
Tamanho e Participação do Mercado de Healthy Snack Chips
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 20.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
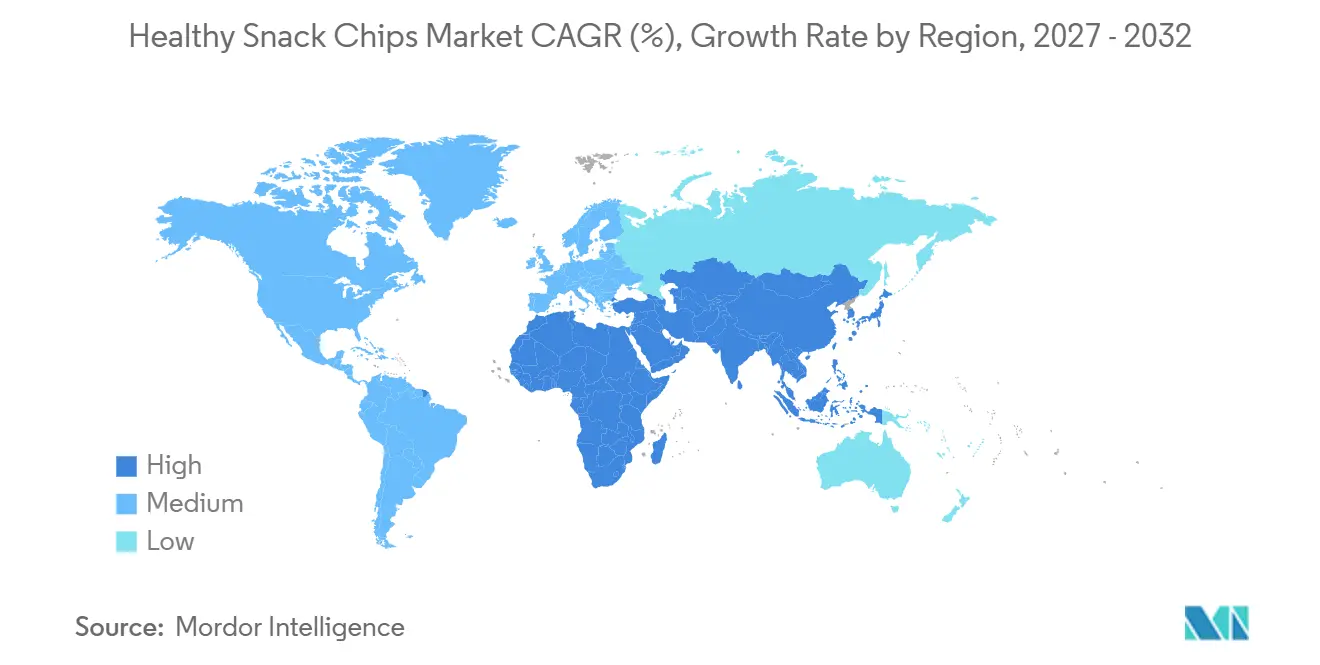
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
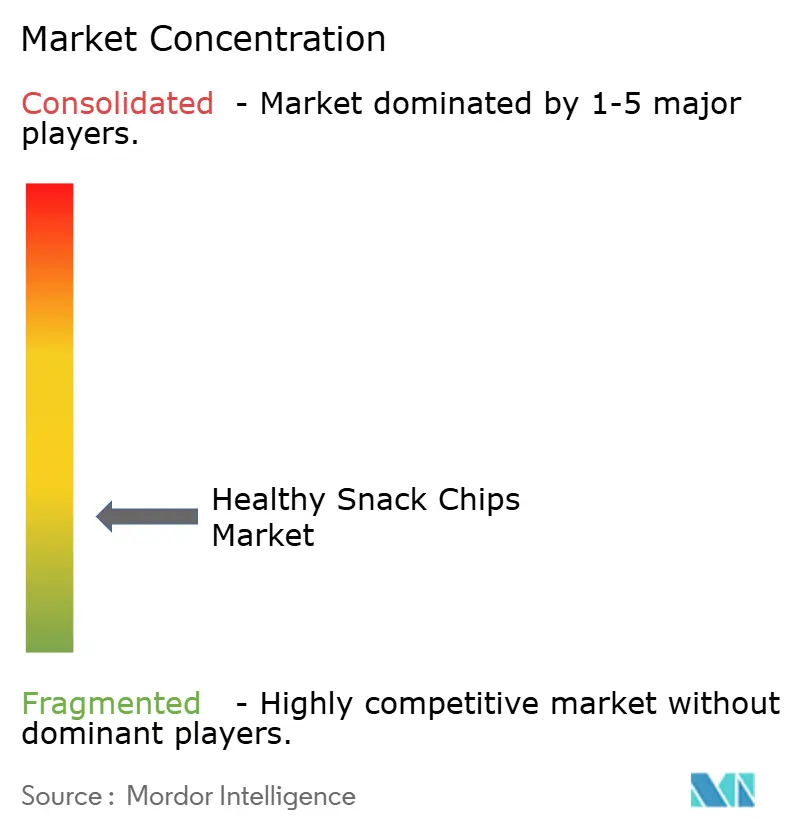
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Healthy Snack Chips por Mordor Intelligence
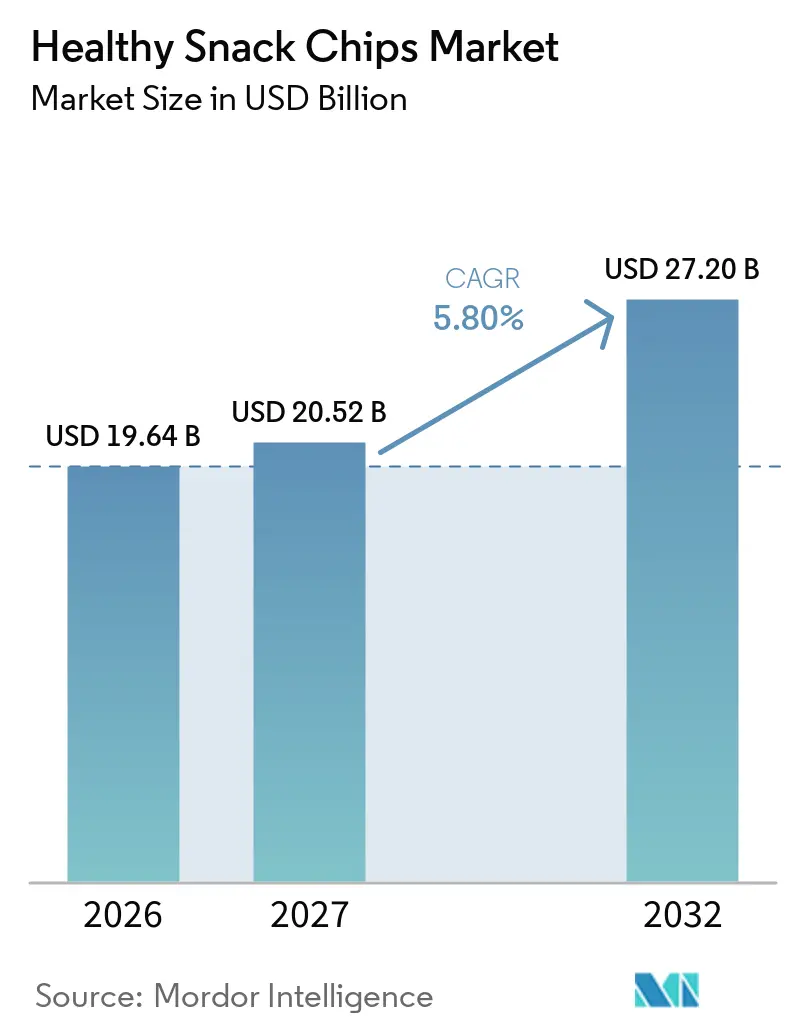
O tamanho do mercado de healthy snack chips está projetado para expandir de 19,64 bilhões de USD em 2026 e 20,52 bilhões de USD em 2027 para 27,20 bilhões de USD até 2032, registrando um CAGR de 5,8% entre 2027 e 2032. O crescimento reflete uma mudança em direção a snacks que se encaixam em ocasiões de refeições menores, ao mesmo tempo em que oferecem listas de ingredientes mais simples, proteínas, fibras ou formatos à base de vegetais. A demanda também se beneficia de consumidores que comparam os rótulos de snacks embalados com mais atenção e buscam produtos que promovam saciedade sem abrir mão de sabores familiares. Isso cria espaço para marcas que conseguem combinar nutrição confiável com sabor consistente, disponibilidade regular e preços acessíveis. Grandes empresas de snacks estão respondendo por meio de aquisições e reformulação de produtos, enquanto marcas menores continuam a competir por meio da transparência de ingredientes e linhas de produtos focadas. Restrições de fornecimento para ingredientes especiais e regras mais rígidas para alegações de saúde podem favorecer empresas com programas de abastecimento mais robustos e capacidade de revisar rótulos ou receitas rapidamente.
Principais Conclusões do Relatório
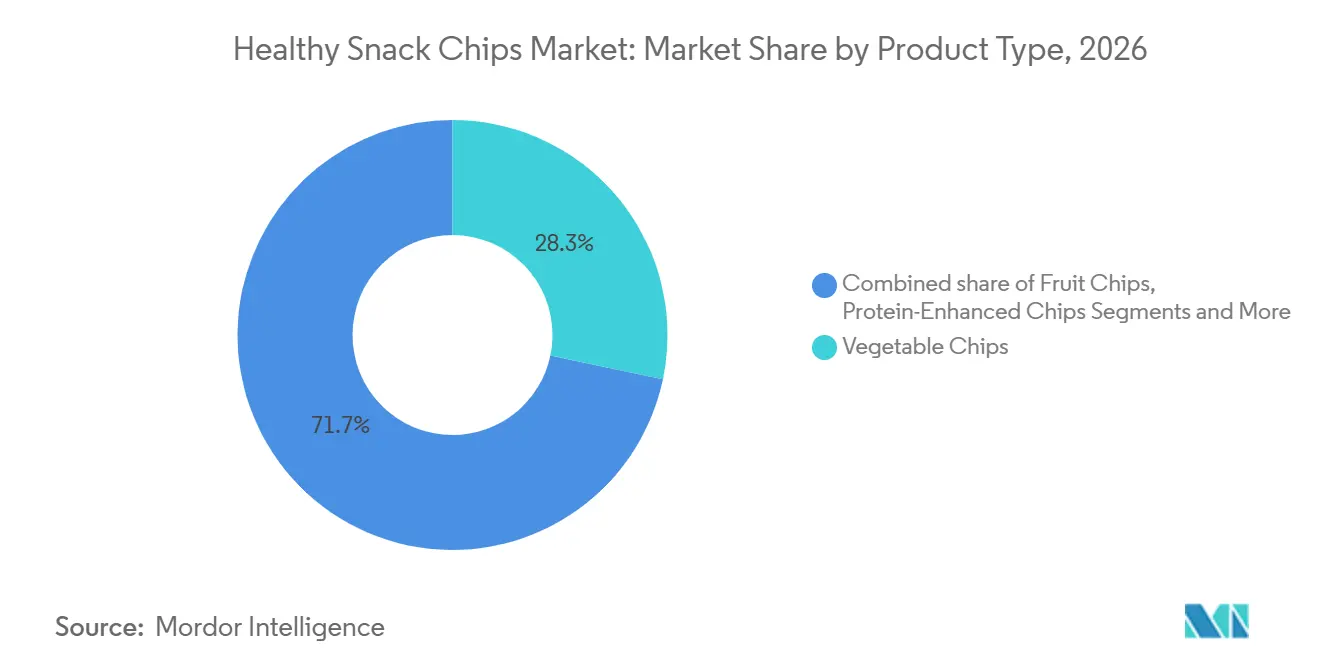
- Por tipo de produto, os chips de vegetais detinham 28,3% da participação do mercado de healthy snack chips em 2026, enquanto os chips com proteína adicionada têm previsão de crescer a um CAGR de 6,5% até 2032.
- Por fonte de ingrediente, a base vegetal representou 78,2% do valor da categoria em 2026, enquanto as combinações híbridas têm projeção de expansão a um CAGR de 7,2% até 2032.
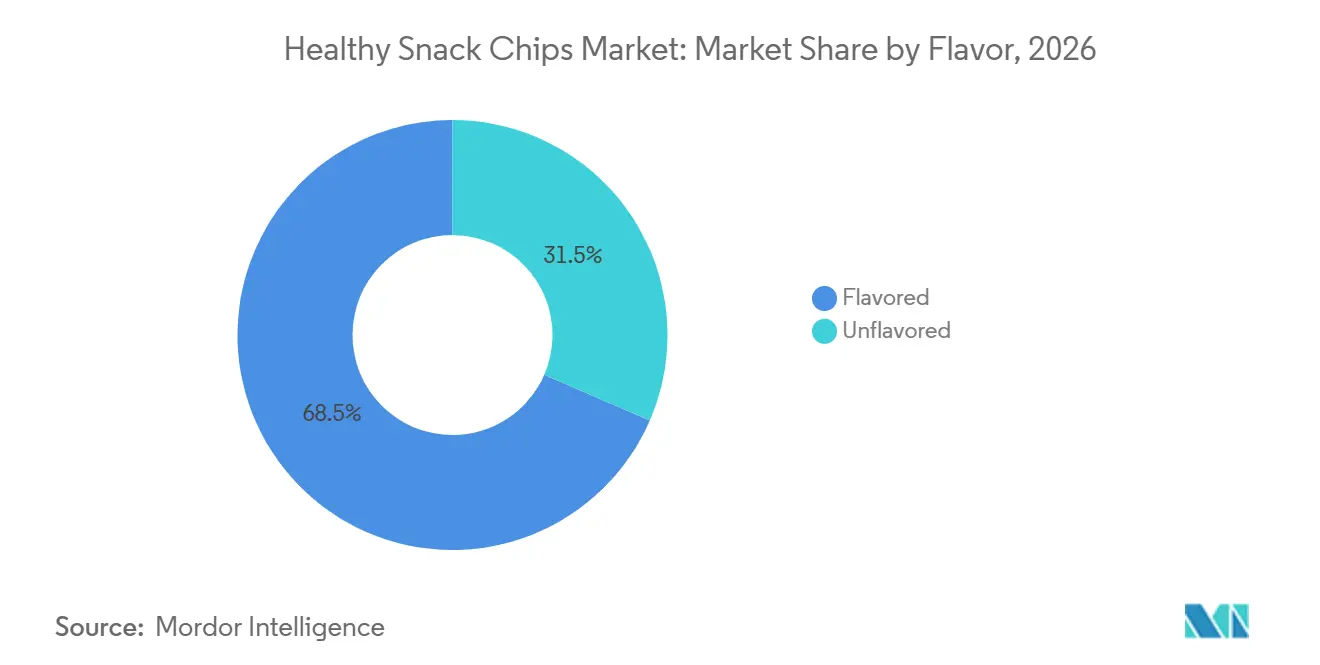
- Por sabor, as variantes com sabor detinham 68,5% do tamanho do mercado de healthy snack chips em 2026, enquanto os formatos sem sabor têm previsão de crescer a um CAGR de 8,1% até 2032.
- Por canal de distribuição, supermercados e hipermercados representaram 38,8% do valor da categoria em 2026, enquanto as lojas de varejo online têm projeção de crescer a um CAGR de 7,8% até 2032.
- Por geografia, a América do Norte detinha 36,4% do valor global da categoria em 2026, enquanto o Oriente Médio e a África têm previsão de expansão a um CAGR de 6,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Healthy Snack Chips
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Conscientização sobre Obesidade e Doenças do Estilo de Vida | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Premiumização e Snacking Experiencial | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Influência das Redes Sociais e de Influenciadores | +0.7% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preferência por Rótulo Limpo e Ingredientes Naturais | +0.9% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Conveniência e Portabilidade | +0.6% | Global | Médio prazo (2-4 anos) |
| Fortificação Funcional com Proteínas, Fibras e Micronutrientes | +1.1% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Conscientização sobre Obesidade e Doenças do Estilo de Vida
Os dados de saúde pública estão redirecionando diretamente os fluxos de gastos com snacks. A OMS relata que sobrepeso e obesidade afetam mais de 2,5 bilhões de adultos globalmente, enquanto o CDC confirma uma prevalência de obesidade de 40,3% entre adultos nos EUA em 2025, um dado que está se traduzindo em mudanças comportamentais mensuráveis no ponto de compra[1]. O Relatório do Estado da Indústria 2025 da SNAC International constatou que as vendas de snacks rotulados como "baixo teor de sódio" e "orgânicos" cresceram 12% no ano completo mais recente, superando significativamente o desempenho total da categoria — SNAC International, 2025. Uma dinâmica menos discutida, mas com consequências comerciais relevantes: a rápida adoção dos agonistas do receptor GLP-1 está criando um segmento de consumidores estruturalmente distinto que busca formatos de chips com alto teor de proteína e alta saciedade, capazes de funcionar como mini-refeições nutricionalmente eficientes. A ADM identifica isso como um dos quatro principais impulsionadores do mercado de snacking funcional, e as marcas que formulam produtos para usuários de GLP-1 estão garantindo vantagens de pioneirismo em segmentos premium de prateleira antes da penetração em larga escala dessas medicações no mercado.
Premiumização e Snacking Experiencial
Os consumidores estão demonstrando uma disposição consistente de pagar mais por experiências com chips que combinam sabores marcantes com narrativas de proveniência, indicadores de processamento artesanal e óleos limpos. O relatório Estado do Mercado de Healthy Snack 2025 da Glanbia constata que dois em cada cinco consumidores globalmente aumentaram seu consumo de snacks saudáveis no último ano, e que snacks saudáveis são agora consumidos com mais frequência do que as opções indulgentes — 56% dos consumidores consomem um snack saudável pelo menos uma vez ao dia, em comparação com 49% para ocasiões de snacks indulgentes. A premiumização está desbloqueando preços médios de venda mais elevados na subcategoria de chips de vegetais, onde os formatos cozidos em óleo de abacate comandam um prêmio de varejo de 18 a 25% sobre os equivalentes convencionais nos Estados Unidos. A implicação menos óbvia: a premiumização está se expandindo para formatos e sabores anteriormente associados à indulgência, como evidenciado pelo crescimento de variantes de chips de inspiração global que mesclam credenciais de saúde com descoberta de sabores experienciais — uma estratégia que posiciona os chips saudáveis como uma categoria de descoberta, e não como uma alternativa de privação.
Influência das Redes Sociais e de Influenciadores
As redes sociais comprimiram fundamentalmente o funil de descoberta de produto até a compra para os healthy snack chips — uma dinâmica que está criando tanto ondas explosivas de demanda quanto vulnerabilidades na cadeia de suprimentos. A empresa de análise de dados Spate projeta um aumento de 18,4% nas vendas ano a ano na categoria mais ampla de snacking saudável até 2026, com snacks focados em proteínas registrando um aumento de 99,2% no volume de buscas ano a ano — crescimento diretamente rastreável à amplificação impulsionada pelas plataformas. O estudo de snacking de 2025 divulgado publicamente pela Cargill, que pesquisou 4.452 participantes nos EUA, identifica dois arquétipos de consumidores estruturalmente importantes: os "Buscadores de Saúde", que exigem ingredientes funcionais e de alta qualidade, e os "Snackers Intencionais", que consomem snacks com intenção em torno de saciedade e conveniência — ambos os grupos se engajam ativamente com conteúdo social para descobrir produtos. O risco de segunda ordem embutido: picos de demanda impulsionados pelas redes sociais por ingredientes de nicho podem superar a capacidade de aquisição, como as escassez de matcha e cogumelos funcionais em 2025 demonstraram, deixando marcas com abastecimento concentrado expostas a lacunas de disponibilidade nos momentos de maior interesse do consumidor.
Preferência por Rótulo Limpo e Ingredientes Naturais
Os atributos de rótulo limpo passaram de características diferenciadoras para critérios básicos de compra para um segmento crescente de consumidores de chips. A atualização da alegação de conteúdo nutricional "saudável" da FDA, finalizada e em vigor desde 25 de fevereiro de 2025, simplifica significativamente o caminho para o rótulo limpo para chips à base de vegetais, leguminosas e cereais: vegetais inteiros, frutas, leguminosas e nozes agora se qualificam automaticamente para a alegação "saudável" sem precisar atender a limites nutricionais adicionais — uma classificação que beneficia diretamente os fabricantes de formatos de chips com foco em plantas[2]. Concomitantemente, a regra proposta pela FDA em janeiro de 2025 sobre informações nutricionais na parte frontal da embalagem — que exigiria uma caixa padronizada de Informações Nutricionais classificando gordura saturada, sódio e açúcar adicionado na frente da maioria dos alimentos embalados — caso seja finalizada, deslocará materialmente a economia de espaço nas prateleiras em favor de formulações de chips minimamente processadas e com ingredientes limpos, tornando suas vantagens nutricionais imediatamente visíveis para os compradores. As marcas que já reformularam suas listas de ingredientes para versões mais limpas estarão posicionadas para se beneficiar comercialmente da conformidade regulatória que os retardatários correrão para alcançar.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragilidade da Cadeia de Suprimentos para Ingredientes de Nicho | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Escrutínio Regulatório sobre Alegações de Saúde e Rotulagem | -0.5% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Concorrência Intensa de Grandes Empresas Tradicionais de Snacks | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Lacuna de Sabor e Textura em Relação aos Chips Tradicionais | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fragilidade da Cadeia de Suprimentos para Ingredientes de Nicho
A fragilidade da cadeia de suprimentos é o risco estrutural mais subestimado da categoria de healthy snack chips. A FoodNavigator relatou em junho de 2025 que surtos de demanda impulsionados pelas redes sociais causaram escassez documentada de matcha, pistaches, castanhas-do-pará, feta e cogumelos funcionais ao longo do ano, afetando fabricantes que utilizam esses ingredientes em formulações de chips premium. O Relatório do Estado da Indústria 2025 da SNAC International identificou separadamente tensões contínuas decorrentes da incerteza tarifária sobre materiais provenientes da Europa e da Ásia, impactando linhas de aquisição de ingredientes especiais e de co-marca. Marcas que concentram o abastecimento em um único ingrediente tendência enfrentam um risco composto: indisponibilidade de fornecimento coincidindo com a rápida reversão de demanda que tipicamente segue o ciclo de atenção das redes sociais — potencialmente deixando os fabricantes com estoque encalhado exatamente no momento em que o interesse do consumidor deflaciona. Estratégias de abastecimento diversificado, contratos de longo prazo com fornecedores e protocolos de substituição de ingredientes são, portanto, pré-requisitos para competir de forma credível em um mercado onde as tendências de ingredientes se movem mais rapidamente do que os prazos de entrega tradicionais da cadeia de suprimentos.
Escrutínio Regulatório sobre Alegações de Saúde e Rotulagem
O ambiente de conformidade para alegações de chips saudáveis tornou-se materialmente mais exigente. Além da atualização da alegação "saudável" da FDA em fevereiro de 2025, a avaliação nacional de 2025 da Comissão Make America Healthy Again (MAHA) levantou preocupações públicas sobre sódio, grãos refinados, óleos de sementes e certos aditivos em snacks processados — criando exposição reputacional mesmo para produtos que não violam tecnicamente as regras vigentes da FDA, à medida que os consumidores cada vez mais cruzam as listas de ingredientes com as listas de preocupações amplificadas pela MAHA. No âmbito estadual, o comentário setorial de 2025 da SNAC International observa esforços para criar regulamentações fragmentadas de ingredientes que governam óleos de sementes e aditivos específicos, o que poderia criar complexidade significativa de fabricação e rotulagem para marcas que operam em múltiplos estados dos EUA. A dupla pressão do endurecimento das regras federais e da divergência regulatória estadual impõe custos desproporcionais às marcas de médio porte que carecem dos recursos de P&D e jurídicos dos players multinacionais — potencialmente acelerando a consolidação do mercado em direção a operadores maiores, que podem absorver o investimento em conformidade como parte de programas mais amplos de reformulação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Chips de Vegetais Lideram Enquanto Chips com Proteína Adicionada Crescem Mais Rapidamente
Os chips de vegetais detinham 28,3% do tamanho do mercado de healthy snack chips em 2026, tornando-os o principal tipo de produto. Sua posição reflete a demanda por chips feitos de ingredientes que os consumidores podem identificar facilmente, incluindo batata-doce, beterraba, couve e cenoura. Esses produtos se encaixam na preferência por receitas com foco em plantas e listas curtas de ingredientes. Métodos de cozimento como fritura a ar, assado, liofilização e o uso de óleo de abacate oferecem aos fabricantes formas adicionais de diferenciar um produto. Os chips de vegetais também permitem que as marcas enfatizem o ingrediente base sem depender exclusivamente de uma alegação geral de saúde.
Os chips com proteína adicionada devem avançar a um CAGR de 6,5% até 2032, a taxa mais rápida entre os tipos de produto. Eles são sustentados pelo interesse em porções de snacks mais saciantes, alimentação orientada para o condicionamento físico e ocasiões de substituição de refeições. A PepsiCo lançou o Doritos Protein em fevereiro de 2026 com 10g de proteína por porção de 28g. Em seguida, lançou o PopCorners Protein, que fornece 9g de proteína por porção, e o Quaker Protein Rice Crisps, que fornece 6g de proteína por porção. Esses lançamentos mostram que o mercado de healthy snack chips está migrando a proteína de uma proposta especializada para marcas de snacks consolidadas.

Por Fonte de Ingrediente: Ingredientes de Base Vegetal Dominam Enquanto as Combinações Híbridas se Expandem
Os ingredientes de base vegetal representaram 78,2% do valor da categoria em 2026. Proteína de ervilha, grão-de-bico, feijão-preto, lentilha e soja são as principais bases deste grupo de produtos. O segmento se beneficia de sua conexão com a alimentação com foco em plantas, a evitação de alérgenos e a familiaridade com os ingredientes. Ele também atende a diversas ocasiões de snack, desde crisps de vegetais mais leves até produtos de leguminosas mais substanciais. Melhorias no sabor e na textura tornaram esses ingredientes mais utilizáveis em diferentes formatos de snack.
As combinações híbridas têm projeção de crescer a um CAGR de 7,2% até 2032. Esses produtos reúnem diferentes fontes de ingredientes para abordar sabor, textura e preferências alimentares mais amplas. A ADM identificou interesse em produtos proteicos híbridos ou combinados entre 53% dos Baby Boomers, 66% da Geração X, 75% dos Millennials e 72% da Geração Z. O amplo apelo oferece aos produtores no mercado de healthy snack chips uma rota para atender consumidores que não se identificam com uma única abordagem alimentar. Os formatos híbridos podem sustentar um posicionamento premium quando a combinação produz uma melhor experiência de consumo e a declaração de ingredientes permanece clara.
Por Sabor: Produtos com Sabor Detêm a Maior Posição Enquanto os Chips Sem Sabor Aceleram
As variantes com sabor representaram 68,5% do valor da categoria em 2026, mostrando que os consumidores ainda esperam uma experiência de sabor satisfatória de produtos posicionados como alternativas mais saudáveis. O sabor ajuda as marcas a reduzir o compromisso percebido entre o conteúdo nutricional e o prazer. Ele também cria um motivo para lançamentos sazonais e linhas de produtos limitadas. A Calbee America lançou os Asian Style Chips em março de 2025 em variedades de sabores inspirados na culinária japonesa, tailandesa, chinesa e coreana. A linha era livre de laticínios, trigo e amendoim, vinculando a variedade de sabores ao posicionamento amigável para alérgenos.
Os formatos sem sabor têm previsão de crescer a um CAGR de 8,1% até 2032. Seu apelo vem de consumidores que querem que o ingrediente base permaneça como o principal indicador de sabor. Listas de ingredientes limitadas podem fortalecer um posicionamento de rótulo limpo e apoiar a ênfase na origem ou nos métodos de cozimento. Formatos de couve, vegetais e leguminosas podem comunicar essa simplicidade a compradores cautelosos com aromatizantes adicionados e óleos de sementes. O mercado de healthy snack chips também exige que os produtores mantenham a textura e a frescura, pois esses produtos têm menos elementos de sabor para compensar uma mordida menos satisfatória.
Por Canal de Distribuição: Supermercados Lideram Enquanto o Varejo Online Apoia a Descoberta
Supermercados e hipermercados detinham 38,8% do tamanho do mercado de healthy snack chips em 2026. Sua escala oferece aos compradores acesso tanto a produtos de marca própria acessíveis quanto a marcas premium na mesma visita. Essas lojas também fornecem capacidade de prateleira suficiente para acomodar formatos à base de vegetais, leguminosas, cereais e proteínas. O varejo físico continua importante porque os compradores podem comparar tamanhos de embalagem, ingredientes e preços diretamente. Uma boa posição nas prateleiras e embalagens claras podem ajudar as marcas de healthy snack chips a competir pela atenção ao lado dos snacks salgados convencionais.
As lojas de varejo online têm previsão de crescer a um CAGR de 7,8% até 2032. Os canais digitais fornecem descrições de produtos, informações nutricionais, avaliações de clientes e assinaturas que podem ajudar uma marca nova ou premium a justificar um preço mais elevado. O varejo online também oferece às empresas uma rota direta para testar sabores e construir compras recorrentes. O mercado de healthy snack chips pode se beneficiar desse canal quando as empresas utilizam informações claras sobre os produtos e um atendimento confiável. O crescimento digital não elimina a necessidade de disponibilidade física, pois os consumidores frequentemente fazem compras de snacks durante visitas rotineiras às lojas.
Análise Geográfica
A América do Norte representou 36,4% do valor global da categoria em 2026. A região possui uma base consolidada de compradores familiarizados com alimentos embalados de melhor qualidade nutricional e alegações baseadas em nutrição. Seu sistema de varejo suporta uma ampla gama de produtos de snack premium, convencionais e de marca própria. As regras de rotulagem dos EUA também incentivam os fabricantes a revisar as declarações de sódio, gordura saturada, açúcar e ingredientes. A região continua a oferecer espaço para preços mais acessíveis, especialmente para consumidores que veem as opções mais saudáveis como caras.
A Europa é outra região estabelecida importante para o mercado de healthy snack chips, onde os consumidores em vários países estão familiarizados com rótulos que comparam o conteúdo nutricional. Isso favorece receitas que utilizam vegetais, leguminosas, cereais e formulações com menor teor de sódio. As marcas precisam equilibrar as expectativas nutricionais com o sabor, pois os snacks salgados convencionais continuam sendo uma alternativa forte. Os formatos à base de plantas e minimamente processados podem se beneficiar quando seus ingredientes são fáceis de reconhecer. As empresas também precisam adaptar embalagens e receitas para os requisitos e preferências dos compradores de cada país.
A Ásia-Pacífico oferece um potencial de volume substancial em mercados com diferentes hábitos de consumo e estruturas de varejo. A Índia tem demanda crescente por snacks saudáveis à medida que a distribuição urbana e o comércio digital se expandem além das principais cidades. O Japão continua sendo um mercado de snacks mais maduro, onde textura, qualidade de sabor e força das marcas locais são importantes, como demonstrado pela renovação da embalagem dos Shrimp Chips da Calbee America em julho de 2025 e pelos lançamentos dos sabores Chili Lime e Roasted Seaweed. O mercado de healthy snack chips tem projeção de crescer mais rapidamente no Oriente Médio e na África, a um CAGR de 6,9% até 2032, sustentado por populações jovens, urbanização e demanda por produtos alinhados ao halal e de rótulo limpo, enquanto a América do Sul oferece uma abertura para formatos com menor teor de sódio e orientados para a nutrição, onde os rótulos na parte frontal da embalagem incentivam a reformulação.
Cenário Competitivo
O mercado de healthy snack chips é fragmentado, com empresas globais de alimentos embalados, marcas especializadas e empresas menores com foco em ingredientes competindo por espaço nas prateleiras. A PepsiCo deve concluir sua aquisição da Siete Family Foods por 1,2 bilhões de USD em janeiro de 2025, adicionando tortilla chips sem grãos, batatas fritas e puffs ao seu portfólio de snacks de melhor qualidade nutricional. A PepsiCo também aproveita marcas consolidadas para entrar em formatos de snacks funcionais por meio do Doritos Protein, PopCorners Protein, Quaker Protein Rice Crisps, SunChips Fiber e Smartfood FiberPop. Essa estratégia eleva o referencial competitivo para sabor, distribuição e benefícios nutricionais claramente comunicados.
A Hershey deve concluir sua aquisição da LesserEvil por 756 milhões de USD em novembro de 2025. A aquisição adicionará uma plataforma de snacks orgânicos que utiliza óleos de coco e abacate para complementar as marcas SkinnyPop e Pirate's Booty da Hershey. O Intersnack Group deve adquirir a Utz Brands em julho de 2026 por um valor empresarial de 2,9 bilhões de USD, criando uma presença significativa nos Estados Unidos e adicionando a marca de chips naturais Boulder Canyon ao seu portfólio. Esses desenvolvimentos indicam que o mercado de healthy snack chips está atraindo aquisições que fortalecem as posições de rótulo limpo e snacks de melhor qualidade nutricional das empresas.
Marcas menores competem por meio de receitas focadas, transparência de ingredientes e formatos especializados que são difíceis de replicar em portfólios legados amplos. Popchips, Rhythm Superfoods e Hunter Foods LLC utilizam posicionamento à base de vegetais, cereais e óleos limpos para manter uma identidade premium. A Hunter Foods oferece chips de vegetais, chips de quinoa e chips de cogumelo em sua linha de snacks alternativos. As lojas de conveniência continuam sendo um canal com opções limitadas de snacks mais saudáveis, criando oportunidades para marcas regionais com linhas de produtos claramente diferenciadas e desempenho de vendas confiável. As empresas que abordam as restrições de sabor e textura enquanto mantêm listas de ingredientes simples provavelmente estarão melhor posicionadas à medida que os concorrentes maiores expandem suas linhas de produtos funcionais. No mercado de healthy snack chips, a execução em formulação, embalagem, distribuição e comunicação nas prateleiras é tão importante quanto a escolha do ingrediente base, pois os compradores podem facilmente mudar quando os produtos concorrentes parecem semelhantes.
Líderes do Setor de Healthy Snack Chips
-
PepsiCo, Inc.
-
Kellanova
-
The Hain Celestial Group, Inc.
-
Calbee, Inc.
-
Utz Brands, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: O Intersnack Group anunciou um acordo definitivo para adquirir a Utz Brands, Inc. por aproximadamente 2,9 bilhões de USD (valor empresarial) a 14,25 USD por ação, um prêmio de 91% sobre o preço de fechamento da Utz em 20 de julho de 2026. A transação proporcionará ao Intersnack sua primeira presença significativa no mercado de snacks dos EUA, ancorada pela marca de chips naturais Boulder Canyon da Utz. Após o fechamento, a Utz se tornará privada, com o Intersnack e as Entidades Familiares Rice e Lissette detendo cada uma uma participação de 50%.
- Abril de 2026: A marca Quaker da PepsiCo lançou o Protein Rice Crisps, fornecendo 6g de proteína e 9g de grãos integrais por porção, expandindo o portfólio funcional da marca após dados de pesquisa mostrarem que 86% dos americanos adicionam proteína ativamente à sua dieta diária. O lançamento se junta ao Doritos Protein, SunChips Fiber, PopCorners Protein e Smartfood FiberPop como parte da expansão coordenada da plataforma de snacks funcionais da PepsiCo.
- Março de 2026: A PepsiCo apresentou o Good Warrior, uma nova masterbrand de snacks proteicos lançada com palitos de carne bovina nos sabores Original e Jalapeño Pepper. A marca sinaliza a intenção da PepsiCo Foods de competir em todo o espectro de ocasiões de snacks com foco em proteínas, desde formatos adjacentes a chips até snacks de carne premium, dentro de uma única arquitetura de marca.
- Março de 2026: A PepsiCo lançou o SunChips Fiber, contendo 6g de fibra por porção feita com feijão-preto de verdade e grãos integrais, e o Smartfood FiberPop, expandindo seu portfólio de nutrição funcional para atender à crescente demanda dos consumidores por formatos de snacks enriquecidos com fibras.
Escopo do Relatório Global do Mercado de Healthy Snack Chips
O Mercado de Healthy Snack Chips refere-se ao mercado de chips de snack posicionados como alternativas mais saudáveis aos snacks fritos convencionais, incluindo produtos feitos de vegetais, frutas, leguminosas, grãos, sementes e ingredientes ricos em proteínas, com formulações que podem enfatizar atributos nutricionais, naturais ou funcionais. Por tipo de produto, o mercado é segmentado em chips de vegetais, chips de frutas, chips de leguminosas e grãos, chips de cereais e sementes, chips com proteína adicionada, chips de batata-doce, chips de carne bovina e outros tipos de produto. Por fonte de ingrediente, o mercado é segmentado em base vegetal, base animal e combinações híbridas. Por sabor, o mercado é dividido em produtos com sabor e sem sabor. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas de varejo online e outros canais de distribuição. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados. As previsões de mercado são apresentadas em termos de valor (USD).
| Chips de Vegetais |
| Chips de Frutas |
| Leguminosas e Grãos |
| Cereais e Sementes |
| Chips com Proteína Adicionada |
| Chips de Batata-Doce |
| Chips de Carne Bovina |
| Outros Tipos de Produto |
| Base Vegetal |
| Base Animal |
| Combinações Híbridas |
| Com Sabor |
| Sem Sabor |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Chips de Vegetais | |
| Chips de Frutas | ||
| Leguminosas e Grãos | ||
| Cereais e Sementes | ||
| Chips com Proteína Adicionada | ||
| Chips de Batata-Doce | ||
| Chips de Carne Bovina | ||
| Outros Tipos de Produto | ||
| Por Fonte de Ingrediente | Base Vegetal | |
| Base Animal | ||
| Combinações Híbridas | ||
| Por Sabor | Com Sabor | |
| Sem Sabor | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os healthy snack chips até 2032?
A categoria tem previsão de crescer a um CAGR de 5,8% de 2027 a 2032, atingindo 27,20 bilhões de USD até 2032. O mercado de healthy snack chips está crescendo à medida que se espera que os alimentos convenientes atendam a expectativas mais claras de nutrição, ingredientes, sabor e porção em ocasiões alimentares cotidianas em residências, locais de trabalho e ambientes de viagem.
Qual categoria de produto detém a posição de liderança?
Os chips de vegetais lideram os tipos de produto com 28,3% de participação em 2026, sustentados por ingredientes de base vegetal reconhecíveis e apelo de rótulo limpo.
Qual formato tem expectativa de crescer mais rapidamente?
Os chips sem sabor têm previsão de crescer a um CAGR de 8,1% até 2032, a taxa mais rápida entre os formatos de sabor listados.
Qual canal de vendas está crescendo mais rapidamente para os healthy snack chips?
As lojas de varejo online têm previsão de expandir a um CAGR de 7,8% até 2032, pois podem apresentar informações nutricionais detalhadas e apoiar pedidos recorrentes.