
ヘルシースナックチップス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
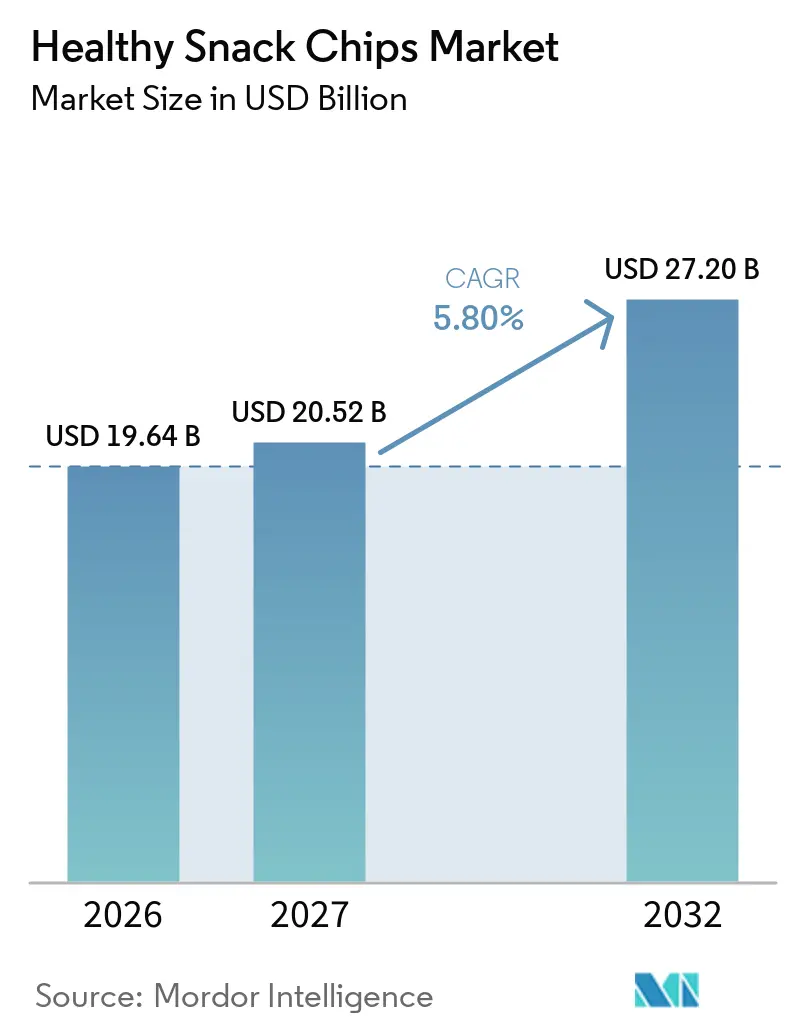
| 市場規模 (2027) | 20.52 十億米ドル |
| 市場規模 (2032) | 27.20 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
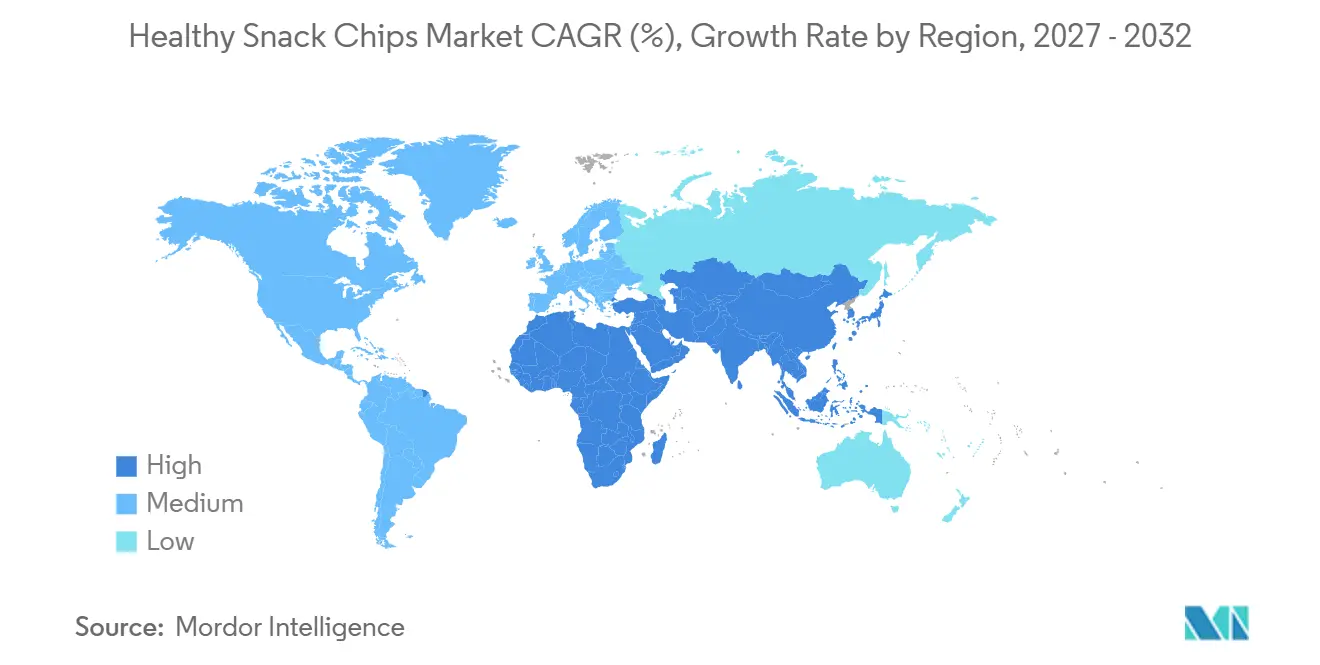
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
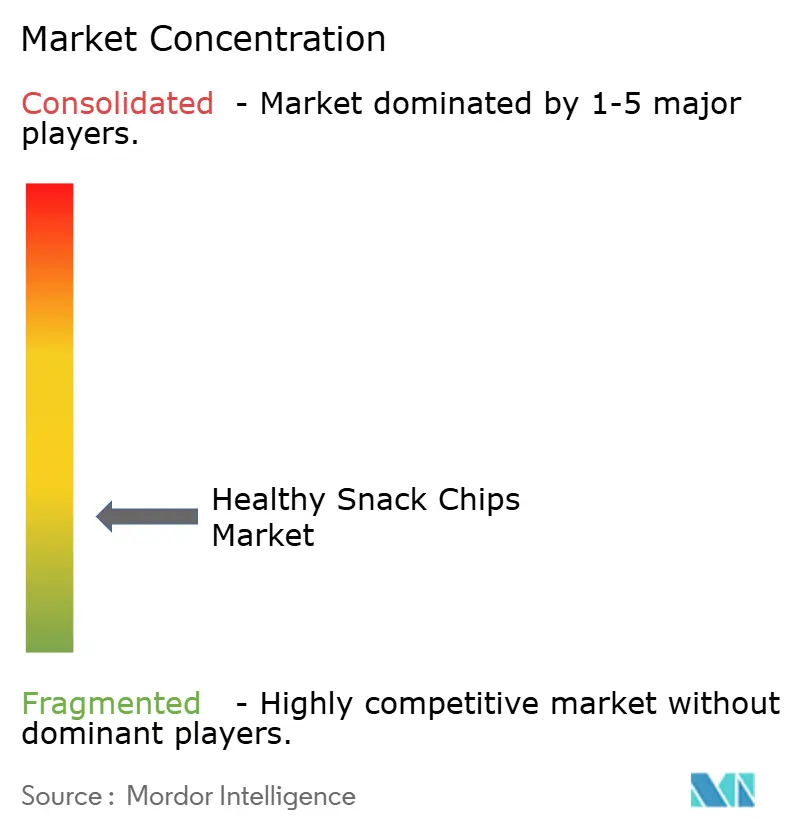
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルシースナックチップス市場分析
ヘルシースナックチップス市場規模は、2026年の190.64 ビリオン 米ドルおよび2027年の20.52 ビリオン 米ドルから、2032年までに27.20 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 5.8%を記録すると予測されます。この成長は、よりシンプルな原材料リスト、タンパク質、食物繊維、または野菜ベースのフォーマットを提供しながら、少量の食事機会に適したスナックへのシフトを反映しています。需要はまた、パッケージスナックのラベルをより注意深く比較し、なじみのあるフレーバーを諦めることなく満腹感をサポートする製品を求める消費者からも恩恵を受けています。これにより、信頼できる栄養と安定した味、一貫した入手可能性、手頃な価格を組み合わせることができるブランドに余地が生まれます。大手スナック企業は買収と製品リフォーミュレーションを通じて対応しており一方で小規模ブランドは原材料の透明性と絞り込まれた製品ラインナップを通じて競争を続けています。特殊原材料の供給制約と健康強調表示に関するより厳格な規制は、より強力な調達プログラムと、ラベルやレシピを迅速に改訂する能力を持つ企業に有利に働く可能性があります。
主要レポートのポイント
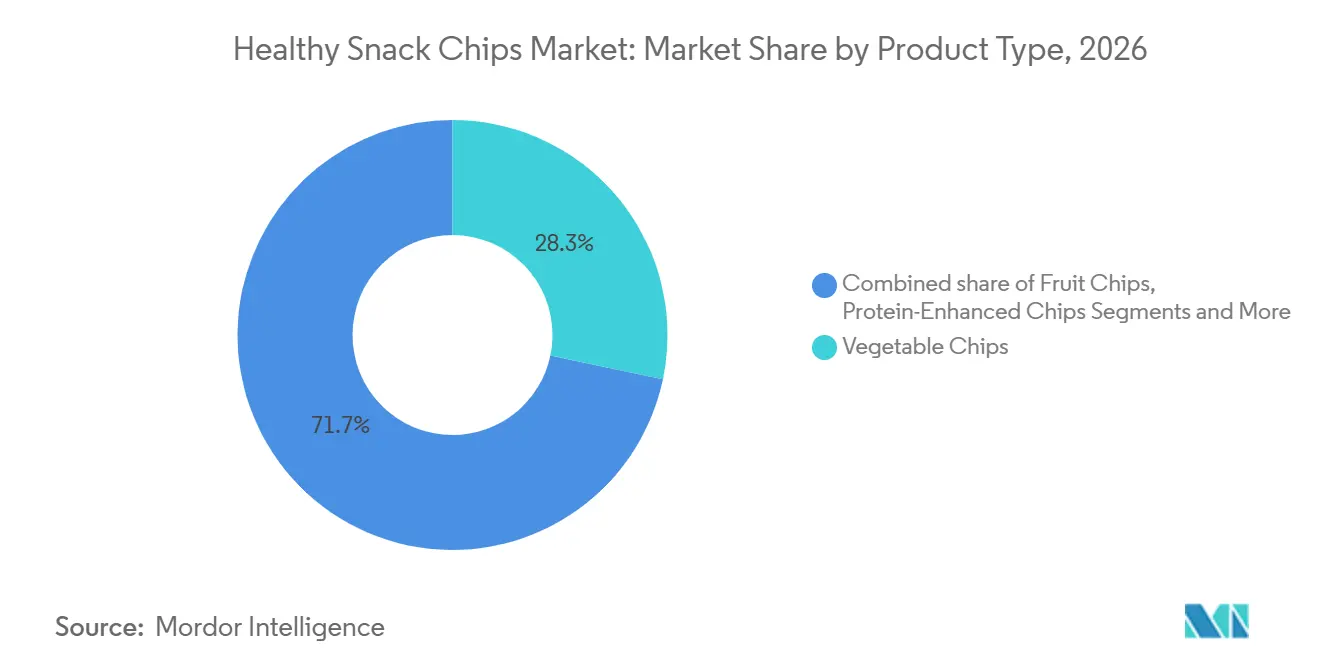
- 製品タイプ別では、野菜チップスが2026年のヘルシースナックチップス市場シェアの28.3%を占め、プロテイン強化チップスは2032年にかけてCAGR 6.5%で成長すると予測されます。
- 原材料源別では、植物性が2026年のカテゴリー価値の78.2%を占め、ハイブリッドブレンドは2032年にかけてCAGR 7.2%で拡大すると予測されます。
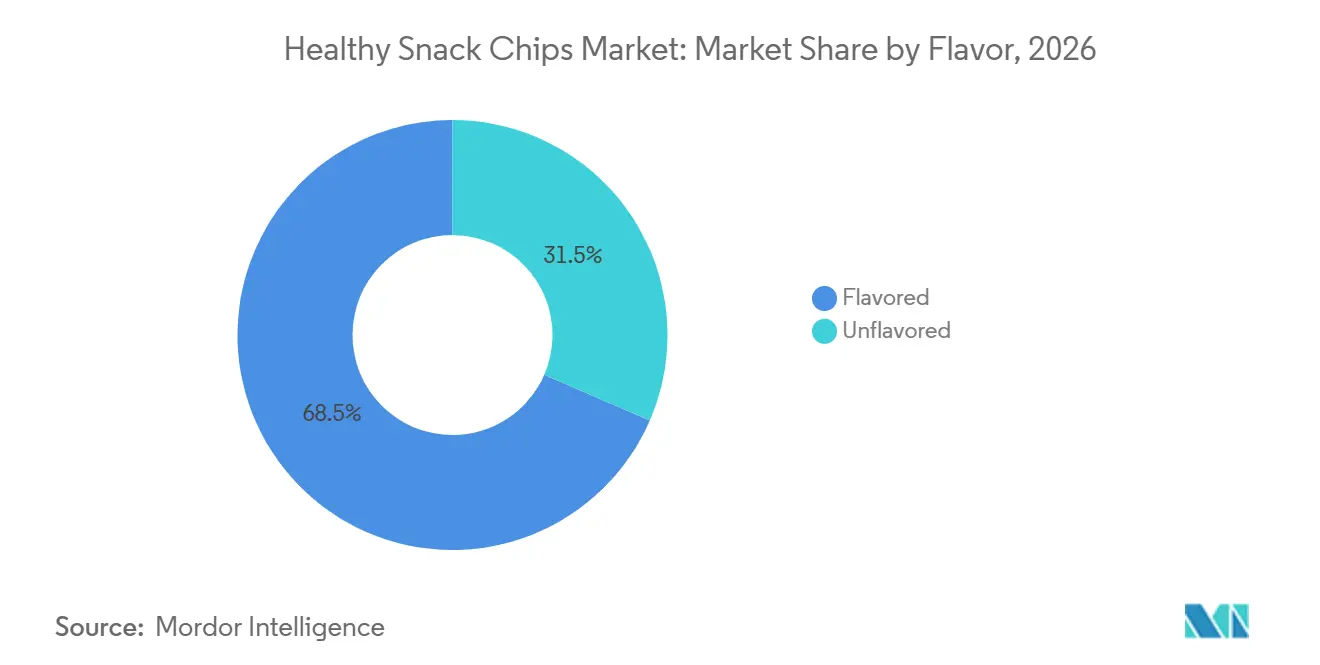
- フレーバー別では、フレーバーありのバリアントが2026年のヘルシースナックチップス市場規模の68.5%を占め、フレーバーなしのフォーマットは2032年にかけてCAGR 8.1%で成長すると予測されます。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年のカテゴリー価値の38.8%を占め、オンライン小売店は2032年にかけてCAGR 7.8%で成長すると予測されます。
- 地域別では、北米が2026年のグローバルカテゴリー価値の36.4%を占め、中東・アフリカは2032年にかけてCAGR 6.9%で拡大すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルヘルシースナックチップス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 肥満およびライフスタイル疾患への意識の高まり | +1.0% | グローバル | 長期(4年以上) |
| プレミアム化と体験型スナッキング | +0.8% | 北米および欧州 | 中期(2〜4年) |
| ソーシャルメディアとインフルエンサーの影響 | +0.7% | グローバル、特に北米およびアジア太平洋で顕著 | 短期(2年以内) |
| クリーンラベルおよび天然原材料への嗜好 | +0.9% | 北米、欧州、およびアジア太平洋 | 長期(4年以上) |
| 利便性と携帯性 | +0.6% | グローバル | 中期(2〜4年) |
| タンパク質、食物繊維、微量栄養素による機能性強化 | +1.1% | 北米および欧州、アジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥満およびライフスタイル疾患への意識の高まり
公衆衛生データはスナックへの支の流れを直接変えています。世界保健機関(WHO)は、過体重と肥満が世界中で25億人以上の成人に影響を与えていると報告しており、米国疾病予防管理センター(CDC)は2025年時点で米国成人の肥満有病率が40.3%であることを確認しており、この数字は購買時点での測定可能な行動変化に転換されています[1]。SNAC Internationalの2025年版業界現状レポートは、「低ナトリウム」および「オーガニック」と表示されたスナックの売上が直近の通年で12%増加し、カテゴリー全体のパフォーマンスを大幅に上回ったことを明らかにしています(SNAC International、2025年)。商業的に重要な影響を持つ、あまり議論されていないダイナミクスとして、GLP-1受容体アゴニストの急速な普及が、栄養効率の高いミニミールとして機能できる高タンパク・高満腹感チップフォーマットを求める構造的に異なる消費者コホートを生み出しています。ADMはこれを機能性スナッキング市場を牽引する4つの主要ドライバーの1つとして特定しており、GLP-1ユーザー向けに処方するブランドは、これらの薬剤の大規模な市場浸透に先立ち、プレミアム棚セグメントでファーストムーバーの優位性を確保しています。
プレミアム化と体験型スナッキング
消費者は、大胆なフレーバーと産地のナラティブ、職人的な加工の手がかり、クリーンオイルを組み合わせたチップ体験のためにアップグレードする一貫した意欲を示しています。Glanbiaの2025年版ヘルシースナック市場現状レポートは、世界の消費者の5人に2人が過去1年間でヘルシースナックの消費を増やしており、ヘルシースナックが今や嗜好品よりも頻繁に消費されていることを明らかにしています。消費者の56%が少なくとも1日1回ヘルシースナックを食べているのに対し、嗜好品スナックの機会は49%です。プレミアム化は野菜チップスのサブカテゴリーで平均販売価格の上昇を解放しており、アボカドオイルで調理されたフォーマットは米国で従来品より18〜25%の小売プレミアムを獲得しています。あまり明白ない示唆として、プレミアム化は以前は嗜好品と関連付けられていたフォーマットやフレーバーにまで拡大しており、健康的な資格情報と体験的なフレーバー発見を融合させたグローバルにインスパイアされたチップバリアントの成長に見られるように、ヘルシーチップスを剥奪の代替品ではなく発見のカテゴリーとして位置づける戦略が採用されています。
ソーシャルメディアとインフルエンサーの影響
ソーシャルメディアはヘルシースナックチップスの製品発見から購入までのファネルを根本的に短縮しており、これは爆発的な需要の波とサプライチェーンの脆弱性の両方を生み出すダイナミクスです。データ分析会社のSpateは、2026年にかけてより広いヘルシースナッキングカテゴリーで前年比18.4%の売上増加を予測しており、プロテインに焦点を当てたスナックは前年比で99.2%の検索ボリューム急増を記録しており、この成長はプラットフォーム主導の増幅に直接起因しています。Cargillが公開した2025年スナッキング調査(米国の4,452人の参加者を対象)は、構造的に重要な2つの消費者アーキタイプを特定しています。機能的で高品質な原材料を求める「ヘルスシーカー」と、満腹感と利便性を意識してスナックを食べる「パーパスフルスナッカー」であり、両者ともに製品を発見するためにソーシャルコンテンツに積極的に関与しています。内在する二次的リスクとして、ニッチな原材料に対するソーシャルメディア主導の需要急増が調達能力を上回る可能性があり、2025年のマッチャや機能性キノコの不足が示したように、集中した調達を行うブランドは消費者の関心がピークに達した瞬間に入手可能性のギャップにさらされる可能性があります。
クリーンラベルおよび天然原材料への嗜好
クリーンラベルの属性は、チップ消費者の増加するセグメントにとって、差別化要素から基本的な購買基準へと移行しています。2025年2月25日に最終化・発効した米国食品医薬品局(FDA)の更新された「ヘルシー」栄養成分表示は、野菜、豆類、穀物ベースのチップスのクリーンラベルへの道を大幅に合理化しています。丸ごとの野菜、果物、豆類、ナッツは、追加の栄養素基準を満たすことなく自動的に「ヘルシー」表示の資格を得るようになり、この分類は植物性チップフォーマットのメーカーに直接恩恵をもたらします[2]。同時に、FDAの2025年1月に提案されたパッケージ前面栄養情報規則(ほとんどのパッケージ食品の前面に飽和脂肪、ナトリウム、添加糖を評価する標準化された栄養情報ボックスの表示を義務付けるもの)が最終化された場合、最小限に加工されたクリーン原材料のチップ処方の栄養上の優位性を棚を閲覧する買い物客に即座に見えるようにすることで、棚スペースの経済性を大幅に変化させることになります。すでにクリーンな原材料リストに向けてリフォーミュレーションを行ったブランドは、後発組が達成に奔走することになる規制コンプライアンスから商業的な恩恵を受ける立場に置かれるでしょう。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ニッチ原材料のサプライチェーンの脆弱性 | -0.4% | グローバル | 短期(2年以内) |
| 健康強調表示と表示に関する規制上の精査 | -0.5% | 北米および欧州連合 | 中期(2〜4年) |
| 伝統的な大手スナック企業との激しい競争 | -0.6% | グローバル | 長期(4年以上) |
| 従来のチップスとの味・食感のギャップ | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ニッチ原材料のサプライチェーンの脆弱性
サプライチェーンの脆弱性は、ヘルシースナックチップスカテゴリーで最も過小評価されている構造的リスクです。FoodNavigatorは2025年6月に、ソーシャルメディア主導の需要急増がマッチャ、ピスタチオ、ブラジルナッツ、フェタ、機能性キノコの文書化された不足を引き起こし、プレミアムチップ処方のためにこれらの原材料を調達するメーカーに影響を与えたと報告しました。SNAC Internationalの2025年版業界現状レポートは、欧州およびアジアからの材料に対する関税の不確実性による継続的なストレスを別途特定しており、共同ブランドおよび特殊原材料の調達ラインに影響を与えています。単一のトレンディ原材料に調達を集中させるブランドは複合的なリスクに直面しています。供給の入手不可能性と、ソーシャルメディアの注目サイクルに続いて通常起こる急速な需要の逆転が重なり、消費者の関心が萎む正にその瞬間に、メーカーが滞留在庫を抱える可能性があります。したがって、多様化された調達戦略、長期的なサプライヤー契約、および原材料代替プロトコルは、原材料トレンドが従来のサプライチェーンのリードタイムよりも速く動く市場で信頼性を持って競争するための前提条件です。
健康強調表示と表示に関する規制上の精査
ヘルシーチップス表示のコンプライアンス環境は、実質的により厳しくなっています。FDAの2025年2月の「ヘルシー」表示更新を超えて、「アメリカを再び健康に(MAHA)」委員会の2025年国家評価は、加工スナックにおけるナトリウム、精製穀物、種子油、および特定の添加物に関する公的懸念を提起し、既存のFDA規則を技術的に違反していない製品に対しても評判上のリスクをもたらしています。消費者がMAHAが増幅した懸念リストと原材料リストをますます相互参照するようになっているためです。州レベルでは、SNAC Internationalの2025年業界解説が、複数の米国州にまたがって事業を展開するブランドに対して重大な製造および表示の複雑さをもたらす可能性のある種子油および特定の添加物を規制するパッチワーク的な原材料規制を作成しようとする取り組みに言及しています。連邦規則の強化と州レベルの規制の分岐という二重の圧力は、多国籍プレイヤーの研究開発および法的リソースを欠く中堅ブランドに不均衡なコストを課し、より広範なリフォーミュレーションプログラムの一部としてコンプライアンス投資を吸収できる大規模事業者への市場統合を加速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:野菜チップスがリードし、プロテイン強化チップスが最速で成長
野菜チップスは2026年のヘルシースナックチップス市場規模の28.3%を占め、主要な製品タイプとなっています。その地位は、サツマイモ、ビーツ、ケール、ニンジンなど、消費者が容易に識別できる原材料から作られたチップスへの需要を反映しています。これらの製品は、植物性レシピと短い原材料リストへの嗜好に合致しています。エアフライ、ベーキング、フリーズドライ、アボカドオイルの使用などの調理方法により、メーカーは製品を差別化するための追加の手段を得ています。野菜チップスはまた、一般的な健康強調表示のみに頼ることなく、ベース原材料を強調することをブランドに可能にします。
プロテイン強化チップスは2032年にかけてCAGR 6.5%で成長すると予測されており、製品タイプの中で最速の成長率です。これらは、満腹感のあるスナック部分、フィットネス志向の食事、および食事代替の機会への関心によって支えられています。PepsiCoは2026年2月に、1オンスサービングあたり10gのタンパク質を含むDoritos Proteinを発売しました。続いて、1サービングあたり9gのタンパク質を提供するPopCorners Proteinと、1サービングあたり6gのタンパク質を提供するQuaker Protein Rice Crispを発売しました。これらの発売は、ヘルシースナックチップス市場がタンパク質を専門的な提案から確立されたスナックブランドへと移行させていることを示しています。
注記: すべての個別セグメントのセグメントシェアレポート購入時に入手可能
原材料源別:植物性原材料が支配し、ハイブリッドブレンドが拡大
植物性原材料は2026年のカテゴリー価値の78.2%を占めました。エンドウタンパク、ひよこ豆、黒豆、レンズ豆、大豆がこの製品グループの主な基盤です。このセグメントは、植物性食事、アレルゲン回避、および原材料の親しみやすさとの関連から恩恵を受けています。また、軽めの野菜クリスプからより実質的な豆類製品まで、いくつかのスナック機会にも対応しています。味と食感の改善により、これらの原材料はスナックフォーマット全体でより使いやすくなっています。
ハイブリッドブレンドは2032年にかけてCAGR 7.2%で成長すると予測されています。これらの製品は、味、食感、およびより広い食事の嗜好に対応するために異なる原材料源を組み合わせています。ADMは、ベビーブーマーの53%、ジェネレーションXの66%、ミレニアル世代の75%、ジェネレーションZの72%の間でハイブリッドまたはブレンドタンパク質製品への関心を見出しました。この幅広い訴求力は、ヘルシースナックチップス市場のメーカーに、一つの食事アプローチに同一化しない消費者にサービスを提供するルートを与えます。ハイブリッドフォーマットは、ブレンドがより良い食体験を生み出し、原材料表示が明確なままである場合、プレミアムポジショニングをサポートできます。
フレーバー別:フレーバーありの製品がより大きなポジションを保持し、フレーバーなしチップスが加速
フレーバーありのバリアントは2026年のカテゴリー価値の68.5%を占め、消費者がよりヘルシーな代替品として位置づけられた製品からも満足のいく味体験を期待していることを示しています。フレーバーは、栄養成分と楽しさの間の知覚されるトレードオフをブランドが軽減するのに役立ちます。また、季節限定リリースや限定製品ラインの理由を生み出します。Calbee Americaは2025年3月に、日本、タイ、中国、韓国にインスパイアされたフレーバーバリエーションでアジアンスタイルチップスを発売しました。このラインはデイリーフリー、小麦フリー、ピーナッツフリーであり、フレーバーの多様性とアレルゲンフレンドリーなポジショニングを結びつけました。
フレーバーなしのフォーマットは2032年にかけてCAGR 8.1%で成長すると予測されています。その訴求力は、ベース原材料を主な味の手がかりとして残したい消費者から来います。限られた原材料リストは、クリーンラベルのポジションを強化し、調達や調理方法の強調をサポートできます。ケール、野菜、豆類のフォーマットは、添加フレーバーや種子油に慎重な買い物客にこのシンプルさを伝えることができます。ヘルシースナックチップス市場はまた、これらの製品には満足のいく一口を補うフレーバー要素が少ないため、メーカーが食感と鮮度を維持することを要求します。
流通チャネル別:スーパーマーケットがリードし、オンライン小売が発見をサポート
スーパーマーケットおよびハイパーマーケットは2026年のヘルシースナックチップス市場規模の38.8%を占めました。その規模により、買い物客は同じ訪問で手頃なプライベートラベル製品とプレミアムブランドの両方にアクセスできます。これらの店舗はまた、野菜、パルス、穀物、プロテイン主導のフォーマットを取り扱うのに十分な棚容量を提供します。買い物客がパックサイズ、原材料、価格を直接比較できるため、フィジカル小売は依然として重要です。強力な配置と明確なパッケージングは、ヘルシースナックブランドが従来の塩味スナックの隣で注目を競うのに役立ちます。
オンライン小売店は2032年にかけてCAGR 7.8%で成長すると予測されています。デジタルチャネルは、新しいまたはプレミアムブランドがより高い価格を正当化するのに役立つ製品説明、栄養情報、顧客レビュー、サブスクリプションを提供します。オンライン小売はまた、企業にフレーバーをテストし、リピート購入を構築するための直接的なルートを提供します。ヘルシースナックチップス市場は、企業が明確な製品情報と信頼性の高いフルフィルメントを使用する場合、このチャネルから恩恵を受けることができます。消費者が日常的な店舗訪問中にスナックを頻繁に購入するため、デジタルの成長はフィジカルな入手可能性の必要性を排除しません。
地域分析
北米は2026年のグローバルカテゴリー価値の36.4%を占めました。この地域には、より健康的なパッケージ食品と栄養主導の表示に精通した買い物客の確立された基盤があります。その小売システムは、プレミアム、メインストリーム、プライベートラベルスナック製品の幅広いラインナップをサポートしています。米国の表示規則はまた、メーカーにナトリウム、飽和脂肪、砂糖、および原材料表示を見直すよう促しています。この地域は、特にヘルシーなオプションをコストがかかると見なす消費者にとって、より手頃な価格設定のための余地を提供し続けています。
欧州はヘルシースナックチップス市場のもう一つの重要な確立された地域であり、いくつかの国の消費者が栄養成分を比較するラベルに精通しています。これは、野菜、豆類、穀物、低ナトリウム処方を使用するレシピをサポートします。従来の塩味スナックが依然として強力な代替品であるため、ブランドは栄養への期待とフレーバーのバランスを取る必要があります。植物性および最小限に加工されたフォーマットは、その原材料が認識しやすい場合に恩恵を受けることができます。企業はまた、個々の国の要件と買い物客の嗜好に合わせてパッケージングとレシピを調整する必要があります。
アジア太平洋は、異なる消費者習慣と小売構造を持つ市場全体で実質的な量的ポテンシャルを提供しています。インドでは、都市部の流通とデジタルコマースが主要都市を超えて拡大するにつれて、ヘルシースナックへの需要が高まっています。日本は、Calbee Americaの2025年7月のシュリンプチップスのパッケージリフレッシュとチリライムおよびローストシーウィードフレーバーの発売が示すように、食感、フレーバーの品質、ローカルブランドの強さが重要な、より成熟したスナック市場です。ヘルシースナックチップス市場は、若い人口、都市化、ハラール対応およびクリーンラベル製品への需要に支えられ、中東・アフリカで2032年にかけてCAGR 6.9%で最速成長すると予測されており、南米はパッケージ前面ラベルがリフォーミュレーションを促す低ナトリウムおよび栄養志向のフォーマットの機会を提供しています。
競合環境
ヘルシースナックチップス市場は断片化しており、グローバルなパッケージ食品企業、専門ブランド、および小規模な原材料重視の企業が棚スペースをめぐって競争しています。PepsiCoは2025年1月にSiete Family Foodsを12億 米ドルで買収することを完了する見込みであり、グレインフリーのトルティーヤチップス、ポテトチップス、パフをそのより健康的なスナックポートフォリオに追加します。PepsiCoはまた、Doritos Protein、PopCorners Protein、Quaker Protein Rice Crisps、SunChips Fiber、Smartfood FiberPopを通じて、確立されたブランドを活用して機能性スナックフォーマットに参入しています。この戦略は、味、流通、および明確に伝達された栄養上の利点に関する競争上のベンチマークを引き上げます。
HersheyはLesserEvilを7億5,600万 米ドルで2025年11月に買収することを完了する見込みです。この買収により、HersheyのSkinnyPopおよびPirate's Bootyブランドを補完するためにココナッツオイルとアボカドオイルを使用するオーガニックスナックプラットフォームが追加されます。Intersnack Groupは2026年7月にUtz Brandsを企業価値29億 米ドルで買収することが見込まれており、米国での重要なプレゼンスを確立し、Boulder Canyonのナチュラルチップブランドをポートフォリオに追加します。これらの動向は、ヘルシースナックチップス市場がクリーンラベルおよびより健康的なスナックポジションを強化する買収を引き付けていることを示しています。
小規模ブランドは、幅広いレガシーポートフォリオ全体で複製することが難しい、絞り込まれたレシピ、原材料の透明性、および専門的なフォーマットを通じて競争しています。Popchips、Rhythm Superfoods、Hunter Foods LLCは、野菜、穀物、クリーンオイルベースのポジショニングを使用してプレミアムアイデンティティを維持しています。Hunter Foodsは、代替スナックレンジ内で野菜チップス、キノアチップス、マッシュルームチップスを提供しています。コンビニエンスストアは、よヘルシーなスナックオプションが限られたチャネルであり続けており、明確に差別化された製品ラインと信頼性の高い販売実績を持つ地域ブランドに機会を生み出しています。シンプルな原材料リストを維持しながら味と食感の制約に対処する企業は、大手競合他社が機能性製品レンジを拡大するにつれて、より良いポジションに置かれる可能性が高いです。ヘルシースナックチップス市場では、競合製品が類似して見える場合に買い物客が容易に切り替えることができるため、処方、パッケージング、流通、棚コミュニケーション全体の実行が、ベース原材料の選択と同様に重要です。
ヘルシースナックチップス業界リーダー
-
PepsiCo, Inc.
-
Kellanova
-
The Hain Celestial Group, Inc.
-
Calbee, Inc.
-
Utz Brands, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Intersnack Groupは、Utz Brands, Inc.を1株あたり14.25米ドル(Utzの2026年7月20日の終値に対して91%のプレミアム)で約29億 米ドル(企業価値)で買収する最終合意を発表しました。この取引により、Intersnackは米国スナック市場での最初の重要なプレゼンスを獲得し、Utzのより健康的なBoulder Canyonチップブランドを中核とします。クロージング後、UtzはIntersnackとRiceおよびLissette Family Entitiesがそれぞれ50%の株式を保有し、非公開企業となります。
- 2026年4月:PepsiCoのQuakerブランドは、1サービングあたり6gのタンパク質と9gの全粒穀物を提供するProtein Rice Crispを発売し、米国人の86%が毎日の食事にタンパク質を積極的に追加しているという調査データを受けて、ブランドの機能性ポートフォリオを拡大しました。この発売は、PepsiCoの協調的な機能性スナックプラットフォーム拡大の一環として、Doritos Protein、SunChips Fiber、PopCorners Protein、Smartfood FiberPopに加わります。
- 2026年3月:PepsiCoは、オリジナルとハラペーニョペッパーフレーバーのビーフスティックで発売する新しいプロテインスナックマスターブランドGood Warriorを導入しました。このブランドは、PepsiCo Foodsが単一のブランドアーキテクチャ内で、チップ隣接フォーマットからプミアムミートスナックまで、プロテイン重視のスナック機会の全スペクトルで競争する意図を示しています。
- 2026年3月:PepsiCoは、本物の黒豆と全粒穀物で作られた1サービングあたり6gの食物繊維を含むSunChips Fiberと、食物繊維強化スナックフォーマットへの高まる消費者需要に対応するために機能性栄養ポートフォリオを拡大するSmartfood FiberPopを発売しました。
グローバルヘルシースナックチップス市場レポートの範囲
ヘルシースナックチップス市場とは、野菜、果物、豆類、パルス、穀物、種子、タンパク質豊富な原材料から作られた製品を含む、従来の揚げスナックに対するよりヘルシーな代替品として位置づけられたスナックチップスの市場を指し、栄養的、天然、または機能的な属性を強調する処方を持つ場合があります。製品タイプ別では、市場は野菜チップス、果物チップス、豆類およびパルスチップス、穀物および種子チップス、プロテイン強化チップス、サツマイモチップス、ビーフチップス、その他の製品タイプに区分されます。原材料源別では、市場は植物性、動物性、ハイブリッドブレンドに区分されます。フレーバー別では、市場はフレーバーありとフレーバーなし製品に分けられます。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他の流通チャネルに区分されます。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、主要市場全体で国レベルのカバレッジを提供します。市場予測は価値(USD)の観点から提示されます。
| 野菜チップス |
| 果物チップス |
| 豆類およびパルス |
| 穀物および種子 |
| プロテイン強化チップス |
| サツマイモチップス |
| ビーフチップス |
| その他の製品タイプ |
| 植物性 |
| 動物性 |
| ハイブリッドブレンド |
| フレーバーあり |
| フレーバーなし |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 野菜チップス | |
| 果物チップス | ||
| 豆類およびパルス | ||
| 穀物および種子 | ||
| プロテイン強化チップス | ||
| サツマイモチップス | ||
| ビーフチップス | ||
| その他の製品タイプ | ||
| 原材料源別 | 植物性 | |
| 動物性 | ||
| ハイブリッドブレンド | ||
| フレーバー別 | フレーバーあり | |
| フレーバーなし | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのヘルシースナックチップスの予測成長率はどのくらいですか?
このカテゴリーは2027年から2032年にかけてCAGR 5.8%で成長し、2032年までに27.20 ビリオン 米ドルに達すると予測されています。ヘルシースナックチップス市場は、家庭、職場、旅行環境におる日常的な食事機会全体で、利便性の高い食品がより明確な栄養、原材料、フレーバー、および分量の期待を満たすことが求められるにつれて成長しています。
どの製品カテゴリーがリーディングポジションを占めていますか?
野菜チップスは2026年に28.3%のシェアで製品タイプをリードしており、認識可能な植物性原材料とクリーンラベルの訴求力に支えられています。
どのフォーマットが最速で成長すると予測されていますか?
フレーバーなしチップスは2032年にかけてCAGR 8.1%で成長すると予測されており、リストされたフレーバーフォーマットの中で最速の成長率です。
ヘルシースナックチップスで最も速く成長している販売チャネルはどれですか?
オンライン小売店は、詳細な栄養情報を提示し、リピート注文をサポートできるため、2032年にかけてCAGR 7.8%で拡大すると予測されています。