
Marktgröße und Marktanteil für Gesunde Snack-Chips
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 20.52 Milliarden US-Dollar |
| Marktgröße (2032) | 27.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
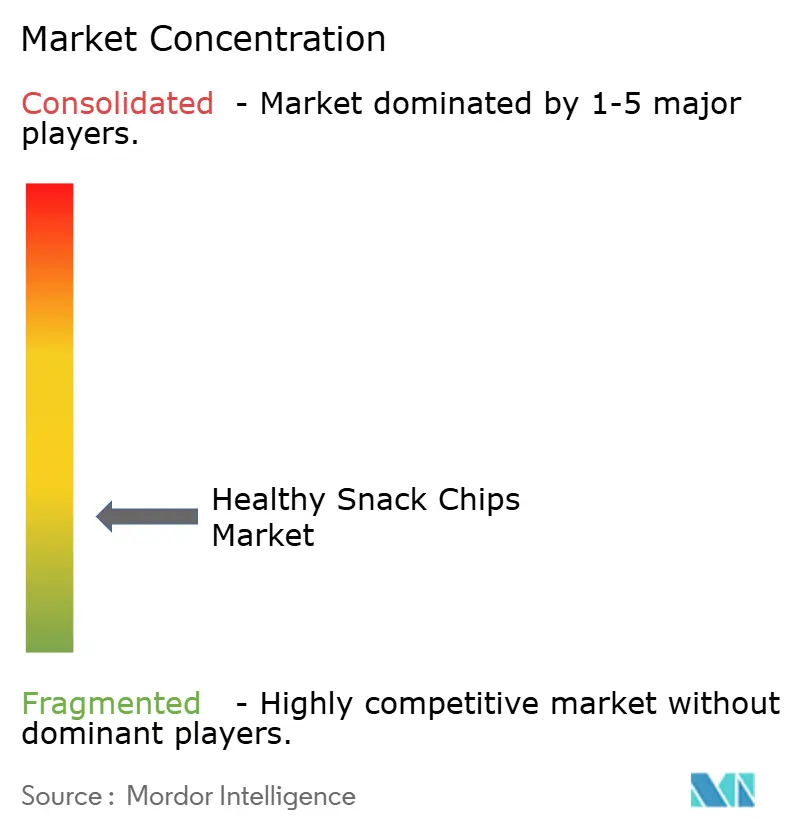
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesunde Snack-Chips von Mordor Intelligence
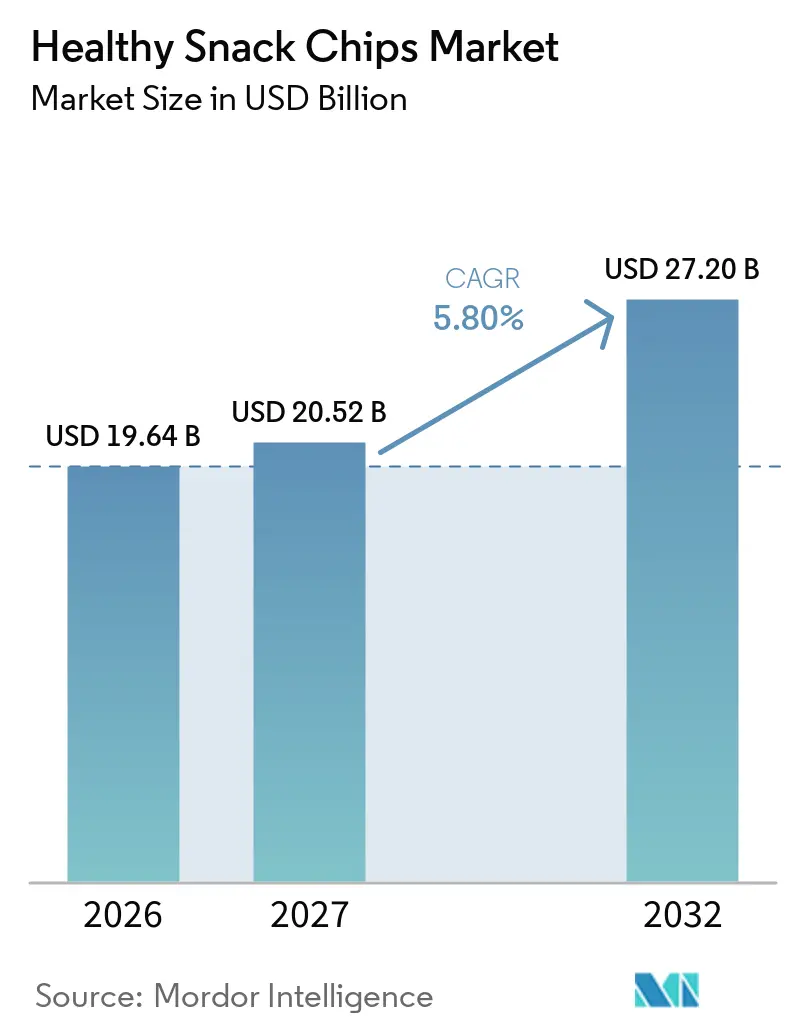
Die Marktgröße für Gesunde Snack-Chips wird voraussichtlich von 19,64 Milliarden USD im Jahr 2026 und 20,52 Milliarden USD im Jahr 2027 auf 27,20 Milliarden USD bis 2032 anwachsen, was einer CAGR von 5,8 % zwischen 2027 und 2032 entspricht. Das Wachstum spiegelt eine Verlagerung hin zu Snacks wider, die kleinere Mahlzeitenanlässe bedienen und dabei einfachere Zutatenlisten, Protein-, Ballaststoff- oder gemüsebasierte Formate bieten. Die Nachfrage profitiert auch von Verbrauchern, die Etiketten verpackter Snacks genauer vergleichen und Produkte suchen, die Sättigung unterstützen, ohne auf vertraute Geschmacksrichtungen zu verzichten. Dies schafft Raum für Marken, die glaubwürdige Ernährung mit verlässlichem Geschmack, konsistenter Verfügbarkeit und zugänglicher Preisgestaltung verbinden können. Größere Snack-Unternehmen reagieren durch Akquisitionen und Produktreformulierungen, während kleinere Marken weiterhin durch Zutaten-Transparenz und fokussierte Produktsortimente konkurrieren. Lieferengpässe bei Spezialzutaten und strengere Vorschriften für Gesundheitsaussagen könnten Unternehmen mit stärkeren Beschaffungsprogrammen und der Fähigkeit begünstigen, Etiketten oder Rezepturen schnell zu überarbeiten.
Wichtigste Erkenntnisse des Berichts
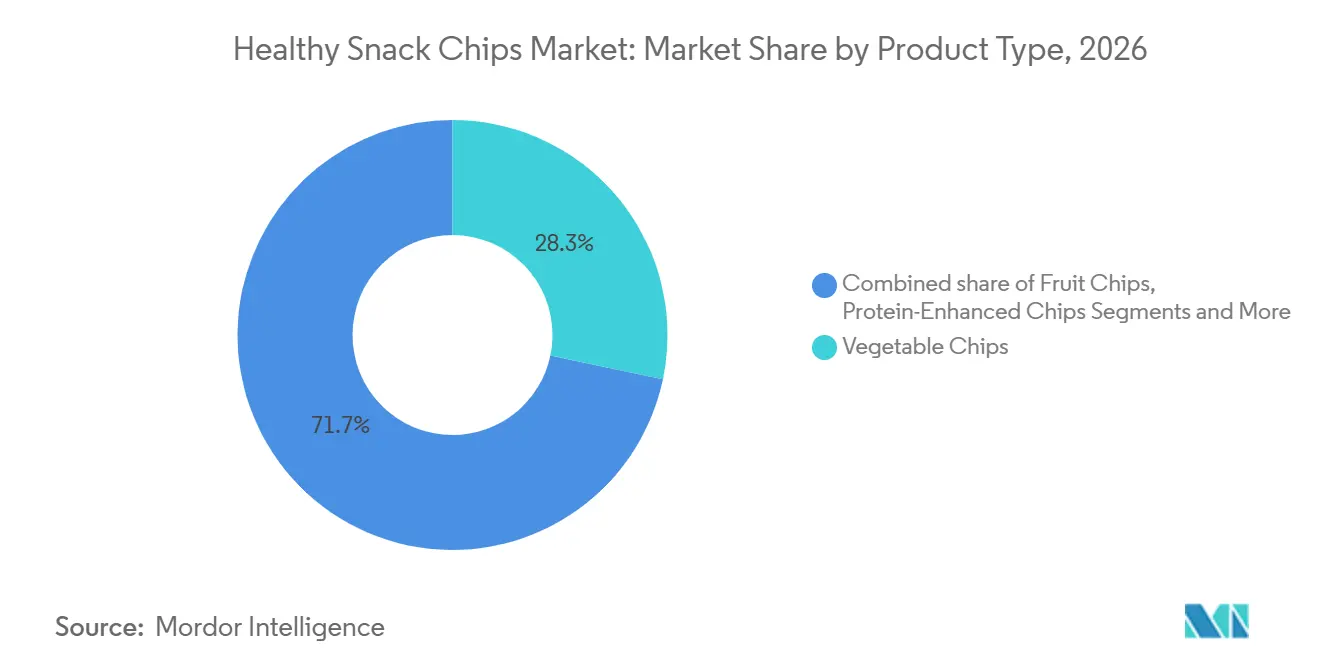
- Nach Produkttyp hielten Gemüsechips im Jahr 2026 einen Marktanteil von 28,3 % am Markt für Gesunde Snack-Chips, während proteinangereicherte Chips bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Zutatenquelle entfielen pflanzenbasierte Produkte im Jahr 2026 auf 78,2 % des Kategoriewerts, während Hybridmischungen bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
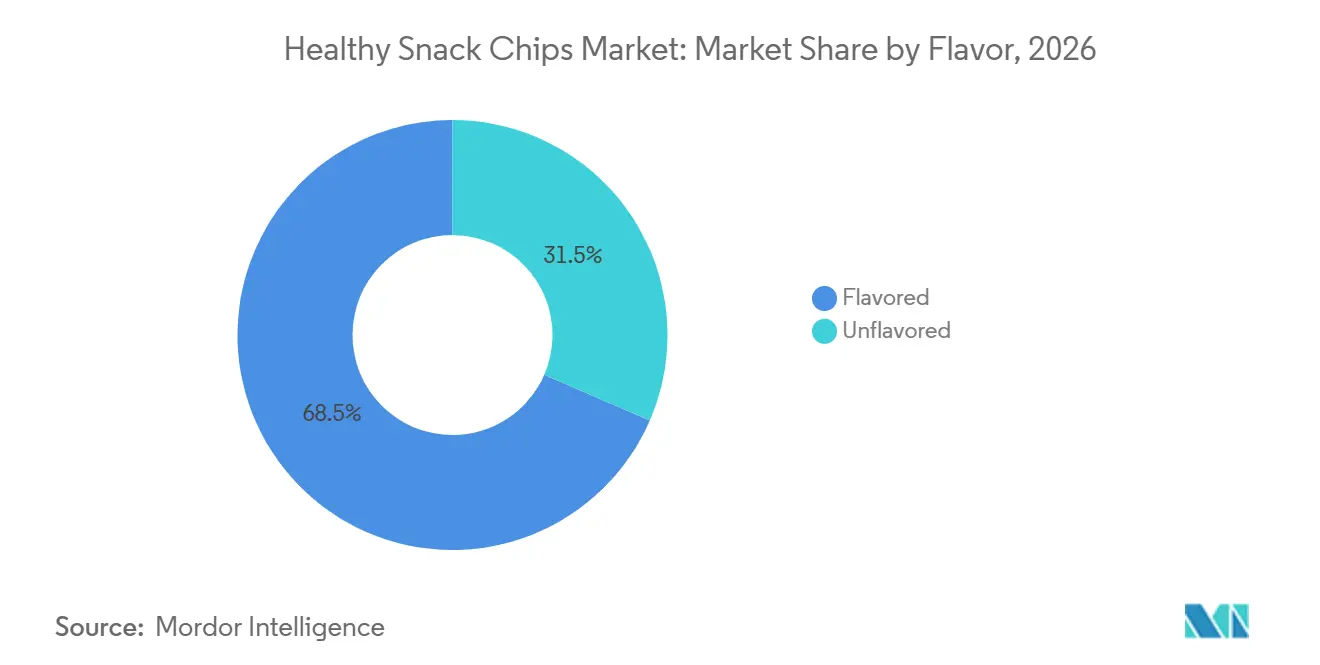
- Nach Geschmack hielten aromatisierte Varianten im Jahr 2026 einen Anteil von 68,5 % an der Marktgröße für Gesunde Snack-Chips, während nicht aromatisierte Formate bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Vertriebskanal entfielen Supermärkte und Hypermärkte im Jahr 2026 auf 38,8 % des Kategoriewerts, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
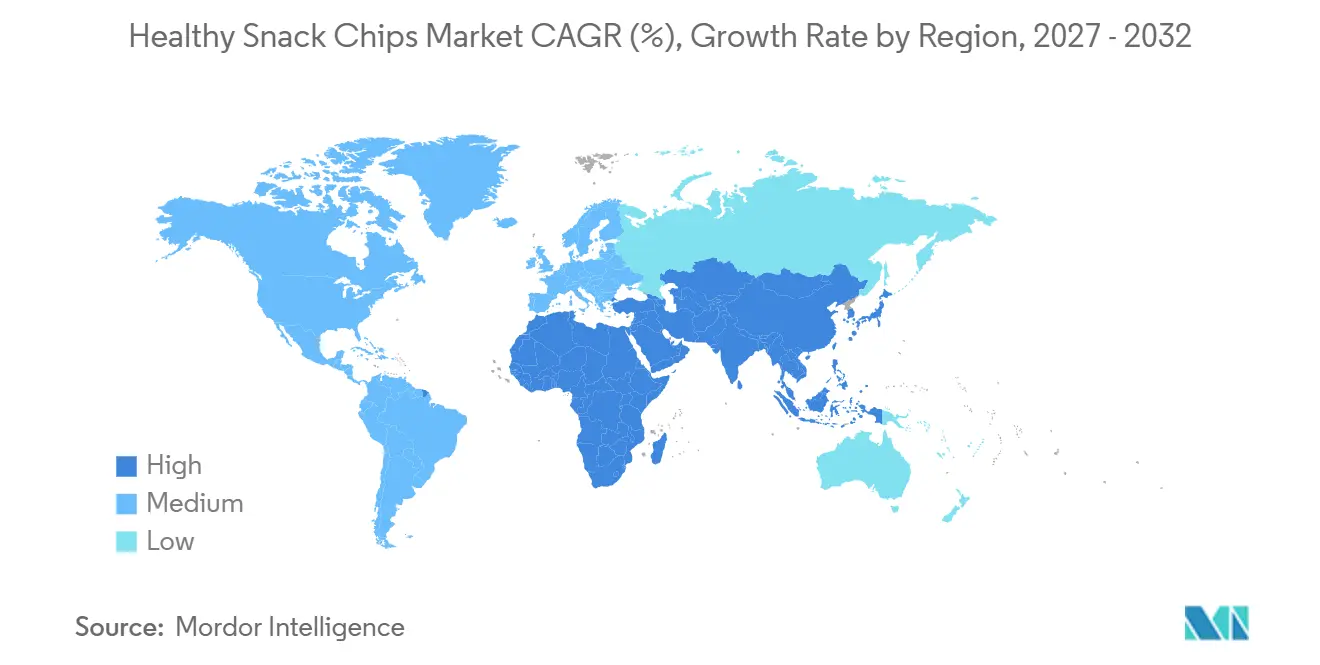
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,4 % am globalen Kategoriewert, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Gesunde Snack-Chips
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Bewusstsein für Fettleibigkeit und Zivilisationskrankheiten | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Premiumisierung und erlebnisorientiertes Snacking | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Influencer | +0.7% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Präferenz für Clean-Label und natürliche Zutaten | +0.9% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Bequemlichkeit und Portabilität | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Funktionelle Anreicherung mit Protein, Ballaststoffen und Mikronährstoffen | +1.1% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Bewusstsein für Fettleibigkeit und Zivilisationskrankheiten
Öffentliche Gesundheitsdaten lenken die Ausgaben für Snacks direkt um. Die WHO berichtet, dass Übergewicht und Fettleibigkeit weltweit mehr als 2,5 Milliarden Erwachsene betreffen, während die CDC eine Fettleibigkeitsprävalenz von 40,3 % bei US-amerikanischen Erwachsenen zum Stand 2025 bestätigt – eine Zahl, die sich in messbaren Verhaltensänderungen am Point of Sale niederschlägt[1]. Der SNAC International 2025 State of the Industry Report stellte fest, dass der Umsatz mit Snacks, die als „natriumarm” und „biologisch” gekennzeichnet sind, im letzten vollständigen Jahr um 12 % gestiegen ist und damit die Gesamtkategorieleistung deutlich übertroffen hat (SNAC International, 2025). Eine weniger diskutierte Dynamik mit wesentlichen kommerziellen Konsequenzen: Die rasche Verbreitung von GLP-1-Rezeptoragonisten schafft eine strukturell eigenständige Verbrauchergruppe, die proteinreiche, sättigende Chip-Formate sucht, die als ernährungsphysiologisch effiziente Mini-Mahlzeiten fungieren können. ADM identifiziert dies als einen der vier primären Treiber des Marktes für funktionelles Snacking, und Marken, die ihre Produkte für GLP-1-Nutzer formulieren, sichern sich Erstmovervorteile in Premium-Regalsegmenten, bevor diese Medikamente eine großflächige Marktdurchdringung erreichen.
Premiumisierung und erlebnisorientiertes Snacking
Verbraucher zeigen eine konsistente Bereitschaft, für Chip-Erlebnisse aufzuzahlen, die kräftige Aromen mit Herkunftsgeschichten, handwerklichen Verarbeitungshinweisen und hochwertigen Ölen verbinden. Der Glanbia 2025 State of the Healthy Snack Market Report stellt fest, dass zwei von fünf Verbrauchern weltweit ihren Konsum gesunder Snacks im vergangenen Jahr gesteigert haben und dass gesunde Snacks nun häufiger konsumiert werden als Genussoptionen – 56 % der Verbraucher essen mindestens einmal täglich einen gesunden Snack, gegenüber 49 % bei Genuss-Snack-Anlässen. Die Premiumisierung erschließt höhere durchschnittliche Verkaufspreise in der Gemüsechips-Unterkategorie, wo mit Avocadoöl zubereitete Formate in den Vereinigten Staaten einen Einzelhandelsaufschlag von 18–25 % gegenüber herkömmlichen Äquivalenten erzielen. Die weniger offensichtliche Implikation: Die Premiumisierung weitet sich auf Formate und Geschmacksrichtungen aus, die bisher mit Genuss assoziiert wurden, wie das Wachstum global inspirierter Chip-Varianten zeigt, die Gesundheitsmerkmale mit erlebnisorientierten Geschmacksentdeckungen verbinden – eine Strategie, die gesunde Chips als Entdeckungskategorie statt als Verzichtsalternative positioniert.
Einfluss sozialer Medien und Influencer
Soziale Medien haben den Produktentdeckungs- und Kaufprozess für Gesunde Snack-Chips grundlegend verkürzt – eine Dynamik, die sowohl explosive Nachfragewellen als auch Schwachstellen in der Lieferkette erzeugt. Das Datenanalyseunternehmen Spate prognostiziert einen Umsatzanstieg von 18,4 % im Jahresvergleich in der breiteren Kategorie gesunder Snacks bis 2026, wobei proteinorientierte Snacks ein Wachstum von 99,2 % im Jahresvergleich beim Suchvolumen verzeichnen – ein Wachstum, das direkt auf die plattformgetriebene Verstärkung zurückzuführen ist. Cargills öffentlich veröffentlichte Snacking-Studie 2025, die 4.452 US-amerikanische Teilnehmer befragte, identifiziert zwei strukturell wichtige Verbraucherarchetypen: „Health Seekers”, die funktionelle, hochwertige Zutaten fordern, und „Purposeful Snackers”, die mit Absicht rund um Sättigung und Bequemlichkeit snacken – beide engagieren sich aktiv mit sozialen Inhalten, um Produkte zu entdecken. Das eingebettete Risiko zweiter Ordnung: Durch soziale Medien ausgelöste Nachfragespitzen für Nischenzutaten können die Beschaffungskapazitäten übersteigen, wie die Engpässe bei Matcha und funktionellen Pilzen im Jahr 2025 zeigten, was Marken mit konzentrierter Beschaffung Verfügbarkeitslücken zu Zeiten des höchsten Verbraucherinteresses aussetzt.
Präferenz für Clean-Label und natürliche Zutaten
Clean-Label-Attribute haben sich von differenzierenden Merkmalen zu grundlegenden Kaufkriterien für ein wachsendes Segment von Chip-Verbrauchern entwickelt. Die aktualisierte „Healthy”-Nährwertaussage der FDA, die am 25. Februar 2025 finalisiert und in Kraft getreten ist, vereinfacht den Clean-Label-Weg für gemüse-, hülsenfrucht- und getreidebasierte Chips erheblich: Ganzes Gemüse, Obst, Hülsenfrüchte und Nüsse qualifizieren sich nun automatisch für die „Healthy”-Aussage, ohne zusätzliche Nährstoffschwellenwerte erfüllen zu müssen – eine Klassifizierung, die Herstellern pflanzenorientierter Chip-Formate direkt zugute kommt[2]. Gleichzeitig wird die im Januar 2025 vorgeschlagene FDA-Regel zur Nährwertinformation auf der Vorderseite der Verpackung, die ein standardisiertes Nährwertinfo-Feld zur Bewertung von gesättigten Fettsäuren, Natrium und zugesetztem Zucker auf den meisten verpackten Lebensmitteln vorschreiben würde, falls sie finalisiert wird, die Regalflächenökonomie zugunsten minimal verarbeiteter, sauberer Chip-Formulierungen verschieben, indem ihre Ernährungsvorteile für stöbernde Käufer sofort sichtbar werden. Marken, die ihre Zutatenlisten bereits in Richtung saubererer Inhaltsstoffe reformuliert haben, werden kommerziell von der regulatorischen Compliance profitieren, die Nachzügler erst noch erreichen müssen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragilität der Lieferkette für Nischenzutaten | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle von Gesundheitsaussagen und Kennzeichnung | -0.5% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch traditionelle Snack-Konzerne | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Geschmacks- und Texturlücke gegenüber herkömmlichen Chips | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragilität der Lieferkette für Nischenzutaten
Die Fragilität der Lieferkette ist das am meisten unterschätzte strukturelle Risiko der Kategorie Gesunde Snack-Chips. FoodNavigator berichtete im Juni 2025, dass durch soziale Medien ausgelöste Nachfrageschübe dokumentierte Engpässe bei Matcha, Pistazien, Paranüssen, Feta und funktionellen Pilzen innerhalb des Jahres verursachten und Hersteller betrafen, die diese Zutaten für Premium-Chip-Formulierungen beschafften. Der SNAC International 2025 SOI identifizierte separat anhaltenden Druck durch Zollunsicherheiten bei Materialien aus Europa und Asien, was die Beschaffungslinien für Co-Branded- und Spezialzutaten beeinträchtigte. Marken, die ihre Beschaffung auf eine einzige trendige Zutat konzentrieren, sind einem zusammengesetzten Risiko ausgesetzt: Lieferunavailabilität trifft auf die rasche Nachfrageumkehr, die typischerweise dem Aufmerksamkeitszyklus sozialer Medien folgt, und hinterlässt Hersteller möglicherweise mit gebundenem Lagerbestand genau in dem Moment, in dem das Verbraucherinteresse nachlässt. Diversifizierte Beschaffungsstrategien, langfristige Lieferantenverträge und Protokolle zur Zutatensubstitution sind daher Voraussetzungen für eine glaubwürdige Wettbewerbsfähigkeit in einem Markt, in dem sich Zutattentrends schneller bewegen als traditionelle Lieferketten-Vorlaufzeiten.
Regulatorische Kontrolle von Gesundheitsaussagen und Kennzeichnung
Das Compliance-Umfeld für Gesundheitsaussagen bei Chips ist wesentlich anspruchsvoller geworden. Über die FDA-Aktualisierung der „Healthy”-Aussage vom Februar 2025 hinaus hat die Bewertung der Make America Healthy Again (MAHA)-Kommission von 2025 öffentliche Bedenken hinsichtlich Natrium, raffinierten Getreideprodukten, Samenölen und bestimmten Zusatzstoffen in verarbeiteten Snacks geäußert, was zu Reputationsrisiken selbst für Produkte führt, die technisch gesehen keine bestehenden FDA-Vorschriften verletzen, da Verbraucher Zutatenlisten zunehmend mit den von MAHA verstärkten Bedenklisten abgleichen. Auf staatlicher Ebene vermerkt der SNAC International Branchenkommentar 2025 Bemühungen, eine fragmentierte Zutattenregulierung für Samenöle und spezifische Zusatzstoffe zu schaffen, die erhebliche Herstellungs- und Kennzeichnungskomplexität für Marken erzeugen könnte, die in mehreren US-Bundesstaaten tätig sind. Der doppelte Druck aus verschärften Bundesvorschriften und divergierender staatlicher Regulierung belastet mittelgroße Marken überproportional, denen die F&E- und Rechtsressourcen multinationaler Akteure fehlen, was möglicherweise die Marktkonsolidierung hin zu größeren Betreibern beschleunigt, die Compliance-Investitionen als Teil umfassenderer Reformulierungsprogramme absorbieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Gemüsechips führen, während proteinangereicherte Chips am schnellsten wachsen
Gemüsechips hielten im Jahr 2026 einen Anteil von 28,3 % an der Marktgröße für Gesunde Snack-Chips und sind damit der führende Produkttyp. Ihre Position spiegelt die Nachfrage nach Chips aus Zutaten wider, die Verbraucher leicht identifizieren können, darunter Süßkartoffel, Rote Bete, Grünkohl und Karotte. Diese Produkte passen zur Präferenz für pflanzenorientierte Rezepturen und kurze Zutatenlisten. Zubereitungsmethoden wie Heißluftfrittieren, Backen, Gefriertrocknen und die Verwendung von Avocadoöl bieten Herstellern zusätzliche Möglichkeiten, ein Produkt zu differenzieren. Gemüsechips ermöglichen es Marken auch, die Basiszutat hervorzuheben, ohne sich ausschließlich auf eine allgemeine Gesundheitsaussage zu stützen.
Proteinangereicherte Chips werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen – der schnellsten Rate unter den Produkttypen. Sie werden durch das Interesse an sättigenden Snackportionen, fitnessorientierter Ernährung und Mahlzeitenersatzanlässen unterstützt. PepsiCo brachte im Februar 2026 Doritos Protein mit 10 g Protein pro 28-g-Portion auf den Markt. Es folgten PopCorners Protein mit 9 g Protein pro Portion und Quaker Protein Rice Crisps mit 6 g Protein pro Portion. Diese Markteinführungen zeigen, dass der Markt für Gesunde Snack-Chips Protein von einem Spezialisten-Angebot in etablierte Snack-Marken überführt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zutatenquelle: Pflanzenbasierte Zutaten dominieren, während Hybridmischungen expandieren
Pflanzenbasierte Zutaten entfielen im Jahr 2026 auf 78,2 % des Kategoriewerts. Erbsenprotein, Kichererbse, schwarze Bohne, Linse und Soja sind die wichtigsten Grundlagen dieser Produktgruppe. Das Segment profitiert von seiner Verbindung mit pflanzenorientierter Ernährung, Allergenvermeidung und Zutatenvertrautheit. Es bedient auch verschiedene Snack-Anlässe, von leichteren Gemüsechips bis hin zu gehaltvolleren Hülsenfruchtprodukten. Verbesserungen bei Geschmack und Textur haben diese Zutaten in verschiedenen Snack-Formaten besser verwendbar gemacht.
Hybridmischungen werden bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen. Diese Produkte kombinieren verschiedene Zutatenquellen, um Geschmack, Textur und breitere Ernährungspräferenzen anzusprechen. ADM stellte Interesse an hybriden oder gemischten Proteinprodukten bei 53 % der Babyboomer, 66 % der Generation X, 75 % der Millennials und 72 % der Generation Z fest. Die breite Attraktivität bietet Herstellern im Markt für Gesunde Snack-Chips einen Weg, Verbraucher zu bedienen, die sich nicht mit einem einzigen Ernährungsansatz identifizieren. Hybridformate können eine Premium-Positionierung unterstützen, wenn die Mischung ein besseres Esserlebnis erzeugt und die Zutatenliste klar bleibt.
Nach Geschmack: Aromatisierte Produkte halten die größere Position, während nicht aromatisierte Chips beschleunigen
Aromatisierte Varianten entfielen im Jahr 2026 auf 68,5 % des Kategoriewerts, was zeigt, dass Verbraucher von als gesündere Alternativen positionierten Produkten weiterhin ein befriedigendes Geschmackserlebnis erwarten. Aromen helfen Marken, den wahrgenommenen Kompromiss zwischen Nährwertgehalt und Genuss zu reduzieren. Sie schaffen auch einen Anlass für saisonale Veröffentlichungen und limitierte Produktlinien. Calbee America brachte im März 2025 Asian Style Chips in japanisch, thailändisch, chinesisch und koreanisch inspirierten Geschmacksvarianten auf den Markt. Die Linie war milchfrei, weizenfrei und erdnussfrei und verband Geschmacksvielfalt mit allergenfreundlicher Positionierung.
Nicht aromatisierte Formate werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen. Ihre Attraktivität ergibt sich aus Verbrauchern, die möchten, dass die Basiszutat der wichtigste Geschmacksgeber bleibt. Begrenzte Zutatenlisten können eine Clean-Label-Position stärken und die Betonung von Beschaffung oder Zubereitungsmethoden unterstützen. Grünkohl-, Gemüse- und Hülsenfruchtformate können diese Einfachheit an Käufer kommunizieren, die vorsichtig gegenüber zugesetzten Aromen und Samenölen sind. Der Markt für Gesunde Snack-Chips erfordert von Herstellern auch die Aufrechterhaltung von Textur und Frische, da diese Produkte weniger Geschmackselemente haben, um einen weniger befriedigenden Biss auszugleichen.
Nach Vertriebskanal: Supermärkte führen, während Online-Einzelhandel die Entdeckung unterstützt
Supermärkte und Hypermärkte hielten im Jahr 2026 einen Anteil von 38,8 % an der Marktgröße für Gesunde Snack-Chips. Ihre Größe gibt Käufern Zugang zu sowohl erschwinglichen Eigenmarken als auch Premium-Marken in einem einzigen Einkauf. Diese Geschäfte bieten auch genügend Regalkapazität, um gemüse-, hülsenfrucht-, getreide- und proteinbasierte Formate zu führen. Der stationäre Einzelhandel bleibt wichtig, da Käufer Packungsgrößen, Zutaten und Preise direkt vergleichen können. Starke Platzierung und klare Verpackung können gesunden Snack-Marken helfen, neben herkömmlichen salzigen Snacks um Aufmerksamkeit zu konkurrieren.
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. Digitale Kanäle bieten Produktbeschreibungen, Nährwertinformationen, Kundenbewertungen und Abonnements, die einer neuen oder Premium-Marke helfen können, einen höheren Preis zu rechtfertigen. Online-Einzelhandel bietet Unternehmen auch einen direkten Weg, Geschmacksrichtungen zu testen und Wiederholungskäufe aufzubauen. Der Markt für Gesunde Snack-Chips kann von diesem Kanal profitieren, wenn Unternehmen klare Produktinformationen und zuverlässige Auftragsabwicklung nutzen. Digitales Wachstum beseitigt nicht die Notwendigkeit physischer Verfügbarkeit, da Verbraucher Snack-Käufe häufig während routinemäßiger Ladenbesuche tätigen.
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 36,4 % des globalen Kategoriewerts. Die Region verfügt über eine etablierte Basis von Käufern, die mit besseren verpackten Lebensmitteln und ernährungsbezogenen Aussagen vertraut sind. Ihr Einzelhandelssystem unterstützt eine breite Palette von Premium-, Mainstream- und Eigenmarken-Snackprodukten. US-amerikanische Kennzeichnungsvorschriften ermutigen Hersteller auch, Natrium-, gesättigte Fett-, Zucker- und Zutatenangaben zu überprüfen. Die Region bietet weiterhin Raum für zugänglichere Preisgestaltung, insbesondere für Verbraucher, die gesündere Optionen als kostspielig empfinden.
Europa ist eine weitere wichtige etablierte Region für den Markt für Gesunde Snack-Chips, wo Verbraucher in mehreren Ländern mit Etiketten vertraut sind, die den Nährwertgehalt vergleichen. Dies unterstützt Rezepturen, die Gemüse, Hülsenfrüchte, Getreide und natriumärmere Formulierungen verwenden. Marken müssen Ernährungserwartungen mit Geschmack in Einklang bringen, da herkömmliche salzige Snacks eine starke Alternative bleiben. Pflanzenbasierte und minimal verarbeitete Formate können profitieren, wenn ihre Zutaten leicht erkennbar sind. Unternehmen müssen auch Verpackungen und Rezepturen an individuelle Länderanforderungen und Käuferpräferenzen anpassen.
Asien-Pazifik bietet erhebliches Volumenpotenzial in Märkten mit unterschiedlichen Verbrauchergewohnheiten und Einzelhandelsstrukturen. Indien verzeichnet eine wachsende Nachfrage nach gesunden Snacks, da urbane Distribution und digitaler Handel über Großstädte hinaus expandieren. Japan bleibt ein reiferer Snack-Markt, in dem Textur, Geschmacksqualität und lokale Markenstärke eine Rolle spielen, wie Calbee Americas Verpackungsauffrischung für Shrimp Chips im Juli 2025 und die Einführung der Geschmacksrichtungen Chili Lime und Roasted Seaweed zeigen. Der Markt für Gesunde Snack-Chips wird im Nahen Osten und Afrika mit einer CAGR von 6,9 % bis 2032 am schnellsten wachsen, unterstützt durch junge Bevölkerungen, Urbanisierung, Nachfrage nach Halal-konformen und Clean-Label-Produkten, während Südamerika eine Öffnung für natriumärmere und ernährungsorientierte Formate bietet, wo Vorderseiten-Etiketten Reformulierungen fördern.
Wettbewerbslandschaft
Der Markt für Gesunde Snack-Chips ist fragmentiert, wobei globale Lebensmittelkonzerne, Spezialmarken und kleinere zutatenfokussierte Unternehmen um Regalfläche konkurrieren. PepsiCo wird voraussichtlich im Januar 2025 die Übernahme von Siete Family Foods für 1,2 Milliarden USD abschließen und damit getreidefreie Tortilla-Chips, Kartoffelchips und Puffs zu seinem Better-for-You-Snack-Portfolio hinzufügen. PepsiCo nutzt auch etablierte Marken, um über Doritos Protein, PopCorners Protein, Quaker Protein Rice Crisps, SunChips Fiber und Smartfood FiberPop in funktionelle Snack-Formate einzusteigen. Diese Strategie erhöht den Wettbewerbsmaßstab für Geschmack, Distribution und klar kommunizierte Ernährungsvorteile.
Hershey wird voraussichtlich im November 2025 die Übernahme von LesserEvil für 756 Millionen USD abschließen. Die Übernahme wird eine Bio-Snack-Plattform hinzufügen, die Kokos- und Avocadoöle verwendet, um Hersheys SkinnyPop- und Pirate's Booty-Marken zu ergänzen. Intersnack Group wird voraussichtlich im Juli 2026 Utz Brands zu einem Unternehmenswert von 2,9 Milliarden USD übernehmen, was eine bedeutende Präsenz in den Vereinigten Staaten schafft und die natürliche Chip-Marke Boulder Canyon zu seinem Portfolio hinzufügt. Diese Entwicklungen zeigen, dass der Markt für Gesunde Snack-Chips Übernahmen anzieht, die die Clean-Label- und Better-for-You-Snack-Positionen der Unternehmen stärken.
Kleinere Marken konkurrieren durch fokussierte Rezepturen, Zutaten-Transparenz und spezialisierte Formate, die schwer über breite Legacy-Portfolios zu replizieren sind. Popchips, Rhythm Superfoods und Hunter Foods LLC nutzen gemüse-, getreide- und sauberöl-basierte Positionierung, um eine Premium-Identität aufrechtzuerhalten. Hunter Foods bietet Gemüsechips, Quinoa-Chips und Pilzchips in seinem alternativen Snack-Sortiment an. Convenience Stores bleiben ein Kanal mit begrenzten gesünderen Snack-Optionen, was Chancen für regionale Marken mit klar differenzierten Produktlinien und zuverlässiger Verkaufsleistung schafft. Unternehmen, die Geschmacks- und Textureinschränkungen angehen und dabei einfache Zutatenlisten beibehalten, werden wahrscheinlich besser positioniert sein, wenn größere Wettbewerber ihre funktionellen Produktsortimente erweitern. Im Markt für Gesunde Snack-Chips ist die Umsetzung in Formulierung, Verpackung, Distribution und Regalkommunikation ebenso wichtig wie die Wahl der Basiszutat, da Käufer leicht wechseln können, wenn konkurrierende Produkte ähnlich erscheinen.
Marktführer im Bereich Gesunde Snack-Chips
-
PepsiCo, Inc.
-
Kellanova
-
The Hain Celestial Group, Inc.
-
Calbee, Inc.
-
Utz Brands, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Intersnack Group gab eine endgültige Vereinbarung zur Übernahme von Utz Brands, Inc. für ca. 2,9 Milliarden USD (Unternehmenswert) zu 14,25 USD je Aktie bekannt, einem Aufschlag von 91 % gegenüber dem Schlusskurs von Utz am 20. Juli 2026. Die Transaktion verschafft Intersnack seine erste bedeutende Präsenz im US-amerikanischen Snack-Markt, verankert durch Utz' Better-for-You-Chip-Marke Boulder Canyon. Nach Abschluss wird Utz privat, wobei Intersnack und die Rice and Lissette Family Entities jeweils einen Anteil von 50 % halten.
- April 2026: PepsiCos Marke Quaker brachte Protein Rice Crisps auf den Markt, die 6 g Protein und 9 g Vollkorn pro Portion liefern, und erweitert damit das funktionelle Portfolio der Marke nach Umfragedaten, die zeigen, dass 86 % der Amerikaner aktiv Protein in ihre tägliche Ernährung aufnehmen. Die Markteinführung schließt sich Doritos Protein, SunChips Fiber, PopCorners Protein und Smartfood FiberPop als Teil von PepsiCos koordinierter Expansion der funktionellen Snack-Plattform an.
- März 2026: PepsiCo führte Good Warrior ein, eine neue Protein-Snack-Masterbrand, die mit Beef Sticks in den Geschmacksrichtungen Original und Jalapeño Pepper startet. Die Marke signalisiert die Absicht von PepsiCo Foods, über das gesamte Spektrum proteinorientierter Snack-Anlässe zu konkurrieren, von chipähnlichen Formaten bis hin zu Premium-Fleischsnacks, innerhalb einer einzigen Markenarchitektur.
- März 2026: PepsiCo brachte SunChips Fiber mit 6 g Ballaststoffen pro Portion aus echten schwarzen Bohnen und Vollkorn sowie Smartfood FiberPop auf den Markt und erweiterte damit sein funktionelles Ernährungsportfolio, um der wachsenden Verbrauchernachfrage nach ballaststoffangereicherten Snack-Formaten gerecht zu werden.
Berichtsumfang des globalen Marktes für Gesunde Snack-Chips
Der Markt für Gesunde Snack-Chips bezieht sich auf den Markt für Snack-Chips, die als gesündere Alternativen zu herkömmlichen gebratenen Snacks positioniert sind, einschließlich Produkte aus Gemüse, Obst, Hülsenfrüchten, Leguminosen, Getreide, Samen und proteinreichen Zutaten, mit Formulierungen, die ernährungsphysiologische, natürliche oder funktionelle Eigenschaften betonen können. Nach Produkttyp ist der Markt in Gemüsechips, Obstchips, Hülsenfrucht- und Leguminosenchips, Getreide- und Samenchips, proteinangereicherte Chips, Süßkartoffelchips, Beef Chips und andere Produkttypen segmentiert. Nach Zutatenquelle ist der Markt in pflanzenbasiert, tierbasiert und Hybridmischungen segmentiert. Nach Geschmack ist der Markt in aromatisierte und nicht aromatisierte Produkte unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience Stores, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in den wichtigsten Märkten. Marktprognosen werden in Wertangaben (USD) dargestellt.
| Gemüsechips |
| Obstchips |
| Hülsenfrüchte und Leguminosen |
| Getreide und Samen |
| Proteinangereicherte Chips |
| Süßkartoffelchips |
| Beef Chips |
| Andere Produkttypen |
| Pflanzenbasiert |
| Tierbasiert |
| Hybridmischungen |
| Aromatisiert |
| Nicht aromatisiert |
| Supermärkte/Hypermärkte |
| Convenience Stores |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gemüsechips | |
| Obstchips | ||
| Hülsenfrüchte und Leguminosen | ||
| Getreide und Samen | ||
| Proteinangereicherte Chips | ||
| Süßkartoffelchips | ||
| Beef Chips | ||
| Andere Produkttypen | ||
| Nach Zutatenquelle | Pflanzenbasiert | |
| Tierbasiert | ||
| Hybridmischungen | ||
| Nach Geschmack | Aromatisiert | |
| Nicht aromatisiert | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Gesunde Snack-Chips bis 2032?
Die Kategorie wird voraussichtlich mit einer CAGR von 5,8 % von 2027 bis 2032 wachsen und bis 2032 27,20 Milliarden USD erreichen. Der Markt für Gesunde Snack-Chips wächst, da von Convenience-Lebensmitteln erwartet wird, dass sie klarere Ernährungs-, Zutaten-, Geschmacks- und Portionserwartungen bei alltäglichen Essgelegenheiten zu Hause, am Arbeitsplatz und auf Reisen erfüllen.
Welche Produktkategorie hält die führende Position?
Gemüsechips führen die Produkttypen mit einem Anteil von 28,3 % im Jahr 2026 an, unterstützt durch erkennbare pflanzenbasierte Zutaten und Clean-Label-Attraktivität.
Welches Format wird voraussichtlich am schnellsten wachsen?
Nicht aromatisierte Chips werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen – der schnellsten Rate unter den aufgeführten Geschmacksformaten.
Welcher Vertriebskanal wächst für Gesunde Snack-Chips am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, da sie detaillierte Nährwertinformationen präsentieren und Wiederholungsbestellungen unterstützen können.