
Tamaño y Participación del Mercado de Healthy Snack Chips
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Healthy Snack Chips por Mordor Intelligence
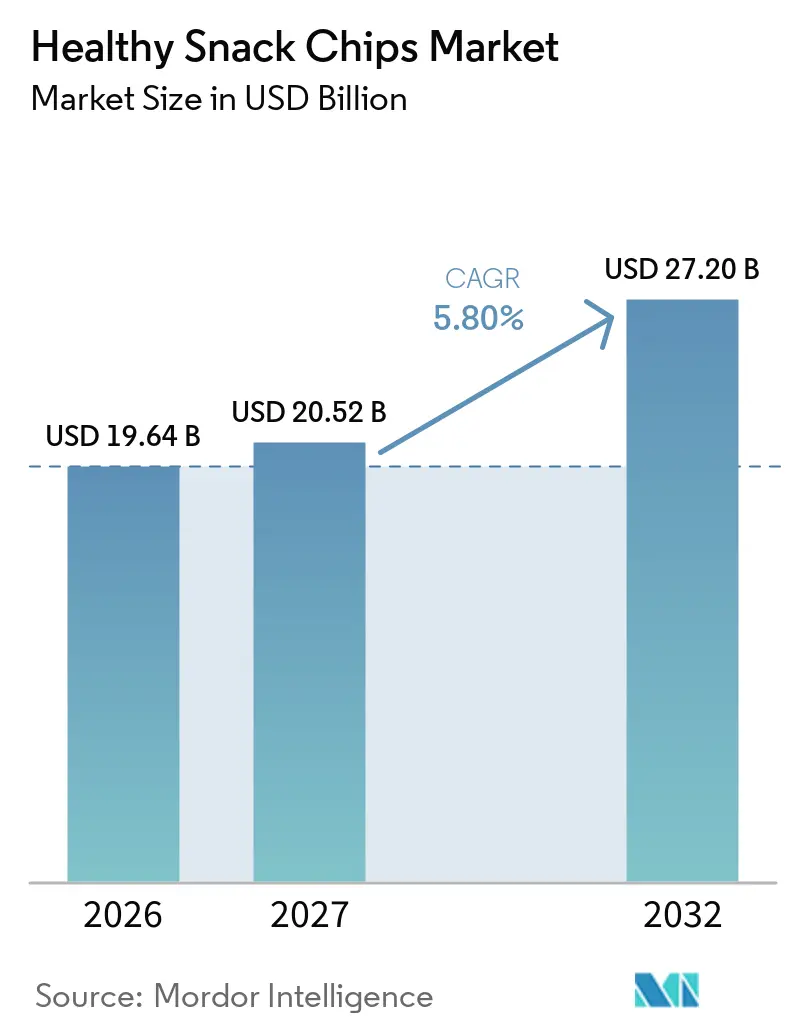
Se proyecta que el tamaño del mercado de healthy snack chips se expanda desde 19,64 mil millones de USD en 2026 y 20,52 mil millones de USD en 2027 hasta 27,20 mil millones de USD en 2032, registrando una CAGR del 5,8% entre 2027 y 2032. El crecimiento refleja un cambio hacia aperitivos que se adaptan a ocasiones de comidas más pequeñas y ofrecen listas de ingredientes más simples, proteínas, fibra o formatos a base de verduras. La demanda también se beneficia de consumidores que comparan más detenidamente las etiquetas de los aperitivos envasados y buscan productos que favorezcan la saciedad sin renunciar a los sabores familiares. Esto crea espacio para marcas que pueden combinar una nutrición creíble con un sabor confiable, disponibilidad constante y precios accesibles. Las grandes empresas de aperitivos están respondiendo mediante adquisiciones y reformulación de productos, mientras que las marcas más pequeñas continúan compitiendo a través de la transparencia de ingredientes y gamas de productos enfocadas. Las restricciones de suministro de ingredientes especializados y las normas más estrictas sobre declaraciones de propiedades saludables pueden favorecer a las empresas con programas de abastecimiento más sólidos y la capacidad de revisar etiquetas o recetas con rapidez.
Conclusiones Clave del Informe
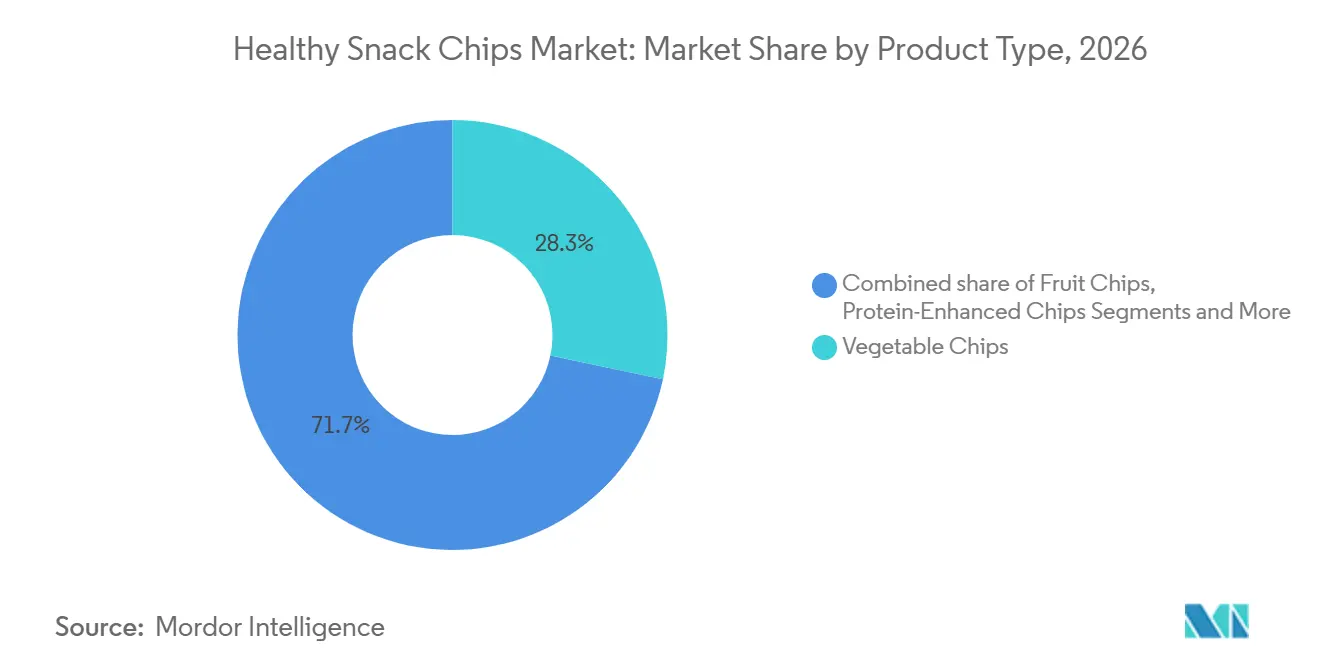
- Por tipo de producto, los chips de verduras representaron el 28,3% de la participación del mercado de healthy snack chips en 2026, mientras que se prevé que los chips con proteína mejorada crezcan a una CAGR del 6,5% hasta 2032.
- Por fuente de ingredientes, la base vegetal representó el 78,2% del valor de la categoría en 2026, mientras que se proyecta que las mezclas híbridas se expandan a una CAGR del 7,2% hasta 2032.
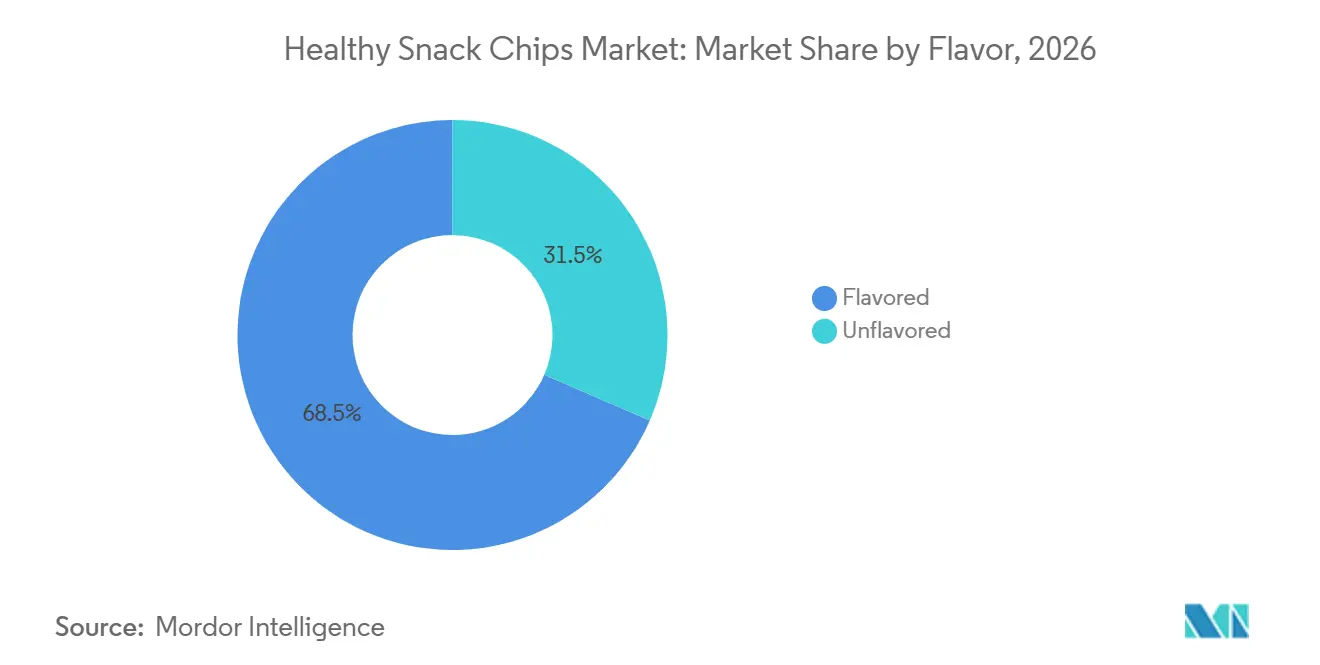
- Por sabor, las variantes con sabor representaron el 68,5% del tamaño del mercado de healthy snack chips en 2026, mientras que se prevé que los formatos sin sabor crezcan a una CAGR del 8,1% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 38,8% del valor de la categoría en 2026, mientras que se proyecta que las tiendas de comercio minorista en línea crezcan a una CAGR del 7,8% hasta 2032.
- Por geografía, América del Norte representó el 36,4% del valor global de la categoría en 2026, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Healthy Snack Chips
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Conciencia sobre la Obesidad y las Enfermedades del Estilo de Vida | +1.0% | Global | Largo plazo (≥ 4 años) |
| Premiumización y Consumo Experiencial de Aperitivos | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Influencia de las Redes Sociales y los Influenciadores | +0.7% | Global, con mayor fuerza en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preferencia por Etiqueta Limpia e Ingredientes Naturales | +0.9% | América del Norte, Europa y Asia-Pacífico | Largo plazo ( 4 años) |
| Conveniencia y Portabilidad | +0.6% | Global | Mediano plazo (2-4 años) |
| Fortificación Funcional con Proteínas, Fibra y Micronutrientes | +1.1% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Conciencia sobre la Obesidad y las Enfermedades del Estilo de Vida
Los datos de salud pública están redirigiendo directamente los flujos de gasto en aperitivos. La OMS informa que el sobrepeso y la obesidad afectan a más de 2.500 millones de adultos en todo el mundo, mientras que los CDC confirman una prevalencia de obesidad del 40,3% entre los adultos estadounidenses a partir de 2025, una cifra que se está traduciendo en un cambio de comportamiento medible en el punto de compra[1]. El Informe sobre el Estado de la Industria 2025 de SNAC International encontró que las ventas de aperitivos etiquetados como "bajo en sodio" y "orgánico" aumentaron un 12% en el último año completo, superando significativamente el desempeño total de la categoría (SNAC International, 2025). Una dinámica menos comentada pero con consecuencias comerciales relevantes: la rápida adopción de los agonistas del receptor GLP-1 está creando un segmento de consumidores estructuralmente diferenciado que busca formatos de chips con alto contenido de proteínas y alta saciedad, capaces de funcionar como minicomidas nutricionalmente eficientes; ADM identifica esto como uno de los cuatro principales impulsores del mercado de aperitivos funcionales, y las marcas que formulan para usuarios de GLP-1 están asegurando ventajas de primer movimiento en segmentos de estantería premium antes de la penetración masiva de estos medicamentos en el mercado.
Premiumización y Consumo Experiencial de Aperitivos
Los consumidores demuestran una disposición constante a pagar más por experiencias de chips que combinan sabores intensos con narrativas de procedencia, indicios de procesamiento artesanal y aceites limpios. El informe Estado del Mercado de Aperitivos Saludables 2025 de Glanbia señala que dos de cada cinco consumidores a nivel mundial han aumentado su consumo de aperitivos saludables durante el último año, y que los aperitivos saludables se consumen ahora con mayor frecuencia que las opciones indulgentes: el 56% de los consumidores toma un aperitivo saludable al menos una vez al día, frente al 49% en ocasiones de aperitivos indulgentes. La premiumización está desbloqueando precios de venta promedio más altos en la subcategoría de chips de verduras, donde los formatos cocinados con aceite de aguacate alcanzan una prima minorista del 18–25% sobre los equivalentes convencionales en los Estados Unidos. La implicación menos obvia: la premiumización se está expandiendo hacia formatos y sabores anteriormente asociados con la indulgencia, como lo demuestra el crecimiento de variantes de chips de inspiración global que fusionan credenciales de salud con el descubrimiento experiencial de sabores, una estrategia que posiciona los chips saludables como una categoría de descubrimiento en lugar de una alternativa de privación.
Influencia de las Redes Sociales y los Influenciadores
Las redes sociales han comprimido fundamentalmente el embudo de descubrimiento de productos hasta la compra en el segmento de healthy snack chips, una dinámica que está generando tanto oleadas explosivas de demanda como vulnerabilidades en la cadena de suministro. La firma de análisis de datos Spate proyecta un aumento del 18,4% interanual en las ventas de la categoría más amplia de aperitivos saludables hacia 2026, con los aperitivos enfocados en proteínas registrando un aumento del 99,2% en el volumen de búsquedas interanual, un crecimiento directamente atribuible a la amplificación impulsada por plataformas digitales. El estudio de aperitivos 2025 publicado por Cargill, que encuestó a 4.452 participantes en los Estados Unidos, identifica dos arquetipos de consumidores estructuralmente importantes: los «Buscadores de Salud», que exigen ingredientes funcionales y de alta calidad, y los «Consumidores con Propósito», que consumen aperitivos de manera intencional en torno a la saciedad y la conveniencia; ambos grupos interactúan activamente con contenido en redes sociales para descubrir productos. El riesgo de segundo orden implícito: los picos de demanda impulsados por redes sociales para ingredientes de nicho pueden superar la capacidad de aprovisionamiento, como demostraron las escaseces de matcha y hongos funcionales en 2025, dejando a las marcas con abastecimiento concentrado expuestas a brechas de disponibilidad en los momentos de mayor interés del consumidor.
Preferencia por Etiqueta Limpia e Ingredientes Naturales
Los atributos de etiqueta limpia han pasado de ser características diferenciadoras a criterios básicos de compra para un segmento creciente de consumidores de chips. La actualización de la declaración de contenido nutricional «saludable» de la FDA, finalizada y vigente desde el 25 de febrero de 2025, simplifica significativamente el camino hacia la etiqueta limpia para los chips a base de verduras, legumbres y granos: las verduras enteras, frutas, legumbres y frutos secos ahora califican automáticamente para la declaración «saludable» sin cumplir umbrales nutricionales adicionales, una clasificación que beneficia directamente a los fabricantes de formatos de chips orientados a las plantas[2]. Al mismo tiempo, la norma propuesta por la FDA en enero de 2025 sobre información nutricional en el frente del envase, que exigiría un recuadro estandarizado de Información Nutricional que califique las grasas saturadas, el sodio y los azúcares añadidos en la mayoría de los frentes de alimentos envasados, si se finaliza, desplazará materialmente la economía del espacio en estantería a favor de las formulaciones de chips con ingredientes mínimamente procesados y limpios, al hacer que sus ventajas nutricionales sean inmediatamente visibles para los compradores. Las marcas que ya han reformulado hacia listas de ingredientes más limpias estarán posicionadas para beneficiarse comercialmente del cumplimiento normativo que los rezagados se apresurarán a alcanzar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragilidad de la Cadena de Suministro para Ingredientes de Nicho | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escrutinio Regulatorio sobre Declaraciones de Propiedades Saludables y Etiquetado | -0.5% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Intensa Competencia de los Gigantes Tradicionales de los Aperitivos | -0.6% | Global | Largo plazo (≥ 4 años) |
| Brecha de Sabor y Textura frente a los Chips Tradicionales | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragilidad de la Cadena de Suministro para Ingredientes de Nicho
La fragilidad de la cadena de suministro es el riesgo estructural más subestimado de la categoría de healthy snack chips. FoodNavigator informó en junio de 2025 que los picos de demanda impulsados por redes sociales provocaron escaseces documentadas de matcha, pistachos, nueces de Brasil, feta y hongos funcionales durante el año, afectando a los fabricantes que abastecen estos ingredientes para formulaciones de chips premium. El Informe sobre el Estado de la Industria 2025 de SNAC International identificó por separado una tensión continua derivada de la incertidumbre arancelaria sobre materiales procedentes de Europa y Asia, que afecta a las líneas de aprovisionamiento de ingredientes especializados y de marca compartida. Las marcas que concentran el abastecimiento en un único ingrediente de moda enfrentan un riesgo compuesto: la indisponibilidad de suministro que coincide con la rápida reversión de la demanda que típicamente sigue al ciclo de atención de las redes sociales, lo que puede dejar a los fabricantes con inventario inmovilizado precisamente en el momento en que el interés del consumidor se desinfla. Las estrategias de abastecimiento diversificado, los contratos a largo plazo con proveedores y los protocolos de sustitución de ingredientes son, por tanto, requisitos previos para competir de manera creíble en un mercado donde las tendencias de ingredientes se mueven más rápido que los plazos de entrega tradicionales de la cadena de suministro.
Escrutinio Regulatorio sobre Declaraciones de Propiedades Saludables y Etiquetado
El entorno de cumplimiento normativo para las declaraciones de chips saludables se ha vuelto materialmente más exigente. Más allá de la actualización de la declaración «saludable» de la FDA de febrero de 2025, la evaluación nacional 2025 de la Comisión Make America Healthy Again (MAHA) planteó preocupaciones públicas sobre el sodio, los granos refinados, los aceites de semillas y ciertos aditivos en los aperitivos procesados, creando exposición reputacional incluso para productos que no violan técnicamente las normas vigentes de la FDA, ya que los consumidores cruzan cada vez más las listas de ingredientes con las listas de preocupaciones amplificadas por MAHA. A nivel estatal, el comentario de la industria 2025 de SNAC International señala esfuerzos por crear una regulación fragmentada de ingredientes que regule los aceites de semillas y aditivos específicos, lo que podría generar una complejidad significativa de fabricación y etiquetado para las marcas que operan en múltiples estados de los Estados Unidos. La doble presión del endurecimiento de las normas federales y la divergencia regulatoria a nivel estatal impone costos desproporcionados a las marcas de nivel medio que carecen de los recursos de I+D y legales de los actores multinacionales, lo que podría acelerar la consolidación del mercado hacia operadores más grandes que pueden absorber la inversión en cumplimiento normativo como parte de programas de reformulación más amplios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Chips de Verduras Lideran Mientras los Chips con Proteína Mejorada Crecen Más Rápido
Los chips de verduras representaron el 28,3% del tamaño del mercado de healthy snack chips en 2026, convirtiéndolos en el tipo de producto líder. Su posición refleja la demanda de chips elaborados con ingredientes que los consumidores pueden identificar fácilmente, como batata, remolacha, col rizada y zanahoria. Estos productos se adaptan a la preferencia por recetas orientadas a las plantas y listas de ingredientes cortas. Los métodos de cocción como la fritura al aire, el horneado, la liofilización y el uso de aceite de aguacate ofrecen a los fabricantes formas adicionales de diferenciar un producto. Los chips de verduras también permiten a las marcas destacar el ingrediente base sin depender únicamente de una declaración de salud general.
Se espera que los chips con proteína mejorada avancen a una CAGR del 6,5% hasta 2032, la tasa más rápida entre los tipos de productos. Están respaldados por el interés en porciones de aperitivos saciantes, la alimentación orientada al fitness y las ocasiones de sustitución de comidas. PepsiCo lanzó Doritos Protein en febrero de 2026 con 10 g de proteína por porción de 1 onza. Le siguió PopCorners Protein, que proporciona 9 g de proteína por porción, y Quaker Protein Rice Crisps, que proporciona 6 g de proteína por porción. Estos lanzamientos demuestran que el mercado de healthy snack chips está llevando la proteína de una propuesta especializada a marcas de aperitivos consolidadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Ingredientes: Los Ingredientes de Base Vegetal Dominan Mientras las Mezclas Híbridas se Expanden
Los ingredientes de base vegetal representaron el 78,2% del valor de la categoría en 2026. La proteína de guisante, el garbanzo, el frijol negro, la lenteja y la soja son las principales bases de este grupo de productos. El segmento se beneficia de su conexión con la alimentación orientada a las plantas, la evitación de alérgenos y la familiaridad con los ingredientes. También sirve para varias ocasiones de aperitivo, desde crisps de verduras más ligeros hasta productos de legumbres más sustanciosos. Las mejoras en sabor y textura han hecho que estos ingredientes sean más utilizables en distintos formatos de aperitivos.
Se proyecta que las mezclas híbridas crezcan a una CAGR del 7,2% hasta 2032. Estos productos combinan diferentes fuentes de ingredientes para abordar el sabor, la textura y las preferencias dietéticas más amplias. ADM encontró interés en productos de proteínas híbridos o mezclados entre el 53% de los Baby Boomers, el 66% de la Generación X, el 75% de los Millennials y el 72% de la Generación Z. El amplio atractivo ofrece a los productores del mercado de healthy snack chips una vía para atender a consumidores que no se identifican con un único enfoque dietético. Los formatos híbridos pueden respaldar un posicionamiento premium cuando la mezcla produce una mejor experiencia de consumo y la declaración de ingredientes sigue siendo clara.
Por Sabor: Los Productos con Sabor Mantienen la Posición Mayoritaria Mientras los Chips Sin Sabor se Aceleran
Las variantes con sabor representaron el 68,5% del valor de la categoría en 2026, lo que demuestra que los consumidores siguen esperando una experiencia de sabor satisfactoria de los productos posicionados como alternativas más saludables. El sabor ayuda a las marcas a reducir el compromiso percibido entre el contenido nutricional y el disfrute. También crea motivos para lanzamientos de temporada y líneas de productos limitadas. Calbee America lanzó Asian Style Chips en marzo de 2025 en variedades de sabor de inspiración japonesa, tailandesa, china y coreana. La línea era libre de lácteos, libre de trigo y libre de maní, vinculando la variedad de sabores con un posicionamiento apto para personas con alergias.
Se prevé que los formatos sin sabor crezcan a una CAGR del 8,1% hasta 2032. Su atractivo proviene de consumidores que desean que el ingrediente base siga siendo la principal referencia de sabor. Las listas de ingredientes limitadas pueden fortalecer una posición de etiqueta limpia y respaldar el énfasis en el abastecimiento o los métodos de cocción. Los formatos de col rizada, verduras y legumbres pueden comunicar esta simplicidad a los compradores cautelosos con respecto a los saborizantes añadidos y los aceites de semillas. El mercado de healthy snack chips también exige que los productores mantengan la textura y la frescura, ya que estos productos tienen menos elementos de sabor para compensar un bocado menos satisfactorio.
Por Canal de Distribución: Los Supermercados Lideran Mientras el Comercio Minorista en Línea Apoya el Descubrimiento
Los supermercados e hipermercados representaron el 38,8% del tamaño del mercado de healthy snack chips en 2026. Su escala ofrece a los compradores acceso tanto a productos de marca propia asequibles como a marcas premium en una misma visita. Estas tiendas también proporcionan suficiente capacidad en estantería para albergar formatos a base de verduras, legumbres, granos y proteínas. El comercio minorista físico sigue siendo importante porque los compradores pueden comparar tamaños de envase, ingredientes y precios directamente. Una buena ubicación en estantería y un envasado claro pueden ayudar a las marcas de aperitivos saludables a competir por la atención junto a los aperitivos salados convencionales.
Se prevé que las tiendas de comercio minorista en línea crezcan a una CAGR del 7,8% hasta 2032. Los canales digitales ofrecen descripciones de productos, información nutricional, reseñas de clientes y suscripciones que pueden ayudar a una marca nueva o premium a justificar un precio más alto. El comercio minorista en línea también ofrece a las empresas una vía directa para probar sabores y fidelizar compradores recurrentes. El mercado de healthy snack chips puede beneficiarse de este canal cuando las empresas utilizan información de producto clara y una logística de entrega confiable. El crecimiento digital no elimina la necesidad de disponibilidad física, ya que los consumidores frecuentemente realizan compras de aperitivos durante sus visitas rutinarias a las tiendas.
Análisis Geográfico
América del Norte representó el 36,4% del valor global de la categoría en 2026. La región cuenta con una base consolidada de compradores familiarizados con los alimentos envasados orientados al bienestar y las declaraciones basadas en la nutrición. Su sistema minorista admite una amplia gama de productos de aperitivos premium, convencionales y de marca propia. Las normas de etiquetado de los Estados Unidos también incentivan a los fabricantes a revisar el sodio, las grasas saturadas, el azúcar y las declaraciones de ingredientes. La región sigue ofreciendo margen para precios más accesibles, especialmente para los consumidores que perciben las opciones más saludables como costosas.
Europa es otra región establecida importante para el mercado de healthy snack chips, donde los consumidores de varios países están familiarizados con etiquetas que comparan el contenido nutricional. Esto favorece las recetas que utilizan verduras, legumbres, granos y formulaciones con menor contenido de sodio. Las marcas deben equilibrar las expectativas nutricionales con el sabor, ya que los aperitivos salados convencionales siguen siendo una alternativa sólida. Los formatos de base vegetal y mínimamente procesados pueden beneficiarse cuando sus ingredientes son fáciles de reconocer. Las empresas también deben adaptar el envasado y las recetas a los requisitos y preferencias de los compradores de cada país.
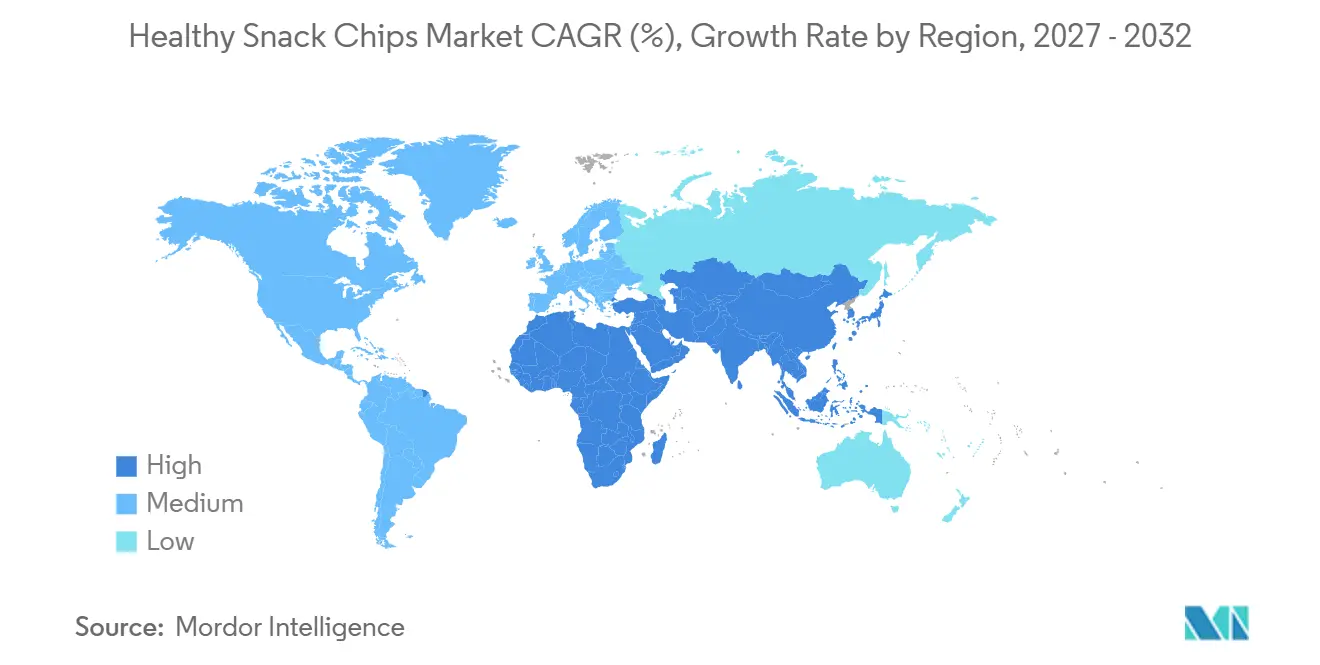
Asia-Pacífico ofrece un potencial de volumen sustancial en mercados con diferentes hábitos de consumo y estructuras minoristas. India tiene una demanda creciente de aperitivos saludables a medida que la distribución urbana y el comercio digital se expanden más allá de las principales ciudades. Japón sigue siendo un mercado de aperitivos más maduro donde la textura, la calidad del sabor y la fortaleza de las marcas locales son importantes, como lo demuestra la renovación del envasado de Shrimp Chips de Calbee America en julio de 2025 y sus lanzamientos de sabores Chili Lime y Roasted Seaweed. Se proyecta que el mercado de healthy snack chips crezca más rápido en Oriente Medio y África a una CAGR del 6,9% hasta 2032, impulsado por poblaciones jóvenes, urbanización y demanda de productos alineados con el halal y de etiqueta limpia, mientras que América del Sur ofrece una oportunidad para formatos con menor contenido de sodio y orientados a la nutrición donde las etiquetas en el frente del envase incentivan la reformulación.
Panorama Competitivo
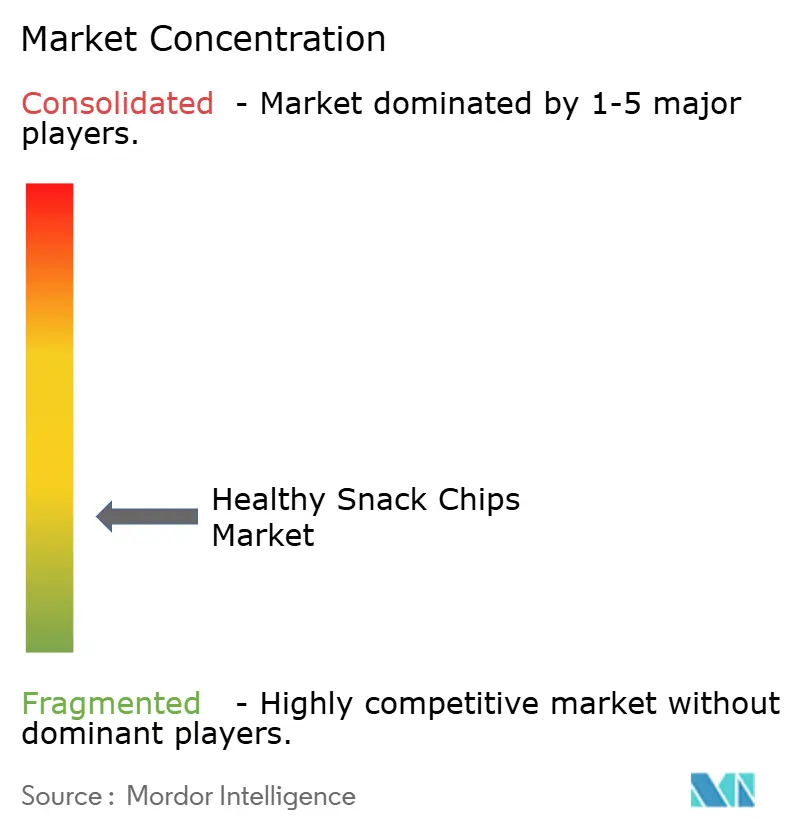
El mercado de healthy snack chips está fragmentado, con empresas globales de alimentos envasados, marcas especializadas y empresas más pequeñas enfocadas en ingredientes que compiten por el espacio en estantería. Se espera que PepsiCo complete su adquisición de Siete Family Foods por 1,2 mil millones de USD en enero de 2025, añadiendo chips de tortilla sin granos, papas fritas y puffs a su cartera de aperitivos orientados al bienestar. PepsiCo también aprovecha sus marcas consolidadas para incursionar en formatos de aperitivos funcionales a través de Doritos Protein, PopCorners Protein, Quaker Protein Rice Crisps, SunChips Fiber y Smartfood FiberPop. Esta estrategia eleva el estándar competitivo en términos de sabor, distribución y beneficios nutricionales claramente comunicados.
Se espera que Hershey complete su adquisición de LesserEvil por 756 millones de USD en noviembre de 2025. La adquisición añadirá una plataforma de aperitivos orgánicos que utiliza aceites de coco y aguacate para complementar las marcas SkinnyPop y Pirate's Booty de Hershey. Se espera que Intersnack Group adquiera Utz Brands en julio de 2026 por un valor empresarial de 2,9 mil millones de USD, creando una presencia significativa en los Estados Unidos y añadiendo la marca de chips naturales Boulder Canyon a su cartera. Estos desarrollos indican que el mercado de healthy snack chips está atrayendo adquisiciones que refuerzan las posiciones de etiqueta limpia y aperitivos orientados al bienestar de las empresas.
Las marcas más pequeñas compiten a través de recetas enfocadas, transparencia de ingredientes y formatos especializados que son difíciles de replicar en amplias carteras heredadas. Popchips, Rhythm Superfoods y Hunter Foods LLC utilizan un posicionamiento basado en verduras, granos y aceites limpios para mantener una identidad premium. Hunter Foods ofrece chips de verduras, chips de quinoa y chips de hongos dentro de su gama de aperitivos alternativos. Las tiendas de conveniencia siguen siendo un canal con opciones limitadas de aperitivos más saludables, lo que crea oportunidades para marcas regionales con líneas de productos claramente diferenciadas y un desempeño de ventas confiable. Las empresas que abordan las limitaciones de sabor y textura mientras mantienen listas de ingredientes simples probablemente estarán mejor posicionadas a medida que los competidores más grandes amplíen sus gamas de productos funcionales. En el mercado de healthy snack chips, la ejecución en formulación, envasado, distribución y comunicación en estantería es tan importante como la elección del ingrediente base, ya que los compradores pueden cambiar fácilmente cuando los productos competidores parecen similares.
Líderes de la Industria de Healthy Snack Chips
-
PepsiCo, Inc.
-
Kellanova
-
The Hain Celestial Group, Inc.
-
Calbee, Inc.
-
Utz Brands, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Intersnack Group anunció un acuerdo definitivo para adquirir Utz Brands, Inc. por aproximadamente 2,9 mil millones de USD (valor empresarial) a 14,25 USD por acción, una prima del 91% sobre el precio de cierre de Utz del 20 de julio de 2026. La transacción proporciona a Intersnack su primera presencia significativa en el mercado de aperitivos de los Estados Unidos, anclada en la marca de chips naturales Boulder Canyon de Utz. Tras el cierre, Utz pasará a ser privada, con Intersnack y las Entidades Familiares Rice y Lissette manteniendo cada una una participación del 50%.
- Abril de 2026: La marca Quaker de PepsiCo lanzó Protein Rice Crisps con 6 g de proteína y 9 g de granos enteros por porción, ampliando la cartera funcional de la marca tras datos de encuestas que muestran que el 86% de los estadounidenses añaden activamente proteínas a su dieta diaria. El lanzamiento se suma a Doritos Protein, SunChips Fiber, PopCorners Protein y Smartfood FiberPop como parte de la expansión coordinada de la plataforma de aperitivos funcionales de PepsiCo.
- Marzo de 2026: PepsiCo presentó Good Warrior, una nueva masterbrand de aperitivos proteicos que se lanza con palitos de carne de res en sabores Original y Jalapeño Pepper. La marca señala la intención de PepsiCo Foods de competir en todo el espectro de ocasiones de aperitivos orientados a las proteínas, desde formatos adyacentes a los chips hasta aperitivos de carne premium, dentro de una única arquitectura de marca.
- Marzo de 2026: PepsiCo lanzó SunChips Fiber, con 6 g de fibra por porción elaborada con frijoles negros reales y granos enteros, y Smartfood FiberPop, ampliando su cartera de nutrición funcional para atender la creciente demanda de los consumidores de formatos de aperitivos enriquecidos con fibra.
Alcance del Informe Global del Mercado de Healthy Snack Chips
El Mercado de Healthy Snack Chips se refiere al mercado de chips de aperitivo posicionados como alternativas más saludables a los aperitivos fritos convencionales, incluidos los productos elaborados con verduras, frutas, legumbres, leguminosas, granos, semillas e ingredientes ricos en proteínas, con formulaciones que pueden enfatizar atributos nutricionales, naturales o funcionales. Por tipo de producto, el mercado está segmentado en chips de verduras, chips de frutas, chips de legumbres y leguminosas, chips de granos y semillas, chips con proteína mejorada, chips de batata, chips de carne de res y otros tipos de productos. Por fuente de ingredientes, el mercado está segmentado en base vegetal, base animal y mezclas híbridas. Por sabor, el mercado se divide en productos con sabor y sin sabor. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas de comercio minorista en línea y otros canales de distribución. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados. Los pronósticos del mercado se presentan en términos de valor (USD).
| Chips de Verduras |
| Chips de Frutas |
| Legumbres y Leguminosas |
| Granos y Semillas |
| Chips con Proteína Mejorada |
| Chips de Batata |
| Chips de Carne de Res |
| Otros Tipos de Productos |
| Base Vegetal |
| Base Animal |
| Mezclas Híbridas |
| Con Sabor |
| Sin Sabor |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas de Comercio Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Chips de Verduras | |
| Chips de Frutas | ||
| Legumbres y Leguminosas | ||
| Granos y Semillas | ||
| Chips con Proteína Mejorada | ||
| Chips de Batata | ||
| Chips de Carne de Res | ||
| Otros Tipos de Productos | ||
| Por Fuente de Ingredientes | Base Vegetal | |
| Base Animal | ||
| Mezclas Híbridas | ||
| Por Sabor | Con Sabor | |
| Sin Sabor | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas de Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los healthy snack chips hasta 2032?
Se prevé que la categoría crezca a una CAGR del 5,8% de 2027 a 2032, alcanzando 27,20 mil millones de USD en 2032. El mercado de healthy snack chips está creciendo a medida que se espera que los alimentos convenientes satisfagan expectativas más claras en materia de nutrición, ingredientes, sabor y tamaño de porción en las ocasiones de alimentación cotidiana en hogares, lugares de trabajo y entornos de viaje.
¿Qué categoría de producto ocupa la posición líder?
Los chips de verduras lideran los tipos de productos con una participación del 28,3% en 2026, respaldados por ingredientes de base vegetal reconocibles y el atractivo de la etiqueta limpia.
¿Qué formato se espera que crezca más rápido?
Se prevé que los chips sin sabor crezcan a una CAGR del 8,1% hasta 2032, la tasa más rápida entre los formatos de sabor listados.
¿Qué canal de ventas está creciendo más rápido para los healthy snack chips?
Se prevé que las tiendas de comercio minorista en línea se expandan a una CAGR del 7,8% hasta 2032, ya que pueden presentar información nutricional detallada y facilitar pedidos recurrentes.