
Taille et part du marché des chips apéritives saines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
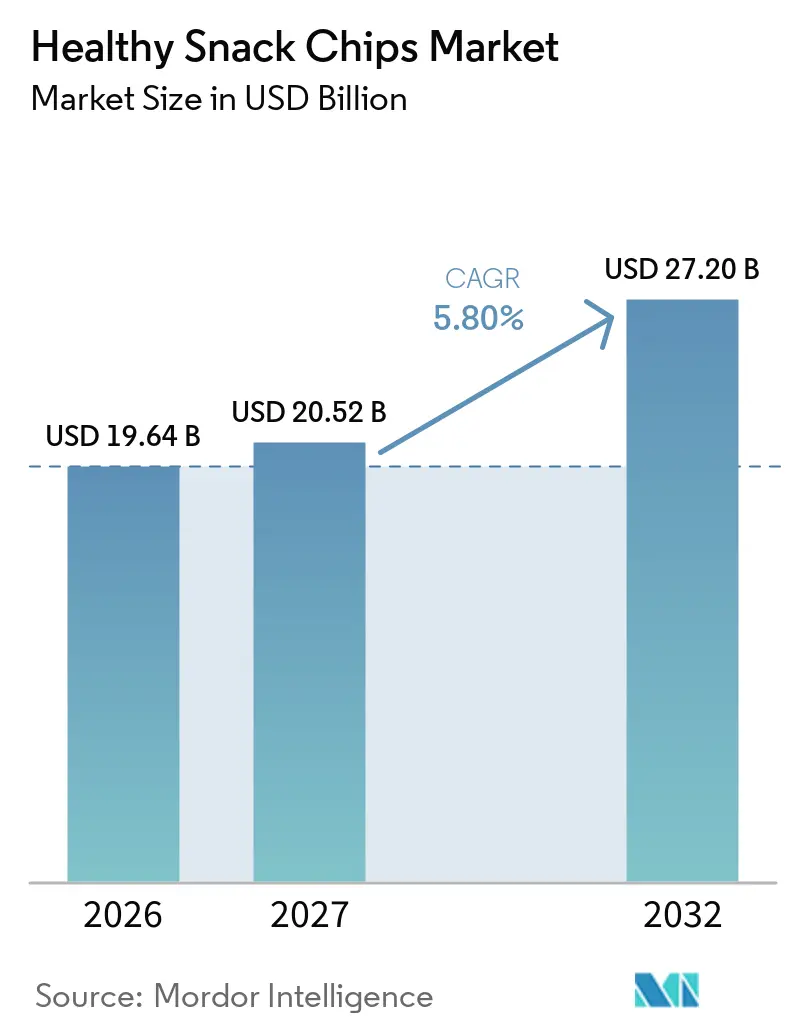
| Taille du Marché (2027) | 20.52 Milliards de dollars |
| Taille du Marché (2032) | 27.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
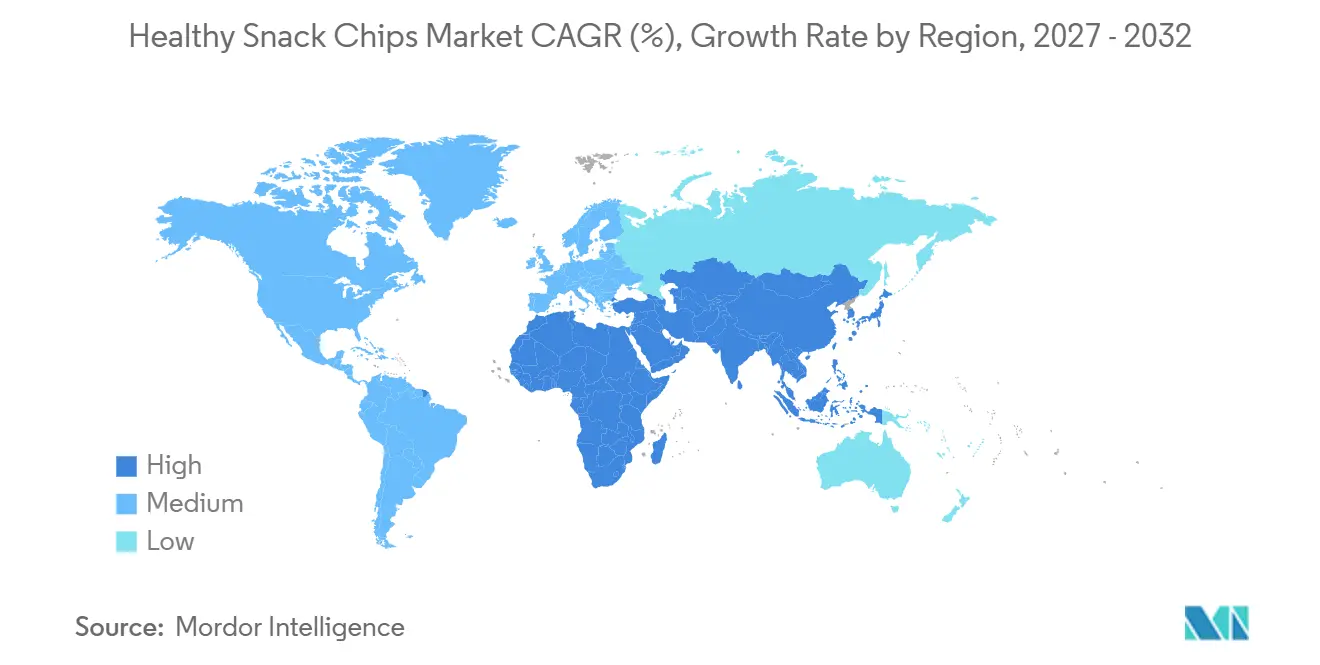
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
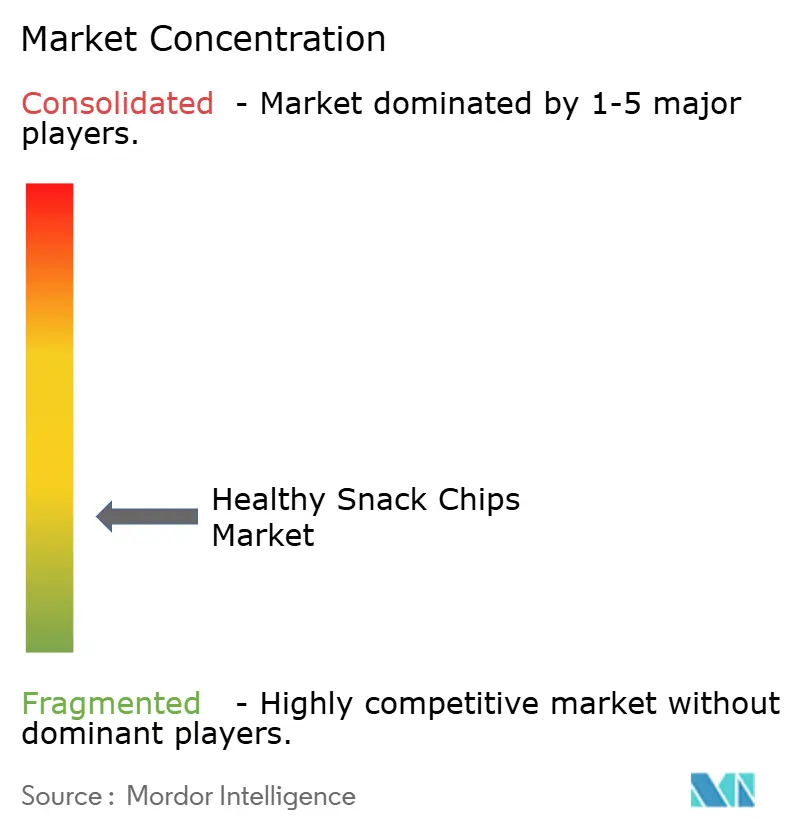
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chips apéritives saines par Mordor Intelligence
La taille du marché des chips apéritives saines devrait progresser de 19,64 milliards USD en 2026 et 20,52 milliards USD en 2027 à 27,20 milliards USD d'ici 2032, enregistrant un CAGR de 5,8 % entre 2027 et 2032. Cette croissance reflète un glissement vers des encas adaptés aux petites occasions de repas, tout en proposant des listes d'ingrédients plus simples, des formats riches en protéines, en fibres ou à base de légumes. La demande bénéficie également de consommateurs qui comparent plus attentivement les étiquettes des encas conditionnés et recherchent des produits favorisant la satiété sans renoncer aux saveurs familières. Cela crée un espace pour les marques capables d'associer une valeur nutritionnelle crédible à un goût fiable, une disponibilité constante et un prix accessible. Les grandes entreprises du secteur des encas répondent à cette tendance par des acquisitions et des reformulations de produits, tandis que les marques plus petites continuent de se démarquer par la transparence des ingrédients et des gammes de produits ciblées. Les contraintes d'approvisionnement en ingrédients spécialisés et des règles plus strictes concernant les allégations de santé pourraient favoriser les entreprises disposant de programmes d'approvisionnement plus solides et capables de réviser rapidement leurs étiquettes ou leurs recettes.
Points clés du rapport
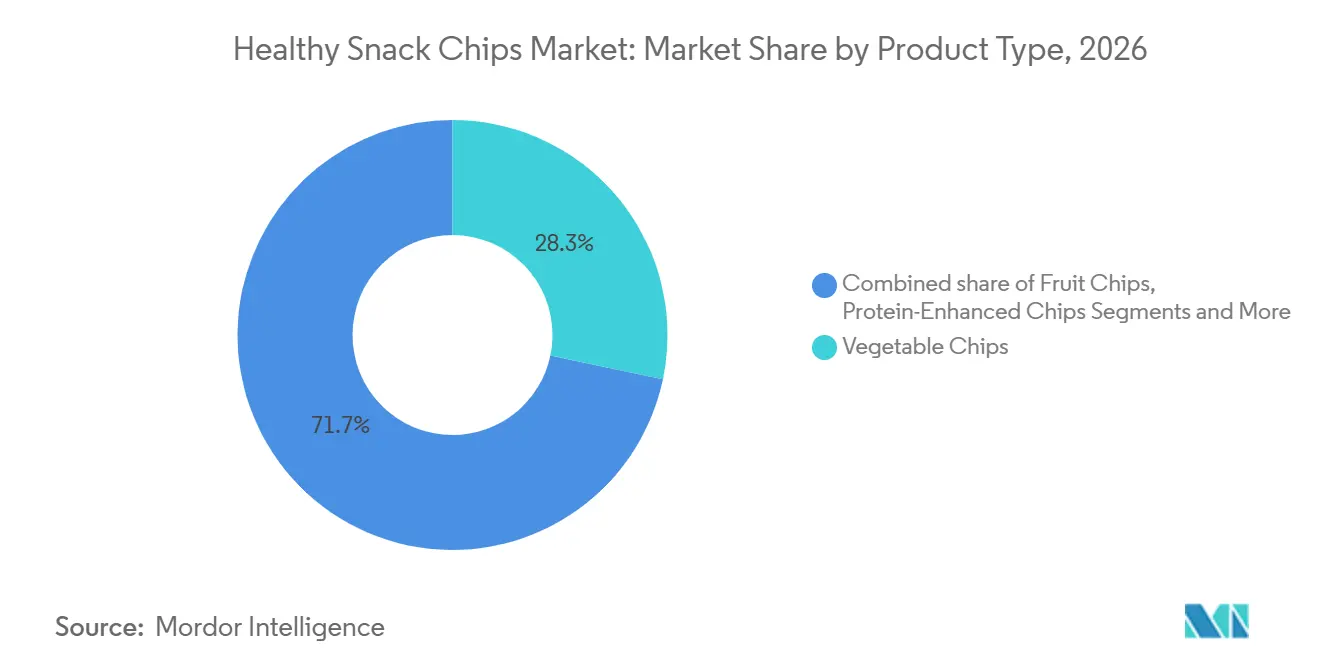
- Par type de produit, les chips de légumes détenaient 28,3 % de la part du marché des chips apéritives saines en 2026, tandis que les chips enrichies en protéines devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par source d'ingrédients, les produits à base végétale représentaient 78,2 % de la valeur de la catégorie en 2026, tandis que les mélanges hybrides devraient progresser à un CAGR de 7,2 % jusqu'en 2032.
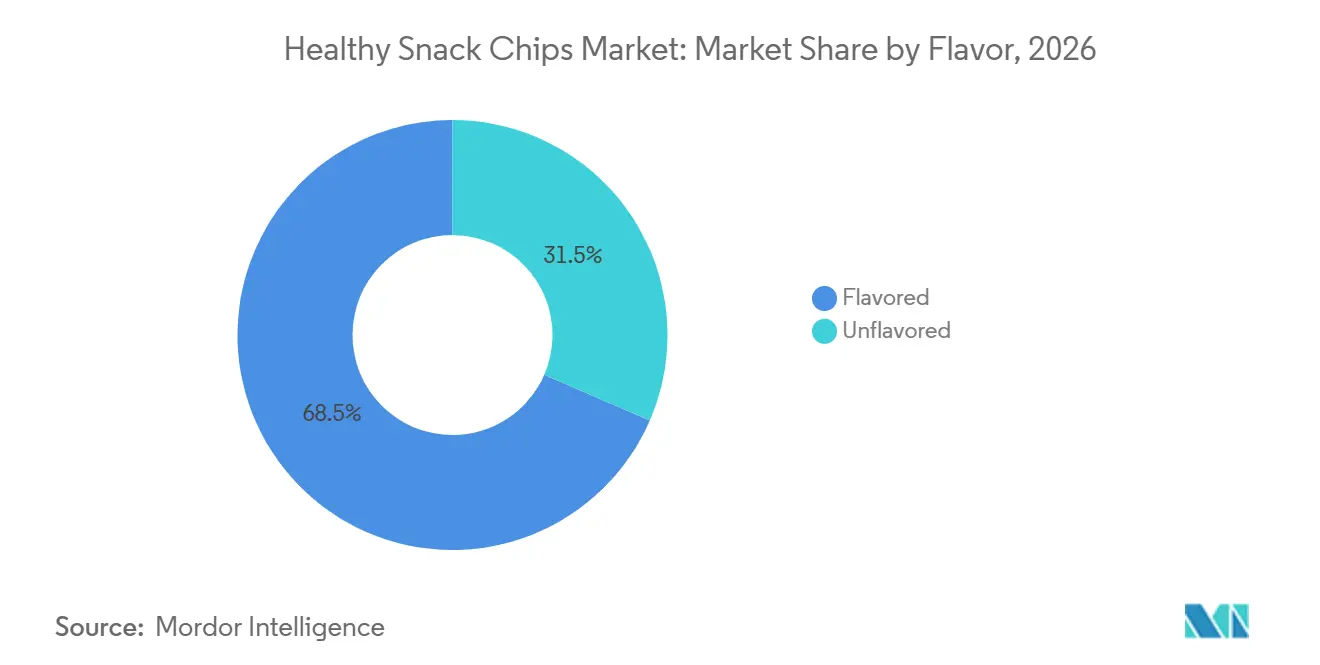
- Par saveur, les variantes aromatisées détenaient 68,5 % de la taille du marché des chips apéritives saines en 2026, tandis que les formats non aromatisés devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés représentaient 38,8 % de la valeur de la catégorie en 2026, tandis que les boutiques de commerce en ligne devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,4 % de la valeur mondiale de la catégorie en 2026, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des chips apéritives saines
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à l'obésité et aux maladies liées au mode de vie | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Premiumisation et expérience de dégustation | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et des influenceurs | +0.7% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Préférence pour les étiquettes claires et les ingrédients naturels | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Commodité et portabilité | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Enrichissement fonctionnel en protéines, fibres et micronutriments | +1.1% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à l'obésité et aux maladies liées au mode de vie
Les données de santé publique réorientent directement les flux de dépenses dans le secteur des encas. L'OMS rapporte que le surpoids et l'obésité touchent plus de 2,5 milliards d'adultes dans le monde, tandis que le CDC confirme une prévalence de l'obésité de 40,3 % chez les adultes américains en 2025, un chiffre qui se traduit par des changements comportementaux mesurables au point d'achat[1]. Le rapport 2025 sur l'état du secteur de SNAC International a révélé que les ventes d'encas étiquetés « faible teneur en sodium » et « biologiques » ont augmenté de 12 % au cours de la dernière année complète, surpassant largement les performances globales de la catégorie (SNAC International, 2025). Une dynamique moins évoquée mais aux conséquences commerciales significatives : l'adoption rapide des agonistes des récepteurs GLP-1 crée une cohorte de consommateurs structurellement distincte, qui recherche des formats de chips riches en protéines et favorisant la satiété, capables de fonctionner comme des mini-repas nutritionnellement efficaces. ADM identifie cela comme l'un des quatre principaux moteurs alimentant le marché des encas fonctionnels, et les marques qui formulent leurs produits pour les utilisateurs de GLP-1 s'assurent des avantages de premier entrant dans les segments premium des rayons, avant la pénétration à grande échelle de ces médicaments sur le marché.
Premiumisation et expérience de dégustation
Les consommateurs manifestent une volonté constante de monter en gamme pour des expériences de chips alliant saveurs audacieuses, récits de provenance, indices de transformation artisanale et huiles de qualité. Le rapport 2025 de Glanbia sur l'état du marché des encas sains révèle que deux consommateurs sur cinq dans le monde ont augmenté leur consommation d'encas sains au cours de l'année écoulée, et que les encas sains sont désormais consommés plus fréquemment que les options gourmandes : 56 % des consommateurs mangent un encas sain au moins une fois par jour, contre 49 % pour les occasions d'encas gourmands. La premiumisation débloque des prix de vente moyens plus élevés dans la sous-catégorie des chips de légumes, où les formats cuits à l'huile d'avocat commandent une prime de détail de 18 à 25 % par rapport aux équivalents conventionnels aux États-Unis. L'implication moins évidente : la premiumisation s'étend à des formats et des saveurs précédemment associés à la gourmandise, comme en témoigne la croissance des variantes de chips d'inspiration mondiale qui associent des atouts santé à une découverte sensorielle des saveurs, une stratégie qui positionne les chips saines comme une catégorie de découverte plutôt que comme une alternative de privation.
Influence des réseaux sociaux et des influenceurs
Les réseaux sociaux ont fondamentalement comprimé le tunnel de découverte et d'achat des chips apéritives saines, une dynamique qui crée à la fois des vagues de demande explosives et des vulnérabilités dans la chaîne d'approvisionnement. La société d'analyse de données Spate prévoit une augmentation des ventes de 18,4 % en glissement annuel dans la catégorie plus large des encas sains d'ici 2026, les encas axés sur les protéines enregistrant une hausse de 99,2 % du volume de recherche en glissement annuel, une croissance directement imputable à l'amplification par les plateformes numériques. L'étude sur les encas publiée en 2025 par Cargill, portant sur 4 452 participants américains, identifie deux archétypes de consommateurs structurellement importants : les « Chercheurs de santé », qui exigent des ingrédients fonctionnels et de haute qualité, et les « Grignoteurs intentionnels », qui grignotent délibérément en lien avec la satiété et la commodité, et qui s'engagent activement avec les contenus des réseaux sociaux pour découvrir des produits. Le risque de second ordre sous-jacent : les pics de demande générés par les réseaux sociaux pour des ingrédients de niche peuvent dépasser les capacités d'approvisionnement, comme l'ont démontré les pénuries de matcha et de champignons fonctionnels en 2025, laissant les marques à approvisionnement concentré exposées à des ruptures de disponibilité aux moments de pic d'intérêt des consommateurs.
Préférence pour les étiquettes claires et les ingrédients naturels
Les attributs d'étiquette claire sont passés de caractéristiques différenciantes à des critères d'achat de base pour un segment croissant de consommateurs de chips. La mise à jour de l'allégation de contenu nutritionnel « sain » de la FDA, finalisée et entrée en vigueur le 25 février 2025, simplifie considérablement la voie vers l'étiquette claire pour les chips à base de légumes, de légumineuses et de céréales : les légumes entiers, les fruits, les légumineuses et les noix sont désormais automatiquement éligibles à l'allégation « sain » sans avoir à satisfaire à des seuils nutritionnels supplémentaires, une classification qui bénéficie directement aux fabricants de formats de chips à dominante végétale[2]. Parallèlement, la règle proposée par la FDA en janvier 2025 sur les informations nutritionnelles en face avant des emballages, qui exigerait une boîte d'informations nutritionnelles standardisée évaluant les graisses saturées, le sodium et les sucres ajoutés sur la face avant de la plupart des aliments conditionnés, si elle est finalisée, modifiera sensiblement l'économie des espaces en rayon en faveur des formulations de chips peu transformées et aux ingrédients sains, en rendant leurs avantages nutritionnels immédiatement visibles pour les acheteurs en rayon. Les marques qui ont déjà reformulé leurs produits vers des listes d'ingrédients plus saines seront bien positionnées pour bénéficier commercialement d'une conformité réglementaire que les retardataires s'empresseront d'atteindre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragilité de la chaîne d'approvisionnement pour les ingrédients de niche | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Contrôle réglementaire des allégations de santé et de l'étiquetage | -0.5% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Concurrence intense des géants traditionnels des encas | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Écart de goût et de texture par rapport aux chips traditionnelles | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragilité de la chaîne d'approvisionnement pour les ingrédients de niche
La fragilité de la chaîne d'approvisionnement est le risque structurel le plus sous-estimé de la catégorie des chips apéritives saines. FoodNavigator a rapporté en juin 2025 que les pics de demande générés par les réseaux sociaux ont provoqué des pénuries documentées de matcha, de pistaches, de noix du Brésil, de feta et de champignons fonctionnels au cours de l'année, affectant les fabricants qui s'approvisionnent en ces ingrédients pour des formulations de chips premium. Le rapport 2025 sur l'état du secteur de SNAC International a par ailleurs identifié des tensions persistantes liées à l'incertitude tarifaire sur les matériaux en provenance d'Europe et d'Asie, impactant les lignes d'approvisionnement en ingrédients co-brandés et spécialisés. Les marques qui concentrent leur approvisionnement sur un seul ingrédient tendance font face à un risque cumulé : l'indisponibilité de l'approvisionnement se conjuguant avec le retournement rapide de la demande qui suit généralement le cycle d'attention des réseaux sociaux, laissant potentiellement les fabricants avec des stocks immobilisés au moment précis où l'intérêt des consommateurs s'effondre. Des stratégies d'approvisionnement diversifiées, des contrats à long terme avec les fournisseurs et des protocoles de substitution d'ingrédients sont donc des prérequis pour concourir de manière crédible sur un marché où les tendances en matière d'ingrédients évoluent plus vite que les délais traditionnels de la chaîne d'approvisionnement.
Contrôle réglementaire des allégations de santé et de l'étiquetage
L'environnement de conformité pour les allégations relatives aux chips saines est devenu sensiblement plus exigeant. Au-delà de la mise à jour de l'allégation « sain » de la FDA en février 2025, l'évaluation nationale 2025 de la Commission Make America Healthy Again (MAHA) a soulevé des préoccupations publiques concernant le sodium, les céréales raffinées, les huiles de graines et certains additifs dans les encas transformés, créant une exposition réputationnelle même pour les produits ne violant pas techniquement les règles existantes de la FDA, les consommateurs croisant de plus en plus les listes d'ingrédients avec les listes de préoccupations amplifiées par la MAHA. Au niveau des États, le commentaire sectoriel 2025 de SNAC International note des efforts pour créer une réglementation fragmentée des ingrédients régissant les huiles de graines et des additifs spécifiques, ce qui pourrait créer une complexité significative en matière de fabrication et d'étiquetage pour les marques opérant dans plusieurs États américains. La double pression du durcissement des règles fédérales et de la divergence réglementaire au niveau des États impose des coûts disproportionnés aux marques de niveau intermédiaire qui ne disposent pas des ressources en R&D et des ressources juridiques des acteurs multinationaux, accélérant potentiellement la consolidation du marché au profit des opérateurs plus importants, capables d'absorber les investissements de conformité dans le cadre de programmes de reformulation plus larges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les chips de légumes sont en tête tandis que les chips enrichies en protéines connaissent la croissance la plus rapide
Les chips de légumes détenaient 28,3 % de la taille du marché des chips apéritives saines en 2026, ce qui en fait le type de produit dominant. Leur position reflète la demande de chips fabriquées à partir d'ingrédients que les consommateurs peuvent facilement identifier, notamment la patate douce, la betterave, le chou frisé et la carotte. Ces produits correspondent à la préférence pour les recettes à dominante végétale et les listes d'ingrédients courtes. Des méthodes de cuisson telles que la friture à l'air, la cuisson au four, la lyophilisation et l'utilisation d'huile d'avocat offrent aux fabricants des moyens supplémentaires de différencier un produit. Les chips de légumes permettent également aux marques de mettre en avant l'ingrédient de base sans s'appuyer uniquement sur une allégation de santé générale.
Les chips enrichies en protéines devraient progresser à un CAGR de 6,5 % jusqu'en 2032, le rythme le plus rapide parmi les types de produits. Elles bénéficient de l'intérêt pour les portions d'encas rassasiantes, l'alimentation orientée fitness et les occasions de substitution de repas. PepsiCo a lancé Doritos Protein en février 2026 avec 10 g de protéines par portion de 28 g. Il a suivi avec PopCorners Protein, qui fournit 9 g de protéines par portion, et Quaker Protein Rice Crisps, qui en fournit 6 g par portion. Ces lancements montrent que le marché des chips apéritives saines fait passer les protéines d'une proposition spécialisée à des marques d'encas établies.

Par source d'ingrédients : les ingrédients à base végétale dominent tandis que les mélanges hybrides se développent
Les ingrédients à base végétale représentaient 78,2 % de la valeur de la catégorie en 2026. Les protéines de pois, les pois chiches, les haricots noirs, les lentilles et le soja constituent les principales bases de ce groupe de produits. Le segment bénéficie de son lien avec l'alimentation à dominante végétale, l'évitement des allergènes et la familiarité avec les ingrédients. Il répond également à plusieurs occasions de grignotage, des chips de légumes plus légères aux produits à base de légumineuses plus consistants. Les améliorations du goût et de la texture ont rendu ces ingrédients plus utilisables dans différents formats d'encas.
Les mélanges hybrides devraient croître à un CAGR de 7,2 % jusqu'en 2032. Ces produits associent différentes sources d'ingrédients pour répondre aux préférences en matière de goût, de texture et d'alimentation plus large. ADM a constaté un intérêt pour les produits protéinés hybrides ou mélangés chez 53 % des baby-boomers, 66 % de la génération X, 75 % des millennials et 72 % de la génération Z. L'attrait généralisé offre aux producteurs du marché des chips apéritives saines un moyen de servir les consommateurs qui ne s'identifient pas à une seule approche alimentaire. Les formats hybrides peuvent soutenir un positionnement premium lorsque le mélange produit une meilleure expérience gustative et que la liste des ingrédients reste claire.
Par saveur : les produits aromatisés occupent la position dominante tandis que les chips non aromatisées s'accélèrent
Les variantes aromatisées représentaient 68,5 % de la valeur de la catégorie en 2026, montrant que les consommateurs attendent toujours une expérience gustative satisfaisante des produits positionnés comme des alternatives plus saines. La saveur aide les marques à réduire le compromis perçu entre la valeur nutritionnelle et le plaisir. Elle crée également une raison pour des lancements saisonniers et des gammes de produits limitées. Calbee America a lancé des chips de style asiatique en mars 2025 dans des variétés de saveurs d'inspiration japonaise, thaïlandaise, chinoise et coréenne. La gamme était sans produits laitiers, sans blé et sans arachides, associant la variété des saveurs à un positionnement adapté aux personnes allergiques.
Les formats non aromatisés devraient croître à un CAGR de 8,1 % jusqu'en 2032. Leur attrait vient des consommateurs qui souhaitent que l'ingrédient de base reste le principal repère gustatif. Des listes d'ingrédients limitées peuvent renforcer un positionnement d'étiquette claire et soutenir l'accent mis sur l'approvisionnement ou les méthodes de cuisson. Les formats à base de chou frisé, de légumes et de légumineuses peuvent communiquer cette simplicité aux acheteurs prudents vis-à-vis des arômes ajoutés et des huiles de graines. Le marché des chips apéritives saines exige également des producteurs qu'ils maintiennent la texture et la fraîcheur, car ces produits ont moins d'éléments de saveur pour compenser une bouchée moins satisfaisante.
Par canal de distribution : les supermarchés sont en tête tandis que le commerce en ligne soutient la découverte
Les supermarchés et hypermarchés détenaient 38,8 % de la taille du marché des chips apéritives saines en 2026. Leur envergure donne aux acheteurs accès à la fois à des produits à marque de distributeur abordables et à des marques premium lors d'une même visite. Ces magasins offrent également une capacité de rayon suffisante pour proposer des formats à base de légumes, de légumineuses, de céréales et de protéines. Le commerce physique reste important car les acheteurs peuvent comparer directement les tailles des emballages, les ingrédients et les prix. Un bon positionnement en rayon et un emballage clair peuvent aider les marques de chips apéritives saines à se démarquer face aux encas salés conventionnels.
Les boutiques de commerce en ligne devraient croître à un CAGR de 7,8 % jusqu'en 2032. Les canaux numériques fournissent des descriptions de produits, des informations nutritionnelles, des avis clients et des abonnements qui peuvent aider une marque nouvelle ou premium à justifier un prix plus élevé. Le commerce en ligne offre également aux entreprises un moyen direct de tester des saveurs et de fidéliser les acheteurs. Le marché des chips apéritives saines peut bénéficier de ce canal lorsque les entreprises utilisent des informations produits claires et une exécution des commandes fiable. La croissance numérique ne supprime pas le besoin de disponibilité physique, car les consommateurs effectuent fréquemment leurs achats d'encas lors de visites routinières en magasin.
Analyse géographique
L'Amérique du Nord représentait 36,4 % de la valeur mondiale de la catégorie en 2026. La région dispose d'une base établie d'acheteurs familiarisés avec les aliments conditionnés meilleurs pour la santé et les allégations axées sur la nutrition. Son système de distribution soutient une large gamme de produits d'encas premium, grand public et à marque de distributeur. Les règles d'étiquetage américaines encouragent également les fabricants à revoir les déclarations de sodium, de graisses saturées, de sucre et d'ingrédients. La région continue d'offrir des possibilités de tarification plus accessible, notamment pour les consommateurs qui perçoivent les options plus saines comme coûteuses.
L'Europe est une autre région établie importante pour le marché des chips apéritives saines, où les consommateurs de plusieurs pays sont familiarisés avec les étiquettes qui comparent la valeur nutritionnelle. Cela favorise les recettes utilisant des légumes, des légumineuses, des céréales et des formulations à faible teneur en sodium. Les marques doivent équilibrer les attentes nutritionnelles avec la saveur, car les encas salés conventionnels restent une alternative solide. Les formats à base végétale et peu transformés peuvent en bénéficier lorsque leurs ingrédients sont faciles à reconnaître. Les entreprises doivent également adapter leurs emballages et leurs recettes aux exigences et aux préférences des acheteurs de chaque pays.
L'Asie-Pacifique offre un potentiel de volume substantiel sur des marchés aux habitudes de consommation et aux structures de distribution différentes. L'Inde connaît une demande croissante pour les encas sains à mesure que la distribution urbaine et le commerce numérique s'étendent au-delà des grandes villes. Le Japon reste un marché d'encas plus mature où la texture, la qualité des saveurs et la force des marques locales comptent, comme en témoignent le rafraîchissement de l'emballage des Shrimp Chips de Calbee America en juillet 2025 et ses lancements de saveurs Chili Lime et Roasted Seaweed. Le marché des chips apéritives saines devrait connaître la croissance la plus rapide au Moyen-Orient et en Afrique, avec un CAGR de 6,9 % jusqu'en 2032, soutenu par des populations jeunes, l'urbanisation, la demande de produits conformes au halal et d'étiquettes claires, tandis que l'Amérique du Sud offre une ouverture pour les formats à faible teneur en sodium et orientés nutrition, où les étiquettes en face avant des emballages encouragent la reformulation.
Paysage concurrentiel
Le marché des chips apéritives saines est fragmenté, avec des entreprises mondiales d'aliments conditionnés, des marques spécialisées et des entreprises plus petites axées sur les ingrédients qui se disputent les espaces en rayon. PepsiCo devrait finaliser l'acquisition de Siete Family Foods pour 1,2 milliard USD en janvier 2025, ajoutant des chips tortilla sans céréales, des chips de pommes de terre et des soufflés à son portefeuille d'encas meilleurs pour la santé. PepsiCo s'appuie également sur ses marques établies pour pénétrer les formats d'encas fonctionnels via Doritos Protein, PopCorners Protein, Quaker Protein Rice Crisps, SunChips Fiber et Smartfood FiberPop. Cette stratégie relève le niveau de référence concurrentiel en matière de goût, de distribution et d'avantages nutritionnels clairement communiqués.
Hershey devrait finaliser l'acquisition de LesserEvil pour 756 millions USD en novembre 2025. L'acquisition ajoutera une plateforme d'encas biologiques utilisant des huiles de coco et d'avocat pour compléter les marques SkinnyPop et Pirate's Booty de Hershey. Intersnack Group devrait acquérir Utz Brands en juillet 2026 pour une valeur d'entreprise de 2,9 milliards USD, créant une présence significative aux États-Unis et ajoutant la marque de chips naturelles Boulder Canyon à son portefeuille. Ces développements indiquent que le marché des chips apéritives saines attire des acquisitions qui renforcent les positions des entreprises dans les encas à étiquette claire et meilleurs pour la santé.
Les marques plus petites se démarquent par des recettes ciblées, la transparence des ingrédients et des formats spécialisés difficiles à reproduire dans de larges portefeuilles historiques. Popchips, Rhythm Superfoods et Hunter Foods LLC utilisent un positionnement à base de légumes, de céréales et d'huiles saines pour maintenir une identité premium. Hunter Foods propose des chips de légumes, des chips de quinoa et des chips de champignons dans sa gamme d'encas alternatifs. Les épiceries de proximité restent un canal avec des options d'encas plus sains limitées, créant des opportunités pour les marques régionales disposant de gammes de produits clairement différenciées et de performances commerciales fiables. Les entreprises qui résolvent les contraintes de goût et de texture tout en maintenant des listes d'ingrédients simples seront probablement mieux positionnées à mesure que les concurrents plus importants étendent leurs gammes de produits fonctionnels. Sur le marché des chips apéritives saines, l'exécution en matière de formulation, d'emballage, de distribution et de communication en rayon est aussi importante que le choix de l'ingrédient de base, car les acheteurs peuvent facilement changer de marque lorsque les produits concurrents semblent similaires.
Leaders du secteur des chips apéritives saines
-
PepsiCo, Inc.
-
Kellanova
-
The Hain Celestial Group, Inc.
-
Calbee, Inc.
-
Utz Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Intersnack Group a annoncé un accord définitif pour acquérir Utz Brands, Inc. pour environ 2,9 milliards USD (valeur d'entreprise) à 14,25 USD par action, soit une prime de 91 % par rapport au cours de clôture d'Utz le 20 juillet 2026. La transaction offre à Intersnack sa première présence significative sur le marché américain des encas, ancrée par la marque de chips naturelles Boulder Canyon d'Utz, meilleure pour la santé. À la clôture, Utz deviendra privée, Intersnack et les entités familiales Rice et Lissette détenant chacune une participation de 50 %.
- Avril 2026 : La marque Quaker de PepsiCo a lancé les Protein Rice Crisps fournissant 6 g de protéines et 9 g de créales complètes par portion, élargissant le portefeuille fonctionnel de la marque à la suite de données d'enquête montrant que 86 % des Américains ajoutent activement des protéines à leur alimentation quotidienne. Le lancement rejoint Doritos Protein, SunChips Fiber, PopCorners Protein et Smartfood FiberPop dans le cadre de l'expansion coordonnée de la plateforme d'encas fonctionnels de PepsiCo.
- Mars 2026 : PepsiCo a lancé Good Warrior, une nouvelle masterbrand d'encas protéinés débutant avec des bâtonnets de bœuf aux saveurs Original et Jalapeño Pepper. La marque signale l'intention de PepsiCo Foods de concourir sur l'ensemble du spectre des occasions d'encas riches en protéines, des formats proches des chips aux encas de viande premium, au sein d'une architecture de marque unique.
- Mars 2026 : PepsiCo a lancé SunChips Fiber, contenant 6 g de fibres par portion à base de vrais haricots noirs et de céréales complètes, et Smartfood FiberPop, élargissant son portefeuille de nutrition fonctionnelle pour répondre à la demande croissante des consommateurs pour des formats d'encas enrichis en fibres.
Périmètre du rapport mondial sur le marché des chips apéritives saines
Le marché des chips apéritives saines désigne le marché des chips apéritives positionnées comme des alternatives plus saines aux encas frits conventionnels, incluant les produits fabriqués à partir de légumes, de fruits, de légumineuses, de légumes secs, de céréales, de graines et d'ingrédients riches en protéines, avec des formulations pouvant mettre en avant des attributs nutritionnels, naturels ou fonctionnels. Par type de produit, le marché est segmenté en chips de légumes, chips de fruits, chips de légumineuses et légumes secs, chips de céréales et graines, chips enrichies en protéines, chips de patate douce, chips de bœuf et autres types de produits. Par source d'ingrédients, le marché est segmenté en produits à base végétale, à base animale et mélanges hybrides. Par saveur, le marché est divisé en produits aromatisés et non aromatisés. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries de proximité, boutiques de commerce en ligne et autres canaux de distribution. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays pour les principaux marchés. Les prévisions de marché sont présentées en termes de valeur (USD).
| Chips de légumes |
| Chips de fruits |
| Légumineuses et légumes secs |
| Céréales et graines |
| Chips enrichies en protéines |
| Chips de patate douce |
| Chips de bœuf |
| Autres types de produits |
| À base végétale |
| À base animale |
| Mélanges hybrides |
| Aromatisées |
| Non aromatisées |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Boutiques de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chips de légumes | |
| Chips de fruits | ||
| Légumineuses et légumes secs | ||
| Céréales et graines | ||
| Chips enrichies en protéines | ||
| Chips de patate douce | ||
| Chips de bœuf | ||
| Autres types de produits | ||
| Par source d'ingrédients | À base végétale | |
| À base animale | ||
| Mélanges hybrides | ||
| Par saveur | Aromatisées | |
| Non aromatisées | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Boutiques de commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les chips apéritives saines jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 5,8 % de 2027 à 2032, pour atteindre 27,20 milliards USD d'ici 2032. Le marché des chips apéritives saines est en croissance car les aliments pratiques sont censés répondre à des attentes plus claires en matière de nutrition, d'ingrédients, de saveur et de portion lors des occasions alimentaires quotidiennes à domicile, au travail et en déplacement.
Quelle catégorie de produits occupe la position dominante ?
Les chips de légumes sont en tête des types de produits avec une part de 28,3 % en 2026, soutenues par des ingrédients à base végétale reconnaissables et un attrait pour les étiquettes claires.
Quel format devrait connaître la croissance la plus rapide ?
Les chips non aromatisées devraient croître à un CAGR de 8,1 % jusqu'en 2032, le taux le plus rapide parmi les formats de saveurs répertoriés.
Quel canal de vente connaît la croissance la plus rapide pour les chips apéritives saines ?
Les boutiques de commerce en ligne devraient progresser à un CAGR de 7,8 % jusqu'en 2032, car elles peuvent présenter des informations nutritionnelles détaillées et soutenir les commandes récurrentes.