
Tamanho e Participação do Mercado de Revestimentos de Piso de Superfície Dura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
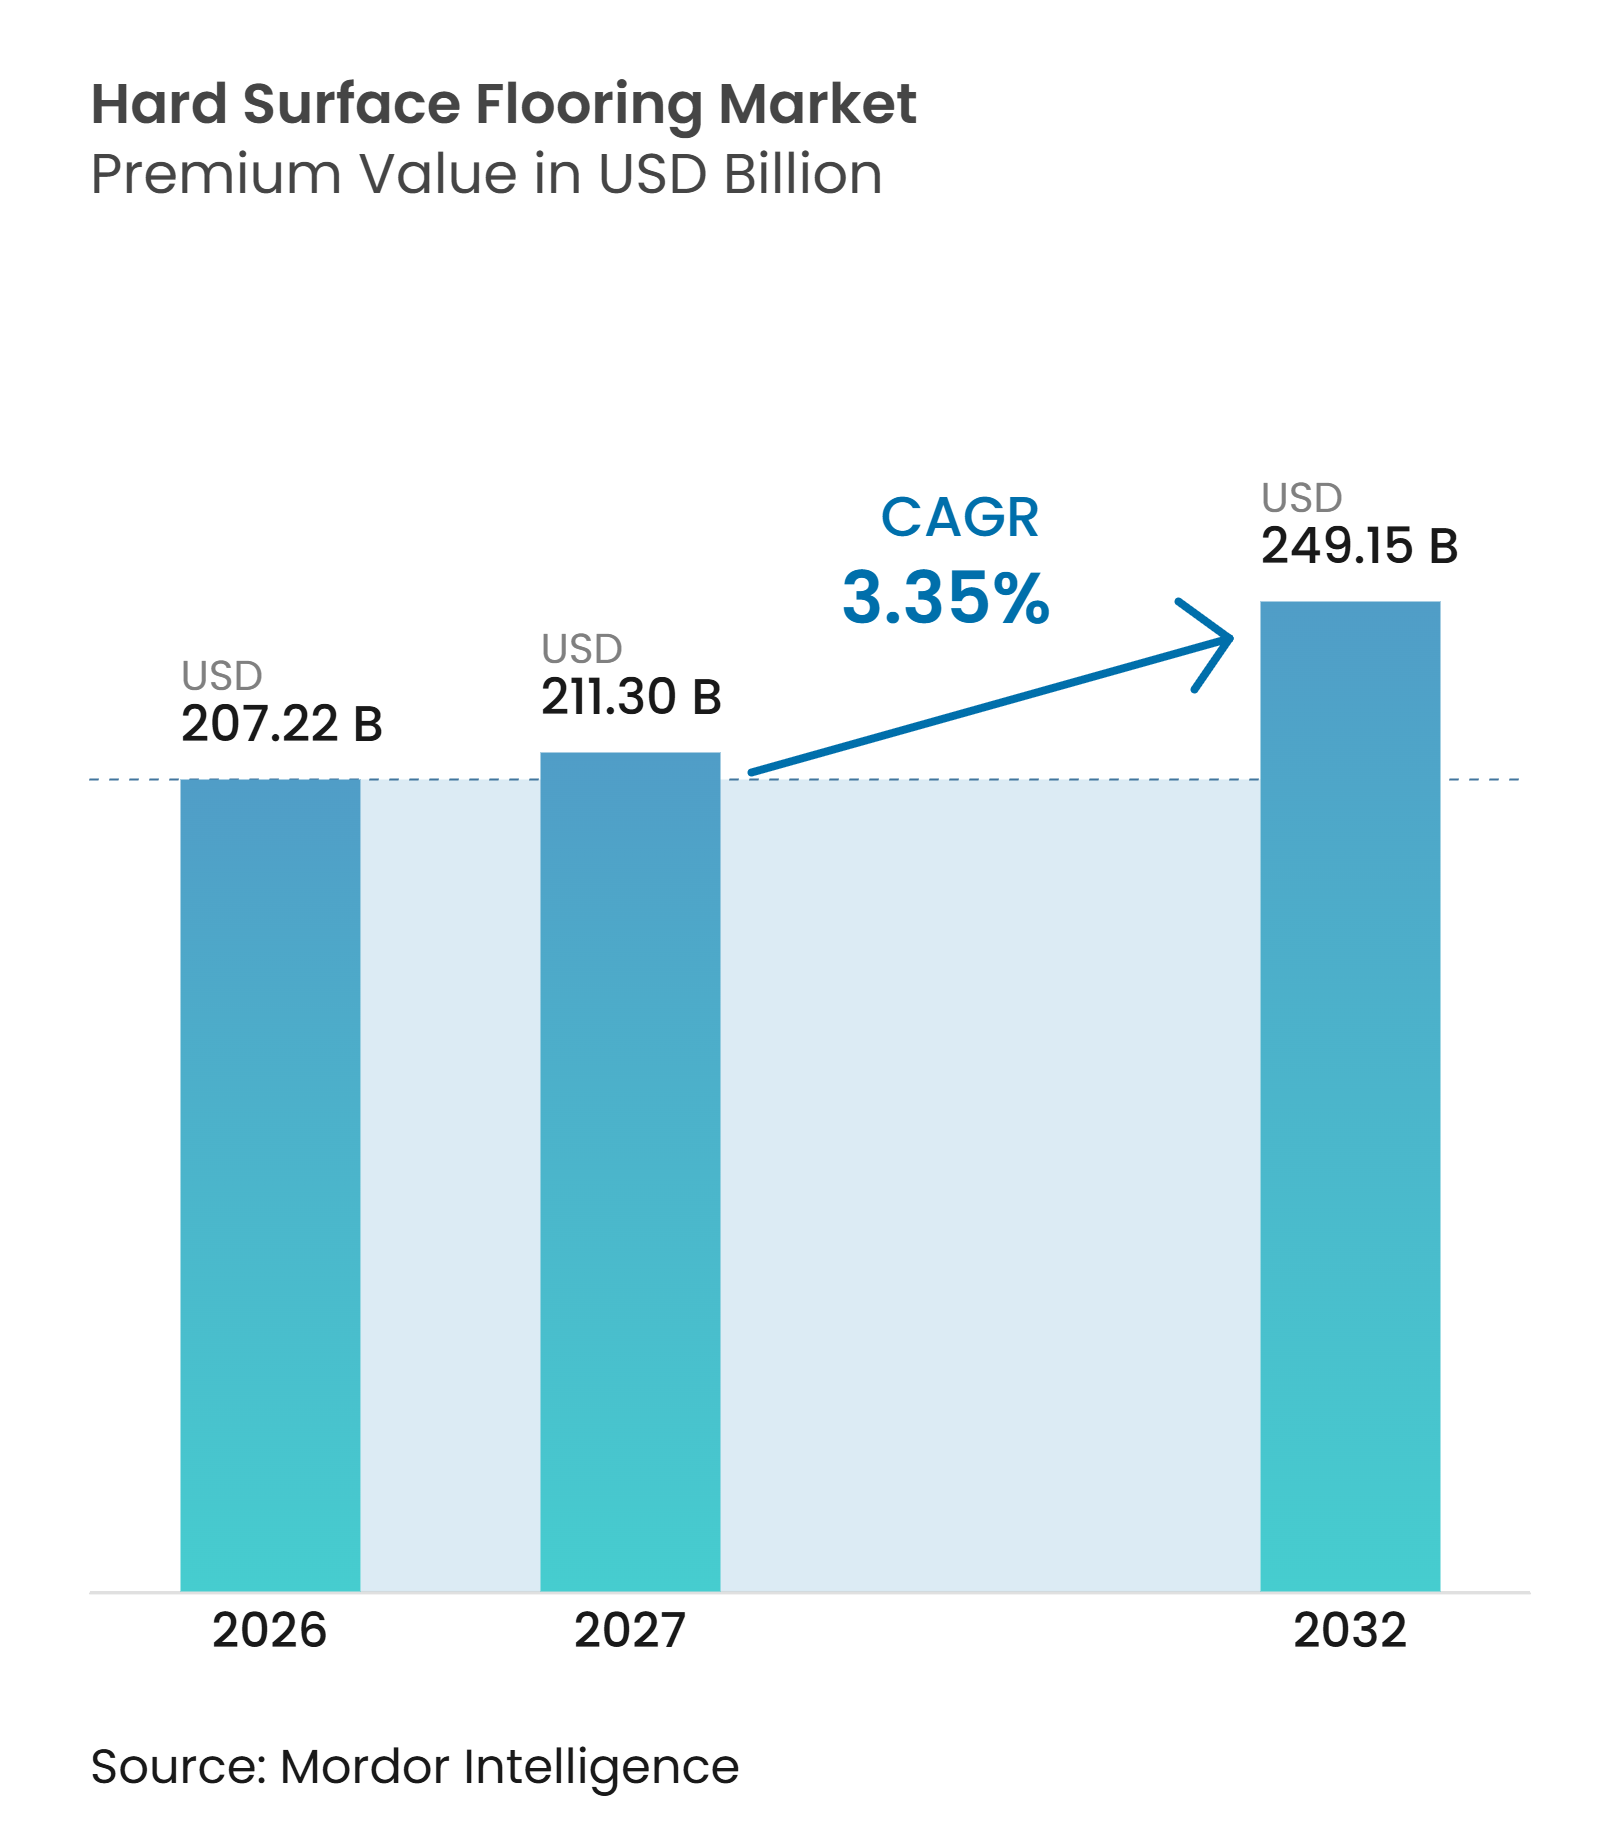
| Tamanho do Mercado (2027) | 211.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 249.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 3.35 % |
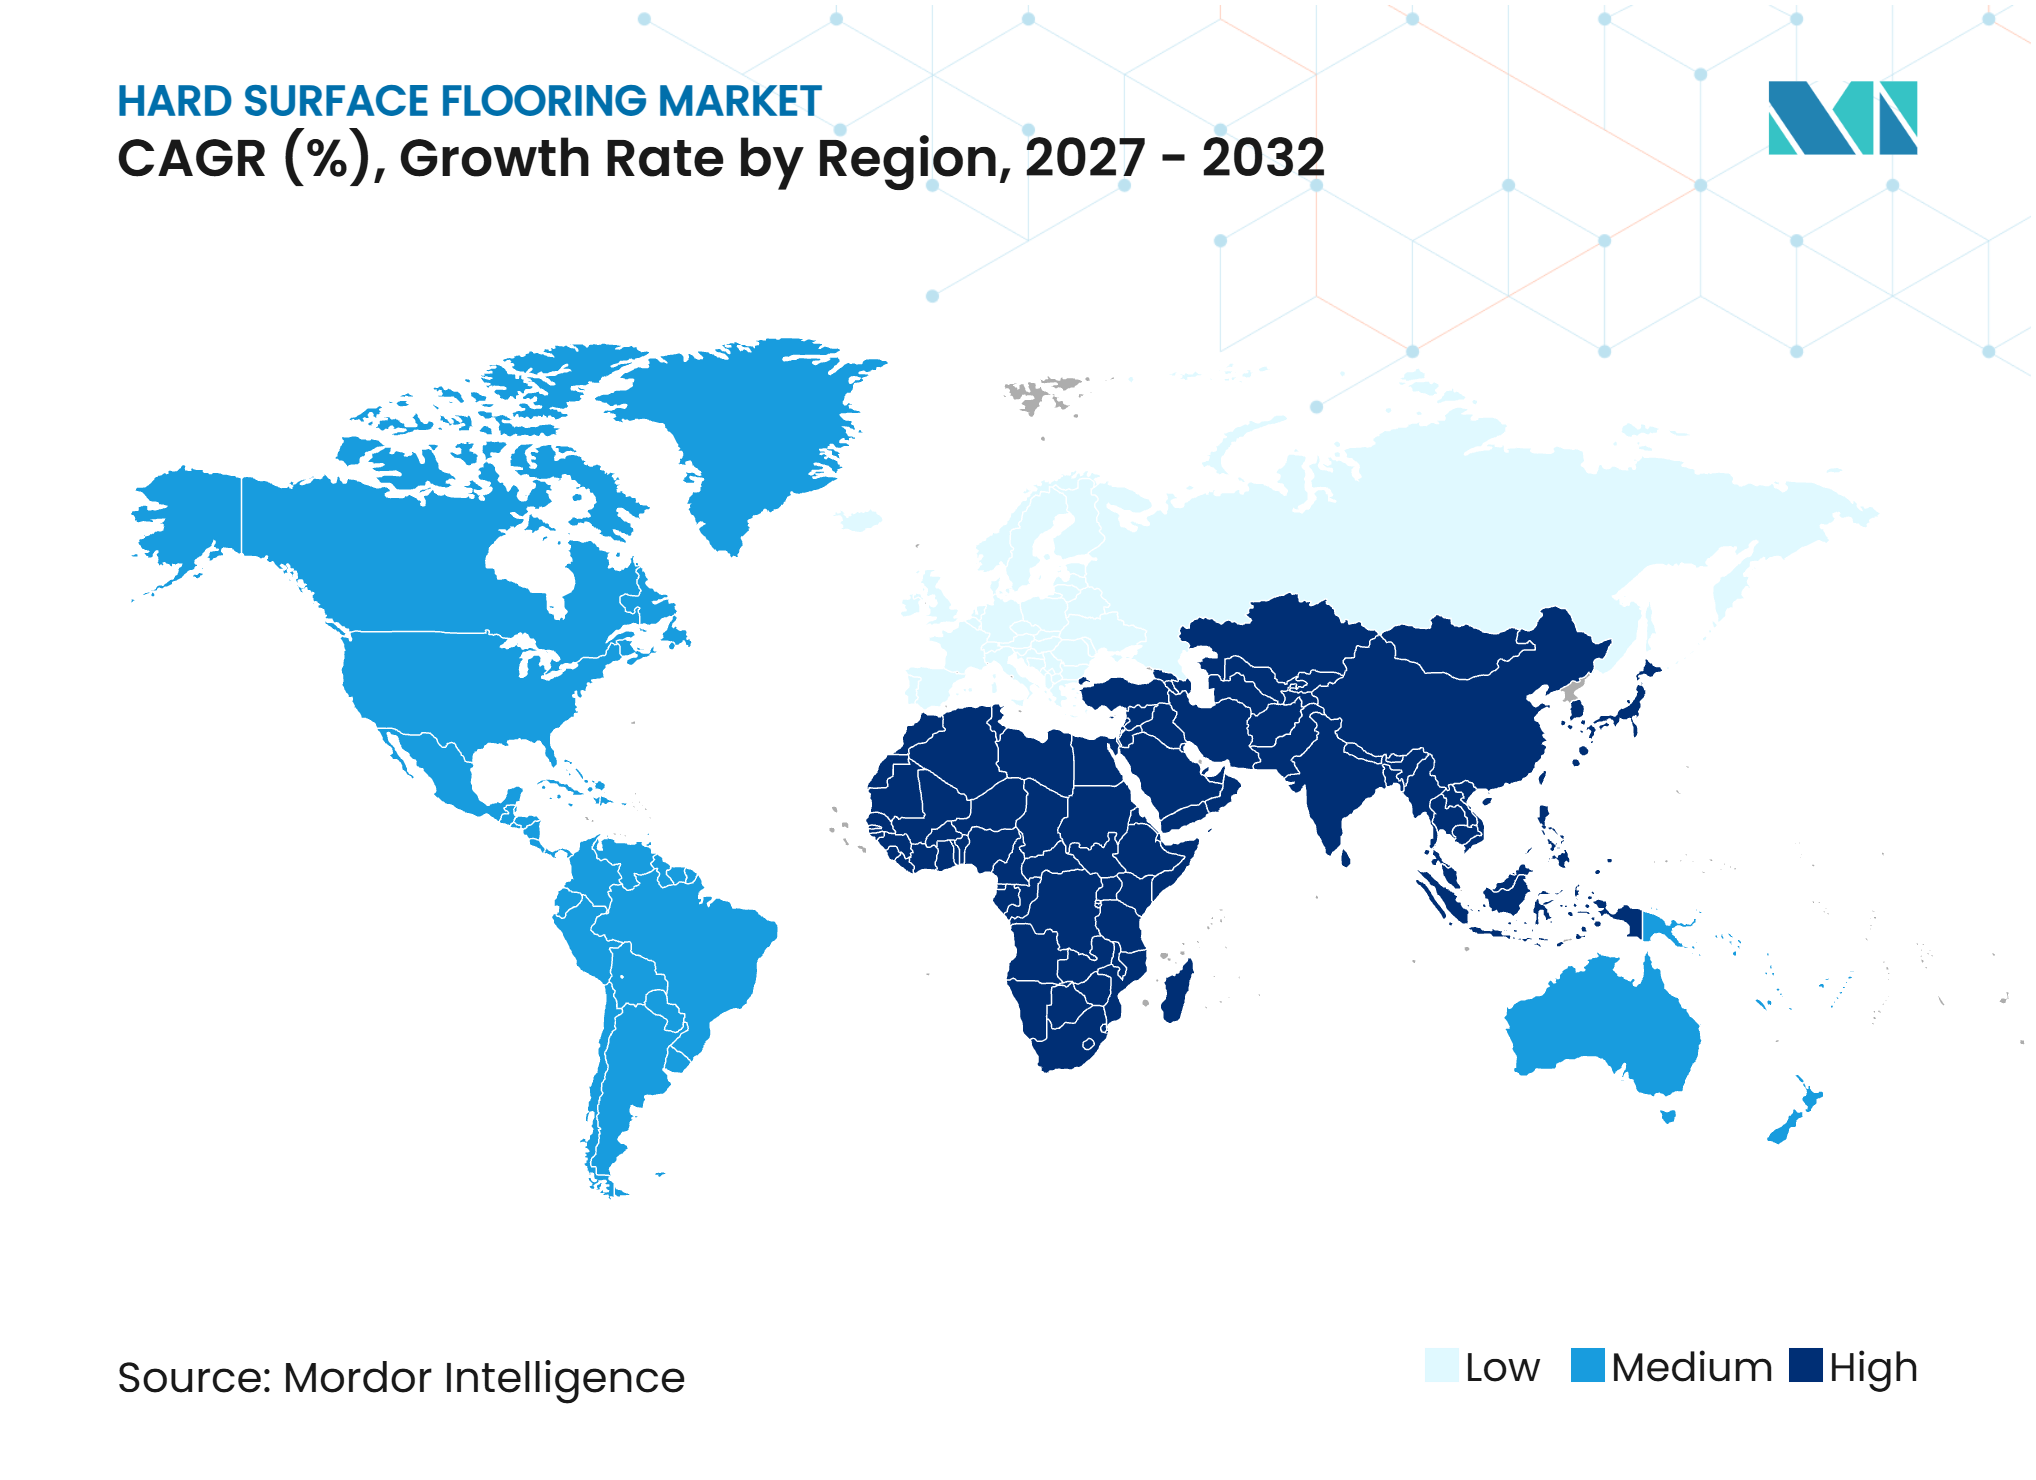
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos de Piso de Superfície Dura por Mordor Intelligence
O tamanho do mercado de revestimentos de piso de superfície dura foi avaliado em 207,22 bilhões de USD em 2026 e estima-se que cresça de 211,30 bilhões de USD em 2027 para atingir 249,15 bilhões de USD até 2032, a um CAGR de 3,35% durante o período de previsão de 2027 a 2032. O mercado de revestimentos de piso de superfície dura é sustentado pela demanda de substituição em residências mais antigas e por programas de renovação em edifícios comerciais. Os compradores continuam a preferir superfícies de fácil limpeza, duráveis e adequadas para ambientes de alto tráfego. A atividade de construção na Ásia-Pacífico sustenta a demanda por volume, enquanto a reforma e a substituição de produtos sustentam a demanda em economias maduras. Os fabricantes estão equilibrando portfólios de produtos mais amplos com investimentos em produção local, seleção digital de produtos e documentação de materiais. A vantagem competitiva depende cada vez mais do suporte à especificação, do fornecimento confiável e de produtos que atendam aos requisitos de qualidade do ar interno e de circularidade.
Principais Conclusões do Relatório
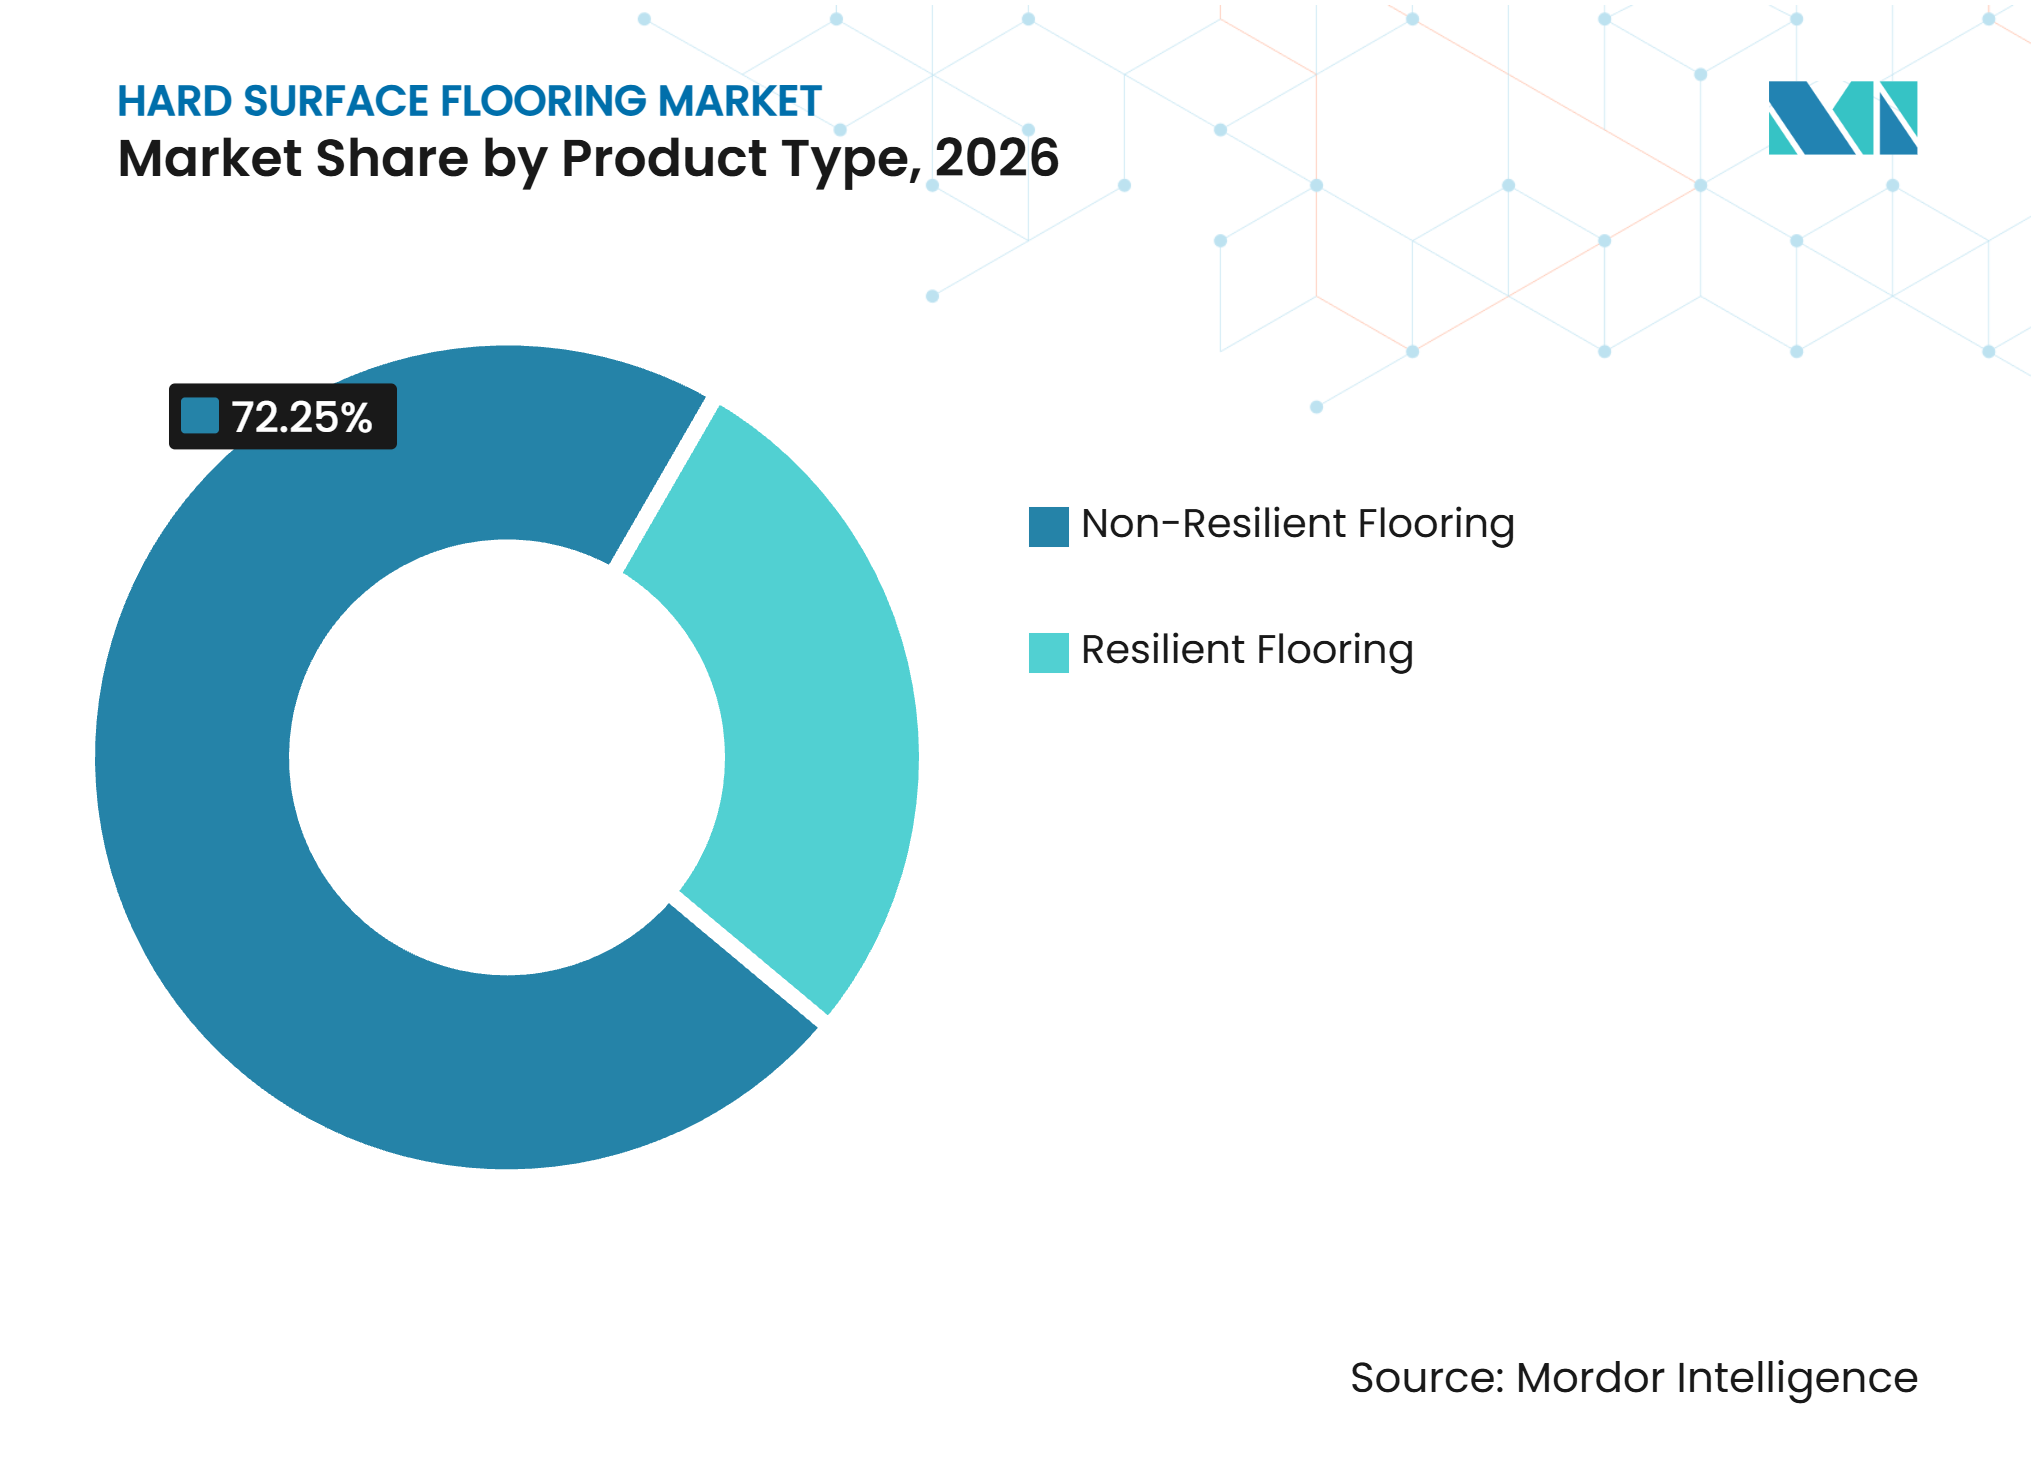
- Por tipo de produto, os revestimentos não resilientes detinham 72,25% da participação do mercado de revestimentos de piso de superfície dura em 2026, enquanto os revestimentos resilientes têm projeção de crescer ao CAGR mais rápido de 4,52% entre 2027 e 2032.
- Por usuário final, o segmento residencial representou 68,84% da participação do mercado de revestimentos de piso de superfície dura em 2026, enquanto o segmento comercial tem projeção de crescer ao CAGR mais rápido de 3,55% entre 2027 e 2032.
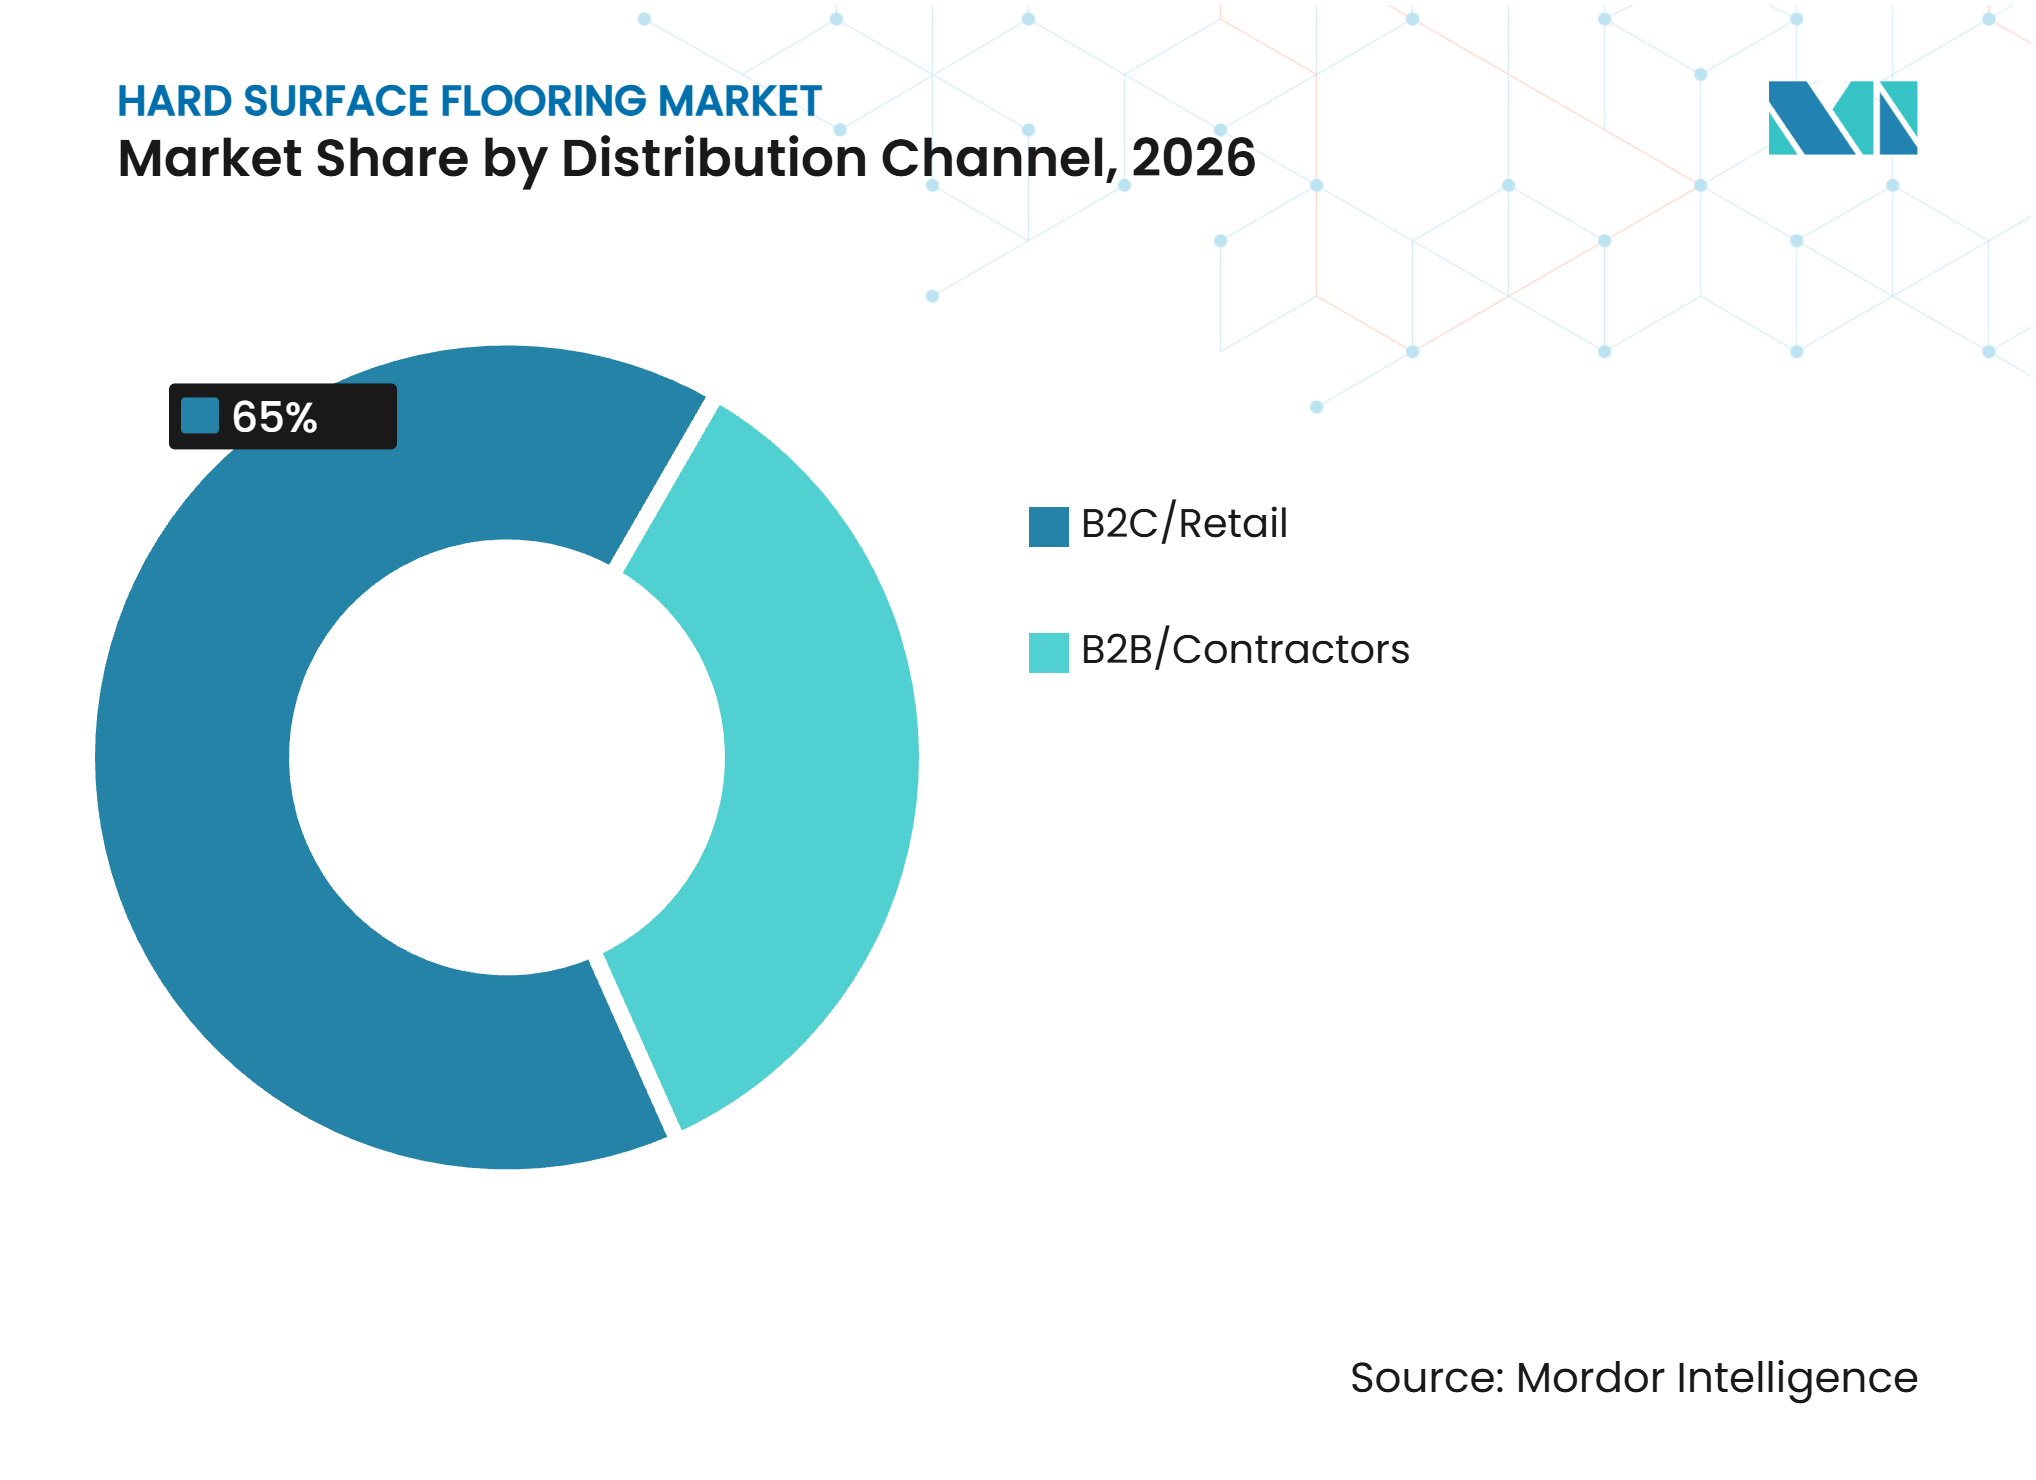
- Por canal de distribuição, o B2C/Varejo detinha 65,00% da participação do mercado de revestimentos de piso de superfície dura em 2026 e tem projeção de crescer ao CAGR mais rápido de 4,28% entre 2027 e 2032.
- Por geografia, a Ásia-Pacífico detinha 40,61% da participação do mercado de revestimentos de piso de superfície dura em 2026 e tem projeção de crescer ao CAGR mais rápido de 3,84% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atividade de Renovação e Substituição Residencial | +0.8% | Global, com maior relevância na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Modernização Comercial e Institucional | +0.7% | Global, liderada pela Ásia-Pacífico e pela América do Norte | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura Comercial e Atualizações de Revestimentos | +0.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda por Superfícies Impermeáveis e de Baixa Manutenção | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Regionalização da Produção de Revestimentos Resilientes | +0.3% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Visualização Digital e Ciclos Mais Rápidos de Seleção à Instalação | +0.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atividade de Renovação e Substituição Residencial
O mercado de revestimentos de piso de superfície dura se beneficia de projetos de substituição quando as famílias adiam mudanças e investem nas residências existentes. A atividade de renovação favorece superfícies duras porque cozinhas, banheiros e entradas requerem materiais que tolerem umidade e limpeza frequente. As compras premium estão frequentemente associadas a preferências de design e maior vida útil esperada do produto. Isso sustenta a demanda por cerâmica, porcelana, madeira engenheirada, LVT e formatos de núcleo rígido em diferentes faixas de preço. O padrão é especialmente relevante em mercados imobiliários maduros, onde o estoque de edificações existentes é uma grande fonte de demanda recorrente. Os produtores com amplas gamas de design e disponibilidade confiável no varejo estão mais bem posicionados para capturar esses projetos menores e mais frequentes.
Modernização Comercial e Institucional
O mercado de revestimentos de piso de superfície dura se beneficia de programas de renovação em saúde, educação e escritórios que exigem superfícies duráveis e higiênicas. A Interface reportou crescimento de 21% no faturamento de saúde e de 8% no faturamento de educação durante o exercício fiscal de 2025, demonstrando a relevância contínua desses ambientes para a demanda de revestimentos comerciais[1]. As instalações de saúde geralmente exigem superfícies resilientes e de borracha que suportem protocolos de limpeza, conforto ao caminhar e tráfego frequente. As escolas também requerem pisos duráveis que suportem o movimento de equipamentos e o uso diário. As licitações públicas exigem cada vez mais que os fornecedores apresentem documentação ambiental e informações sobre saúde dos produtos. Esses requisitos favorecem fornecedores que podem oferecer produtos testados, assistência na especificação e suporte confiável à instalação.
Demanda por Superfícies Impermeáveis e de Baixa Manutenção
O mercado de revestimentos de piso de superfície dura continua a se beneficiar da demanda por produtos que combinam resistência à umidade com manutenção mais fácil. Os produtos LVT e de núcleo rígido são utilizados em áreas onde os consumidores anteriormente selecionavam laminado ou madeira, mas agora necessitam de melhor proteção contra água. Os compradores comerciais também consideram acústica, qualidade do ar interno e requisitos de manutenção durante a especificação. A Tarkett apresenta seu portfólio de LVT comercial com foco em materiais saudáveis, conforto acústico e qualidade do ar interno, refletindo os critérios mais amplos utilizados na seleção institucional. O FloorScore e a EN 14041 fornecem pontos de referência reconhecidos para emissões de produtos e documentação de desempenho. Esses fatores favorecem fornecedores que mantêm registros de testes claros e podem explicar o desempenho dos materiais a empreiteiros e designers.
Visualização Digital e Ciclos Mais Rápidos de Seleção à Instalação
O mercado de revestimentos de piso de superfície dura é cada vez mais influenciado por ferramentas digitais que ajudam os compradores a comparar produtos antes de visitar uma loja ou fazer um pedido. Pesquisas sobre realidade aumentada em design de interiores constataram que essas ferramentas podem melhorar a tomada de decisões espaciais e reduzir os custos de redesenho. A Tarkett oferece um planejador de ambientes online que permite aos usuários visualizar designs de revestimento em uma imagem de ambiente[2]. Essas ferramentas podem facilitar a escolha do produto quando cor, textura e escala do ambiente influenciam a decisão de compra. Em maio de 2025, a Lowe's expandiu seu marketplace online por meio de uma parceria com a Mirakl, ampliando o sortimento disponível para clientes do segmento faça-você-mesmo e profissionais[3]. Os fabricantes que mantêm imagens precisas, orientações de instalação e dados de produtos acessíveis podem melhorar a conversão e reduzir erros de seleção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de PVC, Resina, Madeira, Cerâmica e Frete | -1.1% | Global, particularmente nos polos de produção da Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Acessibilidade Habitacional e Pressão das Taxas de Juros | -0.9% | Principalmente América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Escassez de Instaladores de Revestimentos Certificados | -0.5% | América do Norte e Reino Unido | Médio prazo (2 a 4 anos) |
| Rotas de Reciclagem Limitadas para Revestimentos Multicamadas | -0.3% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de PVC, Resina, Madeira, Cerâmica e Frete
O mercado de revestimentos de piso de superfície dura está exposto à variação de custos de resina, energia, madeira, cerâmica e frete. Esses insumos afetam revestimentos resilientes, laminados, produtos de madeira e cerâmica por meio de diferentes cadeias de suprimentos. Os produtos à base de PVC são particularmente sensíveis aos custos petroquímicos, pois a resina é um insumo material importante. Mudanças nas rotas comerciais podem adicionar complexidade logística e tornar as decisões de compra menos previsíveis. Empresas com fabricação regional, relacionamentos estáveis com fornecedores ou capacidades internas de materiais podem responder de forma mais eficaz às variações de custos. Os montadores menores podem enfrentar maior pressão quando os custos aumentam antes que os preços de venda possam ser ajustados.
Acessibilidade Habitacional e Pressão das Taxas de Juros
O mercado de revestimentos de piso de superfície dura enfrenta demanda mais lenta quando os altos custos de financiamento reduzem as compras de novas residências e os projetos maiores de reforma. O Tile Council of North America reportou que o consumo de cerâmica nos Estados Unidos caiu para um estimado de 2,67 bilhões de pés quadrados em 2025, o nível mais baixo desde 2014. Os membros da EPLF reportaram um declínio de 6,50% nas vendas de revestimentos laminados durante 2025, com fraqueza significativa na Alemanha e na Grã-Bretanha[4]. Orçamentos domésticos apertados podem deslocar a demanda de produtos premium para revestimentos de núcleo rígido de nível básico ou laminados. Isso pode reduzir os preços médios de venda mesmo quando a área instalada é relativamente estável. As empresas que preservam a disponibilidade de produtos e uma faixa de preços equilibrada podem estar posicionadas para se beneficiar quando a atividade habitacional melhorar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala Não Resiliente e Momentum Estrutural ResilienteOs revestimentos não resilientes detinham 72,25% da participação do mercado de revestimentos de piso de superfície dura em 2026. Os produtos cerâmicos e de porcelana continuam amplamente utilizados em banheiros, cozinhas, ambientes de hotelaria e edifícios institucionais. Sua base instalada é sustentada pela longa vida útil, variedade visual e forte desempenho em áreas molhadas. As grandes placas de porcelana estão expandindo as opções de design para pisos, paredes, bancadas e fachadas. A RAK Ceramics declarou que sua tecnologia Continua+ PCR 2180 pode produzir placas com dimensões de até 162 por 324 centímetros. O Ceramic World Web reportou que a produção global de cerâmica declinou para 14.401 milhões de pés quadrados em 2025, ante 14.993 milhões de pés quadrados em 2024. O declínio refletiu a demanda mais fraca na China, embora a capacidade de produção no Vietnã e na Indonésia tenha oferecido alguma compensação. Madeira, laminado e pedra continuam relevantes onde a autenticidade do design, a estabilidade dimensional ou o apelo visual premium moldam as decisões de compra.
Os revestimentos resilientes têm previsão de expansão a um CAGR de 4,52% de 2027 a 2032, tornando-os o grupo de produtos de crescimento mais rápido. Esta parte do setor de revestimentos de piso de superfície dura é sustentada pela demanda por resistência à água, manutenção simples e instalação rápida. A MMFA reportou que as vendas de SPC por seus membros cresceram 26,64% em 2025, para 85,7 milhões de pés quadrados. O SPC representou 83,00% das vendas de revestimentos poliméricos dos membros em 2025, em comparação com 31,00% em 2019. WPC, borracha, linóleo, cortiça e vinil em manta atendem a diferentes necessidades em residências, instalações de saúde, escolas e projetos de construção sustentável. O desempenho documentado de qualidade do ar interno é importante nas especificações comerciais. Isso cria oportunidades para produtores que podem combinar desempenho prático do produto com informações ambientais e de saúde claras.


Por Usuário Final:
Escala Residencial e Precisão ComercialOs usuários finais residenciais representaram 68,84% da participação do mercado de revestimentos de piso de superfície dura em 2026. Os proprietários de imóveis utilizam superfícies duras em projetos de renovação porque os produtos podem melhorar a aparência dos ambientes ao mesmo tempo que atendem às necessidades práticas de durabilidade e manutenção. A demanda difere por faixa de preço, com compradores premium frequentemente focados na qualidade do acabamento e na maior vida útil do produto. As famílias com orçamentos mais apertados podem adiar compras ou selecionar alternativas de menor preço. A cortiça e o linóleo continuam sendo nichos residenciais menores para compradores que buscam materiais de base biológica ou com baixo teor de COV. A atividade no canal de construtoras depende mais diretamente da construção de novas residências e varia de acordo com as condições locais de acessibilidade. O segmento continua a fornecer a base de volume para as vendas no varejo e para uma grande parcela da descoberta de produtos por meio de centros de materiais de construção e lojas especializadas.
Os revestimentos comerciais têm projeção de crescer a um CAGR de 3,55% de 2027 a 2032. Os compradores comerciais exigem superfícies que atendam às especificações de camadas de desgaste, sistemas de suporte, acústica e baixo desempenho de COV. Os resultados da Interface em 2025 mostraram crescimento mais rápido no faturamento de saúde e educação do que em outros ambientes comerciais. Esses setores podem proporcionar compras mais estáveis do que a renovação de escritórios discricionária. A hotelaria sustenta a demanda por meio de reformas de hotéis e novos projetos de lazer, enquanto o investimento no varejo permanece vinculado à experiência na loja. A demanda de escritórios corporativos permanece variável à medida que os padrões de trabalho híbrido influenciam o uso do espaço. As Declarações Ambientais de Produto estão se tornando mais relevantes nas compras governamentais e institucionais. O mercado de revestimentos de piso de superfície dura, portanto, se beneficia de fornecedores que podem atender a requisitos técnicos e apoiar designers nas decisões de especificação.
Por Canal de Distribuição:
Escala B2C/Varejo e Crescimento Impulsionado pelo DigitalO B2C/Varejo detinha 65,00% da participação do mercado de revestimentos de piso de superfície dura em 2026 e tem previsão de expansão a um CAGR de 4,28% até 2032. O canal inclui centros de materiais de construção, lojas especializadas em revestimentos, vendedores online e vendas a empreiteiros apoiadas por varejistas. Permanece central para a demanda residencial porque os consumidores utilizam esses pontos de venda para comparar designs, materiais e opções de instalação. A pesquisa digital frequentemente precede uma visita à loja, particularmente para produtos onde cor e textura são importantes. O HIRI documentou o papel crescente da pesquisa online nas compras de produtos para melhoria da casa. Os centros de materiais de construção e as lojas especializadas continuam importantes porque os clientes podem precisar de amostras, indicações de instalação e orientação imediata sobre produtos. As ferramentas online estão ampliando o alcance desses varejistas ao mesmo tempo que aumentam a visibilidade de preços e a concorrência.
O B2B/Empreiteiros representou os 35,00% restantes das vendas de 2026. Este canal é atendido por distribuidores, atacadistas, relacionamentos diretos com fabricantes e instaladores especializados. Seu valor reside no conhecimento do projeto, na disponibilidade de materiais e na capacidade de coordenar a entrega com os cronogramas de instalação. Em abril de 2025, a Lowe's adquiriu a Artisan Design Group, obtendo um fornecedor de serviços de design, distribuição e instalação de revestimentos para construtoras. A transação expandiu a oferta profissional da Lowe's e adicionou uma rede de instaladores especializados. As ferramentas diretas do fabricante e os sistemas digitais de levantamento de quantitativos também estão mudando o comportamento de compras entre os empreiteiros. Os distribuidores independentes precisam de forte serviço técnico e relacionamentos locais para permanecerem diferenciados. O mercado de revestimentos de piso de superfície dura continuará a recompensar os canais que reduzem os atrasos entre a escolha do produto, a entrega e a instalação.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 40,61% da participação do mercado de revestimentos de piso de superfície dura em 2026 e deve crescer a um CAGR de 3,84% até 2032. A atividade de construção, a urbanização e o desenvolvimento de infraestrutura sustentam a demanda regional por revestimentos. A China continua sendo um grande produtor de cerâmica, embora as condições domésticas tenham afetado a produção em 2025. O Ceramic World Web reportou que a produção de cerâmica chinesa declinou em mais de 1 bilhão de metros quadrados durante aquele ano. O Vietnã e a Indonésia estão aumentando seu papel na produção à medida que as cadeias de suprimentos se diversificam. A Kajaria Ceramics reportou um aumento de 62,32% no lucro líquido do exercício fiscal de 2026 e aprovou a expansão de capacidade em sua unidade de Srikalahasti. O Japão e a Austrália oferecem demanda por produtos de especificação mais elevada vinculados a reformas, conforto acústico e atualizações de edifícios orientadas por ESG. Os fornecedores regionais também estão ganhando importância nas exportações de revestimentos resilientes, o que altera as escolhas de fornecimento para os compradores norte-americanos.
América do Norte
A América do Norte combina um mercado de substituição maduro com demanda proveniente de saúde, educação e renovação residencial. As restrições de acessibilidade habitacional da região limitaram parte da atividade residencial em 2025. A TCNA registrou crescimento de 4,60% ano a ano no consumo de cerâmica nos Estados Unidos no primeiro trimestre de 2025, encerrando vários trimestres de declínio. As instalações de saúde sustentam a demanda comercial porque requerem materiais higiênicos e duráveis. O fornecimento por importação está mudando à medida que o Vietnã e a Tailândia assumem um papel maior no fornecimento de LVT. A aquisição da ADG pela Lowe's é um exemplo de consolidação da distribuição em torno de acabamentos interiores profissionais. O Canadá e o México adicionam demanda de renovação e construção, com o México também apoiado por produtores domésticos de cerâmica. A documentação de produtos, os requisitos de baixas emissões e o acesso a empreiteiros continuam sendo fatores competitivos importantes na região.
Europa, América do Sul e Oriente Médio e África
A Europa apresentou desempenho desigual por produto em 2025, enquanto a América do Sul e o Oriente Médio e África ofereceram diferentes oportunidades impulsionadas pela construção. Os membros da MMFA reportaram crescimento de revestimentos poliméricos na França, Alemanha e Polônia durante 2025. Ao mesmo tempo, a EPLF registrou um declínio de 6,50% nas vendas de laminados dos membros. A Diretiva de Desempenho Energético dos Edifícios da UE apoia a atividade de renovação e reforça a atenção a materiais que atendam aos requisitos de emissões e desempenho. O Brasil continua sendo um importante mercado de cerâmica, e a Unilin abriu uma fábrica de revestimentos laminados em Piên em janeiro de 2026. A Arábia Saudita e os Emirados Árabes Unidos (EAU) sustentam a demanda por cerâmica e porcelana por meio de grandes programas de construção. A RAK Ceramics reportou crescimento de 8,40% em seu segmento de cerâmica no terceiro trimestre de 2026. A África permanece menor em escala, mas é sustentada pelo desenvolvimento urbano e pela construção comercial incremental.
Cenário Competitivo
Concentração do Mercado
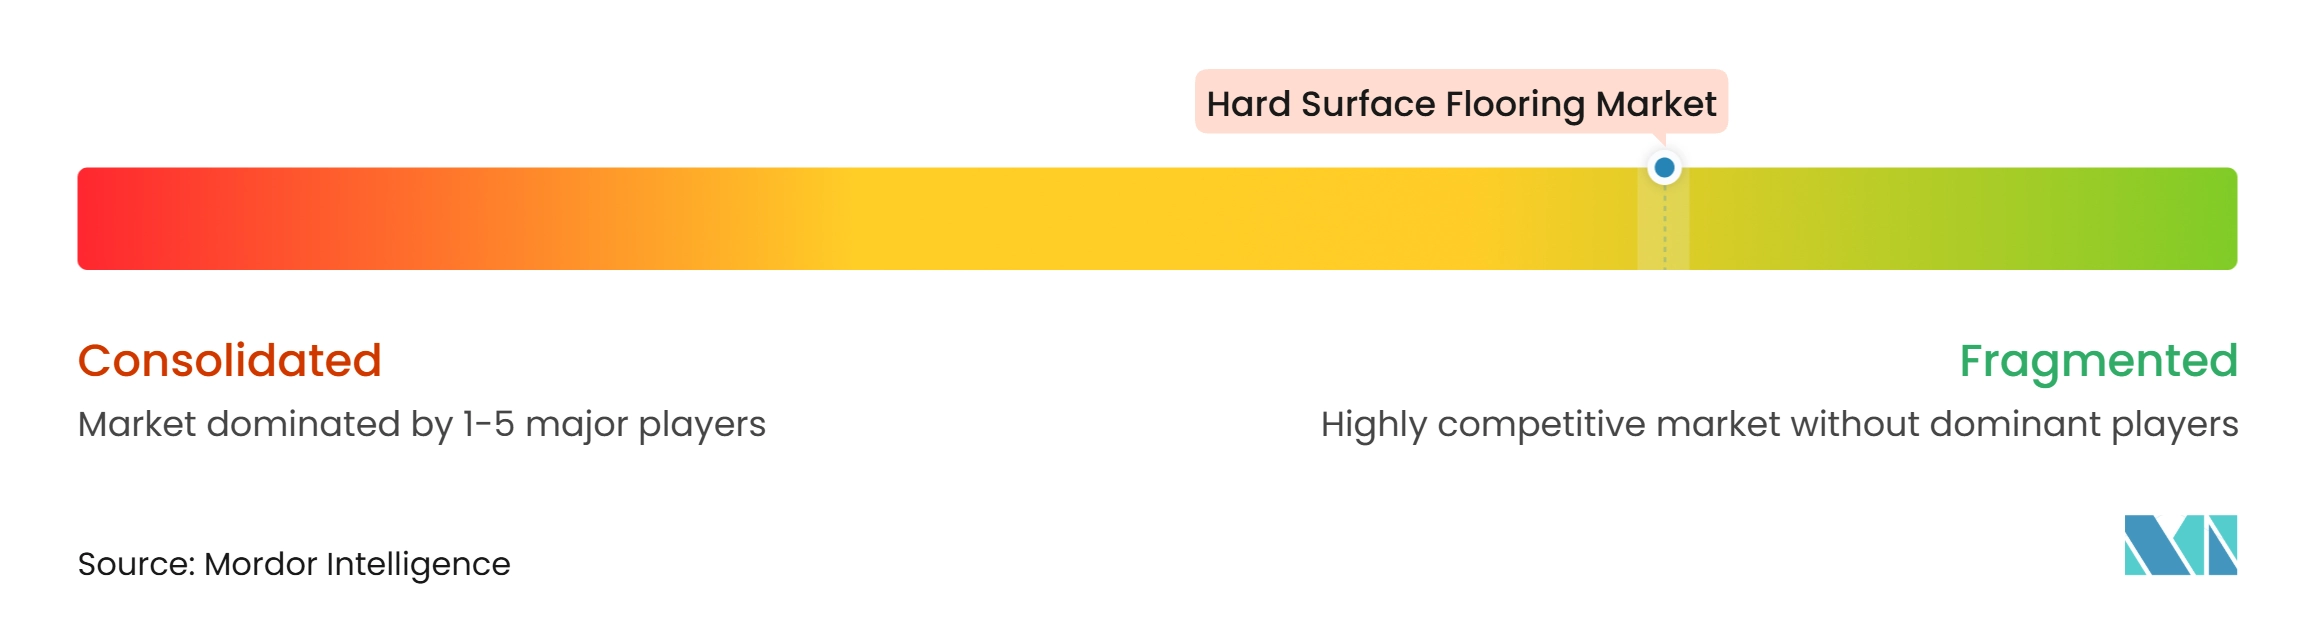
O mercado de revestimentos de piso de superfície dura é moderadamente fragmentado, com grandes fabricantes globais competindo ao lado de especialistas regionais em cerâmica e revestimentos resilientes. A Mohawk Industries reportou 10,8 bilhões de USD em vendas líquidas para o exercício fiscal de 2025 em seus segmentos globais de cerâmica, revestimentos na América do Norte e revestimentos no restante do mundo. Sua escala lhe confere ampla exposição em categorias de produtos e geografias. Empresas regionais de cerâmica como RAK Ceramics, Kajaria Ceramics, Somany Ceramics, Pamesa Cerámica, Atlas Concorde e Porcelanosa continuam importantes em seus mercados domésticos e nichos de exportação. Tarkett, Forbo, Gerflor, Beaulieu International Group, Mannington Mills, NOX e Polyflor competem fortemente em revestimentos resilientes. Desempenho do produto, documentação de sustentabilidade, capacidade de design e distribuição local são fontes centrais de competição. A pressão de custos é particularmente aguda em SPC e LVT, onde a produção asiática tem vantagens de custo e os fabricantes locais precisam de forte serviço ou produtos diferenciados.
A Mohawk utiliza seu negócio Unilin e a tecnologia de instalação por encaixe para sustentar uma posição competitiva mais ampla em laminados e LVT. A Shaw Industries declarou que quase 90,00% de seu portfólio de produtos era Certificado Cradle to Cradle em seu relatório de sustentabilidade de 2025. Isso sustenta sua posição em projetos que avaliam a saúde dos materiais e créditos de construção sustentável. A Tarkett opera seu programa de recolhimento ReStart em 29 países e reportou coletas de mais de 124.000 toneladas de revestimentos desde o início do programa. A Interface está expandindo sua posição em saúde e educação como parte de sua estratégia One Interface. Esses movimentos mostram que as empresas estão utilizando circularidade, suporte à especificação e diversificação comercial em vez de apenas o preço do produto. O setor de revestimentos de piso de superfície dura também está vendo vínculos mais estreitos entre fornecedores de materiais, distribuidores e redes de instalação.
Produtos de menor teor de carbono e sistemas circulares estão se tornando mais importantes nas licitações públicas e institucionais. A Forbo introduziu o Sphera Elite b+, um produto de vinil homogêneo de base biológica que, segundo a empresa, tem uma pegada de carbono mais de 50,00% menor do que o vinil homogêneo padrão. O projeto CISUFLO, financiado pela UE, demonstrou rotas para o uso de fibras de madeira recicladas em HDF para revestimentos laminados. A Recofloor desviou mais de 8.200 toneladas de revestimentos de vinil de aterros sanitários por meio de seu programa de recolhimento. Pesquisas acadêmicas também constataram que modelos circulares de parquet de madeira podem reduzir os impactos ambientais ao mesmo tempo que atingem metas de lucro comparáveis. Os produtores vietnamitas e tailandeses também estão aumentando a pressão competitiva por meio da capacidade de revestimentos resilientes, melhorias de design e alcance de exportação. O ambiente competitivo favorecerá as empresas que combinam desempenho ambiental verificável com disponibilidade confiável de produtos.
Líderes do Setor de Revestimentos de Piso de Superfície Dura
-
Mohawk Industries, Inc.
-
Tarkett S.A.
-
Shaw Industries Group, Inc.
-
Grupo Lamosa, S.A.B. de C.V.
-
Victoria PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos de Piso de Superfície Dura Empresas cobertas neste relatório
- Mohawk Industries, Inc.
- Tarkett S.A.
- Shaw Industries Group, Inc.
- Grupo Lamosa, S.A.B. de C.V.
- Victoria PLC
- Forbo Holding AG
- Gerflor Group
- Beaulieu International Group
- Interface, Inc.
- RAK Ceramics P.J.S.C.
- Kajaria Ceramics Limited
- Somany Ceramics Limited
- SCG Ceramics Public Company Limited
- Pamesa Cerámica, S.L.
- Porcelanosa Grupo
- Atlas Concorde S.p.A.
- Mannington Mills, Inc.
- AHF Products
- NOX Corporation
- Polyflor Ltd.
Desenvolvimentos industriais recentes em Mercado de Revestimentos de Piso de Superfície Dura
- Setembro de 2026: A RAK Ceramics apresentou na Cersaie 2026 sob o tema One Step Ahead. A empresa anunciou uma parceria plurianual com a Maison Roberto Cavalli para uma nova coleção Surfaces & Wellness e continuou o desenvolvimento da linha Elie Saab Surfaces & Wellness. As iniciativas expandiram o portfólio da empresa nas categorias de revestimentos e banheiros.
- Agosto de 2026: A Tarkett lançou a coleção de ladrilhos de vinil de luxo Paired Path. A coleção inclui duas plataformas comerciais: Align 2,5 e Transition 4,5. Ambas as plataformas apresentam camadas de desgaste de 0,508 mm e um revestimento protetor Techtonic para aplicações comerciais com requisitos de desempenho estético e orçamentário.
- Fevereiro de 2026: A Interface Inc. lançou o noravant. A solução de revestimento de borracha resiliente sem PVC apresenta um design de veio de madeira em borracha. O produto expandiu o portfólio de revestimentos de borracha noravant com flexibilidade de design e baixa pegada de carbono.
- Janeiro de 2026: A Unilin, subsidiária da Mohawk Industries, abriu uma fábrica de revestimentos laminados em Piên, Brasil. A instalação envolveu um investimento de 12,64 milhões de USD (BRL 70 milhões) e tem capacidade de produção anual de 10 milhões de m². A fábrica serve como polo de fabricação dedicado ao mercado latino-americano.
Escopo do Relatório Global do Mercado de Revestimentos de Piso de Superfície Dura
Os revestimentos de piso de superfície dura abrangem uma variedade de opções de revestimento duráveis e de fácil manutenção, projetadas para suportar tráfego intenso de pedestres e proporcionar valor funcional e estético duradouro. O mercado de revestimentos de piso de superfície dura é segmentado por tipo de produto, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em revestimentos resilientes (revestimentos de vinil, revestimentos de borracha, revestimentos de linóleo, revestimentos de cortiça e outros revestimentos resilientes) e revestimentos não resilientes (cerâmica e porcelana, revestimentos de madeira, revestimentos laminados, revestimentos de pedra e outros revestimentos não resilientes). Por usuário final, o mercado é segmentado em residencial e comercial (instalações de saúde, edifícios educacionais, varejo e centros comerciais, hotelaria e lazer, escritórios corporativos, edifícios públicos e governamentais e outros usuários comerciais). Por canal de distribuição, o mercado é segmentado em B2B/empreiteiros e B2C/varejo (centros de materiais de construção, lojas especializadas em revestimentos, online e outros canais de distribuição). Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Revestimentos Resilientes | Revestimentos de Vinil |
| Revestimentos de Borracha | |
| Revestimentos de Linóleo | |
| Revestimentos de Cortiça | |
| Outros Revestimentos Resilientes | |
| Revestimentos Não Resilientes | Cerâmica e Porcelana |
| Revestimentos de Madeira | |
| Revestimentos Laminados | |
| Revestimentos de Pedra | |
| Outros Revestimentos Não Resilientes |
| Residencial | |
| Comercial | Instalações de Saúde |
| Edifícios Educacionais | |
| Varejo e Centros Comerciais | |
| Hotelaria e Lazer | |
| Escritórios Corporativos | |
| Edifícios Públicos e Governamentais | |
| Outros Usuários Comerciais |
| B2B/Empreiteiros | |
| B2C/Varejo | Centros de Materiais de Construção |
| Lojas Especializadas em Revestimentos | |
| Online | |
| Outros Canais de Distribuição |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Revestimentos Resilientes | Revestimentos de Vinil |
| Revestimentos de Borracha | ||
| Revestimentos de Linóleo | ||
| Revestimentos de Cortiça | ||
| Outros Revestimentos Resilientes | ||
| Revestimentos Não Resilientes | Cerâmica e Porcelana | |
| Revestimentos de Madeira | ||
| Revestimentos Laminados | ||
| Revestimentos de Pedra | ||
| Outros Revestimentos Não Resilientes | ||
| Por Usuário Final | Residencial | |
| Comercial | Instalações de Saúde | |
| Edifícios Educacionais | ||
| Varejo e Centros Comerciais | ||
| Hotelaria e Lazer | ||
| Escritórios Corporativos | ||
| Edifícios Públicos e Governamentais | ||
| Outros Usuários Comerciais | ||
| Por Canal de Distribuição | B2B/Empreiteiros | |
| B2C/Varejo | Centros de Materiais de Construção | |
| Lojas Especializadas em Revestimentos | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de revestimentos de piso de superfície dura até 2032?
O mercado de revestimentos de piso de superfície dura tem projeção de atingir 249,15 bilhões de USD até 2032, crescendo a um CAGR de 3,35% de 2027 a 2032.
Qual tipo de produto está crescendo mais rapidamente em revestimentos de piso de superfície dura?
Os revestimentos resilientes têm projeção de crescer a um CAGR de 4,52% entre 2027 e 2032, sustentados pela demanda por superfícies impermeáveis e de baixa manutenção.
Qual segmento de usuário final tem a maior participação?
Os usuários finais residenciais representaram 68,84% das vendas de 2026, enquanto as aplicações comerciais têm projeção de crescer mais rapidamente a um CAGR de 3,55%.
Por que o LVT e o SPC estão ganhando adoção?
O LVT e o SPC oferecem resistência à água, desempenho durável de desgaste e instalação mais fácil. Os membros da MMFA reportaram crescimento de 26,64% nas vendas de SPC em 2025.
Qual região lidera a demanda por revestimentos de piso de superfície dura?
A Ásia-Pacífico detinha 40,61% das vendas de 2026 e deve registrar o CAGR regional mais rápido de 3,84% até 2032.
Quais são as principais restrições à demanda?
A volatilidade dos custos de materiais e as pressões de acessibilidade habitacional podem atrasar as compras, particularmente na construção residencial e em grandes projetos de reforma.