
Taille et part du marché des revêtements de sol durs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
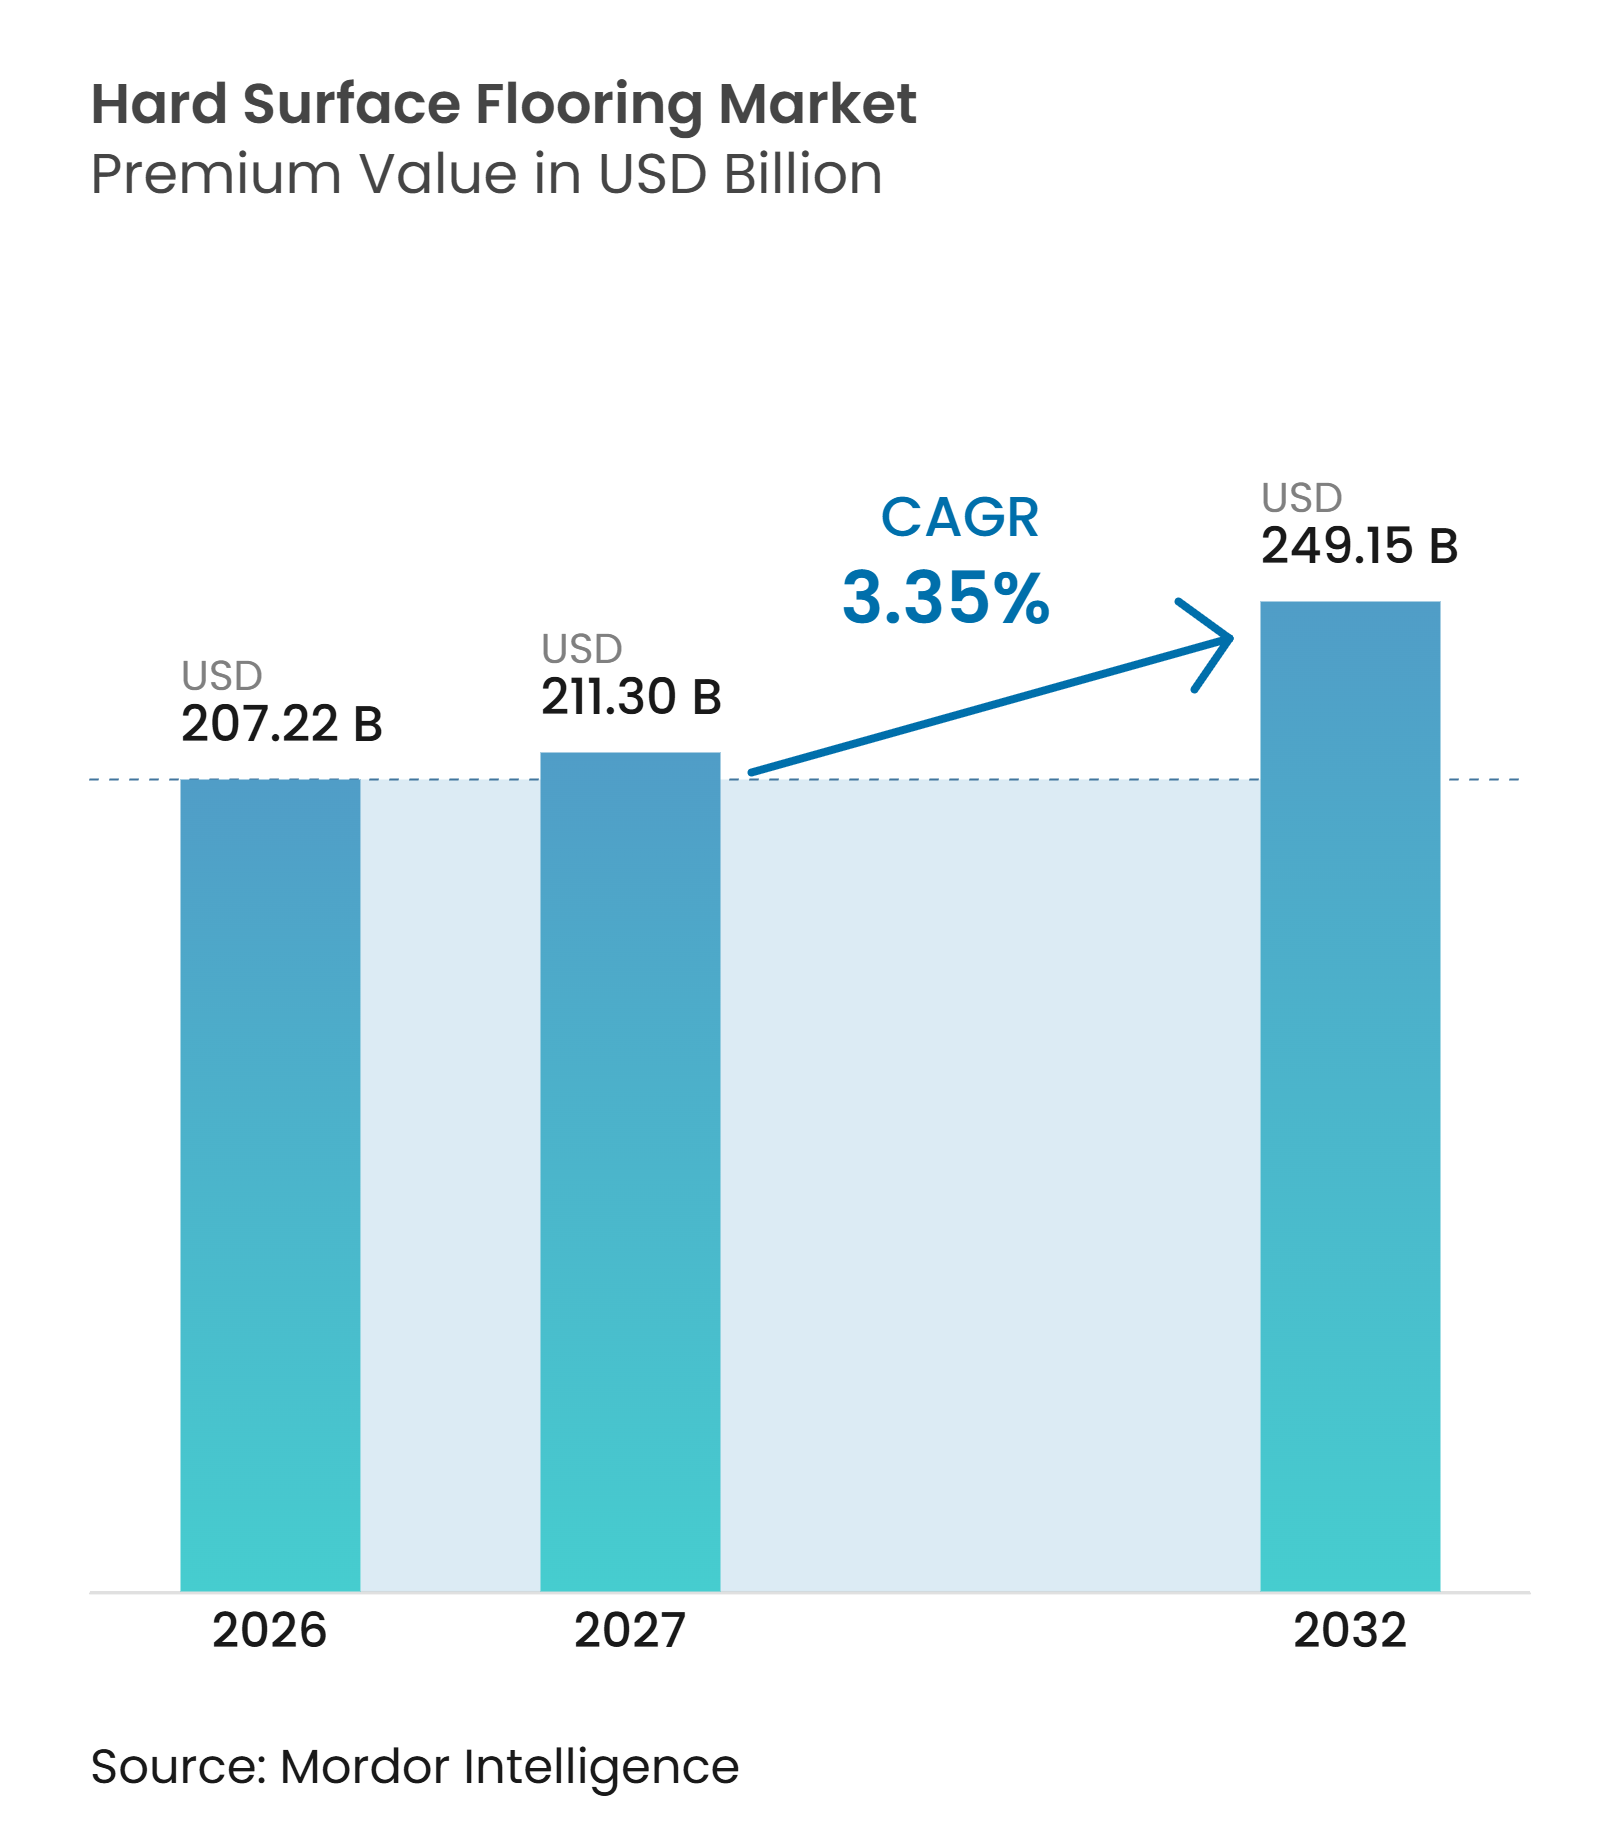
| Taille du Marché (2027) | 211.30 Milliards de dollars |
| Taille du Marché (2032) | 249.15 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 3.35 % |
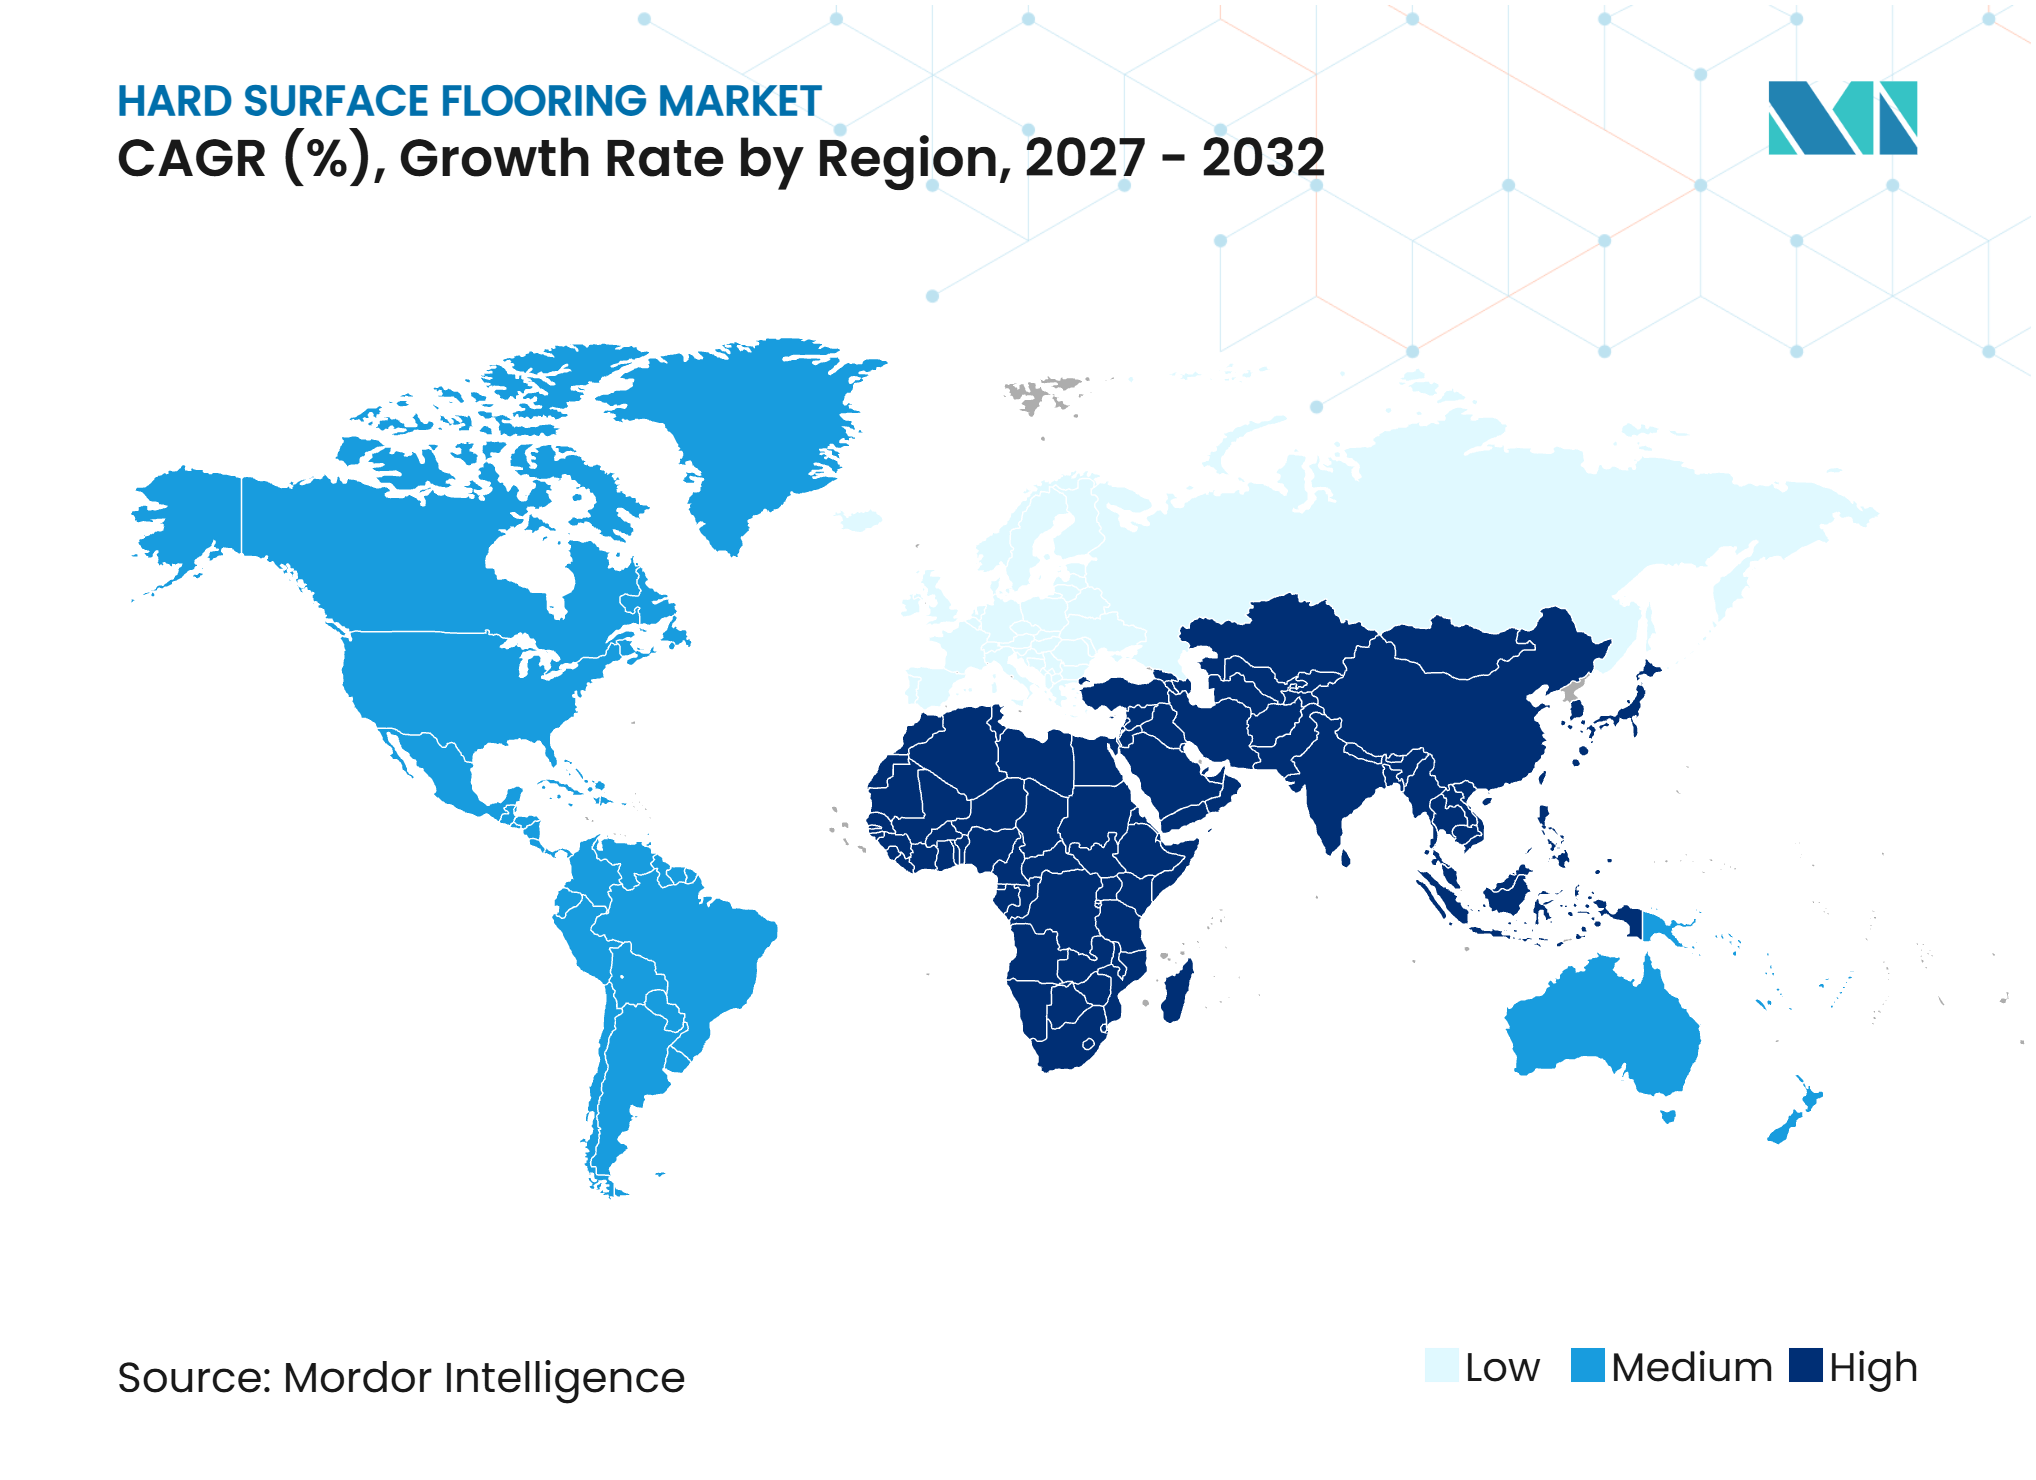
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de sol durs par Mordor Intelligence
La taille du marché des revêtements de sol durs était évaluée à 207,22 milliards USD en 2026 et devrait progresser de 211,30 milliards USD en 2027 pour atteindre 249,15 milliards USD d'ici 2032, à un CAGR de 3,35 % durant la période de prévision de 2027 à 2032. Le marché des revêtements de sol durs est soutenu par la demande de remplacement dans les logements vieillissants et par les programmes de rénovation des bâtiments commerciaux. Les acheteurs continuent de privilégier les surfaces faciles à nettoyer, durables et adaptées aux environnements à fort trafic. L'activité de construction en Asie-Pacifique soutient la demande en volume, tandis que la rénovation et le remplacement de produits soutiennent la demande dans les économies matures. Les fabricants équilibrent des portefeuilles de produits plus larges avec des investissements dans la production locale, la sélection numérique de produits et la documentation sur les matériaux. L'avantage concurrentiel dépend de plus en plus du soutien à la prescription, d'un approvisionnement fiable et de produits répondant aux exigences de qualité de l'air intérieur et de circularité.
Principaux enseignements du rapport
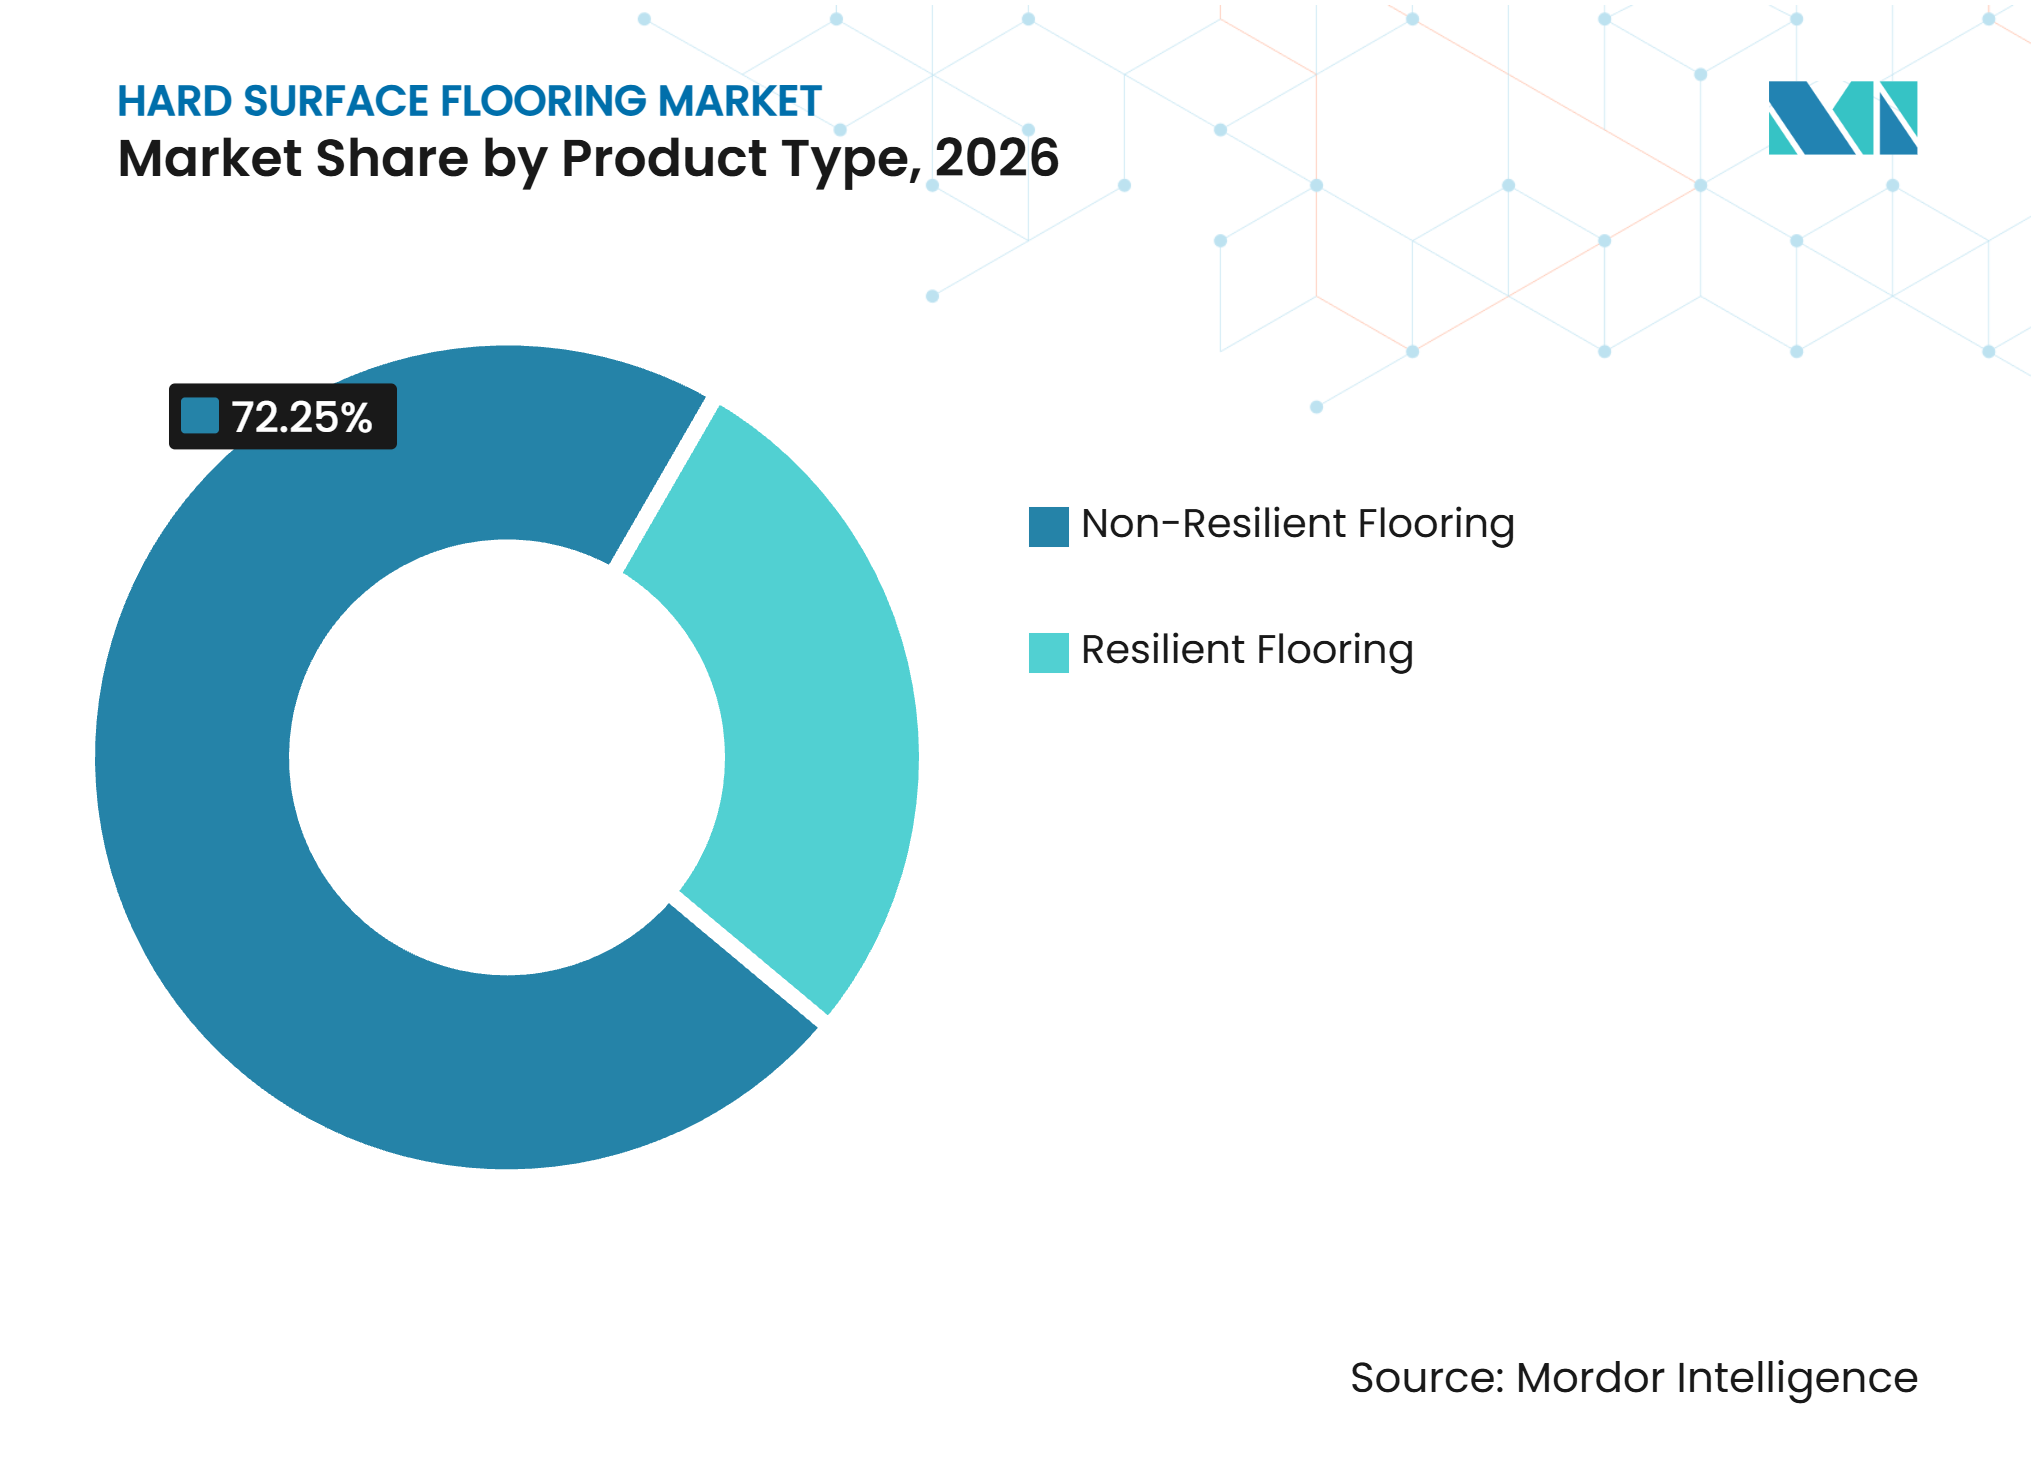
- Par type de produit, les revêtements de sol non résilients détenaient 72,25 % de la part du marché des revêtements de sol durs en 2026, tandis que les revêtements de sol résilients devraient croître au CAGR le plus rapide de 4,52 % entre 2027 et 2032.
- Par utilisateur final, le résidentiel représentait 68,84 % de la part du marché des revêtements de sol durs en 2026, tandis que le commercial devrait croître au CAGR le plus rapide de 3,55 % entre 2027 et 2032.
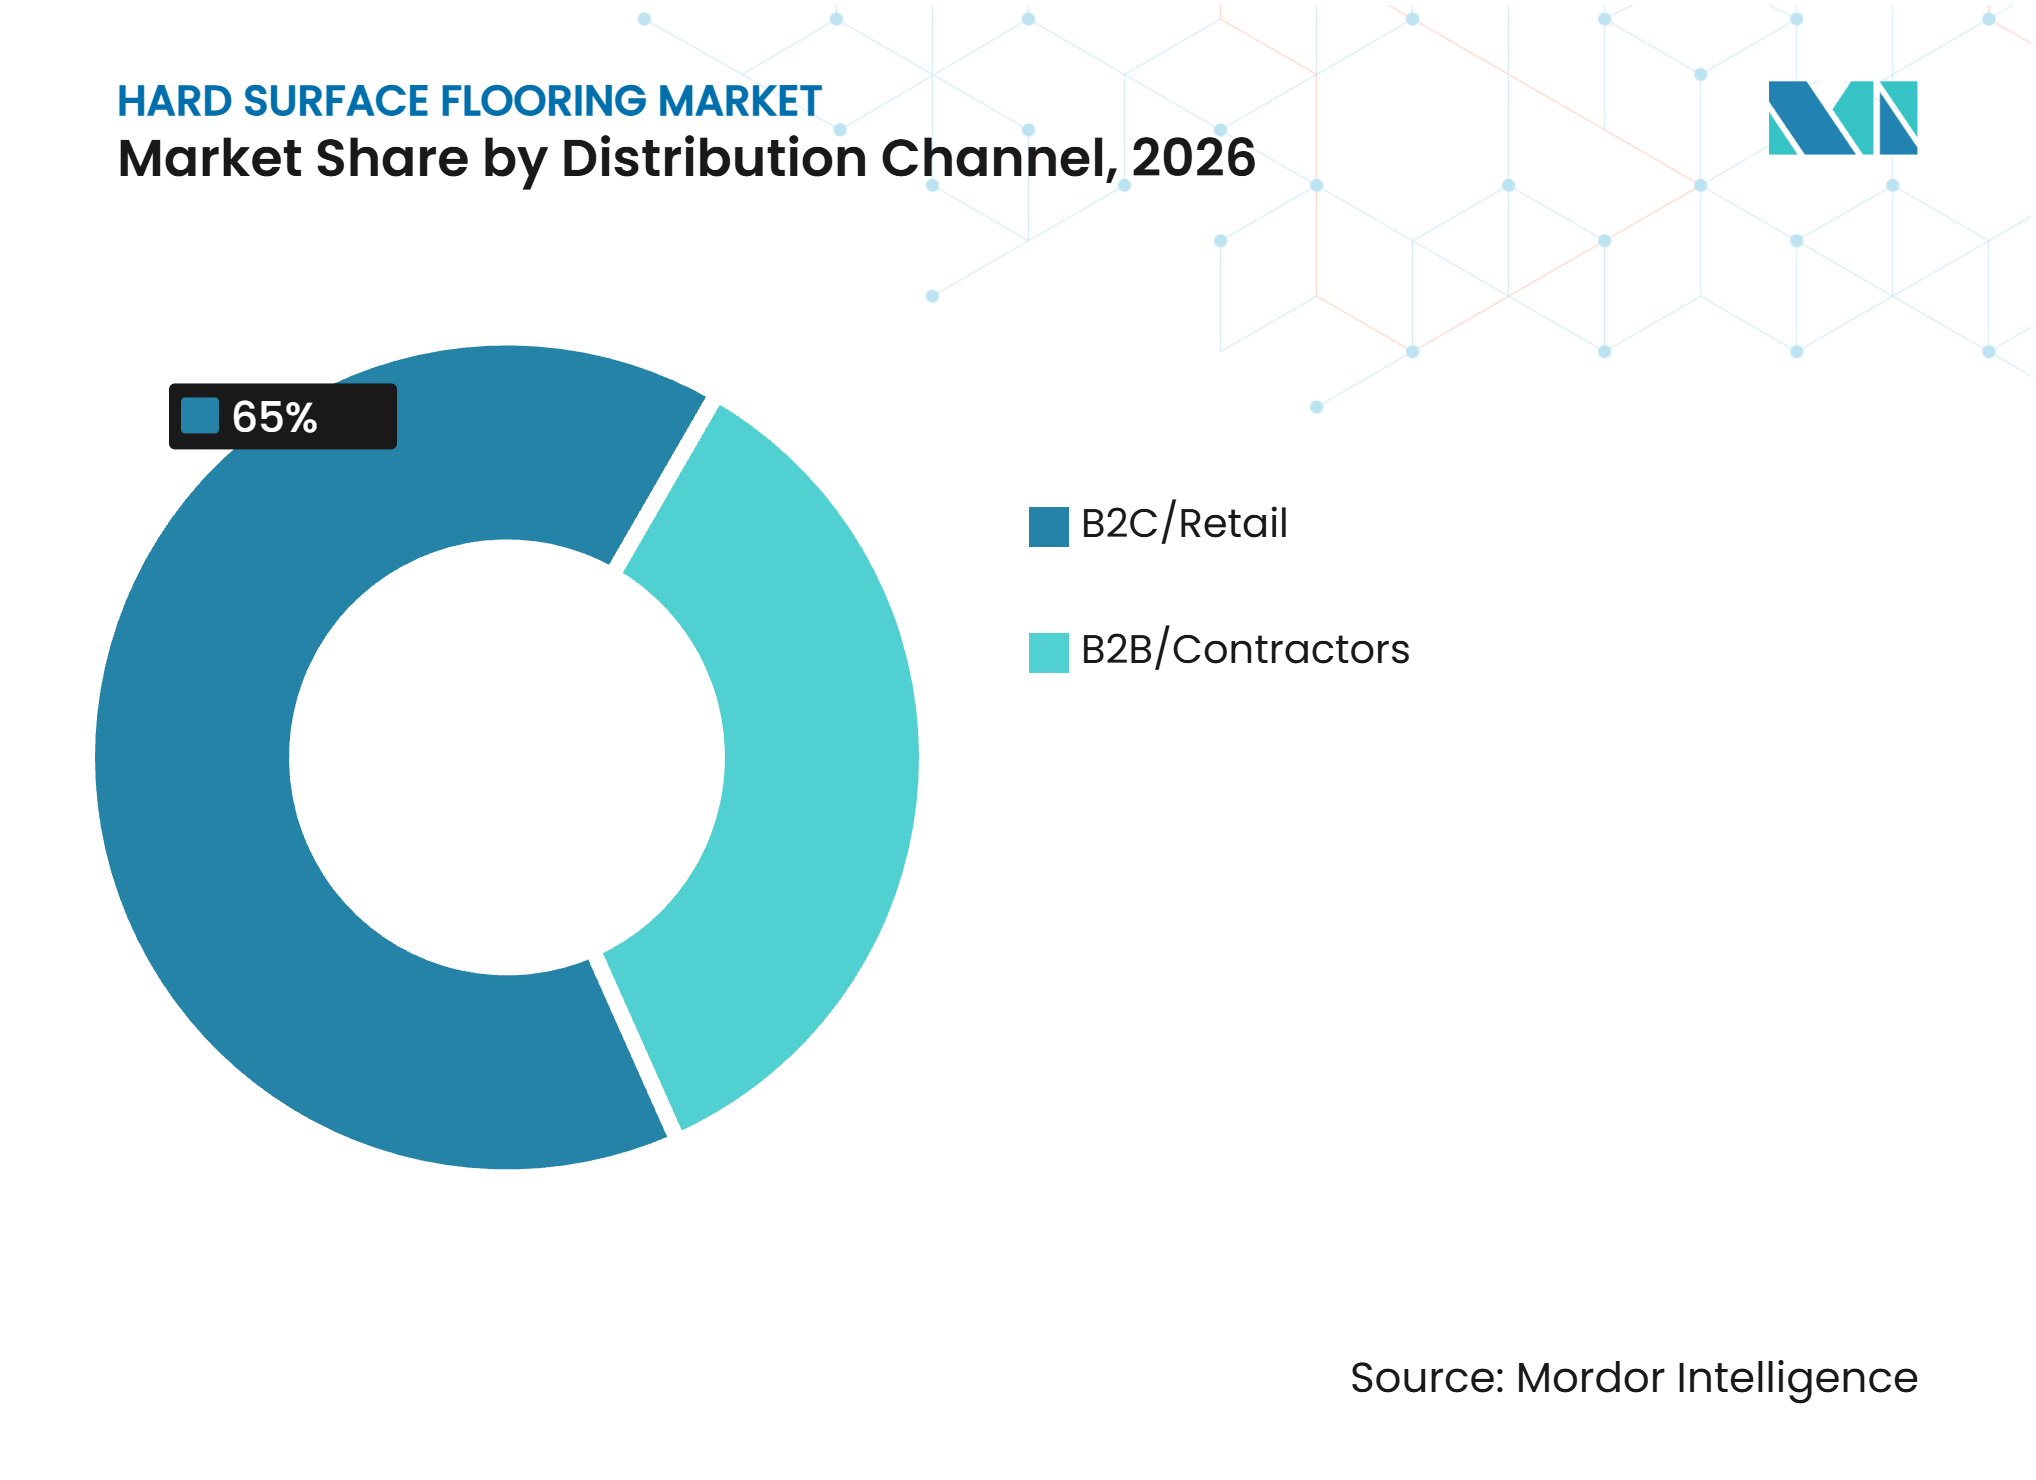
- Par canal de distribution, le B2C/Commerce de détail détenait 65,00 % de la part du marché des revêtements de sol durs en 2026 et devrait croître au CAGR le plus rapide de 4,28 % entre 2027 et 2032.
- Par géographie, l'Asie-Pacifique détenait 40,61 % de la part du marché des revêtements de sol durs en 2026 et devrait croître au CAGR le plus rapide de 3,84 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Activité de rénovation et de remplacement résidentiel | +0.8% | Mondial, avec une pertinence accrue en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Modernisation commerciale et institutionnelle | +0.7% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des infrastructures commerciales et mise à niveau des revêtements de sol | +0.5% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande de surfaces imperméables et faciles d'entretien | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Régionalisation de la production de revêtements de sol résilients | +0.3% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Visualisation numérique et cycles de sélection à installation plus rapides | +0.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Activité de rénovation et de remplacement résidentiel
Le marché des revêtements de sol durs bénéficie des projets de remplacement lorsque les ménages renoncent à déménager et investissent dans leur logement existant. L'activité de rénovation favorise les surfaces dures car les cuisines, salles de bains et entrées nécessitent des matériaux tolérant l'humidité et le nettoyage fréquent. Les achats haut de gamme sont souvent liés aux préférences de design et à une durée de vie attendue plus longue du produit. Cela soutient la demande de céramique, de porcelaine, de bois ingéniéré, de LVT et de formats à noyau rigide à différents niveaux de prix. Ce schéma est particulièrement pertinent sur les marchés immobiliers matures, où le parc de bâtiments existant constitue une source importante de demande récurrente. Les producteurs disposant d'une large gamme de designs et d'une disponibilité fiable en magasin sont mieux placés pour capter ces projets plus petits et plus fréquents.
Modernisation commerciale et institutionnelle
Le marché des revêtements de sol durs bénéficie des programmes de rénovation dans les secteurs de la santé, de l'éducation et des bureaux, qui nécessitent des surfaces durables et hygiéniques. Interface a enregistré une croissance de 21 % de sa facturation dans le secteur de la santé et de 8 % dans le secteur de l'éducation au cours de l'exercice 2025, illustrant la pertinence continue de ces environnements pour la demande de revêtements de sol commerciaux[1]. Les établissements de santé exigent couramment des surfaces résilientes et en caoutchouc qui soutiennent les protocoles de nettoyage, le confort sous les pieds et un trafic fréquent. Les établissements scolaires nécessitent également des sols durables capables de résister aux déplacements d'équipements et à l'usage quotidien. Les marchés publics exigent de plus en plus des fournisseurs une documentation environnementale et des informations sur la santé des produits. Ces exigences favorisent les fournisseurs capables de proposer des produits testés, une assistance à la prescription et un soutien fiable à l'installation.
Demande de surfaces imperméables et faciles d'entretien
Le marché des revêtements de sol durs continue de bénéficier de la demande de produits combinant résistance à l'humidité et entretien facilité. Les produits LVT et à noyau rigide sont utilisés dans des zones où les consommateurs choisissaient auparavant du stratifié ou du bois, mais ont désormais besoin d'une meilleure protection contre l'eau. Les acheteurs commerciaux tiennent également compte de l'acoustique, de la qualité de l'air intérieur et des exigences d'entretien lors de la prescription. Tarkett présente son portefeuille de LVT commercial autour de matériaux sains, du confort acoustique et de la qualité de l'air intérieur, reflétant les critères plus larges utilisés dans la sélection institutionnelle. FloorScore et EN 14041 constituent des points de référence reconnus pour la documentation des émissions et des performances des produits. Ces facteurs favorisent les fournisseurs qui maintiennent des dossiers de tests clairs et peuvent expliquer les performances des matériaux aux entrepreneurs et aux concepteurs.
Visualisation numérique et cycles de sélection à installation plus rapides
Le marché des revêtements de sol durs est de plus en plus influencé par les outils numériques qui aident les acheteurs à comparer les produits avant de visiter un magasin ou de passer une commande. Des recherches sur la réalité augmentée dans le design d'intérieur ont montré que ces outils peuvent améliorer la prise de décision spatiale et réduire les coûts de reconception. Tarkett propose un planificateur de pièce en ligne permettant aux utilisateurs de prévisualiser des designs de revêtements de sol dans une image de pièce[2]. Ces outils peuvent faciliter le choix du produit lorsque la couleur, la texture et l'échelle de la pièce influencent la décision d'achat. En mai 2025, Lowe's a élargi sa place de marché en ligne grâce à un partenariat avec Mirakl, élargissant l'assortiment disponible pour les clients particuliers et professionnels[3]. Les fabricants qui maintiennent des visuels précis, des guides d'installation et des données produits accessibles peuvent améliorer la conversion et réduire les erreurs de sélection.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des coûts du PVC, des résines, du bois, de la céramique et du fret | -1.1% | Mondial, en particulier les pôles de production en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Accessibilité au logement et pression des taux d'intérêt | -0.9% | Principalement Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Pénurie de poseurs de revêtements de sol certifiés | -0.5% | Amérique du Nord et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Filières de recyclage limitées pour les revêtements de sol multicouches | -0.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du PVC, des résines, du bois, de la céramique et du fret
Le marché des revêtements de sol durs est exposé à l'évolution des coûts des résines, de l'énergie, du bois, de la céramique et du fret. Ces intrants affectent les revêtements de sol résilients, le stratifié, les produits en bois et les carreaux à travers différentes chaînes d'approvisionnement. Les produits à base de PVC sont particulièrement sensibles aux coûts pétrochimiques, la résine étant un intrant matériel majeur. Les changements dans les routes commerciales peuvent ajouter une complexité logistique et rendre les décisions d'achat moins prévisibles. Les entreprises disposant d'une fabrication régionale, de relations stables avec les fournisseurs ou de capacités internes en matériaux peuvent répondre plus efficacement aux fluctuations des coûts. Les assembleurs de plus petite taille peuvent subir davantage de pression lorsque les coûts augmentent avant que les prix de vente puissent être ajustés.
Accessibilité au logement et pression des taux d'intérêt
Le marché des revêtements de sol durs fait face à un ralentissement de la demande lorsque des coûts d'emprunt élevés réduisent les achats de logements neufs et les grands projets de rénovation. Le Tile Council of North America a rapporté que la consommation américaine de carreaux de céramique est tombée à un niveau estimé de 2,67 milliards de pieds carrés en 2025, le niveau le plus bas depuis 2014. Les membres de l'EPLF ont enregistré une baisse de 6,50 % des ventes de revêtements de sol stratifiés en 2025, avec une faiblesse significative en Allemagne et en Grande-Bretagne[4]. Des budgets ménagers serrés peuvent déplacer la demande des produits haut de gamme vers des revêtements de sol stratifiés ou à noyau rigide d'entrée de gamme. Cela peut réduire les prix de vente moyens même lorsque la surface posée est relativement stable. Les entreprises qui préservent la disponibilité des produits et une gamme de prix équilibrée pourraient être bien positionnées pour bénéficier d'une reprise de l'activité immobilière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
envergure des revêtements non résilients et dynamique structurelle des revêtements résilientsLes revêtements de sol non résilients détenaient 72,25 % de la part du marché des revêtements de sol durs en 2026. Les produits en céramique et en porcelaine restent largement utilisés dans les salles de bains, les cuisines, les établissements hôteliers et les bâtiments institutionnels. Leur parc installé est soutenu par une longue durée de vie, une grande variété visuelle et de solides performances dans les zones humides. Les grandes dalles en porcelaine élargissent les choix de design pour les sols, les murs, les plans de travail et les façades. RAK Ceramics a indiqué que sa technologie Continua+ PCR 2180 peut produire des dalles mesurant jusqu'à 162 par 324 centimètres. Ceramic World Web a rapporté que la production mondiale de carreaux de céramique a diminué à 14 401 millions de pieds carrés en 2025, contre 14 993 millions de pieds carrés en 2024. Ce recul reflète un affaiblissement de la demande en Chine, bien que la capacité de production au Vietnam et en Indonésie ait offert une certaine compensation. Le bois, le stratifié et la pierre restent pertinents là où l'authenticité du design, la stabilité dimensionnelle ou l'attrait visuel haut de gamme orientent les décisions d'achat.
Les revêtements de sol résilients devraient se développer à un CAGR de 4,52 % de 2027 à 2032, ce qui en fait le groupe de produits à la croissance la plus rapide. Cette partie du secteur des revêtements de sol durs est soutenue par la demande de résistance à l'eau, d'entretien simple et d'installation rapide. La MMFA a rapporté que les ventes de SPC par ses membres ont augmenté de 26,64 % en 2025 pour atteindre 85,7 millions de pieds carrés. Le SPC représentait 83,00 % des ventes de revêtements de sol polymères des membres en 2025, contre 31,00 % en 2019. Le WPC, le caoutchouc, le linoléum, le liège et la feuille de vinyle répondent à différents besoins dans les logements, les établissements de santé, les écoles et les projets de construction écologique. Les performances documentées en matière de qualité de l'air intérieur sont importantes dans les prescriptions commerciales. Cela crée des opportunités pour les producteurs capables de combiner des performances pratiques avec des informations environnementales et sanitaires claires.


Par utilisateur final :
envergure résidentielle et précision commercialeLes utilisateurs finaux résidentiels représentaient 68,84 % de la part du marché des revêtements de sol durs en 2026. Les propriétaires utilisent des surfaces dures dans les projets de rénovation car ces produits peuvent améliorer l'apparence des pièces tout en répondant aux besoins pratiques de durabilité et d'entretien. La demande varie selon le niveau de prix, les acheteurs haut de gamme étant souvent axés sur la qualité de finition et une durée de vie plus longue du produit. Les ménages aux budgets plus serrés peuvent reporter leurs achats ou choisir des alternatives moins chères. Le liège et le linoléum restent des niches résidentielles plus petites pour les acheteurs recherchant des matériaux biosourcés ou à faible teneur en COV. L'activité du canal des constructeurs dépend plus directement de la construction de nouveaux logements et varie selon les conditions d'accessibilité locales. Le segment continue de fournir la base de volume pour les ventes au détail et pour une large part de la découverte de produits via les grandes surfaces de bricolage et les magasins spécialisés.
Les revêtements de sol commerciaux devraient croître à un CAGR de 3,55 % de 2027 à 2032. Les acheteurs commerciaux exigent des surfaces répondant aux spécifications relatives aux couches d'usure, aux systèmes de support, à l'acoustique et aux faibles émissions de COV. Les résultats 2025 d'Interface ont montré une croissance de la facturation plus rapide dans les secteurs de la santé et de l'éducation que dans d'autres environnements commerciaux. Ces secteurs peuvent offrir des achats plus stables que la rénovation de bureaux discrétionnaire. L'hôtellerie soutient la demande à travers les rénovations d'hôtels et les nouveaux projets de loisirs, tandis que l'investissement dans le commerce de détail reste lié à l'expérience en magasin. La demande de bureaux d'entreprise reste variable, les modes de travail hybrides influençant l'utilisation des espaces. Les déclarations environnementales de produits deviennent de plus en plus pertinentes dans les achats gouvernementaux et institutionnels. Le marché des revêtements de sol durs bénéficie donc des fournisseurs capables de répondre aux exigences techniques et d'accompagner les concepteurs dans leurs décisions de prescription.
Par canal de distribution :
envergure du B2C/Commerce de détail et croissance portée par le numériqueLe B2C/Commerce de détail détenait 65,00 % de la part du marché des revêtements de sol durs en 2026 et devrait se développer à un CAGR de 4,28 % jusqu'en 2032. Le canal comprend les grandes surfaces de bricolage, les magasins spécialisés en revêtements de sol, les vendeurs en ligne et les ventes aux entrepreneurs soutenues par les détaillants. Il reste central à la demande résidentielle car les consommateurs utilisent ces points de vente pour comparer les designs, les matériaux et les options d'installation. La recherche numérique précède souvent une visite en magasin, en particulier pour les produits où la couleur et la texture importent. Le HIRI a documenté le rôle croissant de la recherche en ligne dans les achats de produits d'amélioration de l'habitat. Les grandes surfaces de bricolage et les magasins spécialisés restent importants car les clients peuvent avoir besoin d'échantillons, de références d'installateurs et de conseils immédiats sur les produits. Les outils numériques étendent la portée de ces détaillants tout en augmentant la visibilité des prix et la concurrence.
Le B2B/Entrepreneurs représentait les 35,00 % restants des ventes de 2026. Ce canal est desservi par des distributeurs, des grossistes, des relations directes avec les fabricants et des installateurs spécialisés. Sa valeur réside dans la connaissance des projets, la disponibilité des matériaux et la capacité à coordonner la livraison avec les calendriers d'installation. En avril 2025, Lowe's a acquis Artisan Design Group, obtenant ainsi un prestataire de services de design, de distribution et d'installation de revêtements de sol pour les constructeurs de maisons. La transaction a élargi l'offre professionnelle de Lowe's et ajouté un réseau d'installateurs spécialisés. Les outils numériques directs des fabricants et les systèmes de métré numérique modifient également le comportement d'achat des entrepreneurs. Les distributeurs indépendants ont besoin d'un service technique solide et de relations locales pour rester différenciés. Le marché des revêtements de sol durs continuera de récompenser les canaux qui réduisent les délais entre le choix du produit, la livraison et l'installation.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 40,61 % de la part du marché des revêtements de sol durs en 2026 et devrait croître à un CAGR de 3,84 % jusqu'en 2032. L'activité de construction, l'urbanisation et le développement des infrastructures soutiennent la demande régionale en revêtements de sol. La Chine reste un grand producteur de carreaux de céramique, bien que les conditions intérieures aient affecté la production en 2025. Ceramic World Web a rapporté que la production chinoise de carreaux a diminué de plus d'un milliard de mètres carrés au cours de cette année. Le Vietnam et l'Indonésie renforcent leur rôle de production à mesure que les chaînes d'approvisionnement se diversifient. Kajaria Ceramics a enregistré une augmentation de 62,32 % de son bénéfice net pour l'exercice 2026 et a approuvé une expansion de capacité dans son installation de Srikalahasti. Le Japon et l'Australie offrent une demande de produits à spécifications plus élevées liée à la rénovation, au confort acoustique et aux mises à niveau de bâtiments axées sur les critères ESG. Les fournisseurs régionaux gagnent également en importance à l'exportation dans les revêtements de sol résilients, ce qui modifie les choix d'approvisionnement des acheteurs nord-américains.
Amérique du Nord
L'Amérique du Nord combine un marché de remplacement mature avec une demande provenant des secteurs de la santé, de l'éducation et de la rénovation résidentielle. Les contraintes d'accessibilité au logement dans la région ont limité une partie de l'activité résidentielle en 2025. Le TCNA a enregistré une croissance de 4,60 % en glissement annuel de la consommation américaine de carreaux de céramique au premier trimestre 2025, mettant fin à plusieurs trimestres de déclin. Les établissements de santé soutiennent la demande commerciale car ils nécessitent des matériaux hygiéniques et durables. L'approvisionnement par importation évolue, le Vietnam et la Thaïlande prenant une plus grande part dans l'approvisionnement en LVT. L'acquisition d'ADG par Lowe's est un exemple de consolidation de la distribution autour des finitions intérieures professionnelles. Le Canada et le Mexique ajoutent une demande de rénovation et de construction, le Mexique étant également soutenu par des producteurs de carreaux nationaux. La documentation produit, les exigences de faibles émissions et l'accès aux entrepreneurs restent des facteurs concurrentiels importants dans la région.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe a affiché des performances produit inégales en 2025, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique ont offert différentes opportunités portées par la construction. Les membres de la MMFA ont signalé une croissance des revêtements de sol polymères en France, en Allemagne et en Pologne en 2025. Dans le même temps, l'EPLF a enregistré une baisse de 6,50 % des ventes de stratifié de ses membres. La directive européenne sur la performance énergétique des bâtiments soutient l'activité de rénovation et renforce l'attention portée aux matériaux répondant aux exigences d'émissions et de performance. Le Brésil reste un marché important pour les carreaux, et Unilin a ouvert une usine de revêtements de sol stratifiés à Piên en janvier 2026. L'Arabie Saoudite et les Émirats arabes unis (EAU) soutiennent la demande de céramique et de porcelaine à travers de grands programmes de construction. RAK Ceramics a enregistré une croissance de 8,40 % dans son segment carreaux au troisième trimestre 2026. L'Afrique reste plus modeste en volume mais est soutenue par le développement urbain et la construction commerciale progressive.
Paysage concurrentiel
Concentration du Marché
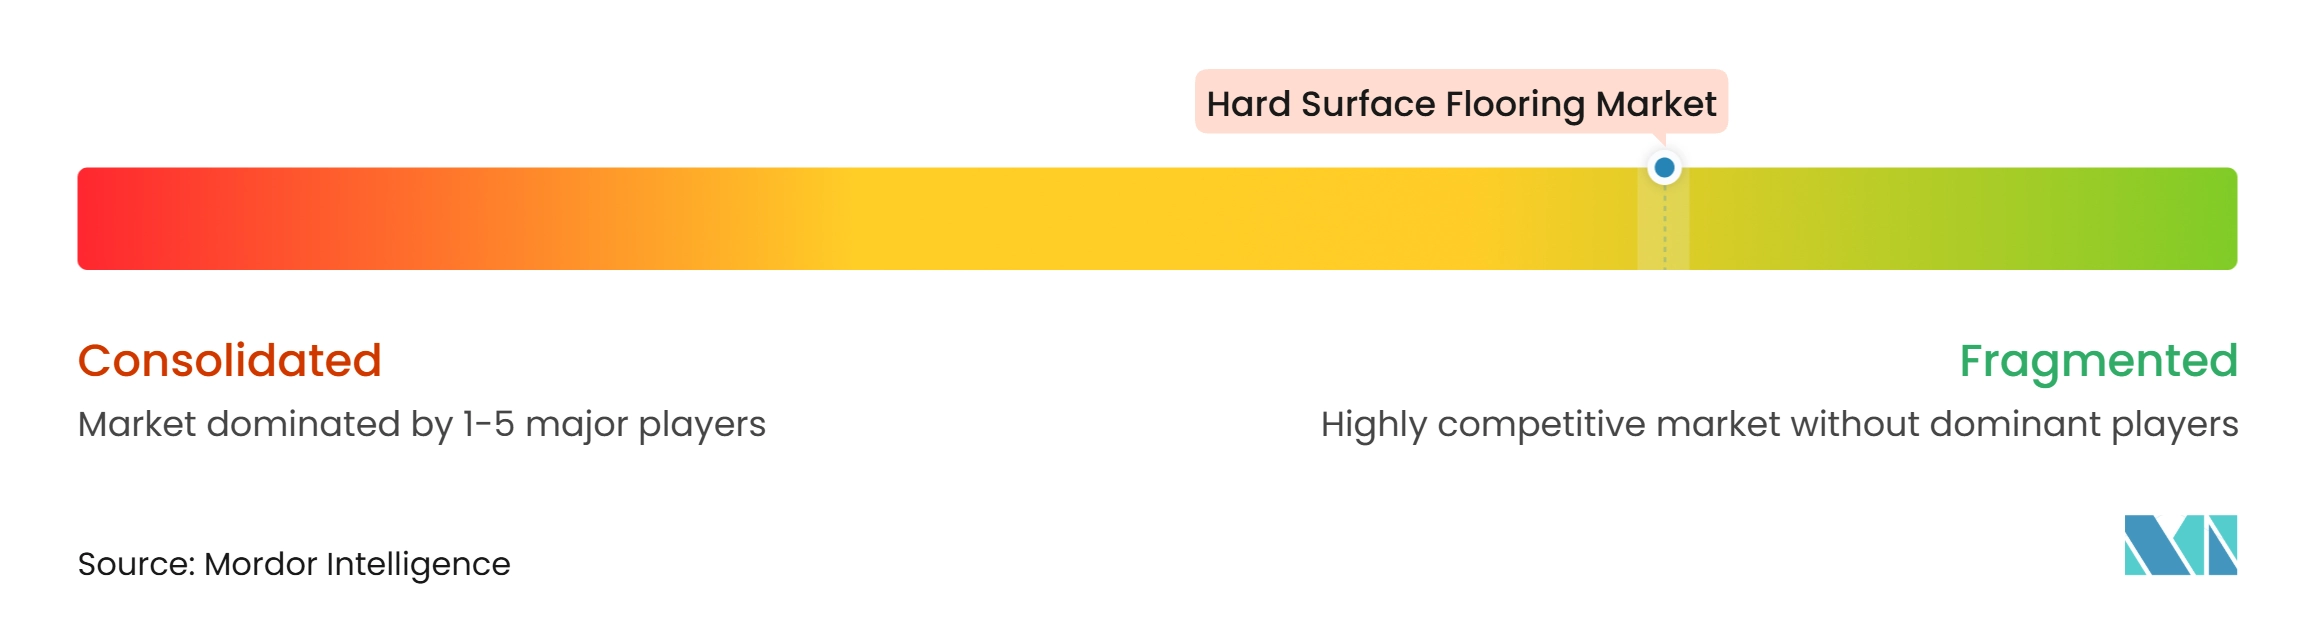
Le marché des revêtements de sol durs est modérément fragmenté, avec de grands fabricants mondiaux en concurrence aux côtés de spécialistes régionaux de la céramique et des revêtements de sol résilients. Mohawk Industries a déclaré 10,8 milliards USD de ventes nettes pour l'exercice 2025 dans ses segments céramique mondiale, revêtements de sol Amérique du Nord et revêtements de sol reste du monde. Son envergure lui confère une large exposition à travers les catégories de produits et les géographies. Les entreprises céramiques régionales telles que RAK Ceramics, Kajaria Ceramics, Somany Ceramics, Pamesa Cerámica, Atlas Concorde et Porcelanosa restent importantes sur leurs marchés domestiques et dans leurs niches d'exportation. Tarkett, Forbo, Gerflor, Beaulieu International Group, Mannington Mills, NOX et Polyflor sont fortement concurrentiels dans les revêtements de sol résilients. Les performances des produits, la documentation sur la durabilité, la capacité de design et la distribution locale sont des sources centrales de compétitivité. La pression sur les coûts est particulièrement aiguë dans les segments SPC et LVT, où la production asiatique bénéficie d'avantages de coûts et où les fabricants locaux ont besoin d'un service solide ou de produits différenciés.
Mohawk utilise son activité Unilin et sa technologie d'installation à clipser pour soutenir une position concurrentielle plus large dans le stratifié et le LVT. Shaw Industries a indiqué que près de 90,00 % de son portefeuille de produits était certifié Cradle to Cradle dans son rapport de durabilité 2025. Cela soutient sa position dans les projets qui évaluent la santé des matériaux et les crédits de construction écologique. Tarkett exploite son programme de reprise ReStart dans 29 pays et a déclaré des collectes de plus de 124 000 tonnes de revêtements de sol depuis le lancement du programme. Interface renforce sa position dans les secteurs de la santé et de l'éducation dans le cadre de sa stratégie One Interface. Ces initiatives montrent que les entreprises misent sur la circularité, le soutien à la prescription et la diversification commerciale plutôt que sur le seul prix du produit. Le secteur des revêtements de sol durs voit également se renforcer les liens entre les fournisseurs de matériaux, les distributeurs et les réseaux d'installation.
Les produits à faible teneur en carbone et les systèmes circulaires deviennent de plus en plus importants dans les marchés publics et institutionnels. Forbo a lancé Sphera Elite b+, un produit vinylique homogène à attribution biologique dont l'empreinte carbone est, selon l'entreprise, supérieure de 50,00 % à celle du vinyle homogène standard. Le projet CISUFLO financé par l'UE a démontré des voies d'utilisation de fibres de bois recyclées dans le HDF pour les revêtements de sol stratifiés. Recofloor a détourné plus de 8 200 tonnes de revêtements de sol vinyliques des décharges grâce à son programme de reprise. Des recherches académiques ont également montré que les modèles circulaires de parquet en bois peuvent réduire les impacts environnementaux tout en atteignant des objectifs de rentabilité comparables. Les producteurs vietnamiens et thaïlandais augmentent également la pression concurrentielle grâce à leur capacité de revêtements de sol résilients, à l'amélioration du design et à leur portée à l'exportation. L'environnement concurrentiel favorisera les entreprises qui combinent des performances environnementales vérifiables avec une disponibilité fiable des produits.
Leaders du secteur des revêtements de sol durs
-
Mohawk Industries, Inc.
-
Tarkett S.A.
-
Shaw Industries Group, Inc.
-
Grupo Lamosa, S.A.B. de C.V.
-
Victoria PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des revêtements de sol durs Entreprises couvertes dans ce rapport
- Mohawk Industries, Inc.
- Tarkett S.A.
- Shaw Industries Group, Inc.
- Grupo Lamosa, S.A.B. de C.V.
- Victoria PLC
- Forbo Holding AG
- Gerflor Group
- Beaulieu International Group
- Interface, Inc.
- RAK Ceramics P.J.S.C.
- Kajaria Ceramics Limited
- Somany Ceramics Limited
- SCG Ceramics Public Company Limited
- Pamesa Cerámica, S.L.
- Porcelanosa Grupo
- Atlas Concorde S.p.A.
- Mannington Mills, Inc.
- AHF Products
- NOX Corporation
- Polyflor Ltd.
Développements industriels récents dans Marché des revêtements de sol durs
- Septembre 2026 : RAK Ceramics a présenté ses produits à Cersaie 2026 sous le thème One Step Ahead. L'entreprise a annoncé un partenariat pluriannuel avec la Maison Roberto Cavalli pour une nouvelle collection Surfaces & Wellness et a poursuivi le développement de la ligne Elie Saab Surfaces & Wellness. Ces initiatives ont élargi le portefeuille de l'entreprise dans les catégories revêtements de sol et salle de bains.
- Août 2026 : Tarkett a lancé la collection de dalles de vinyle de luxe Paired Path. La collection comprend deux plateformes commerciales : Align 2,5 et Transition 4,5. Les deux plateformes présentent des couches d'usure de 0,508 mm et un revêtement protecteur Techtonic pour les applications commerciales alliant performance esthétique et contraintes budgétaires.
- Février 2026 : Interface Inc. a lancé noravant. Cette solution de revêtement de sol en caoutchouc résilient sans PVC présente un design imitation bois en caoutchouc. Le produit a élargi le portefeuille de revêtements de sol en caoutchouc noravant avec une flexibilité de design et une faible empreinte carbone.
- Janvier 2026 : Unilin, filiale de Mohawk Industries, a ouvert une usine de revêtements de sol stratifiés à Piên, au Brésil. L'installation a nécessité un investissement de 12,64 millions USD (70 millions BRL) et dispose d'une capacité de production annuelle de 10 millions de m². L'usine sert de pôle de fabrication dédié au marché latino-américain.
Périmètre du rapport mondial sur le marché des revêtements de sol durs
Les revêtements de sol durs englobent une variété d'options de revêtements durables et faciles d'entretien, conçues pour résister à un trafic piétonnier intense et offrir une valeur fonctionnelle et esthétique durable. Le marché des revêtements de sol durs est segmenté par type de produit, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en revêtements de sol résilients (revêtements de sol en vinyle, revêtements de sol en caoutchouc, revêtements de sol en linoléum, revêtements de sol en liège et autres revêtements de sol résilients) et revêtements de sol non résilients (carreaux de céramique et de porcelaine, revêtements de sol en bois, revêtements de sol stratifiés, revêtements de sol en pierre et autres revêtements de sol non résilients). Par utilisateur final, le marché est segmenté en résidentiel et commercial (établissements de santé, bâtiments d'enseignement, commerces de détail et centres commerciaux, hôtellerie et loisirs, bureaux d'entreprise, bâtiments publics et gouvernementaux et autres utilisateurs commerciaux). Par canal de distribution, le marché est segmenté en B2B/entrepreneurs et B2C/commerce de détail (grandes surfaces de bricolage, magasins spécialisés en revêtements de sol, vente en ligne et autres canaux de distribution). Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport propose la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Revêtements de sol résilients | Revêtements de sol en vinyle |
| Revêtements de sol en caoutchouc | |
| Revêtements de sol en linoléum | |
| Revêtements de sol en liège | |
| Autres revêtements de sol résilients | |
| Revêtements de sol non résilients | Carreaux de céramique et de porcelaine |
| Revêtements de sol en bois | |
| Revêtements de sol stratifiés | |
| Revêtements de sol en pierre | |
| Autres revêtements de sol non résilients |
| Résidentiel | |
| Commercial | Établissements de santé |
| Bâtiments d'enseignement | |
| Commerces de détail et centres commerciaux | |
| Hôtellerie et loisirs | |
| Bureaux d'entreprise | |
| Bâtiments publics et gouvernementaux | |
| Autres utilisateurs commerciaux |
| B2B/Entrepreneurs | |
| B2C/Commerce de détail | Grandes surfaces de bricolage |
| Magasins spécialisés en revêtements de sol | |
| Vente en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Revêtements de sol résilients | Revêtements de sol en vinyle |
| Revêtements de sol en caoutchouc | ||
| Revêtements de sol en linoléum | ||
| Revêtements de sol en liège | ||
| Autres revêtements de sol résilients | ||
| Revêtements de sol non résilients | Carreaux de céramique et de porcelaine | |
| Revêtements de sol en bois | ||
| Revêtements de sol stratifiés | ||
| Revêtements de sol en pierre | ||
| Autres revêtements de sol non résilients | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Établissements de santé | |
| Bâtiments d'enseignement | ||
| Commerces de détail et centres commerciaux | ||
| Hôtellerie et loisirs | ||
| Bureaux d'entreprise | ||
| Bâtiments publics et gouvernementaux | ||
| Autres utilisateurs commerciaux | ||
| Par canal de distribution | B2B/Entrepreneurs | |
| B2C/Commerce de détail | Grandes surfaces de bricolage | |
| Magasins spécialisés en revêtements de sol | ||
| Vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des revêtements de sol durs d'ici 2032 ?
Le marché des revêtements de sol durs devrait atteindre 249,15 milliards USD d'ici 2032, avec un CAGR de 3,35 % de 2027 à 2032.
Quel type de produit connaît la croissance la plus rapide dans les revêtements de sol durs ?
Les revêtements de sol résilients devraient croître à un CAGR de 4,52 % entre 2027 et 2032, soutenus par la demande de surfaces imperméables et faciles d'entretien.
Quel segment d'utilisateurs finaux détient la plus grande part ?
Les utilisateurs finaux résidentiels représentaient 68,84 % des ventes de 2026, tandis que les applications commerciales devraient croître plus rapidement à un CAGR de 3,55 %.
Pourquoi le LVT et le SPC gagnent-ils en adoption ?
Le LVT et le SPC offrent une résistance à l'eau, des performances d'usure durables et une installation plus facile. Les membres de la MMFA ont enregistré une croissance des ventes de SPC de 26,64 % en 2025.
Quelle région est en tête de la demande de revêtements de sol durs ?
L'Asie-Pacifique détenait 40,61 % des ventes de 2026 et devrait enregistrer le CAGR régional le plus rapide de 3,84 % jusqu'en 2032.
Quelles sont les principales contraintes sur la demande ?
La volatilité des coûts des matériaux et les pressions sur l'accessibilité au logement peuvent retarder les achats, en particulier dans la construction résidentielle et les grands projets de rénovation.