
Hartbodenbelag-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 211.30 Milliarden US-Dollar |
| Marktgröße (2032) | 249.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 3.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hartbodenbelag-Marktanalyse von Mordor Intelligence
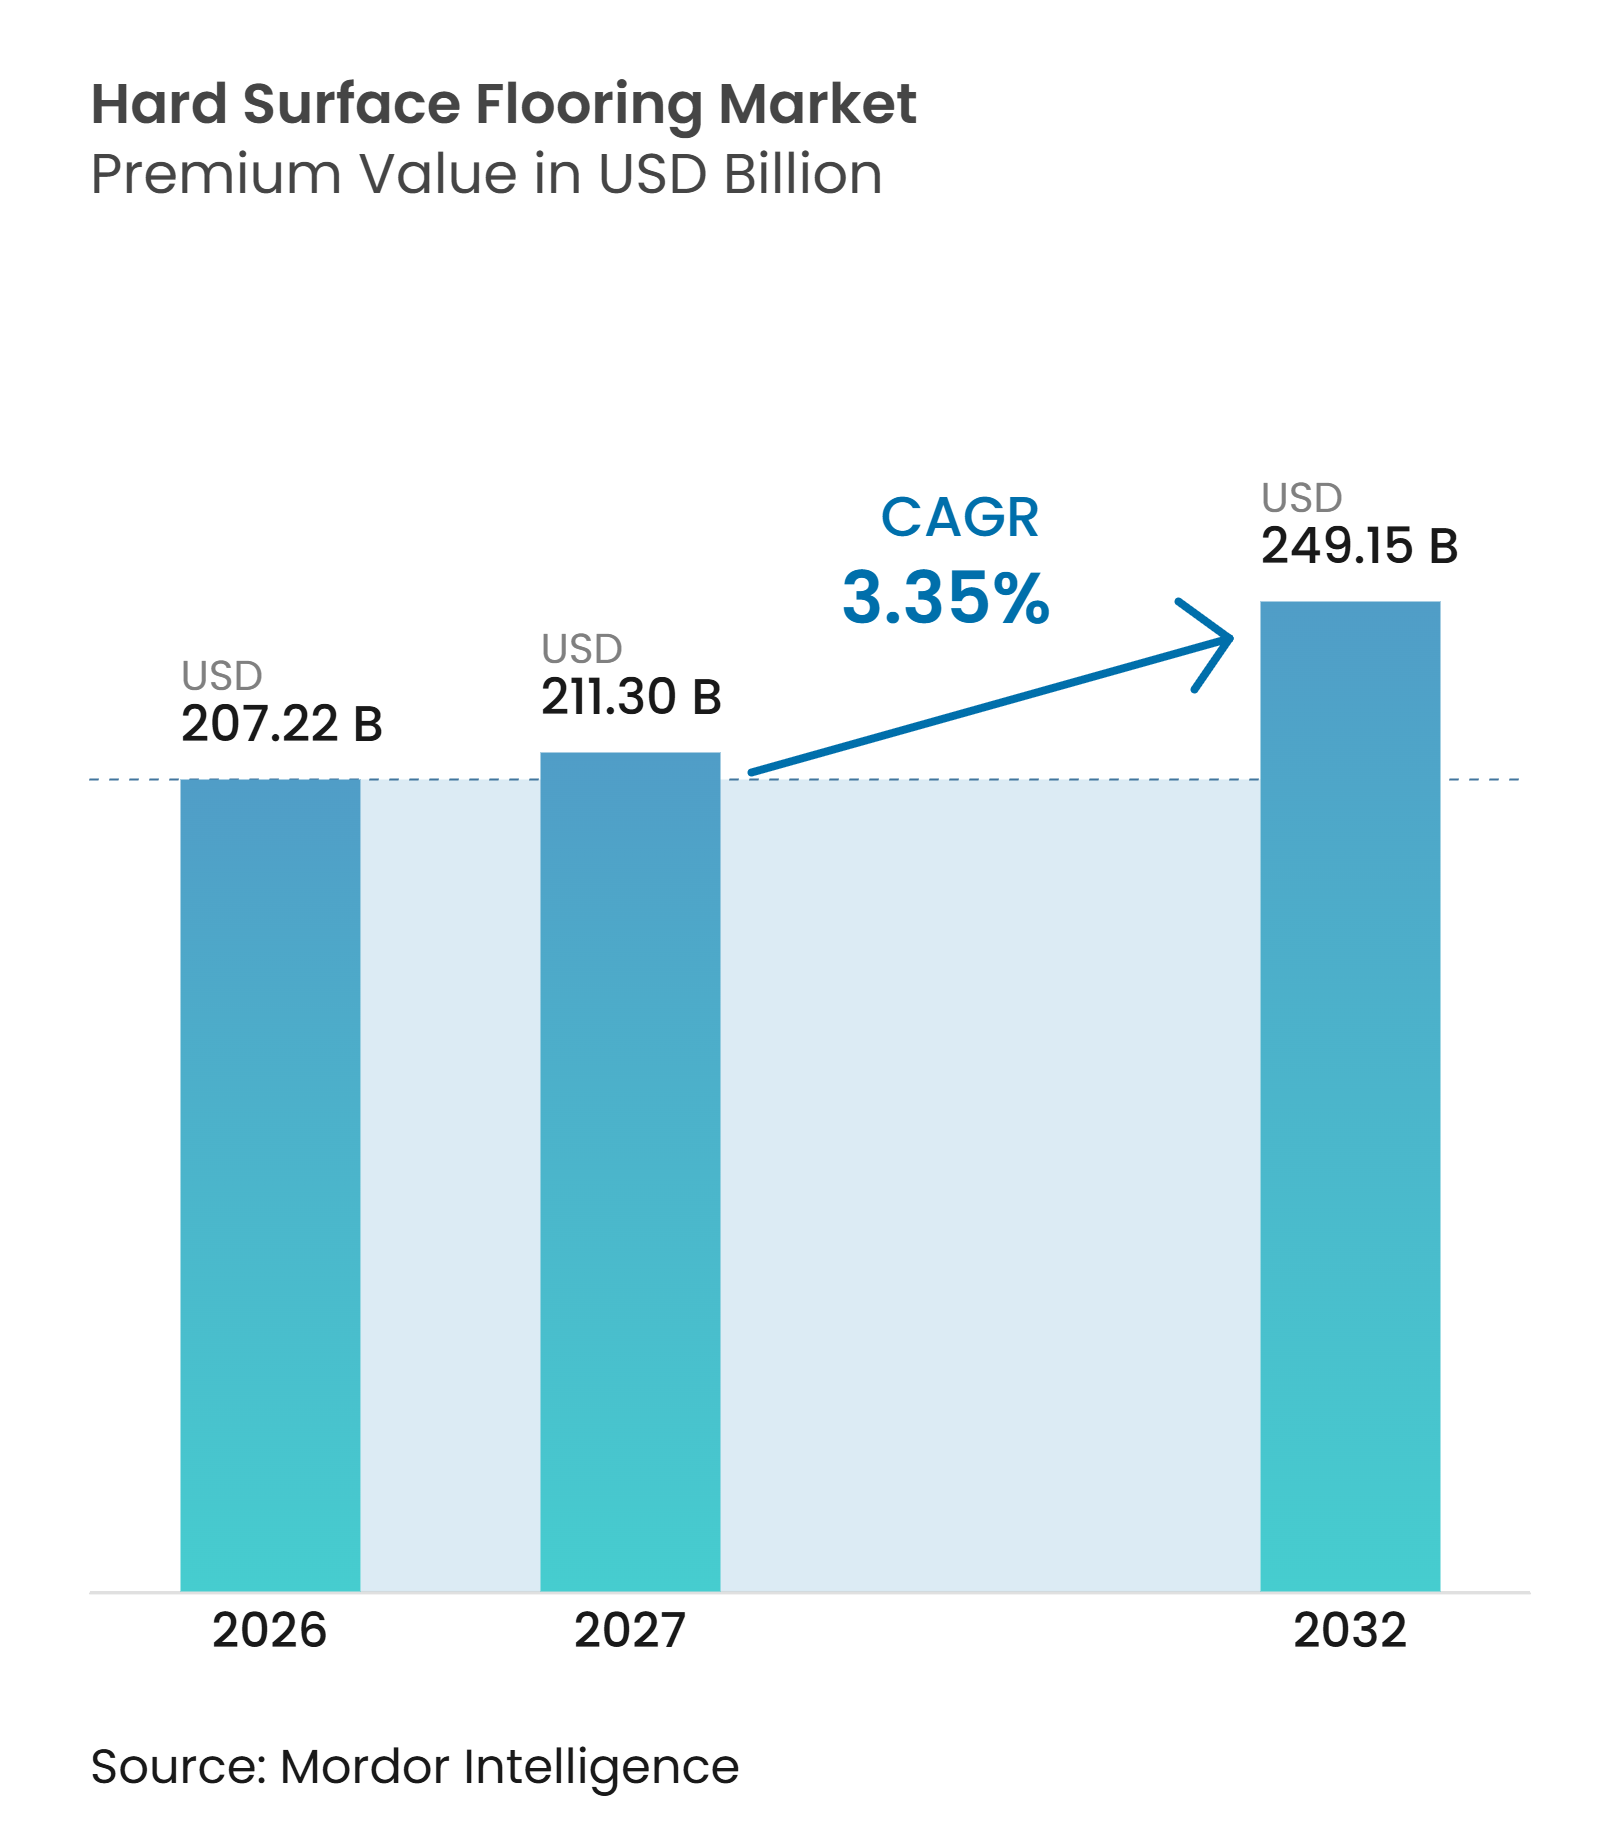
Die Hartbodenbelag-Marktgröße wurde im Jahr 2026 auf 207,22 Milliarden USD geschätzt und soll von 211,30 Milliarden USD im Jahr 2027 auf 249,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,35 % während des Prognosezeitraums von 2027 bis 2032. Der Hartbodenbelag-Markt wird durch Ersatznachfrage in älteren Wohngebäuden sowie durch Renovierungsprogramme in Gewerbegebäuden gestützt. Käufer bevorzugen weiterhin Oberflächen, die leicht zu reinigen, langlebig und für stark frequentierte Bereiche geeignet sind. Die Bautätigkeit im Asien-Pazifik-Raum unterstützt die Mengennachfrage, während Sanierungen und Produktersatz die Nachfrage in reifen Volkswirtschaften stützen. Hersteller balancieren breitere Produktportfolios mit Investitionen in lokale Produktion, digitale Produktauswahl und Materialdokumentation. Wettbewerbsvorteile hängen zunehmend von Spezifikationsunterstützung, zuverlässiger Versorgung und Produkten ab, die Anforderungen an Innenraumluftqualität und Kreislaufwirtschaft erfüllen.
Wichtige Erkenntnisse des Berichts
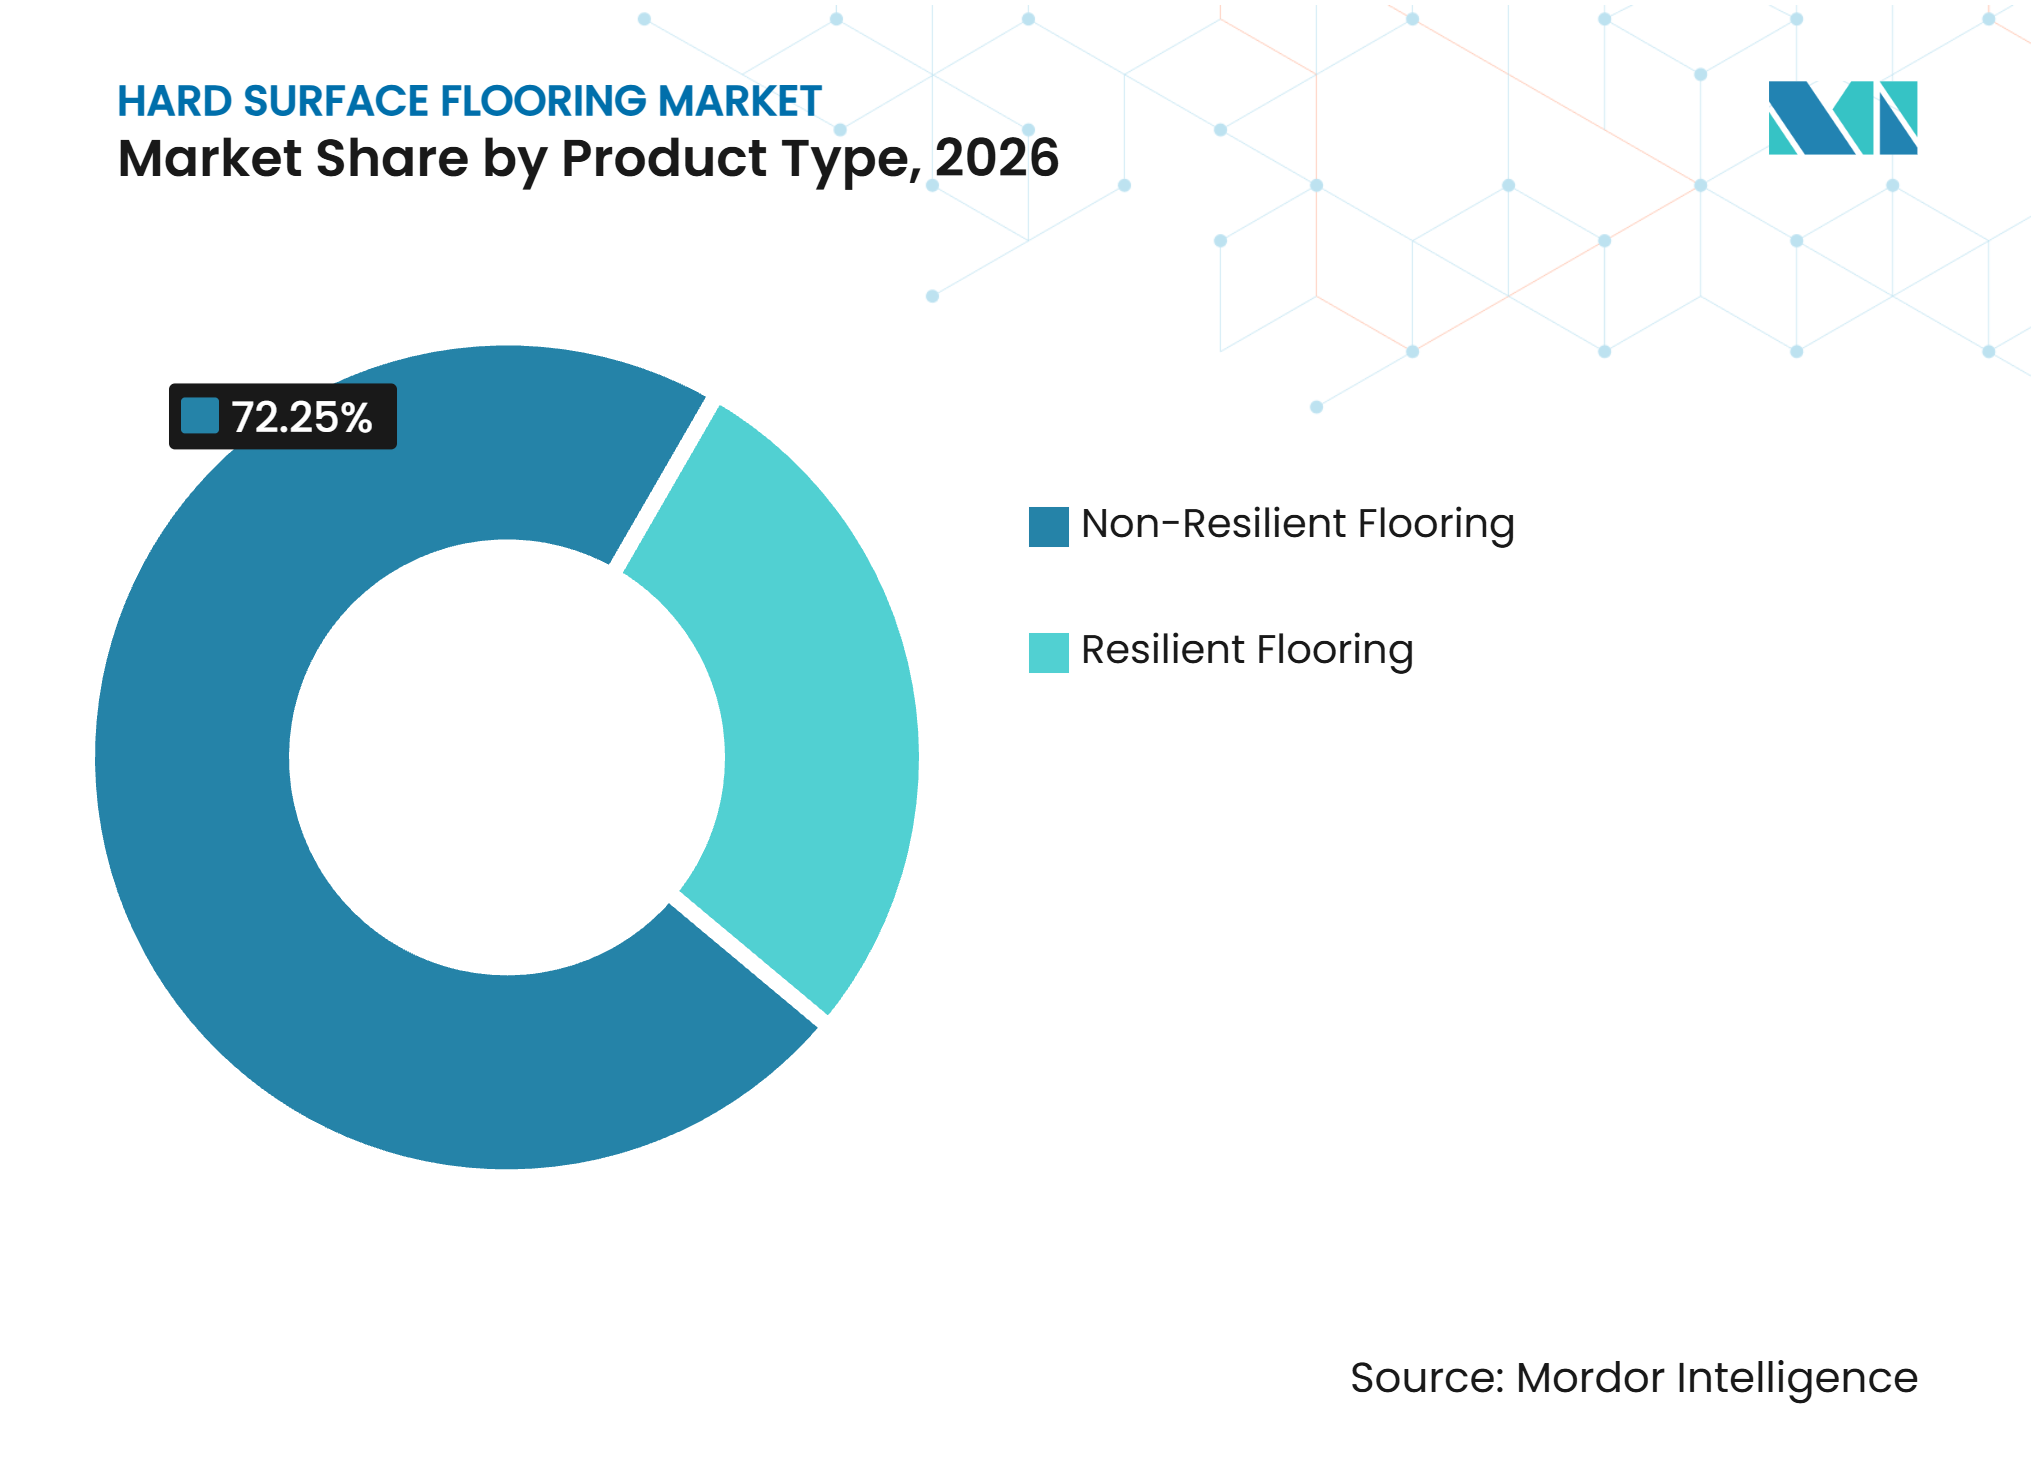
- Nach Produkttyp hielt nicht-elastischer Bodenbelag im Jahr 2026 einen Marktanteil von 72,25 % am Hartbodenbelag-Markt, während elastischer Bodenbelag zwischen 2027 und 2032 mit der schnellsten CAGR von 4,52 % wachsen soll.
- Nach Endnutzer entfiel im Jahr 2026 ein Marktanteil von 68,84 % am Hartbodenbelag-Markt auf den Wohnbereich, während der Gewerbebereich zwischen 2027 und 2032 mit der schnellsten CAGR von 3,55 % wachsen soll.
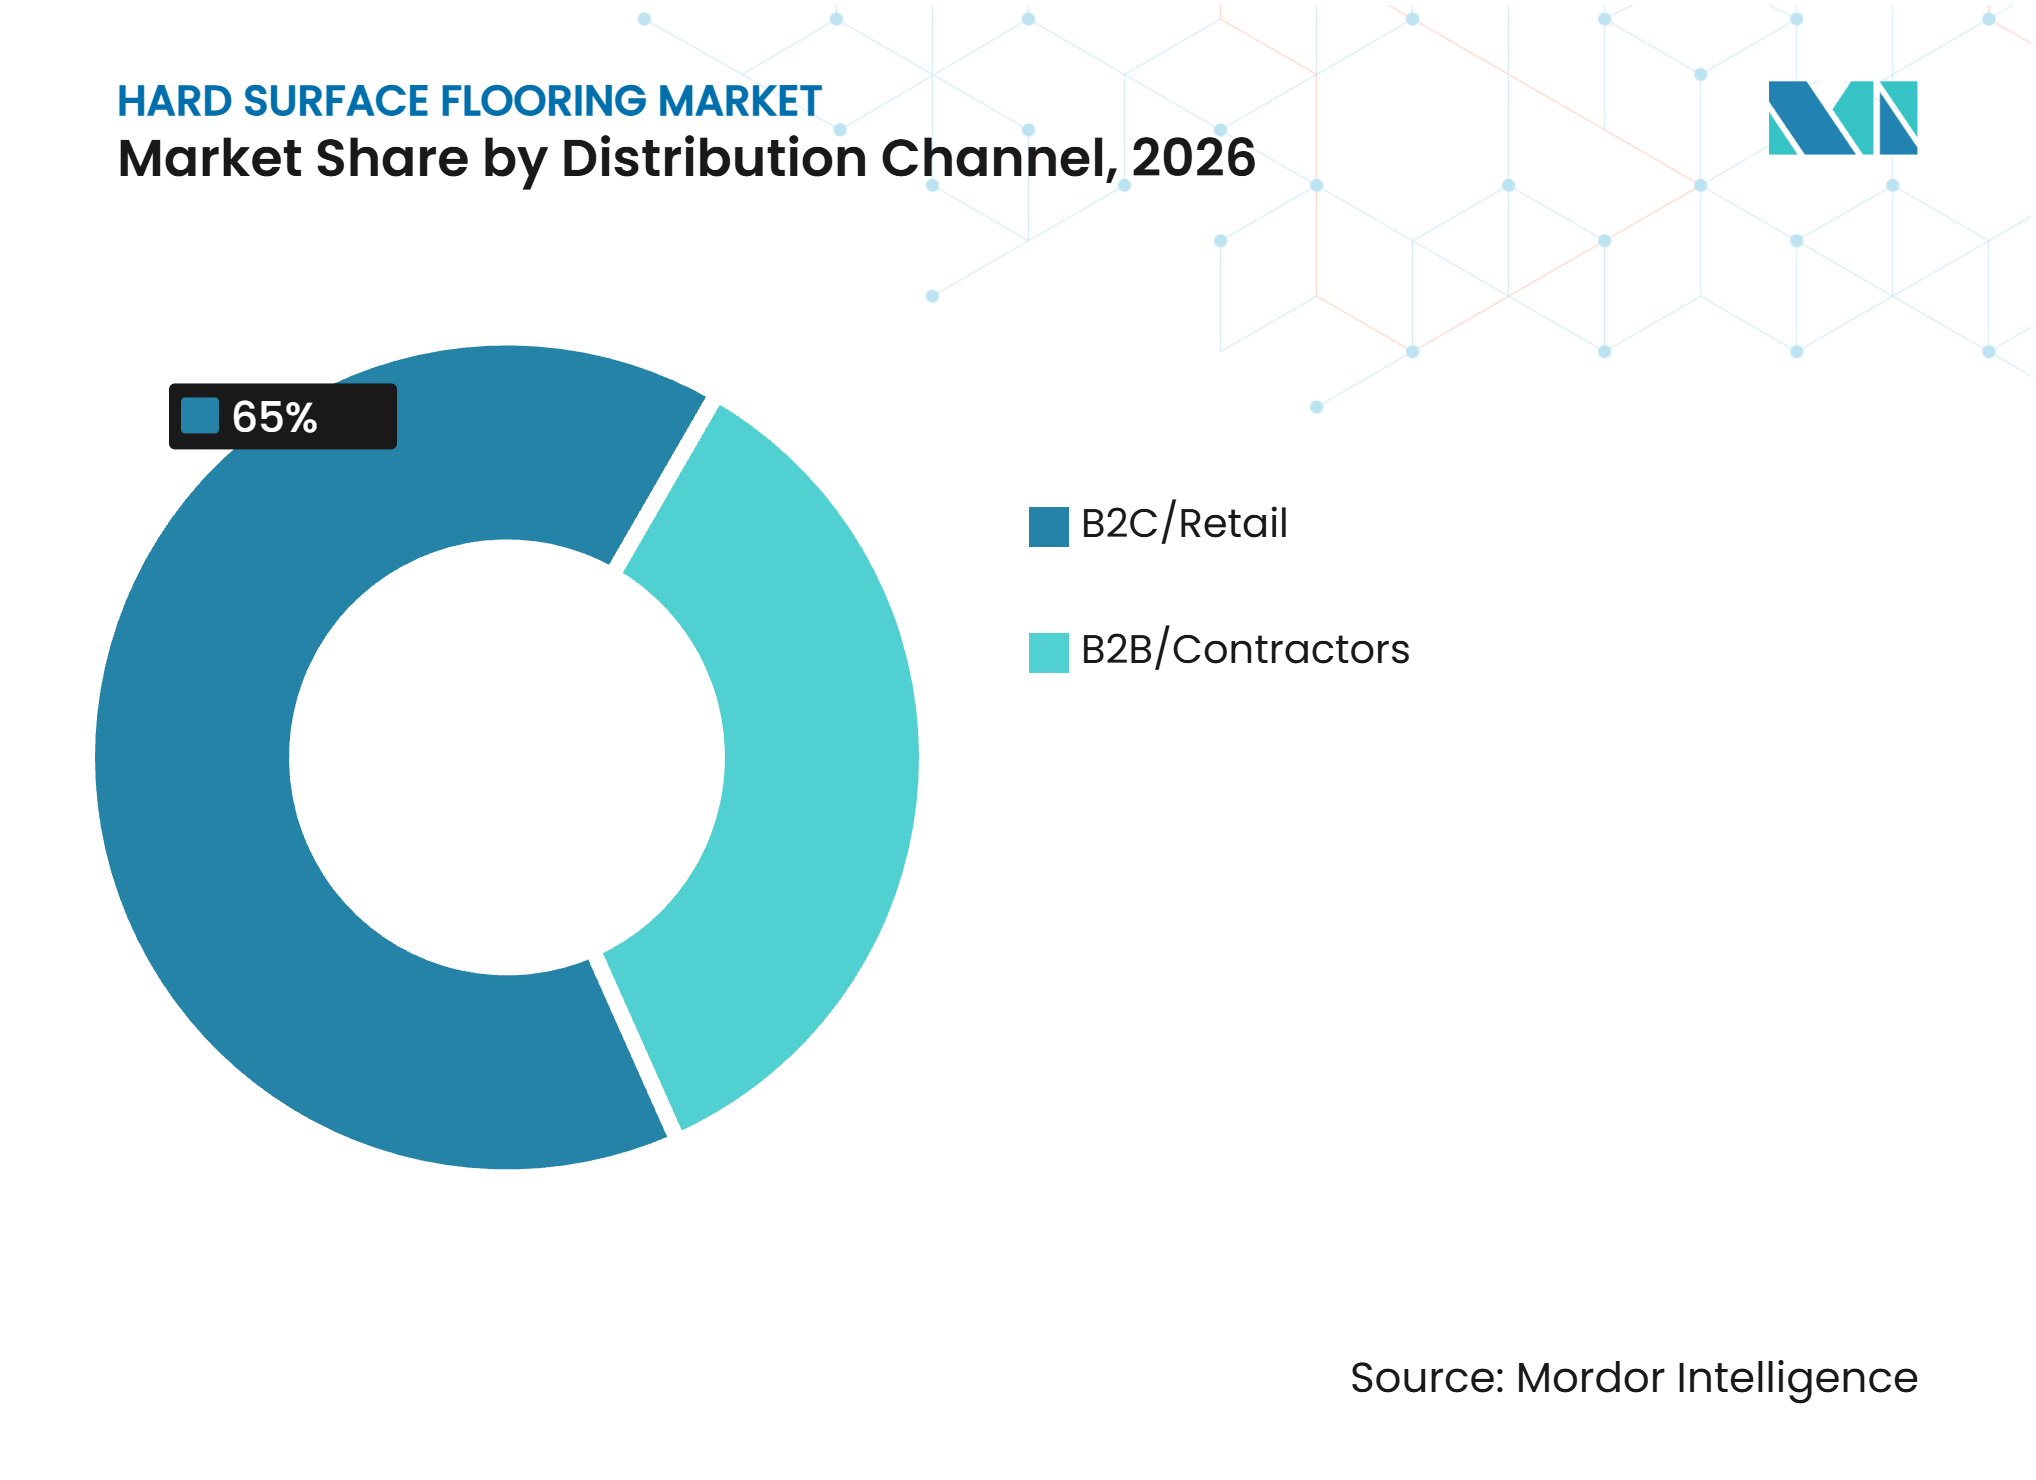
- Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2026 einen Marktanteil von 65,00 % am Hartbodenbelag-Markt und soll zwischen 2027 und 2032 mit der schnellsten CAGR von 4,28 % wachsen.
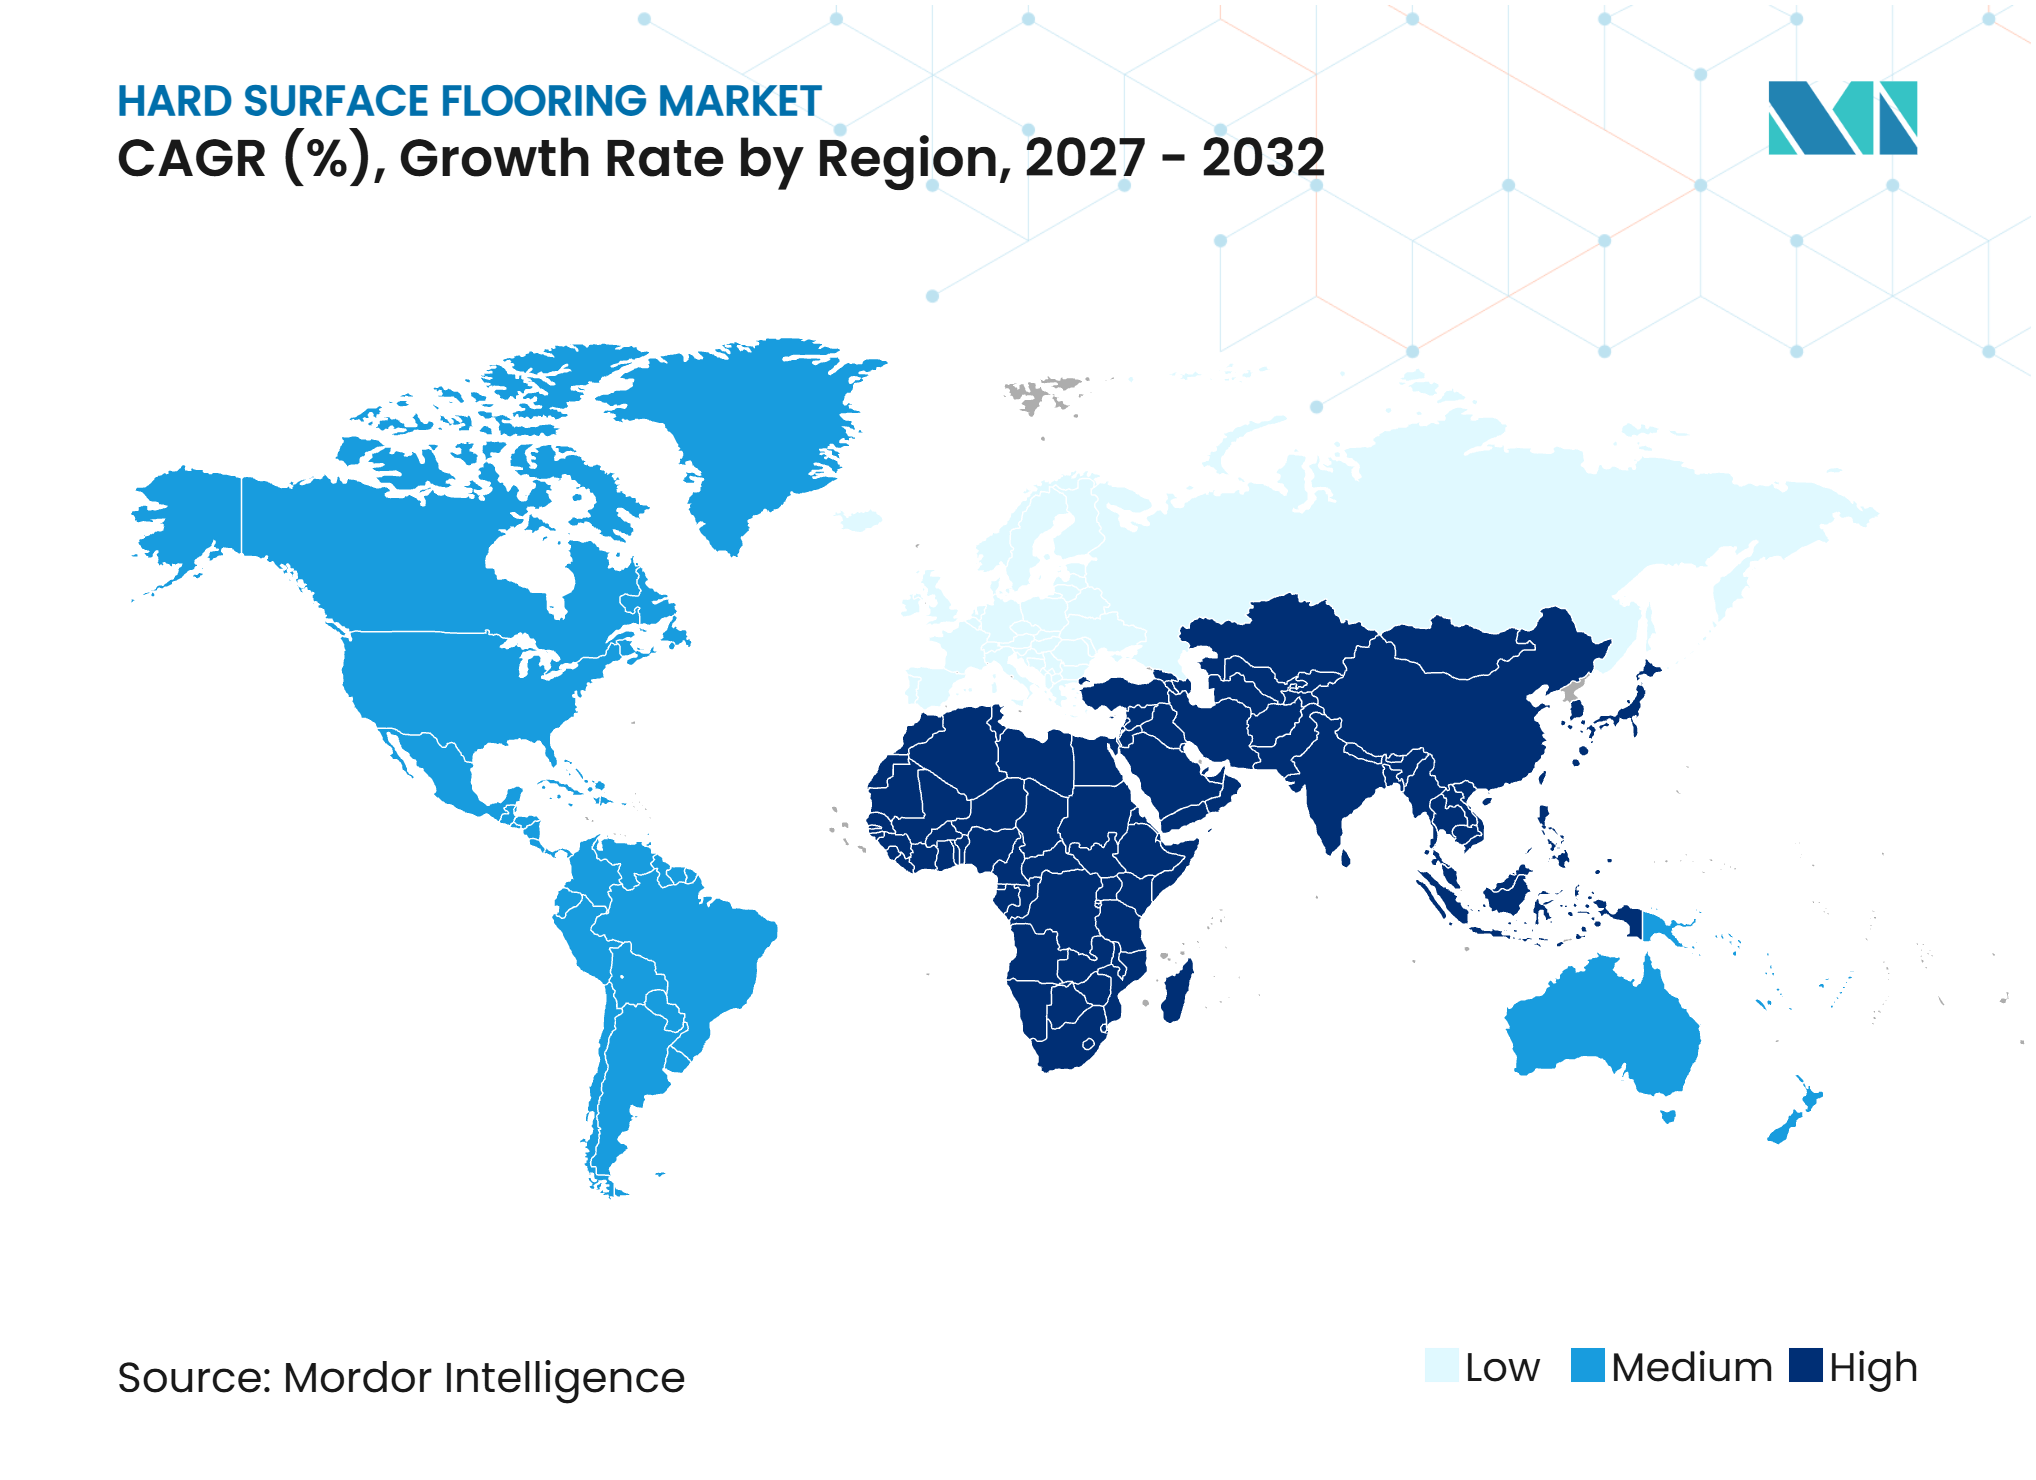
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,61 % am Hartbodenbelag-Markt und soll zwischen 2027 und 2032 mit der schnellsten CAGR von 3,84 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnrenovierung und Ersatzaktivität | +0.8% | Global, mit größerer Relevanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Modernisierung von Gewerbe- und Institutionsgebäuden | +0.7% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der gewerblichen Infrastruktur und Bodenbelag-Upgrades | +0.5% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach wasserdichten, pflegeleichten Oberflächen | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Regionalisierung der Produktion elastischer Bodenbeläge | +0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Visualisierung und schnellere Zyklen von der Auswahl bis zur Installation | +0.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnrenovierung und Ersatzaktivität
Der Hartbodenbelag-Markt profitiert von Ersatzprojekten, wenn Haushalte einen Umzug aufschieben und in bestehende Immobilien investieren. Renovierungsaktivitäten begünstigen harte Oberflächen, da Küchen, Badezimmer und Eingangsbereiche Materialien erfordern, die Feuchtigkeit und häufiger Reinigung standhalten. Premiumkäufe sind häufig mit Designpräferenzen und einer längeren erwarteten Produktlebensdauer verbunden. Dies stützt die Nachfrage nach Keramik, Porzellan, Ingenieurholz, LVT und Starrkernformaten in verschiedenen Preisklassen. Das Muster ist besonders relevant in reifen Wohnungsmärkten, wo der bestehende Gebäudebestand eine große Quelle wiederkehrender Nachfrage darstellt. Hersteller mit breiten Designsortimenten und zuverlässiger Einzelhandelsverfügbarkeit sind besser positioniert, um diese kleineren und häufigeren Projekte zu erschließen.
Modernisierung von Gewerbe- und Institutionsgebäuden
Der Hartbodenbelag-Markt profitiert von Renovierungsprogrammen im Gesundheitswesen, im Bildungsbereich und in Büros, die langlebige und hygienische Oberflächen erfordern. Interface meldete im Geschäftsjahr 2025 ein Wachstum der Abrechnungen im Gesundheitswesen von 21 % und im Bildungsbereich von 8 %, was die anhaltende Relevanz dieser Bereiche für die gewerbliche Bodenbelagsnachfrage zeigt[1]. Gesundheitseinrichtungen erfordern häufig elastische und Gummioberflächen, die Reinigungsprotokolle, Trittkomfort und häufigen Verkehr unterstützen. Schulen benötigen ebenfalls langlebige Böden, die Gerätebewegungen und den täglichen Gebrauch standhalten. Die öffentliche Beschaffung fordert von Lieferanten zunehmend Umweltdokumentation und Produktgesundheitsinformationen. Diese Anforderungen begünstigen Lieferanten, die geprüfte Produkte, Spezifikationsunterstützung und zuverlässige Installationsunterstützung anbieten können.
Nachfrage nach wasserdichten, pflegeleichten Oberflächen
Der Hartbodenbelag-Markt profitiert weiterhin von der Nachfrage nach Produkten, die Feuchtigkeitsbeständigkeit mit einfacherer Pflege verbinden. LVT- und Starrkernprodukte werden in Bereichen eingesetzt, in denen Verbraucher früher Laminat oder Holz gewählt haben, nun aber einen besseren Wasserschutz benötigen. Gewerbliche Käufer berücksichtigen bei der Spezifikation auch Akustik, Innenraumluftqualität und Wartungsanforderungen. Tarkett präsentiert sein gewerbliches LVT-Portfolio rund um gesunde Materialien, akustischen Komfort und Innenraumluftqualität, was die umfassenderen Kriterien widerspiegelt, die bei der institutionellen Auswahl verwendet werden. FloorScore und EN 14041 bieten anerkannte Referenzpunkte für Produktemissionen und Leistungsdokumentation. Diese Faktoren begünstigen Lieferanten, die klare Prüfaufzeichnungen führen und Auftragnehmern und Designern die Materialleistung erläutern können.
Digitale Visualisierung und schnellere Zyklen von der Auswahl bis zur Installation
Der Hartbodenbelag-Markt wird zunehmend von digitalen Werkzeugen beeinflusst, die Käufern helfen, Produkte zu vergleichen, bevor sie ein Geschäft besuchen oder eine Bestellung aufgeben. Untersuchungen zu Augmented Reality im Innendesign ergaben, dass diese Werkzeuge die räumliche Entscheidungsfindung verbessern und Redesignkosten senken können. Tarkett bietet einen Online-Raumplaner an, mit dem Nutzer Bodenbelagsdesigns in einem Raumbild vorab ansehen können[2]. Solche Werkzeuge können die Produktauswahl erleichtern, wenn Farbe, Textur und Raummaßstab die Kaufentscheidung beeinflussen. Im Mai 2025 erweiterte Lowe's seinen Online-Marktplatz durch eine Partnerschaft mit Mirakl und vergrößerte damit das für Heimwerker und professionelle Kunden verfügbare Sortiment[3]. Hersteller, die genaue Bildmaterialien, Installationsanleitungen und zugängliche Produktdaten pflegen, können die Konversionsrate verbessern und Auswahlfehlern vorbeugen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei PVC-, Harz-, Holz-, Keramik- und Frachtkosten | -1.1% | Global, insbesondere Produktionszentren in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wohnbezahlbarkeit und Zinsdruck | -0.9% | Hauptsächlich Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Bodenbelagsinstallateuren | -0.5% | Nordamerika und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclingwege für mehrschichtige Bodenbeläge | -0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei PVC-, Harz-, Holz-, Keramik- und Frachtkosten
Der Hartbodenbelag-Markt ist veränderten Kosten für Harz, Energie, Holz, Keramik und Fracht ausgesetzt. Diese Inputs wirken sich über verschiedene Lieferketten auf elastische Bodenbeläge, Laminat, Holzprodukte und Fliesen aus. PVC-basierte Produkte reagieren besonders empfindlich auf petrochemische Kosten, da Harz ein wesentlicher Materialeinsatz ist. Veränderungen in Handelsrouten können logistische Komplexität hinzufügen und Kaufentscheidungen weniger vorhersehbar machen. Unternehmen mit regionaler Fertigung, stabilen Lieferantenbeziehungen oder internen Materialkapazitäten können auf Kostenbewegungen effektiver reagieren. Kleinere Montagebetriebe können stärker unter Druck geraten, wenn die Kosten steigen, bevor die Verkaufspreise angepasst werden können.
Wohnbezahlbarkeit und Zinsdruck
Der Hartbodenbelag-Markt sieht sich einer langsameren Nachfrage gegenüber, wenn hohe Kreditkosten den Kauf neuer Eigenheime und größere Renovierungsprojekte einschränken. Der Tile Council of North America berichtete, dass der Verbrauch von Keramikfliesen in den Vereinigten Staaten im Jahr 2025 auf geschätzte 2,67 Milliarden Quadratfuß gesunken ist, den niedrigsten Stand seit 2014. EPLF-Mitglieder meldeten im Jahr 2025 einen Rückgang der Laminatbodenbelagsverkäufe um 6,50 %, mit erheblicher Schwäche in Deutschland und Großbritannien[4]. Knappe Haushaltsbudgets können die Nachfrage von Premiumprodukten hin zu Einstiegsklasse-Starrkernböden oder Laminat verschieben. Dies kann die durchschnittlichen Verkaufspreise senken, selbst wenn die installierte Fläche relativ stabil bleibt. Unternehmen, die Produktverfügbarkeit und eine ausgewogene Preisspanne aufrechterhalten, könnten gut positioniert sein, um zu profitieren, sobald sich die Wohnbautätigkeit verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Skalierung nicht-elastischer Bodenbeläge und struktureller Schwung elastischer BodenbelägeNicht-elastischer Bodenbelag hielt im Jahr 2026 einen Marktanteil von 72,25 % am Hartbodenbelag-Markt. Keramik- und Porzellanprodukte werden weiterhin häufig in Badezimmern, Küchen, Gastgewerbeeinrichtungen und institutionellen Gebäuden eingesetzt. Ihre installierte Basis wird durch lange Nutzungsdauer, visuelle Vielfalt und starke Leistung in Nassbereichen gestützt. Großformatige Porzellanplatten erweitern die Designmöglichkeiten für Böden, Wände, Arbeitsplatten und Fassaden. RAK Ceramics erklärte, dass seine Continua+ PCR 2180-Technologie Platten mit Abmessungen von bis zu 162 mal 324 Zentimetern produzieren kann. Ceramic World Web berichtete, dass die globale Keramikfliesenproduktion im Jahr 2025 auf 14.401 Millionen Quadratfuß von 14.993 Millionen Quadratfuß im Jahr 2024 zurückgegangen ist. Der Rückgang spiegelte eine schwächere Nachfrage in China wider, obwohl die Produktionskapazitäten in Vietnam und Indonesien einen gewissen Ausgleich boten. Holz, Laminat und Stein bleiben relevant, wo Designauthentizität, Dimensionsstabilität oder hochwertiger visueller Anspruch Kaufentscheidungen prägen.
Elastischer Bodenbelag soll von 2027 bis 2032 mit einer CAGR von 4,52 % wachsen und ist damit die am schnellsten wachsende Produktgruppe. Dieser Teil der Hartbodenbelag-Branche wird durch die Nachfrage nach Wasserbeständigkeit, einfacher Wartung und schneller Installation gestützt. Die MMFA berichtete, dass die SPC-Verkäufe ihrer Mitglieder im Jahr 2025 um 26,64 % auf 85,7 Millionen Quadratfuß gestiegen sind. SPC repräsentierte im Jahr 2025 83,00 % der Polymerbodenbelagsverkäufe der Mitglieder, verglichen mit 31,00 % im Jahr 2019. WPC, Gummi, Linoleum, Kork und Vinylbahnen decken unterschiedliche Bedürfnisse in Wohngebäuden, Gesundheitseinrichtungen, Schulen und Grüne-Gebäude-Projekten ab. Dokumentierte Innenraumluftqualitätsleistung ist bei gewerblichen Spezifikationen wichtig. Dies schafft Chancen für Hersteller, die praktische Produktleistung mit klaren Umwelt- und Gesundheitsinformationen verbinden können.


Nach Endnutzer:
Skalierung im Wohnbereich und gewerbliche PräzisionWohnbereichs-Endnutzer machten im Jahr 2026 einen Marktanteil von 68,84 % am Hartbodenbelag-Markt aus. Hauseigentümer verwenden harte Oberflächen bei Renovierungsprojekten, da die Produkte das Raumerscheinungsbild verbessern und gleichzeitig praktische Anforderungen an Langlebigkeit und Wartung erfüllen können. Die Nachfrage unterscheidet sich nach Preisklasse, wobei Premiumkäufer häufig auf Verarbeitungsqualität und längere Produktlebensdauer fokussiert sind. Haushalte mit knapperen Budgets können Käufe aufschieben oder günstigere Alternativen wählen. Kork und Linoleum bleiben kleinere Wohnbereichsnischen für Käufer, die biobasierte oder VOC-arme Materialien suchen. Die Aktivität im Bauträgerkanal hängt stärker direkt vom Neuwohnungsbau ab und variiert je nach lokalen Erschwinglichkeitsbedingungen. Das Segment liefert weiterhin die Mengenbasis für den Einzelhandelsabsatz und für einen großen Anteil der Produktentdeckung über Baumärkte und Fachgeschäfte.
Gewerbliche Bodenbeläge sollen von 2027 bis 2032 mit einer CAGR von 3,55 % wachsen. Gewerbliche Käufer benötigen Oberflächen, die Spezifikationen für Nutzschichten, Trägersysteme, Akustik und VOC-arme Leistung erfüllen. Die Ergebnisse von Interface für 2025 zeigten ein schnelleres Abrechnungswachstum im Gesundheitswesen und im Bildungsbereich als in anderen gewerblichen Bereichen. Diese Sektoren können stabilere Einkäufe bieten als diskretionäre Bürorenovierungen. Das Gastgewerbe stützt die Nachfrage durch Hotelrenovierungen und neue Freizeitprojekte, während Einzelhandelsinvestitionen weiterhin mit dem Ladenerlebnis verknüpft sind. Die Nachfrage nach Unternehmensbüros bleibt variabel, da hybride Arbeitsmuster die Raumnutzung beeinflussen. Umweltproduktdeklarationen werden bei staatlichen und institutionellen Beschaffungen zunehmend relevanter. Der Hartbodenbelag-Markt profitiert daher von Lieferanten, die technische Anforderungen erfüllen und Designer bei Spezifikationsentscheidungen unterstützen können.
Nach Vertriebskanal:
B2C/Einzelhandel-Skalierung und digital getriebenes WachstumB2C/Einzelhandel hielt im Jahr 2026 einen Marktanteil von 65,00 % am Hartbodenbelag-Markt und soll bis 2032 mit einer CAGR von 4,28 % wachsen. Der Kanal umfasst Baumärkte, Fachbodenbelagsgeschäfte, Online-Händler und einzelhandelsgestützte Auftragnehmerverkäufe. Er bleibt zentral für die Wohnbereichsnachfrage, da Verbraucher diese Verkaufsstellen nutzen, um Designs, Materialien und Installationsoptionen zu vergleichen. Digitale Suche geht häufig einem Ladenbesuch voraus, insbesondere bei Produkten, bei denen Farbe und Textur eine Rolle spielen. HIRI dokumentierte die wachsende Rolle der Online-Recherche beim Einkauf von Heimverbesserungsprodukten. Baumärkte und Fachgeschäfte bleiben wichtig, da Kunden möglicherweise Muster, Installationsempfehlungen und sofortige Produktberatung benötigen. Online-Werkzeuge erweitern die Reichweite dieser Einzelhändler und erhöhen gleichzeitig die Preistransparenz und den Wettbewerb.
B2B/Auftragnehmer repräsentierten die verbleibenden 35,00 % der Verkäufe im Jahr 2026. Dieser Kanal wird über Distributoren, Großhändler, direkte Herstellerbeziehungen und Fachinstallateure bedient. Sein Wert liegt in Projektkenntnissen, Materialverfügbarkeit und der Fähigkeit, die Lieferung mit Installationsplänen zu koordinieren. Im April 2025 erwarb Lowe's die Artisan Design Group und gewann damit einen Anbieter von Bodenbelagsdesign-, Distributions- und Installationsdienstleistungen für Wohnungsbauunternehmen. Die Transaktion erweiterte das professionelle Angebot von Lowe's und fügte ein Netzwerk spezialisierter Installateure hinzu. Herstellerdirekte Werkzeuge und digitale Aufmaßsysteme verändern auch das Beschaffungsverhalten von Auftragnehmern. Unabhängige Distributoren benötigen starken technischen Service und lokale Beziehungen, um differenziert zu bleiben. Der Hartbodenbelag-Markt wird weiterhin Kanäle belohnen, die Verzögerungen zwischen Produktauswahl, Lieferung und Installation reduzieren.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 40,61 % am Hartbodenbelag-Markt aus und soll bis 2032 mit einer CAGR von 3,84 % wachsen. Bautätigkeit, Urbanisierung und Infrastrukturentwicklung stützen die regionale Bodenbelagsnachfrage. China bleibt ein bedeutender Keramikfliesenproduzent, obwohl die inländischen Bedingungen die Produktion im Jahr 2025 beeinflussten. Ceramic World Web berichtete, dass die chinesische Fliesenproduktion in diesem Jahr um mehr als 1 Milliarde Quadratmeter zurückging. Vietnam und Indonesien gewinnen an Produktionsbedeutung, da sich die Lieferketten diversifizieren. Kajaria Ceramics meldete einen Anstieg des Nettogewinns im Geschäftsjahr 2026 um 62,32 % und genehmigte eine Kapazitätserweiterung in seiner Anlage in Srikalahasti. Japan und Australien bieten Nachfrage nach höherwertigen Produkten, die mit Sanierungen, akustischem Komfort und ESG-geführten Gebäudeupgrades verbunden sind. Regionale Lieferanten gewinnen auch an Exportbedeutung bei elastischen Bodenbelägen, was die Beschaffungsentscheidungen nordamerikanischer Käufer verändert.
Nordamerika
Nordamerika verbindet einen reifen Ersatzmarkt mit Nachfrage aus dem Gesundheitswesen, dem Bildungsbereich und der Wohnrenovierung. Die Wohnbezahlbarkeitsbeschränkungen der Region haben einige Wohnbereichsaktivitäten im Jahr 2025 begrenzt. TCNA verzeichnete im ersten Quartal 2025 ein Jahreswachstum von 4,60 % beim Verbrauch von Keramikfliesen in den Vereinigten Staaten und beendete damit mehrere Quartale des Rückgangs. Gesundheitseinrichtungen stützen die gewerbliche Nachfrage, da sie hygienische und langlebige Materialien benötigen. Die Importbeschaffung verändert sich, da Vietnam und Thailand eine größere Rolle bei der LVT-Versorgung übernehmen. Die Übernahme von ADG durch Lowe's ist ein Beispiel für die Distributionskonsolidierung rund um professionelle Innenausstattungen. Kanada und Mexiko tragen Renovierungs- und Baunachfrage bei, wobei Mexiko auch von inländischen Fliesenherstellern unterstützt wird. Produktdokumentation, Niedrigemissionsanforderungen und Auftragnehmerzugang bleiben wichtige Wettbewerbsfaktoren in der Region.
Europa, Südamerika sowie Naher Osten und Afrika
Europa zeigte im Jahr 2025 eine ungleichmäßige Produktleistung, während Südamerika sowie der Nahe Osten und Afrika unterschiedliche bauleitende Chancen boten. MMFA-Mitglieder meldeten im Jahr 2025 Wachstum bei Polymerbodenbelägen in Frankreich, Deutschland und Polen. Gleichzeitig verzeichnete EPLF einen Rückgang der Mitglieder-Laminatverkäufe um 6,50 %. Die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden unterstützt Renovierungsaktivitäten und verstärkt die Aufmerksamkeit für Materialien, die Emissions- und Leistungsanforderungen erfüllen. Brasilien bleibt ein wichtiger Fliesenmarkt, und Unilin eröffnete im Januar 2026 eine Laminatbodenbelagsfabrik in Piên. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) stützen die Keramik- und Porzellannachfrage durch große Bauprogramme. RAK Ceramics meldete im dritten Quartal 2026 ein Wachstum von 8,40 % in seinem Fliesensegment. Afrika bleibt kleiner in der Größenordnung, wird aber durch Stadtentwicklung und schrittweisen gewerblichen Bau gestützt.
Wettbewerbslandschaft
Marktkonzentration
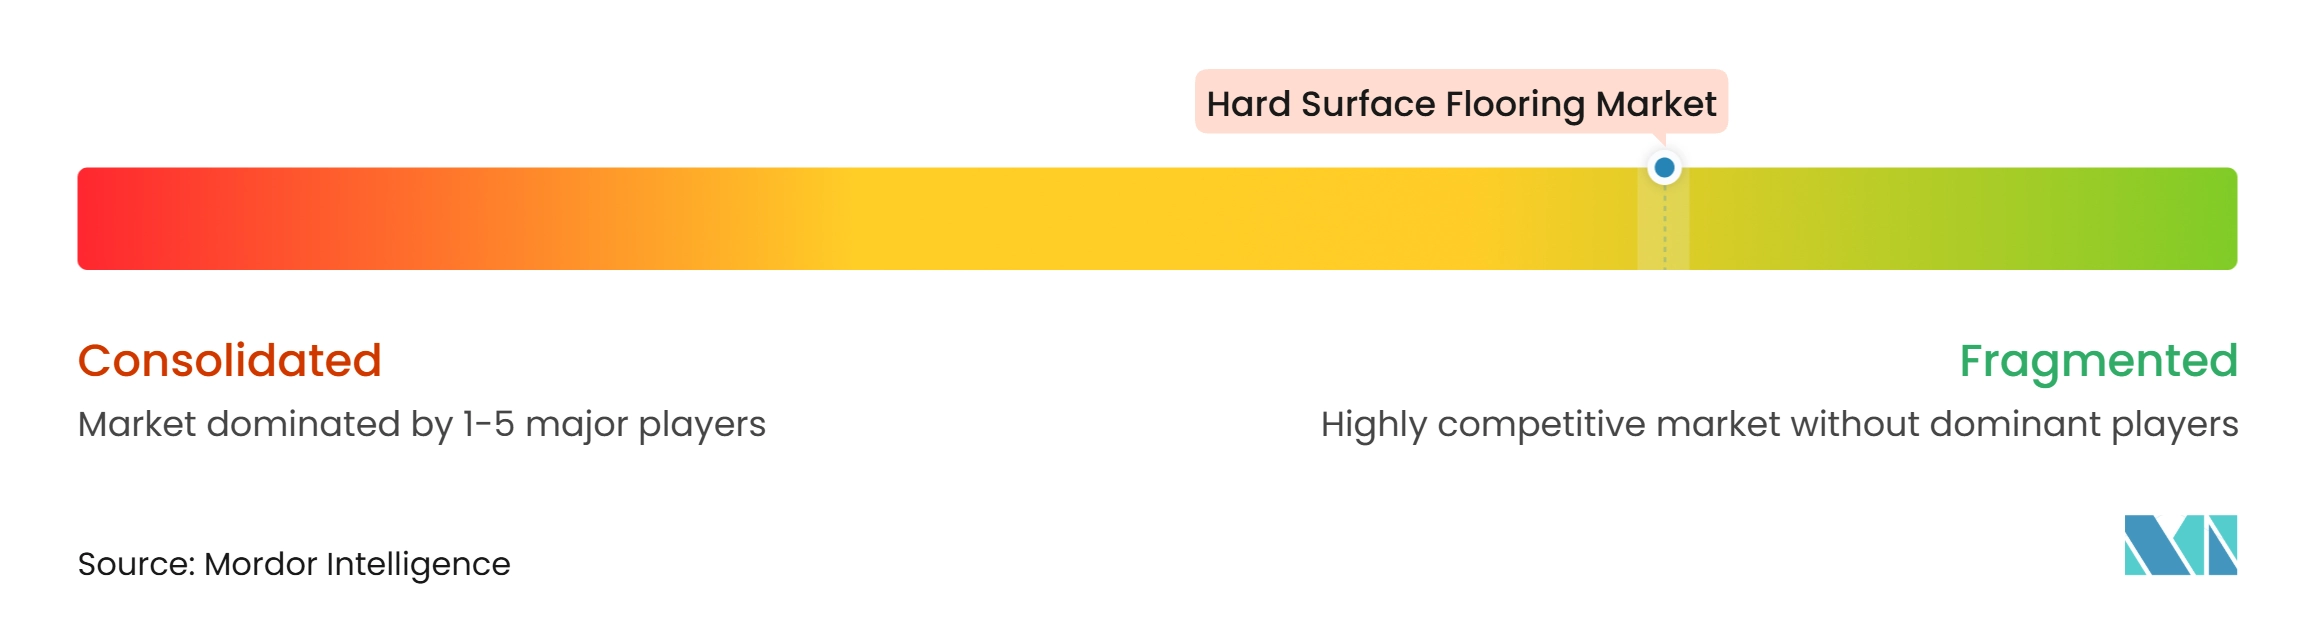
Der Hartbodenbelag-Markt ist mäßig fragmentiert, wobei große globale Hersteller neben regionalen Fliesen- und Elastikbodenbelagsspezialisten konkurrieren. Mohawk Industries meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 10,8 Milliarden USD in seinen globalen Keramik-, Bodenbelag-Nordamerika- und Bodenbelag-Rest-der-Welt-Segmenten. Seine Größe verschafft ihm eine breite Präsenz über Produktkategorien und Geografien hinweg. Regionale Keramikunternehmen wie RAK Ceramics, Kajaria Ceramics, Somany Ceramics, Pamesa Cerámica, Atlas Concorde und Porcelanosa bleiben in ihren Heimatmärkten und Exportnischen wichtig. Tarkett, Forbo, Gerflor, Beaulieu International Group, Mannington Mills, NOX und Polyflor konkurrieren stark im Bereich elastischer Bodenbeläge. Produktleistung, Nachhaltigkeitsdokumentation, Designkompetenz und lokale Distribution sind zentrale Wettbewerbsquellen. Der Kostendruck ist besonders stark bei SPC und LVT, wo asiatische Produktion Kostenvorteile hat und lokale Hersteller starken Service oder differenzierte Produkte benötigen.
Mohawk nutzt sein Unilin-Geschäft und die Klick-Verriegelungs-Installationstechnologie, um eine breitere Wettbewerbsposition bei Laminat und LVT zu unterstützen. Shaw Industries erklärte in seinem Nachhaltigkeitsbericht 2025, dass fast 90,00 % seines Produktportfolios Cradle to Cradle zertifiziert waren. Dies stärkt seine Position in Projekten, die Materialgesundheit und Grüne-Gebäude-Zertifikate bewerten. Tarkett betreibt sein ReStart-Rücknahmeprogramm in 29 Ländern und meldete seit Programmbeginn Sammlungen von mehr als 124.000 Tonnen Bodenbelag. Interface erweitert seine Position im Gesundheitswesen und im Bildungsbereich als Teil seiner One Interface-Strategie. Diese Schritte zeigen, dass Unternehmen Kreislaufwirtschaft, Spezifikationsunterstützung und gewerbliche Diversifizierung anstelle von Produktpreisen allein einsetzen. Die Hartbodenbelag-Branche erlebt auch engere Verbindungen zwischen Materiallieferanten, Distributoren und Installationsnetzwerken.
Kohlenstoffarme Produkte und Kreislaufsysteme werden bei öffentlichen und institutionellen Beschaffungen zunehmend wichtiger. Forbo führte Sphera Elite b+ ein, ein bio-attributiertes homogenes Vinylprodukt, das nach eigenen Angaben einen um mehr als 50,00 % niedrigeren CO₂-Fußabdruck als Standard-Homogenvinyl aufweist. Das EU-geförderte CISUFLO-Projekt hat Wege zur Verwendung von recycelten Holzfasern in HDF für Laminatböden aufgezeigt. Recofloor hat durch sein Rücknahmeprogramm mehr als 8.200 Tonnen Vinylbodenbelag von der Deponie ferngehalten. Akademische Forschung hat auch ergeben, dass kreisförmige Holzparkett-Modelle Umweltauswirkungen reduzieren können, während vergleichbare Gewinnziele erreicht werden. Vietnamesische und thailändische Hersteller erhöhen auch den Wettbewerbsdruck durch Kapazitäten für elastische Bodenbeläge, Designverbesserungen und Exportreichweite. Das Wettbewerbsumfeld wird Unternehmen begünstigen, die nachweisbare Umweltleistung mit zuverlässiger Produktverfügbarkeit verbinden.
Hartbodenbelag-Branchenführer
-
Mohawk Industries, Inc.
-
Tarkett S.A.
-
Shaw Industries Group, Inc.
-
Grupo Lamosa, S.A.B. de C.V.
-
Victoria PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hartbodenbelag-Markt Unternehmen in diesem Bericht
- Mohawk Industries, Inc.
- Tarkett S.A.
- Shaw Industries Group, Inc.
- Grupo Lamosa, S.A.B. de C.V.
- Victoria PLC
- Forbo Holding AG
- Gerflor Group
- Beaulieu International Group
- Interface, Inc.
- RAK Ceramics P.J.S.C.
- Kajaria Ceramics Limited
- Somany Ceramics Limited
- SCG Ceramics Public Company Limited
- Pamesa Cerámica, S.L.
- Porcelanosa Grupo
- Atlas Concorde S.p.A.
- Mannington Mills, Inc.
- AHF Products
- NOX Corporation
- Polyflor Ltd.
Neueste Industrielle Entwicklungen in Hartbodenbelag-Markt
- September 2026: RAK Ceramics präsentierte auf der Cersaie 2026 unter dem Motto „One Step Ahead”. Das Unternehmen kündigte eine mehrjährige Partnerschaft mit Maison Roberto Cavalli für eine neue Surfaces & Wellness-Kollektion an und setzte die Entwicklung der Elie Saab Surfaces & Wellness-Linie fort. Die Initiativen erweiterten das Portfolio des Unternehmens in den Bereichen Bodenbelag und Badezimmer.
- August 2026: Tarkett lancierte die Luxury-Vinyl-Fliesen-Kollektion Paired Path. Die Kollektion umfasst zwei gewerbliche Plattformen: Align 2.5 und Transition 4.5. Beide Plattformen verfügen über 0,508 mm Nutzschichten und eine Techtonic-Schutzschicht für gewerbliche Anwendungen mit ästhetischen Anforderungen und Budgetvorgaben.
- Februar 2026: Interface Inc. lancierte noravant. Die PVC-freie elastische Gummibodenbelagslösung verfügt über ein Holzmaserungsdesign in Gummi. Das Produkt erweiterte das noravant-Gummibodenbelagsportfolio um Designflexibilität und einen geringen CO₂-Fußabdruck.
- Januar 2026: Unilin, eine Tochtergesellschaft von Mohawk Industries, eröffnete eine Laminatbodenbelagsfabrik in Piên, Brasilien. Die Anlage umfasste eine Investition von 12,64 Millionen USD (70 Millionen BRL) und verfügt über eine jährliche Produktionskapazität von 10 Millionen m². Die Fabrik dient als dedizierter Fertigungsstandort für den lateinamerikanischen Markt.
Globaler Hartbodenbelag-Marktbericht Umfang
Hartbodenbelag umfasst eine Vielzahl langlebiger und pflegeleichter Bodenbelagsoptionen, die darauf ausgelegt sind, starkem Fußgängerverkehr standzuhalten und dauerhaften funktionalen und ästhetischen Wert zu bieten. Der Hartbodenbelag-Markt ist nach Produkttyp, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in elastischen Bodenbelag (Vinylbodenbelag, Gummibodenbelag, Linoleumbodenbelag, Korkbodenbelag und sonstiger elastischer Bodenbelag) und nicht-elastischen Bodenbelag (Keramik- und Porzellankacheln, Holzbodenbelag, Laminatbodenbelag, Steinbodenbelag und sonstiger nicht-elastischer Bodenbelag) segmentiert. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe (Gesundheitseinrichtungen, Bildungsgebäude, Einzelhandel und Einkaufszentren, Gastgewerbe und Freizeit, Unternehmensbüros, öffentliche und Regierungsgebäude sowie sonstige gewerbliche Nutzer) segmentiert. Nach Vertriebskanal ist der Markt in B2B/Auftragnehmer und B2C/Einzelhandel (Baumärkte, Fachbodenbelagsgeschäfte, Online und sonstige Vertriebskanäle) segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Elastischer Bodenbelag | Vinylbodenbelag |
| Gummibodenbelag | |
| Linoleumbodenbelag | |
| Korkbodenbelag | |
| Sonstiger elastischer Bodenbelag | |
| Nicht-Elastischer Bodenbelag | Keramik- und Porzellankacheln |
| Holzbodenbelag | |
| Laminatbodenbelag | |
| Steinbodenbelag | |
| Sonstiger nicht-elastischer Bodenbelag |
| Wohnbereich | |
| Gewerbe | Gesundheitseinrichtungen |
| Bildungsgebäude | |
| Einzelhandel & Einkaufszentren | |
| Gastgewerbe & Freizeit | |
| Unternehmensbüros | |
| Öffentliche & Regierungsgebäude | |
| Sonstige gewerbliche Nutzer |
| B2B/Auftragnehmer | |
| B2C/Einzelhandel | Baumärkte |
| Fachbodenbelagsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest von Asien-Pazifik | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten & Afrika |
| Nach Produkttyp | Elastischer Bodenbelag | Vinylbodenbelag |
| Gummibodenbelag | ||
| Linoleumbodenbelag | ||
| Korkbodenbelag | ||
| Sonstiger elastischer Bodenbelag | ||
| Nicht-Elastischer Bodenbelag | Keramik- und Porzellankacheln | |
| Holzbodenbelag | ||
| Laminatbodenbelag | ||
| Steinbodenbelag | ||
| Sonstiger nicht-elastischer Bodenbelag | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Gesundheitseinrichtungen | |
| Bildungsgebäude | ||
| Einzelhandel & Einkaufszentren | ||
| Gastgewerbe & Freizeit | ||
| Unternehmensbüros | ||
| Öffentliche & Regierungsgebäude | ||
| Sonstige gewerbliche Nutzer | ||
| Nach Vertriebskanal | B2B/Auftragnehmer | |
| B2C/Einzelhandel | Baumärkte | |
| Fachbodenbelagsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten & Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Hartbodenbelag-Markts bis 2032?
Der Hartbodenbelag-Markt soll bis 2032 einen Wert von 249,15 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 3,35 % wachsen.
Welcher Produkttyp wächst am schnellsten im Hartbodenbelag-Bereich?
Elastischer Bodenbelag soll zwischen 2027 und 2032 mit einer CAGR von 4,52 % wachsen, gestützt durch die Nachfrage nach wasserdichten und pflegeleichten Oberflächen.
Welches Endnutzersegment hat den größten Marktanteil?
Wohnbereichs-Endnutzer machten im Jahr 2026 68,84 % der Verkäufe aus, während gewerbliche Anwendungen mit einer CAGR von 3,55 % schneller wachsen sollen.
Warum gewinnen LVT und SPC an Verbreitung?
LVT und SPC bieten Wasserbeständigkeit, langlebige Verschleißleistung und einfachere Installation. MMFA-Mitglieder meldeten im Jahr 2025 ein SPC-Verkaufswachstum von 26,64 %.
Welche Region führt die Nachfrage nach Hartbodenbelägen an?
Asien-Pazifik hielt im Jahr 2026 40,61 % der Verkäufe und soll bis 2032 die schnellste regionale CAGR von 3,84 % verzeichnen.
Was sind die wichtigsten Einschränkungen der Nachfrage?
Materialkosten-Volatilität und Wohnbezahlbarkeitsdruck können Käufe verzögern, insbesondere im Wohnungsbau und bei größeren Renovierungsprojekten.