
Tamaño y Participación del Mercado de Pisos de Superficie Dura
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
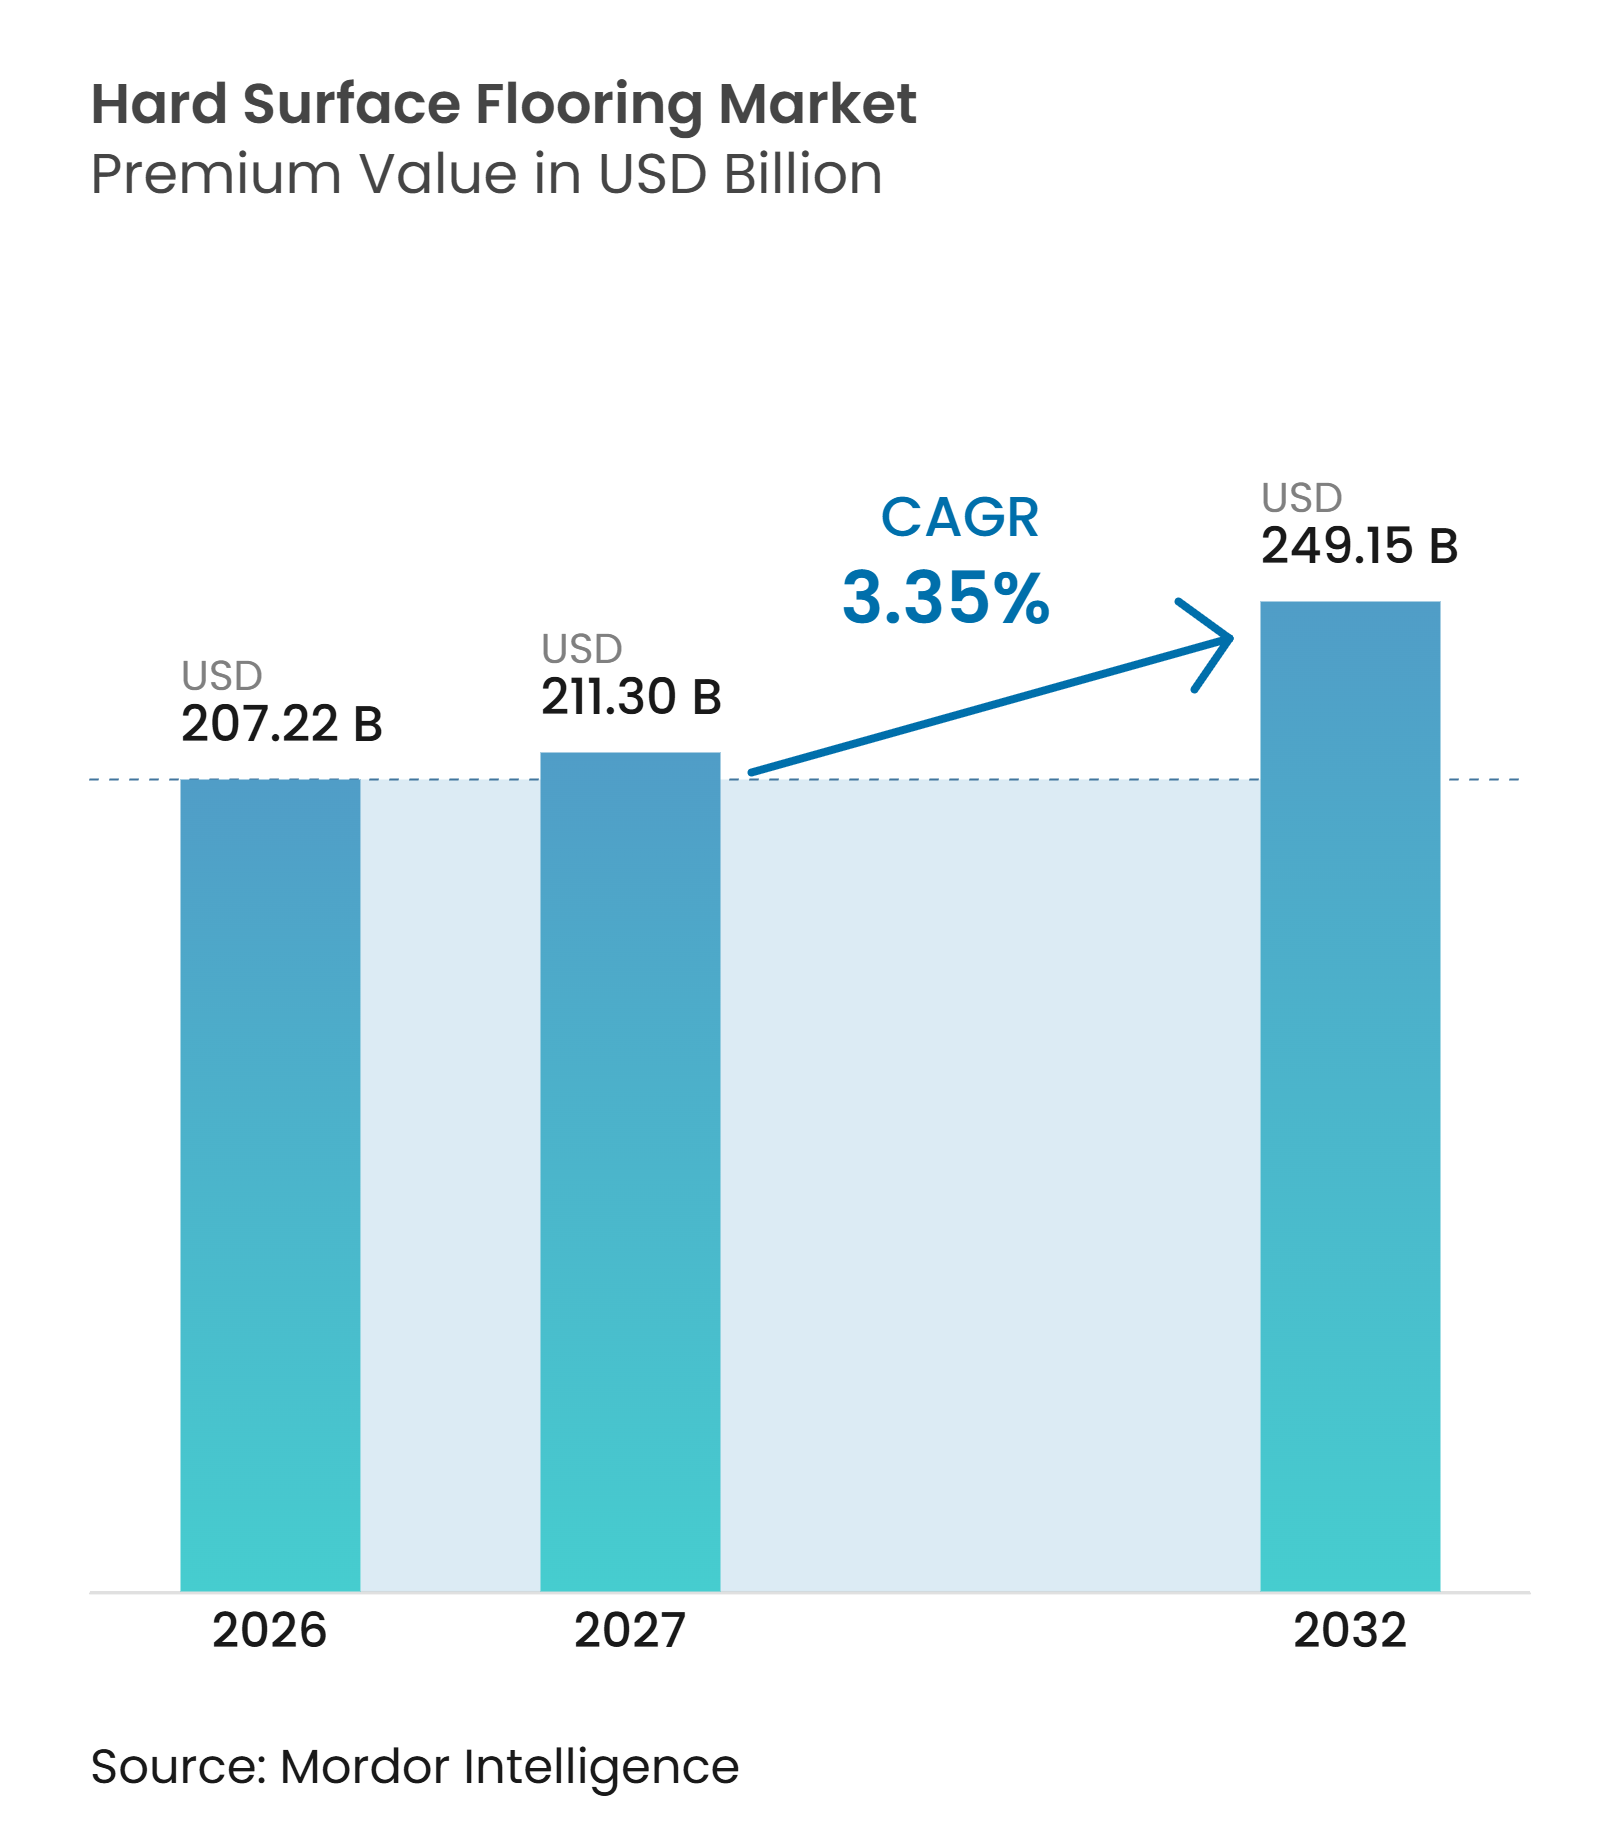
| Tamaño del Mercado (2027) | 211.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 249.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 3.35 % |
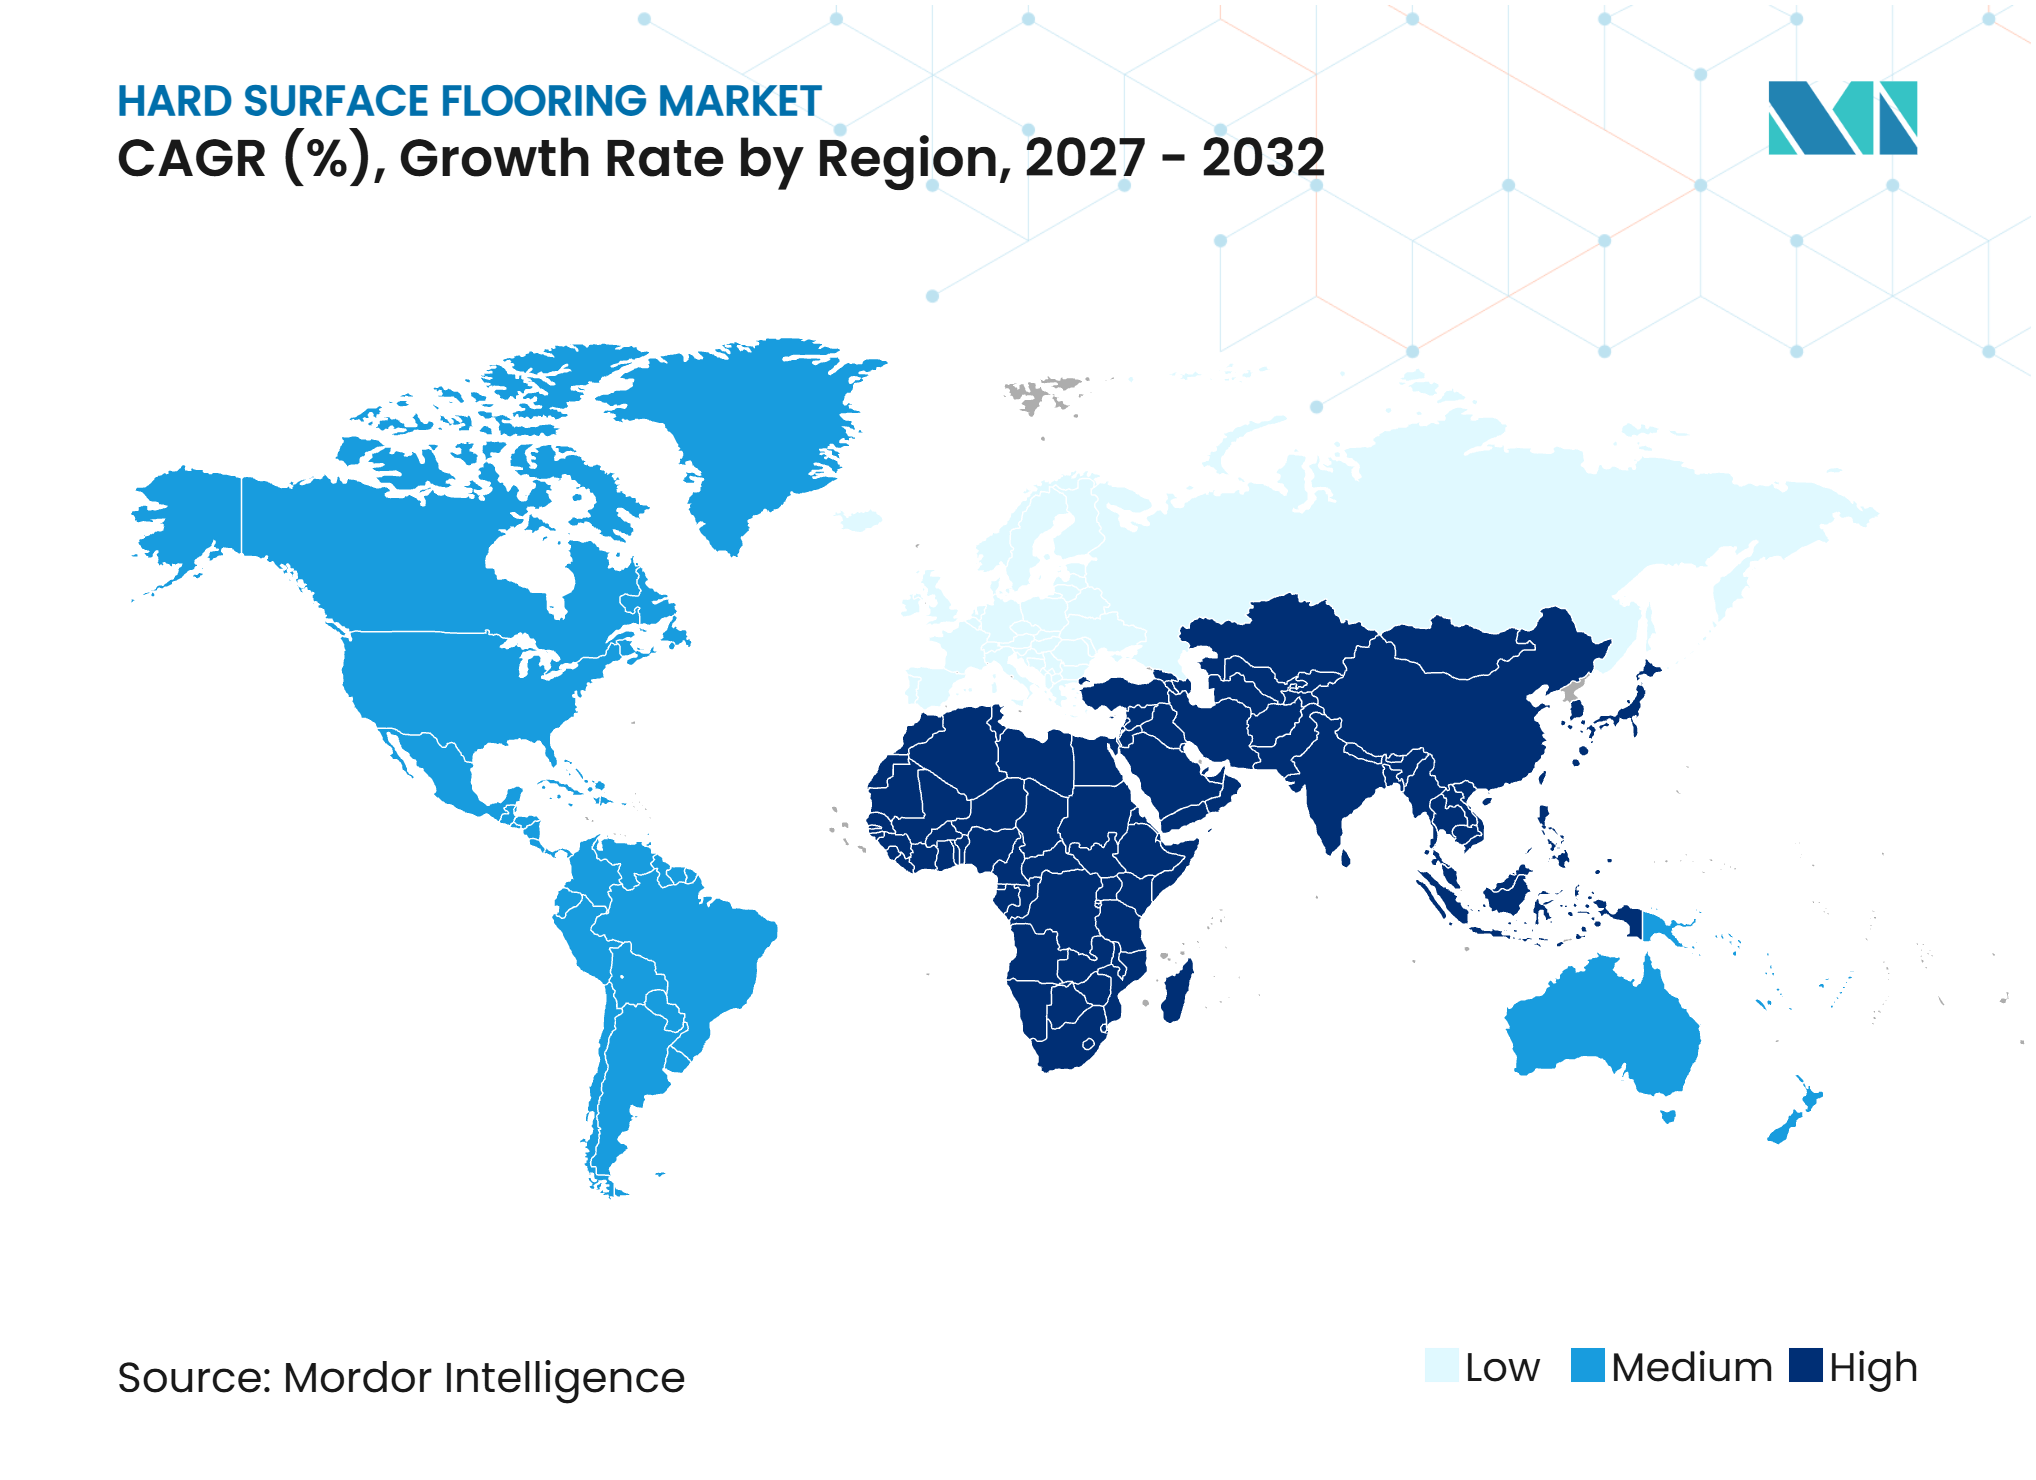
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pisos de Superficie Dura por Mordor Intelligence
El tamaño del mercado de pisos de superficie dura fue valorado en 207,22 mil millones de USD en 2026 y se estima que crecerá desde 211,30 mil millones de USD en 2027 hasta alcanzar los 249,15 mil millones de USD para 2032, a una CAGR del 3,35% durante el período de pronóstico de 2027 a 2032. El mercado de pisos de superficie dura está respaldado por la demanda de reemplazo en viviendas envejecidas y por programas de renovación en edificios comerciales. Los compradores continúan prefiriendo superficies que sean fáciles de limpiar, duraderas y adecuadas para entornos de alto tráfico. La actividad constructiva en Asia-Pacífico respalda la demanda en volumen, mientras que la remodelación y el reemplazo de productos sostienen la demanda en las economías maduras. Los fabricantes están equilibrando carteras de productos más amplias con inversiones en producción local, selección digital de productos y documentación de materiales. La ventaja competitiva depende cada vez más del soporte de especificaciones, el suministro confiable y los productos que cumplan con los requisitos de calidad del aire interior y circularidad.
Conclusiones Clave del Informe
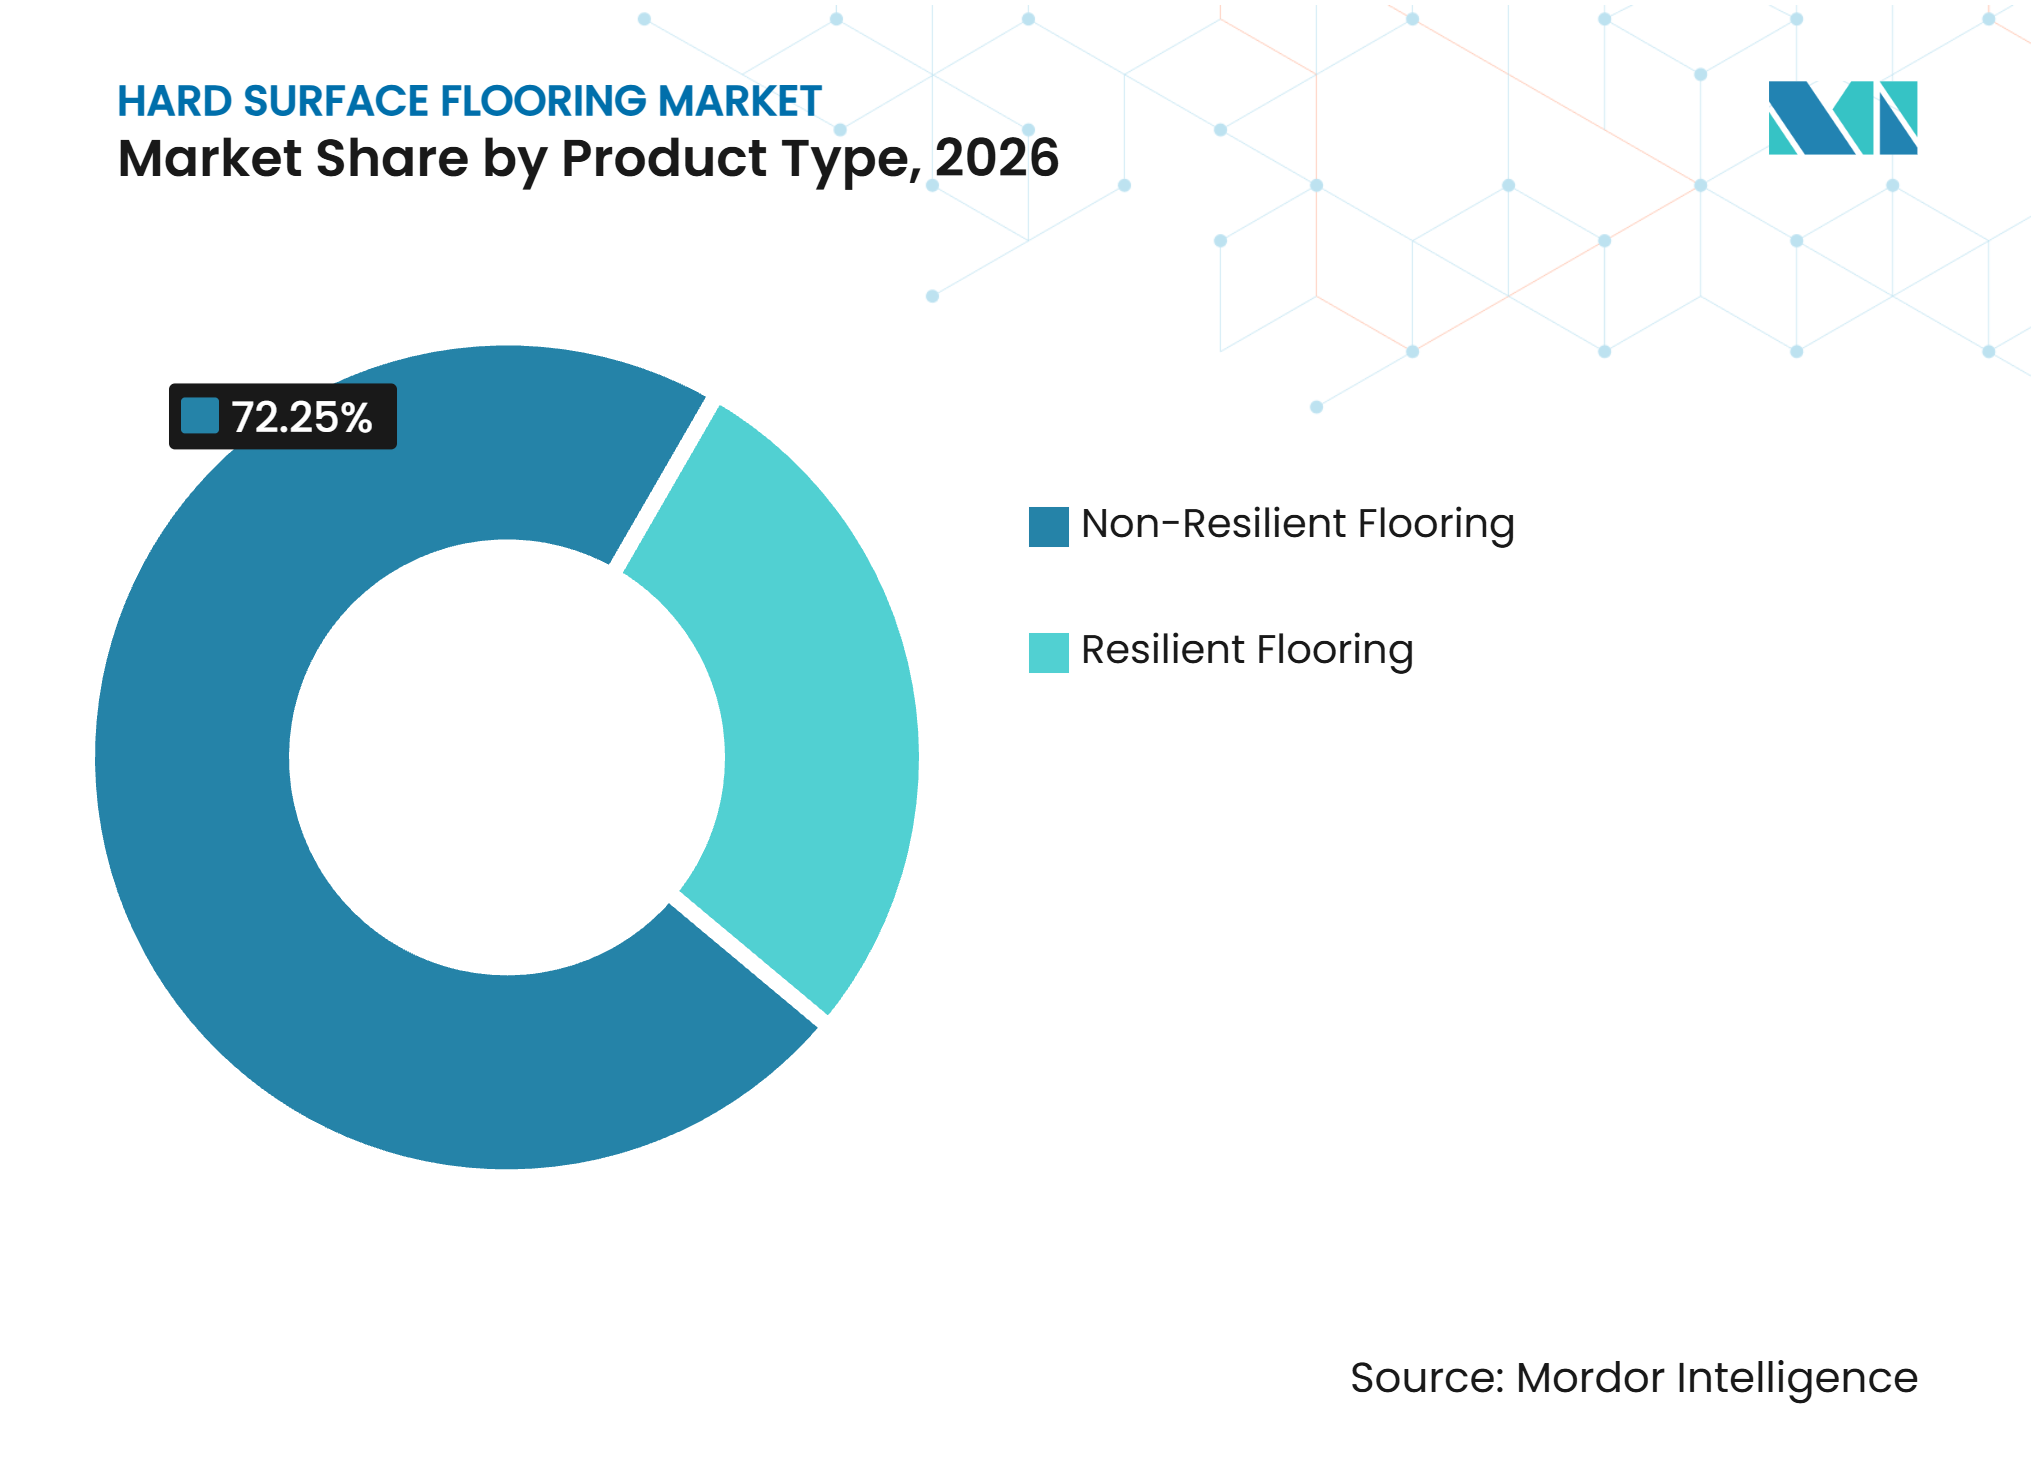
- Por tipo de producto, los pisos no resilientes representaron el 72,25% de la participación del mercado de pisos de superficie dura en 2026, mientras que se proyecta que los pisos resilientes crezcan a la CAGR más rápida del 4,52% entre 2027 y 2032.
- Por usuario final, el sector residencial representó el 68,84% de la participación del mercado de pisos de superficie dura en 2026, mientras que se proyecta que el sector comercial crezca a la CAGR más rápida del 3,55% entre 2027 y 2032.
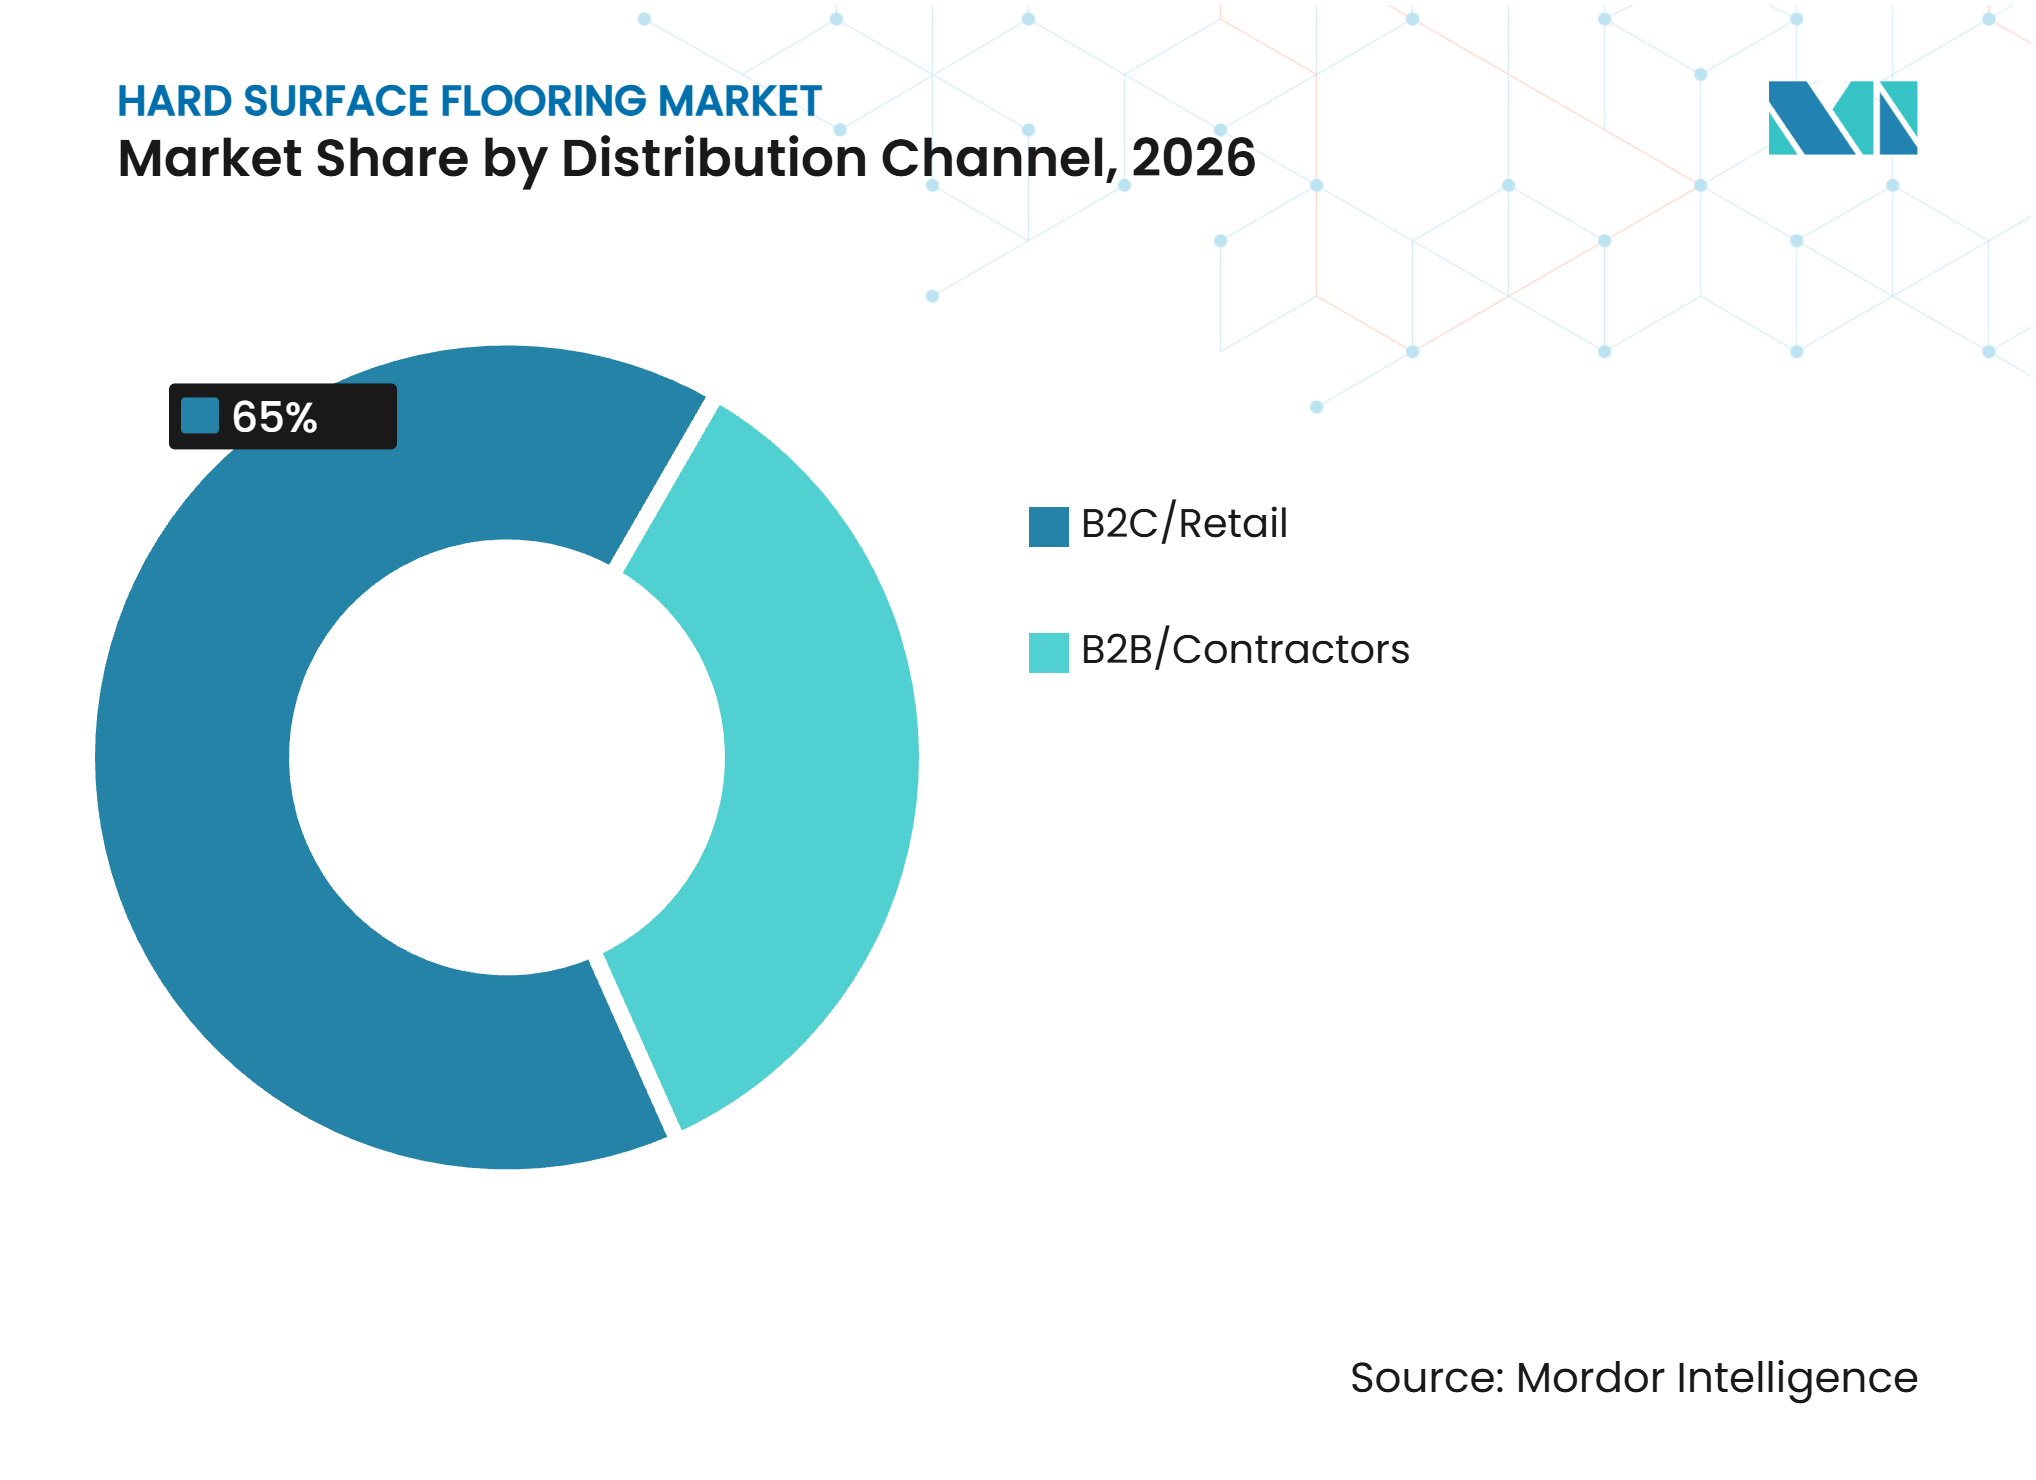
- Por canal de distribución, B2C/Minorista representó el 65,00% de la participación del mercado de pisos de superficie dura en 2026 y se proyecta que crezca a la CAGR más rápida del 4,28% entre 2027 y 2032.
- Por geografía, Asia-Pacífico representó el 40,61% de la participación del mercado de pisos de superficie dura en 2026 y se proyecta que crezca a la CAGR más rápida del 3,84% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Actividad de Renovación y Reemplazo Residencial | +0.8% | Global, con mayor relevancia en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Modernización Comercial e Institucional | +0.7% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Infraestructura Comercial y Mejoras de Pisos | +0.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Demanda de Superficies Impermeables y de Bajo Mantenimiento | +0.5% | Global | Corto plazo (≤ 2 años) |
| Regionalización de la Producción de Pisos Resilientes | +0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Visualización Digital y Ciclos Más Rápidos de Selección a Instalación | +0.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Actividad de Renovación y Reemplazo Residencial
El mercado de pisos de superficie dura se beneficia de los proyectos de reemplazo cuando los hogares posponen mudarse e invierten en sus viviendas actuales. La actividad de renovación favorece las superficies duras porque las cocinas, baños y entradas requieren materiales que toleren la humedad y la limpieza frecuente. Las compras de gama alta suelen estar vinculadas a preferencias de diseño y una vida útil esperada más larga del producto. Esto respalda la demanda de cerámica, porcelana, madera de ingeniería, LVT y formatos de núcleo rígido en diferentes rangos de precios. El patrón es especialmente relevante en los mercados de vivienda maduros, donde el parque inmobiliario existente es una gran fuente de demanda recurrente. Los productores con amplias gamas de diseño y disponibilidad minorista confiable están mejor posicionados para capturar estos proyectos más pequeños y frecuentes.
Modernización Comercial e Institucional
El mercado de pisos de superficie dura se beneficia de los programas de renovación en el sector sanitario, educativo y de oficinas que requieren superficies duraderas e higiénicas. Interface reportó un crecimiento del 21% en facturación del sector sanitario y un 8% en el sector educativo durante el ejercicio fiscal 2025, lo que demuestra la continua relevancia de estos entornos para la demanda de pisos comerciales[1]. Las instalaciones sanitarias comúnmente requieren superficies resilientes y de caucho que respalden los protocolos de limpieza, la comodidad al caminar y el tráfico frecuente. Las escuelas también requieren pisos duraderos que puedan soportar el movimiento de equipos y el uso diario. La contratación pública exige cada vez más a los proveedores documentación ambiental e información sobre la salud de los productos. Estos requisitos favorecen a los proveedores que pueden ofrecer productos certificados, asistencia en especificaciones y soporte de instalación confiable.
Demanda de Superficies Impermeables y de Bajo Mantenimiento
El mercado de pisos de superficie dura continúa beneficiándose de la demanda de productos que combinan resistencia a la humedad con un mantenimiento más sencillo. Los productos LVT y de núcleo rígido se utilizan en áreas donde los consumidores anteriormente seleccionaban laminado o madera, pero ahora necesitan una mejor protección contra el agua. Los compradores comerciales también consideran la acústica, la calidad del aire interior y los requisitos de mantenimiento durante la especificación. Tarkett presenta su cartera de LVT comercial en torno a materiales saludables, confort acústico y calidad del aire interior, lo que refleja los criterios más amplios utilizados en la selección institucional. FloorScore y EN 14041 proporcionan puntos de referencia reconocidos para la documentación de emisiones y rendimiento de los productos. Estos factores favorecen a los proveedores que mantienen registros de pruebas claros y pueden explicar el rendimiento de los materiales a contratistas y diseñadores.
Visualización Digital y Ciclos Más Rápidos de Selección a Instalación
El mercado de pisos de superficie dura está siendo influenciado cada vez más por herramientas digitales que ayudan a los compradores a comparar productos antes de visitar una tienda o realizar un pedido. La investigación sobre realidad aumentada en diseño de interiores encontró que estas herramientas pueden mejorar la toma de decisiones espaciales y reducir los costos de rediseño. Tarkett ofrece un planificador de habitaciones en línea que permite a los usuarios previsualizar diseños de pisos en una imagen de habitación[2]. Estas herramientas pueden facilitar la elección del producto cuando el color, la textura y la escala de la habitación influyen en la decisión de compra. En mayo de 2025, Lowe's amplió su mercado en línea a través de una asociación con Mirakl, ampliando el surtido disponible para clientes de bricolaje y profesionales[3]. Los fabricantes que mantienen imágenes precisas, guías de instalación y datos de productos accesibles pueden mejorar la conversión y reducir los errores de selección.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de PVC, Resina, Madera, Cerámica y Flete | -1.1% | Global, particularmente en los centros de producción de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Asequibilidad de la Vivienda y Presión de las Tasas de Interés | -0.9% | América del Norte y Europa Occidental principalmente | Mediano plazo (2-4 años) |
| Escasez de Instaladores de Pisos Certificados | -0.5% | América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Rutas de Reciclaje Limitadas para Pisos Multicapa | -0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de PVC, Resina, Madera, Cerámica y Flete
El mercado de pisos de superficie dura está expuesto a los cambios en los costos de resina, energía, madera, cerámica y flete. Estos insumos afectan a los pisos resilientes, el laminado, los productos de madera y los azulejos a través de diferentes cadenas de suministro. Los productos a base de PVC son particularmente sensibles a los costos petroquímicos porque la resina es un insumo material importante. Los cambios en las rutas comerciales pueden añadir complejidad logística y hacer que las decisiones de compra sean menos predecibles. Las empresas con fabricación regional, relaciones estables con proveedores o capacidades internas de materiales pueden responder de manera más efectiva a los movimientos de costos. Los ensambladores más pequeños pueden enfrentar mayor presión cuando los costos aumentan antes de que los precios de venta puedan ajustarse.
Asequibilidad de la Vivienda y Presión de las Tasas de Interés
El mercado de pisos de superficie dura enfrenta una demanda más lenta cuando los altos costos de endeudamiento reducen las compras de viviendas nuevas y los proyectos de remodelación más grandes. El Consejo de Azulejos de América del Norte reportó que el consumo de azulejos cerámicos en los Estados Unidos cayó a un estimado de 2,67 mil millones de pies cuadrados en 2025, el nivel más bajo desde 2014. Los miembros de EPLF reportaron una disminución del 6,50% en las ventas de pisos laminados durante 2025, con una debilidad significativa en Alemania y Gran Bretaña[4]. Los presupuestos domésticos ajustados pueden desplazar la demanda desde productos premium hacia pisos de núcleo rígido de nivel básico o laminado. Esto puede reducir los precios de venta promedio incluso cuando el área instalada es relativamente estable. Las empresas que preservan la disponibilidad de productos y un rango de precios equilibrado pueden estar posicionadas para beneficiarse una vez que la actividad inmobiliaria mejore.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala No Resiliente y Dinamismo Estructural ResilienteLos pisos no resilientes representaron el 72,25% de la participación del mercado de pisos de superficie dura en 2026. Los productos cerámicos y de porcelana siguen siendo ampliamente utilizados en baños, cocinas, entornos de hostelería y edificios institucionales. Su base instalada está respaldada por una larga vida útil, variedad visual y sólido rendimiento en áreas húmedas. Las losas de porcelana de gran formato están ampliando las opciones de diseño para suelos, paredes, encimeras y fachadas. RAK Ceramics declaró que su tecnología Continua+ PCR 2180 puede producir losas de hasta 162 por 324 centímetros. Ceramic World Web reportó que la producción mundial de azulejos cerámicos disminuyó a 14.401 millones de pies cuadrados en 2025 desde 14.993 millones de pies cuadrados en 2024. La disminución reflejó una demanda más débil en China, aunque la capacidad de producción en Vietnam e Indonesia ofreció cierta compensación. La madera, el laminado y la piedra siguen siendo relevantes donde la autenticidad del diseño, la estabilidad dimensional o el atractivo visual premium influyen en las decisiones de compra.
Se prevé que los pisos resilientes se expandan a una CAGR del 4,52% de 2027 a 2032, convirtiéndolos en el grupo de productos de más rápido crecimiento. Esta parte de la industria de pisos de superficie dura está respaldada por la demanda de resistencia al agua, mantenimiento sencillo e instalación rápida. La MMFA reportó que las ventas de SPC por parte de sus miembros aumentaron un 26,64% en 2025 hasta 85,7 millones de pies cuadrados. El SPC representó el 83,00% de las ventas de pisos poliméricos de los miembros en 2025, en comparación con el 31,00% en 2019. El WPC, el caucho, el linóleo, el corcho y la lámina de vinilo satisfacen diferentes necesidades en hogares, instalaciones sanitarias, escuelas y proyectos de construcción sostenible. El rendimiento documentado en calidad del aire interior es importante en las especificaciones comerciales. Esto crea oportunidades para los productores que pueden combinar un rendimiento práctico del producto con información ambiental y de salud clara.


Por Usuario Final:
Escala Residencial y Precisión ComercialLos usuarios finales residenciales representaron el 68,84% de la participación del mercado de pisos de superficie dura en 2026. Los propietarios de viviendas utilizan superficies duras en proyectos de renovación porque los productos pueden mejorar la apariencia de las habitaciones al tiempo que satisfacen las necesidades prácticas de durabilidad y mantenimiento. La demanda difiere según el nivel de precio, con los compradores premium a menudo enfocados en la calidad del acabado y una vida útil más larga del producto. Los hogares con presupuestos más ajustados pueden posponer las compras o seleccionar alternativas de menor precio. El corcho y el linóleo siguen siendo nichos residenciales más pequeños para los compradores que buscan materiales de base biológica o con bajo contenido de COV. La actividad del canal de constructores depende más directamente de la construcción de nuevas viviendas y varía según las condiciones de asequibilidad local. El segmento continúa proporcionando la base de volumen para las ventas minoristas y para una gran parte del descubrimiento de productos a través de grandes superficies de bricolaje y tiendas especializadas.
Se proyecta que los pisos comerciales crezcan a una CAGR del 3,55% de 2027 a 2032. Los compradores comerciales requieren superficies que cumplan con las especificaciones de capas de desgaste, sistemas de respaldo, acústica y bajo rendimiento en COV. Los resultados de Interface en 2025 mostraron un crecimiento más rápido en facturación en el sector sanitario y educativo que en otros entornos comerciales. Estos sectores pueden proporcionar compras más estables que la renovación discrecional de oficinas. La hostelería respalda la demanda a través de renovaciones de hoteles y nuevos proyectos de ocio, mientras que la inversión minorista sigue vinculada a la experiencia en tienda. La demanda de oficinas corporativas sigue siendo variable a medida que los patrones de trabajo híbrido influyen en el uso del espacio. Las Declaraciones Ambientales de Producto son cada vez más relevantes en las compras gubernamentales e institucionales. El mercado de pisos de superficie dura se beneficia, por tanto, de los proveedores que pueden cumplir con los requisitos técnicos y apoyar a los diseñadores en las decisiones de especificación.
Por Canal de Distribución:
Escala B2C/Minorista y Crecimiento Impulsado por lo DigitalB2C/Minorista representó el 65,00% de la participación del mercado de pisos de superficie dura en 2026 y se prevé que se expanda a una CAGR del 4,28% hasta 2032. El canal incluye grandes superficies de bricolaje, tiendas especializadas de pisos, vendedores en línea y ventas a contratistas respaldadas por minoristas. Sigue siendo fundamental para la demanda residencial porque los consumidores utilizan estos puntos de venta para comparar diseños, materiales y opciones de instalación. La búsqueda digital a menudo precede a una visita a la tienda, especialmente para productos donde el color y la textura son importantes. HIRI documentó el creciente papel de la investigación en línea en las compras de productos para el mejoramiento del hogar. Las grandes superficies de bricolaje y las tiendas especializadas siguen siendo importantes porque los clientes pueden necesitar muestras, referencias de instalación y asesoramiento inmediato sobre productos. Las herramientas en línea están ampliando el alcance de estos minoristas al tiempo que aumentan la visibilidad de precios y la competencia.
B2B/Contratistas representó el 35,00% restante de las ventas de 2026. Este canal se sirve a través de distribuidores, mayoristas, relaciones directas con fabricantes e instaladores especializados. Su valor radica en el conocimiento del proyecto, la disponibilidad de materiales y la capacidad de coordinar la entrega con los calendarios de instalación. En abril de 2025, Lowe's adquirió Artisan Design Group, obteniendo un proveedor de servicios de diseño, distribución e instalación de pisos para constructores de viviendas. La transacción amplió la oferta profesional de Lowe's y añadió una red de instaladores especializados. Las herramientas directas del fabricante y los sistemas digitales de medición también están cambiando el comportamiento de adquisición entre los contratistas. Los distribuidores independientes necesitan un sólido servicio técnico y relaciones locales para mantenerse diferenciados. El mercado de pisos de superficie dura continuará recompensando a los canales que reduzcan los retrasos entre la elección del producto, la entrega y la instalación.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 40,61% de la participación del mercado de pisos de superficie dura en 2026 y se espera que crezca a una CAGR del 3,84% hasta 2032. La actividad constructiva, la urbanización y el desarrollo de infraestructura respaldan la demanda regional de pisos. China sigue siendo un importante productor de azulejos cerámicos, aunque las condiciones internas afectaron la producción en 2025. Ceramic World Web reportó que la producción de azulejos en China disminuyó en más de 1.000 millones de metros cuadrados durante ese año. Vietnam e Indonesia están aumentando su papel en la producción a medida que las cadenas de suministro se diversifican. Kajaria Ceramics reportó un aumento del 62,32% en el beneficio neto del ejercicio fiscal 2026 y aprobó la expansión de capacidad en su instalación de Srikalahasti. Japón y Australia ofrecen demanda de productos de mayor especificación vinculados a la remodelación, el confort acústico y las mejoras de edificios impulsadas por criterios ESG. Los proveedores regionales también están ganando importancia en las exportaciones de pisos resilientes, lo que cambia las opciones de abastecimiento para los compradores norteamericanos.
América del Norte
América del Norte combina un mercado de reemplazo maduro con demanda del sector sanitario, educativo y de renovación residencial. Las restricciones de asequibilidad de la vivienda en la región limitaron parte de la actividad residencial en 2025. La TCNA registró un crecimiento interanual del 4,60% en el consumo de azulejos cerámicos en los Estados Unidos en el primer trimestre de 2025, poniendo fin a varios trimestres de declive. Las instalaciones sanitarias respaldan la demanda comercial porque requieren materiales higiénicos y duraderos. El abastecimiento de importaciones está cambiando a medida que Vietnam y Tailandia asumen un papel más importante en el suministro de LVT. La adquisición de ADG por parte de Lowe's es un ejemplo de consolidación de la distribución en torno a los acabados interiores profesionales. Canadá y México añaden demanda de renovación y construcción, con México también respaldado por productores de azulejos nacionales. La documentación de productos, los requisitos de bajas emisiones y el acceso a contratistas siguen siendo factores competitivos importantes en la región.
Europa, América del Sur, y Oriente Medio y África
Europa mostró un rendimiento desigual de los productos en 2025, mientras que América del Sur y Oriente Medio y África ofrecieron diferentes oportunidades impulsadas por la construcción. Los miembros de MMFA reportaron crecimiento en pisos poliméricos en Francia, Alemania y Polonia durante 2025. Al mismo tiempo, EPLF registró una disminución del 6,50% en las ventas de laminado de sus miembros. La Directiva de la UE sobre Eficiencia Energética de los Edificios respalda la actividad de renovación y refuerza la atención a los materiales que cumplen con los requisitos de emisiones y rendimiento. Brasil sigue siendo un importante mercado de azulejos, y Unilin abrió una fábrica de pisos laminados en Piên en enero de 2026. Arabia Saudita y los Emiratos Árabes Unidos (EAU) respaldan la demanda de cerámica y porcelana a través de grandes programas de construcción. RAK Ceramics reportó un crecimiento del 8,40% en su segmento de azulejos en el tercer trimestre de 2026. África sigue siendo menor en escala, pero está respaldada por el desarrollo urbano y la construcción comercial incremental.
Panorama Competitivo
Concentración del Mercado
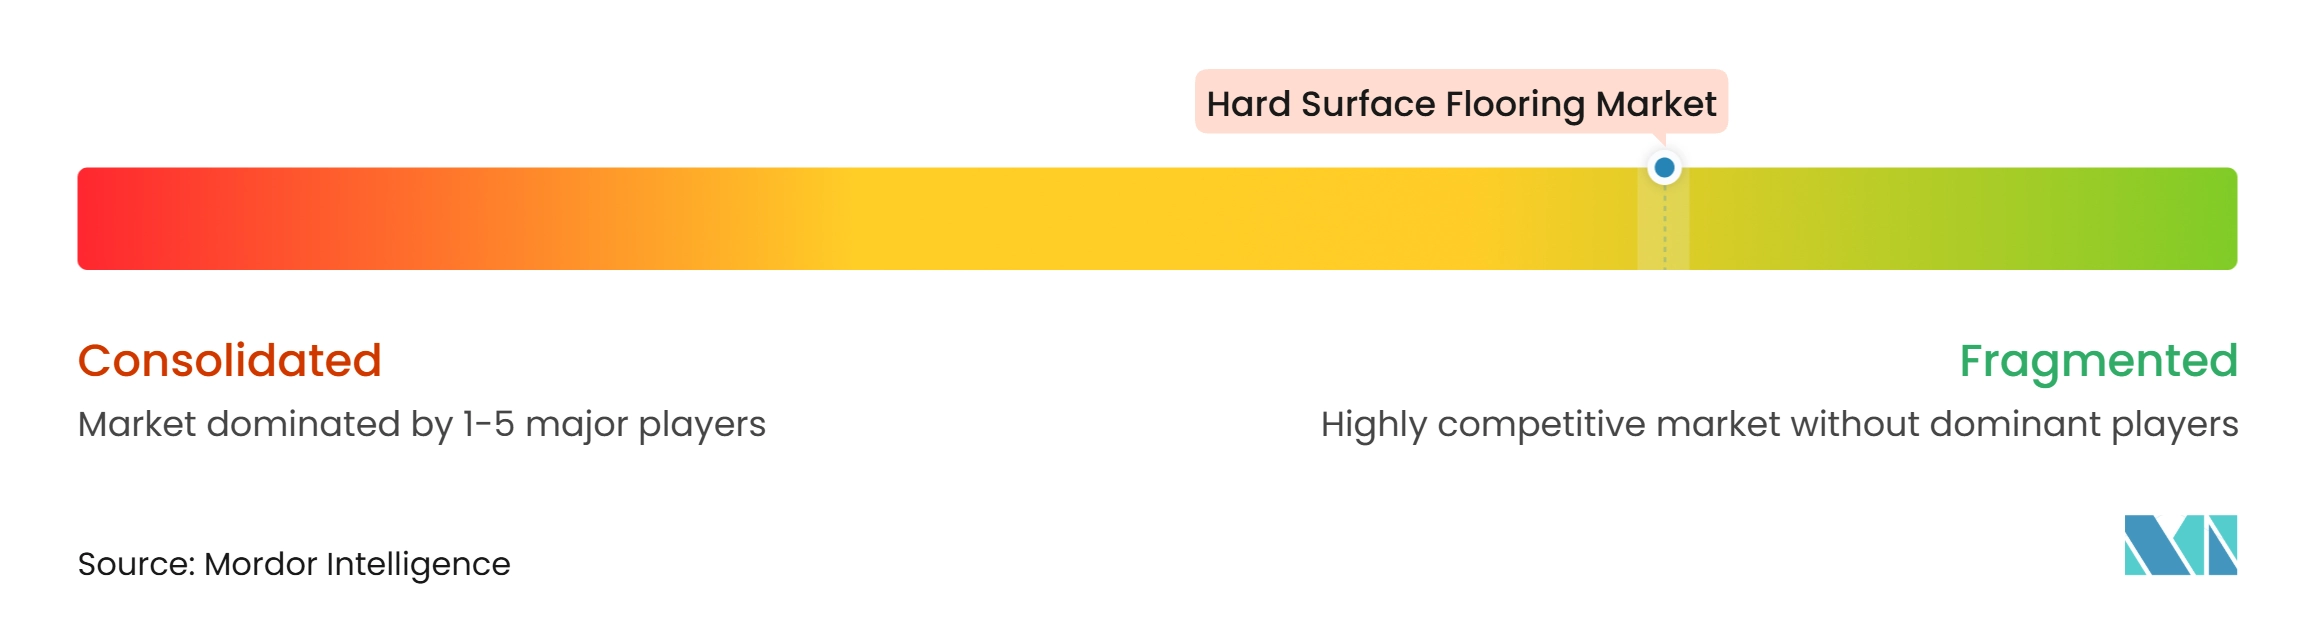
El mercado de pisos de superficie dura está moderadamente fragmentado, con grandes fabricantes globales que compiten junto a especialistas regionales en azulejos y pisos resilientes. Mohawk Industries reportó 10,8 mil millones de USD en ventas netas para el ejercicio fiscal 2025 en sus segmentos globales de cerámica, pisos en América del Norte y pisos en el resto del mundo. Su escala le otorga una amplia exposición en categorías de productos y geografías. Las empresas cerámicas regionales como RAK Ceramics, Kajaria Ceramics, Somany Ceramics, Pamesa Cerámica, Atlas Concorde y Porcelanosa siguen siendo importantes en sus mercados locales y nichos de exportación. Tarkett, Forbo, Gerflor, Beaulieu International Group, Mannington Mills, NOX y Polyflor compiten fuertemente en pisos resilientes. El rendimiento del producto, la documentación de sostenibilidad, la capacidad de diseño y la distribución local son fuentes centrales de competencia. La presión de costos es particularmente aguda en SPC y LVT, donde la producción asiática tiene ventajas de costo y los fabricantes locales necesitan un servicio sólido o productos diferenciados.
Mohawk utiliza su negocio Unilin y la tecnología de instalación con cierre de clic para respaldar una posición competitiva más amplia en laminado y LVT. Shaw Industries declaró que casi el 90,00% de su cartera de productos estaba certificada Cradle to Cradle en su informe de sostenibilidad de 2025. Esto respalda su posición en proyectos que evalúan la salud de los materiales y los créditos de construcción sostenible. Tarkett opera su programa de devolución ReStart en 29 países y reportó recolecciones de más de 124.000 toneladas de pisos desde que comenzó el programa. Interface está expandiendo su posición en el sector sanitario y educativo como parte de su estrategia One Interface. Estos movimientos muestran que las empresas están utilizando la circularidad, el soporte de especificaciones y la diversificación comercial en lugar de depender únicamente del precio del producto. La industria de pisos de superficie dura también está viendo vínculos más estrechos entre los proveedores de materiales, los distribuidores y las redes de instalación.
Los productos de menor huella de carbono y los sistemas circulares son cada vez más importantes en la contratación pública e institucional. Forbo introdujo Sphera Elite b+, un producto de vinilo homogéneo de base biológica que, según la empresa, tiene una huella de carbono más del 50,00% inferior a la del vinilo homogéneo estándar. El proyecto CISUFLO, financiado por la UE, ha demostrado rutas para el uso de fibras de madera reciclada en HDF para pisos laminados. Recofloor ha desviado más de 8.200 toneladas de pisos de vinilo de los vertederos a través de su programa de devolución. La investigación académica también ha encontrado que los modelos circulares de parqué de madera pueden reducir los impactos ambientales al tiempo que cumplen objetivos de rentabilidad comparables. Los productores vietnamitas y tailandeses también están aumentando la presión competitiva a través de la capacidad de pisos resilientes, mejoras de diseño y alcance exportador. El entorno competitivo favorecerá a las empresas que combinen un rendimiento ambiental verificable con una disponibilidad de productos confiable.
Líderes de la Industria de Pisos de Superficie Dura
-
Mohawk Industries, Inc.
-
Tarkett S.A.
-
Shaw Industries Group, Inc.
-
Grupo Lamosa, S.A.B. de C.V.
-
Victoria PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pisos de Superficie Dura Empresas cubiertas en este informe
- Mohawk Industries, Inc.
- Tarkett S.A.
- Shaw Industries Group, Inc.
- Grupo Lamosa, S.A.B. de C.V.
- Victoria PLC
- Forbo Holding AG
- Gerflor Group
- Beaulieu International Group
- Interface, Inc.
- RAK Ceramics P.J.S.C.
- Kajaria Ceramics Limited
- Somany Ceramics Limited
- SCG Ceramics Public Company Limited
- Pamesa Cerámica, S.L.
- Porcelanosa Grupo
- Atlas Concorde S.p.A.
- Mannington Mills, Inc.
- AHF Products
- NOX Corporation
- Polyflor Ltd.
Desarrollos recientes de la industria en Mercado de Pisos de Superficie Dura
- Septiembre de 2026: RAK Ceramics participó en Cersaie 2026 bajo el tema One Step Ahead. La empresa anunció una asociación plurianual con Maison Roberto Cavalli para una nueva colección Surfaces & Wellness y continuó el desarrollo de la línea Elie Saab Surfaces & Wellness. Las iniciativas ampliaron la cartera de la empresa en las categorías de pisos y baños.
- Agosto de 2026: Tarkett lanzó la colección de baldosas de vinilo de lujo Paired Path. La colección incluye dos plataformas comerciales: Align 2.5 y Transition 4.5. Ambas plataformas cuentan con capas de desgaste de 0,508 mm y un revestimiento protector Techtonic para aplicaciones comerciales con requisitos de rendimiento estético y presupuesto.
- Febrero de 2026: Interface Inc. lanzó noravant. La solución de pisos de caucho resiliente libre de PVC presenta un diseño de veta de madera en caucho. El producto amplió la cartera de pisos de caucho noravant con flexibilidad de diseño y una baja huella de carbono.
- Enero de 2026: Unilin, una subsidiaria de Mohawk Industries, abrió una fábrica de pisos laminados en Piên, Brasil. La instalación implicó una inversión de 12,64 millones de USD (70 millones de BRL) y tiene una capacidad de producción anual de 10 millones de m². La fábrica sirve como centro de fabricación dedicado para el mercado latinoamericano.
Alcance del Informe Global del Mercado de Pisos de Superficie Dura
Los pisos de superficie dura abarcan una variedad de opciones de pisos duraderas y de fácil mantenimiento diseñadas para soportar el tráfico intenso de personas y proporcionar un valor funcional y estético duradero. El mercado de pisos de superficie dura está segmentado por tipo de producto, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en pisos resilientes (pisos de vinilo, pisos de caucho, pisos de linóleo, pisos de corcho y otros pisos resilientes) y pisos no resilientes (azulejos cerámicos y de porcelana, pisos de madera, pisos laminados, pisos de piedra y otros pisos no resilientes). Por usuario final, el mercado está segmentado en residencial y comercial (instalaciones sanitarias, edificios educativos, comercios minoristas y centros comerciales, hostelería y ocio, oficinas corporativas, edificios públicos y gubernamentales, y otros usuarios comerciales). Por canal de distribución, el mercado está segmentado en B2B/contratistas y B2C/minorista (grandes superficies de bricolaje, tiendas especializadas de pisos, en línea y otros canales de distribución). Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Pisos Resilientes | Pisos de Vinilo |
| Pisos de Caucho | |
| Pisos de Linóleo | |
| Pisos de Corcho | |
| Otros Pisos Resilientes | |
| Pisos No Resilientes | Azulejos Cerámicos y de Porcelana |
| Pisos de Madera | |
| Pisos Laminados | |
| Pisos de Piedra | |
| Otros Pisos No Resilientes |
| Residencial | |
| Comercial | Instalaciones Sanitarias |
| Edificios Educativos | |
| Comercios Minoristas y Centros Comerciales | |
| Hostelería y Ocio | |
| Oficinas Corporativas | |
| Edificios Públicos y Gubernamentales | |
| Otros Usuarios Comerciales |
| B2B/Contratistas | |
| B2C/Minorista | Grandes Superficies de Bricolaje |
| Tiendas Especializadas de Pisos | |
| En Línea | |
| Otros Canales de Distribución |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pisos Resilientes | Pisos de Vinilo |
| Pisos de Caucho | ||
| Pisos de Linóleo | ||
| Pisos de Corcho | ||
| Otros Pisos Resilientes | ||
| Pisos No Resilientes | Azulejos Cerámicos y de Porcelana | |
| Pisos de Madera | ||
| Pisos Laminados | ||
| Pisos de Piedra | ||
| Otros Pisos No Resilientes | ||
| Por Usuario Final | Residencial | |
| Comercial | Instalaciones Sanitarias | |
| Edificios Educativos | ||
| Comercios Minoristas y Centros Comerciales | ||
| Hostelería y Ocio | ||
| Oficinas Corporativas | ||
| Edificios Públicos y Gubernamentales | ||
| Otros Usuarios Comerciales | ||
| Por Canal de Distribución | B2B/Contratistas | |
| B2C/Minorista | Grandes Superficies de Bricolaje | |
| Tiendas Especializadas de Pisos | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de pisos de superficie dura para 2032?
Se proyecta que el mercado de pisos de superficie dura alcance los 249,15 mil millones de USD para 2032, creciendo a una CAGR del 3,35% de 2027 a 2032.
¿Qué tipo de producto está creciendo más rápido en pisos de superficie dura?
Se proyecta que los pisos resilientes crezcan a una CAGR del 4,52% entre 2027 y 2032, respaldados por la demanda de superficies impermeables y de bajo mantenimiento.
¿Qué segmento de usuario final tiene la mayor participación?
Los usuarios finales residenciales representaron el 68,84% de las ventas de 2026, mientras que se proyecta que las aplicaciones comerciales crezcan más rápido a una CAGR del 3,55%.
¿Por qué están ganando adopción el LVT y el SPC?
El LVT y el SPC proporcionan resistencia al agua, rendimiento de desgaste duradero e instalación más sencilla. Los miembros de MMFA reportaron un crecimiento del 26,64% en las ventas de SPC en 2025.
¿Qué región lidera la demanda de pisos de superficie dura?
Asia-Pacífico representó el 40,61% de las ventas de 2026 y se espera que registre la CAGR regional más rápida del 3,84% hasta 2032.
¿Cuáles son las principales restricciones sobre la demanda?
La volatilidad de los costos de materiales y las presiones de asequibilidad de la vivienda pueden retrasar las compras, particularmente en la construcción residencial y los grandes proyectos de remodelación.