
ハード表面フローリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
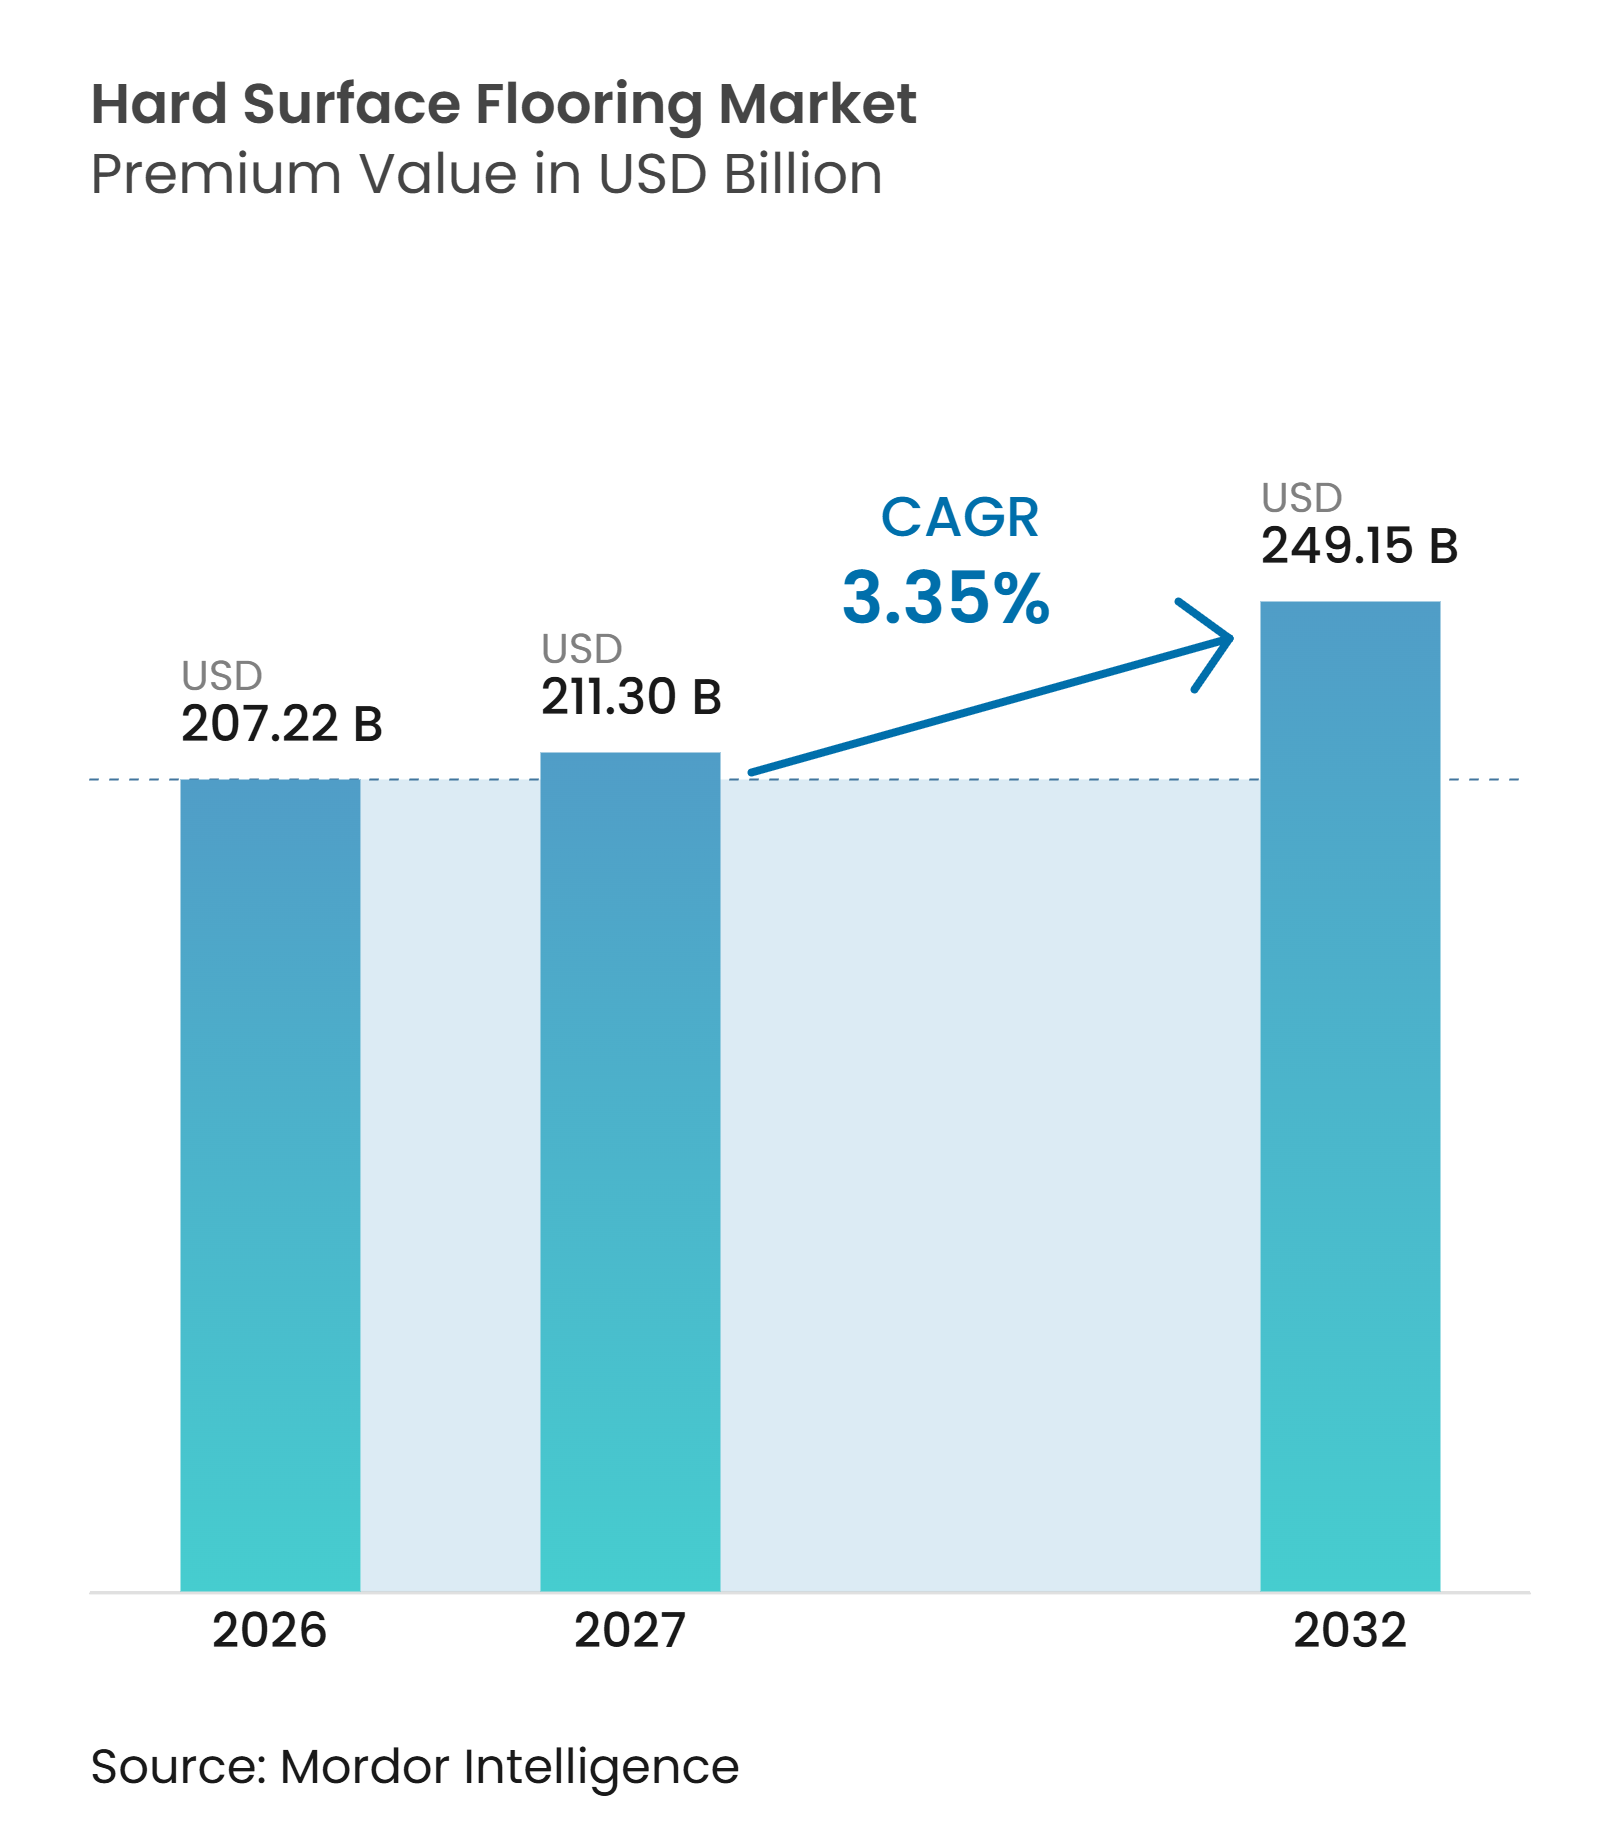
| 市場規模 (2027) | 211.30 十億米ドル |
| 市場規模 (2032) | 249.15 十億米ドル |
| 成長率 (2026 - 2032) | 3.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハード表面フローリング市場分析
ハード表面フローリング市場規模は2026年に2,072.2億米ドルと評価されており、2027年の2,113.0億米ドルから2032年には2,491.5億米ドルに達すると推定され、2027年から2032年の予測期間中にCAGR 3.35%で成長する見込みです。ハード表面フローリング市場は、老朽化した住宅における交換需要と商業ビルの改修プログラムによって支えられています。購買者は引き続き、清掃が容易で耐久性があり、高トラフィック環境に適した表面を好んでいます。アジア太平洋地域の建設活動は数量需要を支え、成熟経済圏では改修および製品交換が需要を支えています。メーカーは、幅広い製品ポートフォリオと、現地生産・デジタル製品選択・材料文書化への投資のバランスを取っています。競争優位性は、仕様サポート、安定した供給、および室内空気質と循環性要件を満たす製品への依存度が高まっています。
主要レポートのポイント
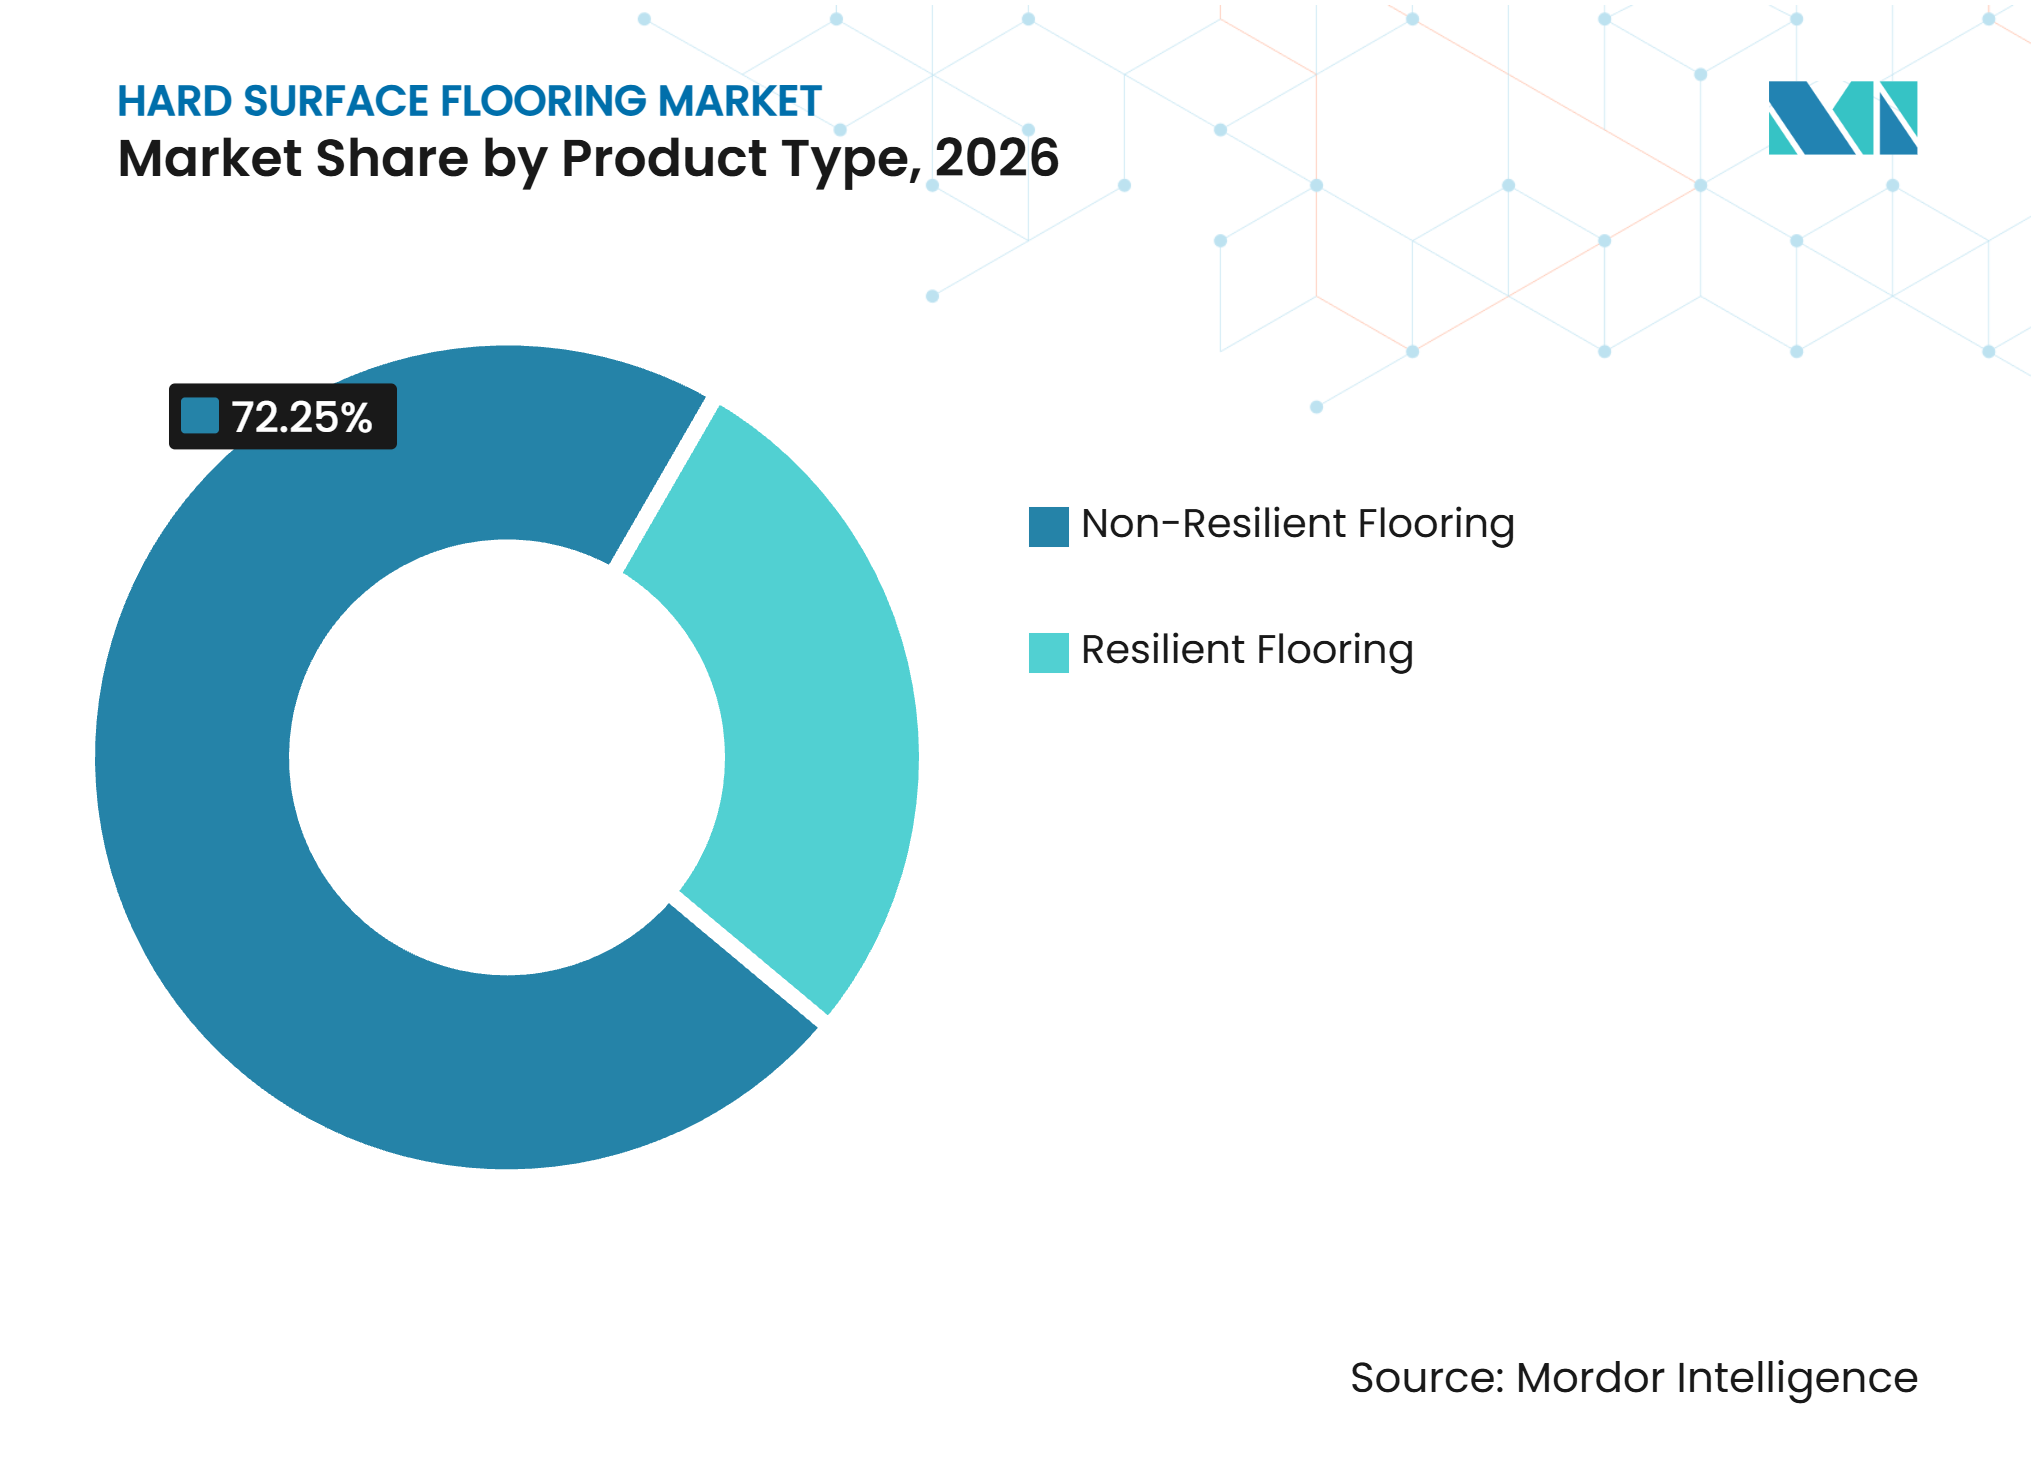
- 製品タイプ別では、非弾性フローリングが2026年のハード表面フローリング市場シェアの72.25%を占め、弾性フローリングは2027年から2032年にかけて最も速いCAGR 4.52%で成長すると予測されています。
- エンドユーザー別では、住宅用が2026年のハード表面フローリング市場シェアの68.84%を占め、商業用は2027年から2032年にかけて最も速いCAGR 3.55%で成長すると予測されています。
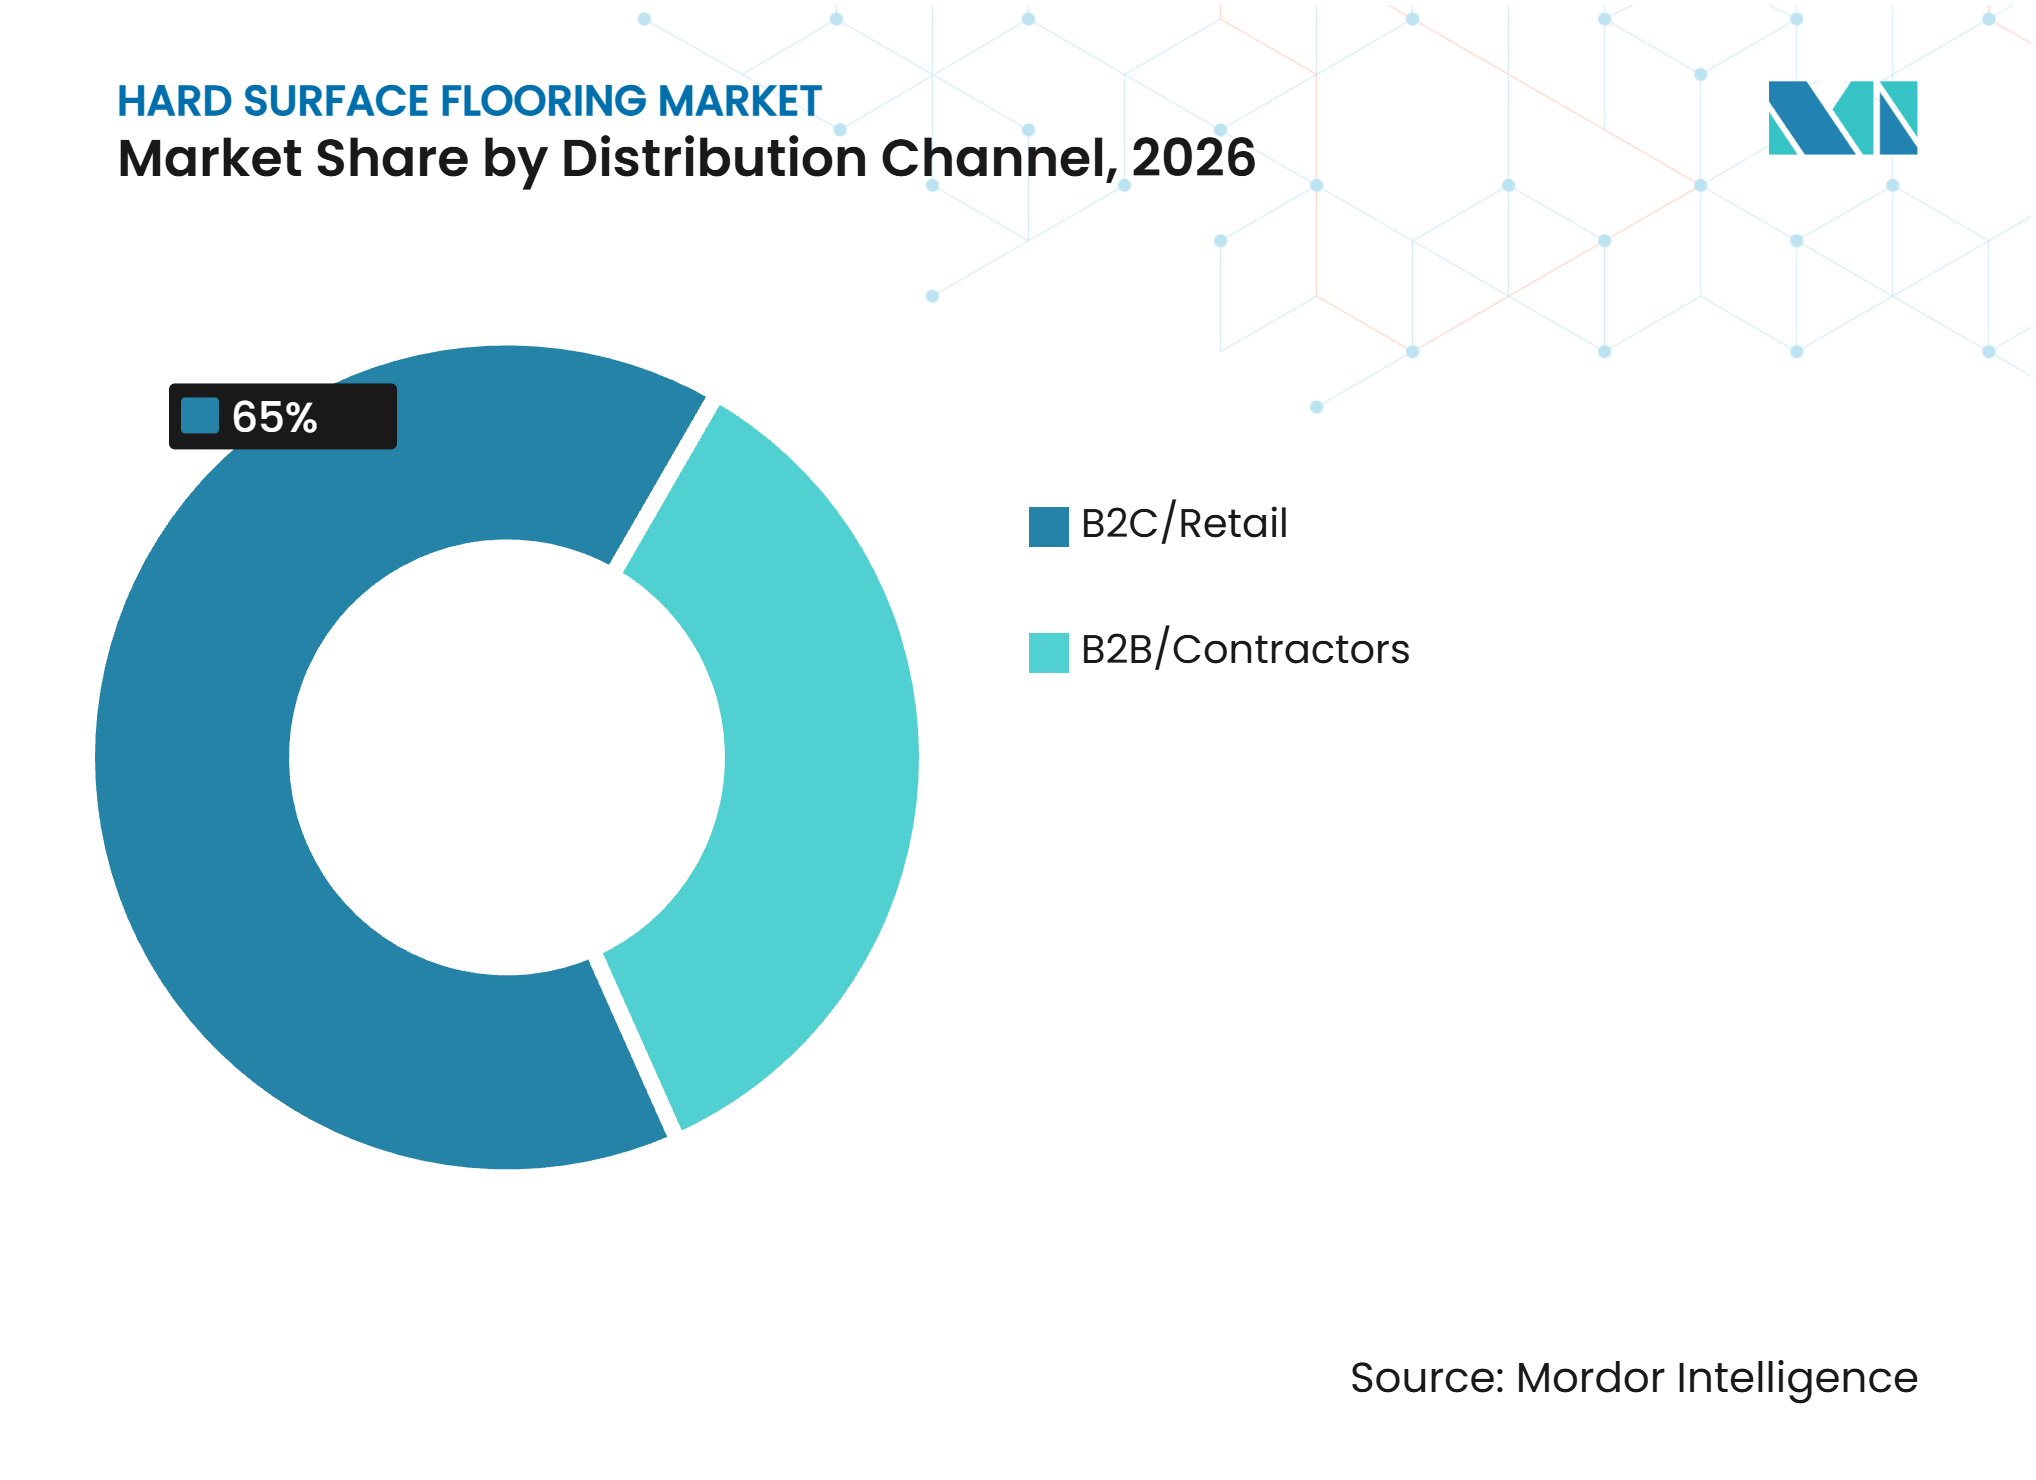
- 流通チャネル別では、B2C・小売が2026年のハード表面フローリング市場シェアの65.00%を占め、2027年から2032年にかけて最も速いCAGR 4.28%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のハード表面フローリング市場シェアの40.61%を占め、2027年から2032年にかけて最も速いCAGR 3.84%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅改修および交換活動 | +0.8% | 北米および西欧でより高い関連性を持つグローバル | 中期(2〜4年) |
| 商業・機関施設の近代化 | +0.7% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| 商業インフラの拡張とフローリングのアップグレード | +0.5% | アジア太平洋が中核、中東・アフリカへの波及あり | 長期(4年以上) |
| 防水性・低メンテナンス表面への需要 | +0.5% | グローバル | 短期(2年以内) |
| 弾性フローリング生産の地域化 | +0.3% | 北米および欧州 | 中期(2〜4年) |
| デジタルビジュアライゼーションと選択から施工までのサイクルの短縮 | +0.2% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅改修および交換活動
ハード表面フローリング市場は、住宅所有者が転居を先送りして既存の住宅に投資する際の交換プロジェクトから恩恵を受けています。改修活動はハード表面を好む傾向があります。なぜなら、キッチン、バスルーム、玄関は湿気や頻繁な清掃に耐えられる素材を必要とするからです。プレミアム購入はデザインの好みと製品寿命の長さに関連していることが多いです。これにより、異なる価格帯にわたるセラミック、磁器、エンジニアードウッド、LVT、リジッドコアフォーマットへの需要が支えられています。このパターンは、既存の建物ストックが繰り返し需要の大きな源泉となっている成熟した住宅市場において特に関連性が高いです。幅広いデザインレンジと信頼性の高い小売在庫を持つメーカーは、こうした小規模で頻繁なプロジェクトを取り込むのに有利な立場にあります。
商業・機関施設の近代化
ハード表面フローリング市場は、耐久性と衛生的な表面を必要とするヘルスケア、教育、オフィスの改修プログラムから恩恵を受けています。Interface社は2025年度に医療請求で21%の成長、教育請求で8%の成長を報告しており、これらの環境が商業フローリング需要に引き続き関連していることを示しています[1]。医療施設では一般的に、清掃プロトコル、足元の快適性、頻繁な通行をサポートする弾性およびゴム製表面が必要とされます。学校でも、機器移動や日常的な使用に耐えられる耐久性のある床材が必要です。公共調達では、環境文書と製品健康情報をサプライヤーに求めることが増えています。これらの要件は、試験済み製品、仕様支援、信頼性の高い施工サポートを提供できるサプライヤーに有利に働きます。
防水性・低メンテナンス表面への需要
ハード表面フローリング市場は、耐湿性とより簡単なメンテナンスを組み合わせた製品への需要から引き続き恩恵を受けています。LVTおよびリジッドコア製品は、消費者がかつてラミネートや木材を選んでいたが、より優れた防水性が必要な場所で使用されています。商業購買者も仕様決定時に音響性、室内空気質、メンテナンス要件を考慮します。Tarkett社は、健康的な素材、音響的快適性、室内空気質を中心に商業用LVTポートフォリオを提示しており、機関選定で使用されるより広範な基準を反映しています。FloorScoreおよびEN 14041は、製品排出量と性能文書化のための認知された参照基準を提供しています。これらの要因は、明確な試験記録を維持し、請負業者やデザイナーに材料性能を説明できるサプライヤーを支援します。
デジタルビジュアライゼーションと選択から施工までのサイクルの短縮
ハード表面フローリング市場は、購買者が店舗を訪問したり注文を行う前に製品を比較するのに役立つデジタルツールによってますます影響を受けています。インテリアデザインにおける拡張現実に関する研究では、これらのツールが空間的意思決定を改善し、再設計コストを削減できることが明らかになっています。Tarkett社は、ユーザーが部屋の画像でフローリングデザインをプレビューできるオンラインルームプランナーを提供しています[2]。このようなツールは、色、テクスチャ、部屋のスケールが購入決定に影響する場合に製品選択を容易にします。2025年5月、Lowe'sはMiraklとのパートナーシップを通じてオンラインマーケットプレイスを拡大し、DIYおよびプロの顧客が利用できる品揃えを拡充しました[3]。正確な画像、施工ガイダンス、アクセスしやすい製品データを維持するメーカーは、コンバージョンを改善し、選択ミスを減らすことができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVC、樹脂、木材、セラミック、フレートコストの変動 | -1.1% | アジア太平洋の生産拠点および北米を中心としたグローバル | 中期(2〜4年) |
| 住宅の手頃な価格と金利圧力 | -0.9% | 主に北米および西欧 | 中期(2〜4年) |
| 認定フローリング施工業者の不足 | -0.5% | 北米および英国 | 中期(2〜4年) |
| 多層フローリングのリサイクルルートの限界 | -0.3% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVC、樹脂、木材、セラミック、フレートコストの変動
ハード表面フローリング市場は、樹脂、エネルギー、木材、セラミック、フレートのコスト変動にさらされています。これらの投入物は、異なるサプライチェーンを通じて弾性フローリング、ラミネート、木材製品、タイルに影響を与えます。PVCベースの製品は、樹脂が主要な材料投入物であるため、石油化学コストに特に敏感です。貿易ルートの変化は物流の複雑さを増し、購買決定を予測しにくくする可能性があります。地域製造、安定したサプライヤー関係、または内部材料能力を持つ企業は、コスト変動により効果的に対応できます。小規模なアセンブラーは、販売価格を調整する前にコストが上昇した場合により大きな圧力に直面する可能性があります。
住宅の手頃な価格と金利圧力
ハード表面フローリング市場は、高い借入コストが新築住宅購入や大規模リモデリングプロジェクトを減少させる場合に需要が鈍化します。北米タイル協議会(TCNA)は、米国のセラミックタイル消費量が2025年に推定26.7億平方フィートに落ち込み、2014年以来最低水準になったと報告しました。EPLF会員は2025年のラミネートフローリング販売が6.50%減少し、ドイツとグレートブリテンで著しい低迷が見られたと報告しました[4]。家計の予算が逼迫すると、プレミアム製品からエントリーレベルのリジッドコアフローリングやラミネートへと需要が移行する可能性があります。これにより、施工面積が比較的安定していても平均販売価格が低下する可能性があります。製品の入手可能性とバランスの取れた価格帯を維持する企業は、住宅活動が改善した際に恩恵を受ける立場にある可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非弾性フローリングの規模と弾性フローリングの構造的モメンタム非弾性フローリングは2026年のハード表面フローリング市場シェアの72.25%を占めました。セラミックおよび磁器製品は、バスルーム、キッチン、ホスピタリティ施設、機関建築物で広く使用され続けています。その設置基盤は、長い耐用年数、視覚的多様性、湿潤環境での優れた性能によって支えられています。大判磁器スラブは、床、壁、カウンター、ファサードのデザイン選択肢を拡大しています。RAK Ceramicsは、そのContinua+ PCR 2180技術が最大162×324センチメートルのスラブを製造できると述べました。Ceramic World Webは、世界のセラミックタイル生産量が2024年の149.93億平方フィートから2025年には144.01億平方フィートに減少したと報告しました。この減少は中国の需要低迷を反映していますが、ベトナムとインドネシアの生産能力がある程度の相殺をもたらしました。木材、ラミネート、石材は、デザインの本物らしさ、寸法安定性、またはプレミアムな視覚的魅力が購買決定を左右する場所で引き続き関連性を持っています。
弾性フローリングは2027年から2032年にかけてCAGR 4.52%で拡大すると予測されており、最も成長の速い製品グループとなっています。ハード表面フローリング産業のこの部分は、耐水性、簡単なメンテナンス、迅速な施工への需要によって支えられています。MMFAは、会員によるSPC販売が2025年に26.64%増加し、8,570万平方フィートに達したと報告しました。SPCは2025年の会員のポリマーフローリング販売の83.00%を占め、2019年の31.00%から増加しました。WPC、ゴム、リノリウム、コルク、ビニールシートは、住宅、医療施設、学校、グリーンビルディングプロジェクトにおけるさまざまなニーズに対応しています。商業仕様では、文書化された室内空気質性能が重要です。これにより、実用的な製品性能と明確な環境・健康情報を組み合わせることができるメーカーに機会が生まれます。


エンドユーザー別:
住宅用の規模と商業用の精度住宅用エンドユーザーは2026年のハード表面フローリング市場シェアの68.84%を占めました。住宅所有者は改修プロジェクトでハード表面を使用します。なぜなら、製品が部屋の外観を改善しながら耐久性とメンテナンスの実用的なニーズを満たすことができるからです。需要は価格帯によって異なり、プレミアム購買者は仕上げ品質と製品寿命の長さに重点を置くことが多いです。予算が逼迫した家庭は購入を先送りするか、低価格の代替品を選択する可能性があります。コルクとリノリウムは、バイオベースまたは低VOC素材を求める購買者向けの小規模な住宅ニッチとして残っています。建設業者チャネルの活動は新築住宅建設により直接依存し、地域の手頃な価格条件によって異なります。このセグメントは引き続き小売販売の数量基盤を提供し、ホームセンターや専門店を通じた製品発見の大きなシェアを占めています。
商業用フローリングは2027年から2032年にかけてCAGR 3.55%で成長すると予測されています。商業用購買者は、摩耗層、バッキングシステム、音響性、低VOC性能の仕様を満たす表面を必要とします。Interfaceの2025年業績は、医療と教育での請求成長が他の商業環境よりも速いことを示しました。これらのセクターは、任意のオフィス改修よりも安定した購買を提供できます。ホスピタリティはホテルの改修と新しいレジャープロジェクトを通じて需要を支え、小売投資は店舗体験に連動したままです。ハイブリッドワークパターンがスペース使用に影響を与えるため、企業オフィス需要は変動したままです。政府および機関調達では、環境製品宣言がより関連性を持つようになっています。したがって、ハード表面フローリング市場は、技術要件を満たし、仕様決定においてデザイナーをサポートできるサプライヤーから恩恵を受けます。
流通チャネル別:
B2C・小売の規模とデジタル主導の成長B2C・小売は2026年のハード表面フローリング市場シェアの65.00%を占め、2032年までCAGR 4.28%で拡大すると予測されています。このチャネルには、ホームセンター、専門フローリングストア、オンライン販売業者、小売業者がサポートする請負業者向け販売が含まれま。消費者がデザイン、素材、施工オプションを比較するためにこれらの販売店を利用するため、住宅需要の中心であり続けています。デジタル検索は、特に色やテクスチャが重要な製品において、店舗訪問に先行することが多いです。HIRIは、住宅改修製品の購買においてオンラインリサーチの役割が増大していることを記録しました。顧客がサンプル、施工紹介、即時の製品アドバイスを必要とする場合があるため、ホームセンターと専門店は引き続き重要です。オンラインツールはこれらの小売業者のリーチを拡大しながら、価格の可視性と競争を高めています。
B2B・請負業者は2026年の売上の残り35.00%を占めました。このチャネルは、ディストリビューター、卸売業者、メーカー直接関係、専門施工業者を通じて提供されます。その価値は、プロジェクト知識、材料の入手可能性、施工スケジュールに合わせた納品を調整する能力にあります。2025年4月、Lowe'sはArtisan Design Groupを買収し、住宅建設業者向けのフローリングデザイン、流通、施工サービスのプロバイダーを獲得しました。この取引はLowe'sのプロフェッショナル向け提供を拡大し、専門施工業者のネットワークを追加しました。メーカー直接ツールとデジタル積算システムも請負業者の調達行動を変えています。独立系ディストリビューターは、差別化を維持するために強力な技術サービスと地域関係が必要です。ハード表面フローリング市場は、製品選択、納品、施工の間の遅延を減らすチャネルを引き続き評価するでしょう。

地域分析
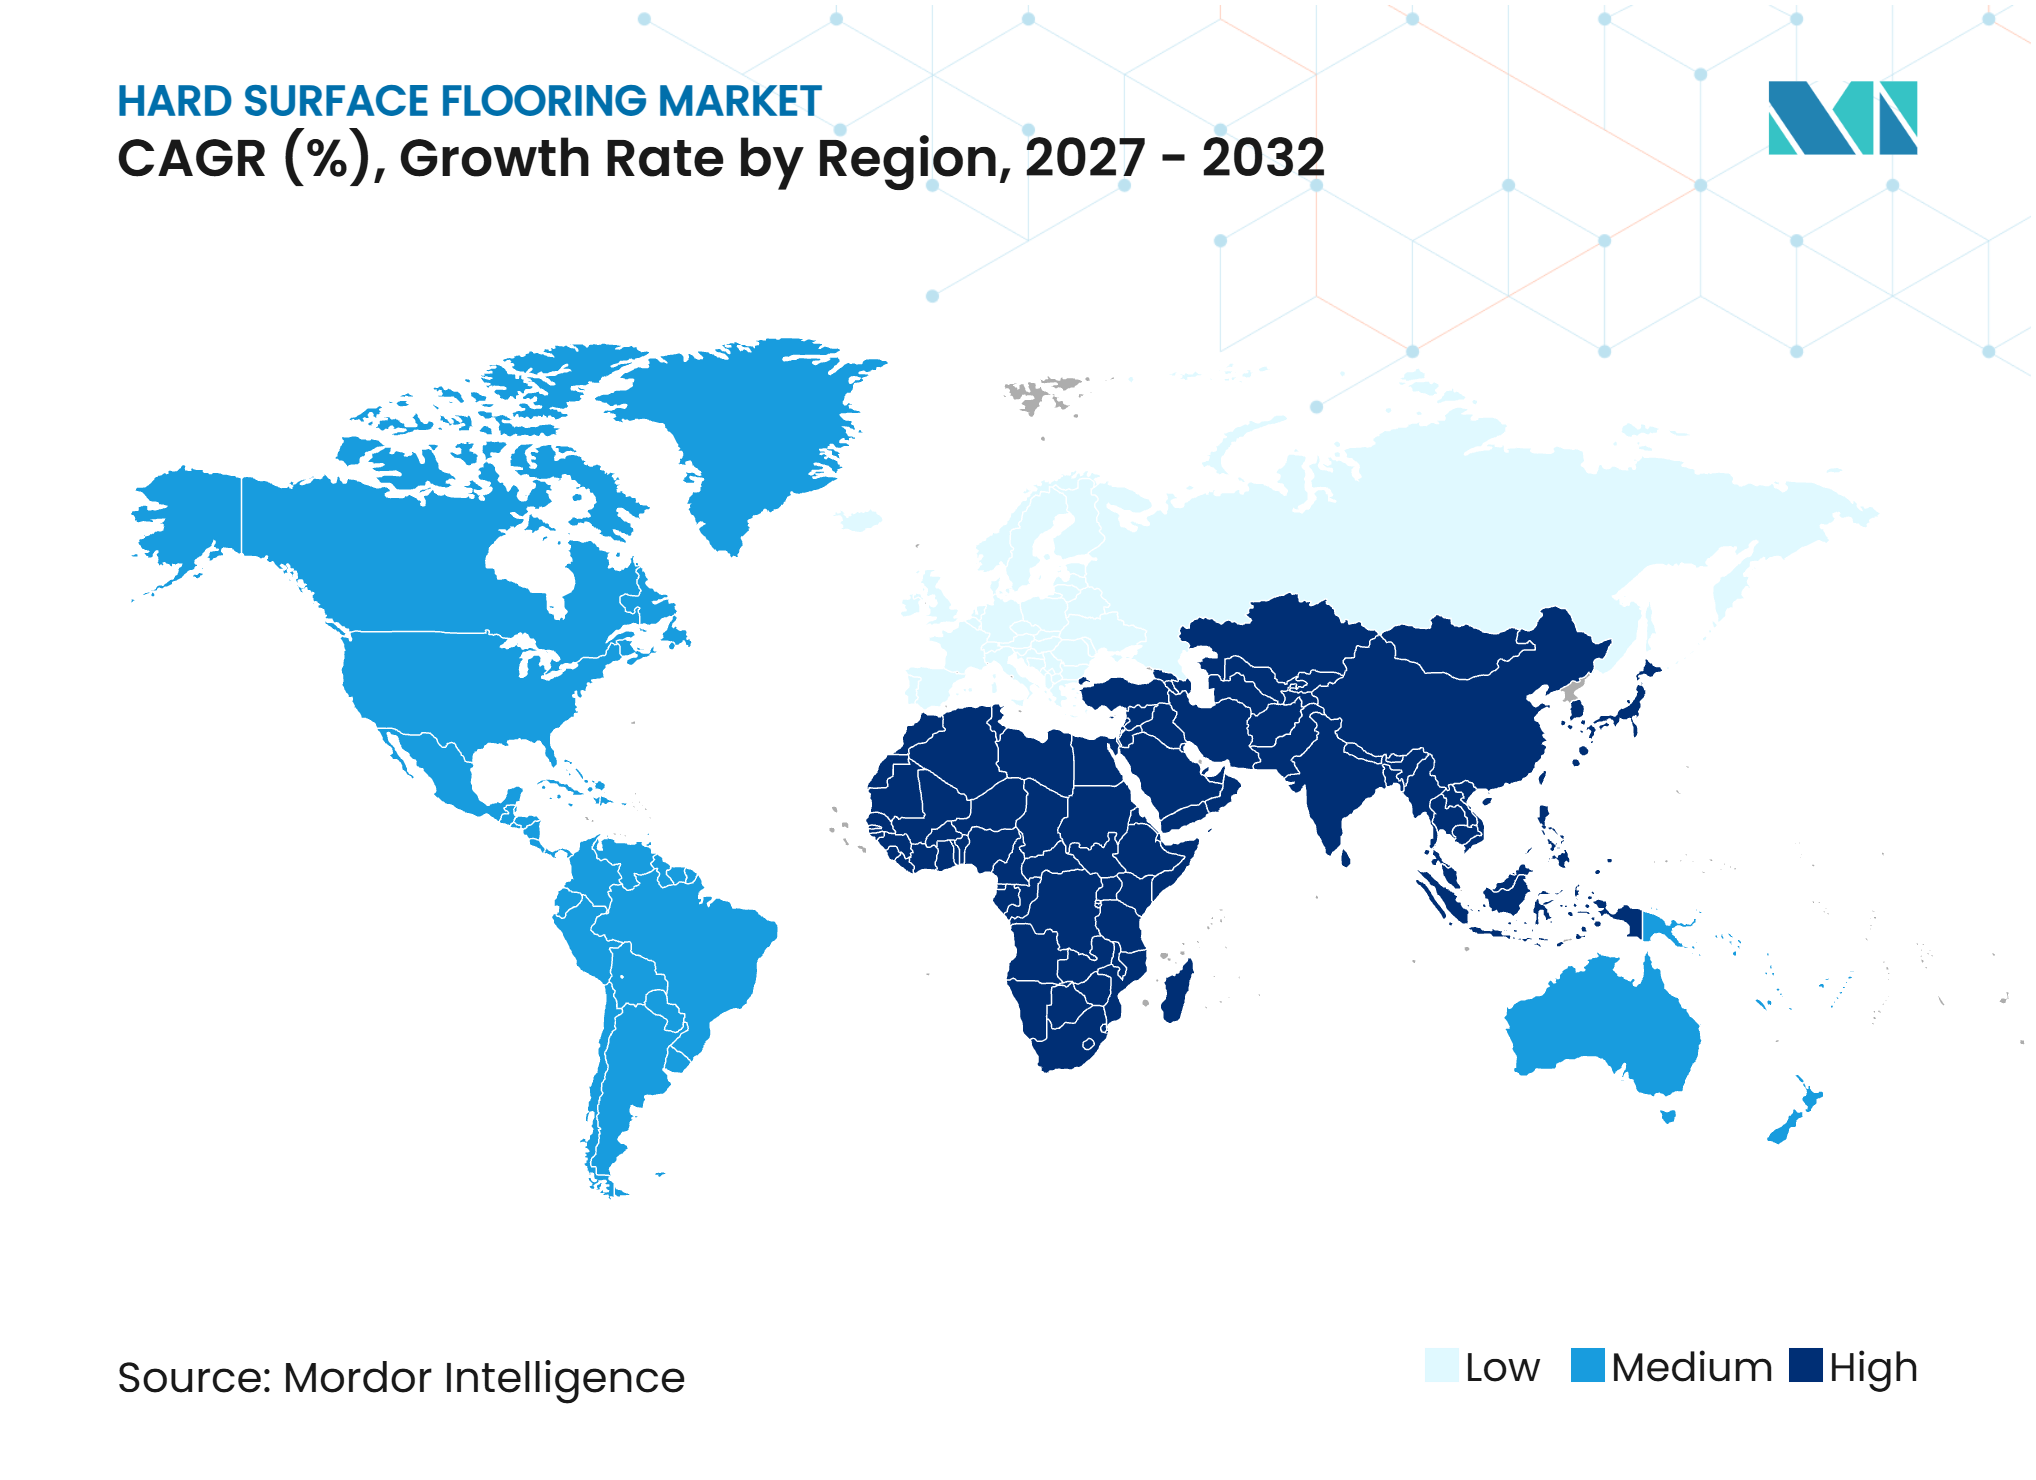
アジア太平洋
アジア太平洋は2026年のハード表面フローリング市場シェアの40.61%を占め、2032年までCAGR 3.84%で成長すると予測されています。建設活動、都市化、インフラ開発が地域のフローリング需要を支えています。中国は主要なセラミックタイル生産国であり続けていますが、国内状況が2025年の生産量に影響を与えました。Ceramic World Webは、同年に中国のタイル生産量が10億平方メートル以上減少したと報告しました。サプライチェーンが多様化するにつれて、ベトナムとインドネシアは生産における役割を拡大しています。Kajaria Ceramicsは2026年度の純利益が62.32%増加したと報告し、スリカラハスティ施設での生産能力拡大を承認しました。日本とオーストラリアは、改修、音響的快適性、ESG主導の建物アップグレードに関連した高仕様製品への需要を提供しています。地域サプライヤーも弾性フローリングにおける輸出の重要性を高めており、北米の購買者のソーシング選択を変えています。
北米
北米は、成熟した交換市場とヘルスケア、教育、住宅改修からの需要を組み合わせています。この地域の住宅の手頃な価格の制約が2025年の一部の住宅活動を制限しました。TCNAは、2025年第1四半期に米国のセラミックタイル消費量が前年比4.60%増加し、数四半期にわたる減少に終止符を打ったと記録しました。医療施設は衛生的で耐久性のある素材を必要とするため、商業需要を支えています。ベトナムとタイがLVT供給においてより大きな役割を担うにつれて、輸入調達が変化しています。Lowe'sによるADGの買収は、プロフェッショナル向けインテリア仕上げを中心とした流通統合の一例です。カナダとメキシコは改修と建設需要を追加しており、メキシコは国内タイルメーカーによっても支えられています。製品文書化、低排出要件、請負業者へのアクセスは、この地域における重要な競争要因であり続けています。
欧州、南米、中東・アフリカ
欧州は2025年に製品パフォーマンスが不均一であった一方、南米と中東・アフリカは異なる建設主導の機会を提供しました。MMFA会員は2025年にフランス、ドイツ、ポーランドでポリマーフローリングの成長を報告しました。同時に、EPLFは会員のラミネート販売が6.50%減少したと記録しました。EU建物エネルギー性能指令は改修活動を支援し、排出量と性能要件を満たす素材への注目を強化しています。ブラジルは重要なタイル市場であり続けており、Unilinは2026年1月にピエン(ブラジル)にラミネートフローリング工場を開設しました。サウジアラビアとアラブ首長国連邦(UAE)は、大規模な建設プログラムを通じてセラミックおよび磁器への需要を支えています。RAK Ceramicsは2026年第3四半期にタイルセグメントで8.40%の成長を報告しました。アフリカは規模としては小さいままですが、都市開発と段階的な商業建設によって支えられています。
競争環境
市場集中度
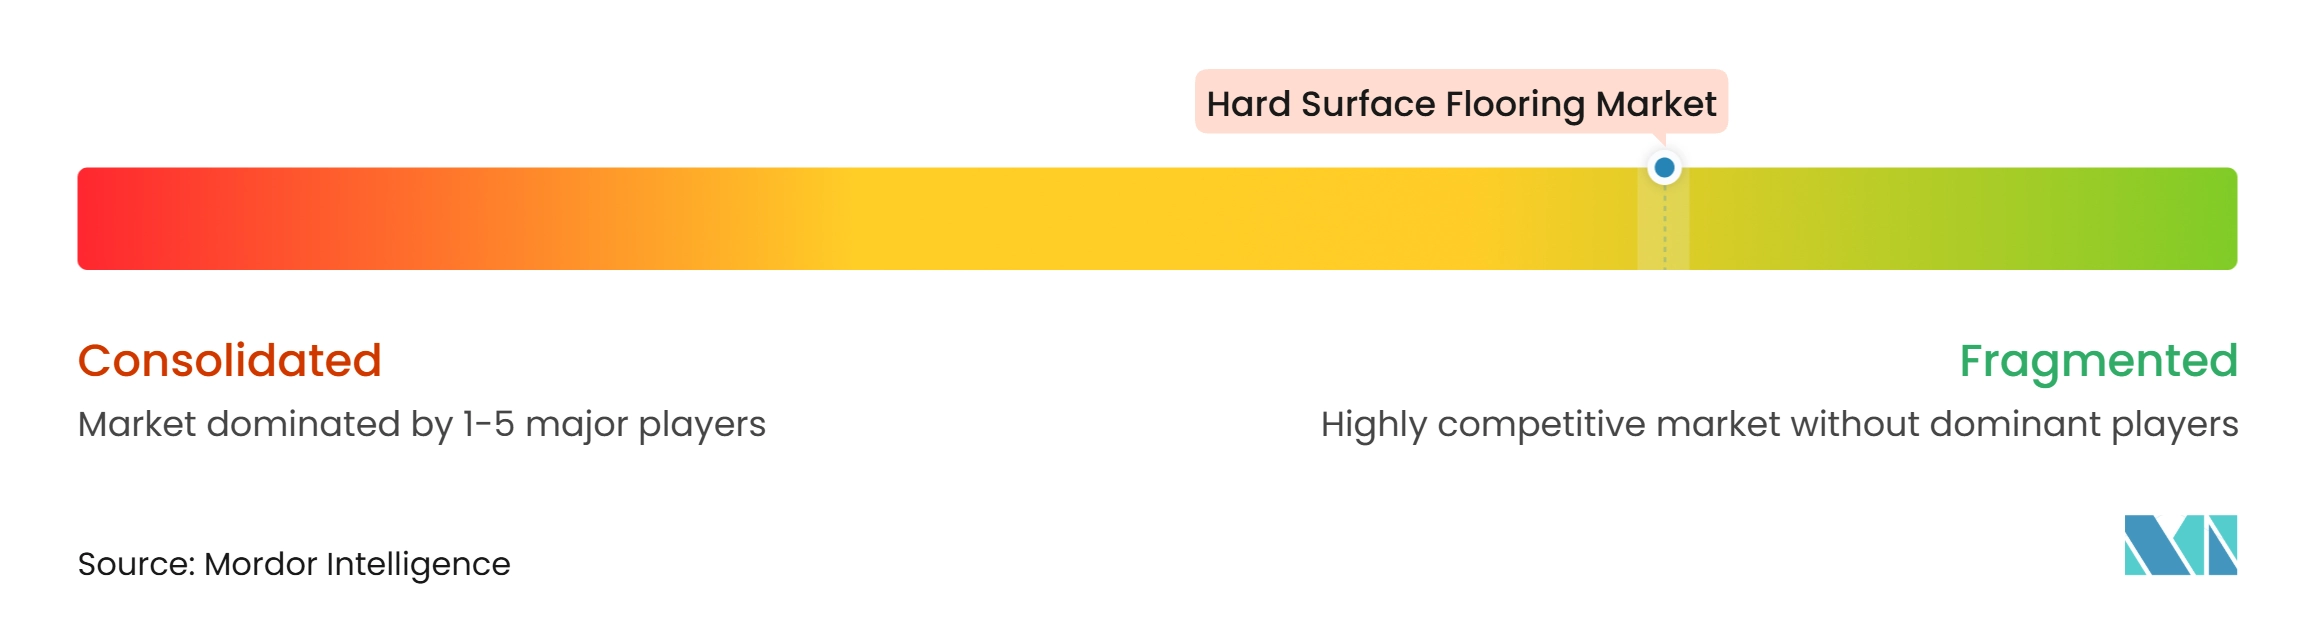
ハード表面フローリング市場は中程度に分散しており、大手グローバルメーカーが地域のタイルおよび弾性フローリング専門業者と競合しています。Mohawk Industriesは2025年度に、グローバルセラミック、北米フローリング、世界その他地域フローリングの各セグメントで合計108.0億米ドルの純売上高を報告しました。その規模により、製品カテゴリーと地域にわたる幅広いエクスポージャーが得られます。RAK Ceramics、Kajaria Ceramics、Somany Ceramics、Pamesa Cerámica、Atlas Concorde、Porcelanosaなどの地域セラミック企業は、自国市場と輸出ニッチで引き続き重要な存在です。Tarkett、Forbo、Gerflor、Beaulieu International Group、Mannington Mills、NOX、Polyflorは弾性フローリングで強力に競合しています。製品性能、サステナビリティ文書化、デザイン能力、地域流通が競争の中心的な源泉です。コスト圧力は特にSPCとLVTで顕著であり、アジアの生産がコスト優位性を持ち、地域メーカーは強力なサービスまたは差別化された製品が必要です。
Mohawkは、UnilinビジネスとクリックロックTM施工技術を活用して、ラミネートとLVTにおけるより広い競争的地位を支えています。Shaw Industriesは、2025年サステナビリティレポートで製品ポートフォリオのほぼ90.00%がCradle to Cradle認証を取得していると述べました。これにより、材料の健全性とグリーンビルディングクレジットを評価するプロジェクトでの地位が支えられています。Tarkettは29カ国でReStart回収プログラムを運営しており、プログラム開始以来12万4,000トン以上のフローリングを回収したと報告しました。Interfaceは、One Interface戦略の一環としてヘルスケアと教育での地位を拡大しています。これらの動きは、企業が製品価格だけでなく、循環性、仕様サポート、商業的多様化を活用していることを示しています。ハード表面フローリング産業では、素材サプライヤー、ディストリビューター、施工ネットワーク間のより緊密な連携も見られます。
低炭素製品と循環システムは、公共および機関調達においてより重要になっています。Forboは、標準的な均質ビニールよりも炭素フットプリントが50.00%以上低いとされるバイオ由来の均質ビニール製品Sphera Elite b+を発表しました。EU資金によるCISUFLOプロジェクトは、ラミネートフローリング用HDFにリサイクル木材繊維を使用するルートを実証しました。Recofloorは、回収スキームを通じて8,200トン以上のビニールフローリングを埋め立て処分から転用しました。学術研究でも、循環型木材パーケットモデルが同等の利益目標を達成しながら環境への影響を低減できることが明らかになっています。ベトナムとタイのメーカーも弾性フローリングの生産能力、デザイン改善、輸出リーチを通じて競争圧力を高めています。競争環境は、検証可能な環境性能と信頼性の高い製品供給を組み合わせる企業に有利に働くでしょう。
ハード表面フローリング産業のリーダー企業
-
Mohawk Industries, Inc.
-
Tarkett S.A.
-
Shaw Industries Group, Inc.
-
Grupo Lamosa, S.A.B. de C.V.
-
Victoria PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ハード表面フローリング市場 このレポートでカバーされる企業
- Mohawk Industries, Inc.
- Tarkett S.A.
- Shaw Industries Group, Inc.
- Grupo Lamosa, S.A.B. de C.V.
- Victoria PLC
- Forbo Holding AG
- Gerflor Group
- Beaulieu International Group
- Interface, Inc.
- RAK Ceramics P.J.S.C.
- Kajaria Ceramics Limited
- Somany Ceramics Limited
- SCG Ceramics Public Company Limited
- Pamesa Cerámica, S.L.
- Porcelanosa Grupo
- Atlas Concorde S.p.A.
- Mannington Mills, Inc.
- AHF Products
- NOX Corporation
- Polyflor Ltd.
最近の産業開発事情 ハード表面フローリング市場
- 2026年9月:RAK CeramicsはCersaie 2026に「One Step Ahead」をテーマに出展しました。同社はMaison Roberto Cavalliとの複数年パートナーシップを発表し、新しいSurfaces & Wellnessコレクションを展開するとともに、Elie Saab Surfaces & Wellnessラインの継続的な開発を行いました。これらの取り組みにより、フローリングとバスルームカテゴリーにわたる同社のポートフォリオが拡大しました。
- 2026年8月:Tarkettは高級ビニールタイルコレクション「Paired Path」を発売しました。このコレクションには2つの商業プラットフォームが含まれています:Align 2.5とTransition 4.5。両プラットフォームは0.508mmの摩耗層とTectonicプロテクティブコーティングを特徴とし、美的性能と予算要件を持つ商業用途向けです。
- 2026年2月:Interface Inc.はnoravantを発売しました。このPVCフリーの弾性ゴムフローリングソリューションは、ゴム素材に木目デザインを採用しています。この製品は、デザインの柔軟性と低炭素フットプリントを持つnoravantゴムフローリングポートフォリオを拡大しました。
- 2026年1月:Mohawk Industriesの子会社であるUnilinは、ブラジルのピエンにラミネートフローリング工場を開設しました。この施設には1,264万米ドル(7,000万ブラジルレアル)の投資が行われ、年間生産能力は1,000万平方メートルです。この工場はラテンアメリカ市場向けの専用製造拠点として機能します。
グローバルハード表面フローリング市場レポートの範囲
ハード表面フローリングは、重い歩行交通に耐え、長期的な機能的・美的価値を提供するように設計された、耐久性があり維持管理が容易なさまざまなフローリングオプションを包含しています。ハード表面フローリング市場は、製品タイプ、エンドユーザー、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場は弾性フローリング(ビニールフローリング、ゴムフローリング、リノリウムフローリング、コルクフローリング、その他の弾性フローリング)と非弾性フローリング(セラミックおよび磁器タイル、木材フローリング、ラミネートフローリング、石材フローリング、その他の非弾性フローリング)にセグメント化されています。エンドユーザー別では、市場は住宅用と商業用(医療施設、教育施設、小売・ショッピングセンター、ホスピタリティ・レジャー、企業オフィス、公共・政府施設、その他の商業ユーザー)にセグメント化されています。流通チャネル別では、市場はB2B・請負業者とB2C・小売(ホームセンター、専門フローリングストア、オンライン、その他の流通チャネル)にセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカにセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| 弾性フローリング | ビニールフローリング |
| ゴムフローリング | |
| リノリウムフローリング | |
| コルクフローリング | |
| その他の弾性フローリング | |
| 非弾性フローリング | セラミックおよび磁器タイル |
| 木材フローリング | |
| ラミネートフローリング | |
| 石材フローリング | |
| その他の非弾性フローリング |
| 住宅用 | |
| 商業用 | 医療施設 |
| 教育施設 | |
| 小売・ショッピングセンター | |
| ホスピタリティ・レジャー | |
| 企業オフィス | |
| 公共・政府施設 | |
| その他の商業ユーザー |
| B2B・請負業者 | |
| B2C・小売 | ホームセンター |
| 専門フローリングストア | |
| オンライン | |
| その他の流通チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 弾性フローリング | ビニールフローリング |
| ゴムフローリング | ||
| リノリウムフローリング | ||
| コルクフローリング | ||
| その他の弾性フローリング | ||
| 非弾性フローリング | セラミックおよび磁器タイル | |
| 木材フローリング | ||
| ラミネートフローリング | ||
| 石材フローリング | ||
| その他の非弾性フローリング | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | 医療施設 | |
| 教育施設 | ||
| 小売・ショッピングセンター | ||
| ホスピタリティ・レジャー | ||
| 企業オフィス | ||
| 公共・政府施設 | ||
| その他の商業ユーザー | ||
| 流通チャネル別 | B2B・請負業者 | |
| B2C・小売 | ホームセンター | |
| 専門フローリングストア | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのハード表面フローリング市場の予測規模は?
ハード表面フローリング市場は2032年までに2,491.5億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 3.35%で成長します。
ハード表面フローリングで最も成長が速い製品タイプはどれですか?
弾性フローリングは2027年から2032年にかけてCAGR 4.52%で成長すると予測されており、防水性と低メンテナンス表面への需要によって支えられています。
最大のシェアを持つエンドユーザーセグメントはどれですか?
住宅用エンドユーザーは2026年の売上の68.84%を占め、商業用途はCAGR 3.55%でより速く成長すると予測されています。
LVTとSPCが採用されている理由は何ですか?
LVTとSPCは耐水性、耐久性のある摩耗性能、容易な施工を提供しています。MMFA会員は2025年にSPC販売が26.64%増加したと報告しました。
ハード表面フローリングの需要をリードしている地域はどこですか?
アジア太平洋は2026年の売上の40.61%を占め、2032年までに最も速い地域CAGR 3.84%を記録すると予測されています。
需要に対する主な制約は何ですか?
材料コストの変動と住宅の手頃な価格への圧力は、特に住宅建設や大規模リモデリングプロジェクトにおいて購入を遅らせる可能性があります。