
Tamanho e Participação do Mercado de Instrumentos Cirúrgicos de Ginecologia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
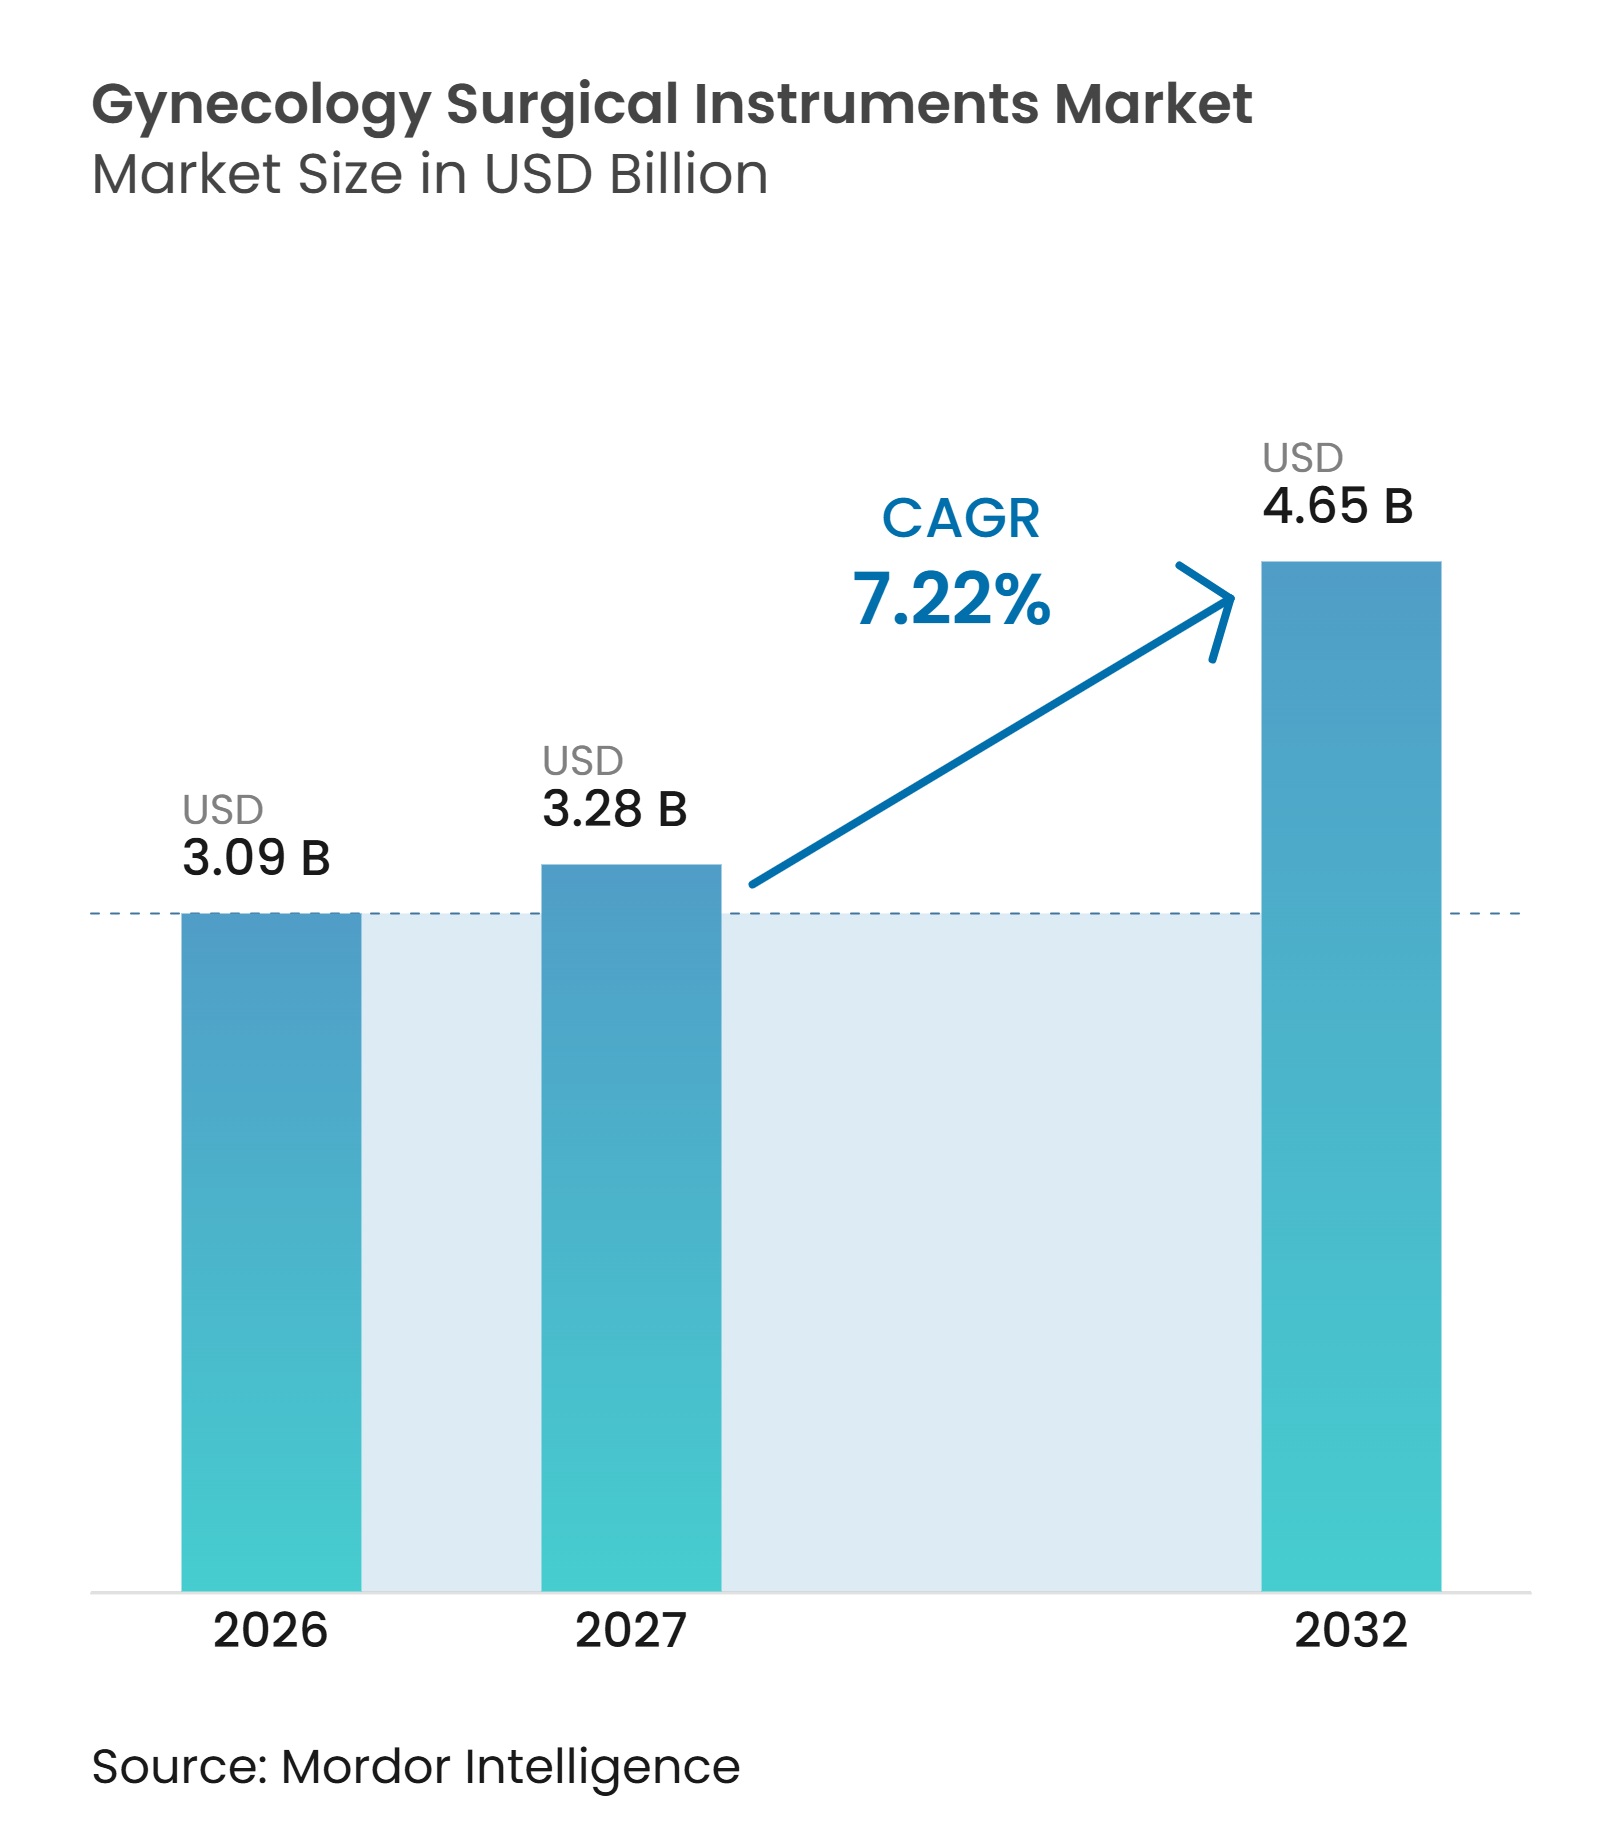
| Tamanho do Mercado (2027) | 3.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentos Cirúrgicos de Ginecologia pela Mordor Intelligence
O tamanho do Mercado de Instrumentos Cirúrgicos de Ginecologia deve aumentar de 3,09 bilhões de USD em 2026 para 3,28 bilhões de USD em 2027 e atingir 4,65 bilhões de USD até 2032, crescendo a um CAGR de 7,22% no período de 2027 a 2032.
O aumento da incidência de câncer ginecológico e o contínuo ônus das condições benignas estão aumentando a necessidade de cuidados diagnósticos e cirúrgicos. O mercado de instrumentos cirúrgicos de ginecologia também está mudando à medida que procedimentos laparoscópicos, robóticos e ambulatoriais substituem uma parte dos cuidados abertos e hospitalares. Os prestadores de serviços estão equilibrando equipamentos reutilizáveis em relação a produtos de uso único com base na capacidade de esterilização, tempo de procedimento e necessidades de controle de infecção. Fornecedores maiores podem ampliar suas posições por meio de portfólios amplos e recursos regulatórios, enquanto fornecedores especializados podem atender a necessidades específicas de procedimentos. O mercado de instrumentos cirúrgicos de ginecologia tem espaço adicional para expansão, à medida que o rastreamento de saúde da mulher, o treinamento cirúrgico e a infraestrutura ambulatorial estão melhorando.
Principais Conclusões do Relatório
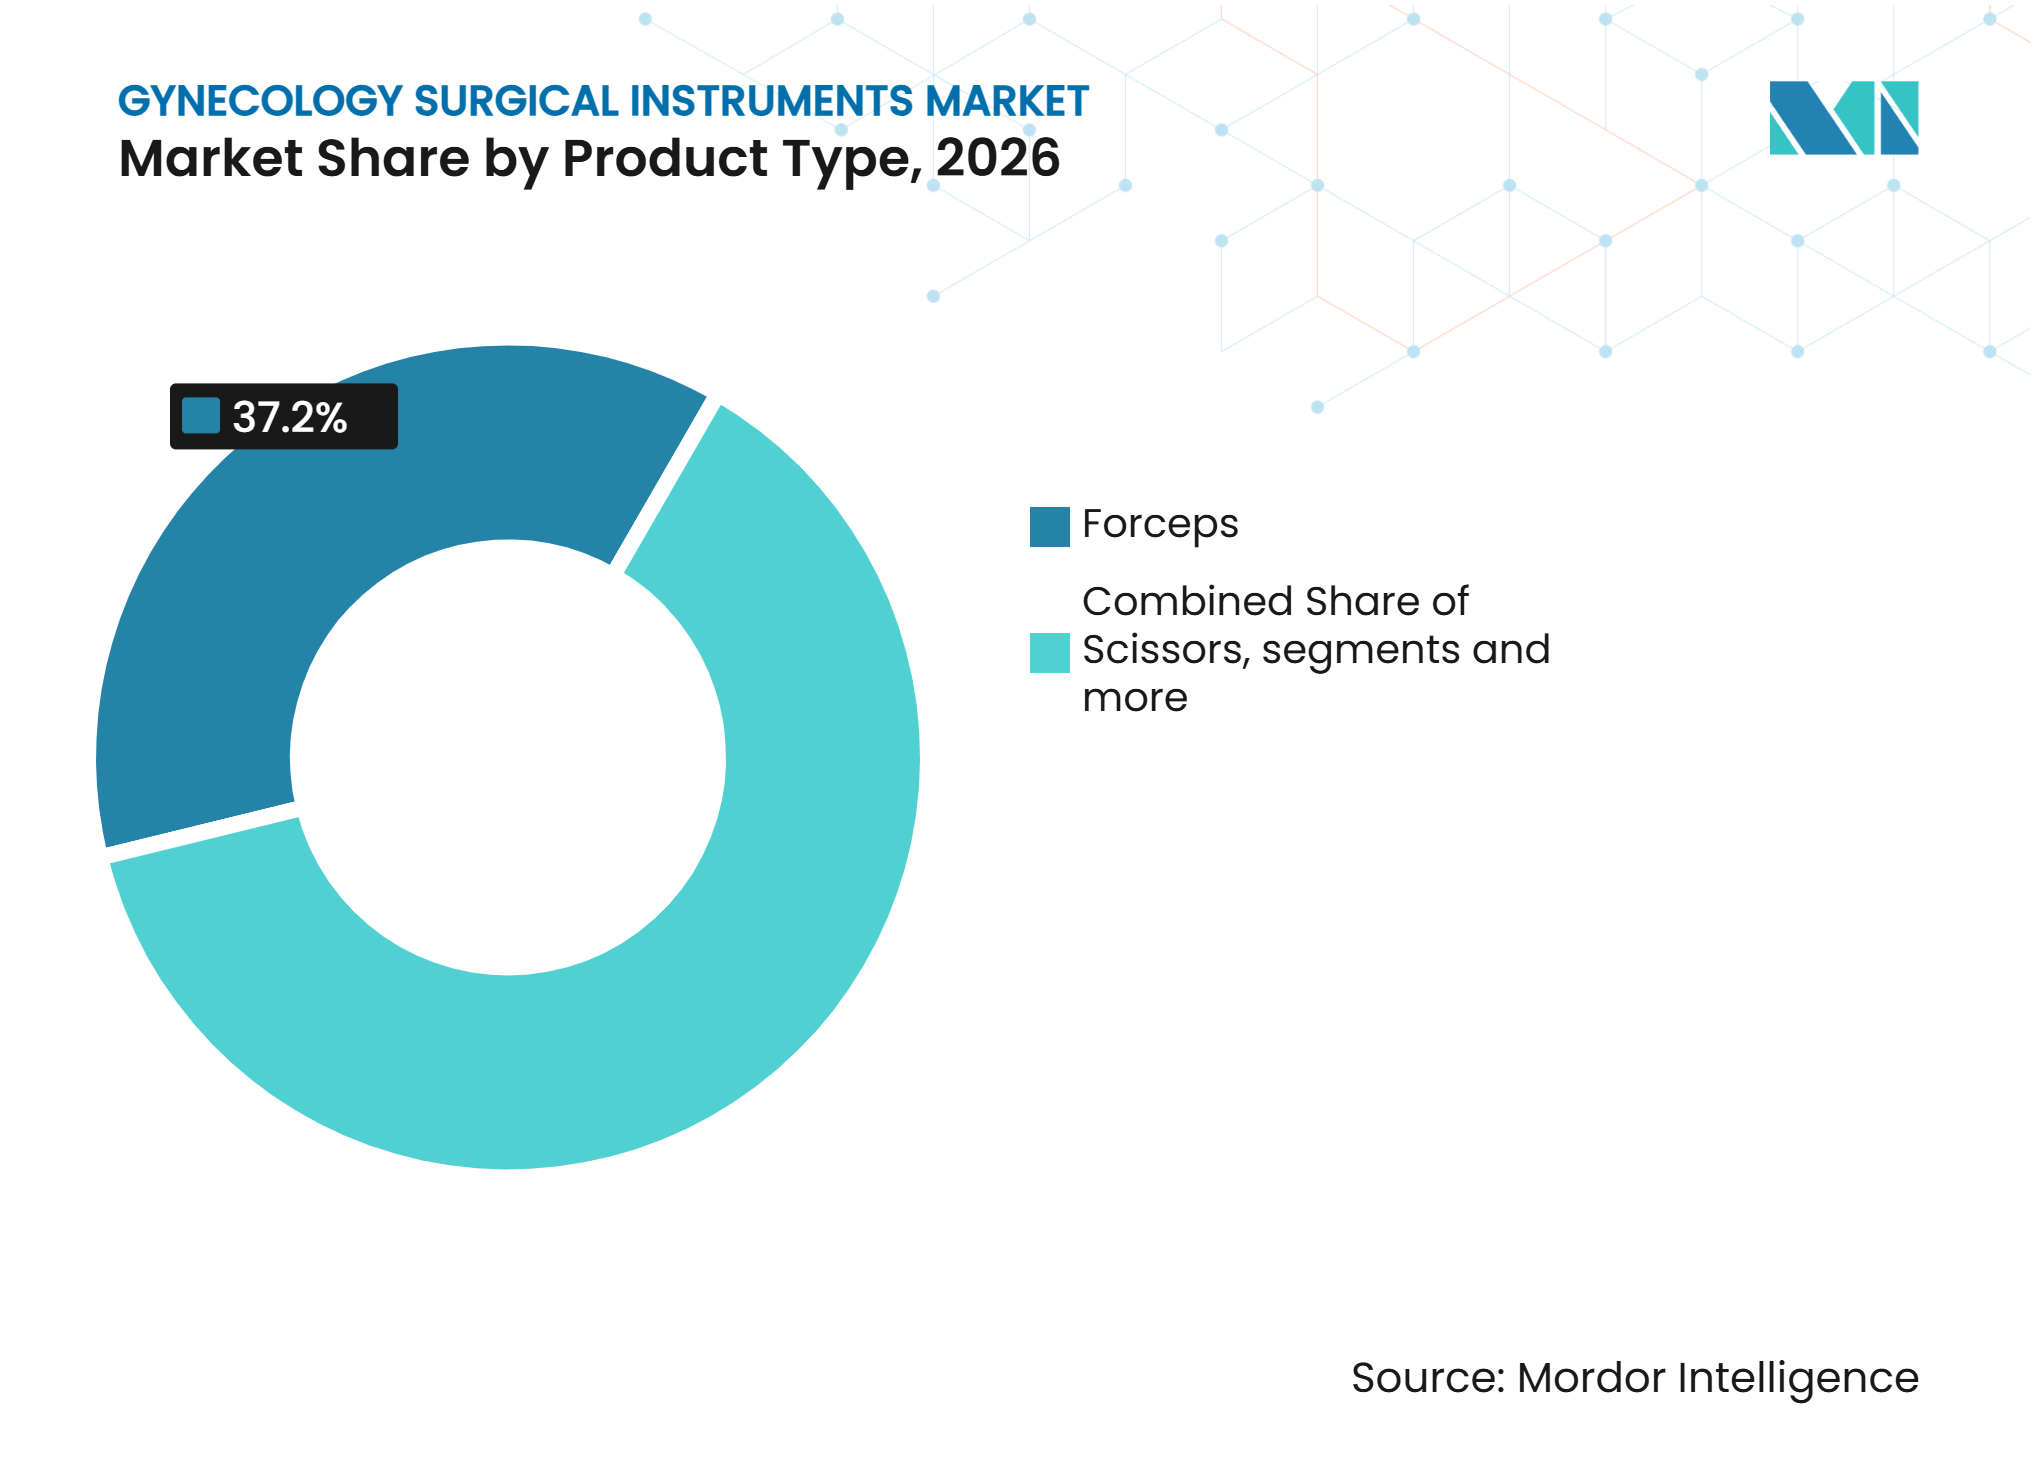
- Por tipo de produto, os fórceps detinham 37,15% da participação do mercado de instrumentos cirúrgicos de ginecologia em 2026, enquanto os trocateres e instrumentos de acesso têm previsão de crescer a um CAGR de 7,74% até 2032.
- Por usabilidade, os instrumentos reutilizáveis detinham 51,24% da participação do mercado de instrumentos cirúrgicos de ginecologia em 2026, enquanto os instrumentos descartáveis e de uso único devem crescer a um CAGR de 8,15% até 2032.
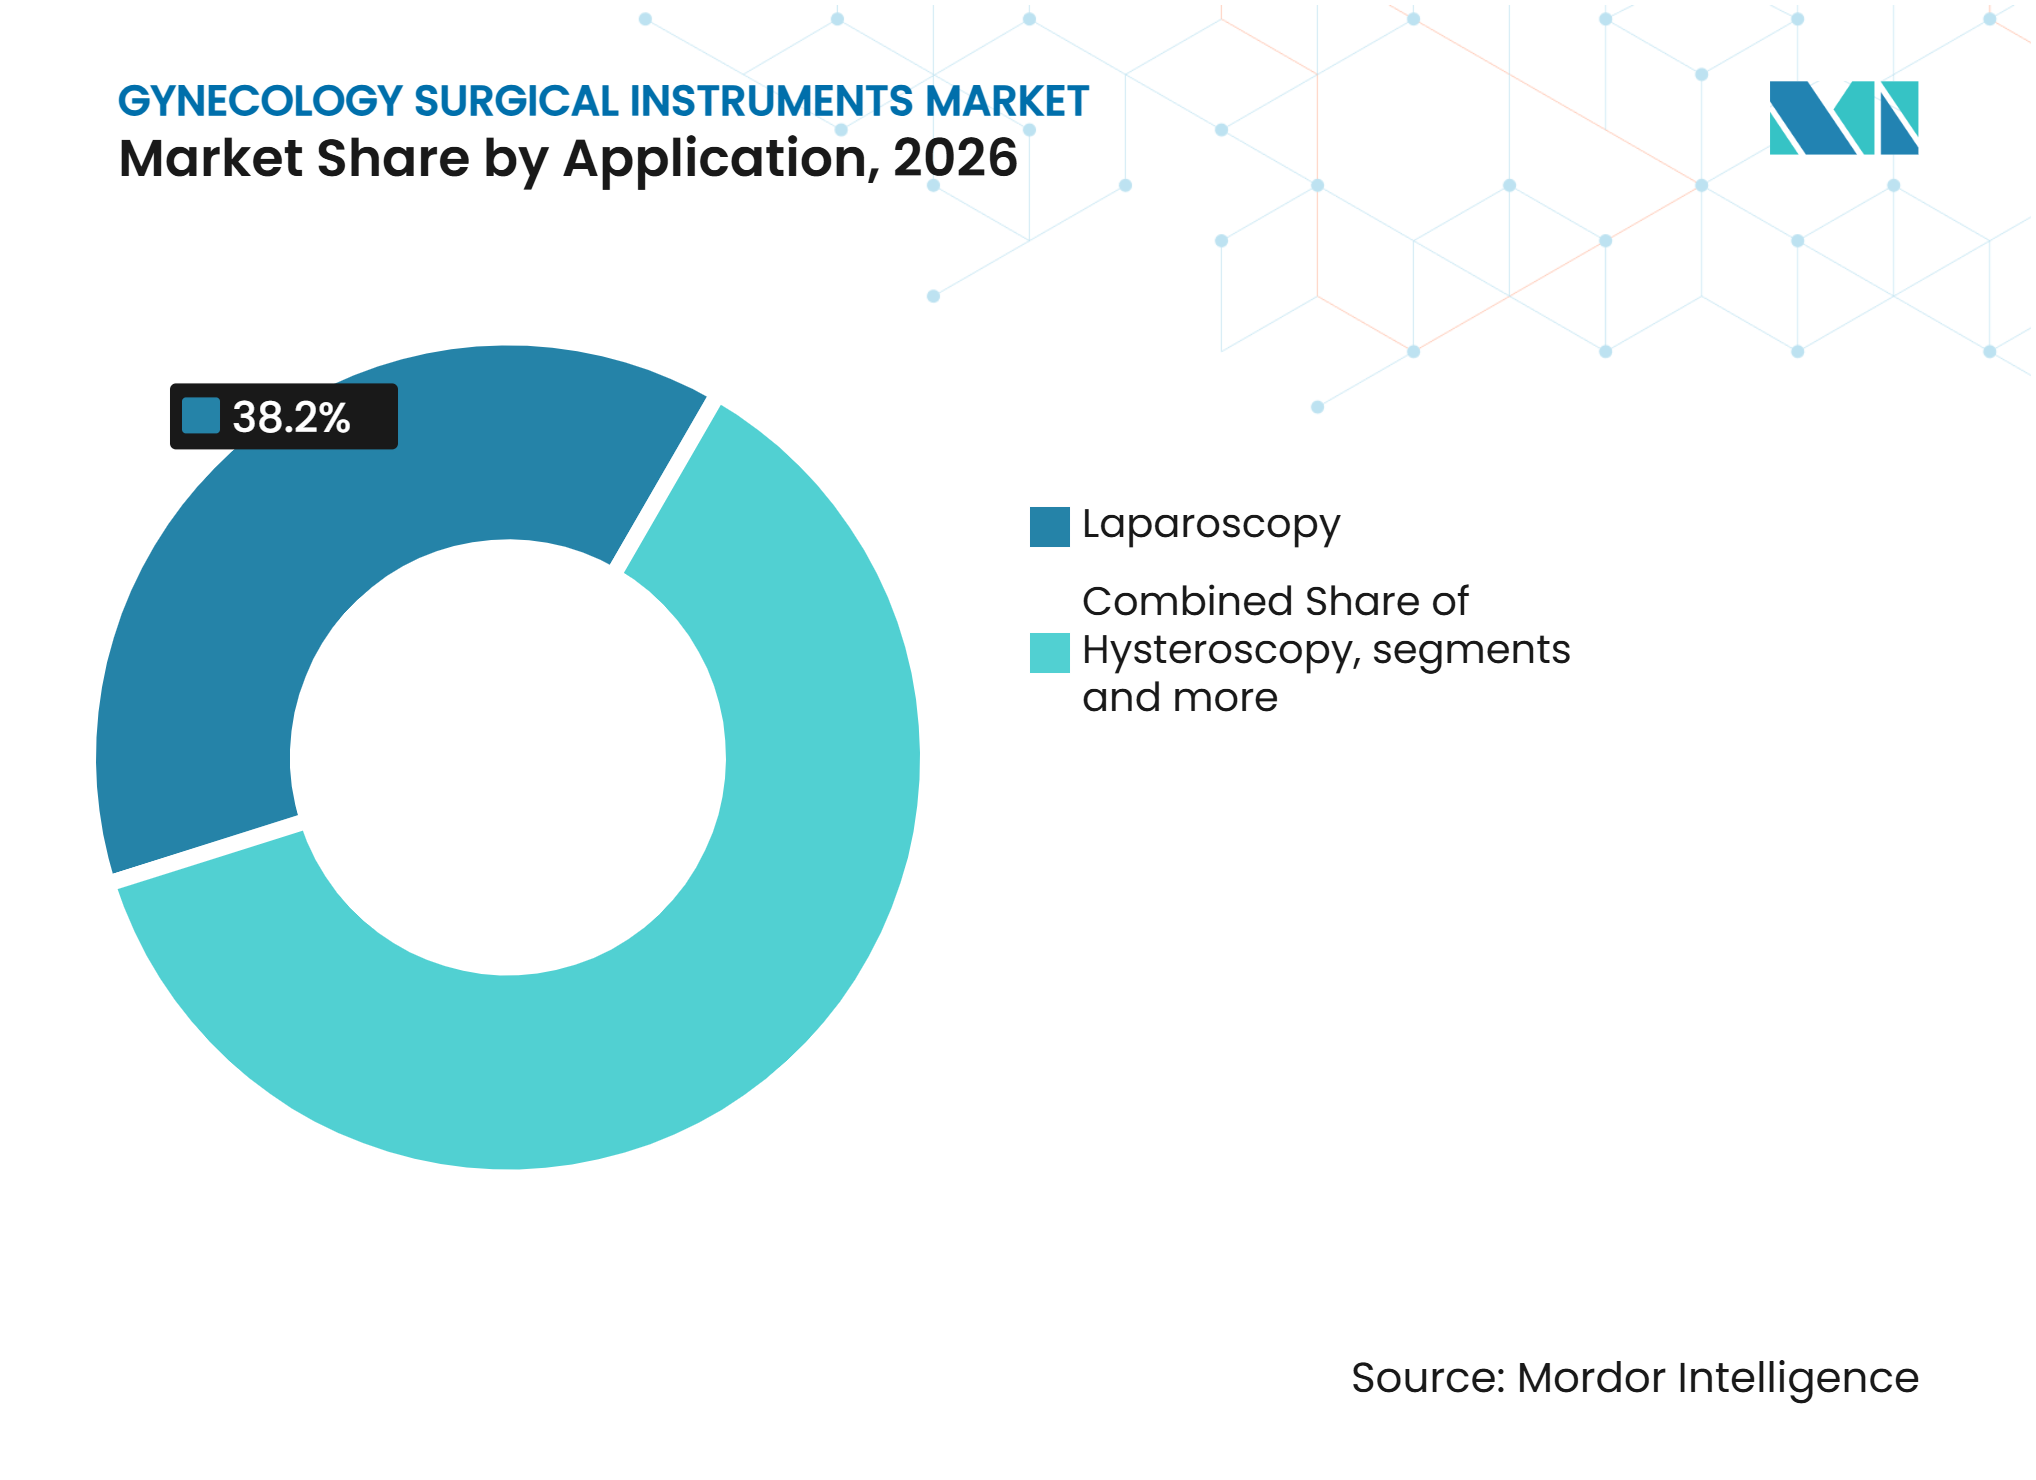
- Por aplicação, a laparoscopia representou 38,21% do mercado de instrumentos cirúrgicos de ginecologia em 2026, enquanto a histeroscopia tem previsão de crescer a um CAGR de 9,22% até 2032.
- Por usuário final, os hospitais representaram 42,53% do mercado de instrumentos cirúrgicos de ginecologia em 2026, enquanto as clínicas de ginecologia e clínicas especializadas devem crescer a um CAGR de 8,63% até 2032.
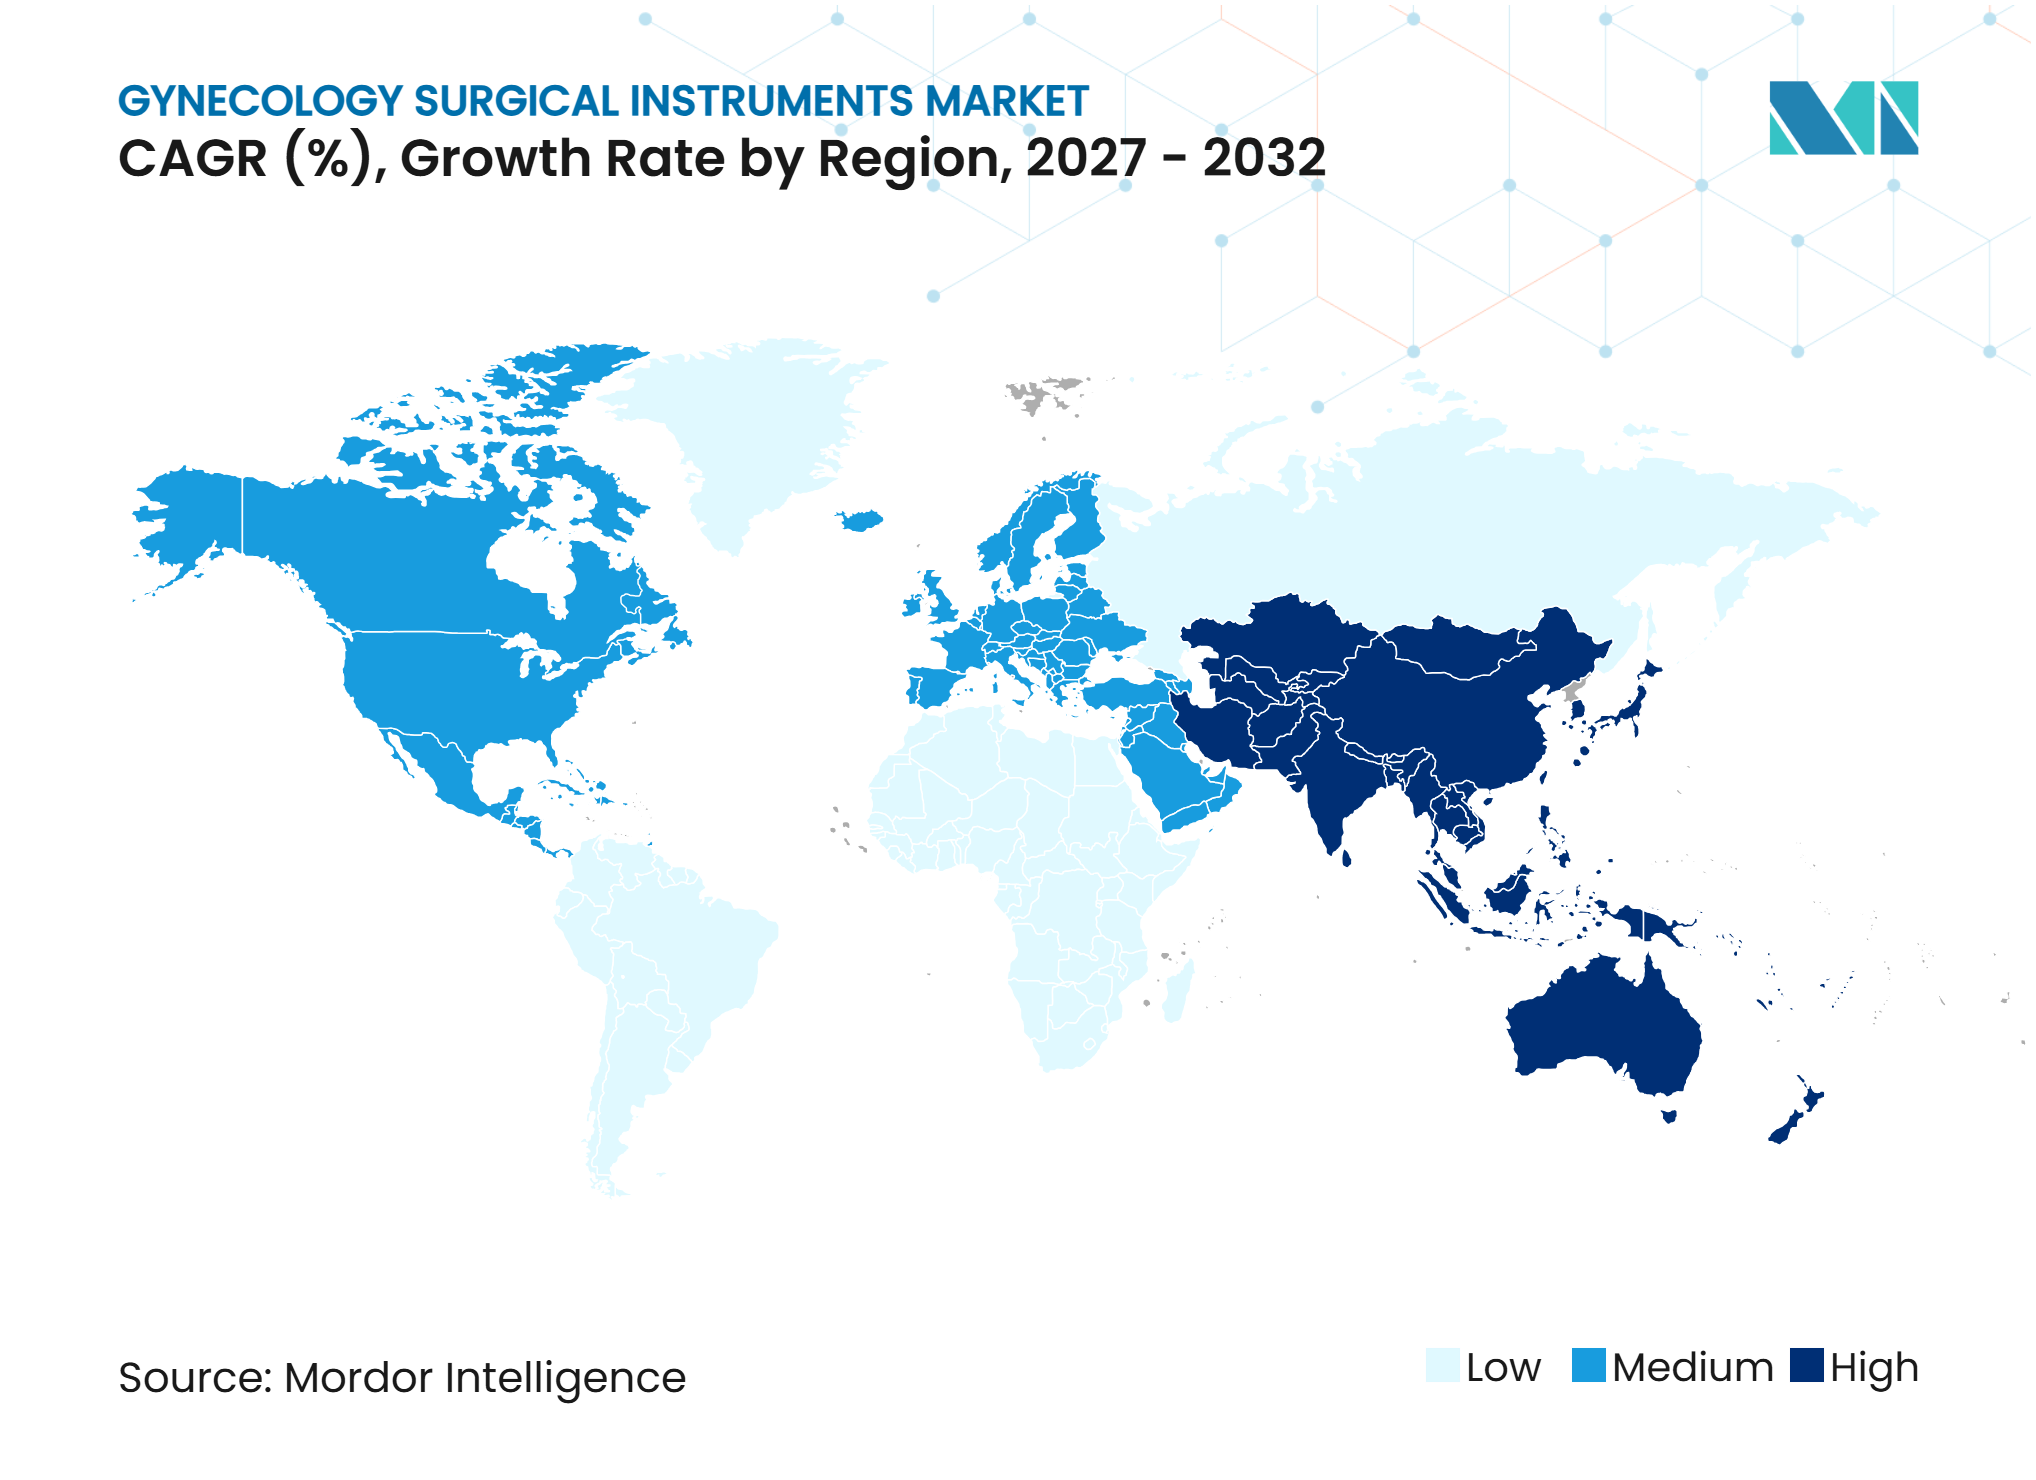
- Por geografia, a América do Norte representou 47,33% do mercado de instrumentos cirúrgicos de ginecologia em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 10,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Ônus dos Distúrbios Ginecológicos e Cânceres | +1.5% | Global, com maior relevância na África Subsaariana e no Sul da Ásia | Médio prazo (2 a 4 anos) |
| Expansão dos Procedimentos Ginecológicos Minimamente Invasivos | +1.8% | Global, com ganhos iniciais na América do Norte e Europa, e expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mudança para Cirurgia Ambulatorial e em Consultório | +1.0% | América do Norte e Europa, com tração emergente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Infraestrutura de Saúde da Mulher e Investimento em Rastreamento | +0.8% | Global, com efeito mais forte em países de baixa e média renda | Longo prazo (≥ 4 anos) |
| Adoção de Instrumentos Descartáveis e de Uso Único | +1.1% | Global, com adoção mais rápida na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Visualização Habilitada por IA e Instrumentação de Precisão | +0.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Ônus dos Distúrbios Ginecológicos e Cânceres
O ônus das doenças ginecológicas continua a sustentar a demanda no mercado de instrumentos cirúrgicos de ginecologia. Os dados globais registraram 1.473.427 novos casos de câncer ginecológico em 2022. Esses casos representaram 15,3% dos novos casos de câncer entre mulheres. A África Oriental apresentou uma taxa de incidência padronizada por idade de 50,7 por 100.000 mulheres, em comparação com uma taxa global de 30,3 por 100.000 mulheres.[1] A endometriose, os miomas uterinos, a síndrome dos ovários policísticos e o sangramento uterino anormal também requerem intervenção diagnóstica ou cirúrgica recorrente para muitas pacientes. A incidência de câncer uterino aumentou 0,7% ao ano de 1990 a 2021, e espera-se que a incidência futura aumente se os padrões atuais continuarem.
Expansão dos Procedimentos Ginecológicos Minimamente Invasivos
Os procedimentos minimamente invasivos estão mudando o mix de instrumentos utilizados no mercado de instrumentos cirúrgicos de ginecologia. As abordagens laparoscópicas podem reduzir a perda de sangue intraoperatória em 50% a 70% em comparação com os procedimentos abertos.[2] Elas também podem encurtar a recuperação e a permanência hospitalar para pacientes adequadas. Os sistemas robóticos utilizam fórceps compatíveis com a plataforma, dispositivos de energia e produtos de acesso, o que pode criar demanda recorrente por instrumentos proprietários. Um estudo de 2026 relatou histerectomia total assistida por robô com o sistema Toumai na Bélgica, incluindo perda de sangue estimada de 30 mL e alta no dia seguinte.[3] Fornecedores sem produtos compatíveis podem enfrentar pressão à medida que centros de alto volume aumentam a capacidade de procedimentos robóticos.
Mudança para Cirurgia Ambulatorial e em Consultório
O atendimento está migrando das salas de cirurgia hospitalares para centros ambulatoriais e consultórios para procedimentos ginecológicos adequados. Esse movimento desloca as decisões de compra para clínicas, redes ambulatoriais e operadores de centros de cirurgia ambulatorial. A histeroscopia diagnóstica pode ser realizada fora do ambiente hospitalar para pacientes selecionadas. Instrumentos de uso único e compactos podem se adequar a esses fluxos de trabalho porque reduzem a dependência da capacidade de reprocessamento. Os procedimentos robóticos também estão entrando em ambientes ambulatoriais, conforme refletido por um anúncio de janeiro de 2026 do Innovations Surgery Center em Maryland. A mudança amplia a base de clientes do mercado de instrumentos cirúrgicos de ginecologia além dos hospitais de internação.
Infraestrutura de Saúde da Mulher e Investimento em Rastreamento
O investimento em saúde da mulher pode ampliar o acesso a instrumentos cirúrgicos e diagnósticos ao longo de um período mais longo. A Fundação Gates anunciou um compromisso de 2,5 bilhões de USD até 2030 para pesquisa e desenvolvimento em saúde da mulher em agosto de 2025. O programa inclui diagnósticos e terapêuticos de saúde ginecológica e menstrual. A iniciativa de eliminação do câncer cervical da Organização Mundial da Saúde prevê que 70% das mulheres sejam rastreadas com um teste de alto desempenho até os 35 anos e novamente até os 45 anos. Isso sustenta a demanda por colposcópios, fórceps de biópsia e produtos diagnósticos relacionados. O plano de investimento em saúde reprodutiva, materna, neonatal, infantil e do adolescente do Quênia para 2025/26 também direciona recursos para serviços de saúde da mulher até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital, Reprocessamento e Procedimentos | -1.5% | Global, com efeito mais forte em ambientes de menor renda e pequenos centros ambulatoriais | Médio prazo (2 a 4 anos) |
| Escassez de Pessoal Cirúrgico Ginecológico Treinado | -0.8% | Global, com maior gravidade na África Subsaariana, no Sul da Ásia e nas zonas rurais da América do Norte | Longo prazo (≥ 4 anos) |
| Requisitos Regulatórios e de Reembolso Divergentes | -0.6% | Europa, Estados Unidos e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Resíduos de Instrumentos e Compensações de Sustentabilidade | -0.4% | Europa, com efeitos que se estendem à América do Norte e à Austrália | Longo prazo ( 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital, Reprocessamento e Procedimentos
O custo continua sendo uma restrição material para os compradores no mercado de instrumentos cirúrgicos de ginecologia. Uma revisão de 2026 de 4.724 procedimentos em 9 estudos constatou que os instrumentos reutilizáveis economizaram de 16 a 388 USD por caso em cirurgia laparoscópica geral. A mesma revisão relatou que um dispositivo de energia descartável com preço de 630 USD gerou 254 USD em economias totais por caso de histerectomia em um ensaio com 46 pacientes. As economias resultaram de um tempo operatório mais curto, o que alterou o custo total do procedimento. As suítes cirúrgicas robóticas requerem investimento de capital substancial e podem concentrar o uso de equipamentos avançados em instalações terciárias de alto volume. As políticas de aquisição baseadas em cirurgia geral podem não refletir os custos de procedimentos ginecológicos específicos.
Escassez de Pessoal Cirúrgico Ginecológico Treinado
A escassez de clínicos treinados limita a conversão das necessidades de atendimento em volumes de procedimentos. O Relatório de Câncer da FIGO 2025 identificou o acesso limitado a cirurgiões ginecológicos treinados como uma barreira ao atendimento cirúrgico do câncer de ovário em países de baixa e média renda. A escassez reduz o uso de instrumentos mesmo quando o ônus da doença subjacente é alto. As habilidades laparoscópicas e robóticas geralmente estão concentradas em instalações terciárias urbanas. Hospitais comunitários e rurais podem, portanto, ter acesso limitado a procedimentos minimamente invasivos complexos. Os percursos de treinamento vinculados a plataformas robóticas podem expandir a capacidade clínica, mas o desenvolvimento da força de trabalho leva vários anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fórceps Lideram o Volume Enquanto os Trocateres Escalam com a Adoção Minimamente InvasivaOs fórceps detinham 37,15% da participação do mercado de instrumentos cirúrgicos de ginecologia em 2026. Sua posição reflete o uso em procedimentos laparoscópicos, histeroscópicos e abertos. Os fórceps de biópsia, de preensão e de tenáculo atendem a requisitos clínicos distintos. Os trocateres e instrumentos de acesso têm previsão de crescer a um CAGR de 7,74% até 2032. Cada procedimento laparoscópico ou robótico pode exigir de 2 a 4 inserções de trocateres. Contagens de procedimentos mais altas, portanto, aumentam a demanda por produtos de acesso. O suporte clínico para histerectomia minimamente invasiva fortalece esse padrão.
As tesouras e os porta-agulhas permanecem vinculados à técnica do cirurgião e às preferências de sutura. Os espéculos vaginais estão migrando para versões plásticas de uso único em ambientes ambulatoriais e de clínica. Essa transição reflete os requisitos de controle de infecção e fluxos de trabalho ambulatoriais mais simples. Os dilatadores e curetagens continuam a apoiar os procedimentos de dilatação e curetagem e a preparação cervical. O mix de produtos no setor de instrumentos cirúrgicos de ginecologia é cada vez mais moldado pela compatibilidade com essas plataformas instaladas.



Por Usabilidade:
Instrumentos Reutilizáveis Ancoram a Participação, mas os Descartáveis Reformulam o Cálculo do Custo TotalOs instrumentos reutilizáveis representaram 51,24% da receita em 2026. Grandes hospitais podem distribuir os custos de reprocessamento por um alto volume de procedimentos. O tamanho do mercado de instrumentos cirúrgicos de ginecologia para produtos reutilizáveis permanece sustentado por departamentos centralizados de esterilização. Em um ensaio de histerectomia, um dispositivo de energia descartável reduziu o custo total do procedimento apesar de seu preço unitário mais alto. Os compradores devem, portanto, avaliar a economia dos equipamentos no nível do procedimento.
Os produtos descartáveis e de uso único têm projeção de crescer a um CAGR de 8,15% até 2032. Os requisitos de controle de infecção e os fluxos de trabalho dos centros ambulatoriais sustentam essa expansão. Clínicas e centros de fertilidade podem não ter capacidade para reprocessar instrumentos complexos. A CooperSurgical adquiriu a Obp Surgical e sua plataforma de uso único ONETRAC por 100 milhões de USD em agosto de 2024. Os requisitos de qualidade e esterilização permanecem relevantes para os fornecedores que atendem a ambas as categorias de produtos.
Por Aplicação:
A Laparoscopia Ancora o Volume de Procedimentos Enquanto a Histeroscopia Reescreve a Economia do LocalA laparoscopia representou 38,21% da receita por aplicação em 2026. É utilizada para histerectomia, cistectomia ovariana, excisão de endometriose e ligadura tubária. As diretrizes clínicas apoiam as abordagens laparoscópicas quando são viáveis para a paciente e o procedimento. Essa base de procedimentos estabelecida sustenta a demanda estável por instrumentos no mercado de instrumentos cirúrgicos de ginecologia. A histeroscopia tem previsão de registrar o crescimento de aplicação mais rápido, a um CAGR de 9,22% até 2032. Os histeroscópios de uso único podem evitar a necessidade de equipamentos de reprocessamento em clínicas. Os diagnósticos em consultório também podem reduzir a dependência das salas de cirurgia hospitalares.
A dilatação e curetagem continua sendo utilizada no manejo de abortos incompletos e na remoção de pólipos uterinos. Sua contribuição relativa pode diminuir onde a histeroscopia gerencia condições antes tratadas por dilatação e curetagem. Os instrumentos de colposcopia e biópsia cervical se beneficiam dos programas nacionais de rastreamento. O mercado de instrumentos cirúrgicos de ginecologia, portanto, depende tanto do acesso diagnóstico quanto da capacidade de procedimentos.

Por Usuário Final:
Hospitais Mantêm Vantagem de Escala Enquanto Clínicas Especializadas Lideram a Taxa de CrescimentoOs hospitais detinham 42,53% da receita por usuário final em 2026. Eles gerenciam cuidados de alta complexidade, incluindo cirurgia oncológica ginecológica e procedimentos robóticos complexos. Esses casos geralmente requerem ecossistemas de instrumentos mais extensos e maior gasto por procedimento. Os hospitais mantêm capacidades centralizadas de processamento estéril para portfólios reutilizáveis. Grandes instalações também podem avaliar novos instrumentos compatíveis com robótica por meio de processos clínicos e de aquisição formais. Isso sustenta a demanda por portfólios amplos de fornecedores de dispositivos estabelecidos.
As clínicas de ginecologia e clínicas especializadas devem crescer a um CAGR de 8,63% até 2032. Esses prestadores realizam histeroscopia diagnóstica, colposcopia, biópsia cervical e ablação endometrial em consultório. Os centros de cirurgia ambulatorial podem oferecer custos de instalação mais baixos para procedimentos laparoscópicos e histeroscópicos elegíveis. As instituições acadêmicas permanecem importantes para estudos de compatibilidade robótica e avaliação clínica precoce. Suas avaliações podem apoiar uma adoção mais ampla após os produtos entrarem nos cuidados de rotina. O setor de instrumentos cirúrgicos de ginecologia deve atender a diferentes necessidades de aquisição nesses ambientes de usuários finais.
Análise Geográfica
América do Norte
A América do Norte detinha 47,33% da participação do mercado de instrumentos cirúrgicos de ginecologia em 2026. Altos volumes de procedimentos e compras em grupo concentradas sustentam a demanda regional. As diretrizes do Colégio Americano de Obstetras e Ginecologistas favorecem a cirurgia ginecológica minimamente invasiva quando clinicamente apropriada. Os Estados Unidos respondem pela maior parte da receita regional. O Canadá sustenta compras estáveis e focadas em custo de instrumentos reutilizáveis por meio de seu sistema de saúde de financiamento público. O México fornece uma fonte incremental de demanda por meio de hospitais privados e turismo médico. Os percursos de revisão regulatória nos Estados Unidos influenciam o ritmo dos lançamentos de dispositivos.
Europa
A Europa é o segundo maior mercado regional. Alemanha e Reino Unido representam as maiores concentrações de demanda nacional na região. As redes de hospitais universitários na Alemanha estão adotando a tecnologia de selagem bipolar de vasos para histerectomia laparoscópica. Isso pode encurtar os procedimentos e reduzir o risco de conversão para cirurgia aberta. O Regulamento de Dispositivos Médicos da União Europeia eleva os requisitos de biocompatibilidade e validação de esterilização. Esses requisitos podem aumentar os custos de manutenção para portfólios de instrumentos de nível intermediário. França, Itália e Espanha estão expandindo a histeroscopia ambulatorial à medida que os pagadores transferem os cuidados diagnósticos das salas de cirurgia hospitalares. A Europa Oriental oferece oportunidades adicionais à medida que a infraestrutura de saúde é modernizada.
Ásia-Pacífico, Oriente Médio e África, e América do Sul
A Ásia-Pacífico tem projeção de expandir a um CAGR de 10,35% até 2032, a taxa regional mais rápida no mercado de instrumentos cirúrgicos de ginecologia. A China está expandindo o treinamento cirúrgico minimamente invasivo além das cidades de primeiro nível. O setor de hospitais privados da Índia adiciona capacidade de procedimentos e acesso aos cuidados ginecológicos. A população feminina envelhecida do Japão sustenta a demanda por cirurgia de câncer uterino e ovariano. Coreia do Sul e Austrália têm padrões avançados de adoção de tecnologia. O Oriente Médio e a África se beneficiam da expansão de hospitais privados nos países do Conselho de Cooperação do Golfo. A América do Sul atrai demanda do Brasil e da Argentina. Essas regiões permanecem contribuintes menores, mas oferecem oportunidades de aquisição de longo prazo à medida que a infraestrutura de saúde da mulher se desenvolve.
Cenário Competitivo
Concentração do Mercado
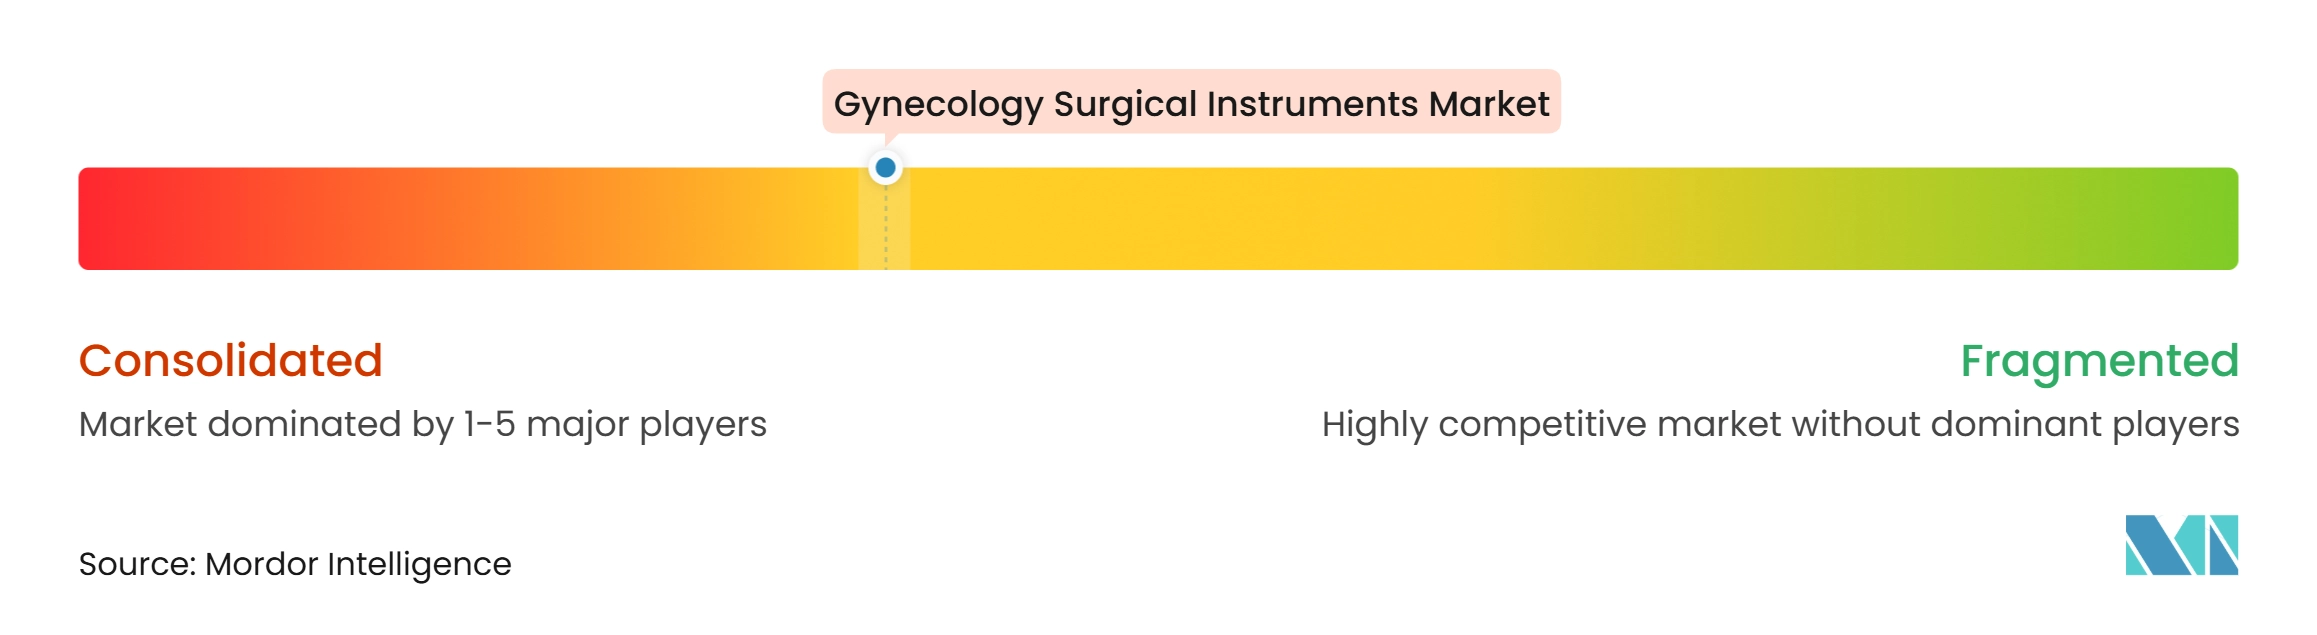
O mercado de instrumentos cirúrgicos de ginecologia é moderadamente consolidado. Medtronic, Olympus, KARL STORZ, Johnson & Johnson e B. Braun Melsungen competem por meio de amplos portfólios de instrumentos cirúrgicos. CooperSurgical, Hologic e LiNA Medical mantêm posições em categorias específicas de procedimentos e nichos de usuários finais. Portfólios amplos podem apoiar contratos em múltiplos procedimentos ginecológicos. Fornecedores especializados podem competir por meio de casos de uso clínico focados e ofertas de produtos acessíveis. As capacidades de documentação regulatória e vigilância pós-comercialização favorecem fornecedores com mais recursos. O Regulamento de Dispositivos Médicos da União Europeia pode aumentar os requisitos de conformidade para dispositivos reutilizáveis e de uso único. Isso pode tornar a expansão mais difícil para fabricantes menores com recursos regulatórios limitados.
A expansão de plataformas robóticas está aumentando a concorrência por instrumentos compatíveis. A CMR Surgical submeteu uma solicitação 510(k) para o Versius Plus em ginecologia benigna em abril de 2026. A empresa relatou que a família Versius havia tratado mais de 45.000 pacientes globalmente no momento do protocolo. A Medtronic também submeteu protocolos para expandir o Hugo para especialidades cirúrgicas ginecológicas em junho de 2026. Esses sistemas podem aumentar a demanda por produtos de acesso, preensão e energia específicos da plataforma. Fornecedores com produtos compatíveis com robótica podem se beneficiar dos ciclos de substituição dentro dos sistemas instalados.
A expansão do portfólio continua sendo uma opção estratégica importante. A Hologic concluiu sua aquisição da Gynesonics por 350 milhões de USD em janeiro de 2025. O sistema Sonata adicionou uma plataforma de tratamento transcervical de miomas ao portfólio da Hologic. Em julho de 2026, a Medtronic anunciou o Touch Surgery Aide e seu aplicativo Instrument Exit Point com autorização da Agência de Alimentos e Medicamentos dos Estados Unidos para procedimentos Hugo. A plataforma opera em mais de 1.500 salas de cirurgia em todo o mundo. Esses movimentos mostram como aquisições, robótica e computação cirúrgica em tempo real podem fortalecer posições competitivas.
Líderes do Setor de Instrumentos Cirúrgicos de Ginecologia
-
CooperSurgical Inc.
-
Hologic, Inc.
-
KARL STORZ GmbH & Co. KG
-
Olympus Corporation
-
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instrumentos Cirúrgicos de Ginecologia Empresas cobertas neste relatório
- Aesculap
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- The Cooper Companies
- Gynesonics, Inc.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- MedGyn Products
- Medtronic
- Olympus
- Richard WOLF GmbH
- Sklar Surgical Instruments
- Smiths Group
- STERIS
- Stryker
- Tetra Surgical Industries
Desenvolvimentos industriais recentes em Mercado de Instrumentos Cirúrgicos de Ginecologia
- Junho de 2026: A Medtronic submeteu protocolos 510(k) à Agência de Alimentos e Medicamentos dos Estados Unidos para expandir o sistema Hugo RAS para especialidades cirúrgicas ginecológicas. O protocolo segue o encerramento do recrutamento no estudo clínico IDE Embrace Gynecology, com 70 pacientes em 5 hospitais dos Estados Unidos, e foi acompanhado por uma submissão 510(k) simultânea para o instrumento LigaSure RAS Maryland.
- Abril de 2026: A CMR Surgical submeteu uma notificação de pré-comercialização 510(k) à Agência de Alimentos e Medicamentos dos Estados Unidos para o Sistema Robótico Cirúrgico Versius Plus para procedimentos de ginecologia benigna, incluindo histerectomia total, ooforectomia e salpingectomia. A família Versius havia tratado mais de 45.000 pacientes globalmente no momento da submissão, com os procedimentos ginecológicos representando uma grande proporção dos casos registrados.
Escopo do Relatório Global do Mercado de Instrumentos Cirúrgicos de Ginecologia
De acordo com o escopo do relatório, o mercado de instrumentos cirúrgicos de ginecologia refere-se ao setor que fornece instrumentos especializados utilizados em cirurgias ginecológicas, como histerectomia, laparoscopia, cesariana e endoscopia. Inclui produtos como fórceps, tesouras, espéculos, retratores e dispositivos laparoscópicos, projetados para garantir precisão, segurança e eficiência nos procedimentos de saúde da mulher.
O mercado de instrumentos cirúrgicos de ginecologia é segmentado por tipo de produto, usabilidade, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em fórceps, tesouras, trocateres e instrumentos de acesso, porta-agulhas, espéculos vaginais, dilatadores e curetagens, e outros tipos de produtos. Por usabilidade, o mercado é segmentado em instrumentos reutilizáveis e instrumentos descartáveis e de uso único. Por aplicação, o mercado é segmentado em laparoscopia, histeroscopia, dilatação e curetagem, colposcopia e biópsia cervical, e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, clínicas de ginecologia e clínicas especializadas, centros de cirurgia ambulatorial, centros de fertilidade e saúde reprodutiva, e instituições acadêmicas e de pesquisa. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Fórceps |
| Tesouras |
| Trocateres e Instrumentos de Acesso |
| Porta-Agulhas |
| Espéculos Vaginais |
| Dilatadores e Curetagens |
| Outros Tipos de Produtos |
| Instrumentos Reutilizáveis |
| Instrumentos Descartáveis e de Uso Único |
| Laparoscopia |
| Histeroscopia |
| Dilatação e Curetagem |
| Colposcopia e Biópsia Cervical |
| Outras Aplicações |
| Hospitais |
| Clínicas de Ginecologia e Clínicas Especializadas |
| Centros de Cirurgia Ambulatorial |
| Centros de Fertilidade e Saúde Reprodutiva |
| Outros Usuários Finais (Instituições Acadêmicas e de Pesquisa e Mais) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Fórceps | |
| Tesouras | ||
| Trocateres e Instrumentos de Acesso | ||
| Porta-Agulhas | ||
| Espéculos Vaginais | ||
| Dilatadores e Curetagens | ||
| Outros Tipos de Produtos | ||
| Por Usabilidade | Instrumentos Reutilizáveis | |
| Instrumentos Descartáveis e de Uso Único | ||
| Por Aplicação | Laparoscopia | |
| Histeroscopia | ||
| Dilatação e Curetagem | ||
| Colposcopia e Biópsia Cervical | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Clínicas de Ginecologia e Clínicas Especializadas | ||
| Centros de Cirurgia Ambulatorial | ||
| Centros de Fertilidade e Saúde Reprodutiva | ||
| Outros Usuários Finais (Instituições Acadêmicas e de Pesquisa e Mais) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista até 2032?
O mercado de instrumentos cirúrgicos de ginecologia tem previsão de crescer de 3,09 bilhões de USD em 2026 para 3,28 bilhões de USD em 2027, e atingir 4,65 bilhões de USD até 2032, a um CAGR de 7,22% até 2032.
Qual tipo de produto tem a maior participação de receita?
Os fórceps lideraram a receita por produto com uma participação de 37,15% em 2026.
Qual aplicação está se expandindo mais rapidamente?
A histeroscopia tem projeção de crescer a um CAGR de 9,22% até 2032, à medida que mais procedimentos diagnósticos migram para ambientes de consultório.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 10,35% até 2032, sustentada por melhorias em treinamento, infraestrutura e acesso.