
Taille et Part du Marché des Instruments Chirurgicaux en Gynécologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.28 Milliards de dollars |
| Taille du Marché (2032) | 4.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Instruments Chirurgicaux en Gynécologie par Mordor Intelligence
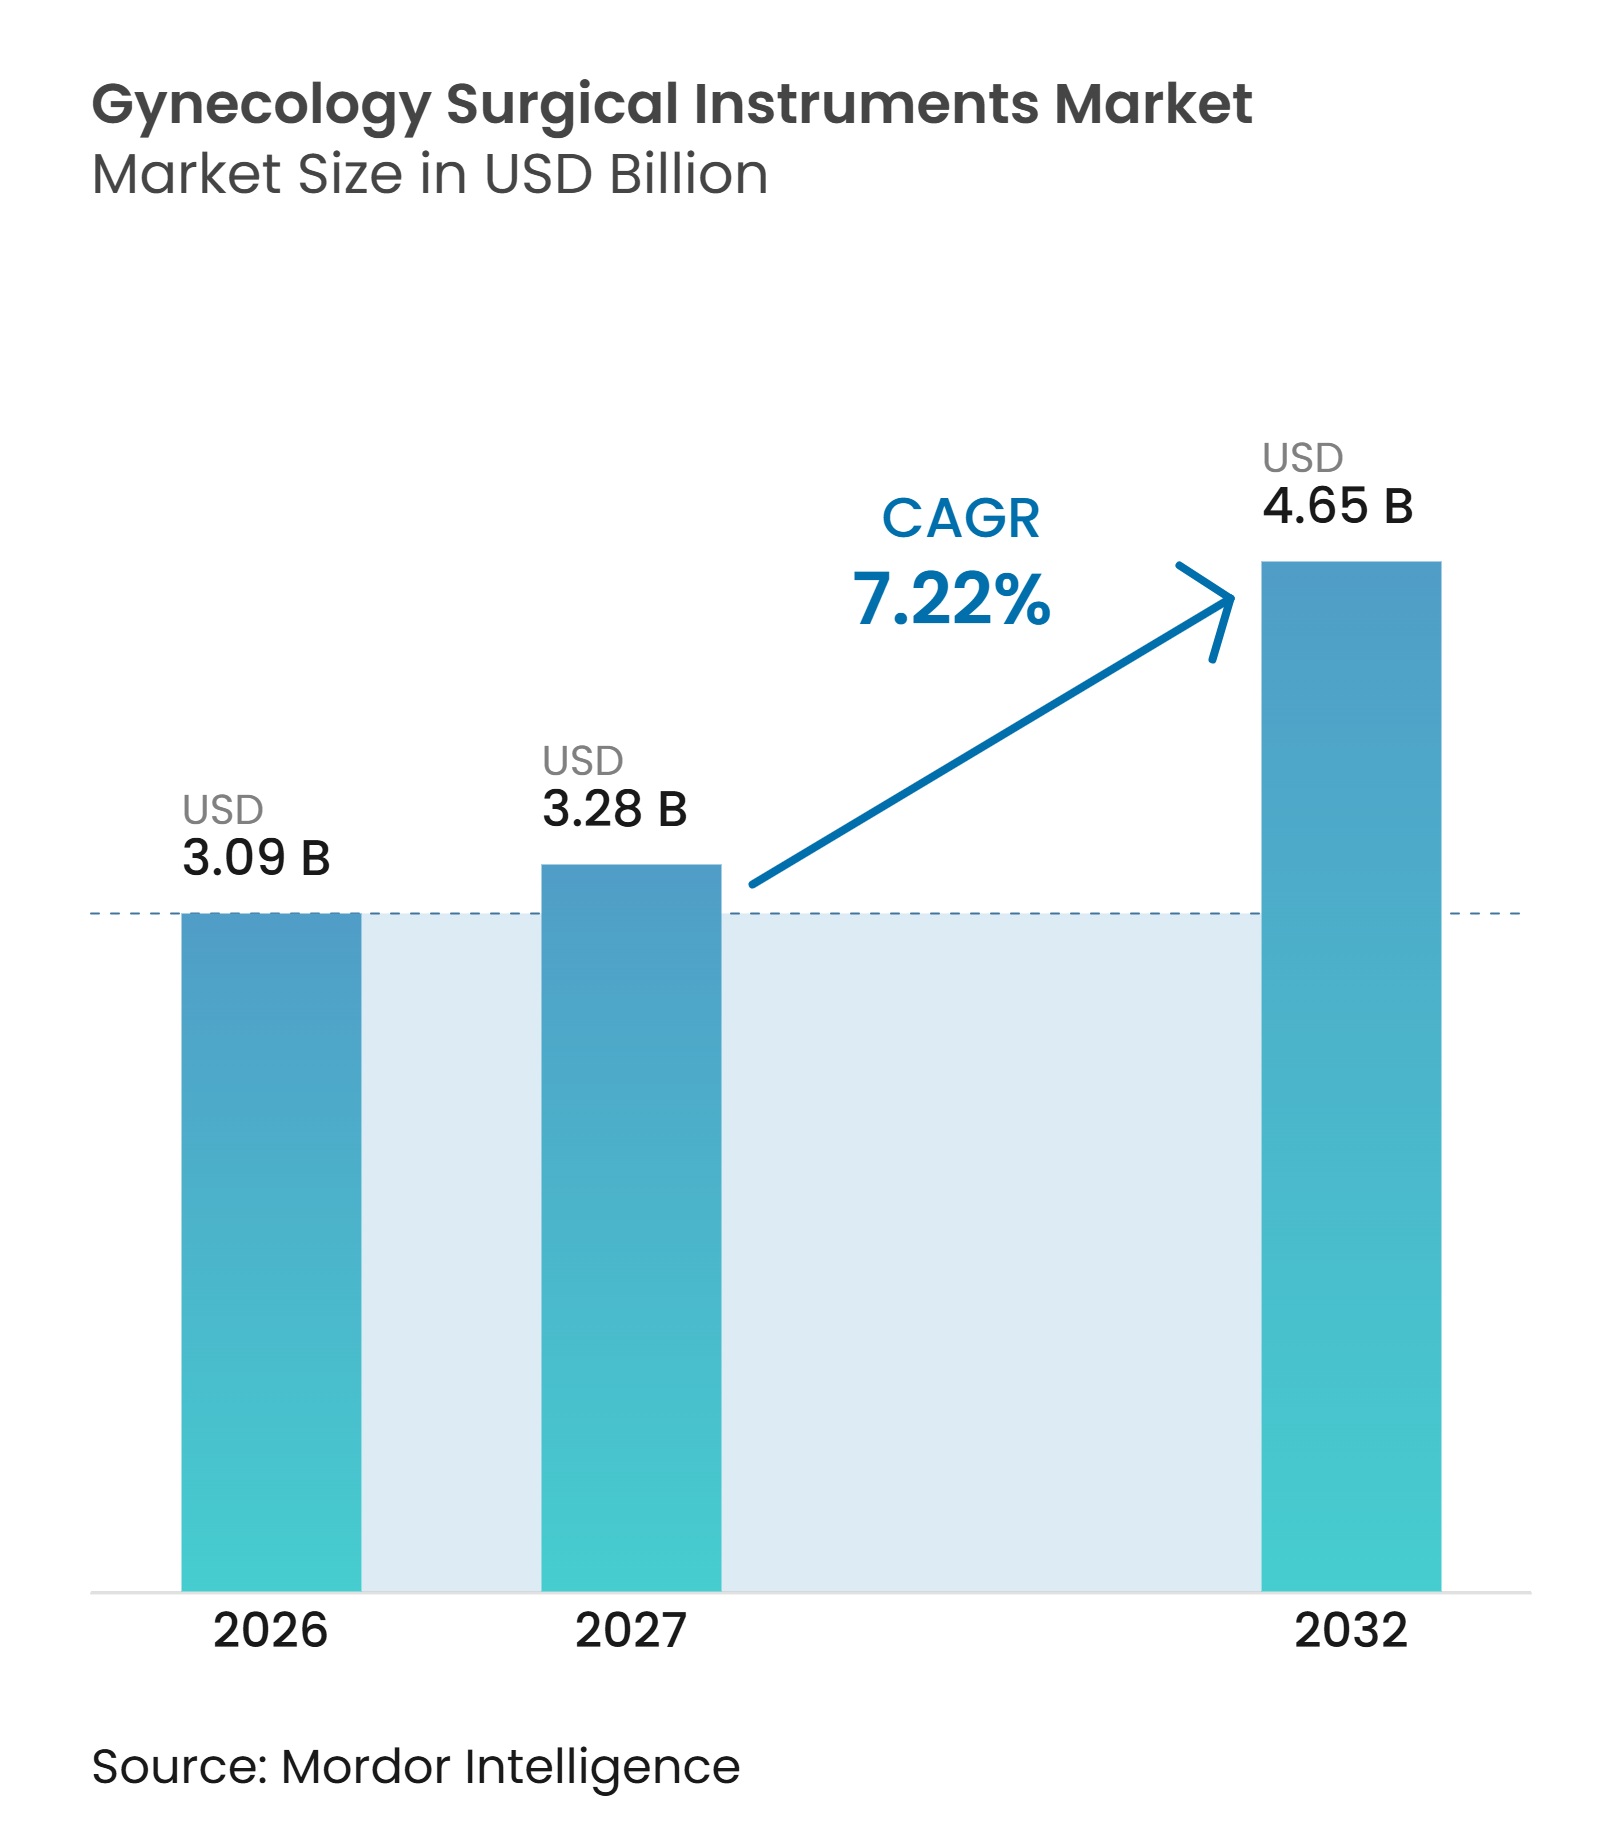
La taille du Marché des Instruments Chirurgicaux en Gynécologie devrait augmenter de 3,09 milliards USD en 2026 à 3,28 milliards USD en 2027 et atteindre 4,65 milliards USD d'ici 2032, avec un CAGR de 7,22 % sur la période 2027-2032.
La hausse de l'incidence des cancers gynécologiques et la charge persistante des affections bénignes accroissent le besoin de soins diagnostiques et chirurgicaux. Le marché des instruments chirurgicaux en gynécologie évolue également à mesure que les procédures laparoscopiques, robotiques et en cabinet remplacent une partie des soins ouverts et hospitaliers. Les prestataires équilibrent l'utilisation d'équipements réutilisables et de produits à usage unique en fonction de la capacité de stérilisation, du temps de procédure et des besoins en matière de contrôle des infections. Les grands fournisseurs peuvent renforcer leurs positions grâce à des portefeuilles larges et à des ressources réglementaires, tandis que les fournisseurs spécialisés peuvent répondre à des besoins spécifiques à certaines procédures. Le marché des instruments chirurgicaux en gynécologie dispose d'une marge d'expansion supplémentaire, car le dépistage en santé féminine, la formation chirurgicale et les infrastructures ambulatoires s'améliorent.
Points Clés du Rapport
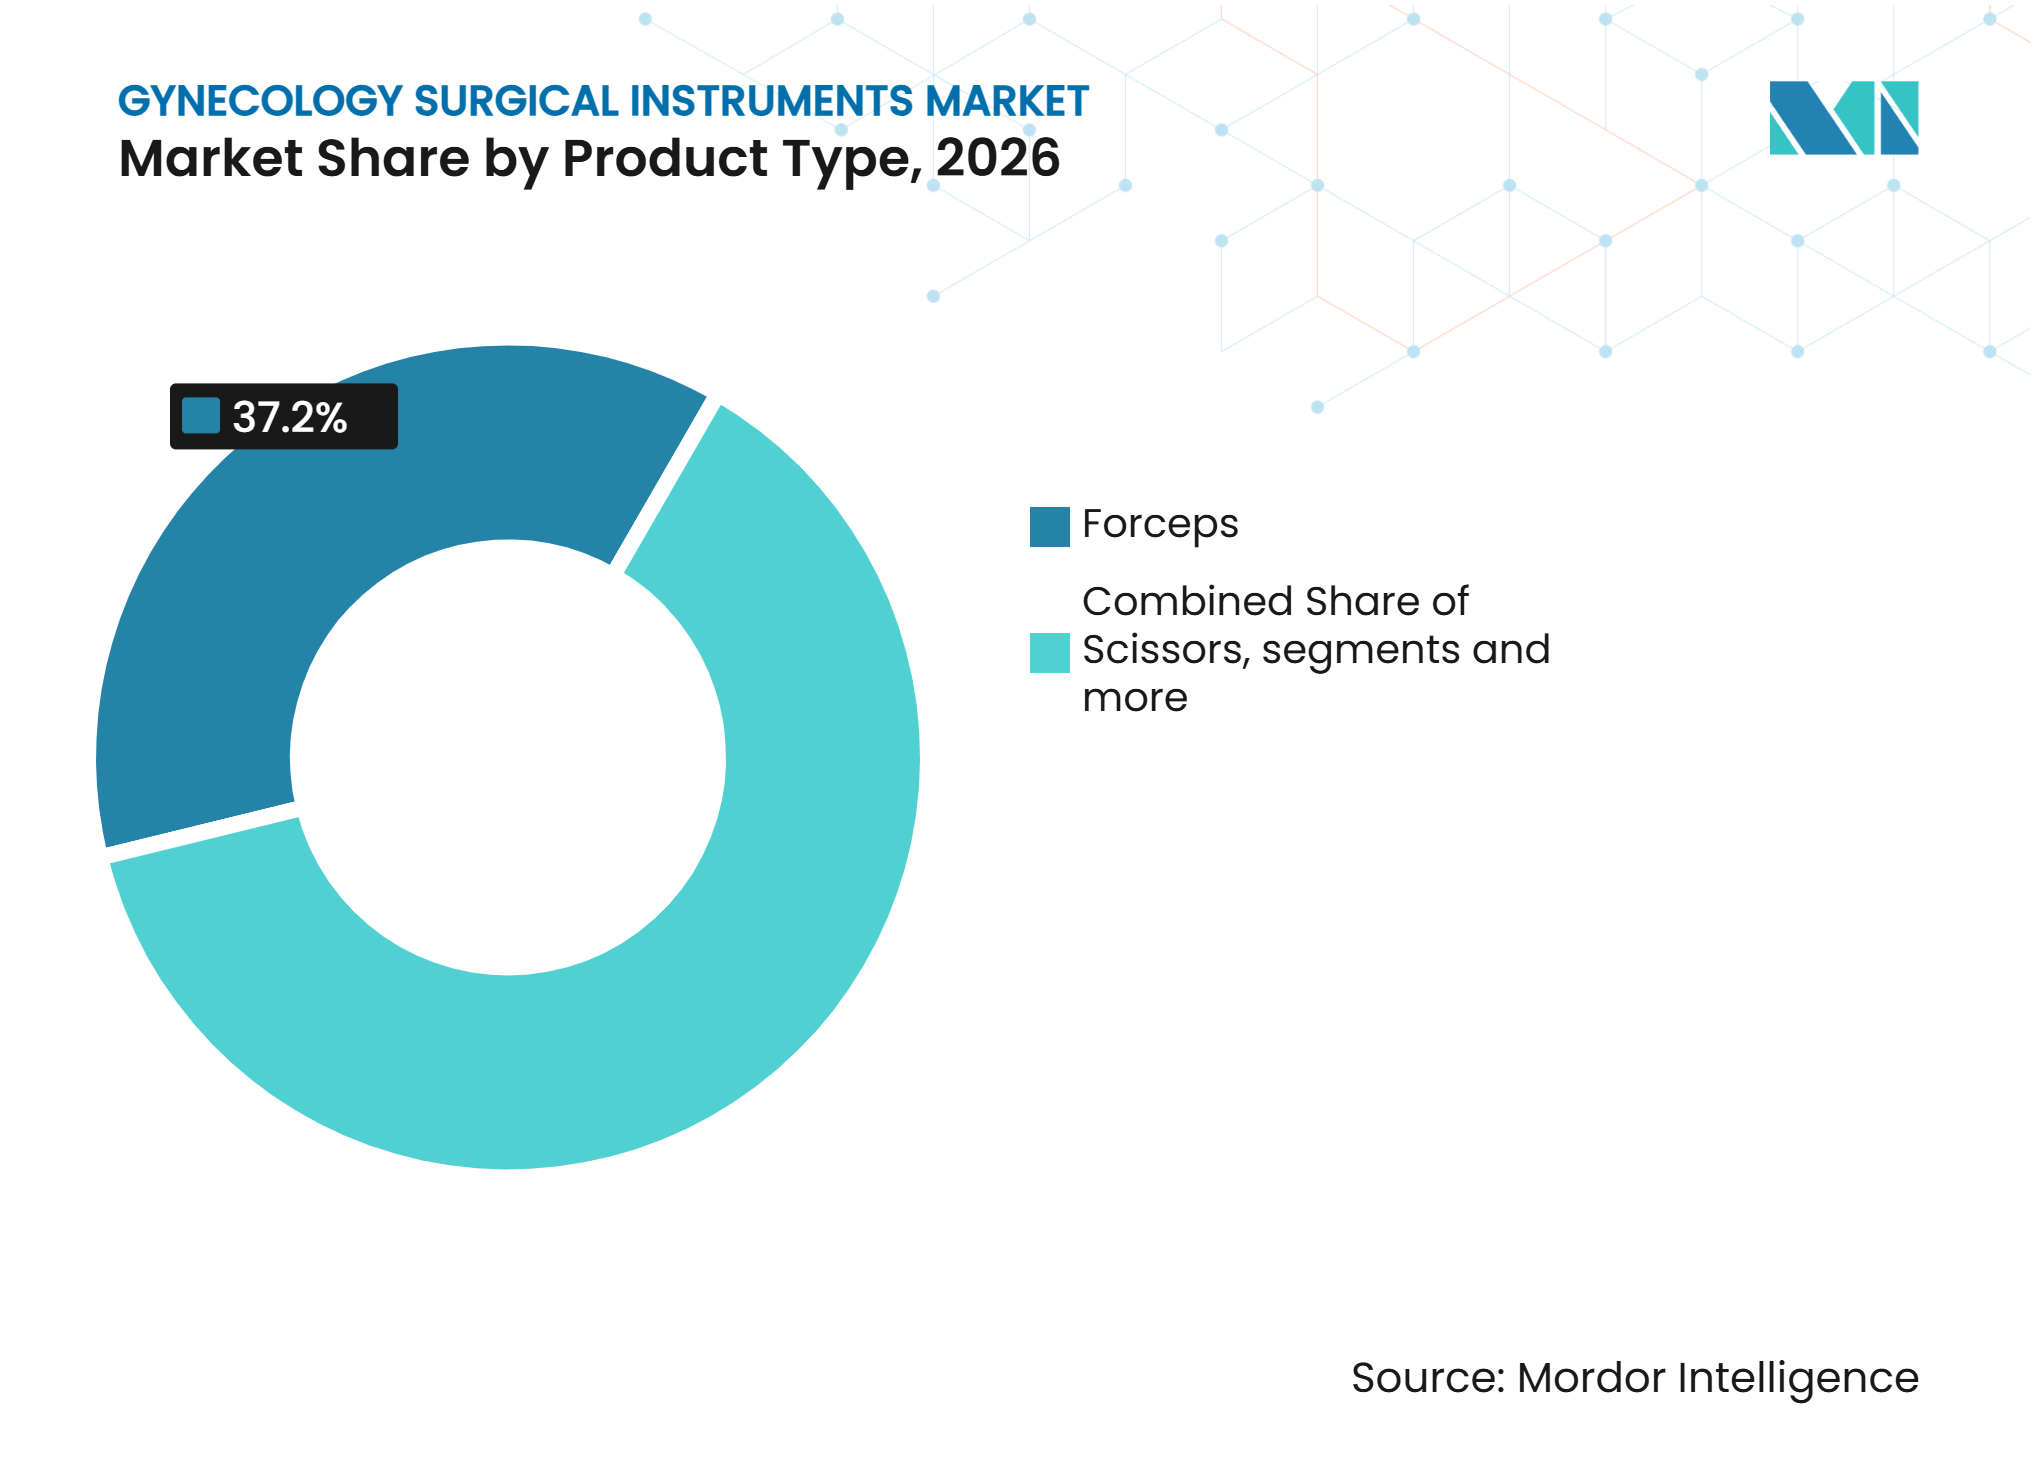
- Par type de produit, les forceps détenaient 37,15 % de la part du marché des instruments chirurgicaux en gynécologie en 2026, tandis que les trocarts et instruments d'accès devraient croître à un CAGR de 7,74 % jusqu'en 2032.
- Par utilisabilité, les instruments réutilisables détenaient 51,24 % de la part du marché des instruments chirurgicaux en gynécologie en 2026, tandis que les instruments jetables et à usage unique devraient croître à un CAGR de 8,15 % jusqu'en 2032.
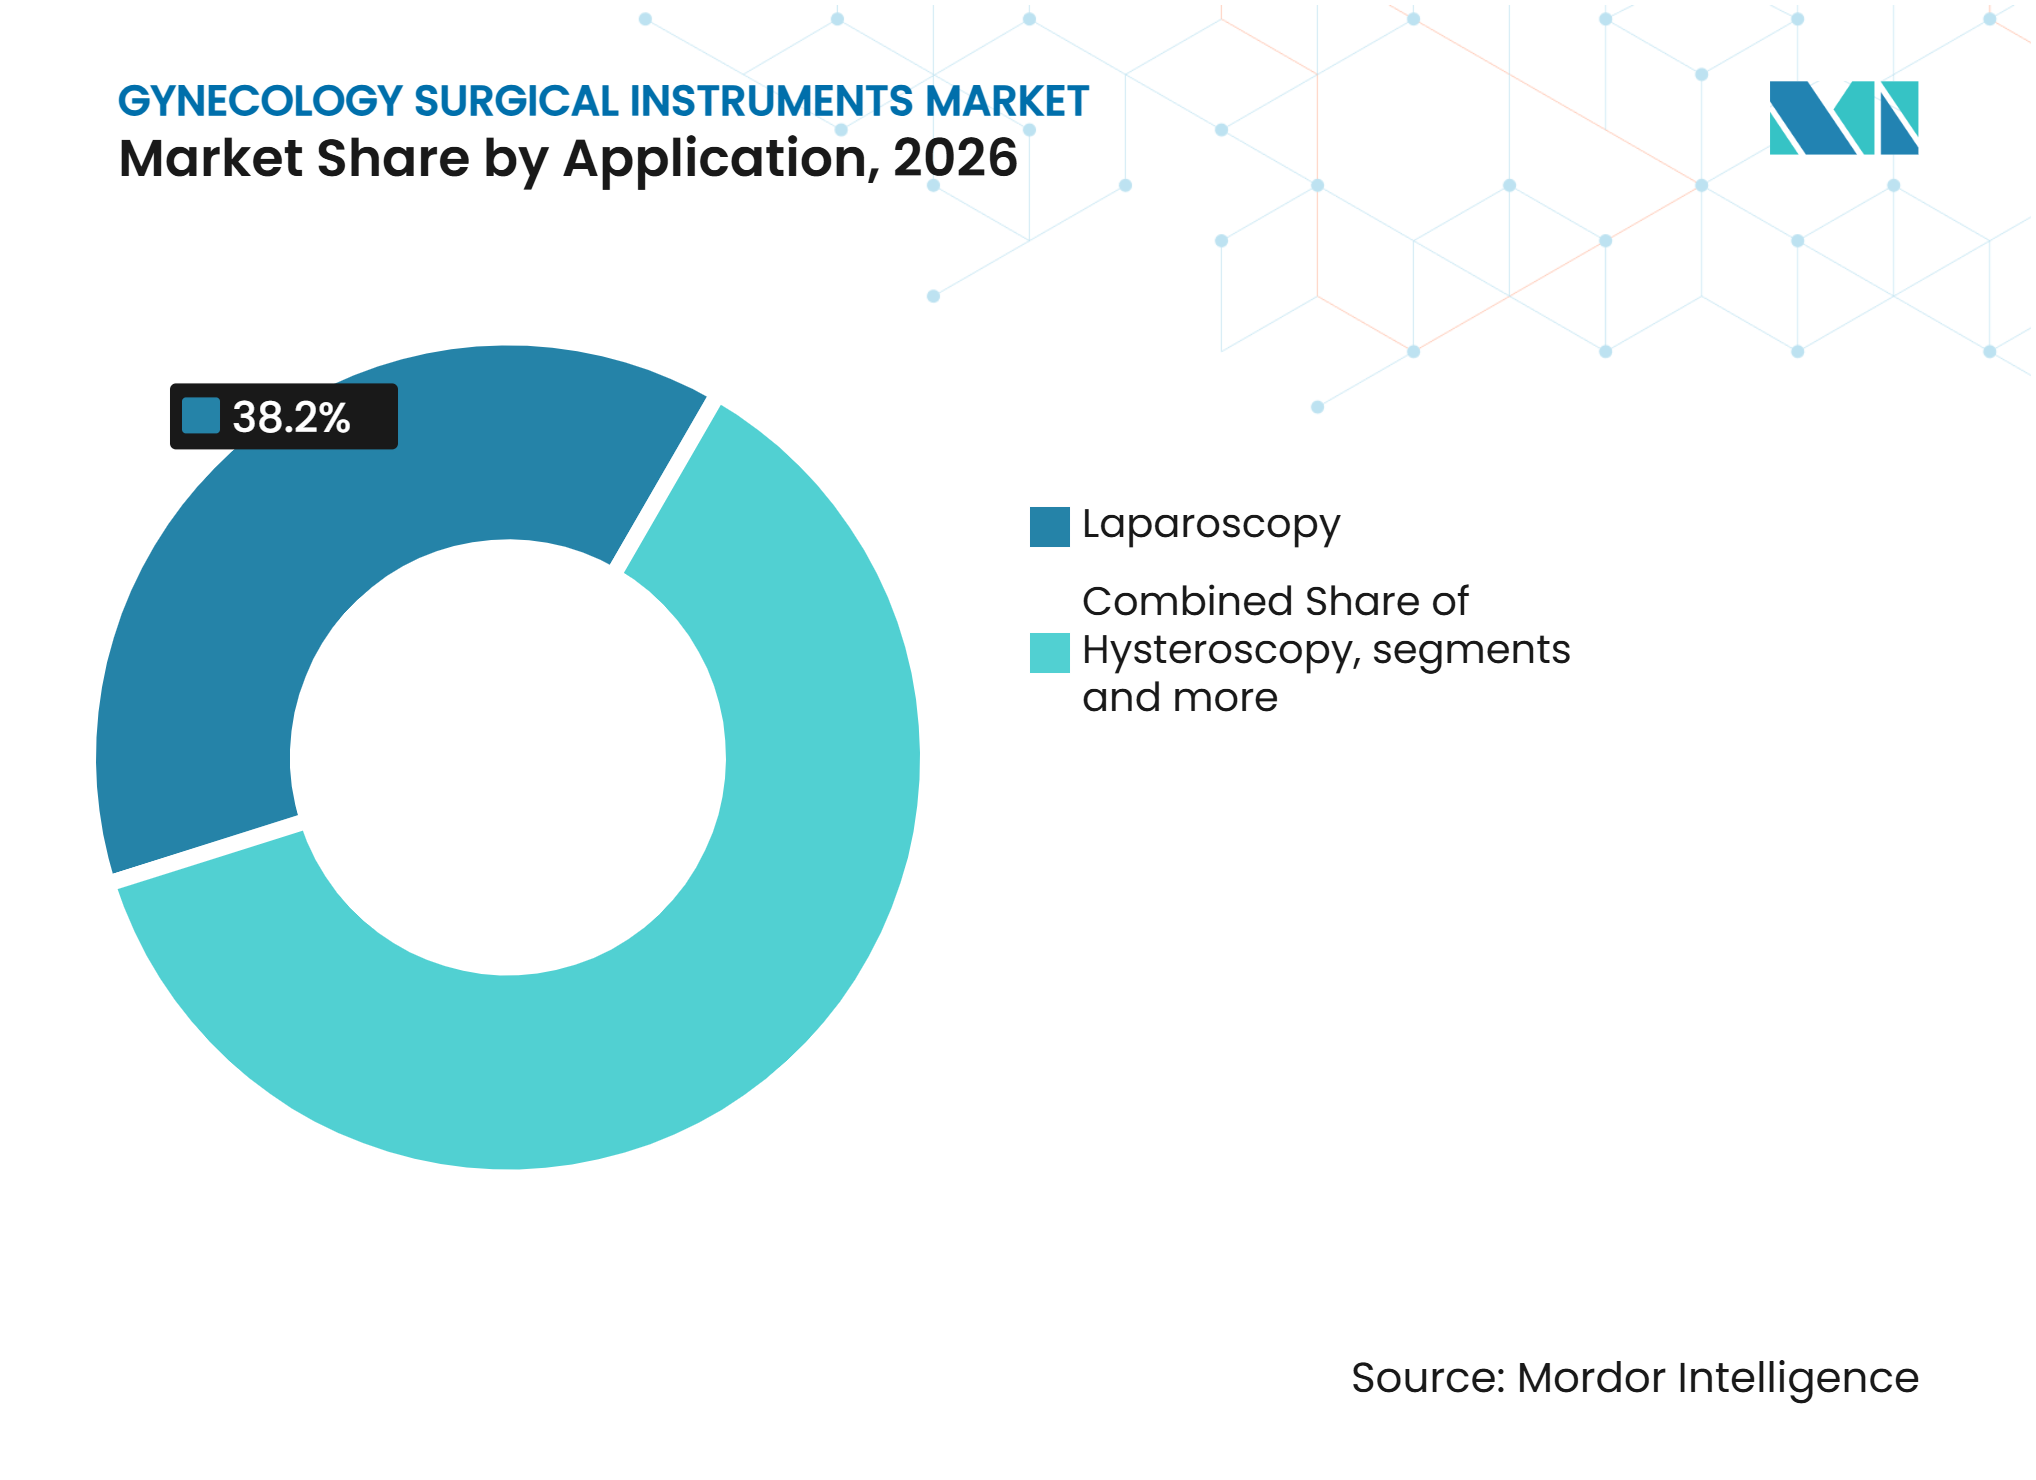
- Par application, la laparoscopie représentait 38,21 % du marché des instruments chirurgicaux en gynécologie en 2026, tandis que l'hystéroscopie devrait croître à un CAGR de 9,22 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 42,53 % du marché des instruments chirurgicaux en gynécologie en 2026, tandis que les cliniques gynécologiques et spécialisées devraient croître à un CAGR de 8,63 % jusqu'en 2032.
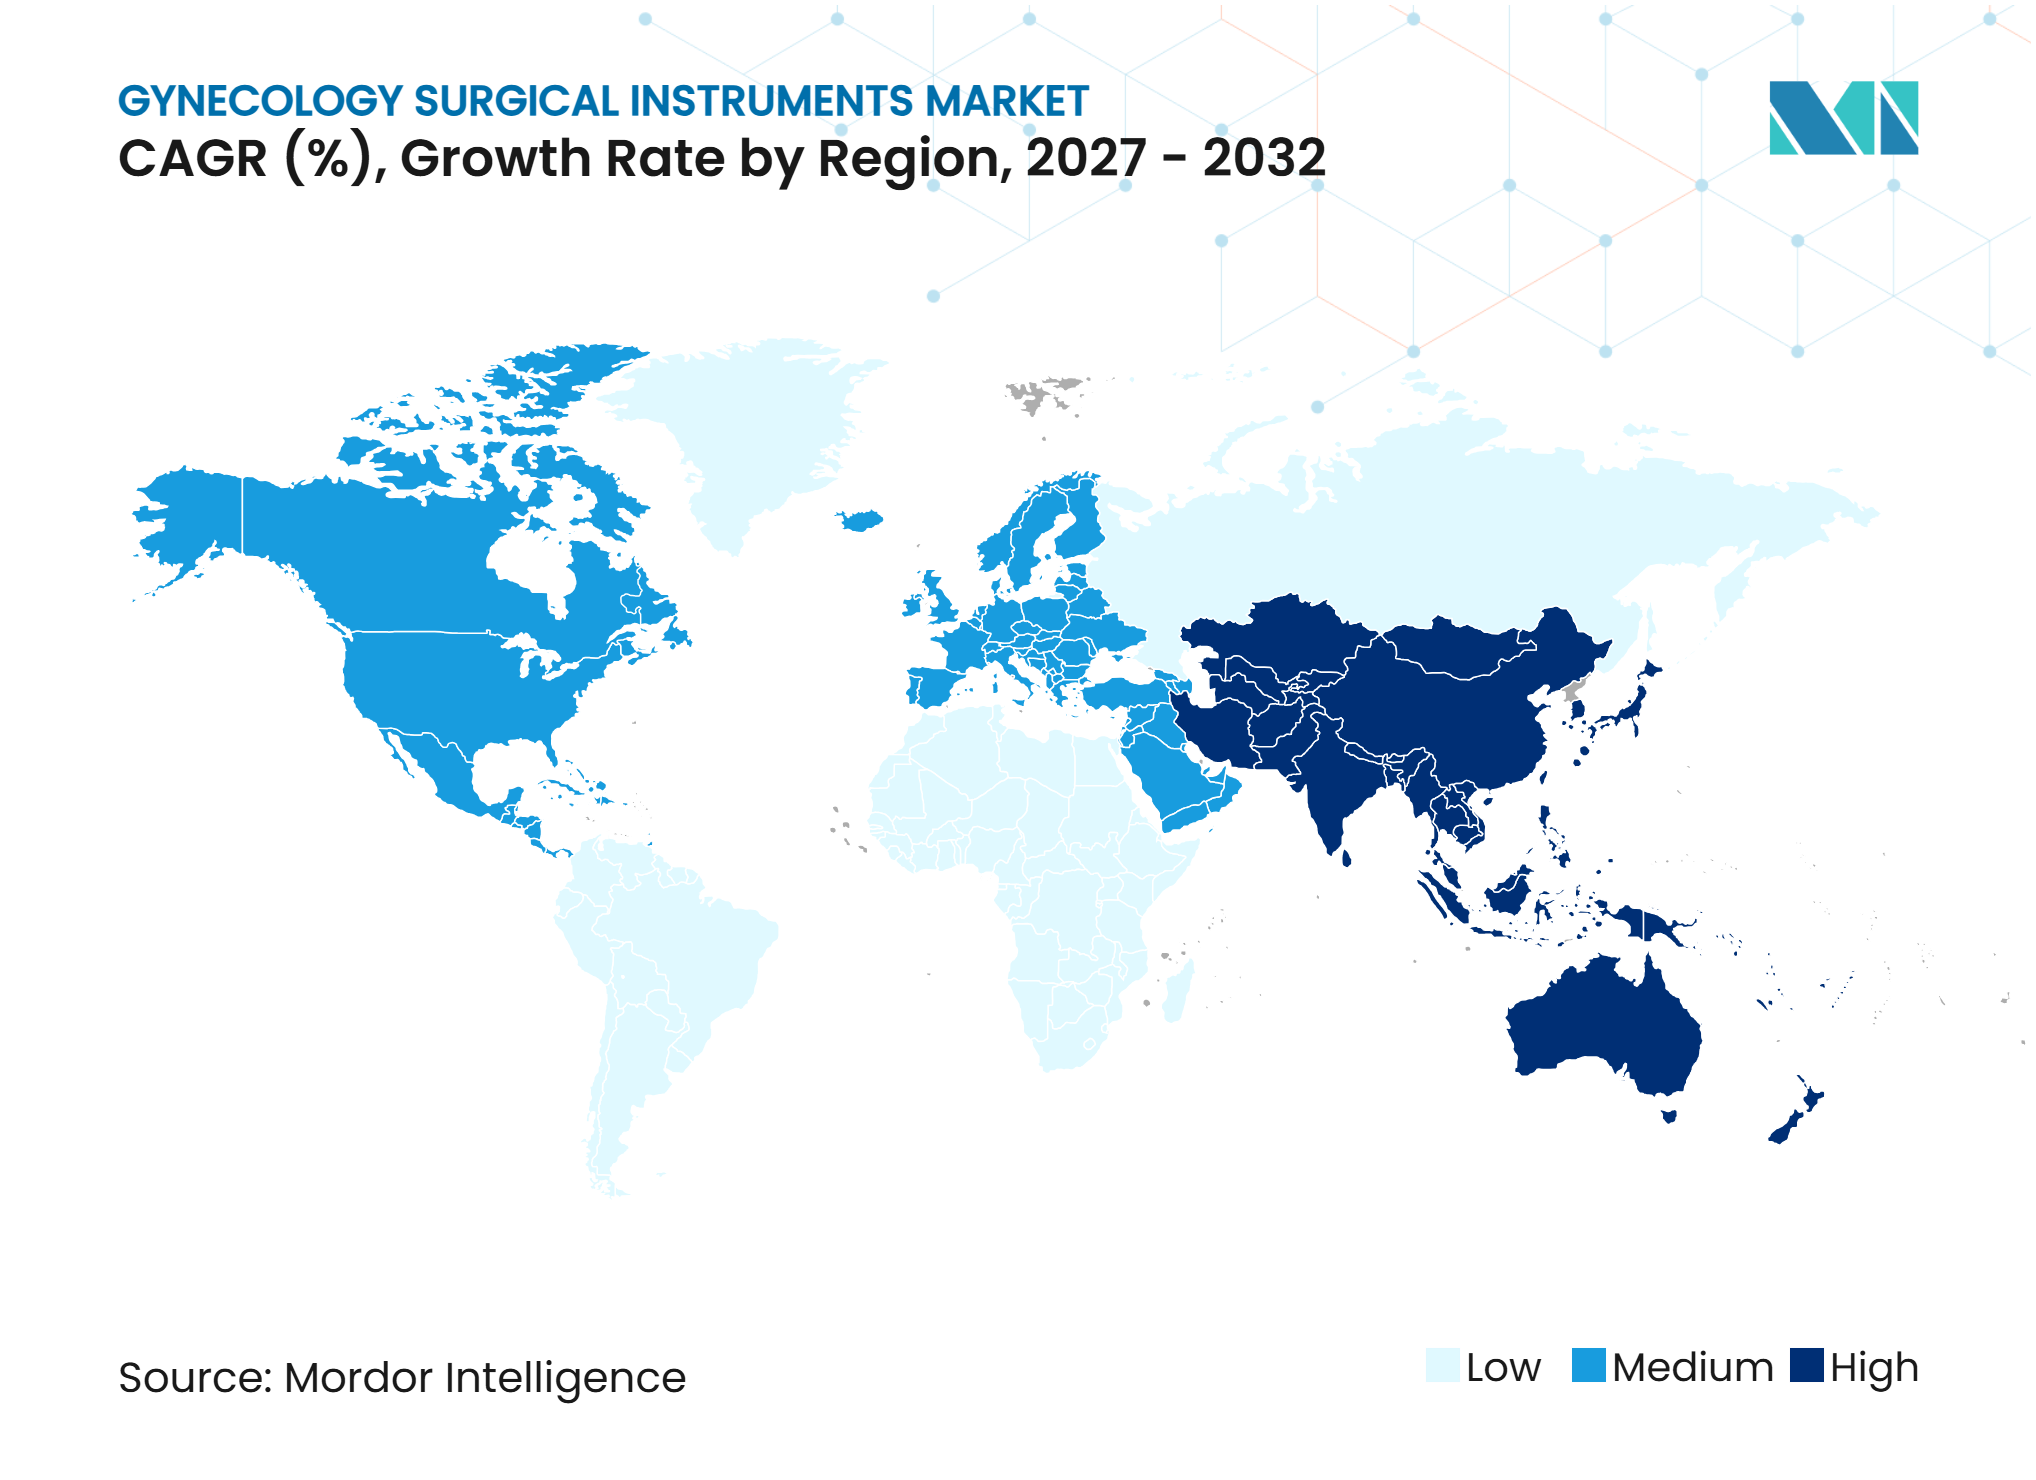
- Par géographie, l'Amérique du Nord représentait 47,33 % du marché des instruments chirurgicaux en gynécologie en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Charge Croissante des Troubles Gynécologiques et des Cancers | +1.5% | Mondial, avec une pertinence plus élevée en Afrique subsaharienne et en Asie du Sud | Moyen terme (2-4 ans) |
| Expansion des Procédures Gynécologiques Mini-Invasives | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe, et une expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Évolution vers la Chirurgie en Cabinet et en Ambulatoire | +1.0% | Amérique du Nord et Europe, avec une traction émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructure de Santé Féminine et Investissement dans le Dépistage | +0.8% | Mondial, avec un effet plus marqué dans les pays à revenus faibles et intermédiaires | Long terme (≥ 4 ans) |
| Adoption des Instruments Jetables et à Usage Unique | +1.1% | Mondial, avec une adoption plus rapide en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Visualisation Assistée par IA et Instrumentation de Précision | +0.9% | Amérique du Nord et Europe, avec une expansion vers l'Asie-Pacifique, le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Troubles Gynécologiques et des Cancers
La charge des maladies gynécologiques continue de soutenir la demande sur l'ensemble du marché des instruments chirurgicaux en gynécologie. Les données mondiales ont enregistré 1 473 427 nouveaux cas de cancers gynécologiques en 2022. Ces cas représentaient 15,3 % des nouveaux cas de cancer chez les femmes. L'Afrique orientale affichait un taux d'incidence standardisé selon l'âge de 50,7 pour 100 000 femmes, contre un taux mondial de 30,3 pour 100 000 femmes.[1] L'endométriose, les fibromes utérins, le syndrome des ovaires polykystiques et les saignements utérins anormaux nécessitent également des interventions diagnostiques ou chirurgicales récurrentes pour de nombreuses patientes. L'incidence du cancer de l'utérus a augmenté de 0,7 % par an de 1990 à 2021, et l'incidence future devrait augmenter si les tendances actuelles se poursuivent.
Expansion des Procédures Gynécologiques Mini-Invasives
Les procédures mini-invasives modifient la composition des instruments utilisés sur le marché des instruments chirurgicaux en gynécologie. Les approches laparoscopiques peuvent réduire les pertes sanguines peropératoires de 50 % à 70 % par rapport aux procédures ouvertes.[2] Elles peuvent également raccourcir la convalescence et les séjours hospitaliers pour les patientes éligibles. Les systèmes robotiques utilisent des forceps, des dispositifs énergétiques et des produits d'accès compatibles avec la plateforme, ce qui peut créer une demande récurrente pour des instruments propriétaires. Une étude de 2026 a rapporté une hystérectomie totale assistée par robot avec le système Toumai en Belgique, avec une perte sanguine estimée à 30 mL et une sortie le lendemain.[3] Les fournisseurs sans produits compatibles pourraient subir des pressions à mesure que les centres à fort volume augmentent leur capacité de procédures robotiques.
Évolution vers la Chirurgie en Cabinet et en Ambulatoire
Les soins se déplacent des salles d'opération hospitalières vers les centres ambulatoires et les cabinets pour les procédures gynécologiques appropriées. Ce mouvement déplace les décisions d'achat vers les cliniques, les réseaux ambulatoires et les opérateurs de centres de chirurgie ambulatoire. L'hystéroscopie diagnostique peut être réalisée en dehors d'un cadre hospitalier pour des patientes sélectionnées. Les instruments à usage unique et compacts peuvent s'adapter à ces flux de travail car ils réduisent la dépendance à la capacité de retraitement. Les procédures robotiques entrent également dans les milieux ambulatoires, comme en témoigne une annonce de janvier 2026 du Innovations Surgery Center dans le Maryland. Cette évolution élargit la base de clientèle du marché des instruments chirurgicaux en gynécologie au-delà des hôpitaux avec hospitalisation.
Infrastructure de Santé Féminine et Investissement dans le Dépistage
L'investissement dans la santé féminine peut élargir l'accès aux instruments chirurgicaux et diagnostiques sur une période plus longue. La Fondation Gates a annoncé un engagement de 2,5 milliards USD jusqu'en 2030 pour la recherche et le développement en santé féminine en août 2025. Le programme comprend des diagnostics et des thérapeutiques en santé gynécologique et menstruelle. L'initiative d'élimination du cancer du col de l'utérus de l'Organisation Mondiale de la Santé appelle à ce que 70 % des femmes soient dépistées avec un test à haute performance avant l'âge de 35 ans et à nouveau avant l'âge de 45 ans. Cela soutient la demande de colposcopes, de forceps à biopsie et de produits diagnostiques connexes. Le dossier d'investissement 2025/26 du Kenya en matière de santé reproductive, maternelle, néonatale, infantile et adolescente oriente également des ressources vers les services de santé féminine jusqu'en 2030.
Analyse de l'Impact des Freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts Élevés en Capital, Retraitement et Procédures | -1.5% | Mondial, avec un effet plus marqué dans les contextes à faibles revenus et les petits centres ambulatoires | Moyen terme (2-4 ans) |
| Pénurie de Personnel Chirurgical Gynécologique Qualifié | -0.8% | Mondial, avec une gravité plus importante en Afrique subsaharienne, en Asie du Sud et dans les zones rurales d'Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences Réglementaires et de Remboursement Divergentes | -0.6% | Europe, États-Unis et Asie-Pacifique | Moyen terme (2-4 ans) |
| Déchets d'Instruments et Compromis en Matière de Durabilité | -0.4% | Europe, avec des effets s'étendant à l'Amérique du Nord et à l'Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés en Capital, Retraitement et Procédures
Le coût reste une contrainte importante pour les acheteurs sur le marché des instruments chirurgicaux en gynécologie. Une revue de 2026 portant sur 4 724 procédures dans 9 études a révélé que les instruments réutilisables permettaient d'économiser entre 16 USD et 388 USD par cas en chirurgie laparoscopique générale. La même revue a rapporté qu'un dispositif énergétique jetable au prix de 630 USD générait 254 USD d'économies totales par cas d'hystérectomie dans un essai portant sur 46 patientes. Les économies résultaient d'un temps opératoire plus court, ce qui modifiait le coût total de la procédure. Les blocs opératoires robotiques nécessitent un investissement en capital substantiel et peuvent concentrer l'utilisation d'équipements avancés dans des établissements tertiaires à fort volume. Les politiques d'approvisionnement basées sur la chirurgie générale peuvent ne pas refléter les coûts des procédures gynécologiques spécifiques.
Pénurie de Personnel Chirurgical Gynécologique Qualifié
La pénurie de cliniciens qualifiés limite la conversion des besoins de soins en volumes de procédures. Le Rapport sur le Cancer de la FIGO 2025 a identifié l'accès limité à des chirurgiens gynécologiques qualifiés comme un obstacle aux soins chirurgicaux du cancer de l'ovaire dans les pays à revenus faibles et intermédiaires. La pénurie réduit l'utilisation des instruments même lorsque la charge de morbidité sous-jacente est élevée. Les compétences laparoscopiques et robotiques sont souvent concentrées dans les établissements tertiaires urbains. Les hôpitaux communautaires et ruraux peuvent donc avoir un accès limité aux procédures mini-invasives complexes. Les parcours de formation liés aux plateformes robotiques peuvent élargir la capacité clinique, mais le développement des effectifs prend plusieurs années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Forceps Dominent le Volume Tandis que les Trocarts Progressent avec l'Adoption des Techniques Mini-InvasivesLes forceps détenaient 37,15 % de la part du marché des instruments chirurgicaux en gynécologie en 2026. Leur position reflète leur utilisation dans les procédures laparoscopiques, hystéroscopiques et ouvertes. Les forceps à biopsie, de préhension et ténaculum répondent chacun à des exigences cliniques distinctes. Les trocarts et instruments d'accès devraient croître à un CAGR de 7,74 % jusqu'en 2032. Chaque procédure laparoscopique ou robotique peut nécessiter 2 à 4 insertions de trocarts. Des volumes de procédures plus élevés augmentent donc la demande de produits d'accès. Le soutien clinique à l'hystérectomie mini-invasive renforce ce schéma.
Les ciseaux et porte-aiguilles restent liés à la technique du chirurgien et aux préférences de suture. Les spéculums vaginaux évoluent vers des versions en plastique à usage unique dans les milieux ambulatoires et en clinique. Cette transition reflète les exigences de contrôle des infections et des flux de travail ambulatoires plus simples. Les dilatateurs et curettes continuent de soutenir les procédures de dilatation et curetage et la préparation cervicale. La composition des produits dans le secteur des instruments chirurgicaux en gynécologie est de plus en plus façonnée par la compatibilité avec ces plateformes installées.



Par Utilisabilité :
Les Instruments Réutilisables Ancrent la Part, mais les Jetables Redéfinissent le Calcul du Coût TotalLes instruments réutilisables représentaient 51,24 % du chiffre d'affaires en 2026. Les grands hôpitaux peuvent répartir les coûts de retraitement sur un volume élevé de procédures. La taille du marché des instruments chirurgicaux en gynécologie pour les produits réutilisables reste soutenue par les services de stérilisation centralisés. Dans un essai d'hystérectomie, un dispositif énergétique jetable a réduit le coût procédural total malgré son prix unitaire plus élevé. Les acheteurs doivent donc évaluer l'économie des équipements au niveau de la procédure.
Les produits jetables et à usage unique devraient croître à un CAGR de 8,15 % jusqu'en 2032. Les exigences de contrôle des infections et les flux de travail des centres ambulatoires soutiennent cette expansion. Les cliniques et les centres de fertilité peuvent manquer de capacité pour retraiter des instruments complexes. CooperSurgical a acquis Obp Surgical et sa plateforme à usage unique ONETRAC pour 100 millions USD en août 2024. Les exigences de qualité et de stérilisation restent pertinentes pour les fournisseurs desservant les deux catégories de produits.
Par Application :
La Laparoscopie Ancre le Volume des Procédures Tandis que l'Hystéroscopie Redéfinit l'Économie des SitesLa laparoscopie représentait 38,21 % du chiffre d'affaires par application en 2026. Elle est utilisée pour l'hystérectomie, la kystectomie ovarienne, l'excision de l'endométriose et la ligature des trompes. Les recommandations cliniques soutiennent les approches laparoscopiques lorsqu'elles sont réalisables pour la patiente et la procédure. Cette base procédurale établie soutient une demande stable en instruments sur le marché des instruments chirurgicaux en gynécologie. L'hystéroscopie devrait enregistrer la croissance d'application la plus rapide avec un CAGR de 9,22 % jusqu'en 2032. Les hystéroscopes à usage unique peuvent éviter la nécessité d'équipements de retraitement dans les cliniques. Les diagnostics en cabinet peuvent également réduire la dépendance aux salles d'opération hospitalières.
La dilatation et le curetage restent utilisés dans la prise en charge des fausses couches incomplètes et l'ablation des polypes utérins. Sa contribution relative peut diminuer là où l'hystéroscopie prend en charge des affections autrefois traitées par dilatation et curetage. Les instruments de colposcopie et de biopsie cervicale bénéficient des programmes de dépistage nationaux. Le marché des instruments chirurgicaux en gynécologie repose donc à la fois sur l'accès diagnostique et la capacité procédurale.

Par Utilisateur Final :
Les Hôpitaux Conservent l'Avantage d'Échelle Tandis que les Cliniques Spécialisées Mènent la CroissanceLes hôpitaux détenaient 42,53 % du chiffre d'affaires par utilisateur final en 2026. Ils gèrent les soins à haute acuité, notamment la chirurgie oncologique gynécologique et les procédures robotiques complexes. Ces cas nécessitent souvent des écosystèmes d'instruments plus étendus et des dépenses plus élevées par procédure. Les hôpitaux conservent des capacités de traitement stérile centralisé pour les portefeuilles réutilisables. Les grands établissements peuvent également évaluer de nouveaux instruments compatibles avec les robots via des processus cliniques et d'achat formels. Cela soutient la demande de portefeuilles larges auprès des fournisseurs de dispositifs établis.
Les cliniques gynécologiques et spécialisées devraient croître à un CAGR de 8,63 % jusqu'en 2032. Ces prestataires réalisent des hystéroscopies diagnostiques, des colposcopies, des biopsies cervicales et des ablations endométriales en cabinet. Les centres de chirurgie ambulatoire peuvent offrir des coûts d'établissement inférieurs pour les procédures laparoscopiques et hystéroscopiques éligibles. Les établissements universitaires restent importants pour les études de compatibilité robotique et l'évaluation clinique précoce. Leurs évaluations peuvent soutenir une adoption plus large après que les produits entrent dans les soins de routine. Le secteur des instruments chirurgicaux en gynécologie doit répondre à différents besoins d'achat dans ces contextes d'utilisateurs finaux.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 47,33 % de la part du marché des instruments chirurgicaux en gynécologie en 2026. Des volumes de procédures élevés et des achats groupés concentrés soutiennent la demande régionale. Les recommandations de l'ACOG favorisent la chirurgie gynécologique mini-invasive lorsqu'elle est cliniquement appropriée. Les États-Unis représentent la majeure partie du chiffre d'affaires régional. Le Canada soutient des achats stables d'instruments réutilisables axés sur les coûts grâce à son système de santé à financement public. Le Mexique constitue une source de demande supplémentaire via les hôpitaux privés et le tourisme médical. Les voies d'examen réglementaire aux États-Unis influencent le rythme des lancements de dispositifs.
Europe
L'Europe est le deuxième marché régional en importance. L'Allemagne et le Royaume-Uni représentent les plus grandes concentrations de demande nationale dans la région. Les réseaux d'hôpitaux universitaires en Allemagne adoptent la technologie de scellement vasculaire bipolaire pour l'hystérectomie laparoscopique. Cela peut raccourcir les procédures et réduire le risque de conversion en chirurgie ouverte. Le Règlement européen sur les dispositifs médicaux renforce les exigences en matière de biocompatibilité et de validation de la stérilisation. Ces exigences peuvent augmenter les coûts de maintenance pour les portefeuilles d'instruments de niveau intermédiaire. La France, l'Italie et l'Espagne développent l'hystéroscopie ambulatoire à mesure que les payeurs transfèrent les soins diagnostiques des salles d'opération hospitalières. L'Europe de l'Est offre d'autres opportunités à mesure que les infrastructures de santé sont modernisées.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 10,35 % jusqu'en 2032, le taux régional le plus rapide sur le marché des instruments chirurgicaux en gynécologie. La Chine étend la formation chirurgicale mini-invasive au-delà des villes de premier rang. Le secteur hospitalier privé de l'Inde ajoute de la capacité procédurale et un accès aux soins gynécologiques. Le vieillissement de la population féminine au Japon soutient la demande de chirurgie du cancer utérin et ovarien. La Corée du Sud et l'Australie présentent des schémas d'adoption technologique avancés. Le Moyen-Orient et l'Afrique bénéficient de l'expansion des hôpitaux privés dans les pays du Conseil de Coopération du Golfe. L'Amérique du Sud tire sa demande du Brésil et de l'Argentine. Ces régions restent des contributeurs plus modestes mais offrent des opportunités d'approvisionnement à plus long terme à mesure que les infrastructures de santé féminine se développent.
Paysage Concurrentiel
Concentration du Marché
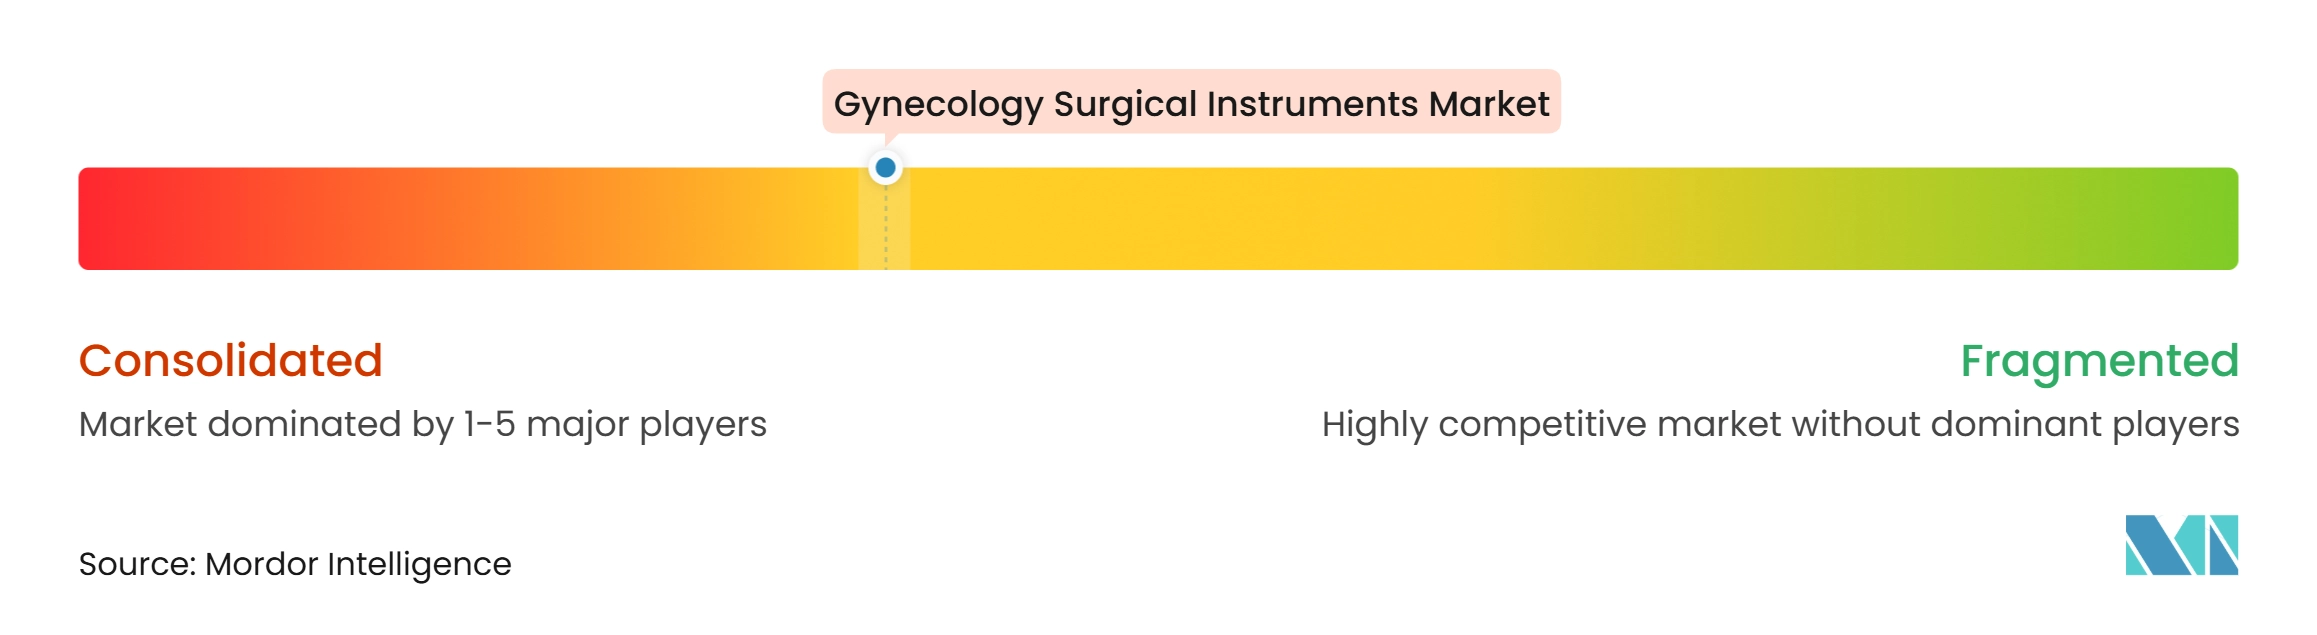
Le marché des instruments chirurgicaux en gynécologie est modérément consolidé. Medtronic, Olympus, KARL STORZ, Johnson & Johnson et B. Braun Melsungen se font concurrence grâce à de larges portefeuilles d'instruments chirurgicaux. CooperSurgical, Hologic et LiNA Medical conservent des positions dans des catégories spécifiques à certaines procédures et des niches d'utilisateurs finaux. De larges portefeuilles peuvent soutenir des contrats couvrant plusieurs procédures gynécologiques. Les fournisseurs spécialisés peuvent se démarquer grâce à des cas d'utilisation clinique ciblés et des offres de produits accessibles. Les capacités de documentation réglementaire et de surveillance post-commercialisation favorisent les fournisseurs mieux dotés en ressources. Le Règlement européen sur les dispositifs médicaux peut augmenter les exigences de conformité pour les dispositifs réutilisables et à usage unique. Cela peut rendre l'expansion plus difficile pour les fabricants de plus petite taille disposant de ressources réglementaires limitées.
L'expansion des plateformes robotiques intensifie la concurrence pour les instruments compatibles. CMR Surgical a soumis une demande 510(k) pour Versius Plus en gynécologie bénigne en avril 2026. La société a rapporté que la famille Versius avait traité plus de 45 000 patients dans le monde au moment du dépôt. Medtronic a également soumis des dossiers pour étendre Hugo aux spécialités chirurgicales gynécologiques en juin 2026. Ces systèmes peuvent accroître la demande de produits d'accès, de préhension et d'énergie spécifiques à la plateforme. Les fournisseurs disposant de produits compatibles avec les robots peuvent bénéficier des cycles de remplacement au sein des systèmes installés.
L'expansion du portefeuille reste une option stratégique importante. Hologic a finalisé l'acquisition de Gynesonics pour 350 millions USD en janvier 2025. Le système Sonata a ajouté une plateforme de traitement transcervical des fibromes au portefeuille de Hologic. En juillet 2026, Medtronic a annoncé Touch Surgery Aide et son application Instrument Exit Point homologuée par la FDA pour les procédures Hugo. La plateforme opère dans plus de 1 500 salles d'opération dans le monde. Ces mouvements montrent comment les acquisitions, la robotique et l'informatique chirurgicale en temps réel peuvent renforcer les positions concurrentielles.
Leaders du Secteur des Instruments Chirurgicaux en Gynécologie
-
CooperSurgical Inc.
-
Hologic, Inc.
-
KARL STORZ GmbH & Co. KG
-
Olympus Corporation
-
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Instruments Chirurgicaux en Gynécologie Entreprises couvertes dans ce rapport
- Aesculap
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- The Cooper Companies
- Gynesonics, Inc.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- MedGyn Products
- Medtronic
- Olympus
- Richard WOLF GmbH
- Sklar Surgical Instruments
- Smiths Group
- STERIS
- Stryker
- Tetra Surgical Industries
Développements industriels récents dans Marché des Instruments Chirurgicaux en Gynécologie
- Juin 2026 : Medtronic a soumis des dossiers 510(k) à la FDA des États-Unis pour étendre le système Hugo RAS aux spécialités chirurgicales gynécologiques. Le dossier fait suite à l'achèvement du recrutement dans l'étude clinique IDE Embrace Gynecology, portant sur 70 patientes dans 5 hôpitaux aux États-Unis, et a été accompagné d'une soumission 510(k) simultanée pour l'instrument LigaSure RAS Maryland.
- Avril 2026 : CMR Surgical a soumis une notification préalable à la commercialisation 510(k) à la FDA des États-Unis pour le Système Robotique Chirurgical Versius Plus pour les procédures gynécologiques bénignes, notamment l'hystérectomie totale, l'ovariectomie et la salpingectomie. La famille Versius avait traité plus de 45 000 patientes dans le monde au moment de la soumission, les procédures gynécologiques représentant une large proportion des cas enregistrés.
Périmètre du Rapport Mondial sur le Marché des Instruments Chirurgicaux en Gynécologie
Selon le périmètre du rapport, le marché des instruments chirurgicaux en gynécologie désigne le secteur fournissant des instruments spécialisés utilisés dans les chirurgies gynécologiques telles que l'hystérectomie, la laparoscopie, la césarienne et l'endoscopie. Il comprend des produits tels que les forceps, les ciseaux, les spéculums, les écarteurs et les dispositifs laparoscopiques, conçus pour garantir précision, sécurité et efficacité dans les procédures de santé féminine.
Le marché des instruments chirurgicaux en gynécologie est segmenté par type de produit, utilisabilité, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en forceps, ciseaux, trocarts et instruments d'accès, porte-aiguilles, spéculums vaginaux, dilatateurs et curettes, et autres types de produits. Par utilisabilité, le marché est segmenté en instruments réutilisables et instruments jetables et à usage unique. Par application, le marché est segmenté en laparoscopie, hystéroscopie, dilatation et curetage, colposcopie et biopsie cervicale, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques gynécologiques et cliniques spécialisées, centres de chirurgie ambulatoire, centres de fertilité et de santé reproductive, et établissements universitaires et de recherche. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Forceps |
| Ciseaux |
| Trocarts et Instruments d'Accès |
| Porte-Aiguilles |
| Spéculums Vaginaux |
| Dilatateurs et Curettes |
| Autres Types de Produits |
| Instruments Réutilisables |
| Instruments Jetables/À Usage Unique |
| Laparoscopie |
| Hystéroscopie |
| Dilatation et Curetage |
| Colposcopie et Biopsie Cervicale |
| Autres Applications |
| Hôpitaux |
| Cliniques Gynécologiques et Cliniques Spécialisées |
| Centres de Chirurgie Ambulatoire |
| Centres de Fertilité et de Santé Reproductive |
| Autres Utilisateurs Finaux (Établissements Universitaires et de Recherche, et autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Forceps | |
| Ciseaux | ||
| Trocarts et Instruments d'Accès | ||
| Porte-Aiguilles | ||
| Spéculums Vaginaux | ||
| Dilatateurs et Curettes | ||
| Autres Types de Produits | ||
| Par Utilisabilité | Instruments Réutilisables | |
| Instruments Jetables/À Usage Unique | ||
| Par Application | Laparoscopie | |
| Hystéroscopie | ||
| Dilatation et Curetage | ||
| Colposcopie et Biopsie Cervicale | ||
| Autres Applications | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Gynécologiques et Cliniques Spécialisées | ||
| Centres de Chirurgie Ambulatoire | ||
| Centres de Fertilité et de Santé Reproductive | ||
| Autres Utilisateurs Finaux (Établissements Universitaires et de Recherche, et autres) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le marché des instruments chirurgicaux en gynécologie devrait croître de 3,09 milliards USD en 2026 à 3,28 milliards USD en 2027, et atteindre 4,65 milliards USD d'ici 2032, avec un CAGR de 7,22 % jusqu'en 2032.
Quel type de produit détient la plus grande part de chiffre d'affaires ?
Les forceps ont dominé le chiffre d'affaires par produit avec une part de 37,15 % en 2026.
Quelle application connaît la croissance la plus rapide ?
L'hystéroscopie devrait croître à un CAGR de 9,22 % jusqu'en 2032, à mesure que davantage de procédures diagnostiques se déplacent vers des contextes en cabinet.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,35 % jusqu'en 2032, soutenue par des améliorations en matière de formation, d'infrastructure et d'accès.