
Marktgröße und Marktanteil für gynäkologische Chirurgieinstrumente
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.28 Milliarden US-Dollar |
| Marktgröße (2032) | 4.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gynäkologische Chirurgieinstrumente von Mordor Intelligence
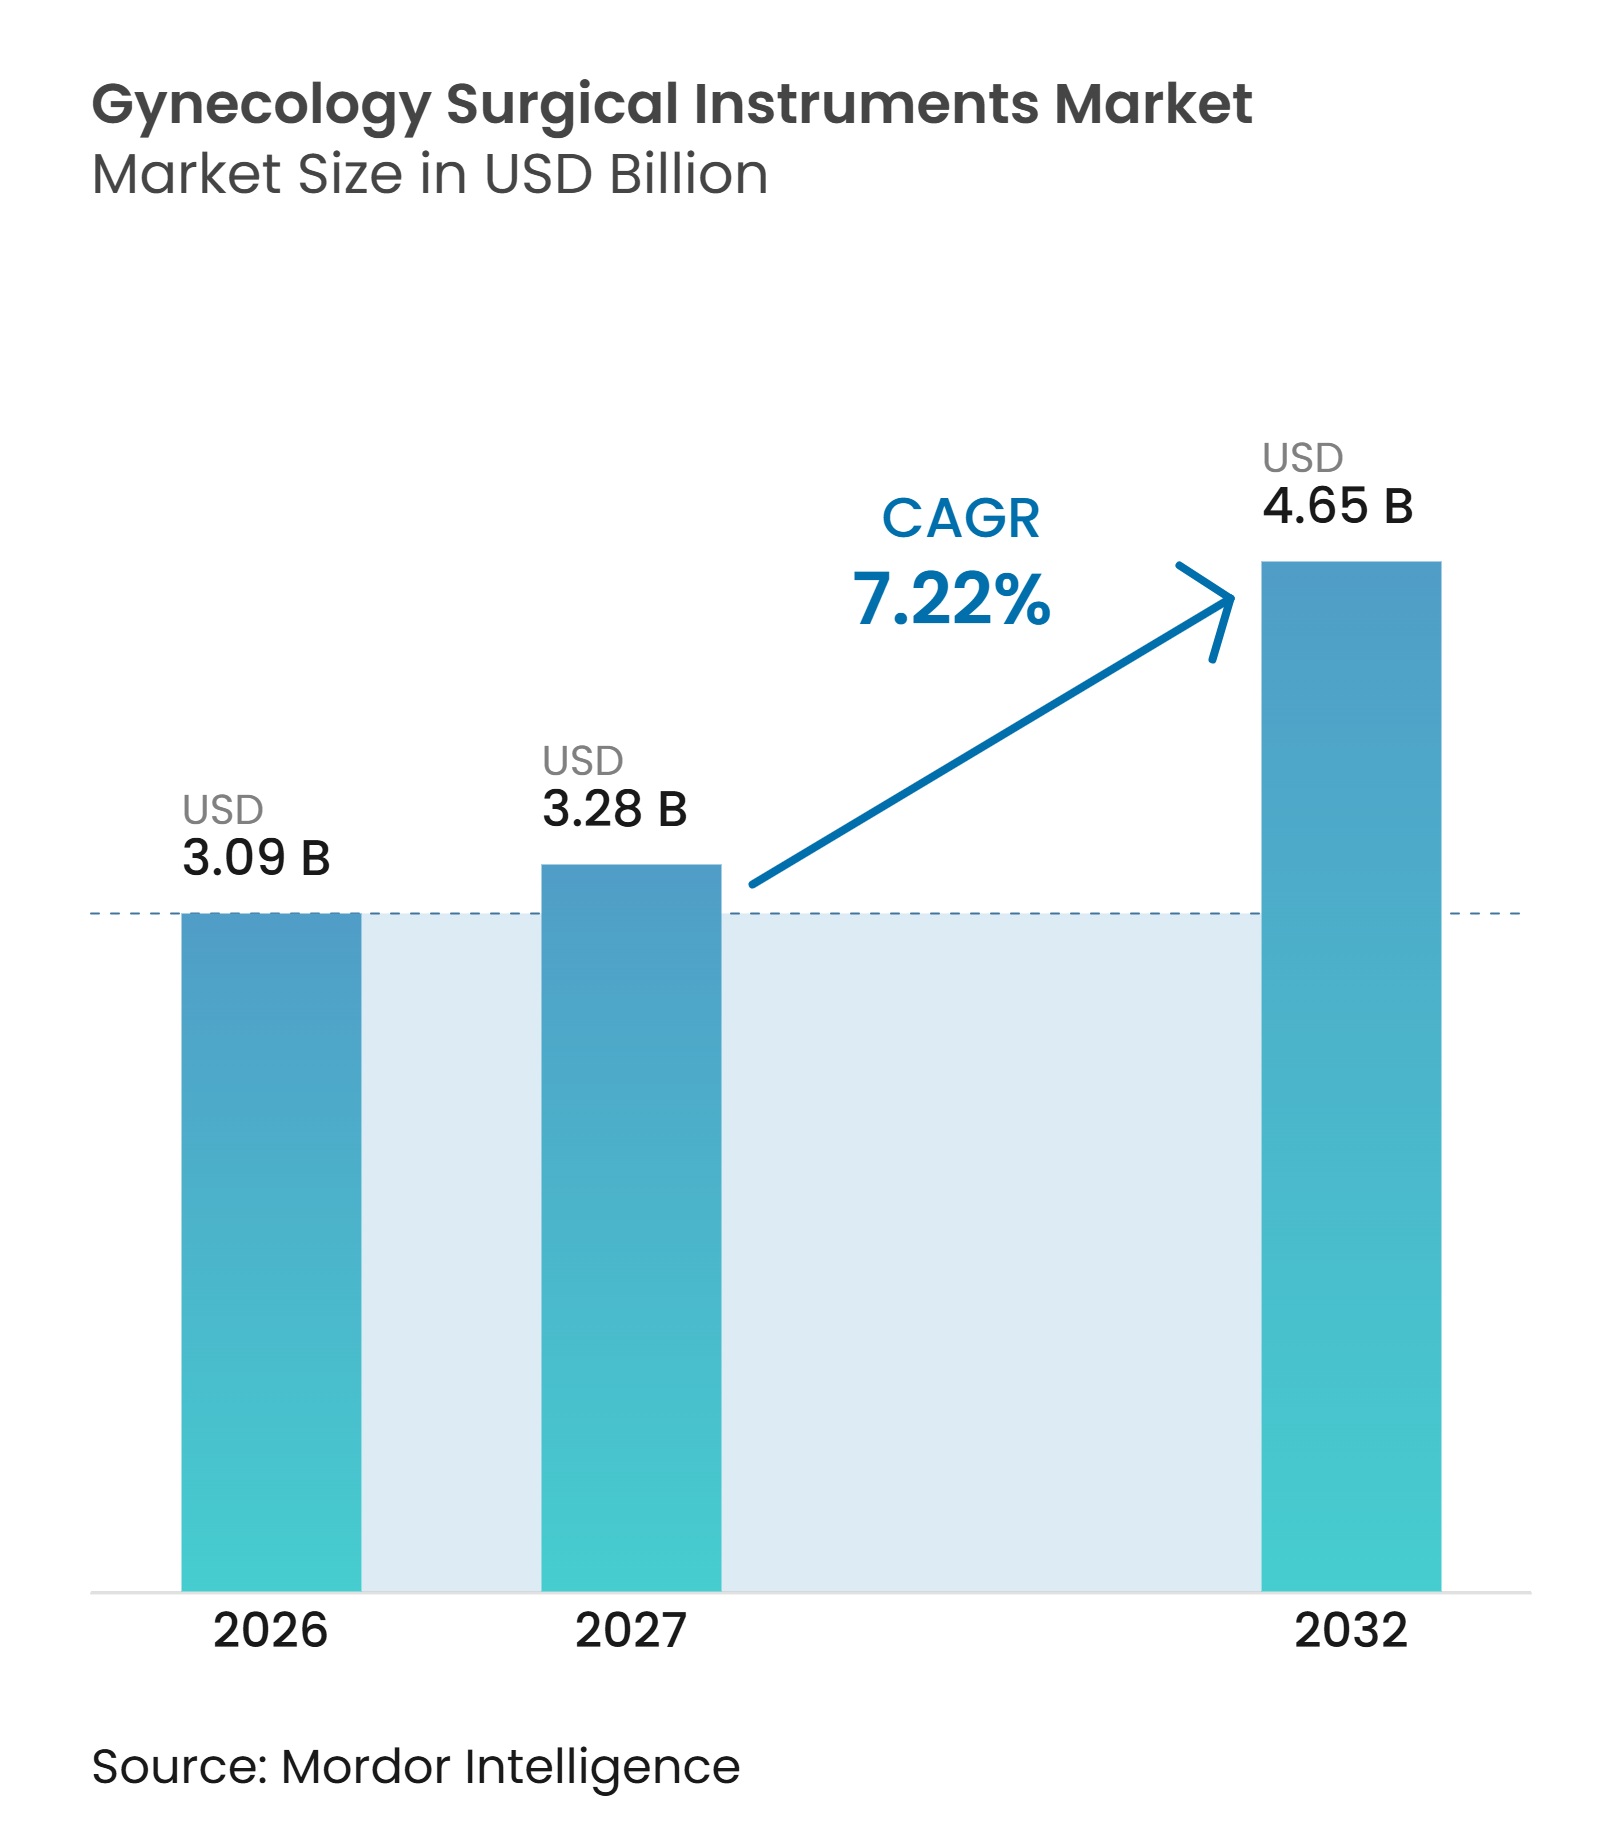
Die Marktgröße für gynäkologische Chirurgieinstrumente wird voraussichtlich von 3,09 Milliarden USD im Jahr 2026 auf 3,28 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,65 Milliarden USD erreichen, mit einer CAGR von 7,22 % über den Zeitraum 2027–2032.
Die steigende Inzidenz gynäkologischer Krebserkrankungen und die anhaltende Belastung durch gutartige Erkrankungen erhöhen den Bedarf an diagnostischer und chirurgischer Versorgung. Der Markt für gynäkologische Chirurgieinstrumente verändert sich zudem, da laparoskopische, robotergestützte und praxisbasierte Eingriffe einen Teil der offenen und stationären Versorgung ersetzen. Anbieter wägen wiederverwendbare Geräte gegen Einwegprodukte ab, basierend auf Sterilisationskapazität, Eingriffsdauer und Anforderungen an die Infektionskontrolle. Größere Anbieter können ihre Positionen durch breite Portfolios und regulatorische Ressourcen ausbauen, während spezialisierte Anbieter eingriffsspezifische Bedürfnisse bedienen können. Der Markt für gynäkologische Chirurgieinstrumente bietet weiteres Wachstumspotenzial, da Screening im Bereich der Frauengesundheit, chirurgische Ausbildung und ambulante Infrastruktur verbessert werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Zangen im Jahr 2026 einen Marktanteil von 37,15 % am Markt für gynäkologische Chirurgieinstrumente, während Trokare und Zugangsinstrumente bis 2032 voraussichtlich mit einer CAGR von 7,74 % wachsen werden.
- Nach Verwendbarkeit hielten wiederverwendbare Instrumente im Jahr 2026 einen Marktanteil von 51,24 % am Markt für gynäkologische Chirurgieinstrumente, während Einweg- und Einmalinstrumente bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 38,21 % des Marktes für gynäkologische Chirurgieinstrumente auf die Laparoskopie, während die Hysteroskopie bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 42,53 % des Marktes für gynäkologische Chirurgieinstrumente auf Krankenhäuser, während gynäkologische Kliniken und Fachkliniken bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
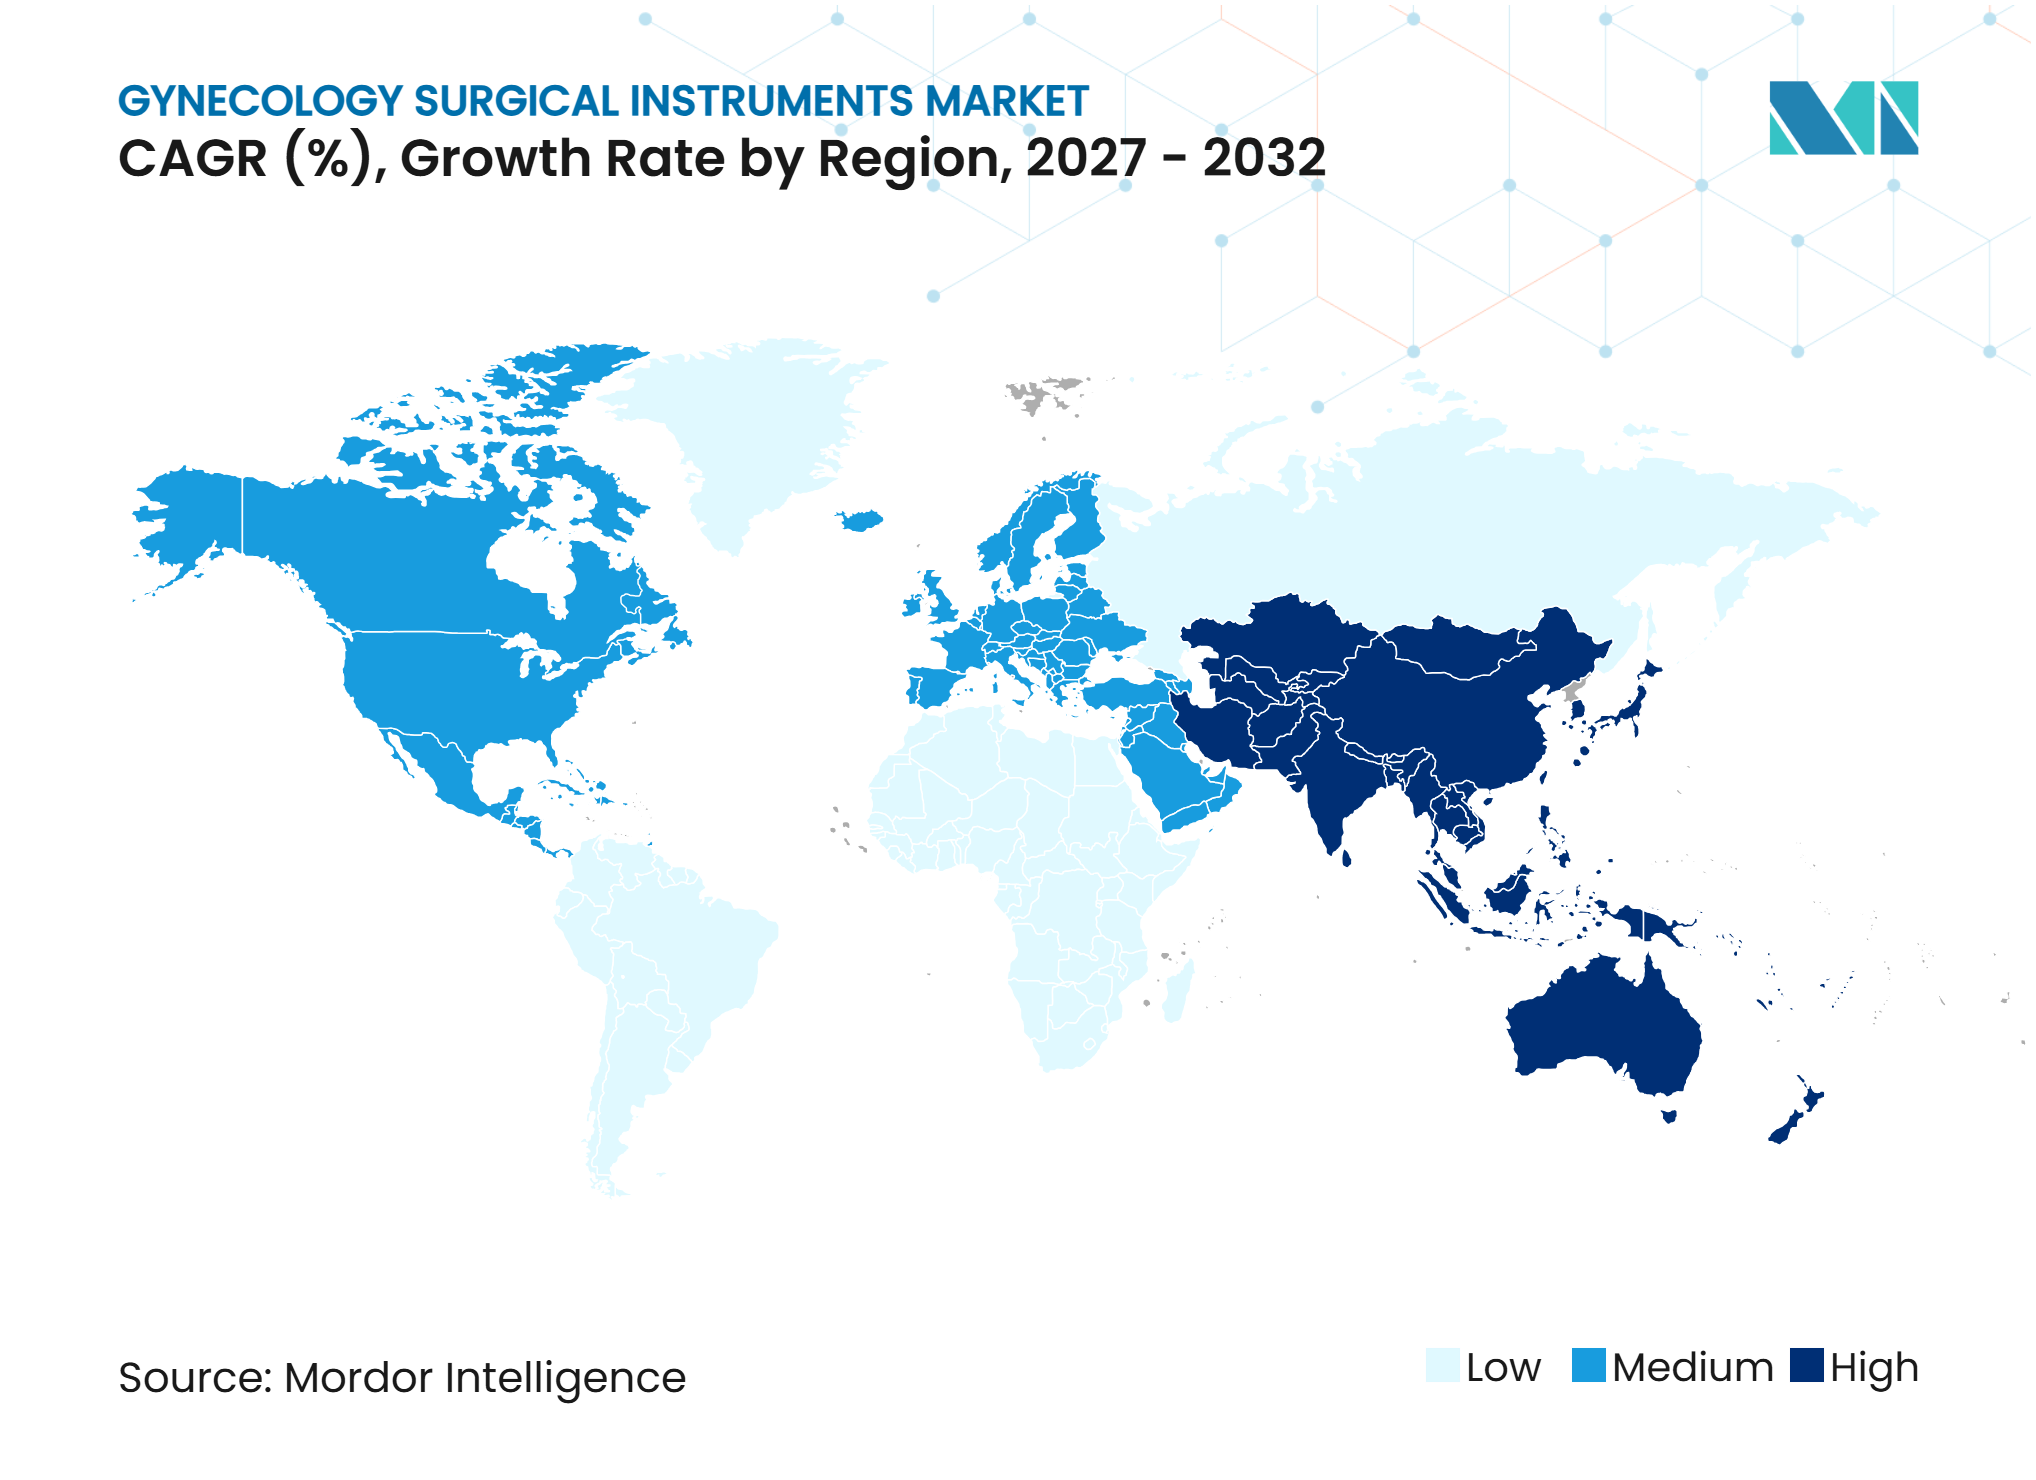
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 47,33 % des Marktes für gynäkologische Chirurgieinstrumente auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch gynäkologische Erkrankungen und Krebserkrankungen | +1.5% | Global, mit höherer Relevanz in Subsahara-Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Ausweitung minimal-invasiver gynäkologischer Eingriffe | +1.8% | Global, mit frühen Gewinnen in Nordamerika und Europa sowie Expansion in den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu praxisbasierten Eingriffen und ambulanter Chirurgie | +1.0% | Nordamerika und Europa, mit aufkommendem Wachstum im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Investitionen in Infrastruktur und Screening im Bereich der Frauengesundheit | +0.8% | Global, mit stärkerem Effekt in Ländern mit niedrigem und mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Einführung von Einweg- und Einmalinstrumenten | +1.1% | Global, mit schnellerer Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Visualisierung und Präzisionsinstrumentierung | +0.9% | Nordamerika und Europa, mit Expansion in den Asien-Pazifik-Raum, den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch gynäkologische Erkrankungen und Krebserkrankungen
Die Krankheitslast gynäkologischer Erkrankungen stützt weiterhin die Nachfrage im Markt für gynäkologische Chirurgieinstrumente. Globale Daten verzeichneten im Jahr 2022 1.473.427 neue gynäkologische Krebsfälle. Diese Fälle machten 15,3 % der neuen Krebsfälle bei Frauen aus. Ostafrika wies eine altersstandardisierte Inzidenzrate von 50,7 pro 100.000 Frauen auf, verglichen mit einer globalen Rate von 30,3 pro 100.000 Frauen.[1] Endometriose, Uterusmyome, polyzystisches Ovarialsyndrom und abnorme Uterusblutungen erfordern bei vielen Patientinnen ebenfalls wiederkehrende diagnostische oder chirurgische Eingriffe. Die Inzidenz von Gebärmutterkrebs stieg von 1990 bis 2021 jährlich um 0,7 %, und die künftige Inzidenz wird bei Fortbestehen der aktuellen Muster voraussichtlich weiter steigen.
Ausweitung minimal-invasiver gynäkologischer Eingriffe
Minimal-invasive Eingriffe verändern den Instrumentenmix im Markt für gynäkologische Chirurgieinstrumente. Laparoskopische Ansätze können den intraoperativen Blutverlust im Vergleich zu offenen Eingriffen um 50 % bis 70 % reduzieren.[2] Sie können auch die Erholungszeit und den Krankenhausaufenthalt für geeignete Patientinnen verkürzen. Robotersysteme verwenden plattformkompatible Zangen, Energiegeräte und Zugangsprodukte, was eine wiederkehrende Nachfrage nach proprietären Instrumenten erzeugen kann. Eine Studie aus dem Jahr 2026 berichtete über eine robotergestützte totale Hysterektomie mit dem Toumai-System in Belgien, einschließlich eines geschätzten Blutverlustes von 30 ml und Entlassung am Folgetag.[3] Anbieter ohne kompatible Produkte könnten unter Druck geraten, da Hochvolumenzentren ihre robotergestützte Eingriffkapazität ausbauen.
Verlagerung hin zu praxisbasierten Eingriffen und ambulanter Chirurgie
Die Versorgung verlagert sich von Krankenhausoperationssälen hin zu ambulanten Zentren und Praxisumgebungen für geeignete gynäkologische Eingriffe. Diese Bewegung verlagert Kaufentscheidungen hin zu Kliniken, ambulanten Netzwerken und Betreibern ambulanter Chirurgiezentren. Diagnostische Hysteroskopie kann bei ausgewählten Patientinnen außerhalb eines Krankenhauses durchgeführt werden. Einweg- und kompakte Instrumente können in diese Arbeitsabläufe passen, da sie die Abhängigkeit von Aufbereitungskapazitäten reduzieren. Robotergestützte Eingriffe halten ebenfalls Einzug in ambulante Einrichtungen, wie eine Ankündigung des Innovations Surgery Center in Maryland vom Januar 2026 zeigt. Die Verlagerung erweitert die Kundenbasis für den Markt für gynäkologische Chirurgieinstrumente über stationäre Krankenhäuser hinaus.
Investitionen in Infrastruktur und Screening im Bereich der Frauengesundheit
Investitionen in die Frauengesundheit können den Zugang zu chirurgischen und diagnostischen Instrumenten über einen längeren Zeitraum ausweiten. Die Gates Foundation kündigte im August 2025 eine Verpflichtung von 2,5 Milliarden USD bis 2030 für Forschung und Entwicklung im Bereich der Frauengesundheit an. Das Programm umfasst gynäkologische und menstruelle Gesundheitsdiagnostik sowie Therapeutika. Die Initiative der Weltgesundheitsorganisation zur Eliminierung von Gebärmutterhalskrebs fordert, dass 70 % der Frauen bis zum Alter von 35 Jahren und erneut bis zum Alter von 45 Jahren mit einem hochleistungsfähigen Test gescreent werden. Dies stützt die Nachfrage nach Kolposkopen, Biopsiepinzetten und verwandten Diagnoseprodukten. Der kenianische Investitionsplan 2025/26 für reproduktive, mütterliche, neugeborene, kinder- und jugendgesundheitliche Versorgung lenkt ebenfalls Ressourcen bis 2030 in Richtung Frauengesundheitsdienste.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Aufbereitungs- und Eingriffkosten | -1.5% | Global, mit stärkerem Effekt in einkommensschwächeren Umgebungen und kleinen ambulanten Zentren | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildetem gynäkologisch-chirurgischem Personal | -0.8% | Global, mit größerer Schwere in Subsahara-Afrika, Südasien und ländlichen Gebieten Nordamerikas | Langfristig (≥ 4 Jahre) |
| Divergierende regulatorische und Erstattungsanforderungen | -0.6% | Europa, die Vereinigten Staaten und der Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Instrumentenabfall und Nachhaltigkeitskompromisse | -0.4% | Europa, mit Auswirkungen auf Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Aufbereitungs- und Eingriffkosten
Die Kosten bleiben eine wesentliche Einschränkung für Käufer im Markt für gynäkologische Chirurgieinstrumente. Eine Überprüfung aus dem Jahr 2026 von 4.724 Eingriffen aus 9 Studien ergab, dass wiederverwendbare Instrumente in der allgemeinen laparoskopischen Chirurgie Einsparungen von 16 USD bis 388 USD pro Fall erzielten. Dieselbe Überprüfung berichtete, dass ein Einweg-Energiegerät zum Preis von 630 USD in einer Hysterektomiestudie mit 46 Patientinnen Gesamteinsparungen von 254 USD pro Fall erzielte. Die Einsparungen resultierten aus einer kürzeren Operationszeit, die die Gesamteingriffkosten veränderte. Roboterchirurgische Einheiten erfordern erhebliche Kapitalinvestitionen und können die Nutzung fortschrittlicher Geräte in Hochvolumen-Tertiäreinrichtungen konzentrieren. Beschaffungsrichtlinien, die auf der allgemeinen Chirurgie basieren, spiegeln möglicherweise nicht die Kosten spezifischer gynäkologischer Eingriffe wider.
Mangel an ausgebildetem gynäkologisch-chirurgischem Personal
Ein Mangel an ausgebildeten Klinikern begrenzt die Umwandlung von Versorgungsbedarf in Eingriffvolumina. Der FIGO-Krebsbericht 2025 identifizierte den eingeschränkten Zugang zu ausgebildeten gynäkologischen Chirurgen als Hindernis für die chirurgische Versorgung von Eierstockkrebs in Ländern mit niedrigem und mittlerem Einkommen. Der Mangel reduziert den Instrumenteneinsatz, selbst wenn die zugrunde liegende Krankheitslast hoch ist. Laparoskopische und robotergestützte Fähigkeiten sind häufig in städtischen Tertiäreinrichtungen konzentriert. Gemeinde- und Landkrankenhäuser können daher nur eingeschränkten Zugang zu komplexen minimal-invasiven Eingriffen haben. Ausbildungswege, die mit Roboterplattformen verknüpft sind, können die klinische Kapazität erweitern, aber die Personalentwicklung dauert mehrere Jahre.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
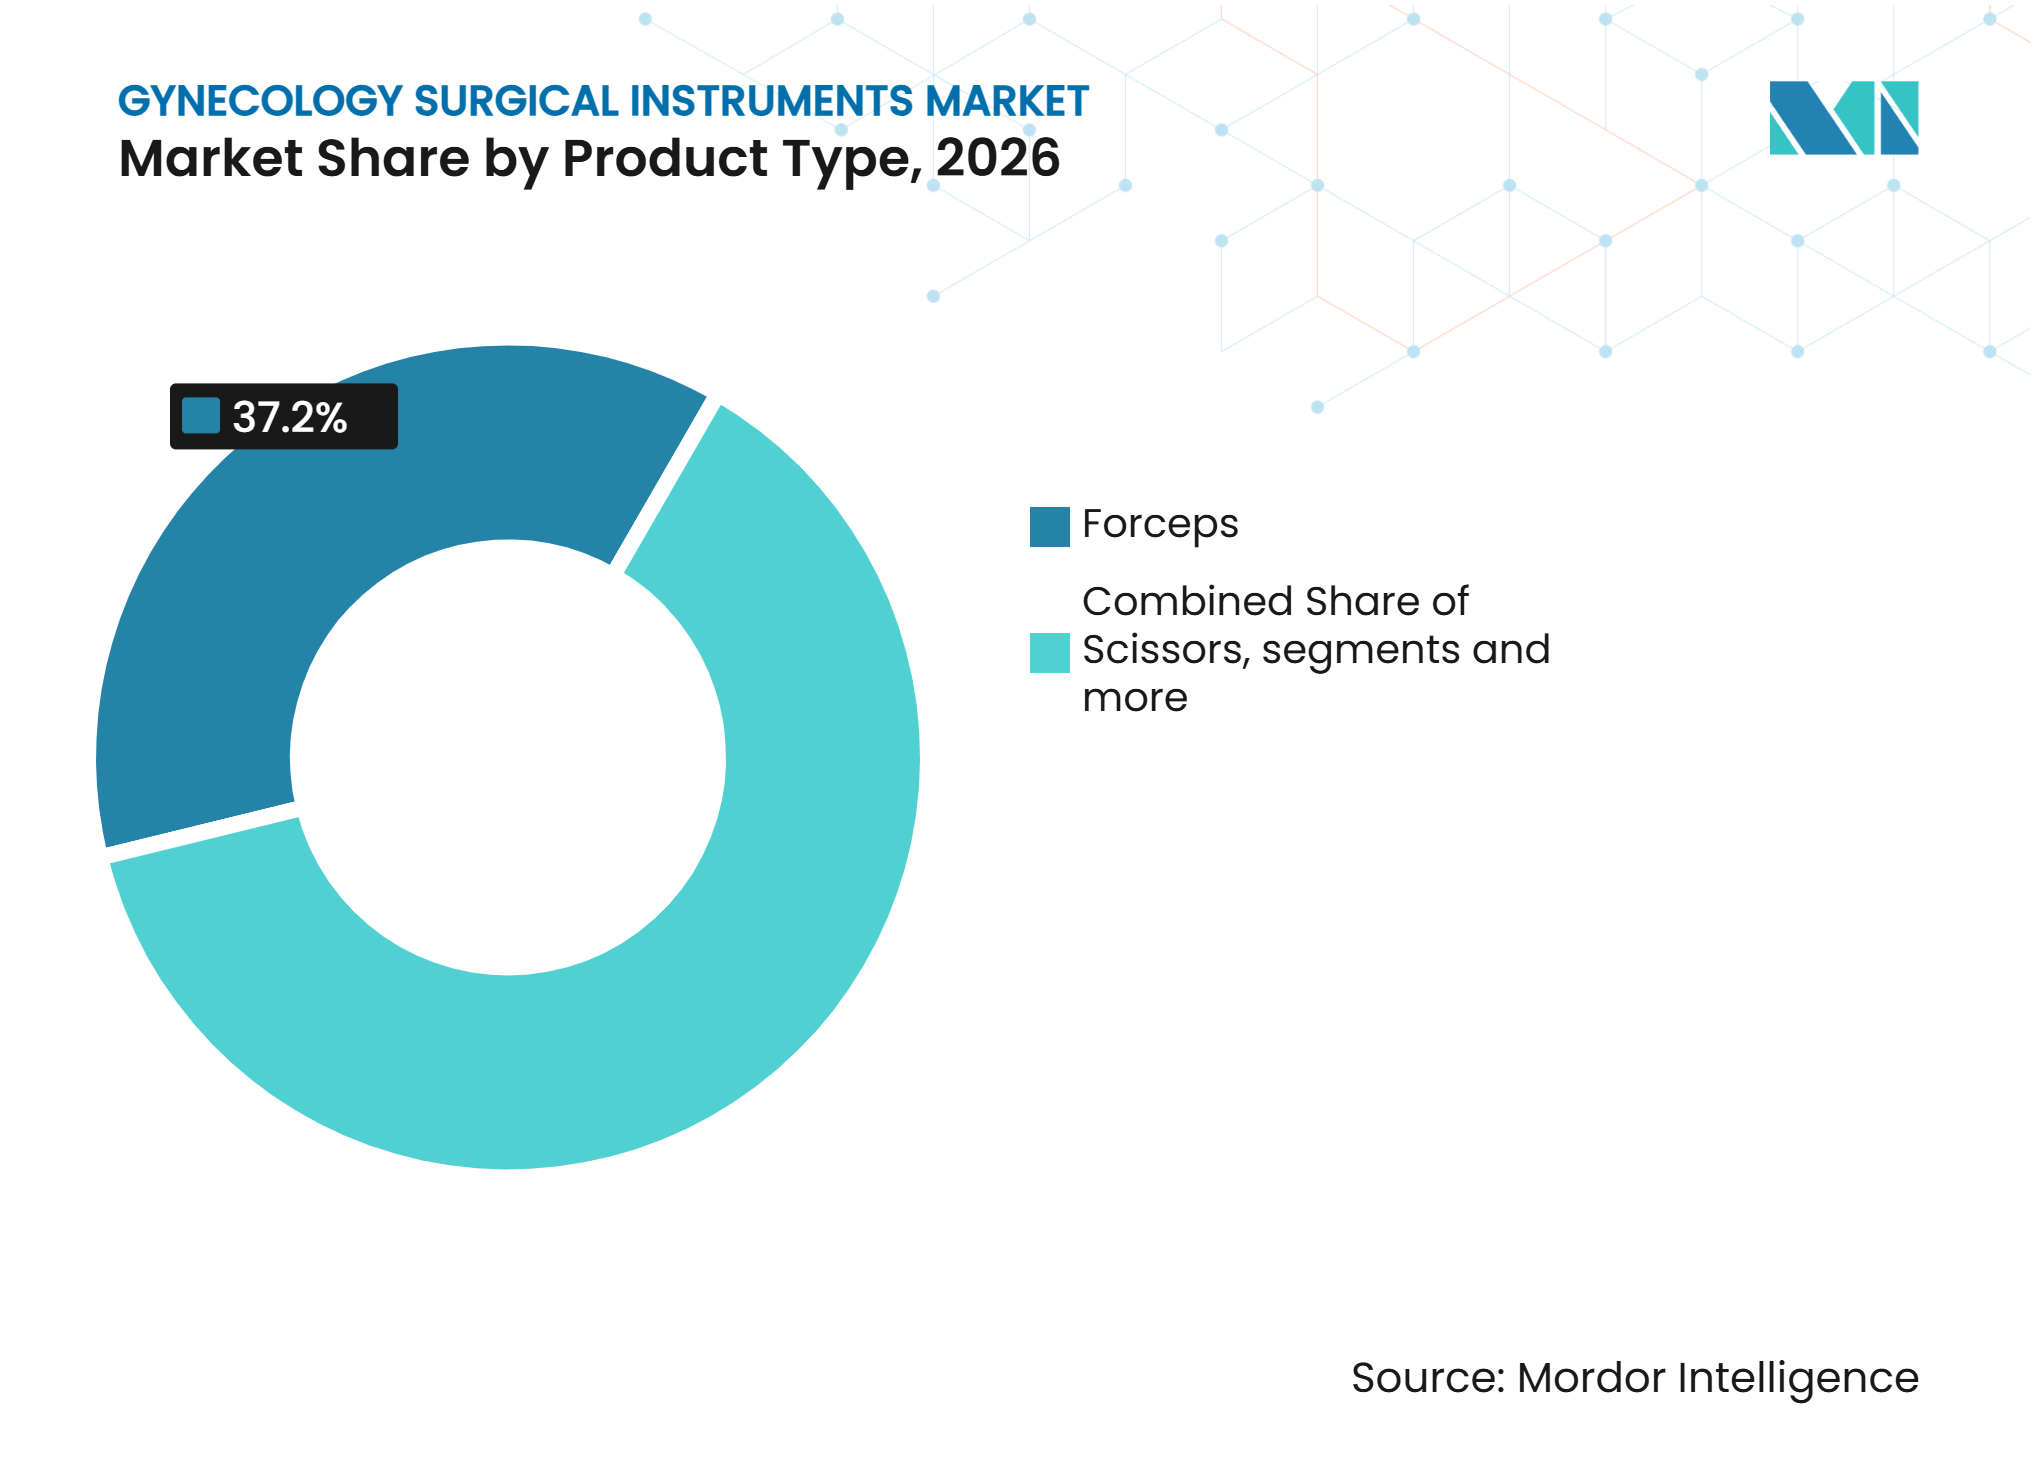
Zangen führen das Volumen an, während Trokare mit der Akzeptanz minimal-invasiver Eingriffe skalierenZangen hielten im Jahr 2026 einen Marktanteil von 37,15 % am Markt für gynäkologische Chirurgieinstrumente. Ihre Position spiegelt den Einsatz bei laparoskopischen, hysteroskopischen und offenen Eingriffen wider. Biopsie-, Greif- und Tenaculumzangen erfüllen jeweils unterschiedliche klinische Anforderungen. Trokare und Zugangsinstrumente werden bis 2032 voraussichtlich mit einer CAGR von 7,74 % wachsen. Jeder laparoskopische oder robotergestützte Eingriff kann 2 bis 4 Trokarinsertionen erfordern. Höhere Eingriffzahlen erhöhen daher die Nachfrage nach Zugangsprodukten. Klinische Unterstützung für minimal-invasive Hysterektomie stärkt dieses Muster.
Scheren und Nadelhalter bleiben mit der Operationstechnik und den Nahpräferenzen des Chirurgen verbunden. Vaginalspekula entwickeln sich in ambulanten und klinischen Umgebungen hin zu Einwegversionen aus Kunststoff. Dieser Übergang spiegelt Anforderungen an die Infektionskontrolle und einfachere ambulante Arbeitsabläufe wider. Dilatatoren und Küretten unterstützen weiterhin Dilatations- und Kürettageeingriffe sowie die Zervixvorbereitung. Der Produktmix in der Branche für gynäkologische Chirurgieinstrumente wird zunehmend durch die Kompatibilität mit diesen installierten Plattformen geprägt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verwendbarkeit:
Wiederverwendbare Instrumente sichern den Marktanteil, aber Einwegprodukte verändern die GesamtkostenkalkulationWiederverwendbare Instrumente machten im Jahr 2026 51,24 % des Umsatzes aus. Große Krankenhäuser können Aufbereitungskosten auf ein hohes Eingriffvolumen verteilen. Die Marktgröße für gynäkologische Chirurgieinstrumente bei wiederverwendbaren Produkten wird durch zentralisierte Sterilisationsabteilungen gestützt. In einer Hysterektomiestudie reduzierte ein Einweg-Energiegerät die Gesamteingriffkosten trotz seines höheren Stückpreises. Käufer müssen daher die Geräteökonomie auf Eingriffebene bewerten.
Einweg- und Einmalinstrumente werden bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen. Anforderungen an die Infektionskontrolle und Arbeitsabläufe in ambulanten Zentren unterstützen diese Expansion. Kliniken und Fertilitätszentren verfügen möglicherweise nicht über die Kapazität zur Aufbereitung komplexer Instrumente. CooperSurgical erwarb Obp Surgical und seine ONETRAC-Einwegplattform im August 2024 für 100 Millionen USD. Qualitäts- und Sterilisationsanforderungen bleiben für Anbieter, die beide Produktkategorien bedienen, relevant.
Nach Anwendung:
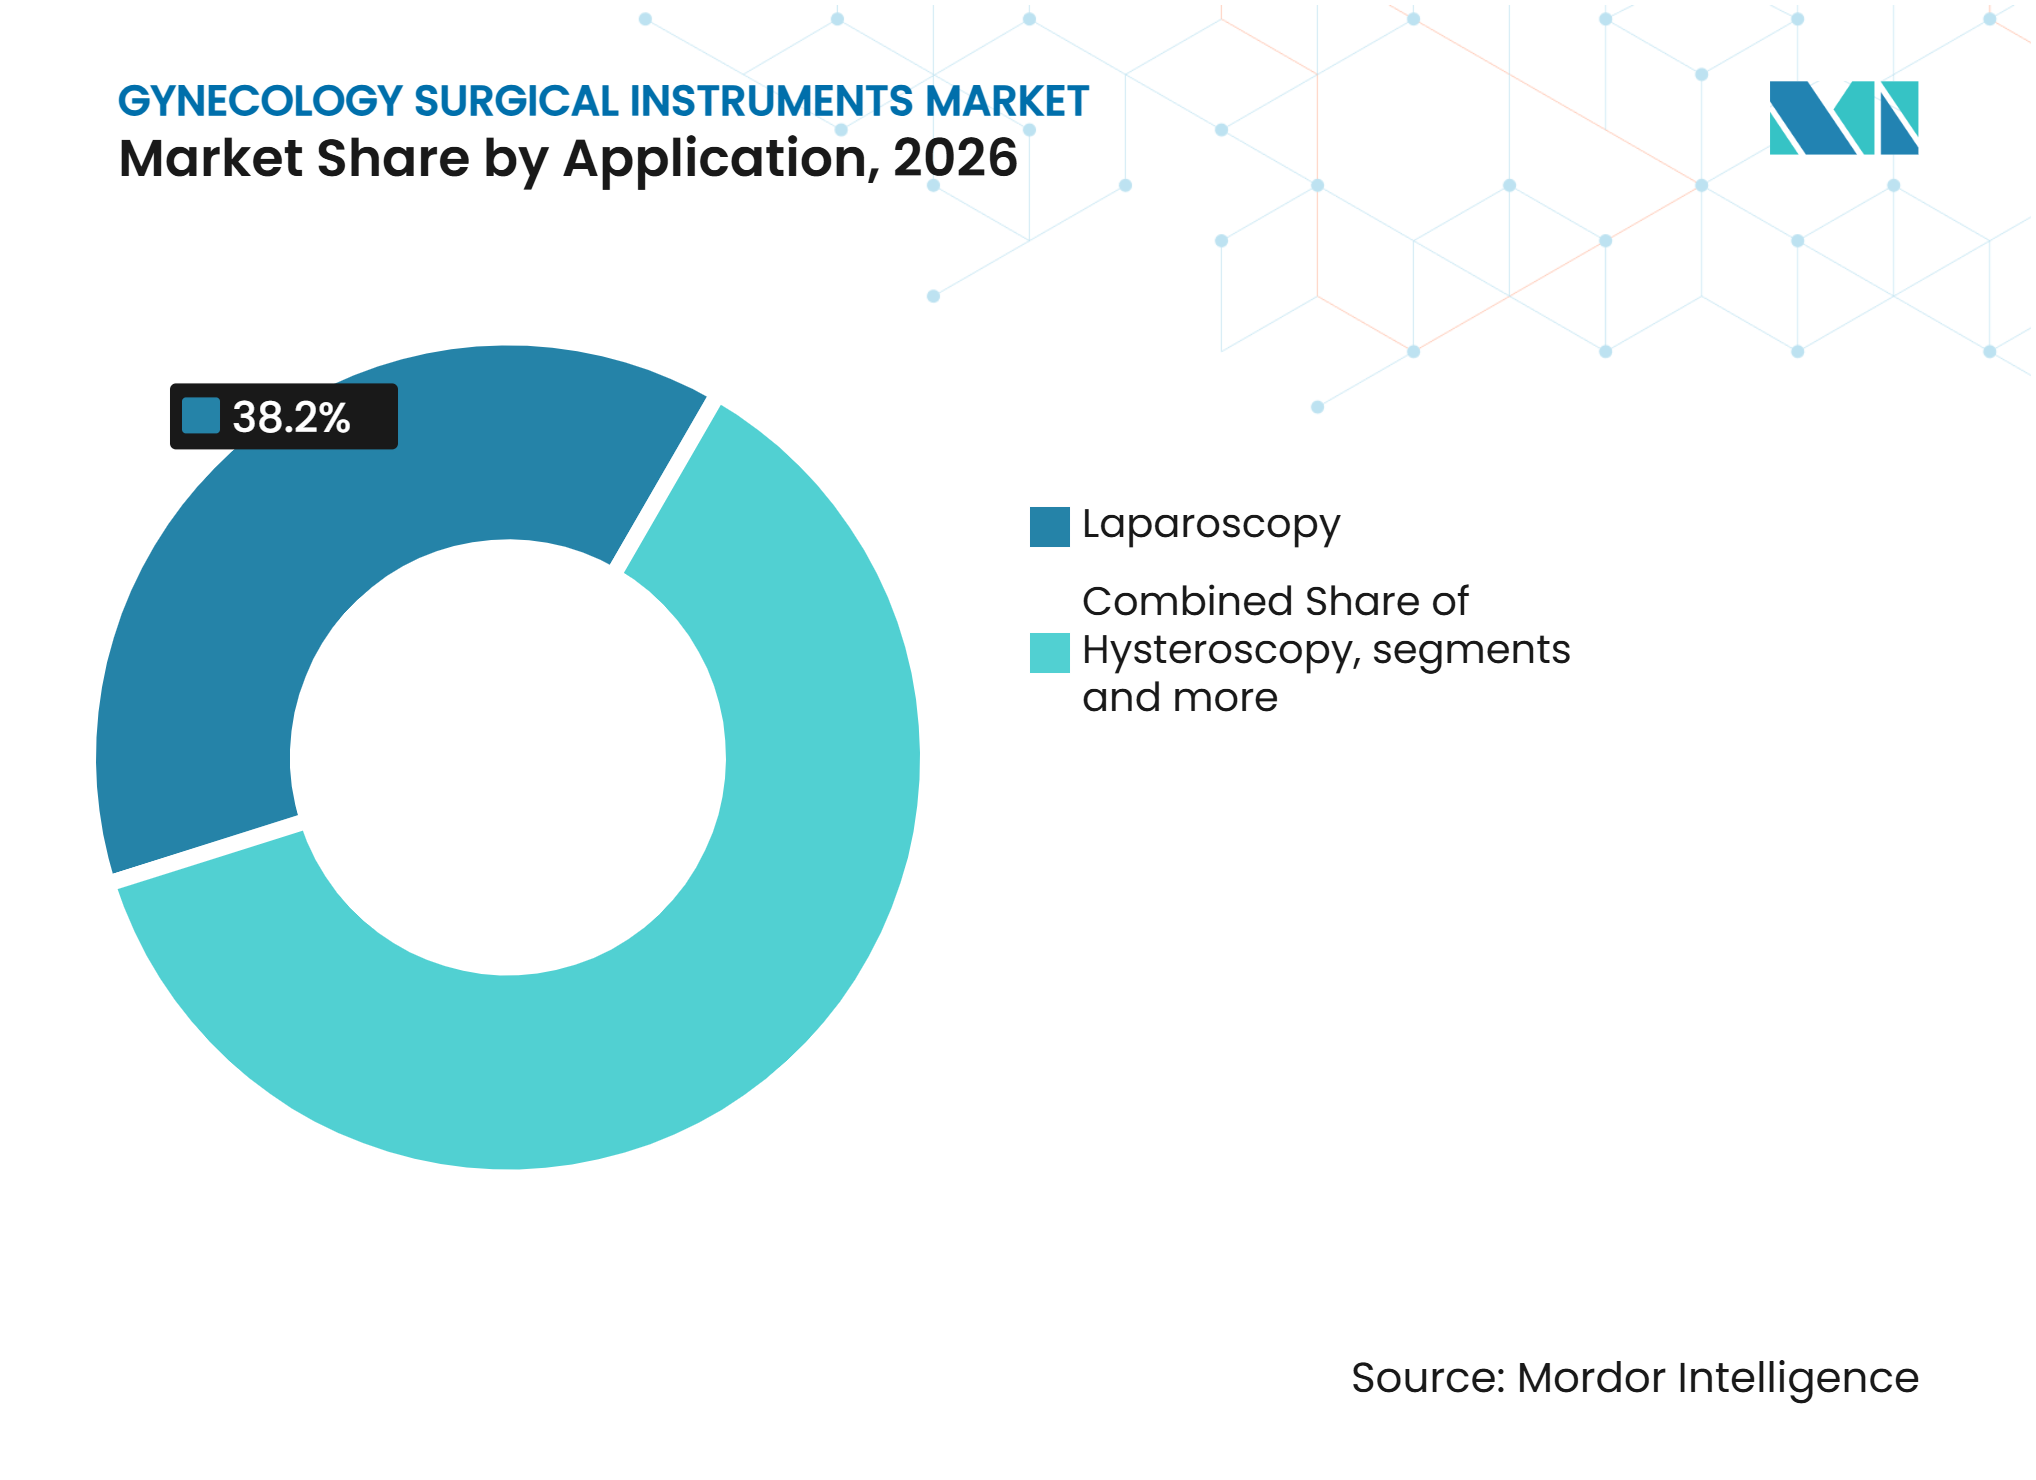
Laparoskopie sichert das Eingriffvolumen, während Hysteroskopie die Standortökonomie neu gestaltetDie Laparoskopie machte im Jahr 2026 38,21 % des Anwendungsumsatzes aus. Sie wird für Hysterektomie, Ovarialzystenentfernung, Endometrioseexzision und Tubenligatur eingesetzt. Klinische Leitlinien unterstützen laparoskopische Ansätze, wenn diese für die Patientin und den Eingriff machbar sind. Diese etablierte Eingriffsbasis stützt eine stabile Instrumentennachfrage im gesamten Markt für gynäkologische Chirurgieinstrumente. Die Hysteroskopie wird bis 2032 voraussichtlich das schnellste Anwendungswachstum mit einer CAGR von 9,22 % verzeichnen. Einweg-Hysteroskope können den Bedarf an Aufbereitungsgeräten in Kliniken vermeiden. Praxisbasierte Diagnostik kann auch die Abhängigkeit von Krankenhausoperationssälen reduzieren.
Dilatation und Kürettage wird weiterhin bei der Behandlung unvollständiger Fehlgeburten und der Entfernung von Uteruspolypen eingesetzt. Ihr relativer Beitrag kann dort zurückgehen, wo die Hysteroskopie Erkrankungen behandelt, die früher durch Dilatation und Kürettage angegangen wurden. Kolposkopie- und Zervixbiopsie-Instrumente profitieren von nationalen Screeningprogrammen. Der Markt für gynäkologische Chirurgieinstrumente ist daher sowohl auf diagnostischen Zugang als auch auf Eingriffsfähigkeit angewiesen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser behalten den Skalenvorteil, während Fachkliniken die höchste Wachstumsrate aufweisenKrankenhäuser hielten im Jahr 2026 42,53 % des Endnutzerumsatzes. Sie verwalten die Hochakutversorgung, einschließlich gynäkologisch-onkologischer Chirurgie und komplexer robotergestützter Eingriffe. Diese Fälle erfordern häufig umfangreichere Instrumentenökosysteme und höhere Ausgaben pro Eingriff. Krankenhäuser behalten zentralisierte Sterilisationskapazitäten für wiederverwendbare Portfolios. Große Einrichtungen können auch neue roboterkompatible Instrumente durch formale klinische und Beschaffungsprozesse evaluieren. Dies stützt die Nachfrage nach breiten Portfolios von etablierten Geräteanbietern.
Gynäkologische Kliniken und Fachkliniken werden bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen. Diese Anbieter führen diagnostische Hysteroskopie, Kolposkopie, Zervixbiopsie und praxisbasierte Endometriumablation durch. Ambulante Chirurgiezentren können niedrigere Einrichtungskosten für geeignete laparoskopische und hysteroskopische Eingriffe anbieten. Akademische Einrichtungen bleiben wichtig für Studien zur Roboterkompatibilität und frühe klinische Evaluierungen. Ihre Bewertungen können eine breitere Akzeptanz unterstützen, nachdem Produkte in die Routineversorgung eingeführt wurden. Die Branche für gynäkologische Chirurgieinstrumente muss unterschiedliche Beschaffungsbedürfnisse in diesen Endnutzerumgebungen berücksichtigen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,33 % am Markt für gynäkologische Chirurgieinstrumente. Hohe Eingriffvolumina und konzentrierte Gruppeneinkäufe stützen die regionale Nachfrage. Die Leitlinien des American College of Obstetricians and Gynecologists bevorzugen minimal-invasive gynäkologische Chirurgie, wo klinisch angemessen. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes aus. Kanada unterstützt einen stetigen, kostenfokussierten Kauf wiederverwendbarer Instrumente durch sein öffentlich finanziertes Gesundheitssystem. Mexiko bietet eine inkrementelle Nachfragequelle durch Privatkrankenhäuser und Medizintourismus. Regulatorische Prüfwege in den Vereinigten Staaten beeinflussen das Tempo der Gerätemarkteinführungen.
Europa
Europa ist der zweitgrößte regionale Markt. Deutschland und das Vereinigte Königreich repräsentieren die größten nationalen Nachfragekonzentrationen in der Region. Universitätskliniknetze in Deutschland übernehmen bipolare Gefäßversiegelungstechnologie für die laparoskopische Hysterektomie. Dies kann Eingriffe verkürzen und das Risiko einer Konversion zur offenen Chirurgie reduzieren. Die EU-Medizinprodukteverordnung erhöht die Anforderungen an Biokompatibilität und Sterilisationsvalidierung. Diese Anforderungen können die Wartungskosten für mittelständische Instrumentenportfolios erhöhen. Frankreich, Italien und Spanien weiten die ambulante Hysteroskopie aus, da Kostenträger die Diagnostik aus Krankenhausoperationssälen verlagern. Osteuropa bietet weitere Möglichkeiten, da die Gesundheitsinfrastruktur ausgebaut wird.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,35 % expandieren, der schnellsten regionalen Rate im Markt für gynäkologische Chirurgieinstrumente. China weitet die Ausbildung in minimal-invasiver Chirurgie über Städte der ersten Klasse hinaus aus. Der private Krankenhaussektor Indiens erhöht die Eingriffkapazität und den Zugang zur gynäkologischen Versorgung. Japans alternde weibliche Bevölkerung stützt die Nachfrage nach Gebärmutter- und Eierstockkrebschirurgie. Südkorea und Australien weisen fortgeschrittene Technologieakzeptanzmuster auf. Der Nahe Osten und Afrika profitieren von der Expansion privater Krankenhäuser in den Ländern des Golfkooperationsrats. Südamerika zieht Nachfrage aus Brasilien und Argentinien. Diese Regionen bleiben kleinere Beitragsleister, bieten aber längerfristige Beschaffungsmöglichkeiten, da sich die Infrastruktur für Frauengesundheit entwickelt.
Wettbewerbslandschaft
Marktkonzentration
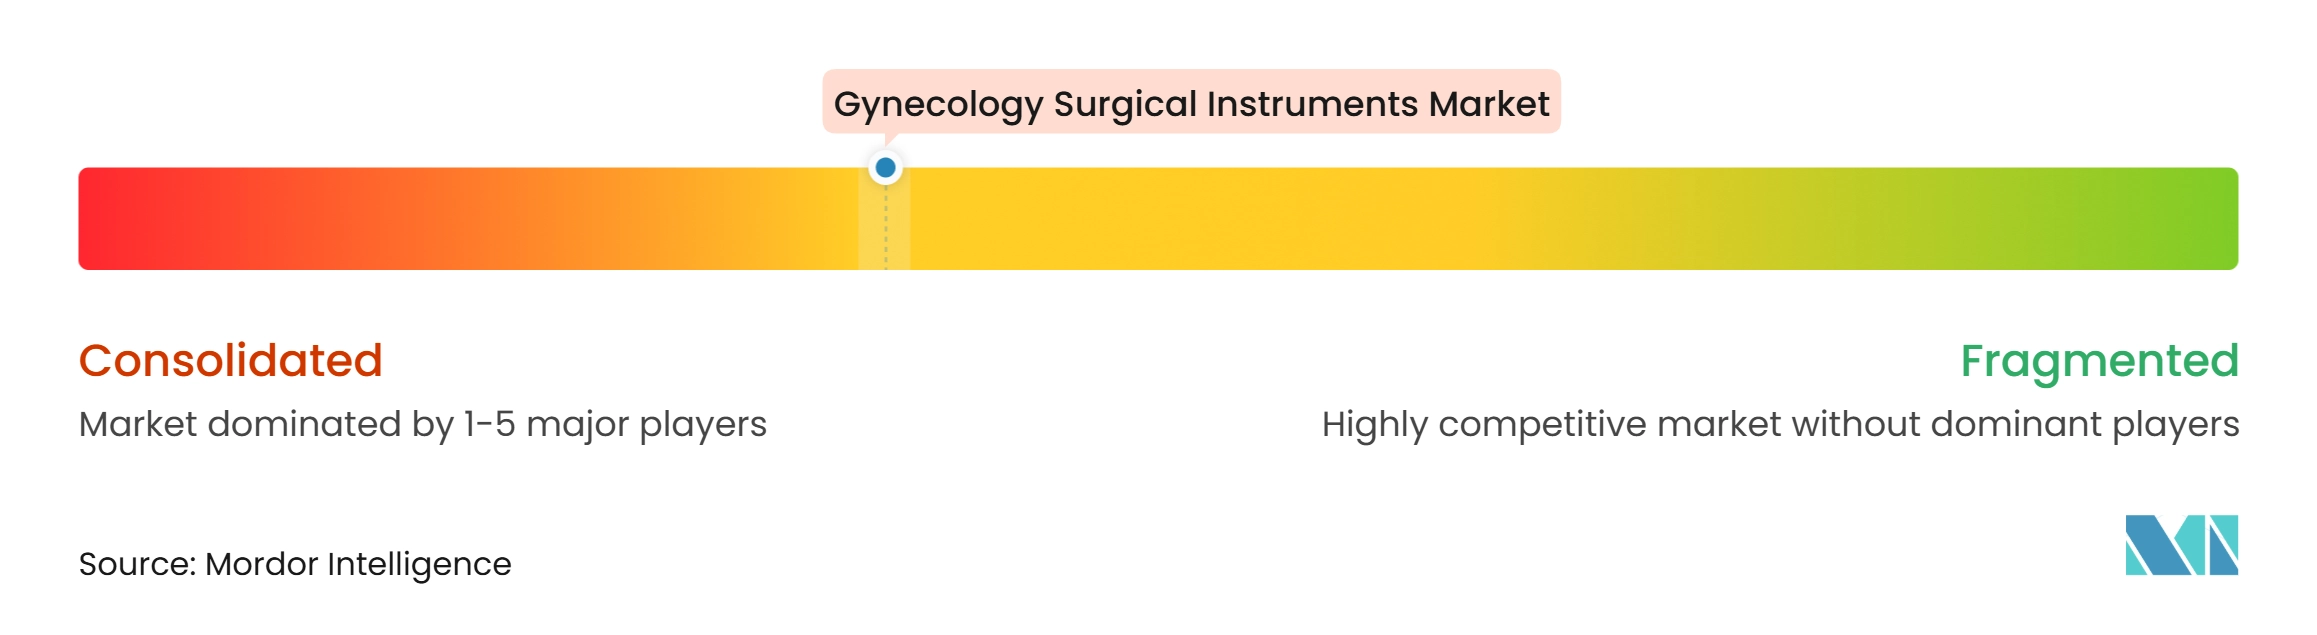
Der Markt für gynäkologische Chirurgieinstrumente ist mäßig konsolidiert. Medtronic, Olympus, KARL STORZ, Johnson & Johnson und B. Braun Melsungen konkurrieren durch breite chirurgische Instrumentenportfolios. CooperSurgical, Hologic und LiNA Medical behalten Positionen in eingriffsspezifischen Kategorien und Endnutzernischen. Breite Portfolios können Verträge über mehrere gynäkologische Eingriffe hinweg unterstützen. Spezialisierte Anbieter können durch fokussierte klinische Anwendungsfälle und zugängliche Produktangebote konkurrieren. Regulatorische Dokumentations- und Marktüberwachungskapazitäten begünstigen besser ausgestattete Anbieter. Die EU-Medizinprodukteverordnung kann die Compliance-Anforderungen für wiederverwendbare und Einweggeräte erhöhen. Dies kann die Expansion für kleinere Hersteller mit begrenzten regulatorischen Ressourcen erschweren.
Die Expansion von Roboterplattformen verstärkt den Wettbewerb um kompatible Instrumente. CMR Surgical reichte im April 2026 einen 510(k)-Antrag für Versius Plus in der gutartigen Gynäkologie ein. Das Unternehmen berichtete, dass die Versius-Familie zum Zeitpunkt der Einreichung weltweit mehr als 45.000 Patientinnen behandelt hatte. Medtronic reichte im Juni 2026 ebenfalls Anträge ein, um Hugo in gynäkologische Fachgebiete zu erweitern. Diese Systeme können die Nachfrage nach plattformspezifischen Zugangs-, Greif- und Energieprodukten erhöhen. Anbieter mit roboterkompatiblen Produkten können von Ersatzzyklen innerhalb installierter Systeme profitieren.
Die Portfolioerweiterung bleibt eine wichtige strategische Option. Hologic schloss im Januar 2025 die Übernahme von Gynesonics für 350 Millionen USD ab. Das Sonata-System fügte Hologs Portfolio eine transkervikale Myombehandlungsplattform hinzu. Im Juli 2026 kündigte Medtronic Touch Surgery Aide und seine FDA-zugelassene Instrument Exit Point-Anwendung für Hugo-Eingriffe an. Die Plattform ist in mehr als 1.500 Operationssälen weltweit im Einsatz. Diese Schritte zeigen, wie Akquisitionen, Robotik und Echtzeit-Chirurgiecomputing Wettbewerbspositionen stärken können.
Marktführer in der Branche für gynäkologische Chirurgieinstrumente
-
CooperSurgical Inc.
-
Hologic, Inc.
-
KARL STORZ GmbH & Co. KG
-
Olympus Corporation
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gynäkologische Chirurgieinstrumente Unternehmen in diesem Bericht
- Aesculap
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- The Cooper Companies
- Gynesonics, Inc.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- MedGyn Products
- Medtronic
- Olympus
- Richard WOLF GmbH
- Sklar Surgical Instruments
- Smiths Group
- STERIS
- Stryker
- Tetra Surgical Industries
Neueste Industrielle Entwicklungen in Markt für gynäkologische Chirurgieinstrumente
- Juni 2026: Medtronic reichte beim US-amerikanischen FDA 510(k)-Anträge ein, um das Hugo RAS-System auf gynäkologische chirurgische Fachgebiete auszuweiten. Die Einreichung folgt dem abgeschlossenen Enrollment in der klinischen Embrace Gynecology IDE-Studie mit 70 Patientinnen in 5 US-amerikanischen Krankenhäusern und wurde von einer gleichzeitigen 510(k)-Einreichung für das LigaSure RAS Maryland-Instrument begleitet.
- April 2026: CMR Surgical reichte beim US-amerikanischen FDA eine 510(k)-Vormarktmeldung für das Versius Plus Surgical Robotic System für gutartige gynäkologische Eingriffe ein, einschließlich totaler Hysterektomie, Oophorektomie und Salpingektomie. Die Versius-Familie hatte zum Zeitpunkt der Einreichung weltweit mehr als 45.000 Patientinnen behandelt, wobei gynäkologische Eingriffe einen großen Anteil der erfassten Fälle ausmachten.
Berichtsumfang des globalen Marktes für gynäkologische Chirurgieinstrumente
Gemäß dem Berichtsumfang bezieht sich der Markt für gynäkologische Chirurgieinstrumente auf die Branche, die spezialisierte Instrumente für gynäkologische Operationen wie Hysterektomie, Laparoskopie, Kaiserschnitt und Endoskopie liefert. Er umfasst Produkte wie Zangen, Scheren, Spekulums, Retraktoren und laparoskopische Geräte, die auf Präzision, Sicherheit und Effizienz bei Eingriffen im Bereich der Frauengesundheit ausgelegt sind.
Der Markt für gynäkologische Chirurgieinstrumente ist nach Produkttyp, Verwendbarkeit, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Zangen, Scheren, Trokare und Zugangsinstrumente, Nadelhalter, Vaginalspekula, Dilatatoren und Küretten sowie sonstige Produkttypen segmentiert. Nach Verwendbarkeit ist der Markt in wiederverwendbare Instrumente sowie Einweg- und Einmalinstrumente segmentiert. Nach Anwendung ist der Markt in Laparoskopie, Hysteroskopie, Dilatation und Kürettage, Kolposkopie und Zervixbiopsie sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, gynäkologische Kliniken und Fachkliniken, ambulante Chirurgiezentren, Fertilitäts- und Reproduktionsgesundheitszentren sowie akademische und Forschungseinrichtungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Zangen |
| Scheren |
| Trokare und Zugangsinstrumente |
| Nadelhalter |
| Vaginalspekula |
| Dilatatoren und Küretten |
| Sonstige Produkttypen |
| Wiederverwendbare Instrumente |
| Einweg-/Einmalinstrumente |
| Laparoskopie |
| Hysteroskopie |
| Dilatation und Kürettage |
| Kolposkopie und Zervixbiopsie |
| Sonstige Anwendungen |
| Krankenhäuser |
| Gynäkologische Kliniken und Fachkliniken |
| Ambulante Chirurgiezentren |
| Fertilitäts- und Reproduktionsgesundheitszentren |
| Sonstige Endnutzer (Akademische und Forschungseinrichtungen und weitere) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Zangen | |
| Scheren | ||
| Trokare und Zugangsinstrumente | ||
| Nadelhalter | ||
| Vaginalspekula | ||
| Dilatatoren und Küretten | ||
| Sonstige Produkttypen | ||
| Nach Verwendbarkeit | Wiederverwendbare Instrumente | |
| Einweg-/Einmalinstrumente | ||
| Nach Anwendung | Laparoskopie | |
| Hysteroskopie | ||
| Dilatation und Kürettage | ||
| Kolposkopie und Zervixbiopsie | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Gynäkologische Kliniken und Fachkliniken | ||
| Ambulante Chirurgiezentren | ||
| Fertilitäts- und Reproduktionsgesundheitszentren | ||
| Sonstige Endnutzer (Akademische und Forschungseinrichtungen und weitere) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Markt für gynäkologische Chirurgieinstrumente wird voraussichtlich von 3,09 Milliarden USD im Jahr 2026 auf 3,28 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 4,65 Milliarden USD erreichen, mit einer CAGR von 7,22 % bis 2032.
Welcher Produkttyp hat den größten Umsatzanteil?
Zangen führten den Produktumsatz mit einem Anteil von 37,15 % im Jahr 2026 an.
Welche Anwendung wächst am schnellsten?
Die Hysteroskopie wird bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen, da immer mehr diagnostische Eingriffe in praxisbasierte Umgebungen verlagert werden.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,35 % expandieren, unterstützt durch Verbesserungen in Ausbildung, Infrastruktur und Zugang.