
婦人科手術器具市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.28 十億米ドル |
| 市場規模 (2032) | 4.65 十億米ドル |
| 成長率 (2027 - 2032) | 7.22 % |
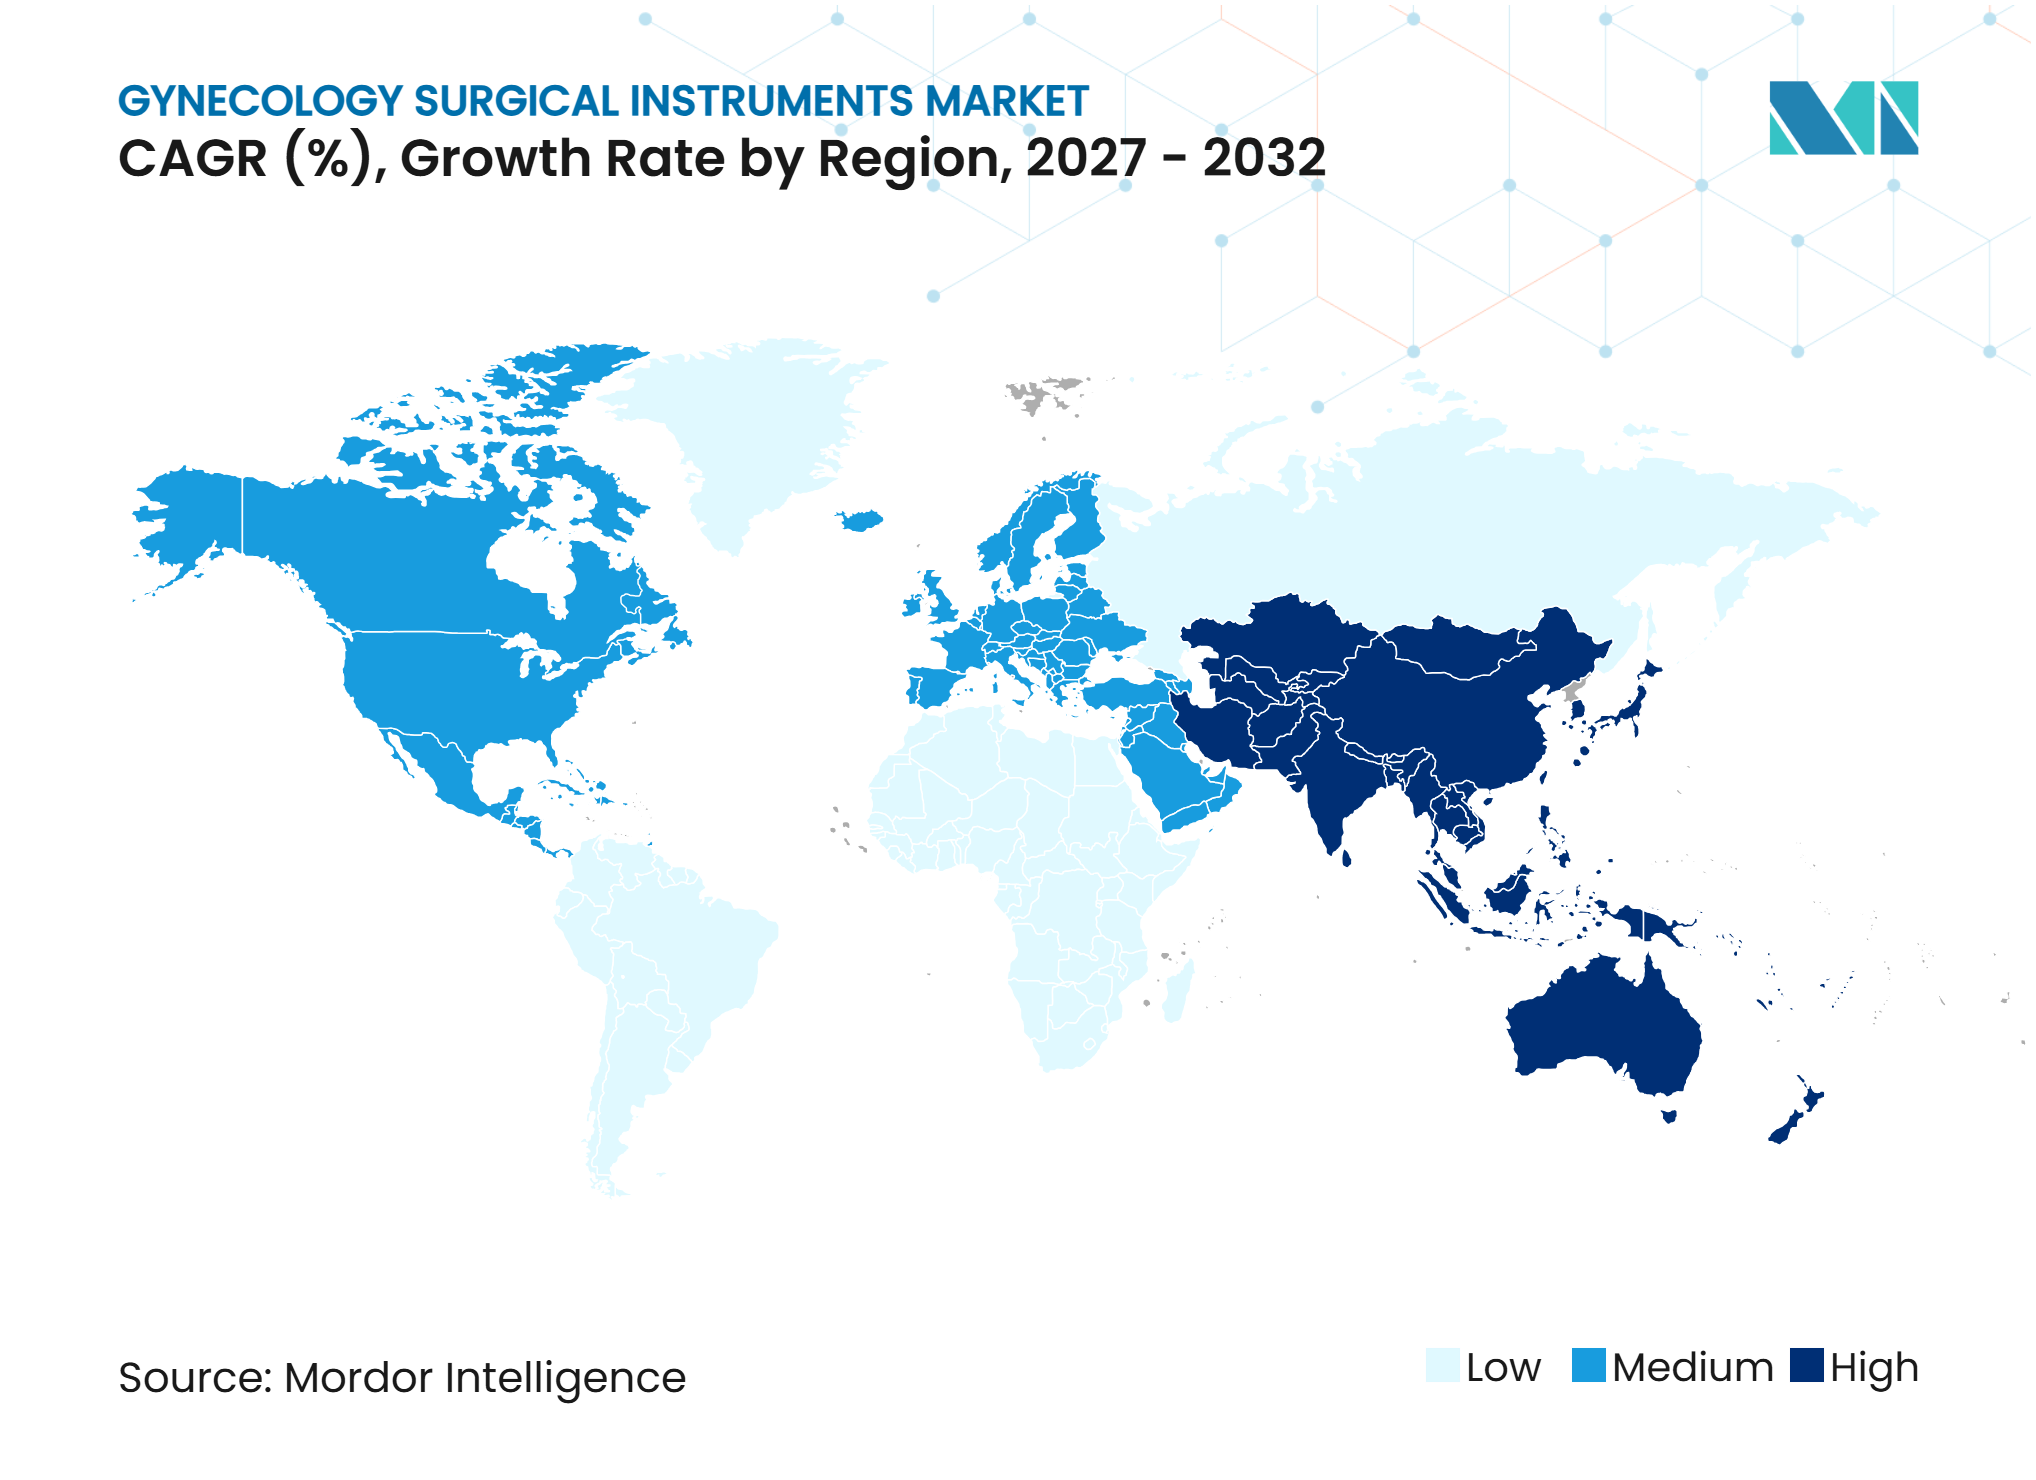
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる婦人科手術器具市場分析
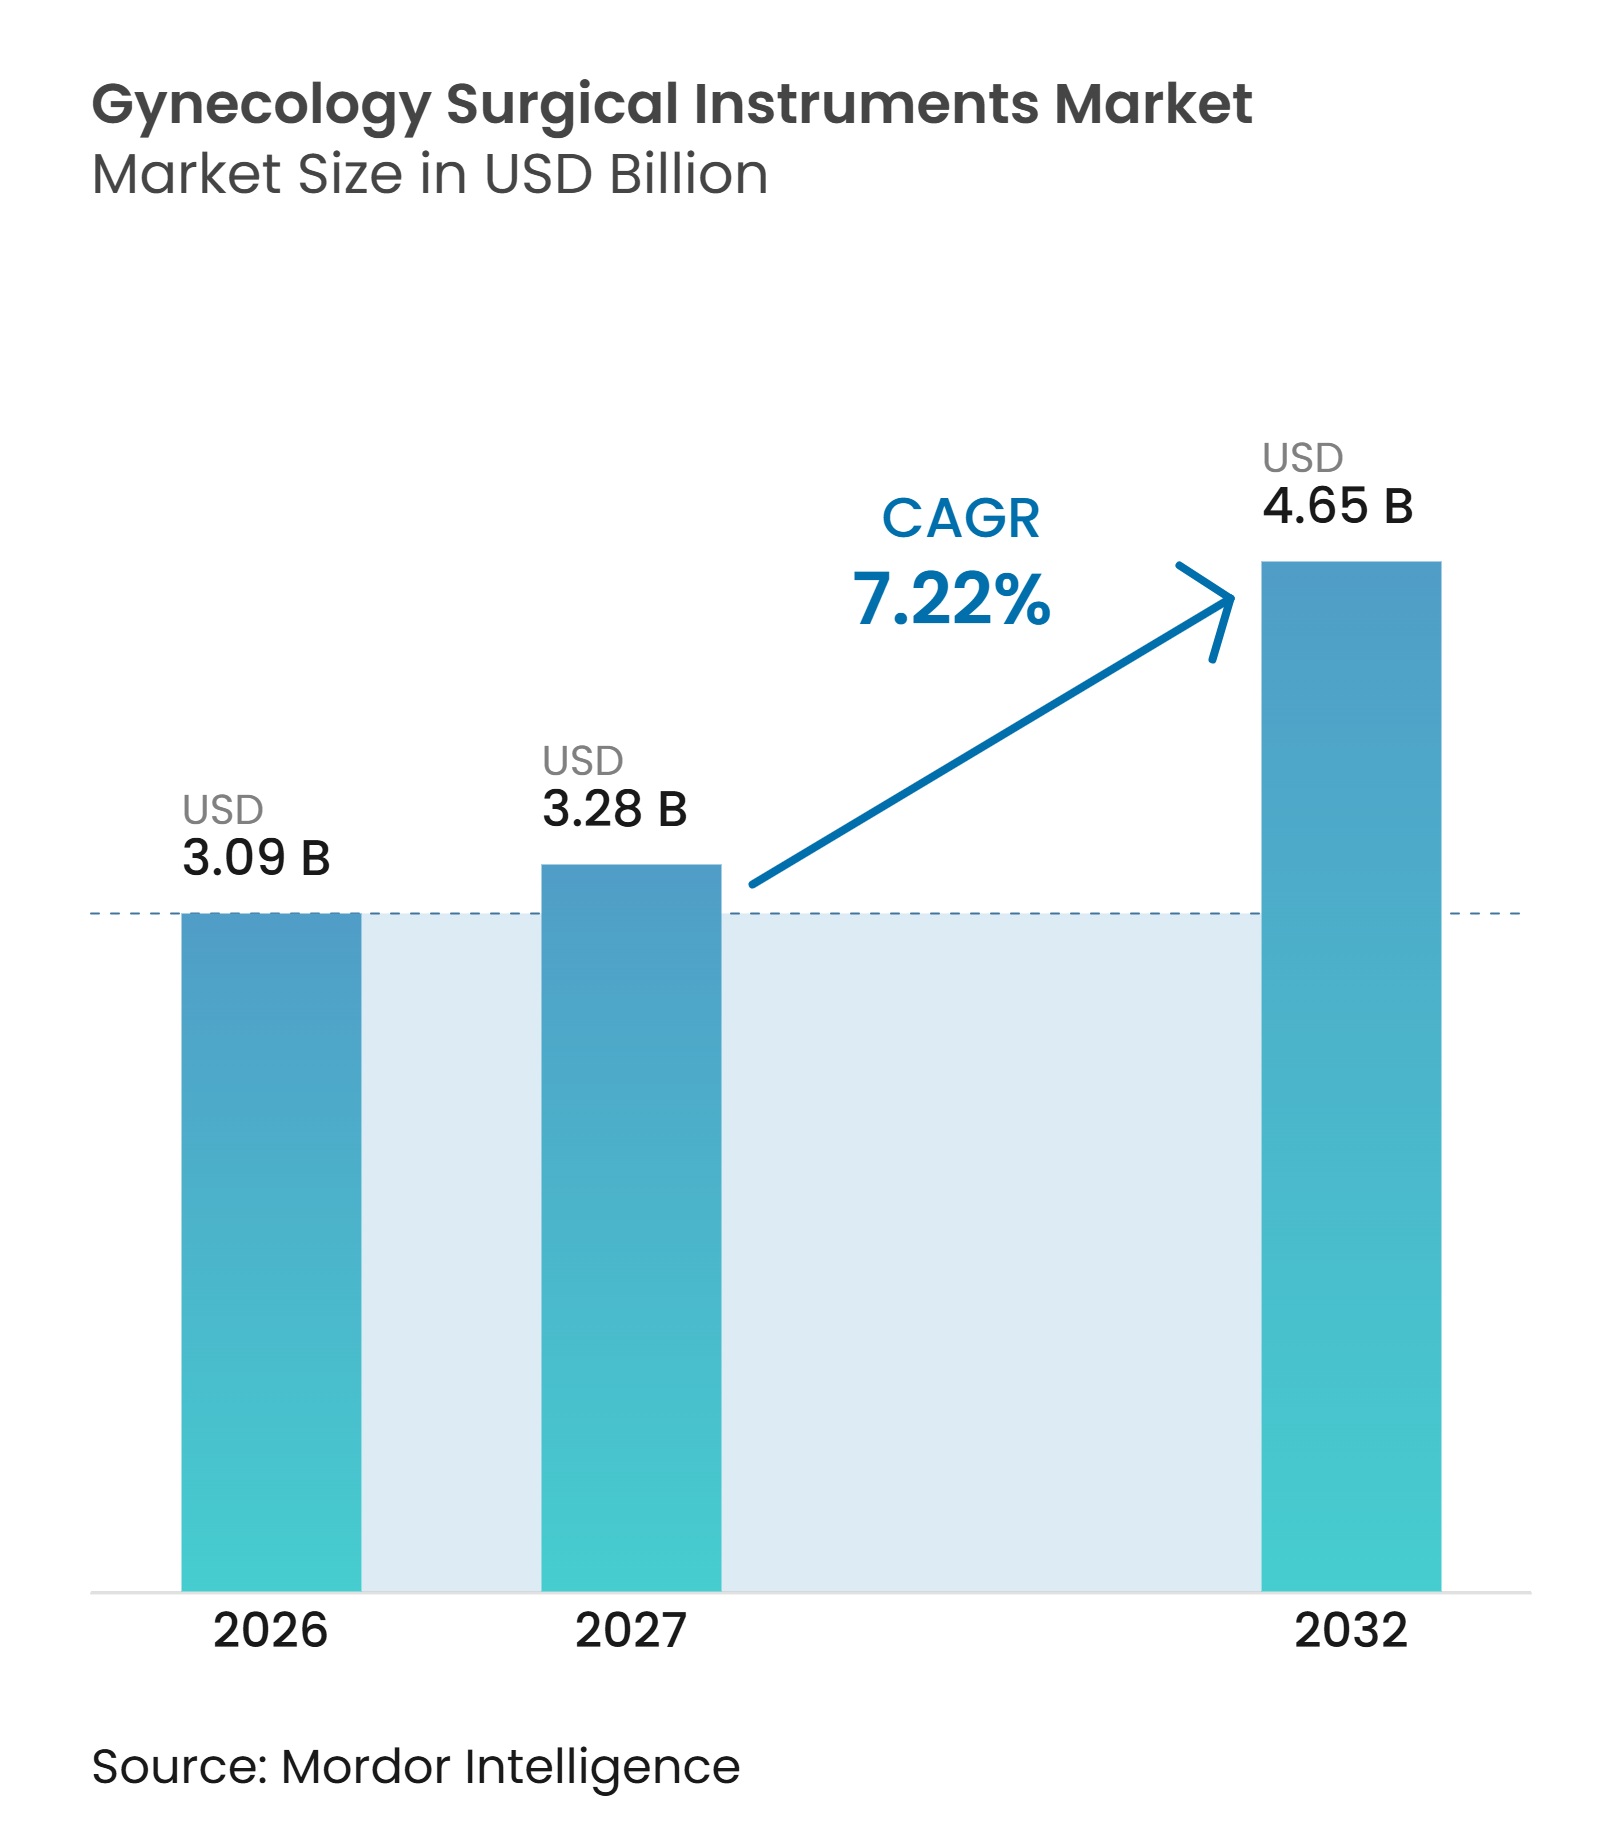
婦人科手術器具市場規模は、2026年の30.9億米ドルから2027年には32.8億米ドルに増加し、2032年までに46.5億米ドルに達すると予測されており、2027年から2032年にかけて7.22%のCAGRで成長します。
婦人科がんの罹患率の上昇と良性疾患の継続的な負担が、診断・外科的ケアの需要を高めています。婦人科手術器具市場は、腹腔鏡手術、ロボット手術、外来ベースの処置が開腹手術および入院ケアの一部に取って代わるにつれて変化しています。医療提供者は、滅菌能力、処置時間、感染管理ニーズに基づいて、再使用可能機器と単回使用製品のバランスを取っています。大手サプライヤーは幅広いポートフォリオと規制リソースを通じてポジションを拡大できる一方、専門サプライヤーは処置特有のニーズに対応できます。女性の健康スクリーニング、外科的トレーニング、外来インフラが改善されているため、婦人科手術器具市場にはさらなる拡大の余地があります。
主要レポートのポイント
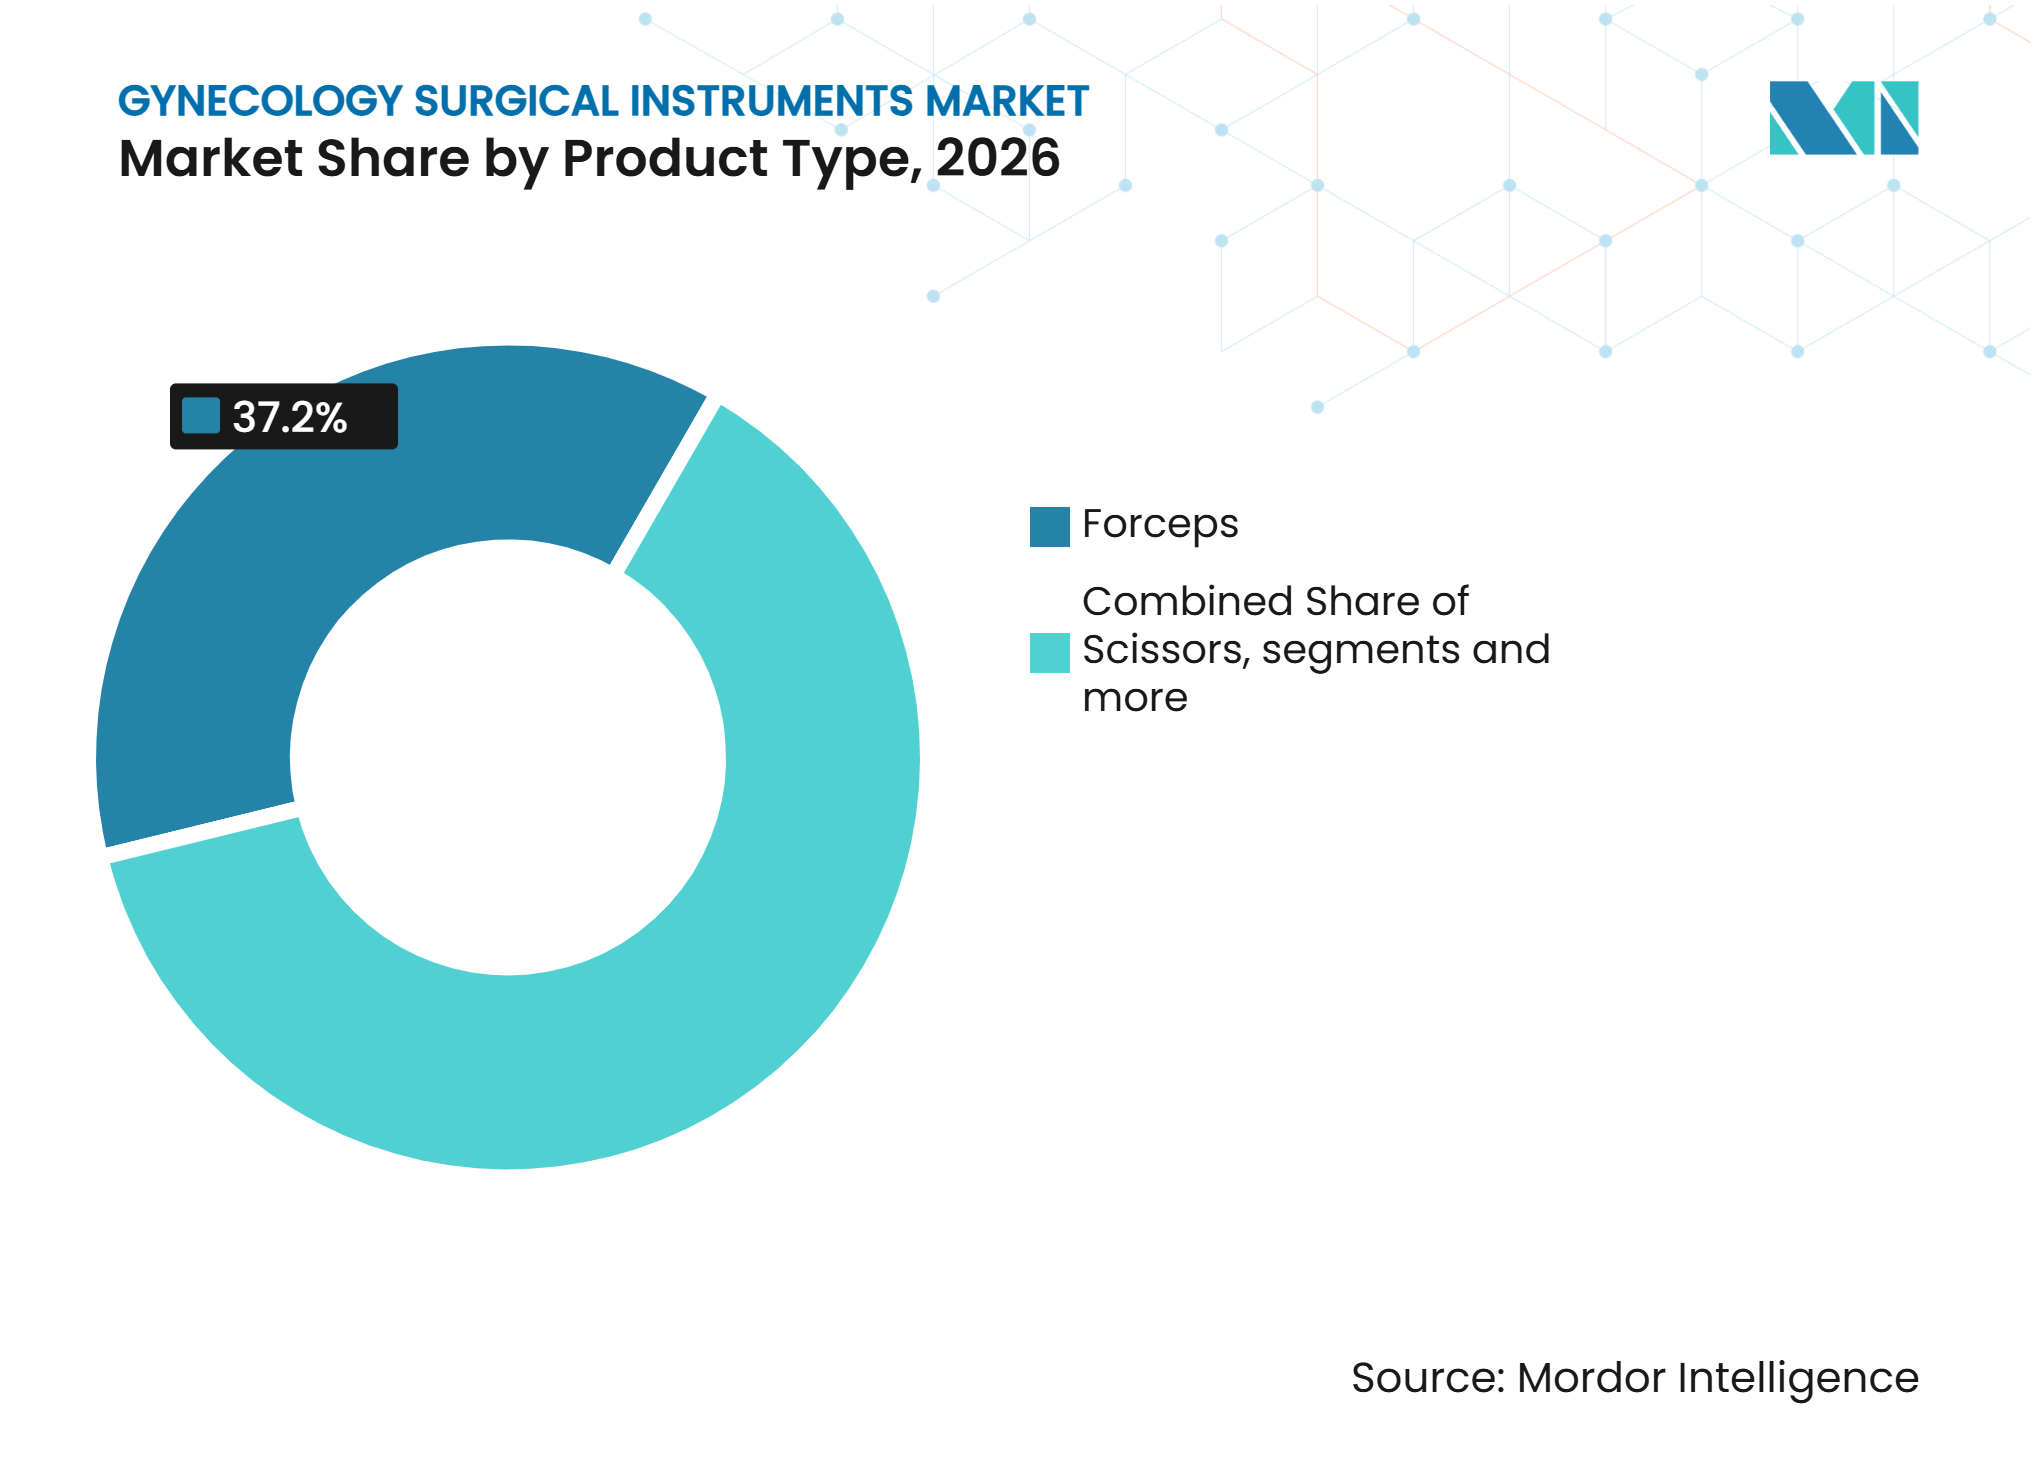
- 製品タイプ別では、鉗子が2026年の婦人科手術器具市場シェアの37.15%を占め、トロカールおよびアクセス器具は2032年までに7.74%のCAGRで成長すると予測されています。
- 使用可能性別では、再使用可能器具が2026年の婦人科手術器具市場シェアの51.24%を占め、使い捨て・単回使用器具は2032年までに8.15%のCAGRで成長すると予測されています。
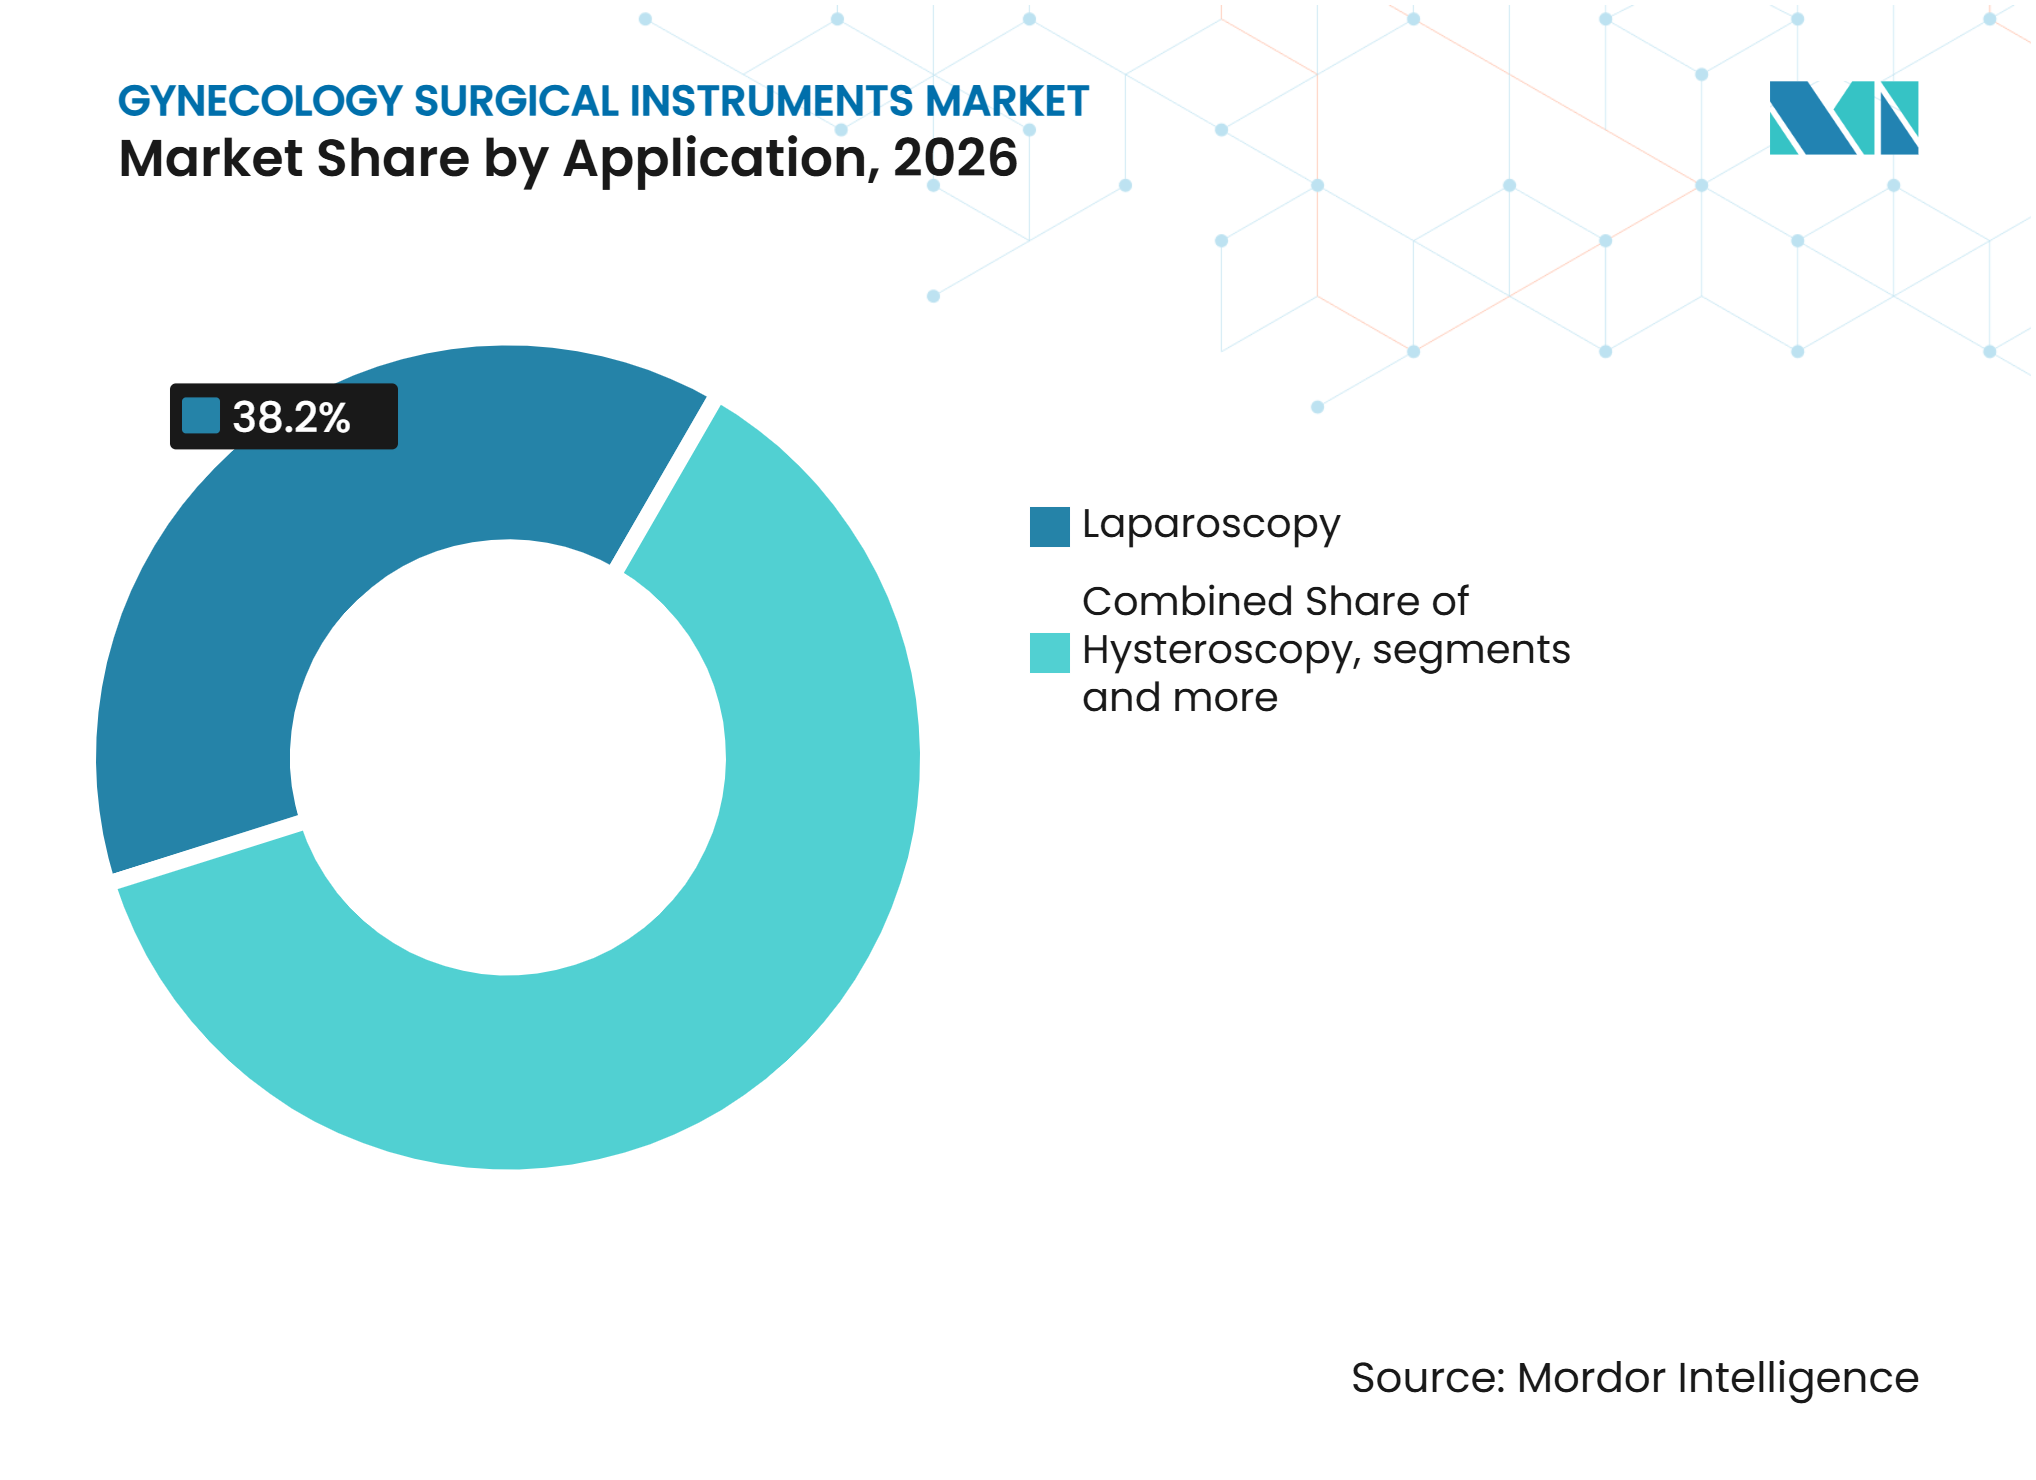
- 用途別では、腹腔鏡手術が2026年の婦人科手術器具市場の38.21%を占め、子宮鏡手術は2032年までに9.22%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の婦人科手術器具市場の42.53%を占め、婦人科・専門クリニックは2032年までに8.63%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の婦人科手術器具市場の47.33%を占め、アジア太平洋は2032年までに10.35%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 婦人科疾患および がんの負担増大 | +1.5% | サブサハラアフリカおよび南アジアでの関連性が高い グローバル | 中期 (2〜4年) |
| 低侵襲婦人科 手術の拡大 | +1.8% | 北米および欧州での早期成長、アジア太平洋への拡大を伴う グローバル | 短期 (≤2年) |
| 外来・外科センターへの 移行 | +1.0% | アジア太平洋での新興トラクションを伴う 北米および欧州 | 中期 (2〜4年) |
| 女性の健康インフラと スクリーニングへの投資 | +0.8% | 低・中所得国でより強い効果を持つ グローバル | 長期 (≥4年) |
| 使い捨て・単回使用 器具の採用 | +1.1% | 北米および欧州での普及が速い グローバル | 短期 (≤2年) |
| AI対応 可視化と精密器具 | +0.9% | アジア太平洋、中東、 アフリカへの拡大を伴う北米および欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
婦人科疾患およびがんの負担増大
婦人科疾患の負担は、婦人科手術器具市場全体にわたる需要を引き続き支えています。世界のデータによると、2022年に1,473,427件の新規婦人科がん症例が記録されました。これらの症例は女性の新規がん症例の15.3%を占めていました。東アフリカの年齢標準化罹患率は女性10万人あたり50.7件であり、世界平均の女性10万人あたり30.3件と比較されます。[1] 子宮内膜症、子宮筋腫、多嚢胞性卵巣症候群、異常子宮出血も、多くの患者に対して繰り返しの診断または外科的介入を必要とします。子宮がんの罹患率は1990年から2021年にかけて毎年0.7%増加しており、現在のパターンが続けば将来の罹患率はさらに上昇すると予測されています。
低侵襲婦人科手術の拡大
低侵襲処置は、婦人科手術器具市場で使用される器具の組み合わせを変えています。腹腔鏡アプローチは、開腹手術と比較して術中出血量を50%から70%削減できます。[2] また、適切な患者の回復期間と入院期間を短縮することもできます。ロボットシステムはプラットフォーム互換の鉗子、エネルギーデバイス、アクセス製品を使用するため、専用器具への継続的な需要が生まれる可能性があります。2026年の研究では、ベルギーでToumai システムを使用したロボット支援全子宮摘出術が報告されており、推定出血量30 mL、翌日退院が含まれています。[3] 互換製品を持たないサプライヤーは、高ボリュームセンターがロボット処置能力を高めるにつれて圧力に直面する可能性があります。
外来・外科センターへの移行
適切な婦人科処置において、ケアは病院の手術室から外来センターおよびオフィス環境へと移行しています。この動きにより、購買決定はクリニック、外来ネットワーク、外来手術センターの運営者へとシフトしています。診断的子宮鏡検査は、選択された患者に対して病院外の環境で実施できます。単回使用のコンパクトな器具は、再処理能力への依存を減らすため、これらのワークフローに適合できます。ロボット処置も外来環境に参入しており、2026年1月のメリーランド州Innovations Surgery Centerの発表にも反映されています。この移行により、婦人科手術器具市場の顧客基盤が入院病院を超えて拡大しています。
女性の健康インフラとスクリーニングへの投資
女性の健康への投資は、より長期にわたって外科・診断器具へのアクセスを拡大できます。ゲイツ財団は2025年8月に、女性の健康研究開発のために2030年までに25億米ドルのコミットメントを発表しました。このプログラムには婦人科および月経の健康診断と治療が含まれています。世界保健機関の子宮頸がん撲滅イニシアチブは、35歳までに70%の女性が高性能検査でスクリーニングを受け、45歳までに再度受けることを求めています。これにより、コルポスコープ、生検鉗子、関連診断製品への需要が支えられます。ケニアの2025/26年生殖・母体・新生児・小児・青少年健康投資ケースも、2030年まで女性の健康サービスに向けてリソースを振り向けています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資本、再処理、 および処置コスト | -1.5% | 低所得環境および小規模外来センターでより強い影響を持つ グローバル | 中期 (2〜4年) |
| 訓練を受けた婦人科外科 人材の不足 | -0.8% | サブサハラアフリカ、南アジア、農村部の北米でより深刻な グローバル | 長期 (≥4年) |
| 規制および償還要件の 相違 | -0.6% | 欧州、 米国、アジア太平洋 | 中期 (2〜4年) |
| 器具廃棄物と 持続可能性のトレードオフ | -0.4% | 北米およびオーストラリアへの影響が及ぶ 欧州 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
高い資本、再処理、および処置コスト
コストは婦人科手術器具市場の購買者にとって重要な制約要因であり続けています。9件の研究にわたる4,724件の処置の2026年レビューでは、再使用可能器具が一般腹腔鏡手術において1件あたり16米ドルから388米ドルのコスト削減をもたらしたことが判明しました。同レビューでは、630米ドルで価格設定された使い捨てエネルギーデバイスが、46患者の試験において子宮摘出術1件あたり254米ドルの総節約を生み出したことも報告されています。この節約は手術時間の短縮から生じ、処置の総コストを変化させました。ロボット手術スイートは相当な資本投資を必要とし、高ボリュームの三次施設での高度機器使用を集中させる可能性があります。一般外科に基づく調達方針は、特定の婦人科処置のコストを反映していない場合があります。
訓練を受けた婦人科外科人材の不足
訓練を受けた臨床医の不足が、ケアニーズから処置ボリュームへの転換を制限しています。FIGOがんレポート2025は、低・中所得国における卵巣がん外科ケアへの障壁として、訓練を受けた婦人科外科医へのアクセス制限を特定しました。この不足は、基礎的な疾患負担が高い場合でも器具の使用を少させます。腹腔鏡およびロボット技術は都市部の三次施設に集中していることが多いです。そのため、地域および農村部の病院は複雑な低侵襲処置へのアクセスが制限される場合があります。ロボットプラットフォームに連携したトレーニング経路は臨床能力を拡大できますが、人材育成には数年かかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
鉗子がボリュームをリードし、トロカールは低侵襲普及とともに拡大鉗子は2026年の婦人科手術器具市場シェアの37.15%を占めました。そのポジションは、腹腔鏡、子宮鏡、開腹処置全体での使用を反映しています。生検鉗子、把持鉗子、テナキュラム鉗子はそれぞれ異なる臨床要件に対応しています。トロカールおよびアクセス器具は2032年までに7.74%のCAGRで成長すると予測されています。各腹腔鏡またはロボット処置には2〜4本のトロカール挿入が必要になる場合があります。したがって、処置件数の増加はアクセス製品への需要を高めます。低侵襲子宮摘出術への臨床的支持がこのパターンを強化しています。
ハサミおよび持針器は外科医の技術と縫合の好みに引き続き関連しています。膣鏡は外来およびクリニック環境において単回使用プラスチック版へと移行しています。この移行は感染管理要件とシンプルな外来ワークフローを反映しています。拡張器およびキュレットは子宮内膜掻爬術および子宮頸部準備を引き続き支援しています。婦人科手術器具産業における製品ミックスは、これらのインストール済みプラットフォームとの互換性によってますます形成されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
使用可能性別:
再使用可能器具がシェアを確保する一方、使い捨て品が総コスト計算を再定義再使用可能器具は2026年の収益の51.24%を占めました。大規模病院は多数の処置にわたって再処理コストを分散できます。再使用可能製品の婦人科手術器具市場規模は、集中型滅菌部門によって引き続き支えられています。子宮摘出術の試験では、使い捨てエネルギーデバイスが単価は高いにもかかわらず処置の総コストを削減しました。したがって、購買者は処置レベルで機器の経済性を評価する必要があります。
使い捨て・単回使用製品は2032年までに8.15%のCAGRで成長すると予測されています。感染管理要件と外来センターのワークフローがこの拡大を支えています。クリニックや不妊治療センターは複雑な器具を再処理する能力を欠いている場合があります。CooperSurgicalは2024年8月にObp SurgicalとそのONETRAC単回使用プラットフォームを1億米ドルで買収しました。品質および滅菌要件は、両製品カテゴリーに対応するサプライヤーにとって引き続き関連性があります。
用途別:
腹腔鏡手術が処置ボリュームを確保する一方、子宮鏡手術が施設経済を再定義腹腔鏡手術は2026年の用途別収益の38.21%を占めました。子宮摘出術、卵巣嚢腫摘出術、子宮内膜症切除術、卵管結紮術に使用されています。臨床ガイダンスは、患者と処置に対して施可能な場合に腹腔鏡アプローチを支持しています。この確立された処置基盤が、婦人科手術器具市場全体にわたる安定した器具需要を支えています。子宮鏡手術は2032年までに9.22%のCAGRで最も速い用途成長を記録すると予測されています。単回使用子宮鏡はクリニックでの再処理機器の必要性を回避できます。外来ベースの診断も病院手術室への依存を減らすことができます。
子宮内膜掻爬術は不完全流産管理および子宮ポリープ除去において引き続き使用されています。子宮鏡手術がかつて子宮内膜掻爬術で対処されていた状態を管理する場合、その相対的な貢献は低下する可能性があります。コルポスコープおよび子宮頸部生検器具は国家スクリーニングプログラムから恩恵を受けています。婦人科手術器具市場は、診断アクセスと処置能力の両方に依存しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が規模の優位性を維持する一方、専門クリニックが成長率をリード病院は2026年のエンドユーザー収益の42.53%を占めました。婦人科腫瘍手術や複雑なロボット処置を含む高度急性期ケアを管理しています。これらのケースは多くの場合、より広範な器具エコシステムと処置あたりの高い支出を必要とします。病院は再使用可能ポートフォリオのための集中型滅菌処理能力を維持しています。大規模施設は、正式な臨床・購買プロセスを通じて新しいロボット互換器具を評価することもできます。これにより、確立されたデバイスサプライヤーからの幅広いポートフォリオへの需要が持続します。
婦人科・専門クリニックは2032年までに8.63%のCAGRで成長すると予測されています。これらの医療提供者は診断的子宮鏡検査、コルポスコピー、子宮頸部生検、外来ベースの子宮内膜アブレーションを実施しています。外来手術センターは、適格な腹腔鏡および子宮鏡処置に対してより低い施設コストを提供できます。学術機関はロボット互換性研究および早期臨床評価において引き続き重要です。それらの評価は、製品が日常的なケアに入った後の広範な採用を支援できます。婦人科手術器具産業は、これらのエンドユーザー環境全体にわたる異なる購買ニーズに対応する必要があります。
地域分析
北米
北米は2026年の婦人科手術器具市場シェアの47.33%を占めました。高い処置ボリュームと集中型グループ購買が地域需要を支えています。ACOGのガイダンスは、臨床的に適切な場合に低侵襲婦人科手術を支持しています。米国が地域収益の大部分を占めています。カナダは公的資金による医療制度を通じて、安定したコスト重視の再使用可能器具購買を支えています。メキシコは民間病院と医療ツーリズムを通じて増分的な需要源を提供しています。米国の規制審査経路はデバイス発売のペースに影響を与えます。
欧州
欧州は第2位の地域市場です。ドイツと英国が地域内で最大の国別需要集中を示しています。ドイツの大学病院ネットワークは腹腔鏡子宮摘出術にバイポーラ血管シーリング技術を採用しています。これにより処置時間が短縮され、開腹転換リスクが低減される可能性があります。EU医療機器規則は生体適合性と滅菌バリデーションの要件を引き上げています。これらの要件は中堅器具ポートフォリオのメンテナンスコストを引き上げる可能性があります。フランス、イタリア、スペインは、支払者が診断ケアを病院手術室から移行させるにつれて外来子宮鏡検査を拡大しています。東欧は医療インフラの整備が進むにつれてさらなる機会を提供しています。
アジア太平洋、中東・アフリカ、南米
アジア太平洋は2032年までに10.35%のCAGRで拡大すると予測されており、婦人科手術器具市場で最も速い地域成長率です。中国は第1層都市を超えて低侵襲外科トレーニングを拡大しています。インドの民間病院セクターは処置能力と婦人科ケアへのアクセスを追加しています。日本の高齢化する女性人口は子宮・卵巣がん手術への需要を支えています。韓国とオーストラリアは先進的な技術採用パターンを持っています。中東・アフリカは湾岸協力会議諸国での民間病院拡大から恩恵を受けています。南米はブラジルとアルゼンチンからの需要を引き出しています。これらの地域は現在は小規模な貢献者ですが、女性の健康インフラが発展するにつれて長期的な調達機会を提供しています。
競合ランドスケープ
市場集中度
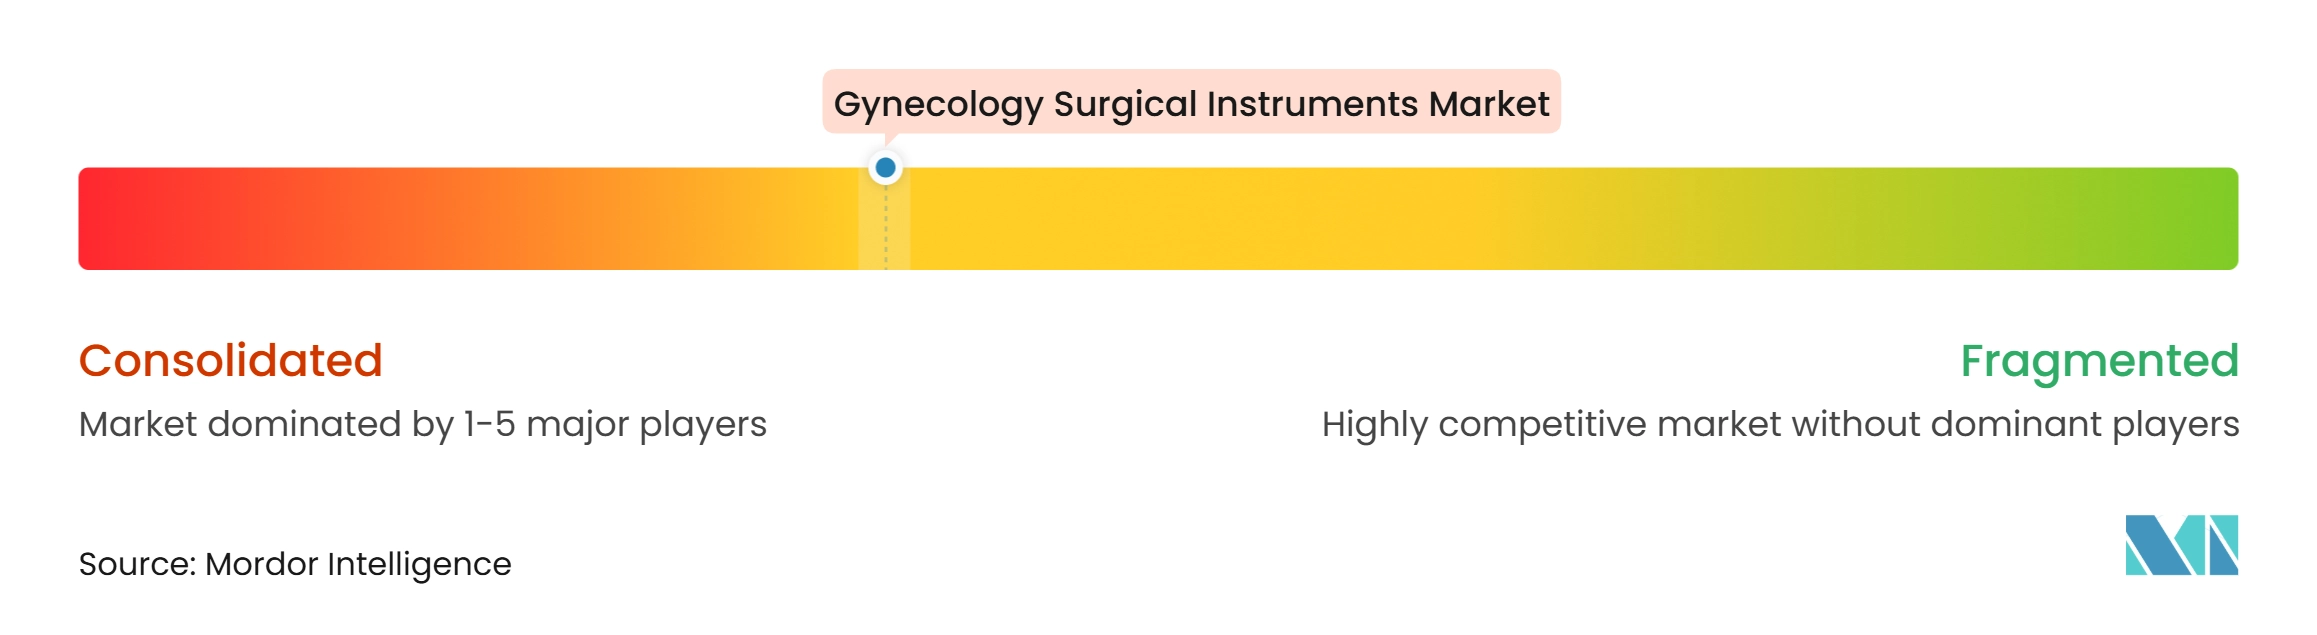
婦人科手術器具市場は適度に集中しています。Medtronic、Olympus、KARL STORZ、Johnson & Johnson、B. Braun Melsungenは幅広い手術器具ポートフォリオを通じて競合しています。CooperSurgical、Hologic、LiNA Medicalは処置特有のカテゴリーとエンドユーザーニッチにおけるポジションを維持しています。幅広いポートフォリオは複数の婦人科処置にわたる契約を支援できます。専門サプライヤーは焦点を絞った臨床ユースケースとアクセスしやすい製品提供を通じて競合できます。規制文書とポストマーケットサーベイランス能力は、リソースが豊富なサプライヤーに有利に働きます。EU医療機器規則は再使用可能および単回使用デバイスのコンプライアンス要件を高める可能性があります。これにより、規制リソースが限られた小規模メーカーの拡大が困難になる可能性があります。
ロボットプラットフォームの拡大により、互換器具をめぐる競争が激化しています。CMR Surgicalは2026年4月に良性婦人科領域でのVersius Plusの510(k)申請を提出しました。同社は申請時点でVeriusファミリーが世界で45,000人以上の患者を治療したと報告しました。Medtronicも2026年6月に婦人科専門分野へのHugoの拡大に向けた申請を提出しました。これらのシステムはプラットフォーム特有のアクセス、把持、エネルギー製品への需要を高める可能性があります。ロボット互換製品を持つサプライヤーは、インストール済みシステム内の交換サイクルから利益を得ることができます。
ポートフォリオ拡大は引き続き重要な戦略的選択肢です。Hologicは2025年1月にGynesonicsを3.5億米ドルで買収しました。SonataシステムはHologicのポートフォリオに経頸管的子宮筋腫治療プラットフォームを追加しました。2026年7月、MedtronicはTouch Surgery AideとHugo処置向けのFDA承認済みInstrument Exit Pointアプリケーションを発表しました。このプラットフォームは世界1,500以上の手術室で稼働しています。これらの動きは、買収、ロボット工学、リアルタイム外科コンピューティングが競争上のポジションをどのように強化できるかを示しています。
婦人科手術器具産業のリーダー
-
CooperSurgical Inc.
-
Hologic, Inc.
-
KARL STORZ GmbH & Co. KG
-
Olympus Corporation
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
婦人科手術器具市場 このレポートでカバーされる企業
- Aesculap
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- The Cooper Companies
- Gynesonics, Inc.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- MedGyn Products
- Medtronic
- Olympus
- Richard WOLF GmbH
- Sklar Surgical Instruments
- Smiths Group
- STERIS
- Stryker
- Tetra Surgical Industries
最近の産業開発事情 婦人科手術器具市場
- 2026年6月:Medtronicは、Hugo RASシステムを婦人科外科専門分野に拡大するため、米国FDAに510(k)申請を提出しました。この申請は、米国5病院にわたる70患者を対象としたEmbrace Gynecology IDE臨床試験の登録完了に続くものであり、LigaSure RAS Marylandインストゥルメントの同時510(k)申請も伴っています。
- 2026年4月:CMR Surgicalは、全子宮摘出術、卵巣摘出術、卵管摘出術を含む良性婦人科処置向けのVersius Plus手術ロボットシステムについて、米国FDAに510(k)術前通知を提出しました。Veriusファミリーは申請時点で世界45,000人以上の患者を治療しており、婦人科処置が記録された症例の大部分を占めていました。
世界の婦人科手術器具市場レポートの範囲
レポートの範囲によると、婦人科手術器具市場とは、子宮摘出術、腹腔鏡手術、帝王切開、内視鏡検査などの婦人科手術に使用される専門器具を供給する産業を指します。女性の健康処置における精度、安全性、効率性を確保するために設計された鉗子、ハサミ、膣鏡、開創器、腹腔鏡デバイスなどの製品が含まれます。
婦人科手術器具市場は、製品タイプ、使用可能性、用途、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場は鉗子、ハサミ、トロカールおよびアクセス器具、持針器、膣鏡、拡張器およびキュレット、その他の製品タイプにセグメント化されています。使用可能性別では、市場は再使用可能器具と使い捨て・単回使用器具にセグメント化されています。用途別では、市場は腹腔鏡手術、子宮鏡手術、子宮内膜掻爬術、コルポスコピーおよび子宮頸部生検、その他の用途にセグメント化されています。エンドユーザー別では、市場は病院、婦人科クリニックおよび専門クリニック、外来手術センター、不妊・生殖医療センター、学術・研究機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。本レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 鉗子 |
| ハサミ |
| トロカールおよびアクセス器具 |
| 持針器 |
| 膣鏡 |
| 拡張器およびキュレット |
| その他の製品タイプ |
| 再使用可能器具 |
| 使い捨て・単回使用器具 |
| 腹腔鏡手術 |
| 子宮鏡手術 |
| 子宮内膜掻爬術 |
| コルポスコピーおよび子宮頸部生検 |
| その他の用途 |
| 病院 |
| 婦人科クリニックおよび専門クリニック |
| 外来手術センター |
| 不妊・生殖医療センター |
| その他のエンドユーザー(学術・研究機関、その他) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 鉗子 | |
| ハサミ | ||
| トロカールおよびアクセス器具 | ||
| 持針器 | ||
| 膣鏡 | ||
| 拡張器およびキュレット | ||
| その他の製品タイプ | ||
| 使用可能性別 | 再使用可能器具 | |
| 使い捨て・単回使用器具 | ||
| 用途別 | 腹腔鏡手術 | |
| 子宮鏡手術 | ||
| 子宮内膜掻爬術 | ||
| コルポスコピーおよび子宮頸部生検 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 婦人科クリニックおよび専門クリニック | ||
| 外来手術センター | ||
| 不妊・生殖医療センター | ||
| その他のエンドユーザー(学術・研究機関、その他) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの予測成長率はどのくらいですか?
婦人科手術器具市場は2026年の30.9億米ドルから2027年には32.8億米ドルに成長し、2032年までに46.5億米ドルに達すると予測されており、2032年までのCAGRは7.22%です。
最大の収益シェアを持つ製品タイプはどれですか?
鉗子は2026年に37.15%のシェアで製品収益をリードしました。
最も速く拡大している用途はどれですか?
子宮鏡手術は、より多くの診断処置が外来ベースの環境に移行するにつれて、2032年までに9.22%のCAGRで成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋はトレーニング、インフラ、アクセスの改善に支えられ、2032年までに10.35%のCAGRで拡大すると予測されています。