
Tamaño y Participación del Mercado de Instrumentos Quirúrgicos de Ginecología
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instrumentos Quirúrgicos de Ginecología por Mordor Intelligence
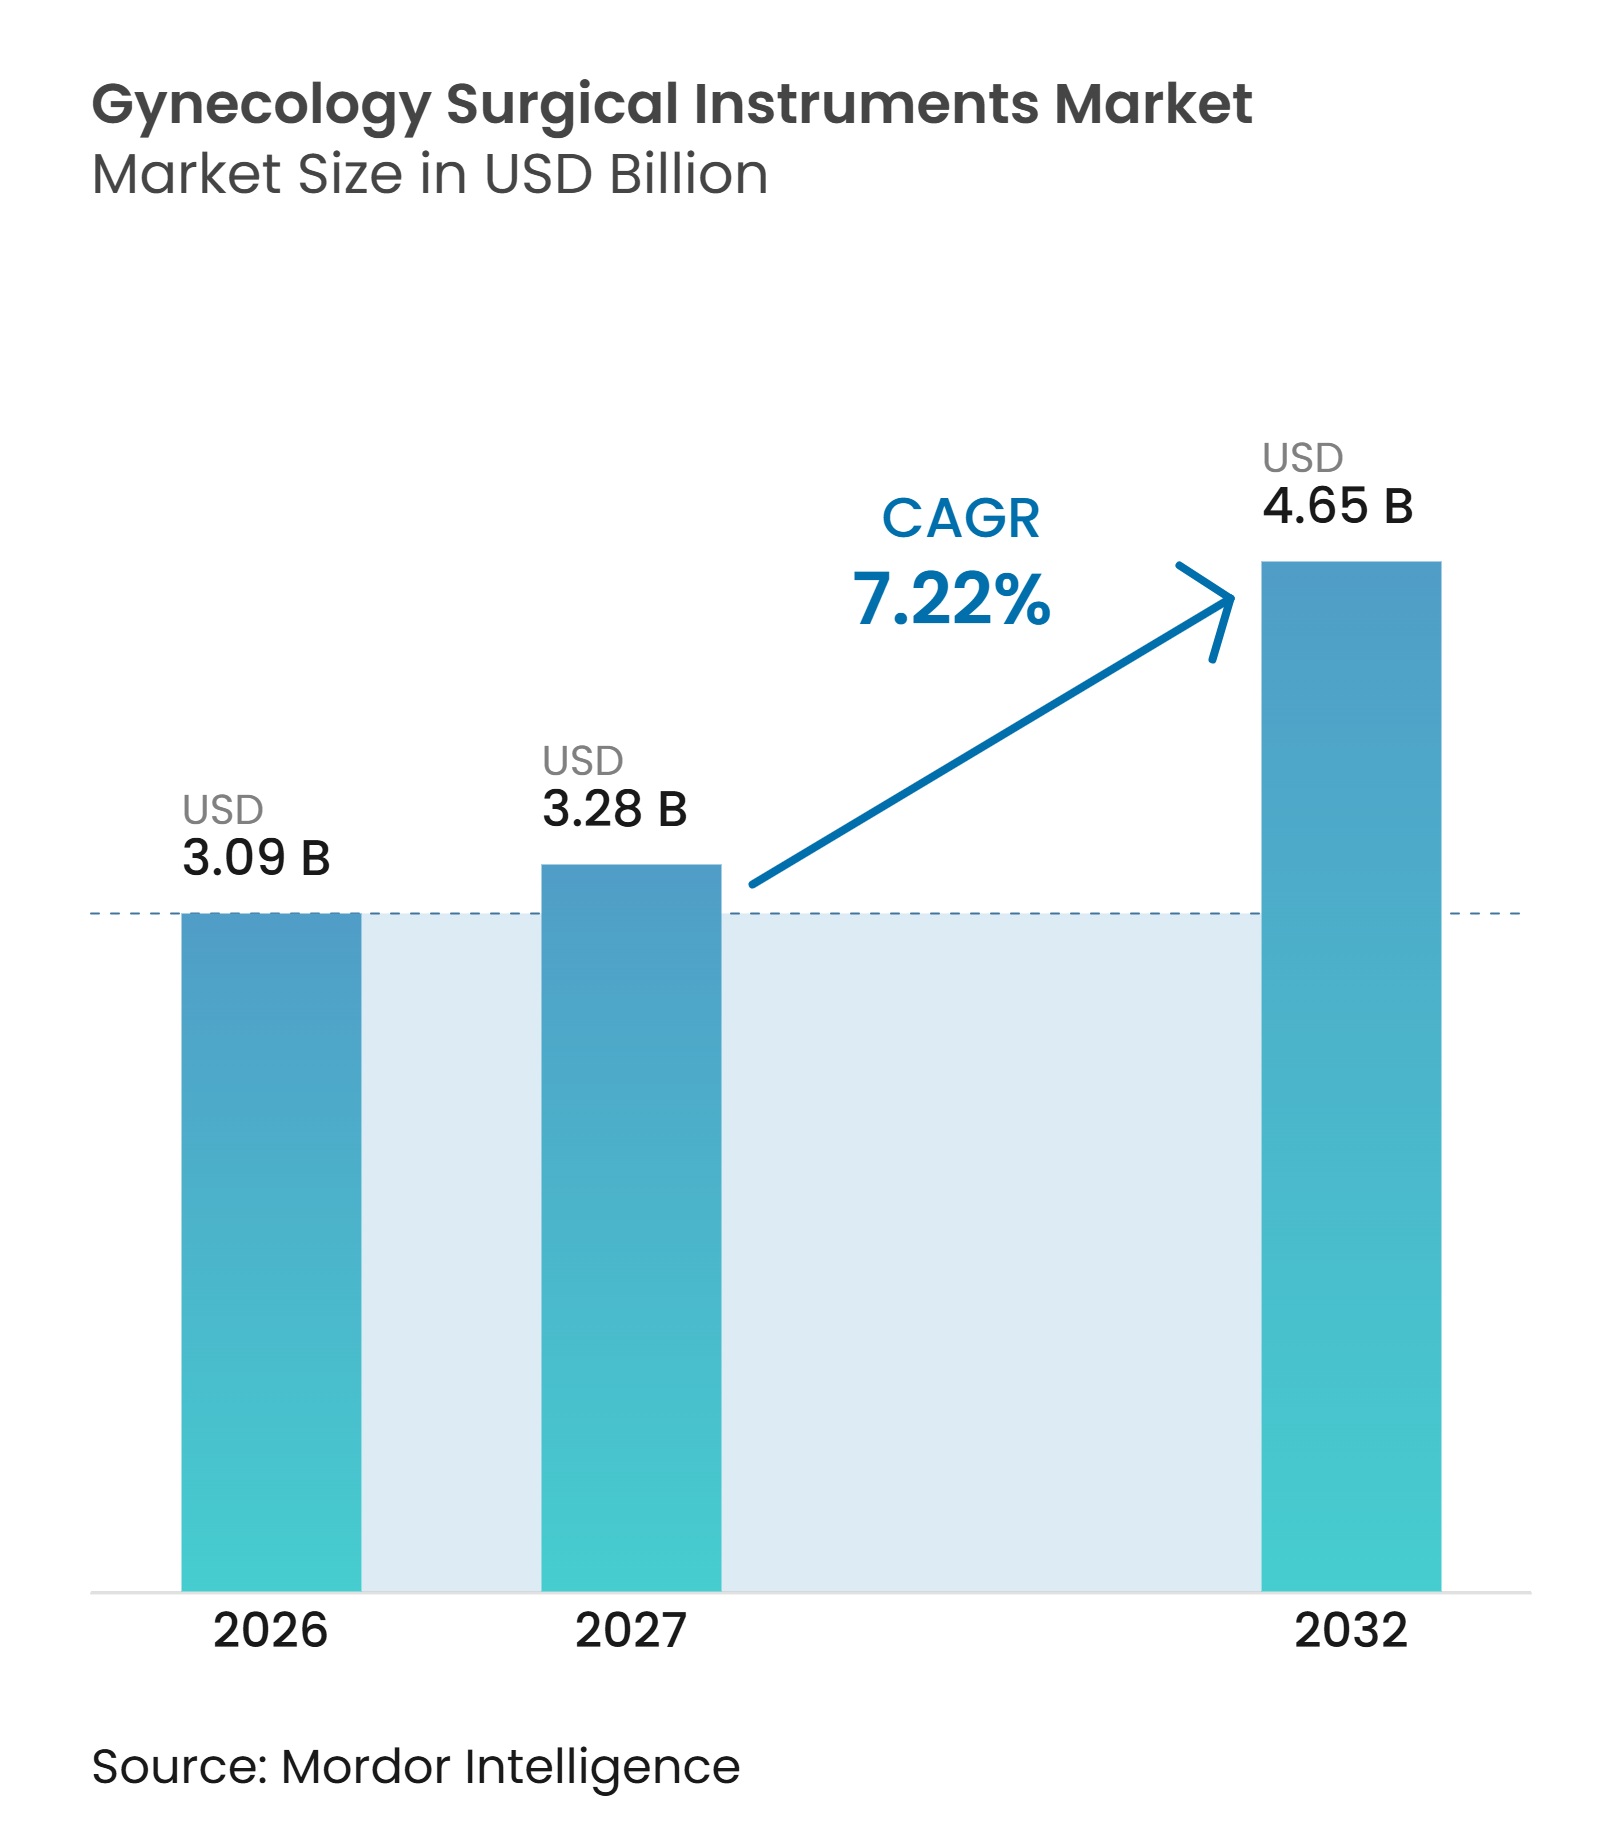
Se espera que el tamaño del Mercado de Instrumentos Quirúrgicos de Ginecología aumente de 3,09 mil millones de USD en 2026 a 3,28 mil millones de USD en 2027 y alcance los 4,65 mil millones de USD para 2032, creciendo a una CAGR del 7,22% durante 2027-2032.
El aumento de la incidencia del cáncer ginecológico y la carga continua de las afecciones benignas están incrementando la necesidad de atención diagnóstica y quirúrgica. El mercado de instrumentos quirúrgicos de ginecología también está cambiando a medida que los procedimientos laparoscópicos, robóticos y ambulatorios reemplazan una parte de la atención abierta y hospitalaria. Los proveedores están equilibrando el equipamiento reutilizable frente a los productos de un solo uso en función de la capacidad de esterilización, el tiempo del procedimiento y las necesidades de control de infecciones. Los proveedores más grandes pueden ampliar sus posiciones a través de amplias carteras de productos y recursos regulatorios, mientras que los proveedores especializados pueden atender necesidades específicas de cada procedimiento. El mercado de instrumentos quirúrgicos de ginecología tiene margen adicional para la expansión, ya que la detección de la salud de la mujer, la formación quirúrgica y la infraestructura ambulatoria están mejorando.
Conclusiones Clave del Informe
- Por tipo de producto, los fórceps representaron el 37,15% de la participación del mercado de instrumentos quirúrgicos de ginecología en 2026, mientras que se prevé que los trócares e instrumentos de acceso crezcan a una CAGR del 7,74% hasta 2032.
- Por usabilidad, los instrumentos reutilizables representaron el 51,24% de la participación del mercado de instrumentos quirúrgicos de ginecología en 2026, mientras que se espera que los instrumentos desechables y de un solo uso crezcan a una CAGR del 8,15% hasta 2032.
- Por aplicación, la laparoscopía representó el 38,21% del mercado de instrumentos quirúrgicos de ginecología en 2026, mientras que se prevé que la histeroscopía crezca a una CAGR del 9,22% hasta 2032.
- Por usuario final, los hospitales representaron el 42,53% del mercado de instrumentos quirúrgicos de ginecología en 2026, mientras que se espera que las clínicas de ginecología y las clínicas especializadas crezcan a una CAGR del 8,63% hasta 2032.
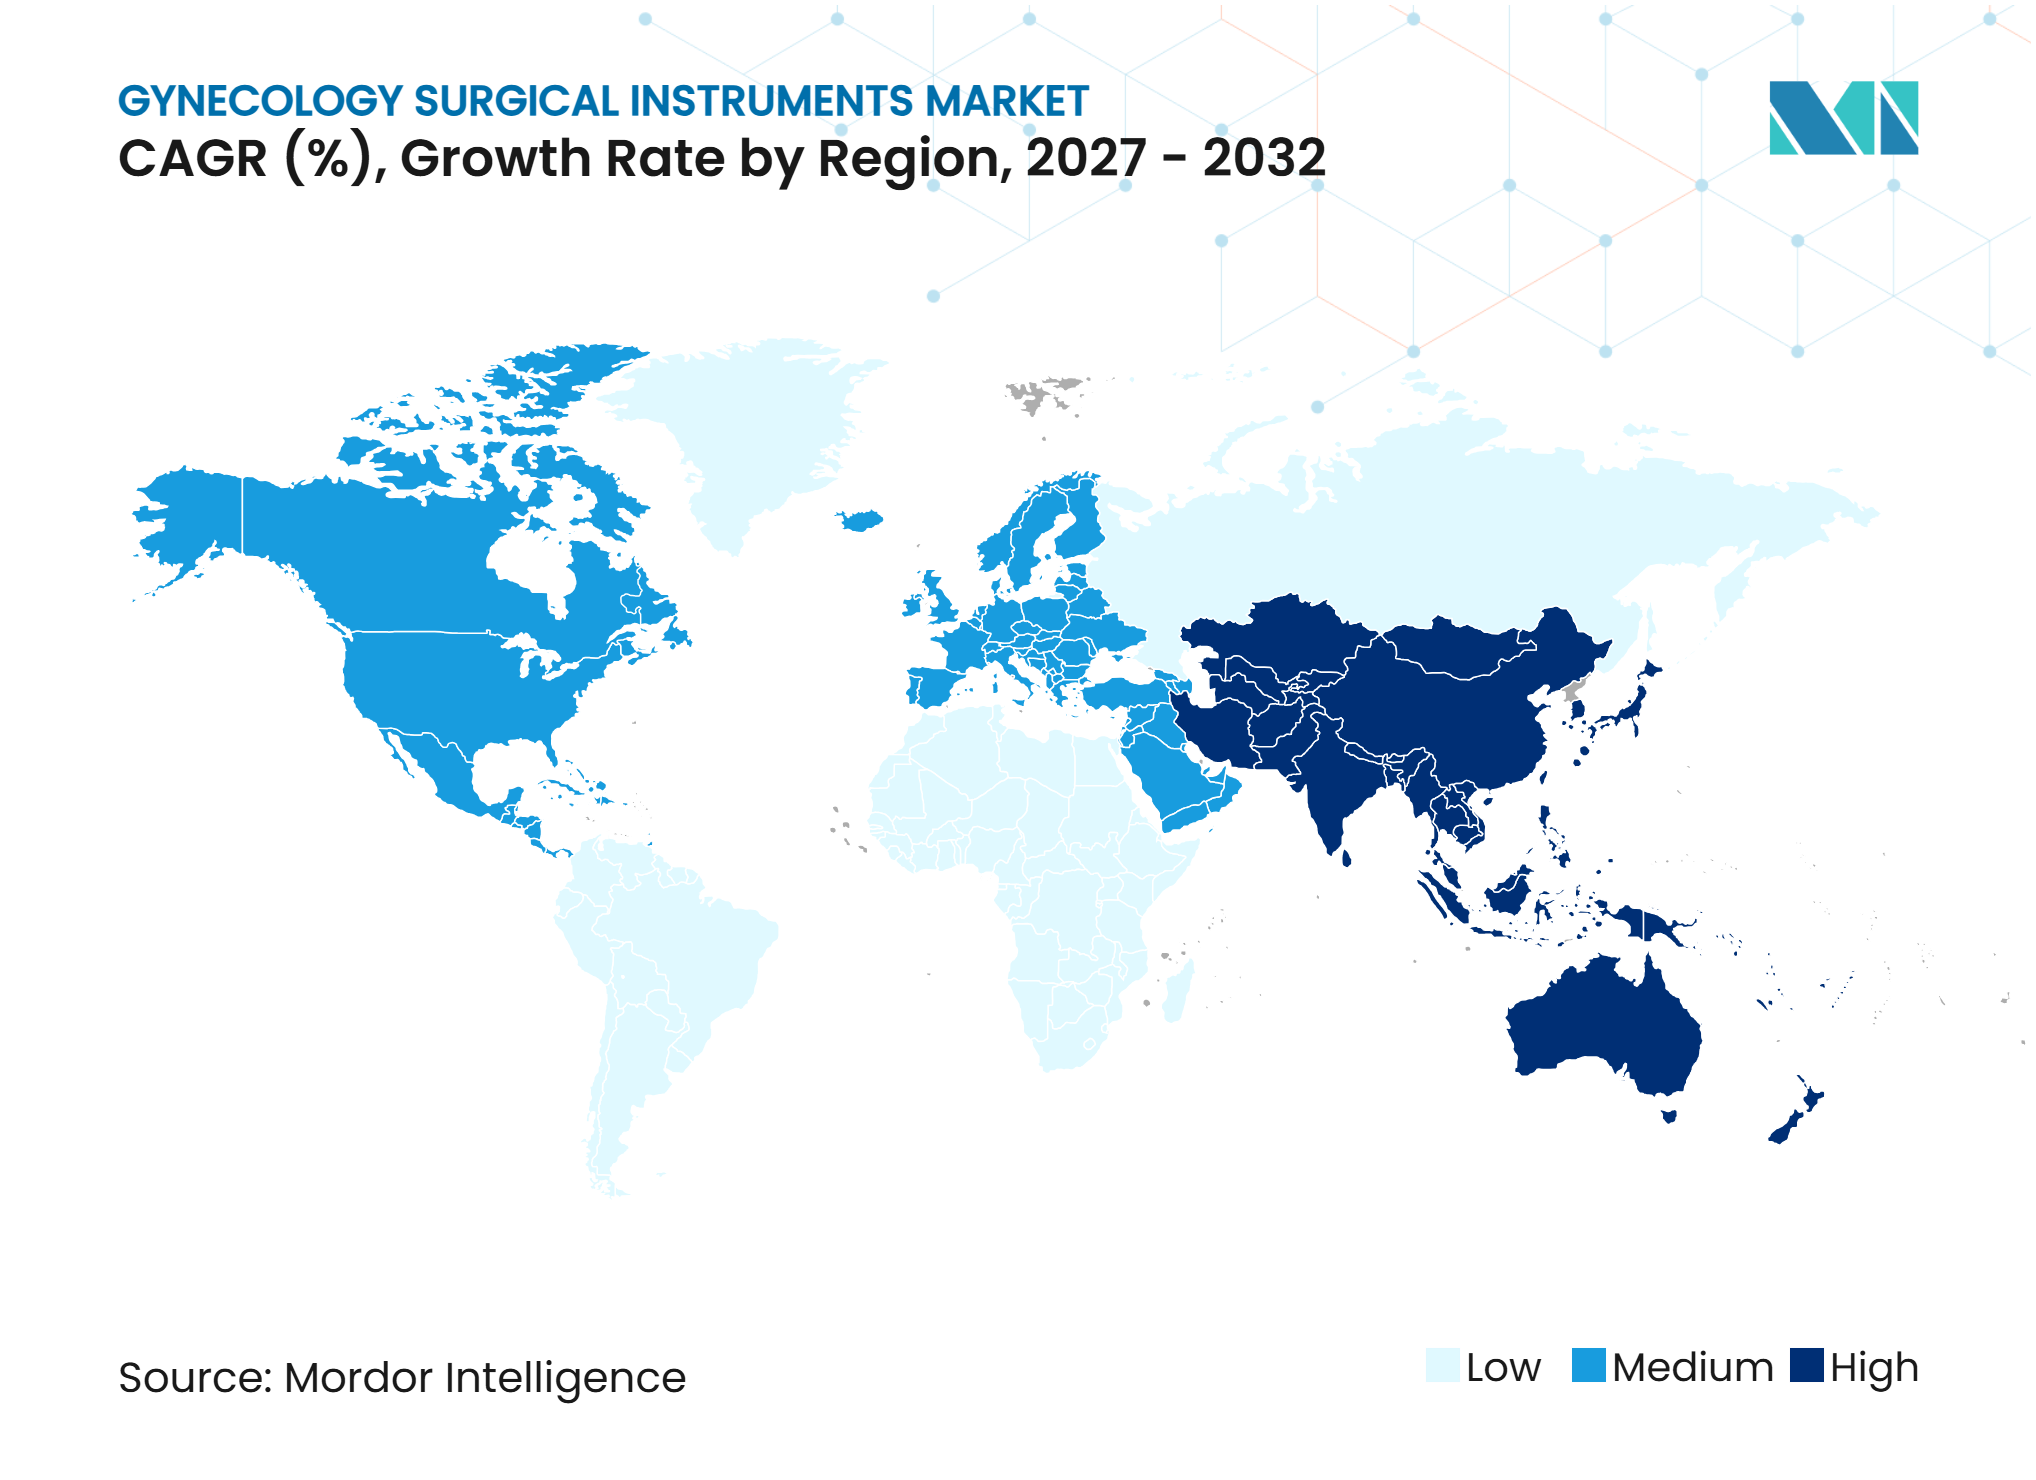
- Por geografía, América del Norte representó el 47,33% del mercado de instrumentos quirúrgicos de ginecología en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Carga de Trastornos Ginecológicos y Cánceres | +1.5% | Global, con mayor relevancia en África Subsahariana y Asia del Sur | Mediano plazo (2-4 años) |
| Expansión de los Procedimientos Ginecológicos Mínimamente Invasivos | +1.8% | Global, con ganancias tempranas en América del Norte y Europa, y expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio Hacia la Cirugía Ambulatoria y en Consultorios | +1.0% | América del Norte y Europa, con tracción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión en Infraestructura de Salud de la Mujer y Detección | +0.8% | Global, con un efecto más fuerte en países de ingresos bajos y medios | Largo plazo (≥ 4 años) |
| Adopción de Instrumentos Desechables y de Un Solo Uso | +1.1% | Global, con una adopción más rápida en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Visualización Habilitada por IA e Instrumentación de Precisión | +0.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Trastornos Ginecológicos y Cánceres
La carga de enfermedades ginecológicas continúa respaldando la demanda en el mercado de instrumentos quirúrgicos de ginecología. Los datos globales registraron 1.473.427 nuevos casos de cáncer ginecológico en 2022. Estos casos representaron el 15,3% de los nuevos casos de cáncer entre mujeres. África Oriental tuvo una tasa de incidencia estandarizada por edad de 50,7 por 100.000 mujeres, en comparación con una tasa global de 30,3 por 100.000 mujeres.[1] La endometriosis, los fibromas uterinos, el síndrome de ovario poliquístico y el sangrado uterino anormal también requieren intervención diagnóstica o quirúrgica recurrente para muchos pacientes. La incidencia del cáncer uterino aumentó un 0,7% cada año entre 1990 y 2021, y se espera que la incidencia futura aumente si los patrones actuales continúan.
Expansión de los Procedimientos Ginecológicos Mínimamente Invasivos
Los procedimientos mínimamente invasivos están cambiando la combinación de instrumentos utilizados en el mercado de instrumentos quirúrgicos de ginecología. Los enfoques laparoscópicos pueden reducir la pérdida de sangre intraoperatoria entre un 50% y un 70% en comparación con los procedimientos abiertos.[2] También pueden acortar la recuperación y la estancia hospitalaria para los pacientes adecuados. Los sistemas robóticos utilizan fórceps, dispositivos de energía y productos de acceso compatibles con la plataforma, lo que puede generar una demanda recurrente de instrumentos propietarios. Un estudio de 2026 informó sobre una histerectomía total asistida por robot con el sistema Toumai en Bélgica, con una pérdida de sangre estimada de 30 mL y alta al día siguiente.[3] Los proveedores sin productos compatibles pueden enfrentar presión a medida que los centros de alto volumen aumentan la capacidad de procedimientos robóticos.
Cambio Hacia la Cirugía Ambulatoria y en Consultorios
La atención está migrando de los quirófanos hospitalarios hacia centros ambulatorios y consultorios para los procedimientos ginecológicos apropiados. Este movimiento desplaza las decisiones de compra hacia clínicas, redes ambulatorias y operadores de centros de cirugía ambulatoria. La histeroscopía diagnóstica puede realizarse fuera de un entorno hospitalario para pacientes seleccionados. Los instrumentos de un solo uso y compactos pueden adaptarse a estos flujos de trabajo porque reducen la dependencia de la capacidad de reprocesamiento. Los procedimientos robóticos también están ingresando a entornos ambulatorios, como lo refleja un anuncio de enero de 2026 del Innovations Surgery Center en Maryland. El cambio amplía la base de clientes del mercado de instrumentos quirúrgicos de ginecología más allá de los hospitales de internación.
Inversión en Infraestructura de Salud de la Mujer y Detección
La inversión en salud de la mujer puede ampliar el acceso a instrumentos quirúrgicos y diagnósticos durante un período más prolongado. La Fundación Gates anunció un compromiso de 2,5 mil millones de USD hasta 2030 para la investigación y el desarrollo en salud de la mujer en agosto de 2025. El programa incluye diagnósticos y terapéuticos para la salud ginecológica y menstrual. La iniciativa de eliminación del cáncer cervical de la Organización Mundial de la Salud exige que el 70% de las mujeres sean examinadas con una prueba de alto rendimiento a los 35 años y nuevamente a los 45 años. Esto respalda la demanda de colposcopios, fórceps de biopsia y productos de diagnóstico relacionados. El caso de inversión en salud reproductiva, materna, neonatal, infantil y adolescente de Kenia para 2025/26 también dirige recursos hacia los servicios de salud de la mujer hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevados Costos de Capital, Reprocesamiento y Procedimientos | -1.5% | Global, con un efecto más fuerte en entornos de menores ingresos y pequeños centros ambulatorios | Mediano plazo (2-4 años) |
| Escasez de Personal Quirúrgico Ginecológico Capacitado | -0.8% | Global, con mayor gravedad en África Subsahariana, Asia del Sur y zonas rurales de América del Norte | Largo plazo (≥ 4 años) |
| Requisitos Regulatorios y de Reembolso Divergentes | -0.6% | Europa, Estados Unidos y Asia-Pacífico | Mediano plazo (2-4 años) |
| Residuos de Instrumentos y Compromisos de Sostenibilidad | -0.4% | Europa, con efectos que se extienden a América del Norte y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital, Reprocesamiento y Procedimientos
El costo sigue siendo una restricción material para los compradores en el mercado de instrumentos quirúrgicos de ginecología. Una revisión de 2026 de 4.724 procedimientos en 9 estudios encontró que los instrumentos reutilizables ahorraron entre 16 USD y 388 USD por caso en cirugía laparoscópica general. La misma revisión informó que un dispositivo de energía desechable con un precio de 630 USD generó 254 USD en ahorros totales por caso de histerectomía en un ensayo de 46 pacientes. Los ahorros resultaron de un menor tiempo operatorio, lo que cambió el costo total del procedimiento. Las salas de cirugía robótica requieren una inversión de capital sustancial y pueden concentrar el uso de equipos avanzados en instalaciones terciarias de alto volumen. Las políticas de adquisición basadas en cirugía general pueden no reflejar los costos de los procedimientos ginecológicos específicos.
Escasez de Personal Quirúrgico Ginecológico Capacitado
La escasez de médicos capacitados limita la conversión de las necesidades de atención en volúmenes de procedimientos. El Informe sobre Cáncer de la FIGO 2025 identificó el acceso limitado a cirujanos ginecológicos capacitados como una barrera para la atención quirúrgica del cáncer de ovario en países de ingresos bajos y medios. La escasez reduce el uso de instrumentos incluso cuando la carga de enfermedad subyacente es alta. Las habilidades laparoscópicas y robóticas suelen estar concentradas en instalaciones terciarias urbanas. Los hospitales comunitarios y rurales pueden, por lo tanto, tener acceso limitado a procedimientos mínimamente invasivos complejos. Las vías de formación vinculadas a plataformas robóticas pueden ampliar la capacidad clínica, pero el desarrollo de la fuerza laboral lleva varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
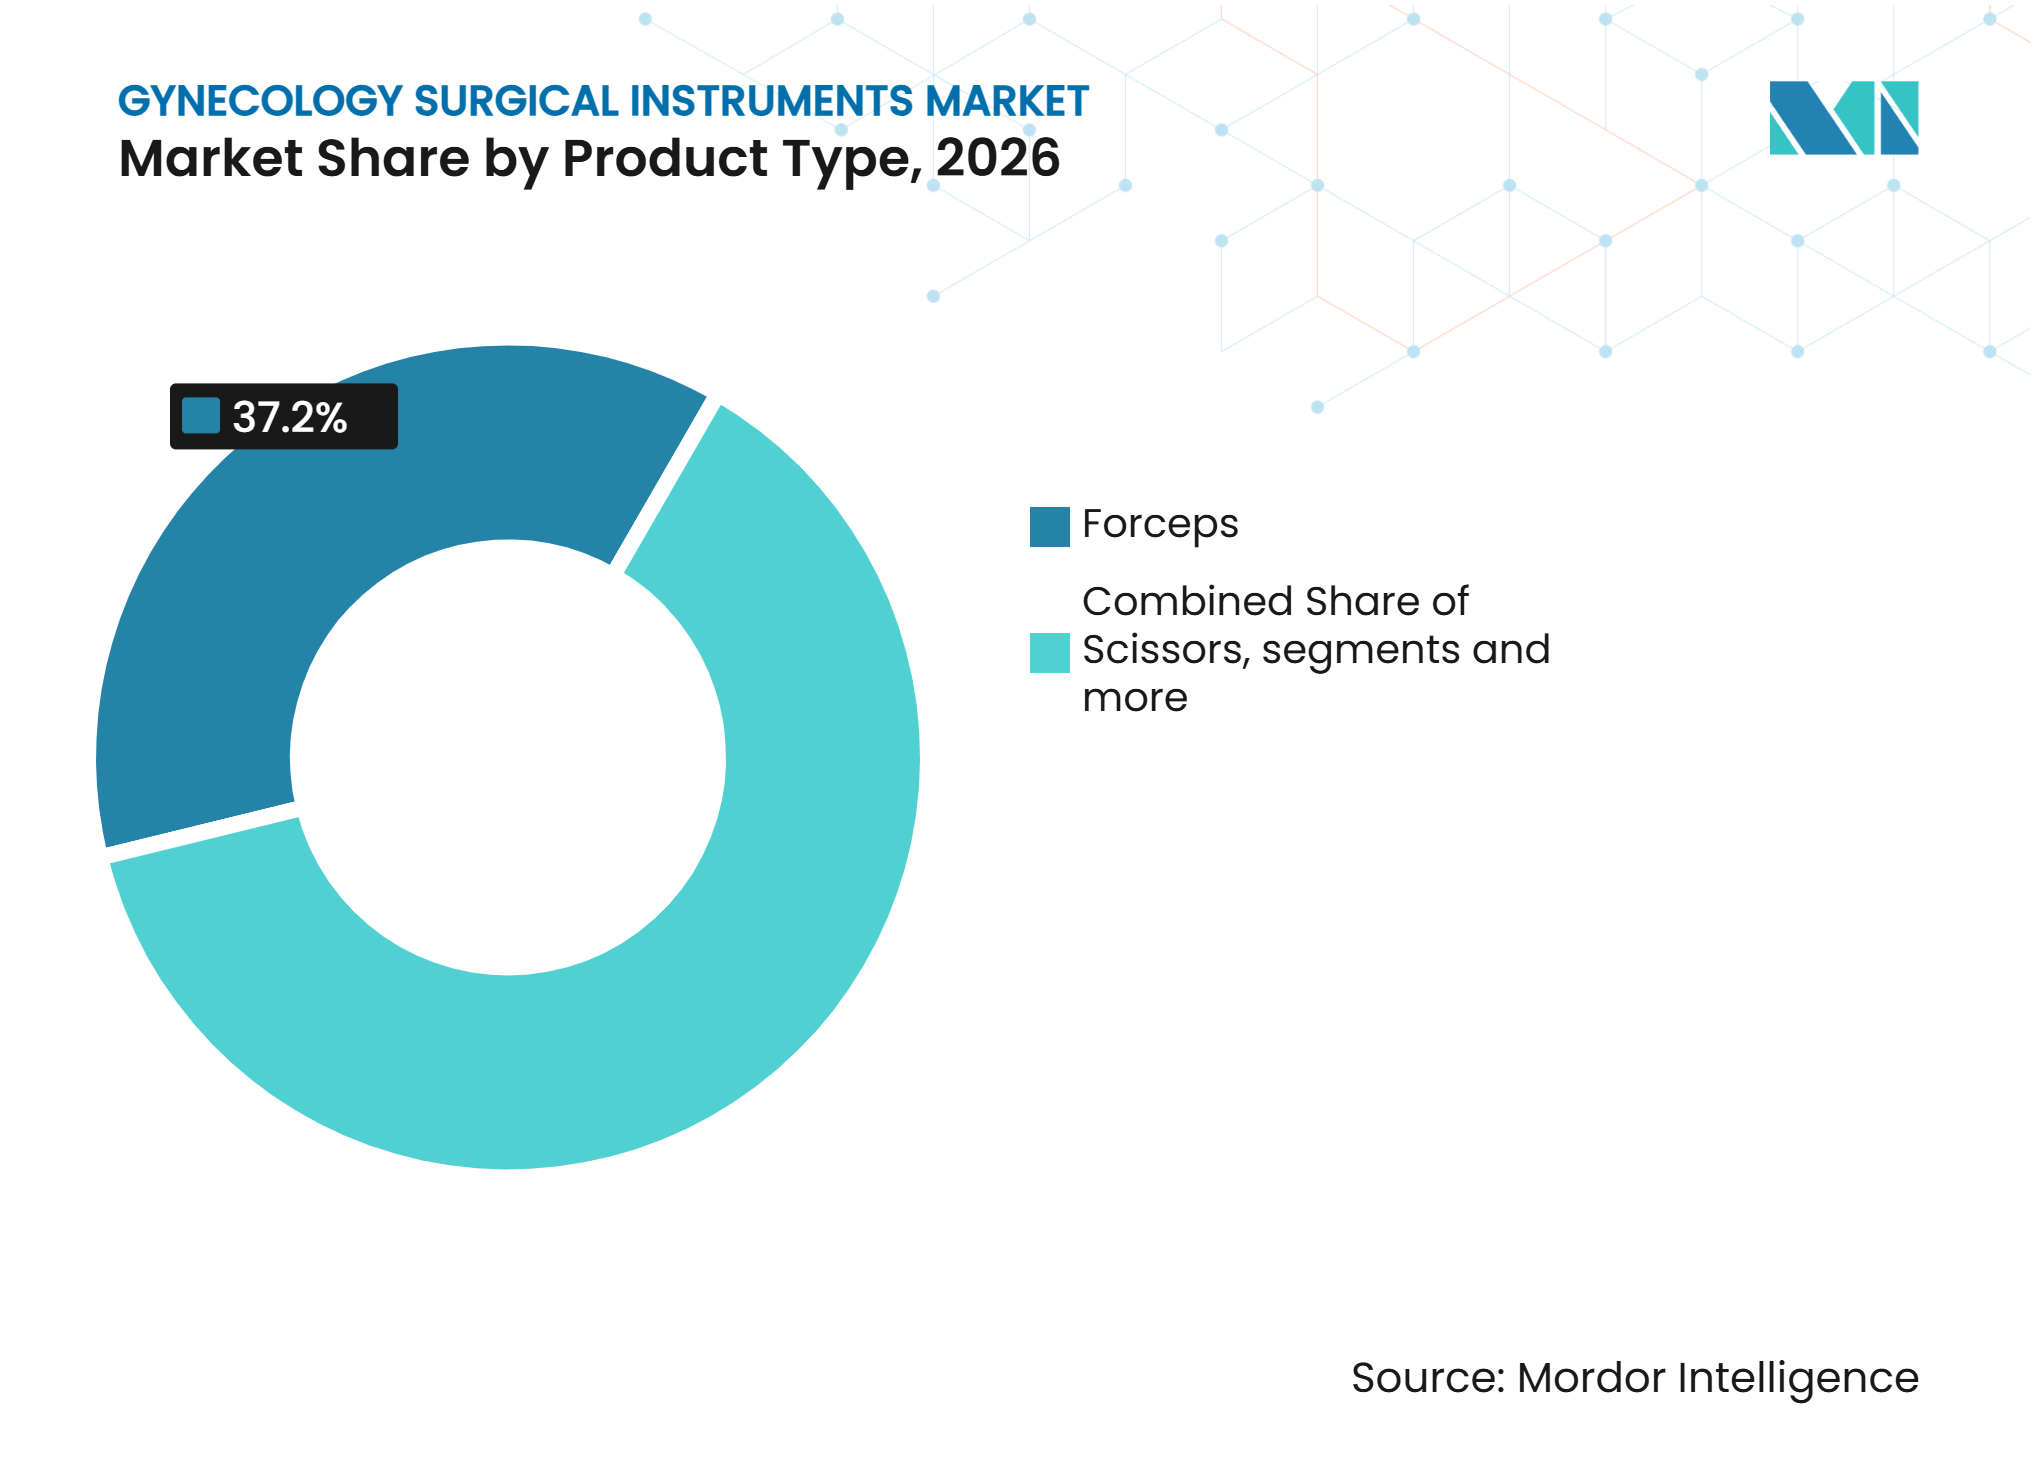
Los Fórceps Lideran el Volumen Mientras los Trócares Escalan con la Adopción Mínimamente InvasivaLos fórceps representaron el 37,15% de la participación del mercado de instrumentos quirúrgicos de ginecología en 2026. Su posición refleja el uso en procedimientos laparoscópicos, histeroscópicos y abiertos. Los fórceps de biopsia, de agarre y de tenáculo sirven cada uno para requisitos clínicos distintos. Se prevé que los trócares e instrumentos de acceso crezcan a una CAGR del 7,74% hasta 2032. Cada procedimiento laparoscópico o robótico puede requerir de 2 a 4 inserciones de trócares. Un mayor número de procedimientos, por lo tanto, incrementa la demanda de productos de acceso. El respaldo clínico para la histerectomía mínimamente invasiva refuerza este patrón.
Las tijeras y los portaagujas siguen vinculados a la técnica del cirujano y las preferencias de sutura. Los espéculos vaginales están migrando hacia versiones plásticas de un solo uso en entornos ambulatorios y de clínica. Esta transición refleja los requisitos de control de infecciones y flujos de trabajo ambulatorios más simples. Los dilatadores y las cucharillas continúan respaldando los procedimientos de dilatación y legrado y la preparación cervical. La combinación de productos en la industria de instrumentos quirúrgicos de ginecología está siendo moldeada cada vez más por la compatibilidad con estas plataformas instaladas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usabilidad:
Los Instrumentos Reutilizables Anclan la Participación, pero los Desechables Redefinen el Cálculo del Costo TotalLos instrumentos reutilizables representaron el 51,24% de los ingresos en 2026. Los grandes hospitales pueden distribuir los costos de reprocesamiento en un alto volumen de procedimientos. El tamaño del mercado de instrumentos quirúrgicos de ginecología para productos reutilizables sigue respaldado por los departamentos de esterilización centralizados. En un ensayo de histerectomía, un dispositivo de energía desechable redujo el costo total del procedimiento a pesar de su mayor precio unitario. Los compradores deben, por lo tanto, evaluar la economía del equipamiento a nivel del procedimiento.
Se proyecta que los productos desechables y de un solo uso crezcan a una CAGR del 8,15% hasta 2032. Los requisitos de control de infecciones y los flujos de trabajo de los centros ambulatorios respaldan esta expansión. Las clínicas y los centros de fertilidad pueden carecer de la capacidad para reprocesar instrumentos complejos. CooperSurgical adquirió Obp Surgical y su plataforma de un solo uso ONETRAC por 100 millones de USD en agosto de 2024. Los requisitos de calidad y esterilización siguen siendo relevantes para los proveedores que atienden ambas categorías de productos.
Por Aplicación:
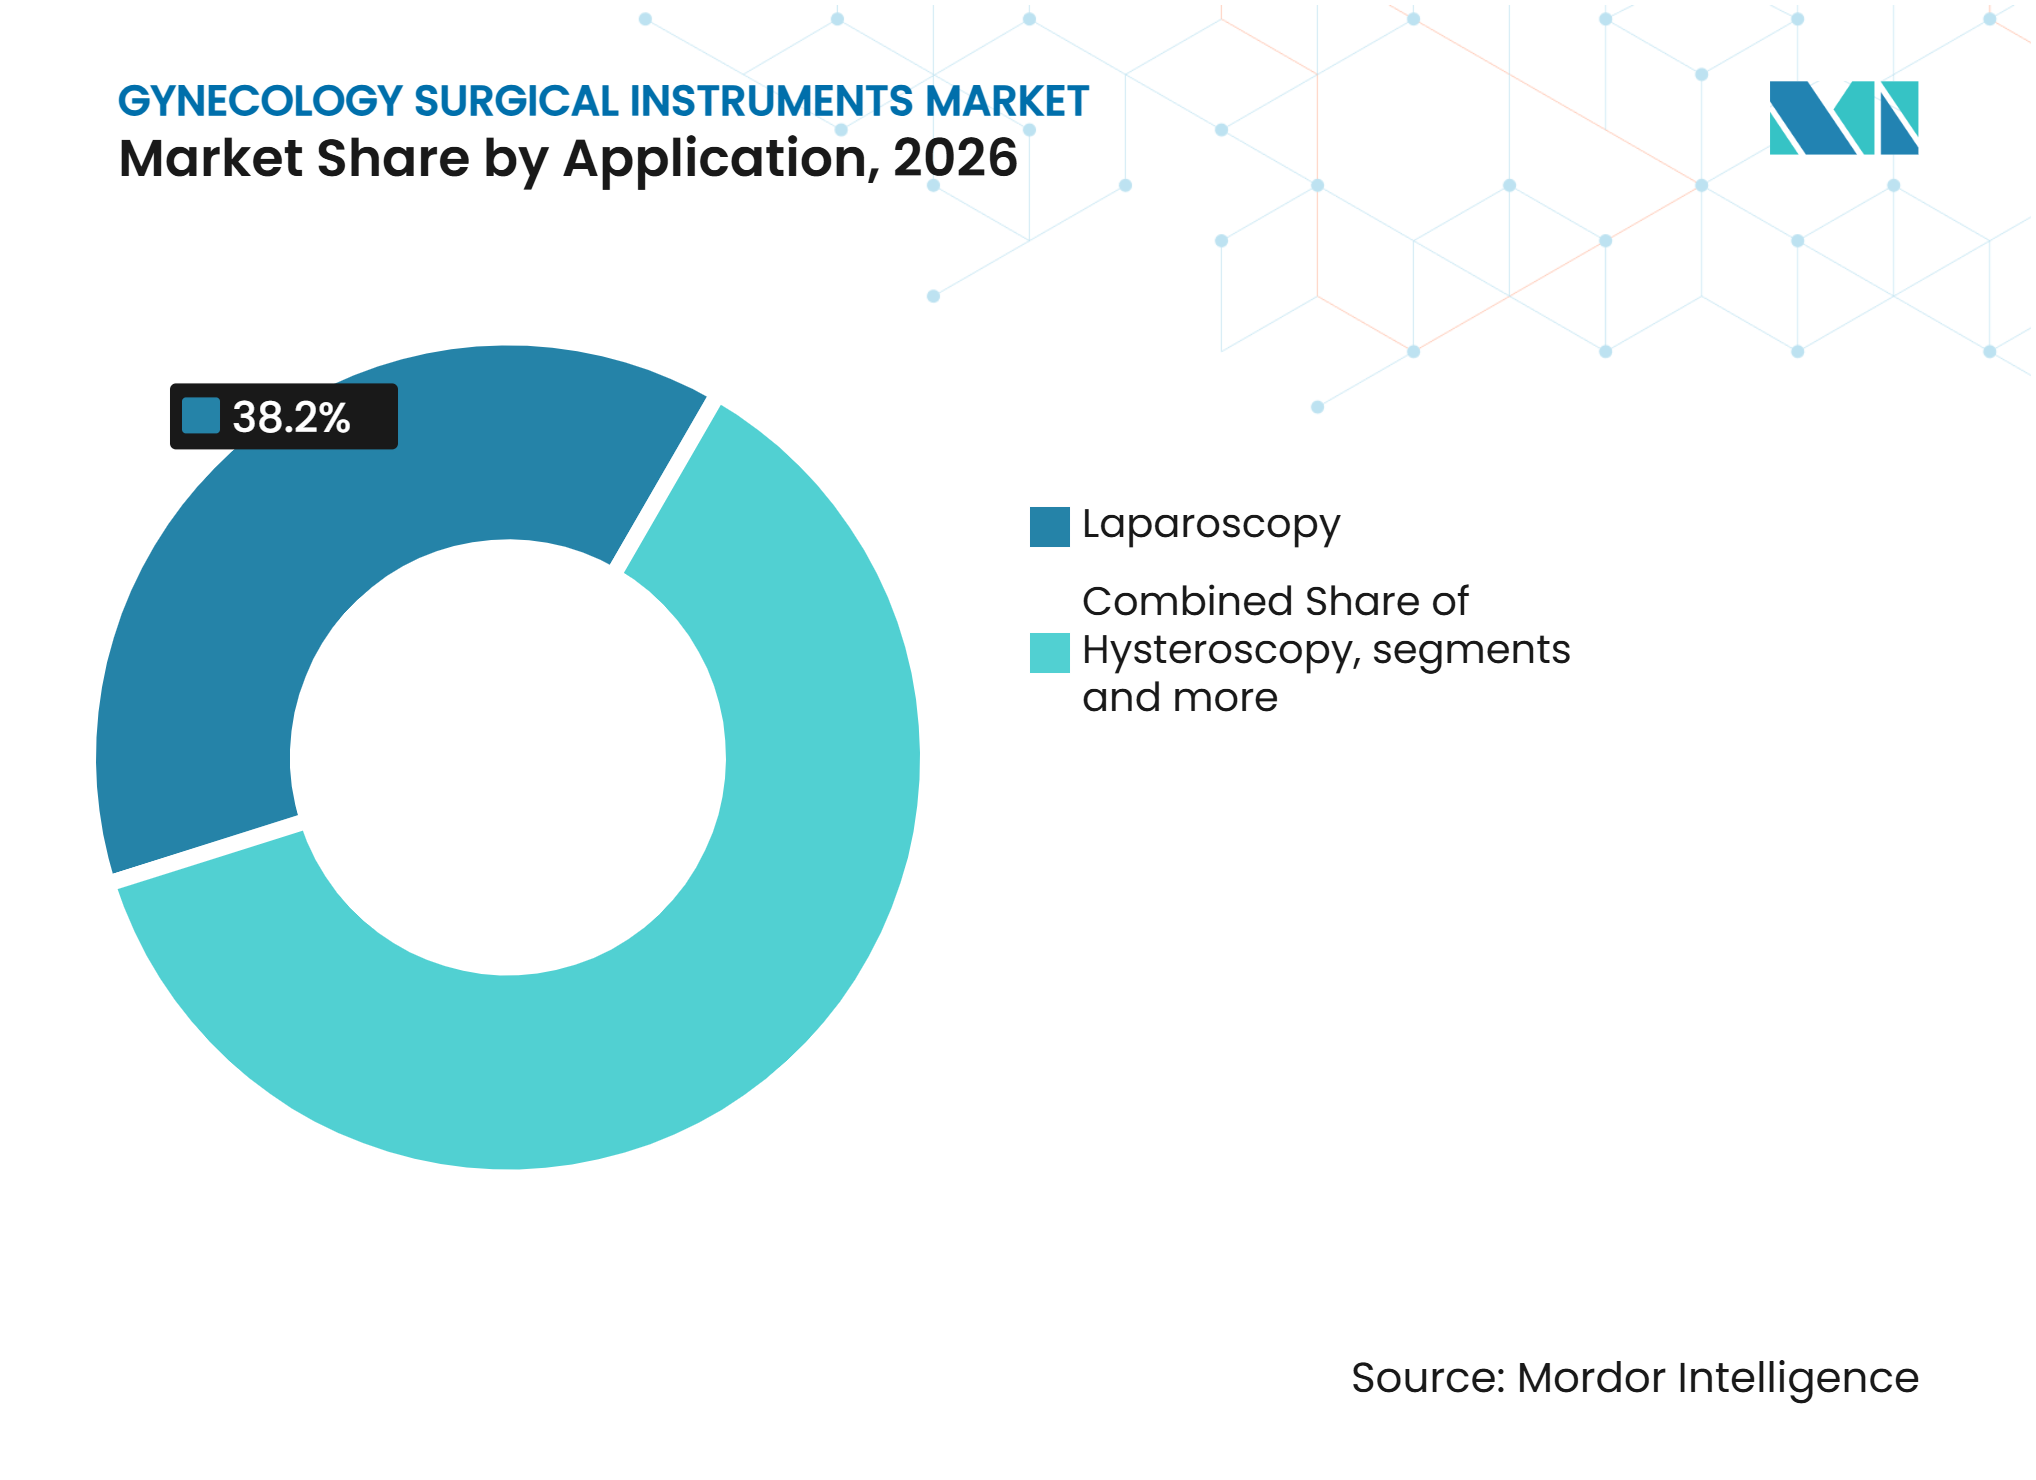
La Laparoscopía Ancla el Volumen de Procedimientos Mientras la Histeroscopía Reescribe la Economía del SitioLa laparoscopía representó el 38,21% de los ingresos por aplicación en 2026. Se utiliza para histerectomía, cistectomía ovárica, escisión de endometriosis y ligadura de trompas. Las guías clínicas respaldan los enfoques laparoscópicos cuando son factibles para el paciente y el procedimiento. Esta base de procedimientos establecida respalda una demanda estable de instrumentos en el mercado de instrumentos quirúrgicos de ginecología. Se prevé que la histeroscopía registre el crecimiento de aplicación más rápido con una CAGR del 9,22% hasta 2032. Los histeroscopios de un solo uso pueden evitar la necesidad de equipos de reprocesamiento en las clínicas. Los diagnósticos en consultorios también pueden reducir la dependencia de los quirófanos hospitalarios.
La dilatación y el legrado sigue utilizándose en el manejo del aborto incompleto y la extirpación de pólipos uterinos. Su contribución relativa puede disminuir donde la histeroscopía gestiona afecciones que antes se abordaban mediante dilatación y legrado. Los instrumentos de colposcopía y biopsia cervical se benefician de los programas nacionales de detección. El mercado de instrumentos quirúrgicos de ginecología depende, por lo tanto, tanto del acceso diagnóstico como de la capacidad de procedimientos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Mantienen la Ventaja de Escala Mientras las Clínicas Especializadas Lideran la Tasa de CrecimientoLos hospitales representaron el 42,53% de los ingresos por usuario final en 2026. Gestionan la atención de alta complejidad, incluida la cirugía oncológica ginecológica y los procedimientos robóticos complejos. Estos casos suelen requerir ecosistemas de instrumentos más extensos y un mayor gasto por procedimiento. Los hospitales mantienen capacidades de procesamiento estéril centralizado para carteras de productos reutilizables. Las grandes instalaciones también pueden evaluar nuevos instrumentos compatibles con robots a través de procesos clínicos y de adquisición formales. Esto sostiene la demanda de amplias carteras de proveedores de dispositivos establecidos.
Se espera que las clínicas de ginecología y las clínicas especializadas crezcan a una CAGR del 8,63% hasta 2032. Estos proveedores realizan histeroscopía diagnóstica, colposcopía, biopsia cervical y ablación endometrial en consultorio. Los centros de cirugía ambulatoria pueden ofrecer menores costos de instalación para procedimientos laparoscópicos e histeroscópicos elegibles. Las instituciones académicas siguen siendo importantes para los estudios de compatibilidad robótica y la evaluación clínica temprana. Sus evaluaciones pueden respaldar una adopción más amplia después de que los productos ingresen a la atención de rutina. La industria de instrumentos quirúrgicos de ginecología debe abordar las diferentes necesidades de compra en estos entornos de usuarios finales.
Análisis Geográfico
América del Norte
América del Norte representó el 47,33% de la participación del mercado de instrumentos quirúrgicos de ginecología en 2026. Los altos volúmenes de procedimientos y las compras grupales concentradas respaldan la demanda regional. Las guías del Colegio Americano de Obstetras y Ginecólogos favorecen la cirugía ginecológica mínimamente invasiva cuando es clínicamente apropiada. Estados Unidos representa la mayor parte de los ingresos regionales. Canadá respalda una compra estable y orientada a los costos de instrumentos reutilizables a través de su sistema de salud de financiamiento público. México proporciona una fuente incremental de demanda a través de hospitales privados y turismo médico. Las vías de revisión regulatoria en Estados Unidos influyen en el ritmo de los lanzamientos de dispositivos.
Europa
Europa es el segundo mercado regional más grande. Alemania y el Reino Unido representan las mayores concentraciones de demanda nacional en la región. Las redes de hospitales universitarios en Alemania están adoptando tecnología de sellado bipolar de vasos para la histerectomía laparoscópica. Esto puede acortar los procedimientos y reducir el riesgo de conversión a cirugía abierta. El Reglamento de Dispositivos Médicos de la Unión Europea eleva los requisitos de biocompatibilidad y validación de esterilización. Estos requisitos pueden aumentar los costos de mantenimiento para las carteras de instrumentos de nivel medio. Francia, Italia y España están expandiendo la histeroscopía ambulatoria a medida que los pagadores trasladan la atención diagnóstica fuera de los quirófanos hospitalarios. Europa del Este ofrece oportunidades adicionales a medida que se actualiza la infraestructura sanitaria.
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,35% hasta 2032, la tasa regional más rápida en el mercado de instrumentos quirúrgicos de ginecología. China está expandiendo la formación quirúrgica mínimamente invasiva más allá de las ciudades de primer nivel. El sector hospitalario privado de India añade capacidad de procedimientos y acceso a la atención ginecológica. La envejecida población femenina de Japón respalda la demanda de cirugía de cáncer uterino y ovárico. Corea del Sur y Australia tienen patrones avanzados de adopción tecnológica. Oriente Medio y África se benefician de la expansión de hospitales privados en los países del Consejo de Cooperación del Golfo. América del Sur concentra la demanda en Brasil y Argentina. Estas regiones siguen siendo contribuyentes menores, pero ofrecen oportunidades de adquisición a largo plazo a medida que se desarrolla la infraestructura de salud de la mujer.
Panorama Competitivo
Concentración del Mercado
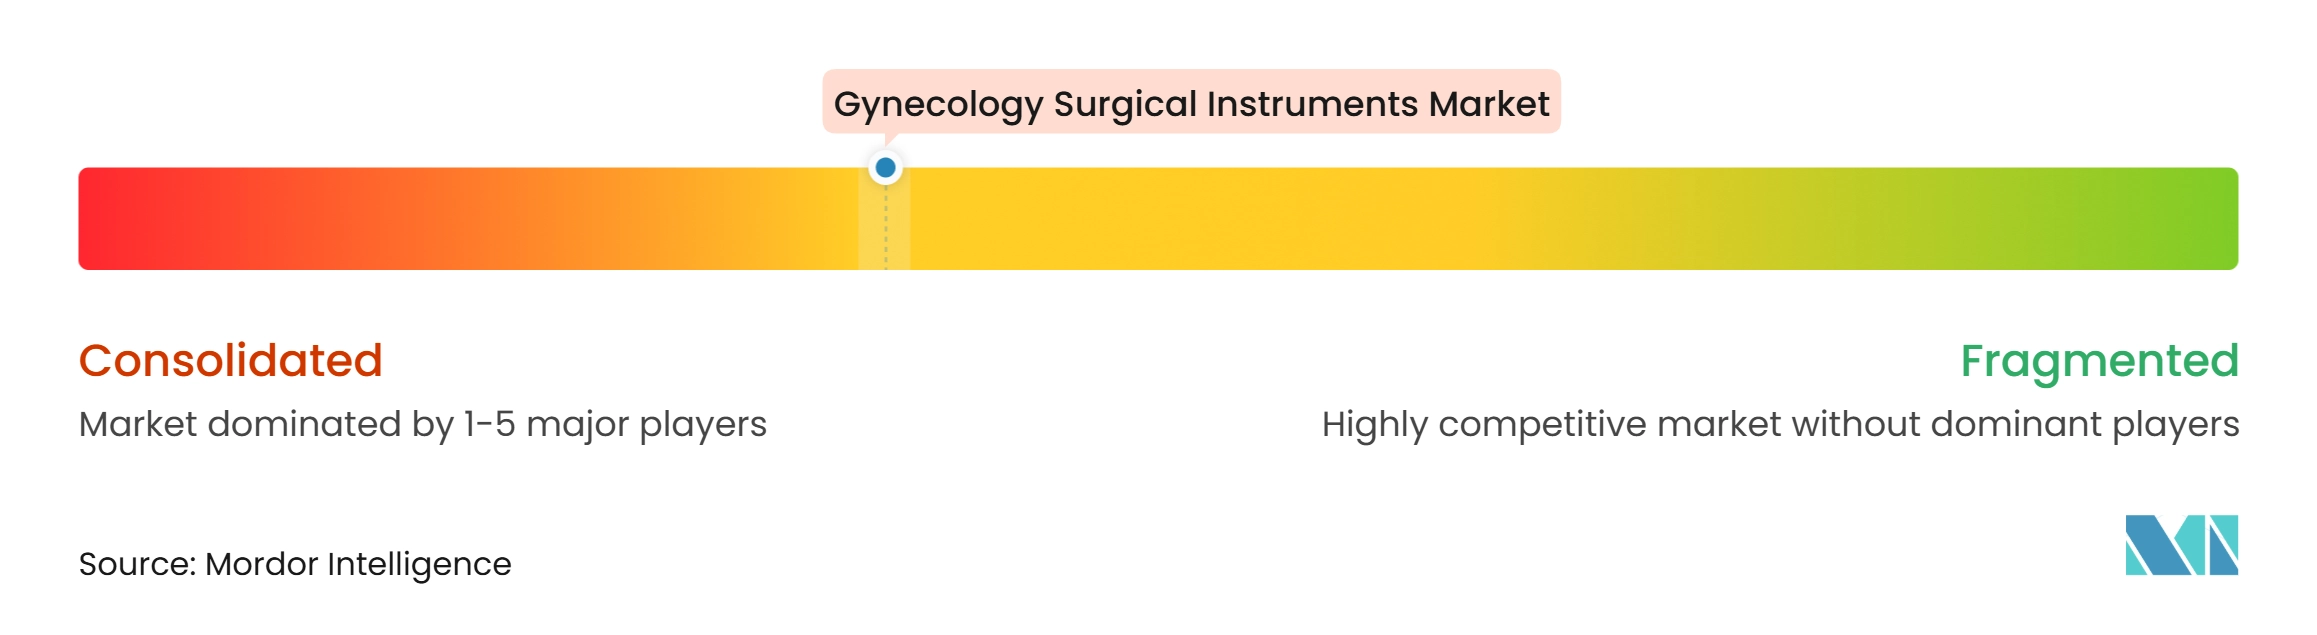
El mercado de instrumentos quirúrgicos de ginecología está moderadamente consolidado. Medtronic, Olympus, KARL STORZ, Johnson & Johnson y B. Braun Melsungen compiten a través de amplias carteras de instrumentos quirúrgicos. CooperSurgical, Hologic y LiNA Medical mantienen posiciones en categorías específicas de procedimientos y nichos de usuarios finales. Las amplias carteras pueden respaldar contratos en múltiples procedimientos ginecológicos. Los proveedores especializados pueden competir a través de casos de uso clínico enfocados y ofertas de productos accesibles. Las capacidades de documentación regulatoria y vigilancia poscomercialización favorecen a los proveedores con más recursos. El Reglamento de Dispositivos Médicos de la Unión Europea puede aumentar los requisitos de cumplimiento para dispositivos reutilizables y de un solo uso. Esto puede dificultar la expansión para los fabricantes más pequeños con recursos regulatorios limitados.
La expansión de plataformas robóticas está aumentando la competencia por instrumentos compatibles. CMR Surgical presentó una solicitud 510(k) para Versius Plus en ginecología benigna en abril de 2026. La empresa informó que la familia Versius había tratado a más de 45.000 pacientes a nivel mundial en el momento de la presentación. Medtronic también presentó solicitudes para expandir Hugo a las especialidades quirúrgicas ginecológicas en junio de 2026. Estos sistemas pueden aumentar la demanda de productos de acceso, agarre y energía específicos de la plataforma. Los proveedores con productos compatibles con robots pueden beneficiarse de los ciclos de reemplazo dentro de los sistemas instalados.
La expansión de la cartera sigue siendo una opción estratégica importante. Hologic completó su adquisición de Gynesonics por 350 millones de USD en enero de 2025. El sistema Sonata añadió una plataforma de tratamiento transcervical de fibromas a la cartera de Hologic. En julio de 2026, Medtronic anunció Touch Surgery Aide y su aplicación Instrument Exit Point con autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos para procedimientos Hugo. La plataforma opera en más de 1.500 quirófanos en todo el mundo. Estos movimientos muestran cómo las adquisiciones, la robótica y la computación quirúrgica en tiempo real pueden fortalecer las posiciones competitivas.
Líderes de la Industria de Instrumentos Quirúrgicos de Ginecología
-
CooperSurgical Inc.
-
Hologic, Inc.
-
KARL STORZ GmbH & Co. KG
-
Olympus Corporation
-
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instrumentos Quirúrgicos de Ginecología Empresas cubiertas en este informe
- Aesculap
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- The Cooper Companies
- Gynesonics, Inc.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- MedGyn Products
- Medtronic
- Olympus
- Richard WOLF GmbH
- Sklar Surgical Instruments
- Smiths Group
- STERIS
- Stryker
- Tetra Surgical Industries
Desarrollos recientes de la industria en Mercado de Instrumentos Quirúrgicos de Ginecología
- Junio de 2026: Medtronic presentó solicitudes 510(k) ante la Administración de Alimentos y Medicamentos de los Estados Unidos para expandir el sistema Hugo RAS a las especialidades quirúrgicas ginecológicas. La presentación sigue a la finalización del reclutamiento en el estudio clínico IDE Embrace Gynecology, con 70 pacientes en 5 hospitales de Estados Unidos, y fue acompañada de una presentación 510(k) simultánea para el instrumento LigaSure RAS Maryland.
- Abril de 2026: CMR Surgical presentó una notificación previa a la comercialización 510(k) ante la Administración de Alimentos y Medicamentos de los Estados Unidos para el Sistema Robótico Quirúrgico Versius Plus para procedimientos de ginecología benigna, incluida la histerectomía total, la ooforectomía y la salpingectomía. La familia Versius había tratado a más de 45.000 pacientes a nivel mundial en el momento de la presentación, con los procedimientos ginecológicos representando una gran proporción de los casos registrados.
Alcance del Informe Global del Mercado de Instrumentos Quirúrgicos de Ginecología
Según el alcance del informe, el mercado de instrumentos quirúrgicos de ginecología se refiere a la industria que suministra instrumentos especializados utilizados en cirugías ginecológicas como histerectomía, laparoscopía, cesárea y endoscopía. Incluye productos como fórceps, tijeras, espéculos, retractores y dispositivos laparoscópicos, diseñados para garantizar precisión, seguridad y eficiencia en los procedimientos de salud de la mujer.
El mercado de instrumentos quirúrgicos de ginecología está segmentado por tipo de producto, usabilidad, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en fórceps, tijeras, trócares e instrumentos de acceso, portaagujas, espéculos vaginales, dilatadores y cucharillas, y otros tipos de productos. Por usabilidad, el mercado está segmentado en instrumentos reutilizables e instrumentos desechables y de un solo uso. Por aplicación, el mercado está segmentado en laparoscopía, histeroscopía, dilatación y legrado, colposcopía y biopsia cervical, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, clínicas de ginecología y clínicas especializadas, centros de cirugía ambulatoria, centros de fertilidad y salud reproductiva, e instituciones académicas y de investigación. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Fórceps |
| Tijeras |
| Trócares e Instrumentos de Acceso |
| Portaagujas |
| Espéculos Vaginales |
| Dilatadores y Cucharillas |
| Otros Tipos de Productos |
| Instrumentos Reutilizables |
| Instrumentos Desechables y de Un Solo Uso |
| Laparoscopía |
| Histeroscopía |
| Dilatación y Legrado |
| Colposcopía y Biopsia Cervical |
| Otras Aplicaciones |
| Hospitales |
| Clínicas de Ginecología y Clínicas Especializadas |
| Centros de Cirugía Ambulatoria |
| Centros de Fertilidad y Salud Reproductiva |
| Otros Usuarios Finales (Instituciones Académicas y de Investigación, y Más) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Fórceps | |
| Tijeras | ||
| Trócares e Instrumentos de Acceso | ||
| Portaagujas | ||
| Espéculos Vaginales | ||
| Dilatadores y Cucharillas | ||
| Otros Tipos de Productos | ||
| Por Usabilidad | Instrumentos Reutilizables | |
| Instrumentos Desechables y de Un Solo Uso | ||
| Por Aplicación | Laparoscopía | |
| Histeroscopía | ||
| Dilatación y Legrado | ||
| Colposcopía y Biopsia Cervical | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Clínicas de Ginecología y Clínicas Especializadas | ||
| Centros de Cirugía Ambulatoria | ||
| Centros de Fertilidad y Salud Reproductiva | ||
| Otros Usuarios Finales (Instituciones Académicas y de Investigación, y Más) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista hasta 2032?
Se prevé que el mercado de instrumentos quirúrgicos de ginecología crezca de 3,09 mil millones de USD en 2026 a 3,28 mil millones de USD en 2027, y alcance los 4,65 mil millones de USD para 2032, a una CAGR del 7,22% hasta 2032.
¿Qué tipo de producto tiene la mayor participación en los ingresos?
Los fórceps lideraron los ingresos por producto con una participación del 37,15% en 2026.
¿Qué aplicación se está expandiendo más rápidamente?
Se proyecta que la histeroscopía crezca a una CAGR del 9,22% hasta 2032, a medida que más procedimientos diagnósticos se trasladan a entornos de consultorio.
¿Qué región está creciendo más rápidamente?
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,35% hasta 2032, respaldada por mejoras en formación, infraestructura y acceso.