
Tamanho e Participação do Mercado de Sistema de Orientação e Direcionamento para Agricultura de Precisão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
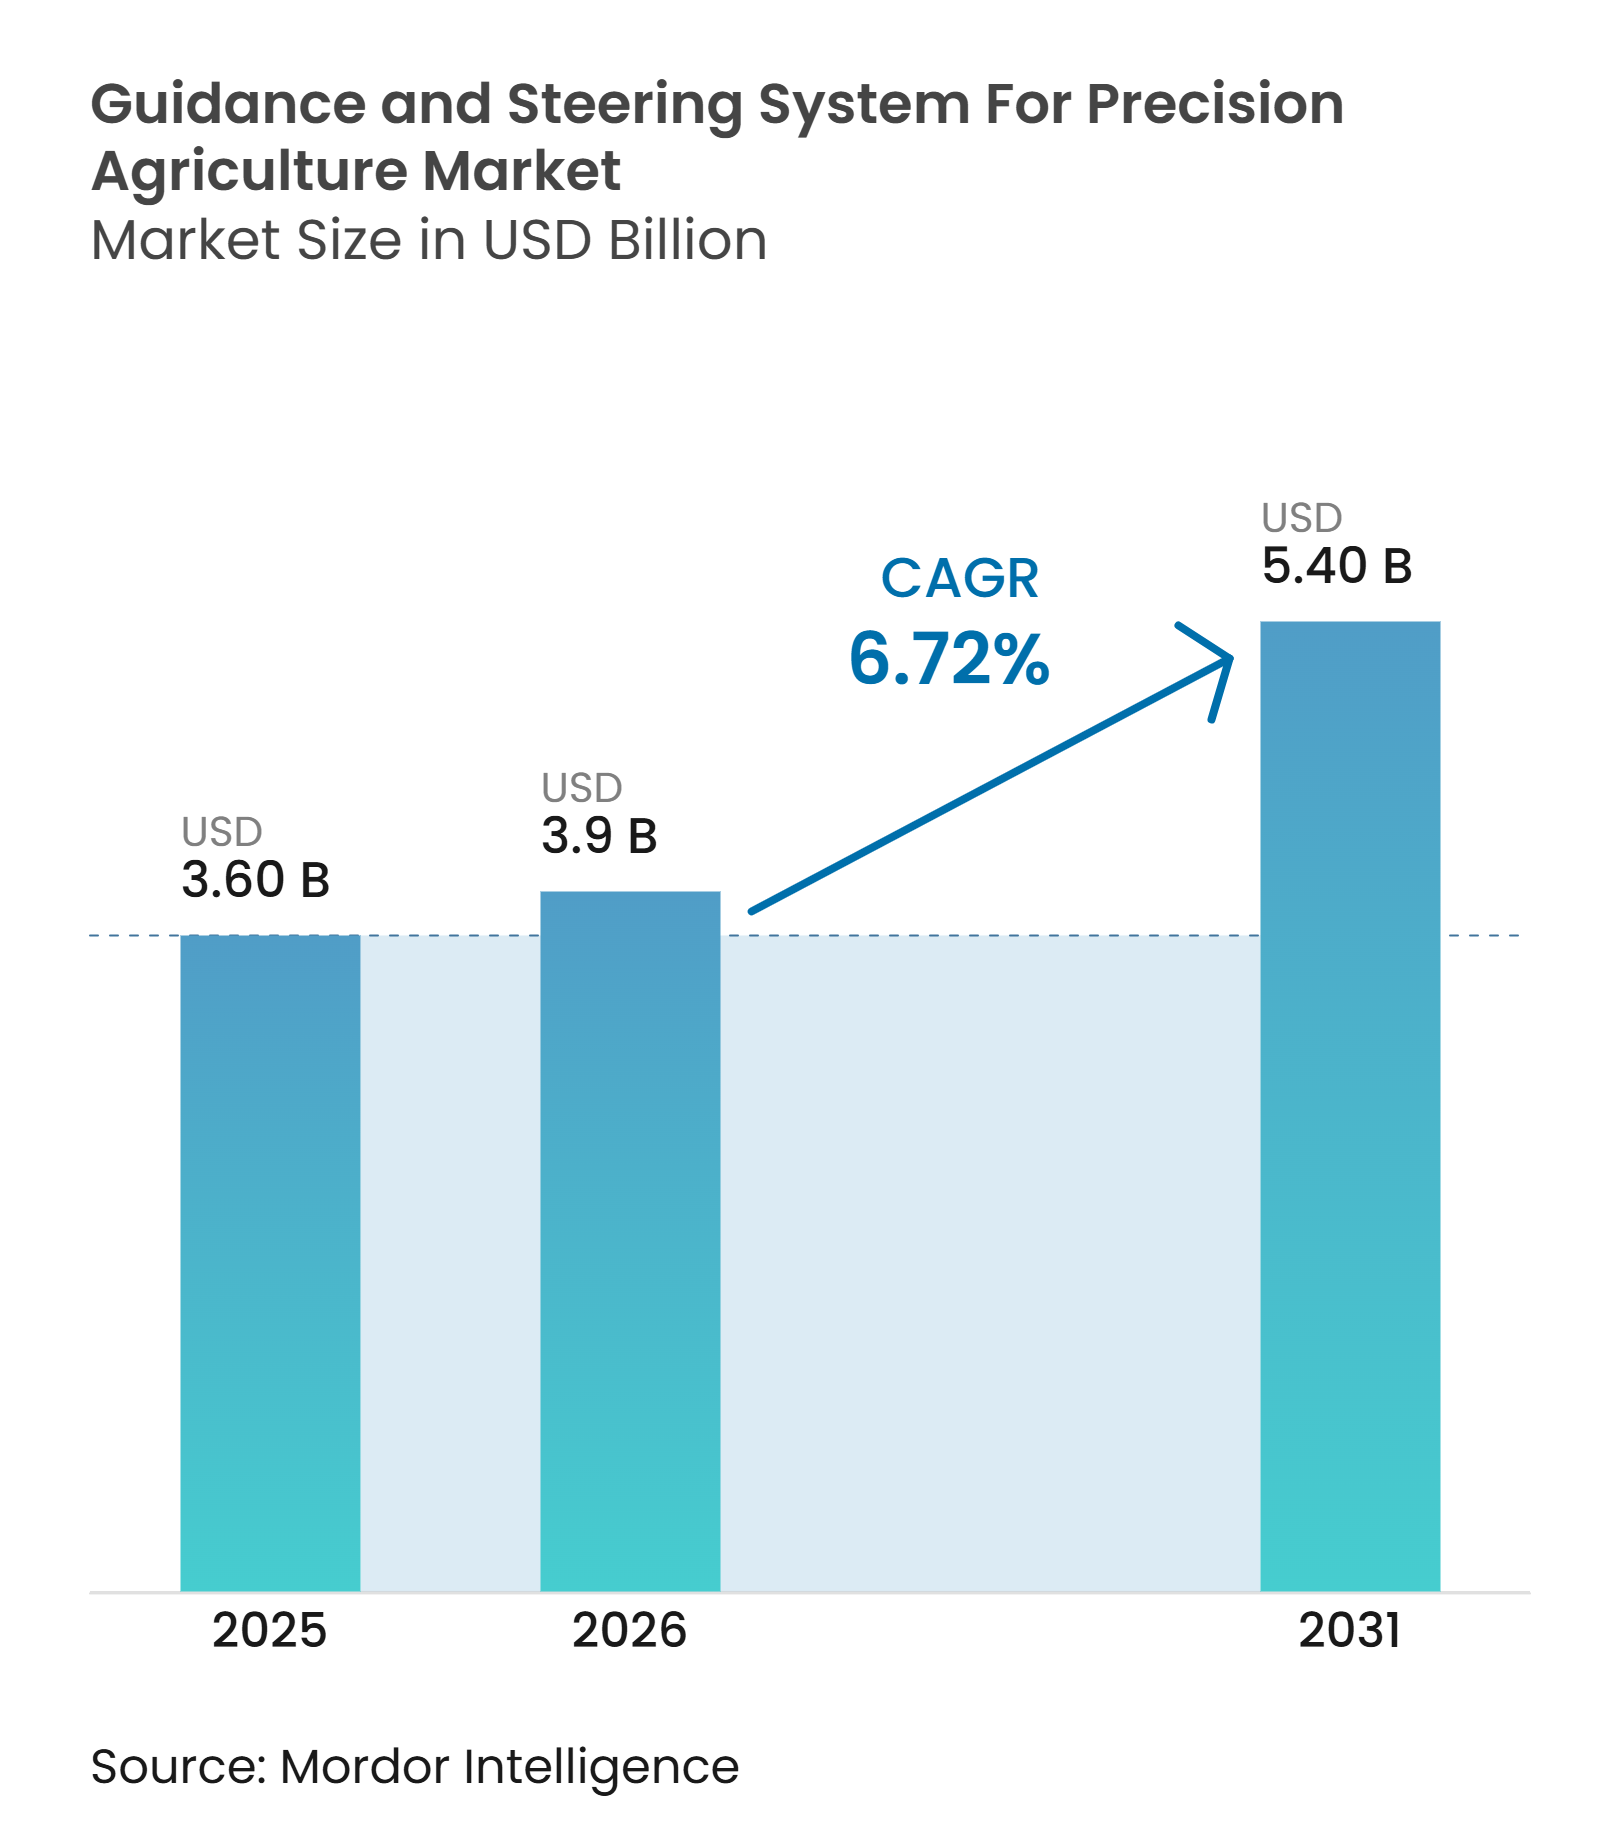
| Tamanho do Mercado (2026) | 3.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Orientação e Direcionamento para Agricultura de Precisão pela Mordor Intelligence
O tamanho do mercado de sistema de orientação e direcionamento para agricultura de precisão foi avaliado em 3,60 bilhões de USD em 2025, com projeção de aumento para 3,9 bilhões de USD em 2026 e de atingir 5,40 bilhões de USD até 2031, crescendo a um CAGR de 7,10% no período de 2026-2031. O crescimento é sustentado pela persistente escassez de mão de obra agrícola, pelos maiores custos de combustível e insumos, e por uma base mais ampla de operadores que buscam atualizações de equipamentos em vez de substituições completas. A demanda está centrada no posicionamento GNSS e na direção automatizada, enquanto fazendas que já utilizam direção automática estão adicionando ferramentas para otimizar o uso de sementes, fertilizantes e defensivos agrícolas. Essa progressão oferece aos fornecedores oportunidades de construir receita recorrente por meio de serviços de correção, software de planejamento de campo e atualizações remotas. A América do Norte continua sendo a maior base regional de receita devido à disponibilidade de equipamentos prontos para precisão, redes de correção e infraestrutura consolidada de revendedores. No entanto, o mercado de sistemas de orientação e direcionamento para agricultura de precisão enfrenta restrições de adoção decorrentes dos custos de equipamentos, requisitos de instalação, conectividade irregular e interoperabilidade limitada em frotas de múltiplas marcas.
Principais Conclusões do Relatório
- Por componente, o hardware representou 51,2% da participação do mercado de sistema de orientação e direcionamento para agricultura de precisão em 2025, enquanto o software deve expandir-se mais rapidamente, com um CAGR de 13,4% até 2031.
- Por tamanho de fazenda, as grandes fazendas (acima de 1.000 hectares) representaram 54,3% da receita em 2025, enquanto as pequenas fazendas (abaixo de 100 hectares) devem crescer a um CAGR de 13% até 2031.
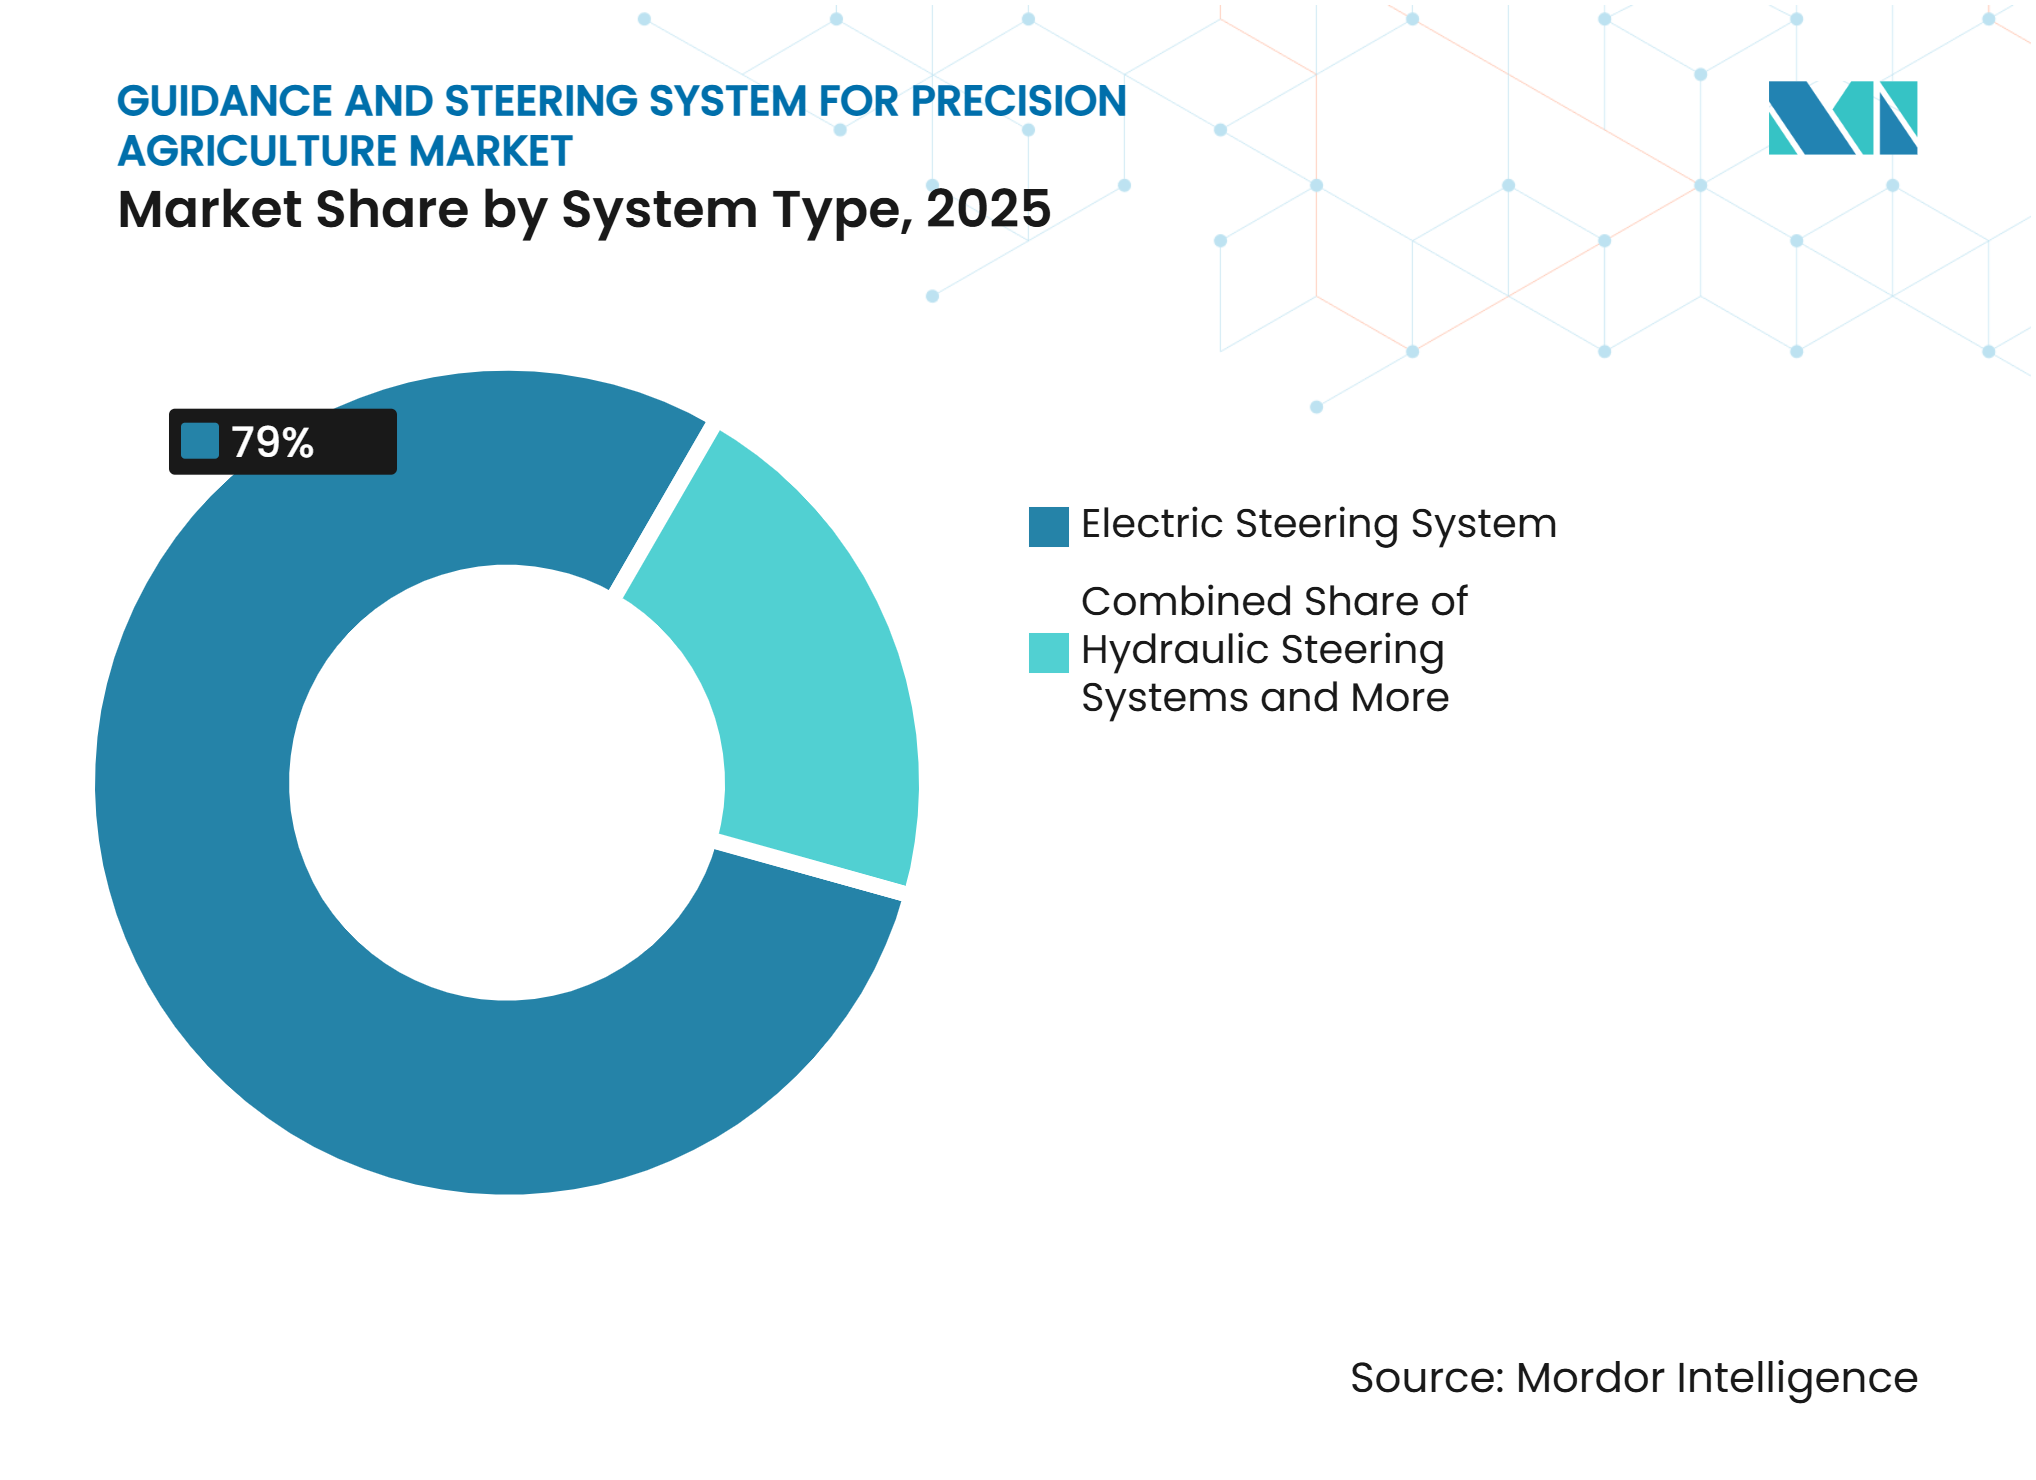
- Por tipo de sistema, os sistemas de direção elétrica representaram 79% da receita em 2025 e devem ser os de crescimento mais rápido, com um CAGR de 10,1% durante 2026-2031.
- Por geografia, a América do Norte deteve 44% do tamanho do mercado de sistema de orientação e direcionamento para agricultura de precisão em 2025, enquanto a Ásia-Pacífico deve crescer mais rapidamente, com um CAGR de 14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Precisão de GNSS e RTK Melhorando a Economia de Campo | 1.80% | Global, com maior relevância na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Acelerando a Direção Assistida e Automatizada | 1.50% | América do Norte, Europa, Austrália e Leste Asiático | Médio prazo (2-4 anos) |
| Aumento dos Custos de Insumos Elevando a Demanda por Precisão de Passagem a Passagem | 1.30% | Global, especialmente América do Sul, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Retrofit em Frotas Mistas Ampliando a Base Endereçável | 1.00% | América do Sul, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| IoT via Satélite e Edge-AI Possibilitando Orientação Mais Confiável | 0.80% | Ásia-Pacífico e América do Norte, com adoção inicial no Oriente Médio e centros de inovação europeus | Longo prazo (≥ 4 anos) |
| Incentivos de Sustentabilidade Recompensando a Redução de Sobreposição e Desperdício de Insumos | 0.70% | Europa e América do Norte, com crescente relevância na Austrália e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Precisão de GNSS e RTK Melhorando a Economia de Campo
A orientação RTK reduz o erro de passagem a passagem para 2,5 cm, em comparação com a precisão de 20 cm a 30 cm associada ao GPS diferencial de área ampla. Essa precisão ajuda os operadores a evitar a sobreposição de faixas de sementes e fertilizantes durante o plantio e a aplicação. Evitar a sobreposição pode reduzir o desperdício de insumos em 5% a 8% por acre em fazendas onde os insumos são aplicados repetidamente. O mercado de sistema de orientação e direcionamento para agricultura de precisão se beneficia quando as economias podem ser distribuídas por grandes áreas de grãos commodities. O AutoPath Boundaries da Deere and Company, introduzido em 2024 e padrão nos tratores da Série 8 do Ano Modelo 2027, gera trajetos a partir dos limites do campo por meio do display G5 e elimina a necessidade de configuração manual de linhas. Receptores que funcionam com GPS, GLONASS, Galileo, BeiDou e QZSS melhoram a cobertura de satélites e reduzem as interrupções de sinal. A maior disponibilidade é importante porque um sistema que permanece utilizável por mais horas pode proteger os cronogramas de plantio e pulverização. A rede de mais de 5.000 estações de referência de correção BeiDou da China reduz a necessidade de estações de base próprias das fazendas e pode diminuir o custo de entrada para fazendas menores.
Escassez de Mão de Obra Acelerando a Direção Assistida e Automatizada
A escassez de mão de obra está aumentando o valor da direção assistida e automatizada na América do Norte, Europa e Leste Asiático costeiro. A Pesquisa de Mão de Obra Agrícola de 2025 do Departamento de Agricultura dos Estados Unidos constatou que 62% das operações de grãos e oleaginosas pesquisadas tiveram dificuldade em preencher funções sazonais de operadores de equipamentos[1]. A direção automatizada permite que trabalhadores experientes se concentrem no planejamento de rotas, manutenção e gestão de dados, em vez de na direção contínua. Em configurações assistidas, um operador pode supervisionar duas a três máquinas. Essa abordagem pode ajudar as fazendas a manter a atividade de campo quando operadores qualificados não estão disponíveis, e o mercado de sistema de orientação e direcionamento para agricultura de precisão se beneficia quando a capacidade de mão de obra é estendida a mais equipamentos. A plataforma de retrofit PTx OutRun da AGCO suporta trabalho sem motorista em carretas de grãos e operações de preparo de solo em tratores John Deere 8R e Fendt série 900, e o OutRun Tillage recebeu o Prêmio Davidson 2026. A direção automatizada também suporta trabalho mais consistente durante os períodos de plantio noturno e crepuscular. Os desvios de linha relacionados à fadiga podem exceder 15 cm durante essas horas, e essa perda de precisão pode aparecer posteriormente nos dados de produtividade obtidos por sensoriamento remoto.
Aumento dos Custos de Insumos Elevando a Demanda por Precisão de Passagem a Passagem
Os maiores custos de fertilizantes, defensivos agrícolas e diesel continuam pressionando as margens das fazendas. Nesse contexto, a sobreposição evitável torna-se um custo operacional direto, e não uma questão menor de gestão de campo. Uma redução de 3% na sobreposição de fertilizantes em uma fazenda de canola de 2.000 hectares aos preços brasileiros de nitrogênio de 2025 pode compensar o custo anualizado de um sistema RTK de nível intermediário em uma única safra. O mercado de sistema de orientação e direcionamento para agricultura de precisão se beneficia quando os agricultores enxergam a precisão como um meio de gerenciar os custos operacionais. A PTx Trimble introduziu o controlador de orientação NAV-960 em abril de 2025, oferecendo até 50% mais disponibilidade do que o NAV-900 e até 16 vezes mais poder de processamento[2]. O produto é voltado para operadores de culturas em fileiras que exigem posicionamento confiável em nível centimétrico. A volatilidade dos custos de insumos também está incentivando agricultores com unidades de orientação mais antigas a fazer atualizações antes de substituir seus tratores. Em regiões com altos custos de insumos, essa tendência pode reduzir o ciclo histórico de substituição de 7 a 10 anos para 4 a 6 anos.
Demanda por Retrofit em Frotas Mistas Ampliando a Base Endereçável
Muitos tratores em uso no mundo não foram vendidos com capacidade de orientação instalada de fábrica. Os kits de retrofit elétrico permitem que os agricultores adicionem direção com capacidade RTK sem adquirir um novo trator. Fornecedores como FJ Dynamics, CHC Navigation, AllyNav e ComNav Technology atendem a esse segmento do mercado de sistema de orientação e direcionamento para agricultura de precisão. Esses sistemas podem ser usados em tratores com até 30 anos de uso quando o sistema hidráulico suporta uma interface de válvula de direção CAN-Bus. A CNH introduziu os kits de orientação FleetPro F10.6 e F12.6 em novembro de 2025 por meio de sua linha de pós-venda. A configuração de 10 polegadas foi precificada em EUR 4.449 (USD 4.870) e utilizou tecnologia CHC Navigation para atender operadores de frotas mistas. A disponibilidade de retrofit também amplia a distribuição além dos revendedores tradicionais de máquinas agrícolas. Cooperativas agrícolas e varejistas independentes podem estocar kits de direção ao lado de sementes e insumos para culturas, ampliando assim o acesso a esses produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Complexidade de Retrofit | -1.80% | Global, com maior efeito no Oriente Médio e África, Sul da Ásia e contextos de pequenos agricultores | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade entre Ecossistemas de Fabricantes de Equipamentos Originais e Implementos | -1.20% | Global, com maior relevância para frotas de múltiplas marcas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Lacunas de Conectividade Rural e Cobertura de Serviços de Correção | -0.80% | Interior da Ásia-Pacífico, áreas remotas da América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Risco de Segurança Cibernética, Governança de Dados e Responsabilidade Operacional | -1% | América do Norte e Europa, com crescente relevância na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Complexidade de Retrofit
O custo total da orientação RTK continua sendo um desafio para fazendas com capital limitado. Esse custo inclui hardware, instalação, calibração pelo revendedor e assinaturas recorrentes de serviços de correção. Para fazendas abaixo de 100 hectares com lucratividade limitada por hectare, essas despesas podem ser substanciais. Na África Subsaariana e no Sul da Ásia, as fazendas-alvo podem faturar menos de 2.000 USD por ano, tornando um kit de direção de 2.500 USD um investimento de vários anos. Onde o financiamento e o apoio público não estão disponíveis, isso limita a participação no mercado de sistema de orientação e direcionamento para agricultura de precisão. Tratores mais antigos também podem exigir válvulas de direção, sensores de ângulo e adaptadores de gateway CAN-Bus. A instalação pelo revendedor nessas plataformas pode levar de 4 a 8 horas e acrescentar de 30% a 50% ao custo do hardware. As grandes fazendas enfrentam uma situação diferente; de acordo com as Perspectivas de Despesas de Capital Agrícola 2026/27 do ABARES, os orçamentos de orientação GPS para fazendas de lavoura extensiva australianas aumentaram 41% em 2026.
Lacunas de Interoperabilidade entre Ecossistemas de Fabricantes de Equipamentos Originais e Implementos
Os protocolos proprietários de equipamentos dificultam o uso de um único sistema de orientação em múltiplas marcas de tratores e implementos. Uma fazenda que opera tratores Deere & Company e CNH com implementos de terceiros pode exigir diferentes computadores de orientação, assinaturas de correção e formatos de dados. Isso aumenta os custos e a complexidade operacional no gerenciamento de uma frota mista, e limita a eficiência mais ampla que os sistemas de orientação e direcionamento para agricultura de precisão pretendem proporcionar. A plataforma GREEN FIT da Reichhardt GmbH Steuerungstechnik é formalmente autorizada pela Deere & Company para fornecer funcionalidade AutoTrac completa em veículos que não são da Deere & Company. A plataforma aborda parte desse desafio, mas cada integração entre marcas ainda requer trabalho de engenharia e certificação. O ISOBUS melhorou a comunicação de implementos, e a Danfoss recebeu a certificação ISOBUS para seu controlador XL104 em setembro de 2025. A propriedade dos dados e o bloqueio em plataformas de nuvem permanecem sem solução para fazendas que buscam consolidar registros de múltiplos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Hardware Mantém a Maior Base enquanto o Software Expande RapidamenteO hardware representou 51,2% da receita por componente em 2025. Receptores GNSS, motores de direção e displays de cabine são as principais peças de equipamento que os agricultores adquirem ao adicionar capacidade de orientação. A dominância do hardware reflete a natureza de bem de capital dos sistemas de orientação e direcionamento no mercado de agricultura de precisão. Esses componentes fornecem o posicionamento e a atuação necessários para passagens automatizadas de campo. O hardware também é necessário tanto para sistemas instalados de fábrica quanto para muitos pacotes de retrofit, com sua base de receita sustentada pela substituição e atualização contínua de equipamentos. Displays e receptores continuam sendo pontos-chave de contato entre o operador e o sistema de precisão mais amplo. Os fornecedores de hardware devem manter compatibilidade com a crescente gama de recursos de software.
O software deve crescer a um CAGR de 13,4% até 2031, a maior taxa entre todos os componentes. O software permite que um trator equipado com receptor GNSS e display adicione recursos por meio de firmware e ferramentas de assinatura, aumentando a utilidade dos equipamentos existentes sem exigir uma substituição completa de hardware. A Ag Leader Technology, Inc. lançou o RightPath em novembro de 2025 como um desbloqueio de software de direção passiva de implementos para o receptor GPS 7500, ilustrando como os fornecedores podem expandir a funcionalidade em uma base de hardware existente. Os serviços também contribuem com receita recorrente por meio de assinaturas de dados de correção, instalação pelo revendedor e atualizações remotas. O Trimble TerraStar da Trimble Inc. e o CHC Navigation PointSky da Shanghai Huace Navigation Technology Ltd. são exemplos de redes de correção proprietárias que geram receita por máquina anualmente. Em conjunto, software e serviços estão deslocando mais valor para assinaturas e funções habilitadas por dados.
Por Tamanho de Fazenda:
Grandes Fazendas Fornecem Receita enquanto Pequenas Fazendas Registram o Crescimento Mais RápidoAs grandes fazendas acima de 1.000 hectares representaram 54,3% da receita em 2025. A participação desse segmento no mercado de sistema de orientação e direcionamento para agricultura de precisão é sustentada pelo curto período de retorno resultante da aplicação de tecnologia de precisão em grandes áreas. As grandes fazendas no cinturão de grãos da América do Norte, no Cerrado brasileiro e no cinturão de trigo australiano lideraram os ciclos anteriores de adoção. Em fazendas acima de 500 hectares, as economias em sementes, fertilizantes e combustível podem recuperar os custos do sistema em uma a duas safras. Esses operadores também têm o capital e o acesso a revendedores necessários para sistemas avançados. Sua base de equipamentos existente suporta substituição e atualizações de recursos. Muitos agora buscam automação de manobras em cabeceiras, direção de implementos e diagnósticos remotos. A demanda de grandes fazendas continua sendo uma importante fonte de receita para os fabricantes.
As pequenas fazendas abaixo de 100 hectares devem crescer a um CAGR de 13% até 2031. Preços mais baixos para kits de direção elétrica, a disponibilidade de microfinanciamento e subsídios públicos estão apoiando essa expansão no Sul e Sudeste Asiático, na África Subsaariana e em partes da América Latina. Os operadores menores podem adicionar sistemas de direção sem substituir tratores, o que reduz o investimento inicial. As fazendas médias entre 100 hectares e 1.000 hectares situam-se entre os estágios iniciais e posteriores de adoção. Muitas dessas fazendas estão adquirindo uma segunda ou terceira geração de sistemas de orientação. O Precision Core Bundle da PTx Trimble combina um controlador NAV-860, display GFX-1060, direção Autopilot e correção RTK em um pacote pronto para varejo para fazendas médias. Os sistemas em pacote podem simplificar a aquisição e reduzir o tempo de instalação pelo revendedor. À medida que as barreiras de preço caem, espera-se que as fazendas menores contribuam com mais volume unitário para o mercado de sistema de orientação e direcionamento para agricultura de precisão.
Por Tipo de Sistema:
Sistemas de Direção Elétrica Lideram Receita e CrescimentoOs sistemas de direção elétrica representaram 79% da receita por tipo de sistema em 2025 e estima-se que cresçam a um CAGR de 10,1% durante 2026-2031. Sua posição dominante decorre da instalação mais simples, do menor custo do sistema em comparação com as alternativas hidráulicas e da compatibilidade com tratores utilitários compactos. Os sistemas elétricos podem se conectar às redes veiculares CAN-Bus e trocar dados com os sistemas de gerenciamento do trator, suportando recursos como automação de manobras em cabeceiras e controle autônomo de velocidade. Esses sistemas são particularmente relevantes nos mercados asiáticos, onde tratores compactos exclusivamente elétricos estão se tornando mais comuns. Seu potencial de retrofit também os torna acessíveis para maquinário mais antigo. Essas vantagens práticas de instalação e compatibilidade tornam a direção elétrica a escolha principal para muitos operadores, adicionando automação às frotas existentes.
A direção hidráulica continua relevante para tratores articulados de alta potência e de tração nas quatro rodas que operam em condições de solo exigentes, onde a força de direção necessária excede o que os motores elétricos atuais podem fornecer de forma confiável. A Danfoss A/S apresentou seu sistema de direção eletro-hidráulica EHi na iVT Expo Colônia 2026, combinando controle eletrônico com força hidráulica. Os sistemas de orientação de fabricantes de equipamentos originais oferecem suporte do revendedor e cobertura de garantia, enquanto os sistemas de pós-venda proporcionam flexibilidade para fazendas que operam múltiplas marcas de equipamentos. Trimble, Inc., FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd. (CHC Navigation) e Shanghai AllyNav Technology Co., Ltd. são exemplos de fabricantes que atendem à categoria de retrofit. A principal distinção entre sistemas de fabricantes de equipamentos originais e de pós-venda reside no suporte integrado versus a flexibilidade de marca de equipamento.



Análise Geográfica
A América do Norte deteve a maior participação regional no mercado de sistema de orientação e direcionamento para agricultura de precisão, representando 44% da receita global em 2025. A região possui uma densa base de tratores prontos para precisão, redes de correção RTK estabelecidas e revendedores capazes de instalar sistemas complexos. As grandes fazendas de grãos e oleaginosas nos Estados Unidos e no Canadá utilizam sistemas de orientação há mais de uma década, e muitas estão fazendo a transição de hardware RTK inicial para plataformas semiautônomas e totalmente autônomas. As grandes operações de soja e milho do Brasil no Cerrado e na fronteira do MATOPIBA, que adotam tanto sistemas de direção instalados de fábrica quanto de retrofit, ajudaram a região da América do Sul a crescer de 2022 a 2026. A linha de crédito Moderagro do Brasil e o Plano ABC+ reconhecem o hardware de agricultura de precisão como despesa elegível[3].
O crescimento da Europa é impulsionado pelos eco-esquemas da Política Agrícola Comum e pela estratégia Do Prado ao Prato do Pacto Ecológico Europeu, que fornecem incentivos para a aplicação documentada de insumos de precisão. Alemanha e França respondem por gastos substanciais em agricultura de precisão de nível de fabricante de equipamentos originais, enquanto Polônia, Reino Unido e Países Baixos são importantes mercados de retrofit para fazendas aráveis de médio porte. A Ásia-Pacífico deve expandir-se a um CAGR de 14% de 2026 a 2031, o mais rápido entre as regiões discutidas. A China havia emitido mais de 2,7 milhões de terminais agrícolas habilitados para BeiDou em todo o país até 2026, enquanto os programas de agricultura inteligente da Índia e a escassez de mão de obra agrícola do Japão contribuem para a demanda. Os requisitos de conformidade com o sinal civil BeiDou da China também elevam os padrões técnicos para os fornecedores domésticos. Esse crescimento regional amplia a base de clientes além dos mercados estabelecidos na América do Norte e Europa.
As fazendas comerciais na África do Sul, Quênia, Nigéria e Egito estão expandindo a mecanização e adotando ferramentas de produtividade. O Oriente Médio deve crescer durante o período de previsão, apoiado pelos programas de autossuficiência da Visão 2030 da Arábia Saudita e pelas iniciativas de irrigação de precisão dos Emirados Árabes Unidos. A América do Norte lidera o mercado, enquanto a Ásia-Pacífico deve crescer mais rapidamente, impulsionada pela adoção da agricultura de precisão, iniciativas governamentais, modernização agrícola e crescente demanda por serviços de correção PPP via satélite e em Banda L em regiões com infraestrutura RTK limitada.
Cenário Competitivo
Concentração do Mercado
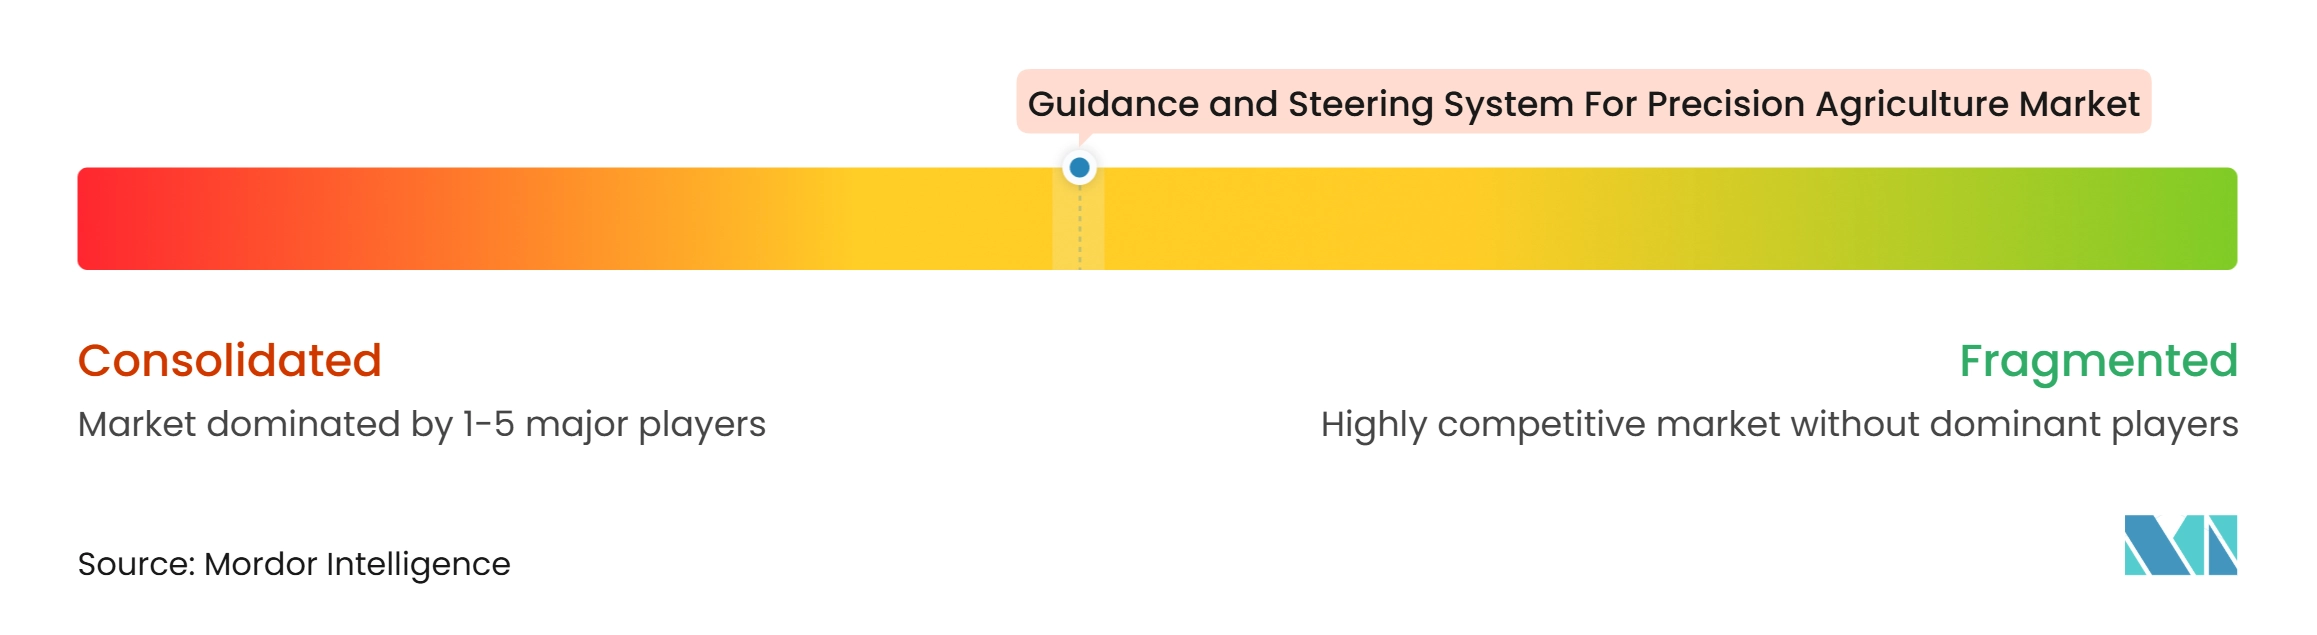
O mercado de sistema de orientação e direcionamento para agricultura de precisão está moderadamente concentrado em 2025. As cinco principais empresas são Deere & Company, AGCO Corporation, CNH Industrial N.V., Topcon Corporation e Hexagon AB. A Deere & Company combina receptores StarFire, software AutoTrac e o display G5 CommandCenter em um ecossistema de produtos conectados, suportando a retenção de clientes e a precificação premium. A Trimble Inc. e a AGCO Corporation formaram a joint venture PTx Trimble em 2024 para combinar capacidades de posicionamento e correção com distribuição agrícola. Até maio de 2025, a joint venture havia adicionado mais de 50 revendedores Fendt e Massey Ferguson norte-americanos para vendas de retrofit neutras em relação à marca. A expansão fortalece o acesso ao mercado de pós-venda para o negócio combinado.
A CNH Industrial N.V. utiliza o portfólio de precisão Raven para clientes premium de pós-venda e o FleetPro para compradores de retrofit mais sensíveis ao custo. Essa abordagem em dois níveis permite que a CNH Industrial N.V. atenda tanto operadores de culturas em fileiras com recursos completos quanto fazendas de frotas mistas com orçamentos mais restritos. A Hexagon AB adquiriu a Septentrio em março de 2025, fortalecendo sua tecnologia de posicionamento para sistemas de agricultura autônoma. Seu receptor NovAtel SMART7 serve como plataforma GNSS para os maquinários de agricultura de precisão da Fendt, demonstrando como os fornecedores de componentes podem construir demanda por meio de relacionamentos com equipamentos de fabricantes originais. A Topcon assinou um acordo com a Xona Space Systems em fevereiro de 2026 para acesso antecipado aos serviços de navegação Pulsar em órbita terrestre baixa. Isso visa uma orientação mais confiável em áreas com conectividade limitada e infraestrutura de correção terrestre escassa.
FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd., Shanghai ComNav Navigation Technology Co., Ltd e Beijing UniStrong Science & Technology Co., Ltd. competem em mercados emergentes sensíveis ao preço. Seus sistemas GNSS de constelação completa com compatibilidade ISOBUS são precificados de 30% a 50% abaixo dos equivalentes de fabricantes de equipamentos originais ocidentais, incentivando os fornecedores estabelecidos a se diferenciarem por meio de software, serviço e distribuição. O RightPath da Ag Leader e o IS100 da CHC Navigation refletem o crescente interesse na orientação semiautônoma de implementos para equipamentos rebocados. A plataforma GREEN FIT da Reichhardt ocupa uma posição especializada, pois é formalmente licenciada para integrar o AutoTrac da Deere com veículos que não são da Deere, combinando flexibilidade de pós-venda com conformidade com os padrões de fabricantes de equipamentos originais.
Líderes do Setor de Sistema de Orientação e Direcionamento para Agricultura de Precisão
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Topcon Corporation
-
Hexagon AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Orientação e Direcionamento para Agricultura de Precisão Empresas cobertas neste relatório
- Deere & Company
- Trimble Inc.
- CNH Industrial N.V.
- AGCO Corporation
- Topcon Corporation
- Hexagon AB
- Ag Leader Technology
- TeeJet Technologies
- FJ Dynamics International Limited
- SDF S.p.A.
- Danfoss A/S
- Farmscan Pty Ltd
- Beijing UniStrong Science & Technology Co., Ltd.
- CHC Navigation
- AllyNav Technology Co., Ltd.
- ComNav Technology Ltd.
Desenvolvimentos industriais recentes em Mercado de Sistema de Orientação e Direcionamento para Agricultura de Precisão
- Maio de 2026: A FJ DYNAMICS INTERNATIONAL LIMITED apresentou o Sistema de Direção Automática FJD AT2 Ultra com display HD de 16 polegadas e Controle por Voz com Inteligência Artificial, integrando gerenciamento de fazenda em nuvem FieldFusion e suporte para arquiteturas de direção hidráulica e CAN-Bus
- Abril de 2026: A Kubota Corporation realizou um investimento estratégico na Agtonomy e anunciou a implantação comercial do trator autônomo M5 Narrow para culturas especiais no oeste dos Estados Unidos
- Fevereiro de 2026: A TOPCON Corporation assinou um acordo com a Xona Space Systems, Inc. para acesso antecipado à constelação de navegação por satélite Pulsar em órbita terrestre baixa
- Novembro de 2025: A SDF S.p.A. apresentou o DEUTZ-FAHR Série 8 TTV na Agritechnica 2025, realizada em Hanover, Alemanha, em novembro de 2025. Uma das principais inovações na nova linha de tratores é a integração do DEUTZ-FAHR TAGS (Sistema de Orientação Assistida para Tratores) em sua arquitetura eletrônica.
Escopo do Relatório Global do Mercado de Sistema de Orientação e Direcionamento para Agricultura de Precisão
Um sistema de orientação e direcionamento para agricultura de precisão é um sistema avançado que utiliza navegação por satélite e sensores para dirigir automática ou semiautomaticamente veículos agrícolas como tratores, pulverizadores e colheitadeiras.
O relatório de sistema de orientação e direcionamento para agricultura de precisão é segmentado por tecnologia (sistemas de orientação, tecnologia de taxa variável, sensoriamento remoto, veículos aéreos não tripulados, robótica e equipamentos autônomos e outros), por componente (hardware, software e serviços), por tamanho de fazenda (pequenas fazendas, fazendas médias e grandes fazendas), por tipo de sistema (robótica e equipamentos autônomos, sistemas de direção hidráulica, sistemas de orientação integrados de fabricantes de equipamentos originais e sistemas de orientação de retrofit de pós-venda) e por geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As previsões de mercado em termos de valor são fornecidas em USD.
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Pequenas Fazendas (Menos de 100 Hectares) |
| Fazendas Médias (100 - 1.000 Hectares) |
| Grandes Fazendas (Acima de 1.000 Hectares) |
| Sistemas de Direção Elétrica |
| Sistemas de Direção Hidráulica |
| Sistemas de Orientação Integrados de Fabricantes de Equipamentos Originais |
| Sistemas de Orientação de Retrofit de Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Quênia | |
| Nigéria | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tamanho de Fazenda | Pequenas Fazendas (Menos de 100 Hectares) | |
| Fazendas Médias (100 - 1.000 Hectares) | ||
| Grandes Fazendas (Acima de 1.000 Hectares) | ||
| Por Tipo de Sistema | Sistemas de Direção Elétrica | |
| Sistemas de Direção Hidráulica | ||
| Sistemas de Orientação Integrados de Fabricantes de Equipamentos Originais | ||
| Sistemas de Orientação de Retrofit de Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Quênia | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para sistemas de orientação e direcionamento em agricultura de precisão?
O mercado deve crescer de 3,9 bilhões de USD em 2026 para 5,4 bilhões de USD até 2031, a um CAGR de 7,1%.
Qual tecnologia detém a maior participação de receita?
Os sistemas de orientação lideraram a receita por tecnologia com uma participação de 37,5% em 2025.
Qual componente está crescendo mais rapidamente?
O software deve expandir-se a um CAGR de 13,4% até 2031, à medida que os fornecedores adicionam funções baseadas em assinatura.
Por que as fazendas menores estão adotando a direção automatizada?
Kits de retrofit elétrico com preços mais baixos, financiamento e programas de subsídio estão reduzindo o custo inicial de adoção.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 14% até 2031, apoiada pelos programas BeiDou da China, pelas iniciativas de agricultura inteligente da Índia e pelas restrições de mão de obra no Japão.