
精密農業向けガダンス・ステアリングシステム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
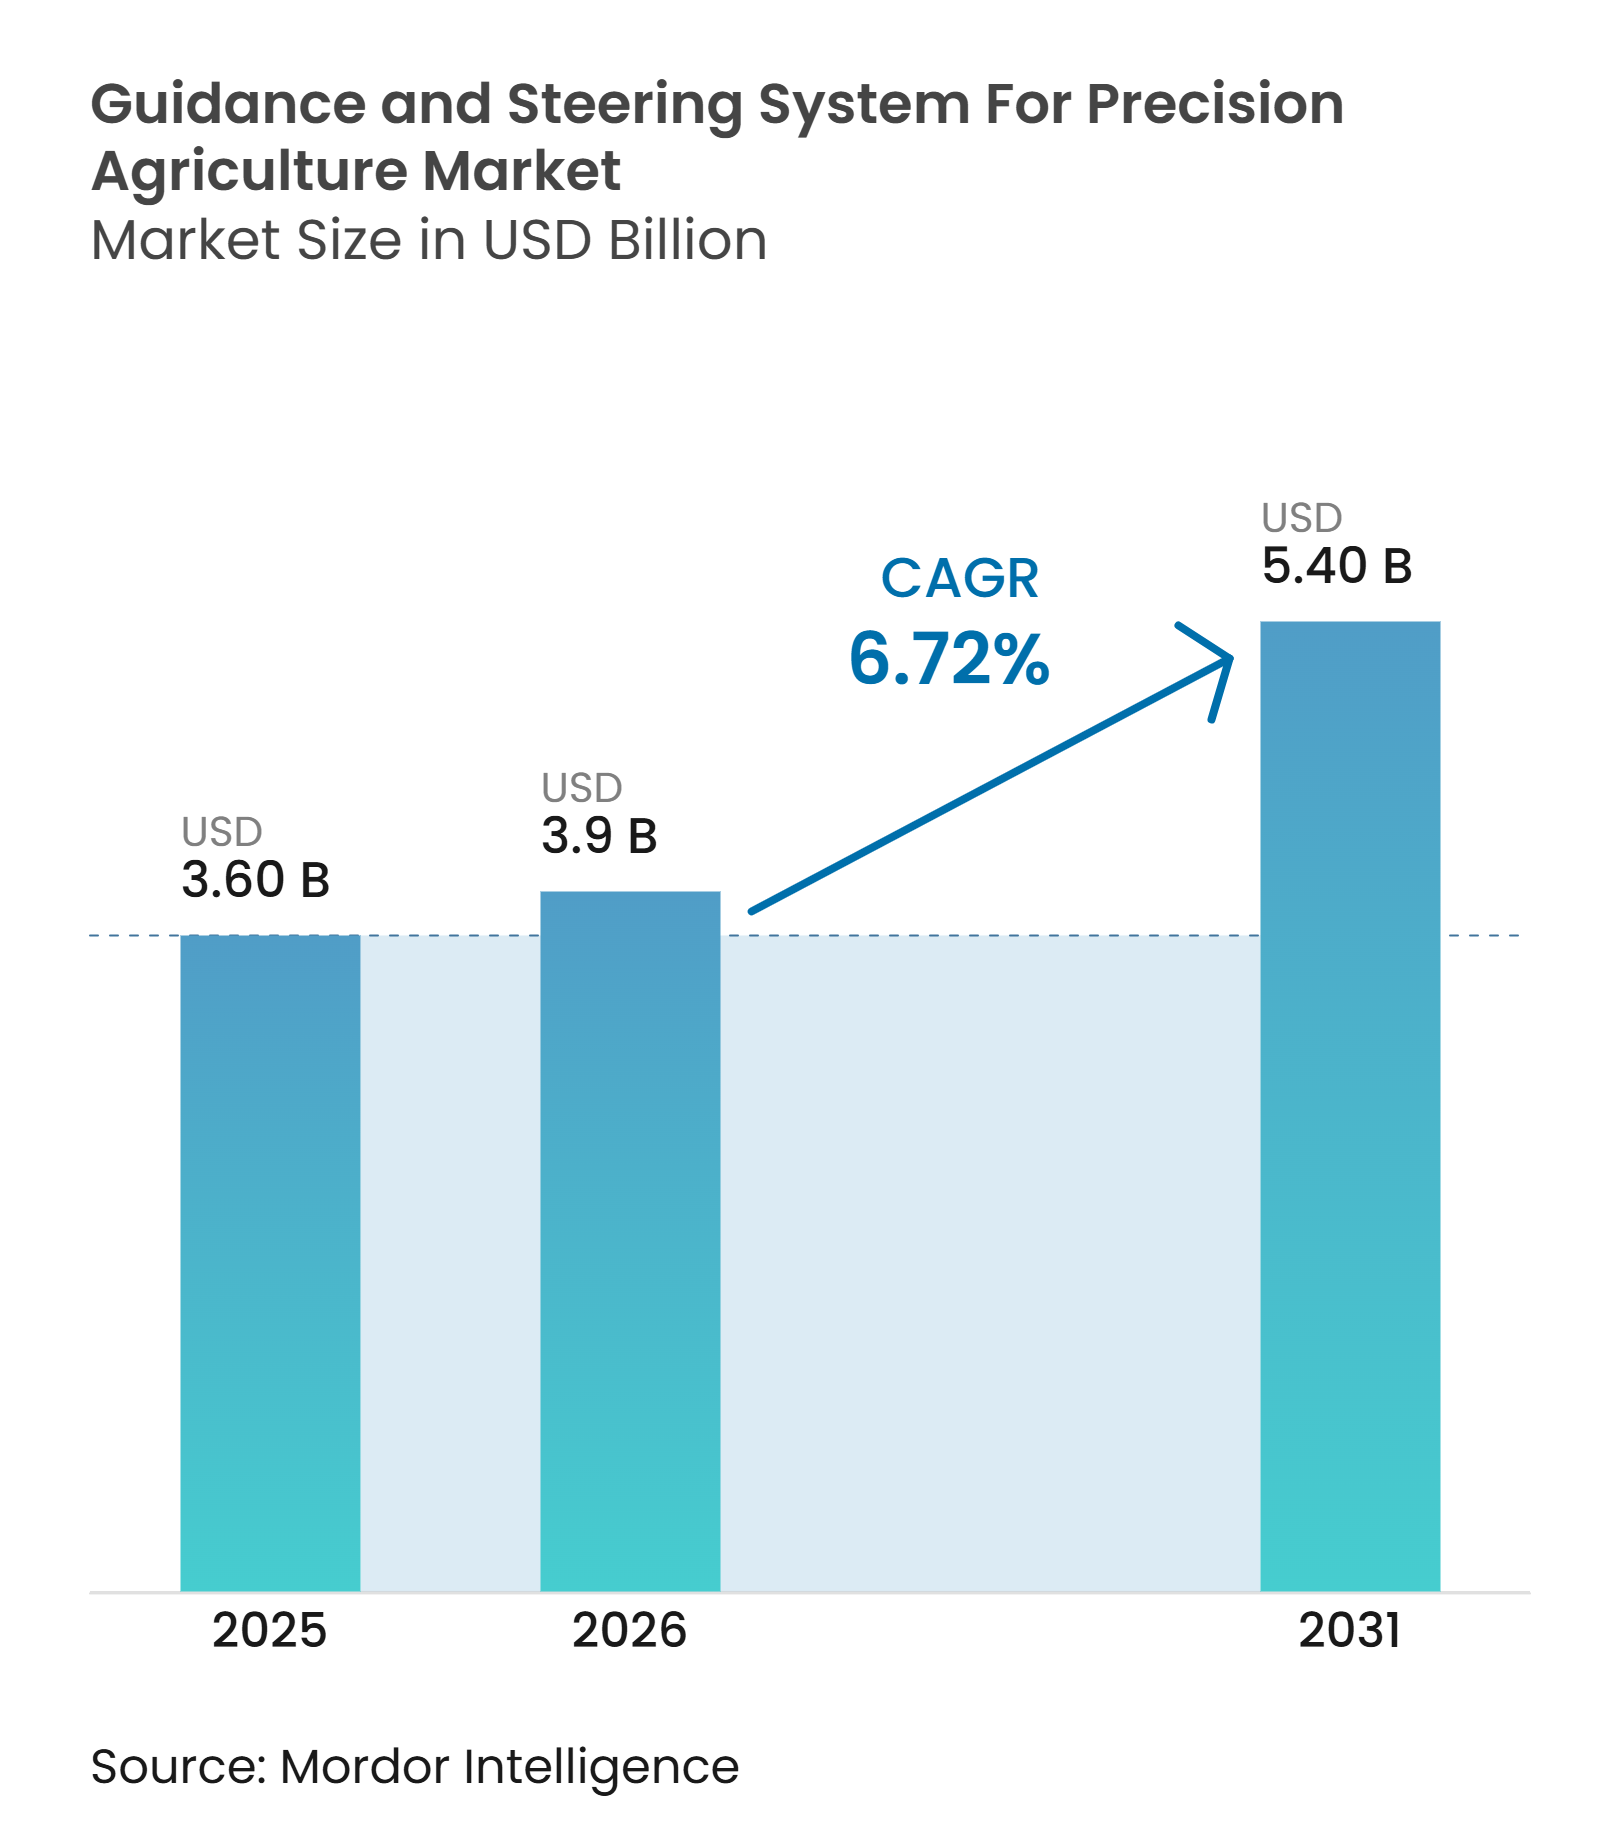
| 市場規模 (2026) | 3.9 十億米ドル |
| 市場規模 (2031) | 5.40 十億米ドル |
| 成長率 (2026 - 2031) | 6.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精密農業向けガイダンス・ステアリングシステム市場分析
精密農業向けガイダンス・ステアリングシステムの市場規模は2025年に36.0億米ドルと評価され、2026年には39億米ドルに増加し、2031年には54.0億米ドルに達すると予測されており、2026年~2031年のCAGRは7.10%で成長します。農業労働力不足の継続、燃料・生産資材コストの上昇、および完全な機器更新ではなく機器のアップグレードを求めるオペレーターの裾野拡大が成長を支えています。需要はGNSS測位と自動ステアリングに集中しており、すでにオートステアを使用している農場では、種子・肥料・作物保護の使用を最適化するためのツールを追加しています。この進展により、補正サービス、圃場計画ソフトウェア、無線アップデートを通じたリカーリング収益を構築する機会がサプライヤーに生まれています。北米は、精密農業対応機器の入手可能性、補正ネットワーク、確立されたディーラーインフラにより、最大の地域別収益基盤であり続けています。ただし、精密農業向けガイダンス・ステアリングシステム市場は、機器コスト、設置要件、接続性の不均一さ、および混在ブランドフリートにおける相互運用性の制限から導入上の制約に直面しています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年の精密農業向けガイダンス・ステアリングシステム市場シェアの51.2%を占め、ソフトウェアは2031年までに13.4%のCAGRで最も速く拡大すると予測されています。
- 農場規模別では、大規模農場(1,000ヘクタール超)が2025年の収益の54.3%を占め、小規模農場(100ヘクタール未満)は2031年までに13%のCAGRで成長すると予測されています。
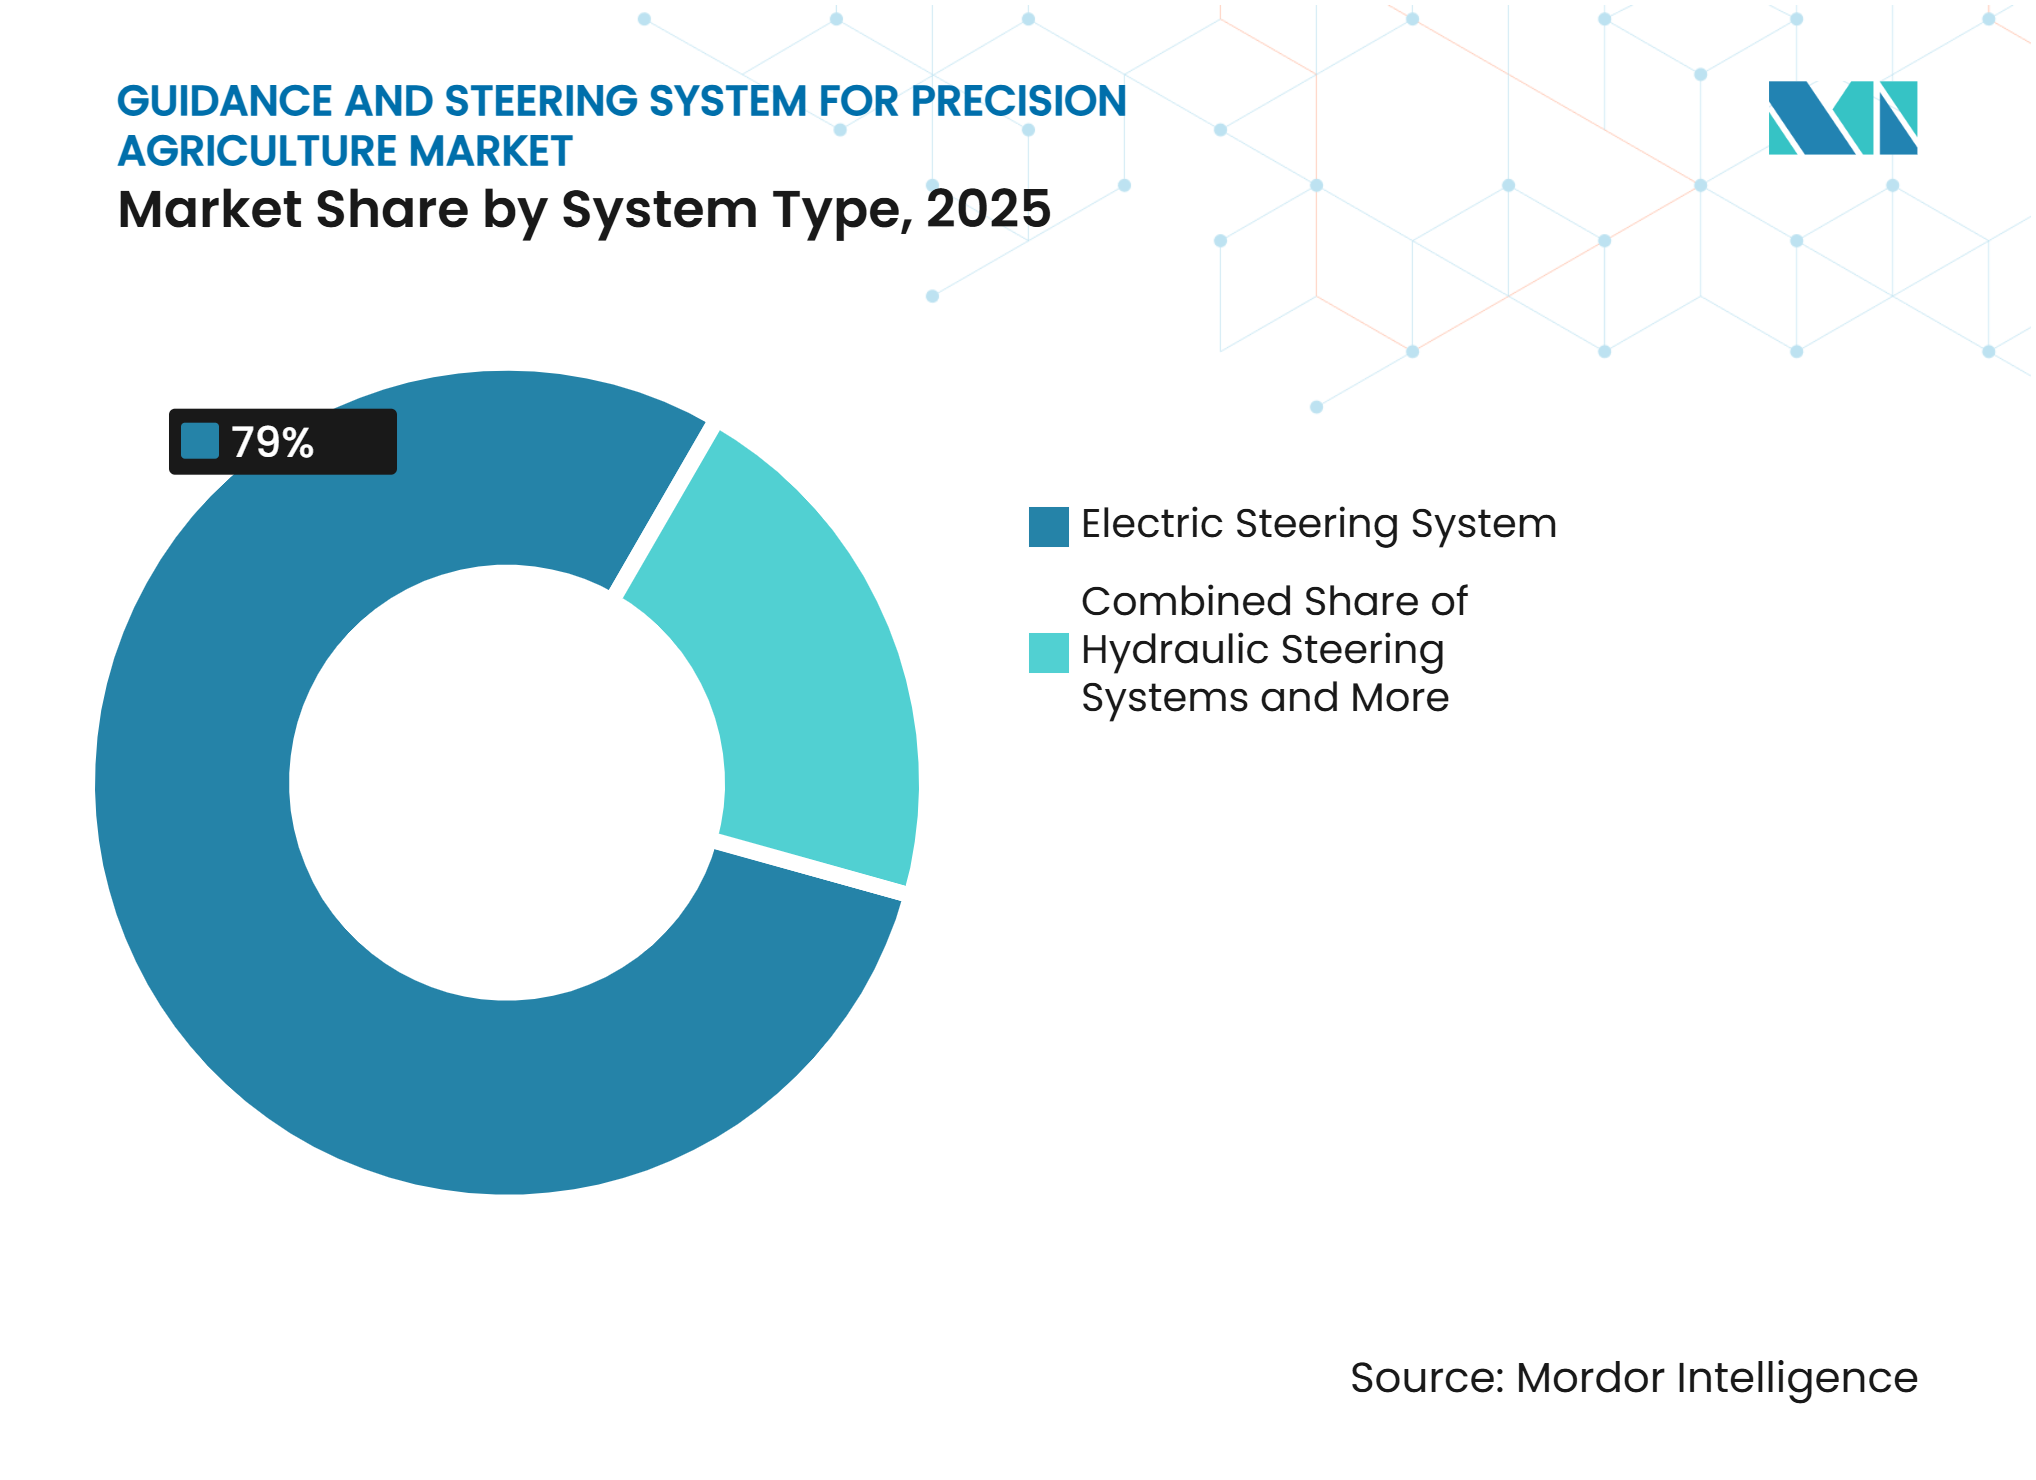
- システムタイプ別では、電動ステアリングシステムが2025年の収益の79%を占め、2026年~2031年のCAGRは10.1%で最も速く成長すると予測されています。
- 地域別では、北米が2025年の精密農業向けガイダンス・ステアリングシステム市場規模の44%を占め、アジア太平洋地域は2031年までに14%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GNSSおよびRTKの精度向上による圃場経済性の改善 | 1.80% | グローバル、特に北米および欧州での関連性が高い | 長期(4年以上) |
| 労働力不足による補助・自動ステアリングの加速 | 1.50% | 北米、欧州、オーストラリア、東アジア | 中期(2~4年) |
| 生産資材コスト上昇によるパス間精度への需要増加 | 1.30% | グローバル、特に南米、北米、欧州 | 短期(2年以内) |
| 混在フリートの後付け需要によるアドレス可能ベースの拡大 | 1.00% | 南米、アジア太平洋、中東・アフリカ | 中期(2~4年) |
| 衛星IoTおよびエッジAIによるより信頼性の高いガイダンスの実現 | 0.80% | アジア太平洋および北米、中東および欧州のイノベーションセンターでの早期導入 | 長期(4年以上) |
| 重複削減と生産資材廃棄削減を評価するサステナビリティインセンティブ | 0.70% | 欧州および北米、オーストラリアおよび南米での関連性の高まり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
GNSSおよびRTKの精度向上による圃場経済性の改善
RTKガイダンスはパス間誤差を2.5cmに低減します。これは広域ディファレンシャルGPSに関連する20cm~30cmの精度と比較したものです。この精度により、オペレーターは播種・施用時に種子・肥料バンドの重複を回避できます。重複を回避することで、生産資材が繰り返し施用される農場では1エーカーあたりの生産資材廃棄を5%~8%削減できます。精密農業向けガイダンス・ステアリングシステム市場は、大規模な商品穀物作付面積にわたってコスト削減効果を広げられる場所で恩恵を受けます。Deere and CompanyのAutoPath Boundariesは2024年に導入され、2027年モデルイヤーの8シリーズトラクターに標準装備され、G5ディスプレイを通じて圃場境界からパスを生成し、手動ラインセットの必要性を排除します。GPS、GLONASS、Galileo、BeiDou、QZSSにわたって動作する受信機は衛星カバレッジを向上させ、信号の中断を低減します。より高い可用性が重要なのは、より多くの時間使用可能なシステムが播種・散布スケジュールを保護できるためです。中国の5,000か所以上のBeiDou補正基準局ネットワークは、コストのかかる農場所有の基地局の必要性を低減し、小規模農場の参入コストを下げることができます。
労働力不足による補助・自動ステアリングの加速
労働力不足により、北米、欧州、沿岸東アジアにおける補助・自動ステアリングの価値が高まっています。USDAの2025年農業労働調査は、調査対象の穀物・油糧種子農場の62%が季節的な機器オペレーターの採用に困難を抱えていることが判明しました[1]。自動ステアリングにより、熟練労働者は継続的なステアリングではなく、ルート計画、メンテナンス、データ管理に集中できます。補助構成では、1人のオペレーターが2~3台の機械を監視できます。このアプローチは、熟練オペレーターが不在の場合でも農場が圃場作業を維持するのに役立ち、精密農業向けガイダンス・ステアリングシステム市場は労働力キャパシティがより多くの機器に拡張される際に恩恵を受けます。AGCOのPTx OutRunリトロフィットプラットフォームは、John Deere 8RおよびFendt 900シリーズトラクターでの無人穀物カートおよび耕起作業をサポートし、OutRun Tillageは2026年のDavidson Prizeを受賞しました。自動ステアリングはまた、夜間および薄暮の播種期間中のより一貫した作業をサポートします。これらの時間帯における疲労関連のライン偏差は15cmを超えることがあり、その精度の低下は後にリモートセンシングの収量データに現れる可能性があります。
生産資材コスト上昇によるパス間精度への需要増加
肥料、作物保護化学品、軽油のコスト上昇が農場マージンへの圧力を継続しています。この状況において、回避可能な重複は軽微な圃場管理上の問題ではなく、直接的な運営コストとなります。2025年のブラジルの窒素価格において、2,000ヘクタールのキャノーラ農場で肥料重複を3%削減することで、1作付けシーズン以内に中級RTKシステムの年間コストを相殺できます。精密農業向けガイダンス・ステアリングシステム市場は、農家が精度を運営コスト管理の手段と見なす場合に恩恵を受けます。PTx Trimbleは2025年4月にNAV-960ガイダンスコントローラーを導入し、NAV-900比で最大50%の可用性向上と最大16倍の処理能力を提供しています[2]。この製品は、信頼性の高いセンチメートルレベルの測位を必要とする畝作物オペレーターを対象としています。生産資材コストの変動性はまた、トラクターを更新する前に古いガイダンスユニットをアップグレードする農家を促しています。生産資材コストが高い地域では、このトレンドにより従来の7年~10年の更新サイクルが4年~6年に短縮される可能性があります。
混在フリートの後付け需要によるアドレス可能ベースの拡大
世界中で使用されている多くのトラクターは、工場設置のガイダンス機能を備えて販売されていませんでした。電動リトロフィットキットにより、農家は新しいトラクターを購入せずにRTK対応ステアリングを追加できます。FJ Dynamics、CHC Navigation、AllyNav、ComNav Technologyなどのサプライヤーが、精密農業向けガイダンス・ステアリングシステム市場のこのセグメントにサービスを提供しています。これらのシステムは、油圧システムがCAN-Busステアリングバルブインターフェースをサポートしている場合、最大30年前のトラクターに使用できます。CNHは2025年11月にアフターマーケットラインを通じてFleetPro F10.6およびF12.6ガイダンスキットを導入しました。10インチ構成は4,449ユーロ(4,870米ドル)で価格設定され、混在フリートオペレーターに対応するためにCHC Navigationの技術を使用しました。リトロフィットの入手可能性はまた、従来の農業機械ディーラーを超えた流通を拡大します。農業協同組合や独立系小売業者は、種子や作物生産資材と並んでステアリングキットを在庫に持つことができ、これらの製品へのアクセスを拡大します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストとリトロフィットの複雑さ | -1.80% | グローバル、特に中東・アフリカ、南アジア、小規模農家への影響が大きい | 長期(4年以上) |
| OEMおよび農業機械エコシステム間の相互運用性のギャップ | -1.20% | グローバル、特に北米および欧州の混在ブランドフリートへの関連性が高い | 中期(2~4年) |
| 農村部の接続性と補正サービスカバレッジのギャップ | -0.80% | アジア太平洋内陸部、南米の遠隔地、中東・アフリカ | 中期(2~4年) |
| サイバーセキュリティ、データガバナンス、および運用上の責任リスク | -1% | 北米および欧州、アジア太平洋での関連性の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストとリトロフィットの複雑さ
RTKガイダンスの総コストは、資本が限られた農場にとって依然として課題です。このコストには、ハードウェア、設置、ディーラーキャリブレーション、および定期的な補正サービスサブスクリプションが含まれます。1ヘクタールあたりの収益性が限られた100ヘクタール未満の農場では、これらの費用は相当なものになる可能性があります。サハラ以南のアフリカおよび南アジアでは、対象農場が年間2,000米ドル未満の収益しか得られない場合があり、2,500米ドルのステアリングキットは複数年にわたる投資となります。融資や公的支援が利用できない場合、これは精密農業向けガイダンス・ステアリングシステム市場への参加を制限します。古いトラクターにはステアリングバルブ、アングルセンサー、CAN-Busゲートウェイアダプターが必要な場合もあります。これらのプラットフォームへのディーラー設置には4~8時間かかり、ハードウェアコストに30%~50%が追加される可能性があります。大規模農場は異なる状況に直面しており、ABARES 2026/27農場資本支出見通しによると、オーストラリアの広域農場のGPSガイダンス予算は2026年に41%増加しました。
OEMおよび農業機械エコシステム間の相互運用性のギャップ
独自の機器プロトコルにより、複数のトラクターおよび農業機械ブランドにわたって単一のガイダンスシステムを使用することが困難になっています。Deere & CompanyとCNHのトラクターをサードパーティの農業機械で運用する農場では、異なるガイダンスコンピューター、補正サブスクリプション、データフォーマットが必要になる場合があります。これにより、混在フリートの管理においてコストと運用上の複雑さが増し、精密農業向けガイダンス・ステアリングシステムが提供することを意図したより広範な効率性が制限されます。Reichhardt GmbH SteuerungstechnikのGREEN FITプラットフォームは、Deere & Company以外の車両にフルAutoTrac機能を提供するためにDeere & Companyから正式に認可されています。このプラットフォームはこの題の一部に対処していますが、各クロスブランド統合には依然としてエンジニアリング作業と認証が必要です。ISOBUSは農業機械通信を改善しており、DanfossはXL104コントローラーのISOBUS認証を2025年9月に取得しました。データの所有権とクラウドプラットフォームのロックインは、複数のベンダーにわたって記録を統合しようとする農場にとって未解決のままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが最大のベースを維持しながらソフトウェアが急速に拡大ハードウェアは2025年のコンポーネント収益の51.2%を占めました。GNSS受信機、ステアリングモーター、キャブディスプレイは、農家がガイダンス機能を追加する際に購入する主要な機器です。ハードウェアの優位性は、精密農業市場におけるガイダンス・ステアリングシステムの資本設備としての性質を反映しています。これらのコンポーネントは、自動圃場パスに必要な測位とアクチュエーションを提供します。ハードウェアは工場設置システムと多くのリトロフィットパッケージの両方に必要であり、その収益基盤は継続的な機器更新とアップグレードによって支えられています。ディスプレイと受信機は、オペレーターとより広範な精密システムとの間の主要な接点であり続けています。ハードウェアサプライヤーは、拡大するソフトウェア機能の範囲との互換性を維持する必要があります。
ソフトウェアは2031年までに13.4%のCAGRで成長すると予測されており、全コンポーネントの中で最高の成長率です。ソフトウェアにより、GNSS受信機とディスプレイを搭載したトラクターは、ファームウェアとサブスクリプションツールを通じて機能を追加でき、完全なハードウェア更新を必要とせずに既存機器の有用性を高めます。Ag Leader Technology, Inc.は2025年11月にRightPathをGPS 7500受信機向けのパッシブ農業機械ステアリングソフトウェアアンロックとして発売し、サプライヤーが既存のハードウェアベースで機能を拡張できることを示しました。サービスはまた、補正データサブスクリプション、ディーラー設置、無線アップデートを通じてリカーリング収益に貢献します。Trimble Inc.のTrimble TerraStarおよびShanghai Huace Navigation Technology Ltd.のCHC Navigation PointSkyは、機械ごとに年間収益を生み出す独自補正ネットワークの例です。ソフトウェアとサービスを合わせると、より多くの価値がサブスクリプションとデータ対応機能にシフトしています。
農場規模別:
大規模農場が収益を供給し、小規模農場が最速の成長を記録1,000ヘクタール超の大規模農場は2025年の収益の54.3%を占めました。精密農業向けガイダンス・ステアリングシステム市場におけるこのセグメントのシェアは、広大な作付面積に精密技術を適用することによる短い回収期間によって支えられています。北米の穀物地帯、ブラジルのセラード、オーストラリアの小麦地帯の大規模農場が初期の導入サイクルをリードしました。500ヘクタール超の農場では、種子、肥料、燃料の節約により、1~2作付けシーズン以内にシステムコストを回収できます。これらのオペレーターはまた、高度なシステムに必要な資本とディーラーアクセスを持っています。既存の機器ベースは更新と機能アップグレードをサポートします。多くは現在、ヘッドランドターン自動化、農業機械ステアリング、リモート診断を求めています。大規模農場の需要はメーカーにとって重要な収益源であり続けいます。
100ヘクタール未満の小規模農場は2031年までに13%のCAGRで成長すると予測されています。電動ステアリングキットの価格低下、マイクロファイナンスの利用可能性、および公的補助金が、南アジアおよび東南アジア、サハラ以南のアフリカ、ラテンアメリカの一部でのこの拡大を支えています。小規模オペレーターはトラクターを更新せずにステアリングシステムを追加でき、初期投資を削減します。100ヘクタールから1,000ヘクタールの中規模農場は、導入の初期段階と後期段階の間に位置しています。これらの農場の多くは、第2世代または第3世代のガイダンスシステムを購入しています。PTx TrimbleのPrecision Core Bundleは、中規模農場向けに小売対応パッケージとしてNAV-860コントローラー、GFX-1060ディスプレイ、Autopilotステアリング、RTK補正を組み合わせています。バンドルシステムは調達を簡素化し、ディーラーの設置時間を短縮できます。価格障壁が下がるにつれて、小規模農場は精密農業向けガイダンス・ステアリングシステム市場により多くのユニット量を貢献することが期待されています。
システムタイプ別:
電動ステアリングシステムが収益と成長をリード電動ステアリングシステムは2025年のシステムタイプ収益の79%を占め、2026年~2031年のCAGRは10.1%で成長すると推定されています。その優位的な地位は、より簡単な設置、油圧代替品と比較した低いシステムコスト、およびコンパクトユーティリティトラクターとの互換性に起因しています。電動システムはCAN-Bus車両ネットワークと接続し、トラクター管理システムとデータを交換でき、ヘッドランドターン自動化や自律速度制御などの機能をサポートします。これらのシステムは、電動専用コンパクトトラクターが普及しつつあるアジア市場で特に関連性があります。そのリトロフィットポテンシャルはまた、古い機械にもアクセス可能にします。これらの実用的な設置と互換性の利点により、電動ステアリングは多くのオペレーターにとって主要な選択肢となり、既存のフリートに自動化を追加しています。
油圧ステアリングは、現在の電動モーターが確実に提供できる以上のステアリング力が必要な過酷な土壌条件で作業する高馬力アーティキュレートおよび四輪駆動トラクターに引き続き関連性があります。Danfoss A/SはiVT Expo Cologne 2026でEHi電気油圧ステアリングシステムをプレビューし、電子制御と油圧力を組み合わせました。OEMガイダンスシステムはディーラーサポートと保証カバレッジを提供し、アフターマーケットシステムは複数の機器ブランドを運用する農場に柔軟性を提供します。Trimble, Inc.、FJ DYNAMICS INTERNATIONAL LIMITED、Shanghai Huace Navigation Technology Ltd.(CHC Navigation)、Shanghai AllyNav Technology Co., Ltd.はリトロフィットカテゴリーにサービスを提供するメーカーの例です。OEMとアフターマーケットシステムの主な違いは、統合サポートと機器ブランドの柔軟性にあります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は精密農業向けガイダンス・ステアリングシステム市場において最大の地域シェアを保持し、2025年のグローバル収益の44%を占めました。この地域には精密農業対応トラクターの密なベース、確立されたRTK補正ネットワーク、および複雑なシステムを設置できるディーラーがあります。米国とカナダの大規模穀物・油糧種子農場は10年以上ガイダンスシステムを使用しており、多くは初期のRTKハードウェアから半自律型および完全自律型プラットフォームへの移行を進めています。セラードおよびMATOPIBAフロンティアにおけるブラジルの大規模大豆・トウモロコシ農場は、OEM設置とリトロフィットステアリングシステムの両方を採用しており、南米地域が2022年から2026年にかけて成長するのに貢献しました。ブラジルのModeragro信用枠とABC+プランは、精密農業ハードウェアを適格支出として認識しています[3]。
欧州の成長は、精密生産資材の記録的な施用にインセンティブを提供するCAPエコスキームとグリーンディールのファームトゥフォーク戦略によって推進されています。ドイツとフランスはOEMグレードの精密農業支出の相当部分を占め、ポーランド、英国、オランダは中規模耕作農場の重要なリトロフィット市場です。アジア太平洋地域は2026年から2031年にかけて14%のCAGRで拡大すると予測されており、議論された地域の中で最速です。中国は2026年までに全国で270万台以上のBeiDou対応農業端末を発行しており、インドのスマート農業プログラムと日本の農業労働力不足が需要に貢献しています。中国のBeiDou民間信号コンプライアンス要件はまた、国内サプライヤーの技術基準を引き上げています。この地域の成長は、北米と欧州の確立された市場を超えて顧客基盤を拡大します。
南アフリカ、ケニア、ナイジェリア、エジプトの商業農場は機械化を拡大し、生産性向上ツールを採用しています。中東は予測期間中に成長すると予測されており、サウジアラビアのビジョン2030自給自足プログラムとアラブ首長国連邦の精密灌漑イニシアチブによって支えられています。北米が市場をリードし、アジア太平洋地域は精密農業の導入、政府のイニシアチブ、農業の近代化、およびRTKインフラが限られた地域における衛星ベースのPPPおよびLバンド補正サービスへの需要増加に牽引されて最も速く成長すると予測されています。
競合環境
市場集中度
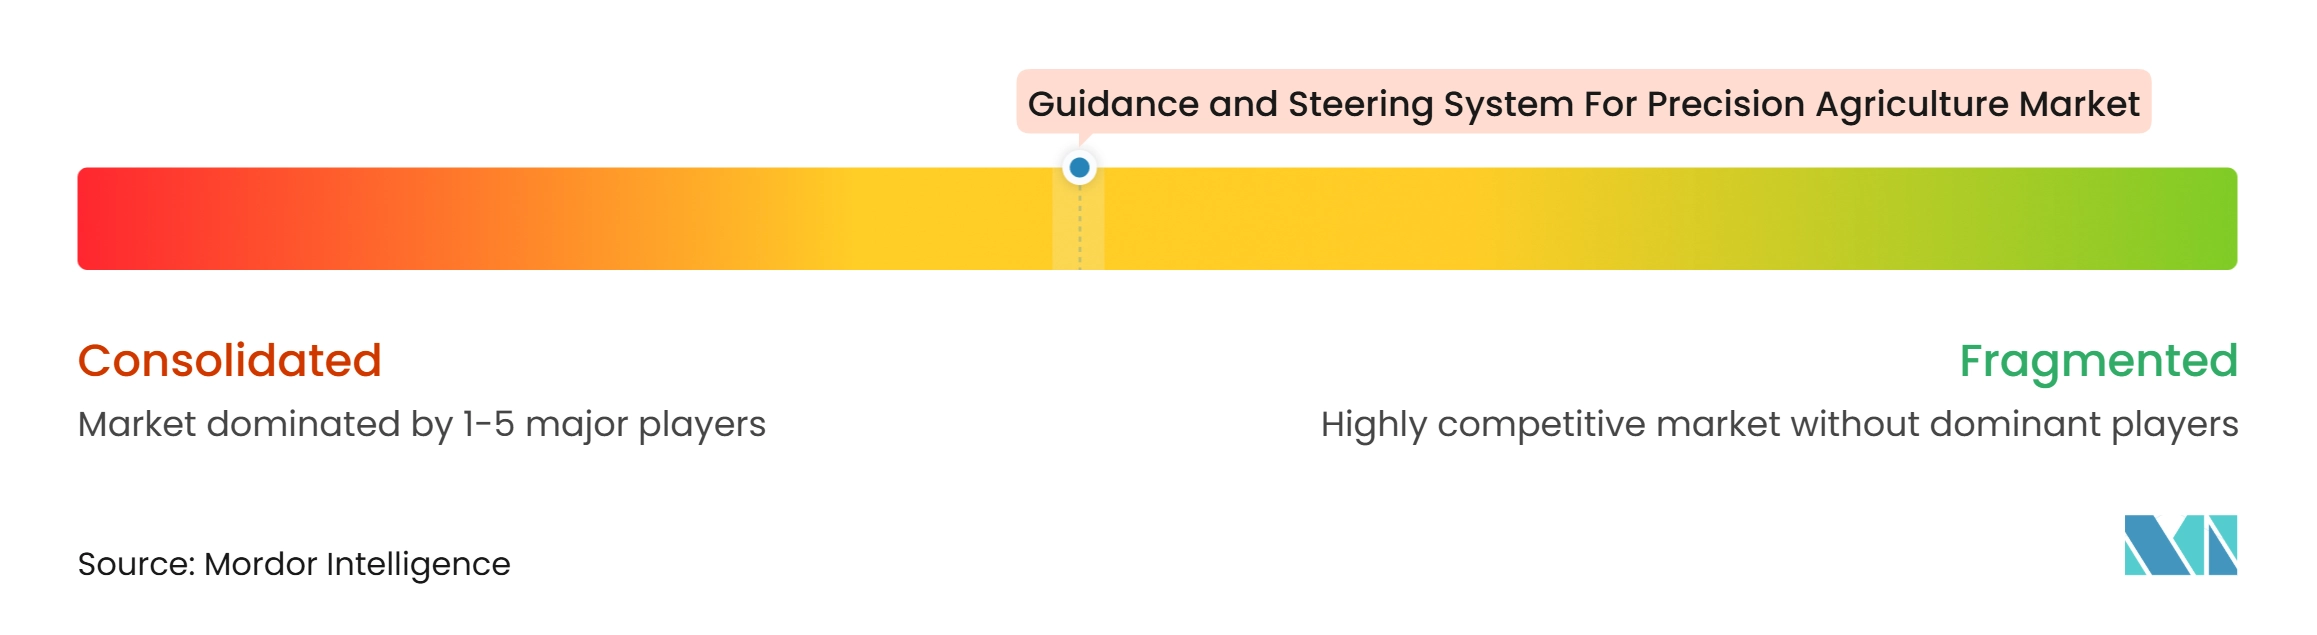
精密農業向けガイダンス・ステアリングシステム市場は2025年に中程度の集中度を示しています。上位5社はDeere & Company、AGCO Corporation、CNH Industrial N.V.、Topcon Corporation、Hexagon ABです。Deere & CompanyはStarFire受信機、AutoTracソフトウェア、G5 CommandCenterディスプレイを接続された製品エコシステムに組み合わせ、顧客維持とプレミアム価格設定をサポートしています。Trimble Inc.とAGCO Corporationは2024年にPTx Trimbleジョイントベンチャーを設立し、測位・補正機能と農業流通を組み合わせました。2025年5月までに、このベンチャーはブランド中立のリロフィット販売のために北米のFendt・Massey Fergusonディーラーを50社以上追加しました。この拡大により、合弁事業のアフターマーケットアクセスが強化されます。
CNH Industrial N.V.はプレミアムアフターマーケット顧客向けにRavenの精密農業ポートフォリオを、コスト重視のリトロフィット購入者向けにFleetProを使用しています。この二層アプローチにより、CNH Industrial N.V.はフル機能の畝作物オペレーターと予算が限られた混在フリート農場の両方にサービスを提供できます。Hexagon ABは2025年3月にSeptentrioを買収し、自律農業システム向けの測位技術を強化しました。そのNovAtel SMART7受信機はFendt精密農業機械のGNSSプラットフォームとして機能し、コンポーネントサプライヤーがOEM機器関係を通じて需要を構築できることを示しています。Topconは2026年2月にXona Space Systemsとの間でPulsarの低軌道衛星航法サービスへの早期アクセスに関する契約を締結しました。これは、接続性が限られ地上補正インフラが疎な地域でより信頼性の高いガイダンスを目指しています。
FJ DYNAMICS INTERNATIONAL LIMITED、Shanghai Huace Navigation Technology Ltd.、Shanghai ComNav Navigation Technology Co., Ltd.、Beijing UniStrong Science & Technology Co., Ltd.は価格に敏感な新興市場で競合しています。ISOBUSとの互換性を持つフルコンステレーションGNSSシステムは、西側OEM同等品より30%~50%低い価格設定であり、確立されたサプライヤーにソフトウェア、サービス、流通による差別化を促しています。Ag LeaderのRightPathとCHC NavigationのIS100は、牽引式機器向けの半自律型農業機械ガイダンスへの関心の高まりを反映しています。ReichhardtのGREEN FITプラットフォームは、Deere AutoTracをDeere以外の車両に統合するために正式にライセンスされており、アフターマーケットの柔軟性とOEM標準準拠を組み合わせた特化したポジションを持っています。
精密農業向けガイダンス・ステアリングシステム産業リーダー
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Topcon Corporation
-
Hexagon AB
- 注:主要企業の掲載順は順位を示すものではありません。
精密農業向けガイダンス・ステアリングシステム市場 このレポートでカバーされる企業
- Deere & Company
- Trimble Inc.
- CNH Industrial N.V.
- AGCO Corporation
- Topcon Corporation
- Hexagon AB
- Ag Leader Technology
- TeeJet Technologies
- FJ Dynamics International Limited
- SDF S.p.A.
- Danfoss A/S
- Farmscan Pty Ltd
- Beijing UniStrong Science & Technology Co., Ltd.
- CHC Navigation
- AllyNav Technology Co., Ltd.
- ComNav Technology Ltd.
最近の産業開発事情 精密農業向けガイダンス・ステアリングシステム市場
- 2026年5月:FJ DYNAMICS INTERNATIONAL LIMITEDは、16インチHDディスプレイとAI音声制御を搭載したFJD AT2 Ultraオートステアシステムを発表し、FieldFusionクラウド農場管理と油圧およびCAN-Busステアリングアーキテクチャのサポートを統合しました。
- 2026年4月:Kubota Corporationはアグトノミーへの戦略的投資を行い、米国西部の特殊作物向け自律型M5ナロートラクターの商業展開を発表しました。
- 2026年2月:TOPCON CorporationはXona Space Systems, Inc.とPulsarの低軌道衛星航法コンステレーションへの早期アクセスに関する契約を締結しました。
- 2025年11月:SDF S.p.A.は2025年11月にドイツのハノーバーで開催されたAgritechnica 2025でDEUTZ-FAHR 8シリーズTTVを発表しました。新しいトラクターシリーズの主要なイノベーションの一つは、DEUTZ-FAHR TAGS(トラクター補助ガイダンスシステム)の電子アーキテクチャへの統合です。
精密農業向けグローバルガイダンス・ステアリングシステム市場レポートの範囲
精密農業向けガイダンス・ステアリングシステムは、衛星航法とセンサーを使用してトラクター、スプレーヤー、ハーベスターなどの農業車両を自動または半自動でステアリングする高度なシステムです。
精密農業向けガイダンス・ステアリングシステムレポートは、技術別(ガイダンスシステム、可変施用技術、リモートセンシング、無人航空機、ロボティクスおよび自律型機器、その他)、コンポーネント別(ハードウェア、ソフトウェアおよびサービス)、農場規模別(小規模農場、中規模農場、大規模農場)、システムタイプ別(ロボティクスおよび自律型機器、油圧ステアリングシステム、統合OEMガイダンスシステム、アフターマーケットリトロフィットガイダンスシステム)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 小規模農場(100ヘクタール未満) |
| 中規模農場(100~1,000ヘクタール) |
| 大規模農場(1,000ヘクタール超) |
| 電動ステアリングシステム |
| 油圧ステアリングシステム |
| 統合OEMガイダンスシステム |
| アフターマーケットリトロフィットガイダンスシステム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ケニア | |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 農場規模別 | 小規模農場(100ヘクタール未満) | |
| 中規模農場(100~1,000ヘクタール) | ||
| 大規模農場(1,000ヘクタール超) | ||
| システムタイプ別 | 電動ステアリングシステム | |
| 油圧ステアリングシステム | ||
| 統合OEMガイダンスシステム | ||
| アフターマーケットリトロフィットガイダンスシステム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ケニア | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
精密農業向けガイダンス・ステアリングシステムの予測は?
市場は2026年の39億米ドルから2031年までに54億米ドルに7.1%のCAGRで成長すると予測されています。
最大の収益シェアを持つ技術は何ですか?
ガイダンスシステムが2025年に37.5%のシェアで技術収益をリードしました。
最も速く成長しているコンポーネントは何ですか?
ソフトウェアはサプライヤーがサブスクリプションベースの機能を追加するにつれて、2031年までに13.4%のCAGRで拡大すると予測されています。
なぜ小規模農場が自動ステアリングを採用しているのですか?
低価格の電動リトロフィットキット、融資、補助金プログラムが導入の初期コストを削減しています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、中国のBeiDouプログラム、インドのスマート農業イニシアチブ、日本の労働力制約に支えられ、2031年までに14%のCAGRで成長すると予測されています。