
Tamaño y Participación del Mercado de Sistemas de Guiado y Dirección para Agricultura de Precisión
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
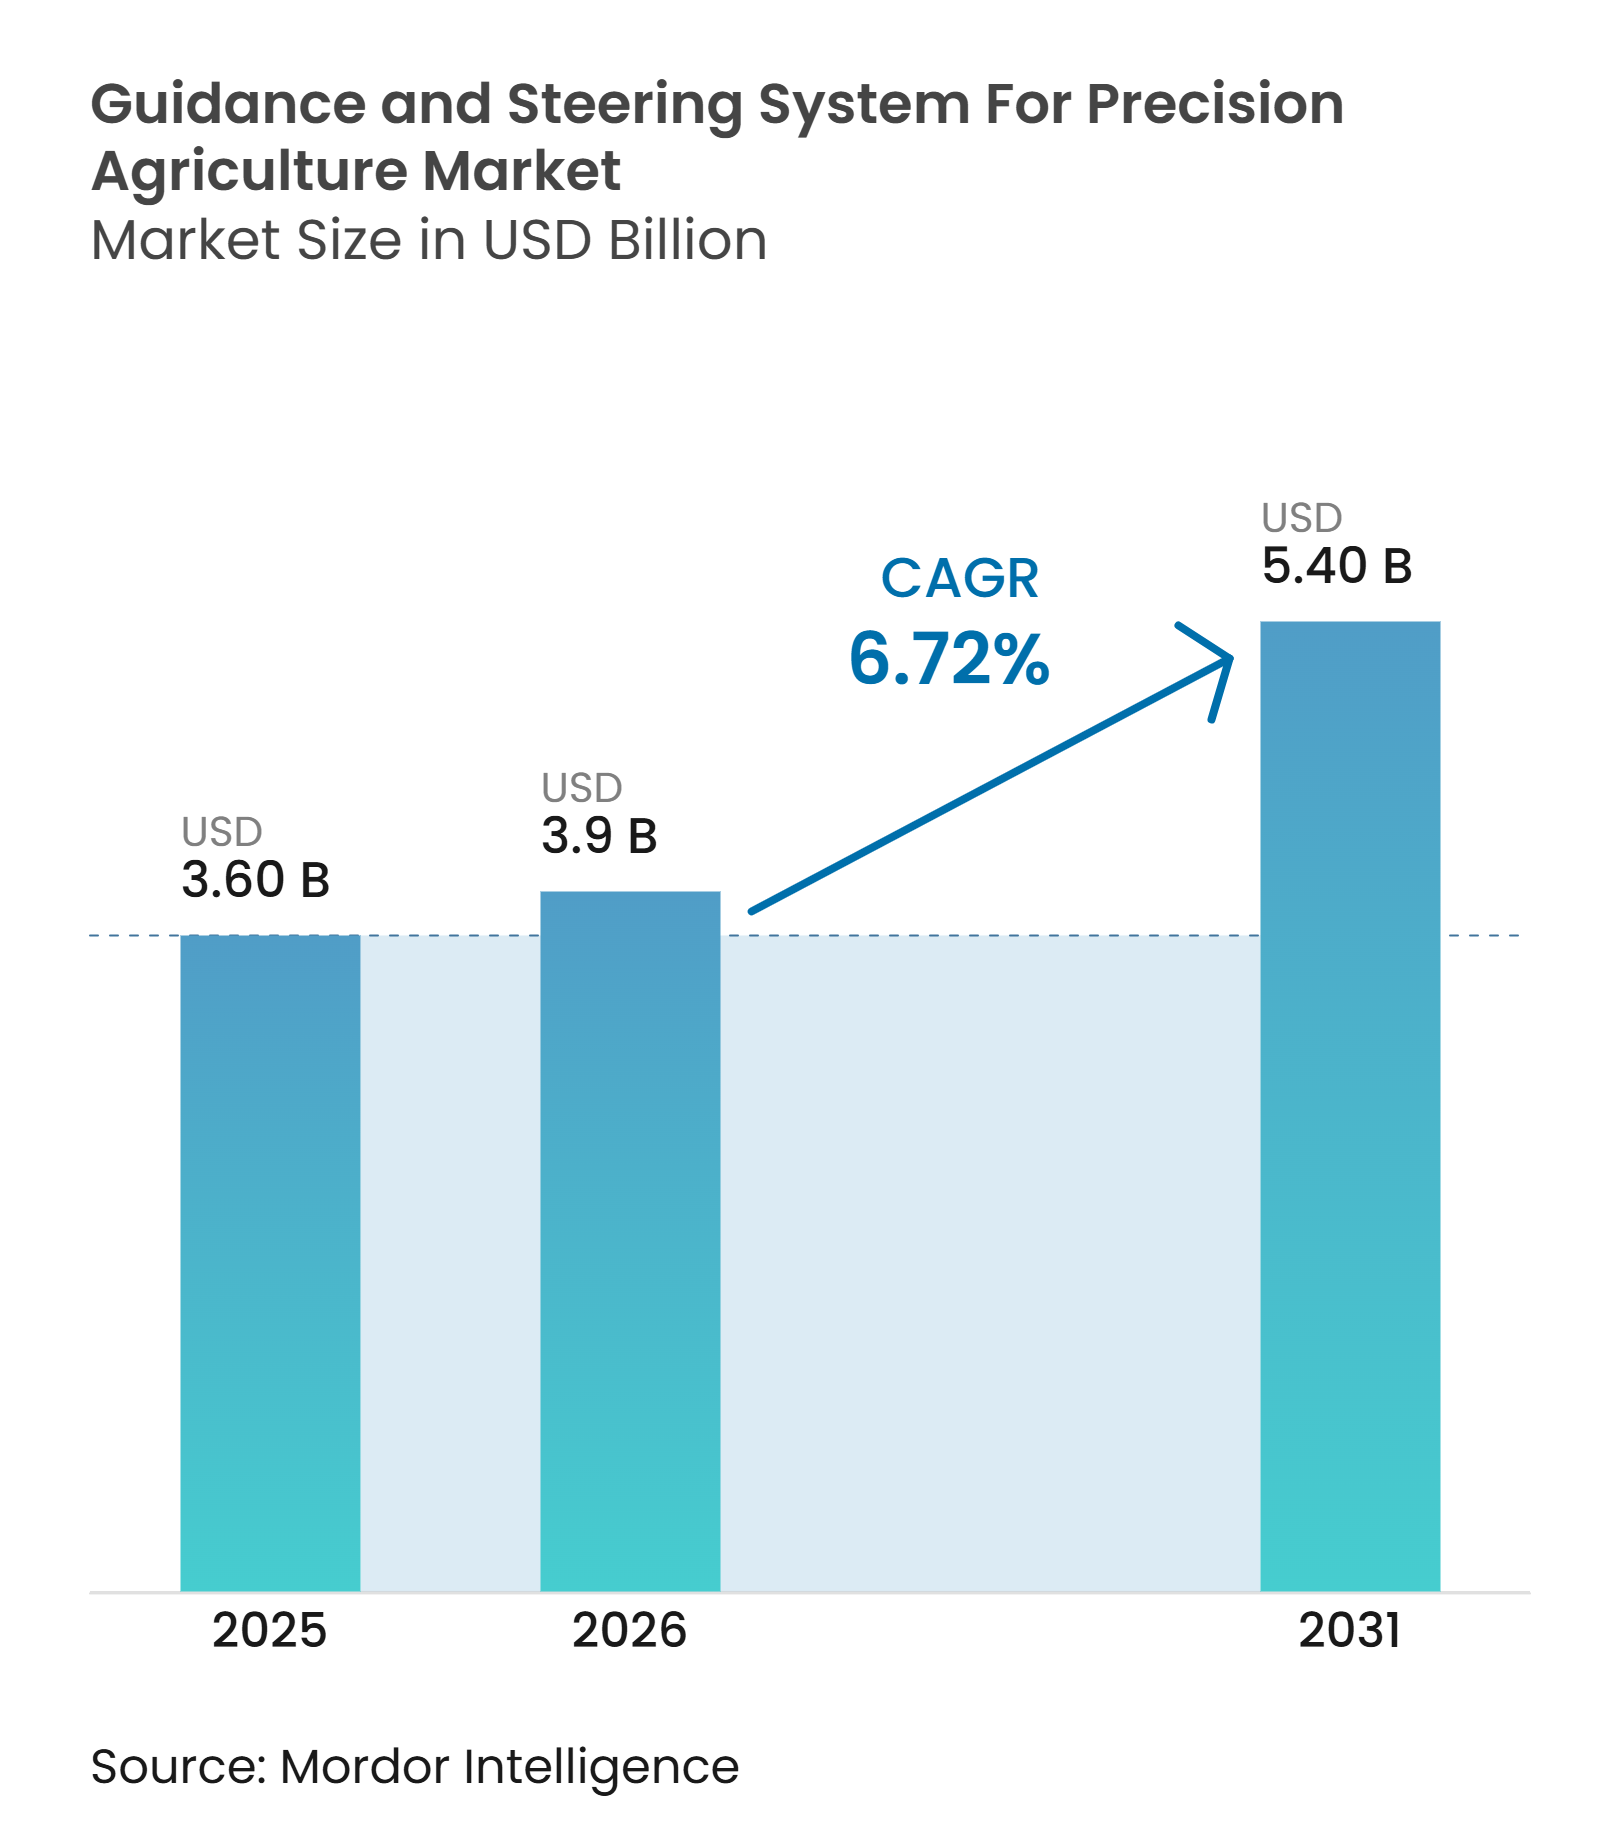
| Tamaño del Mercado (2026) | 3.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Guiado y Dirección para Agricultura de Precisión por Mordor Intelligence
El tamaño del mercado de sistemas de guiado y dirección para agricultura de precisión fue valorado en 3,60 mil millones de USD en 2025, con una proyección de aumento a 3,9 mil millones de USD en 2026, y de alcanzar los 5,40 mil millones de USD en 2031, creciendo a una CAGR del 7,10% durante 2026-2031. El crecimiento está respaldado por la persistente escasez de mano de obra agrícola, los mayores costos de combustible e insumos, y una base más amplia de operadores que buscan actualizaciones de equipos en lugar de reemplazos completos. La demanda se centra en el posicionamiento GNSS y la dirección automatizada, mientras que las explotaciones que ya utilizan dirección automática están incorporando herramientas para optimizar el uso de semillas, fertilizantes y productos fitosanitarios. Esta progresión ofrece a los proveedores oportunidades para generar ingresos recurrentes a través de servicios de corrección, software de planificación de campos y actualizaciones inalámbricas. América del Norte sigue siendo la mayor base de ingresos regional debido a la disponibilidad de equipos preparados para la agricultura de precisión, redes de corrección e infraestructura de distribuidores establecida. Sin embargo, el mercado de sistemas de guiado y dirección para agricultura de precisión enfrenta restricciones de adopción derivadas de los costos de los equipos, los requisitos de instalación, la conectividad desigual y la interoperabilidad limitada entre flotas de marcas mixtas.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 51,2% de la participación del mercado de sistemas de guiado y dirección para agricultura de precisión en 2025, mientras que se prevé que el software se expanda más rápidamente con una CAGR del 13,4% hasta 2031.
- Por tamaño de explotación, las explotaciones grandes (más de 1.000 hectáreas) representaron el 54,3% de los ingresos en 2025, mientras que se proyecta que las explotaciones pequeñas (menos de 100 hectáreas) crezcan a una CAGR del 13% hasta 2031.
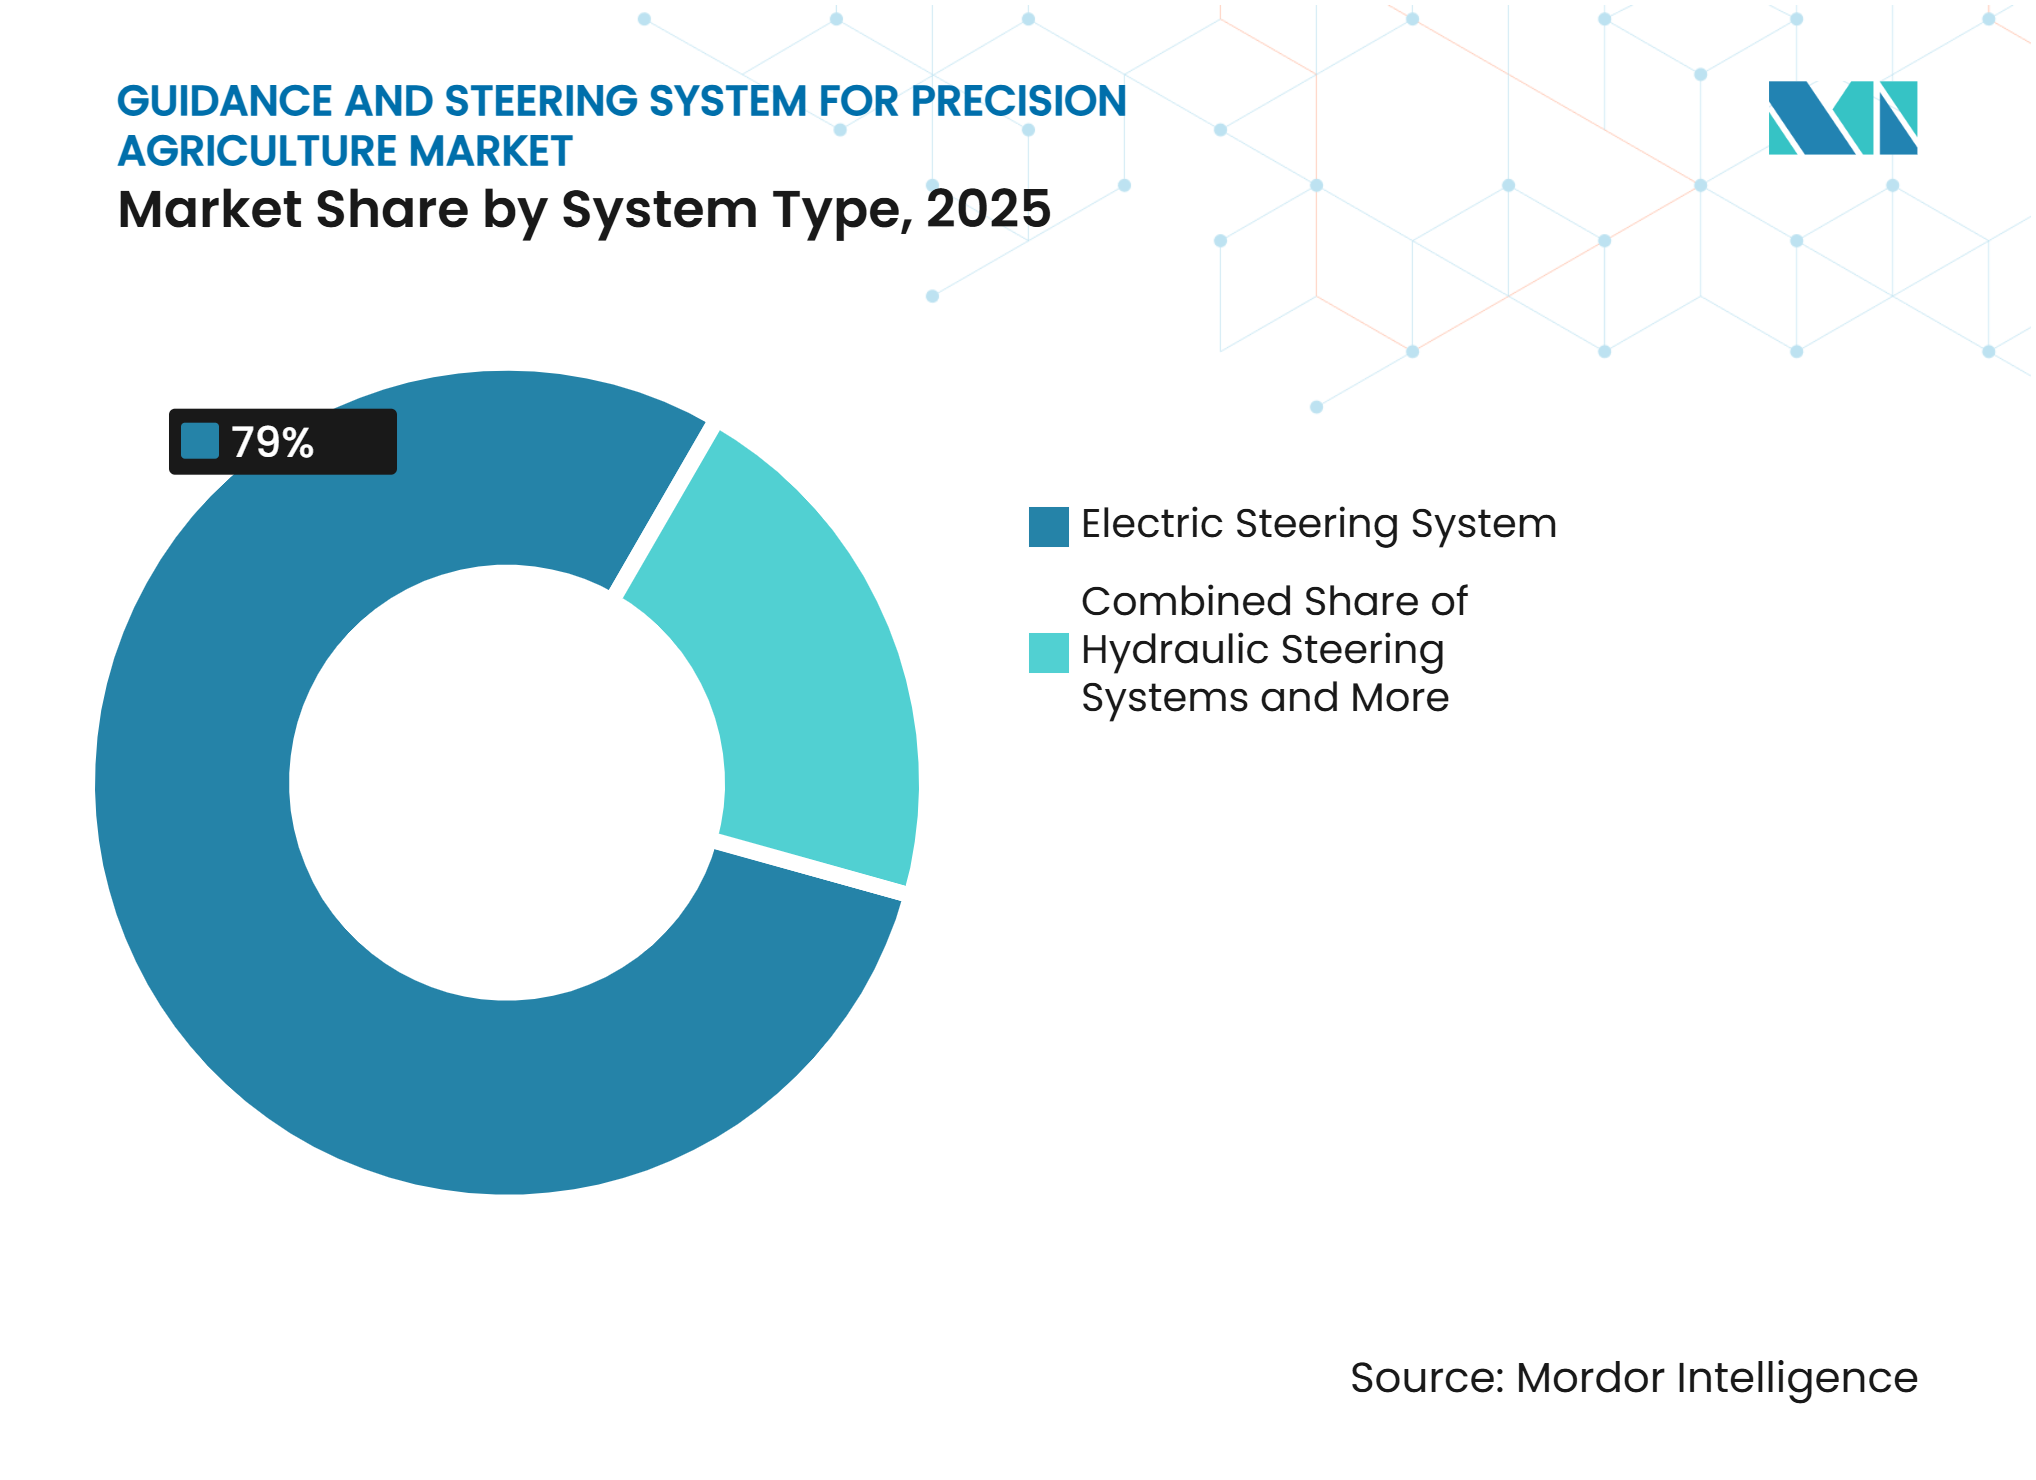
- Por tipo de sistema, los sistemas de dirección eléctrica representaron el 79% de los ingresos en 2025 y se prevé que sean los de mayor crecimiento, con una CAGR del 10,1% durante 2026-2031.
- Por geografía, América del Norte concentró el 44% del tamaño del mercado de sistemas de guiado y dirección para agricultura de precisión en 2025, mientras que se proyecta que Asia-Pacífico crezca más rápidamente con una CAGR del 14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Precisión de GNSS y RTK Mejora la Economía de Campo | 1.80% | Global, con mayor relevancia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| La Escasez de Mano de Obra Acelera la Dirección Asistida y Automatizada | 1.50% | América del Norte, Europa, Australia y Asia Oriental | Mediano plazo (2-4 años) |
| El Aumento de los Costos de Insumos Incrementa la Demanda de Precisión de Pasada a Pasada | 1.30% | Global, especialmente América del Sur, América del Norte y Europa | Corto plazo (≤ 2 años) |
| La Demanda de Adaptación en Flotas Mixtas Amplía la Base Direccionable | 1.00% | América del Sur, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| El IoT Satelital y la IA de Borde Permiten un Guiado Más Confiable | 0.80% | Asia-Pacífico y América del Norte, con adopción temprana en Oriente Medio y centros de innovación europeos | Largo plazo (≥ 4 años) |
| Los Incentivos de Sostenibilidad Recompensan la Reducción de Solapamientos y el Desperdicio de Insumos | 0.70% | Europa y América del Norte, con creciente relevancia en Australia y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Precisión de GNSS y RTK Mejora la Economía de Campo
El guiado RTK reduce el error de pasada a pasada a 2,5 cm, en comparación con la precisión de 20 cm a 30 cm asociada al GPS diferencial de área amplia. Esta precisión ayuda a los operadores a evitar la superposición de bandas de semillas y fertilizantes durante la siembra y la aplicación. Evitar la superposición puede reducir el desperdicio de insumos entre un 5% y un 8% por acre en explotaciones donde los insumos se aplican repetidamente. El mercado de sistemas de guiado y dirección para agricultura de precisión se beneficia cuando los ahorros pueden distribuirse en grandes superficies de cultivos de cereales. AutoPath Boundaries de Deere and Company, introducido en 2024 y estándar en los tractores 8 Series del Año Modelo 2027, genera trayectorias a partir de los límites del campo a través de la pantalla G5 y elimina la necesidad de establecer líneas manualmente. Los receptores que funcionan con GPS, GLONASS, Galileo, BeiDou y QZSS mejoran la cobertura satelital y reducen las interrupciones de señal. Una mayor disponibilidad es importante porque un sistema que permanece utilizable durante más horas puede proteger los calendarios de siembra y pulverización. La red de más de 5.000 estaciones de referencia de corrección BeiDou de China reduce la necesidad de costosas estaciones base propias de las explotaciones y puede reducir el costo de entrada para las explotaciones más pequeñas.
La Escasez de Mano de Obra Acelera la Dirección Asistida y Automatizada
La escasez de mano de obra está aumentando el valor de la dirección asistida y automatizada en América del Norte, Europa y la costa de Asia Oriental. La Encuesta de Mano de Obra Agrícola 2025 del USDA encontró que el 62% de las operaciones de cereales y oleaginosas encuestadas tuvo dificultades para cubrir puestos estacionales de operadores de equipos[1]. La dirección automatizada permite a los trabajadores experimentados centrarse en la planificación de rutas, el mantenimiento y la gestión de datos en lugar de en la dirección continua. En configuraciones asistidas, un operador puede supervisar dos o tres máquinas. Este enfoque puede ayudar a las explotaciones a mantener la actividad en el campo cuando no hay operadores cualificados disponibles, y el mercado de sistemas de guiado y dirección para agricultura de precisión se beneficia cuando la capacidad de mano de obra se extiende a más equipos. La plataforma de adaptación PTx OutRun de AGCO permite el trabajo sin conductor en carros de grano y labores de labranza en tractores John Deere 8R y Fendt serie 900, y OutRun Tillage recibió el Premio Davidson 2026. La dirección automatizada también favorece un trabajo más consistente durante los períodos de siembra nocturna y crepuscular. Las desviaciones de línea relacionadas con la fatiga pueden superar los 15 cm durante estas horas, y esa pérdida de precisión puede aparecer posteriormente en los datos de rendimiento obtenidos por teledetección.
El Aumento de los Costos de Insumos Incrementa la Demanda de Precisión de Pasada a Pasada
Los mayores costos de fertilizantes, productos fitosanitarios y diésel continúan presionando los márgenes agrícolas. En este contexto, el solapamiento evitable se convierte en un costo operativo directo en lugar de un problema menor de gestión de campo. Una reducción del 3% en el solapamiento de fertilizantes en una explotación de canola de 2.000 hectáreas a los precios brasileños de nitrógeno de 2025 puede compensar el costo anualizado de un sistema RTK de gama media en una sola temporada de cultivo. El mercado de sistemas de guiado y dirección para agricultura de precisión se beneficia cuando los agricultores ven la precisión como un medio para gestionar los costos operativos. PTx Trimble introdujo el controlador de guiado NAV-960 en abril de 2025, ofreciendo hasta un 50% más de disponibilidad que el NAV-900 y hasta 16 veces mayor potencia de procesamiento[2]. El producto está dirigido a operadores de cultivos en hilera que requieren un posicionamiento centimétrico confiable. La volatilidad de los costos de insumos también está animando a los agricultores con unidades de guiado más antiguas a actualizar antes de reemplazar sus tractores. En regiones con altos costos de insumos, esta tendencia puede reducir el ciclo histórico de reemplazo de 7 a 10 años a 4 a 6 años.
La Demanda de Adaptación en Flotas Mixtas Amplía la Base Direccionable
Muchos tractores en uso en todo el mundo no se vendieron con capacidad de guiado instalada de fábrica. Los kits de adaptación eléctrica permiten a los agricultores añadir dirección con capacidad RTK sin adquirir un tractor nuevo. Proveedores como FJ Dynamics, CHC Navigation, AllyNav y ComNav Technology atienden este segmento del mercado de sistemas de guiado y dirección para agricultura de precisión. Estos sistemas pueden utilizarse en tractores de hasta 30 años de antigüedad cuando el sistema hidráulico admite una interfaz de válvula de dirección CAN-Bus. CNH introdujo los kits de guiado FleetPro F10.6 y F12.6 en noviembre de 2025 a través de su línea de posventa. La configuración de 10 pulgadas tenía un precio de 4.449 EUR (4.870 USD) y utilizaba tecnología de CHC Navigation para atender a los operadores de flotas mixtas. La disponibilidad de adaptaciones también amplía la distribución más allá de los distribuidores tradicionales de maquinaria agrícola. Las cooperativas agrícolas y los minoristas independientes pueden almacenar kits de dirección junto con semillas e insumos para cultivos, ampliando así el acceso a estos productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Complejidad de la Adaptación | -1.80% | Global, con mayor efecto en Oriente Medio y África, Asia Meridional y entornos de pequeños agricultores | Largo plazo (≥ 4 años) |
| Brechas de Interoperabilidad entre Ecosistemas de Fabricantes de Equipos Originales e Implementos | -1.20% | Global, con mayor relevancia para flotas de marcas mixtas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Brechas en la Conectividad Rural y la Cobertura de Servicios de Corrección | -0.80% | Interior de Asia-Pacífico, zonas remotas de América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Riesgo de Ciberseguridad, Gobernanza de Datos y Responsabilidad Operativa | -1% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Complejidad de la Adaptación
El costo total del guiado RTK sigue siendo un desafío para las explotaciones con capital limitado. Este costo incluye hardware, instalación, calibración por parte del distribuidor y suscripciones recurrentes a servicios de corrección. Para explotaciones de menos de 100 hectáreas con rentabilidad limitada por hectárea, estos gastos pueden ser considerables. En el África Subsahariana y Asia Meridional, las explotaciones objetivo pueden generar menos de 2.000 USD al año, lo que convierte un kit de dirección de 2.500 USD en una inversión de varios años. Cuando no se dispone de financiación ni de apoyo público, esto limita la participación en el mercado de sistemas de guiado y dirección para agricultura de precisión. Los tractores más antiguos también pueden requerir válvulas de dirección, sensores de ángulo y adaptadores de pasarela CAN-Bus. La instalación por parte del distribuidor en estas plataformas puede llevar de 4 a 8 horas y añadir entre un 30% y un 50% al costo del hardware. Las explotaciones más grandes se enfrentan a una situación diferente; según las Perspectivas de Gasto de Capital Agrícola 2026/27 de ABARES, los presupuestos de guiado GPS para las explotaciones de cultivos extensivos australianas aumentaron un 41% en 2026.
Brechas de Interoperabilidad entre Ecosistemas de Fabricantes de Equipos Originales e Implementos
Los protocolos de equipos propietarios dificultan el uso de un único sistema de guiado en múltiples marcas de tractores e implementos. Una explotación que opera tractores de Deere & Company y CNH con implementos de terceros puede requerir diferentes computadoras de guiado, suscripciones de corrección y formatos de datos. Esto aumenta los costos y la complejidad operativa en la gestión de una flota mixta, y limita la eficiencia más amplia que los sistemas de guiado y dirección para agricultura de precisión están destinados a proporcionar. La plataforma GREEN FIT de Reichhardt GmbH Steuerungstechnik está formalmente autorizada por Deere & Company para proporcionar la funcionalidad completa de AutoTrac en vehículos que no son de Deere & Company. La plataforma aborda parte de este desafío, pero cada integración entre marcas sigue requiriendo trabajo de ingeniería y certificación. ISOBUS ha mejorado la comunicación de implementos, y Danfoss recibió la certificación ISOBUS para su controlador XL104 en septiembre de 2025. La propiedad de los datos y el bloqueo en plataformas en la nube siguen sin resolverse para las explotaciones que buscan consolidar registros de múltiples proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Mantiene la Mayor Base Mientras el Software se Expande RápidamenteEl hardware representó el 51,2% de los ingresos por componentes en 2025. Los receptores GNSS, los motores de dirección y las pantallas de cabina son los principales equipos que los agricultores adquieren al añadir capacidad de guiado. El predominio del hardware refleja la naturaleza de bien de capital de los sistemas de guiado y dirección en el mercado de agricultura de precisión. Estos componentes proporcionan el posicionamiento y la actuación necesarios para las pasadas automatizadas en el campo. El hardware también es necesario tanto para los sistemas instalados de fábrica como para muchos paquetes de adaptación, con su base de ingresos respaldada por el reemplazo y las actualizaciones continuas de equipos. Las pantallas y los receptores siguen siendo puntos de contacto clave entre el operador y el sistema de precisión más amplio. Los proveedores de hardware deben mantener la compatibilidad con la creciente gama de funciones de software.
Se prevé que el software crezca a una CAGR del 13,4% hasta 2031, la tasa más alta entre todos los componentes. El software permite que un tractor equipado con un receptor GNSS y una pantalla añada funciones a través de firmware y herramientas de suscripción, aumentando la utilidad del equipo existente sin necesidad de un reemplazo completo de hardware. Ag Leader Technology, Inc. lanzó RightPath en noviembre de 2025 como una habilitación de software de dirección pasiva de implementos para el receptor GPS 7500, ilustrando cómo los proveedores pueden ampliar la funcionalidad sobre una base de hardware existente. Los servicios también contribuyen con ingresos recurrentes a través de suscripciones de datos de corrección, instalación por parte del distribuidor y actualizaciones inalámbricas. Trimble TerraStar de Trimble Inc. y CHC Navigation PointSky de Shanghai Huace Navigation Technology Ltd. son ejemplos de redes de corrección propietarias que generan ingresos por máquina anualmente. En conjunto, el software y los servicios están desplazando más valor hacia las suscripciones y las funciones habilitadas por datos.
Por Tamaño de Explotación:
Las Explotaciones Grandes Aportan los Ingresos Mientras las Explotaciones Pequeñas Registran el Crecimiento Más RápidoLas explotaciones grandes de más de 1.000 hectáreas representaron el 54,3% de los ingresos en 2025. La participación de este segmento en el mercado de sistemas de guiado y dirección para agricultura de precisión está respaldada por el corto período de recuperación de la inversión resultante de aplicar tecnología de precisión en grandes superficies. Las explotaciones grandes en el cinturn cerealero de América del Norte, el Cerrado de Brasil y el cinturón triguero de Australia lideraron los ciclos de adopción anteriores. En explotaciones de más de 500 hectáreas, los ahorros en semillas, fertilizantes y combustible pueden recuperar los costos del sistema en una o dos temporadas de cultivo. Estos operadores también cuentan con el capital y el acceso a distribuidores necesarios para sistemas avanzados. Su base de equipos existente respalda el reemplazo y las actualizaciones de funciones. Muchos buscan ahora automatización de giros en cabecera, dirección de implementos y diagnósticos remotos. La demanda de explotaciones grandes sigue siendo una fuente importante de ingresos para los fabricantes.
Se proyecta que las explotaciones pequeñas de menos de 100 hectáreas crezcan a una CAGR del 13% hasta 2031. Los precios más bajos de los kits de dirección eléctrica, la disponibilidad de microfinanciación y los subsidios públicos están apoyando esta expansión en Asia Meridional y Sudoriental, el África Subsahariana y partes de América Latina. Los operadores más pequeños pueden añadir sistemas de dirección sin reemplazar los tractores, lo que reduce la inversión inicial. Las explotaciones medianas entre 100 hectáreas y 1.000 hectáreas se encuentran entre las etapas tempranas y tardías de adopción. Muchas de estas explotaciones están adquiriendo una segunda o tercera generación de sistemas de guiado. El Precision Core Bundle de PTx Trimble combina un controlador NAV-860, una pantalla GFX-1060, dirección Autopilot y corrección RTK en un paquete listo para la venta al por menor para explotaciones medianas. Los sistemas integrados pueden simplificar la adquisición y reducir el tiempo de instalación del distribuidor. A medida que bajen las barreras de precio, se espera que las explotaciones más pequeñas contribuyan con más volumen de unidades al mercado de sistemas de guiado y dirección para agricultura de precisión.
Por Tipo de Sistema:
Los Sistemas de Dirección Eléctrica Lideran los Ingresos y el CrecimientoLos sistemas de dirección eléctrica representaron el 79% de los ingresos por tipo de sistema en 2025 y se estima que crecerán a una CAGR del 10,1% durante 2026-2031. Su posición dominante se debe a una instalación más sencilla, un menor costo del sistema en comparación con las alternativas hidráulicas y la compatibilidad con tractores utilitarios compactos. Los sistemas eléctricos pueden conectarse con las redes de vehículos CAN-Bus e intercambiar datos con los sistemas de gestión del tractor, lo que permite funciones como la automatización de giros en cabecera y el control autónomo de velocidad. Estos sistemas son especialmente relevantes en los mercados asiáticos, donde los tractores compactos de solo tracción eléctrica son cada vez más comunes. Su potencial de adaptación también los hace accesibles para maquinaria más antigua. Estas ventajas prácticas de instalación y compatibilidad hacen de la dirección eléctrica la opción principal para muchos operadores, añadiendo automatización a las flotas existentes.
La dirección hidráulica sigue siendo relevante para los tractores articulados de alta potencia y de tracción en las cuatro ruedas que operan en condiciones de suelo exigentes, donde la fuerza de dirección requerida supera lo que los motores eléctricos actuales pueden proporcionar de manera confiable. Danfoss A/S presentó su sistema de dirección electrohidráulica EHi en iVT Expo Colonia 2026, combinando control electrónico con fuerza hidráulica. Los sistemas de guiado de fabricantes de equipos originales ofrecen soporte del distribuidor y cobertura de garantía, mientras que los sistemas de posventa proporcionan flexibilidad para las explotaciones que operan múltiples marcas de equipos. Trimble, Inc., FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd. (CHC Navigation) y Shanghai AllyNav Technology Co., Ltd. son ejemplos de fabricantes que atienden la categoría de adaptación. La distinción clave entre los sistemas de fabricantes de equipos originales y los de posventa radica en el soporte integrado frente a la flexibilidad de marca de equipos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo la mayor participación regional en el mercado de sistemas de guiado y dirección para agricultura de precisión, representando el 44% de los ingresos globales en 2025. La región cuenta con una densa base de tractores preparados para la agricultura de precisión, redes de corrección RTK establecidas y distribuidores capaces de instalar sistemas complejos. Las grandes explotaciones de cereales y oleaginosas en los Estados Unidos y Canadá han utilizado sistemas de guiado durante más de una década, y muchas están transitando de hardware RTK temprano a plataformas semiautónomas y totalmente autónomas. Las grandes operaciones de soja y maíz de Brasil en el Cerrado y la frontera MATOPIBA, que adoptan tanto sistemas de dirección instalados de fábrica como de adaptación, han contribuido al crecimiento de la región de América del Sur entre 2022 y 2026. La línea de crédito Moderagro de Brasil y el Plan ABC+ reconocen el hardware de agricultura de precisión como un gasto elegible[3].
El crecimiento de Europa está impulsado por los eco-esquemas de la PAC y la estrategia De la Granja a la Mesa del Pacto Verde, que proporcionan incentivos para la aplicación documentada de insumos de precisión. Alemania y Francia representan un gasto considerable en agricultura de precisión de grado OEM, mientras que Polonia, el Reino Unido y los Países Bajos son mercados de adaptación importantes para explotaciones arables de tamaño mediano. Se prevé que Asia-Pacífico se expanda a una CAGR del 14% de 2026 a 2031, la más rápida entre las regiones analizadas. China había emitido más de 2,7 millones de terminales agrícolas habilitados para BeiDou a nivel nacional en 2026, mientras que los programas de agricultura inteligente de India y la escasez de mano de obra agrícola de Japón contribuyen a la demanda. Los requisitos de cumplimiento de la señal civil BeiDou de China también elevan los estándares técnicos para los proveedores nacionales. Este crecimiento regional amplía la base de clientes más allá de los mercados establecidos en América del Norte y Europa.
Las explotaciones comerciales en Sudáfrica, Kenia, Nigeria y Egipto están ampliando la mecanización y adoptando herramientas de productividad. Se proyecta que Oriente Medio crezca durante el período de pronóstico, respaldado por los programas de autosuficiencia de la Visión 2030 de Arabia Saudita y las iniciativas de riego de precisión de los Emiratos Árabes Unidos. América del Norte lidera el mercado, mientras que se espera que Asia-Pacífico crezca más rápidamente, impulsado por la adopción de la agricultura de precisión, las iniciativas gubernamentales, la modernización agrícola y la creciente demanda de servicios de corrección PPP basados en satélite y de banda L en regiones con infraestructura RTK limitada.
Panorama Competitivo
Concentración del Mercado
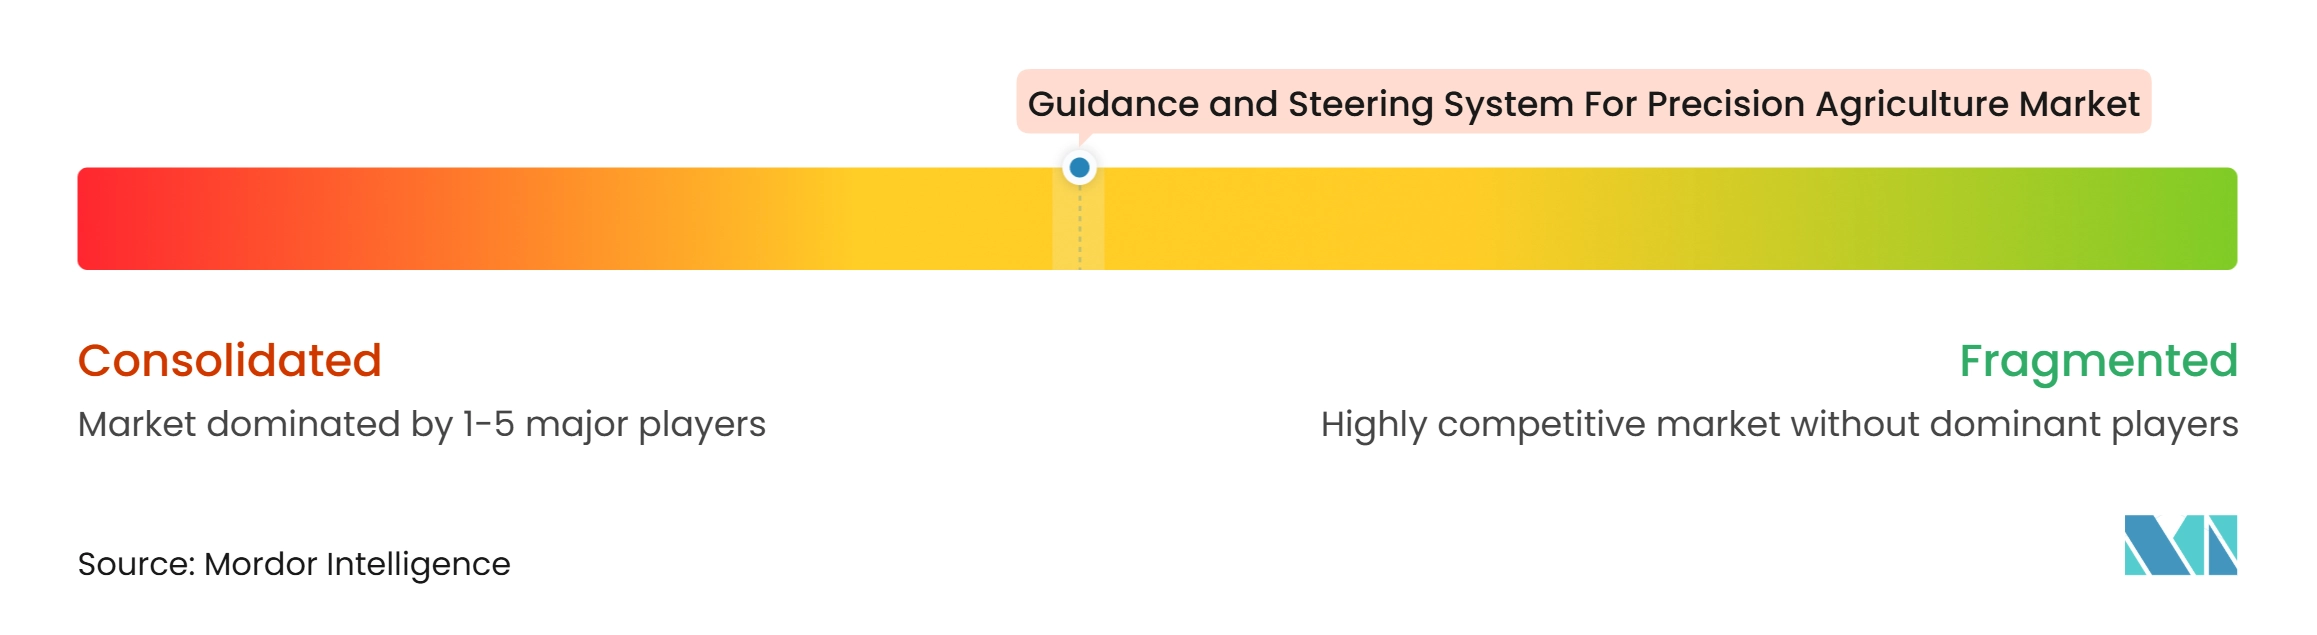
El mercado de sistemas de guiado y dirección para agricultura de precisión está moderadamente concentrado en 2025. Las cinco empresas líderes son Deere & Company, AGCO Corporation, CNH Industrial N.V., Topcon Corporation y Hexagon AB. Deere & Company combina receptores StarFire, software AutoTrac y la pantalla G5 CommandCenter en un ecosistema de productos conectados, lo que favorece la retención de clientes y los precios premium. Trimble Inc. y AGCO Corporation formaron la empresa conjunta PTx Trimble en 2024 para combinar capacidades de posicionamiento y corrección con distribución agrícola. En mayo de 2025, la empresa conjunta había incorporado más de 50 distribuidores de Fendt y Massey Ferguson en América del Norte para ventas de adaptación neutrales en cuanto a marca. La expansión fortalece el acceso al mercado de posventa para el negocio combinado.
CNH Industrial N.V. utiliza la cartera de precisión Raven para clientes de posventa premium y FleetPro para compradores de adaptación sensibles al precio. Este enfoque de dos niveles permite a CNH Industrial N.V. atender tanto a operadores de cultivos en hilera con todas las funciones como a explotaciones de flotas mixtas con presupuestos más ajustados. Hexagon AB adquirió Septentrio en marzo de 2025, fortaleciendo su tecnología de posicionamiento para sistemas de agricultura autónoma. Su receptor NovAtel SMART7 sirve como plataforma GNSS para la maquinaria de agricultura de precisión de Fendt, lo que demuestra cómo los proveedores de componentes pueden generar demanda a través de relaciones con equipos OEM. Topcon firmó un acuerdo con Xona Space Systems en febrero de 2026 para acceso anticipado a los servicios de navegación de órbita terrestre baja Pulsar. Esto apunta a un guiado más confiable en áreas con conectividad limitada e infraestructura de corrección terrestre escasa.
FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd., Shanghai ComNav Navigation Technology Co., Ltd. y Beijing UniStrong Science & Technology Co., Ltd. compiten en mercados emergentes sensibles al precio. Sus sistemas GNSS de constelación completa con compatibilidad ISOBUS tienen un precio entre un 30% y un 50% por debajo de los equivalentes OEM occidentales, lo que anima a los proveedores establecidos a diferenciarse a través del software, el servicio y la distribución. RightPath de Ag Leader y IS100 de CHC Navigation reflejan el creciente interés en el guiado semiautónomo de implementos para equipos remolcados. La plataforma GREEN FIT de Reichhardt ocupa una posición especializada, ya que está formalmente autorizada para integrar AutoTrac de Deere con vehículos que no son de Deere, combinando la flexibilidad del mercado de posventa con el cumplimiento de los estándares OEM.
Líderes de la Industria de Sistemas de Guiado y Dirección para Agricultura de Precisión
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Topcon Corporation
-
Hexagon AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Guiado y Dirección para Agricultura de Precisión Empresas cubiertas en este informe
- Deere & Company
- Trimble Inc.
- CNH Industrial N.V.
- AGCO Corporation
- Topcon Corporation
- Hexagon AB
- Ag Leader Technology
- TeeJet Technologies
- FJ Dynamics International Limited
- SDF S.p.A.
- Danfoss A/S
- Farmscan Pty Ltd
- Beijing UniStrong Science & Technology Co., Ltd.
- CHC Navigation
- AllyNav Technology Co., Ltd.
- ComNav Technology Ltd.
Desarrollos recientes de la industria en Mercado de Sistemas de Guiado y Dirección para Agricultura de Precisión
- Mayo 2026: FJ DYNAMICS INTERNATIONAL LIMITED presentó el Sistema de Dirección Automática FJD AT2 Ultra con una pantalla HD de 16 pulgadas y Control de Voz con IA, integrando la gestión de explotaciones en la nube FieldFusion y soporte para arquitecturas de dirección hidráulica y CAN-Bus
- Abril 2026: Kubota Corporation realizó una inversión estratégica en Agtonomy y anunció el despliegue comercial del tractor autónomo M5 Narrow para cultivos especiales en el oeste de los Estados Unidos
- Febrero 2026: TOPCON Corporation firmó un acuerdo con Xona Space Systems, Inc. para acceso anticipado a la constelación de navegación satelital Pulsar en órbita terrestre baja
- Noviembre 2025: SDF S.p.A. presentó el DEUTZ-FAHR 8 Series TTV en Agritechnica 2025, celebrado en Hannover, Alemania, en noviembre de 2025. Una de las innovaciones clave en la nueva gama de tractores es la integración del DEUTZ-FAHR TAGS (Sistema de Guiado Asistido para Tractores) en su arquitectura electrónica.
Alcance del Informe Global del Mercado de Sistemas de Guiado y Dirección para Agricultura de Precisión
Un sistema de guiado y dirección para agricultura de precisión es un sistema avanzado que utiliza navegación satelital y sensores para dirigir de forma automática o semiautomática vehículos agrícolas como tractores, pulverizadoras y cosechadoras.
El informe sobre el sistema de guiado y dirección para agricultura de precisión está segmentado por tecnología (sistemas de guiado, tecnología de tasa variable, teledetección, vehículos aéreos no tripulados, robótica y equipos autónomos, y otros), por componente (hardware, software y servicios), por tamaño de explotación (explotaciones pequeñas, explotaciones medianas y explotaciones grandes), por tipo de sistema (robótica y equipos autónomos, sistemas de dirección hidráulica, sistemas de guiado OEM integrados y sistemas de guiado de adaptación de posventa), y por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las previsiones del mercado en términos de valor se proporcionan en USD.
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Explotaciones Pequeñas (Menos de 100 Hectáreas) |
| Explotaciones Medianas (100 - 1.000 Hectáreas) |
| Explotaciones Grandes (Más de 1.000 Hectáreas) |
| Sistemas de Dirección Eléctrica |
| Sistemas de Dirección Hidráulica |
| Sistemas de Guiado OEM Integrados |
| Sistemas de Guiado de Adaptación de Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Kenia | |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tamaño de Explotación | Explotaciones Pequeñas (Menos de 100 Hectáreas) | |
| Explotaciones Medianas (100 - 1.000 Hectáreas) | ||
| Explotaciones Grandes (Más de 1.000 Hectáreas) | ||
| Por Tipo de Sistema | Sistemas de Dirección Eléctrica | |
| Sistemas de Dirección Hidráulica | ||
| Sistemas de Guiado OEM Integrados | ||
| Sistemas de Guiado de Adaptación de Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Kenia | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los sistemas de guiado y dirección en agricultura de precisión?
Se proyecta que el mercado crezca de 3,9 mil millones de USD en 2026 a 5,4 mil millones de USD en 2031 a una CAGR del 7,1%.
¿Qué tecnología tiene la mayor participación en los ingresos?
Los sistemas de guiado lideraron los ingresos por tecnología con una participación del 37,5% en 2025.
¿Qué componente crece más rápidamente?
Se proyecta que el software se expanda a una CAGR del 13,4% hasta 2031 a medida que los proveedores añaden funciones basadas en suscripción.
¿Por qué las explotaciones más pequeñas están adoptando la dirección automatizada?
Los kits de adaptación eléctrica a precios más bajos, la financiación y los programas de subsidios están reduciendo el costo inicial de adopción.
¿Qué región crece más rápidamente?
Se proyecta que Asia-Pacífico crezca a una CAGR del 14% hasta 2031, respaldado por los programas BeiDou de China, las iniciativas de agricultura inteligente de India y las limitaciones de mano de obra en Japón.