
Marktgröße und Marktanteil des Lenk- und Steuerungssystems für die Präzisionslandwirtschaft
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
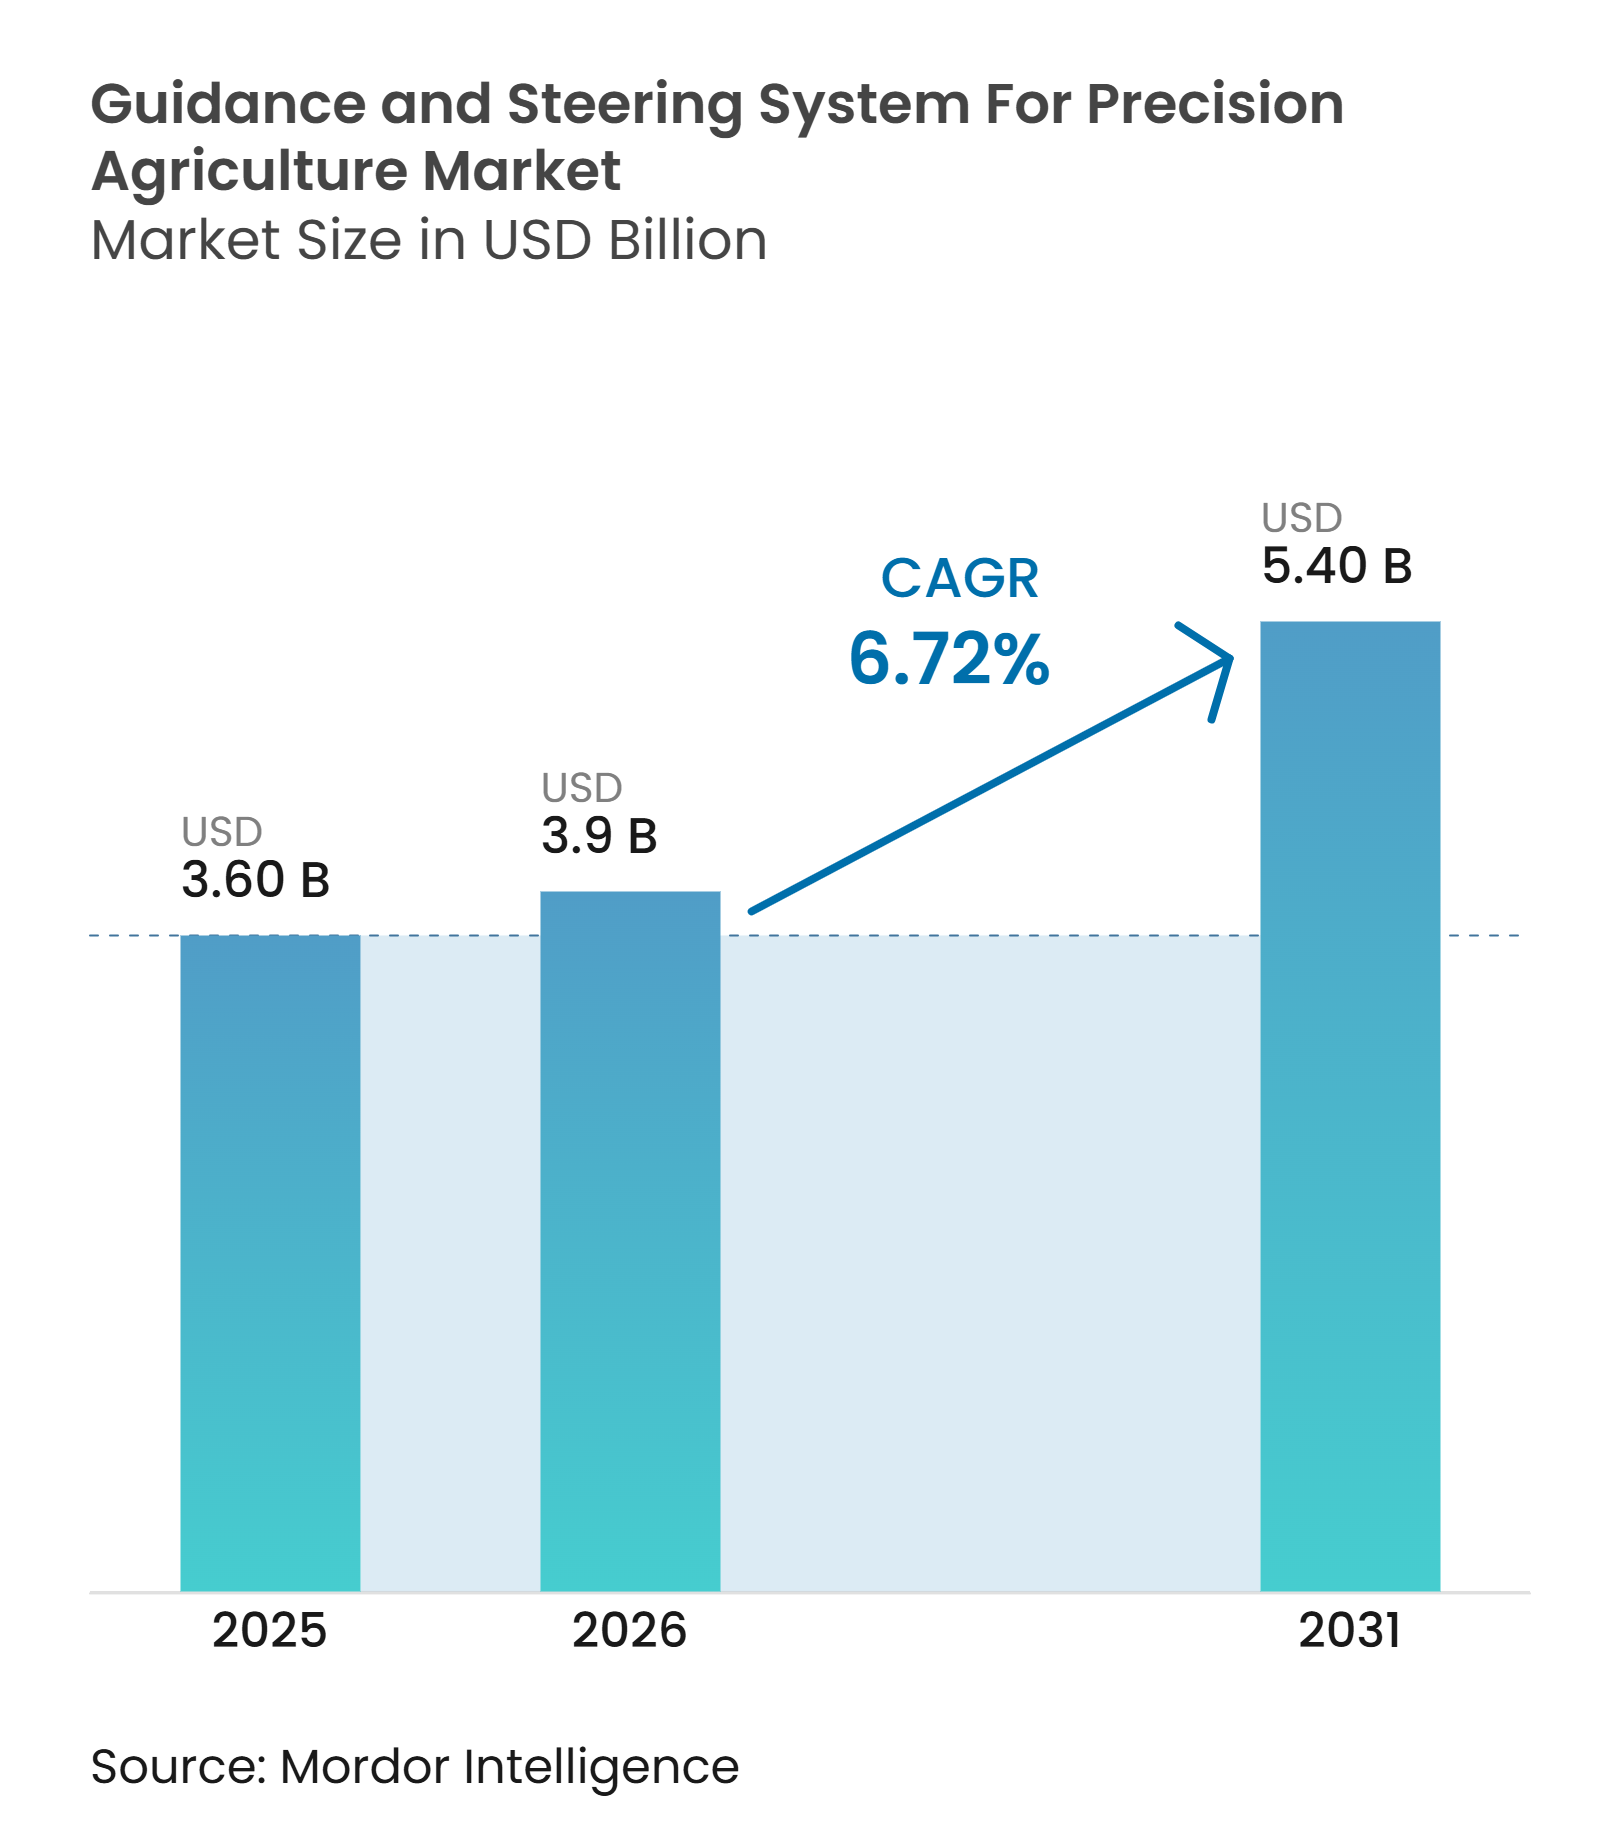
| Marktgröße (2026) | 3.9 Milliarden US-Dollar |
| Marktgröße (2031) | 5.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Lenk- und Steuerungssystems für die Präzisionslandwirtschaft von Mordor Intelligence
Die Marktgröße des Lenk- und Steuerungssystems für die Präzisionslandwirtschaft wurde im Jahr 2025 auf 3,60 Milliarden USD geschätzt, soll im Jahr 2026 auf 3,9 Milliarden USD steigen und bis 2031 einen Wert von 5,40 Milliarden USD erreichen, mit einer CAGR von 7,10 % über den Zeitraum 2026–2031. Das Wachstum wird durch anhaltenden Arbeitskräftemangel in der Landwirtschaft, höhere Kraftstoff- und Betriebsmittelkosten sowie eine breitere Basis von Betreibern gestützt, die Geräteaufrüstungen anstelle von vollständigen Ersatzanschaffungen anstreben. Die Nachfrage konzentriert sich auf GNSS-Positionierung und automatisierte Lenkung, während Betriebe, die bereits Autosteer nutzen, Werkzeuge zur Optimierung des Einsatzes von Saatgut, Düngemitteln und Pflanzenschutzmitteln hinzufügen. Diese Entwicklung bietet Lieferanten Möglichkeiten, wiederkehrende Einnahmen durch Korrekturdienste, Feldplanungssoftware und Over-the-Air-Updates aufzubauen. Nordamerika bleibt die größte regionale Umsatzbasis aufgrund der Verfügbarkeit präzisionsgeeigneter Geräte, Korrekturnetze und einer etablierten Händlerinfrastruktur. Der Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft sieht sich jedoch mit Adoptionshemmnissen durch Gerätekosten, Installationsanforderungen, ungleichmäßige Konnektivität und begrenzte Interoperabilität bei gemischten Maschinenparks verschiedener Marken konfrontiert.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 51,2 % des Marktanteils des Lenk- und Steuerungssystems für die Präzisionslandwirtschaft auf Hardware, während Software bis 2031 mit einer CAGR von 13,4 % am schnellsten wachsen soll.
- Nach Betriebsgröße entfielen auf Großbetriebe (mehr als 1.000 Hektar) im Jahr 2025 54,3 % des Umsatzes, während Kleinbetriebe (weniger als 100 Hektar) bis 2031 voraussichtlich mit einer CAGR von 13 % wachsen werden.
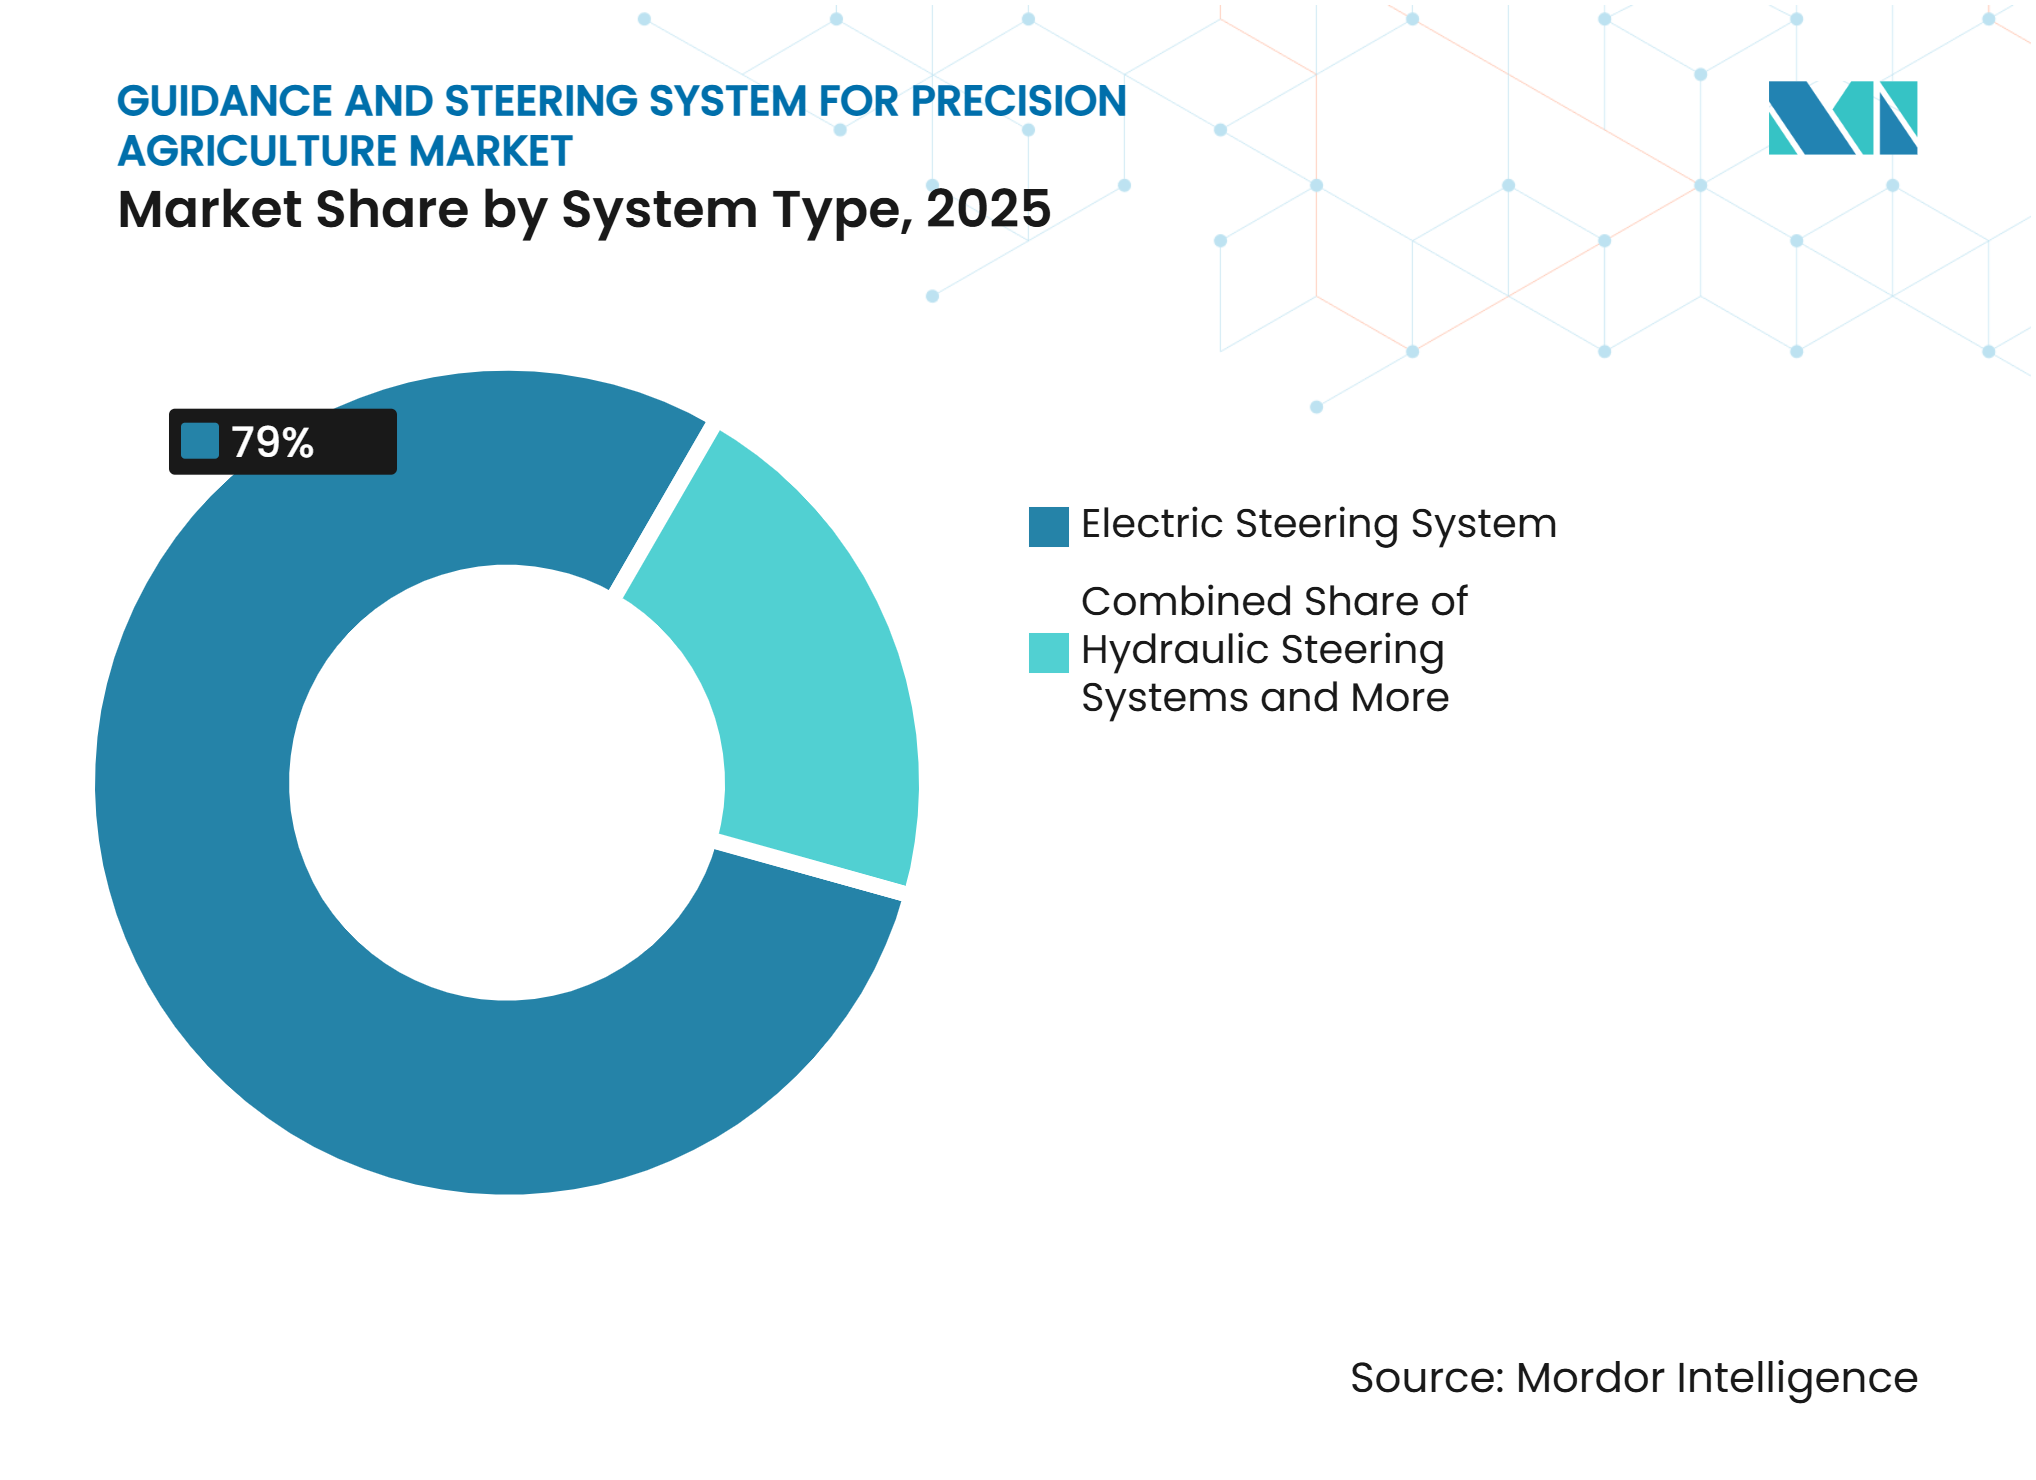
- Nach Systemtyp entfielen auf elektrische Lenksysteme im Jahr 2025 79 % des Umsatzes, und sie sollen mit einer CAGR von 10,1 % im Zeitraum 2026–2031 am schnellsten wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 44 % an der Marktgröße des Lenk- und Steuerungssystems für die Präzisionslandwirtschaft, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 14 % bis 2031 am schnellsten wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GNSS- und RTK-Genauigkeit verbessert die Feldwirtschaftlichkeit | 1.80% | Global, mit stärkster Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel beschleunigt die Einführung von unterstützter und automatisierter Lenkung | 1.50% | Nordamerika, Europa, Australien und Ostasien | Mittelfristig (2–4 Jahre) |
| Steigende Betriebsmittelkosten erhöhen die Nachfrage nach Spurgenauigkeit | 1.30% | Global, insbesondere Südamerika, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsnachfrage bei gemischten Maschinenparks erweitert die adressierbare Basis | 1.00% | Südamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Satelliten-IoT und Edge-KI ermöglichen zuverlässigere Lenkung | 0.80% | Asiatisch-pazifischer Raum und Nordamerika, mit früher Einführung im Nahen Osten und europäischen Innovationszentren | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsanreize belohnen reduzierten Überlapp und Betriebsmittelverschwendung | 0.70% | Europa und Nordamerika, mit wachsender Relevanz in Australien und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
GNSS- und RTK-Genauigkeit verbessert die Feldwirtschaftlichkeit
RTK-Lenkung reduziert den Spurversatz auf 2,5 cm, verglichen mit einer Genauigkeit von 20 cm bis 30 cm bei breitflächigem Differential-GPS. Diese Präzision hilft Betreibern, überlappende Saatgut- und Düngerbänder beim Pflanzen und Ausbringen zu vermeiden. Die Vermeidung von Überlappungen kann den Betriebsmittelverlust auf Betrieben, auf denen Betriebsmittel wiederholt ausgebracht werden, um 5 % bis 8 % pro Hektar reduzieren. Der Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft profitiert dort, wo Einsparungen auf große Getreideflächen verteilt werden können. Deere and Companys AutoPath Boundaries, eingeführt im Jahr 2024 und serienmäßig auf Traktoren der Modellreihe 2027 der 8er-Serie, erzeugt Pfade aus Feldgrenzen über das G5-Display und beseitigt die Notwendigkeit der manuellen Linieneinstellung. Empfänger, die über GPS, GLONASS, Galileo, BeiDou und QZSS hinweg funktionieren, verbessern die Satellitenabdeckung und reduzieren Signalunterbrechungen. Eine höhere Verfügbarkeit ist wichtig, da ein System, das mehr Stunden nutzbar bleibt, Pflanz- und Spritzzeitpläne schützen kann. Chinas Netzwerk von mehr als 5.000 BeiDou-Korrekturreferenzstationen reduziert den Bedarf an kostspieligen betriebseigenen Basisstationen und kann die Einstiegskosten für kleinere Betriebe senken.
Arbeitskräftemangel beschleunigt die Einführung von unterstützter und automatisierter Lenkung
Arbeitskräftemangel erhöht den Wert von unterstützter und automatisierter Lenkung in Nordamerika, Europa und dem küstennahen Ostasien. Die Arbeitskräfteerhebung des USDA aus dem Jahr 2025 ergab, dass 62 % der befragten Getreide- und Ölsaatbetriebe Schwierigkeiten hatten, saisonale Maschinenführerstellen zu besetzen[1]. Automatisierte Lenkung ermöglicht es erfahrenen Arbeitskräften, sich auf Routenplanung, Wartung und Datenverwaltung zu konzentrieren, anstatt kontinuierlich zu lenken. In unterstützten Konfigurationen kann ein Bediener zwei bis drei Maschinen überwachen. Dieser Ansatz kann Betrieben helfen, die Feldaktivität aufrechtzuerhalten, wenn qualifizierte Bediener nicht verfügbar sind, und der Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft profitiert, wenn die Arbeitskapazität auf mehr Geräte ausgedehnt wird. AGCOs PTx OutRun-Nachrüstplattform unterstützt fahrerlosen Getreidewagen- und Bodenbearbeitungsbetrieb auf John Deere 8R- und Fendt 900-Serientraktoren, und OutRun Tillage erhielt den Davidson Prize 2026. Automatisierte Lenkung unterstützt auch konsistentere Arbeit während nächtlicher und dämmerungsbedingter Pflanzperioden. Ermüdungsbedingte Spurabweichungen können in diesen Stunden 15 cm überschreiten, und dieser Genauigkeitsverlust kann später in Fernerkundungs-Ertragsdaten sichtbar werden.
Steigende Betriebsmittelkosten erhöhen die Nachfrage nach Spurgenauigkeit
Höhere Düngemittel-, Pflanzenschutzmittel- und Dieselkosten belasten weiterhin die landwirtschaftlichen Margen. In diesem Kontext wird vermeidbarer Überlapp zu einem direkten Betriebsaufwand und nicht mehr zu einem geringfügigen Feldmanagementproblem. Eine 3-prozentige Reduzierung des Düngemittelüberlappens auf einem 2.000-Hektar-Rapsanbaubetrieb zu brasilianischen Stickstoffpreisen von 2025 kann die annualisierten Kosten eines RTK-Systems der mittleren Preisklasse innerhalb einer Anbausaison ausgleichen. Der Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft profitiert, wenn Landwirte Genauigkeit als Mittel zur Steuerung der Betriebskosten betrachten. PTx Trimble stellte im April 2025 den Lenkungscontroller NAV-960 vor, der eine bis zu 50 % bessere Verfügbarkeit als der NAV-900 und eine bis zu 16-fach höhere Rechenleistung bietet[2]. Das Produkt richtet sich an Reihenkulturbetreiber, die eine zuverlässige Positionierung auf Zentimeterebene benötigen. Die Volatilität der Betriebsmittelkosten veranlasst auch Landwirte mit älteren Lenkungseinheiten, aufzurüsten, bevor sie ihre Traktoren ersetzen. In Regionen mit hohen Betriebsmittelkosten kann dieser Trend den historischen Ersatzzyklus von 7 bis 10 Jahren auf 4 bis 6 Jahre verkürzen.
Nachrüstungsnachfrage bei gemischten Maschinenparks erweitert die adressierbare Basis
Viele weltweit im Einsatz befindliche Traktoren wurden nicht mit werkseitig installierter Lenkungsfähigkeit verkauft. Elektrische Nachrüstsätze ermöglichen es Landwirten, RTK-fähige Lenkung hinzuzufügen, ohne einen neuen Traktor kaufen zu müssen. Anbieter wie FJ Dynamics, CHC Navigation, AllyNav und ComNav Technology bedienen dieses Segment des Marktes für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft. Diese Systeme können auf Traktoren bis zu 30 Jahren eingesetzt werden, wenn das Hydrauliksystem eine CAN-Bus-Lenkventilschnittstelle unterstützt. CNH stellte im November 2025 über seine Aftermarket-Linie die Lenkungssätze FleetPro F10.6 und F12.6 vor. Die 10-Zoll-Konfiguration war zu einem Preis von 4.449 EUR (4.870 USD) erhältlich und nutzte CHC Navigation-Technologie, um Betreiber mit gemischten Maschinenparks anzusprechen. Die Verfügbarkeit von Nachrüstsätzen erweitert den Vertrieb auch über traditionelle Landmaschinenhändler hinaus. Landwirtschaftliche Genossenschaften und unabhängige Händler können Lenksätze neben Saatgut und Pflanzenschutzmitteln vorrätig halten und so den Zugang zu diesen Produkten erweitern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Komplexität der Nachrüstung | -1.80% | Global, mit der größten Auswirkung im Nahen Osten und Afrika, Südasien und Kleinbetriebsumgebungen | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen OEM- und Geräteökosystemen | -1.20% | Global, mit größerer Relevanz für gemischte Maschinenparks in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lücken bei ländlicher Konnektivität und Korrekturdiensteabdeckung | -0.80% | Innerer asiatisch-pazifischer Raum, abgelegene südamerikanische Gebiete sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Daten-Governance und operationelles Haftungsrisiko | -1% | Nordamerika und Europa, mit zunehmender Relevanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Komplexität der Nachrüstung
Die Gesamtkosten der RTK-Lenkung bleiben eine Herausforderung für Betriebe mit begrenztem Kapital. Diese Kosten umfassen Hardware, Installation, Händlerkalibrierung und wiederkehrende Abonnements für Korrekturdienste. Für Betriebe unter 100 Hektar mit begrenzter Rentabilität pro Hektar können diese Ausgaben erheblich sein. In Subsahara-Afrika und Südasien können Zielbetriebe weniger als 2.000 USD pro Jahr verdienen, was einen Lenksatz im Wert von 2.500 USD zu einer mehrjährigen Investition macht. Wo Finanzierung und öffentliche Unterstützung nicht verfügbar sind, schränkt dies die Teilnahme am Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft ein. Ältere Traktoren können auch Lenkventile, Winkelsensoren und CAN-Bus-Gateway-Adapter erfordern. Die Händlerinstallation auf diesen Plattformen kann 4 bis 8 Stunden dauern und 30 % bis 50 % zu den Hardwarekosten hinzufügen. Großbetriebe stehen vor einer anderen Situation; laut dem ABARES-Ausblick auf die landwirtschaftlichen Kapitalausgaben 2026/27 stiegen die GPS-Lenkungsbudgets für australische Ackerbaubetriebe im Jahr 2026 um 41 %.
Interoperabilitätslücken zwischen OEM- und Geräteökosystemen
Proprietäre Geräteprotokolle erschweren die Nutzung eines einzigen Lenksystems über mehrere Traktor- und Gerätemarken hinweg. Ein Betrieb, der Traktoren von Deere & Company und CNH mit Geräten von Drittanbietern betreibt, benötigt möglicherweise unterschiedliche Lenkungscomputer, Korrekturabonnements und Datenformate. Dies erhöht die Kosten und die betriebliche Komplexität bei der Verwaltung eines gemischten Maschinenparks und schränkt die umfassendere Effizienz ein, die Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft liefern sollen. Die GREEN FIT-Plattform von Reichhardt GmbH Steuerungstechnik ist von Deere & Company offiziell autorisiert, um die vollständige AutoTrac-Funktionalität auf Nicht-Deere-&-Company-Fahrzeugen bereitzustellen. Die Plattform adressiert einen Teil dieser Herausforderung, aber jede markenübergreifende Integration erfordert weiterhin Entwicklungsarbeit und Zertifizierung. ISOBUS hat die Gerätekommunikation verbessert, und Danfoss erhielt im September 2025 die ISOBUS-Zertifizierung für seinen XL104-Controller. Dateneigentum und Cloud-Plattform-Lock-in bleiben für Betriebe, die Aufzeichnungen über mehrere Anbieter hinweg konsolidieren möchten, ungelöst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware behält die größte Basis, während Software schnell expandiertHardware machte im Jahr 2025 51,2 % des Komponentenumsatzes aus. GNSS-Empfänger, Lenkmotoren und Kabinendisplays sind die primären Geräte, die Landwirte beim Hinzufügen von Lenkungsfähigkeit kaufen. Die Dominanz der Hardware spiegelt den Investitionsgütercharakter der Lenk- und Steuerungssysteme im Markt für Präzisionslandwirtschaft wider. Diese Komponenten liefern die Positionierung und Betätigung, die für automatisierte Feldüberfahrten erforderlich sind. Hardware ist auch für werkseitig installierte Systeme und viele Nachrüstpakete notwendig, wobei ihre Umsatzbasis durch laufenden Geräteersatz und Aufrüstungen gestützt wird. Displays und Empfänger bleiben wichtige Kontaktpunkte zwischen dem Bediener und dem umfassenderen Präzisionssystem. Hardwarelieferanten müssen die Kompatibilität mit dem wachsenden Spektrum an Softwarefunktionen aufrechterhalten.
Software soll bis 2031 mit einer CAGR von 13,4 % wachsen, der höchsten Rate unter allen Komponenten. Software ermöglicht es einem Traktor, der mit einem GNSS-Empfänger und einem Display ausgestattet ist, Funktionen durch Firmware und Abonnement-Tools hinzuzufügen, wodurch der Nutzen vorhandener Geräte erhöht wird, ohne einen vollständigen Hardwareersatz zu erfordern. Ag Leader Technology, Inc. brachte im November 2025 RightPath als passives Software-Freischaltung für die Lenkung von Anbaugeräten für den GPS-7500-Empfänger auf den Markt und veranschaulicht damit, wie Lieferanten die Funktionalität auf einer bestehenden Hardwarebasis erweitern können. Dienstleistungen tragen auch durch Abonnements für Korrekturdaten, Händlerinstallation und Over-the-Air-Updates zu wiederkehrenden Einnahmen bei. Trimble Inc.s Trimble TerraStar und Shanghai Huace Navigation Technology Ltd.s CHC Navigation PointSky sind Beispiele für proprietäre Korrekturnetze, die jährlich Einnahmen pro Maschine generieren. Zusammen verlagern Software und Dienstleistungen mehr Wert in Richtung Abonnements und datengestützte Funktionen.
Nach Betriebsgröße:
Großbetriebe liefern den Umsatz, während Kleinbetriebe das schnellste Wachstum verzeichnenGroßbetriebe über 1.000 Hektar machten im Jahr 2025 54,3 % des Umsatzes aus. Der Anteil dieses Segments am Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft wird durch die kurze Amortisationszeit gestützt, die sich aus der Anwendung von Präzisionstechnologie auf ausgedehnten Anbauflächen ergibt. Großbetriebe im nordamerikanischen Getreidegürtel, Brasiliens Cerrado und dem australischen Weizengürtel haben frühere Einführungszyklen angeführt. Auf Betrieben über 500 Hektar können Einsparungen bei Saatgut, Düngemitteln und Kraftstoff die Systemkosten innerhalb von ein bis zwei Anbausaisons amortisieren. Diese Betreiber verfügen auch über das Kapital und den Händlerzugang, der für fortschrittliche Systeme erforderlich ist. Ihre bestehende Gerätebasis unterstützt Ersatz und Funktionsaufrüstungen. Viele suchen jetzt nach Vorgewende-Automatisierung, Gerätelenkung und Ferndiagnose. Die Nachfrage von Großbetrieben bleibt eine wichtige Umsatzquelle für Hersteller.
Kleinbetriebe unter 100 Hektar sollen bis 2031 mit einer CAGR von 13 % wachsen. Niedrigere Preise für elektrische Lenksätze, die Verfügbarkeit von Mikrofinanzierung und öffentliche Subventionen unterstützen diese Expansion in Süd- und Südostasien, Subsahara-Afrika und Teilen Lateinamerikas. Kleinere Betreiber können Lenksysteme hinzufügen, ohne Traktoren zu ersetzen, was die anfängliche Investition reduziert. Mittelbetriebe zwischen 100 Hektar und 1.000 Hektar befinden sich zwischen den frühen und späteren Einführungsphasen. Viele dieser Betriebe kaufen eine zweite oder dritte Generation von Lenksystemen. PTx Trimbles Precision Core Bundle kombiniert einen NAV-860-Controller, ein GFX-1060-Display, Autopilot-Lenkung und RTK-Korrektur in einem handelsfertig verpackten Paket für Mittelbetriebe. Gebündelte Systeme können die Beschaffung vereinfachen und die Händlerinstallationszeit reduzieren. Mit sinkenden Preisbarrieren wird erwartet, dass kleinere Betriebe mehr Stückvolumen zum Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft beitragen.
Nach Systemtyp:
Elektrische Lenksysteme führen bei Umsatz und WachstumElektrische Lenksysteme machten im Jahr 2025 79 % des Systemtyp-Umsatzes aus und sollen im Zeitraum 2026–2031 mit einer CAGR von 10,1 % wachsen. Ihre dominante Stellung ergibt sich aus der einfacheren Installation, den niedrigeren Systemkosten im Vergleich zu hydraulischen Alternativen und der Kompatibilität mit kompakten Nutzfahrzeugtraktoren. Elektrische Systeme können sich mit CAN-Bus-Fahrzeugnetzwerken verbinden und Daten mit Traktorenmanagementsystemen austauschen, was Funktionen wie Vorgewende-Automatisierung und autonome Geschwindigkeitsregelung unterstützt. Diese Systeme sind besonders relevant in asiatischen Märkten, wo rein elektrische Kompakttraktoren immer häufiger werden. Ihr Nachrüstpotenzial macht sie auch für ältere Maschinen zugänglich. Diese praktischen Installations- und Kompatibilitätsvorteile machen elektrische Lenkung zur primären Wahl für viele Betreiber, die bestehende Maschinenparks automatisieren möchten.
Hydraulische Lenkung bleibt relevant für Hochleistungs-Knick- und Allradantriebstraktoren, die unter anspruchsvollen Bodenbedingungen arbeiten, wo die erforderliche Lenkkraft das übersteigt, was aktuelle Elektromotoren zuverlässig liefern können. Danfoss A/S präsentierte sein elektrohydraulisches Lenksystem EHi auf der iVT Expo Köln 2026 und kombiniert dabei elektronische Steuerung mit hydraulischer Kraft. OEM-Lenksysteme bieten Händlerunterstützung und Garantieabdeckung, während Aftermarket-Systeme Flexibilität für Betriebe bieten, die mehrere Gerätemarken betreiben. Trimble, Inc., FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd. (CHC Navigation) und Shanghai AllyNav Technology Co., Ltd. sind Beispiele für Hersteller, die das Nachrüstsegment bedienen. Der wesentliche Unterschied zwischen OEM- und Aftermarket-Systemen liegt in integrierter Unterstützung gegenüber Gerätemarkenflexibilität.



Geografische Analyse
Nordamerika hielt den größten regionalen Anteil am Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft und machte im Jahr 2025 44 % des globalen Umsatzes aus. Die Region verfügt über eine dichte Basis präzisionsgeeigneter Traktoren, etablierte RTK-Korrekturnetze und Händler, die in der Lage sind, komplexe Systeme zu installieren. Große Getreide- und Ölsaatbetriebe in den Vereinigten Staaten und Kanada nutzen Lenksysteme seit mehr als einem Jahrzehnt, und viele wechseln von früher RTK-Hardware zu halbautonomen und vollautonomen Plattformen. Brasiliens große Sojabohnen- und Maisbetriebe im Cerrado und an der MATOPIBA-Grenze, die sowohl OEM-installierte als auch nachgerüstete Lenksysteme einsetzen, haben dazu beigetragen, dass die Region Südamerika von 2022 bis 2026 gewachsen ist. Brasiliens Moderagro-Kreditlinie und der ABC+-Plan erkennen Präzisionslandwirtschafts-Hardware als förderfähige Ausgabe an[3].
Das Wachstum in Europa wird durch GAP-Öko-Regelungen und die Farm-to-Fork-Strategie des Grünen Deals angetrieben, die Anreize für die dokumentierte Ausbringung von Präzisionsbetriebsmitteln bieten. Deutschland und Frankreich machen einen erheblichen Teil der OEM-Präzisionslandwirtschaftsausgaben aus, während Polen, das Vereinigte Königreich und die Niederlande wichtige Nachrüstmärkte für mittelgroße Ackerbaubetriebe sind. Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 14 % wachsen, der schnellsten unter den besprochenen Regionen. China hatte bis 2026 national mehr als 2,7 Millionen BeiDou-fähige Agrarterminals ausgegeben, während Indiens Programme für intelligente Landwirtschaft und Japans Arbeitskräftemangel in der Landwirtschaft zur Nachfrage beitragen. Chinas Anforderungen zur Einhaltung des zivilen BeiDou-Signals erhöhen auch die technischen Standards für inländische Lieferanten. Dieses regionale Wachstum erweitert die Kundenbasis über die etablierten Märkte in Nordamerika und Europa hinaus.
Kommerzielle Betriebe in Südafrika, Kenia, Nigeria und Ägypten weiten die Mechanisierung aus und nehmen Produktivitätswerkzeuge an. Der Nahe Osten soll im Prognosezeitraum wachsen, unterstützt durch Saudi-Arabiens Selbstversorgungsprogramme im Rahmen der Vision 2030 und die Präzisionsbewässerungsinitiativen der Vereinigten Arabischen Emirate. Nordamerika führt den Markt an, während der asiatisch-pazifische Raum voraussichtlich am schnellsten wachsen wird, angetrieben durch die Einführung von Präzisionslandwirtschaft, staatliche Initiativen, landwirtschaftliche Modernisierung und steigende Nachfrage nach satellitengestützten PPP- und L-Band-Korrekturdiensten in Regionen mit begrenzter RTK-Infrastruktur.
Wettbewerbslandschaft
Marktkonzentration
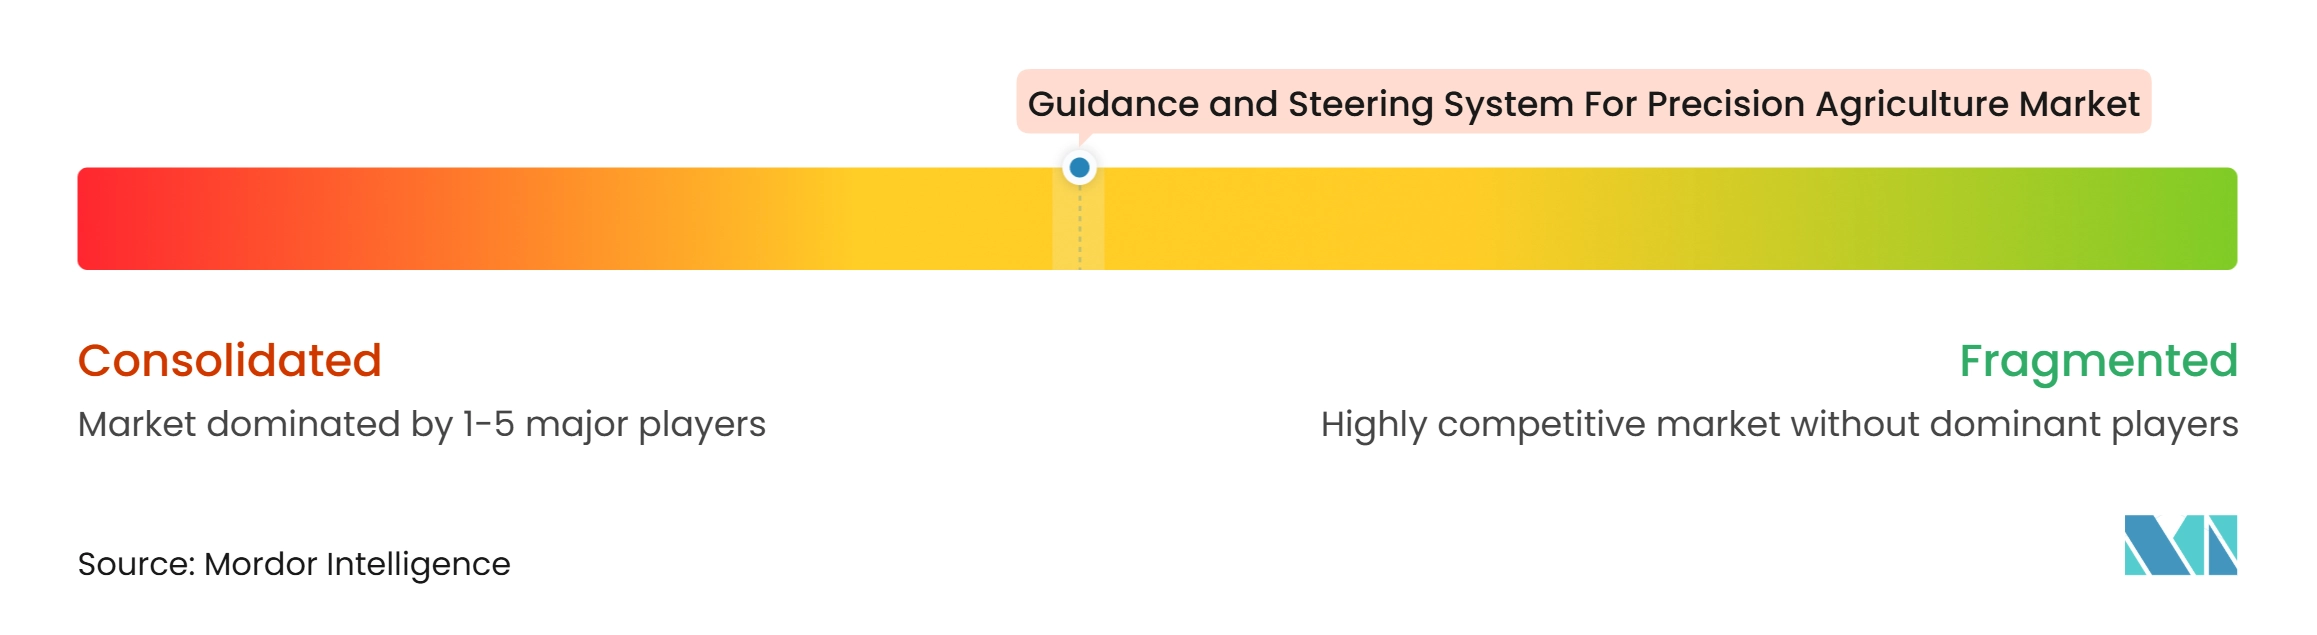
Der Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft ist im Jahr 2025 mäßig konzentriert. Die fünf führenden Unternehmen sind Deere & Company, AGCO Corporation, CNH Industrial N.V., Topcon Corporation und Hexagon AB. Deere & Company kombiniert StarFire-Empfänger, AutoTrac-Software und das G5 CommandCenter-Display in einem vernetzten Produktökosystem, das Kundenbindung und Premiumpreisgestaltung unterstützt. Trimble Inc. und AGCO Corporation gründeten im Jahr 2024 das Gemeinschaftsunternehmen PTx Trimble, um Positionierungs- und Korrekturfähigkeiten mit landwirtschaftlichem Vertrieb zu kombinieren. Bis Mai 2025 hatte das Unternehmen mehr als 50 nordamerikanische Fendt- und Massey Ferguson-Händler für markenunabhängige Nachrüstverkäufe hinzugewonnen. Die Expansion stärkt den Aftermarket-Zugang für das kombinierte Unternehmen.
CNH Industrial N.V. nutzt das Raven-Präzisionsportfolio für Premium-Aftermarket-Kunden und FleetPro für kostensensible Nachrüstkäufer. Dieser zweigliedrige Ansatz ermöglicht es CNH Industrial N.V., sowohl vollausgestattete Reihenkulturbetreiber als auch gemischte Maschinenparks mit knapperen Budgets zu bedienen. Hexagon AB erwarb im März 2025 Septentrio und stärkte damit seine Positionierungstechnologie für autonome Landwirtschaftssysteme. Sein NovAtel SMART7-Empfänger dient als GNSS-Plattform für Fendt-Präzisionslandwirtschaftsmaschinen und zeigt, wie Komponentenlieferanten durch OEM-Gerätebeziehungen Nachfrage aufbauen können. Topcon unterzeichnete im Februar 2026 eine Vereinbarung mit Xona Space Systems für frühzeitigen Zugang zu Pulsar-Navigationsdiensten im niedrigen Erdorbit. Dies zielt auf eine zuverlässigere Lenkung in Gebieten mit begrenzter Konnektivität und spärlicher Bodenkorrektionsinfrastruktur ab.
FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd., Shanghai ComNav Navigation Technology Co., Ltd. und Beijing UniStrong Science & Technology Co., Ltd. konkurrieren in preissensiblen Schwellenmärkten. Ihre Vollkonstellation-GNSS-Systeme mit ISOBUS-Kompatibilität sind 30 % bis 50 % günstiger als westliche OEM-Äquivalente, was etablierte Lieferanten dazu veranlasst, sich durch Software, Service und Vertrieb zu differenzieren. Ag Leaders RightPath und CHC Navigations IS100 spiegeln das wachsende Interesse an halbautonomer Gerätelenkung für gezogene Geräte wider. Reichhardts GREEN FIT-Plattform nimmt eine spezialisierte Position ein, da sie offiziell lizenziert ist, Deere AutoTrac mit Nicht-Deere-Fahrzeugen zu integrieren und dabei Aftermarket-Flexibilität mit OEM-Standardkonformität zu verbinden.
Branchenführer im Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Topcon Corporation
-
Hexagon AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft Unternehmen in diesem Bericht
- Deere & Company
- Trimble Inc.
- CNH Industrial N.V.
- AGCO Corporation
- Topcon Corporation
- Hexagon AB
- Ag Leader Technology
- TeeJet Technologies
- FJ Dynamics International Limited
- SDF S.p.A.
- Danfoss A/S
- Farmscan Pty Ltd
- Beijing UniStrong Science & Technology Co., Ltd.
- CHC Navigation
- AllyNav Technology Co., Ltd.
- ComNav Technology Ltd.
Neueste Industrielle Entwicklungen in Markt für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft
- Mai 2026: FJ DYNAMICS INTERNATIONAL LIMITED stellte das FJD AT2 Ultra Auto Steer System mit einem 16-Zoll-HD-Display und KI-Sprachsteuerung vor, das FieldFusion-Cloud-Betriebsmanagement und Unterstützung für hydraulische und CAN-Bus-Lenkarchitekturen integriert
- April 2026: Kubota Corporation tätigte eine strategische Investition in Agtonomy und kündigte den kommerziellen Einsatz des autonomen M5 Narrow-Traktors für Spezialkulturen im westlichen Teil der Vereinigten Staaten an
- Februar 2026: TOPCON Corporation unterzeichnete eine Vereinbarung mit Xona Space Systems, Inc. für frühzeitigen Zugang zur Pulsar-Satellitennavigationskonstellation im niedrigen Erdorbit
- November 2025: SDF S.p.A. stellte auf der Agritechnica 2025 in Hannover, Deutschland, im November 2025 den DEUTZ-FAHR 8 Series TTV vor. Eine der wichtigsten Innovationen der neuen Traktorreihe ist die Integration von DEUTZ-FAHR TAGS (Tractor Assisted Guidance System) in seine elektronische Architektur.
Berichtsumfang des globalen Marktes für Lenk- und Steuerungssysteme für die Präzisionslandwirtschaft
Ein Lenk- und Steuerungssystem für die Präzisionslandwirtschaft ist ein fortschrittliches System, das Satellitennavigation und Sensoren nutzt, um landwirtschaftliche Fahrzeuge wie Traktoren, Sprühgeräte und Erntemaschinen automatisch oder halbautomatisch zu lenken.
Der Bericht über das Lenk- und Steuerungssystem für die Präzisionslandwirtschaft ist segmentiert nach Technologie (Lenksysteme, Technologie für variable Aufwandmengen, Fernerkundung, unbemannte Luftfahrzeuge, Robotik und autonome Geräte sowie weitere), nach Komponente (Hardware, Software und Dienstleistungen), nach Betriebsgröße (Kleinbetriebe, Mittelbetriebe und Großbetriebe), nach Systemtyp (Robotik und autonome Geräte, hydraulische Lenksysteme, integrierte OEM-Lenksysteme und Aftermarket-Nachrüst-Lenksysteme) und nach Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen in Wertangaben werden in USD bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Kleinbetriebe (weniger als 100 Hektar) |
| Mittelbetriebe (100–1.000 Hektar) |
| Großbetriebe (mehr als 1.000 Hektar) |
| Elektrische Lenksysteme |
| Hydraulische Lenksysteme |
| Integrierte OEM-Lenksysteme |
| Aftermarket-Nachrüst-Lenksysteme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| briges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Betriebsgröße | Kleinbetriebe (weniger als 100 Hektar) | |
| Mittelbetriebe (100–1.000 Hektar) | ||
| Großbetriebe (mehr als 1.000 Hektar) | ||
| Nach Systemtyp | Elektrische Lenksysteme | |
| Hydraulische Lenksysteme | ||
| Integrierte OEM-Lenksysteme | ||
| Aftermarket-Nachrüst-Lenksysteme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| briges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Lenk- und Steuerungssysteme in der Präzisionslandwirtschaft?
Der Markt soll von 3,9 Milliarden USD im Jahr 2026 auf 5,4 Milliarden USD bis 2031 mit einer CAGR von 7,1 % wachsen.
Welche Technologie hat den größten Umsatzanteil?
Lenksysteme führten den Technologieumsatz mit einem Anteil von 37,5 % im Jahr 2025 an.
Welche Komponente wächst am schnellsten?
Software soll bis 2031 mit einer CAGR von 13,4 % wachsen, da Lieferanten abonnementbasierte Funktionen hinzufügen.
Warum führen kleinere Betriebe automatisierte Lenkung ein?
Günstigere elektrische Nachrüstsätze, Finanzierungsmöglichkeiten und Förderprogramme senken die anfänglichen Einführungskosten.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 14 % wachsen, unterstützt durch Chinas BeiDou-Programme, Indiens Initiativen für intelligente Landwirtschaft und Arbeitskräfteengpässe in Japan.