
Taille et Part du Marché des Systèmes de Guidage et de Direction pour l'Agriculture de Précision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
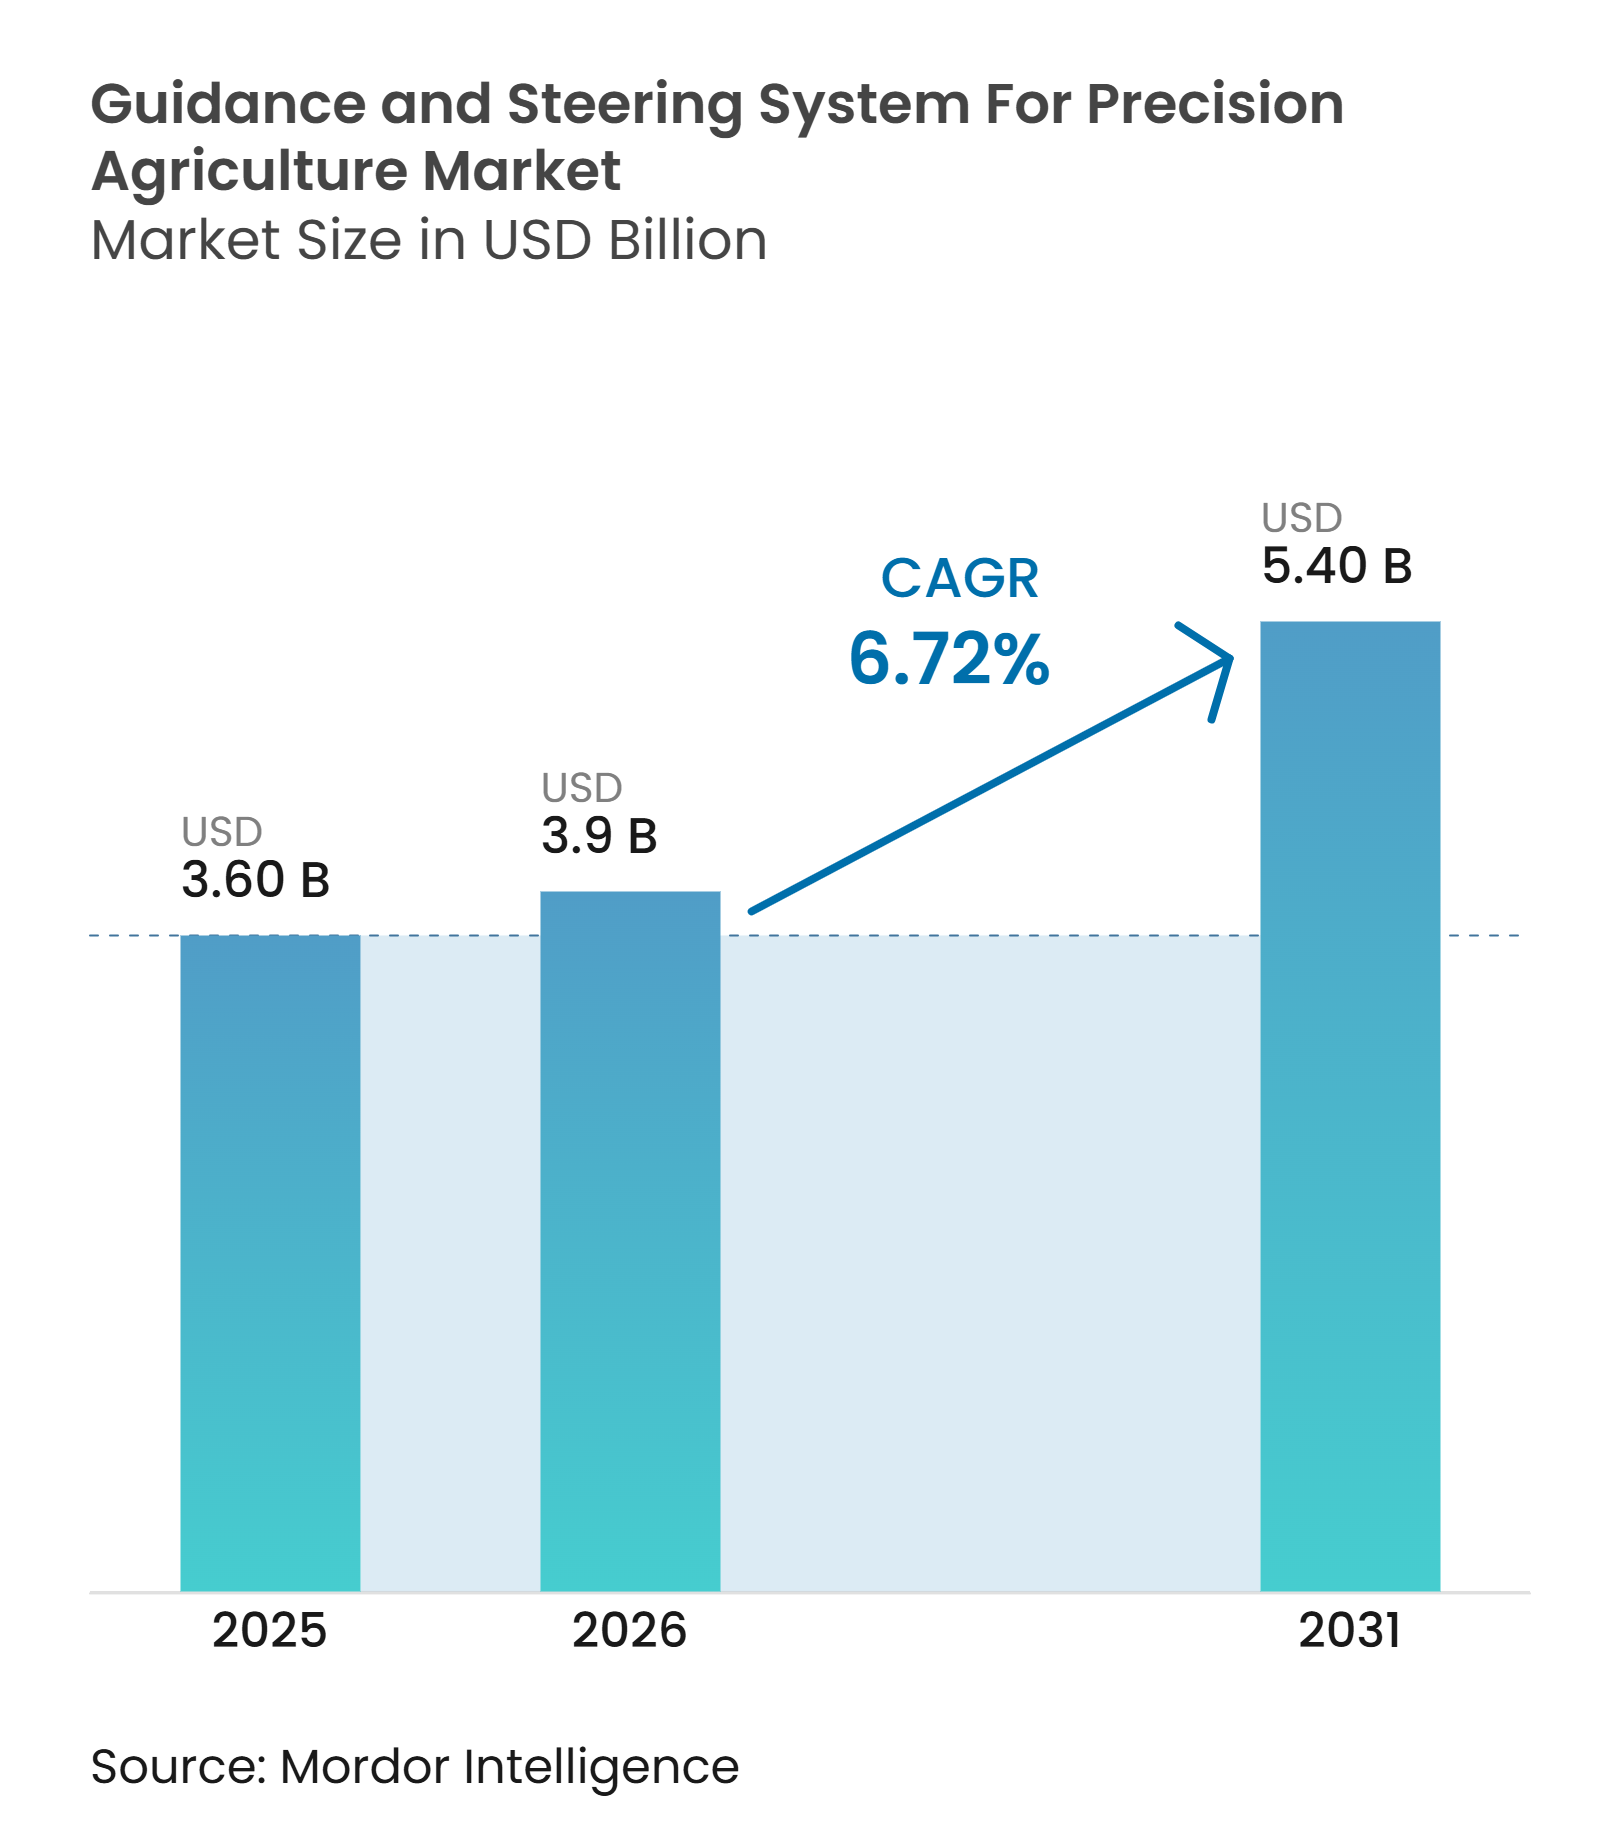
| Taille du Marché (2026) | 3.9 Milliards de dollars |
| Taille du Marché (2031) | 5.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Guidage et de Direction pour l'Agriculture de Précision par Mordor Intelligence
La taille du marché des systèmes de guidage et de direction pour l'agriculture de précision était évaluée à 3,60 milliards USD en 2025, avec une projection d'augmentation à 3,9 milliards USD en 2026, pour atteindre 5,40 milliards USD d'ici 2031, avec une croissance à un CAGR de 7,10 % sur la période 2026-2031. La croissance est soutenue par des pénuries persistantes de main-d'œuvre agricole, des coûts de carburant et d'intrants plus élevés, et une base plus large d'opérateurs cherchant à moderniser leurs équipements plutôt qu'à les remplacer entièrement. La demande est centrée sur le positionnement GNSS et la direction automatisée, tandis que les exploitations qui utilisent déjà la direction automatique ajoutent des outils pour optimiser l'utilisation des semences, des engrais et des produits phytosanitaires. Cette progression offre aux fournisseurs des opportunités de générer des revenus récurrents grâce aux services de correction, aux logiciels de planification des champs et aux mises à jour à distance. L'Amérique du Nord reste la plus grande base de revenus régionale en raison de la disponibilité d'équipements compatibles avec l'agriculture de précision, des réseaux de correction et d'une infrastructure de distribution établie. Cependant, le marché des systèmes de guidage et de direction pour l'agriculture de précision fait face à des contraintes d'adoption liées aux coûts des équipements, aux exigences d'installation, à la connectivité inégale et à l'interopérabilité limitée entre les flottes de marques mixtes.
Points Clés du Rapport
- Par composant, le matériel représentait 51,2 % de la part du marché des systèmes de guidage et de direction pour l'agriculture de précision en 2025, tandis que les logiciels devraient connaître la croissance la plus rapide avec un CAGR de 13,4 % jusqu'en 2031.
- Par taille d'exploitation, les grandes exploitations (supérieures à 1 000 hectares) représentaient 54,3 % des revenus en 2025, tandis que les petites exploitations (inférieures à 100 hectares) devraient croître à un CAGR de 13 % jusqu'en 2031.
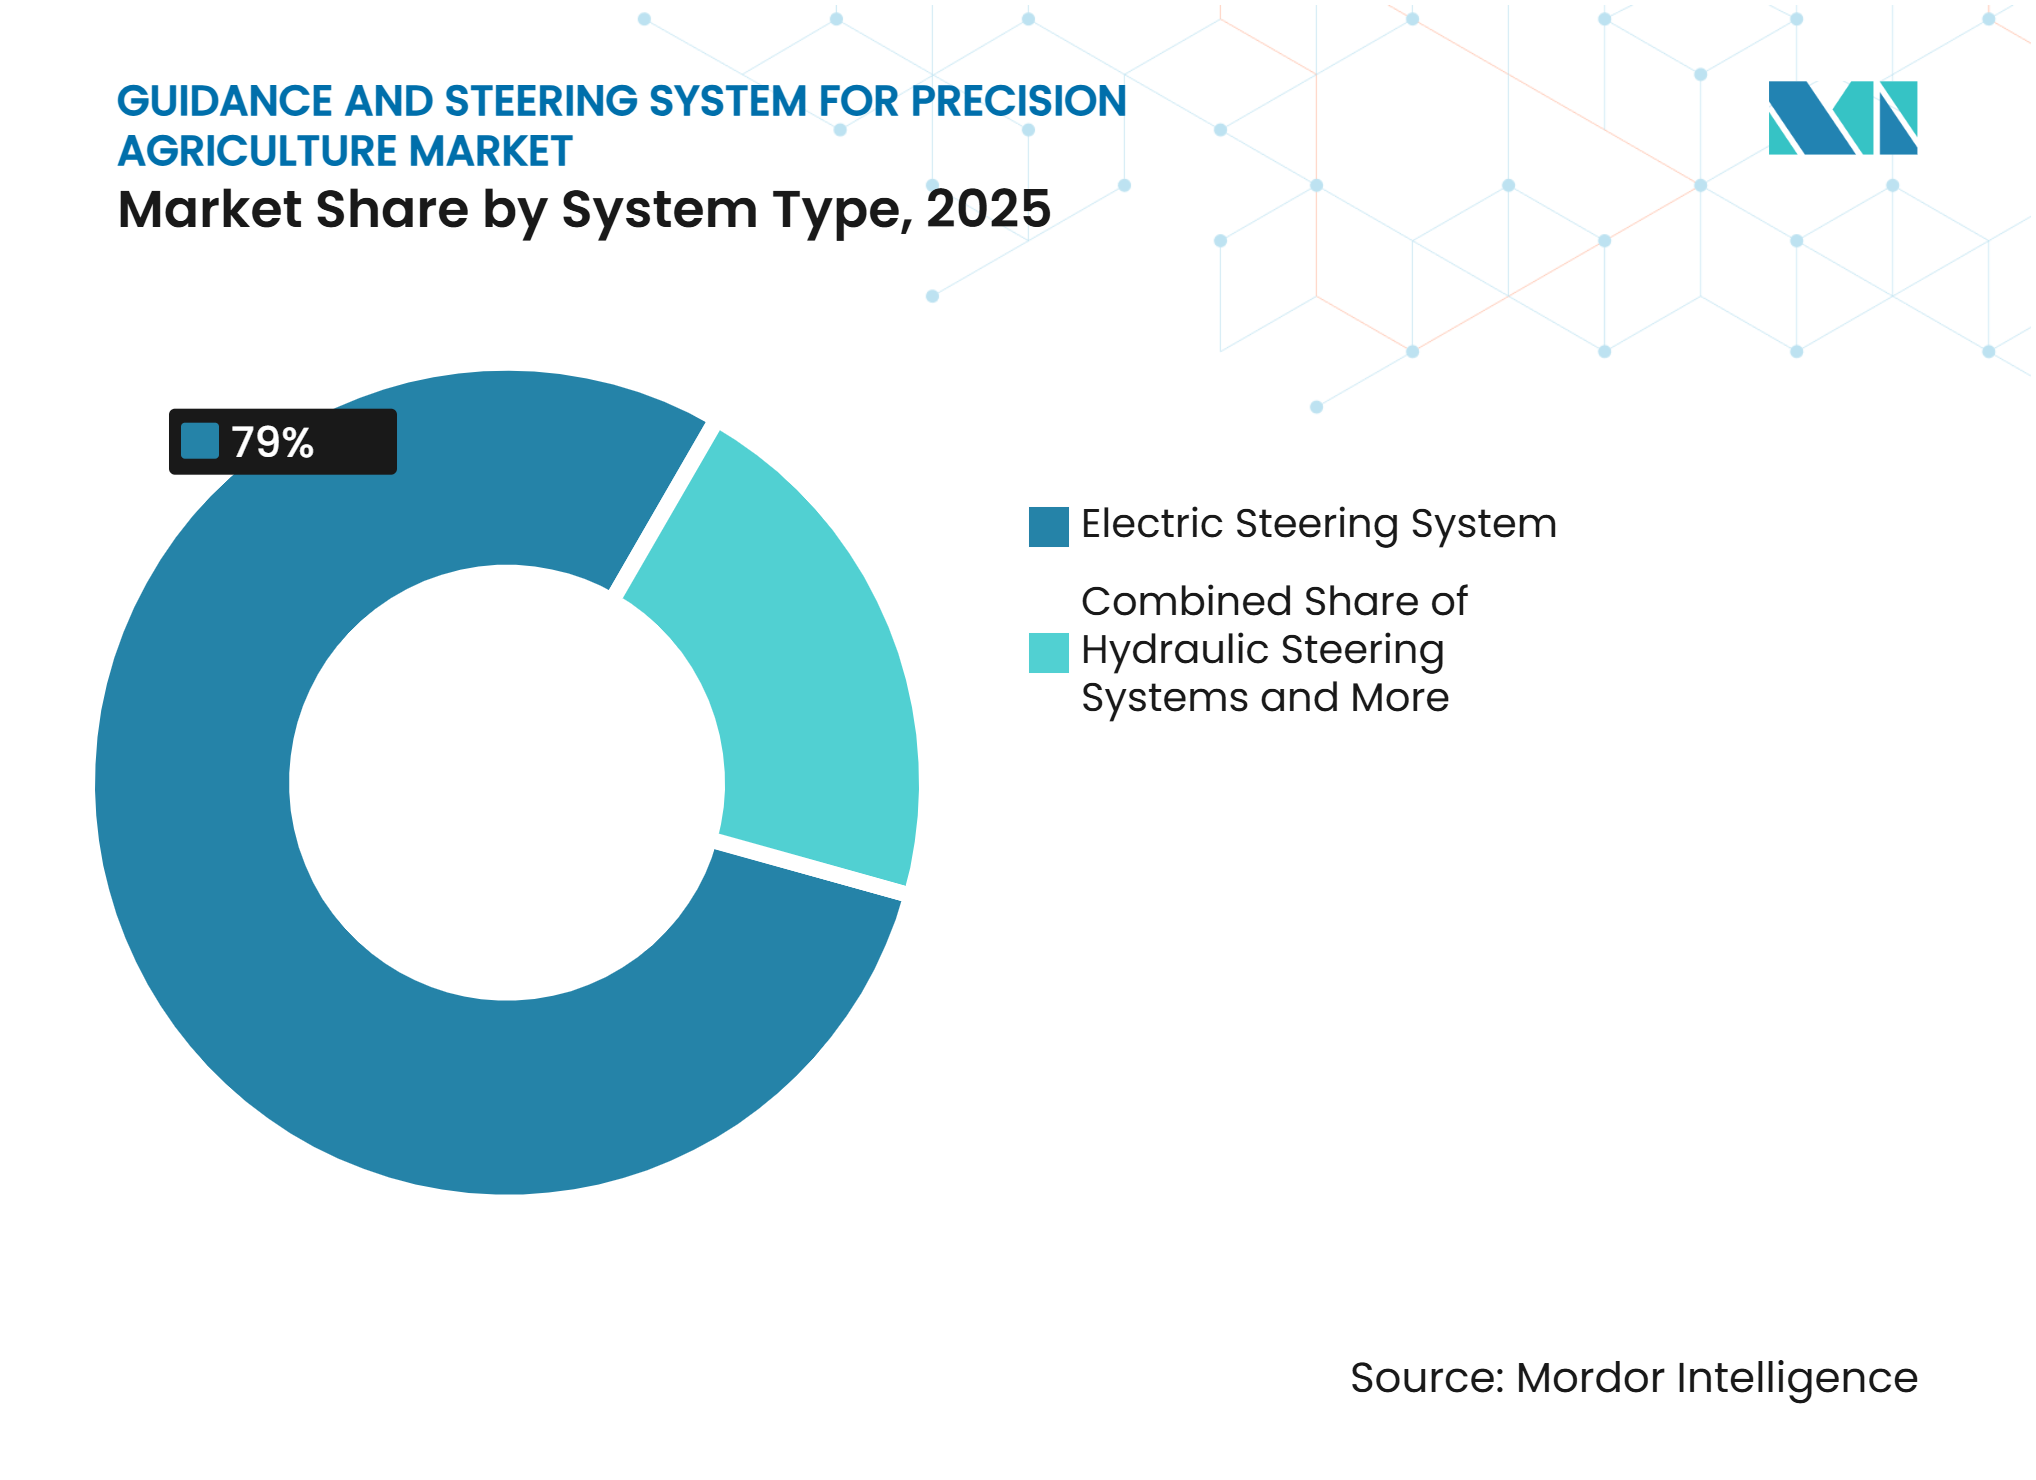
- Par type de système, les systèmes de direction électrique représentaient 79 % des revenus en 2025 et devraient connaître la croissance la plus rapide, avec un CAGR de 10,1 % durant 2026-2031.
- Par géographie, l'Amérique du Nord détenait 44 % de la taille du marché des systèmes de guidage et de direction pour l'agriculture de précision en 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 14 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Amélioration de l'Économie des Champs grâce à la Précision GNSS et RTK | 1.80% | Mondial, avec la plus forte pertinence en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pénuries de Main-d'Œuvre Accélérant la Direction Assistée et Automatisée | 1.50% | Amérique du Nord, Europe, Australie et Asie de l'Est | Moyen terme (2-4 ans) |
| Hausse des Coûts des Intrants Augmentant la Demande de Précision de Passage | 1.30% | Mondial, notamment en Amérique du Sud, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de Modernisation des Flottes Mixtes Élargissant la Base Adressable | 1.00% | Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| IoT Satellitaire et IA de Périphérie Permettant un Guidage Plus Fiable | 0.80% | Asie-Pacifique et Amérique du Nord, avec une adoption précoce au Moyen-Orient et dans les centres d'innovation européens | Long terme (≥ 4 ans) |
| Incitations à la Durabilité Récompensant la Réduction des Chevauchements et des Gaspillages d'Intrants | 0.70% | Europe et Amérique du Nord, avec une pertinence croissante en Australie et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Amélioration de l'Économie des Champs grâce à la Précision GNSS et RTK
Le guidage RTK réduit l'erreur de passage à 2,5 cm, contre une précision de 20 cm à 30 cm associée au GPS différentiel à large zone. Cette précision aide les opérateurs à éviter le chevauchement des bandes de semences et d'engrais lors des semis et des épandages. Éviter les chevauchements peut réduire le gaspillage d'intrants de 5 % à 8 % par acre sur les exploitations où les intrants sont appliqués de manière répétée. Le marché des systèmes de guidage et de direction pour l'agriculture de précision bénéficie des situations où les économies peuvent être réparties sur de grandes superficies de céréales commerciales. Les limites AutoPath de Deere and Company, introduites en 2024 et standard sur les tracteurs de la série 8 de l'année modèle 2027, génèrent des trajets à partir des limites de champ via l'écran G5 et suppriment la nécessité de définir manuellement les lignes. Les récepteurs compatibles avec GPS, GLONASS, Galileo, BeiDou et QZSS améliorent la couverture satellitaire et réduisent les interruptions de signal. Une disponibilité accrue est importante car un système qui reste utilisable pendant plus d'heures peut protéger les calendriers de semis et de pulvérisation. Le réseau chinois de plus de 5 000 stations de référence de correction BeiDou réduit le besoin de stations de base coûteuses appartenant aux exploitations et peut abaisser le coût d'entrée pour les petites exploitations.
Pénuries de Main-d'Œuvre Accélérant la Direction Assistée et Automatisée
Les pénuries de main-d'œuvre augmentent la valeur de la direction assistée et automatisée en Amérique du Nord, en Europe et en Asie de l'Est côtière. L'enquête sur la main-d'œuvre agricole 2025 du Département de l'Agriculture des États-Unis a révélé que 62 % des exploitations de céréales et d'oléagineux interrogées avaient des difficultés à pourvoir les postes saisonniers d'opérateurs d'équipements[1]. La direction automatisée permet aux travailleurs expérimentés de se concentrer sur la planification des itinéraires, la maintenance et la gestion des données plutôt que sur la direction continue. Dans les configurations assistées, un opérateur peut superviser deux à trois machines. Cette approche peut aider les exploitations à maintenir l'activité sur le terrain lorsque des opérateurs qualifiés ne sont pas disponibles, et le marché des systèmes de guidage et de direction pour l'agriculture de précision bénéficie lorsque la capacité de main-d'œuvre est étendue à davantage d'équipements. La plateforme de modernisation PTx OutRun d'AGCO prend en charge le travail sans conducteur pour les chariots à grain et le travail du sol sur les tracteurs John Deere 8R et Fendt série 900, et OutRun Tillage a reçu le Prix Davidson 2026. La direction automatisée soutient également un travail plus cohérent pendant les périodes de semis nocturnes et crépusculaires. Les déviations de ligne liées à la fatigue peuvent dépasser 15 cm pendant ces heures, et cette perte de précision peut ensuite apparaître dans les données de rendement issues de la télédétection.
Hausse des Coûts des Intrants Augmentant la Demande de Précision de Passage
La hausse des coûts des engrais, des produits phytosanitaires et du diesel continue de peser sur les marges agricoles. Dans ce contexte, le chevauchement évitable devient un coût d'exploitation direct plutôt qu'un problème mineur de gestion des champs. Une réduction de 3 % du chevauchement des engrais sur une exploitation de canola de 2 000 hectares aux prix brésiliens de l'azote en 2025 peut compenser le coût annualisé d'un système RTK de gamme intermédiaire en une seule saison de croissance. Le marché des systèmes de guidage et de direction pour l'agriculture de précision bénéficie lorsque les agriculteurs considèrent la précision comme un moyen de gérer les coûts d'exploitation. PTx Trimble a introduit le contrôleur de guidage NAV-960 en avril 2025, offrant jusqu'à 50 % de meilleure disponibilité que le NAV-900 et jusqu'à 16 fois plus de puissance de traitement[2]. Le produit cible les opérateurs de cultures en rangs qui nécessitent un positionnement centimétrique fiable. La volatilité des coûts des intrants encourage également les agriculteurs disposant d'unités de guidage plus anciennes à effectuer une mise à niveau avant de remplacer leurs tracteurs. Dans les régions à coûts d'intrants élevés, cette tendance peut réduire le cycle de remplacement historique de 7 à 10 ans à 4 à 6 ans.
Demande de Modernisation des Flottes Mixtes Élargissant la Base Adressable
De nombreux tracteurs utilisés dans le monde n'ont pas été vendus avec une capacité de guidage installée en usine. Les kits de modernisation électrique permettent aux agriculteurs d'ajouter une direction compatible RTK sans acheter un nouveau tracteur. Des fournisseurs tels que FJ Dynamics, CHC Navigation, AllyNav et ComNav Technology servent ce segment du marché des systèmes de guidage et de direction pour l'agriculture de précision. Ces systèmes peuvent être utilisés sur des tracteurs âgés de jusqu'à 30 ans lorsque le système hydraulique prend en charge une interface de valve de direction CAN-Bus. CNH a introduit les kits de guidage FleetPro F10.6 et F12.6 en novembre 2025 via sa gamme de pièces détachées. La configuration de 10 pouces était proposée à 4 449 EUR (4 870 USD) et utilisait la technologie CHC Navigation pour répondre aux opérateurs de flottes mixtes. La disponibilité des kits de modernisation élargit également la distribution au-delà des concessionnaires traditionnels de machines agricoles. Les coopératives agricoles et les détaillants indépendants peuvent stocker des kits de direction aux côtés des semences et des intrants agricoles, élargissant ainsi l'accès à ces produits.
Analyse de l'Impact des Facteurs de Contrainte*
| Facteur de Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coût Initial Élevé et Complexité de la Modernisation | -1.80% | Mondial, avec le plus grand effet au Moyen-Orient et en Afrique, en Asie du Sud et dans les contextes de petites exploitations | Long terme (≥ 4 ans) |
| Lacunes d'Interopérabilité entre les Écosystèmes OEM et d'Équipements | -1.20% | Mondial, avec une plus grande pertinence pour les flottes de marques mixtes en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Lacunes de Connectivité Rurale et de Couverture des Services de Correction | -0.80% | Intérieur de l'Asie-Pacifique, zones reculées d'Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Risques de Cybersécurité, de Gouvernance des Données et de Responsabilité Opérationnelle | -1% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Complexité de la Modernisation
Le coût total du guidage RTK reste un défi pour les exploitations disposant de capitaux limités. Ce coût comprend le matériel, l'installation, l'étalonnage par le concessionnaire et les abonnements récurrents aux services de correction. Pour les exploitations de moins de 100 hectares avec une rentabilité limitée par hectare, ces dépenses peuvent être substantielles. En Afrique subsaharienne et en Asie du Sud, les exploitations cibles peuvent gagner moins de 2 000 USD par an, faisant d'un kit de direction à 2 500 USD un investissement sur plusieurs années. Lorsque le financement et le soutien public ne sont pas disponibles, cela limite la participation au marché des systèmes de guidage et de direction pour l'agriculture de précision. Les tracteurs plus anciens peuvent également nécessiter des valves de direction, des capteurs d'angle et des adaptateurs de passerelle CAN-Bus. L'installation par un concessionnaire sur ces plateformes peut prendre 4 à 8 heures et ajouter 30 % à 50 % au coût du matériel. Les grandes exploitations font face à une situation différente ; selon les Perspectives de Dépenses en Capital Agricole 2026/27 de l'ABARES, les budgets de guidage GPS pour les exploitations australiennes de grandes cultures ont augmenté de 41 % en 2026.
Lacunes d'Interopérabilité entre les Écosystèmes OEM et d'Équipements
Les protocoles d'équipements propriétaires rendent difficile l'utilisation d'un seul système de guidage sur plusieurs marques de tracteurs et d'équipements. Une exploitation utilisant des tracteurs Deere & Company et CNH avec des équipements de tiers peut nécessiter différents ordinateurs de guidage, abonnements de correction et formats de données. Cela augmente les coûts et la complexité opérationnelle dans la gestion d'une flotte mixte, et limite l'efficacité globale que les systèmes de guidage et de direction pour l'agriculture de précision sont censés apporter. La plateforme GREEN FIT de Reichhardt GmbH Steuerungstechnik est formellement autorisée par Deere & Company à fournir la fonctionnalité AutoTrac complète sur des véhicules non-Deere & Company. La plateforme répond en partie à ce défi, mais chaque intégration inter-marques nécessite encore un travail d'ingénierie et une certification. L'ISOBUS a amélioré la communication des équipements, et Danfoss a reçu la certification ISOBUS pour son contrôleur XL104 en septembre 2025. La propriété des données et le verrouillage des plateformes cloud restent non résolus pour les exploitations cherchant à consolider les enregistrements auprès de plusieurs fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Le Matériel Conserve la Plus Grande Base Tandis que les Logiciels se Développent RapidementLe matériel représentait 51,2 % des revenus par composant en 2025. Les récepteurs GNSS, les moteurs de direction et les écrans de cabine sont les principaux équipements que les agriculteurs achètent lors de l'ajout d'une capacité de guidage. La prédominance du matériel reflète la nature d'équipement d'investissement des systèmes de guidage et de direction sur le marché de l'agriculture de précision. Ces composants fournissent le positionnement et l'actionnement nécessaires aux passages automatisés dans les champs. Le matériel est également nécessaire pour les systèmes installés en usine et de nombreux kits de modernisation, avec sa base de revenus soutenue par le remplacement et les mises à niveau continus des équipements. Les écrans et les récepteurs restent des points de contact clés entre l'opérateur et le système de précision global. Les fournisseurs de matériel doivent maintenir la compatibilité avec la gamme croissante de fonctionnalités logicielles.
Les logiciels devraient croître à un CAGR de 13,4 % jusqu'en 2031, le taux le plus élevé parmi tous les composants. Les logiciels permettent à un tracteur équipé d'un récepteur GNSS et d'un écran d'ajouter des fonctionnalités via des outils de micrologiciel et d'abonnement, augmentant l'utilité des équipements existants sans nécessiter un remplacement complet du matériel. Ag Leader Technology, Inc. a lancé RightPath en novembre 2025 en tant que déverrouillage logiciel de direction passive des équipements pour le récepteur GPS 7500, illustrant comment les fournisseurs peuvent étendre les fonctionnalités sur une base matérielle existante. Les services contribuent également aux revenus récurrents via les abonnements aux données de correction, l'installation par les concessionnaires et les mises à jour à distance. Le Trimble TerraStar de Trimble Inc. et le CHC Navigation PointSky de Shanghai Huace Navigation Technology Ltd. sont des exemples de réseaux de correction propriétaires qui génèrent des revenus par machine annuellement. Ensemble, les logiciels et les services déplacent davantage de valeur vers les abonnements et les fonctions activées par les données.
Par Taille d'Exploitation :
Les Grandes Exploitations Fournissent les Revenus Tandis que les Petites Exploitations Enregistrent la Croissance la Plus RapideLes grandes exploitations de plus de 1 000 hectares représentaient 54,3 % des revenus en 2025. La part de ce segment dans le marché des systèmes de guidage et de direction pour l'agriculture de précision est soutenue par la courte période de retour sur investissement résultant de l'application de la technologie de précision sur de vastes superficies. Les grandes exploitations dans la ceinture céréalière d'Amérique du Nord, le Cerrado brésilien et la ceinture de blé australienne ont mené les cycles d'adoption antérieurs. Sur les exploitations de plus de 500 hectares, les économies en semences, engrais et carburant peuvent récupérer les coûts du système en une à deux saisons de croissance. Ces opérateurs disposent également du capital et de l'accès aux concessionnaires nécessaires pour les systèmes avancés. Leur base d'équipements existante soutient le remplacement et les mises à niveau des fonctionnalités. Beaucoup cherchent maintenant l'automatisation des virages en bout de champ, la direction des équipements et les diagnostics à distance. La demande des grandes exploitations reste une source importante de revenus pour les fabricants.
Les petites exploitations de moins de 100 hectares devraient croître à un CAGR de 13 % jusqu'en 2031. La baisse des prix des kits de direction électrique, la disponibilité du microfinancement et les subventions publiques soutiennent cette expansion en Asie du Sud et du Sud-Est, en Afrique subsaharienne et dans certaines parties de l'Amérique latine. Les petits opérateurs peuvent ajouter des systèmes de direction sans remplacer les tracteurs, ce qui réduit l'investissement initial. Les exploitations moyennes entre 100 hectares et 1 000 hectares se situent entre les stades précoces et tardifs de l'adoption. Beaucoup de ces exploitations achètent une deuxième ou troisième génération de systèmes de guidage. Le Precision Core Bundle de PTx Trimble combine un contrôleur NAV-860, un écran GFX-1060, une direction Autopilot et une correction RTK dans un package prêt à la vente pour les exploitations moyennes. Les systèmes groupés peuvent simplifier les achats et réduire le temps d'installation par le concessionnaire. À mesure que les barrières tarifaires diminuent, les petites exploitations devraient contribuer davantage en volume unitaire au marché des systèmes de guidage et de direction pour l'agriculture de précision.
Par Type de Système :
Les Systèmes de Direction Électrique Dominent les Revenus et la CroissanceLes systèmes de direction électrique représentaient 79 % des revenus par type de système en 2025 et devraient croître à un CAGR de 10,1 % durant 2026-2031. Leur position dominante découle d'une installation plus simple, d'un coût système inférieur par rapport aux alternatives hydrauliques et d'une compatibilité avec les tracteurs utilitaires compacts. Les systèmes électriques peuvent se connecter aux réseaux de véhicules CAN-Bus et échanger des données avec les systèmes de gestion des tracteurs, prenant en charge des fonctionnalités telles que l'automatisation des virages en bout de champ et le contrôle autonome de la vitesse. Ces systèmes sont particulièrement pertinents sur les marchés asiatiques, où les tracteurs compacts à propulsion exclusivement électrique deviennent plus courants. Leur potentiel de modernisation les rend également accessibles pour les machines plus anciennes. Ces avantages pratiques d'installation et de compatibilité font de la direction électrique le choix principal pour de nombreux opérateurs, ajoutant de l'automatisation aux flottes existantes.
La direction hydraulique reste pertinente pour les tracteurs articulés à forte puissance et les tracteurs à quatre roues motrices opérant dans des conditions de sol exigeantes, où la force de direction requise dépasse ce que les moteurs électriques actuels peuvent fournir de manière fiable. Danfoss A/S a présenté son système de direction électrohydraulique EHi à l'iVT Expo Cologne 2026, combinant contrôle électronique et force hydraulique. Les systèmes de guidage OEM offrent le support des concessionnaires et la couverture de garantie, tandis que les systèmes de rechange offrent de la flexibilité pour les exploitations utilisant plusieurs marques d'équipements. Trimble, Inc., FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd. (CHC Navigation) et Shanghai AllyNav Technology Co., Ltd. sont des exemples de fabricants servant la catégorie de modernisation. La distinction clé entre les systèmes OEM et les systèmes de rechange réside dans le support intégré par rapport à la flexibilité de la marque d'équipement.



Analyse Géographique
L'Amérique du Nord détenait la plus grande part régionale du marché des systèmes de guidage et de direction pour l'agriculture de précision, représentant 44 % des revenus mondiaux en 2025. La région dispose d'une base dense de tracteurs compatibles avec l'agriculture de précision, de réseaux de correction RTK établis et de concessionnaires capables d'installer des systèmes complexes. Les grandes exploitations de céréales et d'oléagineux aux États-Unis et au Canada utilisent des systèmes de guidage depuis plus d'une décennie, et beaucoup passent du matériel RTK précoce aux plateformes semi-autonomes et entièrement autonomes. Les grandes opérations de soja et de maïs du Brésil dans le Cerrado et la frontière MATOPIBA, qui adoptent à la fois des systèmes de direction installés en usine et des kits de modernisation, ont aidé la région Amérique du Sud à croître de 2022 à 2026. La ligne de crédit Moderagro du Brésil et le Plan ABC+ reconnaissent le matériel d'agriculture de précision comme une dépense éligible[3].
La croissance de l'Europe est portée par les éco-régimes de la PAC et la stratégie De la Ferme à la Table du Pacte Vert, qui offrent des incitations pour l'application documentée d'intrants de précision. L'Allemagne et la France représentent des dépenses substantielles en agriculture de précision de qualité OEM, tandis que la Pologne, le Royaume-Uni et les Pays-Bas sont d'importants marchés de modernisation pour les exploitations arables de taille moyenne. L'Asie-Pacifique devrait se développer à un CAGR de 14 % de 2026 à 2031, le plus rapide parmi les régions discutées. La Chine avait émis plus de 2,7 millions de terminaux agricoles compatibles BeiDou à l'échelle nationale d'ici 2026, tandis que les programmes d'agriculture intelligente de l'Inde et la pénurie de main-d'œuvre agricole au Japon contribuent à la demande. Les exigences de conformité au signal civil BeiDou de la Chine élèvent également les normes techniques pour les fournisseurs nationaux. Cette croissance régionale élargit la base de clients au-delà des marchés établis en Amérique du Nord et en Europe.
Les exploitations commerciales en Afrique du Sud, au Kenya, au Nigeria et en Égypte développent la mécanisation et adoptent des outils de productivité. Le Moyen-Orient devrait croître pendant la période de prévision, soutenu par les programmes d'autosuffisance Vision 2030 de l'Arabie saoudite et les initiatives d'irrigation de précision des Émirats arabes unis. L'Amérique du Nord mène le marché, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, portée par l'adoption de l'agriculture de précision, les initiatives gouvernementales, la modernisation agricole et la demande croissante de services de correction PPP par satellite et en bande L dans les régions disposant d'une infrastructure RTK limitée.
Paysage Concurrentiel
Concentration du Marché
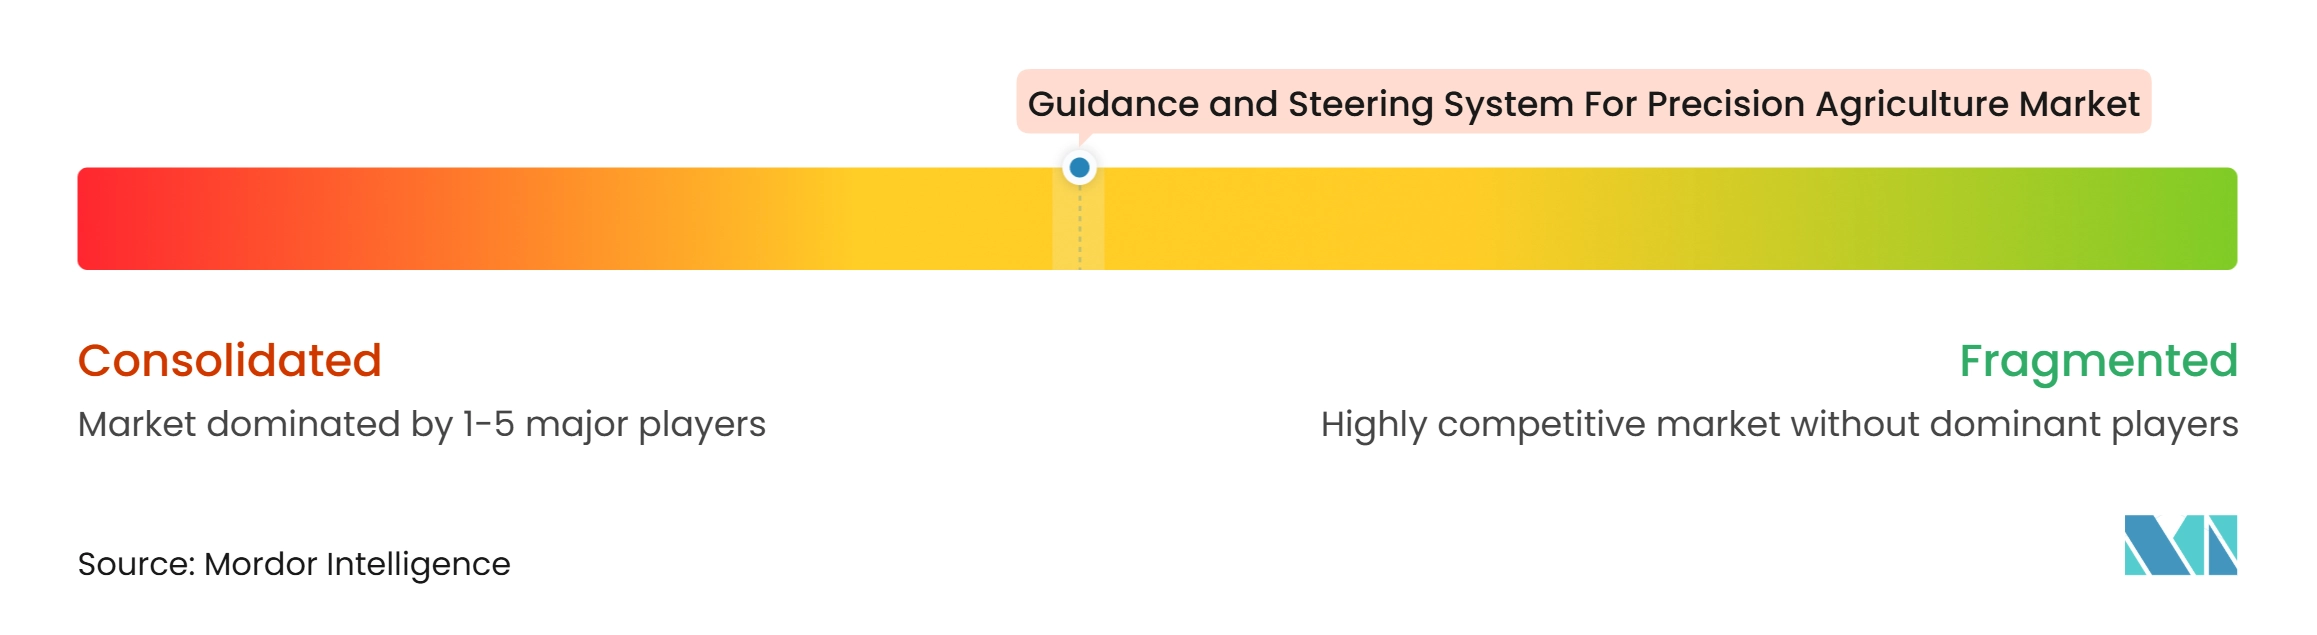
Le marché des systèmes de guidage et de direction pour l'agriculture de précision est modérément concentré en 2025. Les cinq principales entreprises sont Deere & Company, AGCO Corporation, CNH Industrial N.V., Topcon Corporation et Hexagon AB. Deere & Company combine les récepteurs StarFire, le logiciel AutoTrac et l'écran G5 CommandCenter dans un écosystème de produits connectés, soutenant la fidélisation des clients et la tarification premium. Trimble Inc. et AGCO Corporation ont formé la coentreprise PTx Trimble en 2024 pour combiner les capacités de positionnement et de correction avec la distribution agricole. En mai 2025, la coentreprise avait ajouté plus de 50 concessionnaires Fendt et Massey Ferguson nord-américains pour les ventes de modernisation neutres en termes de marque. L'expansion renforce l'accès au marché de rechange pour l'entreprise combinée.
CNH Industrial N.V. utilise le portefeuille de précision Raven pour les clients premium du marché de rechange et FleetPro pour les acheteurs de modernisation sensibles aux coûts. Cette approche à deux niveaux permet à CNH Industrial N.V. de servir à la fois les opérateurs de cultures en rangs à fonctionnalités complètes et les exploitations à flotte mixte avec des budgets plus serrés. Hexagon AB a acquis Septentrio en mars 2025, renforçant sa technologie de positionnement pour les systèmes agricoles autonomes. Son récepteur NovAtel SMART7 sert de plateforme GNSS pour les machines d'agriculture de précision Fendt, démontrant comment les fournisseurs de composants peuvent créer de la demande via les relations avec les équipements OEM. Topcon a signé un accord avec Xona Space Systems en février 2026 pour un accès anticipé aux services de navigation en orbite terrestre basse Pulsar. Cela cible un guidage plus fiable dans les zones à connectivité limitée et à infrastructure de correction au sol clairsemée.
FJ DYNAMICS INTERNATIONAL LIMITED, Shanghai Huace Navigation Technology Ltd., Shanghai ComNav Navigation Technology Co., Ltd et Beijing UniStrong Science & Technology Co., Ltd. sont en concurrence sur les marchés émergents sensibles aux prix. Leurs systèmes GNSS à constellation complète avec compatibilité ISOBUS sont proposés à des prix 30 % à 50 % inférieurs aux équivalents OEM occidentaux, encourageant les fournisseurs établis à se différencier par le logiciel, le service et la distribution. Le RightPath d'Ag Leader et l'IS100 de CHC Navigation reflètent l'intérêt croissant pour le guidage semi-autonome des équipements pour les matériels tractés. La plateforme GREEN FIT de Reichhardt occupe une position spécialisée car elle est formellement autorisée à intégrer Deere AutoTrac avec des véhicules non-Deere, combinant la flexibilité du marché de rechange avec la conformité aux normes OEM.
Leaders du Secteur des Systèmes de Guidage et de Direction pour l'Agriculture de Précision
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Topcon Corporation
-
Hexagon AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Guidage et de Direction pour l'Agriculture de Précision Entreprises couvertes dans ce rapport
- Deere & Company
- Trimble Inc.
- CNH Industrial N.V.
- AGCO Corporation
- Topcon Corporation
- Hexagon AB
- Ag Leader Technology
- TeeJet Technologies
- FJ Dynamics International Limited
- SDF S.p.A.
- Danfoss A/S
- Farmscan Pty Ltd
- Beijing UniStrong Science & Technology Co., Ltd.
- CHC Navigation
- AllyNav Technology Co., Ltd.
- ComNav Technology Ltd.
Développements industriels récents dans Marché des Systèmes de Guidage et de Direction pour l'Agriculture de Précision
- Mai 2026 : FJ DYNAMICS INTERNATIONAL LIMITED a dévoilé le système de direction automatique FJD AT2 Ultra avec un écran HD de 16 pouces et un contrôle vocal par IA, intégrant la gestion agricole cloud FieldFusion et la prise en charge des architectures de direction hydraulique et CAN-Bus
- Avril 2026 : Kubota Corporation a réalisé un investissement stratégique dans Agtonomy et a annoncé le déploiement commercial du tracteur autonome M5 Narrow pour les cultures spécialisées dans l'ouest des États-Unis
- Février 2026 : TOPCON Corporation a signé un accord avec Xona Space Systems, Inc. pour un accès anticipé à la constellation de navigation par satellite en orbite terrestre basse Pulsar
- Novembre 2025 : SDF S.p.A. a présenté le DEUTZ-FAHR série 8 TTV à l'Agritechnica 2025, tenu à Hanovre, en Allemagne, en novembre 2025. L'une des innovations clés de la nouvelle gamme de tracteurs est l'intégration du DEUTZ-FAHR TAGS (Système de Guidage Assisté par Tracteur) dans son architecture électronique.
Portée du Rapport sur le Marché Mondial des Systèmes de Guidage et de Direction pour l'Agriculture de Précision
Un système de guidage et de direction pour l'agriculture de précision est un système avancé qui utilise la navigation par satellite et des capteurs pour diriger automatiquement ou semi-automatiquement des véhicules agricoles tels que les tracteurs, les pulvérisateurs et les moissonneuses-batteuses.
Le rapport sur les systèmes de guidage et de direction pour l'agriculture de précision est segmenté par technologie (systèmes de guidage, technologie à taux variable, télédétection, véhicules aériens sans pilote, robotique et équipements autonomes, et autres), par composant (matériel, logiciels et services), par taille d'exploitation (petites exploitations, exploitations moyennes et grandes exploitations), par type de système (robotique et équipements autonomes, systèmes de direction hydraulique, systèmes de guidage OEM intégrés et systèmes de guidage de modernisation de rechange), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché en termes de valeur sont fournies en USD.
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Petites Exploitations (Moins de 100 Hectares) |
| Exploitations Moyennes (100 - 1 000 Hectares) |
| Grandes Exploitations (Plus de 1 000 Hectares) |
| Systèmes de Direction Électrique |
| Systèmes de Direction Hydraulique |
| Systèmes de Guidage OEM Intégrés |
| Systèmes de Guidage de Modernisation de Rechange |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Kenya | |
| Nigeria | |
| Reste de l'Afrique |
| Par Composant | Matériel | |
| Logiciels | ||
| Services | ||
| Par Taille d'Exploitation | Petites Exploitations (Moins de 100 Hectares) | |
| Exploitations Moyennes (100 - 1 000 Hectares) | ||
| Grandes Exploitations (Plus de 1 000 Hectares) | ||
| Par Type de Système | Systèmes de Direction Électrique | |
| Systèmes de Direction Hydraulique | ||
| Systèmes de Guidage OEM Intégrés | ||
| Systèmes de Guidage de Modernisation de Rechange | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Kenya | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour les systèmes de guidage et de direction dans l'agriculture de précision ?
Le marché devrait croître de 3,9 milliards USD en 2026 à 5,4 milliards USD d'ici 2031 à un CAGR de 7,1 %.
Quelle technologie détient la plus grande part de revenus ?
Les systèmes de guidage ont mené les revenus technologiques avec une part de 37,5 % en 2025.
Quel composant connaît la croissance la plus rapide ?
Les logiciels devraient se développer à un CAGR de 13,4 % jusqu'en 2031, à mesure que les fournisseurs ajoutent des fonctions basées sur l'abonnement.
Pourquoi les petites exploitations adoptent-elles la direction automatisée ?
Les kits de modernisation électrique à prix réduit, le financement et les programmes de subventions réduisent le coût initial d'adoption.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 14 % jusqu'en 2031, soutenue par les programmes BeiDou de la Chine, les initiatives d'agriculture intelligente de l'Inde et les contraintes de main-d'œuvre au Japon.