
Tamanho e Participação do Mercado Imobiliário Residencial da Guatemala
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 5.99 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.01 % |
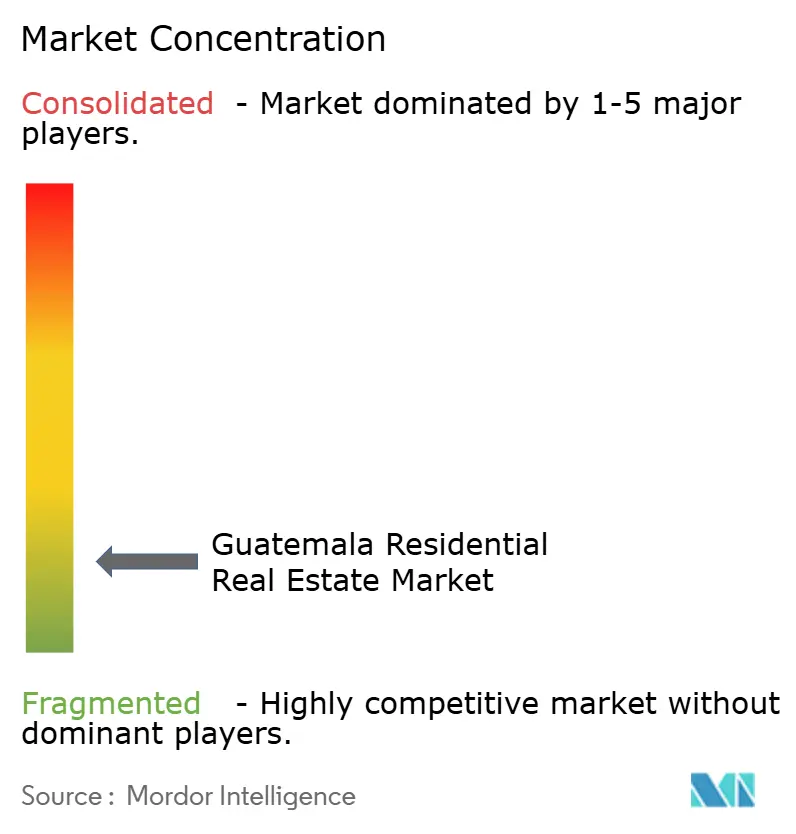
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial da Guatemala por Mordor Intelligence
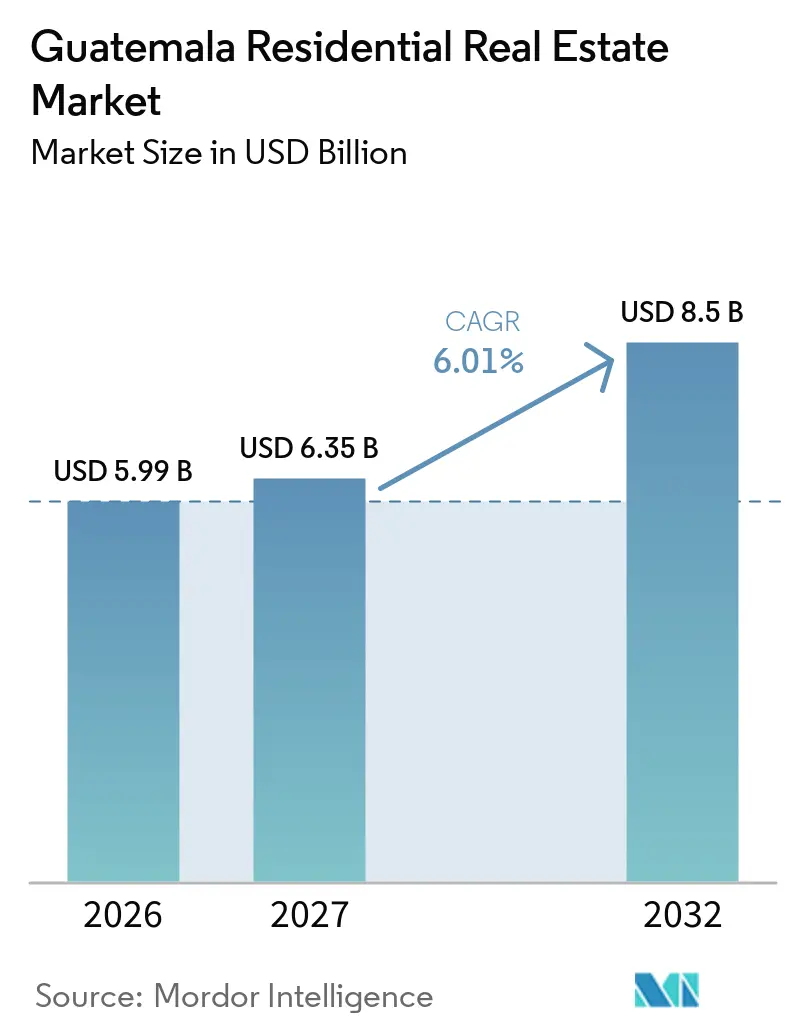
O tamanho do Mercado Imobiliário Residencial da Guatemala está projetado em 5,99 bilhões de USD em 2026, 6,35 bilhões de USD em 2027, e deverá atingir 8,5 bilhões de USD até 2032, crescendo a um CAGR de 6,01% de 2027 a 2032.
A demanda é sustentada por um déficit habitacional, crescimento da população urbana e construção de moradias financiadas por remessas, enquanto a oferta formal permanece limitada em muitas cidades. O mercado imobiliário residencial da Guatemala também está sendo moldado por programas públicos que conectam famílias de baixa renda a hipotecas seguradas e projetos aprovados. Os incorporadores estão respondendo com apartamentos menores, comodidades compartilhadas e projetos em localizações suburbanas e em cidades secundárias, onde o acesso à terra é mais fácil. A principal oportunidade reside em alinhar a oferta certificada pelo FHA com famílias que recebem remessas ou têm emprego formal estável. Acessibilidade, conexões de serviços públicos, registros fundiários e o aumento dos custos de terrenos urbanos continuam sendo limitações importantes para a entrega de projetos.
Principais Conclusões do Relatório
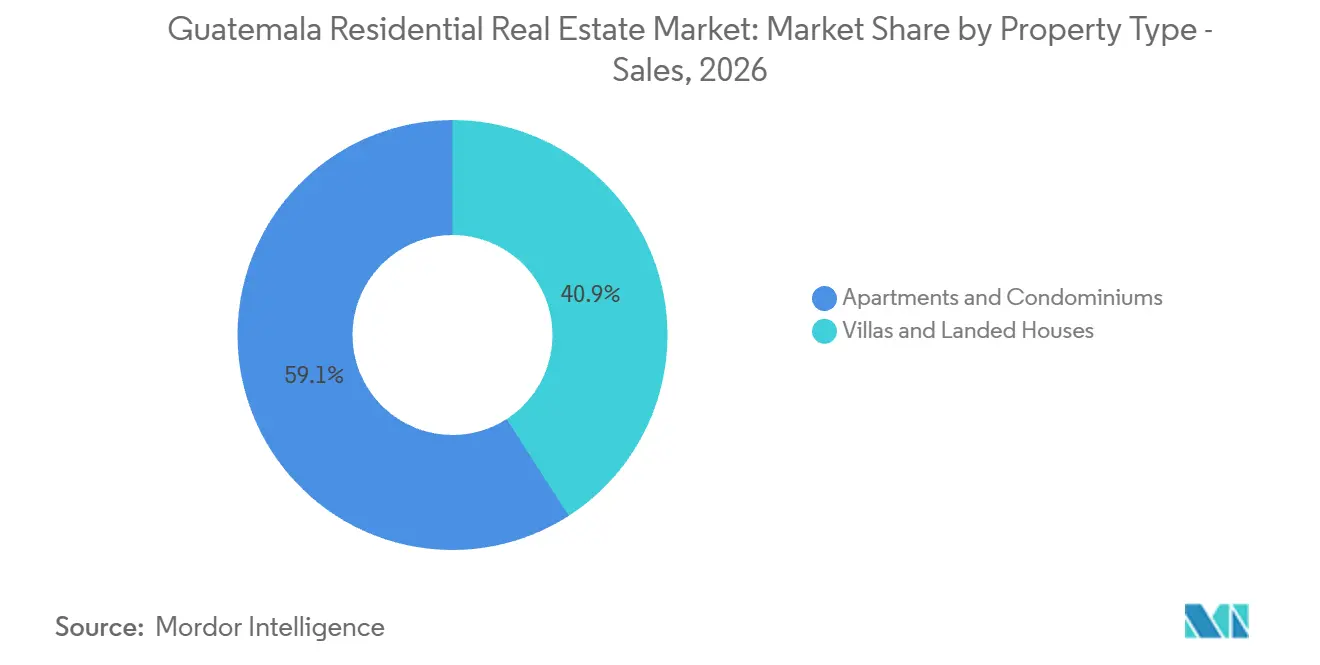
- Por tipo de imóvel em vendas, apartamentos e condomínios detinham 59,1% da participação do mercado imobiliário residencial da Guatemala em 2026, enquanto o mesmo segmento está projetado para crescer a um CAGR de 6,88% até 2032.
- Por faixa de preço em vendas, imóveis acessíveis detinham 55,3% das vendas residenciais em 2026 e têm previsão de expansão a um CAGR de 6,75% até 2032.
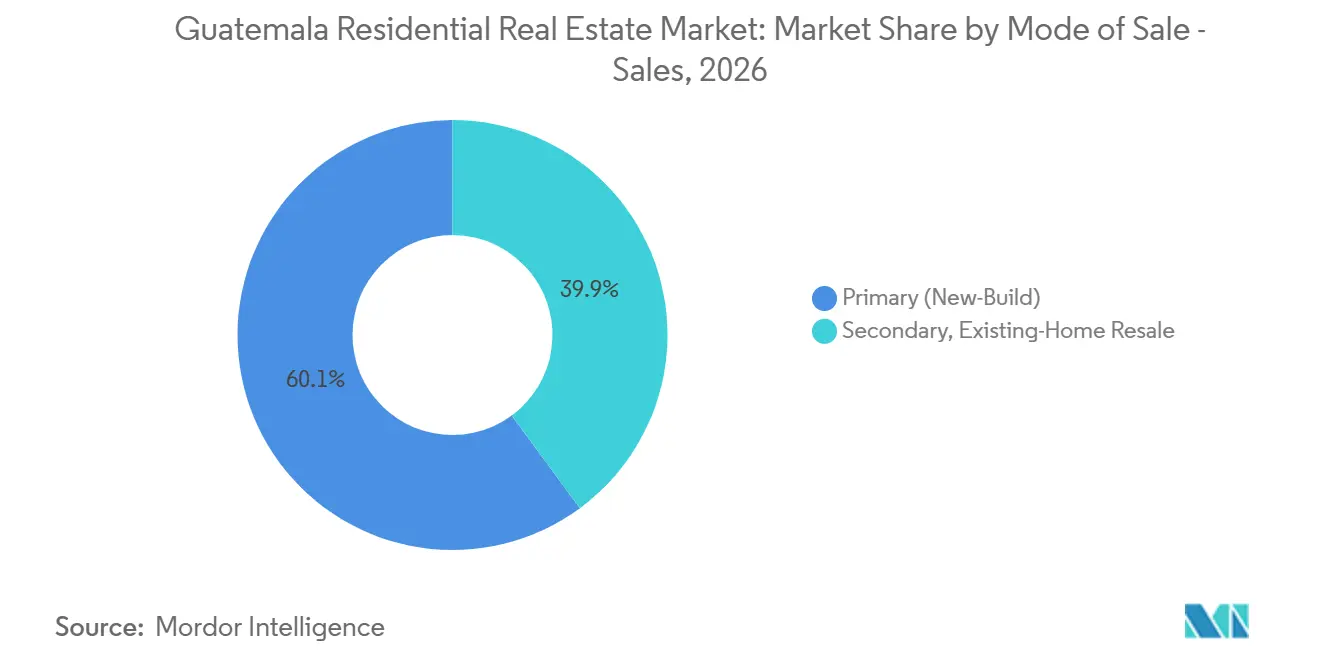
- Por modalidade de venda em vendas, as transações primárias representaram 60,1% do mercado imobiliário residencial da Guatemala em 2026 e têm previsão de crescimento a um CAGR de 6,69% até 2032.
- Por região principal em vendas, a Cidade da Guatemala detinha 47,2% do mercado imobiliário residencial da Guatemala em 2026, enquanto Escuintla tem previsão de expansão a um CAGR de 7,04% até 2032.
- Por tipo de imóvel em aluguéis, apartamentos e condomínios detinham 82,6% do mercado imobiliário residencial da Guatemala em 2026, enquanto vilas e casas térreas têm previsão de crescimento a um CAGR de 6,80% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisições Formais de Moradias Financiadas por Remessas | +1.5% | Nacional, com concentração em Alta Verapaz, San Marcos e Cidade da Guatemala | Curto prazo (≤ 2 anos) |
| Programas Governamentais de Habitação Acessível | +1.2% | Nacional, com entrega inicial em Suchitepéquez, Jutiapa, Alta Verapaz e Quetzaltenango | Médio prazo (2-4 anos) |
| Demanda por Comunidades Seguras e Ricas em Comodidades | +1% | Cidade da Guatemala, Mixco, Villa Nueva e Escuintla | Médio prazo (2-4 anos) |
| Crescimento do Emprego em Cidades Secundárias | +0.8% | Quetzaltenango, Escuintla, Mixco e Villa Nueva | Médio prazo (2-4 anos) |
| Maior Densidade Urbana Apoiando Apartamentos em Edifícios de Alto Padrão | +0.7% | Cidade da Guatemala, San Cristóbal e corredores suburbanos | Longo prazo (≥ 4 anos) |
| Melhoria do Acesso a Hipotecas para Compradores de Primeira Viagem | +0.6% | Nacional, com ganhos iniciais na Cidade da Guatemala, Mixco e Escuintla | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fluxos Sustentados de Remessas Apoiando Aquisições Formais de Moradias
A Guatemala recebeu 25,5 bilhões de USD em remessas durante 2025, um aumento de 18,7% em relação a 21,5 bilhões de USD em 2024[1]. O Banco Interamericano de Desenvolvimento relatou que 80% dos fluxos de remessas do país chegaram a famílias que não eram pobres, mas eram vulneráveis à pobreza sem essas transferências[2]. Esse grupo pode sustentar a demanda por apartamentos acessíveis quando os preços dos projetos, os pagamentos mensais e os requisitos hipotecários estão alinhados com a renda familiar e o calendário previsível de recebimento de remessas. Os incorporadores no mercado imobiliário residencial da Guatemala podem usar a certificação do FHA para tornar essa demanda mais visível para credores que dependem de registros formais de folha de pagamento, especialmente quando os mutuários têm fontes de renda que não se enquadram nas avaliações de crédito convencionais. As remessas também apoiam a construção e manutenção de moradias em locais com acesso limitado a financiamento formal.
Programas Governamentais de Habitação Acessível Apoiando o Desenvolvimento Formal
O programa Mi Primera Casa comprometeu 523,7 milhões de USD ao longo de 3 anos para apoiar pelo menos 10.000 famílias por meio de empréstimos subsidiados, com base na taxa de câmbio implícita pelos dados de remessas de 2025 do Banco de Guatemala[3]. Em 2025, o programa ampliou seu teto de renda elegível e contava com 50 empreendimentos certificados pelo FHA em seu catálogo. O Crédito Hipotecario Nacional, ou CHN, projetou 1.500 créditos autorizados até o final de 2025. O Fondo para la Vivienda, ou FOPAVI, entregou 2.482 subsídios habitacionais em 10 departamentos em 2025. Esses programas oferecem ao mercado imobiliário residencial da Guatemala um caminho mais claro para que compradores de baixa renda ingressem na habitação formal. O FHA também pode reduzir o pagamento inicial exigido para 5%, o que ajuda os credores a estender crédito a famílias qualificadas.
Comunidades Seguras e Ricas em Comodidades e Maior Densidade Urbana Apoiando a Demanda por Apartamentos
Os incorporadores da Cidade da Guatemala estão se adaptando à escassez de terrenos entregando unidades menores com instalações compartilhadas, como piscinas, espaços de trabalho, academias e áreas verdes. A Câmara de Construção da Guatemala relatou que o tamanho médio dos apartamentos diminuiu de 147 metros quadrados para 94 metros quadrados, à medida que os incorporadores transferiram mais valor para as comodidades comuns. Essa abordagem é particularmente relevante para compradores mais jovens que desejam acesso a centros de emprego, mas não podem adquirir imóveis maiores em bairros consolidados. O mercado imobiliário residencial da Guatemala está, portanto, concentrando novos projetos em corredores onde transporte, serviços e segurança já estão disponíveis. A maior densidade também pode melhorar a viabilidade econômica da construção em terrenos restritos. Com o tempo, esse modelo de produto pode influenciar as expectativas dos compradores em cidades secundárias, bem como na capital.
Crescimento do Emprego em Cidades Secundárias Apoiando a Demanda Residencial Mais Ampla
Escuintla se beneficia da atividade industrial e logística relacionada ao corredor do Pacífico e ao Puerto Quetzal. Seu CAGR previsto de 7,04% indica que a demanda habitacional está se expandindo além das áreas residenciais consolidadas da capital. Quetzaltenango também possui uma ampla base de serviços educacionais, de saúde e comerciais que sustenta a formação de domicílios. Mixco e Villa Nueva estão absorvendo famílias que trabalham na Cidade da Guatemala, mas não conseguem arcar com os preços das zonas nobres. O mercado imobiliário residencial da Guatemala pode se beneficiar dessas localidades quando os incorporadores garantirem terrenos com infraestrutura e aprovações confiáveis de projetos. O desenvolvimento em cidades secundárias ainda requer uma análise cuidadosa do acesso a serviços públicos, registro fundiário e condições de demanda local.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixas Rendas e Barreiras ao Pagamento Inicial | -1.2% | Nacional, mais acentuado em áreas rurais e periurbanas, com repercussão nas cidades secundárias | Longo prazo (≥ 4 anos) |
| Infraestrutura Inadequada de Água, Saneamento e Estradas | -0.8% | Áreas rurais e periurbanas e periferias de cidades secundárias | Longo prazo (≥ 4 anos) |
| Irregularidades nos Títulos de Propriedade e Atrasos no Registro | -0.7% | Nacional, especialmente em áreas rurais e cidades secundárias com registros incompletos | Médio prazo (2-4 anos) |
| Aumento dos Custos de Terrenos em Áreas Urbanas Nobres | -0.6% | Zonas 10, 14 e 15 da Cidade da Guatemala | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Renda e Barreiras ao Pagamento Inicial Limitando a Demanda Endereçável
Muitas famílias de baixa renda permanecem fora do sistema hipotecário formal porque não conseguem comprovar renda ou atender aos requisitos de crédito dos credores. As expectativas padrão de pagamento inicial criam uma grande barreira de poupança para trabalhadores que recebem o salário mínimo ou próximo a ele. Os empréstimos com apoio de programas podem reduzir o custo inicial, mas os pagamentos mensais, o seguro e a elegibilidade de renda ainda limitam o acesso para muitas famílias. O mercado imobiliário residencial da Guatemala tem sua base de demanda mais ampla na faixa acessível, que também apresenta maior pressão sobre as margens dos incorporadores. O aumento dos custos de terrenos e construção dificulta o fornecimento de unidades suficientes a preços acessíveis. Um acesso mais amplo a produtos de crédito adequados para trabalhadores informais seria necessário para reduzir essa lacuna.
Infraestrutura e Registros Fundiários Limitando a Oferta Desenvolvível
Água, saneamento, acesso rodoviário e títulos de propriedade claros continuam sendo limitações decisivas para novos projetos fora das áreas metropolitanas consolidadas. Uma missão das Nações Unidas em 2025 relatou que comunidades na periferia da Cidade da Guatemala frequentemente careciam de rede de esgoto e tinham apenas abastecimento de água comunitário intermitente. O Fundo Monetário Internacional declarou que apenas 20% dos domicílios rurais estavam conectados a redes de drenagem e relatou fraca execução local dos gastos com infraestrutura. O Departamento de Estado dos Estados Unidos também identificou reivindicações de propriedade conflitantes e registros incompletos como riscos que podem atrasar transações. Essas condições elevam os custos de desenvolvimento e podem impedir que projetos acessíveis avancem onde a demanda é mais forte. Elas também mantêm o mercado imobiliário residencial da Guatemala dependente de um grupo relativamente restrito de localizações com infraestrutura disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel (Vendas):
Apartamentos e Condomínios Lideram a Oferta de Habitação VerticalApartamentos e condomínios capturaram 59,1% da participação do mercado imobiliário residencial da Guatemala em vendas durante 2026. A escassez de terrenos e o acesso a centros de emprego tornam os formatos verticais mais práticos na Cidade da Guatemala e nos municípios vizinhos. A Câmara de Construção da Guatemala registrou 235 edifícios multifamiliares concluídos na capital ao longo dos 4 anos anteriores. As comodidades compartilhadas permitem que os incorporadores tornem unidades menores mais atraentes sem reduzir a importância da localização e da segurança. Os compradores também se beneficiam de projetos próximos a escritórios, serviços de varejo e rotas de transporte consolidadas.
O segmento está projetado para crescer a um CAGR de 6,88% até 2032, tornando-o o tipo de imóvel de crescimento mais rápido em vendas. Projetos de apartamentos aprovados pelo FHA podem conectar compradores de primeira viagem qualificados ao programa Mi Primera Casa. A ÍNTEGRO lançou o Alana Ave. Las Américas em 2025, com 485 apartamentos em 2 torres na Zona 13 e um investimento declarado de 83 milhões de USD. Vilas e casas térreas continuam relevantes para famílias que buscam espaço externo privado em comunidades suburbanas. O setor imobiliário residencial da Guatemala continuará a exigir ambos os formatos, pois as necessidades das famílias diferem por renda, tamanho da família e localização.
Por Faixa de Preço (Vendas):
Imóveis Acessíveis Atendem à Base Mais Ampla de CompradoresOs imóveis acessíveis detinham 55,3% da receita de vendas em 2026, a maior faixa de preço no mercado imobiliário residencial da Guatemala. Essa posição reflete o poder de compra limitado de grande parte da população urbana. O financiamento público é direcionado a famílias que ganham de 1 a 6 salários mínimos não agrícolas, o que sustenta a demanda nessa faixa de preço. O segmento depende da capacidade dos incorporadores de manter preços viáveis enquanto atendem aos padrões formais de construção, serviço, localização e seguro de risco que credores e compradores esperam. Também é afetado pelos preços dos terrenos em áreas com bom acesso a transporte e serviços públicos.
O segmento acessível tem previsão de crescimento a um CAGR de 6,75% até 2032, mais rápido do que outras faixas de preço de vendas. Seu crescimento depende do financiamento público contínuo, de uma oferta suficiente de empreendimentos aprovados pelo FHA e do acesso ao crédito hipotecário. A habitação de mercado intermediário ainda atende a profissionais e famílias de renda média-alta, embora as margens dos projetos estejam sob pressão dos custos de terrenos e insumos. Os imóveis de luxo permanecem concentrados em bairros de alta renda e áreas planejadas, onde contribuem com valor substancial ao projeto, mas atendem a um grupo menor de compradores. O mercado imobiliário residencial da Guatemala, portanto, tem forte razão para proteger o fluxo de habitação acessível aprovada após o término do mandato do governo atual em 2028.
Por Modalidade de Venda (Vendas):
Transações Primárias Refletem as Necessidades de Oferta FormalAs transações primárias representaram 60,1% das vendas em 2026, tornando a nova construção a modalidade líder no mercado imobiliário residencial da Guatemala. Os compradores frequentemente preferem projetos liderados por incorporadores porque a cadeia de títulos e a documentação são tipicamente revisadas antes da venda. Isso é particularmente importante para famílias que utilizam hipotecas ou financiamento com apoio governamental. O Departamento de Estado dos Estados Unidos relatou que irregularidades nos títulos de propriedade e reivindicações de propriedade conflitantes podem atrasar transações imobiliárias. Esses riscos tornam as compras de imóveis existentes mais difíceis de avaliar em partes do país.
As transações primárias estão projetadas para se expandir a um CAGR de 6,69% até 2032. O pipeline de projetos certificados na capital e em cidades secundárias sustenta o crescimento. A maior atividade de licenças de construção também aponta para o interesse contínuo dos incorporadores, embora a entrega dos projetos dependa da infraestrutura e do financiamento dos compradores. O mercado de revenda tem espaço para se desenvolver se os sistemas cadastrais e os procedimentos de registro se tornarem mais confiáveis. Um canal de revenda mais transparente ofereceria aos compradores maior escolha e poderia reduzir a pressão sobre a oferta de novas construções.
Por Tipo de Imóvel (Aluguel):
Apartamentos e Condomínios Dominam o Estoque de AluguelApartamentos e condomínios representaram 82,6% dos tipos de imóveis para aluguel em 2026. Esse nível de concentração reflete a disponibilidade de unidades mobiliadas e gerenciadas nos bairros profissionais da Cidade da Guatemala. Jovens profissionais e locatários corporativos frequentemente priorizam o acesso a centros de emprego e serviços comerciais. A oferta de apartamentos também é mais fácil de organizar em locais urbanos densos do que imóveis maiores para aluguel. Essas características conferem ao mercado imobiliário residencial da Guatemala uma grande base de aluguel urbano, mesmo onde o arrendamento institucional é limitado.
Vilas e casas térreas têm previsão de crescimento a um CAGR de 6,80% até 2032, mais rápido do que apartamentos na demanda por aluguel. Muitas famílias que não conseguem comprar uma nova moradia ainda precisam de áreas de convivência maiores e espaço privado. Os contratos de aluguel permanecem menos padronizados do que as transações de venda porque grande parte do estoque pertence a proprietários individuais. Isso pode limitar a transparência e dificultar a expansão da gestão profissional de imóveis. Também oferece aos primeiros operadores uma abertura para estabelecer serviços formais de aluguel de múltiplas unidades no mercado imobiliário residencial da Guatemala.
Análise Geográfica
A Cidade da Guatemala representou 47,2% das vendas regionais em 2026 e continua sendo o principal local para o desenvolvimento residencial formal. A cidade combina alta concentração de empregadores, credores, incorporadores certificados, varejo formal, serviços educacionais e instalações de saúde, o que sustenta um amplo conjunto de demanda de proprietários-ocupantes e locatários. A Câmara de Construção da Guatemala identificou as Zonas 10, 12, 14, 15 e 16 como locais que detinham mais de 80% dos novos projetos e mais de 20.000 imóveis em oferta ativa. A combinação de bairros de alto e baixo preço da Cidade da Guatemala permite que os incorporadores atendam a diferentes orçamentos familiares. O mercado imobiliário residencial da Guatemala tem seu pipeline de apartamentos mais desenvolvido nessa área metropolitana.
Escuintla tem previsão de crescimento a um CAGR de 7,04% até 2032, sustentado pelo emprego vinculado à logística, portos e agroindústria. Os registros do FHA incluem projetos em Escuintla que atendem a compradores que buscam habitação formal fora da capital. Mixco e Villa Nueva oferecem localizações mais acessíveis para trabalhadores que se deslocam para a Cidade da Guatemala. Quetzaltenango tem uma base de demanda separada, proveniente de suas funções educacionais, de saúde e comerciais. Esses mercados podem reduzir a concentração do mercado imobiliário residencial da Guatemala na capital se os serviços, o financiamento e os registros fundiários melhorarem, permitindo que os incorporadores levem produtos habitacionais padronizados a locais onde a oferta formal tem sido limitada.
As áreas do interior e das terras altas permanecem mais dependentes da construção incremental e da autoconstrução financiada por remessas. O FOPAVI entregou subsídios habitacionais em vários departamentos em 2025, incluindo locais fora dos principais corredores urbanos. As Nações Unidas também identificaram a insegurança fundiária e a cobertura cadastral incompleta como grandes obstáculos para comunidades rurais e indígenas. Essas restrições limitam a entrega formal de projetos mesmo quando existe demanda das famílias. Uma melhor infraestrutura de serviços e registros de propriedade mais claros permitiriam que o mercado imobiliário residencial da Guatemala incorporasse mais dessa demanda em canais formais.
Cenário Competitivo
O mercado imobiliário residencial da Guatemala é moderadamente fragmentado, sem nenhum incorporador detendo uma posição dominante em todas as regiões e segmentos de clientes. A concorrência inclui incorporadores integrados, especialistas em projetos verticais, corretoras e plataformas digitais de listagem, com cada grupo desempenhando um papel diferente no planejamento de projetos, financiamento, marketing, transações ou administração de aluguéis. As instituições financeiras também influenciam o desenvolvimento porque a aprovação do FHA afeta os padrões dos projetos e a elegibilidade dos compradores. Ao mesmo tempo, a disponibilidade de crédito segurado pode determinar se um projeto atinge sua base de clientes acessível ou de renda média pretendida. Multi-Proyectos CMI, ÍNTEGRO e Grupo Cayalá têm capacidades de uso misto ou residencial em grande escala, enquanto Impulsa Desarrollos, Milésimo e Desarrollos Palo Blanco participam por meio de atividade de desenvolvimento mais focada.
Os incorporadores estão se diferenciando por localização, qualidade do projeto, alinhamento de financiamento e comodidades compartilhadas. A ÍNTEGRO lançou o Alana Ave. Las Américas em 2025, um projeto de apartamentos com 485 unidades na Zona 13 com certificação do FHA. A empresa também introduziu o Reserva Valere em Santa Lucía Cotzumalguapa, estendendo sua abordagem residencial ao sul costeiro. Esses movimentos mostram que os líderes de mercado estão buscando oportunidades além da Cidade da Guatemala. Empresas que conseguem gerenciar a diligência fundiária, os requisitos de infraestrutura de serviços, a coordenação local de construção e a conformidade com o FHA podem ter vantagem em cidades secundárias, onde a entrega formal de projetos historicamente tem sido menos consistente.
Os serviços de gesto de aluguel e transações de revenda permanecem menos estruturados do que o desenvolvimento formal de novas construções. Isso cria espaço para plataformas e prestadores de serviços que possam melhorar a documentação, a gestão de inquilinos e a devida diligência imobiliária. Os incorporadores também enfrentam pressão de custos de terrenos em bairros nobres, o que os incentiva a buscar terrenos suburbanos e em cidades secundárias. O mercado imobiliário residencial da Guatemala pode se tornar mais competitivo à medida que capital estrangeiro e parceiros locais financiem projetos adicionais. Ainda assim, a qualidade de execução, a disciplina de preços, o acesso a financiamento e a capacidade de entregar infraestrutura utilizável continuam sendo mais importantes do que a escala por si só.
Líderes do Setor Imobiliário Residencial da Guatemala
-
Multi-Proyectos CMI
-
Spectrum
-
ÍNTEGRO
-
COMOSA
-
Desarrollos Palo Blanco
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial da Guatemala Empresas cobertas neste relatório
- Multi-Proyectos CMI
- Spectrum
- ÍNTEGRO
- COMOSA
- Desarrollos Palo Blanco
- Impulsa Desarrollos
- Grupo Cayalá
- Metroproyectos
- Grupo Mi Tierra S.A.
- Milésimo
- Qualicons
- CityMax Guatemala
- RE/MAX Guatemala
- CBR Guatemala
- MapaInmueble
- Crédito Hipotecario Nacional
- Instituto de Fomento de Hipotecas Aseguradas
- Banco Industrial
- Banrural
- Habitat for Humanity Guatemala
Desenvolvimentos industriais recentes em Mercado Imobiliário Residencial da Guatemala
- Setembro de 2026: A COMOSA lançou o ENZO Las Charcas, um empreendimento residencial vertical com 435 apartamentos na Zona 11, Cidade da Guatemala. O projeto inclui mais de 20 comodidades compartilhadas e um modelo de design centrado na criação de espaços, ampliando o portfólio de 70 anos e 200 projetos da COMOSA para um corredor urbano de alta densidade.
- Agosto de 2026: O Grupo Cayalá / CICOMSA colocou a série final de um programa de títulos de 50 milhões de USD, incluindo 30 milhões de USD a uma taxa de juros anual de 7,77% ao longo de 7 anos. A colocação foi liquidada simultaneamente com investidores na Guatemala, Panamá e Costa Rica por meio da Central de Valores Nacional da Guatemala, LatinClear e Interclear.
- Junho de 2026: A Visión Desarrollo iniciou as obras do Mateo 7, um edifício de 8 andares com apartamentos de 46 a 53 metros quadrados na Zona 7, Cidade da Guatemala. O projeto está sendo desenvolvido no âmbito do programa Vivienda Prioritaria (Habitação Prioritária) da Municipalidad de Guatemala e tem como objetivo expandir a habitação acessível formalmente credenciada próxima à Calzada Roosevelt.
Escopo do Relatório do Mercado Imobiliário Residencial da Guatemala
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas Térreas |
| Por Tipo de Imóvel | Apartamentos e Condomínios |
| Vilas e Casas Térreas |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado imobiliário residencial da Guatemala até 2032?
O setor está projetado para crescer a um CAGR de 6,01% de 2027 a 2032, atingindo 8,5 bilhões de USD até 2032. O crescimento é sustentado pela demanda urbana, iniciativas de financiamento formal, atividade habitacional financiada por remessas e incorporadores que estendem projetos selecionados além da capital para áreas suburbanas e cidades secundárias.
Qual tipo de imóvel lidera as vendas residenciais na Guatemala?
Apartamentos e condomínios lideram as vendas com uma participação de 59,1% em 2026 e têm previsão de crescimento a um CAGR de 6,88% até 2032.
O que sustenta a demanda por imóveis acessíveis na Guatemala?
O programa Mi Primera Casa, o financiamento com apoio do FHA e a renda de remessas sustentam a demanda para famílias qualificadas. Esses apoios são mais importantes onde os compradores conseguem comprovar renda, atender às regras de elegibilidade do projeto e garantir imóveis dentro da faixa de preço acessível.
Qual área está crescendo mais rapidamente em vendas residenciais?
Escuintla tem previsão de crescimento a um CAGR de 7,04% até 2032, sustentado pelo emprego industrial, logístico e portuário.
Por que as novas construções são mais comuns do que as revendas na Guatemala?
As transações primárias detinham 60,1% das vendas em 2026 porque os projetos formais de nova construção podem oferecer documentação de título mais clara e acesso a financiamento. As transações de imóveis existentes podem envolver maior incerteza quando os registros de propriedade são incompletos ou as reivindicações de propriedade são contestadas.
Quais são as principais barreiras ao desenvolvimento residencial na Guatemala?
A acessibilidade limitada das famílias, as lacunas em água e saneamento, os problemas com títulos de propriedade e os elevados custos de terrenos restringem a entrega de projetos. Esses fatores são especialmente relevantes em locais periurbanos e em cidades secundárias, onde os terrenos disponíveis podem ainda não ter a infraestrutura necessária para habitação formal, aprovação hipotecária e ocupação confiável a longo prazo.