
Tamaño y Participación del Mercado Inmobiliario Residencial de Guatemala
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
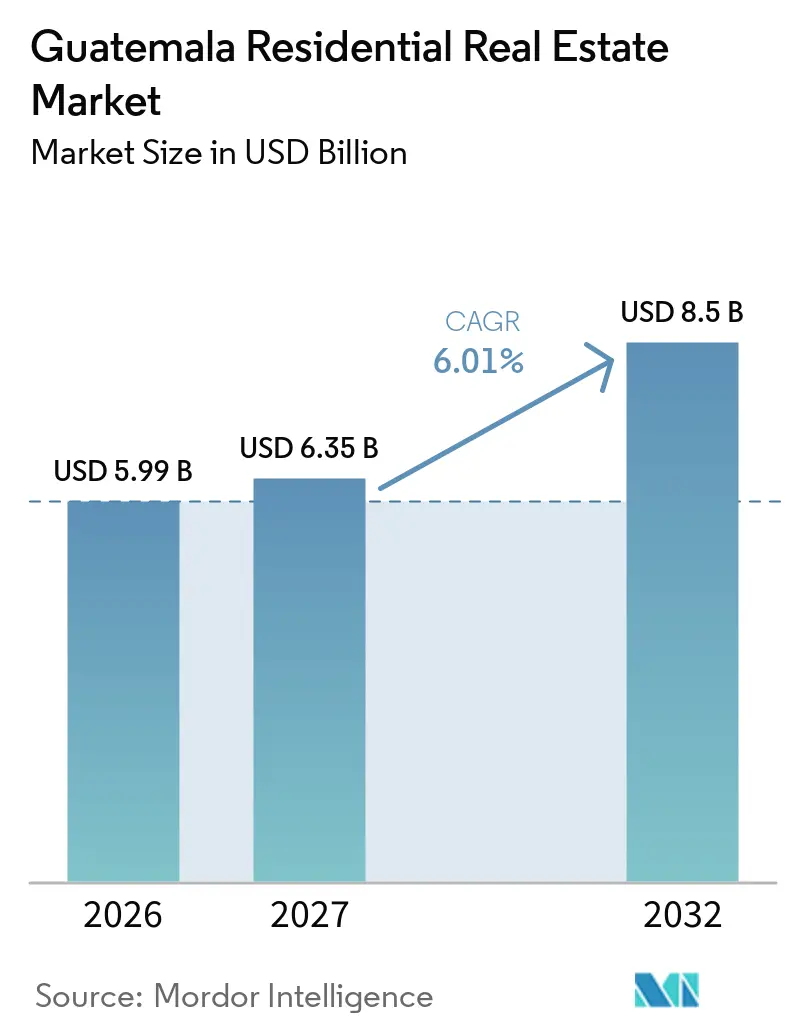
| Tamaño del mercado en el año base (2026) | 5.99 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.01 % |
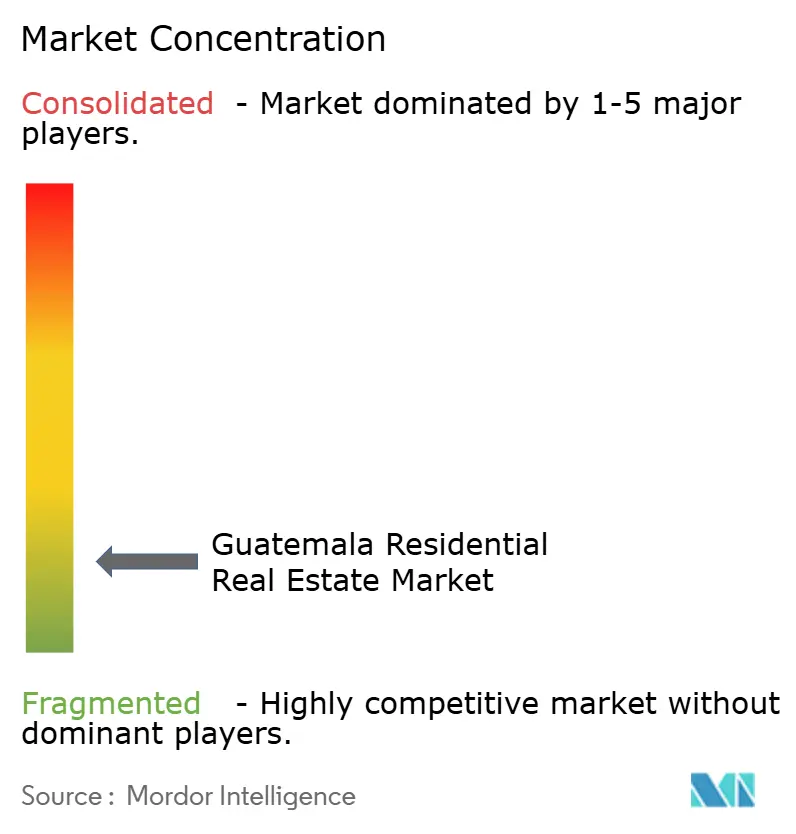
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de Guatemala por Mordor Intelligence
Se proyecta que el tamaño del Mercado Inmobiliario Residencial de Guatemala sea de 5,99 mil millones de USD en 2026, 6,35 mil millones de USD en 2027, y alcance los 8,5 mil millones de USD para 2032, creciendo a una CAGR del 6,01% de 2027 a 2032.
La demanda está siendo impulsada por un déficit habitacional, el crecimiento de la población urbana y la construcción de viviendas financiada con remesas, mientras que la oferta formal sigue siendo limitada en muchas ciudades. El mercado inmobiliario residencial de Guatemala también está siendo moldeado por programas públicos que vinculan a los hogares de menores ingresos con hipotecas aseguradas y proyectos aprobados. Los desarrolladores están respondiendo con apartamentos más pequeños, amenidades compartidas y proyectos en ubicaciones suburbanas y en ciudades secundarias donde el suelo es más accesible. La principal oportunidad radica en hacer coincidir la oferta certificada por la FHA con los hogares que reciben remesas o tienen empleo formal estable. La asequibilidad, las conexiones de servicios públicos, los registros de tierras y el aumento de los costos del suelo urbano siguen siendo limitantes importantes para la entrega de proyectos.
Conclusiones Clave del Informe
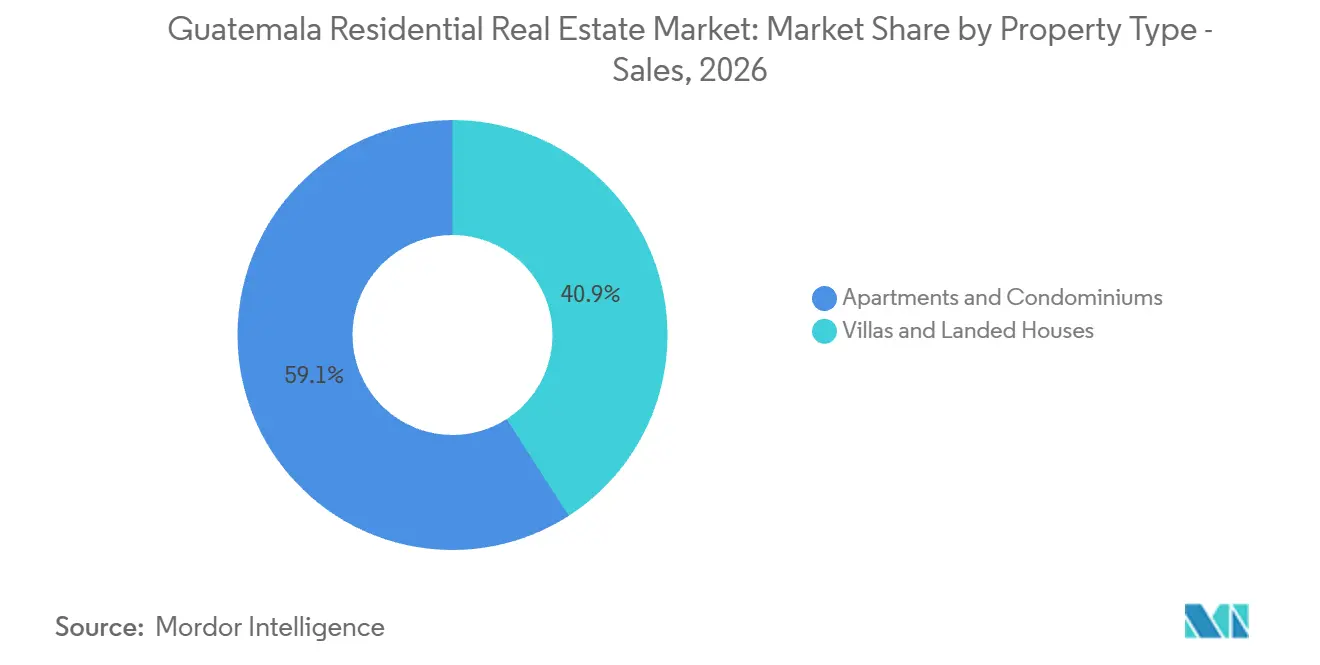
- Por tipo de propiedad en ventas, los apartamentos y condominios representaron el 59,1% de la participación del mercado inmobiliario residencial de Guatemala en 2026, mientras que el mismo segmento proyecta crecer a una CAGR del 6,88% hasta 2032.
- Por banda de precios en ventas, las viviendas asequibles representaron el 55,3% de las ventas residenciales en 2026 y se prevé que se expandan a una CAGR del 6,75% hasta 2032.
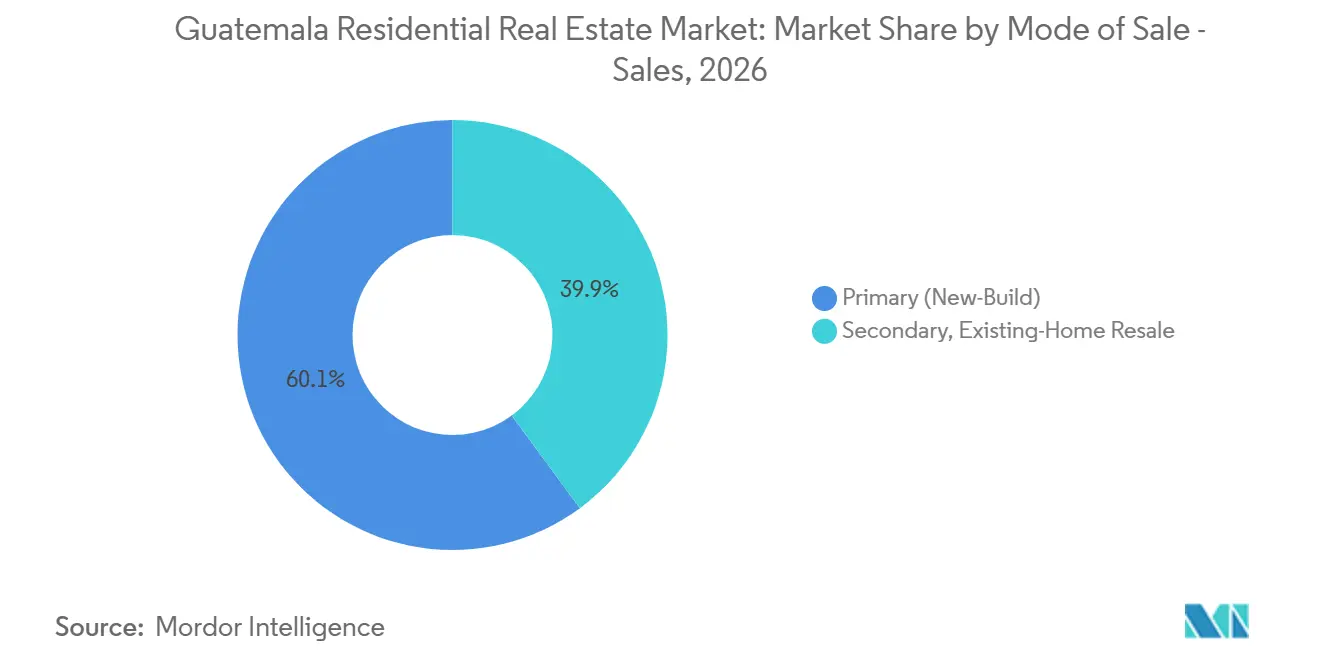
- Por modalidad de venta en ventas, las transacciones primarias representaron el 60,1% del mercado inmobiliario residencial de Guatemala en 2026 y se prevé que crezcan a una CAGR del 6,69% hasta 2032.
- Por región clave en ventas, Ciudad de Guatemala representó el 47,2% del mercado inmobiliario residencial de Guatemala en 2026, mientras que se prevé que Escuintla se expanda a una CAGR del 7,04% hasta 2032.
- Por tipo de propiedad en alquileres, los apartamentos y condominios representaron el 82,6% del mercado inmobiliario residencial de Guatemala en 2026, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 6,80% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compras de Vivienda Formal Financiadas con Remesas | +1.5% | Nacional, con concentración en Alta Verapaz, San Marcos y Ciudad de Guatemala | Corto plazo (≤ 2 años) |
| Programas de Vivienda Asequible Respaldados por el Gobierno | +1.2% | Nacional, con entrega temprana en Suchitepéquez, Jutiapa, Alta Verapaz y Quetzaltenango | Mediano plazo (2-4 años) |
| Demanda de Comunidades Seguras con Amenidades | +1% | Ciudad de Guatemala, Mixco, Villa Nueva y Escuintla | Mediano plazo (2-4 años) |
| Crecimiento del Empleo en Ciudades Secundarias | +0.8% | Quetzaltenango, Escuintla, Mixco y Villa Nueva | Mediano plazo (2-4 años) |
| Mayor Densidad Urbana que Apoya los Apartamentos en Torre | +0.7% | Ciudad de Guatemala, San Cristóbal y corredores suburbanos | Largo plazo (≥ 4 años) |
| Mejora del Acceso a Hipotecas para Compradores por Primera Vez | +0.6% | Nacional, con ganancias tempranas en Ciudad de Guatemala, Mixco y Escuintla | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Flujos Sostenidos de Remesas que Apoyan las Compras de Vivienda Formal
Guatemala recibió 25,5 mil millones de USD en remesas durante 2025, un aumento del 18,7% respecto a los 21,5 mil millones de USD en 2024[1]. El Banco Interamericano de Desarrollo informó que el 80% de los flujos de remesas del país llegaron a hogares que no eran pobres pero eran vulnerables a la pobreza sin esas transferencias[2]. Este grupo puede sostener la demanda de apartamentos asequibles cuando los precios de los proyectos, los pagos mensuales y los requisitos hipotecarios están alineados con los ingresos del hogar y el calendario predecible de recepción de remesas. Los desarrolladores en el mercado inmobiliario residencial de Guatemala pueden utilizar la certificación de la FHA para hacer esta demanda más visible a los prestamistas que dependen de registros formales de nómina, particularmente cuando los prestatarios tienen fuentes de ingresos que no se ajustan a las evaluaciones crediticias convencionales. Las remesas también apoyan la construcción y el mantenimiento de viviendas en lugares con acceso limitado a financiamiento formal.
Programas de Vivienda Asequible Respaldados por el Gobierno que Apoyan el Desarrollo Formal
El programa Mi Primera Casa ha comprometido 523,7 millones de USD a lo largo de 3 años para apoyar al menos a 10.000 familias mediante préstamos blandos, basándose en el tipo de cambio implícito en las cifras de remesas de 2025 del Banco de Guatemala[3]. En 2025, el programa amplió su techo de ingresos elegibles y contaba con 50 desarrollos certificados por la FHA en su catálogo. El Crédito Hipotecario Nacional, o CHN, proyectó 1.500 créditos autorizados para finales de 2025. El Fondo para la Vivienda, o FOPAVI, entregó 2.482 subsidios habitacionales en 10 departamentos en 2025. Estos programas le dan al mercado inmobiliario residencial de Guatemala un camino más claro para que los compradores de menores ingresos accedan a la vivienda formal. La FHA también puede reducir el pago inicial requerido al 5%, lo que ayuda a los prestamistas a extender crédito a los hogares calificados.
Comunidades Seguras con Amenidades y Mayor Densidad Urbana que Apoyan la Demanda de Apartamentos
Los desarrolladores de Ciudad de Guatemala se están adaptando a la escasez de suelo entregando unidades más pequeñas con instalaciones compartidas como piscinas, espacios de trabajo, gimnasios y áreas verdes. La Cámara Guatemalteca de la Construcción informó que el tamaño promedio de los apartamentos disminuyó de 147 metros cuadrados a 94 metros cuadrados a medida que los desarrolladores trasladaron más valor hacia las amenidades comunes. Este enfoque es particularmente relevante para los compradores jóvenes que desean acceso a centros de empleo pero no pueden adquirir viviendas más grandes en distritos consolidados. El mercado inmobiliario residencial de Guatemala está, por tanto, concentrando nuevos proyectos en corredores donde el transporte, los servicios y la seguridad ya están disponibles. La mayor densidad también puede mejorar la viabilidad económica de construir en terrenos con restricciones. Con el tiempo, este modelo de producto puede influir en las expectativas de los compradores en ciudades secundarias, así como en la capital.
Crecimiento del Empleo en Ciudades Secundarias que Apoya una Demanda Residencial más Amplia
Escuintla se beneficia de la actividad industrial y logística relacionada con el corredor del Pacífico y Puerto Quetzal. Su CAGR pronosticada del 7,04% indica que la demanda de vivienda se está expandiendo más allá de las áreas residenciales consolidadas de la capital. Quetzaltenango también cuenta con una amplia base de servicios educativos, de salud y comerciales que apoya la formación de hogares. Mixco y Villa Nueva están absorbiendo hogares que trabajan en Ciudad de Guatemala pero no pueden afrontar los precios de las zonas prime. El mercado inmobiliario residencial de Guatemala puede beneficiarse de estas ubicaciones cuando los desarrolladores aseguran terrenos con servicios y aprobaciones de proyectos confiables. El desarrollo en ciudades secundarias aún requiere una revisión cuidadosa del acceso a servicios públicos, el registro de tierras y las condiciones de demanda local.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bajos Ingresos y Barreras al Pago Inicial | -1.2% | Nacional, más pronunciado en áreas rurales y periurbanas con efectos secundarios en ciudades secundarias | Largo plazo (≥ 4 años) |
| Infraestructura Inadecuada de Agua, Saneamiento y Vialidad | -0.8% | Áreas rurales y periurbanas y periferias de ciudades secundarias | Largo plazo (≥ 4 años) |
| Irregularidades en Títulos de Tierra y Retrasos en el Registro | -0.7% | Nacional, especialmente en áreas rurales y ciudades secundarias con registros incompletos | Mediano plazo (2-4 años) |
| Aumento de los Costos del Suelo en Zonas Urbanas Prime | -0.6% | Zonas 10, 14 y 15 de Ciudad de Guatemala | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Ingresos y Barreras al Pago Inicial que Limitan la Demanda Potencial
Muchos hogares de menores ingresos permanecen fuera del sistema hipotecario formal porque no pueden documentar sus ingresos ni cumplir con los requisitos crediticios de los prestamistas. Las expectativas estándar de pago inicial crean una importante barrera de ahorro para los trabajadores que perciben el salario mínimo o cerca de él. Los préstamos respaldados por programas pueden reducir el costo inicial, pero los pagos mensuales, los seguros y los criterios de elegibilidad de ingresos aún limitan el acceso para muchos hogares. El mercado inmobiliario residencial de Guatemala tiene su base de demanda más amplia en el segmento asequible, que también es el que tiene mayor presión sobre los márgenes de los desarrolladores. El aumento de los costos del suelo y la construcción dificulta la provisión de suficientes unidades a precios accesibles. Se necesitaría un acceso más amplio a productos crediticios adecuados para trabajadores informales para reducir esta brecha.
Infraestructura y Registros de Tierras que Limitan la Oferta Desarrollable
El agua, el saneamiento, el acceso vial y los títulos de tierra claros siguen siendo limitantes decisivos para nuevos proyectos fuera de las áreas metropolitanas consolidadas. Una misión de las Naciones Unidas en 2025 informó que las comunidades en la periferia de Ciudad de Guatemala a menudo carecían de alcantarillado y solo contaban con suministros de agua comunal intermitentes. El Fondo Monetario Internacional señaló que solo el 20% de los hogares rurales estaban conectados a redes de drenaje e informó una débil ejecución local del gasto en infraestructura. El Departamento de Estado de los Estados Unidos también ha identificado reclamaciones de propiedad en conflicto y registros incompletos como riesgos que pueden retrasar las transacciones. Estas condiciones elevan los costos de desarrollo y pueden impedir que proyectos asequibles avancen donde la demanda es mayor. También mantienen al mercado inmobiliario residencial de Guatemala dependiente de un grupo relativamente reducido de ubicaciones con servicios disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad (Ventas):
Los Apartamentos y Condominios Lideran la Oferta de Vivienda VerticalLos apartamentos y condominios capturaron el 59,1% de la participación del mercado inmobiliario residencial de Guatemala en ventas durante 2026. La escasez de suelo y el acceso a los centros de empleo hacen que los formatos verticales sean más prácticos en Ciudad de Guatemala y sus municipios cercanos. La Cámara Guatemalteca de la Construcción registró 235 edificios multifamiliares completados en la capital durante los 4 años anteriores. Las amenidades compartidas permiten a los desarrolladores hacer más atractivos los tamaños de unidad más pequeños sin reducir la importancia de la ubicación y la seguridad. Los compradores también se benefician de proyectos cercanos a oficinas, servicios comerciales y rutas de transporte consolidadas.
Se proyecta que el segmento crezca a una CAGR del 6,88% hasta 2032, lo que lo convierte en el tipo de propiedad de más rápido crecimiento en ventas. Los proyectos de apartamentos certificados por la FHA pueden conectar a los compradores por primera vez calificados con el programa Mi Primera Casa. ÍNTEGRO lanzó Alana Ave. Las Américas en 2025 con 485 apartamentos en 2 torres en la Zona 13 y una inversión declarada de 83 millones de USD. Las villas y casas en terreno siguen siendo relevantes para las familias que buscan espacio exterior privado en comunidades suburbanas. La industria inmobiliaria residencial de Guatemala seguirá requiriendo ambos formatos porque las necesidades de los hogares difieren según los ingresos, el tamaño de la familia y la ubicación.
Por Banda de Precios (Ventas):
Las Viviendas Asequibles Atienden a la Base más Amplia de CompradoresLas viviendas asequibles representaron el 55,3% de los ingresos por ventas en 2026, la banda de precios más grande en el mercado inmobiliario residencial de Guatemala. Esta posición refleja el limitado poder adquisitivo de gran parte de la población urbana. El financiamiento público está dirigido a familias que ganan entre 1 y 6 salarios mínimos no agrícolas, lo que apoya la demanda en este rango de precios. El segmento depende de que los desarrolladores puedan mantener precios viables mientras cumplen con los estándares formales de construcción, servicio, ubicación y seguro de riesgo que esperan los prestamistas y compradores. También se ve afectado por los precios del suelo en áreas con buen acceso a transporte y servicios públicos.
Se prevé que el segmento asequible crezca a una CAGR del 6,75% hasta 2032, más rápido que otras bandas de precios de ventas. Su crecimiento depende del financiamiento público continuo, una oferta suficiente de desarrollos certificados por la FHA y el acceso a crédito hipotecario. La vivienda de mercado medio sigue atendiendo a profesionales y hogares de ingresos medios-altos, aunque los márgenes de los proyectos están bajo presión por los costos del suelo y los insumos. Las viviendas de lujo siguen concentradas en distritos de mayores ingresos y áreas de desarrollo planificado, donde contribuyen con un valor sustancial de proyecto pero atienden a un grupo más pequeño de compradores. El mercado inmobiliario residencial de Guatemala tiene, por tanto, una razón sólida para proteger el flujo de vivienda asequible aprobada después de que termine el mandato del gobierno actual en 2028.
Por Modalidad de Venta (Ventas):
Las Transacciones Primarias Reflejan las Necesidades de Oferta FormalLas transacciones primarias representaron el 60,1% de las ventas en 2026, lo que convierte a la nueva construcción en la modalidad líder en el mercado inmobiliario residencial de Guatemala. Los compradores a menudo prefieren los proyectos liderados por desarrolladores porque la cadena de títulos y la documentación suelen revisarse antes de la venta. Esto es particularmente importante para los hogares que utilizan hipotecas o financiamiento respaldado por el gobierno. El Departamento de Estado de los Estados Unidos informó que las irregularidades en los títulos de tierra y las reclamaciones de propiedad en conflicto pueden retrasar las transacciones inmobiliarias. Estos riesgos hacen que las compras de viviendas existentes sean más difíciles de evaluar en algunas partes del país.
Se proyecta que las transacciones primarias se expandan a una CAGR del 6,69% hasta 2032. La cartera de proyectos certificados en la capital y en ciudades secundarias apoya el crecimiento. La mayor actividad de licencias de construcción también apunta a un interés continuo de los desarrolladores, aunque la entrega de proyectos dependerá de la infraestructura y el financiamiento de los compradores. El mercado de reventa tiene margen para desarrollarse si los sistemas catastrales y los procedimientos de registro se vuelven más confiables. Un canal de reventa más transparente ofrecería a los compradores mayor variedad y podría reducir la presión sobre la oferta de nueva construcción.
Por Tipo de Propiedad (Alquiler):
Los Apartamentos y Condominios Dominan el Inventario de AlquilerLos apartamentos y condominios representaron el 82,6% de los tipos de propiedades en alquiler en 2026. Este nivel de concentración refleja la disponibilidad de unidades amuebladas y administradas en los distritos profesionales de Ciudad de Guatemala. Los jóvenes profesionales y los arrendatarios corporativos a menudo priorizan el acceso a los centros de empleo y los servicios comerciales. La oferta de apartamentos también es más fácil de organizar en ubicaciones urbanas densas que las viviendas de alquiler más grandes. Estas características le dan al mercado inmobiliario residencial de Guatemala una amplia base de alquiler urbano incluso donde el arrendamiento institucional es limitado.
Se prevé que las villas y casas en terreno crezcan a una CAGR del 6,80% hasta 2032, más rápido que los apartamentos en la demanda de alquiler. Muchas familias que no pueden comprar una vivienda nueva aún necesitan áreas de vida más amplias y espacio privado. Los acuerdos de alquiler siguen siendo menos estandarizados que las transacciones de venta porque gran parte del inventario es propiedad de propietarios individuales. Esto puede limitar la transparencia y dificultar la escala de la administración profesional de propiedades. También le da a los operadores tempranos una apertura para establecer servicios formales de alquiler de múltiples unidades en el mercado inmobiliario residencial de Guatemala.
Análisis Geográfico
Ciudad de Guatemala representó el 47,2% de las ventas regionales en 2026 y sigue siendo la ubicación central para el desarrollo residencial formal. La ciudad combina una alta concentración de empleadores, prestamistas, desarrolladores certificados, comercio formal, servicios educativos e instalaciones de salud, lo que apoya una amplia base de demanda de propietarios ocupantes y alquiler. La Cámara Guatemalteca de la Construcción identificó las Zonas 10, 12, 14, 15 y 16 como ubicaciones que concentraban más del 80% de los nuevos proyectos y más de 20.000 viviendas en oferta activa. La combinación de distritos de precios altos y bajos en Ciudad de Guatemala permite a los desarrolladores atender diferentes presupuestos familiares. El mercado inmobiliario residencial de Guatemala tiene su cartera de apartamentos más desarrollada en esta área metropolitana.
Se prevé que Escuintla crezca a una CAGR del 7,04% hasta 2032, impulsada por el empleo vinculado a la logística, los puertos y el procesamiento agroindustrial. Los listados de la FHA incluyen proyectos en Escuintla que atienden a compradores que buscan vivienda formal fuera de la capital. Mixco y Villa Nueva ofrecen ubicaciones más accesibles para los trabajadores que se desplazan a Ciudad de Guatemala. Quetzaltenango tiene una base de demanda independiente derivada de sus funciones educativas, de salud y comerciales. Estos mercados pueden reducir la concentración del mercado inmobiliario residencial de Guatemala en la capital si los servicios, el financiamiento y los registros de tierras mejoran, permitiendo a los desarrolladores llevar productos habitacionales estandarizados a lugares donde la oferta formal ha sido limitada.
Las áreas del interior y las tierras altas siguen siendo más dependientes de la construcción incremental y la autoconstrucción financiada con remesas. FOPAVI entregó subsidios habitacionales en múltiples departamentos en 2025, incluidas ubicaciones fuera de los principales corredores urbanos. Las Naciones Unidas también identificaron la inseguridad en la tenencia y la cobertura catastral incompleta como obstáculos importantes para las comunidades rurales e indígenas. Estas restricciones limitan la entrega formal de proyectos incluso cuando existe demanda de los hogares. Una mejor infraestructura de servicios y registros de propiedad más claros permitirían al mercado inmobiliario residencial de Guatemala incorporar más de esta demanda a los canales formales.
Panorama Competitivo
El mercado inmobiliario residencial de Guatemala está moderadamente fragmentado, sin que ningún desarrollador tenga una posición dominante en todas las regiones y segmentos de clientes. La competencia incluye desarrolladores integrados, especialistas en proyectos verticales, corredurías y plataformas digitales de listados, con cada grupo desempeñando un papel diferente en la planificación de proyectos, el financiamiento, la comercialización, las transacciones o la administración de alquileres. Las instituciones financieras también influyen en el desarrollo porque la aprobación de la FHA afecta los estándares del proyecto y la elegibilidad de los compradores. Al mismo tiempo, la disponibilidad de crédito asegurado puede determinar si un proyecto alcanza a su base de clientes asequible o de ingresos medios prevista. Multi-Proyectos CMI, ÍNTEGRO y Grupo Cayalá tienen capacidades de uso mixto o residencial a gran escala, mientras que Impulsa Desarrollos, Milésimo y Desarrollos Palo Blanco participan a través de una actividad de desarrollo más enfocada.
Los desarrolladores se están diferenciando a través de la ubicación, la calidad del proyecto, la alineación del financiamiento y las amenidades compartidas. ÍNTEGRO lanzó Alana Ave. Las Américas en 2025, un proyecto de apartamentos de 485 unidades en la Zona 13 con certificación de la FHA. La empresa también introdujo Reserva Valere en Santa Lucía Cotzumalguapa, extendiendo su enfoque residencial hacia el sur costero. Estos movimientos muestran que los líderes del mercado están buscando oportunidades más allá de Ciudad de Guatemala. Las empresas que pueden gestionar la diligencia debida sobre el suelo, los requisitos de servicios públicos, la coordinación de la construcción local y el cumplimiento de la FHA pueden tener una ventaja en las ciudades secundarias, donde la entrega formal de proyectos ha sido históricamente menos consistente.
La administración de alquileres y los servicios de transacciones de reventa siguen siendo menos estructurados que el desarrollo formal de nueva construcción. Esto crea espacio para plataformas y proveedores de servicios que puedan mejorar la documentación, la gestión de inquilinos y la debida diligencia inmobiliaria. Los desarrolladores también enfrentan presión sobre los costos del suelo en los distritos prime, lo que los incentiva a buscar terrenos suburbanos y en ciudades secundarias. El mercado inmobiliario residencial de Guatemala puede volverse más competitivo a medida que el capital extranjero y los socios locales financien proyectos adicionales. Aun así, la calidad de ejecución, la disciplina de precios, el acceso al financiamiento y la capacidad de entregar infraestructura utilizable siguen siendo más importantes que la escala por sí sola.
Líderes de la Industria Inmobiliaria Residencial de Guatemala
-
Multi-Proyectos CMI
-
Spectrum
-
ÍNTEGRO
-
COMOSA
-
Desarrollos Palo Blanco
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de Guatemala Empresas cubiertas en este informe
- Multi-Proyectos CMI
- Spectrum
- ÍNTEGRO
- COMOSA
- Desarrollos Palo Blanco
- Impulsa Desarrollos
- Grupo Cayalá
- Metroproyectos
- Grupo Mi Tierra S.A.
- Milésimo
- Qualicons
- CityMax Guatemala
- RE/MAX Guatemala
- CBR Guatemala
- MapaInmueble
- Crédito Hipotecario Nacional
- Instituto de Fomento de Hipotecas Aseguradas
- Banco Industrial
- Banrural
- Habitat for Humanity Guatemala
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de Guatemala
- Septiembre de 2026: COMOSA lanzó ENZO Las Charcas, un desarrollo residencial vertical de 435 apartamentos en la Zona 11, Ciudad de Guatemala. El proyecto incluye más de 20 amenidades compartidas y un modelo de diseño centrado en la creación de lugar, extendiendo el portafolio de 70 años y 200 proyectos de COMOSA hacia un corredor urbano de alta densidad.
- Agosto de 2026: Grupo Cayalá / CICOMSA colocó la serie final de un programa de bonos de 50 millones de USD, incluyendo 30 millones de USD a una tasa de interés anual del 7,77% a 7 años. La colocación se liquidó simultáneamente con inversores en Guatemala, Panamá y Costa Rica a través de la Central de Valores Nacional de Guatemala, LatinClear e Interclear.
- Junio de 2026: Visión Desarrollo inició obras en Mateo 7, un edificio de 8 niveles con apartamentos de 46 a 53 metros cuadrados en la Zona 7, Ciudad de Guatemala. El proyecto se desarrolla bajo el marco de Vivienda Prioritaria de la Municipalidad de Guatemala y tiene como objetivo ampliar la vivienda asequible formalmente acreditada cerca de la Calzada Roosevelt.
Alcance del Informe del Mercado Inmobiliario Residencial de Guatemala
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento pronosticada para el mercado inmobiliario residencial de Guatemala hasta 2032?
Se proyecta que el sector crezca a una CAGR del 6,01% de 2027 a 2032, alcanzando los 8,5 mil millones de USD para 2032. El crecimiento está respaldado por la demanda urbana, las iniciativas de financiamiento formal, la actividad habitacional financiada con remesas y los desarrolladores que extienden proyectos seleccionados más allá de la capital hacia áreas suburbanas y ciudades secundarias.
¿Qué tipo de propiedad lidera las ventas residenciales en Guatemala?
Los apartamentos y condominios lideran las ventas con una participación del 59,1% en 2026 y se prevé que crezcan a una CAGR del 6,88% hasta 2032.
¿Qué apoya la demanda de viviendas asequibles en Guatemala?
El programa Mi Primera Casa, el financiamiento respaldado por la FHA y los ingresos por remesas apoyan la demanda de los hogares calificados. Estos apoyos son más importantes donde los compradores pueden documentar sus ingresos, cumplir con las reglas de elegibilidad del proyecto y asegurar viviendas dentro de la banda de precios asequible.
¿Qué área está creciendo más rápido en ventas residenciales?
Se prevé que Escuintla crezca a una CAGR del 7,04% hasta 2032, impulsada por el empleo industrial, logístico y portuario.
¿Por qué las viviendas de nueva construcción son más comunes que las reventas en Guatemala?
Las transacciones primarias representaron el 60,1% de las ventas en 2026 porque los proyectos formales de nueva construcción pueden ofrecer una documentación de títulos más clara y acceso a financiamiento. Las transacciones de viviendas existentes pueden implicar mayor incertidumbre cuando los registros de propiedad están incompletos o las reclamaciones de propiedad son disputadas.
¿Cuáles son las principales barreras para el desarrollo residencial en Guatemala?
La asequibilidad limitada de los hogares, las deficiencias en agua y saneamiento, los problemas de títulos de tierra y los elevados costos del suelo limitan la entrega de proyectos. Estos factores son especialmente relevantes en ubicaciones periurbanas y en ciudades secundarias, donde el suelo disponible puede no contar aún con la infraestructura requerida para la vivienda formal, la aprobación hipotecaria y la ocupación confiable a largo plazo.