
グアテマラ住宅用不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.99 十億米ドル |
| 市場規模 (2027) | 6.35 十億米ドル |
| 市場規模 (2032) | 8.5 十億米ドル |
| 成長率 (2027 - 2032) | 6.01 % |
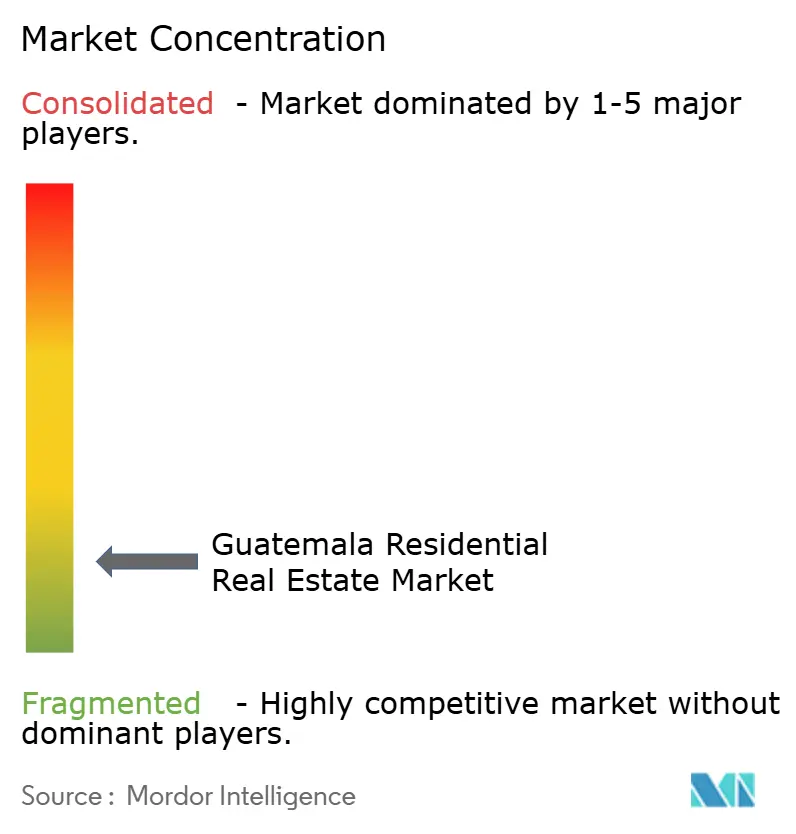
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグアテマラ住宅用不動産市場分析
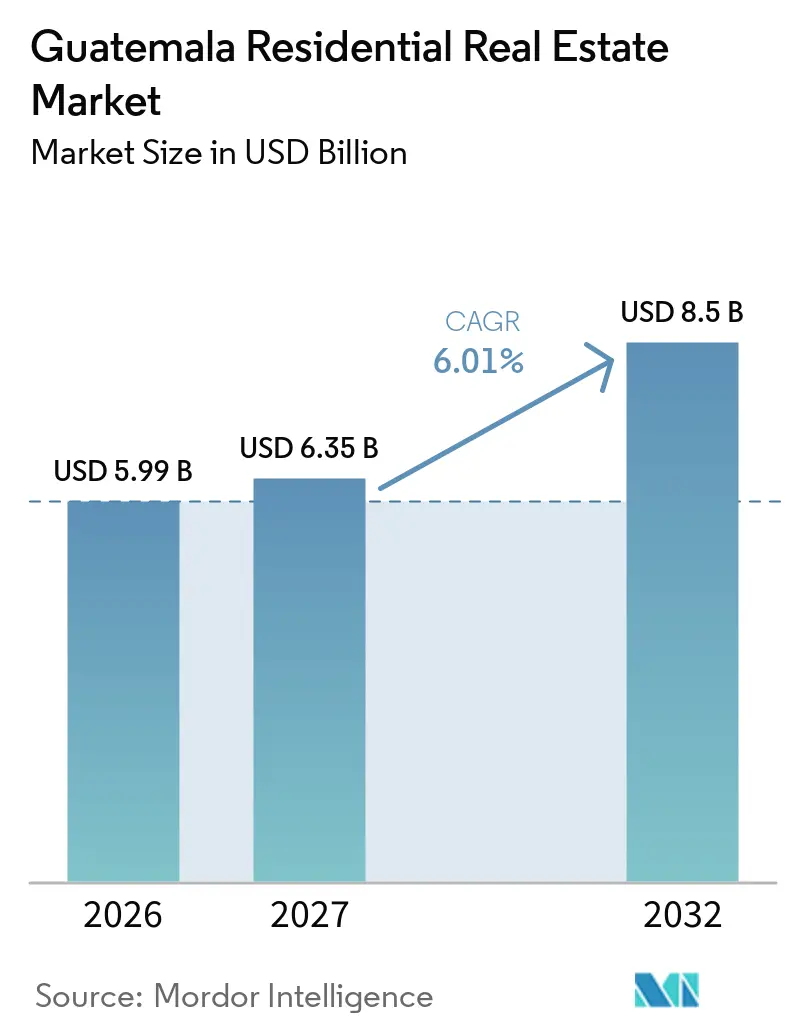
グアテマラ住宅用不動産市場規模は、2026年に5.99 ビリオン 米ドル、2027年に6.35 ビリオン 米ドルと予測され、2027年から2032年にかけて6.01%のCAGRで成長し、2032年までに8.5 ビリオン 米ドルに達する見込みです。
住宅不足、都市人口の増加、および送金による住宅建設が需要を支えている一方、多くの都市では正規の供給が依然として限られています。グアテマラ住宅用不動産市場はまた、低所得世帯を保険付き住宅ローンおよび認定プロジェクトに結びつける公的プログラムによっても形成されています。デベロッパーは、土地へのアクセスが容易な郊外や地方都市において、より小型のアパート、共用アメニティ、およびプロジェクトで対応しています。主な機会は、FHA認定の供給を、送金を受け取っているか安定した正規雇用を持つ世帯と結びつけることにあります。住宅の手頃さ、公共設備の接続、土地記録、および上昇する都市部の土地コストは、プロジェクト供給における重要な制約として残っています。
主要レポートのポイント
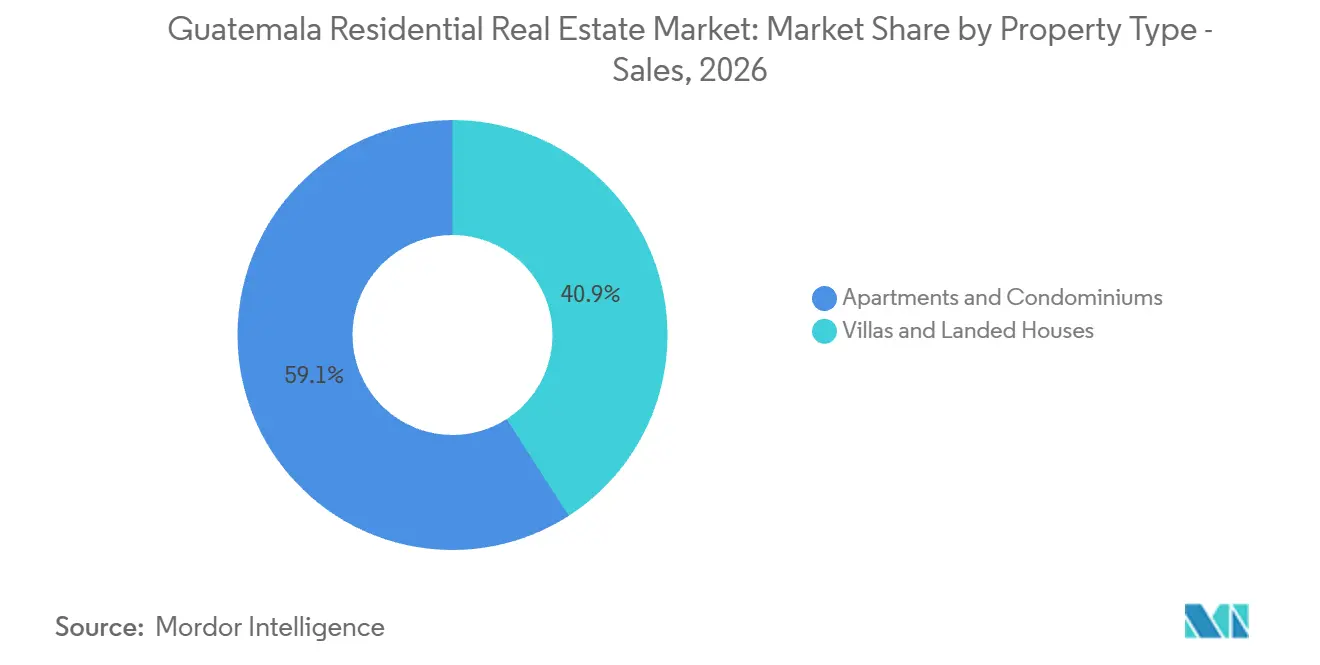
- 販売における物件タイプ別では、アパートおよびコンドミニアムが2026年のグアテマラ住宅用不動産市場シェアの59.1%を占め、同セグメントは2032年にかけて6.88%のCAGRで成長すると予測されています。
- 販売における価格帯別では、手頃な価格帯の住宅が2026年の住宅販売の55.3%を占め、2032年にかけて6.75%のCAGRで拡大すると予測されています。
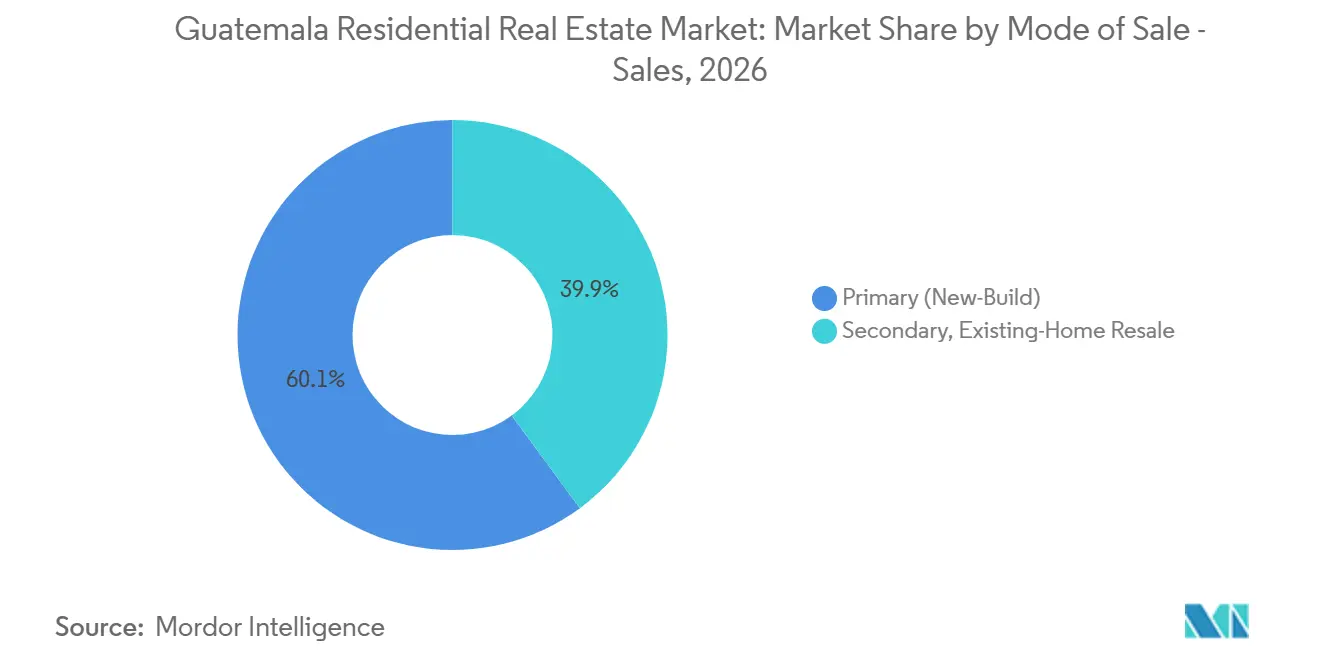
- 販売における販売形態別では、新築取引が2026年のグアテマラ住宅用不動産市場の60.1%を占め、2032年にかけて6.69%のCAGRで成長すると予測されています。
- 販売における主要地域別では、グアテマラシティが2026年のグアテマラ住宅用不動産市場の47.2%を占め、エスクイントラは2032年にかけて7.04%のCAGRで拡大すると予測されています。
- 賃貸における物件タイプ別では、アパートおよびコンドミニアムが2026年のグアテマラ住宅用不動産市場の82.6%を占め、ヴィラおよび一戸建て住宅は2032年にかけて6.80%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送金による正規住宅購入 | +1.5% | 全国規模、アルタ・ベラパス、サン・マルコス、グアテマラシティに集中 | 短期(2年以内) |
| 政府支援による手頃な価格帯の住宅プログラム | +1.2% | 全国規模スチテペケス、フティアパ、アルタ・ベラパス、ケツァルテナンゴでの早期供給 | 中期(2〜4年) |
| 安全でアメニティ豊富なコミュニティへの需要 | +1% | グアテマラシティ、ミクスコ、ビジャヌエバ、エスクイントラ | 中期(2〜4年) |
| 地方都市における雇用成長 | +0.8% | ケツァルテナンゴ、エスクイントラ、ミクスコ、ビジャヌエバ | 中期(2〜4年) |
| 高層アパートを支える都市高密度化 | +0.7% | グアテマラシティ、サン・クリストバル、郊外回廊 | 長期(4年以上) |
| 初回購入者向けの住宅ローンアクセス改善 | +0.6% | 全国規模、グアテマラシティ、ミクスコ、エスクイントラでの早期効果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
正規住宅購入を支える持続的な送金流入
グアテマラは2025年に25.5 ビリオン 米ドルの送金を受け取り、2024年の21.5 ビリオン 米ドルから18.7.04%増加しました[1]。米州開発銀行は、国内の送金流入の80%が、それらの送金なしには貧困に陥りやすい脆弱な非貧困世帯に届いていると報告しました[2]。このグループは、プロジェクト価格、月々の支払い、および住宅ローン要件が世帯収入と送金受取の予測可能なタイミングに合致している場合、手頃な価格帯のアパートへの需要を支えることができます。グアテマラ住宅用不動産市場のデベロッパーは、FHA認定を活用することで、正規の給与記録に依存する貸し手に対してこの需要をより可視化することができます。これは特に、従来の信用評価に適合しない収入源を持つ借り手に有効です。送金はまた、正規の融資へのアクセスが限られた地域における住宅建設や維持管理も支援しています。
正規開発を支援する政府支援による手頃な価格帯の住宅プログラム
Mi Primera Casaプログラムは、Banco de Guatemalaの2025年送金数値が示す為替レートに基づき、3年間で5億2,370万 米ドルを拠出し、ソフトローンを通じて少なくとも1万世帯を支援することを約束しました[3]。2025年には、プログラムの対象所得上限が拡大され、カタログには50件のFHA認定開発が掲載されました。Crédito Hipotecario Nacional(CHN)は、2025年末までに1,500件の承認融資を見込んでいます。Fondo para la Vivienda(FOPAVI)は、2025年に10の県で2,482件の住宅補助金を交付しました。これらのプログラムにより、グアテマラ住宅用不動産市場において低所得購入者が正規住宅に参入するための明確な道筋が生まれています。FHAはまた、必要な頭金を5%まで引き下げることができ、貸し手が適格世帯への融資を拡大するのに役立ちま。
安全でアメニティ豊富なコミュニティと都市高密度化によるアパート需要の支援
グアテマラシティのデベロッパーは、プール、ワークスペース、ジム、緑地などの共用施設を備えた小型ユニットを供給することで土地不足に対応しています。グアテマラ建設会議所は、デベロッパーが共用アメニティにより多くの価値を移行させるにつれ、平均アパート面積が147平方メートルから94平方メートルに縮小したと報告しました。このアプローチは、雇用センターへのアクセスを求めながらも、既成地区でより大きな住宅を購入できない若い購入者に特に適しています。グアテマラ住宅用不動産市場は、そのため、交通、サービス、セキュリティがすでに整備されている回廊に新規プロジェクトを集中させています。高密度化はまた、制約のある敷地での建設経済性を改善することもできます。長期的には、この製品モデルが首都だけでなく地方都市における購入者の期待にも影響を与える可能性があります。
地方都市における雇用成長が広範な住宅需要を支援
エスクイントラは、太平洋回廊およびプエルト・ケツァルに関連する産業・物流活動の恩恵を受けています。7.04%の予測CAGRは、住宅需要が首都の既成住宅地域を超えて拡大していることを示しています。ケツァルテナンゴもまた、教育、医療、商業サービスの幅広い基盤を持ち、世帯形成を支えています。ミクスコとビジャヌエバは、グアテマラシティで働くが中心地区の価格を負担できない世帯を吸収しています。グアテマラ住宅用不動産市場は、デベロッパーがインフラ整備済みの用地と信頼性の高いプロジェクト承認を確保できれば、これらの地域から恩恵を受けることができます。地方都市の開発には、公共設備へのアクセス、土地登記、および地域の需要状況の慎重な検討が依然として必要です。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低所得と頭金の障壁 | -1.2% | 全国規模、農村部および都市周辺部で最も強く、地方都市への波及効果あり | 長期(4年以上) |
| 水道・衛生・道路インフラの不足 | -0.8% | 農村部および都市周辺部、地方都市の郊外 | 長期(4年以上) |
| 土地権原の不規則性と登記の遅延 | -0.7% | 全国規模、特に記録が不完全な農村部および地方都市 | 中期(2〜4年) |
| 主要都市部の土地コスト上昇 | -0.6% | グアテマラシティ第10、14、15ゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
所得制約と頭金の障壁による対応可能需要の制限
多くの低所得世帯は、収入を証明できないか、貸し手の信用要件を満たせないため、正規の住宅ローン制度の外に置かれています。標準的な頭金の期待値は、最低賃金またはその近辺で働く労働者にとって大きな貯蓄の障壁となっています。プログラム支援型ローンは初期費用を引き下げることができますが、月々の支払い、保険、および所得適格性は依然として多くの世帯のアクセスを制限しています。グアテマラ住宅用不動産市場は、手頃な価格帯に最も広い需要基盤を持ちますが、同時にデベロッパーの利益率への圧力も最も大きい帯域です。土地と建設コストの上昇により、アクセス可能な価格帯で十分なユニットを供給することが困難になっています。このギャップを縮小するには、非正規収入者向けの適切な信用商品へのより広いアクセスが必要です。
インフラと土地記録が開発可能な供給を制限
水道、衛生設備、道路アクセス、よび明確な土地権原は、既成の都市圏外での新規プロジェクトにとって依然として決定的な制約となっています。2025年の国連ミッションは、グアテマラシティ周辺のコミュニティが下水道を欠き、断続的な共同水道しか持たないことが多いと報告しました。国際通貨基金は、農村世帯のわずか20%しか排水ネットワークに接続されておらず、インフラ支出の地方執行が脆弱であると報告しました。米国国務省もまた、所有権の競合する主張と不完全な記録が取引を遅延させるリスクとして特定しています。これらの状況は開発コストを引き上げ、需要が最も強い場所での手頃な価格帯プロジェクトの前進を妨げる可能性があります。また、グアテマラ住宅用不動産市場が比較的狭いインフラ整備済み地域に依存し続ける原因にもなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別(販売):
アパートおよびコンドミニアムが垂直型住宅供給をリードアパートおよびコンドミニアムは、2026年の販売におけるグアテマラ住宅用不動産市場シェアの59.1%を占めました。土地不足と雇用センターへのアクセスにより、グアテマラシティおよびその近隣自治体では垂直型フォーマットがより実用的となっています。グアテマラ建設会議所は、過去4年間に首都で235棟の集合住宅が完成したと記録しています。共用アメニティにより、デベロッパーは立地とセキュリティの役割を損なうことなく、より小型のユニットサイズをより魅力的にすることができます。購入者はまた、オフィス、小売サービス、および確立された交通ルートに近いプロジェクトからも恩恵を受けています。
このセグメントは2032年にかけて6.88%のCAGRで成長すると予測されており、販売における最も成長の速い物件タイプとなっています。FHA認定のアパートプロジェクトは、適格な初回購入者をMi Primera Casaプログラムに結びつけることができます。ÍNTEGROは2025年に、第13ゾーンの2棟のタワーに485戸のアパートを持つAlana Ave. Las Américasを8,300万 米ドルの投資額で発表しました。ヴィラおよび一戸建て住宅は、郊外コミュニティでプライベートな屋外スペースを求める家族にとって引き続き重要です。グアテマラ住宅用不動産業界は、世帯のニーズが所得、家族規模、および立地によって異なるため、両方のフォーマットを引き続き必要とするでしょう。
価格帯別(販売):
手頃な価格帯の住宅が最も広い購入者層にサービスを提供手頃な価格帯の住宅は2026年の販売収益の55.3%を占め、グアテマラ住宅用不動産市場において最大の価格帯となっています。この位置づけは、都市人口の大部分における購買力の限界を反映しています。公的融資は、農業外最低賃金の1〜6倍を稼ぐ家族に向けられており、この価格帯における需要を支えています。このセグメントは、デベロッパーが貸し手と購入者が期待する正規の建設、サービス、立地、およびリスク保険基準を満たしながら、実現可能な価格を維持できることに依存しています。また、良好な交通と公共設備へのアクセスを持つ地域の土地価格にも影響を受けています。
手頃な価格帯セグメントは2032年にかけて6.75%のCAGRで成長すると予測されており、他の販売価格帯よりも速い成長率です。その成長は、継続的な公的資金、FHA認定開発の十分な供給、および住宅ローン信用へのアクセスに依存しています。中間市場住宅は依然として専門職および上位中間所得世帯にサービスを提供していますが、土地と投入コストによりプロジェクト利益率は圧迫されています。高級住宅は高所得地区とマスタープラン地域に集中しており、相当なプロジェクト価値をもたらしますが、より小さな購入者グループにサービスを提供しています。グアテマラ住宅用不動産市場は、そのため、2028年に現政権の任期が終了した後も、承認済み手頃な価格帯住宅の供給フローを保護する強い理由を持っています。
販売形態別(販売):
新築取引が正規供給ニーズを反映新築取引は2026年の販売の60.1%を占め、グアテマラ住宅用不動産市場において新規建設が主要な販売形態となっています。購入者は、権原の連鎖と書類が通常販売前に審査されるため、デベロッパー主導のプロジェクトを好む傾向があります。これは、住宅ローンや政府支援融資を利用する世帯にとって特に重要です。米国国務省は、土地権原の不規則性と所有権の競合する主張が不動産取引を遅延させる可能性があると報告しました。これらのリスクにより、国内の一部地域では既存住宅の購入評価がより困難になっています。
新築取引は2032年にかけて6.69%のCAGRで拡大すると予測されています。首都および地方都市における認定プロジェクトのパイプラインが成長を支えています。建設許可活動の増加もデベロッパーの継続的な関心を示していますが、プロジェクトの供給はインフラと購入者の資金調達に依存するでしょう。地籍システムと登記手続きがより信頼性の高いものになれば、中古住宅市場には発展の余地があります。より透明性の高い中古住宅チャネルは、購入者により多くの選択肢を提供し、新築供給への圧力を軽減することができます。
物件タイプ別(賃貸):
アパートおよびコンドミニアムが賃貸在庫を支配アパートおよびコンドミニアムは2026年の賃貸物件タイプの82.6%を占めました。この高い集中度は、グアテマラシティのビジネス地区における家具付き・管理付きユニットの供給状況を反映しています。若い専門職や法人賃借人は、雇用センターと商業サービスへのアクセスを優先することが多いです。アパートの供給はまた、より大型の賃貸住宅よりも高密度な都市部での組織化が容易です。これらの特徴により、グアテマラ住宅用不動産市場は、機関投資家によるリースが限られている場合でも、大規模な都市賃貸基盤を持っています。
ヴィラおよび一戸建て住宅は2032年にかけて6.80%のCAGRで成長すると予測されており、賃貸需要においてアパートよりも速い成長率です。新築住宅を購入できない多くの家族は、依然としてより広い居住空間とプライベートスペースを必要としています。賃貸の取り決めは、在庫の多くが個人の家主によって所有されているため、販売取引ほど標準化されていません。これにより透明性が制限され、専門的な不動産管理のスケールアップが困難になる可能性があります。また、グアテマラ住宅用不動産市場において、正式な複数ユニット賃貸サービスを確立する早期参入者に機会を与えています。
地理的分析
グアテマラシティは2026年の地域別販売の47.2%を占め、正規住宅開発の中核地域であり続けています。同市は、雇用主、貸し手、認定デベロッパー、正規小売、教育サービス、医療施設の高い集中度を組み合わせており、幅広い自己居住および賃貸需要を支えています。グアテマラ建設会議所は、第10、12、14、15、16ゾーンが新規プロジェクトの80%以上と2万戸以上の供給中住宅を保有する地域として特定しました。グアテマラシティの高価格地区と低価格地区の組み合わせにより、デベロッパーは異なる世帯予算にサービスを提供できます。グアテマラ住宅用不動産市場は、この都市圏に最も発展したアパートパイプラインを持っています。
エスクイントラは2032年にかけて7.04%のCAGRで成長すると予測されており、物流、港湾、農産物加工に関連する雇用が支えています。FHAのリストには、首都外で正規住宅を求める購入者にサービスを提供するエスクイントラのプロジェクトが含まれています。ミクスコとビジャヌエバは、グアテマラシティに通勤するが中心地区の価格を負担できない労働者にとってよりアクセスしやすい立地を提供しています。ケツァルテナンゴは、教育、医療、商業機能から独自の需要基盤を持っています。これらの市場は、サービス、融資、および土地記録が改善され、デベロッパーが正規供給が限られていた場所に標準化された住宅製品を提供できるようになれば、グアテマラ住宅用不動産市場の首都への集中を緩和することができます。
内陸部および高地地域は、段階的な建設と送金による自力建設への依存度が依然として高いです。FOPAVIは2025年に、主要都市回廊外の地域を含む複数の県で住宅補助金を交付しました。国連もまた、農村部および先住民コミュニティにとって土地保有の不安定さと不完全な地籍カバレッジが主要な障害であると特定しました。これらの制約は、世帯需要が存在する場合でも正規プロジェクトの供給を制限しています。より良いサービスインフラと明確な不動産記録により、グアテマラ住宅用不動産市場はこの需要のより多くを正規チャネルに取り込むことができるでしょう。
競合環境
グアテマラ住宅用不動産市場は中程度に分散しており、すべての地域と顧客セグメントにわたって支配的な地位を持つデベロッパーは存在しません。競合には、統合型デベロッパー、垂直型プロジェクト専門会社、仲介業者、デジタル物件掲載プラットフォームが含まれており、各グループはプロジェクト計画、融資、マーケティング、取引、または賃貸管理において異なる役割を担っています。金融機関もまた、FHA承認がプロジェクト基準と購入者適格性に影響するため、開発に影響を与えています。同時に、保険付き信用の利用可能性は、プロジェクトが意図する手頃な価格帯または中間所得の顧客基盤に到達できるかどうかを決定する可能性があります。Multi-Proyectos CMI、ÍNTEGRO、およびGrupo Cayaláは複合用途または大規模住宅開発能力を持ち、Impulsa Desarrollos、Milésimo、およびDesarrollos Palo Blancoはより集中した開発活動を通じて参加しています。
デベロッパーは、立地、プロジェクト品質、融資の整合性、および共用アメニティを通じて差別化を図っています。ÍNTEGROは2025年に、FHA認定を取得した第13ゾーンの485戸アパートプロジェクトAlana Ave. Las Américasを発表しました。同社はまた、サンタ・ルシア・コツマルグアパにReserva Valereを導入し、沿岸南部への住宅アプローチを拡大しました。これらの動きは、市場リーダーがグアテマラシティを超えた機会を模索していることを示しています。土地の精査、公共設備の整備要件、地域建設の調整、およびFHAコンプライアンスを管理できる企業は、正規プロジェクトの供給が歴史的に一貫性を欠いていた地方都市において優位性を持つ可能性があります。
賃貸管理と中古住宅取引サービスは、正規の新築開発よりも構造化が進んでいません。これにより、書類管理、テナント管理、および不動産デューデリジェンスを改善できるプラットフォームとサービスプロバイダーに空間が生まれています。デベロッパーはまた、主要地区での土地コスト圧力に直面しており、郊外および地方都市の用地を追求するよう促されています。グアテマラ住宅用不動産市場は、外国資本と地元パートナーが追加プロジェクトに資金を提供するにつれて、より競争が激しくなる可能性があります。それでも、実行品質、価格規律、融資アクセス、および使用可能なインフラを供給する能力は、規模だけよりも重要であり続けます。
グアテマラ住宅用不動産業界リーダー
-
Multi-Proyectos CMI
-
Spectrum
-
ÍNTEGRO
-
COMOSA
-
Desarrollos Palo Blanco
- 注:主要企業の掲載順は順位を示すものではありません。
グアテマラ住宅用不動産市場 このレポートでカバーされる企業
- Multi-Proyectos CMI
- Spectrum
- ÍNTEGRO
- COMOSA
- Desarrollos Palo Blanco
- Impulsa Desarrollos
- Grupo Cayalá
- Metroproyectos
- Grupo Mi Tierra S.A.
- Milésimo
- Qualicons
- CityMax Guatemala
- RE/MAX Guatemala
- CBR Guatemala
- MapaInmueble
- Crédito Hipotecario Nacional
- Instituto de Fomento de Hipotecas Aseguradas
- Banco Industrial
- Banrural
- Habitat for Humanity Guatemala
最近の産業開発事情 グアテマラ住宅用不動産市場
- 2026年9月:COMOSAは、グアテマラシティ第11ゾーンに435戸の垂直型住宅開発ENZO Las Charcasを発表しました。このプロジェクトには20以上の共用アメニティとプレイスメイキングを中心としたデザインモデルが含まれており、COMOSAの70年・200プロジェクトのポートフォリオを高密度都市回廊に拡大しています。
- 2026年8月:Grupo Cayalá / CICOMSAは、5,000万 米ドルの債券プログラムの最終シリーズを発行し、そのうち3,000万 米ドルは年利7.77%、7年満期です。この発行は、グアテマラのCentral de Valores Nacional、LatinClear、およびInterclearを通じて、グアテマラ、パナマ、コスタリカの投資家と同時に決済されました。
- 2026年6月:Visión Desarrolloは、グアテマラシティ第7ゾーンに46〜53平方メートルのアパートを持つ8階建て建物Mateo 7の起工式を行いました。このプロジェクトは、グアテマラ市のVivienda Prioritaria(優先住宅)フレームワークの下で開発されており、カルサーダ・ルーズベルト近辺で正式に認定された手頃な価格帯の住宅を拡大することを目的としています。
グアテマラ住宅用不動産市場レポートの範囲
セグメンテーション概要
| アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 |
| 物件タイプ別 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 |
レポートで回答される主要な質問
2032年までのグアテマラ住宅用不動産の予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて6.01%のCAGRで成長し、2032年までに8.5 ビリオン 米ドルに達すると予測されています。成長は、都市需要、正規融資イニシアチブ、送金による住宅活動、および首都を超えた郊外・地方都市への選択的なプロジェクト拡大によって支えられています。
グアテマラの住宅販売をリードする物件タイプはどれですか?
アパートおよびコンドミニアムが2026年に59.1%のシェアで販売をリードしており、2032年にかけて6.88%のCAGRで成長すると予測されています。
グアテマラにおける手頃な価格帯の住宅への需要を支えるものは何ですか?
Mi Primera Casaプログラム、FHA支援融資、および送金収入が適格世帯の需要を支えています。これらの支援は、購入者が収入を証明でき、プロジェクト適格要件を満たし、手頃な価格帯内で住宅を確保できる場所で最も重要です。
住宅販売において最も成長が速い地域はどこですか?
エスクイントラは2032年にかけて7.04%のCAGRで成長すると予測されており、産業、物流、港湾関連の雇用が支えています。
グアテマラで新築住宅が中古住宅よりも一般的な理由は何ですか?
新築取引は2026年の販売の60.1%を占めました。これは、正規の新築プロジェクトがより明確な権原書類と融資アクセスを提供できるためです。不動産記録が不完全であったり、所有権の主張が争われている場合、既存住宅の取引はより不確実性を伴う可能性があります。
グアテマラにおける住宅開発の主な障壁は何ですか?
世帯の手頃さの限界、水道・衛生設備のギャップ、土地権原の問題、および高い土地コストがプロジェクト供給を制約しています。これらの要因は、利用可能な土地が正規住宅、住宅ローン承認、および信頼性の高い長期居住に必要なインフラをまだ持っていない可能性がある都市周辺部および地方都市において特に重要です。