
Guatemala Wohnimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.99 Milliarden US-Dollar |
| Marktgröße (2027) | 6.35 Milliarden US-Dollar |
| Marktgröße (2032) | 8.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.01 % |
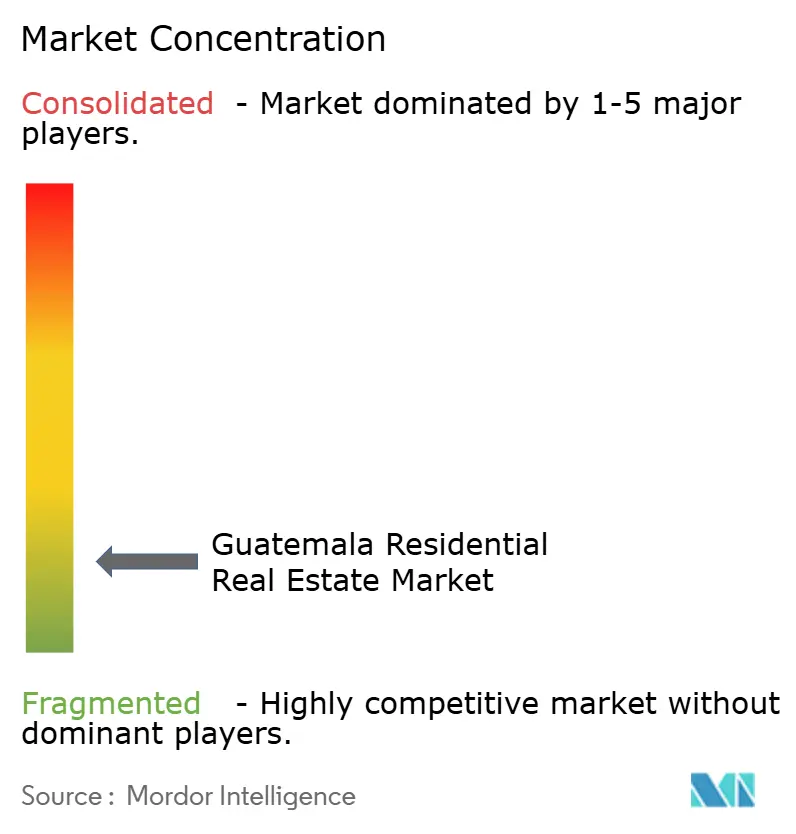
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Guatemala Wohnimmobilienmarkt Analyse von Mordor Intelligence
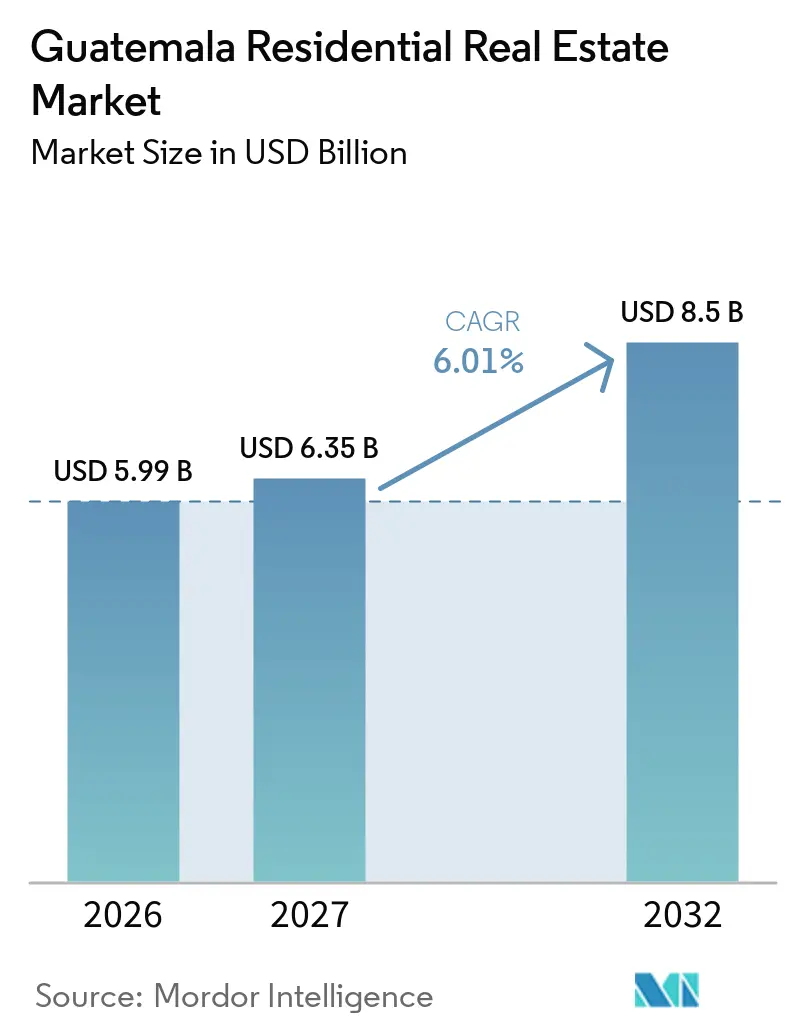
Die Größe des guatemaltekischen Wohnimmobilienmarkts wird für 2026 auf 5,99 Milliarden USD, für 2027 auf 6,35 Milliarden USD und bis 2032 auf 8,5 Milliarden USD geschätzt, mit einem CAGR von 6,01 % von 2027 bis 2032.
Die Nachfrage wird durch ein Wohnungsdefizit, das Wachstum der städtischen Bevölkerung und durch Rücküberweisungen finanzierte Wohnungsbauvorhaben gestützt, während das formelle Angebot in vielen Städten begrenzt bleibt. Der guatemaltekische Wohnimmobilienmarkt wird auch durch öffentliche Programme geprägt, die einkommensschwächere Haushalte mit versicherten Hypotheken und genehmigten Projekten verbinden. Bauträger reagieren mit kleineren Wohnungen, gemeinsamen Einrichtungen und Projekten in Vorstadt- und Sekundärstadtlagen, wo Grundstücke leichter zugänglich sind. Die Hauptchance liegt darin, FHA-zertifiziertes Angebot mit Haushalten zu verbinden, die Rücküberweisungen erhalten oder eine stabile formelle Beschäftigung haben. Erschwinglichkeit, Versorgungsanschlüsse, Grundbucheinträge und steigende städtische Grundstückskosten bleiben wichtige Einschränkungen für die Projektrealisierung.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp im Verkauf hielten Wohnungen und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 59,1 % am guatemaltekischen Wohnimmobilienmarkt, während dasselbe Segment bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen wird.
- Nach Preisklasse im Verkauf hielten erschwingliche Wohnungen im Jahr 2026 einen Anteil von 55,3 % am Wohnungsverkauf und werden bis 2032 voraussichtlich mit einem CAGR von 6,75 % wachsen.
- Nach Verkaufsart im Verkauf entfielen im Jahr 2026 60,1 % des guatemaltekischen Wohnimmobilienmarkts auf Primärtransaktionen, die bis 2032 voraussichtlich mit einem CAGR von 6,69 % wachsen werden.
- Nach Schlüsselregion im Verkauf hielt Guatemala-Stadt im Jahr 2026 einen Anteil von 47,2 % am guatemaltekischen Wohnimmobilienmarkt, während für Escuintla bis 2032 ein CAGR von 7,04 % prognostiziert wird.
- Nach Immobilientyp bei Vermietungen hielten Wohnungen und Eigentumswohnungen im Jahr 2026 einen Anteil von 82,6 % am guatemaltekischen Wohnimmobilienmarkt, während für Villen und Einfamilienhäuser bis 2032 ein CAGR von 6,80 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Rücküberweisungen finanzierte formelle Wohnungskäufe | +1.5% | National, mit Schwerpunkt in Alta Verapaz, San Marcos und Guatemala-Stadt | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Programme für erschwinglichen Wohnungsbau | +1.2% | National, mit früher Umsetzung in Suchitepéquez, Jutiapa, Alta Verapaz und Quetzaltenango | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sicheren Wohnanlagen mit umfangreichen Einrichtungen | +1% | Guatemala-Stadt, Mixco, Villa Nueva und Escuintla | Mittelfristig (2–4 Jahre) |
| Beschäftigungswachstum in Sekundärstädten | +0.8% | Quetzaltenango, Escuintla, Mixco und Villa Nueva | Mittelfristig (2–4 Jahre) |
| Höhere städtische Bebauungsdichte zur Förderung von Hochhauswohnungen | +0.7% | Guatemala-Stadt, San Cristóbal und Vorstadtkorridore | Langfristig (≥ 4 Jahre) |
| Verbesserter Hypothekenzugang für Erstkäufer | +0.6% | National, mit frühen Gewinnen in Guatemala-Stadt, Mixco und Escuintla | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Rücküberweisungszuflüsse zur Unterstützung formeller Wohnungskäufe
Guatemala erhielt im Jahr 2025 Rücküberweisungen in Höhe von 25,5 Milliarden USD, ein Anstieg von 18,7 % gegenüber 21,5 Milliarden USD im Jahr 2024[1]. Die Interamerikanische Entwicklungsbank berichtete, dass 80 % der Rücküberweisungszuflüsse des Landes Haushalte erreichten, die zwar nicht arm waren, aber ohne diese Transfers armutsgefährdet gewesen wären[2]. Diese Gruppe kann die Nachfrage nach erschwinglichen Wohnungen unterstützen, wenn Projektpreise, monatliche Zahlungen und Hypothekenanforderungen mit dem Haushaltseinkommen und dem vorhersehbaren Zeitpunkt der Rücküberweisungseingänge abgestimmt sind. Bauträger im guatemaltekischen Wohnimmobilienmarkt können die FHA-Zertifizierung nutzen, um diese Nachfrage für Kreditgeber sichtbarer zu machen, die auf formelle Gehaltsabrechnungen angewiesen sind, insbesondere wenn Kreditnehmer Einkommensquellen haben, die nicht in herkömmliche Kreditbewertungen passen. Rücküberweisungen unterstützen auch den Wohnungsbau und die Instandhaltung an Standorten mit begrenztem Zugang zu formeller Finanzierung.
Staatlich geförderte Programme für erschwinglichen Wohnungsbau zur Unterstützung formeller Entwicklung
Das Programm Mi Primera Casa hat über 3 Jahre 523,7 Millionen USD zugesagt, um mindestens 10.000 Familien durch Softkredite zu unterstützen, basierend auf dem durch die Rücküberweisungszahlen der Banco de Guatemala für 2025 implizierten Wechselkurs[3]. Im Jahr 2025 erweiterte das Programm seine förderfähige Einkommensgrenze und hatte 50 FHA-zertifizierte Projekte in seinem Katalog. Das Crédito Hipotecario Nacional, oder CHN, prognostizierte bis Ende 2025 1.500 genehmigte Kredite. Der Fondo para la Vivienda, oder FOPAVI, lieferte im Jahr 2025 2.482 Wohnungszuschüsse in 10 Departements. Diese Programme geben dem guatemaltekischen Wohnimmobilienmarkt einen klareren Weg für einkommensschwächere Käufer, in den formellen Wohnungsmarkt einzutreten. Die FHA kann auch die erforderliche Anzahlung auf 5 % reduzieren, was Kreditgebern hilft, Kredite an qualifizierende Haushalte zu vergeben.
Sichere Wohnanlagen mit umfangreichen Einrichtungen und städtische Bebauungsdichte zur Unterstützung der Wohnungsnachfrage
Bauträger in Guatemala-Stadt passen sich der Grundstücksknappheit an, indem sie kleinere Einheiten mit gemeinsamen Einrichtungen wie Pools, Arbeitsbereichen, Fitnessstudios und Grünflächen anbieten. Die guatemaltekische Baukammer berichtete, dass die durchschnittliche Wohnungsgröße von 147 Quadratmetern auf 94 Quadratmeter gesunken ist, da Bauträger mehr Wert in gemeinsame Einrichtungen verlagert haben. Dieser Ansatz ist besonders relevant für jüngere Käufer, die Zugang zu Beschäftigungszentren wünschen, aber keine größeren Wohnungen in etablierten Stadtteilen kaufen können. Der guatemaltekische Wohnimmobilienmarkt konzentriert daher neue Projekte in Korridoren, in denen Verkehr, Dienstleistungen und Sicherheit bereits vorhanden sind. Höhere Bebauungsdichte kann auch die Wirtschaftlichkeit des Bauens auf beengten Grundstücken verbessern. Im Laufe der Zeit könnte dieses Produktmodell die Käufererwartungen in Sekundärstädten sowie in der Hauptstadt beeinflussen.
Beschäftigungswachstum in Sekundärstädten zur Unterstützung der breiteren Wohnungsnachfrage
Escuintla profitiert von Industrie- und Logistikaktivitäten im Zusammenhang mit dem Pazifikkorridor und Puerto Quetzal. Der prognostizierte CAGR von 7,04 % zeigt, dass die Wohnungsnachfrage über die etablierten Wohngebiete der Hauptstadt hinaus wächst. Quetzaltenango verfügt auch über eine breite Basis an Bildungs-, Gesundheits- und Handelsdienstleistungen, die die Haushaltsbildung unterstützt. Mixco und Villa Nueva nehmen Haushalte auf, die in Guatemala-Stadt arbeiten, aber die Preise in erstklassigen Lagen nicht aufbringen können. Der guatemaltekische Wohnimmobilienmarkt kann von diesen Standorten profitieren, wenn Bauträger erschlossene Grundstücke und zuverlässige Projektgenehmigungen sichern. Die Entwicklung in Sekundärstädten erfordert nach wie vor eine sorgfältige Prüfung des Versorgungszugangs, der Grundbucheintragung und der lokalen Nachfragebedingungen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Einkommen und Anzahlungshürden | -1.2% | National, am stärksten in ländlichen und stadtrandnahen Gebieten sowie mit Auswirkungen auf Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Unzureichende Wasser-, Sanitär- und Straßeninfrastruktur | -0.8% | Ländliche und stadtrandnahe Gebiete sowie Stadtränder von Sekundärstädten | Langfristig (≥ 4 Jahre) |
| Unregelmäßigkeiten bei Grundbucheinträgen und Verzögerungen bei der Eintragung | -0.7% | National, insbesondere in ländlichen Gebieten und Sekundärstädten mit unvollständigen Aufzeichnungen | Mittelfristig (2–4 Jahre) |
| Steigende Grundstückskosten in erstklassigen Stadtlagen | -0.6% | Guatemala-Stadt, Zonen 10, 14 und 15 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einkommensbeschränkungen und Anzahlungshürden begrenzen die adressierbare Nachfrage
Viele einkommensschwächere Haushalte bleiben außerhalb des formellen Hypothekensystems, weil sie ihr Einkommen nicht nachweisen können oder die Kreditanforderungen der Kreditgeber nicht erfüllen. Standardmäßige Anzahlungserwartungen stellen eine erhebliche Sparhürde für Arbeitnehmer am oder nahe dem Mindestlohn dar. Programm-gestützte Darlehen können die Anfangskosten senken, aber monatliche Zahlungen, Versicherungen und Einkommensvoraussetzungen schränken den Zugang für viele Haushalte weiterhin ein. Der guatemaltekische Wohnimmobilienmarkt hat seine breiteste Nachfragebasis im erschwinglichen Segment, das auch den größten Druck auf die Bauträgermarge ausübt. Steigende Grundstücks- und Baukosten erschweren es, genügend Einheiten zu zugänglichen Preisen bereitzustellen. Ein breiterer Zugang zu geeigneten Kreditprodukten für informell Beschäftigte wäre erforderlich, um diese Lücke zu schließen.
Infrastruktur und Grundbucheinträge begrenzen das bebaubare Angebot
Wasser, Sanitärversorgung, Straßenzugang und klare Grundbucheinträge bleiben entscheidende Einschränkungen für neue Projekte außerhalb etablierter Ballungsräume. Eine UN-Mission berichtete im Jahr 2025, dass Gemeinden am Rand von Guatemala-Stadt oft keine Kanalisation hatten und nur über eine intermittierende gemeinschaftliche Wasserversorgung verfügten. Der Internationale Währungsfonds stellte fest, dass nur 20 % der ländlichen Haushalte an Entwässerungsnetze angeschlossen waren, und berichtete von einer schwachen lokalen Umsetzung der Infrastrukturausgaben. Das US-Außenministerium hat auch widersprüchliche Eigentumsansprüche und unvollständige Aufzeichnungen als Risiken identifiziert, die Transaktionen verzögern können. Diese Bedingungen erhöhen die Entwicklungskosten und können verhindern, dass erschwingliche Projekte dort voranschreiten, wo die Nachfrage am stärksten ist. Sie halten den guatemaltekischen Wohnimmobilienmarkt auch abhängig von einer relativ kleinen Gruppe erschlossener Standorte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp (Verkauf):
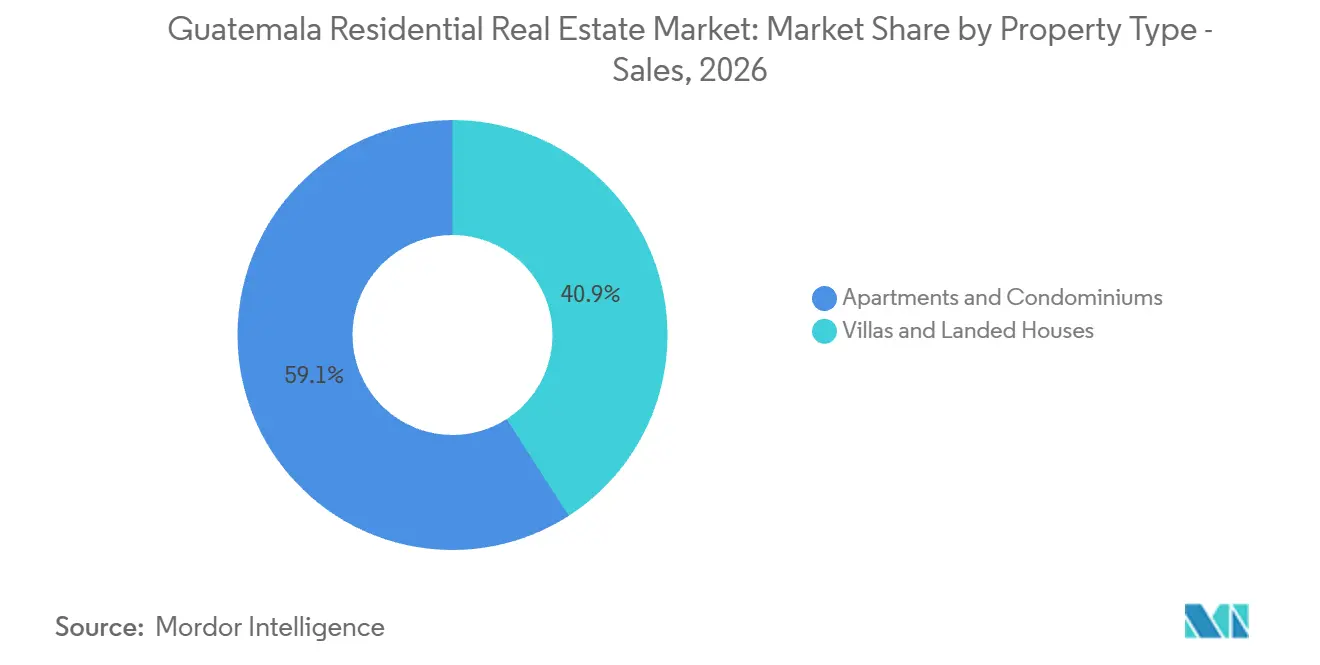
Wohnungen und Eigentumswohnungen führen das vertikale Wohnungsangebot anWohnungen und Eigentumswohnungen machten im Jahr 2026 59,1 % des Marktanteils des guatemaltekischen Wohnimmobilienmarkts im Verkauf aus. Grundstücksknappheit und der Zugang zu Beschäftigungszentren machen vertikale Bauformen in Guatemala-Stadt und den umliegenden Gemeinden praktischer. Die guatemaltekische Baukammer verzeichnete in den vorangegangenen 4 Jahren 235 fertiggestellte Mehrfamilienhäuser in der Hauptstadt. Gemeinsame Einrichtungen ermöglichen es Bauträgern, kleinere Einheitsgrößen attraktiver zu gestalten, ohne die Bedeutung von Lage und Sicherheit zu verringern. Käufer profitieren auch von Projekten, die sich in der Nähe von Büros, Einzelhandelsdienstleistungen und etablierten Verkehrsrouten befinden.
Das Segment wird bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen, was es zum am schnellsten wachsenden Immobilientyp im Verkauf macht. FHA-genehmigte Wohnungsprojekte können qualifizierende Erstkäufer mit dem Programm Mi Primera Casa verbinden. ÍNTEGRO lancierte 2025 Alana Ave. Las Américas mit 485 Wohnungen in 2 Türmen in Zone 13 und einer deklarierten Investition von 83 Millionen USD. Villen und Einfamilienhäuser bleiben für Familien relevant, die privaten Außenbereich in Vorstadtgemeinden suchen. Die guatemaltekische Wohnimmobilienbranche wird weiterhin beide Formate benötigen, da sich die Haushaltsbedürfnisse nach Einkommen, Familiengröße und Standort unterscheiden.
Nach Preisklasse (Verkauf):
Erschwingliche Wohnungen bedienen die breiteste KäuferbasisErschwingliche Wohnungen hielten im Jahr 2026 einen Anteil von 55,3 % am Verkaufserlös und waren damit die größte Preisklasse im guatemaltekischen Wohnimmobilienmarkt. Diese Position spiegelt die begrenzte Kaufkraft eines Großteils der städtischen Bevölkerung wider. Die öffentliche Finanzierung richtet sich an Familien, die 1 bis 6 nicht-landwirtschaftliche Mindestlöhne verdienen, was die Nachfrage in diesem Preisbereich unterstützt. Das Segment hängt davon ab, dass Bauträger in der Lage sind, tragfähige Preise aufrechtzuerhalten und gleichzeitig die formellen Bau-, Dienstleistungs-, Standort- und Risikoversicherungsstandards zu erfüllen, die Kreditgeber und Käufer erwarten. Es wird auch von den Grundstückspreisen in Gebieten mit guter Verkehrs- und Versorgungsanbindung beeinflusst.
Das erschwingliche Segment wird bis 2032 voraussichtlich mit einem CAGR von 6,75 % wachsen, schneller als andere Verkaufspreisklassen. Sein Wachstum hängt von einer kontinuierlichen öffentlichen Finanzierung, einem ausreichenden Angebot an FHA-genehmigten Projekten und dem Zugang zu Hypothekenkrediten ab. Wohnungen im mittleren Marktsegment bedienen weiterhin Fachkräfte und Haushalte mit mittlerem bis gehobenem Einkommen, obwohl die Projektmargen durch Grundstücks- und Inputkosten unter Druck stehen. Luxuswohnungen bleiben auf einkommensstärkere Stadtteile und Masterplan-Gebiete konzentriert, wo sie erheblichen Projektwert beitragen, aber eine kleinere Käufergruppe bedienen. Der guatemaltekische Wohnimmobilienmarkt hat daher einen starken Grund, den Fluss genehmigter erschwinglicher Wohnungen nach dem Ende der aktuellen Regierungsperiode im Jahr 2028 zu schützen.
Nach Verkaufsart (Verkauf):
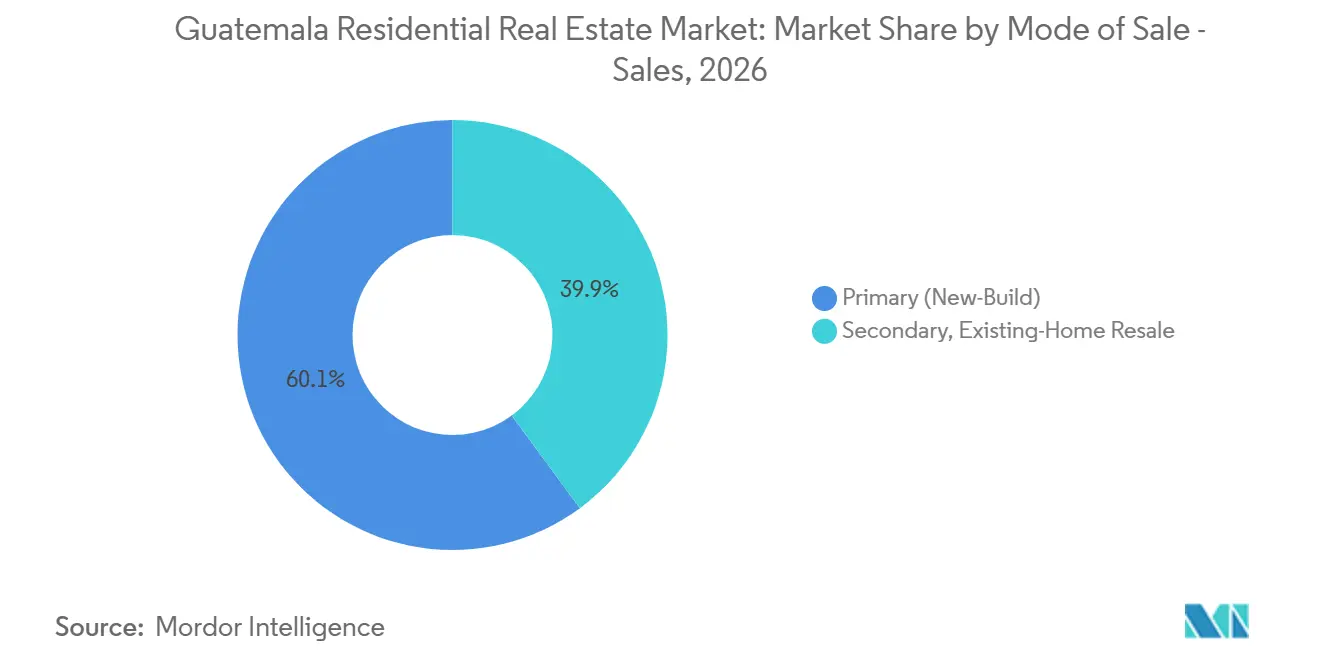
Primärtransaktionen spiegeln den formellen Angebotsbedarf widerPrimärtransaktionen machten im Jahr 2026 60,1 % der Verkäufe aus und machten den Neubau zur führenden Verkaufsart im guatemaltekischen Wohnimmobilienmarkt. Käufer bevorzugen oft bauträgergeführte Projekte, weil die Eigentumskette und die Dokumentation in der Regel vor dem Verkauf geprüft werden. Dies ist besonders wichtig für Haushalte, die Hypotheken oder staatlich geförderte Finanzierungen nutzen. Das US-Außenministerium berichtete, dass Unregelmäßigkeiten bei Grundbucheinträgen und widersprüchliche Eigentumsansprüche Immobilientransaktionen verzögern können. Diese Risiken machen den Kauf von Bestandsimmobilien in Teilen des Landes schwieriger zu bewerten.
Primärtransaktionen werden bis 2032 voraussichtlich mit einem CAGR von 6,69 % wachsen. Die Pipeline zertifizierter Projekte in der Hauptstadt und in Sekundärstädten unterstützt das Wachstum. Eine höhere Baugenehmigungsaktivität deutet auch auf ein anhaltendes Bauträgerinteresse hin, obwohl die Projektrealisierung von Infrastruktur und Käuferfinanzierung abhängen wird. Der Wiederverkaufsmarkt hat Entwicklungspotenzial, wenn Katasterysteme und Eintragungsverfahren zuverlässiger werden. Ein transparenterer Wiederverkaufskanal würde Käufern eine größere Auswahl bieten und den Druck auf das Neubauangebot verringern können.
Nach Immobilientyp (Vermietung):
Wohnungen und Eigentumswohnungen dominieren den MietbestandWohnungen und Eigentumswohnungen machten im Jahr 2026 82,6 % der Mietimmobilientypen aus. Dieses Konzentrationsniveau spiegelt die Verfügbarkeit von möblierten und verwalteten Einheiten in den Geschäftsvierteln von Guatemala-Stadt wider. Junge Fachkräfte und Unternehmensmieter priorisieren oft den Zugang zu Beschftigungszentren und Handelsdienstleistungen. Das Wohnungsangebot ist auch in dichten städtischen Lagen leichter zu organisieren als größere Mietwohnhäuser. Diese Merkmale geben dem guatemaltekischen Wohnimmobilienmarkt eine große städtische Mietbasis, auch wenn das institutionelle Leasing begrenzt ist.
Für Villen und Einfamilienhäuser wird bis 2032 ein CAGR von 6,80 % prognostiziert, schneller als Wohnungen bei der Mietnachfrage. Viele Familien, die kein neues Haus kaufen können, benötigen dennoch größere Wohnflächen und privaten Raum. Mietvereinbarungen sind weniger standardisiert als Verkaufstransaktionen, da ein Großteil des Bestands im Besitz einzelner Vermieter ist. Dies kann die Transparenz einschränken und professionelles Immobilienmanagement schwerer skalierbar machen. Es gibt frühen Betreibern auch eine Möglichkeit, formelle Mehreinheiten-Mietdienstleistungen im guatemaltekischen Wohnimmobilienmarkt zu etablieren.
Geografische Analyse
Guatemala-Stadt machte im Jahr 2026 47,2 % der regionalen Verkäufe aus und bleibt der Kernstandort für formelle Wohnbauentwicklung. Die Stadt vereint eine hohe Konzentration von Arbeitgebern, Kreditgebern, zertifizierten Bauträgern, formalem Einzelhandel, Bildungsdienstleistungen und Gesundheitseinrichtungen, was eine breite Basis an Eigennutzer- und Mietnachfrage unterstützt. Die guatemaltekische Baukammer identifizierte die Zonen 10, 12, 14, 15 und 16 als Standorte, die mehr als 80 % der neuen Projekte und mehr als 20.000 Wohnungen im aktiven Angebot hielten. Die Mischung aus hochpreisigen und günstigeren Stadtteilen in Guatemala-Stadt ermöglicht es Bauträgern, verschiedene Haushaltsbudgets zu bedienen. Der guatemaltekische Wohnimmobilienmarkt hat seine am weitesten entwickelte Wohnungspipeline in diesem Ballungsraum.
Für Escuintla wird bis 2032 ein CAGR von 7,04 % prognostiziert, unterstützt durch Beschäftigung im Zusammenhang mit Logistik, Häfen und Agrarverarbeitung. FHA-Angebote umfassen Projekte in Escuintla, die Käufer bedienen, die formelles Wohnen außerhalb der Hauptstadt suchen. Mixco und Villa Nueva bieten zugänglichere Standorte für Arbeitnehmer, die nach Guatemala-Stadt pendeln. Quetzaltenango hat eine eigenständige Nachfragebasis aus seinen Bildungs-, Gesundheits- und Handelsfunktionen. Diese Märkte können die Konzentration des guatemaltekischen Wohnimmobilienmarkts in der Hauptstadt verringern, wenn Dienstleistungen, Finanzierung und Grundbucheinträge verbessert werden, sodass Bauträger standardisierte Wohnprodukte an Orte bringen können, wo das formelle Angebot bisher begrenzt war.
Innen- und Hochlandgebiete bleiben stärker auf inkrementellen Bau und durch Rücküberweisungen finanzierte Eigenbauten angewiesen. FOPAVI lieferte im Jahr 2025 Wohnungszuschüsse in mehreren Departements, einschließlich Standorten außerhalb der wichtigsten städtischen Korridore. Die Vereinten Nationen identifizierten auch Besitzunsicherheit und unvollständige Katasterabdeckung als wesentliche Hindernisse für ländliche und indigene Gemeinschaften. Diese Einschränkungen begrenzen die formelle Projektrealisierung, auch wenn eine Haushaltsnachfrage besteht. Eine bessere Dienstleistungsinfrastruktur und klarere Grundbucheinträge würden es dem guatemaltekischen Wohnimmobilienmarkt ermöglichen, mehr dieser Nachfrage in formelle Kanäle zu bringen.
Wettbewerbslandschaft
Der guatemaltekische Wohnimmobilienmarkt ist mäßig fragmentiert, wobei kein Bauträger eine dominante Position in allen Regionen und Kundensegmenten innehat. Der Wettbewerb umfasst integrierte Bauträger, Spezialisten für vertikale Projekte, Maklerunternehmen und digitale Angebotsplattformen, wobei jede Gruppe eine andere Rolle bei der Projektplanung, Finanzierung, Vermarktung, Transaktionen oder Mietverwaltung spielt. Finanzinstitute beeinflussen auch die Entwicklung, da die FHA-Genehmigung die Projektstandards und die Käuferberechtigung beeinflusst. Gleichzeitig kann die Verfügbarkeit von versichertem Kredit bestimmen, ob ein Projekt seine beabsichtigte erschwingliche oder mittelständische Kundenbasis erreicht. Multi-Proyectos CMI, ÍNTEGRO und Grupo Cayalá verfügen über Fähigkeiten für gemischt genutzte oder großmaßstäbliche Wohnprojekte, während Impulsa Desarrollos, Milésimo und Desarrollos Palo Blanco durch fokussiertere Entwicklungsaktivitäten teilnehmen.
Bauträger differenzieren sich durch Standort, Projektqualität, Finanzierungsausrichtung und gemeinsame Einrichtungen. ÍNTEGRO lancierte 2025 Alana Ave. Las Américas, ein Wohnungsprojekt mit 485 Einheiten in Zone 13 mit FHA-Zertifizierung. Das Unternehmen führte auch Reserva Valere in Santa Lucía Cotzumalguapa ein und erweiterte damit seinen Wohnansatz auf den Küstensüden. Diese Schritte zeigen, dass Marktführer Chancen jenseits von Guatemala-Stadt suchen. Unternehmen, die Grundstücksprüfung, Versorgungsanforderungen, lokale Baukoordination und FHA-Konformität managen können, haben möglicherweise einen Vorteil in Sekundärstädten, wo die formelle Projektrealisierung historisch weniger konsistent war.
Mietverwaltungs- und Wiederverkaufstransaktionsdienstleistungen sind weniger strukturiert als die formelle Neubauerschließung. Dies schafft Raum für Plattformen und Dienstleister, die Dokumentation, Mieterverwaltung und Immobilien-Due-Diligence verbessern können. Bauträger stehen auch unter Grundstückskostendruck in erstklassigen Stadtteilen, was sie dazu veranlasst, Vorstadt- und Sekundärstadtstandorte zu verfolgen. Der guatemaltekische Wohnimmobilienmarkt könnte wettbewerbsfähiger werden, wenn ausländisches Kapital und lokale Partner zusätzliche Projekte finanzieren. Dennoch bleiben Ausführungsqualität, Preisdisziplin, Finanzierungszugang und die Fähigkeit, nutzbare Infrastruktur bereitzustellen, wichtiger als die bloße Größe.
Guatemala Wohnimmobilienbranche Marktführer
-
Multi-Proyectos CMI
-
Spectrum
-
ÍNTEGRO
-
COMOSA
-
Desarrollos Palo Blanco
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Guatemala Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Multi-Proyectos CMI
- Spectrum
- ÍNTEGRO
- COMOSA
- Desarrollos Palo Blanco
- Impulsa Desarrollos
- Grupo Cayalá
- Metroproyectos
- Grupo Mi Tierra S.A.
- Milésimo
- Qualicons
- CityMax Guatemala
- RE/MAX Guatemala
- CBR Guatemala
- MapaInmueble
- Crédito Hipotecario Nacional
- Instituto de Fomento de Hipotecas Aseguradas
- Banco Industrial
- Banrural
- Habitat for Humanity Guatemala
Neueste Industrielle Entwicklungen in Guatemala Wohnimmobilienmarkt
- September 2026: COMOSA lancierte ENZO Las Charcas, ein vertikales Wohnbauprojekt mit 435 Wohnungen in Zone 11, Guatemala-Stadt. Das Projekt umfasst mehr als 20 gemeinsame Einrichtungen und ein platzgestaltungsorientiertes Designmodell, das COMOSAs 70-jähriges Portfolio mit 200 Projekten in einen hochdichten städtischen Korridor erweitert.
- August 2026: Grupo Cayalá / CICOMSA platzierte die letzte Serie eines Anleiheprogramms über 50 Millionen USD, darunter 30 Millionen USD zu einem jährlichen Zinssatz von 7,77 % über 7 Jahre. Die Platzierung erfolgte gleichzeitig mit Investoren in Guatemala, Panama und Costa Rica über Guatemalas Central de Valores Nacional, LatinClear und Interclear.
- Juni 2026: Visión Desarrollo begann mit dem Bau von Mateo 7, einem 8-stöckigen Gebäude mit Wohnungen von 46 bis 53 Quadratmetern in Zone 7, Guatemala-Stadt. Das Projekt wird im Rahmen des Programms Vivienda Prioritaria der Municipalidad de Guatemala entwickelt und soll formal akkreditierten erschwinglichen Wohnraum in der Nähe der Calzada Roosevelt erweitern.
Guatemala Wohnimmobilienmarkt Berichtsumfang
Segmentierungsübersicht
| Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Nach Immobilientyp | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des guatemaltekischen Wohnimmobilienmarkts bis 2032?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,01 % wachsen und bis 2032 8,5 Milliarden USD erreichen. Das Wachstum wird durch städtische Nachfrage, formelle Finanzierungsinitiativen, durch Rücküberweisungen finanzierte Wohnaktivitäten und Bauträger gestützt, die ausgewählte Projekte über Guatemala-Stadt hinaus in Vorstadt- und Sekundärstadtgebiete ausweiten.
Welcher Immobilientyp führt den Wohnungsverkauf in Guatemala an?
Wohnungen und Eigentumswohnungen führen den Verkauf mit einem Anteil von 59,1 % im Jahr 2026 an und werden bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen.
Was unterstützt die Nachfrage nach erschwinglichen Wohnungen in Guatemala?
Das Programm Mi Primera Casa, FHA-gestützte Finanzierung und Rücküberweisungseinkommen unterstützen die Nachfrage für qualifizierende Haushalte. Diese Unterstützungen sind am wichtigsten, wenn Käufer ihr Einkommen nachweisen, die Projektberechtigungsregeln erfüllen und Wohnungen innerhalb der erschwinglichen Preisklasse sichern können.
Welches Gebiet wächst beim Wohnungsverkauf am schnellsten?
Für Escuintla wird bis 2032 ein CAGR von 7,04 % prognostiziert, unterstützt durch Industrie-, Logistik- und hafenbezogene Beschäftigung.
Warum sind Neubauten in Guatemala häufiger als Wiederverkäufe?
Primärtransaktionen machten im Jahr 2026 60,1 % der Verkäufe aus, weil formelle Neubauprojekte eine klarere Eigentumsdokumentation und Finanzierungszugang bieten können. Transaktionen mit Bestandsimmobilien können mit mehr Unsicherheit verbunden sein, wenn Grundbucheinträge unvollständig sind oder Eigentumsansprüche strittig sind.
Was sind die Haupthindernisse für die Wohnbauentwicklung in Guatemala?
Begrenzte Haushaltsbezahlbarkeit, Lücken bei Wasser und Sanitärversorgung, Grundbuchprobleme und hohe Grundstückskosten schränken die Projektrealisierung ein. Diese Faktoren sind besonders bedeutsam in stadtrandnahen und sekundärstädtischen Lagen, wo verfügbares Land möglicherweise noch nicht über die für formelles Wohnen, Hypothekengenehmigung und zuverlässige langfristige Belegung erforderliche Infrastruktur verfügt.