
Taille et part du marché de l'immobilier résidentiel au Guatemala
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.99 Milliards de dollars |
| Taille du Marché (2027) | 6.35 Milliards de dollars |
| Taille du Marché (2032) | 8.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.01 % |
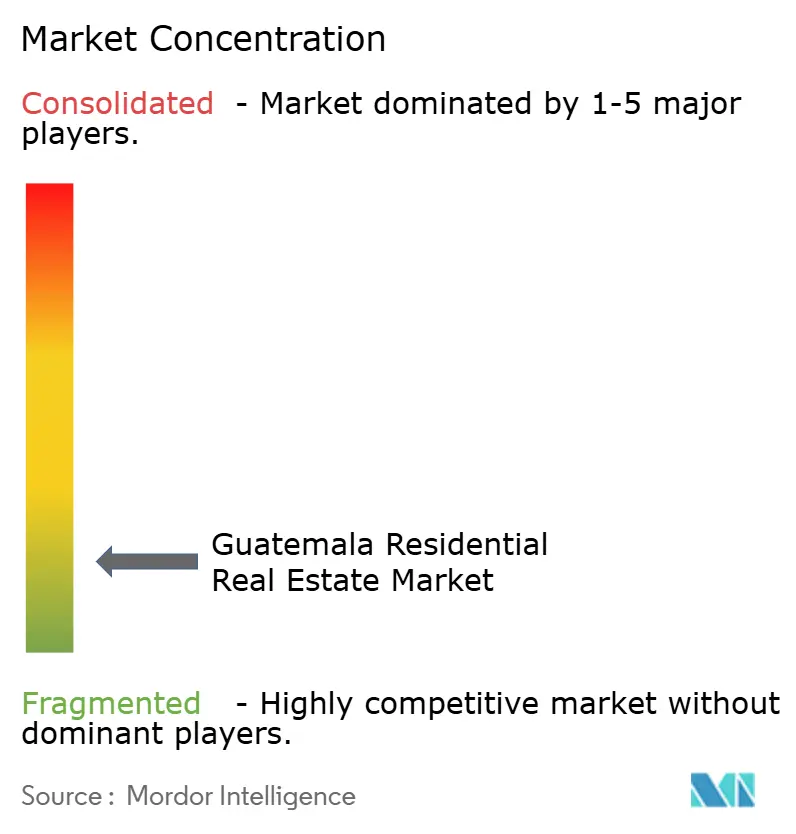
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel au Guatemala par Mordor Intelligence
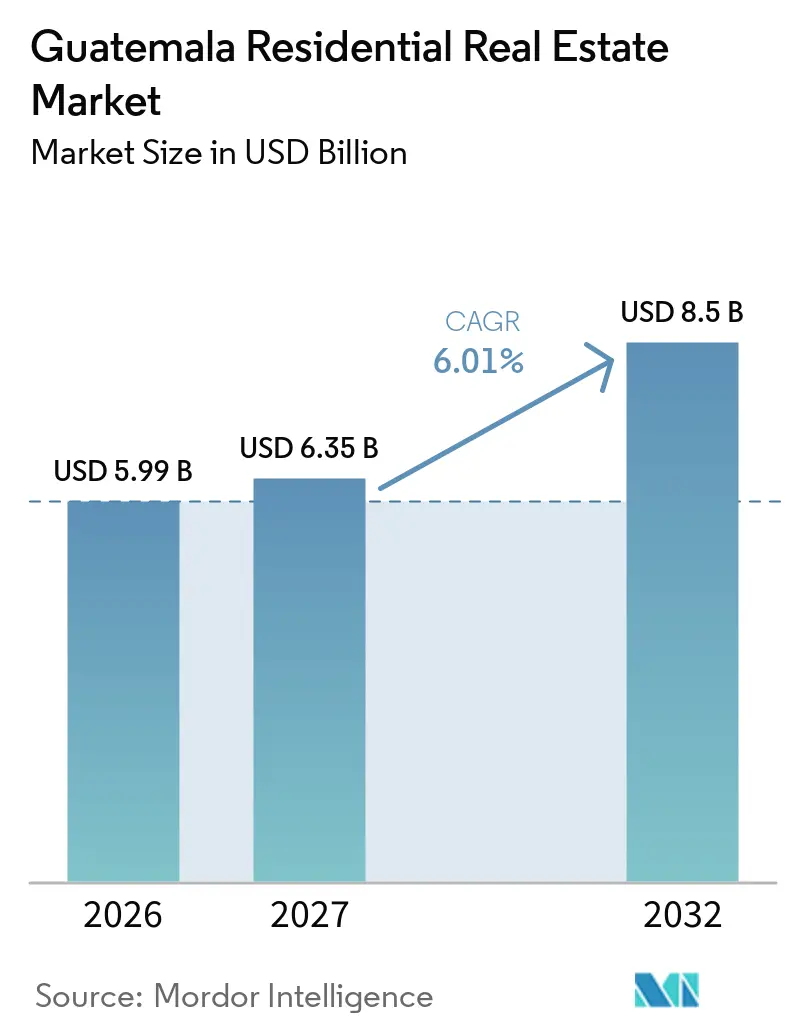
La taille du marché de l'immobilier résidentiel au Guatemala est projetée à 5,99 milliards USD en 2026, 6,35 milliards USD en 2027, et devrait atteindre 8,5 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,01 % de 2027 à 2032.
La demande est soutenue par un déficit de logements, la croissance de la population urbaine et la construction de logements financée par les envois de fonds, tandis que l'offre formelle reste limitée dans de nombreuses villes. Le marché de l'immobilier résidentiel au Guatemala est également façonné par des programmes publics qui permettent aux ménages à revenus modestes d'accéder à des prêts hypothécaires assurés et à des projets approuvés. Les promoteurs répondent à cette demande avec des appartements plus petits, des équipements partagés et des projets dans des zones suburbaines et des villes secondaires où le foncier est plus accessible. La principale opportunité réside dans l'adéquation entre l'offre certifiée FHA et les ménages qui reçoivent des envois de fonds ou disposent d'un emploi formel stable. L'accessibilité financière, les raccordements aux services publics, les registres fonciers et la hausse des coûts fonciers urbains restent des contraintes importantes pour la livraison des projets.
Points clés du rapport
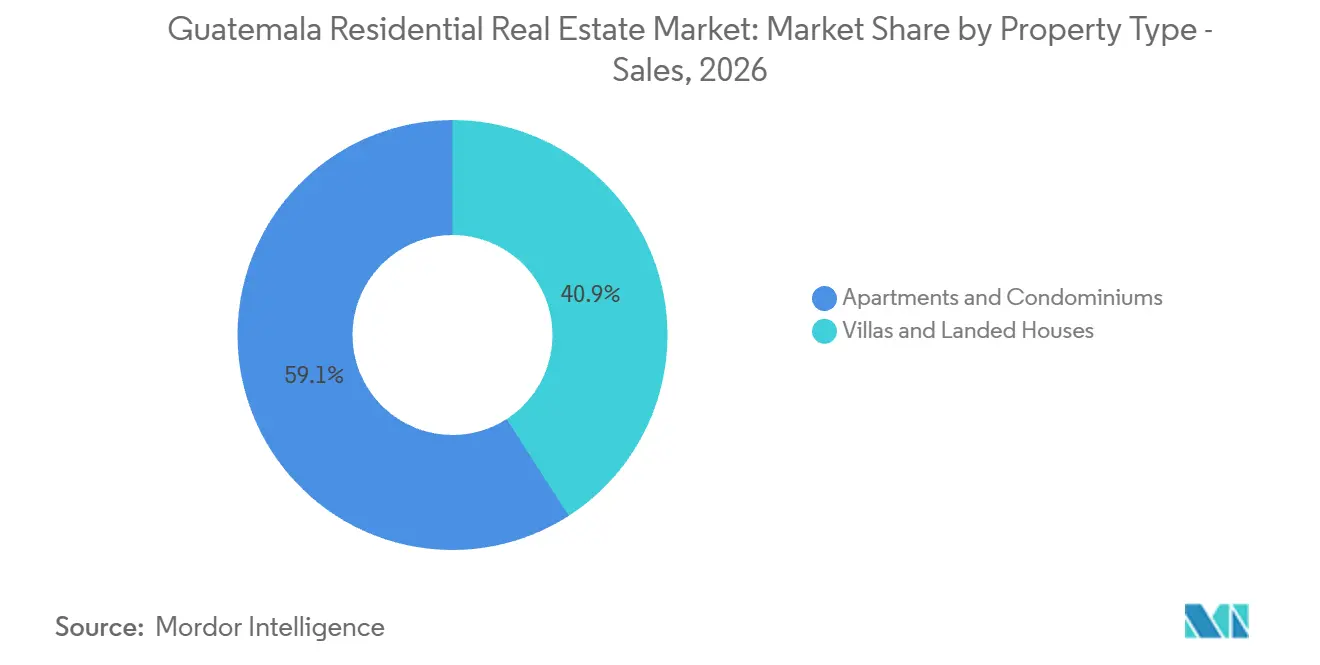
- Par type de bien dans les ventes, les appartements et copropriétés détenaient 59,1 % de la part du marché de l'immobilier résidentiel au Guatemala en 2026, tandis que ce même segment devrait croître à un CAGR de 6,88 % jusqu'en 2032.
- Par tranche de prix dans les ventes, les logements abordables détenaient 55,3 % des ventes résidentielles en 2026 et devraient se développer à un CAGR de 6,75 % jusqu'en 2032.
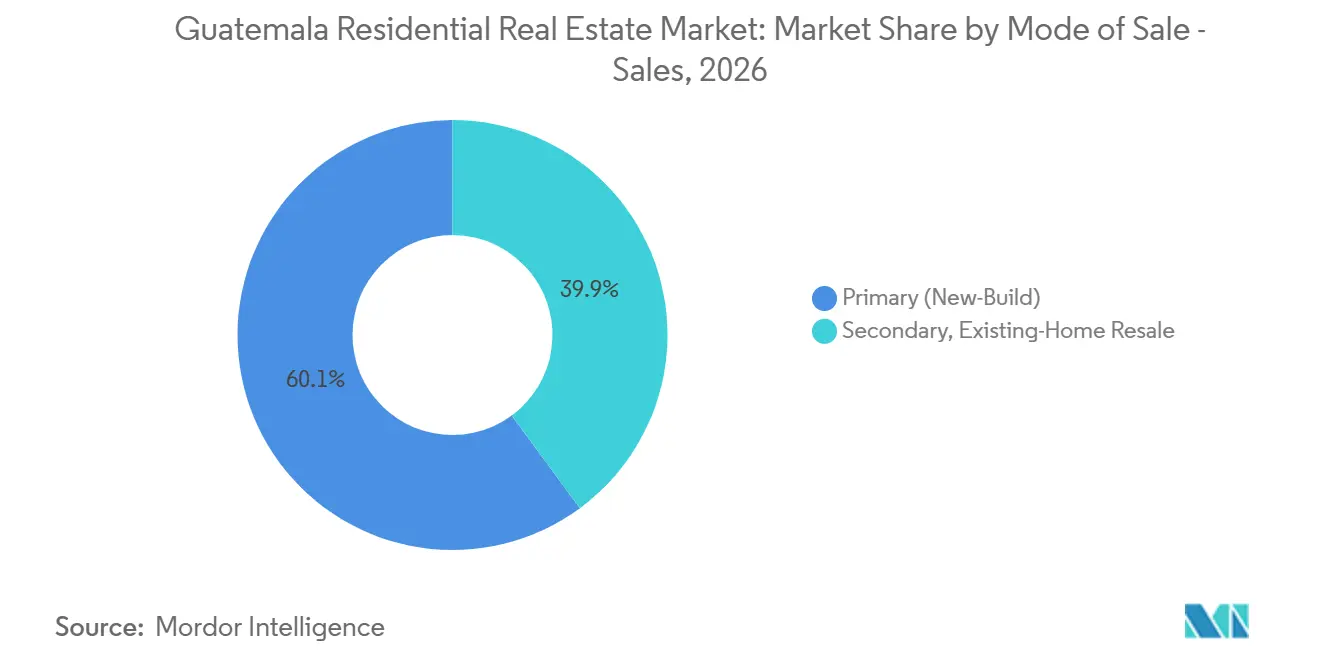
- Par mode de vente dans les ventes, les transactions primaires représentaient 60,1 % du marché de l'immobilier résidentiel au Guatemala en 2026 et devraient croître à un CAGR de 6,69 % jusqu'en 2032.
- Par région clé dans les ventes, Guatemala City détenait 47,2 % du marché de l'immobilier résidentiel au Guatemala en 2026, tandis qu'Escuintla devrait se développer à un CAGR de 7,04 % jusqu'en 2032.
- Par type de bien dans les locations, les appartements et copropriétés détenaient 82,6 % du marché de l'immobilier résidentiel au Guatemala en 2026, tandis que les villas et maisons individuelles devraient croître à un CAGR de 6,80 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Achats de logements formels financés par les envois de fonds | +1.5% | National, avec concentration en Alta Verapaz, San Marcos et Guatemala City | Court terme (≤ 2 ans) |
| Programmes de logements abordables soutenus par le gouvernement | +1.2% | National, avec livraison anticipée à Suchitepéquez, Jutiapa, Alta Verapaz et Quetzaltenango | Moyen terme (2-4 ans) |
| Demande de communautés sécurisées avec équipements de qualité | +1% | Guatemala City, Mixco, Villa Nueva et Escuintla | Moyen terme (2-4 ans) |
| Croissance de l'emploi dans les villes secondaires | +0.8% | Quetzaltenango, Escuintla, Mixco et Villa Nueva | Moyen terme (2-4 ans) |
| Densification urbaine soutenant les immeubles de grande hauteur | +0.7% | Guatemala City, San Cristóbal et les corridors suburbains | Long terme (≥ 4 ans) |
| Amélioration de l'accès au crédit hypothécaire pour les primo-accédants | +0.6% | National, avec des gains anticipés à Guatemala City, Mixco et Escuintla | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des flux d'envois de fonds soutenus soutenant les achats de logements formels
Le Guatemala a reçu 25,5 milliards USD d'envois de fonds en 2025, en hausse de 18,7 % par rapport à 21,5 milliards USD en 2024[1]. La Banque interaméricaine de développement a indiqué que 80 % des entrées d'envois de fonds du pays atteignaient des ménages qui n'étaient pas pauvres mais étaient vulnérables à la pauvreté sans ces transferts[2]. Ce groupe peut soutenir la demande d'appartements abordables lorsque les prix des projets, les mensualités et les conditions hypothécaires sont alignés sur les revenus des ménages et le calendrier prévisible des réceptions d'envois de fonds. Les promoteurs du marché de l'immobilier résidentiel au Guatemala peuvent utiliser la certification FHA pour rendre cette demande plus visible auprès des prêteurs qui s'appuient sur des fiches de paie formelles, notamment lorsque les emprunteurs ont des sources de revenus qui ne correspondent pas aux évaluations de crédit conventionnelles. Les envois de fonds soutiennent également la construction et l'entretien de logements dans des zones à accès limité au financement formel.
Programmes de logements abordables soutenus par le gouvernement favorisant le développement formel
Le programme Mi Primera Casa s'est engagé à hauteur de 523,7 millions USD sur 3 ans pour soutenir au moins 10 000 familles par le biais de prêts bonifiés, sur la base du taux de change implicite des chiffres d'envois de fonds 2025 de la Banco de Guatemala[3]. En 2025, le programme a élargi son plafond de revenus éligibles et comptait 50 projets certifiés FHA dans son catalogue. Le Crédito Hipotecario Nacional, ou CHN, prévoyait 1 500 crédits autorisés d'ici fin 2025. Le Fondo para la Vivienda, ou FOPAVI, a accordé 2 482 subventions au logement dans 10 départements en 2025. Ces programmes offrent au marché de l'immobilier résidentiel au Guatemala une voie plus claire pour permettre aux acheteurs à revenus modestes d'accéder au logement formel. La FHA peut également réduire l'apport initial requis à 5 %, ce qui aide les prêteurs à étendre le crédit aux ménages éligibles.
Communautés sécurisées avec équipements de qualité et densification urbaine soutenant la demande d'appartements
Les promoteurs de Guatemala City s'adaptent à la rareté du foncier en proposant des unités plus petites dotées d'équipements partagés tels que piscines, espaces de travail, salles de sport et espaces verts. La Chambre de construction guatémaltèque a indiqué que la superficie moyenne des appartements est passée de 147 mètres carrés à 94 mètres carrés, les promoteurs ayant transféré davantage de valeur vers les équipements communs. Cette approche est particulièrement pertinente pour les jeunes acheteurs qui souhaitent accéder aux centres d'emploi mais ne peuvent pas acquérir de logements plus grands dans les quartiers établis. Le marché de l'immobilier résidentiel au Guatemala concentre donc les nouveaux projets dans des corridors où les transports, les services et la sécurité sont déjà disponibles. Une densité plus élevée peut également améliorer la rentabilité de la construction sur des sites contraints. À terme, ce modèle de produit pourrait influencer les attentes des acheteurs dans les villes secondaires ainsi que dans la capitale.
Croissance de l'emploi dans les villes secondaires soutenant une demande résidentielle plus large
Escuintla bénéficie d'une activité industrielle et logistique liée au corridor Pacifique et au Puerto Quetzal. Son CAGR prévisionnel de 7,04 % indique que la demande de logements s'étend au-delà des zones résidentielles établies de la capitale. Quetzaltenango dispose également d'une large base de services éducatifs, de santé et commerciaux qui soutient la formation des ménages. Mixco et Villa Nueva absorbent les ménages qui travaillent à Guatemala City mais ne peuvent pas faire face aux prix des zones de premier plan. Le marché de l'immobilier résidentiel au Guatemala peut tirer parti de ces emplacements lorsque les promoteurs sécurisent des sites viabilisés et obtiennent des approbations de projets fiables. Le développement dans les villes secondaires nécessite encore un examen attentif de l'accès aux services publics, de l'enregistrement foncier et des conditions de demande locales.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faibles revenus et obstacles liés à l'apport initial | -1.2% | National, plus prononcé dans les zones rurales et périurbaines avec des répercussions sur les villes secondaires | Long terme (≥ 4 ans) |
| Insuffisance des infrastructures d'eau, d'assainissement et de voirie | -0.8% | Zones rurales et périurbaines et périphéries des villes secondaires | Long terme (≥ 4 ans) |
| Irrégularités des titres fonciers et retards d'enregistrement | -0.7% | National, notamment dans les zones rurales et les villes secondaires avec des registres incomplets | Moyen terme (2-4 ans) |
| Hausse des coûts fonciers dans les zones urbaines de premier plan | -0.6% | Zones 10, 14 et 15 de Guatemala City | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de revenus et obstacles liés à l'apport initial limitant la demande adressable
De nombreux ménages à revenus modestes restent en dehors du système hypothécaire formel car ils ne peuvent pas justifier de revenus ou satisfaire aux exigences de crédit des prêteurs. Les attentes standard en matière d'apport initial constituent un obstacle majeur à l'épargne pour les travailleurs proches du salaire minimum. Les prêts adossés à des programmes peuvent réduire le coût initial, mais les mensualités, les assurances et les critères d'éligibilité aux revenus limitent encore l'accès pour de nombreux ménages. Le marché de l'immobilier résidentiel au Guatemala a sa base de demande la plus large dans la tranche abordable, qui subit également la plus forte pression sur les marges des promoteurs. La hausse des coûts fonciers et de construction rend difficile la fourniture d'un nombre suffisant de logements à des prix accessibles. Un accès plus large à des produits de crédit adaptés aux travailleurs informels serait nécessaire pour réduire cet écart.
Infrastructures et registres fonciers limitant l'offre constructible
L'eau, l'assainissement, l'accès routier et la clarté des titres fonciers restent des contraintes décisives pour les nouveaux projets en dehors des zones métropolitaines établies. Une mission des Nations Unies en 2025 a signalé que les communautés en périphérie de Guatemala City manquaient souvent de réseaux d'égouts et ne disposaient que d'approvisionnements en eau communautaires intermittents. Le Fonds monétaire international a indiqué que seulement 20 % des ménages ruraux étaient raccordés aux réseaux de drainage et a signalé une faible exécution locale des dépenses d'infrastructure. Le Département d'État américain a également identifié les revendications de propriété conflictuelles et les registres incomplets comme des risques pouvant retarder les transactions. Ces conditions augmentent les coûts de développement et peuvent empêcher les projets abordables d'avancer là où la demande est la plus forte. Elles maintiennent également le marché de l'immobilier résidentiel au Guatemala dépendant d'un groupe relativement restreint d'emplacements viabilisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien (Ventes) :
Les appartements et copropriétés dominent l'offre de logements verticauxLes appartements et copropriétés ont capté 59,1 % de la part du marché de l'immobilier résidentiel au Guatemala dans les ventes en 2026. La rareté du foncier et l'accès aux centres d'emploi rendent les formats verticaux plus pratiques à Guatemala City et dans ses municipalités voisines. La Chambre de construction guatémaltèque a recensé 235 immeubles multifamiliaux achevés dans la capitale au cours des 4 années précédentes. Les équipements partagés permettent aux promoteurs de rendre des unités plus petites plus attrayantes sans réduire l'importance de l'emplacement et de la sécurité. Les acheteurs bénéficient également de projets proches des bureaux, des commerces et des axes de transport établis.
Le segment devrait croître à un CAGR de 6,88 % jusqu'en 2032, ce qui en fait le type de bien à la croissance la plus rapide dans les ventes. Les projets d'appartements certifiés FHA peuvent connecter les primo-accédants éligibles au programme Mi Primera Casa. ÍNTEGRO a lancé Alana Ave. Las Américas en 2025 avec 485 appartements dans 2 tours en Zone 13 et un investissement déclaré de 83 millions USD. Les villas et maisons individuelles restent pertinentes pour les familles recherchant un espace extérieur privé dans des communautés suburbaines. Le secteur de l'immobilier résidentiel au Guatemala continuera de nécessiter les deux formats car les besoins des ménages diffèrent selon les revenus, la taille de la famille et l'emplacement.
Par tranche de prix (Ventes) :
Les logements abordables servent la base d'acheteurs la plus largeLes logements abordables détenaient 55,3 % des revenus de ventes en 2026, la tranche de prix la plus importante du marché de l'immobilier résidentiel au Guatemala. Cette position reflète un pouvoir d'achat limité dans une grande partie de la population urbaine. Le financement public est orienté vers les familles gagnant entre 1 et 6 salaires minimums non agricoles, ce qui soutient la demande dans cette tranche de prix. Le segment dépend de la capacité des promoteurs à maintenir des prix viables tout en respectant les normes formelles de construction, de service, d'emplacement et d'assurance-risque que les prêteurs et les acheteurs attendent. Il est également affecté par les prix fonciers dans les zones bénéficiant d'un bon accès aux transports et aux services publics.
Le segment abordable devrait croître à un CAGR de 6,75 % jusqu'en 2032, plus rapidement que les autres tranches de prix de vente. Sa croissance dépend du maintien du financement public, d'une offre suffisante de projets certifiés FHA et de l'accès au crédit hypothécaire. Le logement de milieu de gamme sert toujours les professionnels et les ménages à revenus moyens supérieurs, bien que les marges des projets soient sous pression en raison des coûts fonciers et des intrants. Les logements de luxe restent concentrés dans les quartiers à revenus élevés et les zones à aménagement planifié, où ils contribuent à une valeur de projet substantielle mais servent un groupe d'acheteurs plus restreint. Le marché de l'immobilier résidentiel au Guatemala a donc une forte raison de protéger le flux de logements abordables approuvés après la fin du mandat gouvernemental actuel en 2028.
Par mode de vente (Ventes) :
Les transactions primaires reflètent les besoins en offre formelleLes transactions primaires représentaient 60,1 % des ventes en 2026, faisant de la construction neuve le mode dominant sur le marché de l'immobilier résidentiel au Guatemala. Les acheteurs préfèrent souvent les projets portés par des promoteurs car la chaîne de titres et la documentation sont généralement vérifiées avant la vente. Cela est particulièrement important pour les ménages utilisant des prêts hypothécaires ou un financement soutenu par le gouvernement. Le Département d'État américain a signalé que les irrégularités des titres fonciers et les revendications de propriété conflictuelles peuvent retarder les transactions immobilières. Ces risques rendent les achats de logements existants plus difficiles à évaluer dans certaines parties du pays.
Les transactions primaires devraient se développer à un CAGR de 6,69 % jusqu'en 2032. Le pipeline de projets certifiés dans la capitale et les villes secondaires soutient la croissance. Une activité accrue de délivrance de permis de construire indique également un intérêt continu des promoteurs, bien que la livraison des projets dépende des infrastructures et du financement des acheteurs. Le marché de la revente a de la marge pour se développer si les systèmes cadastraux et les procédures d'enregistrement deviennent plus fiables. Un canal de revente plus transparent offrirait aux acheteurs un plus grand choix et pourrait réduire la pression sur l'offre de constructions neuves.
Par type de bien (Location) :
Les appartements et copropriétés dominent le parc locatifLes appartements et copropriétés représentaient 82,6 % des types de biens locatifs en 2026. Ce niveau de concentration reflète la disponibilité d'unités meublées et gérées dans les quartiers professionnels de Guatemala City. Les jeunes professionnels et les locataires d'entreprise privilégient souvent l'accès aux centres d'emploi et aux services commerciaux. L'offre d'appartements est également plus facile à organiser dans les zones urbaines denses que les grandes maisons locatives. Ces caractéristiques donnent au marché de l'immobilier résidentiel au Guatemala une large base locative urbaine même là où la location institutionnelle est limitée.
Les villas et maisons individuelles devraient croître à un CAGR de 6,80 % jusqu'en 2032, plus rapidement que les appartements dans la demande locative. De nombreuses familles qui ne peuvent pas acheter un nouveau logement ont encore besoin de surfaces habitables plus grandes et d'un espace privé. Les arrangements locatifs restent moins standardisés que les transactions de vente car une grande partie du parc appartient à des propriétaires individuels. Cela peut limiter la transparence et rendre la gestion immobilière professionnelle plus difficile à développer. Cela offre également aux premiers opérateurs une opportunité d'établir des services locatifs formels multi-unités sur le marché de l'immobilier résidentiel au Guatemala.
Analyse géographique
Guatemala City représentait 47,2 % des ventes régionales en 2026 et reste le principal lieu de développement résidentiel formel. La ville combine une forte concentration d'employeurs, de prêteurs, de promoteurs certifiés, de commerces formels, de services éducatifs et de structures de santé, ce qui soutient un large bassin de demande de propriétaires occupants et de locataires. La Chambre de construction guatémaltèque a identifié les Zones 10, 12, 14, 15 et 16 comme des emplacements qui détenaient plus de 80 % des nouveaux projets et plus de 20 000 logements en offre active. La diversité des quartiers à prix élevés et à prix plus bas de Guatemala City permet aux promoteurs de servir différents budgets de ménages. Le marché de l'immobilier résidentiel au Guatemala dispose de son pipeline d'appartements le plus développé dans cette zone métropolitaine.
Escuintla devrait croître à un CAGR de 7,04 % jusqu'en 2032, soutenu par l'emploi lié à la logistique, aux ports et à l'agro-industrie. Les annonces FHA incluent des projets à Escuintla qui servent les acheteurs recherchant un logement formel en dehors de la capitale. Mixco et Villa Nueva offrent des emplacements plus accessibles aux travailleurs qui font la navette vers Guatemala City. Quetzaltenango dispose d'une base de demande distincte grâce à ses fonctions éducatives, de santé et commerciales. Ces marchés peuvent réduire la concentration du marché de l'immobilier résidentiel au Guatemala dans la capitale si les services, le financement et les registres fonciers s'améliorent, permettant aux promoteurs d'apporter des produits de logement standardisés dans des endroits où l'offre formelle a été limitée.
Les zones intérieures et de haute altitude restent plus dépendantes de la construction progressive et de l'autoconstruction financée par les envois de fonds. Le FOPAVI a accordé des subventions au logement dans plusieurs départements en 2025, y compris dans des emplacements en dehors des principaux corridors urbains. Les Nations Unies ont également identifié l'insécurité foncière et la couverture cadastrale incomplète comme des obstacles majeurs pour les communautés rurales et autochtones. Ces contraintes limitent la livraison formelle de projets même lorsque la demande des ménages existe. De meilleures infrastructures de services et des registres de propriété plus clairs permettraient au marché de l'immobilier résidentiel au Guatemala d'intégrer davantage cette demande dans les circuits formels.
Paysage concurrentiel
Le marché de l'immobilier résidentiel au Guatemala est modérément fragmenté, aucun promoteur ne détenant une position dominante dans toutes les régions et tous les segments de clientèle. La concurrence comprend des promoteurs intégrés, des spécialistes des projets verticaux, des agences immobilières et des plateformes d'annonces numériques, chaque groupe jouant un rôle différent dans la planification de projets, le financement, la commercialisation, les transactions ou l'administration locative. Les institutions financières influencent également le développement car l'approbation FHA affecte les normes des projets et l'éligibilité des acheteurs. Dans le même temps, la disponibilité du crédit assuré peut déterminer si un projet atteint sa clientèle cible abordable ou à revenus moyens. Multi-Proyectos CMI, ÍNTEGRO et Grupo Cayalá disposent de capacités résidentielles à usage mixte ou à grande échelle, tandis qu'Impulsa Desarrollos, Milésimo et Desarrollos Palo Blanco participent par le biais d'une activité de développement plus ciblée.
Les promoteurs se différencient par l'emplacement, la qualité des projets, l'alignement du financement et les équipements partagés. ÍNTEGRO a lancé Alana Ave. Las Américas en 2025, un projet d'appartements de 485 unités en Zone 13 avec certification FHA. La société a également lancé Reserva Valere à Santa Lucía Cotzumalguapa, étendant son approche résidentielle vers le sud côtier. Ces initiatives montrent que les leaders du marché cherchent des opportunités au-delà de Guatemala City. Les entreprises capables de gérer la diligence foncière, les exigences de viabilisation, la coordination locale de la construction et la conformité FHA peuvent avoir un avantage dans les villes secondaires, où la livraison formelle de projets a historiquement été moins cohérente.
La gestion locative et les services de transactions de revente restent moins structurés que le développement formel de constructions neuves. Cela crée un espace pour les plateformes et les prestataires de services qui peuvent améliorer la documentation, la gestion des locataires et la diligence immobilière. Les promoteurs font également face à une pression sur les coûts fonciers dans les quartiers de premier plan, ce qui les encourage à rechercher des sites suburbains et dans des villes secondaires. Le marché de l'immobilier résidentiel au Guatemala pourrait devenir plus concurrentiel à mesure que des capitaux étrangers et des partenaires locaux financent des projets supplémentaires. Néanmoins, la qualité d'exécution, la discipline tarifaire, l'accès au financement et la capacité à livrer des infrastructures utilisables restent plus importants que la seule échelle.
Leaders du secteur de l'immobilier résidentiel au Guatemala
-
Multi-Proyectos CMI
-
Spectrum
-
ÍNTEGRO
-
COMOSA
-
Desarrollos Palo Blanco
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier résidentiel au Guatemala Entreprises couvertes dans ce rapport
- Multi-Proyectos CMI
- Spectrum
- ÍNTEGRO
- COMOSA
- Desarrollos Palo Blanco
- Impulsa Desarrollos
- Grupo Cayalá
- Metroproyectos
- Grupo Mi Tierra S.A.
- Milésimo
- Qualicons
- CityMax Guatemala
- RE/MAX Guatemala
- CBR Guatemala
- MapaInmueble
- Crédito Hipotecario Nacional
- Instituto de Fomento de Hipotecas Aseguradas
- Banco Industrial
- Banrural
- Habitat for Humanity Guatemala
Développements industriels récents dans Marché de l'immobilier résidentiel au Guatemala
- Septembre 2026 : COMOSA a lancé ENZO Las Charcas, un développement résidentiel vertical de 435 appartements en Zone 11, Guatemala City. Le projet comprend plus de 20 équipements partagés et un modèle de conception centré sur la valorisation des lieux, étendant le portefeuille de 70 ans et 200 projets de COMOSA dans un corridor urbain à haute densité.
- Août 2026 : Grupo Cayalá / CICOMSA a placé la dernière série d'un programme obligataire de 50 millions USD, dont 30 millions USD à un taux d'intérêt annuel de 7,77 % sur 7 ans. Le placement a été réglé simultanément auprès d'investisseurs au Guatemala, au Panama et au Costa Rica via la Central de Valores Nacional du Guatemala, LatinClear et Interclear.
- Juin 2026 : Visión Desarrollo a posé la première pierre de Mateo 7, un immeuble de 8 niveaux avec des appartements de 46 à 53 mètres carrés en Zone 7, Guatemala City. Le projet est développé dans le cadre du programme Vivienda Prioritaria (Logement Prioritaire) de la Municipalidad de Guatemala et vise à étendre le logement abordable formellement accrédité près de la Calzada Roosevelt.
Périmètre du rapport sur le marché de l'immobilier résidentiel au Guatemala
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Par type de bien | Appartements et copropriétés |
| Villas et maisons individuelles |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'immobilier résidentiel au Guatemala jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 6,01 % de 2027 à 2032, pour atteindre 8,5 milliards USD d'ici 2032. La croissance est soutenue par la demande urbaine, les initiatives de financement formel, l'activité de logement financée par les envois de fonds et les promoteurs qui étendent certains projets au-delà de la capitale vers des zones suburbaines et des villes secondaires.
Quel type de bien domine les ventes résidentielles au Guatemala ?
Les appartements et copropriétés dominent les ventes avec une part de 59,1 % en 2026 et devraient croître à un CAGR de 6,88 % jusqu'en 2032.
Qu'est-ce qui soutient la demande de logements abordables au Guatemala ?
Le programme Mi Primera Casa, le financement adossé à la FHA et les revenus d'envois de fonds soutiennent la demande pour les ménages éligibles. Ces soutiens sont les plus importants là où les acheteurs peuvent justifier de revenus, satisfaire aux règles d'éligibilité des projets et acquérir des logements dans la tranche de prix abordable.
Quelle zone connaît la croissance la plus rapide pour les ventes résidentielles ?
Escuintla devrait croître à un CAGR de 7,04 % jusqu'en 2032, soutenu par l'emploi industriel, logistique et portuaire.
Pourquoi les logements neufs sont-ils plus courants que les reventes au Guatemala ?
Les transactions primaires représentaient 60,1 % des ventes en 2026 car les projets formels de construction neuve peuvent offrir une documentation de titre plus claire et un accès au financement. Les transactions de logements existants peuvent impliquer davantage d'incertitude lorsque les registres de propriété sont incomplets ou que les revendications de propriété sont contestées.
Quels sont les principaux obstacles au développement résidentiel au Guatemala ?
L'accessibilité financière limitée des ménages, les lacunes en matière d'eau et d'assainissement, les problèmes de titres fonciers et les coûts fonciers élevés contraignent la livraison des projets. Ces facteurs sont particulièrement importants dans les zones périurbaines et les villes secondaires, où le foncier disponible peut ne pas encore disposer des infrastructures requises pour le logement formel, l'approbation hypothécaire et une occupation à long terme fiable.