
Tamanho e Participação do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.57 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo por Mordor Intelligence
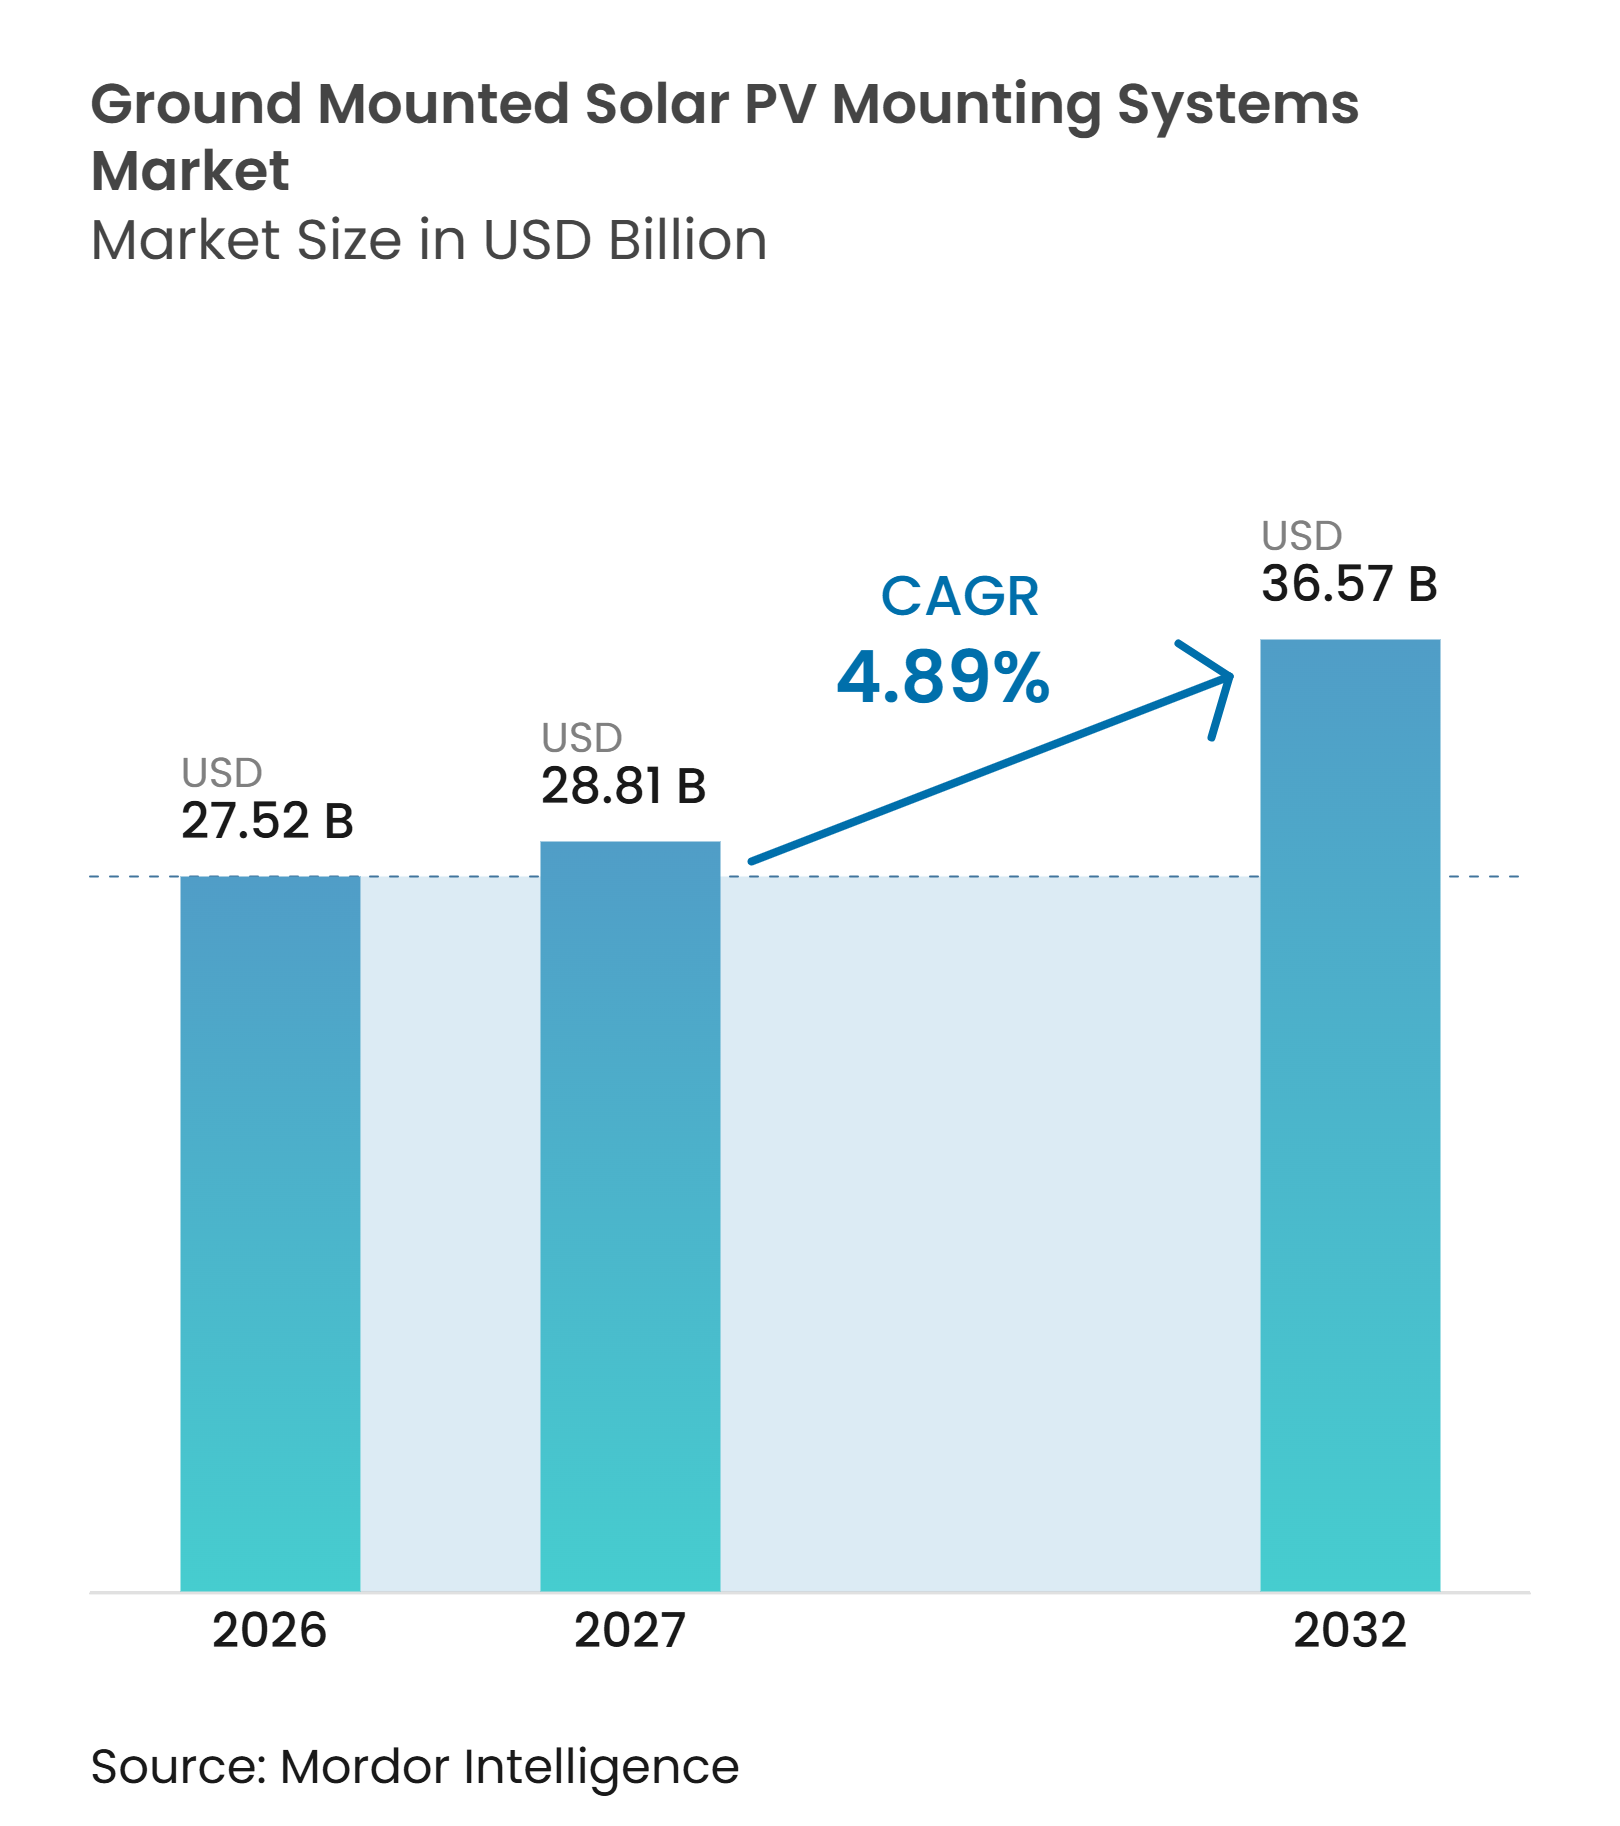
O tamanho do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo está projetado para expandir de 27,52 bilhões de USD em 2026 e 28,81 bilhões de USD em 2027 para 36,57 bilhões de USD até 2032, registrando um CAGR de 4,89% entre 2027 e 2032. As adições de energia solar em escala utilitária permanecem a principal fonte de demanda, pois cada projeto requer equipamentos estruturais de montagem antes que os módulos possam ser comissionados no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo. A energia solar em escala utilitária dos EUA adicionou 30 GW (CA) em 2024, o que representou 54% das novas adições de capacidade conectada à rede naquele ano e reforçou a base de demanda do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo.[1] A Índia também tinha 100,80 GW de capacidade solar instalada em solo até 31 de dezembro de 2025, o que sustenta a demanda contínua por estruturas de suporte e rastreadores.[2] A aquisição está se tornando mais complexa à medida que os desenvolvedores avaliam o custo do hardware, o rendimento energético, as regras de conteúdo nacional e as condições do local. Os fornecedores que combinam sistemas estruturais com controles, monitoramento e capacidades de resposta climática têm mais formas de diferenciar suas ofertas.
Principais Conclusões do Relatório
- Por tipo, os Sistemas de Montagem Fixos detinham 58,2% da participação do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo em 2026, enquanto os Sistemas de Montagem com Rastreamento estão projetados para crescer a um CAGR de 6,5% até 2032.
- Por material, o Ferro Galvanizado representou 43,6% da participação do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo em 2026 e está previsto para expandir a um CAGR de 6,2% até 2032.
- Por compatibilidade tecnológica, os Módulos Fotovoltaicos de Silício Cristalino detinham 81,4% de participação em 2026, enquanto os Painéis Solares Bifaciais estão previstos para crescer a um CAGR de 8,1% até 2032.
- Por aplicação, as aplicações em Escala Utilitária representaram 76,3% de participação em 2026 e estão previstas para crescer a um CAGR de 5,7% até 2032.
- Por usuário final, as Empresas de EPC detinham 39,7% de participação em 2026, enquanto os Desenvolvedores de Projetos Solares estão previstos para crescer a um CAGR de 5,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 47,8% de participação em 2026 e está prevista para crescer a um CAGR de 6,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adições de Capacidade Solar em Escala Utilitária | +1.8% | Global, concentrado na Ásia-Pacífico, América do Norte e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Módulos Bifaciais e Rastreadores de Eixo Único | +1.2% | Global, com forte adoção nos Estados Unidos, Índia, América Latina e Austrália | Médio prazo (2-4 anos) |
| Fabricação Nacional e Implantação Solar Lideradas por Políticas | +0.8% | Estados Unidos, Índia e Europa | Médio prazo (2-4 anos) |
| Otimização do Uso do Solo por Meio da Agrivoltaica | +0.4% | Europa, Japão e China | Médio prazo (2-4 anos) |
| Demanda por Estruturas Adaptáveis ao Terreno e a Condições Climáticas Extremas | +0.3% | Global, com relevância em regiões com alto índice de ventos e granizo | Longo prazo (≥ 4 anos) |
| Controles Digitais, Manutenção Preditiva e Otimização de Rendimento | +0.2% | Global, concentrado em mercados solares maduros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adições de Capacidade Solar em Escala Utilitária Impulsionam Volumes Consistentes de Estruturas de Suporte
As adições de capacidade em escala utilitária moldam diretamente a demanda anual no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, especialmente para fornecedores que atendem a grandes pedidos de projetos. Os Estados Unidos adicionaram 30 gigawatts em corrente alternada (GWCA) de energia solar em solo em escala utilitária em 2024, equivalente a 54% de suas novas adições de capacidade conectada à rede e sustentando o Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo. A Índia adicionou 44,61 GW de capacidade solar no ano fiscal de 2025-26, em comparação com 23,83 GW no ano fiscal de 2024-25, e os projetos em solo representaram 34,8 GW do total mais recente. Essas adições sustentam pedidos grandes e recorrentes de estruturas fixas e sistemas de rastreamento. As grandes licitações públicas também influenciam a economia dos fornecedores, pois os preços adjudicados tornam-se pontos de referência de aquisição para projetos posteriores. As disposições de conteúdo nacional do Crédito Fiscal de Investimento dos EUA incentivam ainda mais as empresas de Engenharia, Aquisição e Construção (EPC) a considerar equipamentos estruturais fabricados localmente ao planejar projetos qualificados.[3]
A Adoção de Módulos Bifaciais e Rastreadores de Eixo Único Redefine os Benchmarks do Custo Nivelado de Energia (LCOE)
Módulos bifaciais e rastreadores de eixo único estão sendo implantados juntos em muitos projetos de escala utilitária, alterando os requisitos no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo. A Nextracker afirma que os rastreadores de eixo único podem aumentar o rendimento energético anual em até 25% em comparação com sistemas de inclinação fixa.[4] A Arctech Solar relata que os módulos bifaciais podem gerar 10-20% mais energia em condições padrão, com ganhos maiores em condições otimizadas. Essa combinação de equipamentos fortalece o argumento para o design baseado em rastreadores onde as condições de terreno, irradiância e rede elétrica suportam maior produção. Também move a seleção de sistemas de montagem além das especificações estruturais básicas em direção ao desempenho esperado da usina. Os fornecedores estão respondendo com controles em tempo real, funções de rastreamento retroativo, links de Controle Supervisório e Aquisição de Dados (SCADA) e recursos de manutenção preditiva. A Arctech Solar afirma que seu sistema SkySmart II usa aprendizado de máquina para definir os ângulos dos módulos e reduzir o sombreamento entre fileiras.
A Fabricação Nacional Liderada por Políticas Bifurca as Cadeias de Suprimentos Globais
O apoio político está separando o Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo em canais de fornecimento de conteúdo nacional e de fornecimento global, o que afeta a seleção de fornecedores. Nos Estados Unidos, as regras de crédito fiscal incentivam os desenvolvedores a documentar o conteúdo nacional e o cronograma de aquisição para projetos elegíveis no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo. A GameChange Solar relatou que designs de rastreadores flexíveis em relação ao módulo podem permitir que os desenvolvedores preservem as opções do projeto enquanto atendem aos requisitos de aquisição de porto seguro. Os requisitos de conteúdo nacional da Índia direcionam parte da base de aquisição para fabricantes de aço nacionais e montadores de sistemas de montagem. A Lei de Indústria de Zero Emissões Líquidas da Europa identifica a fabricação solar como uma área estratégica e apoia a obtenção de licenças mais rápidas e acesso financeiro para a produção de tecnologia limpa relacionada. As especificações de aquisição incluem cada vez mais a marcação CE e as normas estruturais EN ou IEC relevantes. Isso desloca a concorrência para a capacidade de conformidade, bem como para o custo entregue.
Agrivoltaica, Estruturas Adaptáveis ao Terreno e Controles Digitais Ampliam os Requisitos de Produtos
A agrivoltaica está ampliando o conjunto de requisitos estruturais que os fornecedores devem atender no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, particularmente em locais agrícolas com restrições. A Gonvarri Solar Steel anunciou um acordo de fornecimento de 73 MWp para um projeto agrivoltaico italiano que utilizou estruturas de rastreamento com alturas de estaca motora de até 3 metros e 2,1 metros de folga em relação ao solo. Tais requisitos suportam o acesso às culturas, o fluxo de ar e o movimento de maquinário agrícola. Os designs de acompanhamento de terreno também reduzem a necessidade de nivelamento extensivo em locais difíceis. A GameChange Solar afirma que seu Genius Tracker TF pode acomodar variações de inclinação de poste a poste de até 1,7 graus. Os controles digitais e a manutenção preditiva adicionam outra camada de diferenciação porque ajudam os operadores a gerenciar decisões de rendimento e resposta climática. Esses sistemas especializados criam oportunidades para fornecedores com capacidade de design, software e engenharia de campo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço e do Alumínio | -1.0% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Consolidação de Terrenos, Licenciamento e Aceitação Comunitária | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Confiabilidade do Rastreador, Armazenamento em Condições Climáticas e Risco de Seguro | -0.4% | Global, com relevância nas Grandes Planícies dos EUA, Austrália e África do Sul | Médio prazo (2-4 anos) |
| Restrições de Interconexão e Exposição ao Corte de Energia | -0.4% | Estados Unidos, Austrália e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e do Alumínio, Confiabilidade do Rastreador e Risco Climático Limitam as Margens
Os custos de materiais permanecem uma restrição importante porque o aço e o alumínio formam uma grande parcela dos insumos dos sistemas de montagem. A Associação de Indústrias de Energia Solar (SEIA) relatou que as mudanças nas tarifas da Seção 232 dos EUA aumentaram os preços domésticos de aço, cobre e alumínio, enquanto os custos de equipamentos elétricos e estruturais subiram no quarto trimestre de 2025. Os fabricantes que operam sob contratos de EPC de preço fixo têm espaço limitado para absorver movimentos rápidos de preços. A Array Technologies relatou margem bruta ajustada de 27,0% no ano fiscal de 2025, abaixo dos 34,1% no ano fiscal de 2024, citando efeitos tarifários e pressão sobre o preço médio de venda. A exposição climática adiciona um risco separado para fornecedores e proprietários de rastreadores. A AXIS Capital constatou que os sistemas de rastreamento que não conseguiram armazenar durante eventos de granizo produziram perdas médias de 380.000 USD por MW, em comparação com 150.000 USD por MW onde os sistemas de armazenamento operaram com sucesso. Isso fortalece o argumento comercial para controles de armazenamento em condições climáticas testados e procedimentos operacionais confiáveis.
Consolidação de Terrenos, Licenciamento, Restrições de Interconexão e Corte de Energia Atrasam a Aquisição
O licenciamento, a consolidação de terrenos, as conexões à rede e o corte de energia podem atrasar o ponto em que um pipeline solar se torna um pedido de sistema de montagem. O Lawrence Berkeley National Laboratory registrou 956 GW de capacidade solar em filas de interconexão ativas nos EUA no final de 2024. As taxas históricas de conclusão indicam que apenas uma pequena parcela dos projetos em fila avança para a operação. A Ordem nº 2023 da Comissão Federal de Regulação de Energia (FERC) busca melhorar o gerenciamento de filas por meio de uma abordagem de primeiro pronto, primeiro atendido, e requisitos de prontidão mais rigorosos. O Operador do Mercado de Energia da Austrália também identificou risco material de congestionamento para projetos de geração propostos em Victoria e South Australia. Esses limites podem enfraquecer a economia do projeto mesmo onde os preços de módulos e montagem são favoráveis. Os fabricantes, portanto, se beneficiam de avaliar o status da rede e o cronograma de entrega antes de alocar capacidade para projetos prospectivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Rastreadores Aumentam Seu Papel no Design em Escala UtilitáriaOs Sistemas de Montagem com Rastreamento estão projetados para crescer a um CAGR de 6,5% até 2032. O segmento se beneficia do amplo uso de rastreadores de eixo único em projetos de escala utilitária, onde um maior rendimento energético pode justificar o custo adicional do equipamento. A Nextracker relatou que a maioria dos projetos de escala utilitária em mercados estabelecidos usa rastreadores solares, com adoção também se desenvolvendo em mercados solares mais novos. A demanda por rastreadores é particularmente forte nos Estados Unidos, Índia, América Latina, Austrália, Oriente Médio e partes da África. O design do local tornou-se um ponto importante de diferenciação porque os desenvolvedores buscam cada vez mais evitar altos custos de obras civis. O rastreador de acompanhamento de terreno da GameChange Solar é projetado para menores necessidades de nivelamento em locais inclinados.
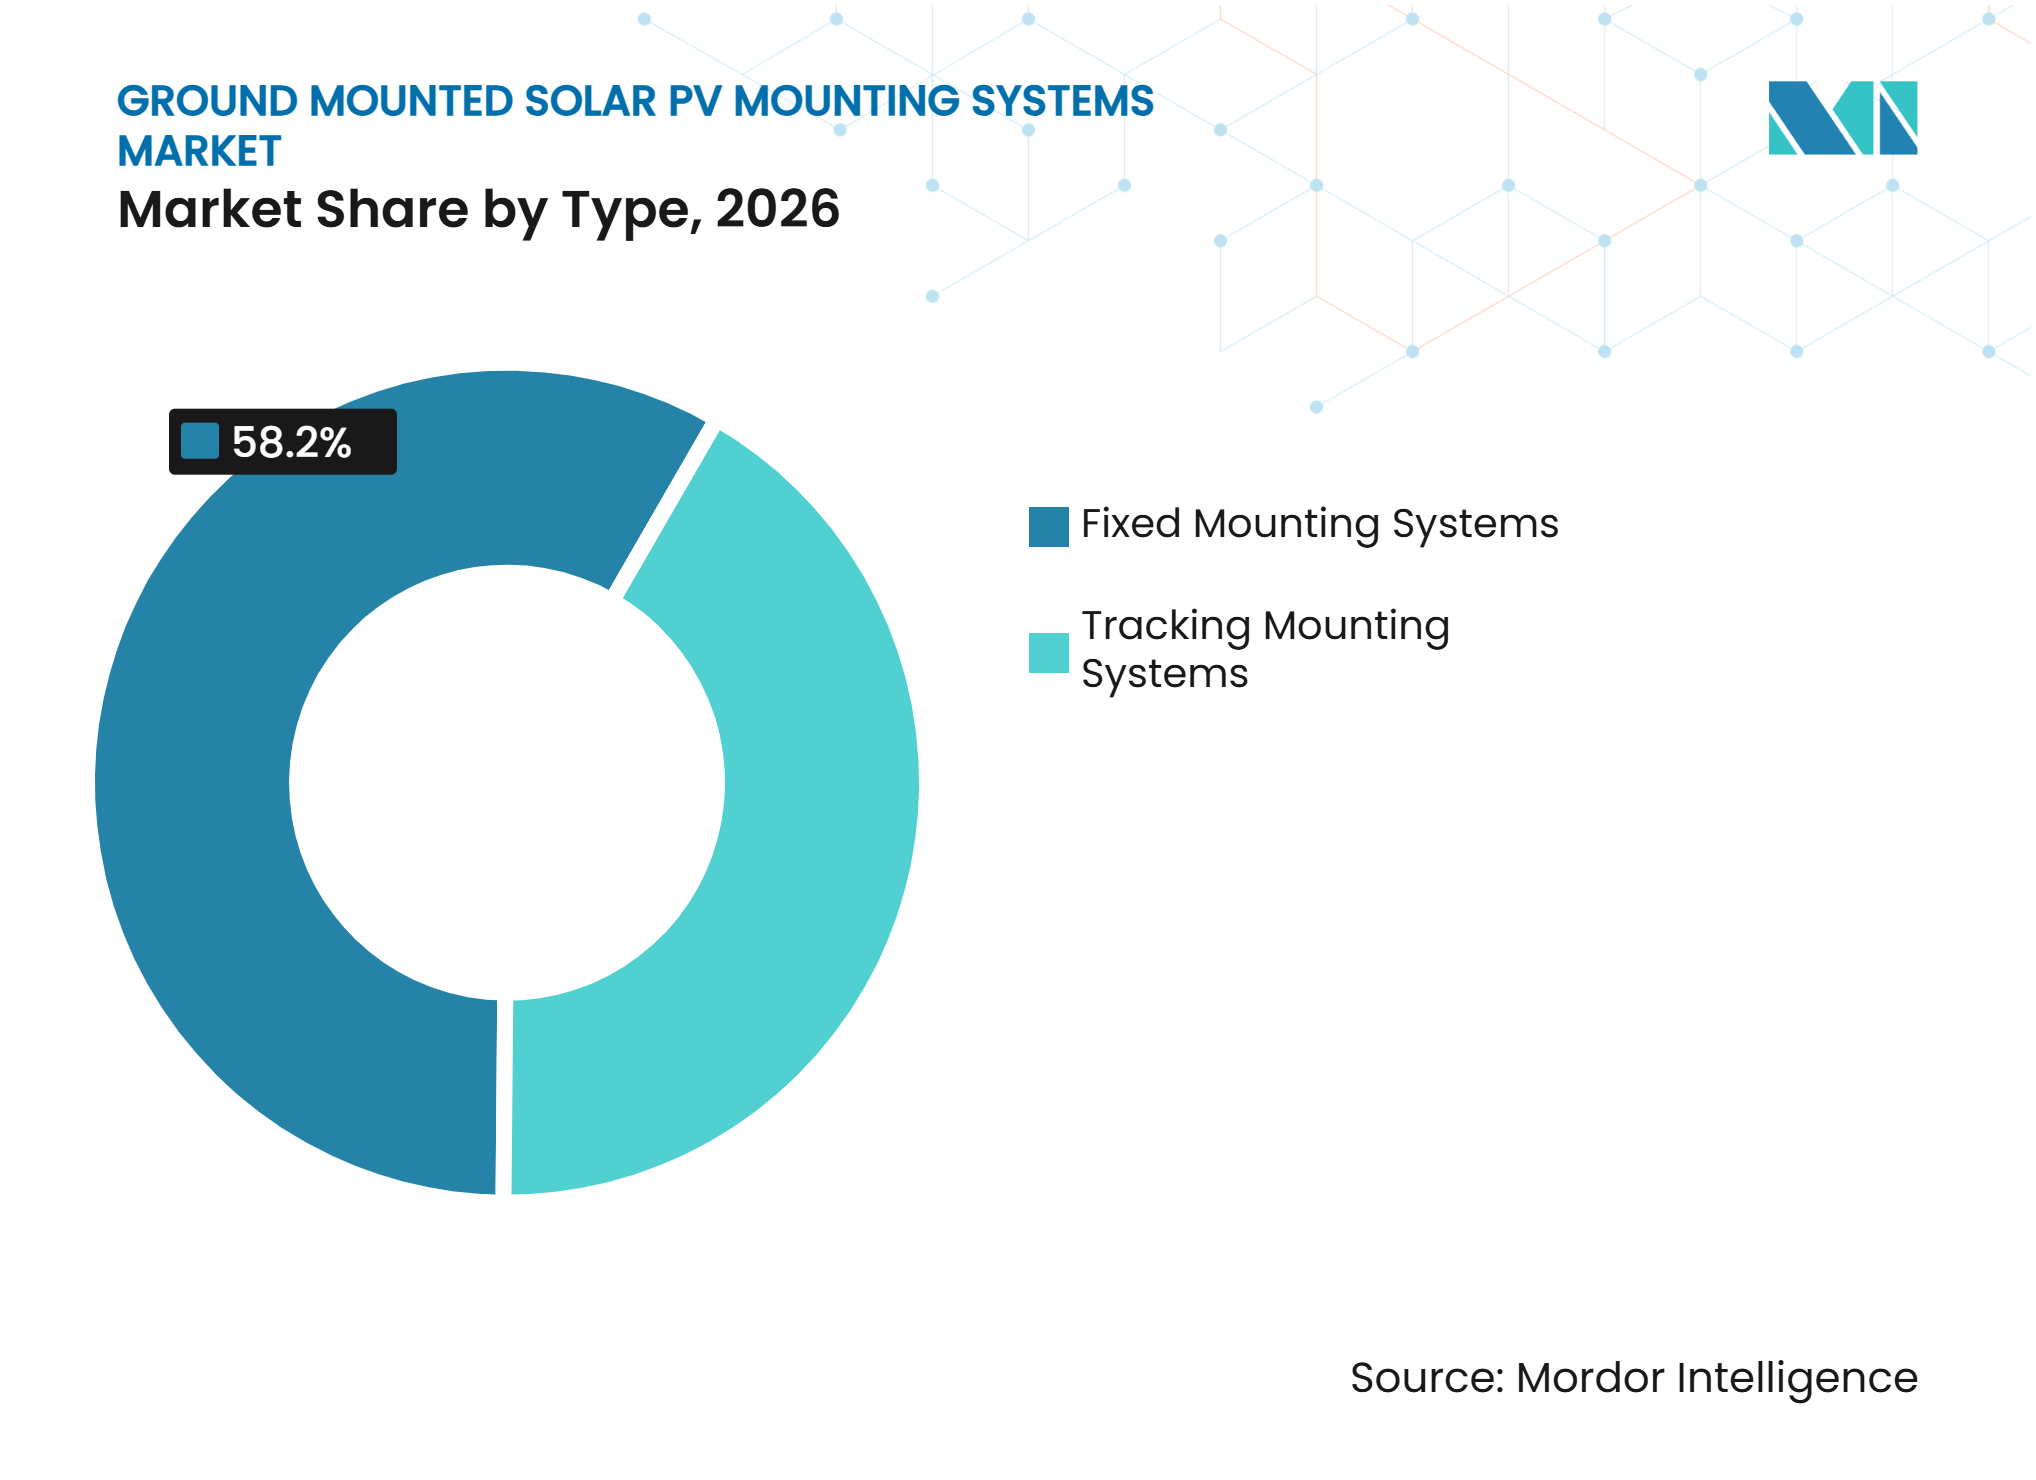
Os Sistemas de Montagem Fixos detinham 58,2% do valor global do segmento em 2026. Sua posição de liderança reflete o uso contínuo em projetos de menor complexidade, instalações fora da rede, geração distribuída e locais onde o retorno do rastreador é menos atraente. As estruturas fixas retêm valor em mercados europeus de menor irradiância e em aplicações que priorizam a simplicidade de instalação. Elas também fornecem uma opção prática para locais com suporte operacional limitado ou menor escala de projeto. A concorrência de fornecedores nesta parte do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo está mais exposta ao custo de fabricação e ao fornecimento de aço. Os rastreadores, por outro lado, comandam uma diferenciação mais forte onde software, adaptação ao terreno e funções de resposta climática afetam a economia da usina.


Por Material:
O Ferro Galvanizado Combina Durabilidade com Economia de EscalaO Ferro Galvanizado detinha 43,6% do valor global do segmento em 2026 e está previsto para crescer a um CAGR de 6,2% até 2032. O material é amplamente utilizado porque oferece durabilidade estrutural e eficiência de custo em grandes projetos do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo. A galvanização por imersão a quente é relevante para sistemas que se espera operar por 25-30 anos em condições variadas de solo e clima. A EN ISO 1461 fornece requisitos para revestimentos galvanizados por imersão a quente em artigos de ferro e aço fabricados. Essas normas podem influenciar as especificações de aquisição, particularmente onde o risco de corrosão precisa de avaliação formal. A capacidade de fabricação em larga escala também suporta ciclos de fornecimento mais curtos para pedidos de projetos de alto volume.
O aço permanece importante para aplicações de fundação profunda e estaca parafuso em permafrost, ventos fortes e outras condições exigentes de local. O alumínio retém vantagens onde menor peso de manuseio e instalação mais rápida são importantes. No entanto, a exposição tarifária pode enfraquecer sua posição de custo em projetos de instalação em solo nos EUA. Compósitos e polímeros ocupam um papel menor, principalmente onde a resistência à corrosão ou o baixo peso supera o prêmio de custo inicial. A combinação de materiais, portanto, muda com as condições do solo, carregamento de vento, abordagem de instalação e política comercial local. No Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, a disponibilidade de matéria-prima pode moldar a competitividade das propostas tanto quanto a capacidade de design e a confiabilidade de entrega de um fornecedor.
Por Compatibilidade Tecnológica:
Os Módulos Bifaciais Alteram as Prioridades de Design EstruturalOs Painéis Solares Bifaciais estão previstos para crescer a um CAGR de 8,1% até 2032. Os desenvolvedores usam configurações bifaciais para capturar a produção do lado traseiro do módulo, o que aumenta a importância das decisões de sombreamento estrutural e folga em relação ao solo. A Arctech Solar cita testes que indicam 10-20% de produção adicional em condições padrão, com ganhos maiores em condições favoráveis de albedo traseiro. Os sistemas de montagem devem, portanto, limitar o sombreamento na parte inferior e suportar a elevação adequada do módulo. Membros estruturais mais estreitos e designs de fixadores sem sombreamento podem se tornar mais importantes em projetos bifaciais. A geometria do rastreador, o espaçamento entre fileiras e as configurações de rastreamento retroativo também podem afetar os ganhos realizados.
Os Módulos Fotovoltaicos de Silício Cristalino representaram 81,4% do segmento de compatibilidade tecnológica em 2026. Sua escala e base de fabricação estabelecida os tornam o requisito central de compatibilidade para a maioria dos fornecedores de sistemas de montagem. Os módulos de filme fino permanecem menores em volume, mas podem ser importantes na aquisição de conteúdo nacional. A TerraSmart integrou suas estruturas de inclinação fixa e o rastreador TerraTrak 1P com o módulo Series 7 TR1 da First Solar em janeiro de 2025. Isso fornece um exemplo de fornecedores de montagem adaptando seus designs para casos de uso específicos de módulos.
Por Aplicação:
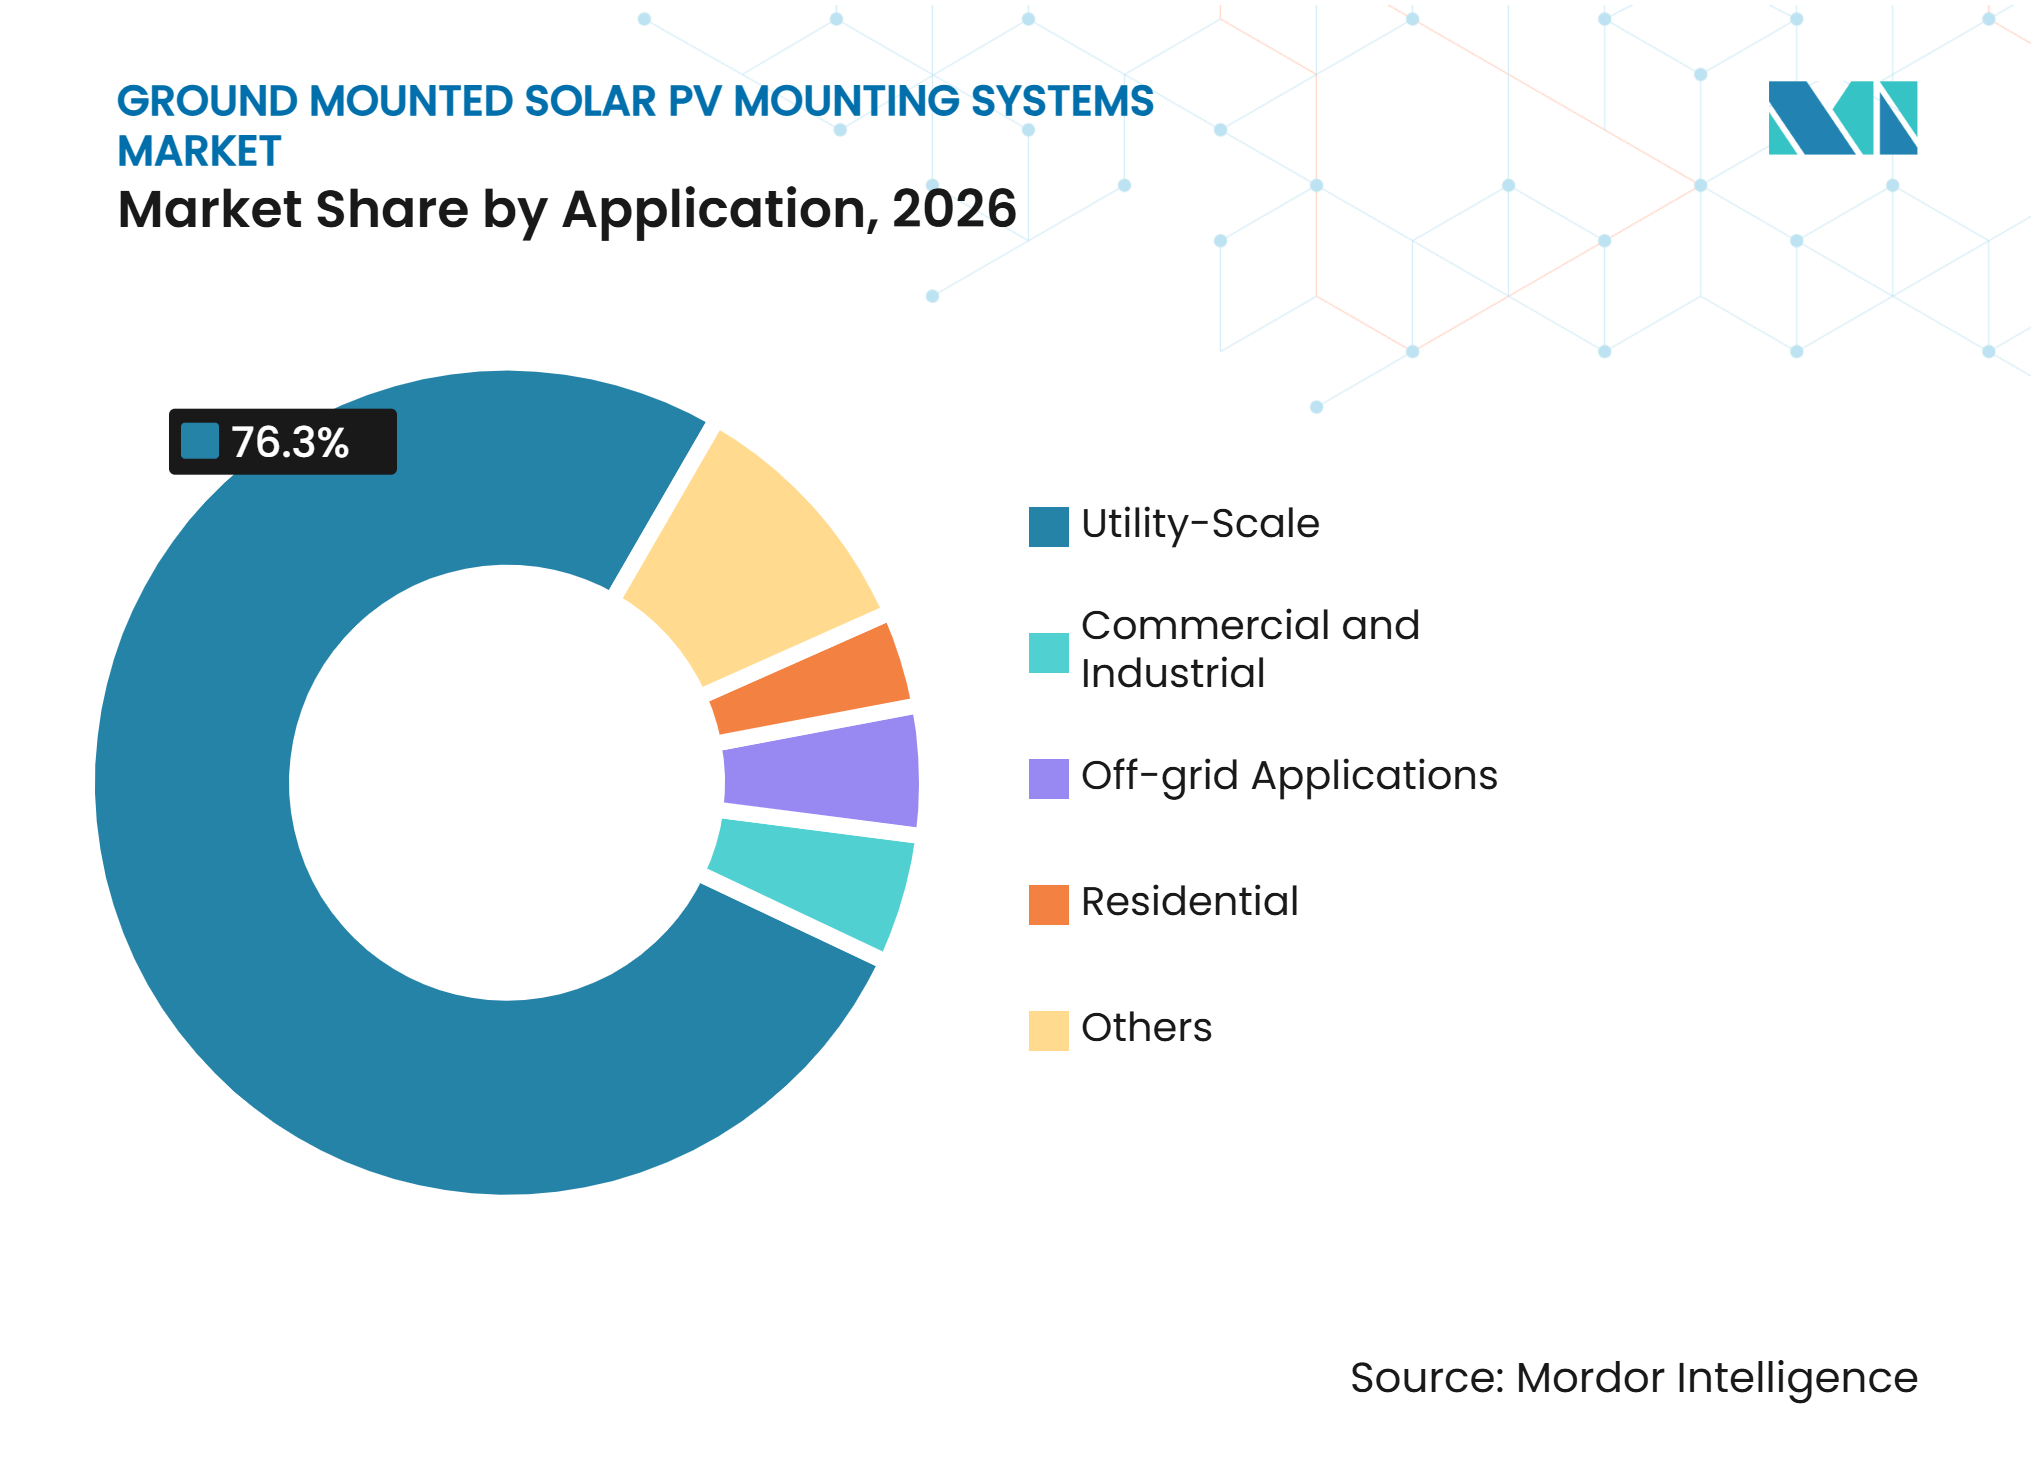
Projetos em Escala Utilitária Suportam os Maiores Volumes de ContratosAs aplicações em Escala Utilitária representaram 76,3% do valor global do segmento em 2026 e estão projetadas para expandir a um CAGR de 5,7% até 2032. Grandes projetos concentram tanto o volume estrutural quanto a demanda por rastreadores em um número menor de decisões de aquisição. Os Estados Unidos, a Ásia-Pacífico, a América do Norte e o Oriente Médio continuam a apoiar essa aplicação por meio de grandes adições solares e programas de capacidade planejados. Os contratos em escala utilitária podem incluir mais do que hardware, pois os desenvolvedores frequentemente buscam sistemas de monitoramento, ferramentas de gerenciamento de rendimento e protocolos de armazenamento em condições climáticas. A Nextracker afirma que seu sistema TrueCapture pode reduzir as perdas de energia em usinas em operação. Essas ofertas integradas podem aumentar o valor do sistema enquanto elevam a importância da validação de desempenho.
As aplicações comerciais e industriais são o próximo canal relevante para estruturas instaladas em solo. Os acordos corporativos de compra de energia e os requisitos de energia solar no local sustentam essa demanda nos Estados Unidos, Europa, Japão e outros mercados. A Unirac adquiriu o negócio de estruturas de suporte e fundações da TerraSmart em julho de 2026 por 5 milhões de USD, expandindo sua oferta de produtos de instalação em solo, rastreadores e coberturas. As instalações residenciais em solo fornecem um canal de geração distribuída menor, mas útil, na Austrália e na Alemanha. A demanda fora da rede atende à mineração, telecomunicações, eletrificação rural e aplicações especializadas. O Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, portanto, tem um centro de gravidade em grandes projetos, enquanto retém canais de aplicação menores com necessidades de engenharia distintas.

Por Usuário Final:
As Empresas de EPC Mantêm a Escala Enquanto os Desenvolvedores Compram Mais DiretamenteAs Empresas de EPC representaram 39,7% do segmento de usuário final em 2026. Seu papel reflete sua responsabilidade pela engenharia, aquisição, construção, qualificação de fornecedores e coordenação de entrega em grandes projetos. As grandes empresas de EPC podem usar estruturas de fornecedores preferenciais para negociar termos de fornecimento para múltiplos projetos. Esses arranjos podem reduzir o trabalho de engenharia necessário para aprovar equipamentos de montagem em projetos repetidos. A aquisição por EPC permanece importante onde os patrocinadores de projetos preferem um único ponto de responsabilidade de entrega. Também suporta altos volumes de remessa para fornecedores que podem atender aos requisitos de entrega, qualidade e bancabilidade.
Os Desenvolvedores de Projetos Solares estão previstos para crescer a um CAGR de 5,9% até 2032. A aquisição direta dá aos desenvolvedores mais controle sobre a flexibilidade de módulos, risco tarifário e obrigações operacionais de longo prazo. A GameChange Solar vinculou a aquisição de rastreadores flexíveis em relação ao módulo ao planejamento de porto seguro para projetos de escala utilitária. As concessionárias e produtores independentes de energia também estão se tornando compradores mais diretos para projetos acima de 100 MW. Os clientes governamentais e de defesa permanecem menores, mas podem exigir equipamentos de origem nacional e especificações mais elevadas. Os instaladores e integradores atendem principalmente a sistemas distribuídos e fora da rede por meio de canais de distribuidores. Esses diferentes modelos de compra ampliam a abordagem de vendas necessária no Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo.
Análise Geográfica
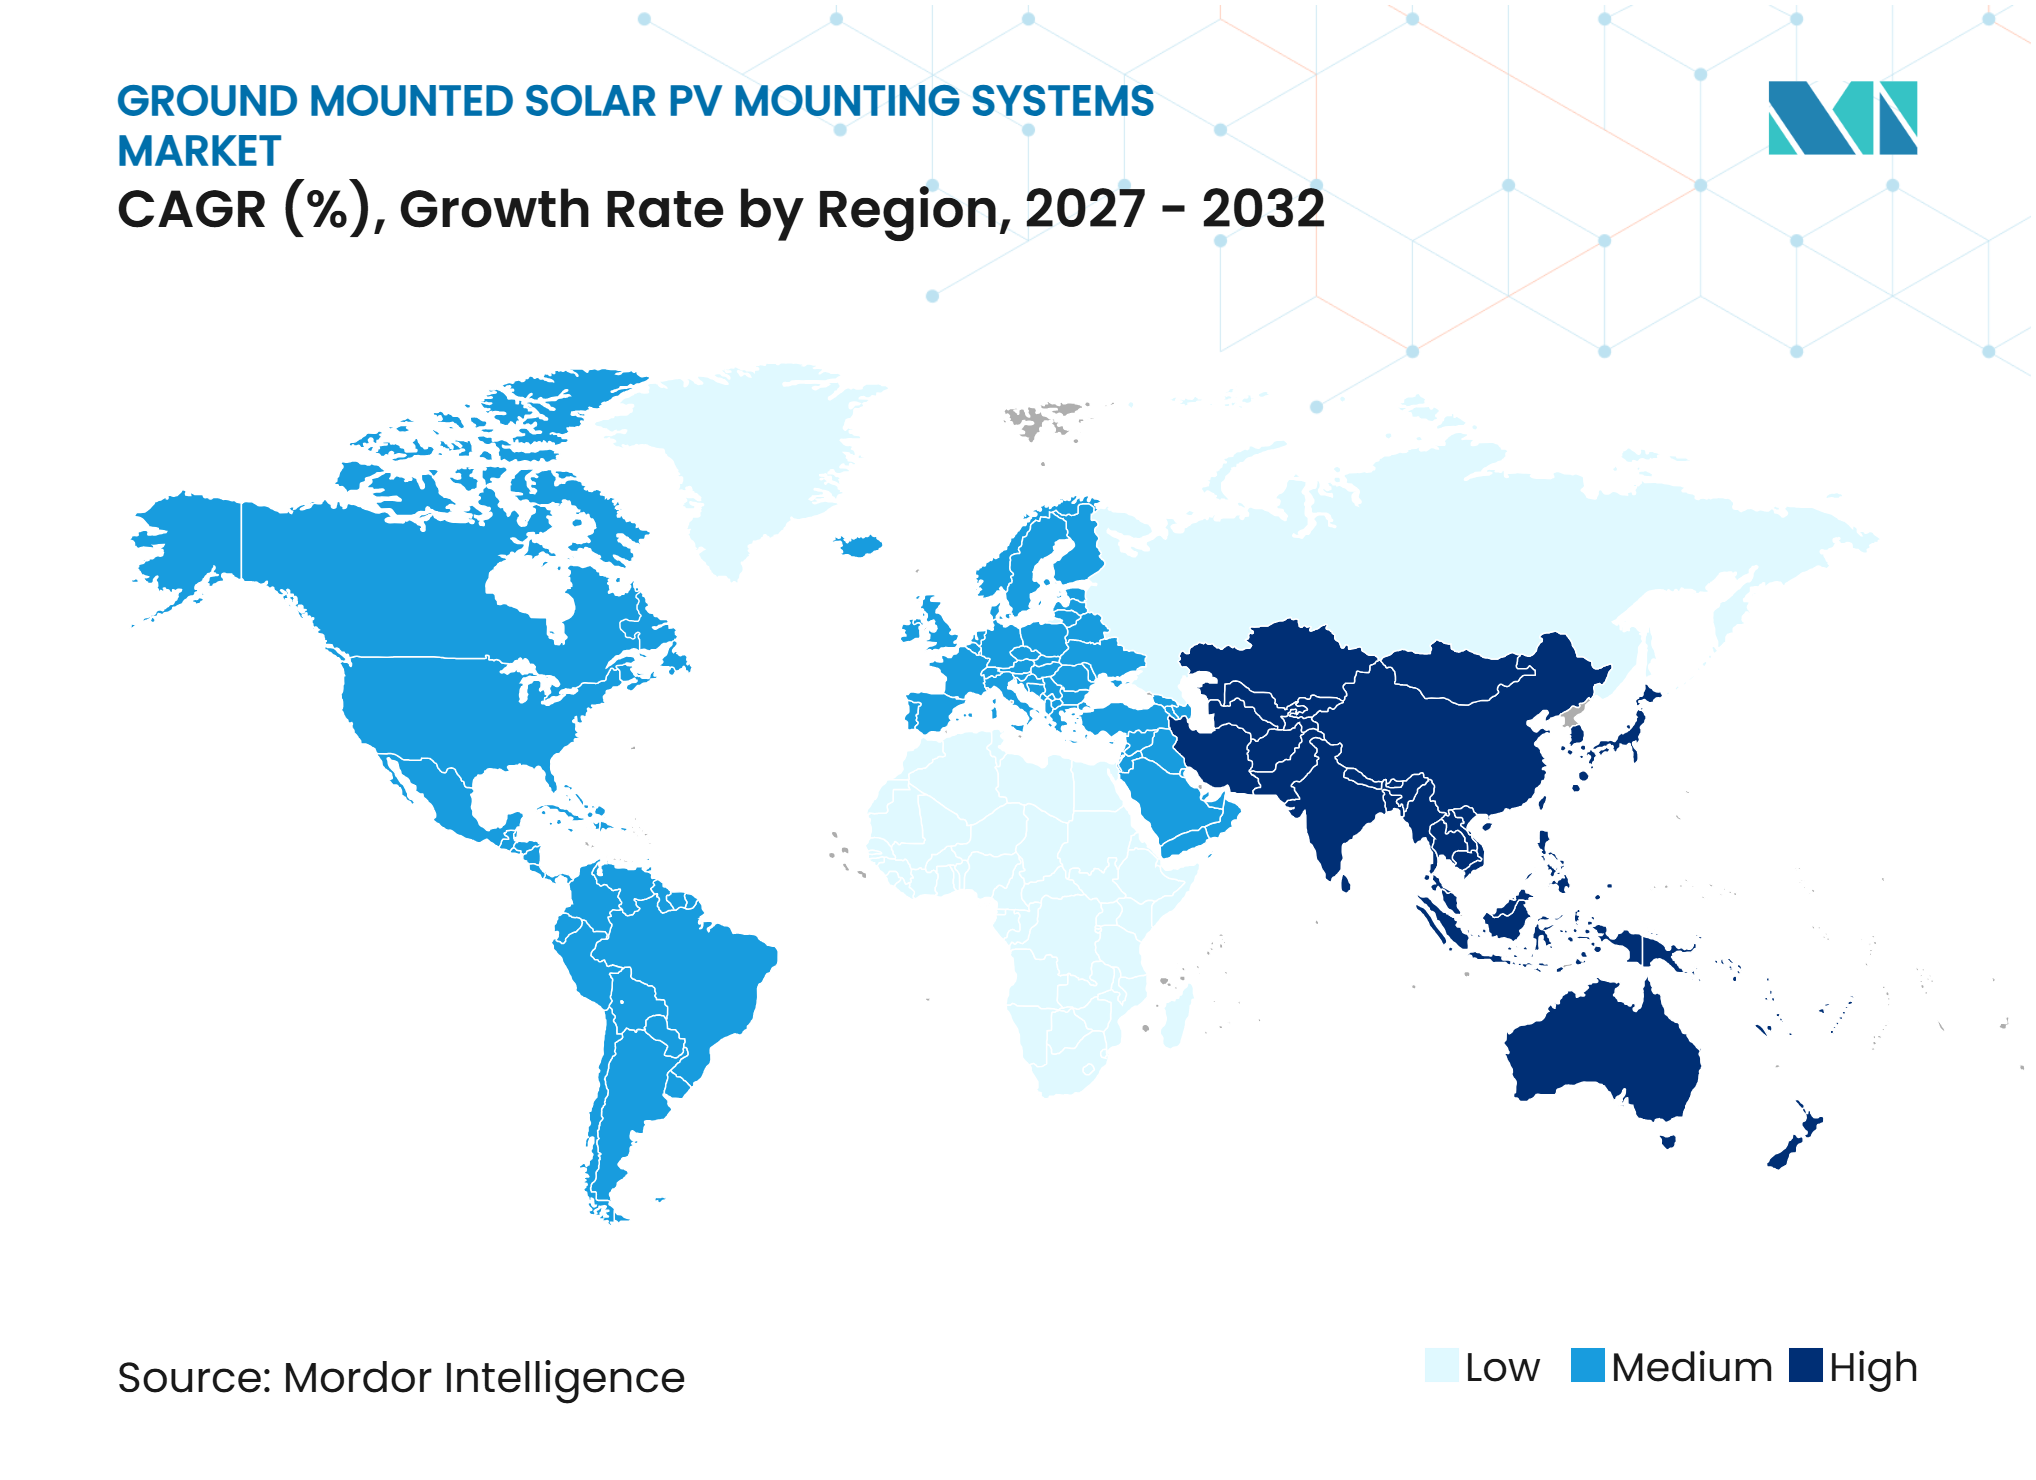
Ásia-Pacífico: Escala, Capacidade de Fabricação e Forte Atividade de Projetos
A Ásia-Pacífico detinha 47,8% do valor global em 2026 e está prevista para crescer a um CAGR de 6,1% até 2032. A Índia tinha 100,80 GW de capacidade solar instalada em solo no final de 2025, enquanto suas adições solares atingiram 44,61 GW no ano fiscal de 2025-26. Essa escala sustenta a demanda recorrente por equipamentos do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, tanto domésticos quanto importados. A China continua a influenciar os preços dos equipamentos por meio de fabricação de alto volume e aquisição pública. O Japão permanece mais focado em sistemas premium com uso intensivo de alumínio, onde as restrições de instalação e os requisitos de qualidade influenciam a seleção de produtos. Os países da ASEAN fornecem demanda adicional por meio de grandes projetos na Tailândia, Indonésia e Filipinas. O Instituto Nacional de Energia Solar da Índia avaliou o potencial solar instalado em solo em 3.343 GWp, o que indica uma longa trajetória de desenvolvimento.
América do Norte: Conteúdo Nacional e Reforma da Rede Moldam a Aquisição
A América do Norte permanece um grande mercado de rastreadores. Os incentivos de conteúdo nacional e as medidas comerciais estão encorajando nova capacidade de fabricação estrutural nos Estados Unidos. A PV Hardware expandiu sua instalação em Houston em outubro de 2026 e relatou um aumento de 42% na capacidade de componentes de rastreadores pré-montados. A Array Technologies relatou 1,284 bilhões de USD em receita no ano fiscal de 2025, com volumes de rastreadores aumentando 35%. A Ordem nº 2023 da Comissão Federal de Regulação de Energia (FERC) é uma influência regulatória no cronograma dos projetos porque altera o processo de interconexão. Seu progresso é importante para a demanda de sistemas de montagem porque os projetos precisam de arranjos de rede executados antes da aquisição final. O Canadá também está se desenvolvendo como uma nova área de vendas, refletido na participação da Clenergy na Electricity Transformation Canada 2025.
Europa, América do Sul, Oriente Médio e África, e Austrália: Diferentes Necessidades de Design Influenciam a Demanda
A Europa está desenvolvendo demanda por sistemas agrivoltaicos elevados porque as restrições de uso do solo estão direcionando projetos para designs que preservam a atividade agrícola. O projeto italiano de 73 MWp da Gonvarri Solar Steel ilustra o papel das especificações especializadas de folga e rastreadores nesse contexto. A Lei de Indústria de Zero Emissões Líquidas da União Europeia também coloca a fabricação solar dentro de sua estrutura estratégica de tecnologia limpa. A América do Sul está abrindo maiores oportunidades de rastreadores, incluindo o acordo de fornecimento de 472 MWp da Gonvarri Solar Steel para o projeto CSF Illa no Peru. A demanda no Oriente Médio e África está vinculada a programas de escala utilitária, incluindo uma entrega de 600 MW em solo relatada pela Xiamen Mibet New Energy em 2025. A Austrália enfrenta uma restrição diferente porque o congestionamento de transmissão pode aumentar o risco de corte de energia. As informações de congestionamento do Operador do Mercado de Energia da Austrália (AEMO) destacam a importância da localização e das condições da rede para a geração proposta. Os controles inteligentes de rastreadores podem se tornar mais relevantes onde os operadores precisam alinhar a operação da usina com as condições variáveis da rede.
Cenário Competitivo
Concentração do Mercado
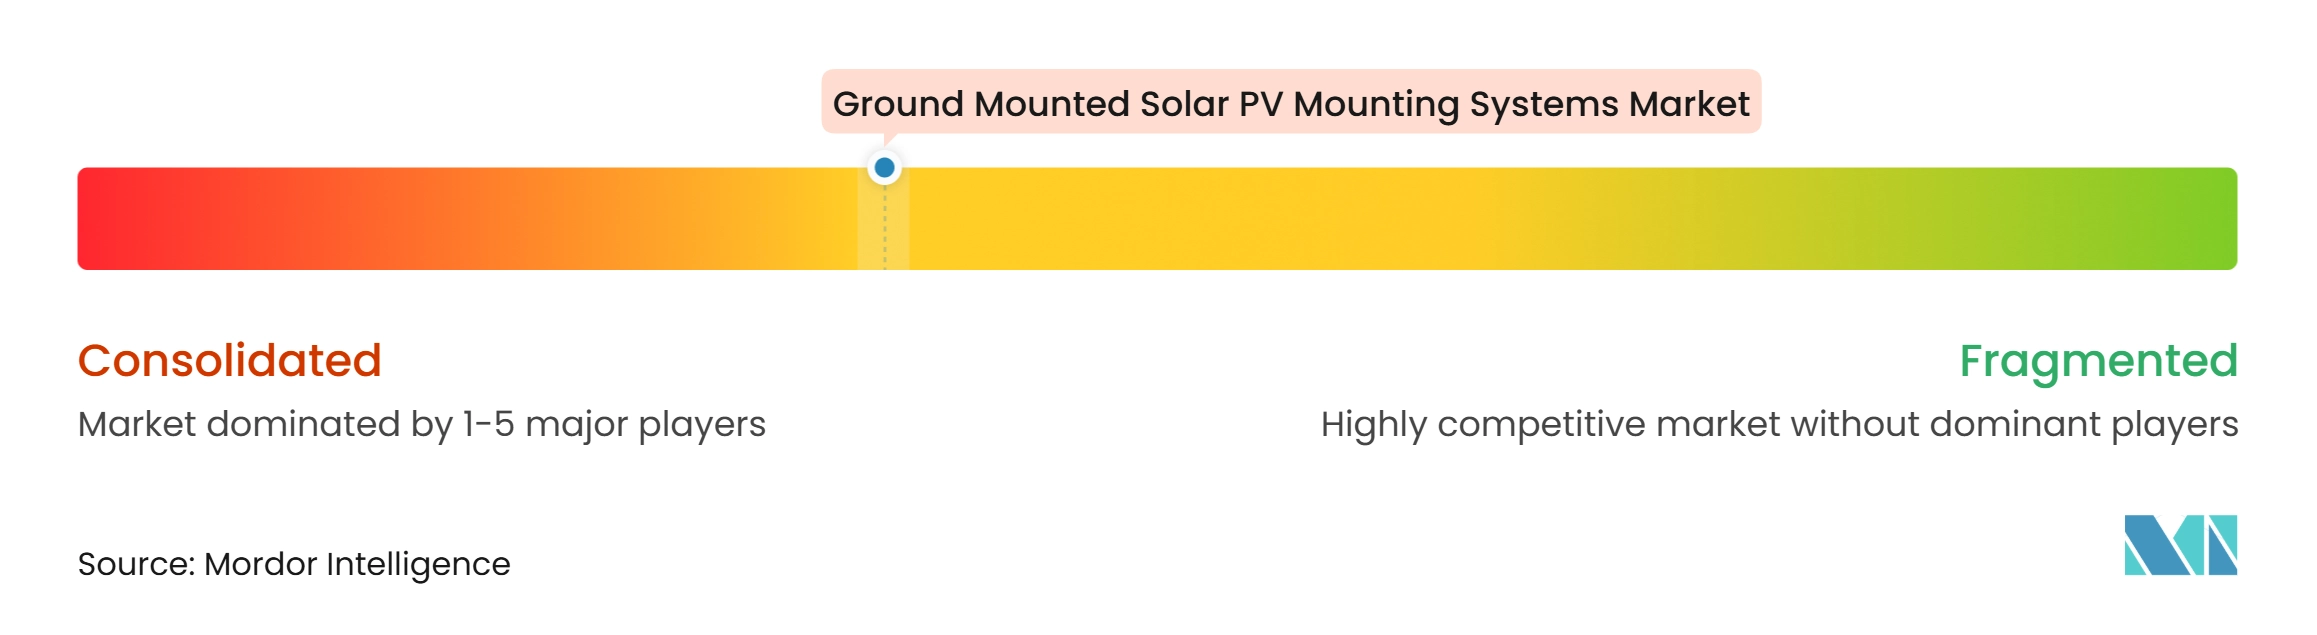
O Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo é moderadamente concentrado, com diferenças claras entre fornecedores de rastreadores e de inclinação fixa. Os especialistas globais em rastreadores competem por meio de rendimento energético, software, eficiência de instalação e bancabilidade, enquanto os fabricantes estruturais de alto volume competem fortemente no preço nas aquisições de inclinação fixa. A Nextracker relatou receita de 3,0 bilhões de USD no ano fiscal de 2025 e carteira de pedidos no final do ano superior a 4,5 bilhões de USD. Seu sistema TrueCapture mostra como os fornecedores estão estendendo suas ofertas para serviços de desempenho operacional. A certificação também permanece importante nas revisões de financiamento de projetos. A IEC 62817 aborda a qualificação de design de rastreadores fotovoltaicos, enquanto a UL 2703 cobre a ligação de sistemas de montagem e requisitos de segurança relacionados.
As ferramentas de planejamento e engenharia digital estão se tornando mais visíveis no posicionamento competitivo. A K2 Systems apresentou seu assistente de planejamento digital K2 KAI na Intersolar 2025. O Schletter Group lançou sua ferramenta de planejamento Schletter Creator em abril de 2025. A Antaisolar anunciou mais de 2 GW de acordos de parceria na SNEC 2025, cobrindo mercados em 6 continentes. Essas ações mostram que os fornecedores estão expandindo o acesso ao mercado por meio de ferramentas digitais, relacionamentos de canal e parcerias globais. A concorrência resultante vai além da fabricação básica de aço. Os fornecedores devem demonstrar compatibilidade de produtos, suporte de engenharia e capacidade de entrega na escala do projeto.
A aquisição pela Unirac em julho de 2026 do negócio de estruturas de suporte e fundações da TerraSmart da Gibraltar Industries por 5 milhões de USD consolidou partes da oferta de instalação em solo e geração distribuída da América do Norte. O negócio trouxe capacidade de instalação em solo, rastreadores e coberturas para a plataforma da Unirac. Oportunidades permanecem em sistemas para terrenos difíceis, designs agrivoltaicos e operação resiliente a condições climáticas. A análise de granizo da AXIS Capital torna clara a importância comercial do desempenho confiável de armazenamento. Os dados de participação em nível de empresa para os principais fornecedores não são fornecidos no material de origem. O Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo, portanto, não suporta uma classificação quantificada dos principais fornecedores com base na participação combinada.
Líderes do Setor de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo
-
Nextracker Inc.
-
Arctech Solar
-
GameChange Energy
-
ARRAY Technologies, Inc.
-
PV Hardware (PVH)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo Empresas cobertas neste relatório
- Antaisolar
- Arctech Solar
- Array Technologies, Inc.
- Clenergy
- GameChange Solar
- Gonvarri Solar Steel
- Jiangsu Guoqiang Zinc-Plating Industrial Co., Ltd.
- K2 Systems GmbH
- Landpower Solar Technology Co., Ltd.
- Mounting Systems GmbH
- Nextracker Inc.
- Powerway Renewable Energy Co., Ltd.
- PV Hardware (PVH)
- RBI Solar, Inc.
- Schletter Group
- Terrasmart
- Unirac, Inc.
- Xiamen Grace Solar Technology Co., Ltd.
- Xiamen Huge Energy Technology Co., Ltd.
- Xiamen Mibet New Energy Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo
- Outubro de 2026: A PV Hardware USA anunciou uma grande expansão de sua instalação de fabricação em Houston, Texas, adicionando 3.180 metros quadrados de espaço e aumentando a capacidade de componentes de rastreadores pré-montados em 42%. A expansão transfere a montagem complexa de canteiros de obras ao ar livre para um ambiente de fábrica controlado, reduzindo os custos de mão de obra em campo para clientes de EPC. A expansão segue um investimento de 30 milhões de USD na instalação original da PVH em Houston em maio de 2024 e uma adição de fábrica de rastreadores de 95.000 pés quadrados em setembro de 2025.
- Julho de 2026: A Unirac adquiriu o negócio de estruturas de suporte e fundações solares da TerraSmart da Gibraltar Industries por 5 milhões de USD, estendendo a plataforma da Unirac de estruturas de suporte residenciais e comerciais em telhado plano para incluir soluções de instalação em solo, rastreadores e coberturas atendendo mercados solares comerciais, industriais e de geração distribuída em toda a América do Norte. A marca, a equipe de engenharia e o portfólio de produtos da TerraSmart são integrados à entidade combinada da Unirac.
- Novembro de 2025: A Antaisolar lançou oficialmente o sistema de rastreamento inteligente AT-Spark, apresentando um tubo de torque octogonal desenvolvido internamente que melhora a rigidez em 40% e a resistência em 50%, enquanto reduz os custos de material em 30% em comparação com designs de geração anterior. O sistema suporta um vão de rastreador de 143 metros, incorpora 4 modos inteligentes de proteção climática para vento, neve, inundação e granizo, e é combinado com o sistema de controle SmartTrail que fornece monitoramento SCADA em tempo real e gerenciamento remoto de operações e manutenção.
- Setembro de 2025: A GameChange Solar lançou o FlexRail, um sistema de montagem que permite que o mesmo design de rastreador acomode múltiplos tipos de módulos fotovoltaicos sem remediação em campo, abordando diretamente a volatilidade do fornecimento de módulos criada por tarifas e interrupções logísticas. O sistema apresenta sistemas de trilhos baseados em grampos, suportes flexíveis, tubos de torque sem perfuração e rolamentos de baixo perfil, e está em conformidade com a UL 2703 conforme testes na Intertek.
Escopo do Relatório Global do Mercado de Sistemas de Montagem de Painéis Solares Fotovoltaicos em Solo
Um sistema de montagem de painéis solares fotovoltaicos em solo é uma estrutura de suporte e fixação engenheirada, fixada diretamente no solo para suportar e posicionar painéis solares fotovoltaicos (FV). Ao contrário das instalações em telhados, opera independentemente da arquitetura do edifício, permitindo que os painéis sejam posicionados em ângulos de inclinação e orientações ideais em terrenos abertos.
O mercado de sistemas de montagem de painéis solares fotovoltaicos em solo é segmentado por tipo, material, compatibilidade tecnológica, aplicação, usuário final e geografia. Por tipo, o mercado é dividido em sistemas de montagem fixos e sistemas de montagem com rastreamento. Por material, o mercado é dividido em alumínio, aço, ferro galvanizado e outros (compósitos, polímeros). Por compatibilidade tecnológica, o mercado é segmentado em módulos fotovoltaicos de silício cristalino, módulos fotovoltaicos de filme fino, painéis solares bifaciais e outros. Por aplicação, o mercado é segmentado em residencial, comercial e industrial, escala utilitária, aplicações fora da rede e outros. Por usuário final, o mercado é dividido em empresas de EPC, desenvolvedores de projetos solares, instaladores e integradores, concessionárias e produtores independentes de energia, governo e defesa, e outros. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de sistemas de montagem de painéis solares fotovoltaicos em solo em 20 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Sistemas de Montagem Fixos |
| Sistemas de Montagem com Rastreamento |
| Alumínio |
| Aço |
| Ferro Galvanizado |
| Outros (Compósitos, Polímeros) |
| Módulos Fotovoltaicos de Silício Cristalino |
| Módulos Fotovoltaicos de Filme Fino |
| Painéis Solares Bifaciais |
| Outros |
| Residencial |
| Comercial e Industrial |
| Escala Utilitária |
| Aplicações Fora da Rede |
| Outros |
| Empresas de EPC |
| Desenvolvedores de Projetos Solares |
| Instaladores e Integradores |
| Concessionárias e Produtores Independentes de Energia |
| Governo e Defesa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo | Sistemas de Montagem Fixos | |
| Sistemas de Montagem com Rastreamento | ||
| Por Material | Alumínio | |
| Aço | ||
| Ferro Galvanizado | ||
| Outros (Compósitos, Polímeros) | ||
| Por Compatibilidade Tecnológica | Módulos Fotovoltaicos de Silício Cristalino | |
| Módulos Fotovoltaicos de Filme Fino | ||
| Painéis Solares Bifaciais | ||
| Outros | ||
| Por Aplicação | Residencial | |
| Comercial e Industrial | ||
| Escala Utilitária | ||
| Aplicações Fora da Rede | ||
| Outros | ||
| Por Usuário Final | Empresas de EPC | |
| Desenvolvedores de Projetos Solares | ||
| Instaladores e Integradores | ||
| Concessionárias e Produtores Independentes de Energia | ||
| Governo e Defesa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para os sistemas de montagem de painéis solares fotovoltaicos em solo?
O mercado global de sistemas de montagem de painéis solares fotovoltaicos em solo está previsto para crescer a um CAGR de 4,89% de 2027 a 2032 e atingir 36,57 bilhões de USD até 2032.
Qual tipo de sistema de montagem está crescendo mais rapidamente?
Os Sistemas de Montagem com Rastreamento estão previstos para crescer a um CAGR de 6,5% até 2032, sustentados pelo uso de rastreadores de eixo único em projetos de escala utilitária.
Por que os módulos solares bifaciais são importantes para os fornecedores de sistemas de montagem?
Os Painéis Solares Bifaciais estão previstos para crescer a um CAGR de 8,1% até 2032. Eles aumentam a importância de limitar o sombreamento no lado traseiro, definir a altura adequada do módulo e otimizar a geometria do rastreador.
Qual material tem o maior papel nas estruturas instaladas em solo?
O Ferro Galvanizado detinha 43,6% de participação em 2026 e está projetado para crescer a um CAGR de 6,2% até 2032 porque combina durabilidade com eficiência de custo em grandes projetos.
Qual região lidera a demanda por sistemas de montagem?
A Ásia-Pacífico detinha 47,8% de participação em 2026 e está prevista para crescer a um CAGR de 6,1% até 2032, sustentada pela atividade solar na Índia, China, Japão e países da ASEAN.
Quais riscos afetam a aquisição de sistemas de montagem solar?
Mudanças nos preços de materiais, desempenho climático dos rastreadores, licenciamento, atrasos na interconexão à rede e corte de energia podem atrasar ou reduzir a aquisição de projetos.