
Marktgröße und Marktanteil für bodengebundene Solar-PV-Montagesysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
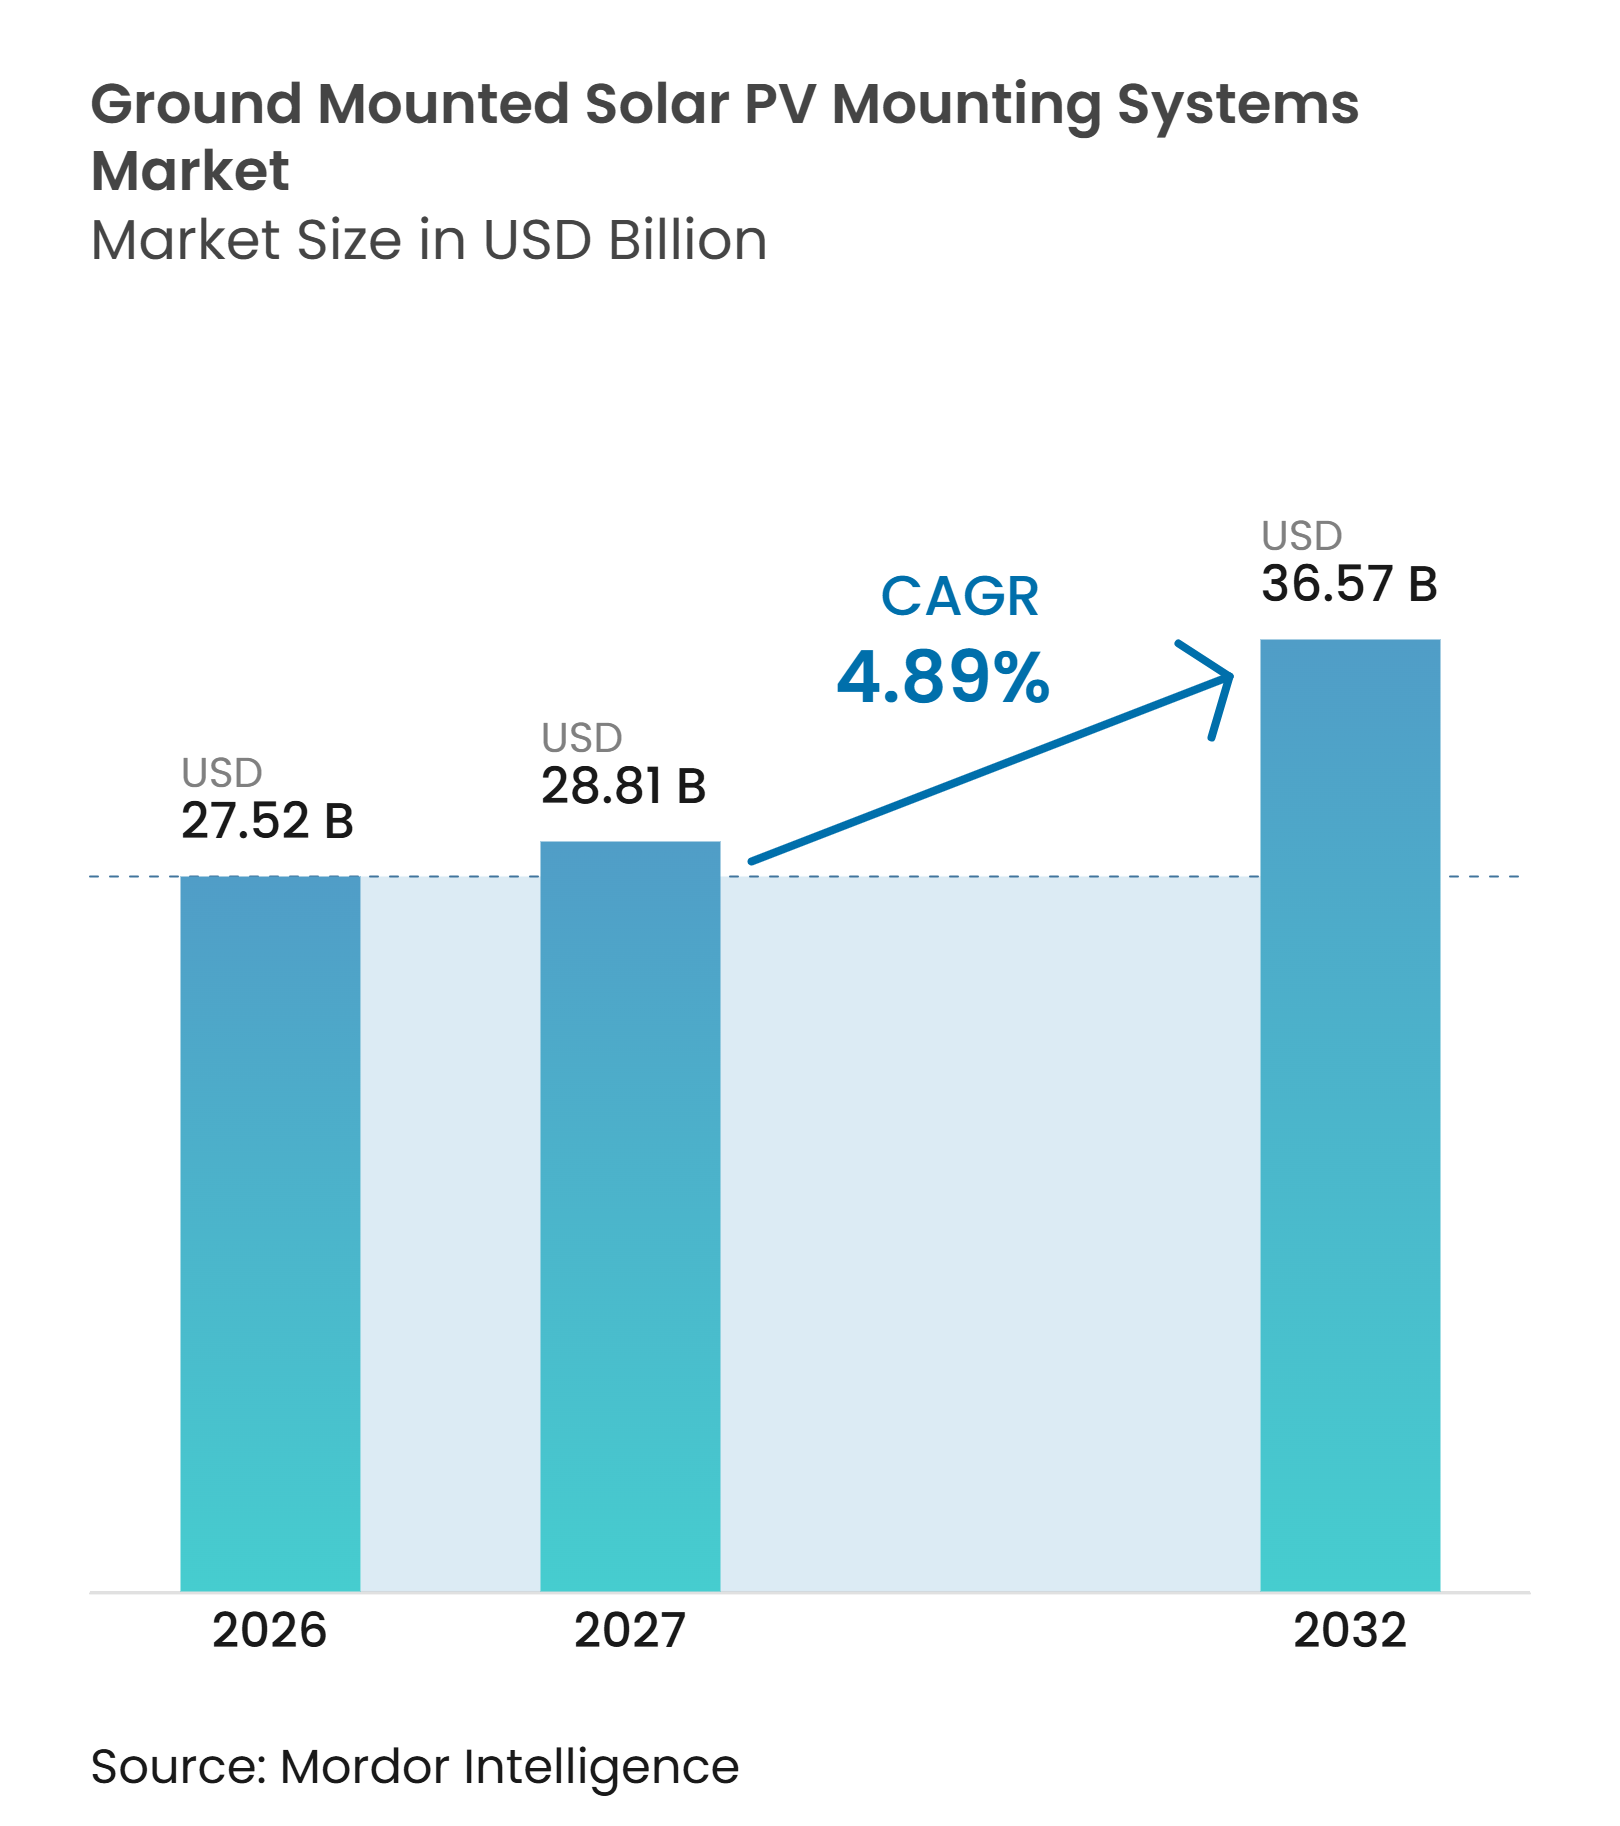
| Marktgröße (2027) | 28.81 Milliarden US-Dollar |
| Marktgröße (2032) | 36.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.89 % |
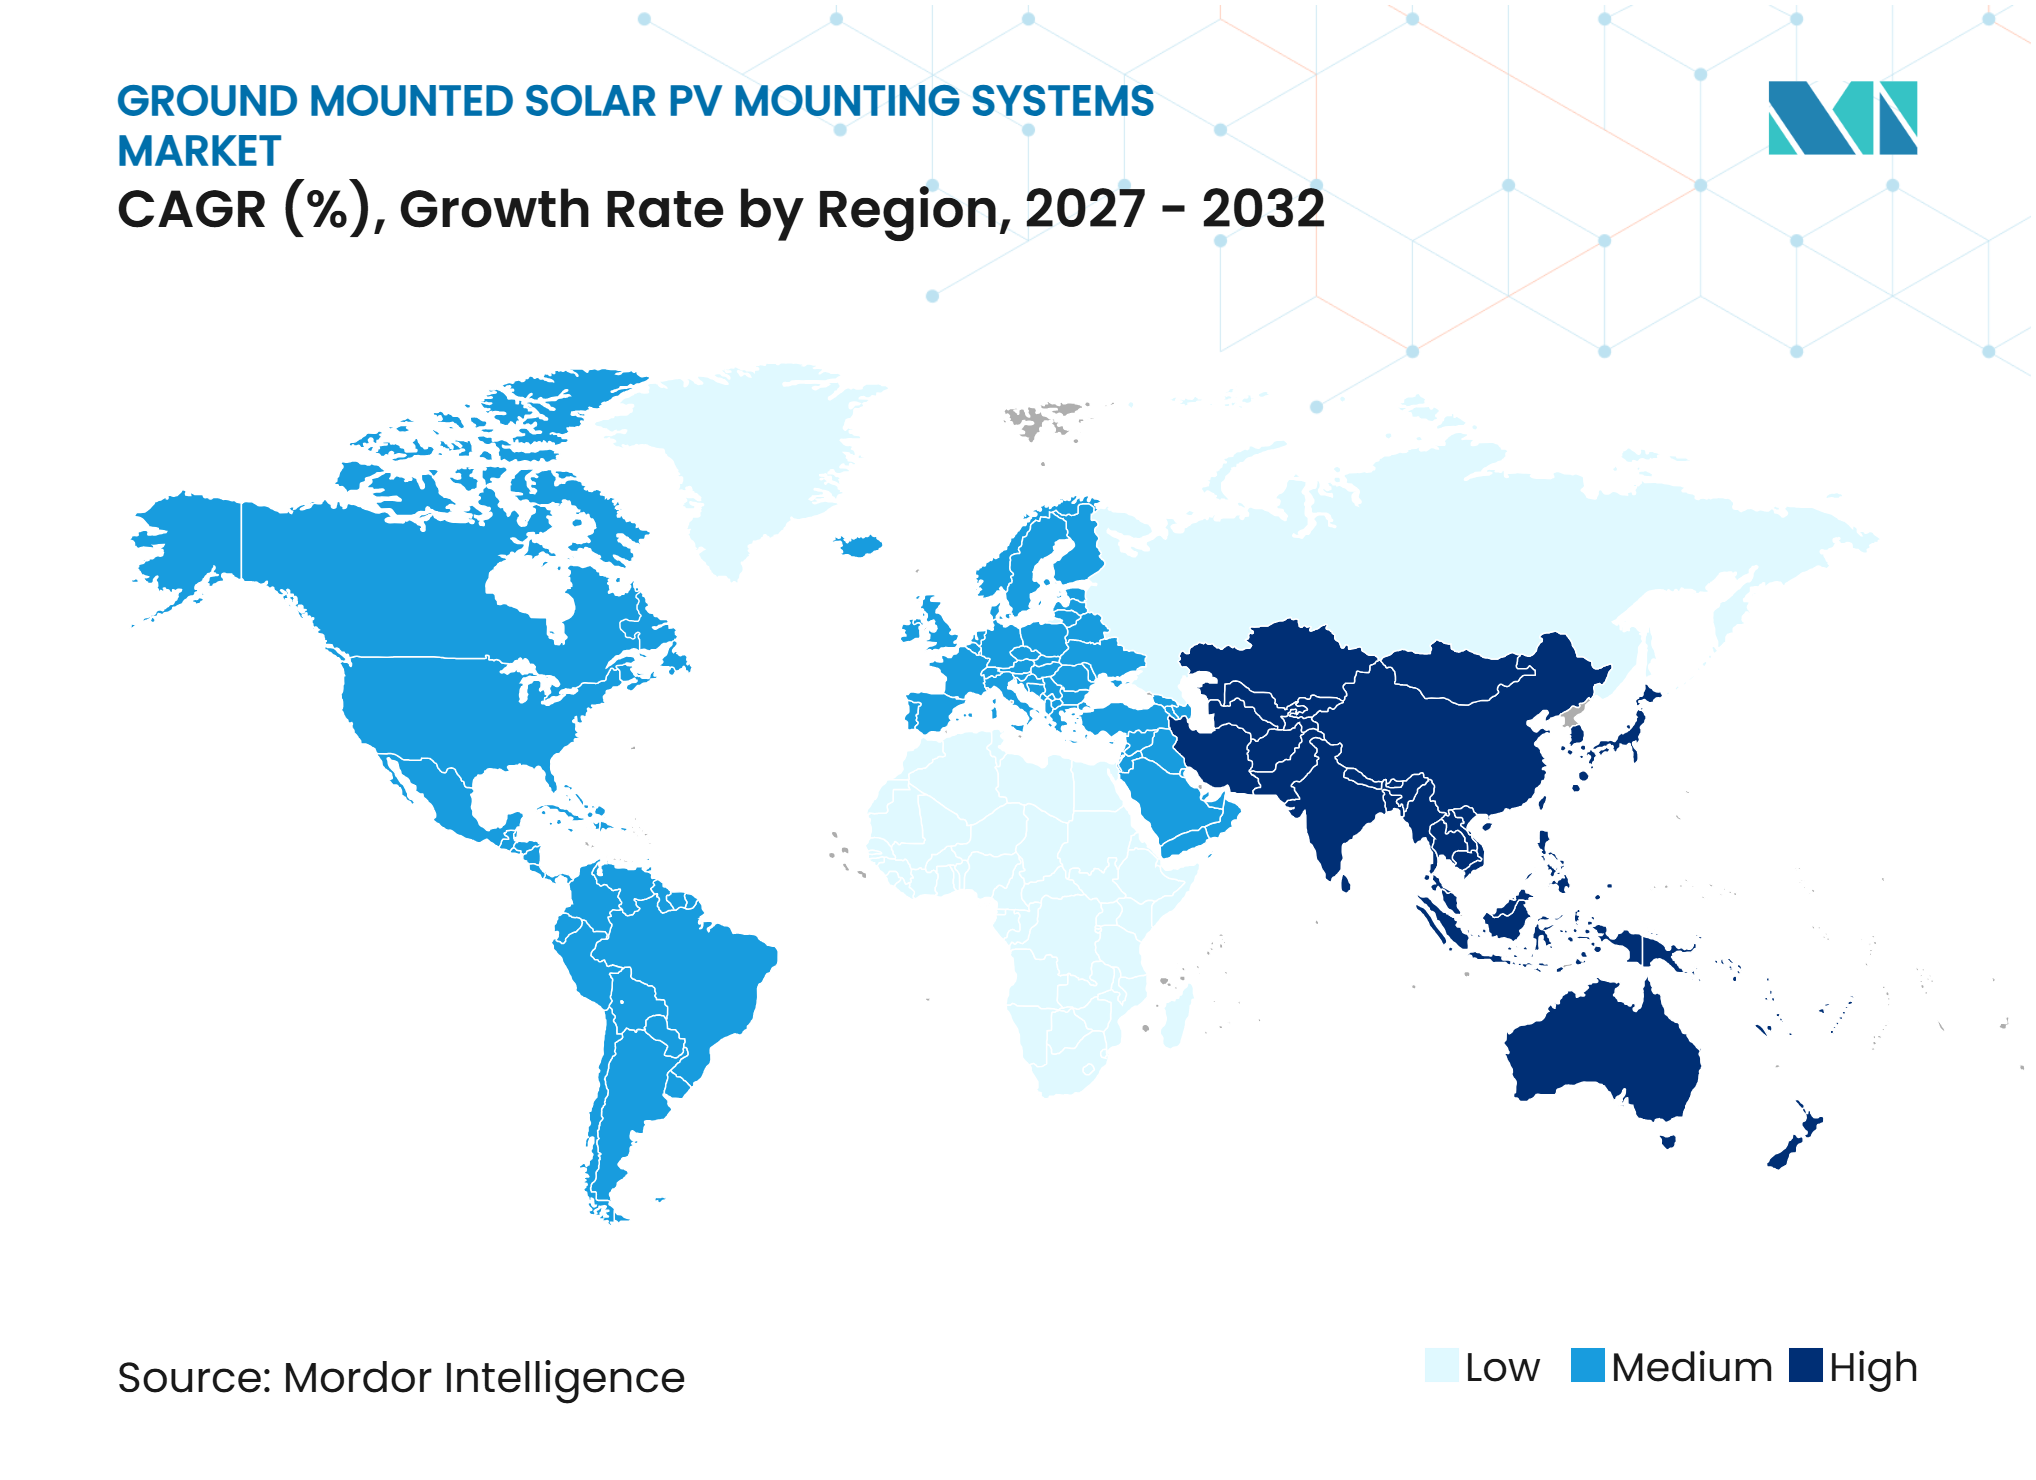
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für bodengebundene Solar-PV-Montagesysteme von Mordor Intelligence
Die Marktgröße für bodengebundene Solar-PV-Montagesysteme wird voraussichtlich von 27,52 Milliarden USD im Jahr 2026 und 28,81 Milliarden USD im Jahr 2027 auf 36,57 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 4,89 % zwischen 2027 und 2032. Solarkapazitätszubauten im Versorgungsmaßstab bleiben die Hauptquelle der Nachfrage, da jedes Projekt strukturelle Montageausrüstung benötigt, bevor Module in Betrieb genommen werden können. In den USA wurden im Jahr 2024 30 GW (Wechselstrom) an Solarkapazität im Versorgungsmaßstab zugebaut, was 54 % der neuen netzgekoppelten Kapazitätszubauten in diesem Jahr entsprach und die Nachfragebasis im Markt für bodengebundene Solar-PV-Montagesysteme stärkte.[1] Indien hatte bis zum 31. Dezember 2025 ebenfalls 100,80 GW an bodengebundener Solarkapazität installiert, was eine anhaltende Nachfrage nach Gestellen und Nachführsystemen unterstützt.[2] Die Beschaffung wird zunehmend komplexer, da Projektentwickler Hardwarekosten, Energieertrag, Vorschriften zur inländischen Wertschöpfung und Standortbedingungen abwägen. Anbieter, die Struktursysteme mit Steuerung, Überwachung und Wetterreaktionsfähigkeiten kombinieren, haben mehr Möglichkeiten zur Differenzierung ihrer Angebote.
Wichtigste Erkenntnisse des Berichts
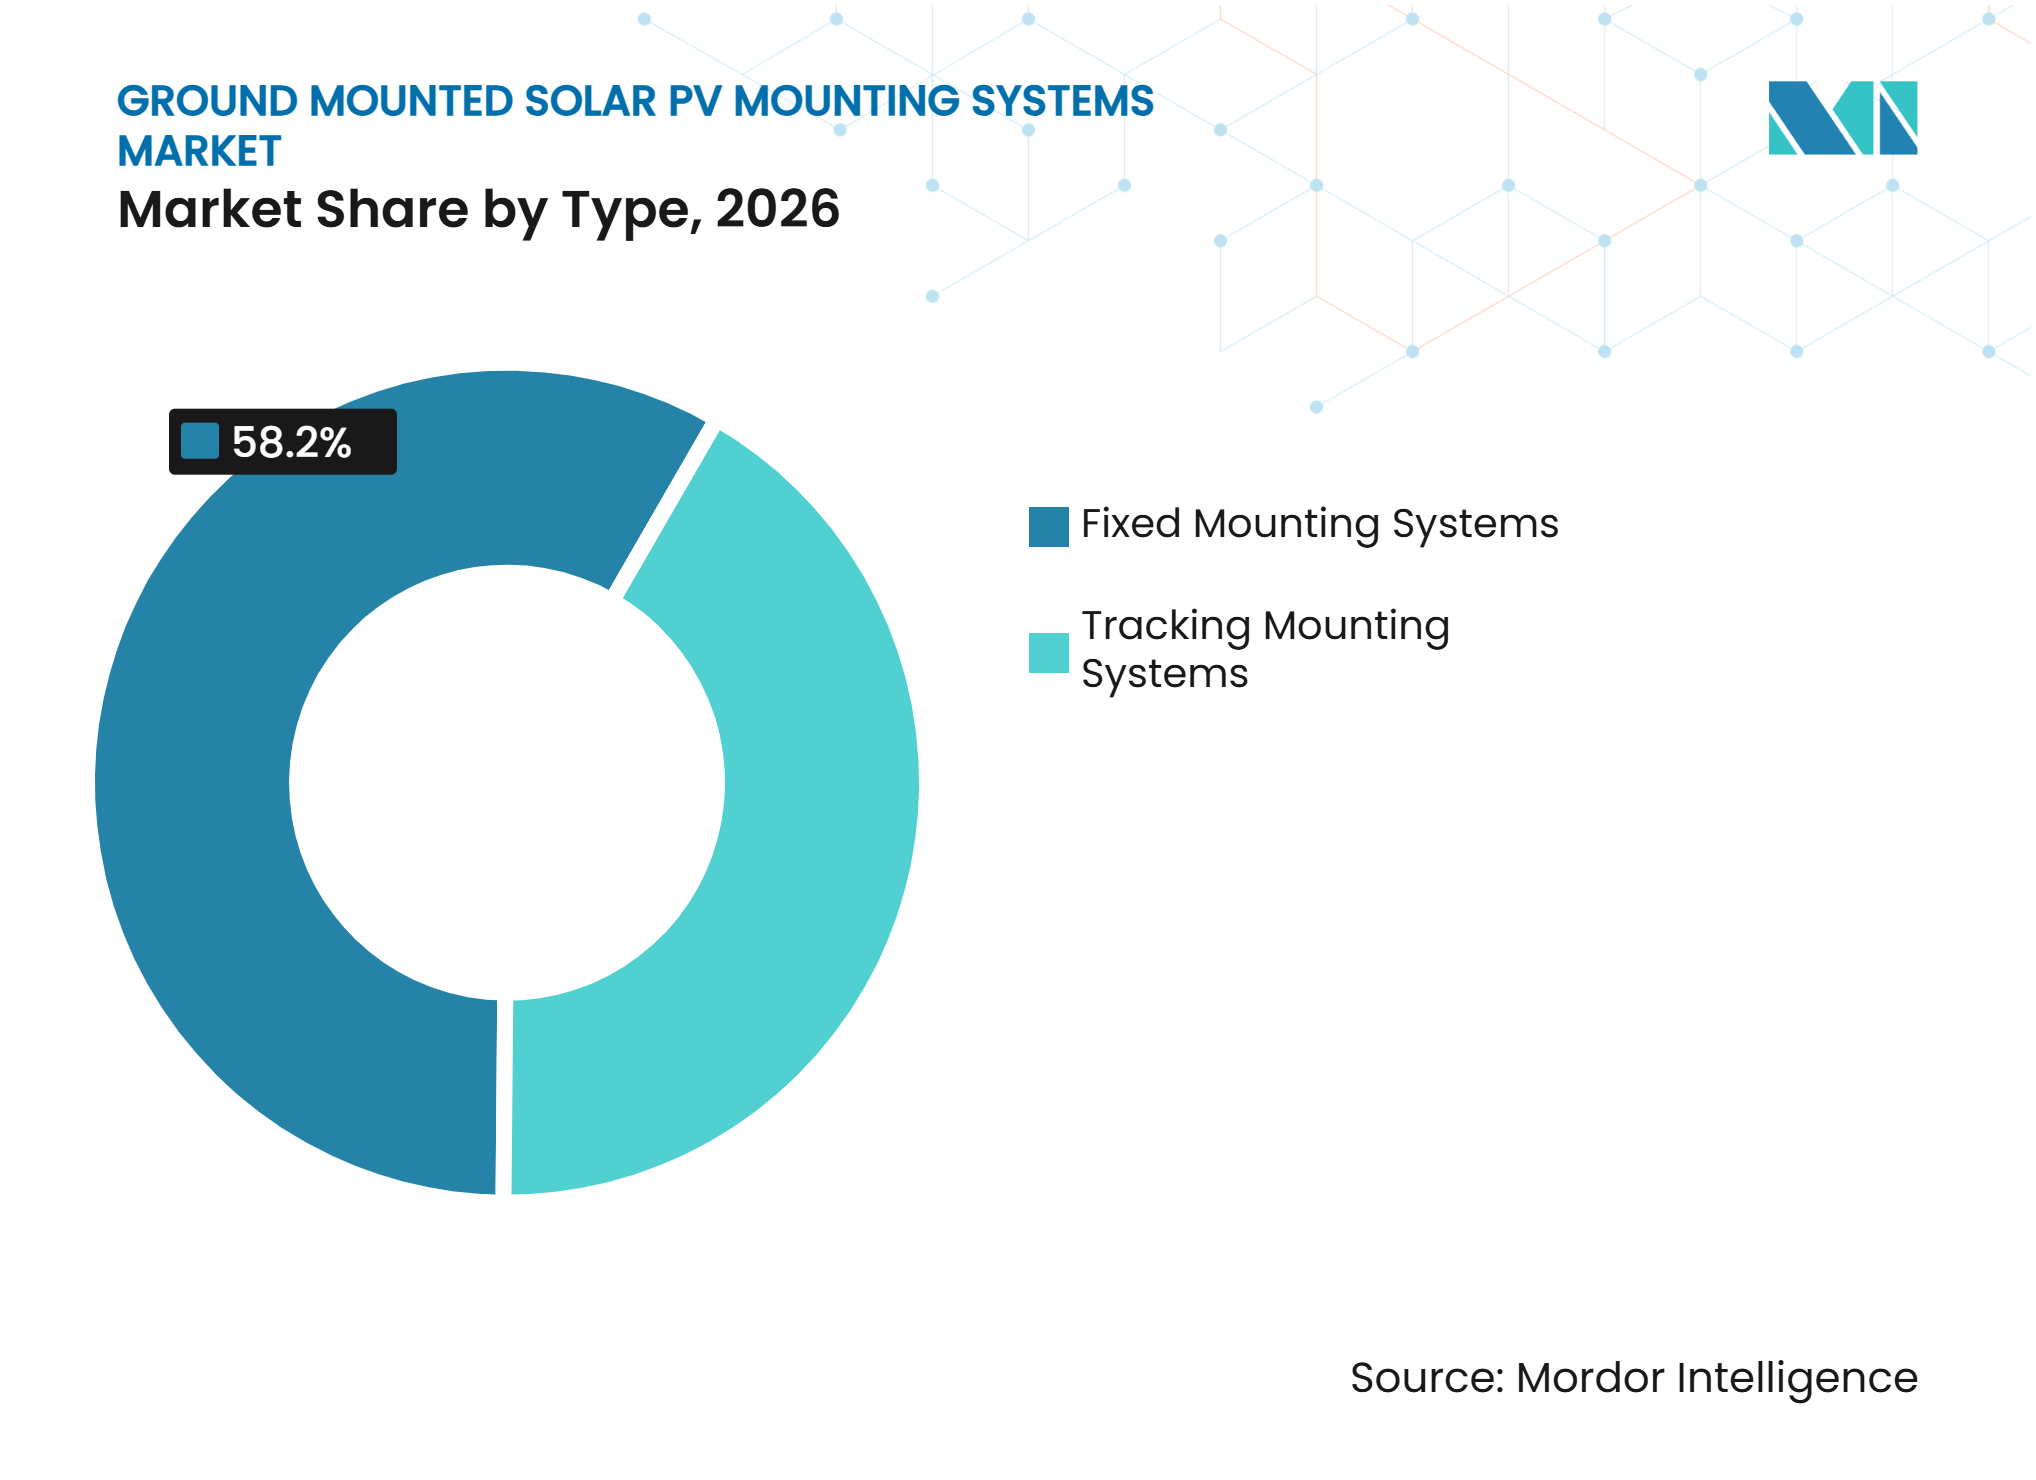
- Nach Typ hielten Festmontagesysteme im Jahr 2026 einen Marktanteil von 58,2 % am Markt für bodengebundene Solar-PV-Montagesysteme, während Nachführmontagesysteme bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Material entfiel auf Verzinktes Eisen im Jahr 2026 ein Marktanteil von 43,6 % am Markt für bodengebundene Solar-PV-Montagesysteme, mit einer prognostizierten CAGR von 6,2 % bis 2032.
- Nach Technologiekompatibilität hielten Kristalline Silizium-PV-Module im Jahr 2026 einen Anteil von 81,4 %, während Bifaziale Solarmodule bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
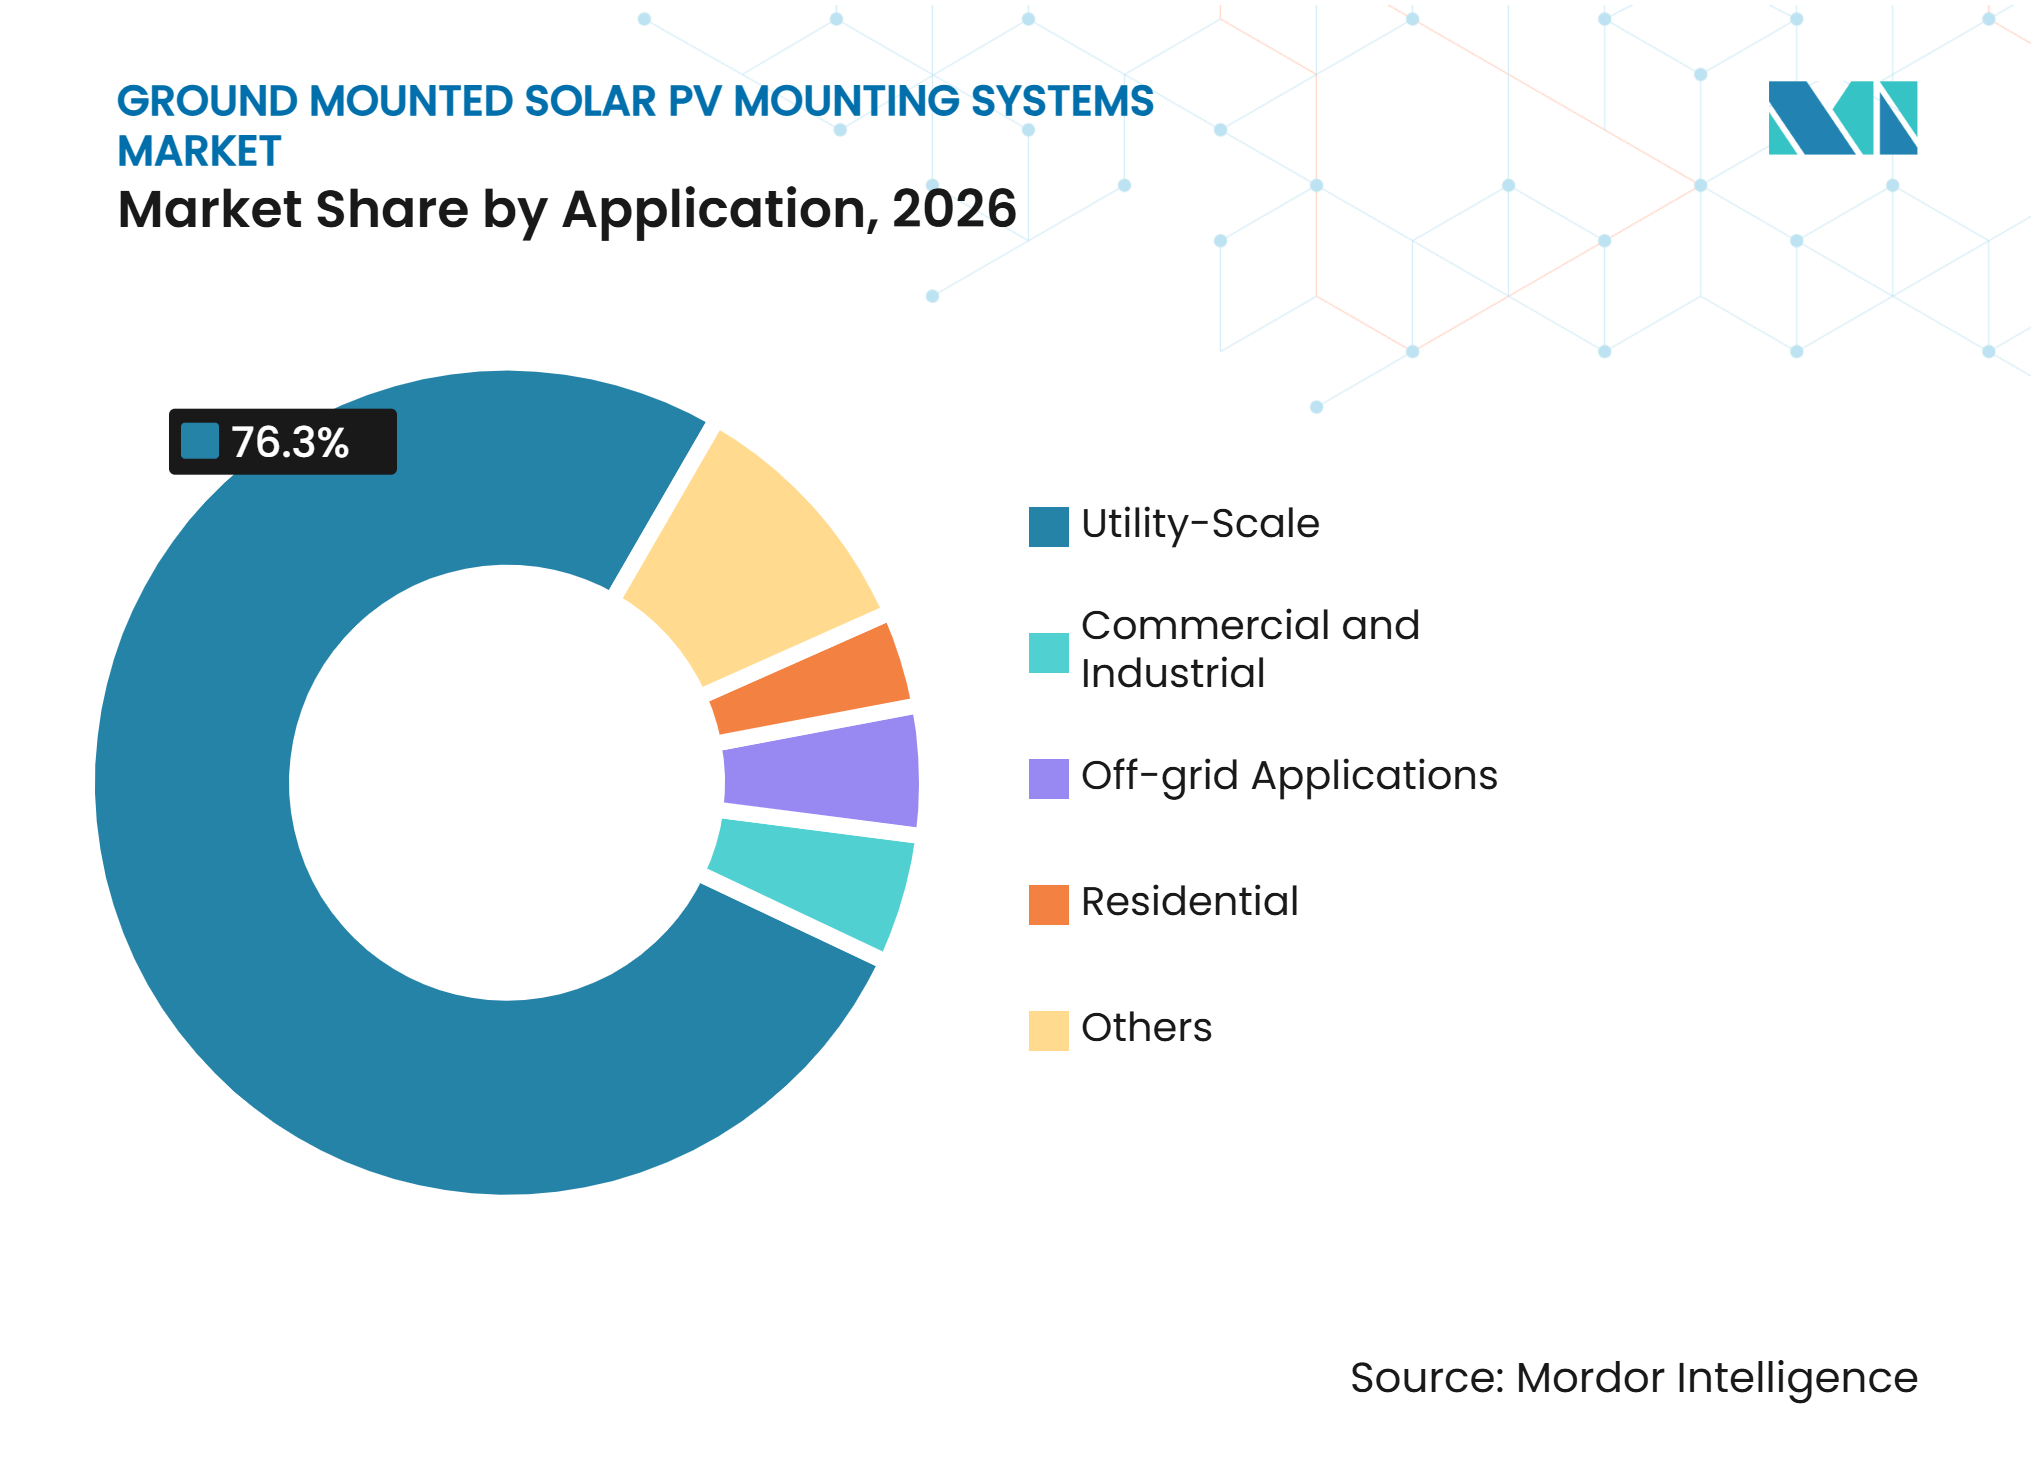
- Nach Anwendung entfielen auf Versorgungsmaßstab-Anwendungen im Jahr 2026 ein Anteil von 76,3 %, mit einer prognostizierten CAGR von 5,7 % bis 2032.
- Nach Endnutzer hielten EPC-Unternehmen im Jahr 2026 einen Anteil von 39,7 %, während Solaranlagen-Projektentwickler bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 47,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau der Solarkapazität im Versorgungsmaßstab | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung bifazialer Module und einachsiger Nachführsysteme | +1.2% | Global, mit starker Verbreitung in den USA, Indien, Lateinamerika und Australien | Mittelfristig (2–4 Jahre) |
| Politisch gesteuertes inländisches Fertigungswesen und Solarausbau | +0.8% | USA, Indien und Europa | Mittelfristig (2–4 Jahre) |
| Optimierung der Flächennutzung durch Agrivoltaik | +0.4% | Europa, Japan und China | Mittelfristig (2–4 Jahre) |
| Nachfrage nach geländeadaptiven und extremwetterfesten Strukturen | +0.3% | Global, mit Relevanz in Regionen mit hohem Wind- und Hagelrisiko | Langfristig (≥ 4 Jahre) |
| Digitale Steuerung, vorausschauende Wartung und Ertragsoptimierung | +0.2% | Global, konzentriert in reifen Solarmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Solarkapazität im Versorgungsmaßstab treibt konstante Gestellvolumina an
Kapazitätszubauten im Versorgungsmaßstab prägen die jährliche Nachfrage im Markt für bodengebundene Solar-PV-Montagesysteme direkt, insbesondere für Anbieter, die Großprojektaufträge bedienen. Die USA fügten im Jahr 2024 30 Gigawatt Wechselstrom (GWAC) an bodengebundener Solarkapazität im Versorgungsmaßstab hinzu, was 54 % der neuen netzgekoppelten Kapazitätszubauten entsprach und den Markt für bodengebundene Solar-PV-Montagesysteme unterstützte. Indien fügte im Geschäftsjahr 2025–26 44,61 GW an Solarkapazität hinzu, verglichen mit 23,83 GW im Geschäftsjahr 2024–25, wobei bodengebundene Projekte 34,8 GW des späteren Gesamtwerts ausmachten. Diese Zubauten unterstützen große, wiederkehrende Aufträge für Feststrukturen und Nachführsysteme. Große öffentliche Ausschreibungen beeinflussen auch die Lieferantenökonomie, da vergebene Preise zu Beschaffungsreferenzpunkten für spätere Projekte werden. Die Vorschriften zum inländischen Inhalt des US-amerikanischen Investitionsteuerkredit ermutigen Engineering-, Beschaffungs- und Bauunternehmen (EPC-Unternehmen) zudem, bei der Planung förderfähiger Projekte lokal gefertigte Strukturausrüstung in Betracht zu ziehen.[3]
Einführung bifazialer Module und einachsiger Nachführsysteme definiert die Benchmarks für die Stromgestehungskosten (LCOE) neu
Bifaziale Module und einachsige Nachführsysteme werden in vielen Projekten im Versorgungsmaßstab gemeinsam eingesetzt und verändern die Anforderungen im Markt für bodengebundene Solar-PV-Montagesysteme. Nextracker gibt an, dass einachsige Nachführsysteme den jährlichen Energieertrag im Vergleich zu Festneigungssystemen um bis zu 25 % steigern können.[4] Arctech Solar berichtet, dass bifaziale Module unter Standardbedingungen 10–20 % mehr Leistung erzeugen können, mit größeren Gewinnen unter optimierten Bedingungen. Diese Gerätekombination stärkt die Argumentation für nachführerbasiertes Design, wo Fläche, Einstrahlung und Netzbedingungen eine höhere Leistung unterstützen. Sie verlagert die Auswahl von Montagesystemen auch über grundlegende Strukturspezifikationen hinaus hin zur erwarteten Anlagenleistung. Anbieter reagieren mit Echtzeit-Steuerungen, Rückverfolgungsfunktionen, Verbindungen zu Supervisory Control and Data Acquisition (SCADA) und Funktionen zur vorausschauenden Wartung. Arctech Solar gibt an, dass sein SkySmart II-System maschinelles Lernen einsetzt, um Modulwinkel einzustellen und die Verschattung zwischen Reihen zu reduzieren.
Politisch gesteuertes inländisches Fertigungswesen spaltet globale Lieferketten
Politische Unterstützung trennt den Markt für bodengebundene Solar-PV-Montagesysteme in Versorgungskanäle mit inländischem Inhalt und global beschafften Versorgungskanälen, was die Lieferantenauswahl beeinflusst. In den USA ermutigen Steuerkredit-Regelungen Projektentwickler, inländischen Inhalt und Beschaffungszeitpunkte für förderfähige Projekte im Markt für bodengebundene Solar-PV-Montagesysteme zu dokumentieren. GameChange Solar berichtete, dass modulflexible Nachführsystemdesigns Projektentwicklern ermöglichen können, Projektoptionen zu erhalten und gleichzeitig die Anforderungen an die sichere Beschaffung zu erfüllen. Indiens Anforderungen an inländischen Inhalt lenken einen Teil der Beschaffungsbasis auf inländische Stahlhersteller und Montagesystemassemblierer. Europas Netto-Null-Industrie-Gesetz identifiziert die Solarfertigung als strategischen Bereich und unterstützt schnellere Genehmigungsverfahren und finanziellen Zugang für die damit verbundene Produktion sauberer Technologien. Beschaffungsspezifikationen umfassen zunehmend CE-Kennzeichnung und relevante EN- oder IEC-Strukturnormen. Dies verlagert den Wettbewerb hin zur Compliance-Fähigkeit sowie zu den gelieferten Kosten.
Agrivoltaik, geländeadaptive Strukturen und digitale Steuerung erweitern die Produktanforderungen
Agrivoltaik erweitert die Bandbreite der Strukturanforderungen, die Anbieter im Markt für bodengebundene Solar-PV-Montagesysteme erfüllen müssen, insbesondere auf eingeschränkten landwirtschaftlichen Flächen. Gonvarri Solar Steel gab einen 73-MWp-Liefervertrag für ein italienisches Agrivoltaik-Projekt bekannt, das Nachführstrukturen mit Motorpfahlhöhen von bis zu 3 Metern und 2,1 Metern Bodenfreiheit verwendete. Solche Anforderungen unterstützen den Zugang zu Kulturen, die Luftzirkulation und die Bewegung landwirtschaftlicher Maschinen. Geländefolgende Designs reduzieren auch den Bedarf an umfangreichen Planierarbeiten auf schwierigen Standorten. GameChange Solar gibt an, dass sein Genius Tracker TF Pfahlabstandsneigungsvariationen von bis zu 1,7 Grad aufnehmen kann. Digitale Steuerung und vorausschauende Wartung fügen eine weitere Differenzierungsebene hinzu, da sie Betreibern helfen, Ertrags- und Wetterreaktionsentscheidungen zu treffen. Diese spezialisierten Systeme schaffen Chancen für Anbieter mit Design-, Software- und Feldingenieurfähigkeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Stahl- und Aluminiumpreisvolatilität | -1.0% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Flächenerschließung, Genehmigungsverfahren und gesellschaftliche Akzeptanz | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit von Nachführsystemen, Wetterschutzabschaltung und Versicherungsrisiko | -0.4% | Global, mit Relevanz in den US-amerikanischen Great Plains, Australien und Südafrika | Mittelfristig (2–4 Jahre) |
| Netzanschlussengpässe und Abregelungsrisiko | -0.4% | USA, Australien und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stahl- und Aluminiumpreisvolatilität, Zuverlässigkeit von Nachführsystemen und Wetterrisiko begrenzen Margen
Materialkosten bleiben eine wesentliche Einschränkung, da Stahl und Aluminium einen großen Anteil der Montagesystem-Inputs ausmachen. Die Solar Energy Industries Association (SEIA) berichtete, dass Änderungen an den US-amerikanischen Section-232-Zöllen die Inlandspreise für Stahl, Kupfer und Aluminium erhöhten, während die Kosten für elektrische und strukturelle Ausrüstung im vierten Quartal 2025 stiegen. Hersteller, die unter Festpreis-EPC-Verträgen tätig sind, haben begrenzten Spielraum, schnelle Preisbewegungen aufzufangen. Array Technologies meldete eine bereinigte Bruttomarge von 27,0 % im Geschäftsjahr 2025, gegenüber 34,1 % im Geschäftsjahr 2024, unter Berufung auf Zollauswirkungen und Druck auf den durchschnittlichen Verkaufspreis. Wetterexposition stellt ein separates Risiko für Nachführsystemanbieter und -eigentümer dar. AXIS Capital stellte fest, dass Nachführsysteme, die bei Hagelereignissen keine Schutzabschaltung durchführten, durchschnittliche Verluste von 380.000 USD pro MW verursachten, verglichen mit 150.000 USD pro MW, wo Schutzabschaltsysteme erfolgreich betrieben wurden. Dies stärkt die wirtschaftliche Argumentation für geprüfte Wetterschutzabschaltsteuerungen und zuverlässige Betriebsverfahren.
Flächenerschließung, Genehmigungsverfahren, Netzanschlussengpässe und Abregelung verzögern die Beschaffung
Genehmigungsverfahren, Flächenerschließung, Netzanschlüsse und Abregelung können den Zeitpunkt verzögern, an dem eine Solarpipeline zu einem Montagesystemauftrag wird. Das Lawrence Berkeley National Laboratory verzeichnete Ende 2024 956 GW an Solarkapazität in aktiven US-amerikanischen Netzanschluss-Warteschlangen. Historische Abschlussquoten zeigen, dass nur ein kleiner Anteil der in der Warteschlange befindlichen Projekte den Betrieb aufnimmt. Die Federal Energy Regulatory Commission (FERC) Order Nr. 2023 zielt darauf ab, das Warteschlangenmanagement durch einen First-Ready-First-Served-Ansatz und stärkere Bereitschaftsanforderungen zu verbessern. Der Australian Energy Market Operator identifizierte ebenfalls ein wesentliches Engpassrisiko für geplante Erzeugungsprojekte in Victoria und South Australia. Diese Einschränkungen können die Projektökonomie schwächen, selbst wenn Modul- und Montagepreise günstig sind. Hersteller profitieren daher davon, den Netzstatus und den Lieferzeitpunkt zu bewerten, bevor sie Kapazitäten für potenzielle Projekte einplanen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Nachführsysteme gewinnen an Bedeutung im Versorgungsmaßstab-DesignNachführmontagesysteme werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen. Das Segment profitiert von der breiten Nutzung einachsiger Nachführsysteme in Projekten im Versorgungsmaßstab, wo ein höherer Energieertrag die zusätzlichen Ausrüstungskosten rechtfertigen kann. Nextracker berichtete, dass die meisten Projekte im Versorgungsmaßstab in etablierten Märkten Solarnachführsysteme verwenden, wobei sich die Verbreitung auch in neueren Solarmärkten entwickelt. Die Nachfrage nach Nachführsystemen ist besonders stark in den USA, Indien, Lateinamerika, Australien, dem Nahen Osten und Teilen Afrikas. Das Standortdesign ist zu einem wichtigen Differenzierungspunkt geworden, da Projektentwickler zunehmend versuchen, hohe Tiefbaukosten zu vermeiden. GameChange Solars geländefolgendes Nachführsystem ist für einen geringeren Planierungsbedarf auf geneigten Standorten ausgelegt.
Festmontagesysteme hielten im Jahr 2026 58,2 % des globalen Segmentwerts. Ihre führende Position spiegelt die anhaltende Nutzung in weniger komplexen Projekten, netzfernen Installationen, dezentraler Stromerzeugung und Standorten wider, wo die Amortisation von Nachführsystemen weniger attraktiv ist. Feststrukturen behalten ihren Wert in europäischen Märkten mit geringerer Einstrahlung und in Anwendungen, die Installationseinfachheit priorisieren. Sie bieten auch eine praktische Option für Standorte mit begrenztem Betriebssupport oder geringerem Projektmaßstab. Der Lieferantenwettbewerb in diesem Teil des Markts für bodengebundene Solar-PV-Montagesysteme ist stärker den Fertigungskosten und der Stahlbeschaffung ausgesetzt. Nachführsysteme hingegen erzielen eine stärkere Differenzierung, wo Software, Geländeadaption und Wetterreaktionsfunktionen die Anlagenökonomie beeinflussen.


Nach Material:
Verzinktes Eisen verbindet Langlebigkeit mit SkalenökonomieVerzinktes Eisen hielt im Jahr 2026 43,6 % des globalen Segmentwerts und wird bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen. Das Material wird weit verbreitet eingesetzt, da es strukturelle Langlebigkeit und Kosteneffizienz in großen Projekten im Markt für bodengebundene Solar-PV-Montagesysteme bietet. Feuerverzinkung ist relevant für Systeme, die 25–30 Jahre unter unterschiedlichen Boden- und Wetterbedingungen betrieben werden sollen. EN ISO 1461 enthält Anforderungen für feuerverzinkte Beschichtungen auf gefertigten Eisen- und Stahlartikeln. Diese Normen können Beschaffungsspezifikationen beeinflussen, insbesondere wenn Korrosionsrisiken einer formalen Bewertung bedürfen. Großvolumige Fertigungskapazitäten unterstützen auch kürzere Lieferzyklen für hochvolumige Projektaufträge.
Stahl bleibt wichtig für Tiefgründungs- und Schraubpfahlanwendungen in Permafrost-, Hochwind- und anderen anspruchsvollen Standortbedingungen. Aluminium behält Vorteile, wo geringeres Handhabungsgewicht und schnellere Installation wichtig sind. Zollbelastungen können jedoch seine Kostenposition bei US-amerikanischen Bodenmontageprojekten schwächen. Verbundwerkstoffe und Polymere spielen eine kleinere Rolle, hauptsächlich dort, wo Korrosionsbeständigkeit oder geringes Gewicht den anfänglichen Kostenaufschlag überwiegen. Die Materialmischung ändert sich daher mit Bodenbedingungen, Windlast, Installationsansatz und lokaler Handelspolitik. Im Markt für bodengebundene Solar-PV-Montagesysteme kann die Verfügbarkeit von Rohstoffen die Angebotswettbewerbsfähigkeit ebenso stark beeinflussen wie die Designfähigkeit und Lieferzuverlässigkeit eines Anbieters.
Nach Technologiekompatibilität:
Bifaziale Module verändern strukturelle DesignprioritätenBifaziale Solarmodule werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen. Projektentwickler nutzen bifaziale Konfigurationen, um Leistung von der Rückseite des Moduls zu erfassen, was die Bedeutung von Entscheidungen zur strukturellen Verschattung und Bodenfreiheit erhöht. Arctech Solar zitiert Tests, die unter Standardbedingungen 10–20 % zusätzliche Leistung anzeigen, mit größeren Gewinnen unter günstigen Rückseiten-Albedo-Bedingungen. Montagesysteme müssen daher die Unterschattung begrenzen und eine angemessene Modulhöhe unterstützen. Schmalere Strukturelemente und nicht verschattende Befestigungsdesigns können in bifazialen Projekten wichtiger werden. Nachführsystemgeometrie, Reihenabstand und Rückverfolgungseinstellungen können ebenfalls die realisierten Gewinne beeinflussen.
Kristalline Silizium-PV-Module machten im Jahr 2026 81,4 % des Technologiekompatibilitätssegments aus. Ihre Skalierung und etablierte Fertigungsbasis machen sie zur zentralen Kompatibilitätsanforderung für die meisten Montagesystemanbieter. Dünnschichtmodule bleiben volumenmäßig kleiner, können aber bei der Beschaffung mit inländischem Inhalt eine Rolle spielen. TerraSmart integrierte seine Festneigungsgestelle und den TerraTrak 1P-Tracker im Januar 2025 mit First Solars Series 7 TR1-Modul. Dies ist ein Beispiel dafür, wie Montagesystemanbieter ihre Designs für modulspezifische Anwendungsfälle anpassen.
Nach Anwendung:
Projekte im Versorgungsmaßstab unterstützen die größten VertragsvoluminaVersorgungsmaßstab-Anwendungen machten im Jahr 2026 76,3 % des globalen Segmentwerts aus und werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen. Große Projekte konzentrieren sowohl Strukturvolumen als auch Nachführsystemnachfrage in einer kleineren Anzahl von Beschaffungsentscheidungen. Die USA, Asien-Pazifik, Nordamerika und der Nahe Osten unterstützen diese Anwendung weiterhin durch große Solarzubauten und geplante Kapazitätsprogramme. Verträge im Versorgungsmaßstab können mehr als Hardware umfassen, da Projektentwickler häufig Überwachungssysteme, Ertragsmanagement-Tools und Wetterschutzabschaltprotokolle suchen. Nextracker gibt an, dass sein TrueCapture-System Energieverluste in Betriebsanlagen reduzieren kann. Diese integrierten Angebote können den Systemwert steigern und gleichzeitig die Bedeutung der Leistungsvalidierung erhöhen.
Gewerbe- und Industrieanwendungen sind der nächste relevante Absatzkanal für bodengebundene Strukturen. Unternehmens-Stromabnahmeverträge und standortbezogene Solaranforderungen unterstützen diese Nachfrage in den USA, Europa, Japan und anderen Märkten. Unirac erwarb im Juli 2026 das Gestell- und Fundamentgeschäft von TerraSmart für 5 Millionen USD und erweiterte damit sein Bodenmontageangebot, Nachführsystem- und Überdachungsproduktangebot. Wohngebäude-Bodenmontagen bieten einen kleineren, aber nützlichen dezentralen Erzeugungskanal in Australien und Deutschland. Die netzferne Nachfrage bedient Bergbau, Telekommunikation, ländliche Elektrifizierung und spezialisierte Anwendungen. Der Markt für bodengebundene Solar-PV-Montagesysteme hat daher einen Schwerpunkt bei Großprojekten, während kleinere Anwendungskanäle mit unterschiedlichen Ingenieursanforderungen erhalten bleiben.

Nach Endnutzer:
EPC-Unternehmen behalten Skalenvorteile, während Projektentwickler direkter einkaufenEPC-Unternehmen machten im Jahr 2026 39,7 % des Endnutzersegments aus. Ihre Rolle spiegelt ihre Verantwortung für Engineering, Beschaffung, Bau, Lieferantenqualifizierung und Lieferkoordination bei Großprojekten wider. Große EPC-Unternehmen können bevorzugte Lieferantenrahmen nutzen, um Mehrprojekt-Lieferbedingungen auszuhandeln. Diese Vereinbarungen können den Ingenieursaufwand reduzieren, der erforderlich ist, um Montageausrüstung über wiederholte Projekte hinweg zu genehmigen. Die EPC-Beschaffung bleibt wichtig, wo Projektsponsoren eine einzige Lieferverantwortung bevorzugen. Sie unterstützt auch hohe Liefervolumina für Anbieter, die Liefer-, Qualitäts- und Bankfähigkeitsanforderungen erfüllen können.
Solaranlagen-Projektentwickler werden bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen. Direkte Beschaffung gibt Projektentwicklern mehr Kontrolle über Modulflexibilität, Zollrisiko und langfristige Betriebsverpflichtungen. GameChange Solar verknüpfte modulflexible Nachführsystembeschaffung mit der sicheren Beschaffungsplanung für Projekte im Versorgungsmaßstab. Versorgungsunternehmen und unabhängige Stromerzeuger werden ebenfalls zu direkteren Käufern für Projekte über 100 MW. Regierungs- und Verteidigungskunden bleiben kleiner, können aber inländisch beschaffte Ausrüstung und höhere Spezifikationen erfordern. Installateure und Integratoren bedienen hauptsächlich dezentrale und netzferne Systeme über Vertriebskanäle. Diese unterschiedlichen Einkaufsmodelle erweitern den erforderlichen Vertriebsansatz im Markt für bodengebundene Solar-PV-Montagesysteme.
Geografische Analyse
Asien-Pazifik: Skalierung, Fertigungskapazität und starke Projektaktivität
Asien-Pazifik hielt im Jahr 2026 47,8 % des globalen Werts und wird bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen. Indien hatte Ende 2025 100,80 GW an installierter bodengebundener Solarkapazität, während seine Solarkapazitätszubauten im Geschäftsjahr 2025–26 44,61 GW erreichten. Diese Skalierung unterstützt eine wiederkehrende Nachfrage nach sowohl inländischen als auch importierten Ausrüstungen im Markt für bodengebundene Solar-PV-Montagesysteme. China beeinflusst weiterhin die Ausrüstungspreise durch hochvolumige Fertigung und öffentliche Beschaffung. Japan konzentriert sich stärker auf hochwertige, aluminiumintensive Systeme, wo Installationsbeschränkungen und Qualitätsanforderungen die Produktauswahl beeinflussen. ASEAN-Länder bieten zusätzliche Nachfrage durch Großprojekte in Thailand, Indonesien und den Philippinen. Das National Institute of Solar Energy Indiens bewertete das Potenzial für bodengebundene Solarenergie auf 3.343 GWp, was auf eine lange Entwicklungsperspektive hindeutet.
Nordamerika: Inländischer Inhalt und Netzreform prägen die Beschaffung
Nordamerika bleibt ein bedeutender Nachführsystemmarkt. Anreize für inländischen Inhalt und Handelsmaßnahmen fördern neue strukturelle Fertigungskapazitäten in den USA. PV Hardware erweiterte seine Houston-Anlage im Oktober 2026 und meldete eine Steigerung der vormontierten Nachführsystemkomponentenkapazität um 42 %. Array Technologies meldete einen Umsatz von 1,284 Milliarden USD im Geschäftsjahr 2025, mit einem Anstieg der Nachführsystemvolumina um 35 %. Die Federal Energy Regulatory Commission (FERC) Order Nr. 2023 ist ein regulatorischer Einfluss auf den Projektzeitplan, da sie den Netzanschlussprozess verändert. Ihr Fortschritt ist für die Nachfrage nach Montagesystemen relevant, da Projekte ausgeführte Netzvereinbarungen benötigen, bevor die endgültige Beschaffung erfolgt. Kanada entwickelt sich ebenfalls zu einem neuen Absatzgebiet, was sich in Clenergys Teilnahme an der Electricity Transformation Canada 2025 widerspiegelt.
Europa, Südamerika, Naher Osten und Afrika sowie Australien: Unterschiedliche Designanforderungen beeinflussen die Nachfrage
Europa entwickelt eine Nachfrage nach erhöhten Agrivoltaik-Systemen, da Flächennutzungsbeschränkungen Projekte auf Designs lenken, die landwirtschaftliche Aktivitäten erhalten. Gonvarri Solar Steels 73-MWp-Projekt in Italien veranschaulicht die Rolle spezialisierter Bodenfreiheits- und Nachführsystemspezifikationen in diesem Umfeld. Das Netto-Null-Industrie-Gesetz der Europäischen Union ordnet die Solarfertigung auch in seinen strategischen Rahmen für saubere Technologien ein. Südamerika eröffnet größere Nachführsystemchancen, darunter Gonvarri Solar Steels 472-MWp-Liefervertrag für Perus CSF-Illa-Projekt. Die Nachfrage im Nahen Osten und Afrika ist an Versorgungsmaßstab-Programme gebunden, darunter eine 600-MW-Bodenmontageleistung, die Xiamen Mibet New Energy im Jahr 2025 meldete. Australien steht vor einer anderen Einschränkung, da Übertragungsengpässe das Abregelungsrisiko erhöhen können. Die Engpassinformationen des Australian Energy Market Operator (AEMO) unterstreichen die Bedeutung von Standort und Netzbedingungen für geplante Erzeugung. Intelligente Nachführsystemsteuerungen können relevanter werden, wo Betreiber den Anlagenbetrieb an sich ändernde Netzbedingungen anpassen müssen.
Wettbewerbslandschaft
Marktkonzentration
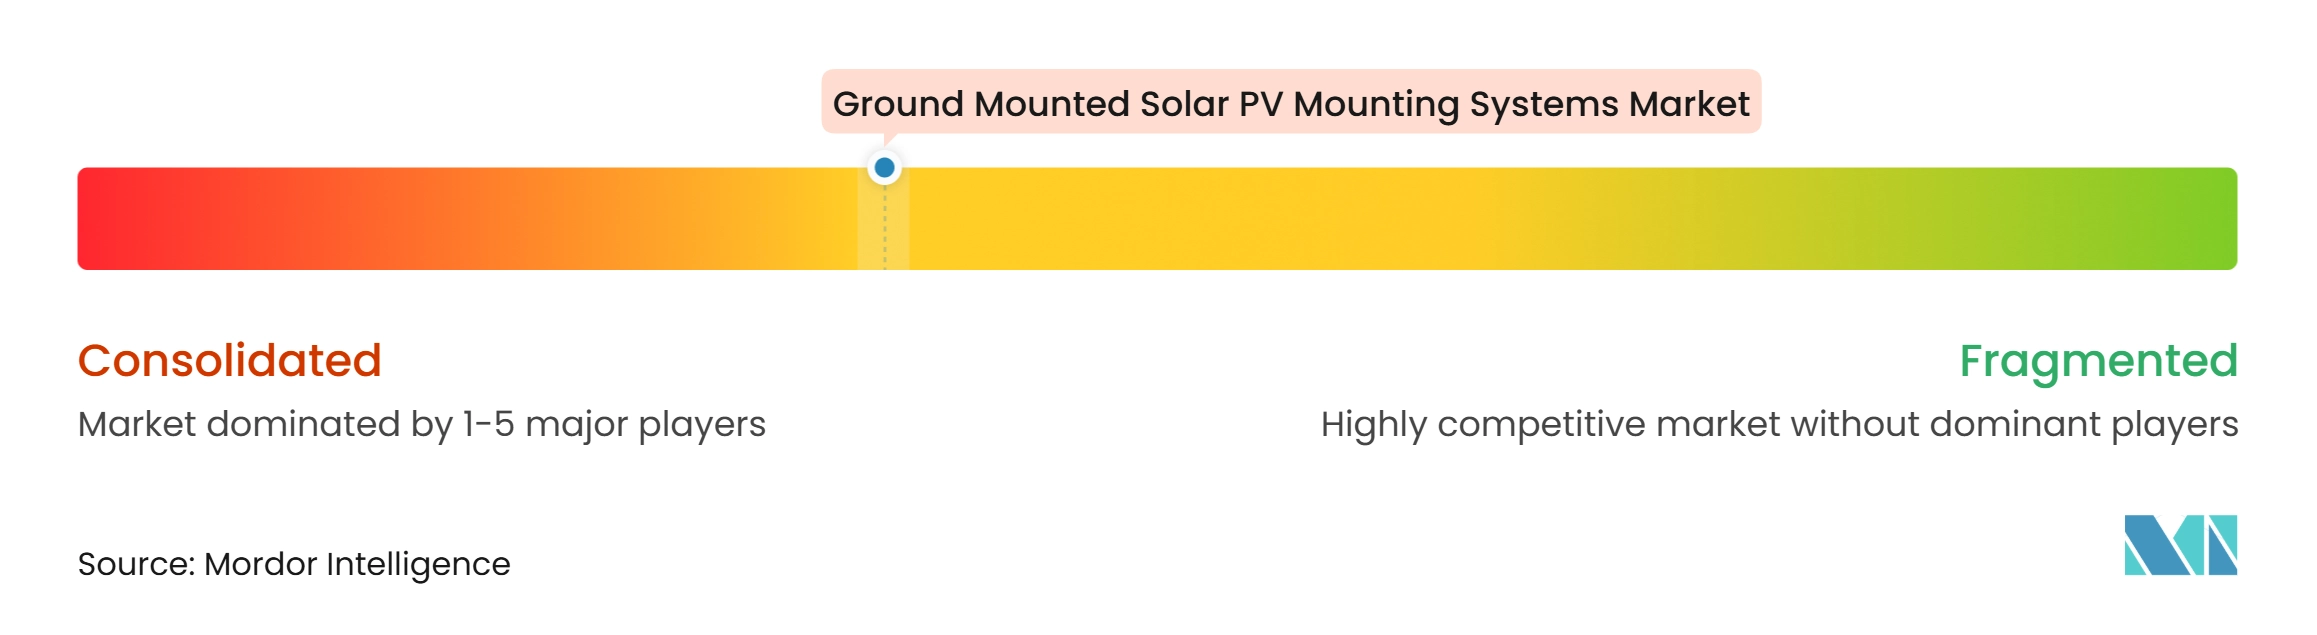
Der Markt für bodengebundene Solar-PV-Montagesysteme ist mäßig konzentriert, mit klaren Unterschieden zwischen Nachführsystem- und Festneigungsanbietern. Globale Nachführsystemspezialisten konkurrieren durch Energieertrag, Software, Installationseffizienz und Bankfähigkeit, während hochvolumige Strukturhersteller bei der Festneigungsbeschaffung stark über den Preis konkurrieren. Nextracker meldete einen Umsatz von 3,0 Milliarden USD im Geschäftsjahr 2025 und einen Auftragsbestand zum Jahresende von über 4,5 Milliarden USD. Sein TrueCapture-System zeigt, wie Anbieter ihre Angebote auf Betriebsleistungsdienstleistungen ausweiten. Zertifizierung bleibt auch bei Projektfinanzierungsprüfungen wichtig. IEC 62817 befasst sich mit der Designqualifizierung von Photovoltaik-Nachführsystemen, während UL 2703 die Erdung von Montagesystemen und damit verbundene Sicherheitsanforderungen abdeckt.
Digitale Planungs- und Ingenieurwerkzeuge werden in der Wettbewerbspositionierung immer sichtbarer. K2 Systems stellte seinen digitalen Planungsassistenten K2 KAI auf der Intersolar 2025 vor. Schletter Group lancierte im April 2025 sein Planungswerkzeug Schletter Creator. Antaisolar gab auf der SNEC 2025 Partnerschaftsvereinbarungen von mehr als 2 GW bekannt, die Märkte auf 6 Kontinenten abdecken. Diese Maßnahmen zeigen, dass Anbieter den Marktzugang durch digitale Werkzeuge, Kanalbeziehungen und globale Partnerschaften erweitern. Der daraus resultierende Wettbewerb geht über die grundlegende Stahlfertigung hinaus. Anbieter müssen Produktkompatibilität, Ingenieurunterstützung und die Fähigkeit zur Lieferung im Projektmaßstab nachweisen.
Uniracs Übernahme des Gestell- und Fundamentgeschäfts von TerraSmart von Gibraltar Industries im Juli 2026 für 5 Millionen USD konsolidierte Teile des nordamerikanischen Bodenmontageangebots und des Angebots für dezentrale Stromerzeugung. Die Transaktion brachte Bodenmontageangebote, Nachführsystem- und Überdachungsfähigkeiten unter Uniracs Plattform. Chancen bestehen weiterhin bei Systemen für schwieriges Gelände, Agrivoltaik-Designs und wetterfestem Betrieb. AXIS Capitals Hagelanalyse verdeutlicht die wirtschaftliche Bedeutung einer zuverlässigen Schutzabschaltleistung. Unternehmensebene-Anteilsdaten für die führenden Anbieter sind im Quellmaterial nicht angegeben. Der Markt für bodengebundene Solar-PV-Montagesysteme unterstützt daher keine quantifizierte Rangfolge der führenden Anbieter auf Basis des kombinierten Anteils.
Marktführer der Branche für bodengebundene Solar-PV-Montagesysteme
-
Nextracker Inc.
-
Arctech Solar
-
GameChange Energy
-
ARRAY Technologies, Inc.
-
PV Hardware (PVH)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bodengebundene Solar-PV-Montagesysteme Unternehmen in diesem Bericht
- Antaisolar
- Arctech Solar
- Array Technologies, Inc.
- Clenergy
- GameChange Solar
- Gonvarri Solar Steel
- Jiangsu Guoqiang Zinc-Plating Industrial Co., Ltd.
- K2 Systems GmbH
- Landpower Solar Technology Co., Ltd.
- Mounting Systems GmbH
- Nextracker Inc.
- Powerway Renewable Energy Co., Ltd.
- PV Hardware (PVH)
- RBI Solar, Inc.
- Schletter Group
- Terrasmart
- Unirac, Inc.
- Xiamen Grace Solar Technology Co., Ltd.
- Xiamen Huge Energy Technology Co., Ltd.
- Xiamen Mibet New Energy Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für bodengebundene Solar-PV-Montagesysteme
- Oktober 2026: PV Hardware USA gab eine bedeutende Erweiterung seiner Fertigungsanlage in Houston, Texas bekannt, mit einer Hinzufügung von 3.180 Quadratmetern Fläche und einer Steigerung der vormontierten Nachführsystemkomponentenkapazität um 42 %. Die Erweiterung verlagert komplexe Montagearbeiten von Außenbaustellen in eine kontrollierte Fabrikumgebung und reduziert die Feldarbeitskosten für EPC-Kunden. Die Erweiterung folgt einer Investition von 30 Millionen USD in PVHs ursprüngliche Houston-Anlage im Mai 2024 und einer Hinzufügung einer 95.000-Quadratfuß-Nachführsystemfabrik im September 2025.
- Juli 2026: Unirac erwarb das Solar-Gestell- und Fundamentgeschäft von TerraSmart von Gibraltar Industries für 5 Millionen USD und erweiterte damit Uniracs Plattform von Wohn- und Gewerbe-Flachdachgestellen auf Bodenmontageangebote, Nachführsystem- und Überdachungslösungen für Gewerbe- und Industrie- sowie dezentrale Solarstrommärkte in Nordamerika. Marke, Ingenieurteam und Produktportfolio von TerraSmart werden in Uniracs kombiniertes Unternehmen integriert.
- November 2025: Antaisolar lancierte offiziell das intelligente Nachführsystem AT-Spark mit einem selbst entwickelten achteckigen Drehmomentrohrsystem, das die Steifigkeit um 40 % und die Festigkeit um 50 % verbessert und gleichzeitig die Materialkosten um 30 % gegenüber Designs der Vorgängergeneration reduziert. Das System unterstützt eine Nachführsystemspannweite von 143 Metern, umfasst 4 intelligente Wetterschutzmodi für Wind, Schnee, Überschwemmung und Hagel und ist mit dem SmartTrail-Steuerungssystem gekoppelt, das Echtzeit-SCADA-Überwachung und Fernwartungsmanagement bietet.
- September 2025: GameChange Solar veröffentlichte FlexRail, ein Montagesystem, das es demselben Nachführsystemdesign ermöglicht, mehrere PV-Modultypen ohne Feldsanierung aufzunehmen, und damit direkt die durch Zölle und Logistikunterbrechungen verursachte Modulversorgungsvolatilität adressiert. Das System verfügt über klemmenbasierte Schienensysteme, flexible Pfetten, ungelochte Drehmomentrohre und flache Lager und ist gemäß Tests bei Intertek UL-2703-konform.
Berichtsumfang des globalen Markts für bodengebundene Solar-PV-Montagesysteme
Ein bodengebundenes Solar-PV-Montagesystem ist ein konstruiertes Struktur- und Gestellrahmenwerk, das direkt im Boden verankert ist, um Photovoltaik-Solarmodule zu tragen und zu positionieren. Im Gegensatz zu Dachanlagen arbeitet es unabhängig von der Gebäudearchitektur und ermöglicht es, Module unter optimalen Neigungswinkeln und Ausrichtungen auf offenem Gelände zu platzieren.
Der Markt für bodengebundene Solar-PV-Montagesysteme ist nach Typ, Material, Technologiekompatibilität, Anwendung, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Festmontagesysteme und Nachführmontagesysteme unterteilt. Nach Material ist der Markt in Aluminium, Stahl, Verzinktes Eisen und Sonstige (Verbundwerkstoffe, Polymere) unterteilt. Nach Technologiekompatibilität ist der Markt in Kristalline Silizium-PV-Module, Dünnschicht-PV-Module, Bifaziale Solarmodule und Sonstige segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe und Industrie, Versorgungsmaßstab, Netzferne Anwendungen und Sonstige segmentiert. Nach Endnutzer ist der Markt in EPC-Unternehmen, Solaranlagen-Projektentwickler, Installateure und Integratoren, Versorgungsunternehmen und unabhängige Stromerzeuger, Regierung und Verteidigung sowie Sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für bodengebundene Solar-PV-Montagesysteme in 20 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Festmontagesysteme |
| Nachführmontagesysteme |
| Aluminium |
| Stahl |
| Verzinktes Eisen |
| Sonstige (Verbundwerkstoffe, Polymere) |
| Kristalline Silizium-PV-Module |
| Dünnschicht-PV-Module |
| Bifaziale Solarmodule |
| Sonstige |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsmaßstab |
| Netzferne Anwendungen |
| Sonstige |
| EPC-Unternehmen |
| Solaranlagen-Projektentwickler |
| Installateure und Integratoren |
| Versorgungsunternehmen und unabhängige Stromerzeuger |
| Regierung und Verteidigung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Festmontagesysteme | |
| Nachführmontagesysteme | ||
| Nach Material | Aluminium | |
| Stahl | ||
| Verzinktes Eisen | ||
| Sonstige (Verbundwerkstoffe, Polymere) | ||
| Nach Technologiekompatibilität | Kristalline Silizium-PV-Module | |
| Dünnschicht-PV-Module | ||
| Bifaziale Solarmodule | ||
| Sonstige | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe und Industrie | ||
| Versorgungsmaßstab | ||
| Netzferne Anwendungen | ||
| Sonstige | ||
| Nach Endnutzer | EPC-Unternehmen | |
| Solaranlagen-Projektentwickler | ||
| Installateure und Integratoren | ||
| Versorgungsunternehmen und unabhängige Stromerzeuger | ||
| Regierung und Verteidigung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für bodengebundene Solar-PV-Montagesysteme?
Der globale Markt für bodengebundene Solar-PV-Montagesysteme wird voraussichtlich mit einer CAGR von 4,89 % von 2027 bis 2032 wachsen und bis 2032 36,57 Milliarden USD erreichen.
Welcher Montagesystemtyp wächst am schnellsten?
Nachführmontagesysteme werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen, unterstützt durch den Einsatz einachsiger Nachführsysteme in Projekten im Versorgungsmaßstab.
Warum sind bifaziale Solarmodule für Montagesystemanbieter wichtig?
Bifaziale Solarmodule werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen. Sie erhöhen die Bedeutung der Begrenzung der rückseitigen Verschattung, der Einstellung einer geeigneten Modulhöhe und der Optimierung der Nachführsystemgeometrie.
Welches Material hat die größte Bedeutung bei bodengebundenen Strukturen?
Verzinktes Eisen hielt im Jahr 2026 einen Anteil von 43,6 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen, da es Langlebigkeit mit Kosteneffizienz bei Großprojekten verbindet.
Welche Region führt die Nachfrage nach Montagesystemen an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 47,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen, unterstützt durch Solaraktivitäten in Indien, China, Japan und den ASEAN-Ländern.
Welche Risiken beeinflussen die Beschaffung von Solarmontagesystemen?
Materialpreisänderungen, Wetterleistung von Nachführsystemen, Genehmigungsverfahren, Netzanschlussverzögerungen und Abregelung können die Projektbeschaffung verzögern oder reduzieren.