
地上設置型太陽光発電架台システム市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 28.81 十億米ドル |
| 市場規模 (2032) | 36.57 十億米ドル |
| 成長率 (2027 - 2032) | 4.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地上設置型太陽光発電架台システム市場分析
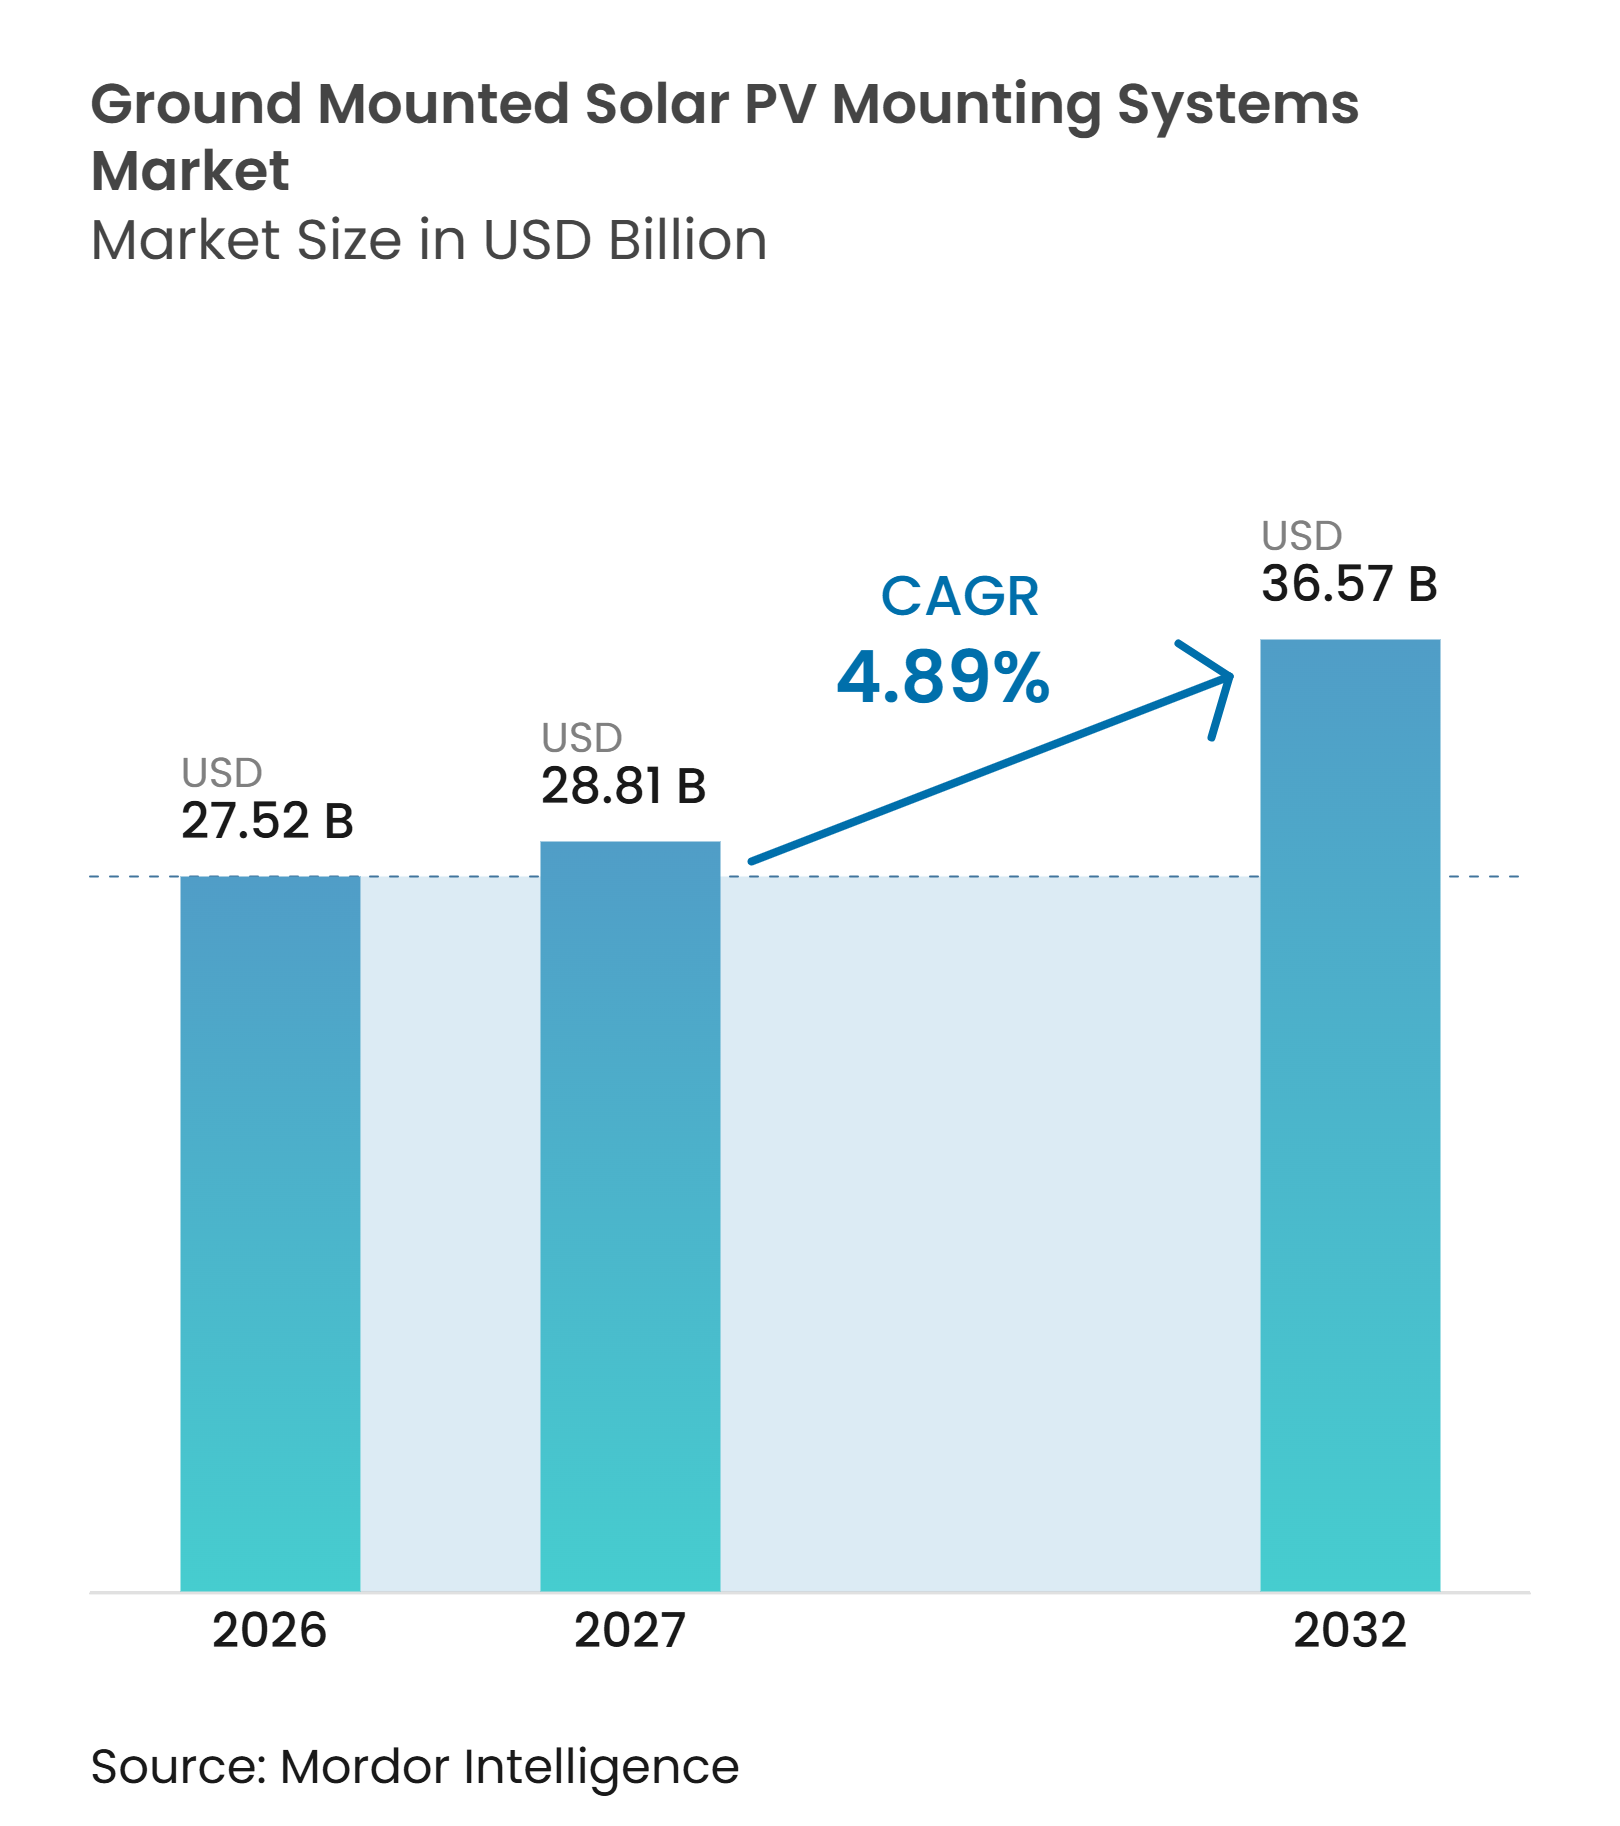
地上設置型太陽光発電架台システム市場規模は、2026年の27.52 ビリオン 米ドルおよび2027年の28.81 ビリオン 米ドルから2032年までに36.57 ビリオン 米ドルへと拡大し、2027年から2032年の間に4.89%のCAGRを記録する見込みです。ユーティリティスケールの太陽光発電の追加は需要の主な源泉であり続けています。これは、地上設置型太陽光発電架台システム市場においてモジュールを系統連系する前に各プロジェクトが構造架台設備を必要とするためです。米国のユーティリティスケール太陽光発電は2024年に30 GW(交流)を追加し、同年の新規系統連系容量追加の54%を占め、地上設置型太陽光発電架台システム市場の需要基盤を強化しました。[1] インドも2025年12月31日時点で100.80 GWの地上設置型太陽光発電容量を設置しており、ラッキングおよびトラッカーへの持続的な需要を支えています。[2] 開発業者がハードウェアコスト、エネルギー収量、国内コンテンツ規則、および立地条件を比較検討するにつれ、調達はより複雑になっています。制御、監視、および気象対応機能と構造システムを組み合わせるサプライヤーは、製品の差別化においてより多くの手段を持っています。
主要レポートのポイント
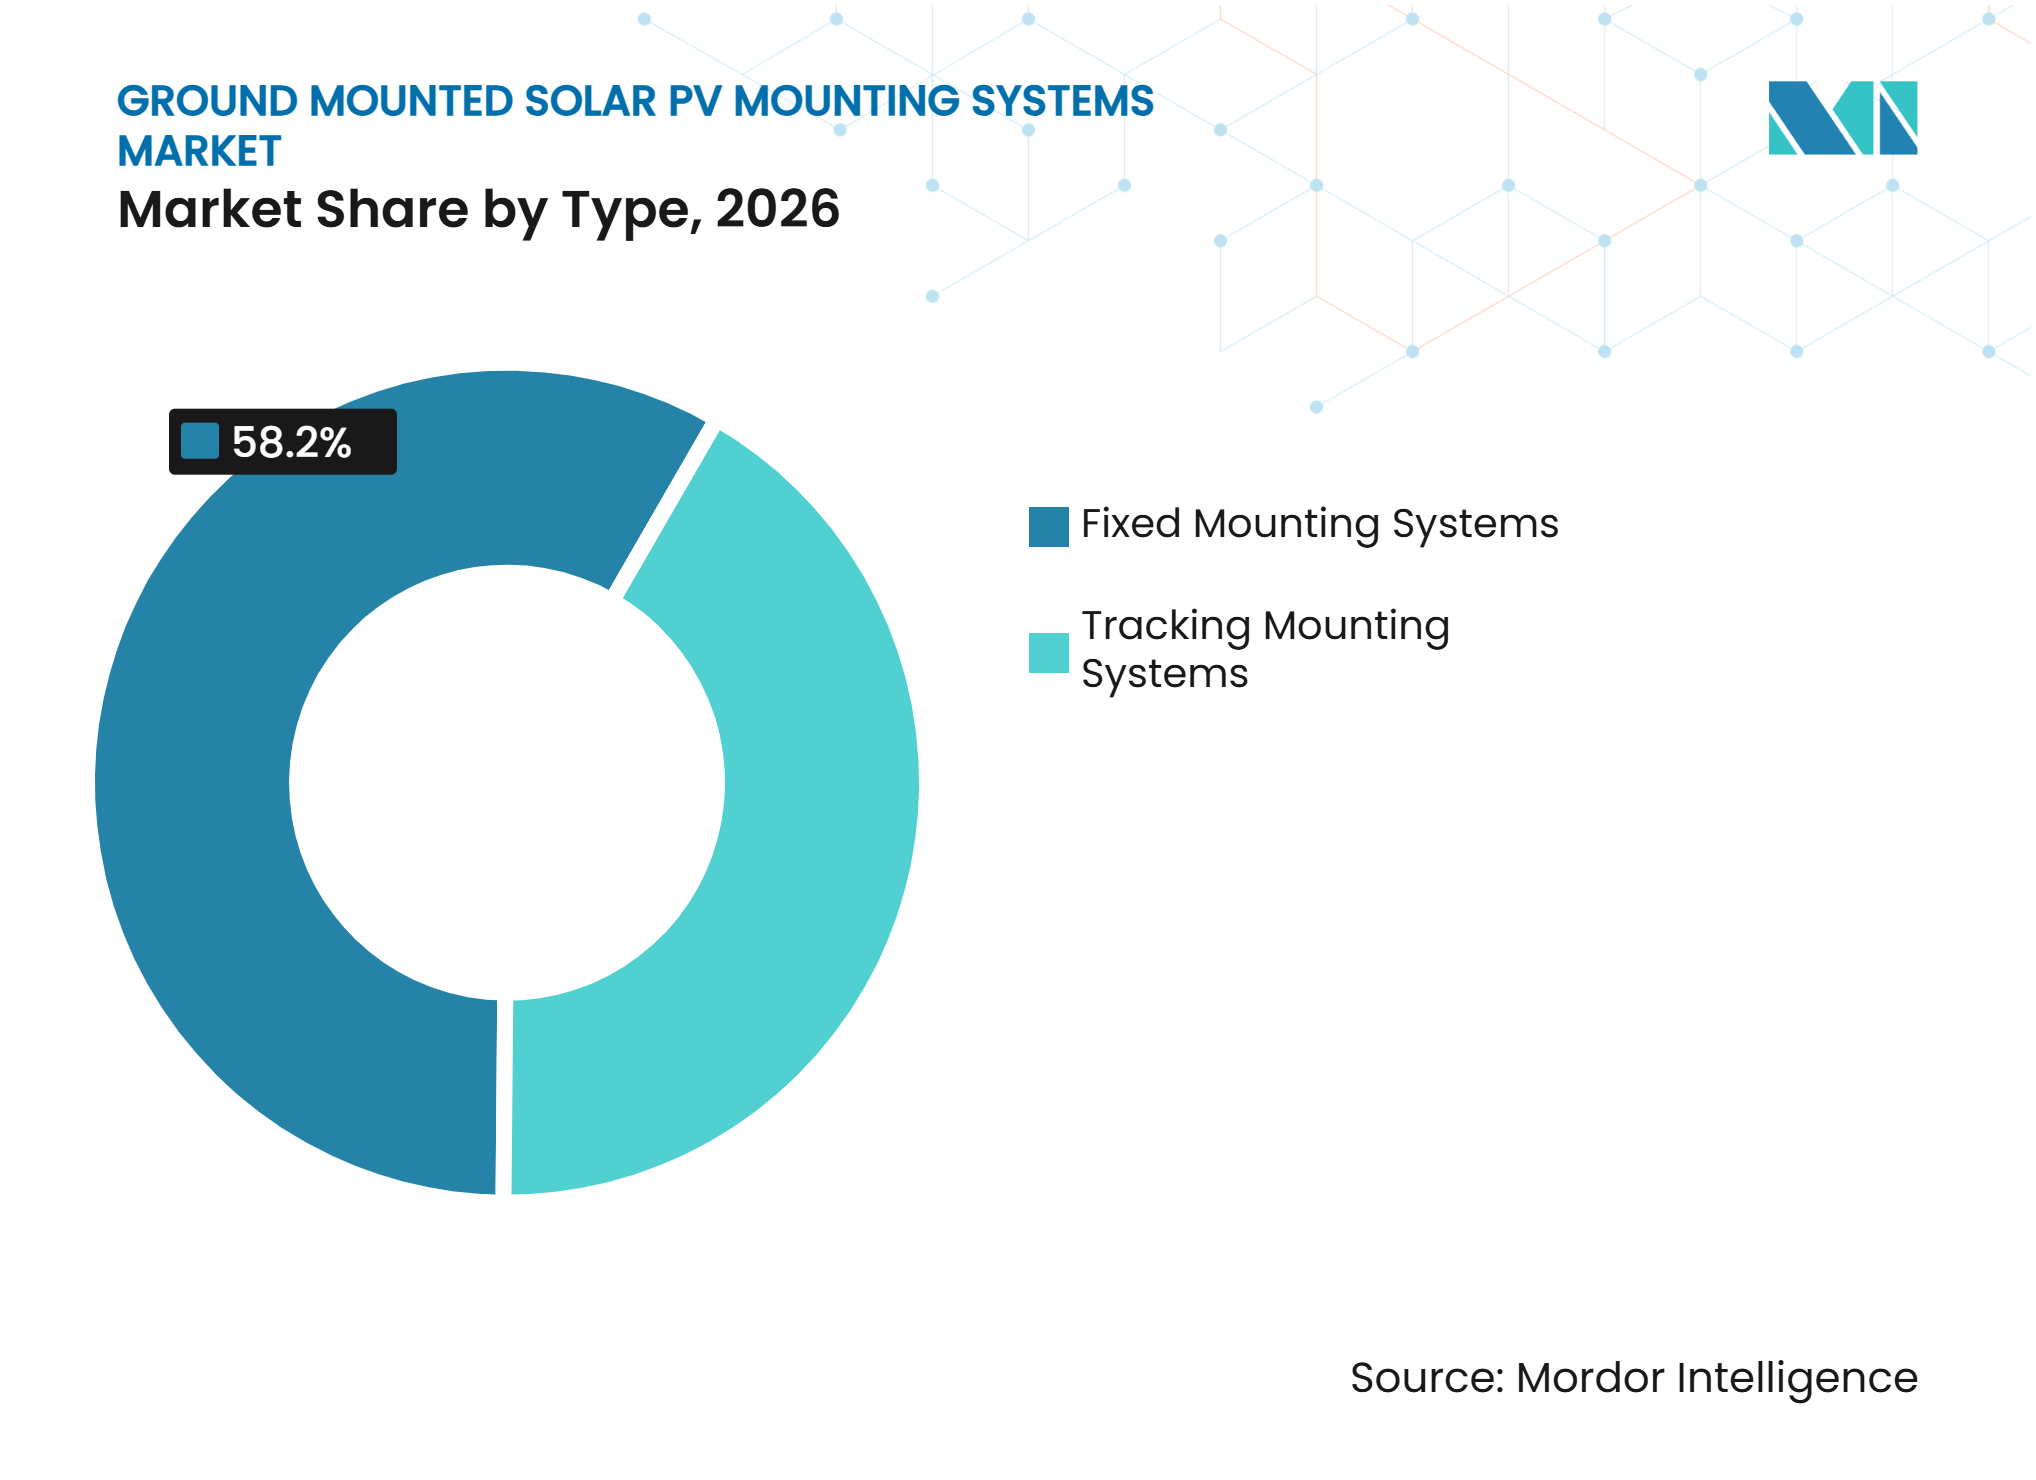
- タイプ別では、固定架台システムが2026年の地上設置型太陽光発電架台システム市場シェアの58.2%を占め、追尾架台システムは2032年まで6.5%のCAGRで成長すると予測されています。
- 材料別では、溶融亜鉛めっき鉄が2026年の地上設置型太陽光発電架台システム市場シェアの43.6%を占め、2032年まで6.2%のCAGRで拡大すると予測されています。
- 技術互換性別では、結晶シリコンPVモジュールが2026年に81.4%のシェアを占め、両面受光型太陽光パネルは2032年まで8.1%のCAGRで成長すると予測されています。
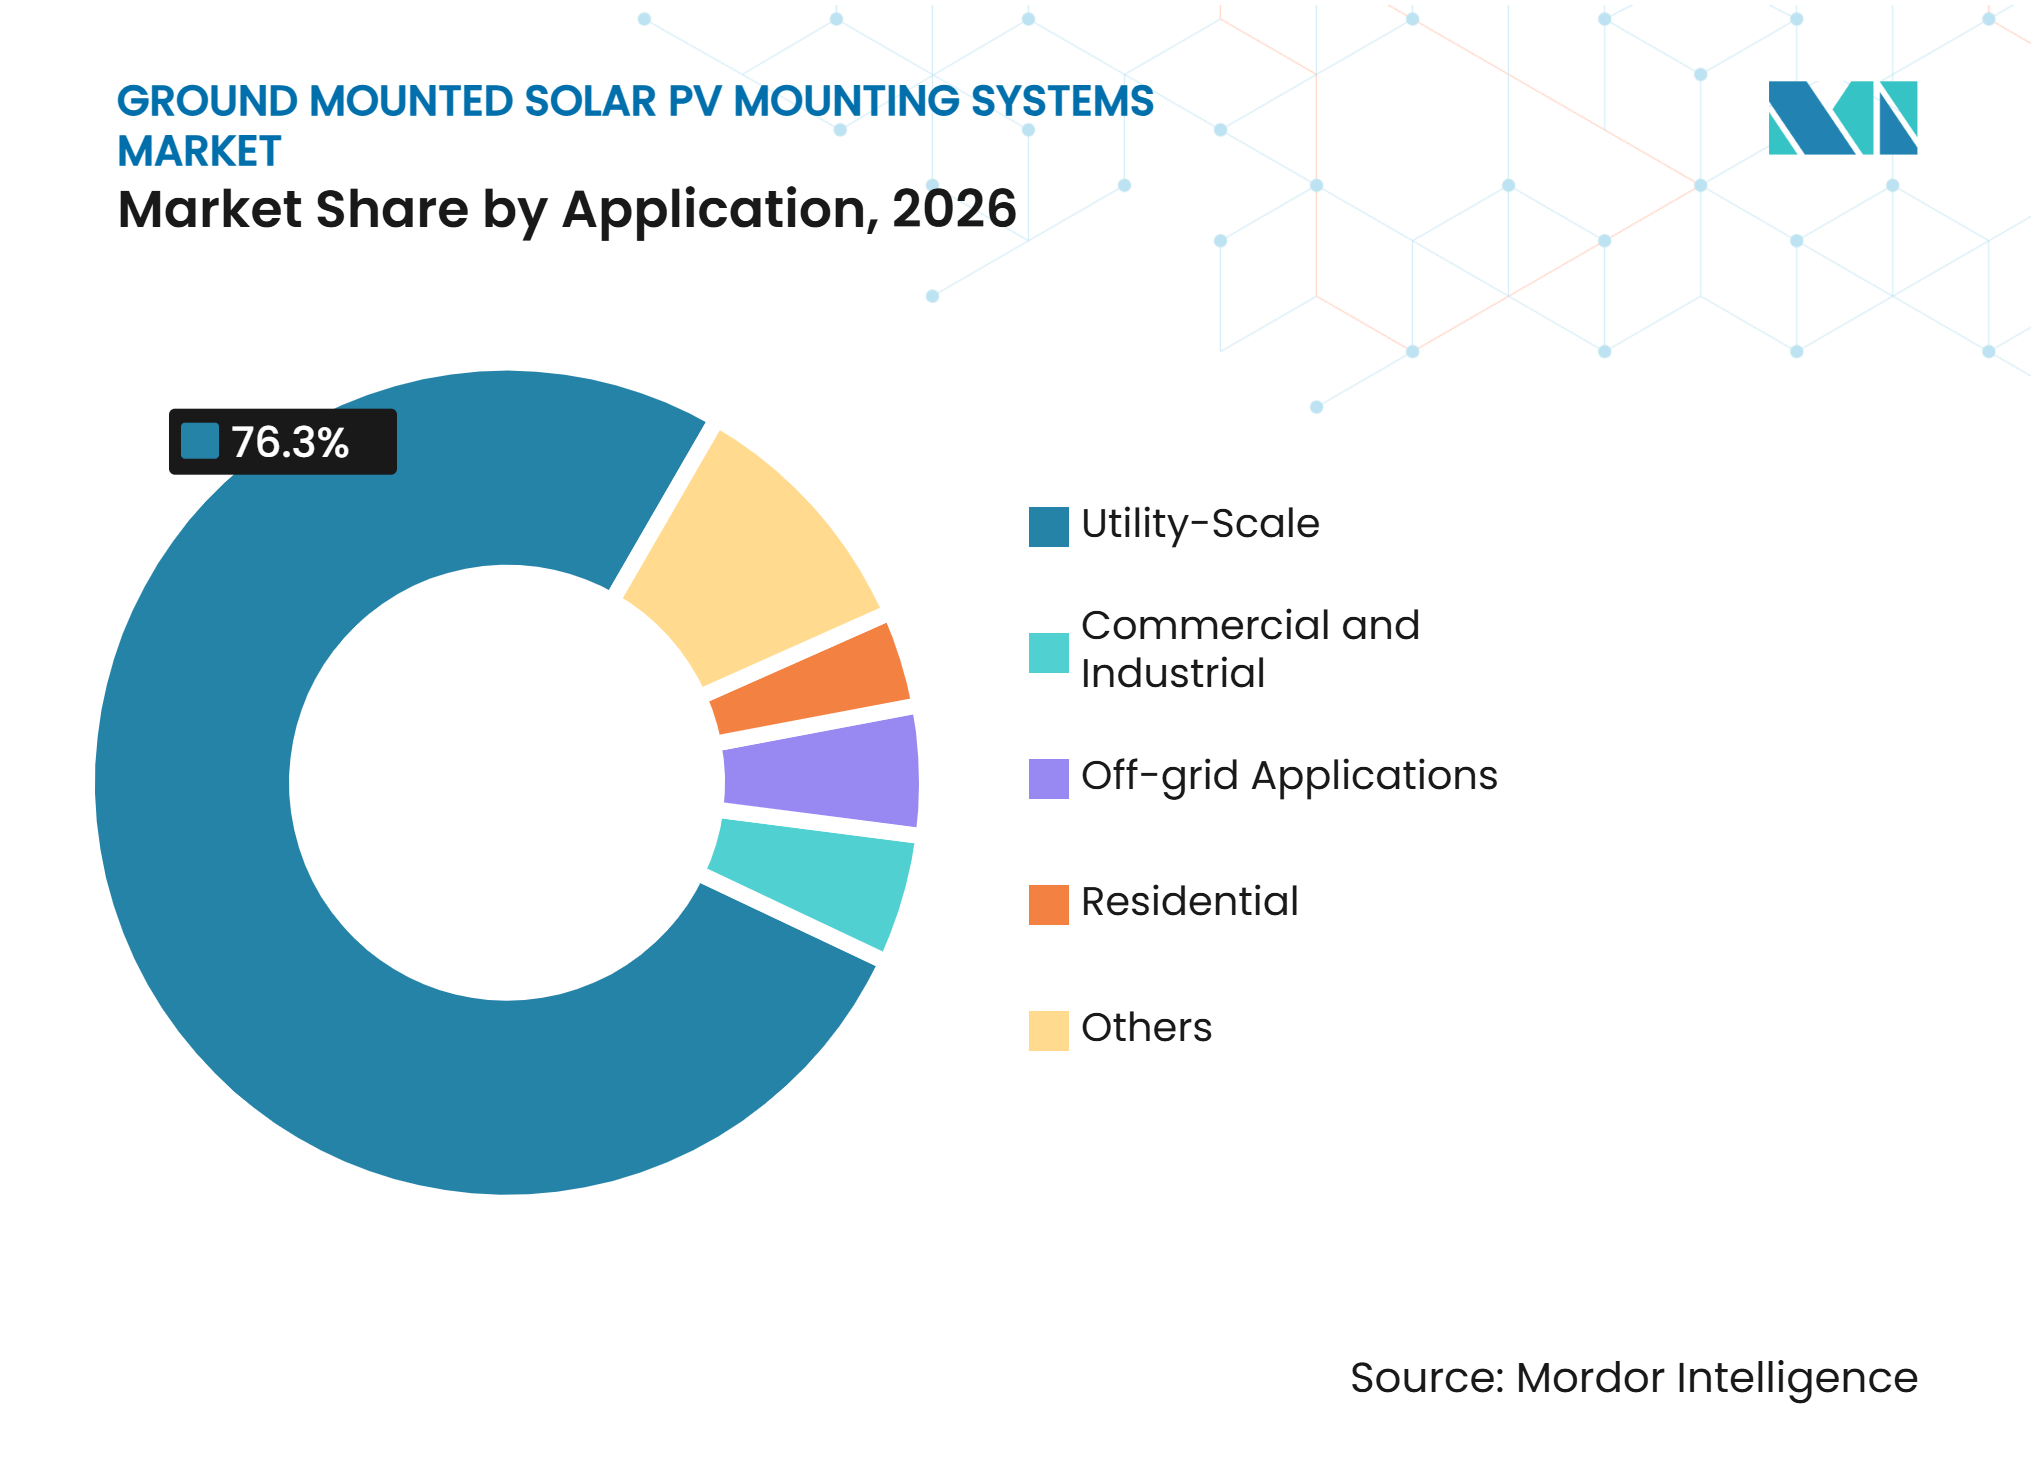
- 用途別では、ユーティリティスケール用途が2026年に76.3%のシェアを占め、2032年まで5.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、EPCカンパニーが2026年に39.7%のシェアを占め、太陽光発電プロジェクト開発業者は2032年まで5.9%のCAGRで成長すると予測されています。
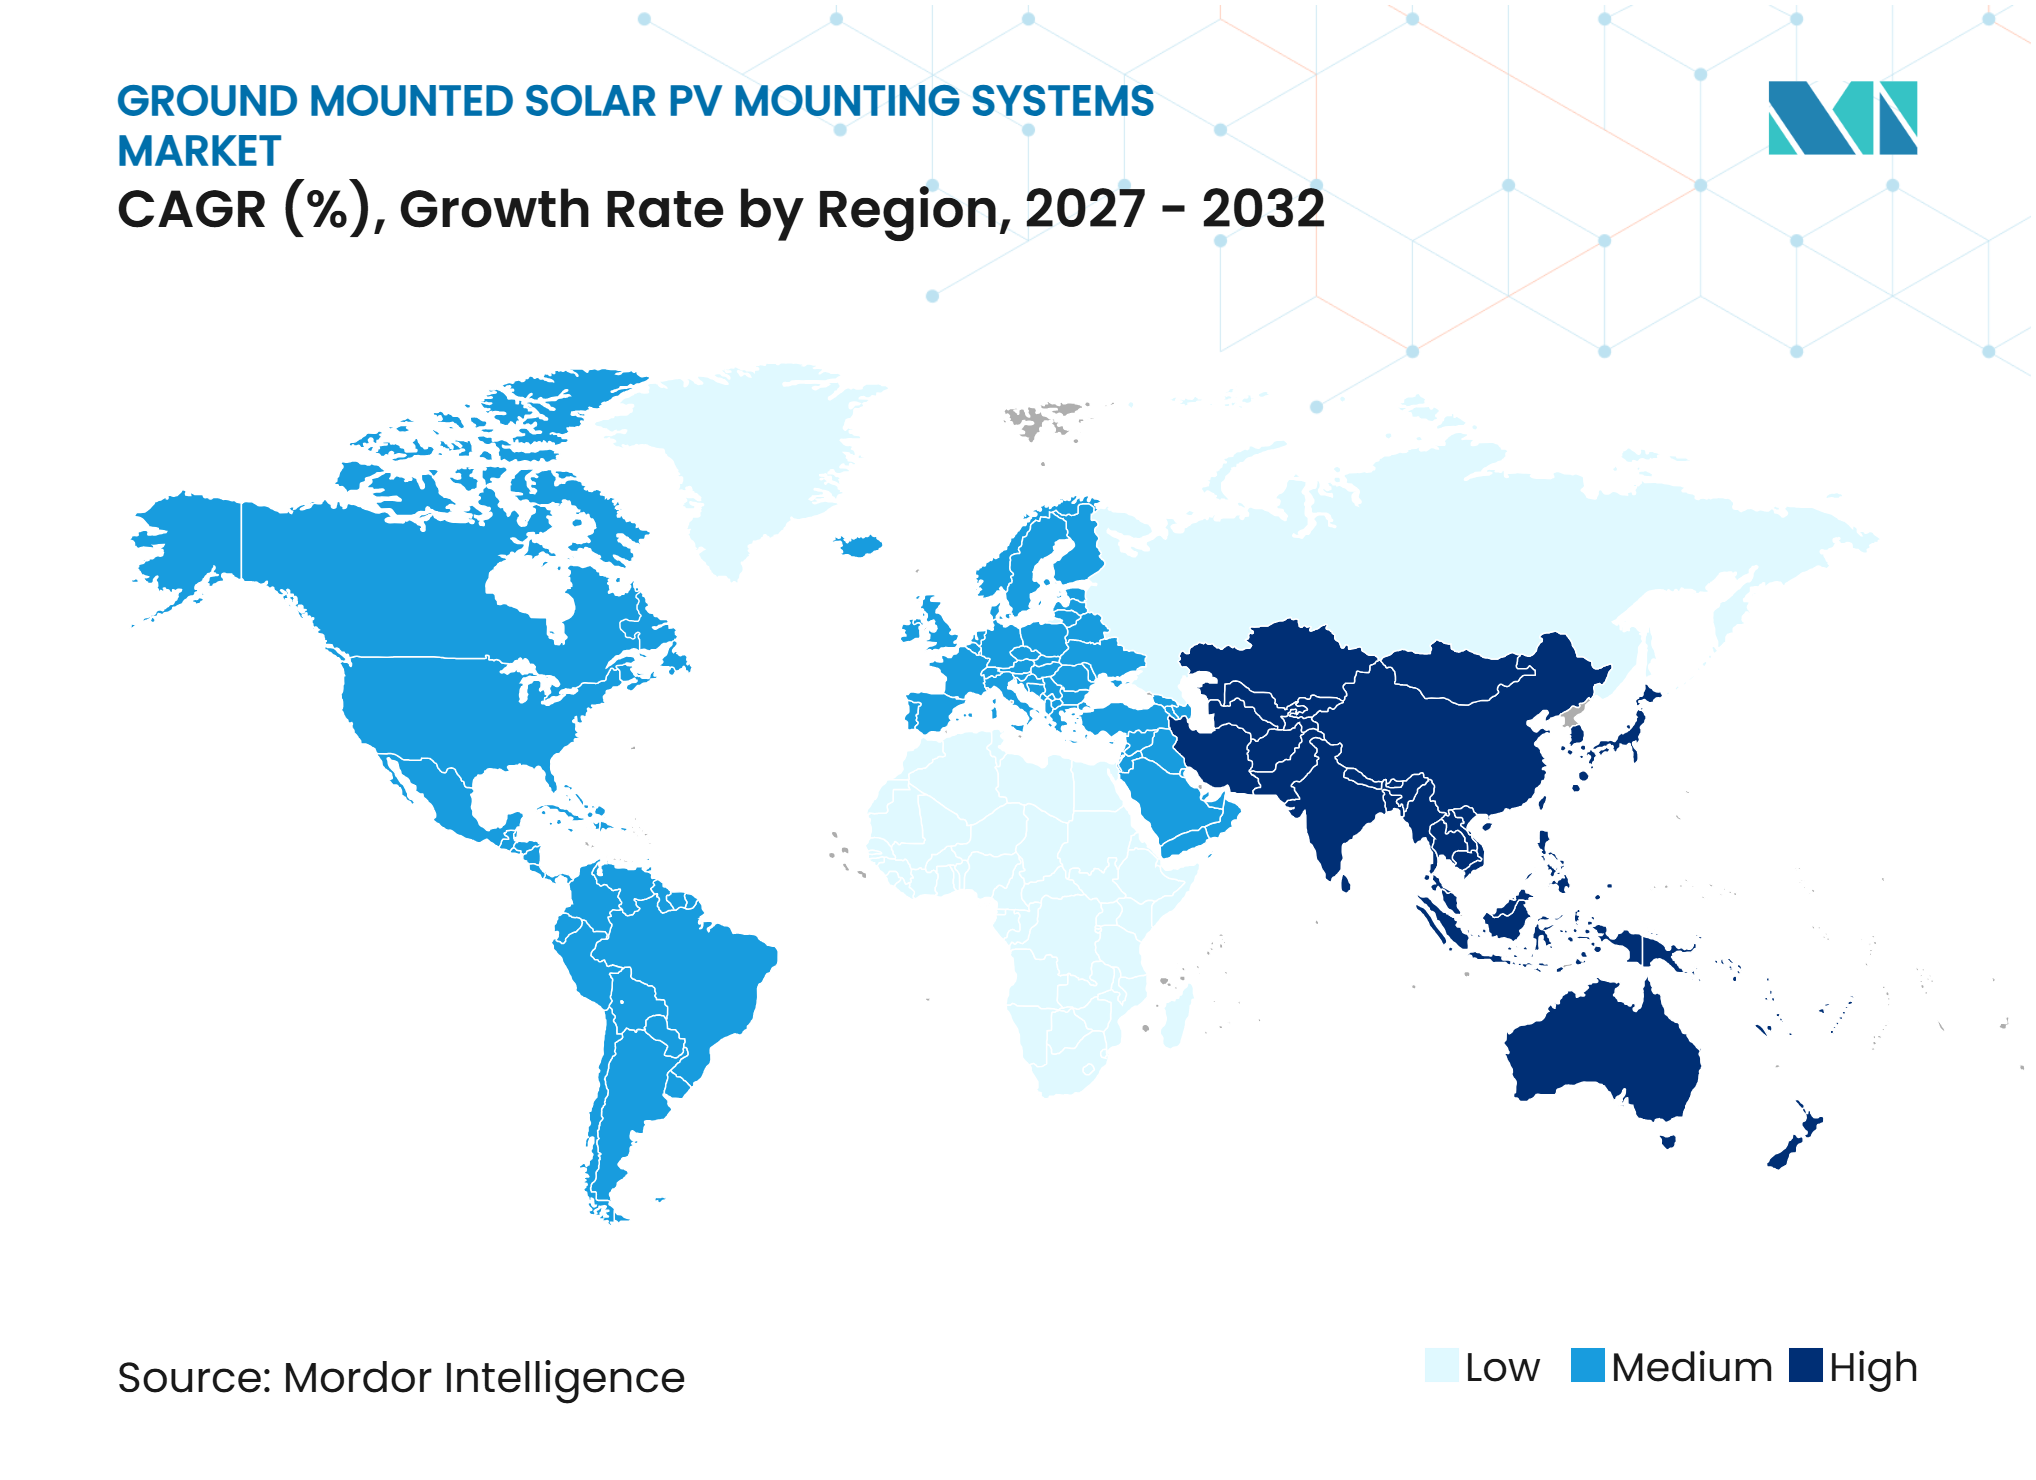
- 地域別では、アジア太平洋が2026年に47.8%のシェアを占め、2032年まで6.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユーティリティスケールの太陽光発電容量追加 | +1.8% | 世界規模、アジア太平洋、北米、中東・アフリカに集中 | 短期(2年以内) |
| 両面受光型モジュールおよび単軸トラッカーの採用 | +1.2% | 世界規模、米国、インド、ラテンアメリカ、オーストラリアで強い採用 | 中期(2〜4年) |
| 政策主導の国内製造および太陽光発電の普及 | +0.8% | 米国、インド、欧州 | 中期(2〜4年) |
| アグリボルタイクスによる土地利用最適化 | +0.4% | 欧州、日本、中国 | 中期(2〜4年) |
| 地形適応型および極端気象対応構造への需要 | +0.3% | 世界規模、強風および降雹が多い地域で関連性が高い | 長期(4年以上) |
| デジタル制御、予知保全、および収量最適化 | +0.2% | 世界規模、成熟した太陽光発電市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーティリティスケールの太陽光発電容量追加が安定したラッキング量を牽引
ユーティリティスケールの容量追加は、特に大型プロジェクト受注に対応するサプライヤーにとって、地上設置型太陽光発電架台システム市場の年間需要を直接左右します。米国は2024年にユーティリティスケールの地上設置型太陽光発電を30ギガワット交流(GWAC)追加し、これは新規系統連系容量追加の54%に相当し、地上設置型太陽光発電架台システム市場を支えています。インドは2025〜26年度に44.61 GWの太陽光発電容量を追加し、2024〜25年度の23.83 GWと比較して増加しており、地上設置型プロジェクトが後者の合計の34.8 GWを占めました。これらの追加は、固定構造物およびトラッカーシステムへの大規模かつ反復的な受注を支えています。大規模な公開入札もサプライヤーの経済性に影響を与えます。落札価格がその後のプロジェクトの調達基準価格となるためです。米国の投資税額控除の国内コンテンツ条項は、適格プロジェクトを計画する際に国内製造の構造設備を検討するよう、エンジニアリング・調達・建設(EPC)企業をさらに促しています。[3]
両面受光型モジュールおよび単軸トラッカーの採用が均等化発電コスト(LCOE)のベンチマークを再定義
両面受光型モジュールと単軸トラッカーは多くのユーティリティスケールプロジェクトで組み合わせて導入されており、地上設置型太陽光発電架台システム市場の要件を変えています。Nextracker Inc.は、単軸トラッカーが固定傾斜システムと比較して年間エネルギー収量を最大25%増加させることができると述べています。[4] Arctech Solarは、両面受光型モジュールが標準条件下で10〜20%多くの電力を発生させることができ、最適化された条件下ではさらに大きな利得が得られると報告しています。この機器の組み合わせは、土地、日射量、および系統条件がより高い出力を支える場合に、トラッカーベースの設計の採用根拠を強化します。また、架台システムの選定を基本的な構造仕様を超え、期待されるプラント性能へと移行させます。サプライヤーはリアルタイム制御、バックトラッキング機能、監視制御・データ取得(SCADA)リンク、および予知保全機能で対応しています。Arctech Solarは、そのSkySmart IIシステムが機械学習を使用してモジュール角度を設定し、列間の影を低減すると述べています。
政策主導の国内製造が世界のサプライチェーンを二分化
政策支援は、地上設置型太陽光発電架台システム市場を国内コンテンツチャネルとグローバル調達チャネルに分離しており、サプライヤーの選定に影響を与えています。米国では、税額控除規則により、開発業者は地上設置型太陽光発電架台システム市場の適格プロジェクトについて国内コンテンツおよび調達タイミングを文書化することが奨励されています。GameChange Solarは、モジュール対応が柔軟なトラッカー設計により、開発業者がセーフハーバー調達要件を満たしながらプロジェクトの選択肢を維持できると報告しました。インドの国内コンテンツ要件は、調達基盤の一部を国内の鉄鋼加工業者および架台システム組立業者に向けています。欧州のネットゼロ産業法は太陽光発電製造を戦略的分野として位置づけ、関連するクリーンテクノロジー生産に対する迅速な許認可と資金調達へのアクセスを支援しています。調達仕様にはCEマーキングおよび関連するENまたはIEC構造規格がますます含まれるようになっています。これにより、競争は納入コストだけでなくコンプライアンス能力へとシフトしています。
アグリボルタイクス、地形適応型構造、およびデジタル制御が製品要件を拡大
アグリボルタイクスは、特に農地が制約された立地において、サプライヤーが満たすべき構造要件の範囲を地上設置型太陽光発電架台システム市場において広げています。Gonvarri Solar Steelは、モーターパイル高さ最大3メートル、地上高2.1メートルのトラッカー構造を使用したイタリアのアグリボルタイクスプロジェクト向けに73 MWpの供給契約を発表しました。このような要件は、作物へのアクセス、通気、および農業機械の移動を支えます。地形追従型設計は、困難な立地での大規模な造成工事の必要性も低減します。GameChange Solarは、そのGenius Tracker TFがポスト間の傾斜変動を最大1.7度まで対応できると述べています。デジタル制御と予知保全は、オペレーターが収量と気象対応の意思決定を管理するのに役立つため、差別化のさらなる層を加えます。これらの専門システムは、設計、ソフトウェア、およびフィールドエンジニアリング能力を持つサプライヤーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼およびアルミニウムの価格変動 | -1.0% | 世界規模、北米および欧州に集中 | 短期(2年以内) |
| 土地取得、許認可、および地域社会の受容 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| トラッカーの信頼性、気象時退避、および保険リスク | -0.4% | 世界規模、米国グレートプレーンズ、オーストラリア、南アフリカで関連性が高い | 中期(2〜4年) |
| 系統連系制約およびカーテイルメントリスク | -0.4% | 米国、オーストラリア、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼およびアルミニウムの価格変動、トラッカーの信頼性、および気象リスクがマージンを制限
鉄鋼とアルミニウムが架台システム投入材の大部分を占めるため、材料コストは依然として主要な制約要因です。太陽エネルギー産業協会(SEIA)は、米国の第232条関税の変更により鉄鋼、銅、アルミニウムの国内価格が上昇し、電気・構造設備のコストが2025年第4四半期に上昇したと報告しました。固定価格EPCコントラクトで事業を行うメーカーは、急速な価格変動を吸収する余地が限られています。Array Technologies, Inc.は、関税の影響と平均販売価格の圧力を理由に、2025年度の調整後粗利益率が2024年度の34.1%から27.0%に低下したと報告しました。気象リスクはトラッカーのサプライヤーとオーナーに別個のリスクをもたらします。AXIS Capitalは、降雹時に退避に失敗したトラッカーシステムが1 MWあたり平均38万米ドルの損失を生じさせたのに対し、退避システムが正常に作動した場合は1 MWあたり15万米ドルであったことを明らかにしました。これにより、試験済みの気象退避制御と信頼性の高い運用手順の商業的根拠が強化されます。
土地取得、許認可、系統連系制約、およびカーテイルメントが調達を遅延
許認可、土地取得、系統連系、およびカーテイルメントは、太陽光発電パイプラインが架台システム受注となる時点を遅らせる可能性があります。ローレンス・バークレー国立研究所は、2024年末時点で米国の系統連系待ちキューに956 GWの太陽光発電容量が存在することを記録しました。過去の完成率は、キューに入ったプロジェクトのうち運転開始まで進むのはごく一部であることを示しています。連邦エネルギー規制委員会(FERC)命令第2023号は、先着順アプローチとより厳格な準備要件を通じてキュー管理の改善を目指しています。オーストラリアエネルギー市場運営者も、ビクトリア州および南オーストラリア州の計画中の発電プロジェクトに対して重大な混雑リスクを特定しました。これらの制約は、モジュールおよび架台の価格が有利な場合でもプロジェクト経済性を弱める可能性があります。したがって、メーカーは見込みプロジェクトに容量を割り当てる前に系統の状況と納入タイミングを評価することで恩恵を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
トラッカーがユーティリティスケール設計における役割を拡大追尾架台システムは2032年まで6.5%のCAGRで成長すると予測されています。このセグメントは、より高いエネルギー収量が追加設備コストを正当化できるユーティリティスケールプロジェクトにおける単軸トラッカーの広範な使用から恩恵を受けています。Nextracker Inc.は、確立された市場のほとんどのユーティリティスケールプロジェクトが太陽光トラッカーを使用しており、新興の太陽光市場でも採用が進んでいると報告しています。トラッカー需要は特に米国、インド、ラテンアメリカ、オーストラリア、中東、およびアフリカの一部で強くなっています。開発業者が高い土木工事費用を回避しようとする傾向が強まっていため、サイト設計は重要な差別化ポイントとなっています。GameChange Solarの地形追従型トラッカーは、傾斜地での造成ニーズを低減するよう設計されています。
固定架台システムは2026年の世界セグメント価値の58.2%を占めました。その主導的な地位は、低複雑性プロジェクト、オフグリッド設置、分散型発電、およびトラッカーの回収期間が魅力的でない立地での継続的な使用を反映しています。固定構造物は、日射量の低い欧州市場や設置の簡便さを優先するアプリケーションで価値を保持しています。また、運用サポートが限られた立地やプロジェクト規模が小さい場合の実用的な選択肢も提供します。地上設置型太陽光発電架台システム市場のこの部分におけるサプライヤー競争は、製造コストと鉄鋼調達にさらされています。一方、トラッカーは、ソフトウェア、地形適応、および気象対応機能がプラント経済性に影響を与える場合に、より強い差別化を実現します。


材料別:
溶融亜鉛めっき鉄が耐久性と規模の経済性を両立溶融亜鉛めっき鉄は2026年の世界セグメント価値の43.6%を占め、2032年まで6.2%のCAGRで成長すると予測されています。この材料は、大規模な地上設置型太陽光発電架台システム市場プロジェクトにおいて構造的耐久性とコスト効率を提供するため広く使用されています。溶融亜鉛めっきは、多様な土壌および気象条件下で25〜30年間の運用が期待されるシステムに適しています。EN ISO 1461は、鉄鋼製品への溶融亜鉛めっき皮膜の要件を規定しています。これらの規格は、特に腐食リスクの正式な評価が必要な場合に調達仕様に影響を与える可能性があります。大規模な製造能力も、大量プロジェクト受注に対する短い供給サイクルを支えています。
鉄鋼は、永久凍土、強風、およびその他の過酷な立地条件における深基礎およびスクリューパイルアプリケーションにおいて引き続き重要です。アルミニウムは、取り扱い重量の軽減と設置の迅速化が重要な場合に優位性を保持しています。ただし、関税リスクにより米国の地上設置型プロジェクトでのコスト競争力が低下する可能性があります。複合材料およびポリマーは、腐食耐性または軽量性が初期コストプレミアムを上回る場合を中心に、より小さな役割を占めています。したがって、材料の組み合わせは土壌条件、風荷重、設置方法、および現地の貿易政策によって変化します。地上設置型太陽光発電架台システム市場では、原材料の入手可能性がサプライヤーの設計能力や納入信頼性と同様に入札競争力を左右する可能性があります。
技術互換性別:
両面受光型モジュールが構造設計の優先事項を変える両面受光型太陽光パネルは2032年まで8.1%のCAGRで成長すると予測されています。開発業者はモジュールの裏面からの出力を取り込むために両面受光型構成を使用しており、これにより構造的な影と地上高の決定の重要性が高まっています。Arctech Solarは、標準条件下で10〜20%の追加出力を示すテスト結果を引用しており、有利な裏面アルベド条件下ではさらに大きな利得が得られます。したがって、架台システムは裏面への影を最小限に抑え、適切なモジュール高さを支持する必要があります。両面受光型プロジェクトでは、より細い構造部材と影を生じさせないファスナー設計がより重要になる可能性があります。トラッカーの形状、列間隔、およびバックトラッキング設定も実現される利得に影響を与える可能性があります。
結晶シリコンPVモジュールは2026年の技術互換性セグメントの81.4%を占めました。その規模と確立された製造基盤により、ほとんどの架台システムサプライヤーにとって中心的な互換性要件となっています。薄膜モジュールは量的には小さいままですが、国内コンテンツ調達において重要になる場合があります。TerraSmartは2025年1月に固定傾斜ラックとTerraTrak 1Pトラッカーを First Solar のシリーズ7 TR1モジュールと統合しました。これは、架台サプライヤーがモジュール固有のユースケースに合わせて設計を適応させる例を示しています。
用途別:
ユーティリティスケールプロジェクトが最大の契約量を支えるユーティリティスケール用途は2026年の世界セグメント価値の76.3%を占め、2032年まで5.7%のCAGRで拡大すると予測されています。大型プロジェクトは、より少数の調達決定に構造量とトラッカー需要の両方を集中させます。米国、アジア太平洋、北米、および中東は、大規模な太陽光発電の追加と計画中の容量プログラムを通じてこの用途を引き続き支えています。ユーティリティスケールの契約にはハードウェア以上のものが含まれる場合があります。開発業者は監視システム、収量管理ツール、および気象退避プロトコルを求めることが多いためです。Nextracker Inc.は、そのTrueCaptureシステムが稼働中のプラントのエネルギー損失を低減できると述べています。これらの統合型オファーはシステム価値を高める一方で、性能検証の重要性を高めます。
商業・産業用途は、地上設置型構造物の次に関連性の高い需要先です。コーポレートの電力購入契約とオンサイト太陽光発電の要件が、米国、欧州、日本、およびその他の市場でこの需要を支えています。Unirac, Inc.は2026年7月にTerraSmart のラッキングおよび基礎事業を500万米ドルで取得し、地上設置型、トラッカー、およびキャノピー製品の提供を拡大しました。住宅用地上設置型架台は、オーストラリアとドイツにおいて小規模ながら有用な分散型発電チャネルを提供しています。オフグリッド需要は、鉱業、通信、農村電化、および特殊用途に対応しています。したがって、地上設置型太陽光発電架台システム市場は大型プロジェクトを中心としながらも、独自のエンジニアリングニーズを持つ小規模な用途チャネルを保持しています。

エンドユーザー別:
EPCカンパニーが規模を維持しながら開発業者の直接購入が増加EPCカンパニーは2026年のエンドユーザーセグメントの39.7%を占めました。その役割は、主要プロジェクトにおけるエンジニアリング、調達、建設、サプライヤー資格審査、および納入調整に対する責任を反映しています。大手EPC企業は優先サプライヤーフレームワークを使用して複数プロジェクトの供給条件を交渉することができます。これらの取り決めにより、反復プロジェクト全体で架台設備を承認するために必要なエンジニアリング作業が削減される場合があります。EPC調達は、プロジェクトスポンサーが単一の納入責任窓口を好む場合に引き続き重要です。また、納入、品質、および資金調達適格性の要件を満たすことができるサプライヤーにとって高い出荷量を支えます。
太陽光発電プロジェクト開発業者は2032年まで5.9%のCAGRで成長すると予測されています。直接調達により、開発業者はモジュールの柔軟性、関税リスク、および長期的な運用義務をより細かく管理できます。GameChange Solarは、モジュール対応が柔軟なトラッカー調達をユーティリティスケールプロジェクトのセーフハーバー計画と結びつけました。電力会社および独立系発電事業者も、100 MWを超えるプロジェクトの直接購入者としてより積極的になっています。政府および防衛顧客は規模は小さいものの、国内調達設備とより高い仕様を要求する場合があります。設置業者およびインテグレーターは、主に販売代理店チャネルを通じて分散型およびオフグリッドシステムに対応しています。これらの異なる購買モデルは、地上設置型太陽光発電架台システム市場で必要とされる営業アプローチを広げています。
地域分析
アジア太平洋:規模、製造能力、および活発なプロジェクト活動
アジア太平洋は2026年の世界価値の47.8%を占め、2032年まで6.1%のCAGRで成長すると予測されています。インドは2025年末時点で100.80 GWの地上設置型太陽光発電容量を設置しており、2025〜26年度の太陽光発電追加量は44.61 GWに達しました。この規模は、国内および輸入の地上設置型太陽光発電架台システム市場設備への反復的な需要を支えています。中国は大量生産と公共調達を通じて設備価格に影響を与え続けています。日本は、設置制約と品質要件が製品選定に影響を与えるプレミアムなアルミニウム集約型システムにより重点を置いています。ASEAN諸国は、タイ、インドネシア、フィリピンの大型プロジェクトを通じて追加的な需要を提供しています。インド太陽エネルギー研究所は地上設置型太陽光発電のポテンシャルを3,343 GWpと評価しており、長期的な開発余地があることを示しています。
北米:国内コンテンツと系統改革が調達を形成
北米は主要なトラッカー市場であり続けています。国内コンテンツインセンティブと貿易措置が米国での新たな構造製造能力を促進しています。PV Hardware(PVH)は2026年10月にヒューストン施設を拡張し、事前組立済みトラッカーコンポーネント容量が42%増加したと報告しました。Array Technologies, Inc.は2025年度の売上高が12.84億米ドルで、トラッカー量が35%増加したと報告しました。連邦エネルギー規制委員会(FERC)命令第2023号は、系統連系プロセスを変えるためプロジェクトタイミングへの規制上の影響をもたらしています。架台システム需要にとって、プロジェクトが最終調達前に系統連系の取り決めを完了する必要があるため、その進捗は重要です。カナダも新たな販売エリアとして発展しており、Clenergy がElectricity Transformation Canada 2025に出展したことにも反映されています。
欧州、南米、中東・アフリカ、およびオーストラリア:異なる設計ニーズが需要に影響
欧州では、土地利用制約により農業活動を維持する設計へとプロジェクトが向かっているため、高架型アグリボルタイクスシステムへの需要が高まっています。Gonvarri Solar Steelの73 MWpのイタリアプロジェクトは、この設定における特殊なクリアランスとトラッカー仕様の役割を示しています。欧州連合のネットゼロ産業法も太陽光発電製造を戦略的クリーンテクノロジーの枠組みに位置づけています。南米では、Gonvarri Solar SteelのペルーのCSF Illaプロジェクト向け472 MWpの供給契約を含む、より大規模なトラッカー機会が開かれています。中東・アフリカの需要はユーティリティスケールプログラムに結びついており、Xiamen Mibet New Energy Co., Ltd.が2025年に報告した600 MWの地上設置型納入を含みます。オーストラリアは送電混雑がカーテイルメントリスクを高める可能性があるという異なる制約に直面しています。オーストラリアエネルギー市場運営者(AEMO)の混雑情報は、計画中の発電にとって立地と系統条件の重要性を強調しています。スマートトラッカー制御は、オペレーターが変化する系統条件に合わせてプラント運用を調整する必要がある場合により関連性が高まる可能性があります。
競合環境
市場集中度
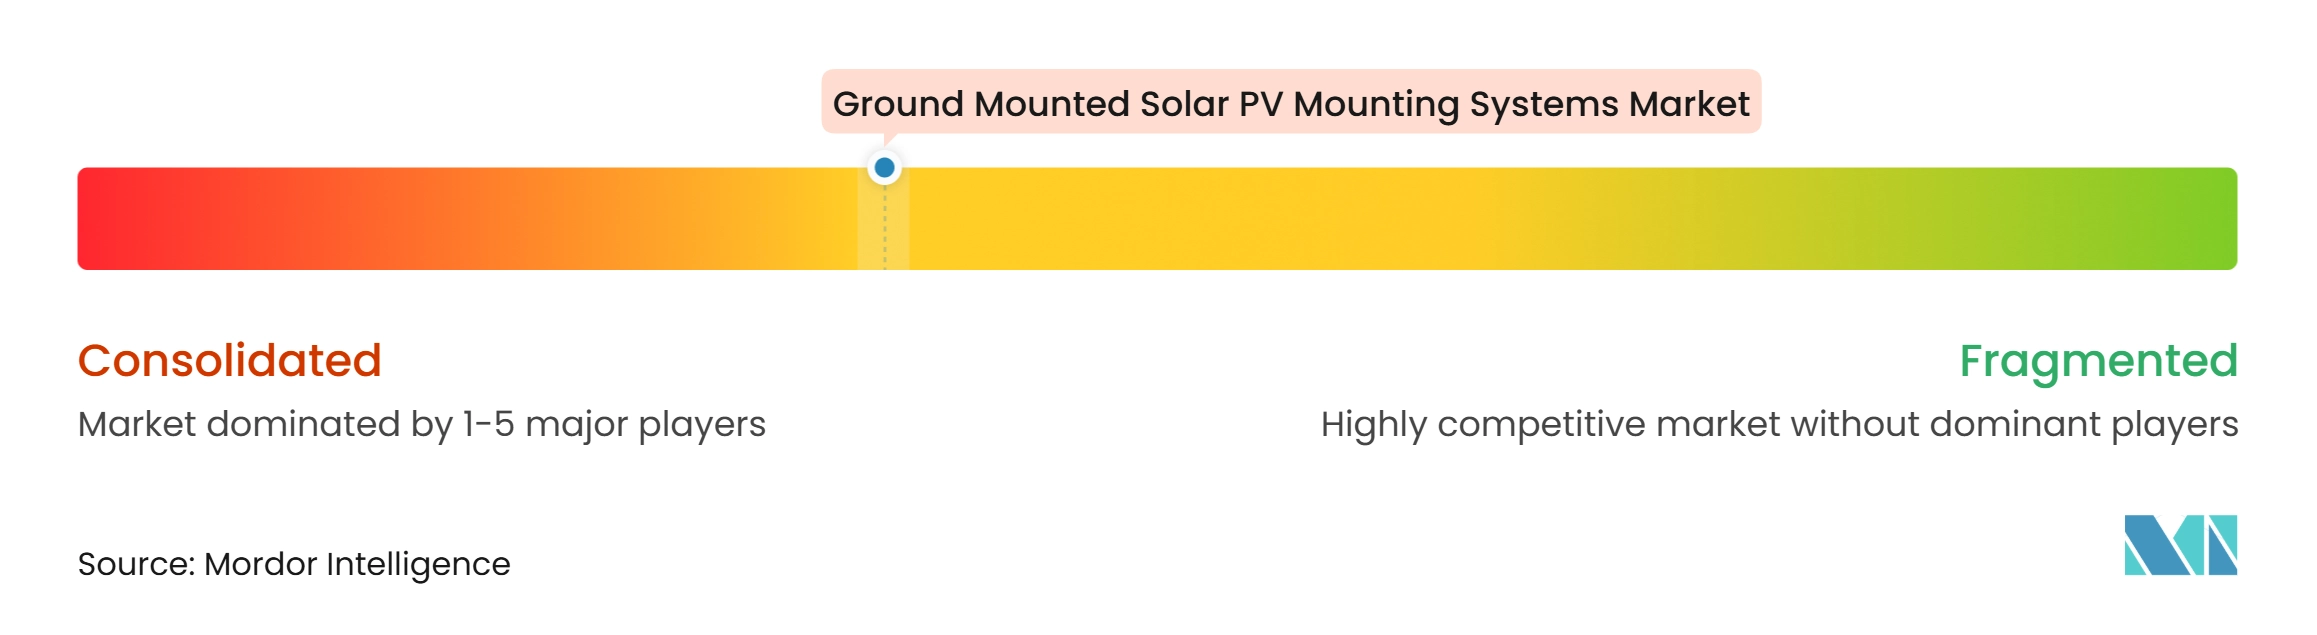
地上設置型太陽光発電架台システム市場は中程度に集中しており、トラッカーサプライヤーと固定傾斜サプライヤーの間には明確な違いがあります。グローバルなトラッカー専門企業はエネルギー収量、ソフトウェア、設置効率、および資金調達適格性で競争し、大量生産の構造メーカーは固定傾斜調達において価格で強く競争しています。Nextracker Inc.は2025年度の売上高30億米ドルと年度末のバックログが45億米ドルを超えると報告しました。そのTrueCaptureシステムは、サプライヤーが運用性能サービスへとオファーを拡張している方法を示しています。認証もプロジェクトファイナンスのレビューにおいて引き続き重要です。IEC 62817は太陽光発電トラッカーの設計適格性に関するものであり、UL 2703は架台システムの接合および関連する安全要件をカバーしています。
デジタル計画・エンジニアリングツールは競争上のポジショニングにおいてより目立つようになっています。K2 Systems GmbHはIntersolar 2025でK2 KAIデジタル計画アシスタントを発表しました。Schletter Groupは2025年4月にSchletter Creator計画ツールを発売しました。Antaisolarは SNEC 2025で6大陸にわたる市場をカバーする2 GW以上のパートナーシップ契約を発表しました。これらの行動は、サプライヤーがデジタルツール、チャネル関係、およびグローバルパートナーシップを通じて市場アクセスを拡大していることを示しています。その結果生じる競争は基本的な鉄鋼加工を超えています。サプライヤーは製品互換性、エンジニアリングサポート、およびプロジェクト規模での納入能力を示す必要があります。
Unirac, Inc.の2026年7月のGibraltar IndustriesからのTerraSmart のラッキングおよび基礎事業の500万米ドルでの取得は、北米の地上設置型および分散型発電オファーの一部を統合しました。この取引により、地上設置型、トラッカー、およびキャノピー能力がUnirac, Inc.のプラットフォームに統合されました。困難な地形向けシステム、アグリボルタイクス設計、および気象耐性運用に機会が残っています。AXIS Capitalの降雹分析は、信頼性の高い退避性能の商業的重要性を明確にしています。主要サプライヤーの企業レベルのシェアデータはソース資料に提供されていません。したがって、地上設置型太陽光発電架台システム市場は、合算シェアに基づく主要サプライヤーの定量的ランキングを支持しません。
地上設置型太陽光発電架台システム産業のリーダー企業
-
Nextracker Inc.
-
Arctech Solar
-
GameChange Energy
-
ARRAY Technologies, Inc.
-
PV Hardware (PVH)
- 注:主要企業の掲載順は順位を示すものではありません。
地上設置型太陽光発電架台システム市場 このレポートでカバーされる企業
- Antaisolar
- Arctech Solar
- Array Technologies, Inc.
- Clenergy
- GameChange Solar
- Gonvarri Solar Steel
- Jiangsu Guoqiang Zinc-Plating Industrial Co., Ltd.
- K2 Systems GmbH
- Landpower Solar Technology Co., Ltd.
- Mounting Systems GmbH
- Nextracker Inc.
- Powerway Renewable Energy Co., Ltd.
- PV Hardware (PVH)
- RBI Solar, Inc.
- Schletter Group
- Terrasmart
- Unirac, Inc.
- Xiamen Grace Solar Technology Co., Ltd.
- Xiamen Huge Energy Technology Co., Ltd.
- Xiamen Mibet New Energy Co., Ltd.
最近の産業開発事情 地上設置型太陽光発電架台システム市場
- 2026年10月:PV Hardware USAはテキサス州ヒューストンの製造施設の大規模拡張を発表し、3,180平方メートルのスペースを追加し、事前組立済みトラッカーコンポーネント容量を42%増加させました。この拡張により、複雑な組立作業が屋外の建設現場から管理された工場環境に移行し、EPCカスタマーのフィールド労働コストが削減されます。この拡張は、2024年5月のPVHのヒューストン元施設への3,000万米ドルの投資と2025年9月の95,000平方フィートのトラッカー工場増設に続くものです。
- 2026年7月:Unirac, Inc.はGibraltar IndustriesからTerraSmart の太陽光ラッキングおよび基礎事業を500万米ドルで取得し、Unirac, Inc.のプラットフォームを住宅・商業用フラットルーフラッキングから北米全域の商業・産業および分散型発電太陽光市場に対応する地上設置型、トラッカー、およびキャノピーソリューションへと拡張しました。TerraSmart のブランド、エンジニアリングチーム、および製品ポートフォリオはUnirac, Inc.の統合エンティティに統合されています。
- 2025年11月:Antaisolarは AT-Sparkインテリジェント追尾システムを正式に発売しました。このシステムは自社開発の八角形トルクチューブを特徴とし、剛性を40%、強度を50%向上させながら、従来世代の設計と比較して材料コストを30%削減します。このシステムは143メートルのトラッカースパンをサポートし、風、雪、洪水、降雹に対応する4つのインテリジェント気象保護モードを組み込み、リアルタイムのSCADA監視とリモート運用・保守管理を提供するSmartTrail制御システムと組み合わされています。
- 2025年9月:GameChange SolarはFlexRailを発売しました。これは、関税と物流の混乱によって生じるモジュール供給の変動に直接対応するため、フィールドでの修正なしに同じトラッカー設計で複数のPVモジュールタイプに対応できる架台システムです。このシステムはクランプ式レールシステム、フレキシブルパーリン、穴なしトルクチューブ、および低プロファイルベアリングを特徴とし、IntertekでのテストによりUL 2703に準拠しています。
世界の地上設置型太陽光発電架台システム市場レポートの範囲
地上設置型太陽光発電架台システムとは、太陽光発電(PV)パネルを支持・配置するために地面に直接固定された、エンジニアリングされた構造・ラッキングフレームワークです。屋根設置型とは異なり、建物の建築構造から独立して動作するため、開放地において最適な傾斜角と方位にパネルを配置することができます。
地上設置型太陽光発電架台システム市場は、タイプ、材料、技術互換性、用途、エンドユーザー、および地域にセグメント化されています。タイプ別では、市場は固定架台システムと追尾架台システムに分類されます。材料別では、市場はアルミニウム、鉄鋼、溶融亜鉛めっき鉄、およびその他(複合材料、ポリマー)に分類されます。技術互換性別では、市場は結晶シリコンPVモジュール、薄膜PVモジュール、両面受光型太陽光パネル、およびその他にセグメント化されています。用途別では、市場は住宅用、商業・産業用、ユーティリティスケール、オフグリッド用途、およびその他にセグメント化されています。エンドユーザー別では、市場はEPCカンパニー、太陽光発電プロジェクト開発業者、設置業者およびインテグレーター、電力会社および独立系発電事業者(IPP)、政府および防衛、およびその他に分類されます。レポートはまた、主要地域の20カ国における世界の地上設置型太陽光発電架台システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 固定架台システム |
| 追尾架台システム |
| アルミニウム |
| 鉄鋼 |
| 溶融亜鉛めっき鉄 |
| その他(複合材料、ポリマー) |
| 結晶シリコンPVモジュール |
| 薄膜PVモジュール |
| 両面受光型太陽光パネル |
| その他 |
| 住宅用 |
| 商業・産業用 |
| ユーティリティスケール |
| オフグリッド用途 |
| その他 |
| EPCカンパニー |
| 太陽光発電プロジェクト開発業者 |
| 設置業者およびインテグレーター |
| 電力会社および独立系発電事業者(IPP) |
| 政府および防衛 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| タイプ別 | 固定架台システム | |
| 追尾架台システム | ||
| 材料別 | アルミニウム | |
| 鉄鋼 | ||
| 溶融亜鉛めっき鉄 | ||
| その他(複合材料、ポリマー) | ||
| 技術互換性別 | 結晶シリコンPVモジュール | |
| 薄膜PVモジュール | ||
| 両面受光型太陽光パネル | ||
| その他 | ||
| 用途別 | 住宅用 | |
| 商業・産業用 | ||
| ユーティリティスケール | ||
| オフグリッド用途 | ||
| その他 | ||
| エンドユーザー別 | EPCカンパニー | |
| 太陽光発電プロジェクト開発業者 | ||
| 設置業者およびインテグレーター | ||
| 電力会社および独立系発電事業者(IPP) | ||
| 政府および防衛 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
地上設置型太陽光発電架台システムの予想成長率は?
世界の地上設置型太陽光発電架台システム市場は、2027年から2032年にかけて4.89%のCAGRで成長し、2032年までに36.57 ビリオン 米ドルに達すると予測されています。
最も成長が速い架台システムタイプはどれですか?
追尾架台システムは、ユーティリティスケールプロジェクトにおける単軸トラッカーの使用に支えられ、2032年まで6.5%のCAGRで成長すると予測されています。
両面受光型太陽光モジュールが架台サプライヤーにとって重要な理由は何ですか?
両面受光型太陽光パネルは2032年まで8.1%のCAGRで成長すると予測されています。裏面への影を最小限に抑え、適切なモジュール高さを設定し、トラッカーの形状を最適化することの重要性を高めます。
地上設置型構造物において最も大きな役割を持つ材料は何ですか?
溶融亜鉛めっき鉄は2026年に43.6%のシェアを占め、耐久性と大型プロジェクトのコスト効率を兼ね備えているため、2032年まで6.2%のCAGRで成長すると予測されています。
架台システムの需要をリードする地域はどこですか?
アジア太平洋は2026年に47.8%のシェアを占め、インド、中国、日本、およびASEAN諸国の太陽光発電活動に支えられ、2032年まで6.1%のCAGRで成長すると予測されています。
太陽光発電架台システムの調達に影響するリスクは何ですか?
材料価格の変動、トラッカーの気象性能、許認可、系統連系の遅延、およびカーテイルメントがプロジェクト調達を遅延または縮小させる可能性があります。