
Taille et part du marché des systèmes de montage photovoltaïques solaires au sol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.81 Milliards de dollars |
| Taille du Marché (2032) | 36.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.89 % |
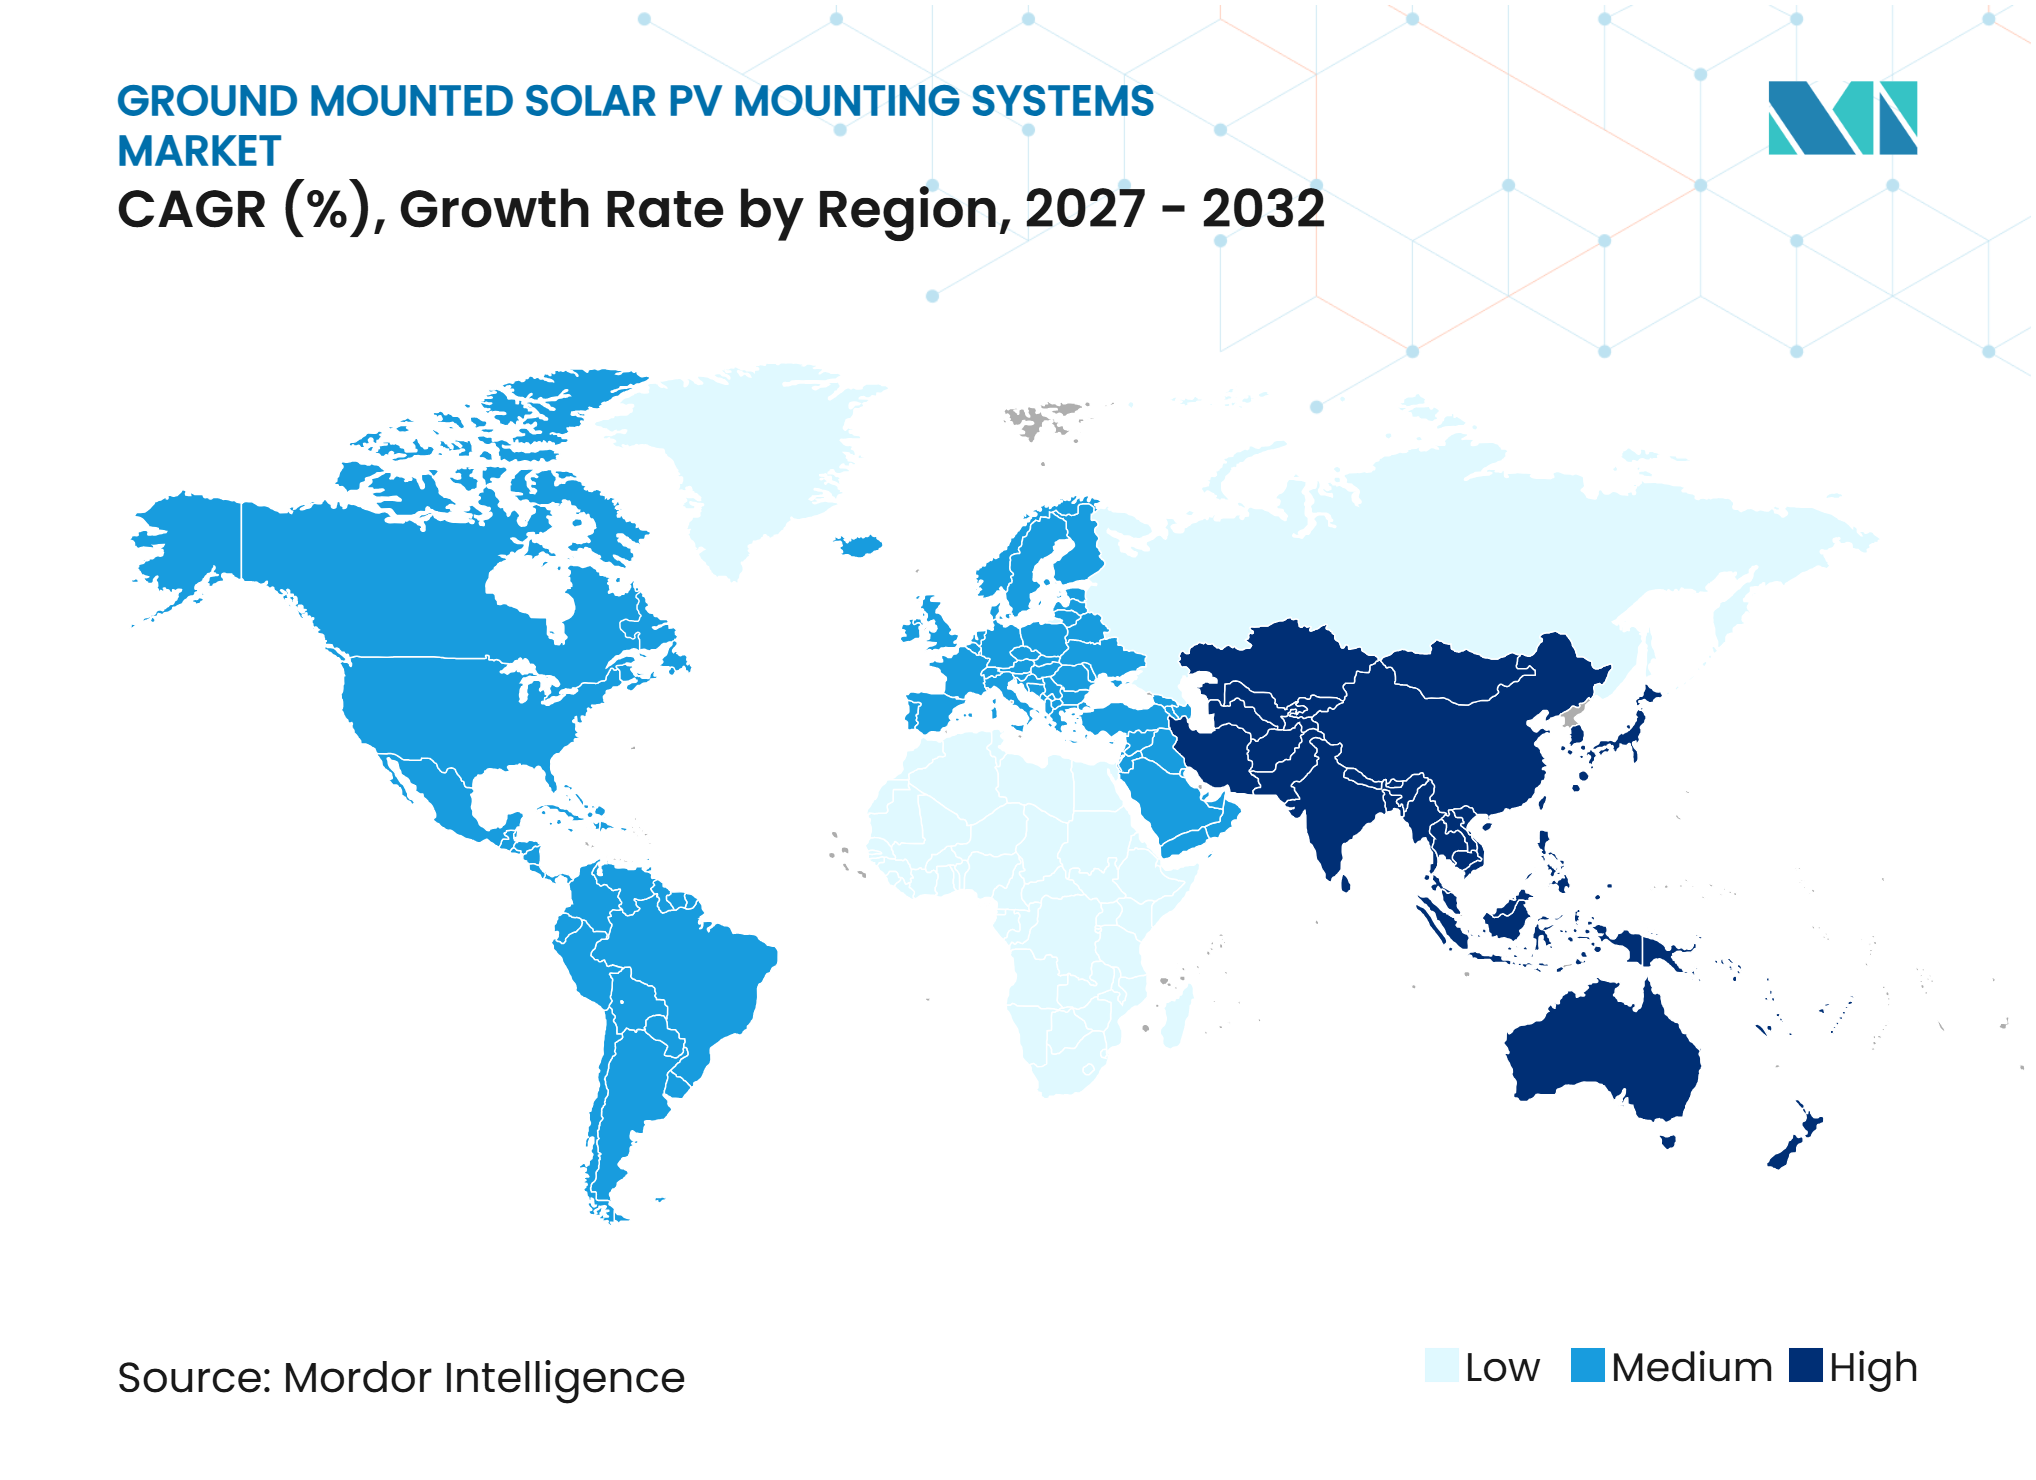
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de montage photovoltaïques solaires au sol par Mordor Intelligence
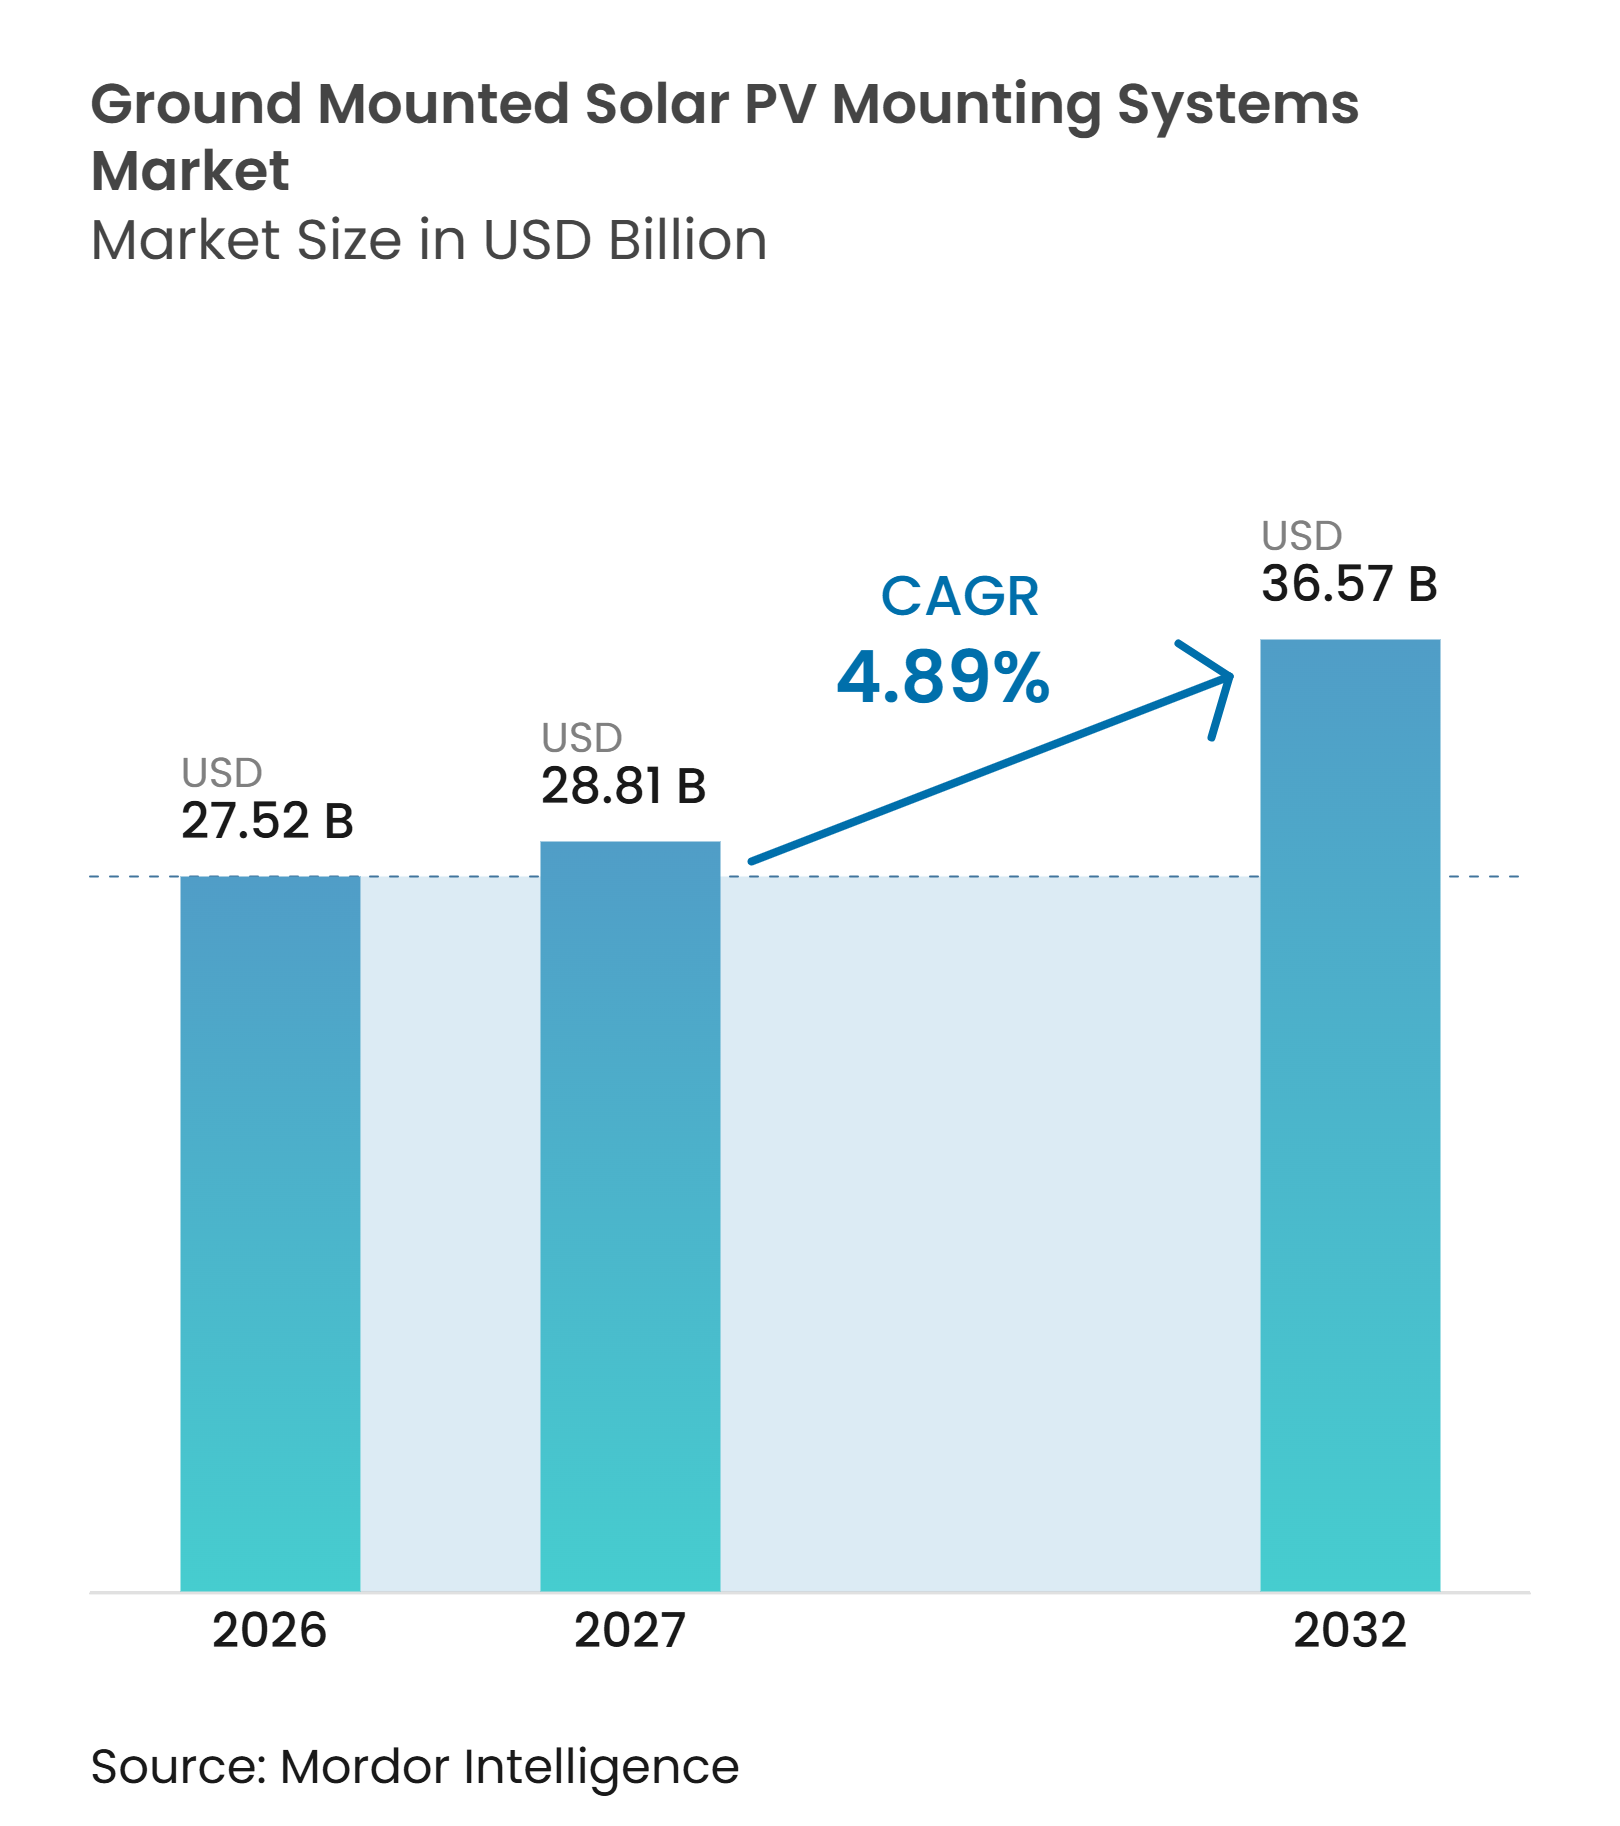
La taille du marché des systèmes de montage photovoltaïques solaires au sol devrait s'étendre de 27,52 milliards USD en 2026 et 28,81 milliards USD en 2027 à 36,57 milliards USD d'ici 2032, enregistrant un CAGR de 4,89 % entre 2027 et 2032. Les ajouts solaires à l'échelle des services publics restent la principale source de demande, car chaque projet nécessite des équipements de montage structurel avant que les modules puissent être mis en service sur le marché des systèmes de montage photovoltaïques solaires au sol. L'énergie solaire à l'échelle des services publics aux États-Unis a ajouté 30 GW (CA) en 2024, ce qui représentait 54 % des nouveaux ajouts de capacité connectés au réseau cette année-là et a renforcé la base de demande du marché des systèmes de montage photovoltaïques solaires au sol.[1] L'Inde avait également 100,80 GW de capacité solaire au sol installée au 31 décembre 2025, ce qui soutient une demande soutenue pour les structures de support et les suiveurs.[2] Les achats deviennent plus complexes à mesure que les développeurs évaluent le coût du matériel, le rendement énergétique, les règles de contenu national et les conditions du site. Les fournisseurs qui associent des systèmes structurels à des commandes, une surveillance et des capacités de réponse météorologique disposent de davantage de moyens pour différencier leurs offres.
Points clés du rapport
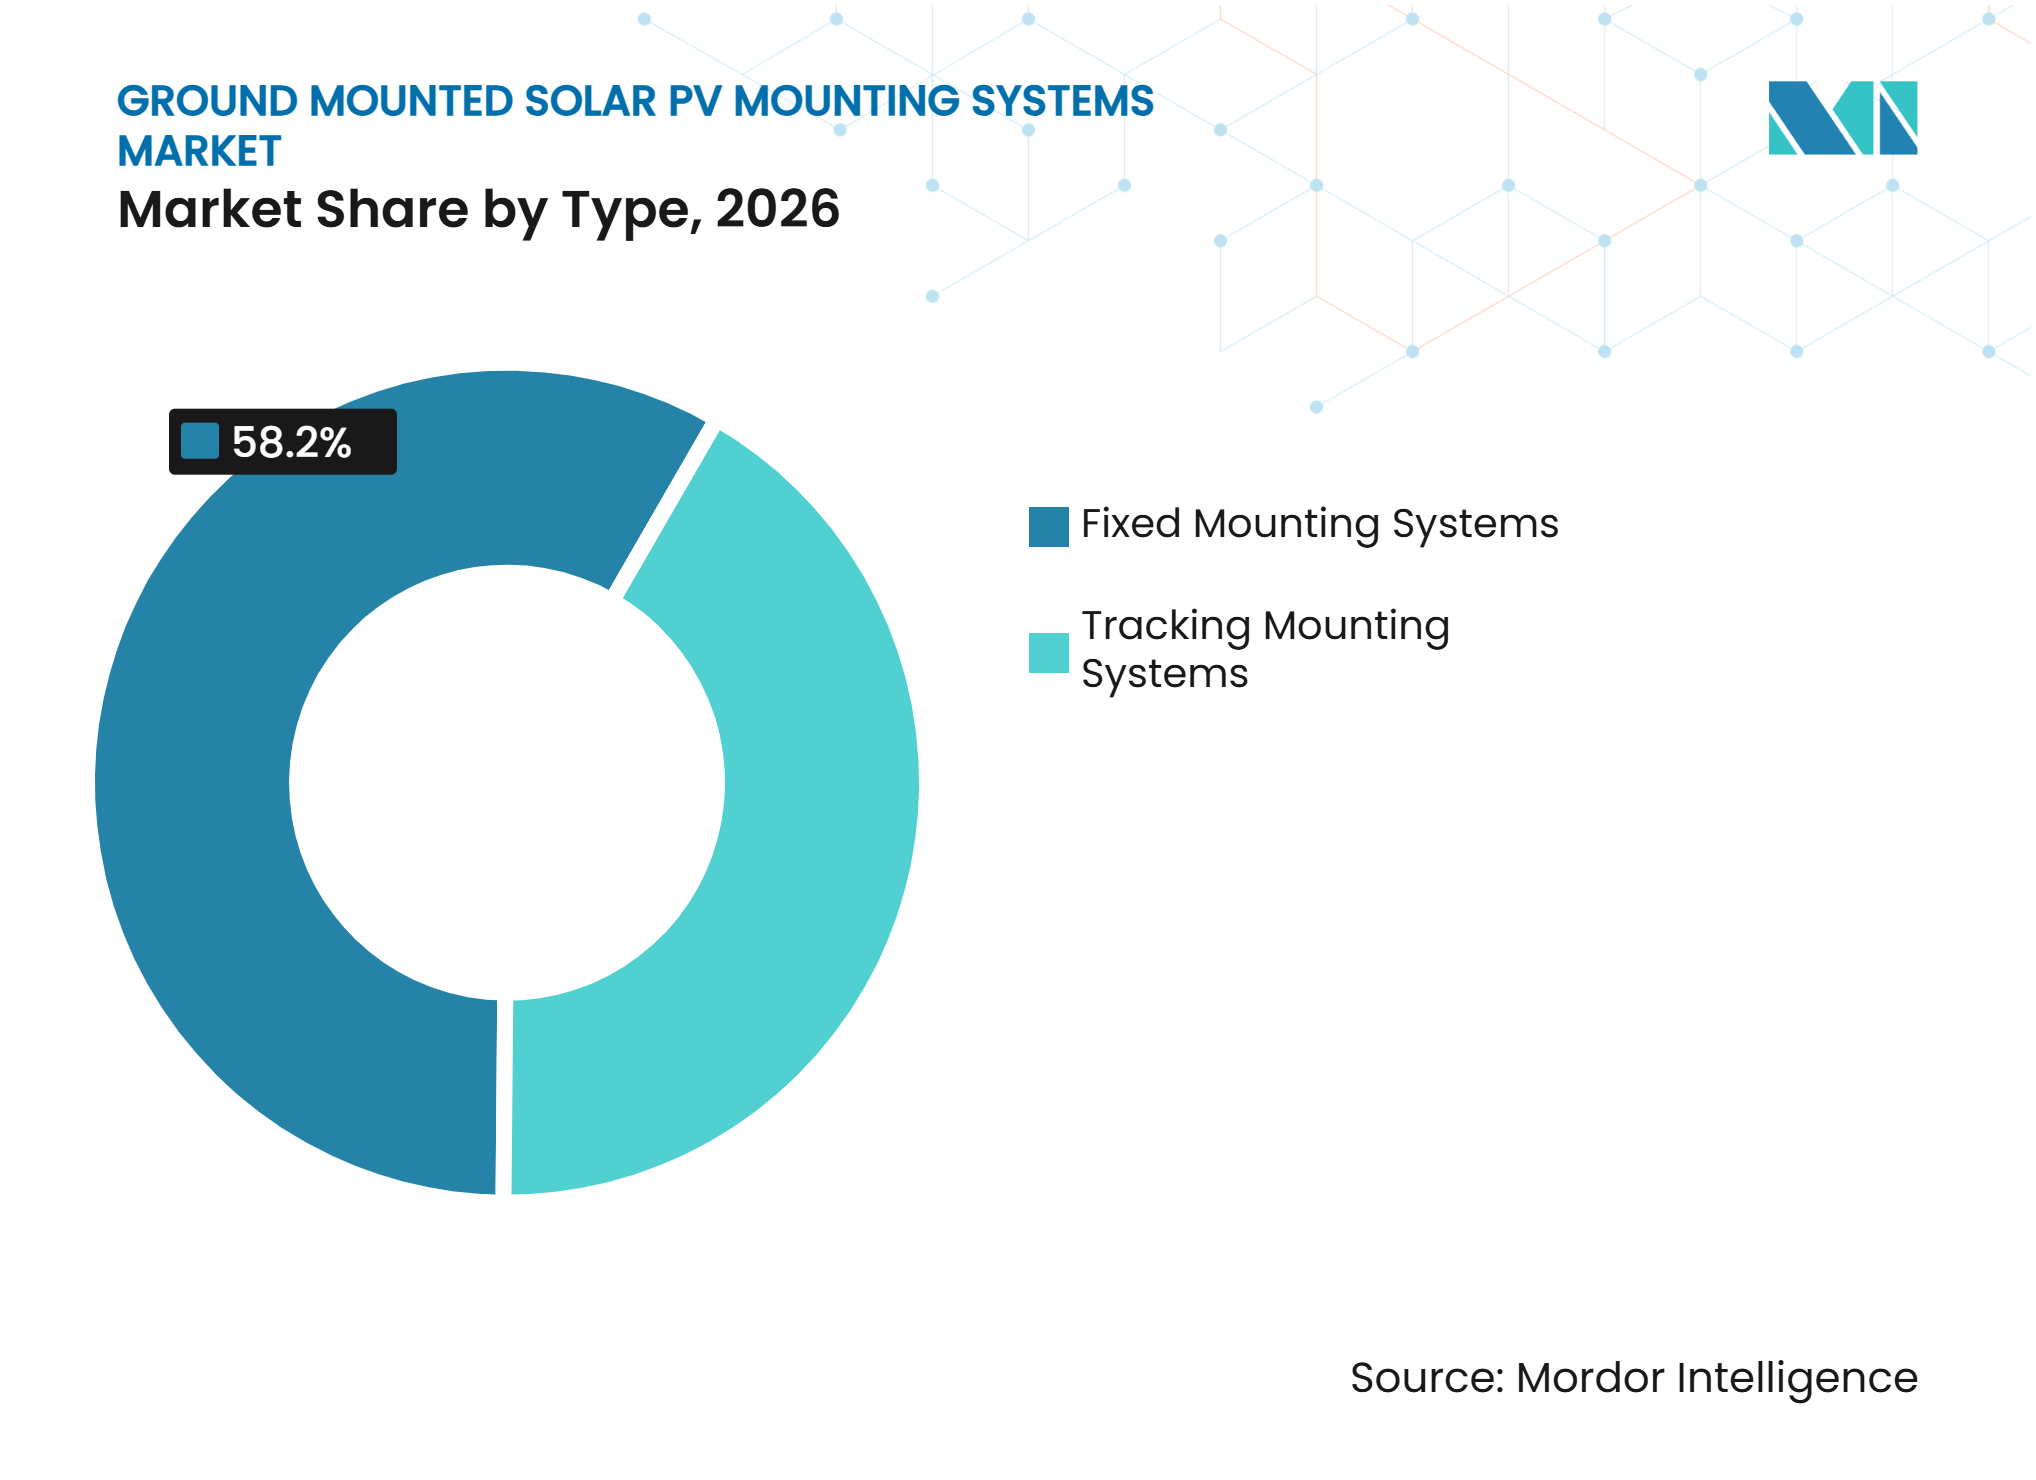
- Par type, les systèmes de montage fixes détenaient 58,2 % de la part du marché des systèmes de montage photovoltaïques solaires au sol en 2026, tandis que les systèmes de montage à suivi devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par matériau, le fer galvanisé représentait 43,6 % de la part du marché des systèmes de montage photovoltaïques solaires au sol en 2026 et devrait se développer à un CAGR de 6,2 % jusqu'en 2032.
- Par compatibilité technologique, les modules photovoltaïques en silicium cristallin détenaient une part de 81,4 % en 2026, tandis que les panneaux solaires bifaciaux devraient croître à un CAGR de 8,1 % jusqu'en 2032.
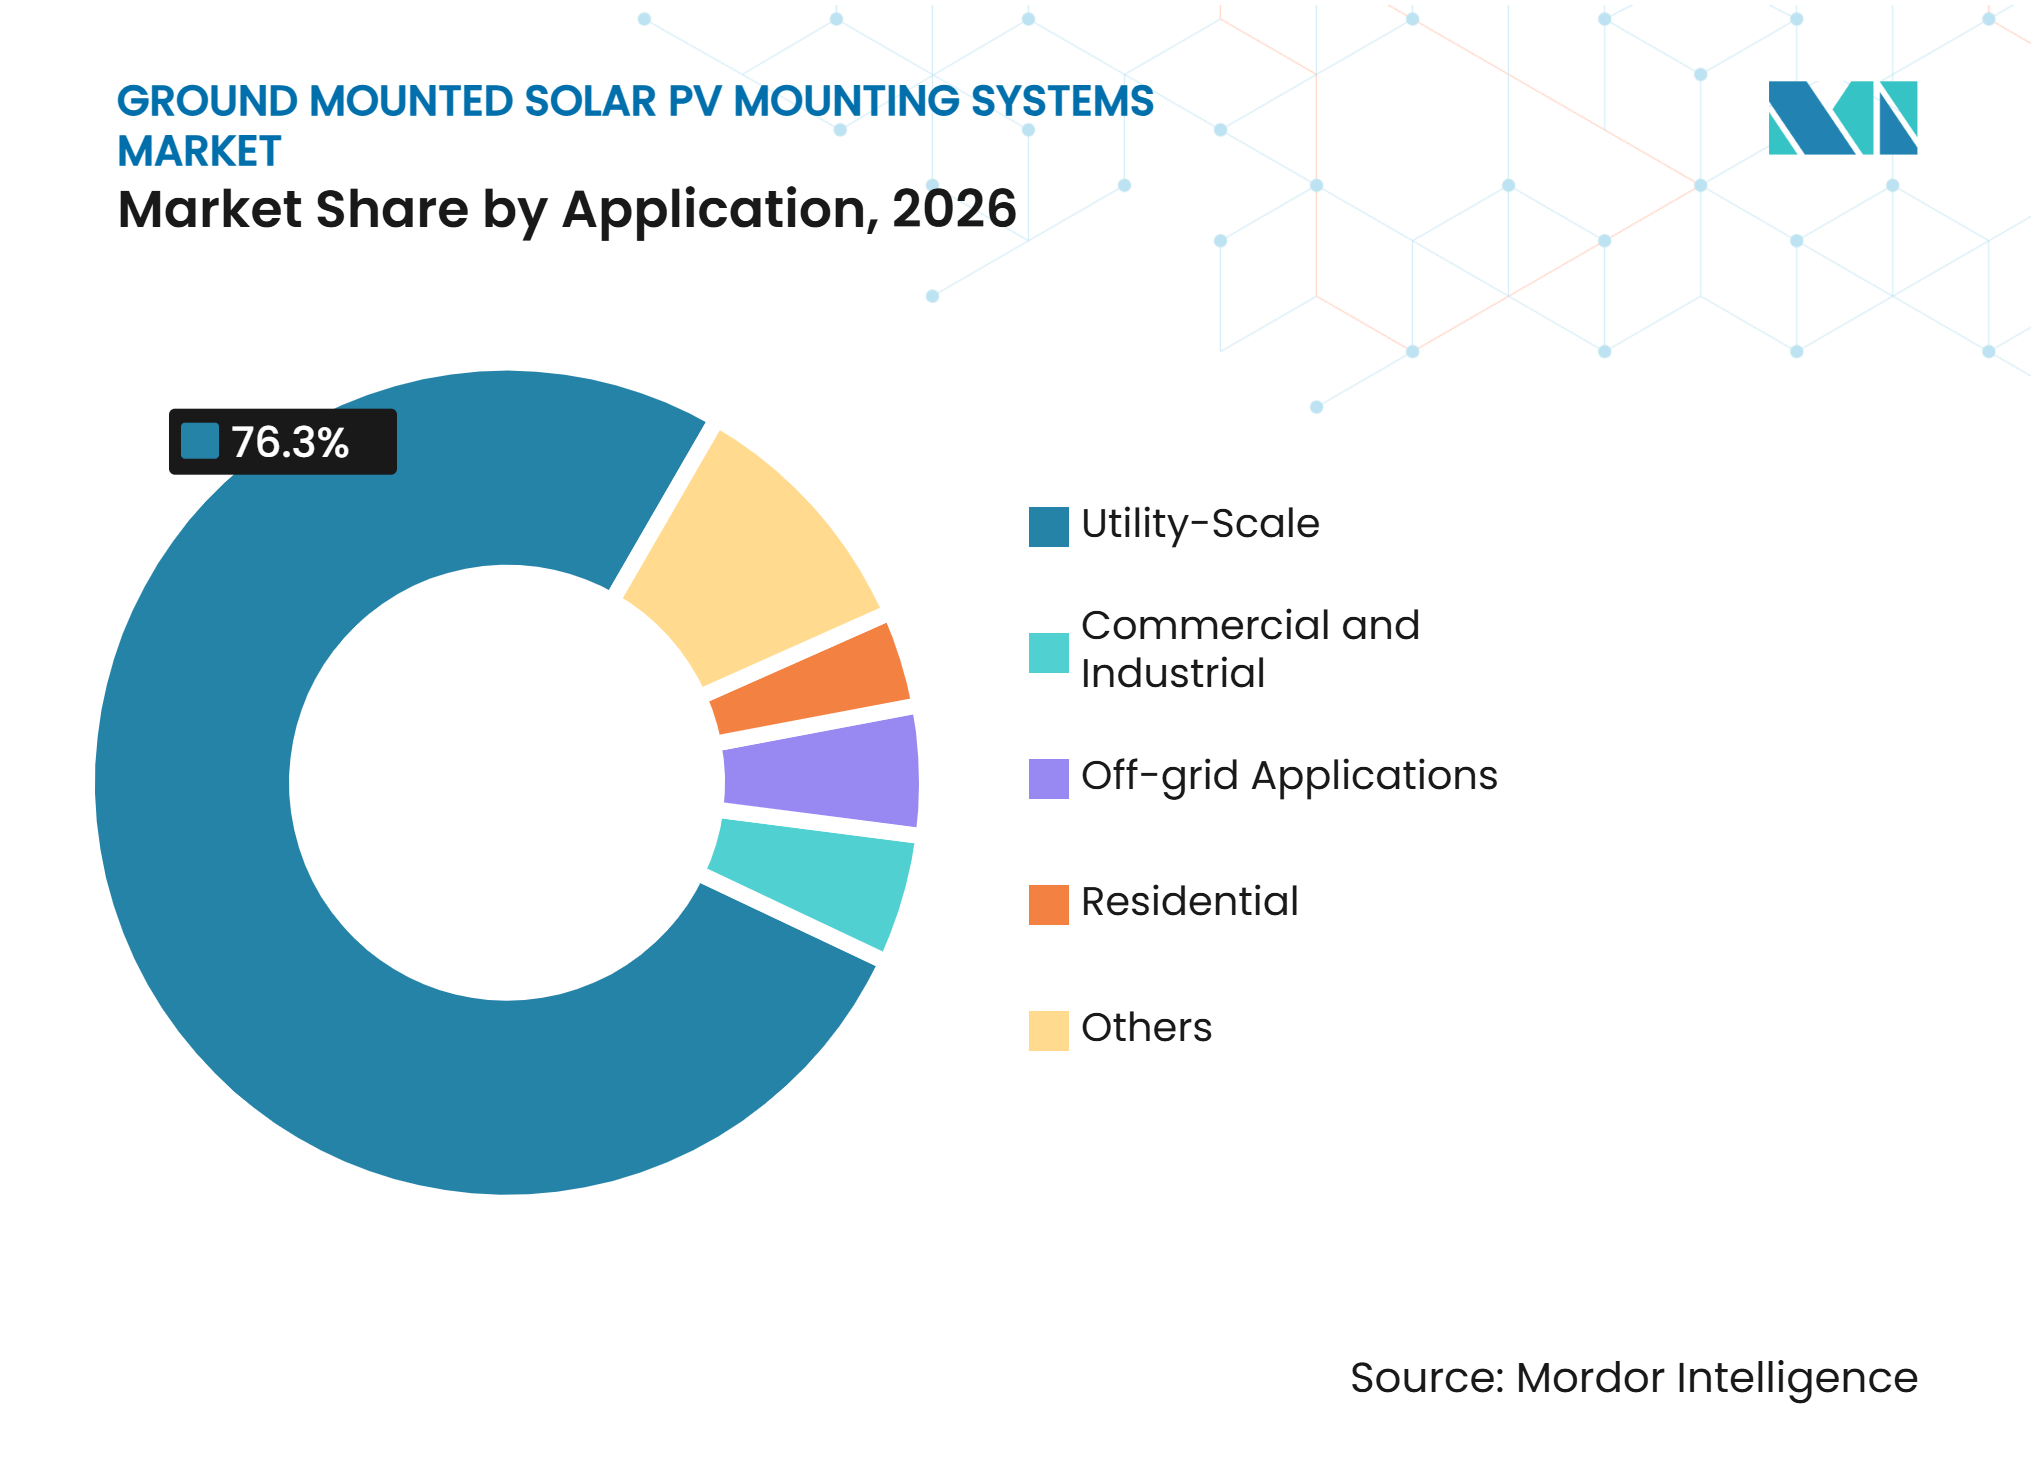
- Par application, les applications à l'échelle des services publics représentaient une part de 76,3 % en 2026 et devraient croître à un CAGR de 5,7 % jusqu'en 2032.
- Par utilisateur final, les entreprises EPC détenaient une part de 39,7 % en 2026, tandis que les développeurs de projets solaires devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 47,8 % en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ajouts de capacité solaire à l'échelle des services publics | +1.8% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Adoption des modules bifaciaux et des suiveurs à axe unique | +1.2% | Mondial, avec une forte adoption aux États-Unis, en Inde, en Amérique latine et en Australie | Moyen terme (2-4 ans) |
| Fabrication nationale et déploiement solaire portés par les politiques | +0.8% | États-Unis, Inde et Europe | Moyen terme (2-4 ans) |
| Optimisation de l'utilisation des terres grâce à l'agrivoltaïque | +0.4% | Europe, Japon et Chine | Moyen terme (2-4 ans) |
| Demande de structures adaptées au terrain et aux conditions météorologiques extrêmes | +0.3% | Mondial, avec une pertinence dans les régions à vents forts et sujettes à la grêle | Long terme (≥ 4 ans) |
| Commandes numériques, maintenance prédictive et optimisation du rendement | +0.2% | Mondial, concentré dans les marchés solaires matures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les ajouts de capacité solaire à l'échelle des services publics stimulent des volumes de structures de support constants
Les ajouts de capacité à l'échelle des services publics façonnent directement la demande annuelle sur le marché des systèmes de montage photovoltaïques solaires au sol, en particulier pour les fournisseurs desservant de grandes commandes de projets. Les États-Unis ont ajouté 30 gigawatts en courant alternatif (GWCA) d'énergie solaire au sol à l'échelle des services publics en 2024, soit 54 % de leurs nouveaux ajouts de capacité connectés au réseau, soutenant ainsi le marché des systèmes de montage photovoltaïques solaires au sol. L'Inde a ajouté 44,61 GW de capacité solaire au cours de l'exercice 2025-26, contre 23,83 GW au cours de l'exercice 2024-25, et les projets au sol représentaient 34,8 GW du total ultérieur. Ces ajouts soutiennent des commandes importantes et répétables pour les structures fixes et les systèmes de suivi. Les grands appels d'offres publics influencent également l'économie des fournisseurs, car les prix attribués deviennent des points de référence pour les projets ultérieurs. Les dispositions relatives au contenu national du crédit d'impôt à l'investissement américain encouragent en outre les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) à envisager des équipements structurels fabriqués localement lors de la planification de projets éligibles.[3]
L'adoption des modules bifaciaux et des suiveurs à axe unique redéfinit les références du coût actualisé de l'énergie (LCOE)
Les modules bifaciaux et les suiveurs à axe unique sont déployés ensemble dans de nombreux projets à l'échelle des services publics, modifiant les exigences sur le marché des systèmes de montage photovoltaïques solaires au sol. Nextracker indique que les suiveurs à axe unique peuvent augmenter le rendement énergétique annuel jusqu'à 25 % par rapport aux systèmes à inclinaison fixe.[4] Arctech Solar rapporte que les modules bifaciaux peuvent générer 10 à 20 % de puissance supplémentaire dans des conditions standard, avec des gains plus importants dans des conditions optimisées. Cette combinaison d'équipements renforce l'argument en faveur d'une conception basée sur les suiveurs là où les conditions de terrain, d'irradiance et de réseau soutiennent une production plus élevée. Elle déplace également la sélection des systèmes de montage au-delà des spécifications structurelles de base vers les performances attendues de l'installation. Les fournisseurs répondent avec des commandes en temps réel, des fonctions de suivi arrière, des liaisons de contrôle de supervision et d'acquisition de données (SCADA) et des fonctionnalités de maintenance prédictive. Arctech Solar indique que son système SkySmart II utilise l'apprentissage automatique pour régler les angles des modules et réduire l'ombrage inter-rangées.
Les politiques de fabrication nationale bifurquent les chaînes d'approvisionnement mondiales
Le soutien politique sépare le marché des systèmes de montage photovoltaïques solaires au sol en canaux d'approvisionnement à contenu national et à approvisionnement mondial, ce qui affecte la sélection des fournisseurs. Aux États-Unis, les règles relatives aux crédits d'impôt encouragent les développeurs à documenter le contenu national et le calendrier d'approvisionnement pour les projets éligibles sur le marché des systèmes de montage photovoltaïques solaires au sol. GameChange Solar a rapporté que les conceptions de suiveurs flexibles aux modules peuvent permettre aux développeurs de préserver les options de projet tout en respectant les exigences d'approvisionnement en franchise de droits. Les exigences de contenu national de l'Inde orientent une partie de la base d'approvisionnement vers les fabricants d'acier nationaux et les assembleurs de systèmes de montage. La loi européenne sur l'industrie zéro émission nette identifie la fabrication solaire comme un domaine stratégique et soutient des procédures d'autorisation plus rapides et un accès financier pour la production de technologies propres connexes. Les spécifications d'approvisionnement incluent de plus en plus le marquage CE et les normes structurelles EN ou IEC pertinentes. Cela déplace la concurrence vers la capacité de conformité ainsi que vers le coût livré.
L'agrivoltaïque, les structures adaptées au terrain et les commandes numériques élargissent les exigences produits
L'agrivoltaïque élargit l'ensemble des exigences structurelles que les fournisseurs doivent satisfaire sur le marché des systèmes de montage photovoltaïques solaires au sol, en particulier sur les sites agricoles contraints. Gonvarri Solar Steel a annoncé un accord de fourniture de 73 MWc pour un projet agrivoltaïque italien utilisant des structures de suivi avec des hauteurs de pieux moteurs allant jusqu'à 3 mètres et 2,1 mètres de dégagement au sol. Ces exigences favorisent l'accès aux cultures, la circulation de l'air et le déplacement des machines agricoles. Les conceptions à suivi du terrain réduisent également le besoin de terrassement extensif sur les sites difficiles. GameChange Solar indique que son Genius Tracker TF peut accommoder des variations de pente de poteau à poteau allant jusqu'à 1,7 degré. Les commandes numériques et la maintenance prédictive ajoutent une autre couche de différenciation car elles aident les opérateurs à gérer les décisions de rendement et de réponse météorologique. Ces systèmes spécialisés créent des opportunités pour les fournisseurs disposant de capacités de conception, de logiciels et d'ingénierie de terrain.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et de l'aluminium | -1.0% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Assemblage foncier, obtention de permis et acceptation communautaire | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Fiabilité des suiveurs, mise en position de sécurité météorologique et risque d'assurance | -0.4% | Mondial, avec une pertinence dans les Grandes Plaines américaines, en Australie et en Afrique du Sud | Moyen terme (2-4 ans) |
| Contraintes de raccordement au réseau et exposition au délestage | -0.4% | États-Unis, Australie et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix de l'acier et de l'aluminium, la fiabilité des suiveurs et le risque météorologique limitent les marges
Les coûts des matériaux restent une contrainte majeure car l'acier et l'aluminium représentent une grande part des intrants des systèmes de montage. La Solar Energy Industries Association (SEIA) a rapporté que les modifications des droits de douane américains de la Section 232 ont augmenté les prix intérieurs de l'acier, du cuivre et de l'aluminium, tandis que les coûts des équipements électriques et structurels ont augmenté au quatrième trimestre 2025. Les fabricants opérant dans le cadre de contrats EPC à prix fixe disposent d'une marge limitée pour absorber les mouvements de prix rapides. Array Technologies a rapporté une marge brute ajustée de 27,0 % pour l'exercice 2025, en baisse par rapport à 34,1 % pour l'exercice 2024, citant les effets des droits de douane et la pression sur les prix de vente moyens. L'exposition aux intempéries représente un risque distinct pour les fournisseurs et propriétaires de suiveurs. AXIS Capital a constaté que les systèmes de suivi qui n'ont pas réussi à se mettre en position de sécurité lors d'événements de grêle ont produit des pertes moyennes de 380 000 USD par MW, contre 150 000 USD par MW lorsque les systèmes de mise en position de sécurité ont fonctionné avec succès. Cela renforce l'argument commercial en faveur de commandes de mise en position de sécurité météorologique testées et de procédures d'exploitation fiables.
L'assemblage foncier, l'obtention de permis, les contraintes de raccordement au réseau et le délestage retardent les achats
L'obtention de permis, l'assemblage foncier, les raccordements au réseau et le délestage peuvent retarder le moment où un pipeline solaire devient une commande de systèmes de montage. Le Lawrence Berkeley National Laboratory a enregistré 956 GW de capacité solaire dans les files d'attente de raccordement au réseau américaines actives à la fin de 2024. Les taux d'achèvement historiques indiquent que seule une petite partie des projets en file d'attente progresse jusqu'à l'exploitation. L'ordonnance n° 2023 de la Commission fédérale de réglementation de l'énergie (FERC) cherche à améliorer la gestion des files d'attente grâce à une approche premier prêt, premier servi et à des exigences de préparation plus strictes. L'opérateur du marché de l'énergie australien a également identifié un risque de congestion important pour les projets de production proposés dans le Victoria et en Australie-Méridionale. Ces limites peuvent affaiblir l'économie des projets même lorsque les prix des modules et des systèmes de montage sont favorables. Les fabricants bénéficient donc d'une évaluation de l'état du réseau et du calendrier de livraison avant d'allouer des capacités à des projets potentiels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les suiveurs accroissent leur rôle dans la conception à l'échelle des services publicsLes systèmes de montage à suivi devraient croître à un CAGR de 6,5 % jusqu'en 2032. Le segment bénéficie d'une large utilisation des suiveurs à axe unique dans les projets à l'échelle des services publics où un rendement énergétique plus élevé peut justifier un coût d'équipement supplémentaire. Nextracker a rapporté que la plupart des projets à l'échelle des services publics sur les marchés établis utilisent des suiveurs solaires, avec une adoption se développant également sur les nouveaux marchés solaires. La demande de suiveurs est particulièrement forte aux États-Unis, en Inde, en Amérique latine, en Australie, au Moyen-Orient et dans certaines parties de l'Afrique. La conception de site est devenue un point de différenciation important car les développeurs cherchent de plus en plus à éviter des dépenses élevées de génie civil. Le suiveur à suivi du terrain de GameChange Solar est conçu pour des besoins de terrassement réduits sur les sites en pente.
Les systèmes de montage fixes détenaient 58,2 % de la valeur mondiale du segment en 2026. Leur position dominante reflète leur utilisation continue dans les projets moins complexes, les installations hors réseau, la production distribuée et les sites où le retour sur investissement des suiveurs est moins attractif. Les structures fixes conservent leur valeur sur les marchés européens à faible irradiance et dans les applications qui privilégient la simplicité d'installation. Elles offrent également une option pratique pour les sites disposant d'un soutien opérationnel limité ou d'une échelle de projet réduite. La concurrence entre fournisseurs dans cette partie du marché des systèmes de montage photovoltaïques solaires au sol est davantage exposée au coût de fabrication et à l'approvisionnement en acier. Les suiveurs, en revanche, bénéficient d'une différenciation plus forte là où les logiciels, l'adaptation au terrain et les fonctions de réponse météorologique affectent l'économie de l'installation.


Par matériau :
le fer galvanisé allie durabilité et économies d'échelleLe fer galvanisé détenait 43,6 % de la valeur mondiale du segment en 2026 et devrait croître à un CAGR de 6,2 % jusqu'en 2032. Le matériau est largement utilisé car il offre une durabilité structurelle et une efficacité des coûts dans les grands projets du marché des systèmes de montage photovoltaïques solaires au sol. La galvanisation à chaud est pertinente pour les systèmes destinés à fonctionner pendant 25 à 30 ans dans des conditions de sol et météorologiques variées. La norme EN ISO 1461 fournit les exigences relatives aux revêtements galvanisés à chaud sur les articles en fer et en acier fabriqués. Ces normes peuvent influencer les spécifications d'approvisionnement, en particulier lorsque le risque de corrosion nécessite une évaluation formelle. La capacité de fabrication à grande échelle soutient également des cycles d'approvisionnement plus courts pour les commandes de projets à volume élevé.
L'acier reste important pour les applications à fondations profondes et à pieux vissés dans le pergélisol, les vents forts et d'autres conditions de site exigeantes. L'aluminium conserve des avantages là où un poids de manutention plus faible et une installation plus rapide sont importants. Cependant, l'exposition aux droits de douane peut affaiblir sa position de coût dans les projets au sol américains. Les composites et les polymères occupent un rôle plus restreint, principalement là où la résistance à la corrosion ou le faible poids l'emporte sur la prime de coût initiale. Le mélange de matériaux change donc en fonction des conditions du sol, de la charge due au vent, de l'approche d'installation et de la politique commerciale locale. Sur le marché des systèmes de montage photovoltaïques solaires au sol, la disponibilité des matières premières peut façonner la compétitivité des offres autant que la capacité de conception et la fiabilité de livraison d'un fournisseur.
Par compatibilité technologique :
les modules bifaciaux modifient les priorités de conception structurelleLes panneaux solaires bifaciaux devraient croître à un CAGR de 8,1 % jusqu'en 2032. Les développeurs utilisent des configurations bifaciales pour capter la production du côté arrière du module, ce qui accroît l'importance des décisions relatives à l'ombrage structurel et au dégagement au sol. Arctech Solar cite des tests indiquant une production supplémentaire de 10 à 20 % dans des conditions standard, avec des gains plus importants dans des conditions d'albédo arrière favorables. Les systèmes de montage doivent donc limiter l'ombrage de la face inférieure et soutenir une élévation appropriée des modules. Des éléments structurels plus étroits et des conceptions de fixations non ombrantes peuvent devenir plus importants dans les projets bifaciaux. La géométrie des suiveurs, l'espacement des rangées et les paramètres de suivi arrière peuvent également affecter les gains réalisés.
Les modules photovoltaïques en silicium cristallin représentaient 81,4 % du segment de compatibilité technologique en 2026. Leur échelle et leur base de fabrication établie en font l'exigence de compatibilité centrale pour la plupart des fournisseurs de systèmes de montage. Les modules à couche mince restent moins importants en volume mais peuvent être pertinents dans les achats à contenu national. TerraSmart a intégré ses structures à inclinaison fixe et son suiveur TerraTrak 1P avec le module Series 7 TR1 de First Solar en janvier 2025. Cela fournit un exemple de fournisseurs de systèmes de montage adaptant leurs conceptions à des cas d'utilisation spécifiques aux modules.
Par application :
les projets à l'échelle des services publics soutiennent les plus grands volumes de contratsLes applications à l'échelle des services publics représentaient 76,3 % de la valeur mondiale du segment en 2026 et devraient se développer à un CAGR de 5,7 % jusqu'en 2032. Les grands projets concentrent à la fois le volume structurel et la demande de suiveurs dans un nombre plus restreint de décisions d'approvisionnement. Les États-Unis, l'Asie-Pacifique, l'Amérique du Nord et le Moyen-Orient continuent de soutenir cette application grâce à d'importants ajouts solaires et à des programmes de capacité planifiés. Les contrats à l'échelle des services publics peuvent inclure plus que du matériel, car les développeurs recherchent souvent des systèmes de surveillance, des outils de gestion du rendement et des protocoles de mise en position de sécurité météorologique. Nextracker indique que son système TrueCapture peut réduire les pertes d'énergie dans les installations en exploitation. Ces offres intégrées peuvent augmenter la valeur du système tout en renforçant l'importance de la validation des performances.
Les applications commerciales et industrielles constituent le prochain débouché pertinent pour les structures au sol. Les accords d'achat d'électricité d'entreprise et les exigences solaires sur site soutiennent cette demande aux États-Unis, en Europe, au Japon et sur d'autres marchés. Unirac a acquis l'activité de structures de support et de fondations de TerraSmart en juillet 2026 pour 5 millions USD, élargissant son offre de produits au sol, de suiveurs et de structures en auvent. Les structures au sol résidentielles constituent un canal de production distribuée plus restreint mais utile en Australie et en Allemagne. La demande hors réseau sert les applications minières, de télécommunications, d'électrification rurale et spécialisées. Le marché des systèmes de montage photovoltaïques solaires au sol a donc un centre de gravité axé sur les grands projets tout en conservant des canaux d'application plus petits avec des besoins d'ingénierie distincts.

Par utilisateur final :
les entreprises EPC maintiennent leur échelle tandis que les développeurs achètent davantage en directLes entreprises EPC représentaient 39,7 % du segment des utilisateurs finaux en 2026. Leur rôle reflète leur responsabilité en matière d'ingénierie, d'approvisionnement, de construction, de qualification des fournisseurs et de coordination des livraisons dans les grands projets. Les grandes entreprises EPC peuvent utiliser des cadres de fournisseurs préférés pour négocier des conditions d'approvisionnement multi-projets. Ces arrangements peuvent réduire le travail d'ingénierie nécessaire pour approuver les équipements de montage dans des projets répétés. L'approvisionnement EPC reste important là où les commanditaires de projets préfèrent un point unique de responsabilité de livraison. Il soutient également des volumes d'expédition élevés pour les fournisseurs capables de répondre aux exigences de livraison, de qualité et de finançabilité.
Les développeurs de projets solaires devraient croître à un CAGR de 5,9 % jusqu'en 2032. L'approvisionnement direct donne aux développeurs plus de contrôle sur la flexibilité des modules, le risque tarifaire et les obligations opérationnelles à long terme. GameChange Solar a lié l'approvisionnement en suiveurs flexibles aux modules à la planification en franchise de droits pour les projets à l'échelle des services publics. Les services publics et les producteurs d'électricité indépendants deviennent également des acheteurs plus directs pour les projets de plus de 100 MW. Les clients gouvernementaux et de défense restent plus restreints mais peuvent exiger des équipements d'origine nationale et des spécifications plus élevées. Les installateurs et les intégrateurs servent principalement les systèmes distribués et hors réseau via des canaux de distribution. Ces différents modèles d'achat élargissent l'approche commerciale requise sur le marché des systèmes de montage photovoltaïques solaires au sol.
Analyse géographique
Asie-Pacifique : échelle, capacité de fabrication et forte activité de projets
L'Asie-Pacifique détenait 47,8 % de la valeur mondiale en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032. L'Inde avait 100,80 GW de capacité solaire au sol installée à la fin de 2025, tandis que ses ajouts solaires ont atteint 44,61 GW au cours de l'exercice 2025-26. Cette échelle soutient une demande récurrente pour les équipements du marché des systèmes de montage photovoltaïques solaires au sol, tant nationaux qu'importés. La Chine continue d'influencer les prix des équipements grâce à une fabrication à volume élevé et à des achats publics. Le Japon reste davantage axé sur les systèmes premium à forte teneur en aluminium où les contraintes d'installation et les exigences de qualité influencent la sélection des produits. Les pays de l'ASEAN fournissent une demande supplémentaire grâce à de grands projets en Thaïlande, en Indonésie et aux Philippines. L'Institut national de l'énergie solaire de l'Inde a évalué le potentiel solaire au sol à 3 343 GWc, ce qui indique une longue piste de développement.
Amérique du Nord : le contenu national et la réforme du réseau façonnent les achats
L'Amérique du Nord reste un marché majeur pour les suiveurs. Les incitations au contenu national et les mesures commerciales encouragent de nouvelles capacités de fabrication structurelle aux États-Unis. PV Hardware a étendu son installation de Houston en octobre 2026 et a rapporté une augmentation de 42 % de la capacité des composants de suiveurs pré-assemblés. Array Technologies a rapporté 1,284 milliard USD de chiffre d'affaires pour l'exercice 2025, avec des volumes de suiveurs en hausse de 35 %. L'ordonnance n° 2023 de la Commission fédérale de réglementation de l'énergie (FERC) est une influence réglementaire sur le calendrier des projets car elle modifie le processus de raccordement au réseau. Son avancement est important pour la demande de systèmes de montage car les projets ont besoin d'arrangements de réseau exécutés avant l'approvisionnement final. Le Canada se développe également comme un nouveau territoire de vente, comme en témoigne la participation de Clenergy à Electricity Transformation Canada 2025.
Europe, Amérique du Sud, Moyen-Orient et Afrique, et Australie : des besoins de conception différents influencent la demande
L'Europe développe une demande pour des systèmes agrivoltaïques surélevés car les contraintes d'utilisation des terres orientent les projets vers des conceptions qui préservent l'activité agricole. Le projet italien de 73 MWp de Gonvarri Solar Steel illustre le rôle des spécifications de dégagement et de suiveur spécialisées dans ce contexte. La loi européenne sur l'industrie zéro émission nette place également la fabrication solaire dans son cadre stratégique de technologies propres. L'Amérique du Sud ouvre de plus grandes opportunités pour les suiveurs, notamment l'accord de fourniture de 472 MWp de Gonvarri Solar Steel pour le projet CSF Illa au Pérou. La demande au Moyen-Orient et en Afrique est liée aux programmes à l'échelle des services publics, notamment une livraison de 600 MW au sol rapportée par Xiamen Mibet New Energy en 2025. L'Australie fait face à une contrainte différente car la congestion du réseau de transport peut augmenter le risque de délestage. Les informations sur la congestion de l'Australian Energy Market Operator (AEMO) soulignent l'importance de l'emplacement et des conditions du réseau pour la production proposée. Les commandes intelligentes des suiveurs peuvent devenir plus pertinentes là où les opérateurs doivent aligner le fonctionnement de l'installation avec les conditions changeantes du réseau.
Paysage concurrentiel
Concentration du Marché
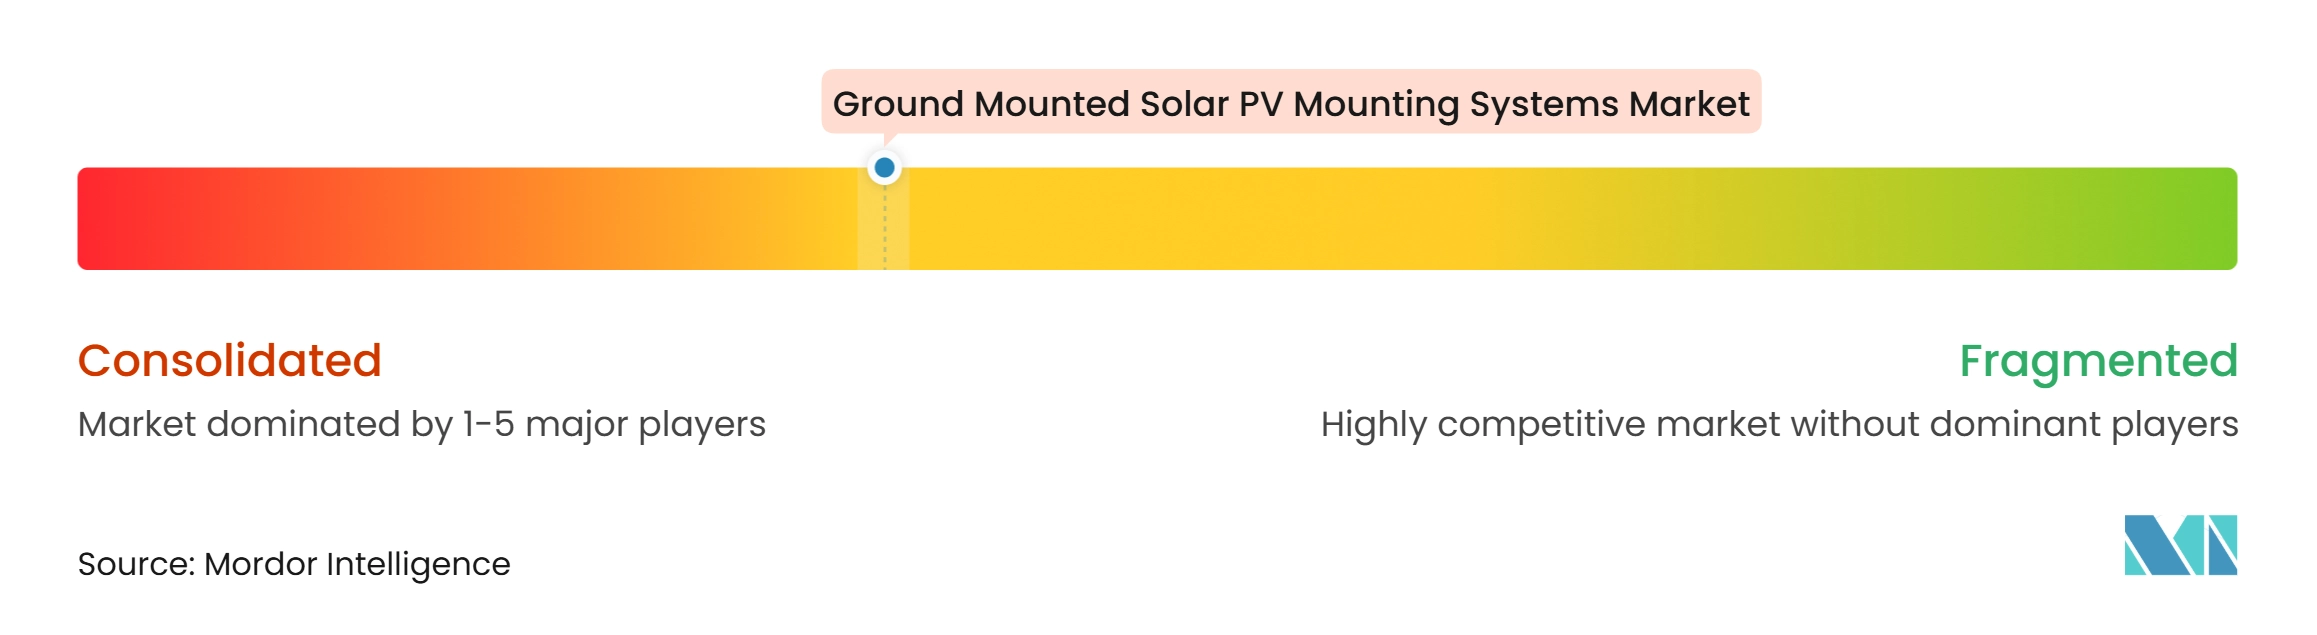
Le marché des systèmes de montage photovoltaïques solaires au sol est modérément concentré, avec des différences claires entre les fournisseurs de suiveurs et ceux à inclinaison fixe. Les spécialistes mondiaux des suiveurs se font concurrence sur le rendement énergétique, les logiciels, l'efficacité d'installation et la finançabilité, tandis que les fabricants structurels à volume élevé se font fortement concurrence sur le prix dans les achats à inclinaison fixe. Nextracker a rapporté un chiffre d'affaires de 3,0 milliards USD pour l'exercice 2025 et un carnet de commandes en fin d'année dépassant 4,5 milliards USD. Son système TrueCapture montre comment les fournisseurs étendent leurs offres aux services de performance opérationnelle. La certification reste également importante dans les examens de financement de projets. La norme IEC 62817 traite de la qualification de conception des suiveurs photovoltaïques, tandis que la norme UL 2703 couvre la liaison des systèmes de montage et les exigences de sécurité connexes.
Les outils de planification et d'ingénierie numériques deviennent de plus en plus visibles dans le positionnement concurrentiel. K2 Systems a présenté son assistant de planification numérique K2 KAI à Intersolar 2025. Schletter Group a lancé son outil de planification Schletter Creator en avril 2025. Antaisolar a annoncé plus de 2 GW d'accords de partenariat à SNEC 2025, couvrant des marchés sur 6 continents. Ces actions montrent que les fournisseurs élargissent leur accès au marché grce à des outils numériques, des relations de distribution et des partenariats mondiaux. La concurrence qui en résulte va au-delà de la fabrication d'acier de base. Les fournisseurs doivent démontrer la compatibilité des produits, le soutien à l'ingénierie et la capacité à livrer à l'échelle du projet.
L'acquisition en juillet 2026 par Unirac de l'activité de structures de support et de fondations de TerraSmart auprès de Gibraltar Industries pour 5 millions USD a consolidé des parties de l'offre nord-américaine au sol et de production distribuée. L'opération a regroupé les capacités au sol, de suiveurs et de structures en auvent sous la plateforme d'Unirac. Des opportunités subsistent dans les systèmes pour les terrains difficiles, les conceptions agrivoltaïques et l'exploitation résistante aux intempéries. L'analyse de la grêle d'AXIS Capital souligne clairement l'importance commerciale d'une performance de mise en position de sécurité fiable. Les données de part au niveau des entreprises pour les principaux fournisseurs ne sont pas fournies dans les sources. Le marché des systèmes de montage photovoltaïques solaires au sol ne permet donc pas un classement quantifié des principaux fournisseurs sur la base de la part combinée.
Leaders du secteur des systèmes de montage photovoltaïques solaires au sol
-
Nextracker Inc.
-
Arctech Solar
-
GameChange Energy
-
ARRAY Technologies, Inc.
-
PV Hardware (PVH)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de montage photovoltaïques solaires au sol Entreprises couvertes dans ce rapport
- Antaisolar
- Arctech Solar
- Array Technologies, Inc.
- Clenergy
- GameChange Solar
- Gonvarri Solar Steel
- Jiangsu Guoqiang Zinc-Plating Industrial Co., Ltd.
- K2 Systems GmbH
- Landpower Solar Technology Co., Ltd.
- Mounting Systems GmbH
- Nextracker Inc.
- Powerway Renewable Energy Co., Ltd.
- PV Hardware (PVH)
- RBI Solar, Inc.
- Schletter Group
- Terrasmart
- Unirac, Inc.
- Xiamen Grace Solar Technology Co., Ltd.
- Xiamen Huge Energy Technology Co., Ltd.
- Xiamen Mibet New Energy Co., Ltd.
Développements industriels récents dans Marché des systèmes de montage photovoltaïques solaires au sol
- Octobre 2026 : PV Hardware USA a annoncé une expansion majeure de son installation de fabrication de Houston, au Texas, ajoutant 3 180 mètres carrés d'espace et augmentant la capacité des composants de suiveurs pré-assemblés de 42 %. L'expansion déplace l'assemblage complexe des chantiers de construction en plein air vers un environnement d'usine contrôlé, réduisant les coûts de main-d'œuvre sur le terrain pour les clients EPC. L'expansion fait suite à un investissement de 30 millions USD dans l'installation originale de PVH à Houston en mai 2024 et à l'ajout d'une usine de suiveurs de 95 000 pieds carrés en septembre 2025.
- Juillet 2026 : Unirac a acquis l'activité de structures de support solaires et de fondations de TerraSmart auprès de Gibraltar Industries pour 5 millions USD, étendant la plateforme d'Unirac des structures de support résidentielles et commerciales en toiture plate pour inclure des solutions au sol, de suiveurs et de structures en auvent desservant les marchés solaires commerciaux et industriels et de production distribuée en Amérique du Nord. La marque, l'équipe d'ingénierie et le portefeuille de produits de TerraSmart sont intégrés dans l'entité combinée d'Unirac.
- Novembre 2025 : Antaisolar a officiellement lancé le système de suivi intelligent AT-Spark, doté d'un tube de couple octogonal développé en interne améliorant la rigidité de 40 % et la résistance de 50 % tout en réduisant les coûts de matériaux de 30 % par rapport aux conceptions de génération précédente. Le système prend en charge une portée de suiveur de 143 mètres, intègre 4 modes intelligents de protection météorologique pour le vent, la neige, les inondations et la grêle, et est associé au système de contrôle SmartTrail fournissant une surveillance SCADA en temps réel et une gestion à distance des opérations et de la maintenance.
- Septembre 2025 : GameChange Solar a lancé FlexRail, un système de montage permettant à la même conception de suiveur d'accueillir plusieurs types de modules photovoltaïques sans remédiation sur le terrain, répondant directement à la volatilité de l'approvisionnement en modules créée par les droits de douane et les perturbations logistiques. Le système comprend des systèmes de rails à pinces, des lisses flexibles, des tubes de couple non poinçonnés et des paliers à faible profil, et est conforme à la norme UL 2703 selon les tests effectués chez Intertek.
Portée du rapport mondial sur le marché des systèmes de montage photovoltaïques solaires au sol
Un système de montage photovoltaïque solaire au sol est un cadre structurel et de support conçu, fixé directement dans le sol pour soutenir et positionner des panneaux solaires photovoltaïques (PV). Contrairement aux installations en toiture, il fonctionne indépendamment de l'architecture du bâtiment, permettant aux panneaux d'être placés à des angles d'inclinaison et des orientations optimaux sur des terrains ouverts.
Le marché des systèmes de montage photovoltaïques solaires au sol est segmenté par type, matériau, compatibilité technologique, application, utilisateur final et géographie. Par type, le marché est divisé en systèmes de montage fixes et systèmes de montage à suivi. Par matériau, le marché est divisé en aluminium, acier, fer galvanisé et autres (composites, polymères). Par compatibilité technologique, le marché est segmenté en modules photovoltaïques en silicium cristallin, modules photovoltaïques à couche mince, panneaux solaires bifaciaux et autres. Par application, le marché est segmenté en résidentiel, commercial et industriel, à l'échelle des services publics, applications hors réseau et autres. Par utilisateur final, le marché est divisé en entreprises EPC, développeurs de projets solaires, installateurs et intégrateurs, services publics et producteurs d'électricité indépendants, gouvernement et défense, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de montage photovoltaïques solaires au sol dans 20 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Systèmes de montage fixes |
| Systèmes de montage à suivi |
| Aluminium |
| Acier |
| Fer galvanisé |
| Autres (composites, polymères) |
| Modules photovoltaïques en silicium cristallin |
| Modules photovoltaïques à couche mince |
| Panneaux solaires bifaciaux |
| Autres |
| Résidentiel |
| Commercial et industriel |
| À l'échelle des services publics |
| Applications hors réseau |
| Autres |
| Entreprises EPC |
| Développeurs de projets solaires |
| Installateurs et intégrateurs |
| Services publics et producteurs d'électricité indépendants |
| Gouvernement et défense |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Systèmes de montage fixes | |
| Systèmes de montage à suivi | ||
| Par matériau | Aluminium | |
| Acier | ||
| Fer galvanisé | ||
| Autres (composites, polymères) | ||
| Par compatibilité technologique | Modules photovoltaïques en silicium cristallin | |
| Modules photovoltaïques à couche mince | ||
| Panneaux solaires bifaciaux | ||
| Autres | ||
| Par application | Résidentiel | |
| Commercial et industriel | ||
| À l'échelle des services publics | ||
| Applications hors réseau | ||
| Autres | ||
| Par utilisateur final | Entreprises EPC | |
| Développeurs de projets solaires | ||
| Installateurs et intégrateurs | ||
| Services publics et producteurs d'électricité indépendants | ||
| Gouvernement et défense | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les systèmes de montage photovoltaïques solaires au sol ?
Le marché mondial des systèmes de montage photovoltaïques solaires au sol devrait croître à un CAGR de 4,89 % de 2027 à 2032 et atteindre 36,57 milliards USD d'ici 2032.
Quel type de système de montage connaît la croissance la plus rapide ?
Les systèmes de montage à suivi devraient croître à un CAGR de 6,5 % jusqu'en 2032, soutenus par l'utilisation de suiveurs à axe unique dans les projets à l'échelle des services publics.
Pourquoi les modules solaires bifaciaux sont-ils importants pour les fournisseurs de systèmes de montage ?
Les panneaux solaires bifaciaux devraient croître à un CAGR de 8,1 % jusqu'en 2032. Ils accroissent l'importance de limiter l'ombrage de la face arrière, de définir une hauteur de module appropriée et d'optimiser la géométrie des suiveurs.
Quel matériau joue le rôle le plus important dans les structures au sol ?
Le fer galvanisé détenait une part de 43,6 % en 2026 et devrait croître à un CAGR de 6,2 % jusqu'en 2032 car il allie durabilité et efficacité des coûts pour les grands projets.
Quelle région est en tête de la demande de systèmes de montage ?
L'Asie-Pacifique détenait une part de 47,8 % en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032, soutenue par l'activité solaire en Inde, en Chine, au Japon et dans les pays de l'ASEAN.
Quels risques affectent l'approvisionnement en systèmes de montage solaires ?
Les variations des prix des matériaux, les performances météorologiques des suiveurs, l'obtention de permis, les retards de raccordement au réseau et le délestage peuvent retarder ou réduire les achats de projets.