
Tamaño y Participación del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo por Mordor Intelligence
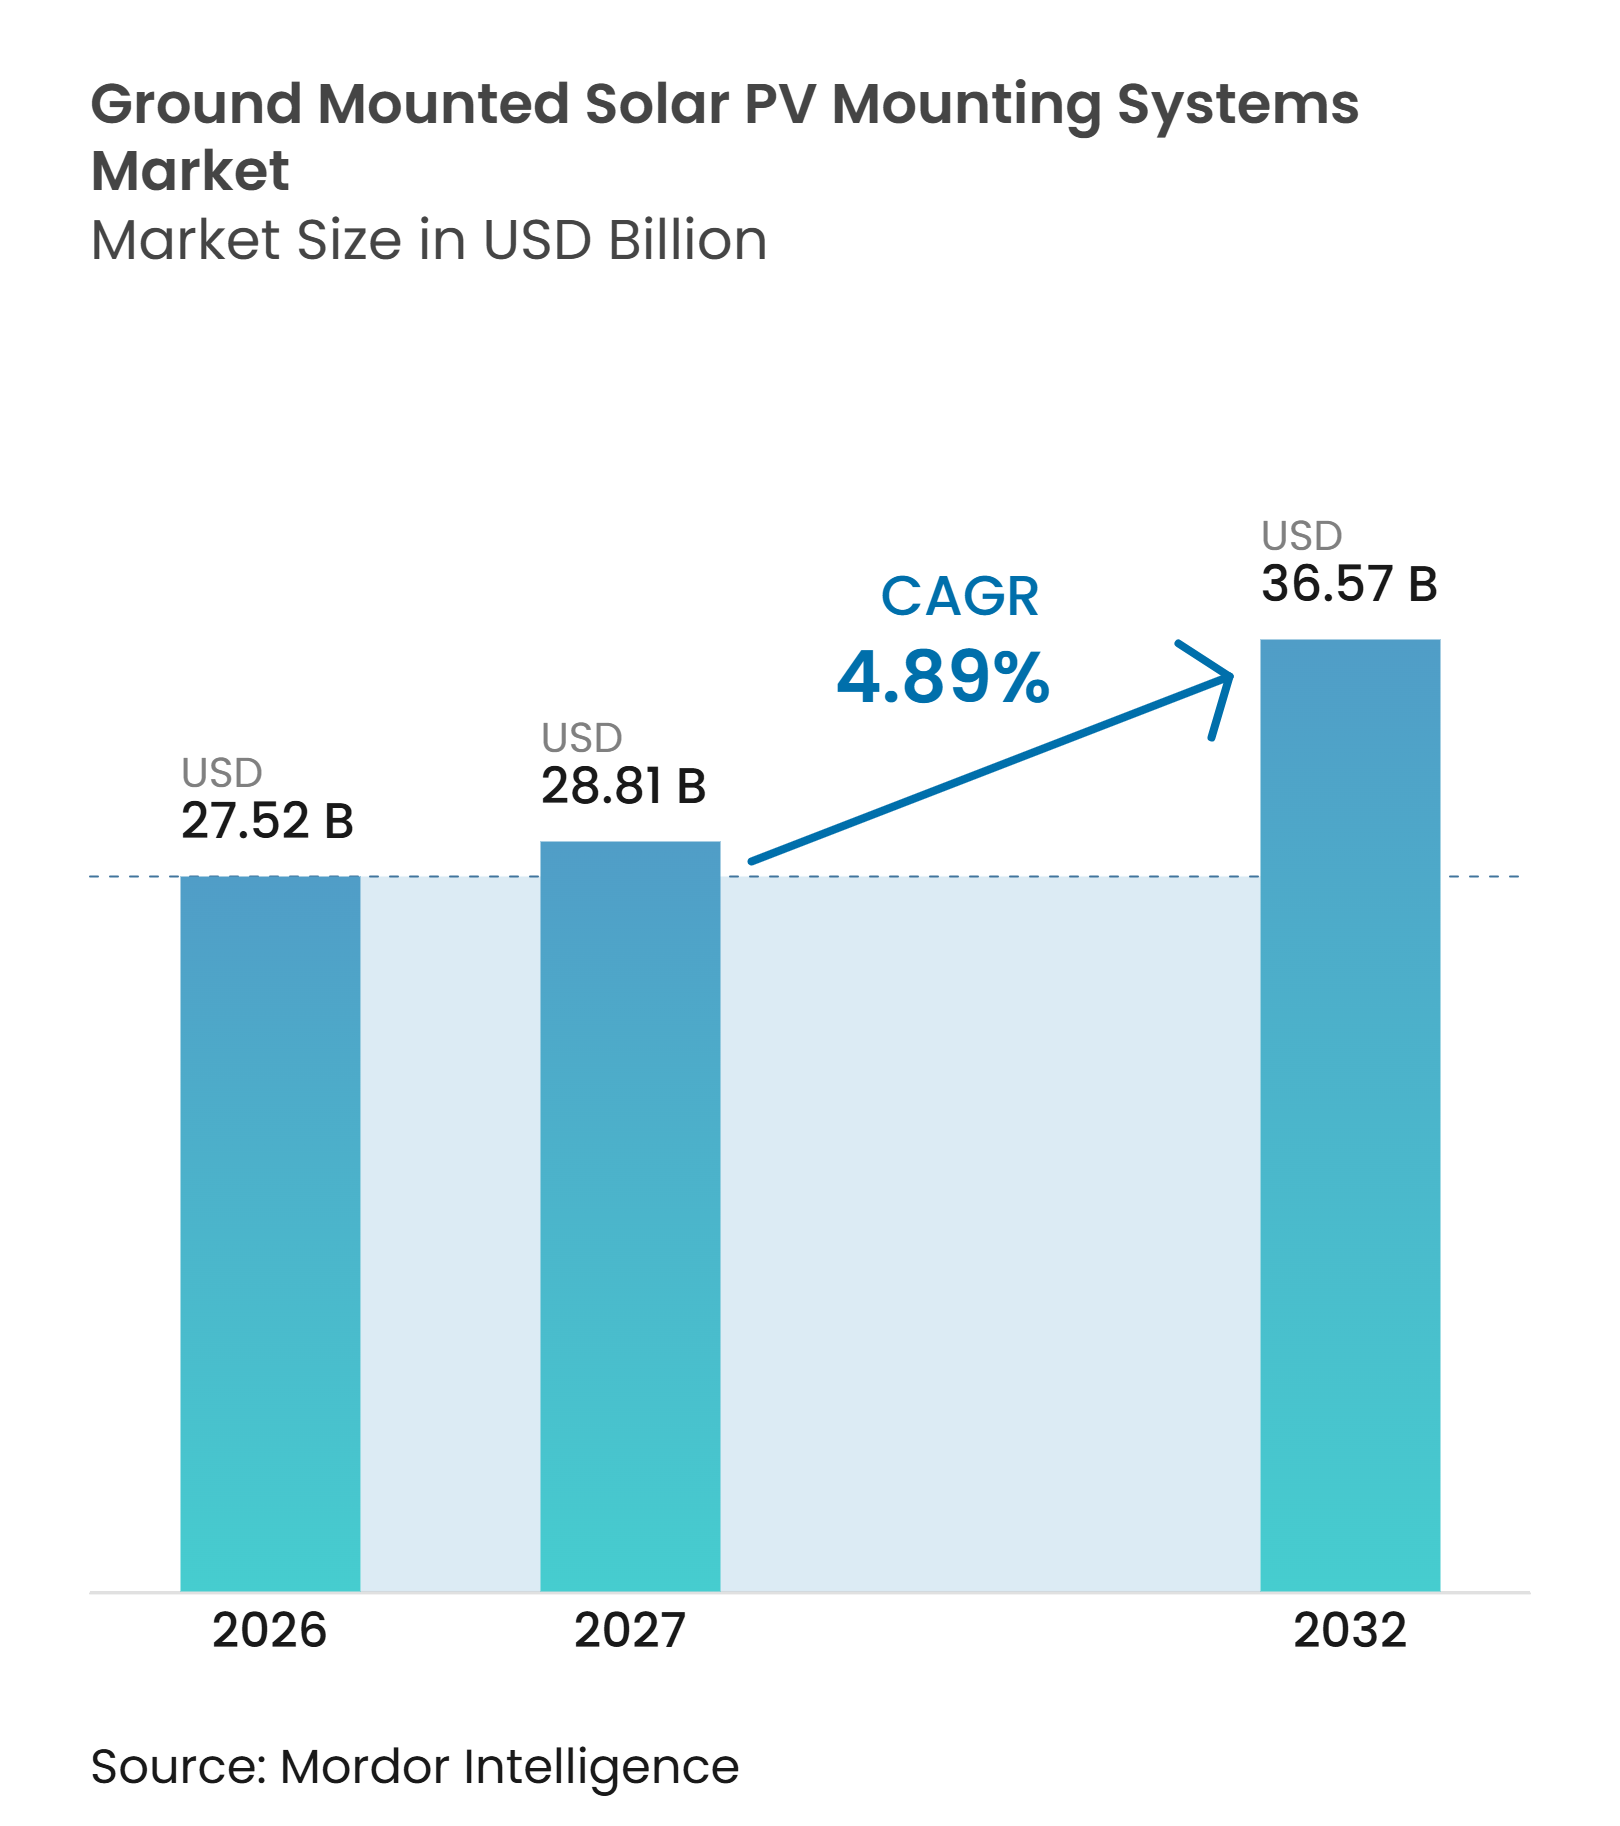
Se proyecta que el tamaño del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo se expanda desde 27,52 mil millones de USD en 2026 y 28,81 mil millones de USD en 2027 hasta 36,57 mil millones de USD en 2032, registrando un CAGR del 4,89% entre 2027 y 2032. Las adiciones de energía solar a escala de servicios públicos siguen siendo la principal fuente de demanda, ya que cada proyecto requiere equipos de montaje estructural antes de que los módulos puedan ser puestos en servicio en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. La energía solar a escala de servicios públicos de EE. UU. añadió 30 GW (CA) en 2024, lo que representó el 54% de las nuevas adiciones de capacidad conectada a la red ese año y reforzó la base de demanda del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo.[1] India también tenía 100,80 GW de capacidad solar instalada en suelo al 31 de diciembre de 2025, lo que respalda una demanda sostenida de estructuras de soporte y seguidores.[2] La contratación se está volviendo más compleja a medida que los desarrolladores evalúan el costo del hardware, el rendimiento energético, las normas de contenido nacional y las condiciones del sitio. Los proveedores que combinan sistemas estructurales con controles, monitoreo y capacidades de respuesta meteorológica tienen más formas de diferenciar sus ofertas.
Conclusiones Clave del Informe
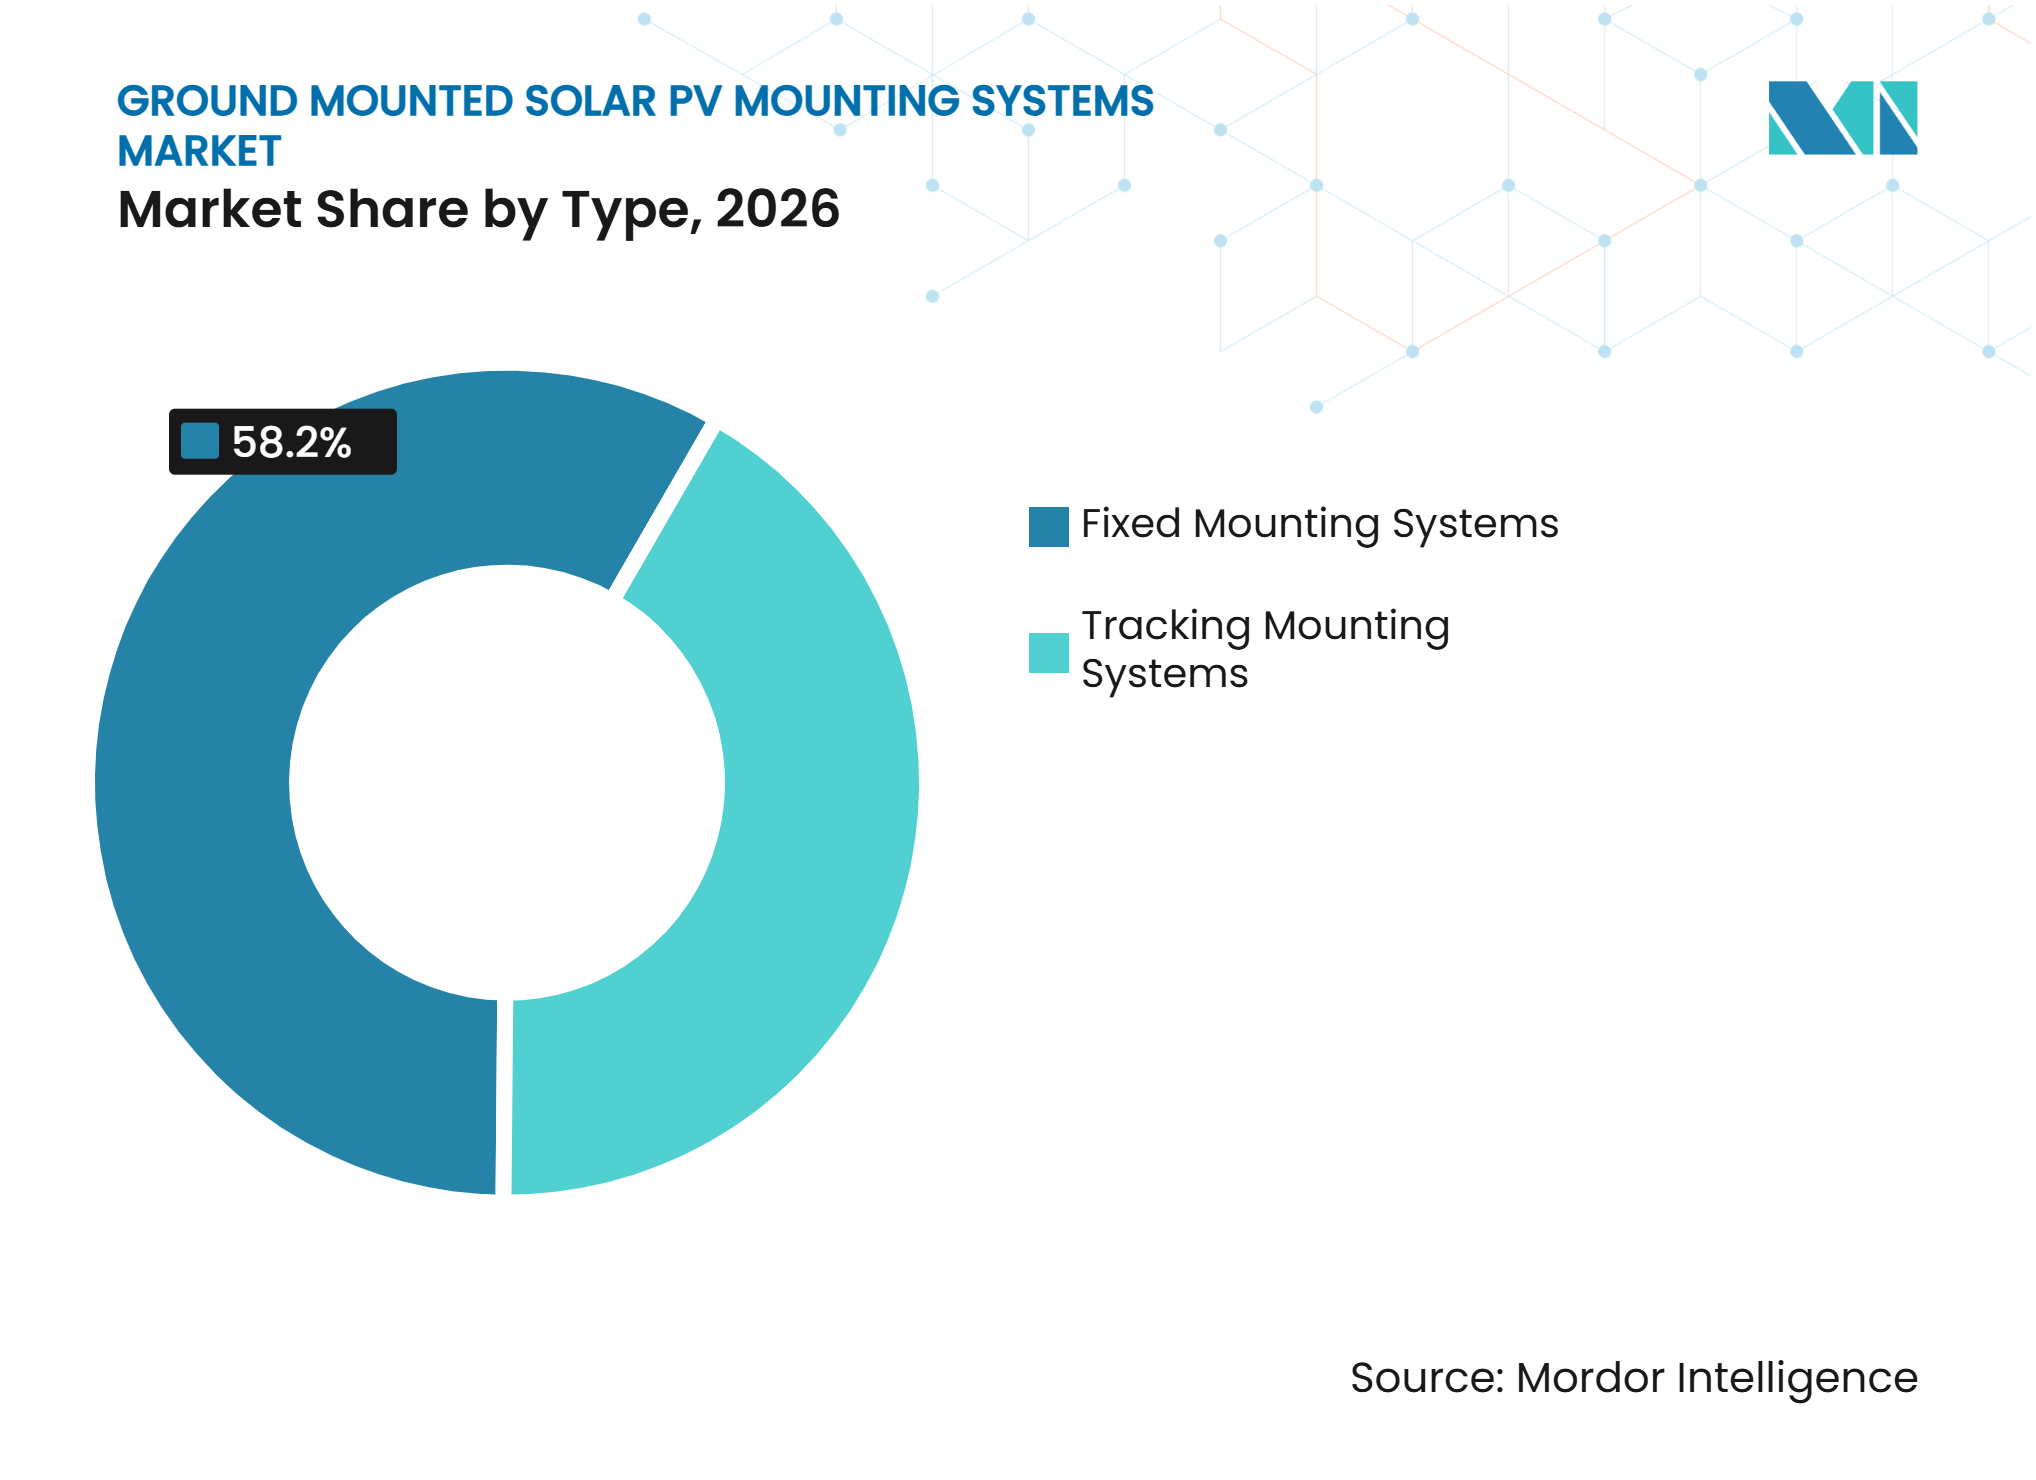
- Por tipo, los Sistemas de Montaje Fijo representaron el 58,2% de la participación del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo en 2026, mientras que se proyecta que los Sistemas de Montaje con Seguimiento crezcan a un CAGR del 6,5% hasta 2032.
- Por material, el Hierro Galvanizado representó el 43,6% de la participación del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo en 2026 y se prevé que se expanda a un CAGR del 6,2% hasta 2032.
- Por compatibilidad tecnológica, los Módulos FV de Silicio Cristalino representaron el 81,4% de la participación en 2026, mientras que se prevé que los Paneles Solares Bifaciales crezcan a un CAGR del 8,1% hasta 2032.
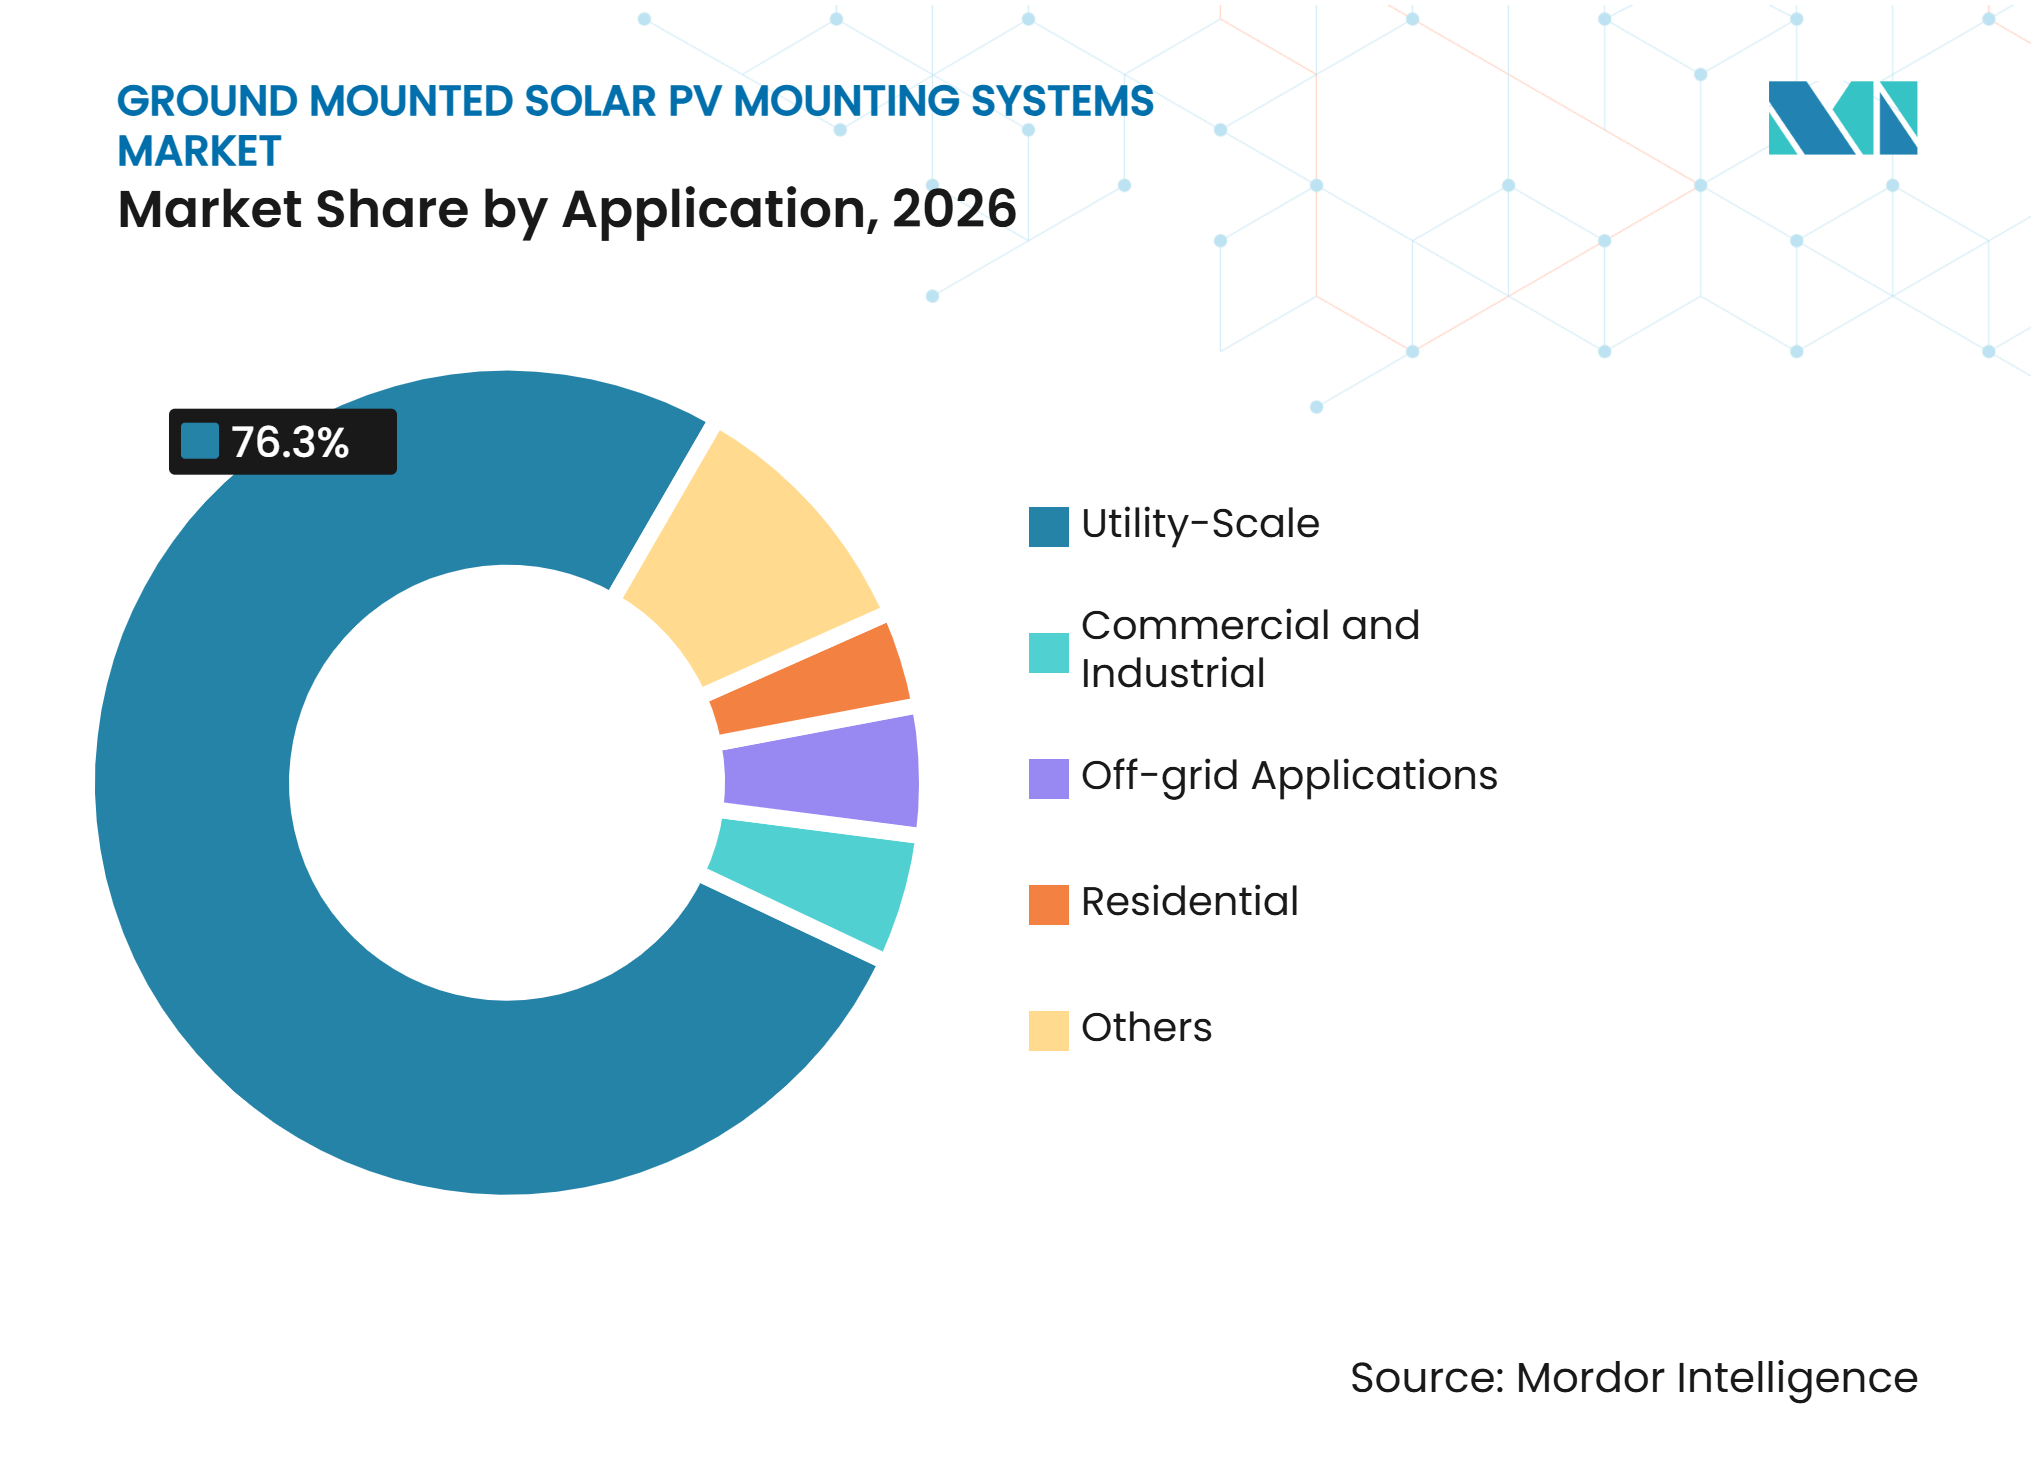
- Por aplicación, las aplicaciones a Escala de Servicios Públicos representaron el 76,3% de la participación en 2026 y se prevé que crezcan a un CAGR del 5,7% hasta 2032.
- Por usuario final, las Empresas EPC representaron el 39,7% de la participación en 2026, mientras que se prevé que los Desarrolladores de Proyectos Solares crezcan a un CAGR del 5,9% hasta 2032.
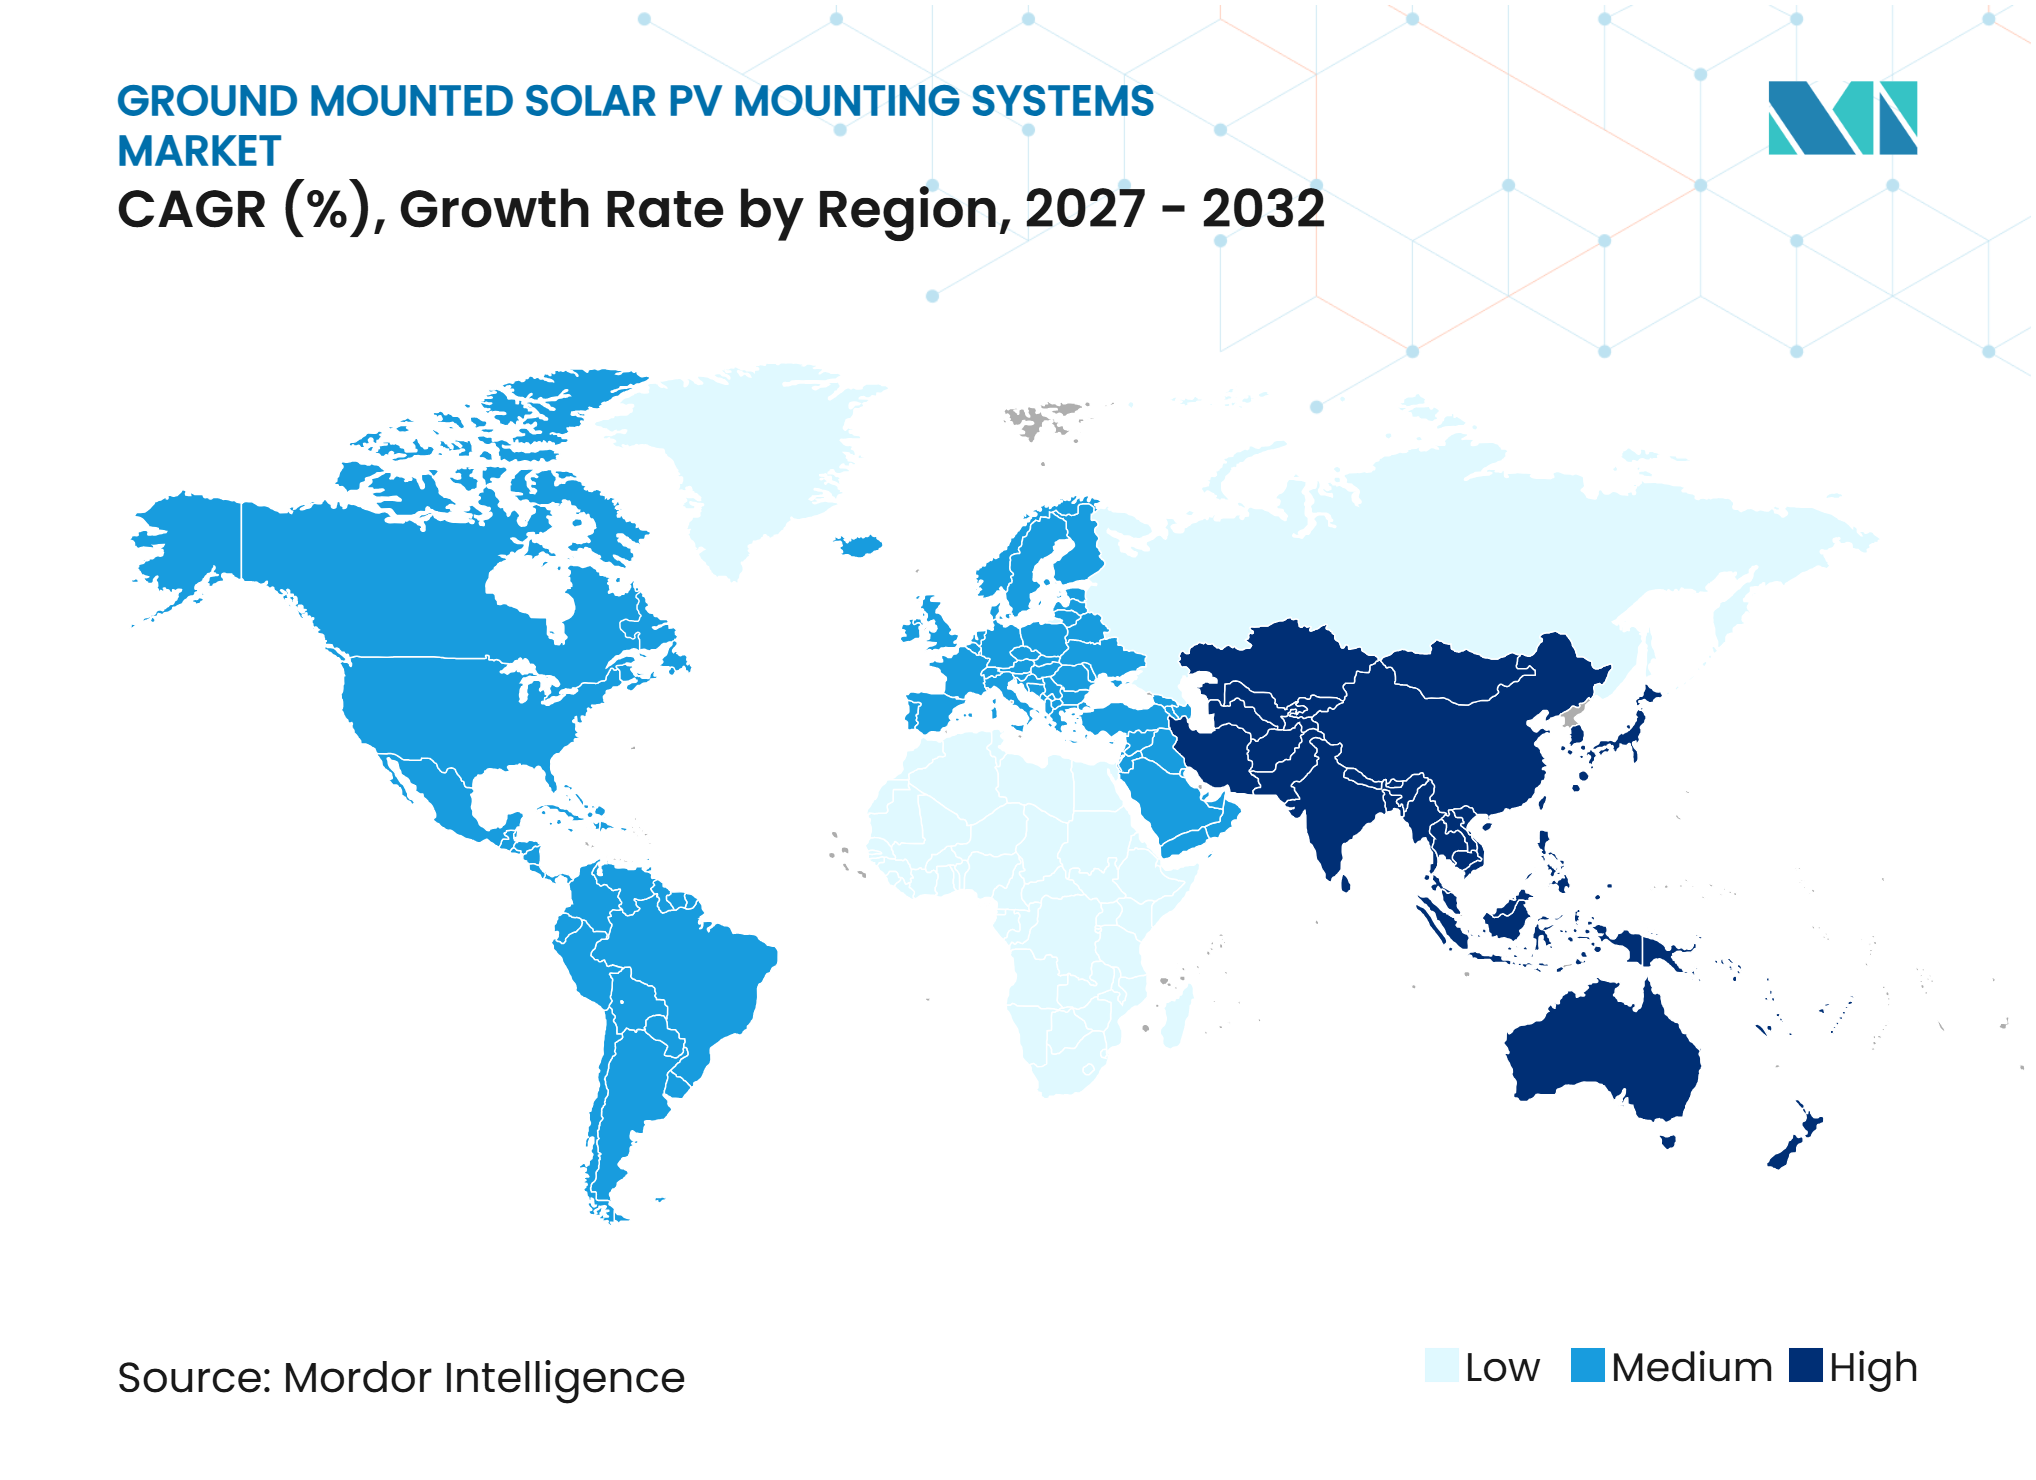
- Por geografía, Asia-Pacífico representó el 47,8% de la participación en 2026 y se prevé que crezca a un CAGR del 6,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adiciones de Capacidad Solar a Escala de Servicios Públicos | +1.8% | Global, concentrado en Asia-Pacífico, América del Norte y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Módulos Bifaciales y Seguidores de Eje Único | +1.2% | Global, con fuerte adopción en Estados Unidos, India, América Latina y Australia | Mediano plazo (2-4 años) |
| Fabricación Nacional y Despliegue Solar Impulsados por Políticas | +0.8% | Estados Unidos, India y Europa | Mediano plazo (2-4 años) |
| Optimización del Uso del Suelo Mediante la Agrivoltaica | +0.4% | Europa, Japón y China | Mediano plazo (2-4 años) |
| Demanda de Estructuras Adaptables al Terreno y a Condiciones Meteorológicas Extremas | +0.3% | Global, con relevancia en regiones propensas a vientos fuertes y granizo | Largo plazo (≥ 4 años) |
| Controles Digitales, Mantenimiento Predictivo y Optimización del Rendimiento | +0.2% | Global, concentrado en mercados solares maduros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Adiciones de Capacidad Solar a Escala de Servicios Públicos Impulsan Volúmenes Constantes de Estructuras de Soporte
Las adiciones de capacidad a escala de servicios públicos determinan directamente la demanda anual en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo, especialmente para los proveedores que atienden grandes pedidos de proyectos. Estados Unidos añadió 30 gigavatios de corriente alterna (GWCA) de energía solar instalada en suelo a escala de servicios públicos en 2024, equivalente al 54% de sus nuevas adiciones de capacidad conectada a la red, lo que respalda el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. India añadió 44,61 GW de capacidad solar en el ejercicio fiscal 2025-26, en comparación con 23,83 GW en el ejercicio fiscal 2024-25, y los proyectos instalados en suelo representaron 34,8 GW del total posterior. Estas adiciones respaldan pedidos grandes y recurrentes de estructuras fijas y sistemas de seguimiento. Las grandes licitaciones públicas también influyen en la economía de los proveedores, ya que los precios adjudicados se convierten en puntos de referencia de contratación para proyectos posteriores. Las disposiciones de contenido nacional del Crédito Fiscal a la Inversión de EE. UU. también alientan a las empresas de Ingeniería, Contratación y Construcción (EPC) a considerar equipos estructurales fabricados localmente al planificar proyectos elegibles.[3]
La Adopción de Módulos Bifaciales y Seguidores de Eje Único Redefine los Parámetros del Costo Nivelado de la Energía (LCOE)
Los módulos bifaciales y los seguidores de eje único se están desplegando conjuntamente en muchos proyectos a escala de servicios públicos, cambiando los requisitos en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. Nextracker afirma que los seguidores de eje único pueden aumentar el rendimiento energético anual hasta en un 25% en comparación con los sistemas de inclinación fija.[4] Arctech Solar informa que los módulos bifaciales pueden generar entre un 10 y un 20% más de energía en condiciones estándar, con mayores ganancias en condiciones optimizadas. Esta combinación de equipos refuerza el argumento a favor del diseño basado en seguidores donde las condiciones de terreno, irradiancia y red respaldan una mayor producción. También desplaza la selección del sistema de montaje más allá de las especificaciones estructurales básicas hacia el rendimiento esperado de la planta. Los proveedores están respondiendo con controles en tiempo real, funciones de seguimiento inverso, enlaces de Control de Supervisión y Adquisición de Datos (SCADA) y características de mantenimiento predictivo. Arctech Solar afirma que su sistema SkySmart II utiliza aprendizaje automático para establecer los ángulos de los módulos y reducir el sombreado entre filas.
Las Políticas de Fabricación Nacional Bifurcan las Cadenas de Suministro Globales
El apoyo de las políticas está separando el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo en canales de suministro de contenido nacional y de abastecimiento global, lo que afecta la selección de proveedores. En Estados Unidos, las normas de crédito fiscal alientan a los desarrolladores a documentar el contenido nacional y el calendario de contratación para proyectos elegibles en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. GameChange Solar informó que los diseños de seguidores flexibles en cuanto a módulos pueden permitir a los desarrolladores preservar las opciones del proyecto mientras cumplen con los requisitos de contratación de puerto seguro. Los requisitos de contenido nacional de India dirigen parte de la base de contratación hacia fabricantes de acero nacionales y ensambladores de sistemas de montaje. La Ley de Industria de Cero Emisiones Netas de Europa identifica la fabricación solar como un área estratégica y apoya una tramitación más rápida y el acceso financiero para la producción de tecnología limpia relacionada. Las especificaciones de contratación incluyen cada vez más el marcado CE y las normas estructurales EN o IEC pertinentes. Esto desplaza la competencia hacia la capacidad de cumplimiento, además del costo de entrega.
La Agrivoltaica, las Estructuras Adaptables al Terreno y los Controles Digitales Amplían los Requisitos de los Productos
La agrivoltaica está ampliando el conjunto de requisitos estructurales que los proveedores deben cumplir en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo, particularmente en sitios agrícolas con restricciones. Gonvarri Solar Steel anunció un acuerdo de suministro de 73 MWp para un proyecto agrivoltaico italiano que utilizó estructuras de seguimiento con alturas de pilotes de motor de hasta 3 metros y 2,1 metros de espacio libre sobre el suelo. Dichos requisitos facilitan el acceso a los cultivos, la circulación del aire y el movimiento de maquinaria agrícola. Los diseños de seguimiento del terreno también reducen la necesidad de nivelación extensiva en sitios difíciles. GameChange Solar afirma que su Genius Tracker TF puede acomodar variaciones de pendiente de poste a poste de hasta 1,7 grados. Los controles digitales y el mantenimiento predictivo añaden otra capa de diferenciación porque ayudan a los operadores a gestionar las decisiones de rendimiento y respuesta meteorológica. Estos sistemas especializados crean oportunidades para proveedores con capacidad de diseño, software e ingeniería de campo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Acero y el Aluminio | -1.0% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adquisición de Terrenos, Permisos y Aceptación Comunitaria | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fiabilidad de los Seguidores, Posición de Protección ante Condiciones Meteorológicas y Riesgo de Seguros | -0.4% | Global, con relevancia en las Grandes Llanuras de EE. UU., Australia y Sudáfrica | Mediano plazo (2-4 años) |
| Restricciones de Interconexión y Exposición al Vertimiento | -0.4% | Estados Unidos, Australia y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios del Acero y el Aluminio, la Fiabilidad de los Seguidores y el Riesgo Meteorológico Limitan los Márgenes
Los costos de materiales siguen siendo una restricción importante porque el acero y el aluminio constituyen una gran parte de los insumos de los sistemas de montaje. La Asociación de Industrias de Energía Solar (SEIA) informó que los cambios en los aranceles de la Sección 232 de EE. UU. aumentaron los precios nacionales del acero, el cobre y el aluminio, mientras que los costos de equipos eléctricos y estructurales aumentaron en el cuarto trimestre de 2025. Los fabricantes que operan bajo contratos EPC de precio fijo tienen un margen limitado para absorber movimientos de precios rápidos. Array Technologies reportó un margen bruto ajustado del 27,0% en el ejercicio fiscal 2025, frente al 34,1% en el ejercicio fiscal 2024, citando efectos arancelarios y presión sobre el precio de venta promedio. La exposición meteorológica añade un riesgo separado para los proveedores y propietarios de seguidores. AXIS Capital encontró que los sistemas de seguimiento que no lograron posicionarse durante eventos de granizo produjeron pérdidas promedio de 380.000 USD por MW, en comparación con 150.000 USD por MW donde los sistemas de posicionamiento operaron con éxito. Esto refuerza el argumento comercial a favor de controles de posicionamiento ante condiciones meteorológicas probados y procedimientos operativos fiables.
La Adquisición de Terrenos, los Permisos, las Restricciones de Interconexión y el Vertimiento Retrasan la Contratación
Los permisos, la adquisición de terrenos, las conexiones a la red y el vertimiento pueden retrasar el momento en que una cartera solar se convierte en un pedido de sistemas de montaje. El Laboratorio Nacional Lawrence Berkeley registró 956 GW de capacidad solar en colas de interconexión activas en EE. UU. a finales de 2024. Las tasas históricas de finalización indican que solo una pequeña parte de los proyectos en cola avanza hasta la operación. La Orden N.° 2023 de la Comisión Federal Reguladora de Energía (FERC) busca mejorar la gestión de colas mediante un enfoque de primero en estar listo, primero en ser atendido, y requisitos de preparación más estrictos. El Operador del Mercado de Energía de Australia también identificó un riesgo de congestión material para los proyectos de generación propuestos en Victoria y Australia del Sur. Estos límites pueden debilitar la economía del proyecto incluso cuando los precios de los módulos y los sistemas de montaje son favorables. Por lo tanto, los fabricantes se benefician de evaluar el estado de la red y el calendario de entrega antes de asignar capacidad a proyectos potenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Seguidores Aumentan su Papel en el Diseño a Escala de Servicios PúblicosSe proyecta que los Sistemas de Montaje con Seguimiento crezcan a un CAGR del 6,5% hasta 2032. El segmento se beneficia del uso generalizado de seguidores de eje único en proyectos a escala de servicios públicos donde un mayor rendimiento energético puede justificar el costo adicional del equipo. Nextracker informó que la mayoría de los proyectos a escala de servicios públicos en mercados establecidos utilizan seguidores solares, con una adopción que también se está desarrollando en mercados solares más nuevos. La demanda de seguidores es particularmente fuerte en Estados Unidos, India, América Latina, Australia, Oriente Medio y partes de África. El diseño del sitio se ha convertido en un punto importante de diferenciación porque los desarrolladores buscan cada vez más evitar altos gastos de obra civil. El seguidor de terreno de GameChange Solar está diseñado para menores necesidades de nivelación en sitios con pendiente.
Los Sistemas de Montaje Fijo representaron el 58,2% del valor global del segmento en 2026. Su posición de liderazgo refleja el uso continuo en proyectos de menor complejidad, instalaciones fuera de la red, generación distribuida y sitios donde la recuperación de la inversión en seguidores es menos atractiva. Las estructuras fijas conservan valor en los mercados europeos de menor irradiancia y en aplicaciones que priorizan la simplicidad de instalación. También proporcionan una opción práctica para sitios con soporte operativo limitado o menor escala de proyecto. La competencia entre proveedores en esta parte del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo está más expuesta al costo de fabricación y al abastecimiento de acero. Los seguidores, por el contrario, logran una mayor diferenciación donde el software, la adaptación al terreno y las funciones de respuesta meteorológica afectan la economía de la planta.


Por Material:
El Hierro Galvanizado Combina Durabilidad con Economías de EscalaEl Hierro Galvanizado representó el 43,6% del valor global del segmento en 2026 y se prevé que crezca a un CAGR del 6,2% hasta 2032. El material se utiliza ampliamente porque ofrece durabilidad estructural y eficiencia de costos en grandes proyectos del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. La galvanización por inmersión en caliente es relevante para sistemas que se espera operen durante 25-30 años bajo condiciones variables de suelo y clima. La norma EN ISO 1461 establece los requisitos para los recubrimientos galvanizados por inmersión en caliente sobre artículos de hierro y acero fabricados. Estas normas pueden influir en las especificaciones de contratación, particularmente donde el riesgo de corrosión requiere una evaluación formal. La capacidad de fabricación a gran escala también favorece ciclos de suministro más cortos para pedidos de proyectos de alto volumen.
El acero sigue siendo importante para aplicaciones de cimentación profunda y pilotes roscados en permafrost, vientos fuertes y otras condiciones de sitio exigentes. El aluminio conserva ventajas donde el menor peso de manipulación y la instalación más rápida son importantes. Sin embargo, la exposición arancelaria puede debilitar su posición de costo en proyectos de instalación en suelo en EE. UU. Los compuestos y polímeros ocupan un papel menor, principalmente donde la resistencia a la corrosión o el bajo peso supera la prima de costo inicial. La combinación de materiales cambia, por lo tanto, con las condiciones del suelo, la carga de viento, el enfoque de instalación y la política comercial local. En el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo, la disponibilidad de materias primas puede determinar la competitividad de las ofertas tanto como la capacidad de diseño y la fiabilidad de entrega de un proveedor.
Por Compatibilidad Tecnológica:
Los Módulos Bifaciales Cambian las Prioridades del Diseño EstructuralSe prevé que los Paneles Solares Bifaciales crezcan a un CAGR del 8,1% hasta 2032. Los desarrolladores utilizan configuraciones bifaciales para capturar la producción del lado posterior del módulo, lo que aumenta la importancia de las decisiones sobre sombreado estructural y espacio libre sobre el suelo. Arctech Solar cita pruebas que indican entre un 10 y un 20% de producción adicional en condiciones estándar, con mayores ganancias en condiciones favorables de albedo posterior. Los sistemas de montaje deben, por lo tanto, limitar el sombreado en la parte inferior y soportar una elevación adecuada del módulo. Los miembros estructurales más estrechos y los diseños de sujetadores sin sombreado pueden volverse más importantes en proyectos bifaciales. La geometría del seguidor, el espaciado entre filas y la configuración de seguimiento inverso también pueden afectar las ganancias realizadas.
Los Módulos FV de Silicio Cristalino representaron el 81,4% del segmento de compatibilidad tecnológica en 2026. Su escala y su base de fabricación establecida los convierten en el requisito de compatibilidad central para la mayoría de los proveedores de sistemas de montaje. Los módulos de película delgada siguen siendo menores en volumen, pero pueden ser relevantes en la contratación de contenido nacional. TerraSmart integró sus estructuras de inclinación fija y su seguidor TerraTrak 1P con el módulo Series 7 TR1 de First Solar en enero de 2025. Esto proporciona un ejemplo de proveedores de sistemas de montaje que adaptan sus diseños para casos de uso específicos de módulos.
Por Aplicación:
Los Proyectos a Escala de Servicios Públicos Respaldan los Mayores Volúmenes de ContratosLas aplicaciones a Escala de Servicios Públicos representaron el 76,3% del valor global del segmento en 2026 y se proyecta que se expandan a un CAGR del 5,7% hasta 2032. Los grandes proyectos concentran tanto el volumen estructural como la demanda de seguidores en un menor número de decisiones de contratación. Estados Unidos, Asia-Pacífico, América del Norte y Oriente Medio continúan respaldando esta aplicación a través de grandes adiciones solares y programas de capacidad planificados. Los contratos a escala de servicios públicos pueden incluir más que hardware, ya que los desarrolladores a menudo buscan sistemas de monitoreo, herramientas de gestión del rendimiento y protocolos de posicionamiento ante condiciones meteorológicas. Nextracker afirma que su sistema TrueCapture puede reducir las pérdidas de energía en plantas en operación. Estas ofertas integradas pueden aumentar el valor del sistema al tiempo que elevan la importancia de la validación del rendimiento.
Las aplicaciones comerciales e industriales son el siguiente canal relevante para las estructuras instaladas en suelo. Los acuerdos de compra de energía corporativos y los requisitos de energía solar en el sitio respaldan esta demanda en Estados Unidos, Europa, Japón y otros mercados. Unirac adquirió el negocio de estructuras de soporte y cimentación de TerraSmart en julio de 2026 por 5 millones de USD, ampliando su oferta de productos de instalación en suelo, seguidores y marquesinas. Los sistemas de montaje residenciales en suelo proporcionan un canal de generación distribuida más pequeño pero útil en Australia y Alemania. La demanda fuera de la red atiende aplicaciones de minería, telecomunicaciones, electrificación rural y aplicaciones especializadas. El Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo tiene, por lo tanto, un centro de gravedad en proyectos grandes, al tiempo que conserva canales de aplicación más pequeños con necesidades de ingeniería distintas.

Por Usuario Final:
Las Empresas EPC Mantienen la Escala Mientras los Desarrolladores Compran Más DirectamenteLas Empresas EPC representaron el 39,7% del segmento de usuarios finales en 2026. Su papel refleja su responsabilidad en la ingeniería, contratación, construcción, calificación de proveedores y coordinación de entregas en proyectos importantes. Las grandes empresas EPC pueden utilizar marcos de proveedores preferidos para negociar condiciones de suministro para múltiples proyectos. Estos acuerdos pueden reducir el trabajo de ingeniería necesario para aprobar equipos de montaje en proyectos repetidos. La contratación EPC sigue siendo importante donde los patrocinadores del proyecto prefieren un único punto de responsabilidad de entrega. También respalda altos volúmenes de envío para proveedores que pueden cumplir con los requisitos de entrega, calidad y bancabilidad.
Se prevé que los Desarrolladores de Proyectos Solares crezcan a un CAGR del 5,9% hasta 2032. La contratación directa otorga a los desarrolladores mayor control sobre la flexibilidad de los módulos, el riesgo arancelario y las obligaciones operativas a largo plazo. GameChange Solar vinculó la contratación de seguidores flexibles en cuanto a módulos con la planificación de puerto seguro para proyectos a escala de servicios públicos. Las empresas de servicios públicos y los productores de energía independientes también se están convirtiendo en compradores más directos para proyectos superiores a 100 MW. Los clientes gubernamentales y de defensa siguen siendo menores, pero pueden requerir equipos de origen nacional y especificaciones más altas. Los instaladores e integradores atienden principalmente sistemas distribuidos y fuera de la red a través de canales de distribución. Estos diferentes modelos de compra amplían el enfoque de ventas requerido en el Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo.
Análisis Geográfico
Asia-Pacífico: Escala, Capacidad de Fabricación y Fuerte Actividad de Proyectos
Asia-Pacífico representó el 47,8% del valor global en 2026 y se prevé que crezca a un CAGR del 6,1% hasta 2032. India tenía 100,80 GW de capacidad solar instalada en suelo a finales de 2025, mientras que sus adiciones solares alcanzaron 44,61 GW en el ejercicio fiscal 2025-26. Esta escala respalda una demanda recurrente tanto de equipos nacionales como importados del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo. China continúa influyendo en los precios de los equipos a través de la fabricación de alto volumen y la contratación pública. Japón sigue más enfocado en sistemas premium de alta intensidad de aluminio donde las restricciones de instalación y los requisitos de calidad influyen en la selección de productos. Los países de la ASEAN proporcionan demanda adicional a través de grandes proyectos en Tailandia, Indonesia y Filipinas. El Instituto Nacional de Energía Solar de India evaluó el potencial solar instalado en suelo en 3.343 GWp, lo que indica una larga trayectoria de desarrollo.
América del Norte: El Contenido Nacional y la Reforma de la Red Determinan la Contratación
América del Norte sigue siendo un mercado importante de seguidores. Los incentivos de contenido nacional y las medidas comerciales están fomentando nueva capacidad de fabricación estructural en Estados Unidos. PV Hardware amplió su instalación en Houston en octubre de 2026 e informó un aumento del 42% en la capacidad de componentes de seguidores preensamblados. Array Technologies reportó 1,284 mil millones de USD en ingresos del ejercicio fiscal 2025, con volúmenes de seguidores que aumentaron un 35%. La Orden N.° 2023 de la Comisión Federal Reguladora de Energía (FERC) es una influencia regulatoria en el calendario de los proyectos porque cambia el proceso de interconexión. Su avance es importante para la demanda de sistemas de montaje porque los proyectos necesitan acuerdos de red ejecutados antes de la contratación final. Canadá también se está desarrollando como una nueva área de ventas, reflejado en la participación de Clenergy en Electricity Transformation Canada 2025.
Europa, América del Sur, Oriente Medio y África, y Australia: Diferentes Necesidades de Diseño Influyen en la Demanda
Europa está desarrollando demanda de sistemas agrivoltaicos elevados porque las restricciones de uso del suelo están dirigiendo los proyectos hacia diseños que preservan la actividad agrícola. El proyecto italiano de 73 MWp de Gonvarri Solar Steel ilustra el papel de las especificaciones especializadas de espacio libre y seguidores en este contexto. La Ley de Industria de Cero Emisiones Netas de la Unión Europea también sitúa la fabricación solar dentro de su marco estratégico de tecnología limpia. América del Sur está abriendo mayores oportunidades para seguidores, incluido el acuerdo de suministro de 472 MWp de Gonvarri Solar Steel para el proyecto CSF Illa de Perú. La demanda en Oriente Medio y África está vinculada a programas a escala de servicios públicos, incluida una entrega de 600 MW en instalación en suelo reportada por Xiamen Mibet New Energy en 2025. Australia enfrenta una restricción diferente porque la congestión de transmisión puede aumentar el riesgo de vertimiento. La información sobre congestión del Operador del Mercado de Energía de Australia (AEMO) destaca la importancia de la ubicación y las condiciones de la red para la generación propuesta. Los controles inteligentes de seguidores pueden volverse más relevantes donde los operadores necesitan alinear la operación de la planta con las condiciones cambiantes de la red.
Panorama Competitivo
Concentración del Mercado
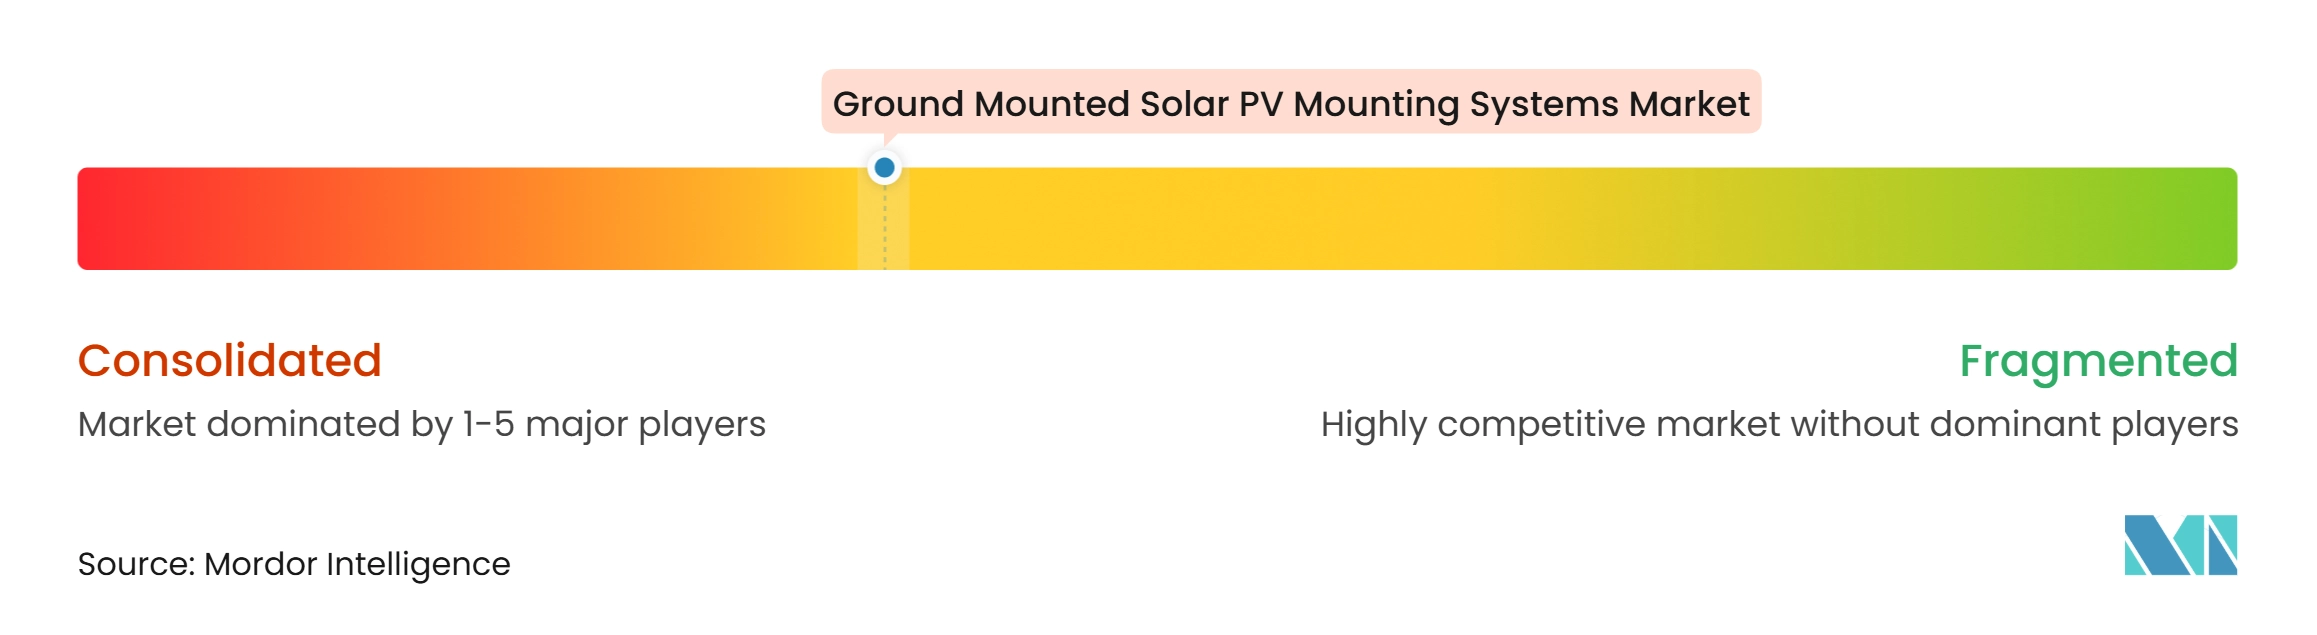
El Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo está moderadamente concentrado, con diferencias claras entre los proveedores de seguidores y los de inclinación fija. Los especialistas globales en seguidores compiten a través del rendimiento energético, el software, la eficiencia de instalación y la bancabilidad, mientras que los fabricantes estructurales de alto volumen compiten fuertemente en precio en la contratación de inclinación fija. Nextracker reportó ingresos del ejercicio fiscal 2025 de 3,0 mil millones de USD y una cartera de pedidos a fin de año que supera los 4,5 mil millones de USD. Su sistema TrueCapture muestra cómo los proveedores están ampliando sus ofertas hacia servicios de rendimiento operativo. La certificación también sigue siendo importante en las revisiones de financiamiento de proyectos. La norma IEC 62817 aborda la calificación del diseño de seguidores fotovoltaicos, mientras que la UL 2703 cubre la unión de sistemas de montaje y los requisitos de seguridad relacionados.
Las herramientas digitales de planificación e ingeniería son cada vez más visibles en el posicionamiento competitivo. K2 Systems presentó su asistente de planificación digital K2 KAI en Intersolar 2025. Schletter Group lanzó su herramienta de planificación Schletter Creator en abril de 2025. Antaisolar anunció más de 2 GW de acuerdos de asociación en SNEC 2025, cubriendo mercados en 6 continentes. Estas acciones muestran que los proveedores están ampliando el acceso al mercado a través de herramientas digitales, relaciones con canales y asociaciones globales. La competencia resultante va más allá de la fabricación básica de acero. Los proveedores deben demostrar compatibilidad de productos, soporte de ingeniería y capacidad de entrega a escala de proyecto.
La adquisición por parte de Unirac en julio de 2026 del negocio de estructuras de soporte y cimentación de TerraSmart de Gibraltar Industries por 5 millones de USD consolidó partes de la oferta de instalación en suelo y generación distribuida en América del Norte. El acuerdo incorporó la capacidad de instalación en suelo, seguidores y marquesinas a la plataforma de Unirac. Las oportunidades permanecen en sistemas para terrenos difíciles, diseños agrivoltaicos y operación resistente a condiciones meteorológicas. El análisis de granizo de AXIS Capital deja clara la importancia comercial de un rendimiento de posicionamiento fiable. Los datos de participación a nivel de empresa para los principales proveedores no se proporcionan en el material fuente. El Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo, por lo tanto, no admite una clasificación cuantificada de los principales proveedores basada en la participación combinada.
Líderes de la Industria de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo
-
Nextracker Inc.
-
Arctech Solar
-
GameChange Energy
-
ARRAY Technologies, Inc.
-
PV Hardware (PVH)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo Empresas cubiertas en este informe
- Antaisolar
- Arctech Solar
- Array Technologies, Inc.
- Clenergy
- GameChange Solar
- Gonvarri Solar Steel
- Jiangsu Guoqiang Zinc-Plating Industrial Co., Ltd.
- K2 Systems GmbH
- Landpower Solar Technology Co., Ltd.
- Mounting Systems GmbH
- Nextracker Inc.
- Powerway Renewable Energy Co., Ltd.
- PV Hardware (PVH)
- RBI Solar, Inc.
- Schletter Group
- Terrasmart
- Unirac, Inc.
- Xiamen Grace Solar Technology Co., Ltd.
- Xiamen Huge Energy Technology Co., Ltd.
- Xiamen Mibet New Energy Co., Ltd.
Desarrollos recientes de la industria en Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo
- Octubre de 2026: PV Hardware USA anunció una importante expansión de su instalación de fabricación en Houston, Texas, añadiendo 3.180 metros cuadrados de espacio y aumentando la capacidad de componentes de seguidores preensamblados en un 42%. La expansión traslada el ensamblaje complejo desde los sitios de construcción al aire libre a un entorno de fábrica controlado, reduciendo los costos de mano de obra en campo para los clientes EPC. La expansión sigue a una inversión de 30 millones de USD en la instalación original de PVH en Houston en mayo de 2024 y a una adición de una fábrica de seguidores de 95.000 pies cuadrados en septiembre de 2025.
- Julio de 2026: Unirac adquirió el negocio de estructuras de soporte y cimentación solar de TerraSmart de Gibraltar Industries por 5 millones de USD, extendiendo la plataforma de Unirac desde las estructuras de soporte residenciales y comerciales en tejado plano para incluir soluciones de instalación en suelo, seguidores y marquesinas que atienden mercados solares comerciales e industriales y de generación distribuida en toda América del Norte. La marca, el equipo de ingeniería y la cartera de productos de TerraSmart se integran en la entidad combinada de Unirac.
- Noviembre de 2025: Antaisolar lanzó oficialmente el sistema de seguimiento inteligente AT-Spark, que cuenta con un tubo de torsión octagonal de desarrollo propio que mejora la rigidez en un 40% y la resistencia en un 50%, al tiempo que reduce los costos de materiales en un 30% en comparación con los diseños de generación anterior. El sistema admite un tramo de seguidor de 143 metros, incorpora 4 modos inteligentes de protección meteorológica para viento, nieve, inundaciones y granizo, y está emparejado con el sistema de control SmartTrail que proporciona monitoreo SCADA en tiempo real y gestión remota de operaciones y mantenimiento.
- Septiembre de 2025: GameChange Solar lanzó FlexRail, un sistema de montaje que permite que el mismo diseño de seguidor acomode múltiples tipos de módulos FV sin remediación en campo, abordando directamente la volatilidad del suministro de módulos creada por aranceles y disrupciones logísticas. El sistema cuenta con sistemas de rieles basados en abrazaderas, correas flexibles, tubos de torsión sin perforar y rodamientos de bajo perfil, y cumple con la norma UL 2703 según las pruebas realizadas en Intertek.
Alcance del Informe Global del Mercado de Sistemas de Montaje para Paneles Solares FV Instalados en Suelo
Un sistema de montaje para paneles solares FV instalado en suelo es un marco estructural y de soporte diseñado que se fija directamente en el suelo para soportar y posicionar los paneles solares fotovoltaicos (FV). A diferencia de las instalaciones en tejados, opera de forma independiente de la arquitectura del edificio, lo que permite colocar los paneles en ángulos de inclinación y orientaciones óptimas en terrenos abiertos.
El mercado de sistemas de montaje para paneles solares FV instalados en suelo está segmentado por tipo, material, compatibilidad tecnológica, aplicación, usuario final y geografía. Por tipo, el mercado se divide en sistemas de montaje fijo y sistemas de montaje con seguimiento. Por material, el mercado se divide en aluminio, acero, hierro galvanizado y otros (compuestos, polímeros). Por compatibilidad tecnológica, el mercado está segmentado en módulos FV de silicio cristalino, módulos FV de película delgada, paneles solares bifaciales y otros. Por aplicación, el mercado está segmentado en residencial, comercial e industrial, escala de servicios públicos, aplicaciones fuera de la red y otros. Por usuario final, el mercado se divide en empresas EPC, desarrolladores de proyectos solares, instaladores e integradores, empresas de servicios públicos y productores de energía independientes, gobierno y defensa, y otros. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de sistemas de montaje para paneles solares FV instalados en suelo en 20 países de las principales regiones. Para cada segmento, el dimensionamiento y las previsiones del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Sistemas de Montaje Fijo |
| Sistemas de Montaje con Seguimiento |
| Aluminio |
| Acero |
| Hierro Galvanizado |
| Otros (Compuestos, Polímeros) |
| Módulos FV de Silicio Cristalino |
| Módulos FV de Película Delgada |
| Paneles Solares Bifaciales |
| Otros |
| Residencial |
| Comercial e Industrial |
| Escala de Servicios Públicos |
| Aplicaciones Fuera de la Red |
| Otros |
| Empresas EPC |
| Desarrolladores de Proyectos Solares |
| Instaladores e Integradores |
| Empresas de Servicios Públicos y Productores de Energía Independientes |
| Gobierno y Defensa |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Sistemas de Montaje Fijo | |
| Sistemas de Montaje con Seguimiento | ||
| Por Material | Aluminio | |
| Acero | ||
| Hierro Galvanizado | ||
| Otros (Compuestos, Polímeros) | ||
| Por Compatibilidad Tecnológica | Módulos FV de Silicio Cristalino | |
| Módulos FV de Película Delgada | ||
| Paneles Solares Bifaciales | ||
| Otros | ||
| Por Aplicación | Residencial | |
| Comercial e Industrial | ||
| Escala de Servicios Públicos | ||
| Aplicaciones Fuera de la Red | ||
| Otros | ||
| Por Usuario Final | Empresas EPC | |
| Desarrolladores de Proyectos Solares | ||
| Instaladores e Integradores | ||
| Empresas de Servicios Públicos y Productores de Energía Independientes | ||
| Gobierno y Defensa | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los sistemas de montaje para paneles solares FV instalados en suelo?
Se prevé que el mercado global de sistemas de montaje para paneles solares FV instalados en suelo crezca a un CAGR del 4,89% de 2027 a 2032 y alcance los 36,57 mil millones de USD en 2032.
¿Qué tipo de sistema de montaje está creciendo más rápido?
Se prevé que los Sistemas de Montaje con Seguimiento crezcan a un CAGR del 6,5% hasta 2032, respaldados por el uso de seguidores de eje único en proyectos a escala de servicios públicos.
¿Por qué son importantes los módulos solares bifaciales para los proveedores de sistemas de montaje?
Se prevé que los Paneles Solares Bifaciales crezcan a un CAGR del 8,1% hasta 2032. Aumentan la importancia de limitar el sombreado en la parte posterior, establecer una altura adecuada del módulo y optimizar la geometría del seguidor.
¿Qué material tiene el mayor papel en las estructuras instaladas en suelo?
El Hierro Galvanizado representó el 43,6% de la participación en 2026 y se proyecta que crezca a un CAGR del 6,2% hasta 2032 porque combina durabilidad con eficiencia de costos en grandes proyectos.
¿Qué región lidera la demanda de sistemas de montaje?
Asia-Pacífico representó el 47,8% de la participación en 2026 y se prevé que crezca a un CAGR del 6,1% hasta 2032, respaldado por la actividad solar en India, China, Japón y los países de la ASEAN.
¿Qué riesgos afectan la contratación de sistemas de montaje solar?
Los cambios en los precios de los materiales, el rendimiento meteorológico de los seguidores, los permisos, los retrasos en la interconexión a la red y el vertimiento pueden retrasar o reducir la contratación de proyectos.