
Tamanho e Participação do Mercado de Farinhas Sem Glúten
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinhas Sem Glúten por Mordor Intelligence
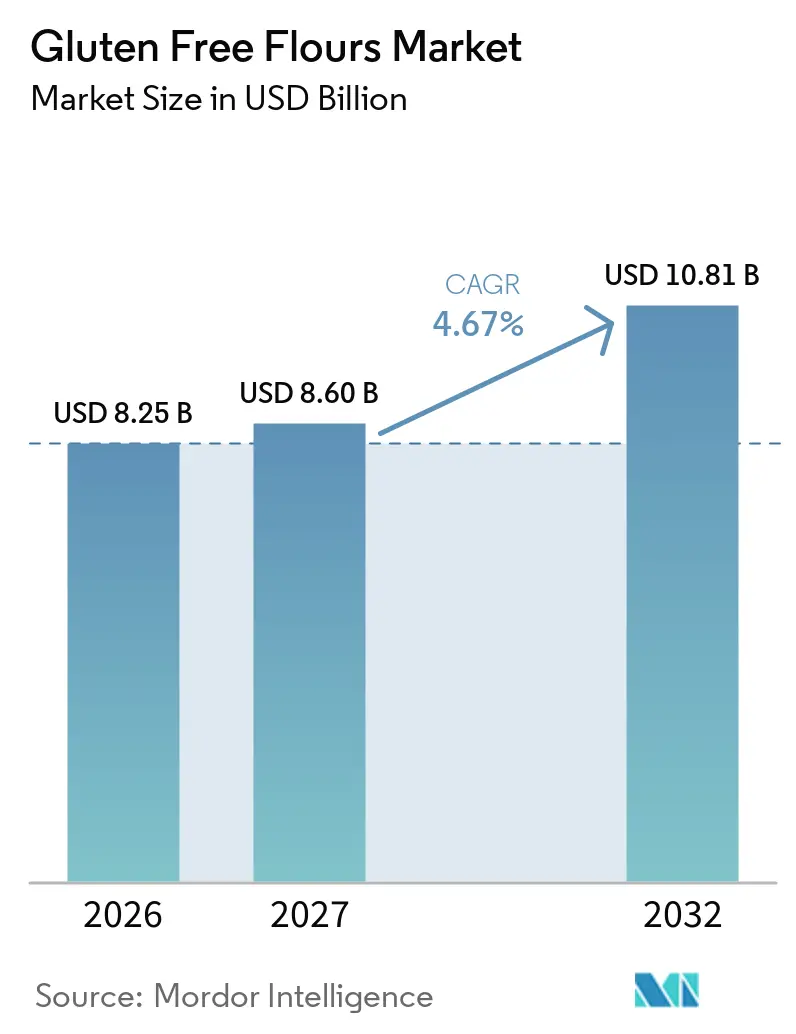
O tamanho do mercado de farinhas sem glúten cresce de 8,25 bilhões de USD em 2026 para 8,60 bilhões de USD em 2027, e a previsão é de que alcance 10,81 bilhões de USD até 2032, a um CAGR de 4,67% no período de 2027 a 2032. Os processadores de alimentos exigem desempenho confiável das farinhas e controles documentados da cadeia de fornecimento, enquanto os compradores do varejo associam cada vez mais os produtos sem glúten a informações claras sobre ingredientes. Consequentemente, o mercado de farinhas sem glúten favorece fornecedores que combinam produção certificada, desempenho funcional consistente e uma ampla variedade de opções de farinhas. O mercado também se beneficia do uso crescente de farinhas de arroz, milho, coco e outras farinhas alternativas em produtos de panificação, salgadinhos e alimentos de conveniência. A inovação de produtos focada em composição nutricional, sabor, textura e misturas específicas para cada aplicação deve impulsionar a expansão do mercado e ampliar a base de clientes dos fabricantes.
Principais Conclusões do Relatório
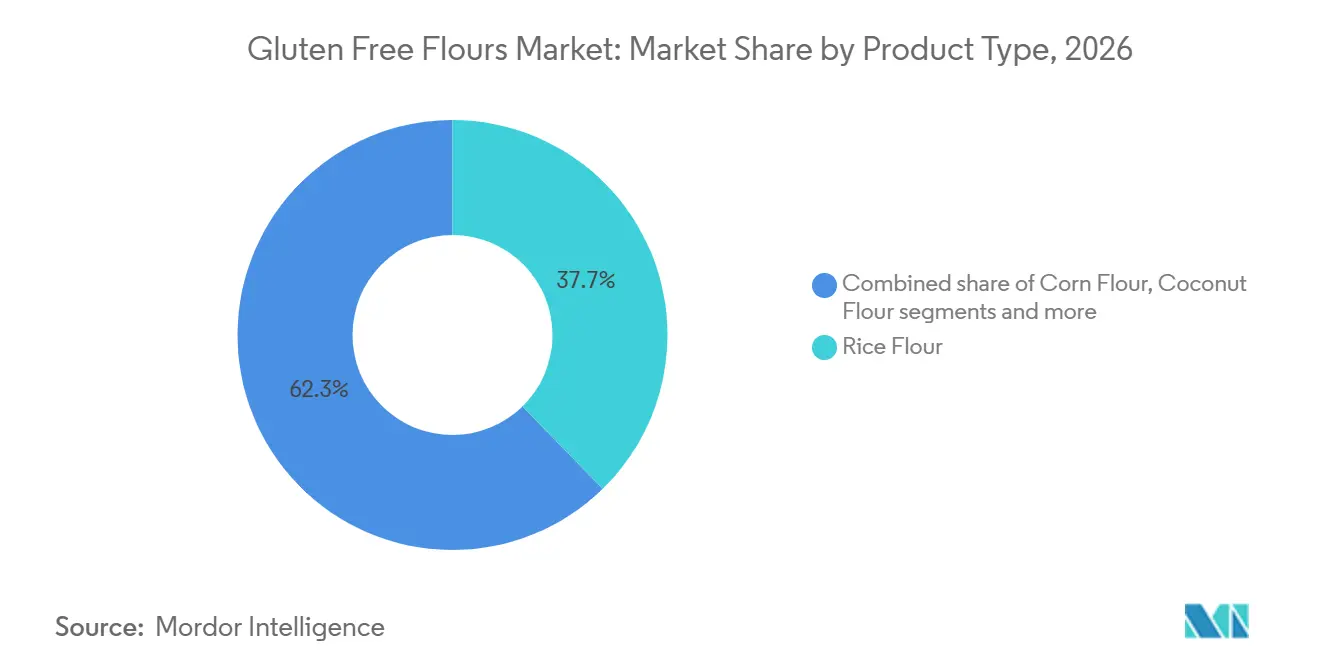
- Por tipo de produto, a farinha de arroz liderou o mercado de farinhas sem glúten com uma participação de 37,68% em 2026, enquanto a farinha de coco deve registrar o CAGR mais rápido de 5,93% durante 2027-2032.
- Por fonte, os cereais mantiveram uma participação de 68,25% em 2026, enquanto as leguminosas devem expandir a um CAGR de 6,35% até 2032.
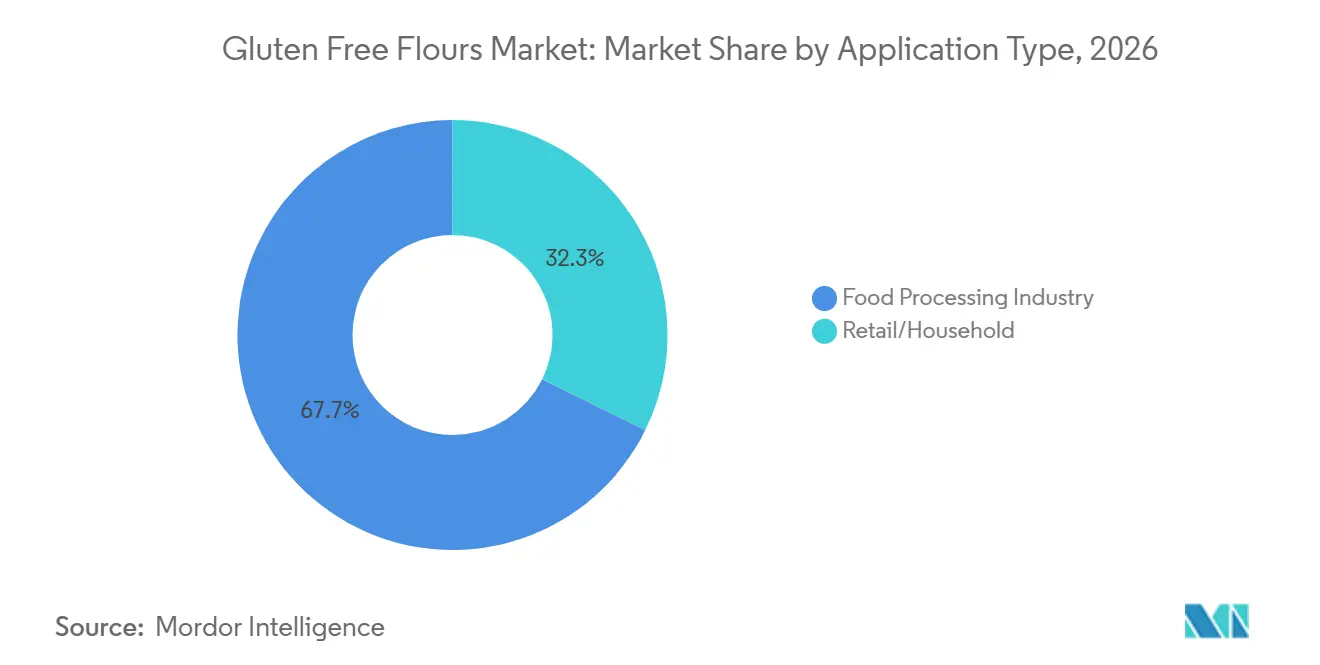
- Por aplicação, a indústria de processamento de alimentos liderou o mercado com uma participação de 67,71% em 2026, enquanto o varejo/doméstico deve registrar o CAGR mais rápido de 5,76% durante 2027-2032.
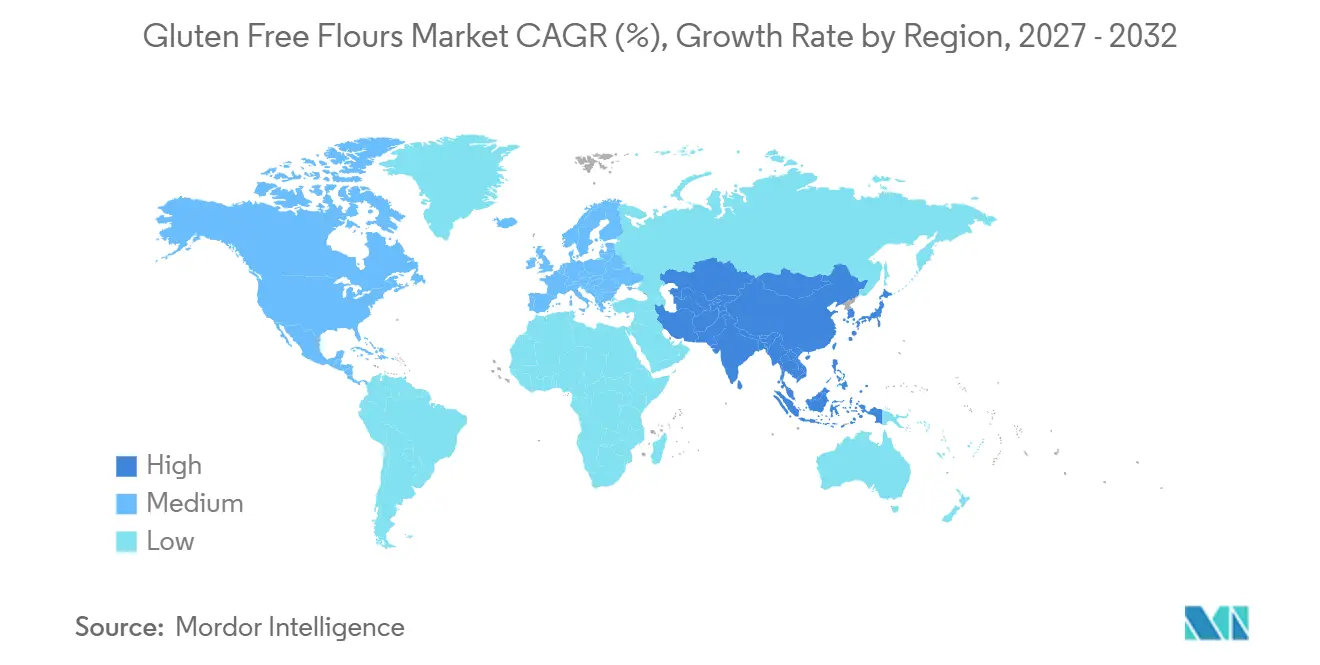
- Por região, a América do Norte liderou o mercado com uma participação de 35,82% em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 6,53% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Farinhas Sem Glúten
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência e diagnóstico da doença celíaca | +1.2% | Global, com forte relevância no Norte e Sul da Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Maior conscientização do consumidor sobre a sensibilidade ao glúten e a evitação do glúten | +0.9% | América do Norte e Europa, com expansão para centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos produtos de panificação sem glúten | +0.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação de produtos em farinhas alternativas de grãos e de origem vegetal | +0.7% | Global | Médio prazo (2-4 anos) |
| Expansão da distribuição no varejo e disponibilidade de produtos | +0.5% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fortalecimento dos padrões de rotulagem sem glúten e confiança do consumidor | +0.4% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência e Diagnóstico da Doença Celíaca
A doença celíaca gera uma demanda menos discricionária do que as compras motivadas por estilo de vida, pois os indivíduos diagnosticados devem seguir uma dieta sem glúten. As diretrizes de 2025 da Sociedade Europeia para o Estudo da Doença Celíaca reportaram uma prevalência histologicamente confirmada de 0,7% nos países ocidentais, enquanto as estimativas sorológicas variaram de 1% a 1,6%Diretrizes Atualizadas de 2025 da Sociedade Europeia para o Estudo da Doença Celíaca, pmc.ncbi.nlm.nih.gov">[1]. As diretrizes também identificam o diagnóstico como um componente crítico do manejo da doença, sustentando a demanda contínua por alimentos produzidos com ingredientes sem glúten. Em países com vias diagnósticas estabelecidas e programas de reembolso, os casos confirmados podem impulsionar compras recorrentes por parte de consumidores e fabricantes de alimentos. Este segmento do mercado de farinhas sem glúten sustenta a demanda por sistemas de farinhas seguros e rastreáveis, em vez de testes ocasionais de produtos.
Maior Conscientização do Consumidor sobre a Sensibilidade ao Glúten e a Evitação do Glúten
O grupo de consumidores que relata sensibilidade ao glúten ou ao trigo é materialmente maior do que a população celíaca diagnosticada. A pesquisa do Conselho Internacional de Informação Alimentar de abril de 2025 constatou que um em cada quatro americanos relatou uma alergia, intolerância ou sensibilidade em seu domicílio, enquanto 70% relataram consciência média ou alta sobre informações de alérgenos em alimentos embaladosPesquisa Spotlight do IFIC, ific.org">[2]. Os fabricantes de alimentos devem, portanto, atender à demanda por fornecimento transparente e informações claras sobre alérgenos, além das necessidades dietéticas clínicas. O mercado de farinhas sem glúten se beneficia à medida que os consumidores passam a considerar as opções sem glúten adequadas para compras domésticas rotineiras. A maior familiaridade do consumidor com as preocupações dietéticas relacionadas ao glúten tambm incentiva os varejistas a ampliar as ofertas de farinhas sem glúten nos canais de supermercados convencionais, tornando esses produtos mais acessíveis aos domicílios que buscam alternativas à farinha de trigo convencional.
Expansão de Produtos de Panificação Sem Glúten
A panificação continua sendo uma aplicação importante para a farinha sem glúten, pois pães, biscoitos, massas e produtos de massa dependem de um desempenho consistente da farinha. Os dados do setor de panificação britânico para as 52 semanas encerradas em abril de 2025 mostraram que as vendas de produtos de panificação sem restrições cresceram 9,4%, em comparação com um crescimento de 3,2% nos produtos de panificação convencionais. Esse crescimento aumenta a demanda por misturas de farinhas que proporcionem absorção de água, gelatinização do amido e estabilidade de prateleira na produção comercial. A distribuição ampliada também incentiva os fornecedores de ingredientes a oferecer misturas de farinhas certificadas e testadas para cada aplicação. Além disso, as marcas do varejo exigem qualidade de lote consistente em tiragens de produção maiores. O mercado de farinhas sem glúten ganha volume à medida que as linhas de panificação convencionais introduzem produtos certificados sem glúten.
Inovação de Produtos em Farinhas Alternativas de Grãos e de Origem Vegetal
O arroz e o milho continuam sendo ingredientes importantes; no entanto, as farinhas alternativas estão ganhando relevância em aplicações que exigem proteína, fibra e propriedades funcionais. A Archer Daniels Midland lançou um ingrediente de farinha de ervilha sem glúten e sem organismos geneticamente modificados (OGM) em maio de 2026 para aplicações em panificação, massas, empanados e cereais. O ingrediente não exigirá rotulagem de alérgenos. Esses ingredientes podem apoiar o enriquecimento proteico e ajudar os fabricantes a reduzir sua dependência de uma única base de cereal. A farinha de coco também oferece alta absorção de água e teor de fibras, o que pode reduzir a necessidade de certos gomas e hidrocoloides nas formulações finais. O mercado de farinhas sem glúten tende a recompensar os fornecedores que oferecem misturas funcionais em vez de farinhas commodities de ingrediente único.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços elevados das farinhas sem glúten em comparação com a farinha de trigo convencional | -1.0% | Global, com maior relevância em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Riscos de contaminação cruzada e requisitos rigorosos de controle de qualidade | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Limitações nutricionais de certas formulações de farinhas sem glúten | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Qualidade sensorial inconsistente e menor frescor dos produtos acabados | -0.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Elevados das Farinhas Sem Glúten em Comparação com a Farinha de Trigo Convencional
O preço continua sendo uma restrição importante para os consumidores que escolhem produtos sem glúten por preferência e não por necessidade médica. Instalações de moagem dedicadas, requisitos de testes, fornecimento de grãos especiais e menores volumes de produção aumentam os custos dos fornecedores. Os fabricantes também incorrem em despesas mais elevadas ao adquirir matérias-primas certificadas sem glúten e ao manter sistemas separados de armazenamento e processamento para evitar a contaminação cruzada. Essa diferença de preço limita a adoção doméstica em mercados sensíveis ao preço e dificulta a transição de pontos de venda especializados para os canais de supermercados convencionais. Para os processadores de alimentos, a comparação relevante é o custo da formulação final e não apenas o preço da farinha. Os fornecedores podem mitigar essa barreira oferecendo sistemas de farinha que reduzam a necessidade de ingredientes adicionais de formulação ou minimizem os requisitos de reformulação.
Riscos de Contaminação Cruzada e Requisitos Rigorosos de Controle de Qualidade
Os fabricantes de farinhas sem glúten enfrentam desafios para prevenir a contaminação cruzada durante a colheita, o transporte, o armazenamento, a moagem e o embalamento de grãos, especialmente quando equipamentos compartilhados processam trigo, cevada ou centeio. Em janeiro de 2026, a Agência de Alimentos e Medicamentos dos Estados Unidos emitiu uma solicitação de informações sobre a divulgação de ingredientes com glúten e a prevenção de contato cruzado em alimentos embalados, ressaltando a necessidade de informações mais claras e controles mais rigorosos. De acordo com a regulamentação de rotulagem sem glúten da FDA, os produtos que apresentam uma alegação sem glúten devem conter menos de 20 partes por milhão (ppm) de glútenPerguntas e Respostas sobre a Rotulagem de Alimentos Sem Glúten, fda.gov">[3]. Para cumprir essa exigência, os fabricantes podem precisar investir em procedimentos de segregação, limpeza de equipamentos, verificação de fornecedores e testes, o que aumenta os custos operacionais e complica a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Farinha de Arroz Lidera, a Farinha de Coco Cresce Mais Rapidamente
A farinha de arroz representa 37,68% do mercado de farinhas sem glúten em 2026. Fornecedores e processadores de alimentos a utilizam amplamente em produtos de panificação industrial, produção de macarrão e coberturas de massa, devido às suas características de manuseio familiares. Seu sabor neutro, perfil de partículas finas e base de fornecimento estabelecida a tornam um ingrediente comum em formulações comerciais. A farinha de arroz atende tanto às aplicações de processamento de alimentos quanto às de panificação no varejo, sustentando a demanda de fabricantes de grande volume e de consumidores domésticos.
A farinha de coco tem previsão de crescimento a um CAGR de 5,93% até 2032, a taxa de crescimento mais rápida entre os tipos de produtos. Seu uso crescente reflete o interesse dos consumidores em produtos ricos em fibras e dietas com baixo teor de carboidratos ou no estilo paleo. A farinha de milho continua relevante para tortilhas, salgadinhos, sopas e outras aplicações de alto volume nas Américas. A farinha de amaranto detém uma participação menor em produtos especializados com foco nutricional na América do Norte e na Europa. A categoria de outros produtos inclui farinhas de trigo sarraceno, mandioca, sorgo e teff, que permitem aos fabricantes criar texturas diferenciadas e alegações baseadas na origem.

Por Fonte: Os Cereais Detêm a Maior Posição, as Leguminosas Agregam Nutrição
As farinhas derivadas de cereais representaram 68,25% do mercado de farinhas sem glúten em 2026. O arroz, o milho e o sorgo se beneficiam de cadeias de fornecimento estabelecidas e ampla aceitação no processamento de alimentos, apoiando seu uso em grandes contratos de aquisição. Sua economia de volume favorável também beneficia os fabricantes que operam linhas de produtos sensíveis à margem. No entanto, as formulações convencionais à base de cereais podem conter menos proteína e fibra do que os produtos à base de leguminosas, limitando sua adequação para produtos destinados a consumidores que buscam valor nutricional adicional. Consequentemente, a indústria de farinhas sem glúten está experimentando uma demanda crescente por misturas de cereais que melhoram a nutrição enquanto mantêm características de processamento familiares.
As farinhas de origem vegetal de leguminosas têm previsão de expansão a um CAGR de 6,35% até 2032. As farinhas de grão-de-bico, lentilha, ervilha e fava apoiam o enriquecimento proteico e podem melhorar a ligação em massas e empanados. Os fornecedores podem aproveitar essa mudança no fornecimento para desenvolver sistemas de farinhas de maior valor, em vez de competir exclusivamente pelo preço unitário de ingredientes de origem única. O mercado de farinhas sem glúten também se beneficia de uma base de fornecimento mais ampla, o que reduz a dependência de um grupo limitado de grãos básicos.
Por Aplicação: O Processamento de Alimentos Detém Escala, a Demanda do Varejo e Doméstica Cresce Mais Rapidamente
O processamento de alimentos representou 67,71% do tamanho do mercado de farinhas sem glúten em 2026. Panificação e confeitaria representam as principais áreas de aplicação, seguidas por salgadinhos, sopas e molhos, e alimentos prontos para consumo. Os grandes fabricantes exigem desempenho consistente da massa, estabilidade em prateleira, rastreabilidade e documentação clara de segurança. As empresas de bens de consumo embalados do mercado principal estão adicionando alegações sem glúten a linhas de produtos selecionadas, potencialmente aumentando os volumes de aquisição de farinhas. Essa mudança também eleva os padrões de qualidade que os fornecedores de ingredientes devem atender. Os fornecedores menores enfrentam desafios para fornecer consistentemente fornecimento certificado, testes de contaminação e documentação em nível de lote.
As aplicações no varejo e domésticas têm previsão de crescimento a um CAGR de 5,76% até 2032. O varejo online permite que os consumidores acessem marcas de nicho e pode incentivar compras recorrentes entre indivíduos que seguem dietas sem glúten. A expansão do espaço em prateleiras em hipermercados, supermercados e lojas de conveniência também melhora a disponibilidade dos produtos. Os padeiros domésticos frequentemente necessitam de misturas de farinhas que simplifiquem o preparo sem glúten. Isso cria oportunidades para fornecedores que oferecem instruções claras e resultados previsíveis. O mercado de farinhas sem glúten pode se expandir por meio desse canal à medida que embalagens menores e formatos de varejo acessíveis melhoram a disponibilidade dos produtos para os consumidores urbanos.
Análise Geográfica
A América do Norte detém 35,82% de participação no mercado de farinhas sem glúten em 2026. A região se beneficia de redes de distribuição no varejo estabelecidas, forte conscientização clínica e a contínua reformulação de linhas de produtos alimentares embalados. Os Estados Unidos possuem um marco federal de rotulagem de alimentos sem glúten, e a Agência de Alimentos e Medicamentos buscou informações em janeiro de 2026 sobre a prevenção do contato cruzado com glúten em alimentos embalados. O Canadá tem uma base de demanda semelhante, mas enfrenta maior pressão de preços. O México permanece um mercado menos maduro, onde a urbanização e a expansão dos canais de varejo especializado sustentam a demanda.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,53% até 2032, a taxa mais rápida entre as regiões. O aumento das taxas de diagnóstico, a urbanização e a maior disponibilidade de alimentos especializados importados e produzidos localmente sustentam esse crescimento. As grandes plataformas de comércio eletrônico da China oferecem aos consumidores urbanos maior acesso a produtos sem glúten. A Índia está experimentando maior demanda à medida que a infraestrutura de diagnóstico alcança mais pacientes com doença celíaca. O Japão possui capacidades estabelecidas de processamento de arroz e uma base de consumidores que valoriza informações claras sobre ingredientes. A Austrália e a Indonésia contribuem com volume por meio de canais de varejo modernos e crescente conscientização sobre a doença celíaca. O mercado de farinhas sem glúten na Ásia-Pacífico oferece aos fornecedores oportunidades para desenvolver tanto a produção regional à base de arroz quanto linhas de produtos especializados importados.
A Europa é a segunda maior região, apoiada pela Itália, Alemanha, Reino Unido, França e Espanha. A demanda dietética clínica e a adoção motivada por estilo de vida coexistem nesses países. A base de consumidores regional inclui indivíduos que necessitam de uma dieta sem glúten e aqueles que escolhem produtos sem glúten sem um diagnóstico formal. A América do Sul e o Oriente Médio e África são mercados em estágio inicial. O Brasil e a Argentina possuem bases de produção de arroz e milho que podem apoiar o fornecimento local. A maior prevalência relatada de sensibilidade ao glúten ou ao trigo não celíaca autorrelatada nos países do Mediterrâneo Oriental pode sustentar a demanda futura no varejo.
Cenário Competitivo
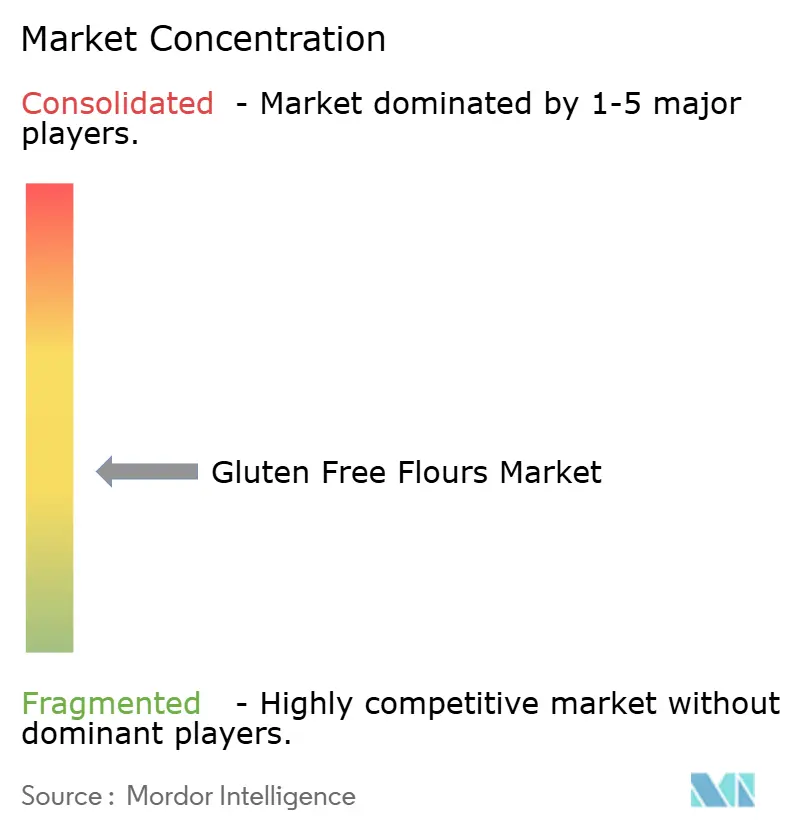
O mercado de farinhas sem glúten permanece moderadamente fragmentado. Empresas globais de ingredientes competem com moinhos especializados, marcas artesanais e processadores regionais. Os grandes fornecedores aproveitam sua escala, confiabilidade de fornecimento e capacidades de desenvolvimento de aplicações para garantir contratos com processadores de alimentos. A Archer Daniels Midland relata que seu negócio de Soluções de Carboidratos processa trigo e milho em amidos especiais, farinhas e adoçantes em mais de 270 plantas de processamento. Essa escala apoia o fornecimento confiável para grandes clientes. A concorrência concentra-se cada vez mais em sistemas de farinhas que atendem a requisitos específicos de desempenho do produto, certificação e nutrição.
Os produtores menores competem por meio de rastreabilidade, fornecimento regional e certificação visível. Esses atributos atraem consumidores que priorizam a segurança após receberem um diagnóstico ou adotarem uma dieta sem glúten. Produtos enriquecidos com nutrientes, orgânicos e de origem única continuam sendo áreas-chave de diferenciação para produtores especializados. Os processadores de alimentos também valorizam fornecedores que podem demonstrar o desempenho do produto em aplicações de panificação e salgadinhos. Ferramentas de monitoramento de qualidade e rastreabilidade apoiam o controle de contaminação e a documentação para clientes. O mercado de farinhas sem glúten provavelmente permanecerá acessível tanto para fornecedores de grande escala quanto para produtores especializados, pois seus grupos de clientes e pontos fortes de produtos diferem.
O mercado de farinhas sem glúten exige que os fornecedores equilibrem a padronização com a flexibilidade, pois as aplicações em panificação, salgadinhos, sopas e uso doméstico requerem características diferentes das farinhas. Os fornecedores que documentam o tamanho das partículas, a absorção de água, os controles de alérgenos e a composição das misturas podem simplificar a seleção para clientes que transitam de pequenos testes para a produção regular. O mercado permanece favorável para produtos especializados quando os produtores podem demonstrar benefícios claros em segurança, nutrição, textura ou desempenho no processamento. Portanto, o mercado de farinhas sem glúten apoia ofertas regionais diferenciadas ao lado do fornecimento industrial em grande escala, desde que os fornecedores mantenham práticas confiáveis de testes e certificação.
Líderes do Setor de Farinhas Sem Glúten
-
Archer Daniels Midland Company
-
General Mills, Inc.
-
Cargill, Incorporated
-
Bob's Red Mill Natural Foods, Inc.
-
The Hain Celestial Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Farinha de Ragi Sem Glúten Reliteaur é listada como novo produto para a SIAL Paris 2026. A Reliteaur Foods fabrica o produto utilizando painço-dedo (ragi), um grão naturalmente sem glúten. A empresa mói e embala a farinha em uma instalação certificada pela AOECS e realiza testes por meio de um laboratório credenciado pela NABL. O produto reflete o desenvolvimento de alternativas à base de mileto para aplicações no varejo, alimentos saudáveis e serviços de alimentação.
- Outubro de 2025: A Archer Daniels Midland Company inaugurou uma nova instalação de Laboratório Central de Moagem em sua Instalação de Fabricação Especializada em Decatur, Illinois. O laboratório utiliza tecnologias analíticas avançadas e assa aproximadamente 30 pães diariamente para avaliar o desempenho da farinha em aplicações do mundo real. A instalação aprimora a qualidade de aquisição nas 31 instalações de farinha da ADM na América do Norte e apoia a colaboração em Pesquisa e Desenvolvimento com fabricantes de alimentos a jusante.
- Maio de 2025: A Mightylicious anunciou a disponibilidade de suas misturas de farinhas sem glúten em mais de 300 lojas da rede Kroger nos Estados Unidos. A nova linha de produtos incluiu Farinha Vegetariana para Uso Geral, Farinha Vegana para Uso Geral e uma mistura vegana para brownie. Esse lançamento ampliou o acesso dos consumidores a produtos de farinha especializados por meio dos canais convencionais de varejo de supermercados.
Escopo do Relatório Global do Mercado de Farinhas Sem Glúten
As farinhas sem glúten são produtos de farinha feitos a partir de grãos, leguminosas, nozes, sementes ou raízes que não contêm glúten, como farinha de arroz, farinha de milho, farinha de coco e farinha de grão-de-bico.
O mercado de farinhas sem glúten é segmentado por tipo de produto, fonte, aplicação e geografia. Por tipo de produto, o mercado é segmentado em farinha de milho, farinha de coco, farinha de arroz, farinha de amaranto e outros. Por fonte, o mercado é segmentado em cereais e leguminosas. Por aplicação, o mercado é segmentado na indústria de processamento de alimentos (panificação e confeitaria, salgadinhos, sopas e molhos, alimentos de conveniência prontos para consumo e outras aplicações) e varejo/doméstico (hipermercados e supermercados, lojas de conveniência/mercearias, varejo online, outros canais de distribuição). Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
| Farinha de Milho |
| Farinha de Coco |
| Farinha de Arroz |
| Farinha de Amaranto |
| Outros |
| Cereais |
| Leguminosas |
| Indústria de Processamento de Alimentos | Panificação e Confeitaria |
| Salgadinhos | |
| Sopas e Molhos | |
| Alimentos Prontos para Consumo e de Conveniência | |
| Outras Aplicações | |
| Varejo/Doméstico | Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias | |
| Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Farinha de Milho | |
| Farinha de Coco | ||
| Farinha de Arroz | ||
| Farinha de Amaranto | ||
| Outros | ||
| Por Fonte | Cereais | |
| Leguminosas | ||
| Por Aplicação | Indústria de Processamento de Alimentos | Panificação e Confeitaria |
| Salgadinhos | ||
| Sopas e Molhos | ||
| Alimentos Prontos para Consumo e de Conveniência | ||
| Outras Aplicações | ||
| Varejo/Doméstico | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de farinhas sem glúten?
O mercado de farinhas sem glúten foi avaliado em 8,25 bilhões de USD em 2026 e deve crescer de 8,60 bilhões de USD em 2027 para 10,81 bilhões de USD até 2032, registrando um CAGR de 4,67% durante 2027-2032.
Qual tipo de produto deteve a maior participação de mercado em 2026?
A farinha de arroz foi o segmento de tipo de produto líder, representando 37,68% do mercado de farinhas sem glúten em 2026.
Qual segmento de fonte dominou o mercado de farinhas sem glúten em 2026?
O segmento de cereais dominou o mercado em 2026, detendo uma participação de 68,25%.
Qual segmento de aplicação representou a maior participação do mercado em 2026?
O segmento da indústria de processamento de alimentos deteve a maior participação do mercado de farinhas sem glúten, representando 67,71% em 2026.
Qual região liderou o mercado de farinhas sem glúten em 2026?
A América do Norte foi o maior mercado regional, capturando 35,82% da receita em 2026.