
Taille et part du marché des farines sans gluten
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.60 Milliards de dollars |
| Taille du Marché (2032) | 10.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des farines sans gluten par Mordor Intelligence
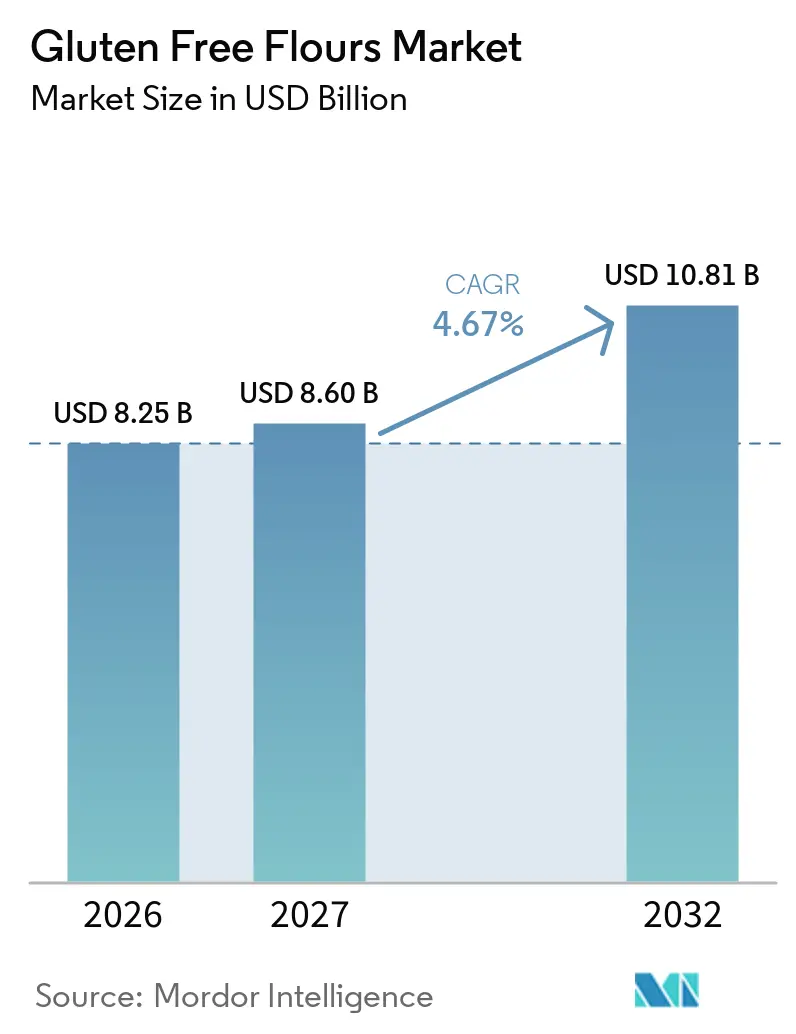
La taille du marché des farines sans gluten passe de 8,25 milliards USD en 2026 à 8,60 milliards USD en 2027, et devrait atteindre 10,81 milliards USD d'ici 2032, à un CAGR de 4,67% sur la période 2027-2032. Les industriels de l'alimentation exigent des performances farineuses fiables et des contrôles d'approvisionnement documentés, tandis que les acheteurs en grande distribution associent de plus en plus les produits sans gluten à une information claire sur les ingrédients. Par conséquent, le marché des farines sans gluten favorise les fournisseurs qui combinent une production certifiée, des performances fonctionnelles constantes et une large gamme d'options de farines. Le marché bénéficie également de l'utilisation croissante de farines de riz, de maïs, de noix de coco et d'autres farines alternatives dans les produits de boulangerie, les snacks salés et les aliments de commodité. L'innovation produit axée sur la composition nutritionnelle, le goût, la texture et les mélanges spécifiques aux applications devrait stimuler l'expansion du marché et élargir la base de clientèle des fabricants.
Points clés du rapport
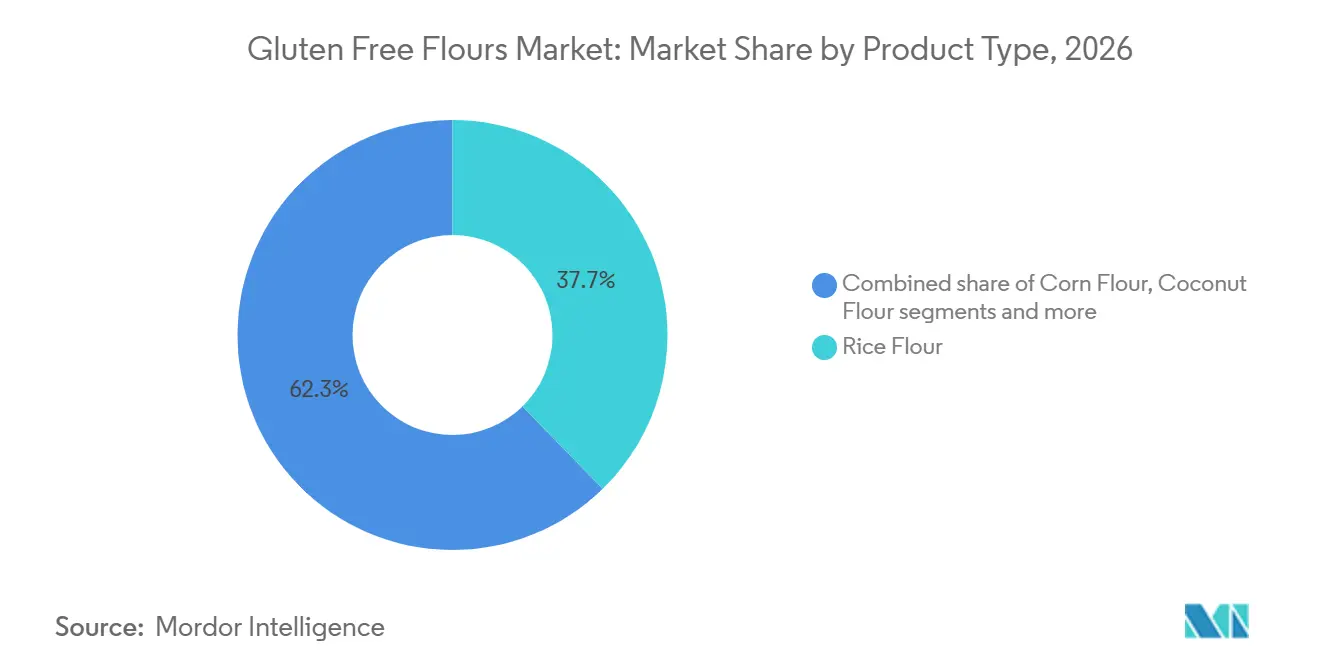
- Par type de produit, la farine de riz a dominé le marché des farines sans gluten avec une part de 37,68 % en 2026, tandis que la farine de noix de coco devrait enregistrer le CAGR le plus rapide de 5,93 % durant la période 2027-2032.
- Par source, les céréales ont conservé une part de 68,25 % en 2026, tandis que les légumineuses devraient se développer à un CAGR de 6,35 % jusqu'en 2032.
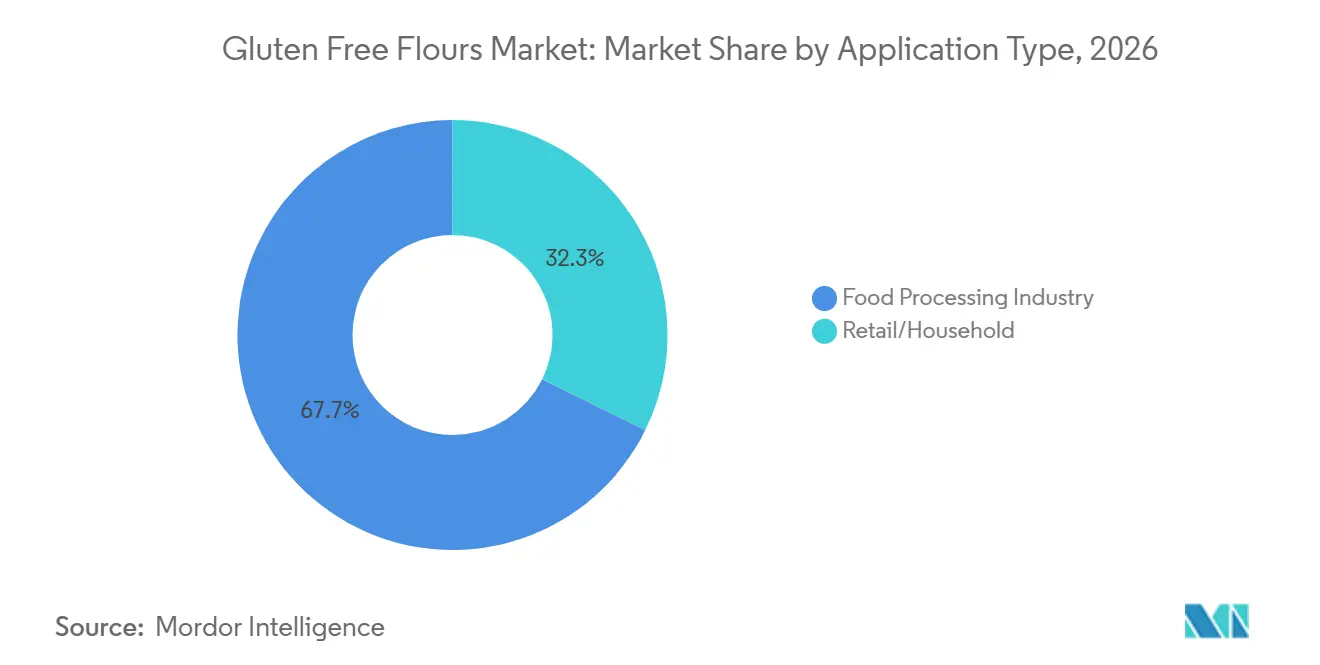
- Par application, l'industrie de la transformation alimentaire a dominé le marché avec une part de 67,71 % en 2026, tandis que le commerce de détail/ménages devrait enregistrer le CAGR le plus rapide de 5,76 % durant la période 2027-2032.
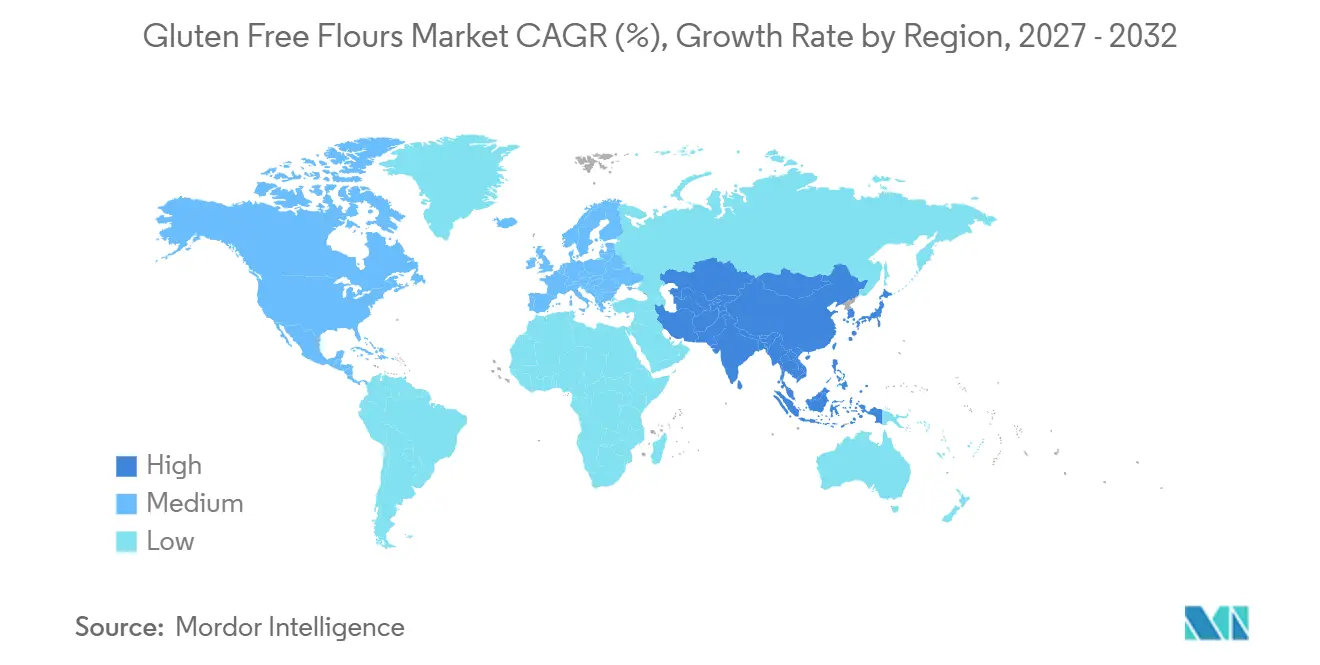
- Par région, l'Amérique du Nord a dominé le marché avec une part de 35,82 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 6,53 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des farines sans gluten
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante et diagnostic de la maladie cœliaque | +1.2% | Mondial, avec une forte pertinence en Europe du Nord et du Sud et en Amérique du Nord | Court terme (≤ 2 ans) |
| Sensibilisation accrue des consommateurs à la sensibilité au gluten et à l'éviction du gluten | +0.9% | Amérique du Nord et Europe, avec des répercussions sur les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des produits de boulangerie sans gluten | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation produit dans les farines à base de céréales alternatives et de plantes | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la distribution au détail et de la disponibilité des produits | +0.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Renforcement des normes d'étiquetage sans gluten et de la confiance des consommateurs | +0.4% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante et diagnostic de la maladie cœliaque
La maladie cœliaque génère une demande moins discrétionnaire que les achats motivés par un mode de vie, car les personnes diagnostiquées doivent suivre un régime sans gluten. Les directives 2025 de la Société Européenne pour l'Étude de la Maladie Cœliaque ont rapporté une prévalence histologiquement confirmée de 0,7% dans les pays occidentaux, tandis que les estimations sérologiques variaient de 1% à 1,6%Directives mises à jour 2025 de la Société Européenne pour l'Étude de la Maladie Cœliaque, pmc.ncbi.nlm.nih.gov">[1]. Les directives identifient également le diagnostic comme une composante essentielle de la prise en charge de la maladie, soutenant une demande continue pour les aliments produits avec des ingrédients sans gluten. Dans les pays disposant de parcours diagnostiques établis et de programmes de remboursement, les cas confirmés peuvent générer des achats récurrents de la part des consommateurs et des fabricants alimentaires. Ce segment du marché des farines sans gluten soutient la demande de systèmes de farines sûrs et traçables plutôt que d'essais occasionnels de produits.
Sensibilisation accrue des consommateurs à la sensibilité au gluten et à l'éviction du gluten
Le groupe de consommateurs déclarant une sensibilité au gluten ou au blé est nettement plus important que la population cœliaque diagnostiquée. L'enquête de l'International Food Information Council d'avril 2025 a révélé qu'un Américain sur quatre déclarait une allergie, une intolérance ou une sensibilité au sein de son foyer, tandis que 70 % déclaraient un niveau de sensibilisation moyen ou élevé aux informations sur les allergènes figurant sur les aliments emballésEnquête Spotlight de l'IFIC, ific.org">[2]. Les fabricants alimentaires doivent donc répondre à la demande de traçabilité transparente et d'informations claires sur les allergènes, en plus des besoins alimentaires cliniques. Le marché des farines sans gluten en bénéficie, car les consommateurs considèrent de plus en plus les options sans gluten comme adaptées aux achats courants des ménages. Une plus grande familiarité des consommateurs avec les préoccupations alimentaires liées au gluten encourage également les détaillants à élargir leur offre de farines sans gluten dans les circuits d'épicerie grand public, rendant ces produits plus accessibles aux ménages à la recherche d'alternatives à la farine de blé conventionnelle.
Expansion des Produits de Boulangerie Sans Gluten
La boulangerie reste une application majeure pour la farine sans gluten, car le pain, les biscuits, les pâtes et les produits en pâte dépendent de performances constantes de la farine. Les données britanniques sur la boulangerie pour les 52 semaines se terminant en avril 2025 ont montré que les ventes de produits de boulangerie sans allergènes ont augmenté de 9,4 %, contre une croissance de 3,2 % pour les produits de boulangerie standard. Cette croissance accroît la demande de mélanges de farines offrant une absorption d'eau, une gélatinisation de l'amidon et une stabilité en rayon dans la production commerciale. L'élargissement de la distribution incite également les fournisseurs d'ingrédients à proposer des mélanges de farines certifiés et testés pour les applications. En outre, les marques de distribution exigent une qualité de lot constante sur des séries de production plus importantes. Le marché des farines sans gluten gagne en volume à mesure que les gammes de boulangerie grand public introduisent des produits certifiés sans gluten.
Innovation produit dans les farines à base de céréales alternatives et de plantes
Le riz et le maïs restent des ingrédients importants ; cependant, les farines alternatives gagnent en pertinence dans les applications nécessitant des protéines, des fibres et des propriétés fonctionnelles. Archer Daniels Midland a lancé en mai 2026 un ingrédient à base de farine de pois sans gluten et sans organismes génétiquement modifiés (OGM) pour les applications de boulangerie, de pâtes à frire, de panures et de céréales. Cet ingrédient ne nécessitera pas d'étiquetage allergène. Ces ingrédients peuvent favoriser l'enrichissement en protéines et aider les fabricants à réduire leur dépendance à une seule base céréalière. La farine de noix de coco offre également une absorption d'eau élevée et une teneur en fibres importante, ce qui peut réduire le besoin de certaines gommes et hydrocolloïdes dans les formulations finales. Le marché des farines sans gluten est susceptible de récompenser les fournisseurs proposant des mélanges fonctionnels plutôt que des farines de commodité à ingrédient unique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des farines sans gluten par rapport à la farine de blé conventionnelle | -1.0% | Mondial, avec une pertinence plus forte dans les marchés émergents sensibles aux prix | Moyen terme (2-4 ans) |
| Risques de contamination croisée et exigences strictes de contrôle qualité | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Limites nutritionnelles de certaines formulations de farines sans gluten | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Qualité sensorielle inconstante et fraîcheur réduite des produits finis | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix Élevés des Farines Sans Gluten par Rapport à la Farine de Blé Conventionnelle
Le prix reste une contrainte majeure pour les consommateurs qui choisissent des produits sans gluten par préférence plutôt que par nécessité médicale. Les installations de mouture dédiées, les exigences de test, l'approvisionnement en céréales spécialisées et les volumes de production plus faibles augmentent les coûts des fournisseurs. Les fabricants supportent également des dépenses plus élevées lors de l'approvisionnement en matières premières certifiées sans gluten et du maintien de systèmes de stockage et de traitement séparés pour prévenir la contamination croisée. Cet écart de prix limite l'adoption par les ménages dans les marchés sensibles aux prix et freine le passage des points de vente spécialisés aux circuits d'épicerie grand public. Pour les industriels de l'alimentation, la comparaison pertinente est le coût de la formulation finale plutôt que le prix de la farine seule. Les fournisseurs peuvent atténuer cet obstacle en proposant des systèmes de farines qui réduisent le besoin d'ingrédients de formulation supplémentaires ou minimisent les exigences de reformulation.
Risques de contamination croisée et exigences strictes de contrôle qualité
Les fabricants de farines sans gluten font face à des défis pour prévenir la contamination croisée lors de la récolte des céréales, du transport, du stockage, de la mouture et de l'emballage, en particulier lorsque des équipements partagés traitent du blé, de l'orge ou du seigle. En janvier 2026, la Food and Drug Administration des États-Unis a émis une demande d'information sur la divulgation des ingrédients contenant du gluten et la prévention des contacts croisés dans les aliments emballés, soulignant la nécessité d'une information plus claire et de contrôles plus rigoureux. En vertu de la réglementation de la FDA sur l'étiquetage sans gluten, les produits portant une mention sans gluten doivent contenir moins de 20 parties par million (ppm) de glutenQuestions et réponses sur l'étiquetage des aliments sans gluten, fda.gov">[3]. Pour se conformer à cette réglementation, les fabricants peuvent avoir besoin d'investir dans des procédures de ségrégation, le nettoyage des équipements, la vérification des fournisseurs et les tests, ce qui augmente les coûts d'exploitation et complique la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la farine de riz en tête, la farine de noix de coco à la croissance la plus rapide
La farine de riz représente 37,68% du marché des farines sans gluten en 2026. Les fournisseurs et les industriels de l'alimentation l'utilisent largement dans les produits de boulangerie industrielle, la production de nouilles et les enrobages de pâtes à frire en raison de ses caractéristiques de manipulation familières. Sa saveur neutre, son profil de particules fines et sa base d'approvisionnement établie en font un ingrédient courant dans les formulations commerciales. La farine de riz sert à la fois les applications de transformation alimentaire et de boulangerie au détail, soutenant la demande des fabricants à grand volume et des ménages.
La farine de noix de coco devrait croître à un CAGR de 5,93% jusqu'en 2032, le taux de croissance le plus rapide parmi les types de produits. Son utilisation croissante reflète l'intérêt des consommateurs pour les produits riches en fibres et les régimes pauvres en glucides ou de style paléo. La farine de maïs reste pertinente pour les tortillas, les snacks, les soupes et d'autres applications à grand volume dans les Amériques. La farine d'amarante détient une part plus modeste dans les produits spécialisés axés sur la nutrition en Amérique du Nord et en Europe. L'autre catégorie de produits comprend les farines de sarrasin, de manioc, de sorgho et de teff, qui permettent aux fabricants de créer des textures différenciées et des revendications d'origine.

Par source : les céréales occupent la position la plus importante, les légumineuses apportent de la valeur nutritionnelle
Les farines dérivées de céréales représentaient 68,25% du marché des farines sans gluten en 2026. Le riz, le maïs et le sorgho bénéficient de chaînes d'approvisionnement établies et d'une large acceptation dans la transformation alimentaire, soutenant leur utilisation dans les grands contrats d'approvisionnement. Leurs économies de volume favorables bénéficient également aux fabricants exploitant des gammes de produits sensibles aux marges. Cependant, les formulations conventionnelles à base de céréales peuvent contenir moins de protéines et de fibres que les produits à base de légumineuses, limitant leur adéquation pour les produits ciblant les consommateurs recherchant une valeur nutritionnelle ajoutée. Par conséquent, l'industrie des farines sans gluten connaît une demande accrue pour des mélanges de céréales qui améliorent la nutrition tout en maintenant des caractéristiques de transformation familières.
Les farines issues de légumineuses devraient se développer à un CAGR de 6,35% jusqu'en 2032. Les farines de pois chiche, de lentille, de pois et de fève soutiennent l'enrichissement en protéines et peuvent améliorer la liaison dans les pâtes à frire et les panures. Les fournisseurs peuvent tirer parti de cette évolution des sources d'approvisionnement pour développer des systèmes de farines à plus haute valeur ajoutée plutôt que de concurrencer uniquement sur le prix unitaire des ingrédients à origine unique. Le marché des farines sans gluten bénéficie également d'une base de sources plus large, ce qui réduit la dépendance à un groupe limité de céréales de base.
Par application : la transformation alimentaire domine en volume, la demande du commerce de détail et des ménages croît plus rapidement
La transformation alimentaire représentait 67,71% de la taille du marché des farines sans gluten en 2026. La boulangerie et la confiserie représentent les principaux domaines d'application, suivis des snacks salés, des soupes et sauces, et des aliments prêts à consommer. Les grands fabricants exigent des performances de pâte constantes, une stabilité en rayon, une traçabilité et une documentation de sécurité claire. Les grandes entreprises de produits de grande consommation ajoutent des mentions sans gluten à certaines gammes de produits, ce qui pourrait augmenter les volumes d'approvisionnement en farines. Cette évolution élève également les normes de qualité que les fournisseurs d'ingrédients doivent respecter. Les petits fournisseurs font face à des difficultés pour fournir de manière constante un approvisionnement certifié, des tests de contamination et une documentation au niveau des lots.
Les applications de vente au détail et à usage domestique devraient croître à un CAGR de 5,76% jusqu'en 2032. La vente en ligne permet aux consommateurs d'accéder à des marques de niche et peut encourager les achats répétés parmi les personnes suivant un régime sans gluten. L'expansion des espaces en rayon dans les hypermarchés, les épiceries et les commerces de proximité améliore également la disponibilité des produits. Les boulangers amateurs ont souvent besoin de mélanges de farines qui simplifient la préparation sans gluten. Cela crée des opportunités pour les fournisseurs qui fournissent des instructions claires et des résultats prévisibles. Le marché des farines sans gluten peut se développer par ce canal, car les petits formats d'emballage et les formats de vente au détail accessibles améliorent la disponibilité des produits pour les consommateurs urbains.
Analyse géographique
L'Amérique du Nord détient 35,82% de part du marché des farines sans gluten en 2026. La région bénéficie de réseaux de distribution au détail établis, d'une forte sensibilisation clinique et de la reformulation continue des gammes de produits alimentaires emballés. Les États-Unis disposent d'un cadre fédéral d'étiquetage des aliments sans gluten, et la Food and Drug Administration a sollicité des informations en janvier 2026 sur la prévention des contacts croisés avec le gluten dans les aliments emballés. Le Canada dispose d'une base de demande similaire mais fait face à une pression tarifaire plus importante. Le Mexique reste un marché moins mature, où l'urbanisation et l'expansion des circuits de vente au détail spécialisés soutiennent la demande.
L'Asie-Pacifique devrait croître à un CAGR de 6,53% jusqu'en 2032, le taux le plus rapide parmi les régions. La hausse des taux de diagnostic, l'urbanisation et la plus grande disponibilité d'aliments spécialisés importés et produits localement soutiennent cette croissance. Les grandes plateformes de commerce électronique chinoises offrent aux consommateurs urbains un meilleur accès aux produits sans gluten. L'Inde connaît une demande plus élevée à mesure que l'infrastructure diagnostique atteint davantage de patients atteints de la maladie cœliaque. Le Japon dispose de capacités établies de transformation du riz et d'une base de consommateurs qui valorise une information claire sur les ingrédients. L'Australie et l'Indonésie contribuent aux volumes grâce aux circuits de vente au détail modernes et à une sensibilisation croissante à la maladie cœliaque. Le marché des farines sans gluten en Asie-Pacifique offre aux fournisseurs des opportunités de développer à la fois une production régionale à base de riz et des gammes de produits spécialisés importés.
L'Europe est la deuxième région en importance, soutenue par l'Italie, l'Allemagne, le Royaume-Uni, la France et l'Espagne. La demande alimentaire clinique et l'adoption motivée par le mode de vie coexistent dans ces pays. La base de consommateurs régionale comprend des personnes qui nécessitent un régime sans gluten et celles qui choisissent des produits sans gluten sans diagnostic formel. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des marchés à un stade plus précoce. Le Brésil et l'Argentine disposent de bases de production de riz et de maïs pouvant soutenir l'approvisionnement local. La prévalence plus élevée déclarée de la sensibilité au gluten ou au blé non cœliaque auto-déclarée dans les pays de la Méditerranée orientale pourrait soutenir la demande future au détail.
Paysage concurrentiel
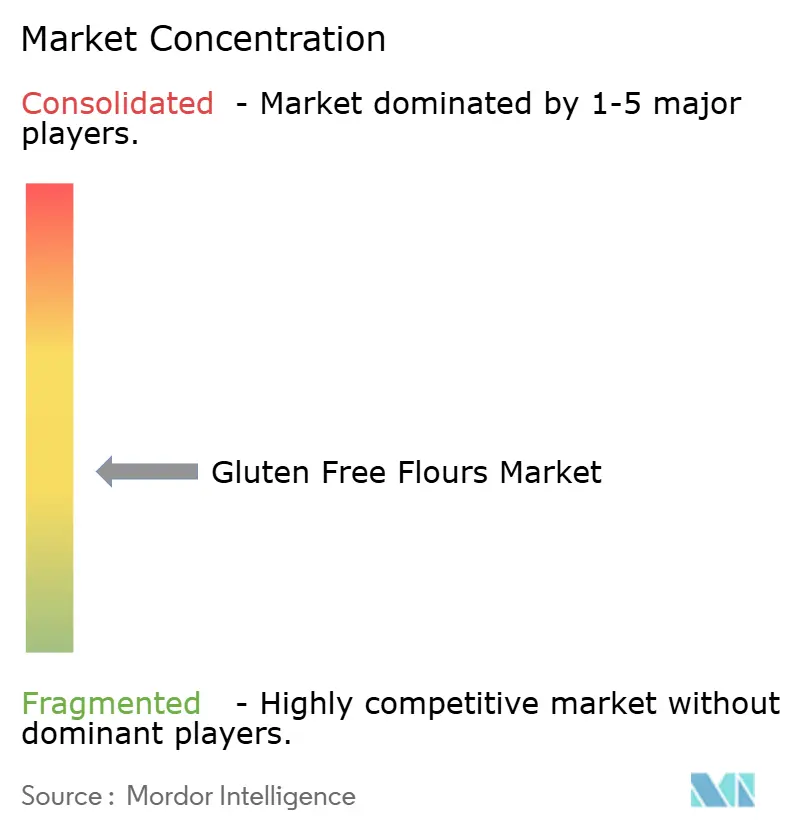
Le marché des farines sans gluten reste modérément fragmenté. Les grandes entreprises d'ingrédients sont en concurrence avec des meuniers spécialisés, des marques artisanales et des transformateurs régionaux. Les grands fournisseurs tirent parti de leur échelle, de la fiabilité de leur approvisionnement et de leurs capacités de développement d'applications pour sécuriser des comptes dans la transformation alimentaire. Archer Daniels Midland indique que son activité Solutions Glucidiques transforme le blé et le maïs en amidons spéciaux, farines et édulcorants dans plus de 270 usines de transformation. Cette échelle soutient un approvisionnement fiable pour les grands clients. La concurrence se concentre de plus en plus sur les systèmes de farines répondant à des exigences spécifiques de performance produit, de certification et de nutrition.
Les producteurs de plus petite taille se démarquent par la traçabilité, l'approvisionnement régional et la certification visible. Ces attributs séduisent les consommateurs qui accordent la priorité à la sécurité après avoir reçu un diagnostic ou adopté un régime sans gluten. Les produits enrichis en nutriments, biologiques et à origine unique restent des domaines clés de différenciation pour les producteurs spécialisés. Les industriels de l'alimentation apprécient également les fournisseurs capables de démontrer les performances de leurs produits dans les applications de boulangerie et de snacks. Les outils de contrôle qualité et de traçabilité soutiennent le contrôle de la contamination et la documentation client. Le marché des farines sans gluten devrait rester accessible aux fournisseurs à grande échelle et aux producteurs spécialisés, car leurs groupes de clients et leurs points forts diffèrent.
Le marché des farines sans gluten exige des fournisseurs qu'ils équilibrent standardisation et flexibilité, car les applications de boulangerie, de snacks, de soupes et à usage domestique nécessitent des caractéristiques de farines différentes. Les fournisseurs qui documentent la granulométrie, l'absorption d'eau, les contrôles allergènes et la composition des mélanges peuvent simplifier la sélection pour les clients qui passent de petits essais à une production régulière. Le marché reste favorable aux produits spécialisés lorsque les producteurs peuvent démontrer des avantages clairs en matière de sécurité, de nutrition, de texture ou de performance de transformation. Par conséquent, le marché des farines sans gluten soutient des offres régionales différenciées aux côtés d'un approvisionnement industriel à grande échelle, à condition que les fournisseurs maintiennent des pratiques fiables de test et de certification.
Leaders du secteur des farines sans gluten
-
Archer Daniels Midland Company
-
General Mills, Inc.
-
Cargill, Incorporated
-
Bob's Red Mill Natural Foods, Inc.
-
The Hain Celestial Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : La farine de ragi sans gluten Reliteaur est référencée comme nouveau produit pour le SIAL Paris 2026. Reliteaur Foods fabrique le produit à partir de millet des doigts (ragi), une céréale naturellement sans gluten. L'entreprise moud et conditionne la farine dans une installation certifiée AOECS et effectue les tests via un laboratoire accrédité NABL. Le produit reflète le développement d'alternatives à base de millet pour les applications de vente au détail, d'alimentation santé et de restauration collective.
- Octobre 2025 : Archer Daniels Midland Company a inauguré un nouveau laboratoire central de mouture dans son installation de fabrication spécialisée à Decatur, Illinois. Le laboratoire utilise des technologies analytiques avancées et cuit environ 30 pains par jour pour évaluer les performances de la farine dans des applications réelles. L'installation améliore la qualité des approvisionnements dans les 31 installations de mouture nord-américaines d'ADM et soutient la collaboration en Recherche et Développement avec les fabricants alimentaires en aval.
- Mai 2025 : Mightylicious a annoncé la disponibilité de ses mélanges de farines sans gluten dans plus de 300 points de vente du groupe Kroger à travers les États-Unis. La nouvelle gamme de produits comprenait une farine végétarienne tout usage, une farine végane tout usage et un mélange à brownie végane. Ce lancement a élargi l'accès des consommateurs à des produits de farine spécialisés via les circuits d'épicerie grand public.
Portée du rapport mondial sur le marché des farines sans gluten
Les farines sans gluten sont des produits à base de céréales, légumineuses, noix, graines ou racines ne contenant pas de gluten, tels que la farine de riz, la farine de maïs, la farine de noix de coco et la farine de pois chiche.
Le marché des farines sans gluten est segmenté par type de produit, source, application et géographie. Par type de produit, le marché est segmenté en farine de maïs, farine de noix de coco, farine de riz, farine d'amarante et autres. Par source, le marché est segmenté en céréales et légumineuses. Par application, le marché est segmenté en industrie de la transformation alimentaire (boulangerie et confiserie, snacks salés, soupes et sauces, aliments de commodité prêts à consommer et autres applications) et commerce de détail/ménages (hypermarchés et supermarchés, commerces de proximité/épiceries, commerce en ligne, autres circuits de distribution). Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Farine de maïs |
| Farine de noix de coco |
| Farine de riz |
| Farine d'amarante |
| Autres |
| Céréales |
| Légumineuses |
| Industrie de la transformation alimentaire | Boulangerie et confiserie |
| Snacks salés | |
| Soupes et sauces | |
| Aliments prêts à consommer et de commodité | |
| Autres applications | |
| Commerce de détail/Ménages | Hypermarchés et supermarchés |
| Commerces de proximité/Épiceries | |
| Commerce en ligne | |
| Autres circuits de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Farine de maïs | |
| Farine de noix de coco | ||
| Farine de riz | ||
| Farine d'amarante | ||
| Autres | ||
| Par source | Céréales | |
| Légumineuses | ||
| Par application | Industrie de la transformation alimentaire | Boulangerie et confiserie |
| Snacks salés | ||
| Soupes et sauces | ||
| Aliments prêts à consommer et de commodité | ||
| Autres applications | ||
| Commerce de détail/Ménages | Hypermarchés et supermarchés | |
| Commerces de proximité/Épiceries | ||
| Commerce en ligne | ||
| Autres circuits de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché des farines sans gluten ?
Le marché des farines sans gluten était évalué à 8,25 milliards USD en 2026 et devrait croître de 8,60 milliards USD en 2027 à 10,81 milliards USD d'ici 2032, enregistrant un CAGR de 4,67 % durant la période 2027-2032.
Quel type de produit détenait la plus grande part de marché en 2026 ?
La farine de riz était le segment de type de produit dominant, représentant 37,68 % du marché des farines sans gluten en 2026.
Quel segment source a dominé le marché des farines sans gluten en 2026 ?
Le segment des céréales a dominé le marché en 2026, détenant une part de 68,25 %.
Quel segment d'application représentait la plus grande part du marché en 2026 ?
Le segment de l'industrie de la transformation alimentaire détenait la plus grande part du marché des farines sans gluten, représentant 67,71 % en 2026.
Quelle région a dominé le marché des farines sans gluten en 2026 ?
L'Amérique du Nord était le plus grand marché régional, captant 35,82 % des revenus en 2026.