
Marktgröße und Marktanteil für glutenfreie Mehle
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.60 Milliarden US-Dollar |
| Marktgröße (2032) | 10.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.67 % |
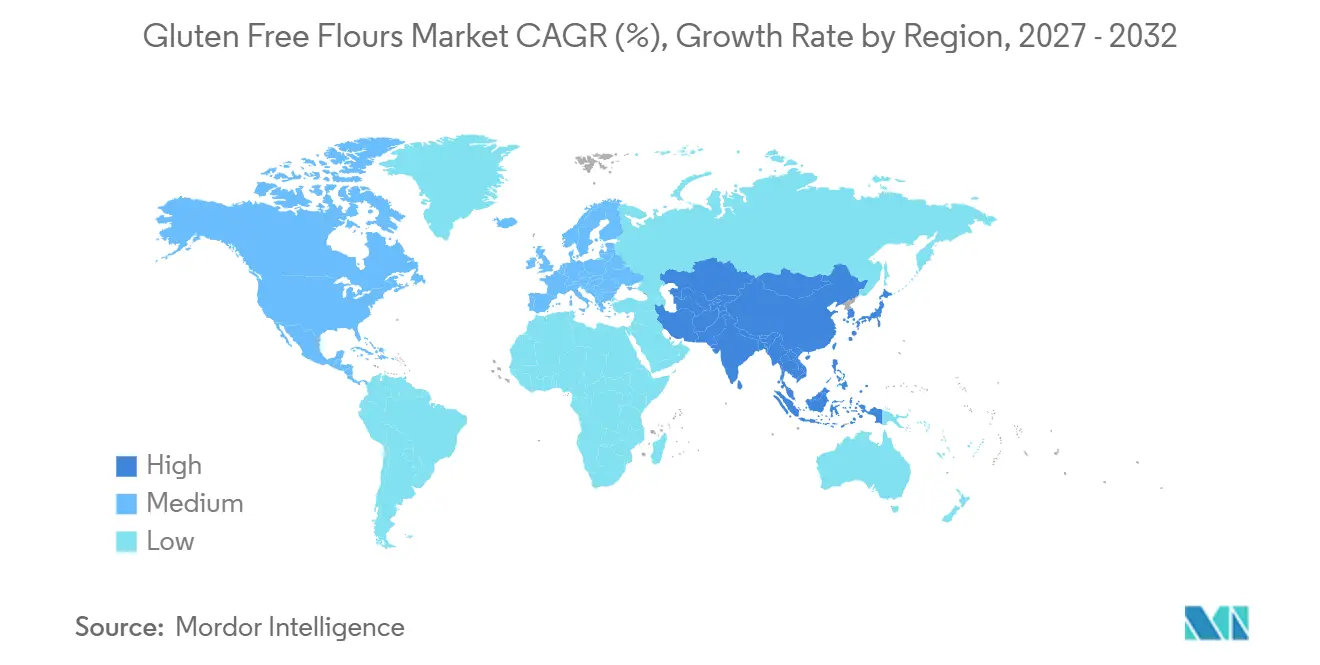
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
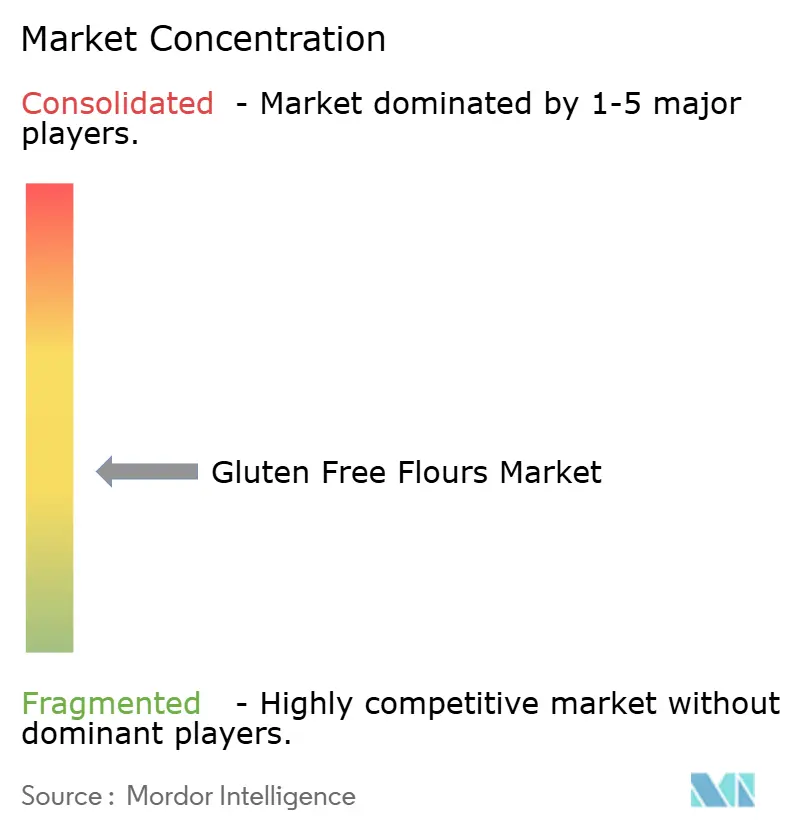
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreie Mehle von Mordor Intelligence
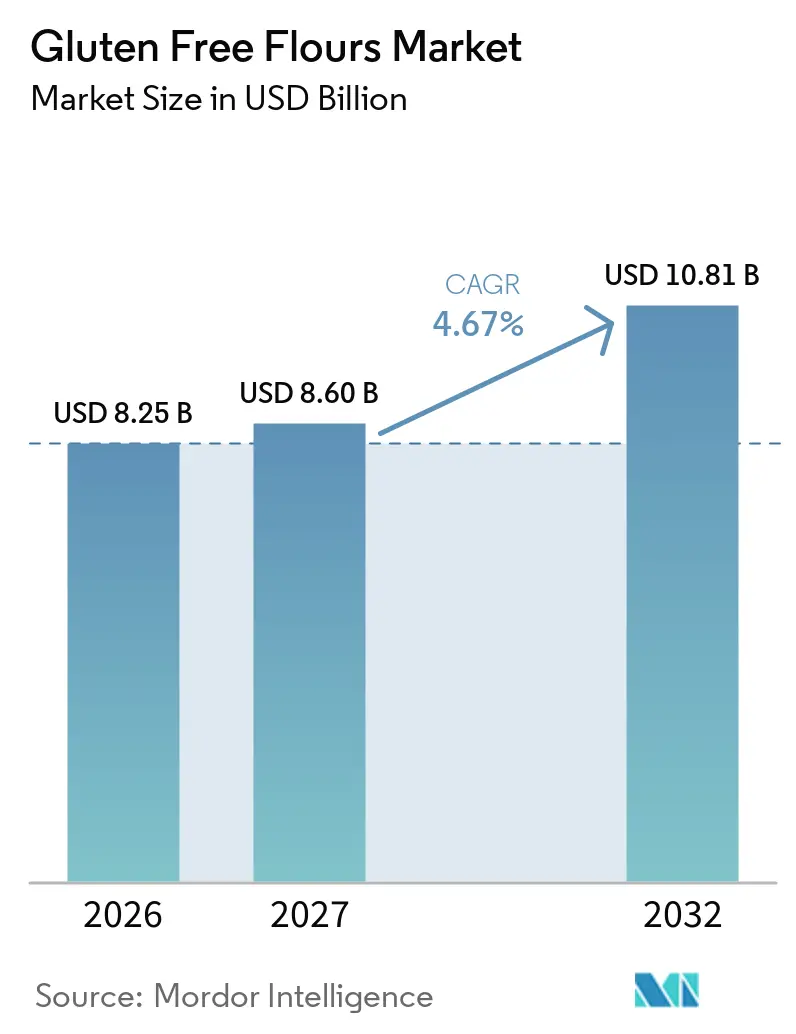
Der Markt für glutenfreie Mehle wächst von 8,25 Milliarden USD im Jahr 2026 auf 8,60 Milliarden USD im Jahr 2027 und wird bis 2032 voraussichtlich 10,81 Milliarden USD erreichen, bei einem CAGR von 4,67 % über den Zeitraum 2027–2032. Lebensmittelhersteller benötigen zuverlässige Mehleigenschaften und dokumentierte Lieferkettenkontrolle, während Einzelhandelskäufer glutenfreie Produkte zunehmend mit klaren Zutatinformationen verbinden. Infolgedessen bevorzugt der Markt für glutenfreie Mehle Lieferanten, die zertifizierte Produktion, konsistente funktionale Leistung und ein breites Sortiment an Mehloptionen kombinieren. Der Markt profitiert zudem vom wachsenden Einsatz von Reis-, Mais-, Kokos- und anderen alternativen Mehlen in Backwaren, herzhaften Snacks und Convenience-Lebensmitteln. Produktinnovationen mit Fokus auf Nährstoffzusammensetzung, Geschmack, Textur und anwendungsspezifische Mischungen werden voraussichtlich die Marktexpansion vorantreiben und die Kundenbasis der Hersteller erweitern.
Wichtigste Erkenntnisse des Berichts
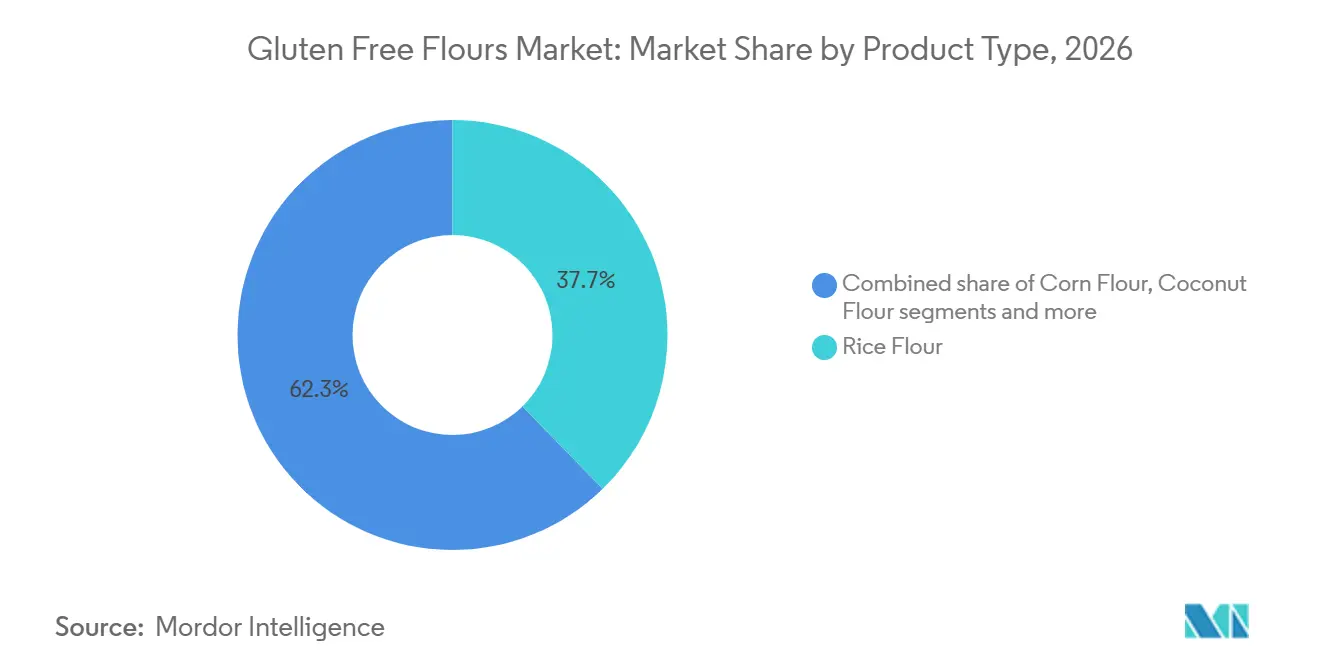
- Nach Produkttyp führte Reismehl den Markt für glutenfreie Mehle mit einem Anteil von 37,68 % im Jahr 2026 an, während Kokosmehl im Zeitraum 2027–2032 den schnellsten CAGR von 5,93 % verzeichnen soll.
- Nach Quelle hielt Getreide im Jahr 2026 einen Anteil von 68,25 %, während Hülsenfrüchte bis 2032 voraussichtlich mit einem CAGR von 6,35 % wachsen werden.
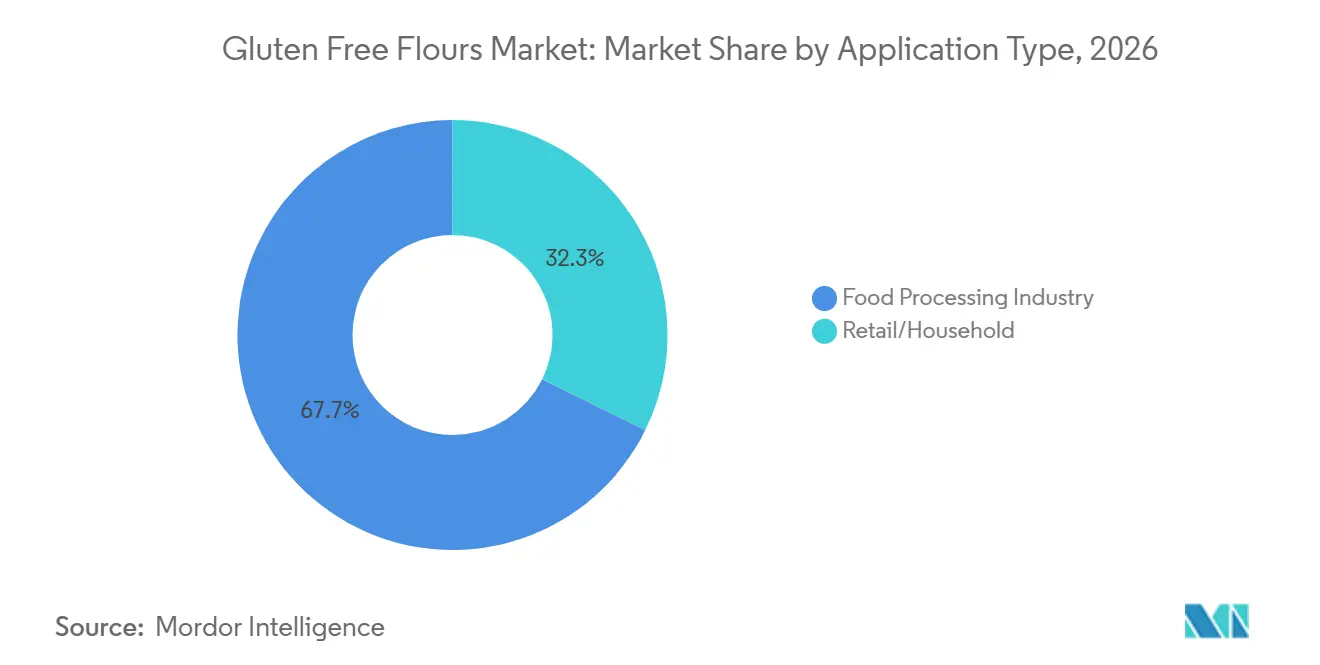
- Nach Anwendung führte die Lebensmittelverarbeitungsindustrie den Markt mit einem Anteil von 67,71 % im Jahr 2026 an, während der Einzel-/Haushaltshandel im Zeitraum 2027–2032 den schnellsten CAGR von 5,76 % verzeichnen soll.
- Nach Region führte Nordamerika den Markt mit einem Anteil von 35,82 % im Jahr 2026 an, während Asien-Pazifik im Zeitraum 2027–2032 den schnellsten CAGR von 6,53 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für glutenfreie Mehle
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz und Diagnose von Zöliakie | +1.2% | Global, mit starker Relevanz in Nord- und Südeuropa sowie Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Verbraucherbewusstsein für Glutensensitivität und Glutenvermeidung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf urbane Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung glutenfreier Backwaren | +0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei alternativen Getreide- und pflanzlichen Mehlen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Einzelhandelsdistribution und Produktverfügbarkeit | +0.5% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Stärkung der Kennzeichnungsstandards für glutenfreie Produkte und des Verbrauchervertrauens | +0.4% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz und Diagnose von Zöliakie
Zöliakie erzeugt weniger diskretionäre Nachfrage als lifestylegetriebene Käufe, da diagnostizierte Personen eine glutenfreie Ernährung einhalten müssen. Die Leitlinien der Europäischen Gesellschaft für die Erforschung der Zöliakie von 2025 berichteten von einer histologisch bestätigten Prävalenz von 0,7 % in westlichen Ländern, während serologische Schätzungen zwischen 1 % und 1,6 % lagenAktualisierte Leitlinien der Europäischen Gesellschaft für die Erforschung der Zöliakie 2025, pmc.ncbi.nlm.nih.gov">[1]. Die Leitlinien identifizieren die Diagnose auch als wesentlichen Bestandteil des Krankheitsmanagements und unterstützen damit die anhaltende Nachfrage nach Lebensmitteln, die mit glutenfreien Zutaten hergestellt werden. In Ländern mit etablierten Diagnosewegen und Erstattungsprogrammen können bestätigte Fälle wiederkehrende Käufe bei Verbrauchern und Lebensmittelherstellern fördern. Dieses Segment des Marktes für glutenfreie Mehle unterstützt die Nachfrage nach sicheren, rückverfolgbaren Mehlsystemen und nicht nach gelegentlichen Produktversuchen.
Wachsendes Verbraucherbewusstsein für Glutensensitivität und Glutenvermeidung
Die Verbrauchergruppe, die Gluten- oder Weizensensitivität angibt, ist deutlich größer als die diagnostizierte Zöliakiepopulation. Die Umfrage des International Food Information Council vom April 2025 ergab, dass jeder vierte Amerikaner eine Allergie, Intoleranz oder Sensitivität im Haushalt angab, während 70 % ein mittleres oder hohes Bewusstsein für Allergeninformationen auf verpackten Lebensmitteln berichtetenIFIC Spotlight-Umfrage, ific.org">[2]. Lebensmittelhersteller müssen daher neben klinischen Ernährungsbedürfnissen auch die Nachfrage nach transparenter Beschaffung und klaren Allergeninformationen berücksichtigen. Der Markt für glutenfreie Mehle profitiert davon, dass Verbraucher glutenfreie Optionen zunehmend als geeignet für regelmäßige Haushaltseinkäufe betrachten. Eine größere Vertrautheit der Verbraucher mit glutenbezogenen Ernährungsbedenken ermutigt Einzelhändler auch dazu, das Angebot an glutenfreien Mehlen in den Hauptkanälen des Lebensmitteleinzelhandels zu erweitern und diese Produkte für Haushalte, die Alternativen zu herkömmlichem Weizenmehl suchen, zugänglicher zu machen.
Expansion von glutenfreien Backwaren
Backwaren bleiben eine wichtige Anwendung für glutenfreies Mehl, da Brot, Kekse, Nudeln und Teigprodukte auf konsistente Mehlleistung angewiesen sind. Britische Backwarendaten für die 52 Wochen bis April 2025 zeigten, dass der Umsatz mit glutenfreien Backwaren um 9,4 % wuchs, verglichen mit einem Wachstum von 3,2 % bei Standard-Backwaren. Dieses Wachstum erhöht die Nachfrage nach Mehlmischungen, die Wasseraufnahme, Stärkeverkleisterung und Lagerstabilität in der kommerziellen Produktion gewährleisten. Die erweiterte Distribution motiviert Zutatlieferanten auch dazu, anwendungsgetestete, zertifizierte Mehlmischungen anzubieten. Darüber hinaus benötigen Einzelhandelsmarken eine konsistente Chargenqualität über größere Produktionsläufe hinweg. Der Markt für glutenfreie Mehle gewinnt an Volumen, da Mainstream-Backwarensortimente zertifiziert glutenfreie Produkte einführen.
Produktinnovation bei alternativen Getreide- und pflanzlichen Mehlen
Reis und Mais bleiben wichtige Zutaten; alternative Mehle gewinnen jedoch in Anwendungen an Bedeutung, die Protein, Ballaststoffe und funktionale Eigenschaften erfordern. Archer Daniels Midland brachte im Mai 2026 ein glutenfreies Erbsenmehl ohne gentechnisch veränderte Organismen (GVO) für Backwaren-, Teig-, Paniermehl- und Getreideanwendungen auf den Markt. Die Zutat erfordert keine Allergenkennzeichnung. Diese Zutaten können die Proteinanreicherung unterstützen und Herstellern helfen, ihre Abhängigkeit von einer einzigen Getreidebasis zu reduzieren. Kokosmehl bietet zudem eine hohe Wasseraufnahme und einen hohen Ballaststoffgehalt, was den Bedarf an bestimmten Gummis und Hydrokolloiden in fertigen Formulierungen reduzieren kann. Der Markt für glutenfreie Mehle wird voraussichtlich Lieferanten bevorzugen, die funktionale Mischungen statt einzelner Rohstoffmehle anbieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Preise für glutenfreie Mehle im Vergleich zu herkömmlichem Weizenmehl | -1.0% | Global, mit stärkerer Relevanz in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Risiken der Kreuzkontamination und strenge Qualitätskontrollanforderungen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Ernährungsphysiologische Einschränkungen bestimmter glutenfreier Mehlformulierungen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inkonsistente sensorische Qualität und kürzere Frische von Fertigprodukten | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise für glutenfreie Mehle im Vergleich zu konventionellem Weizenmehl
Der Preis bleibt eine wesentliche Einschränkung für Verbraucher, die glutenfreie Produkte aus Präferenz und nicht aus medizinischer Notwendigkeit wählen. Dedizierte Mahlanlagen, Testanforderungen, die Beschaffung von Spezialgetreide und geringere Produktionsvolumina erhöhen die Lieferantenkosten. Hersteller entstehen auch höhere Kosten bei der Beschaffung zertifizierter glutenfreier Rohstoffe und der Aufrechterhaltung separater Lager- und Verarbeitungssysteme zur Vermeidung von Kreuzkontaminationen. Diese Preislücke begrenzt die Haushaltsadoption in preissensiblen Märkten und behindert den Wechsel von Spezialeinzelhandelsgeschäften zu Mainstream-Lebensmittelkanälen. Für Lebensmittelhersteller ist der relevante Vergleich die Kosten der fertigen Formulierung und nicht der Mehlpreis allein. Lieferanten können diese Barriere mildern, indem sie Mehlsysteme anbieten, die den Bedarf an zusätzlichen Formulierungszutaten reduzieren oder den Reformulierungsaufwand minimieren.
Risiken der Kreuzkontamination und strenge Qualitätskontrollanforderungen
Hersteller glutenfreier Mehle stehen vor der Herausforderung, Kreuzkontaminationen während der Getreideernte, des Transports, der Lagerung, der Vermahlung und der Verpackung zu verhindern, insbesondere wenn gemeinsam genutzte Anlagen Weizen, Gerste oder Roggen verarbeiten. Im Januar 2026 stellte die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten eine Anfrage zur Offenlegung von Glutenzutaten und zur Vermeidung von Kreuzkontakten in verpackten Lebensmitteln, was den Bedarf an klareren Informationen und stärkeren Kontrollen unterstreicht. Gemäß der Kennzeichnungsverordnung für glutenfreie Lebensmittel der FDA müssen Produkte mit einem glutenfreien Hinweis weniger als 20 Teile pro Million (ppm) Gluten enthaltenFragen und Antworten zur Kennzeichnung glutenfreier Lebensmittel, fda.gov">[3]. Um die Vorschriften einzuhalten, müssen Hersteller möglicherweise in Trennverfahren, Gerätereinigung, Lieferantenverifizierung und Tests investieren, was die Betriebskosten erhöht und die Produktion erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Reismehl führt, Kokosmehl wächst schneller
Reismehl macht 37,68 % des Marktes für glutenfreie Mehle im Jahr 2026 aus. Lieferanten und Lebensmittelhersteller setzen es aufgrund seiner vertrauten Verarbeitungseigenschaften häufig in industriellen Backwaren, der Nudelproduktion und Teigbeschichtungen ein. Sein neutrales Aroma, sein feines Partikelspektrum und seine etablierte Versorgungsbasis machen es zu einer gängigen Zutat in kommerziellen Formulierungen. Reismehl bedient sowohl die Lebensmittelverarbeitung als auch Anwendungen im Einzelhandelsbackbereich und unterstützt die Nachfrage von Großmengenherstellern und Privathaushalten.
Kokosmehl wird bis 2032 voraussichtlich mit einem CAGR von 5,93 % wachsen, der schnellsten Wachstumsrate unter den Produkttypen. Sein zunehmender Einsatz spiegelt das Verbraucherinteresse an ballaststoffreichen Produkten und kohlenhydratarmen oder Paleo-Ernährungsweisen wider. Maismehl bleibt für Tortillas, Snacks, Suppen und andere Hochvolumenanwendungen in Amerika relevant. Amaranthmehl hält einen kleineren Anteil in ernährungsorientierten Spezialprodukten in Nordamerika und Europa. Die sonstige Produktkategorie umfasst Buchweizen-, Maniok-, Sorghum- und Teffmehle, die es Herstellern ermöglichen, differenzierte Texturen und herkunftsbasierte Aussagen zu schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle: Getreide hält die größte Position, Hülsenfrüchte ergänzen den Nährwert
Aus Getreide gewonnene Mehle machten 68,25 % des Marktes für glutenfreie Mehle im Jahr 2026 aus. Reis, Mais und Sorghum profitieren von etablierten Lieferketten und breiter Akzeptanz in der Lebensmittelverarbeitung, was ihren Einsatz in großen Beschaffungsverträgen unterstützt. Ihre günstigen Mengenökonomien kommen auch Herstellern zugute, die margensensible Produktlinien betreiben. Konventionelle getreidebasierte Formulierungen können jedoch weniger Protein und Ballaststoffe enthalten als hülsenfruchtbasierte Produkte, was ihre Eignung für Produkte einschränkt, die auf Verbraucher abzielen, die einen zusätzlichen Nährwert suchen. Infolgedessen verzeichnet die Branche für glutenfreie Mehle eine steigende Nachfrage nach Getreidemischungen, die den Nährwert verbessern und gleichzeitig vertraute Verarbeitungseigenschaften beibehalten.
Aus Hülsenfrüchten gewonnene Mehle werden bis 2032 voraussichtlich mit einem CAGR von 6,35 % wachsen. Kichererbsen-, Linsen-, Erbsen- und Ackerbohnenmehle unterstützen die Proteinanreicherung und können die Bindung in Teigen und Panierungen verbessern. Lieferanten können diesen Wandel in der Beschaffung nutzen, um höherwertige Mehlsysteme zu entwickeln, anstatt ausschließlich über den Stückpreis von Zutaten mit einzelnem Ursprung zu konkurrieren. Der Markt für glutenfreie Mehle profitiert auch von einer breiteren Rohstoffbasis, die die Abhängigkeit von einer begrenzten Gruppe von Grundnahrungsgetreide reduziert.
Nach Anwendung: Lebensmittelverarbeitung hält das Volumen, Einzel- und Haushaltsnachfrage wächst schneller
Die Lebensmittelverarbeitung machte 67,71 % der Marktgröße für glutenfreie Mehle im Jahr 2026 aus. Backwaren und Süßwaren stellen die primären Anwendungsbereiche dar, gefolgt von herzhaften Snacks, Suppen und Soßen sowie verzehrfertigen Lebensmitteln. Große Hersteller benötigen konsistente Teigeigenschaften, Lagerstabilität, Rückverfolgbarkeit und klare Sicherheitsdokumentation. Mainstream-Konsumgüterunternehmen fügen ausgewählten Produktlinien glutenfreie Hinweise hinzu, was die Mehlbeschaffungsmengen potenziell erhöht. Dieser Wandel erhöht auch die Qualitätsstandards, die Zutatlieferanten erfüllen müssen. Kleinere Lieferanten stehen vor Herausforderungen bei der konsistenten Bereitstellung von zertifizierter Versorgung, Kontaminationstests und chargenspezifischer Dokumentation.
Einzelhandels- und Haushaltsanwendungen werden bis 2032 voraussichtlich mit einem CAGR von 5,76 % wachsen. Der Online-Einzelhandel ermöglicht Verbrauchern den Zugang zu Nischenmarken und kann Wiederholungskäufe bei Personen fördern, die eine glutenfreie Ernährung einhalten. Die Erweiterung der Regalfläche in Hypermärkten, Lebensmittelgeschäften und Convenience-Stores verbessert ebenfalls die Produktverfügbarkeit. Hausbäcker benötigen häufig Mehlmischungen, die die glutenfreie Zubereitung vereinfachen. Dies schafft Chancen für Lieferanten, die klare Anweisungen und vorhersehbare Ergebnisse bieten. Der Markt für glutenfreie Mehle kann über diesen Kanal wachsen, da kleinere Packungsgrößen und zugängliche Einzelhandelsformate die Produktverfügbarkeit für städtische Verbraucher verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hält einen Anteil von 35,82 % am Markt für glutenfreie Mehle im Jahr 2026. Die Region profitiert von etablierten Einzelhandelsvertriebsnetzen, starkem klinischen Bewusstsein und der fortlaufenden Neuformulierung von verpackten Lebensmittelproduktsortimenten. Die Vereinigten Staaten verfügen über einen bundesweiten Rahmen für die Kennzeichnung glutenfreier Lebensmittel, und die Lebensmittel- und Arzneimittelbehörde forderte im Januar 2026 Informationen zur Vermeidung von Glutenkreuzkontakten in verpackten Lebensmitteln an. Kanada verfügt über eine ähnliche Nachfragebasis, steht jedoch unter größerem Preisdruck. Mexiko ist ein weniger reifer Markt, in dem Urbanisierung und die Expansion von Spezialeinzelhandelskanälen die Nachfrage unterstützen.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen, der schnellsten Rate unter den Regionen. Steigende Diagnoseraten, Urbanisierung und die breitere Verfügbarkeit importierter und lokal produzierter Speziallebensmittel unterstützen dieses Wachstum. Chinas große E-Commerce-Plattformen bieten städtischen Verbrauchern einen besseren Zugang zu glutenfreien Produkten. In Indien steigt die Nachfrage, da die Diagnoseinfrastruktur mehr Patienten mit Zöliakie erreicht. Japan verfügt über etablierte Reisverarbeitungskapazitäten und eine Verbraucherbasis, die klare Zutatinformationen schätzt. Australien und Indonesien tragen durch moderne Einzelhandelskanäle und ein wachsendes Bewusstsein für Zöliakie zum Volumen bei. Der Markt für glutenfreie Mehle in Asien-Pazifik bietet Lieferanten Möglichkeiten, sowohl regionale reisbasierte Produktion als auch importierte Spezialproduktpaletten zu entwickeln.
Europa ist die zweitgrößte Region, unterstützt durch Italien, Deutschland, das Vereinigte Königreich, Frankreich und Spanien. Klinische Ernährungsnachfrage und lifestylegetriebene Akzeptanz koexistieren in diesen Ländern. Die regionale Verbraucherbasis umfasst Personen, die eine glutenfreie Ernährung benötigen, und solche, die glutenfreie Produkte ohne formale Diagnose wählen. Südamerika sowie der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium. Brasilien und Argentinien verfügen über Reis- und Maisproduktionsbasen, die die lokale Beschaffung unterstützen können. Die höhere berichtete Prävalenz selbst berichteter Nicht-Zöliakie-Gluten- oder Weizenempfindlichkeit in ostmediterranen Ländern könnte die künftige Einzelhandelsnachfrage unterstützen.
Wettbewerbslandschaft
Der Markt für glutenfreie Mehle bleibt mäßig fragmentiert. Globale Zutatunternehmen konkurrieren mit Spezialmüllern, Handwerksmarken und regionalen Verarbeitern. Große Lieferanten nutzen ihre Größe, Versorgungszuverlässigkeit und Anwendungsentwicklungskapazitäten, um Lebensmittelverarbeitungsaufträge zu sichern. Archer Daniels Midland berichtet, dass sein Geschäftsbereich Kohlenhydratlösungen Weizen und Mais in mehr als 270 Verarbeitungsanlagen zu Spezialstärken, Mehlen und Süßungsmitteln verarbeitet. Diese Größe unterstützt eine zuverlässige Versorgung für Großkunden. Der Wettbewerb konzentriert sich zunehmend auf Mehlsysteme, die spezifische Produktleistungs-, Zertifizierungs- und Ernährungsanforderungen erfüllen.
Kleinere Produzenten konkurrieren durch Rückverfolgbarkeit, regionale Beschaffung und sichtbare Zertifizierung. Diese Eigenschaften sprechen Verbraucher an, die nach einer Diagnose oder der Einführung einer glutenfreien Ernährung Sicherheit priorisieren. Nährstoffangereicherte, biologische und Produkte mit einzelnem Ursprung bleiben wichtige Differenzierungsbereiche für spezialisierte Produzenten. Lebensmittelhersteller schätzen auch Lieferanten, die Produktleistung in Back- und Snackanwendungen nachweisen können. Qualitätsüberwachungs- und Rückverfolgbarkeitstools unterstützen die Kontaminationskontrolle und Kundendokumentation. Der Markt für glutenfreie Mehle wird voraussichtlich sowohl für Großlieferanten als auch für Spezialisten zugänglich bleiben, da sich ihre Kundengruppen und Produktstärken unterscheiden.
Der Markt für glutenfreie Mehle erfordert von Lieferanten eine Balance zwischen Standardisierung und Flexibilität, da Back-, Snack-, Suppen- und Haushaltsanwendungen unterschiedliche Mehleigenschaften erfordern. Lieferanten, die Partikelgröße, Wasseraufnahme, Allergenkontrollen und Mischungszusammensetzung dokumentieren, können die Auswahl für Kunden vereinfachen, die von kleinen Versuchen zur regulären Produktion übergehen. Der Markt bleibt für spezialisierte Produkte günstig, wenn Produzenten klare Vorteile in Sicherheit, Ernährung, Textur oder Verarbeitungsleistung nachweisen können. Daher unterstützt der Markt für glutenfreie Mehle differenzierte regionale Angebote neben großindustrieller Versorgung, sofern Lieferanten zuverlässige Test- und Zertifizierungspraktiken aufrechterhalten.
Marktführer für glutenfreie Mehle
-
Archer Daniels Midland Company
-
General Mills, Inc.
-
Cargill, Incorporated
-
Bob's Red Mill Natural Foods, Inc.
-
The Hain Celestial Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Reliteaur Glutenfreies Ragi-Mehl wird als neues Produkt für die SIAL Paris 2026 gelistet. Reliteaur Foods stellt das Produkt aus Fingerhirse (Ragi) her, einem natürlich glutenfreien Getreide. Das Unternehmen mahlt und verpackt das Mehl in einer AOECS-zertifizierten Anlage und führt Tests durch ein NABL-akkreditiertes Labor durch. Das Produkt spiegelt die Entwicklung hirsebasierter Alternativen für den Einzel-, Gesundheitslebensmittel- und Gastronomiebereich wider.
- Oktober 2025: Archer Daniels Midland Company eröffnete eine neue Zentrallabor-Mahlanlage in seiner Spezialfertigungsanlage in Decatur, Illinois. Das Labor nutzt fortschrittliche Analysetechnologien und backt täglich etwa 30 Laibe, um die Mehlleistung in realen Anwendungen zu bewerten. Die Anlage verbessert die Beschaffungsqualität in ADMs 31 nordamerikanischen Mehlanlagen und unterstützt die Forschungs- und Entwicklungszusammenarbeit mit nachgelagerten Lebensmittelherstellern.
- Mai 2025: Mightylicious gab die Verfügbarkeit seiner glutenfreien Mehlmischungen in mehr als 300 Kroger-Filialstandorten in den Vereinigten Staaten bekannt. Das neue Produktsortiment umfasste Allzweck-Vegetariermehl, Allzweck-Veganmehl und eine vegane Brownie-Mischung. Diese Markteinführung erweiterte den Verbraucherzugang zu spezialisierten Mehlprodukten über Mainstream-Lebensmitteleinzelhandelskanäle.
Globaler Berichtsumfang des Marktes für glutenfreie Mehle
Glutenfreie Mehle sind Mehlprodukte aus Getreide, Hülsenfrüchten, Nüssen, Samen oder Wurzeln, die kein Gluten enthalten, wie Reismehl, Maismehl, Kokosmehl und Kichererbsenmehl.
Der Markt für glutenfreie Mehle ist nach Produkttyp, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Maismehl, Kokosmehl, Reismehl, Amaranthmehl und sonstige segmentiert. Nach Quelle ist der Markt in Getreide und Hülsenfrüchte segmentiert. Nach Anwendung ist der Markt in die Lebensmittelverarbeitungsindustrie (Backwaren und Süßwaren, herzhafte Snacks, Suppen und Soßen, verzehrfertige Convenience-Lebensmittel und sonstige Anwendungen) und Einzel-/Haushaltshandel (Hypermärkte und Supermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandel, sonstige Vertriebskanäle) segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Maismehl |
| Kokosmehl |
| Reismehl |
| Amaranthmehl |
| Sonstige |
| Getreide |
| Hülsenfrüchte |
| Lebensmittelverarbeitungsindustrie | Backwaren und Süßwaren |
| Herzhafte Snacks | |
| Suppen und Soßen | |
| Verzehrfertige Lebensmittel und Convenience-Lebensmittel | |
| Sonstige Anwendungen | |
| Einzel-/Haushaltshandel | Hypermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Maismehl | |
| Kokosmehl | ||
| Reismehl | ||
| Amaranthmehl | ||
| Sonstige | ||
| Nach Quelle | Getreide | |
| Hülsenfrüchte | ||
| Nach Anwendung | Lebensmittelverarbeitungsindustrie | Backwaren und Süßwaren |
| Herzhafte Snacks | ||
| Suppen und Soßen | ||
| Verzehrfertige Lebensmittel und Convenience-Lebensmittel | ||
| Sonstige Anwendungen | ||
| Einzel-/Haushaltshandel | Hypermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für glutenfreie Mehle aktuell und in der Prognose?
Der Markt für glutenfreie Mehle wurde im Jahr 2026 auf 8,25 Milliarden USD bewertet und wird voraussichtlich von 8,60 Milliarden USD im Jahr 2027 auf 10,81 Milliarden USD bis 2032 wachsen, mit einem CAGR von 4,67 % im Zeitraum 2027–2032.
Welcher Produkttyp hatte im Jahr 2026 den größten Marktanteil?
Reismehl war das führende Produkttypensegment und machte 37,68 % des Marktes für glutenfreie Mehle im Jahr 2026 aus.
Welches Quellensegment dominierte den Markt für glutenfreie Mehle im Jahr 2026?
Das Getreidesegment dominierte den Markt im Jahr 2026 mit einem Anteil von 68,25 %.
Welches Anwendungssegment hatte im Jahr 2026 den größten Marktanteil?
Das Segment der Lebensmittelverarbeitungsindustrie hielt den größten Anteil am Markt für glutenfreie Mehle mit 67,71 % im Jahr 2026.
Welche Region führte den Markt für glutenfreie Mehle im Jahr 2026 an?
Nordamerika war der größte regionale Markt und erzielte 35,82 % des Umsatzes im Jahr 2026.