
Tamaño y Participación del Mercado de Harinas Sin Gluten
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Harinas Sin Gluten por Mordor Intelligence
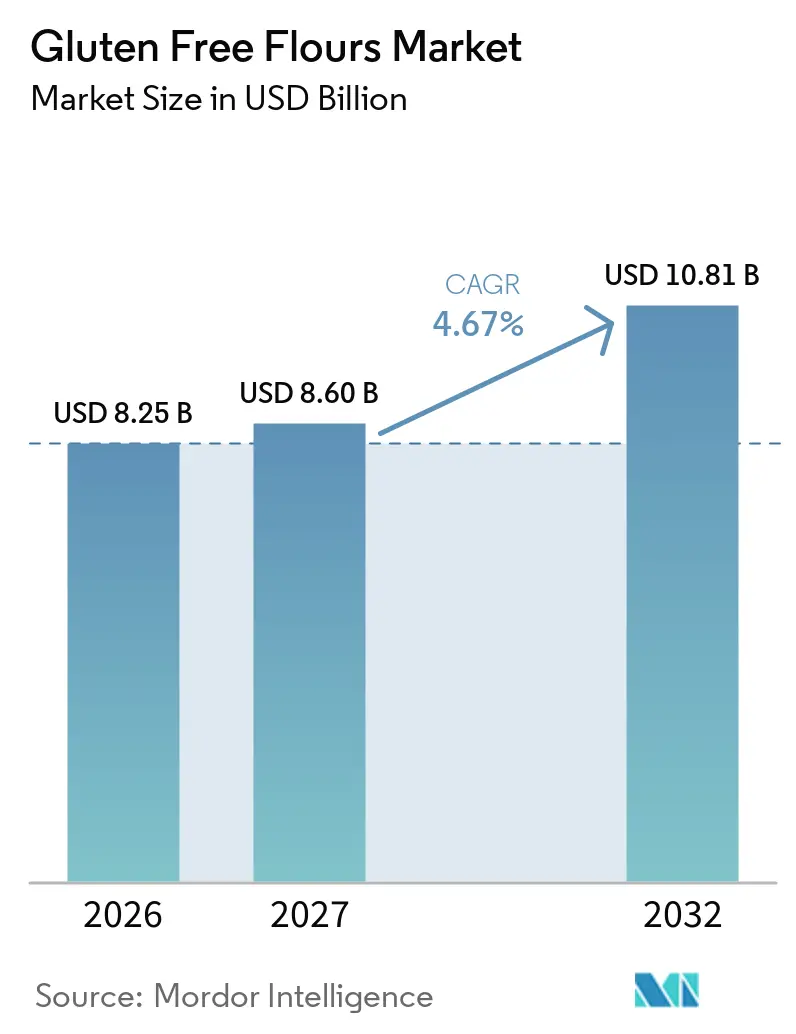
El tamaño del mercado de harinas sin gluten crece de 8,25 mil millones de USD en 2026 a 8,60 mil millones de USD en 2027, y se prevé que alcance los 10,81 mil millones de USD para 2032 a una CAGR del 4,67% durante el período 2027-2032. Los procesadores de alimentos requieren un rendimiento fiable de la harina y controles de suministro documentados, mientras que los compradores minoristas asocian cada vez más los productos sin gluten con información clara sobre los ingredientes. En consecuencia, el mercado de harinas sin gluten favorece a los proveedores que combinan producción certificada, rendimiento funcional consistente y una amplia gama de opciones de harina. El mercado también se beneficia del uso creciente de arroz, maíz, coco y otras harinas alternativas en productos de panadería, aperitivos salados y alimentos de conveniencia. Se espera que la innovación de productos centrada en la composición nutricional, el sabor, la textura y las mezclas específicas para cada aplicación impulse la expansión del mercado y amplíe la base de clientes de los fabricantes.
Conclusiones Clave del Informe
- Por tipo de producto, la harina de arroz lideró el mercado de harinas sin gluten con una participación del 37,68% en 2026, mientras que se prevé que la harina de coco registre la CAGR más rápida del 5,93% durante 2027-2032.
- Por fuente, los cereales mantuvieron una participación del 68,25% en 2026, mientras que se prevé que las legumbres se expandan a una CAGR del 6,35% hasta 2032.
- Por aplicación, la industria de procesamiento de alimentos lideró el mercado con una participación del 67,71% en 2026, mientras que se prevé que el sector minorista/hogar registre la CAGR más rápida del 5,76% durante 2027-2032.
- Por región, América del Norte lideró el mercado con una participación del 35,82% en 2026, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 6,53% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Harinas Sin Gluten
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia y diagnóstico de la enfermedad celíaca | +1.2% | Global, con fuerte relevancia en el norte y sur de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Mayor conciencia del consumidor sobre la sensibilidad al gluten y la evitación del gluten | +0.9% | América del Norte y Europa, con extensión a los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de los productos de panadería sin gluten | +0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de productos en harinas alternativas de granos y de origen vegetal | +0.7% | Global | Mediano plazo (2-4 años) |
| Expansión de la distribución minorista y disponibilidad de productos | +0.5% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fortalecimiento de los estándares de etiquetado sin gluten y la confianza del consumidor | +0.4% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia y Diagnóstico de la Enfermedad Celíaca
La enfermedad celíaca genera una demanda menos discrecional que las compras impulsadas por el estilo de vida, ya que las personas diagnosticadas deben seguir una dieta sin gluten. Las directrices de 2025 de la Sociedad Europea para el Estudio de la Enfermedad Celíaca reportaron una prevalencia confirmada histológicamente del 0,7% en los países occidentales, mientras que las estimaciones serológicas oscilaron entre el 1% y el 1,6%Directrices Actualizadas 2025 de la Sociedad Europea para el Estudio de la Enfermedad Celíaca, pmc.ncbi.nlm.nih.gov">[1]. Las directrices también identifican el diagnóstico como un componente crítico del manejo de la enfermedad, lo que respalda la demanda continua de alimentos producidos con ingredientes sin gluten. En los países con vías de diagnóstico establecidas y programas de reembolso, los casos confirmados pueden impulsar compras recurrentes por parte de consumidores y fabricantes de alimentos. Este segmento del mercado de harinas sin gluten sostiene la demanda de sistemas de harina seguros y trazables, en lugar de pruebas ocasionales de productos.
Mayor Conciencia del Consumidor sobre la Sensibilidad al Gluten y la Evitación del Gluten
El grupo de consumidores que reporta sensibilidad al gluten o al trigo es materialmente más grande que la población celíaca diagnosticada. La encuesta de abril de 2025 del Consejo Internacional de Información Alimentaria encontró que uno de cada cuatro estadounidenses reportó una alergia, intolerancia o sensibilidad dentro de su hogar, mientras que el 70% reportó un nivel medio o alto de conciencia sobre la información de alérgenos en los alimentos envasadosEncuesta Spotlight del IFIC, ific.org">[2]. Por lo tanto, los fabricantes de alimentos deben atender la demanda de abastecimiento transparente e información clara sobre alérgenos, además de las necesidades dietéticas clínicas. El mercado de harinas sin gluten se beneficia a medida que los consumidores consideran cada vez más las opciones sin gluten como adecuadas para las compras habituales del hogar. Una mayor familiaridad del consumidor con las preocupaciones dietéticas relacionadas con el gluten también alienta a los minoristas a ampliar la oferta de harinas sin gluten en los canales de supermercados convencionales, haciendo estos productos más accesibles para los hogares que buscan alternativas a la harina de trigo convencional.
Expansión de Productos de Panadería Sin Gluten
La panadería sigue siendo una aplicación principal para la harina sin gluten, ya que el pan, las galletas, la pasta y los productos rebozados dependen de un rendimiento consistente de la harina. Los datos de panadería británica para las 52 semanas que finalizaron en abril de 2025 mostraron que las ventas de panadería libre de alérgenos crecieron un 9,4%, en comparación con un crecimiento del 3,2% en los productos de panadería estándar. Este crecimiento aumenta la demanda de mezclas de harinas que ofrezcan absorción de agua, gelatinización del almidón y estabilidad en estante en la producción comercial. La distribución ampliada también incentiva a los proveedores de ingredientes a ofrecer mezclas de harinas certificadas y probadas para aplicaciones específicas. Además, las marcas minoristas requieren una calidad de lote consistente en tiradas de producción más grandes. El mercado de harinas sin gluten gana volumen a medida que las gamas de panadería convencional introducen productos certificados sin gluten.
Innovación de Productos en Harinas Alternativas de Granos y de Origen Vegetal
El arroz y el maíz siguen siendo ingredientes importantes; sin embargo, las harinas alternativas están ganando relevancia en aplicaciones que requieren protenas, fibra y propiedades funcionales. Archer Daniels Midland lanzó en mayo de 2026 un ingrediente de harina de guisante sin gluten y sin organismos genéticamente modificados (OGM) para aplicaciones de panadería, rebozados, empanados y cereales. El ingrediente no requerirá etiquetado de alérgenos. Estos ingredientes pueden favorecer el enriquecimiento proteico y ayudar a los fabricantes a reducir su dependencia de una única base de cereales. La harina de coco también proporciona una alta absorción de agua y un elevado contenido en fibra, lo que puede reducir la necesidad de ciertos gomas e hidrocoloides en las formulaciones finales. Es probable que el mercado de harinas sin gluten recompense a los proveedores que ofrezcan mezclas funcionales en lugar de harinas de un solo ingrediente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios elevados de las harinas sin gluten en comparación con la harina de trigo convencional | -1.0% | Global, con mayor relevancia en los mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Riesgos de contaminación cruzada y estrictos requisitos de control de calidad | -0.7% | Global | Corto plazo (≤ 2 años) |
| Limitaciones nutricionales de ciertas formulaciones de harinas sin gluten | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Calidad sensorial inconsistente y menor frescura de los productos terminados | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Elevados de las Harinas Sin Gluten en Comparación con la Harina de Trigo Convencional
El precio sigue siendo una restricción clave para los consumidores que eligen productos sin gluten por preferencia y no por necesidad médica. Las instalaciones de molienda dedicadas, los requisitos de pruebas, el abastecimiento de granos especiales y los menores volúmenes de producción aumentan los costos de los proveedores. Los fabricantes también incurren en mayores gastos al obtener materias primas certificadas sin gluten y mantener sistemas separados de almacenamiento y procesamiento para prevenir la contaminación cruzada. Esta brecha de precios limita la adopción en los hogares de los mercados sensibles al precio y dificulta el paso de los puntos de venta especializados a los canales de supermercados convencionales. Para los procesadores de alimentos, la comparación relevante es el costo de la formulación terminada y no el precio de la harina por sí sola. Los proveedores pueden mitigar esta barrera ofreciendo sistemas de harina que reduzcan la necesidad de ingredientes adicionales de formulación o minimicen los requisitos de reformulación.
Riesgos de Contaminación Cruzada y Estrictos Requisitos de Control de Calidad
Los fabricantes de harinas sin gluten se enfrentan a desafíos para prevenir la contaminación cruzada durante la cosecha de granos, el transporte, el almacenamiento, la molienda y el envasado, especialmente cuando los equipos compartidos procesan trigo, cebada o centeno. En enero de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos emitió una solicitud de información sobre la divulgación de ingredientes con gluten y la prevención del contacto cruzado en alimentos envasados, lo que subraya la necesidad de información más clara y controles más estrictos. Según la regulación de etiquetado sin gluten de la FDA, los productos que incluyen una declaración sin gluten deben contener menos de 20 partes por millón (ppm) de glutenPreguntas y Respuestas sobre el Etiquetado de Alimentos Sin Gluten, fda.gov">[3]. Para cumplir con esta normativa, los fabricantes pueden necesitar invertir en procedimientos de segregación, limpieza de equipos, verificación de proveedores y pruebas, lo que incrementa los costos operativos y complica la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Harina de Arroz Lidera, la Harina de Coco Crece Más Rápido
La harina de arroz representa el 37,68% del mercado de harinas sin gluten en 2026. Los proveedores y procesadores de alimentos la utilizan ampliamente en productos de panadería industrial, producción de fideos y rebozados, debido a sus características de manejo conocidas. Su sabor neutro, su perfil de partícula fina y su base de suministro consolidada la convierten en un ingrediente habitual en las formulaciones comerciales. La harina de arroz sirve tanto para aplicaciones de procesamiento de alimentos como para la panificación minorista, lo que sostiene la demanda de fabricantes de gran volumen y hogares.
Se prevé que la harina de coco crezca a una CAGR del 5,93% hasta 2032, la tasa de crecimiento más rápida entre los tipos de productos. Su uso creciente refleja el interés de los consumidores en productos ricos en fibra y dietas bajas en carbohidratos o de estilo paleo. La harina de maíz sigue siendo relevante para tortillas, aperitivos, sopas y otras aplicaciones de alto volumen en las Américas. La harina de amaranto ocupa una participación menor en productos especializados orientados a la nutrición en América del Norte y Europa. La categoría de otros productos incluye harinas de trigo sarraceno, yuca, sorgo y teff, que permiten a los fabricantes crear texturas diferenciadas y declaraciones basadas en el origen.
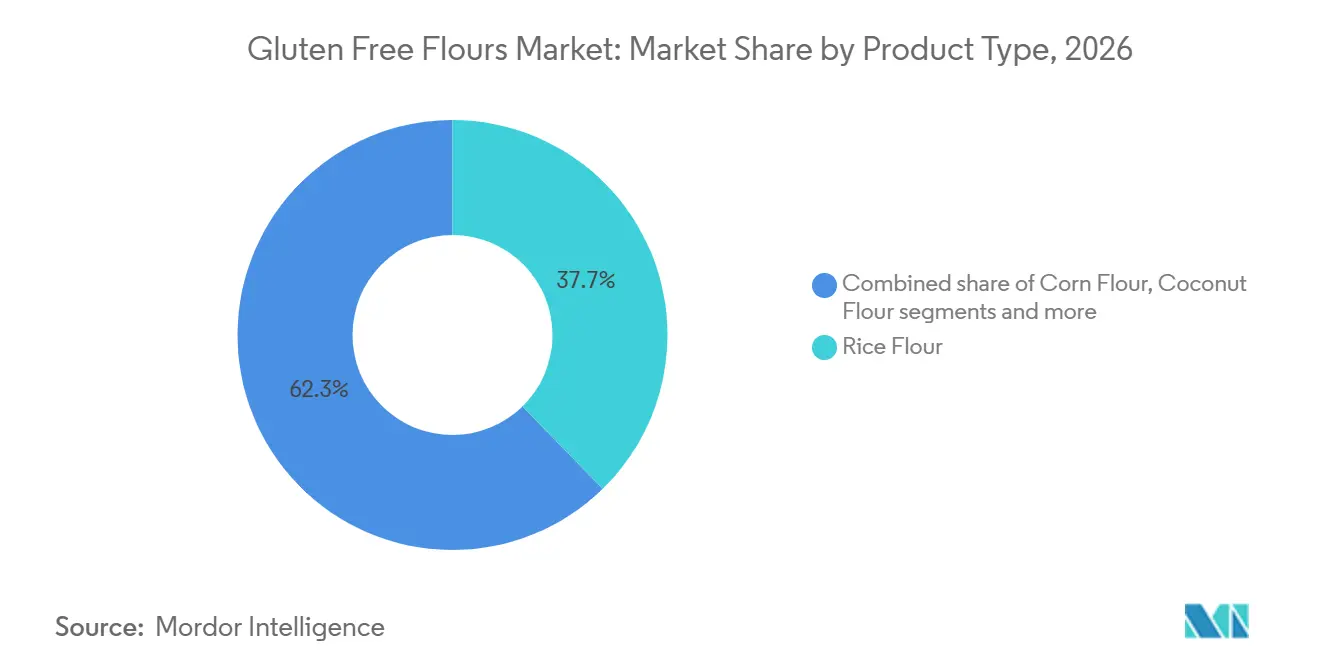
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente: Los Cereales Mantienen la Mayor Posición, las Legumbres Añaden Nutrición
Las harinas derivadas de cereales representaron el 68,25% del mercado de harinas sin gluten en 2026. El arroz, el maíz y el sorgo se benefician de cadenas de suministro consolidadas y una amplia aceptación en el procesamiento de alimentos, lo que respalda su uso en grandes contratos de adquisición. Sus favorables economías de volumen también benefician a los fabricantes que operan líneas de productos sensibles al margen. Sin embargo, las formulaciones convencionales a base de cereales pueden contener menos proteínas y fibra que los productos a base de legumbres, lo que limita su idoneidad para productos dirigidos a consumidores que buscan un valor nutricional añadido. En consecuencia, la industria de harinas sin gluten experimenta una mayor demanda de mezclas de cereales que mejoran la nutrición manteniendo las características de procesamiento habituales.
Se prevé que las harinas de origen leguminoso se expandan a una CAGR del 6,35% hasta 2032. Las harinas de garbanzo, lenteja, guisante y haba apoyan el enriquecimiento proteico y pueden mejorar la cohesión en rebozados y empanados. Los proveedores pueden aprovechar este cambio en el abastecimiento para desarrollar sistemas de harina de mayor valor en lugar de competir únicamente en el precio unitario de los ingredientes de origen único. El mercado de harinas sin gluten también se beneficia de una base de fuentes más amplia, lo que reduce la dependencia de un grupo limitado de granos básicos.
Por Aplicación: El Procesamiento de Alimentos Mantiene la Escala, la Demanda Minorista y del Hogar Crece Más Rápido
El procesamiento de alimentos representó el 67,71% del tamaño del mercado de harinas sin gluten en 2026. La panadería y la confitería representan las principales áreas de aplicación, seguidas de los aperitivos salados, las sopas y salsas, y los alimentos listos para consumir. Los grandes fabricantes requieren un rendimiento consistente de la masa, estabilidad en el almacenamiento, trazabilidad y documentación de seguridad clara. Las empresas de bienes de consumo envasados convencionales están añadiendo declaraciones sin gluten a líneas de productos seleccionadas, lo que podría incrementar los volúmenes de adquisición de harina. Este cambio también eleva los estándares de calidad que deben cumplir los proveedores de ingredientes. Los proveedores más pequeños enfrentan dificultades para proporcionar de manera consistente suministro certificado, pruebas de contaminación y documentación a nivel de lote.
Se prevé que las aplicaciones minoristas y domésticas crezcan a una CAGR del 5,76% hasta 2032. El comercio minorista en línea permite a los consumidores acceder a marcas de nicho y puede fomentar las compras recurrentes entre las personas que siguen dietas sin gluten. La ampliación del espacio en estantes de hipermercados, supermercados y tiendas de conveniencia también mejora la disponibilidad de los productos. Los panaderos domésticos suelen requerir mezclas de harinas que simplifiquen la preparación sin gluten. Esto crea oportunidades para los proveedores que ofrecen instrucciones claras y resultados predecibles. El mercado de harinas sin gluten puede expandirse a través de este canal a medida que los formatos de envase más pequeños y los formatos minoristas accesibles mejoran la disponibilidad del producto para los consumidores urbanos.
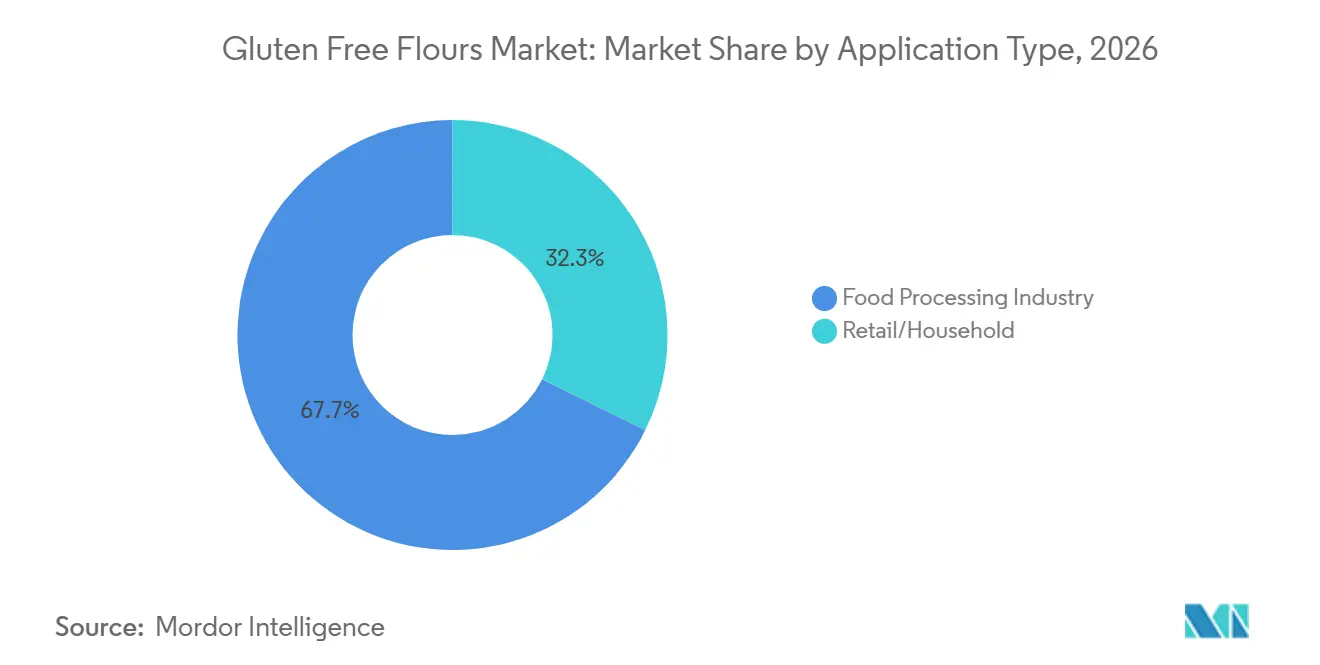
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
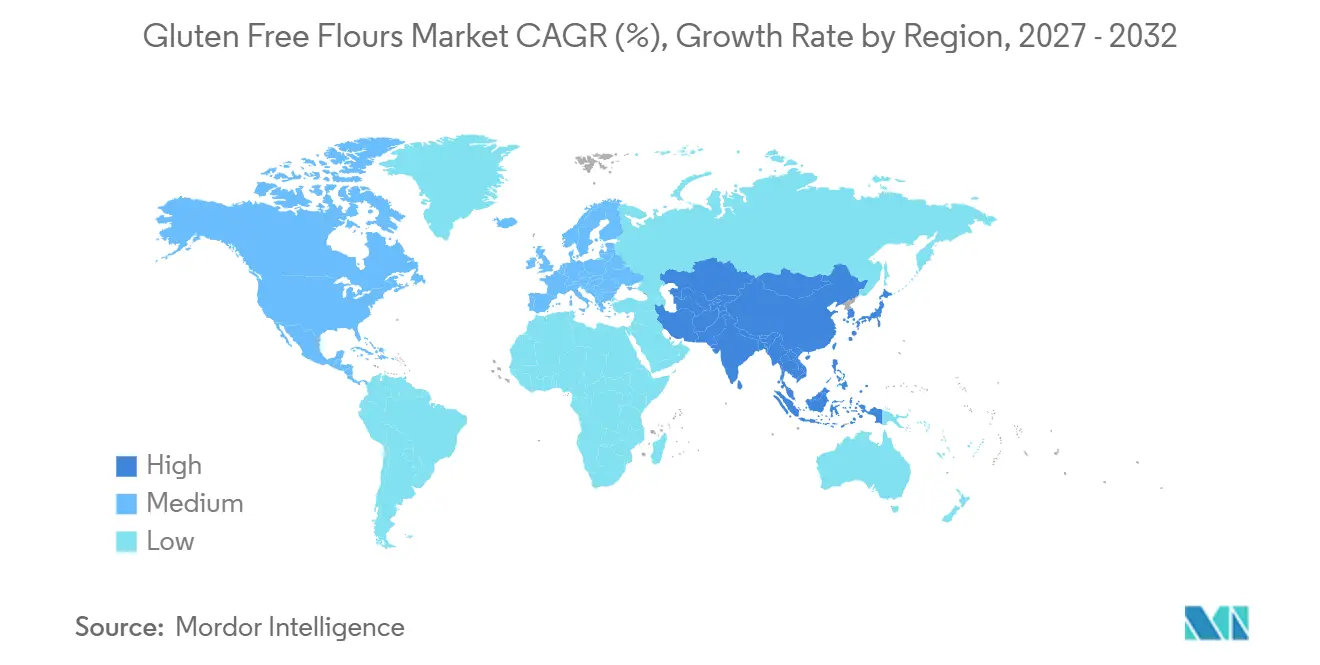
América del Norte posee el 35,82% de la participación del mercado de harinas sin gluten en 2026. La región se beneficia de redes de distribución minorista consolidadas, una sólida conciencia clínica y la continua reformulación de las gamas de productos alimentarios envasados. Los Estados Unidos cuentan con un marco federal de etiquetado de alimentos sin gluten, y la Administración de Alimentos y Medicamentos solicitó información en enero de 2026 sobre la prevención del contacto cruzado con gluten en alimentos envasados. Canadá tiene una base de demanda similar, pero enfrenta una mayor presión sobre los precios. México sigue siendo un mercado menos maduro, donde la urbanización y la expansión de los canales de venta minorista especializados impulsan la demanda.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,53% hasta 2032, la tasa más rápida entre las regiones. El aumento de las tasas de diagnóstico, la urbanización y la mayor disponibilidad de alimentos especializados importados y producidos localmente respaldan este crecimiento. Las grandes plataformas de comercio electrónico de China brindan a los consumidores urbanos un mayor acceso a productos sin gluten. India experimenta una mayor demanda a medida que la infraestructura de diagnóstico llega a más pacientes con enfermedad celíaca. Japón cuenta con capacidades consolidadas de procesamiento de arroz y una base de consumidores que valora la información clara sobre los ingredientes. Australia e Indonesia contribuyen con volumen a través de canales minoristas modernos y una creciente conciencia sobre la enfermedad celíaca. El mercado de harinas sin gluten en Asia-Pacífico ofrece a los proveedores oportunidades para desarrollar tanto producción regional a base de arroz como gamas de productos especializados importados.
Europa es la segunda región más grande, respaldada por Italia, Alemania, el Reino Unido, Francia y España. La demanda dietética clínica y la adopción impulsada por el estilo de vida coexisten en estos países. La base de consumidores regional incluye personas que requieren una dieta sin gluten y aquellas que eligen productos sin gluten sin un diagnóstico formal. América del Sur y Oriente Medio y África son mercados en etapas más tempranas. Brasil y Argentina cuentan con bases de producción de arroz y maíz que pueden respaldar el abastecimiento local. La mayor prevalencia reportada de sensibilidad al gluten o al trigo no celíaca autoinformada en los países del Mediterráneo Oriental puede impulsar la demanda minorista futura.
Panorama Competitivo
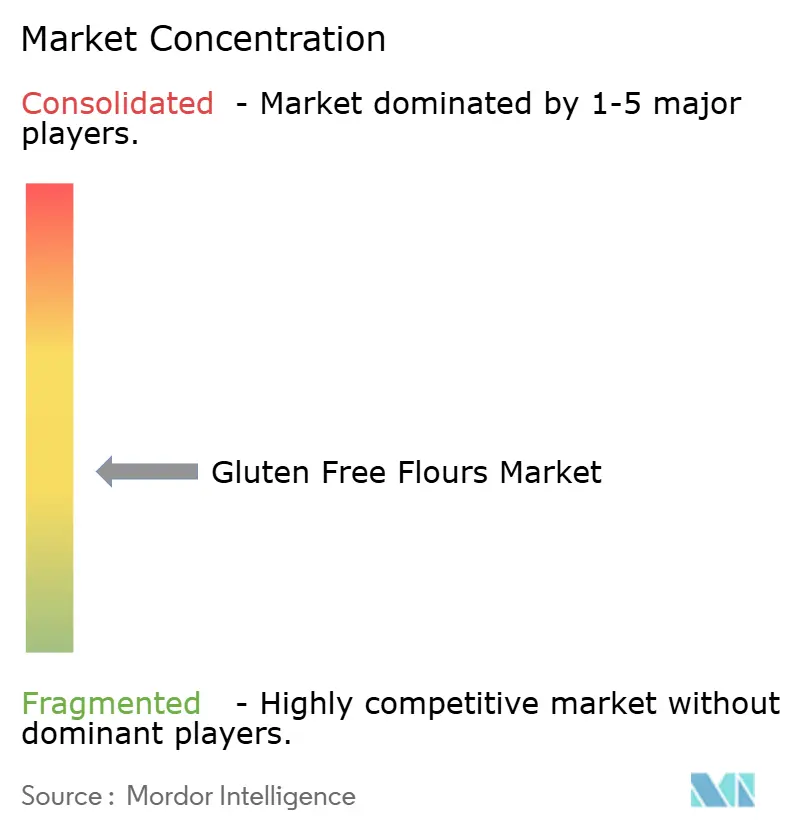
El mercado de harinas sin gluten sigue siendo moderadamente fragmentado. Las empresas globales de ingredientes compiten con molineros especializados, marcas artesanales y procesadores regionales. Los grandes proveedores aprovechan su escala, la fiabilidad del suministro y las capacidades de desarrollo de aplicaciones para asegurar cuentas en el procesamiento de alimentos. Archer Daniels Midland informa que su negocio de Soluciones de Carbohidratos procesa trigo y maíz en almidones especiales, harinas y edulcorantes en más de 270 plantas de procesamiento. Esta escala respalda un suministro confiable para grandes clientes. La competencia se centra cada vez más en sistemas de harina que cumplen con requisitos específicos de rendimiento del producto, certificación y nutrición.
Los productores más pequeños compiten a través de la trazabilidad, el abastecimiento regional y la certificación visible. Estos atributos atraen a los consumidores que priorizan la seguridad tras recibir un diagnóstico o adoptar una dieta sin gluten. Los productos enriquecidos con nutrientes, orgánicos y de origen único siguen siendo áreas clave de diferenciación para los productores especializados. Los procesadores de alimentos también valoran a los proveedores que pueden demostrar el rendimiento del producto en aplicaciones de panadería y aperitivos. Las herramientas de monitoreo de calidad y trazabilidad respaldan el control de la contaminación y la documentación para los clientes. Es probable que el mercado de harinas sin gluten siga siendo accesible tanto para proveedores a gran escala como para productores especializados, ya que sus grupos de clientes y fortalezas de producto difieren.
El mercado de harinas sin gluten requiere que los proveedores equilibren la estandarización con la flexibilidad, ya que las aplicaciones de panadería, aperitivos, sopas y uso doméstico requieren diferentes características de harina. Los proveedores que documentan el tamaño de partícula, la absorción de agua, los controles de alérgenos y la composición de las mezclas pueden simplificar la selección para los clientes que pasan de pequeñas pruebas a la producción regular. El mercado sigue siendo favorable para los productos especializados cuando los productores pueden demostrar beneficios claros en seguridad, nutrición, textura o rendimiento en el procesamiento. Por lo tanto, el mercado de harinas sin gluten respalda ofertas regionales diferenciadas junto con el suministro industrial a gran escala, siempre que los proveedores mantengan prácticas confiables de pruebas y certificación.
Líderes de la Industria de Harinas Sin Gluten
-
Archer Daniels Midland Company
-
General Mills, Inc.
-
Cargill, Incorporated
-
Bob's Red Mill Natural Foods, Inc.
-
The Hain Celestial Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: La Harina de Ragi Sin Gluten Reliteaur se presenta como un nuevo producto para SIAL París 2026. Reliteaur Foods fabrica el producto utilizando mijo dedo (ragi), un grano naturalmente sin gluten. La empresa muele y envasa la harina en una instalación certificada por AOECS y realiza pruebas a través de un laboratorio acreditado por NABL. El producto refleja el desarrollo de alternativas a base de mijo para aplicaciones minoristas, de alimentos saludables y de servicios de alimentación.
- Octubre de 2025: Archer Daniels Midland Company inauguró un nuevo Laboratorio Central de Molienda en su Instalación de Fabricación Especializada en Decatur, Illinois. El laboratorio utiliza tecnologías analíticas avanzadas y hornea aproximadamente 30 panes diariamente para evaluar el rendimiento de la harina en aplicaciones del mundo real. La instalación mejora la calidad de adquisición en las 31 instalaciones de harina de ADM en América del Norte y respalda la colaboración en Investigación y Desarrollo con fabricantes de alimentos intermedios.
- Mayo de 2025: Mightylicious anunció la disponibilidad de sus mezclas de harinas sin gluten en más de 300 tiendas de la familia Kroger en los Estados Unidos. La nueva gama de productos incluyó Harina Vegetariana para Todo Uso, Harina Vegana para Todo Uso y una mezcla vegana para brownies. Este lanzamiento amplió el acceso de los consumidores a productos de harina especializados a través de los canales de venta minorista de supermercados convencionales.
Alcance del Informe Global del Mercado de Harinas Sin Gluten
Las harinas sin gluten son productos de harina elaborados a partir de granos, legumbres, nueces, semillas o raíces que no contienen gluten, como la harina de arroz, la harina de maíz, la harina de coco y la harina de garbanzo.
El mercado de harinas sin gluten está segmentado por tipo de producto, fuente, aplicación y geografía. Por tipo de producto, el mercado está segmentado en harina de maíz, harina de coco, harina de arroz, harina de amaranto y otros. Por fuente, el mercado está segmentado en cereales y legumbres. Por aplicación, el mercado está segmentado en la industria de procesamiento de alimentos (panadería y confitería, aperitivos salados, sopas y salsas, alimentos de conveniencia listos para consumir y otras aplicaciones) y venta minorista/hogar (hipermercados y supermercados, tiendas de conveniencia/abarrotes, venta minorista en línea, otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Harina de Maíz |
| Harina de Coco |
| Harina de Arroz |
| Harina de Amaranto |
| Otros |
| Cereales |
| Legumbres |
| Industria de Procesamiento de Alimentos | Panadería y Confitería |
| Aperitivos Salados | |
| Sopas y Salsas | |
| Alimentos Listos para Consumir y de Conveniencia | |
| Otras Aplicaciones | |
| Venta Minorista/Hogar | Hipermercados y Supermercados |
| Tiendas de Conveniencia/Abarrotes | |
| Venta Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Harina de Maíz | |
| Harina de Coco | ||
| Harina de Arroz | ||
| Harina de Amaranto | ||
| Otros | ||
| Por Fuente | Cereales | |
| Legumbres | ||
| Por Aplicación | Industria de Procesamiento de Alimentos | Panadería y Confitería |
| Aperitivos Salados | ||
| Sopas y Salsas | ||
| Alimentos Listos para Consumir y de Conveniencia | ||
| Otras Aplicaciones | ||
| Venta Minorista/Hogar | Hipermercados y Supermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de harinas sin gluten?
El mercado de harinas sin gluten fue valorado en 8,25 mil millones de USD en 2026 y se proyecta que crezca de 8,60 mil millones de USD en 2027 a 10,81 mil millones de USD para 2032, registrando una CAGR del 4,67% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación de mercado en 2026?
La harina de arroz fue el segmento de tipo de producto líder, representando el 37,68% del mercado de harinas sin gluten en 2026.
¿Qué segmento de fuente dominó el mercado de harinas sin gluten en 2026?
El segmento de cereales dominó el mercado en 2026, con una participación del 68,25%.
¿Qué segmento de aplicación representó la mayor participación del mercado en 2026?
El segmento de la industria de procesamiento de alimentos tuvo la mayor participación del mercado de harinas sin gluten, representando el 67,71% en 2026.
¿Qué región lideró el mercado de harinas sin gluten en 2026?
América del Norte fue el mayor mercado regional, capturando el 35,82% de los ingresos en 2026.