
グルテンフリー小麦粉市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 8.60 十億米ドル |
| 市場規模 (2032) | 10.81 十億米ドル |
| 成長率 (2027 - 2032) | 4.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテンフリー麦粉市場分析
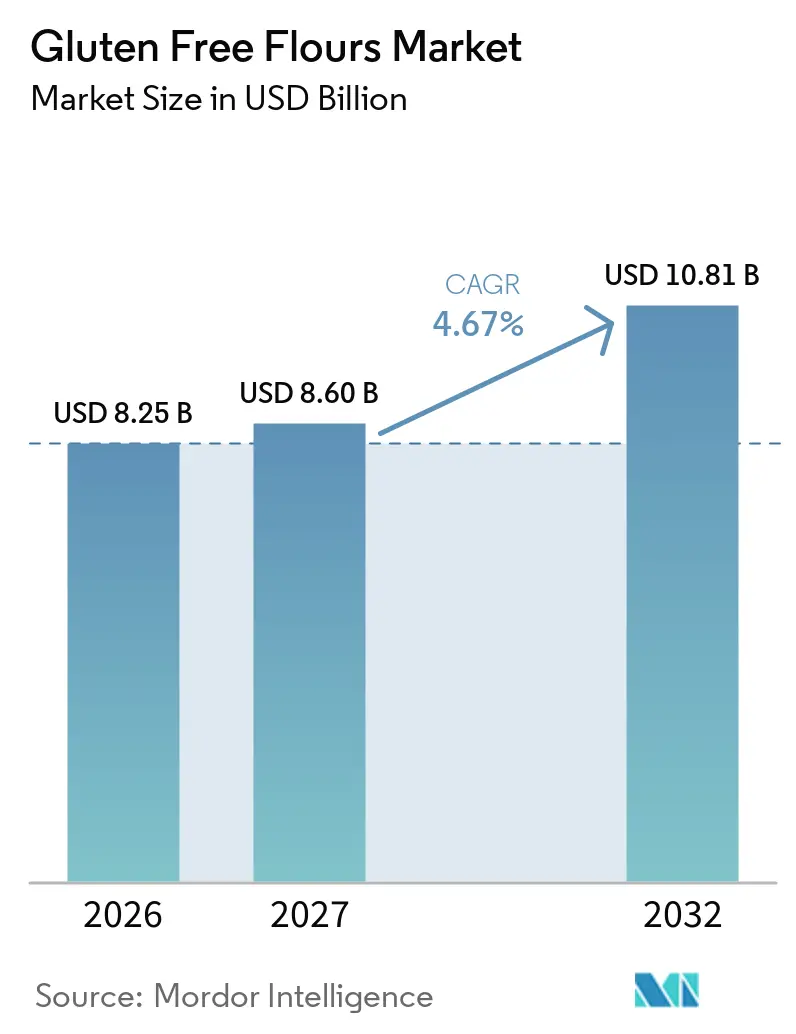
グルテンフリー小麦粉市場規模は、2026年の8.25 ビリオン 米ドルから2027年には8.60 ビリオン 米ドルへと成長し、2027年~2032年の4.67% CAGRにより2032年までに10.81 ビリオン 米ドルに達すると予測されています。食品加工業者は信頼性の高い小麦粉の性能および文書化されたサプライコントロールを必要とする一方、小売バイヤーはグルテンフリー製品と明確な原材料情報をますます結びつけています。その結果、グルテンフリー小麦粉市場では、認証された生産、一貫した機能的性能、および幅広い小麦粉オプションを組み合わせたサプライヤーが優位に立っています。また、ベーカリー製品、塩味スナック、コンビニエンスフードへの米粉、コーンフラワー、ココナッツフラワー、その他の代替小麦粉の利用拡大からも市場は恩恵を受けています。栄養組成、味、食感、用途別ブレンドに焦点を当てた製品イノベーションが市場拡大を牽引し、メーカーの顧客基盤を拡大することが期待されています。
レポートの主要ポイント
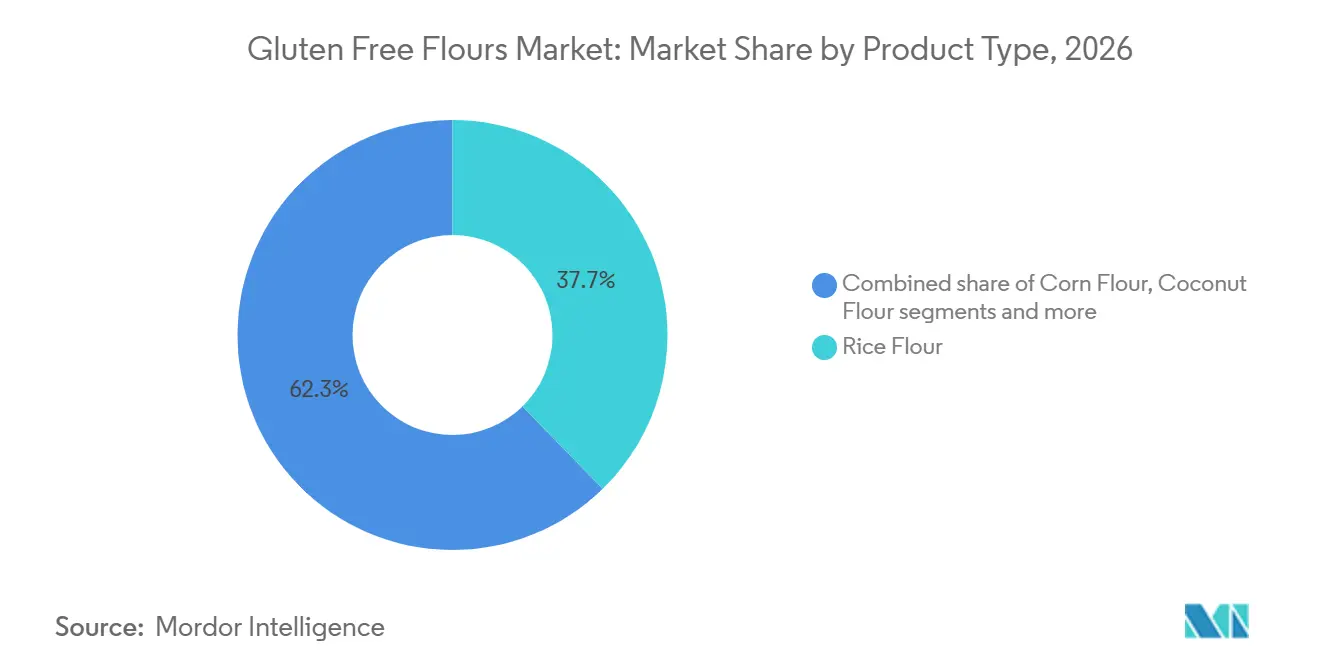
- 製品タイプ別では、米粉が2026年のグルテンフリー小麦粉市場において37.68%のシェアを占めてトップとなり、一方ではココナッツフラワーが2027年~2032年に最も速い5.93% CAGRを記録すると予測されています。
- 原料源別では、穀物が2026年に68.25%のシェアを維持し、一方では豆類が2032年までに6.35% CAGRで拡大すると予測されています。
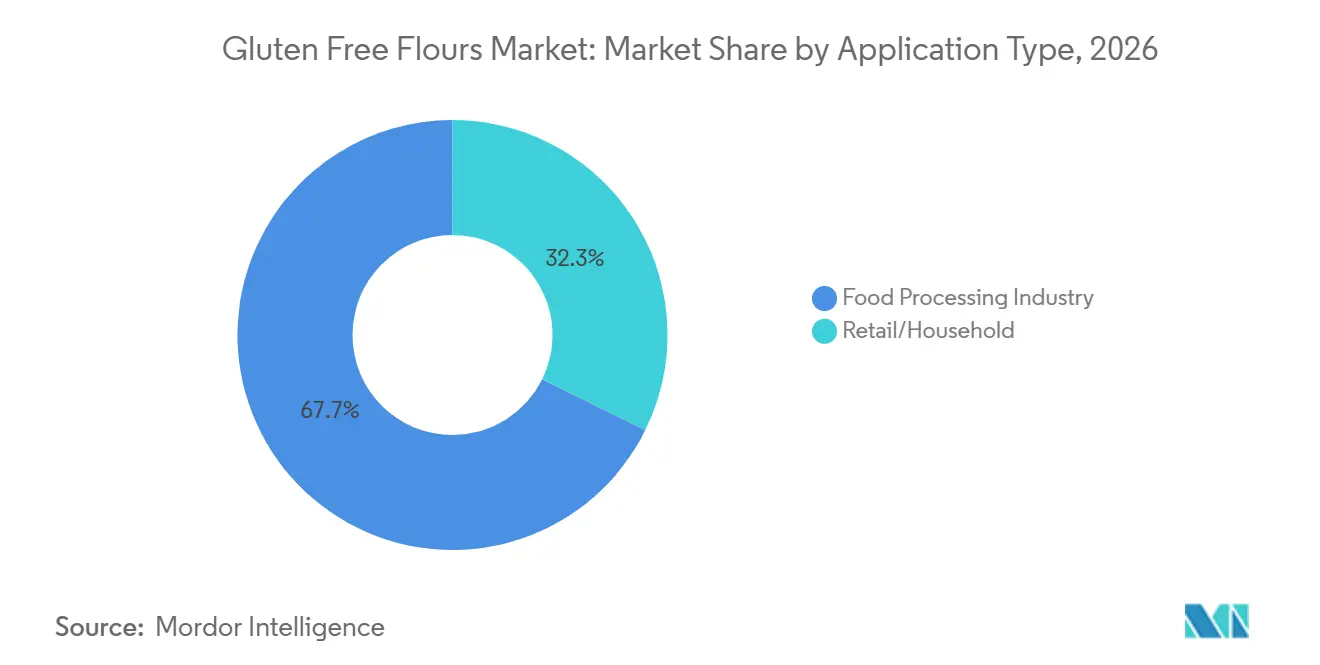
- 用途別では、食品加工業が2026年に67.71%のシェアを占めて市場をリードし、一方では小売/家庭用が2027年~2032年に最も速い5.76% CAGRを記録すると予測されています。
- 地域別では、北米が2026年に35.82%のシェアで市場をリードし、一方ではアジア太平洋が2027年~2032年に最も速い6.53% CAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルグルテンフリー小麦粉市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| セリアック病の罹患率上昇および診断数増加 | +1.2% | 北部および南部ヨーロッパと北米に強い関連性を持つグローバル | 短期(2年以内) |
| グルテン感受性およびグルテン回避に対する消費者意識の向上 | +0.9% | 北米およ欧州、アジア太平洋の都市部への波及 | 短期(2年以内) |
| グルテンフリーベーカリー製品の拡大 | +0.8% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| 代替穀物および植物由来小麦粉における製品イノベーション | +0.7% | グローバル | 中期(2~4年) |
| 小売流通の拡大と製品の入手可能性向上 | +0.5% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| グルテンフリーラベリング基準の強化と消費者信頼の向上 | +0.4% | 欧州、北米、およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セリアック病の罹患率上昇と診断数増加
セリアック病は、診断された個人がグルテンフリー食を遵守しなければならないため、ライフスタイル主導の購買よりも裁量的需要が少ない状況を生み出しています。欧州セリアック病研究学会2025年ガイドラインは、西洋諸国での組織学的確認有病率を0.7%と報告し、血清学的推定値は1%から1.6%の範囲でした[1]。同ガイドラインはまた、診断を疾患管理の重要な要素として位置づけており、グルテンフリー原材料を使用して生産された食品への継続的需要を支えています。確立された診断経路と償還プログラムを持つ国々では、確認された症例が消費者および食品メーカーによる継続的な購入を促進します。グルテンフリー小麦粉市場のこのセグメントは、散発的な製品試用ではなく、安全でトレーサブルな小麦粉システムへの需要を支えています。
グルテン感受性およびグルテン回避に対する消費者意識の向上
グルテンまたは小麦感受性を報告する消費者グループは、診断されたセリアック病患者数を大幅に上回っています。2025年4月の国際食品情報評議会の調査では、4人に1人のアメリカ人が世帯内でのアレルギー、不耐性、または感受性を報告し、70%がパッケージ食品のアレルゲン情報について中程度から高度の認知を報告しました[2]。したがって、食品メーカーは臨床的な食事上のニーズに加え、透明な原材料調達と明確なアレルゲン情報への需要に対応する必要があります。消費者がグルテンフリーオプションを日常的な家庭購入に適したものとしてますます見なすようになるにつれ、グルテンフリー小麦粉市場は恩恵を受けています。グルテン関連の食事上の懸念に対する消費者の親しみが高まることで、小売業者が主流の食料品チャネル全体でグルテンフリー小麦粉の品揃えを拡大し、従来の小麦粉の代替品を求める家庭への製品のアクセスが向上することも促進されます。
グルテンフリーベーカリー製品の拡大
ベーカリーはグルテンフリー小麦粉の主要な用途であり続けており、パン、ビスケット、パスタ、およびバッター製品は一貫した小麦粉性能に依存しています。2025年4月末の52週間における英国のベーカリーデータによると、フリフロムベーカリーの売上は9.4%増加し、標準的なベーカリー製品の3.2%成長と比較しています。この成長により、商業生産における吸水性、デンプンのゼラチン化、および棚持ちの安定性を提供する小麦粉ブレンドへの需要が高まっています。流通の拡大はまた、原材料サプライヤーが用途試験済みの認証小麦粉ブレンドを提供するインセンティブにもなっています。さらに、小売ブランドはより大きな生産ロット全体で一貫したバッチ品質を必要としています。グルテンフリー小麦粉市場は、主流のベーカリーレンジが認証済みグルテンフリー製品を導入するにつれて量を獲得しています。
代替穀物および植物由来小麦粉における製品イノベーション
米粉とコーンフラワーは引き続き重要な原材料ですが、代替小麦粉はタンパク質、食物繊維、および機能的特性を必要とする用途において関連性を高めています。Archer Daniels Midlandは2026年5月に、ベーカリー、バッター、パン粉、シリアル用途向けのグルテンフリー非遺伝子組換え生物(GMO)えんどう豆粉原材料を発売しました。この原材料にはアレルゲ表示は必要ありません。これらの原材料はタンパク質強化を支援し、メーカーが単一の穀物ベースへの依存を減らすのに役立ちます。ココナッツフラワーも高い吸水性と食物繊維含量を提供し、完成製剤における特定のガムや増粘多糖類の必要性を低減する可能性があります。グルテンフリー小麦粉市場は、単一原料のコモディティ小麦粉ではなく機能的ブレンドを提供するサプライヤーを評価する可能性が高いです。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従来の小麦粉と比較したグルテンフリー小麦粉の高価格 | -1.0% | 価格感応度の高い新興市場でより強い関連性を持つグローバル | 中期(2~4年) |
| 交差汚染リスクと厳格な品質管理要件 | -0.7% | グローバル | 短期(2年以内) |
| 特定のグルテンフリー小麦粉製剤における栄養上の制限 | -0.5% | 北米および欧州 | 中期(2~4年) |
| 完成品の一貫しない感覚品質と短い鮮度 | -0.3% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来の小麦粉と比較したグルテンフリー小麦粉の高価格
価格は、医療上の必要性ではなく好みに基づいてグルテンフリー製品を選択する消費者にとって引き続き重要な制約要因となっています。専用の製粉施設、試験要件、特殊穀物の調達、および生産量の少なさがサプライヤーのコストを増加させます。メーカーも、認証済みグルテンフリー原材料を調達し、交差汚染を防止するために別個の保管・加工システムを維持する際に高いコストを負担します。この価格差は、価格感応度の高い市場での家庭用普及を制限し、専門小売店から主流の食料品チャネルへのシフトを妨げます。食品加工業者にとっての関連比較は、小麦粉の価格単体ではなく完成製剤のコストです。サプライヤーは、追加の製剤原材料の必要性を低減するか、再製剤の要件を最小化する小麦粉システムを提供することで、この障壁を軽減できます。
交差汚染リスクと厳格な品質管理要件
グルテンフリー小麦粉メーカーは、特に共有設備が小麦、大麦、またはライ麦を取り扱う場合、穀物の収穫、輸送、保管、製粉、および包装中の交差汚染の防止に課題を抱えています。2026年1月、米国食品医薬品局はパッケージ食品におけるグルテン原材料の開示と交差接触防止に関する情報提供を要請し、より明確な情報とより強力な管理の必要性を強調しました。米国食品医薬品局のグルテンフリーラベリング規制の下、グルテンフリー表示を掲げる製品はグルテンを百万分率(ppm)で20未満しか含んではなりません[3]。準拠するために、メーカーは分別手順、設備洗浄、サプライヤー確認、および試験への投資が必要となる場合があり、運営コストが増加し生産が複雑になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:米粉がリード、ココナッツフラワーがより速く成長
米粉は2026年のグルテンフリー小麦粉市場において37.68%を占めています。サプライヤーと食品加工業者は、その扱い慣れた特性から、工業用ベーカリー製品、麺類生産、およびバッターコーィングに広く使用しています。その中立的な風味、微細な粒子プロファイル、および確立された供給基盤により、商業製剤における一般的な原材料となっています。米粉は食品加工および小売ベーキング用途の両方に対応し、大量生産メーカーと家庭からの需要を支えています。
ココナッツフラワーは2032年まで5.93%のCAGRで成長し、製品タイプの中で最も速い成長率が予測されています。その利用増加は、食物繊維が豊富な製品や低炭水化物またはパレオスタイルダイエットへの消費者の関心を反映しています。コーンフラワーはアメリカ大陸のトルティーヤ、スナック、スープ、その他の大量用途において引き続き重要です。アマランスフラワーは北米と欧州の栄養重視の特殊製品において小さなシェアを占めています。その他の製品カテゴリには、そば粉、キャッサバ粉、ソルガム粉、テフ粉が含まれ、メーカーが差別化されたテクスチャーと原産地に基づく主張を作ることを可能にします。
注記: 全セグメントのセグメントシェアはレポート入時に入手可能
原料源別:穀物が最大シェアを保持、豆類が栄養を追加
穀物由来の小麦粉は2026年のグルテンフリー小麦粉市場において68.25%を占めていました。米粉、コーンフラワー、ソルガム粉は確立されたサプライチェーンと食品加工における幅広い受け入れから恩恵を受け、大規模な調達契約における使用を支えています。その有利な量的経済性は、利益率に敏感な製品ラインを運営するメーカーにも利益をもたらします。ただし、従来の穀物ベースの製剤は豆類ベースの製品と比較してタンパク質と食物繊維が少ない可能性があり、付加的な栄養価を求める消費者をターゲットとした製品への適合性を制限しています。その結果、グルテンフリー小麦粉業界で、慣れ親しんだ加工特性を維持しながら栄養を強化する穀物ブレンドへの需要が高まっています。
豆類由来の小麦粉は2032年まで6.35%のCAGRで拡大すると予測されています。ひよこ豆粉、レンズ豆粉、えんどう豆粉、ソラマメ粉はタンパク質強化を支援し、バッターやパン粉のバインディングを改善できます。サプライヤーはこの調達シフトを活用して、単一原産地原材料の単価のみで競争するのではなく、より高付加価値の小麦粉システムを開発できます。グルテンフリー小麦粉市場はまた、より幅広い原料源ベースから恩恵を受けており、主食穀物の限定されたグループへの依存を低減します。
用途別:食品加工がスケールを確保、小売と家庭用需要がより速く成長
食品加工は2026年のグルテンフリー小麦粉市場規模において67.71%を占めていました。ベーカリーと菓子類が主要用途分野を代表し、次いで塩味スナック、スープとソース、調理済み食品が続きます。大手メーカーは一貫した生地性能、棚持ちの安定性、トレーサビリティ、および明確な安全性ドキュメントを必要としています。大手消費者向けパッケージ商品企業は選択された製品ラインにグルテンフリー表示を追加しており、小麦粉調達量を増加させる可能性があります。このシフトはまた、原材料サプライヤーが満たさなければならない品質基準も引き上げています。小規模サプライヤーは、認証済み供給、汚染試験、およびバッチレベルのドキュメントを一貫して提供することに課題を抱えています。
小売/家庭用用途は2032年まで5.76%のCAGRで成長すると予測されています。オンライン小売により消費者はニッチブランドにアクセスでき、グルテンフリー食を実践している個人の繰り返し購入を促進する可能性があります。ハイパーマーケット、食料品店、コンビニエンスストアでの棚スペースの拡大も製品の入手可能性を向上させています。家庭用ベーカーはしばしばグルテンフリー調理を簡素化する小麦粉ブレンドを必要とします。これにより、明確な説明と予測可能な結果を提供するサプライヤーに機会が生まれます。グルテンフリー小麦粉市場は、小さなパックサイズとアクセスしやすい小売フォーマットが都市部消費者へ製品の入手可能性を向上させることで、このチャネルを通じて拡大できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
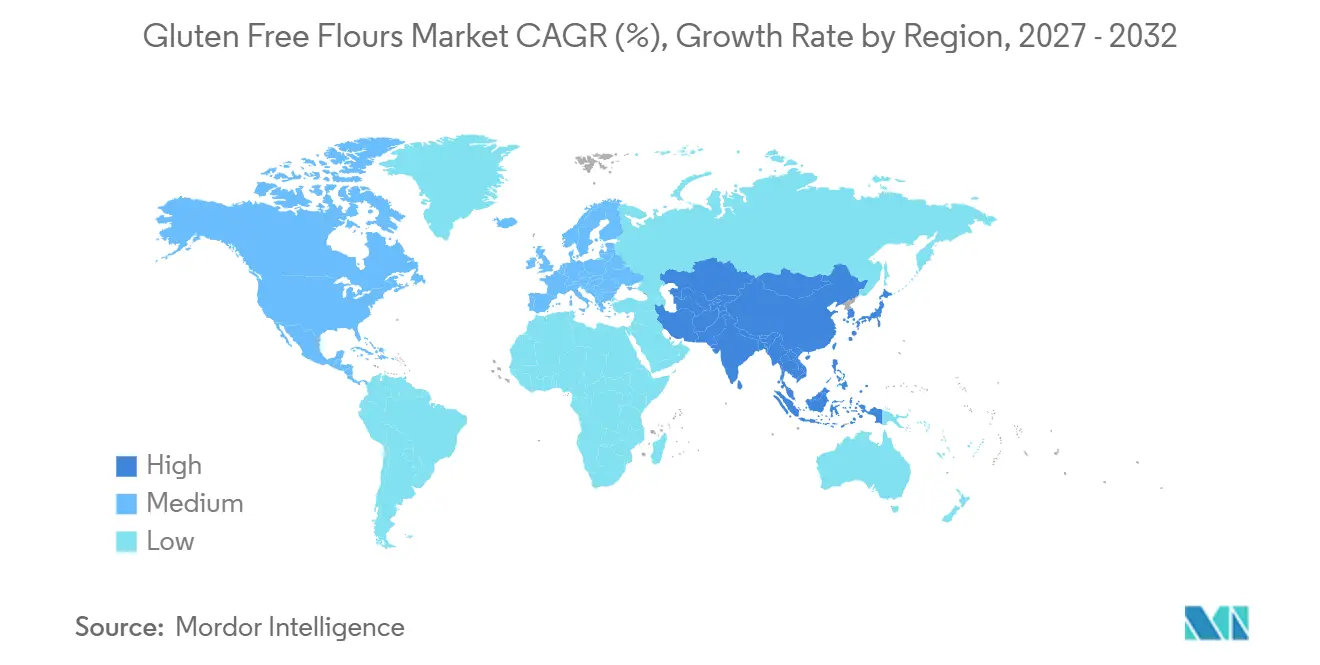
北米は2026年のグルテンフリー小麦粉市場において35.82%のシェアを保持しています。同地域は確立された小売流通ネットワーク、強力な臨床認知、および包装食品製品レンジの継続的な再製剤化から恩恵を受けています。米国はグルテンフリー食品表示の連邦フレームワークを持っており、米国食品医薬品局は2026年1月にパッケージ食品におけるグルテン交差接触防止に関する情報提供を求めています。カナダは同様の需要基盤を持ちますが、より大きな価格圧力に直面しています。メキシコはより成熟度のい市場であり、都市化と専門小売チャネルの拡大が需要を支えています。
アジア太平洋は2032年まで6.53%のCAGRで成長し、地域の中で最も速い成長率が予測されています。診断率の上昇、都市化、および輸入・国産の特殊食品のより広い入手可能性がこの成長を支えています。中国の大規模eコマースプラットフォームは都市部消費者にグルテンフリー製品へのより広いアクセスを提供しています。インドはセリアック病患者への診断インフラのリーチが拡大するにつれて需要が高まっています。日本は確立された米加工能力と明確な原材料情報を重視する消費者基盤を持っています。オーストラリアとインドネシアは近代的な小売チャネルとセリアック病への認知の高まりを通じて量を貢献しています。アジア太平洋のグルテンフリー小麦粉市場は、サプライヤーに地域の米ベース生産と輸入特殊製品レンジの両方を開発する機会を提供しています。
欧州は第2位の地域であり、イタリア、ドイツ、英国、フランス、スペインに支えられています。これらの国々では、臨床的な食事上の需要とライフスタイル主導の普及が共存しています。地域の消費者基盤には、グルテンフリー食が必要な個人と正式な診断なしにグルテンフリー製品を選択する個人が含まれます。南米と中東・アフリカはより初期段階の市場です。ブラジルとアルゼンチンは地元調達を支援できる米とトウモロコシの生産基盤を持っています。東地中海諸国での自己申告の非セリアック性グルテンまたは小麦感受性の報告有病率が高いことが、将来の小売需要を支える可能性があります。
競合状況
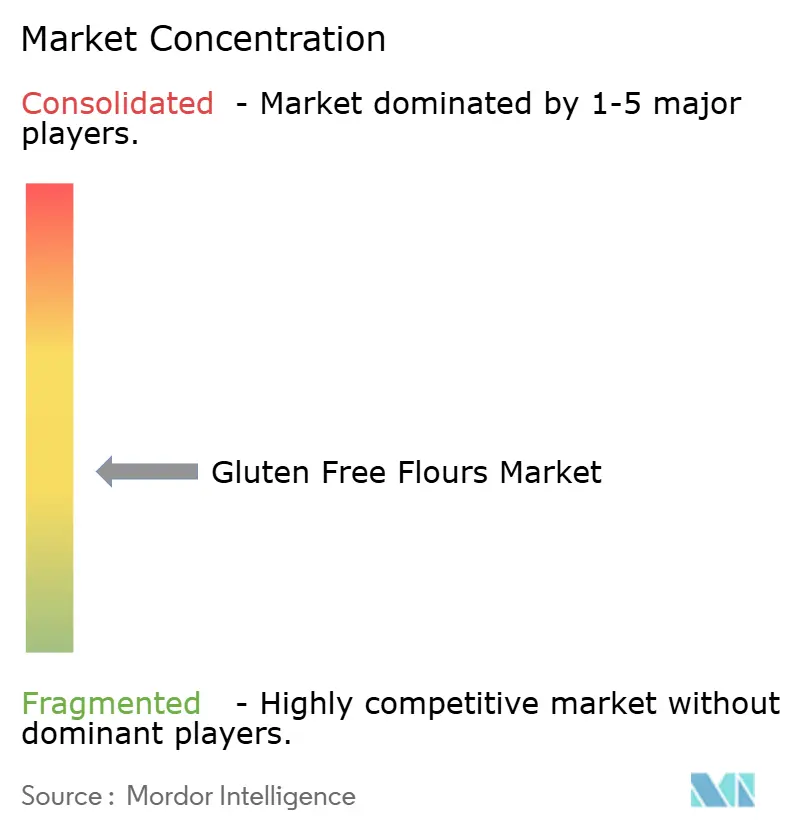
グルテンフリー小麦粉市場は引き続き中程度に分散しています。グローバルな原材料企業は、特殊製粉業者、職人ブランド、および地域加工業者と競合しています。大手サプライヤーはのスケール、供給の信頼性、および用途開発能力を活用して食品加工アカウントを確保しています。Archer Daniels Midlandは、同社の炭水化物ソリューション事業が270以上の加工工場にわたって小麦とトウモロコシを特殊デンプン、小麦粉、甘味料に加工していると報告しています。このスケールは大規模顧客への安定した供給を支えています。競争はますます特定の製品性能、認証、および栄養要件を満たす小麦粉システムに焦点を当てています。
小規模生産者はトレーサビリティ、地域調達、および可視的な認証を通じて競争しています。これらの属性は、診断を受けた後またはグルテンフリー食を採用した後に安全性を優先する消費者に訴求します。栄養強化、オーガニック、および単一原産地製品は、専門生産者にとって主要な差別化領域であり続けています。食品加工業者はまた、ベーカリーおよびスナック用途において製品性能を実証できるサプライヤーを高く評価しています。品質モニタリングおよびトレーサビリティツールは汚染管理と顧客ドキュメントを支援します。グルテンフリー小麦粉市場は、顧客グループと製品強みが異なるため、大規模サプライヤーと専門生産者の両方にとってアクセス可能であり続ける可能性が高いです。
グルテンフリー小麦粉市場では、ベーカリー、スナック、スープ、家庭用用途が異なる小麦粉特性を必要とするため、サプライヤーは標準化と柔軟性のバランスを取る必要があります。粒子サイズ、吸水性、アレルゲン管理、およびブレンド組成を文書化するサプライヤーは、小規模試用から定期生産に移行する顧客の選択を簡素化できます。市場は、生産者が安全性、栄養、食感、または加工性能において明確な利点を実証できる場合、特殊製品にとって引き続き有利です。したがって、グルテンフリー小麦粉市場は、サプライヤーが信頼性の高い試験と認証慣行を維持する限り、大規模な工業用供給とともに差別化された地域製品の提供を支援しています。
グルテンフリー小麦粉業界リーダー
-
Archer Daniels Midland Company
-
General Mills, Inc.
-
Cargill, Incorporated
-
Bob's Red Mill Natural Foods, Inc.
-
The Hain Celestial Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Reliteaur グルテンフリーラギ粉がSIAL Paris 2026の新製品としてリスト掲載されました。Reliteaur Foodsは天然のグルテンフリー穀物であるフィンガーミレット(ラギ)を使用して製品を製造しています。同社はAOECS認証施設で小麦粉を製粉・包装し、NABL認定試験所を通じて試験を実施しています。この製品は、小売、健康食品、フードサービス用途向けのミレットベース代替品の開発を反映しています。
- 2025年10月:Archer Daniels Midland Companyはイリノイ州ディケーターの専門製造施設に新しい中央研究製粉施設を開設しました。この施設は高度な分析技術を使用し、実際の用途における小麦粉性能を評価するために1日約30個のパンを焼いています。この施設はADMの北米31の小麦粉施設全体の調達品質を向上させ、下流の食品メーカーとの研究開発コラボレーションを支援しています。
- 2025年5月:Mightyliciousは米国全土の300以上のKrogerファミリー店舗でグルテンフリー小麦粉ミックスの販売を表しました。新製品レンジには、万能ベジタリアンフラワー、万能ビーガンフラワー、およびビーガンブラウニーミックスが含まれています。この発売により、主流の食料品小売チャネルを通じた専門小麦粉製品への消費者アクセスが拡大しました。
グローバルグルテンフリー小麦粉市場レポートスコープ
グルテンリー小麦粉は、米粉、コーンフラワー、ココナッツフラワー、ひよこ豆粉など、グルテンを含まない穀物、豆類、ナッツ、種子、または根から作られた小麦粉製品です。
グルテンフリー小麦粉市場は、製品タイプ、原料源、用途、および地域によってセグメント化されています。製品タイプ別では、市場はコーンフラワー、ココナッツフラワー、米粉、アマランスフラワー、その他にセグメント化されています。原料源別では、市場は穀物と豆類にセグメント化されています。用途別では、市場は食品加工業(ベーカリーと菓子類、塩味スナック、スープとソース、調理済みコンビニエンスフード、その他の用途)および小売/家庭用(ハイパーマーケットとスーパーマーケット、コンビニエンス/食料品店、オンライン小売、その他の流通チャネル)にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は価値(米ドル)ベースで提供されます。
| コーンフラワー |
| ココナッツフラワー |
| 米粉 |
| アマランスフラワー |
| その他 |
| 穀物 |
| 豆類 |
| 食品加工業 | ベーカリーと菓子類 |
| 塩味スナック | |
| スープとソース | |
| 調理済みコンビニエンスフード | |
| その他の用途 | |
| 小売/家庭用 | ハイパーマーケットとスーパーマーケット |
| コンビニエンス/食料品店 | |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | コーンフラワー | |
| ココナッツフラワー | ||
| 米粉 | ||
| アマランスフラワー | ||
| その他 | ||
| 原料源別 | 穀物 | |
| 豆類 | ||
| 用途別 | 食品加工業 | ベーカリーと菓子類 |
| 塩味スナック | ||
| スープとソース | ||
| 調理済みコンビニエンスフード | ||
| その他の用途 | ||
| 小売/家庭用 | ハイパーマーケットとスーパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グルテンフリー小麦粉市場の現在および予測規模はどれくらいですか?
グルテンフリー小麦粉市場は2026年に8.25 ビリオン 米ドルと評価され、2027年の8.60 ビリオン 米ドルから2032年までに10.81 ビリオン 米ドルへと成長し、2027年~2032年の間に4.67%のCAGRを記録すると予測されています。
2026年に最大の市場シェアを占めた製品タイプはどれですか?
米粉は主要な製品タプセグメントであり、2026年のグルテンフリー小麦粉市場において37.68%を占めていました。
2026年のグルテンフリー小麦粉市場において原料源セグメントでどれが支配的でしたか?
穀物セグメントが2026年の市場において68.25%のシェアで支配的でした。
2026年に最大の市場シェアを占めた用途セグメントはどれですか?
食品加工業セグメントがグルテンフリー小麦粉市場において最大のシェアを占め、2026年に67.71%を占めていました。
2026年のグルテンフリー小麦粉市場をリードしたのはどの地域ですか?
北米は最大の地域市場であり、2026年の収益の35.82%を獲得しました。