
Tamanho e Participação do Mercado de Chocolate Sem Glúten
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.7 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.10 % |
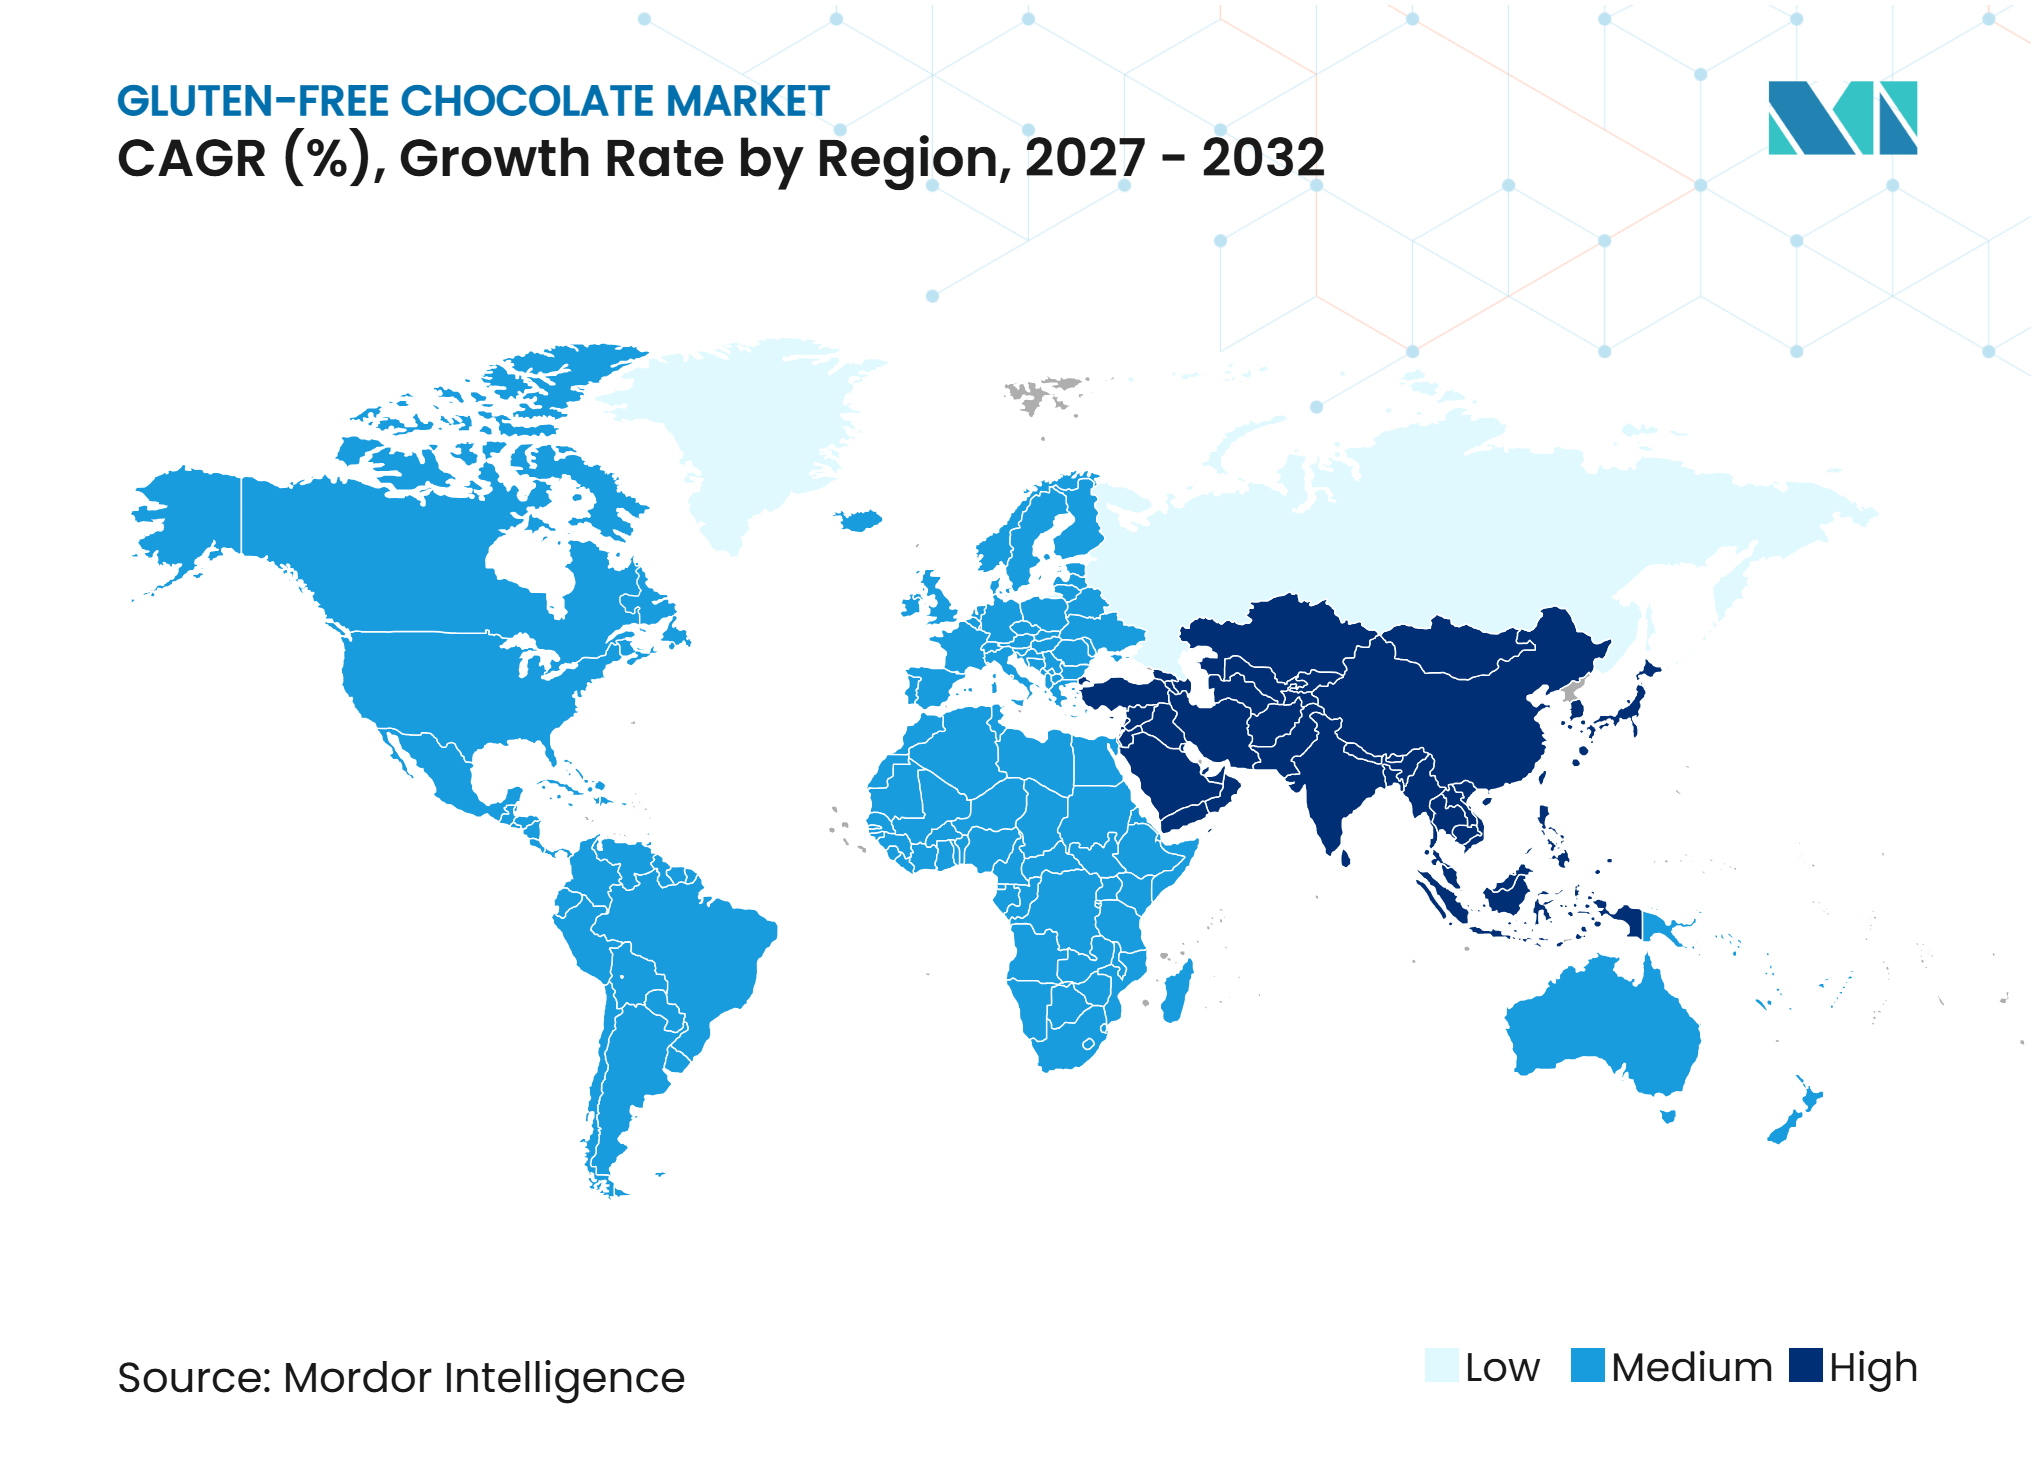
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Sem Glúten por Mordor Intelligence
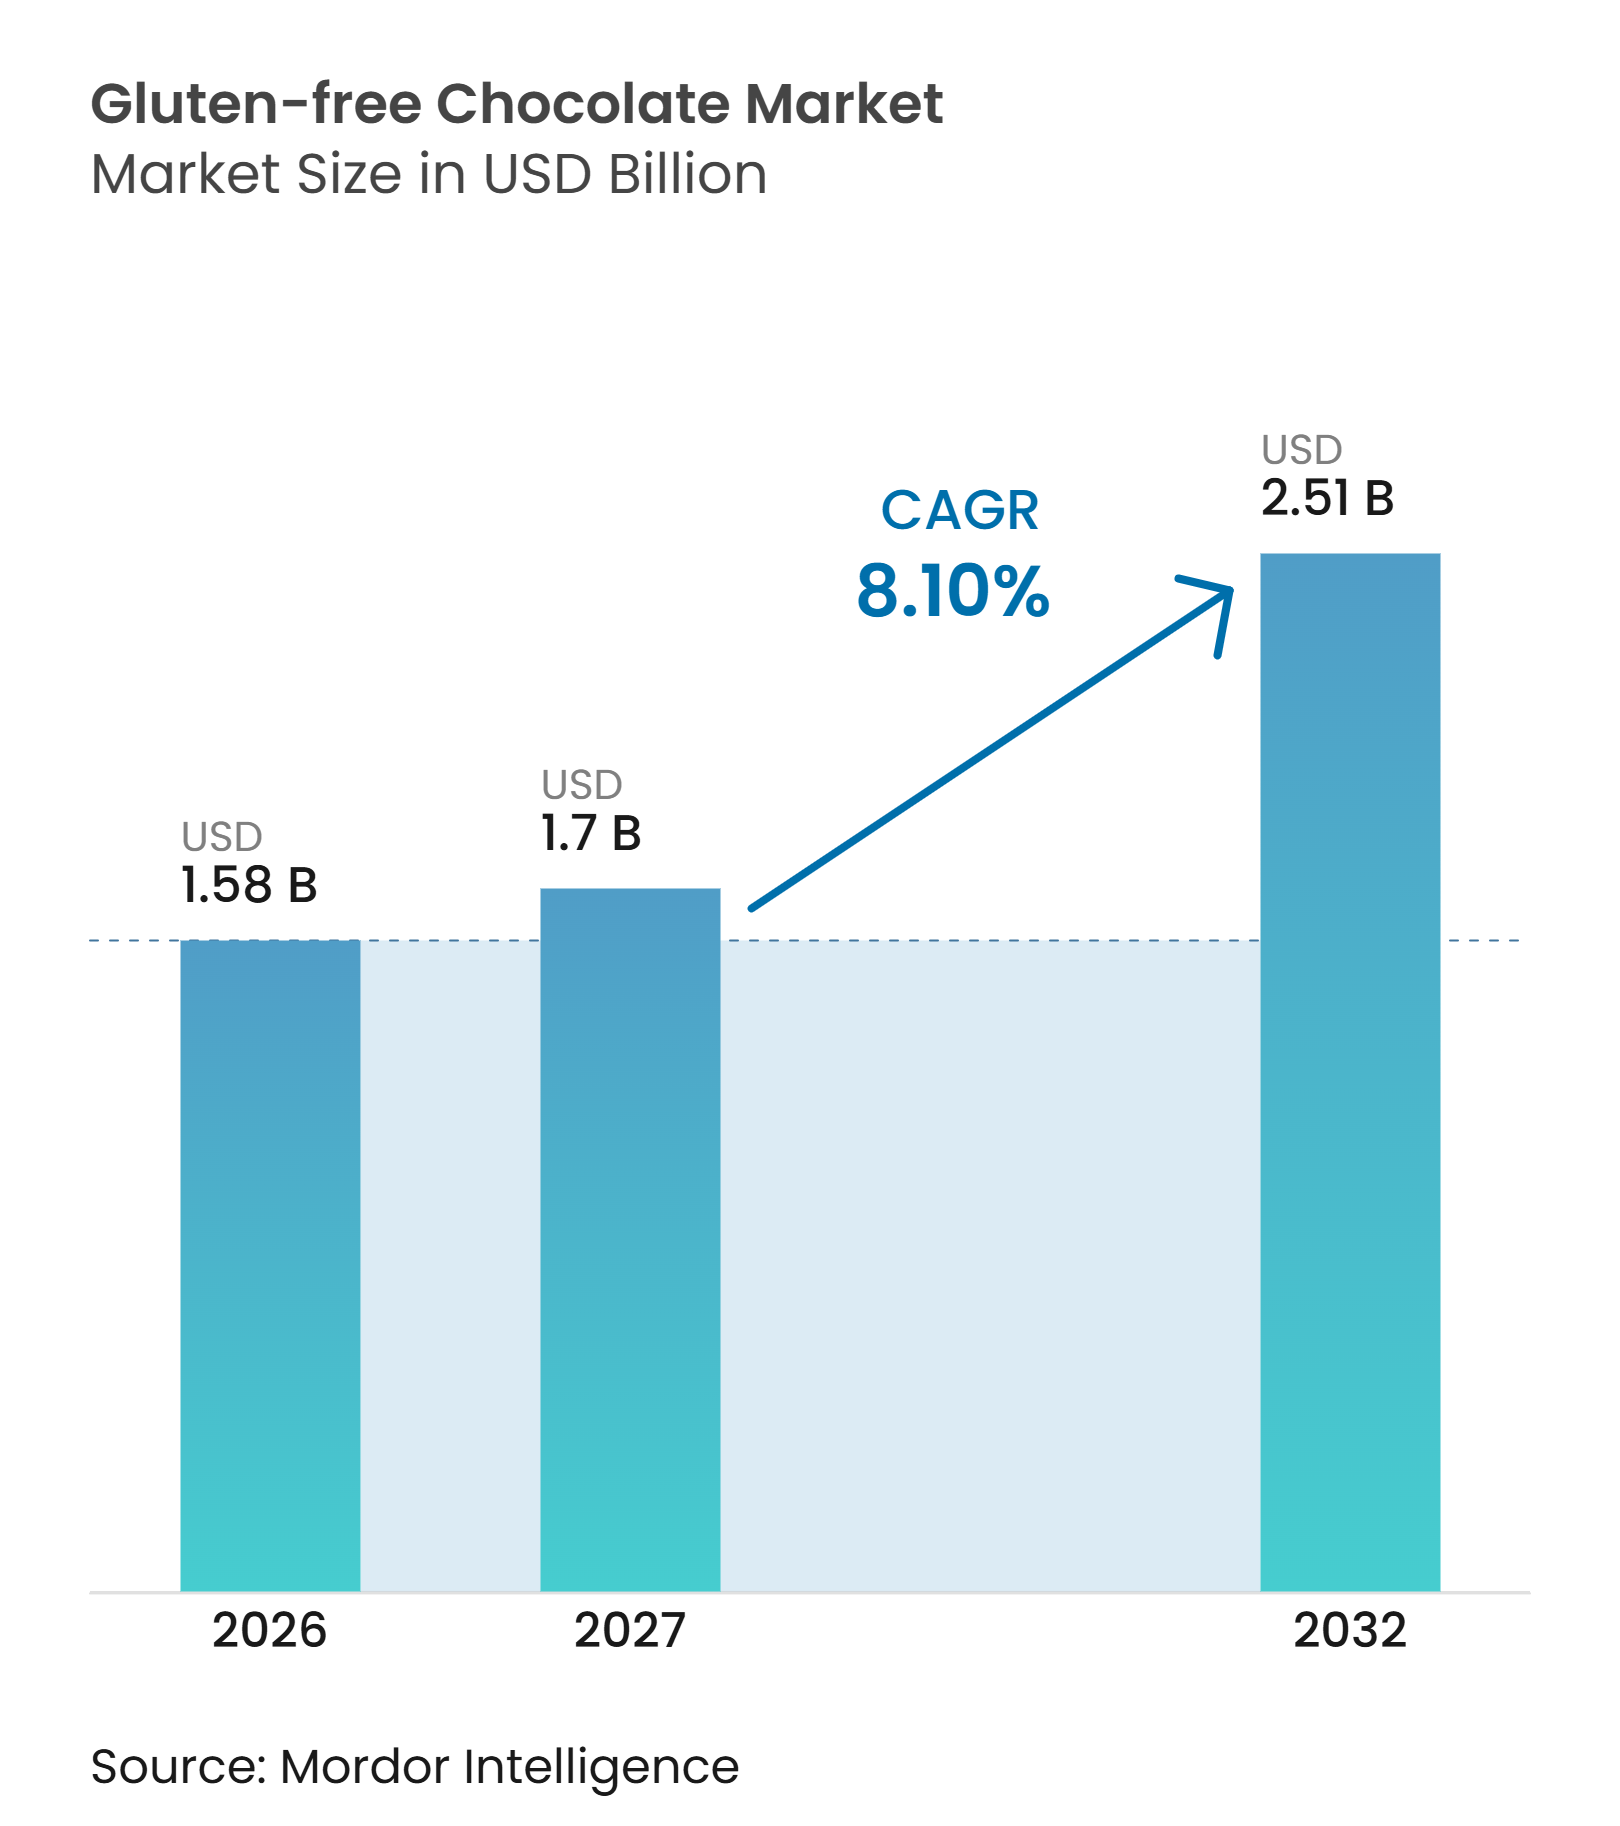
Espera-se que o tamanho do mercado de chocolate sem glúten cresça de 1,58 bilhões de USD em 2026 para 1,70 bilhões de USD em 2027 e está previsto para atingir 2,51 bilhões de USD até 2032, a um CAGR de 8,10% no período de 2027-2032. O mercado de chocolate sem glúten se beneficia de requisitos dietéticos médicos e do crescente interesse dos consumidores por escolhas alimentares orientadas ao bem-estar. A crescente conscientização sobre condições relacionadas ao glúten sustenta a demanda por produtos que atendam a necessidades dietéticas específicas. Os fabricantes estão ampliando o apelo de mercado ao combinar credenciais sem glúten com atributos veganos, orgânicos, sem açúcar e funcionais, atraindo consumidores com preferências diversas. O fornecimento certificado, os processos de fabricação dedicados e a rotulagem transparente fortalecem a confiança do consumidor e apoiam os requisitos dos varejistas. Relacionamentos estabelecidos com fornecedores, sistemas eficazes de controle de qualidade e fortes capacidades de certificação também oferecem oportunidades para as marcas construírem credibilidade de produto, manterem qualidade consistente e fortalecerem seu posicionamento competitivo.
Principais Conclusões do Relatório
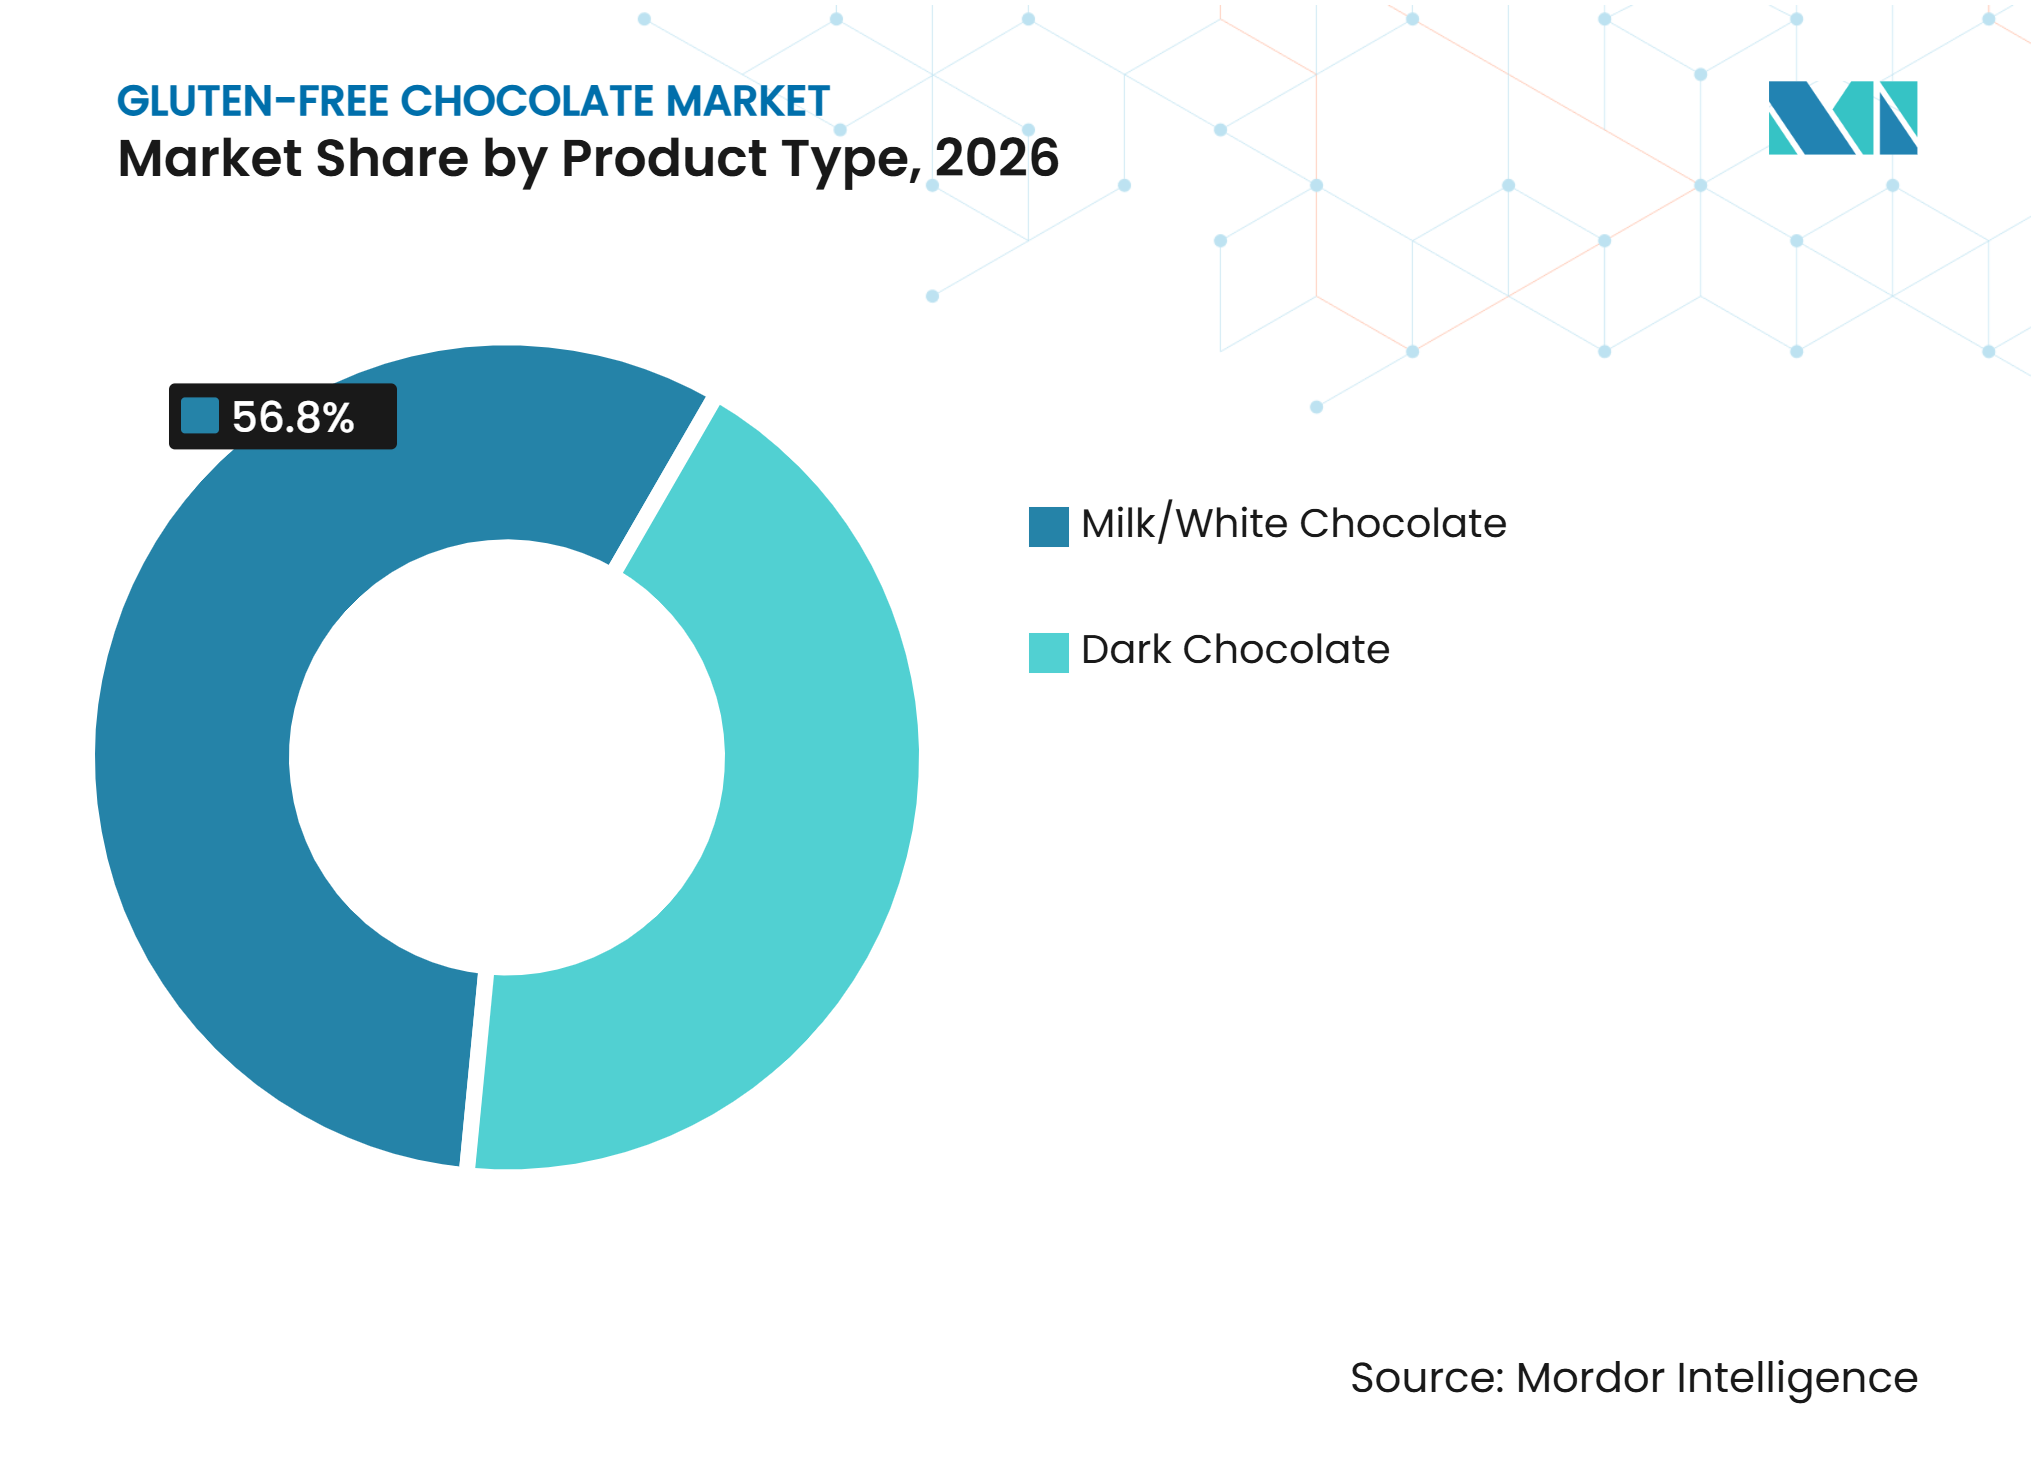
• Por tipo de produto, o chocolate amargo detinha 43,20% da participação do mercado de chocolate sem glúten em 2026, enquanto o chocolate ao leite/branco está previsto para expandir a um CAGR de 8,65% até 2032.
• Por forma, as barras de chocolate detinham 46,80% da participação do mercado de chocolate sem glúten em 2026, enquanto as gotas de chocolate estão previstas para expandir a um CAGR de 9,75% até 2032.
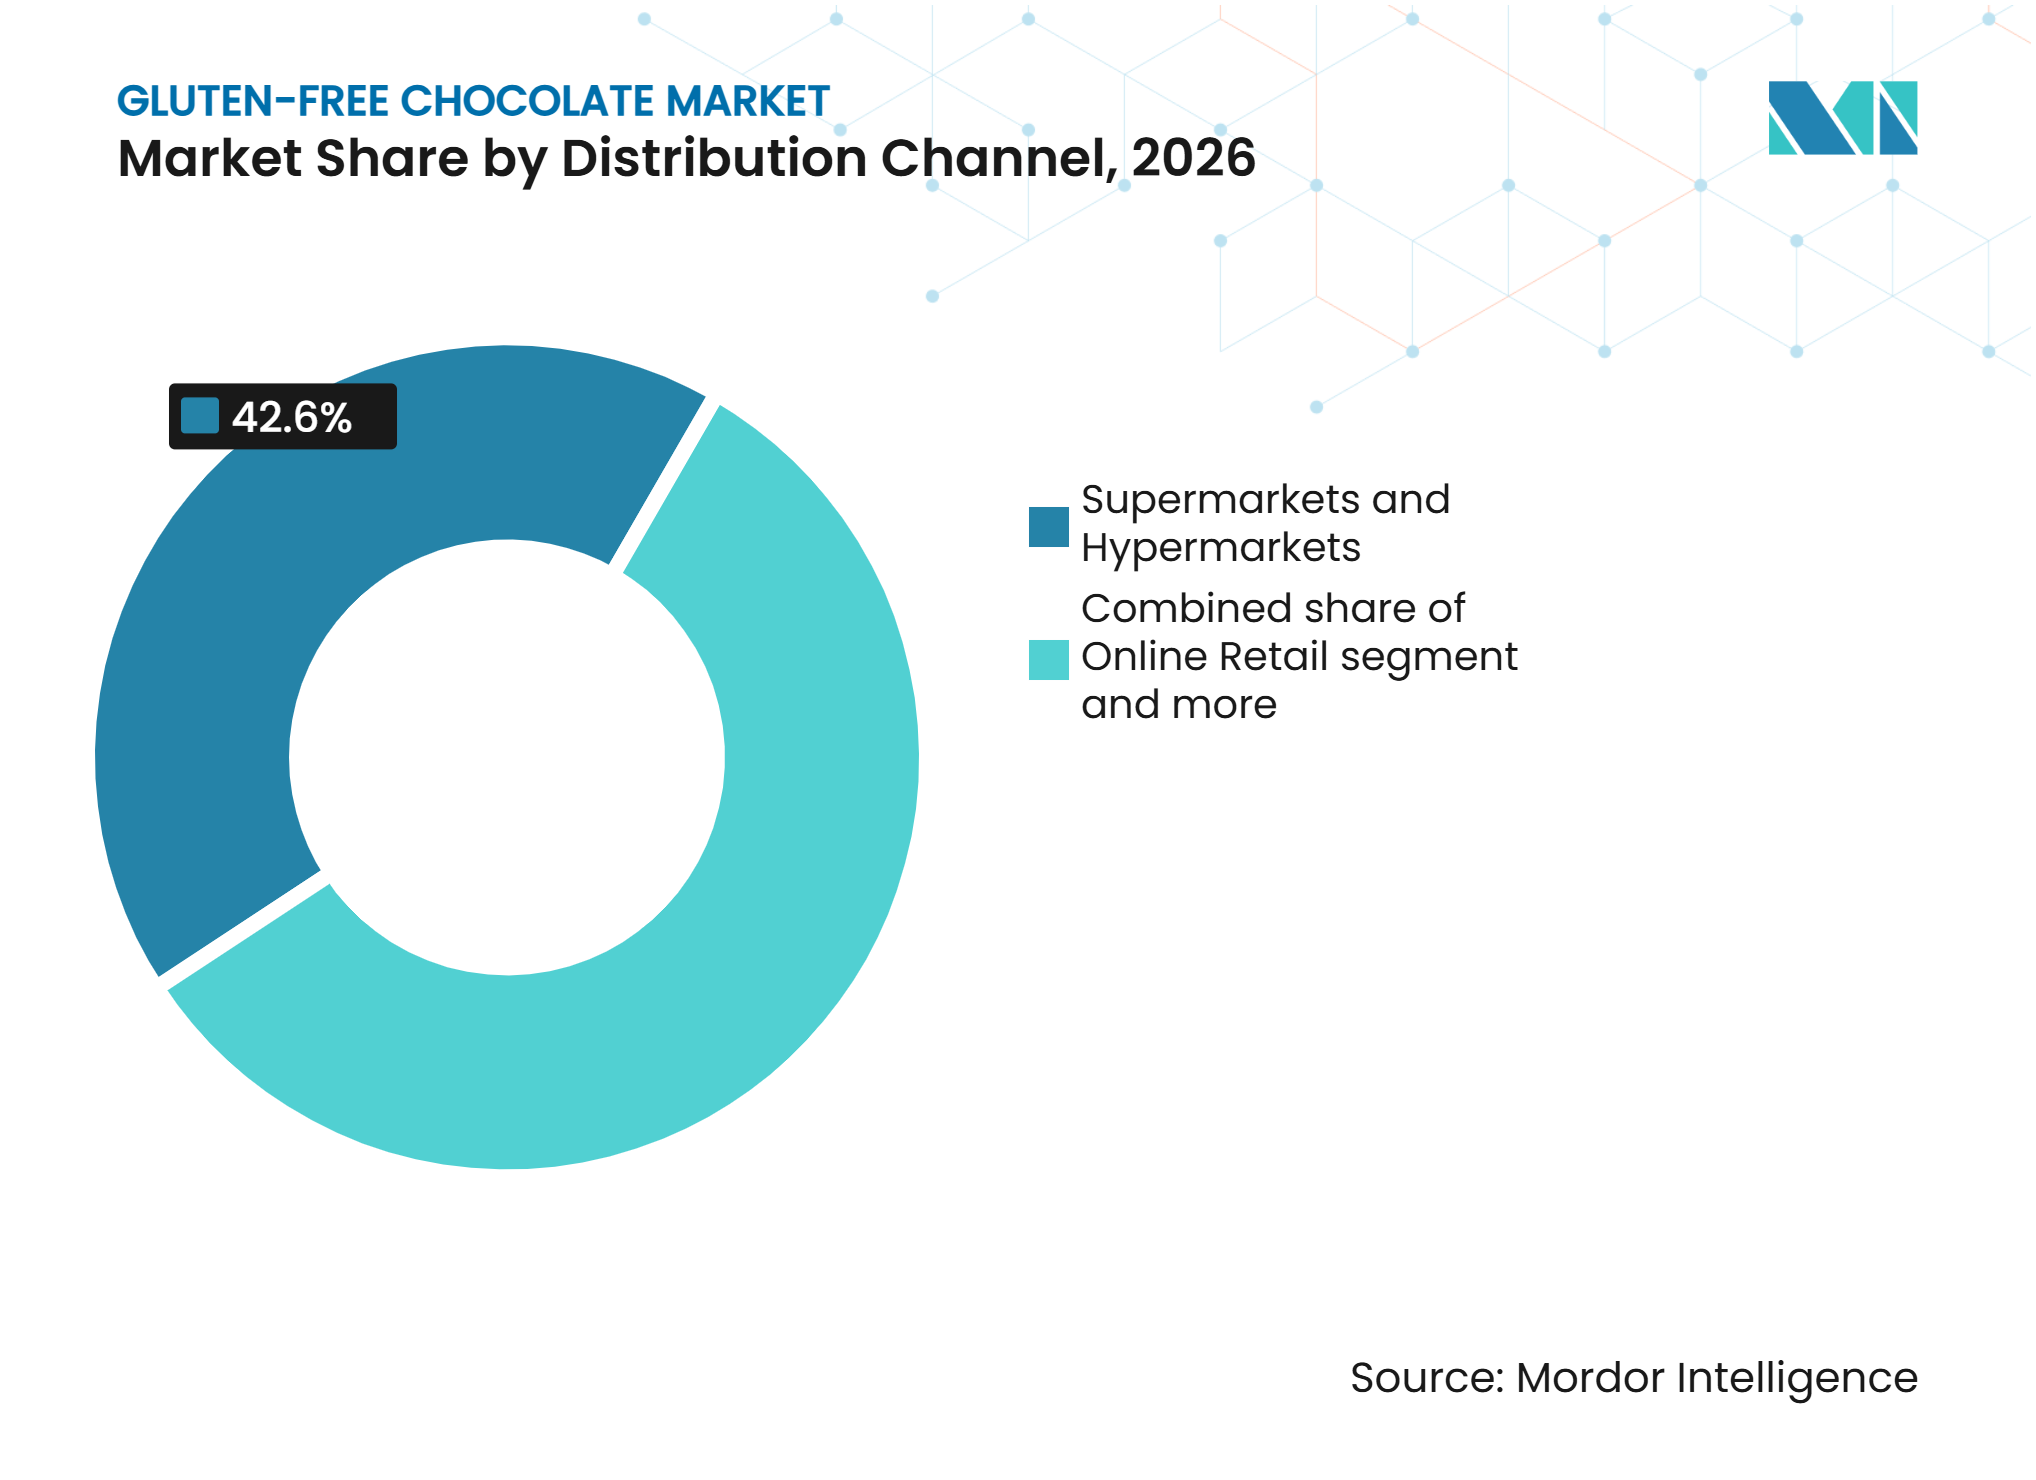
• Por canal de distribuição, os supermercados e hipermercados detinham 42,60% da participação do mercado de chocolate sem glúten em 2026, enquanto o varejo online está previsto para expandir a um CAGR de 10,41% até 2032.
• Por geografia, a América do Norte detinha 36,80% da participação do mercado de chocolate sem glúten em 2026, enquanto a Ásia-Pacífico está prevista para expandir a um CAGR de 9,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Chocolate Sem Glúten*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência e diagnóstico de doença celíaca e distúrbios relacionados ao glúten | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Maior conscientização dos consumidores sobre requisitos de saúde e dietéticos relacionados ao glúten | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Premiumização dos produtos de chocolate sem glúten | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por formatos de chocolate sem glúten convenientes e com porções controladas | +0.9% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Diversificação de produtos por meio de ofertas de chocolate vegano, orgânico, sem açúcar e funcional | +0.8% | Global | Médio prazo (2-4 anos) |
| Expansão de portfólios dedicados de produtos de chocolate sem glúten | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência e Diagnóstico de Doença Celíaca e Distúrbios Relacionados ao Glúten
A prevalência da doença celíaca e a contínua identificação de casos não diagnosticados estão sustentando a demanda de longo prazo por produtos alimentares sem glúten. Por exemplo, em fevereiro de 2026, de acordo com a Fundação de Doença Celíaca, a doença celíaca afeta aproximadamente 1 em cada 100 pessoas na América do Norte, enquanto milhões de indivíduos afetados permanecem sem diagnóstico. O tempo médio para o diagnóstico é de 6 a 10 anos, destacando oportunidades para a contínua identificação da doença e maior conscientização sobre os requisitos sem glúten [1]. Essa necessidade médica está incentivando os fabricantes a expandir as ofertas de produtos adequados e melhorar a disponibilidade de alternativas sem glúten confiáveis. Por exemplo, em maio de 2025, a Mondelēz International expandiu seu portfólio Hu Chocolate com Pedaços de Chocolate Amargo que são sem glúten, veganos e orgânicos, demonstrando inovação de produto que atende a essas preferências dietéticas.
Maior Conscientização dos Consumidores sobre Requisitos de Saúde e Dietéticos Relacionados ao Glúten
A crescente atenção dos consumidores ao consumo de glúten e aos requisitos dietéticos está ampliando o interesse em produtos alimentares sem glúten além dos indivíduos com condições diagnosticadas medicamente. Por exemplo, em junho de 2025, de acordo com o Conselho de Grãos Integrais Oldways, 26% dos consumidores dos Estados Unidos relataram reduzir a ingestão de glúten, enquanto 7% evitavam ativamente o glúten por completo. Entre os consumidores que sempre evitavam o glúten, 81% não tinham diagnóstico médico, destacando o papel das preferências dietéticas pessoais na impulsão da demanda por produtos sem glúten [2]. Esse interesse mais amplo está incentivando os fabricantes de chocolate a expandir as ofertas de produtos com posicionamento claro sem glúten e atributos dietéticos complementares. Por exemplo, em outubro de 2026, a Wild West Chocolate lançou suas Barras Goldstruck Nut Butter, com atributos sem glúten, orgânicos, veganos e kosher em quatro variedades de chocolate com pasta de nozes.
Premiumização dos Produtos de Chocolate Sem Glúten
A premiumização dos produtos de chocolate sem glúten é impulsionada pela demanda por ingredientes de alta qualidade, formulações aprimoradas e experiências de chocolate diferenciadas. Os fabricantes estão focados em combinar a adequação sem glúten com sabores ricos, texturas desejáveis, cacau premium e ingredientes cuidadosamente selecionados para aumentar o apelo do produto. O fornecimento orgânico, as certificações éticas, a rotulagem transparente e os controles de fabricação dedicados fortalecem ainda mais a diferenciação do produto e a confiança do consumidor. Esses atributos criam oportunidades para as marcas posicionarem o chocolate sem glúten como uma oferta de confeitaria premium, em vez de apenas uma alternativa dietética. Manter sabor consistente, qualidade do produto e padrões confiáveis sem glúten permanece importante para construir a fidelidade do consumidor e apoiar o posicionamento premium no mercado.
Demanda por Formatos de Chocolate Sem Glúten Convenientes e com Porções Controladas
A demanda por formatos convenientes e com porções controladas está incentivando os fabricantes a expandir suas ofertas de chocolate sem glúten para diferentes ocasiões de consumo. Os consumidores preferem cada vez mais embalagens que facilitem o transporte, o armazenamento e o gerenciamento de porções, especialmente ao consumir chocolate fora de casa. Por exemplo, em setembro de 2025, de acordo com a Flexible Packaging Europe, 6.000 consumidores em seis países europeus destacaram a importância do tamanho da porção, da possibilidade de reselar, da facilidade de abertura e da embalagem conveniente em suas decisões de compra de chocolate [3]. Em resposta a essas preferências, a Enjoy Life Foods lançou Pacotes de Lanche de Chocolate para Confeitaria em embalagens individualmente porcionadas, oferecendo Gotas Mini Semidoces e Pedaços de Chocolate Amargo certificados sem glúten. Esses desenvolvimentos criam oportunidades para os fabricantes combinarem garantia dietética com embalagens convenientes e formatos de chocolate acessíveis.
Análise de Impacto das Restrições do Mercado de Chocolate Sem Glúten*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de fornecimento e certificação sem glúten | -0.9% | Global | Médio prazo (2-4 anos) |
| Risco de contaminação cruzada durante a fabricação | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Instalações de produção dedicadas sem glúten limitadas | -0.5% | Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Preços premium limitando a adoção no mercado de massa | -0.7% | América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fornecimento e Certificação Sem Glúten
Os altos custos de fornecimento e certificação sem glúten podem aumentar as despesas gerais de produção para os fabricantes de chocolate. A aquisição de ingredientes que atendam a rigorosos requisitos sem glúten exige seleção cuidadosa de fornecedores, verificação das especificações das matérias-primas e monitoramento consistente da qualidade dos ingredientes. Os fabricantes também devem investir em procedimentos de manuseio dedicados, medidas de prevenção de contaminação, testes e processos de certificação para manter a segurança do produto e a conformidade regulatória. Esses requisitos podem aumentar a complexidade da fabricação, as despesas de garantia de qualidade e os custos operacionais ao longo da cadeia de suprimentos. Custos mais elevados podem pressionar as margens de lucro e levar a preços de varejo mais altos, potencialmente limitando a acessibilidade para consumidores sensíveis ao preço.
Risco de Contaminação Cruzada Durante a Fabricação
O risco de contaminação cruzada durante a fabricação continua sendo um desafio significativo para o mercado de chocolate sem glúten. As instalações de produção de chocolate podem processar múltiplos ingredientes e variedades de produtos, aumentando a possibilidade de exposição não intencional ao glúten por meio de equipamentos compartilhados, linhas de produção, áreas de armazenamento e procedimentos de manuseio. Prevenir a contaminação exige que os fabricantes implementem práticas rigorosas de segregação, controles de produção dedicados, limpeza completa de equipamentos e testes regulares de matérias-primas e produtos acabados. Manter padrões consistentes sem glúten ao longo da fabricação e embalagem pode aumentar a complexidade operacional e os requisitos de garantia de qualidade. Qualquer falha na prevenção da contaminação cruzada pode comprometer a integridade do produto, afetar a confiança do consumidor e expor os fabricantes a riscos regulatórios e de reputação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Chocolate Amargo Lidera Enquanto as Variantes ao Leite e Branco Ampliam as OpçõesO chocolate amargo detinha 43,20% da participação do mercado de chocolate sem glúten em 2026. O chocolate amargo mantém uma posição forte no mercado de chocolate sem glúten porque seu perfil focado em cacau se alinha com a demanda por confeitaria indulgente com atributos voltados à saúde e premium. Seu sabor familiar e a ampla aceitação dos consumidores o tornam uma opção acessível para indivíduos que buscam alternativas sem glúten sem alterar suas preferências habituais de chocolate. As formulações de chocolate amargo também podem oferecer maior flexibilidade na seleção de ingredientes, permitindo que os fabricantes desenvolvam produtos com composições de ingredientes mais simples e reduzam a dependência de certas inclusões contendo glúten. O crescente interesse dos consumidores na qualidade do cacau, no fornecimento transparente e na produção responsável apoia ainda mais o apelo deste segmento.
O chocolate ao leite e o chocolate branco estão projetados para expandir a um CAGR de 8,65% até 2032. Os produtos de chocolate ao leite e branco estão ganhando relevância no mercado de chocolate sem glúten à medida que os consumidores buscam maior variedade em sabor, textura e indulgência. Esses produtos ajudam a expandir a categoria além das ofertas tradicionais focadas em cacau e atraem consumidores que preferem perfis de chocolate mais cremosos e adocicados. O desenvolvimento de formulações sem laticínios e sem glúten requer seleção cuidadosa de ingredientes e controles de processamento para manter sabor, textura e consistência de produto desejáveis. Os fabricantes estão expandindo seus portfólios livres de restrições com formatos de chocolate mais diversos para atender a essas preferências e acomodar domicílios com diferentes requisitos dietéticos.


Por Forma:
As Barras Mantêm Escala Enquanto as Gotas Apoiam a Confeitaria DomésticaAs barras de chocolate detinham 46,80% do mercado de chocolate sem glúten em 2026. As barras de chocolate continuam sendo um formato líder no mercado de chocolate sem glúten porque oferecem conveniência, familiaridade e facilidade de consumo em diferentes canais de varejo. Suas porções definidas as tornam adequadas para consumo individual, enquanto suas embalagens fornecem espaço suficiente para declarações sem glúten, marcas de certificação, informações sobre alérgenos e detalhes de ingredientes. Informações claras sobre o produto ajudam os consumidores a avaliar a adequação dietética e a tomar decisões de compra com maior confiança. A popularidade estabelecida das barras de chocolate também as torna acessíveis tanto para consumidores regulares de chocolate quanto para indivíduos que buscam alternativas sem glúten. Os fabricantes podem diferenciar ainda mais esses produtos por meio de ingredientes orgânicos, formulações veganas, fornecimento ético de cacau e perfis de sabor variados, mantendo um formato de consumo familiar.
As gotas de chocolate estão previstas para crescer a um CAGR de 9,75% até 2032, a taxa mais rápida entre as formas. Esse crescimento indica que o gerenciamento dietético afeta tanto as compras de ingredientes quanto a demanda por confeitaria pronta para consumo. Os consumidores que escolhem gotas certificadas para confeitaria doméstica podem gerenciar receitas com mais precisão e evitar incertezas de balcões de padaria ou ambientes de produção mistos. O setor de chocolate sem glúten ganha um relacionamento mais estável com esses compradores porque a confeitaria cria ocasiões de compra repetidas em torno de feriados, rotinas domésticas e eventos familiares. Os pedaços também atendem às necessidades de lanches portáteis, enquanto as confeitarias revestidas e as misturas para confeitaria atendem a ocasiões mais específicas. Juntos, esses formatos conferem ao mercado de chocolate sem glúten um papel mais amplo tanto na preparação em casa quanto no consumo imediato.
Por Canal de Distribuição:
Os Supermercados Mantêm o Alcance Enquanto o Varejo Online Ganha VelocidadeOs supermercados e hipermercados responderam por 42,60% do mercado de chocolate sem glúten em 2026. Os supermercados e hipermercados desempenham um papel importante no mercado de chocolate sem glúten ao tornar os produtos certificados acessíveis por meio das compras regulares de supermercado. Suas amplas gamas de produtos permitem que os consumidores comparem o chocolate sem glúten com a confeitaria convencional e escolham produtos com base em requisitos dietéticos, preferências de sabor e preço. A maior disponibilidade também ajuda a posicionar o chocolate sem glúten como parte do consumo cotidiano de confeitaria, em vez de limitá-lo a necessidades dietéticas especializadas. Esses pontos de venda fornecem aos fabricantes maior visibilidade do produto, oportunidades promocionais e acesso a uma ampla base de consumidores. Eles também apoiam a introdução de novos sabores, formatos de embalagem e variedades de produtos em diferentes grupos de consumidores.
O varejo online está projetado para expandir a um CAGR de 10,41% até 2032. O varejo online está emergindo como um canal de distribuição em rápida expansão no mercado de chocolate sem glúten, melhorando o acesso a produtos especializados e marcas de nicho. As plataformas digitais permitem que os fabricantes forneçam informações detalhadas sobre ingredientes, certificações sem glúten, controles de alérgenos e atributos do produto, ajudando os consumidores a tomar decisões de compra informadas. A disponibilidade online também permite que os compradores comparem marcas, sabores e formatos de produtos com base em seus requisitos e preferências dietéticas. As vendas diretas ao consumidor e os serviços de assinatura apoiam ainda mais a compra conveniente e o reabastecimento regular de produtos. Este canal é particularmente valioso em mercados onde os varejistas físicos oferecem uma seleção limitada de confeitaria sem glúten.


Análise Geográfica
América do Norte
A América do Norte respondeu por 36,80% da participação do mercado de chocolate sem glúten em 2026. A América do Norte ocupa uma posição de liderança no mercado de chocolate sem glúten, apoiada pela conscientização estabelecida dos consumidores, forte demanda por produtos alimentares especializados e uma rede de distribuição varejista bem desenvolvida. Os Estados Unidos fornecem uma base comercial substancial por meio de seus extensos canais de supermercado, alimentos especializados e varejo online. O Canadá também contribui para a demanda regional por meio do crescente reconhecimento e diagnóstico de doença celíaca e distúrbios relacionados ao glúten. Requisitos claros de rotulagem sem glúten e práticas de certificação estabelecidas ajudam a fortalecer a confiança do consumidor e apoiar a acessibilidade do produto. Os fabricantes podem atender tanto aos consumidores diagnosticados quanto aos compradores que seguem preferências dietéticas mais amplas por meio de informações transparentes sobre ingredientes, padrões confiáveis de produto e diversas ofertas de chocolate.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,60% até 2032. A Ásia-Pacífico está emergindo como o mercado regional de crescimento mais rápido para chocolate sem glúten, apoiado pela crescente urbanização, aumento da conscientização sobre saúde e expansão do varejo organizado e online. O crescente acesso a produtos alimentares especializados está introduzindo o chocolate sem glúten a uma base de consumidores mais ampla, além dos pontos de venda premium e especializados. Melhorias na rotulagem de alimentos e na comunicação sobre alérgenos também estão criando oportunidades para os fabricantes fornecerem informações mais claras sobre os produtos e fortalecerem a confiança do consumidor. Mercados como China, Japão, Índia, Austrália, Coreia do Sul e Singapura oferecem oportunidades por meio de suas preferências de consumo em evolução, redes de varejo em expansão e interesse em produtos alimentares premium. A crescente demanda por confeitaria conveniente, de alta qualidade e específica para dietas está incentivando os fabricantes a diversificar suas ofertas de produtos regionais.
Europa e Mercados de Fronteira Convergem
A Europa continua sendo um mercado importante para o chocolate sem glúten, sustentado pela forte conscientização sobre a doença celíaca e pela ampla disponibilidade de produtos sem glúten. Países como Itália e Alemanha contribuem para a demanda regional por meio de mercados de alimentos livres de alérgenos bem estabelecidos e pela crescente disponibilidade de produtos em supermercados e lojas especializadas. A América do Sul está se expandindo gradualmente, particularmente no Brasil e na Argentina, à medida que os fabricantes introduzem versões sem glúten de produtos familiares de chocolate e confeitaria. Essas ofertas estão ajudando a aumentar a variedade de produtos e a conscientização dos consumidores. O Oriente Médio e a África também apresentam oportunidades emergentes, sustentadas pela crescente conscientização sobre requisitos dietéticos e pela melhoria do acesso a produtos alimentícios especializados. Países como África do Sul, Arábia Saudita e Emirados Árabes Unidos oferecem oportunidades para que os fabricantes ampliem sua presença por meio de supermercados, varejo online e lojas de alimentos especializados.
Cenário Competitivo
Concentração do Mercado
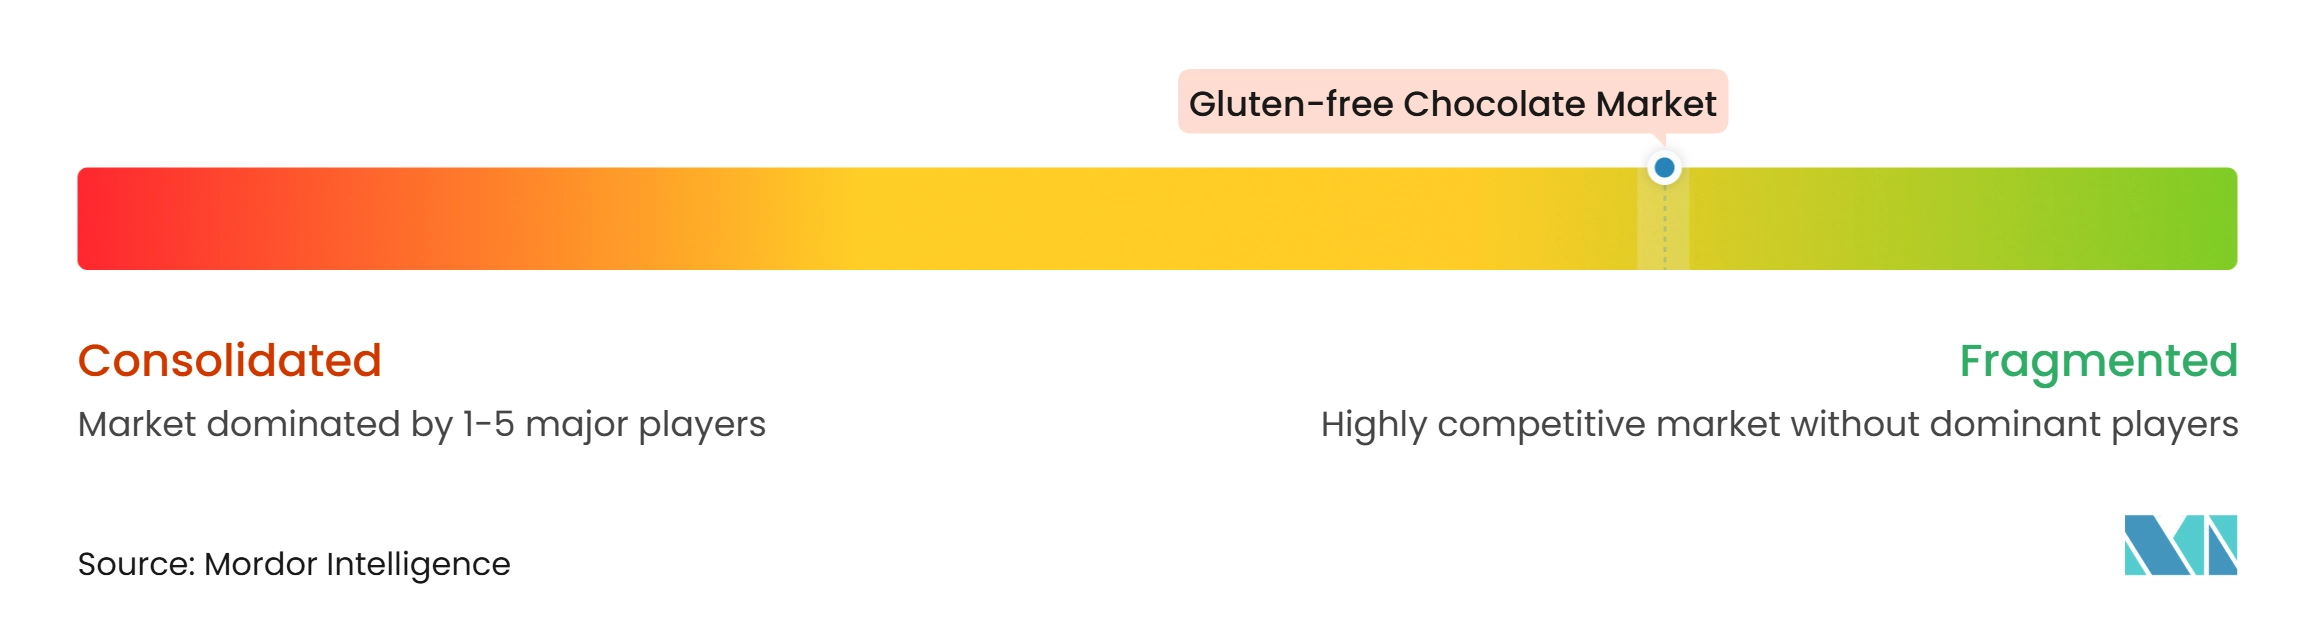
O mercado de chocolate sem glúten é fragmentado, com grandes empresas alimentícias multinacionais e fabricantes especialistas independentes competindo por meio de qualidade do produto, credibilidade de certificação, transparência de ingredientes e diferenciação de marca. As empresas maiores se beneficiam de capacidades de fabricação estabelecidas, extensas redes de distribuição e forte reconhecimento de marca, enquanto os fabricantes especialistas se concentram em instalações de produção dedicadas, formulações livres de restrições e portfólios de produtos direcionados. A presença de fabricantes com diversas capacidades e abordagens de mercado promove um ambiente mais competitivo e oferece aos consumidores uma seleção mais ampla de produtos de chocolate sem glúten.
A expansão do portfólio continua sendo uma importante estratégia competitiva, com os fabricantes ampliando suas ofertas por meio de diferentes variedades de chocolate, formatos de produto e combinações de atributos dietéticos. A confeitaria sazonal, os produtos orientados para a família e as embalagens convenientes permitem que as marcas atendam a uma gama mais ampla de ocasiões de consumo. Os canais de varejo digital e de venda direta ao consumidor permitem ainda que os fabricantes especialistas fortaleçam a visibilidade da marca, construam relacionamentos com os consumidores e incentivem compras repetidas. As certificações de segurança alimentar e os sistemas eficazes de gestão de qualidade também ajudam os fabricantes a estabelecer credibilidade e fortalecer as parcerias com varejistas.
O cenário competitivo fragmentado cria oportunidades tanto para marcas especialistas quanto para empresas multinacionais fortalecerem sua presença no mercado por meio de inovação de produto, diversificação de portfólio e expansão da distribuição. Os fabricantes estão cada vez mais aptos a diferenciar suas ofertas por meio da adequação sem glúten juntamente com atributos veganos, orgânicos, sem açúcar e funcionais. As marcas menores se beneficiam do desenvolvimento focado de produtos e da flexibilidade, enquanto as empresas maiores aproveitam as capacidades de produção, as marcas estabelecidas e as redes de varejo mais amplas.
Líderes do Setor de Chocolate Sem Glúten
-
The Hershey Company (Lily's Sweets)
-
Mondelēz International, Inc. (Enjoy Life Foods)
-
Trek One Capital (Alter Eco)
-
Taza Chocolate, Inc.
-
UNREAL Brands, Inc. (UNREAL)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate Sem Glúten Empresas cobertas neste relatório
- The Hershey Company (Lily's Sweets)
- Mondelēz International, Inc. (Enjoy Life Foods)
- Trek One Capital (Alter Eco)
- Taza Chocolate, Inc.
- UNREAL Brands, Inc. (UNREAL)
- Raaka Chocolate, LLC
- No Whey Foods, LLC
- Moo Free Ltd
- Zertus Group (Kinnerton Confectionery Ltd – NOMO)
- Mood Foods Limited (Ombar)
- Theo Chocolate, Inc.
- Nirvana Chocolates
- Chocxo Corporation
- Firetree Chocolate Limited
- Bennetto Natural Foods
- Wild West Chocolate
- JOJO's Chocolate LLC
- La Perla di Torino
- Dammenberg
- Loon Chocolate LLC
Desenvolvimentos industriais recentes em Mercado de Chocolate Sem Glúten
- Setembro de 2026: A ZoRaw expandiu seu portfólio de chocolates funcionais com barras de chocolate sem glúten contendo proteína e fibra, com variedades selecionadas oferecendo até 12 g de proteína por barra e sem adição de açúcar. A linha inclui variedades de chocolate ao leite, amargo, leite de amêndoa e coco.
- Maio de 2025: A Hu lançou Pedaços de Chocolate Amargo embalados individualmente nos sabores Manteiga de Avelã, Manteiga de Caju + Baunilha Pura e Coco Cremoso. A linha sem glúten apresentava seis pedaços de chocolate recheado por embalagem e também é vegana, certificada USDA Organic, Fairtrade e não transgênica.
- Maio de 2025: A Ombar lançou sua Barra de Chocolate Blonde de 70 g no Tesco Extra, expandindo sua linha de chocolates sem laticínios e sem glúten. Fabricado com manteiga de cacau orgânica, coco desidratado, baunilha de Madagascar, raiz de chicória e açúcar caramelizado, o produto oferece uma textura cremosa com sabores de caramelo e baunilha.
Escopo do Relatório Global do Mercado de Chocolate Sem Glúten
O mercado de chocolate sem glúten inclui produtos de chocolate fabricados sem ingredientes contendo glúten e processados sob condições controladas para evitar a contaminação por glúten. Esses produtos são destinados a consumidores com doença celíaca, sensibilidade ao glúten e àqueles que seguem dietas sem glúten. O mercado é segmentado por Tipo de Produto (Chocolate Amargo e Chocolate ao Leite/Branco), Forma (Barras de Chocolate, Gotas de Chocolate, Pedaços de Chocolate e Outras Formas), Canal de Distribuição (Supermercados e Hipermercados, Lojas Especializadas e Gourmet, Varejo Online e Outros Canais de Distribuição) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Chocolate Amargo |
| Chocolate ao Leite/Branco |
| Barras de Chocolate |
| Gotas de Chocolate |
| Pedaços de Chocolate |
| Outras Formas |
| Supermercados e Hipermercados |
| Lojas Especializadas e Gourmet |
| Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Chocolate Amargo | |
| Chocolate ao Leite/Branco | ||
| Por Forma | Barras de Chocolate | |
| Gotas de Chocolate | ||
| Pedaços de Chocolate | ||
| Outras Formas | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Lojas Especializadas e Gourmet | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de chocolate sem glúten?
Estima-se que o mercado de chocolate sem glúten atinja 1,58 bilhões de USD em 2026 e aumente para 1,70 bilhões de USD em 2027. Até 2032, o mercado está projetado para atingir 2,51 bilhões de USD, registrando um CAGR de 8,10% durante 2027–2032.
Qual tipo de produto de chocolate sem glúten é o maior?
O chocolate amargo liderou com uma participação de 43,20% em 2026, apoiado por seu perfil de sabor familiar, posicionamento voltado à saúde e capacidade de apresentar reivindicações transparentes de cacau e certificação.
Qual forma está projetada para crescer mais rapidamente?
As gotas de chocolate estão previstas para crescer a um CAGR de 9,75% até 2032, pois os ingredientes certificados apoiam a confeitaria doméstica, o controle de receitas e as compras repetidas em ocasiões domésticas.
Por que os controles de segurança alimentar são importantes para o chocolate sem glúten?
As alegações sem glúten exigem práticas controladas de fornecimento e produção para gerenciar o contato cruzado, proteger a confiança do consumidor e atender aos requisitos de rotulagem de alimentos por meio de procedimentos de instalação confiáveis e documentados e evidências sólidas de conformidade.