
Tamaño y Participación del Mercado de Chocolate sin Gluten
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
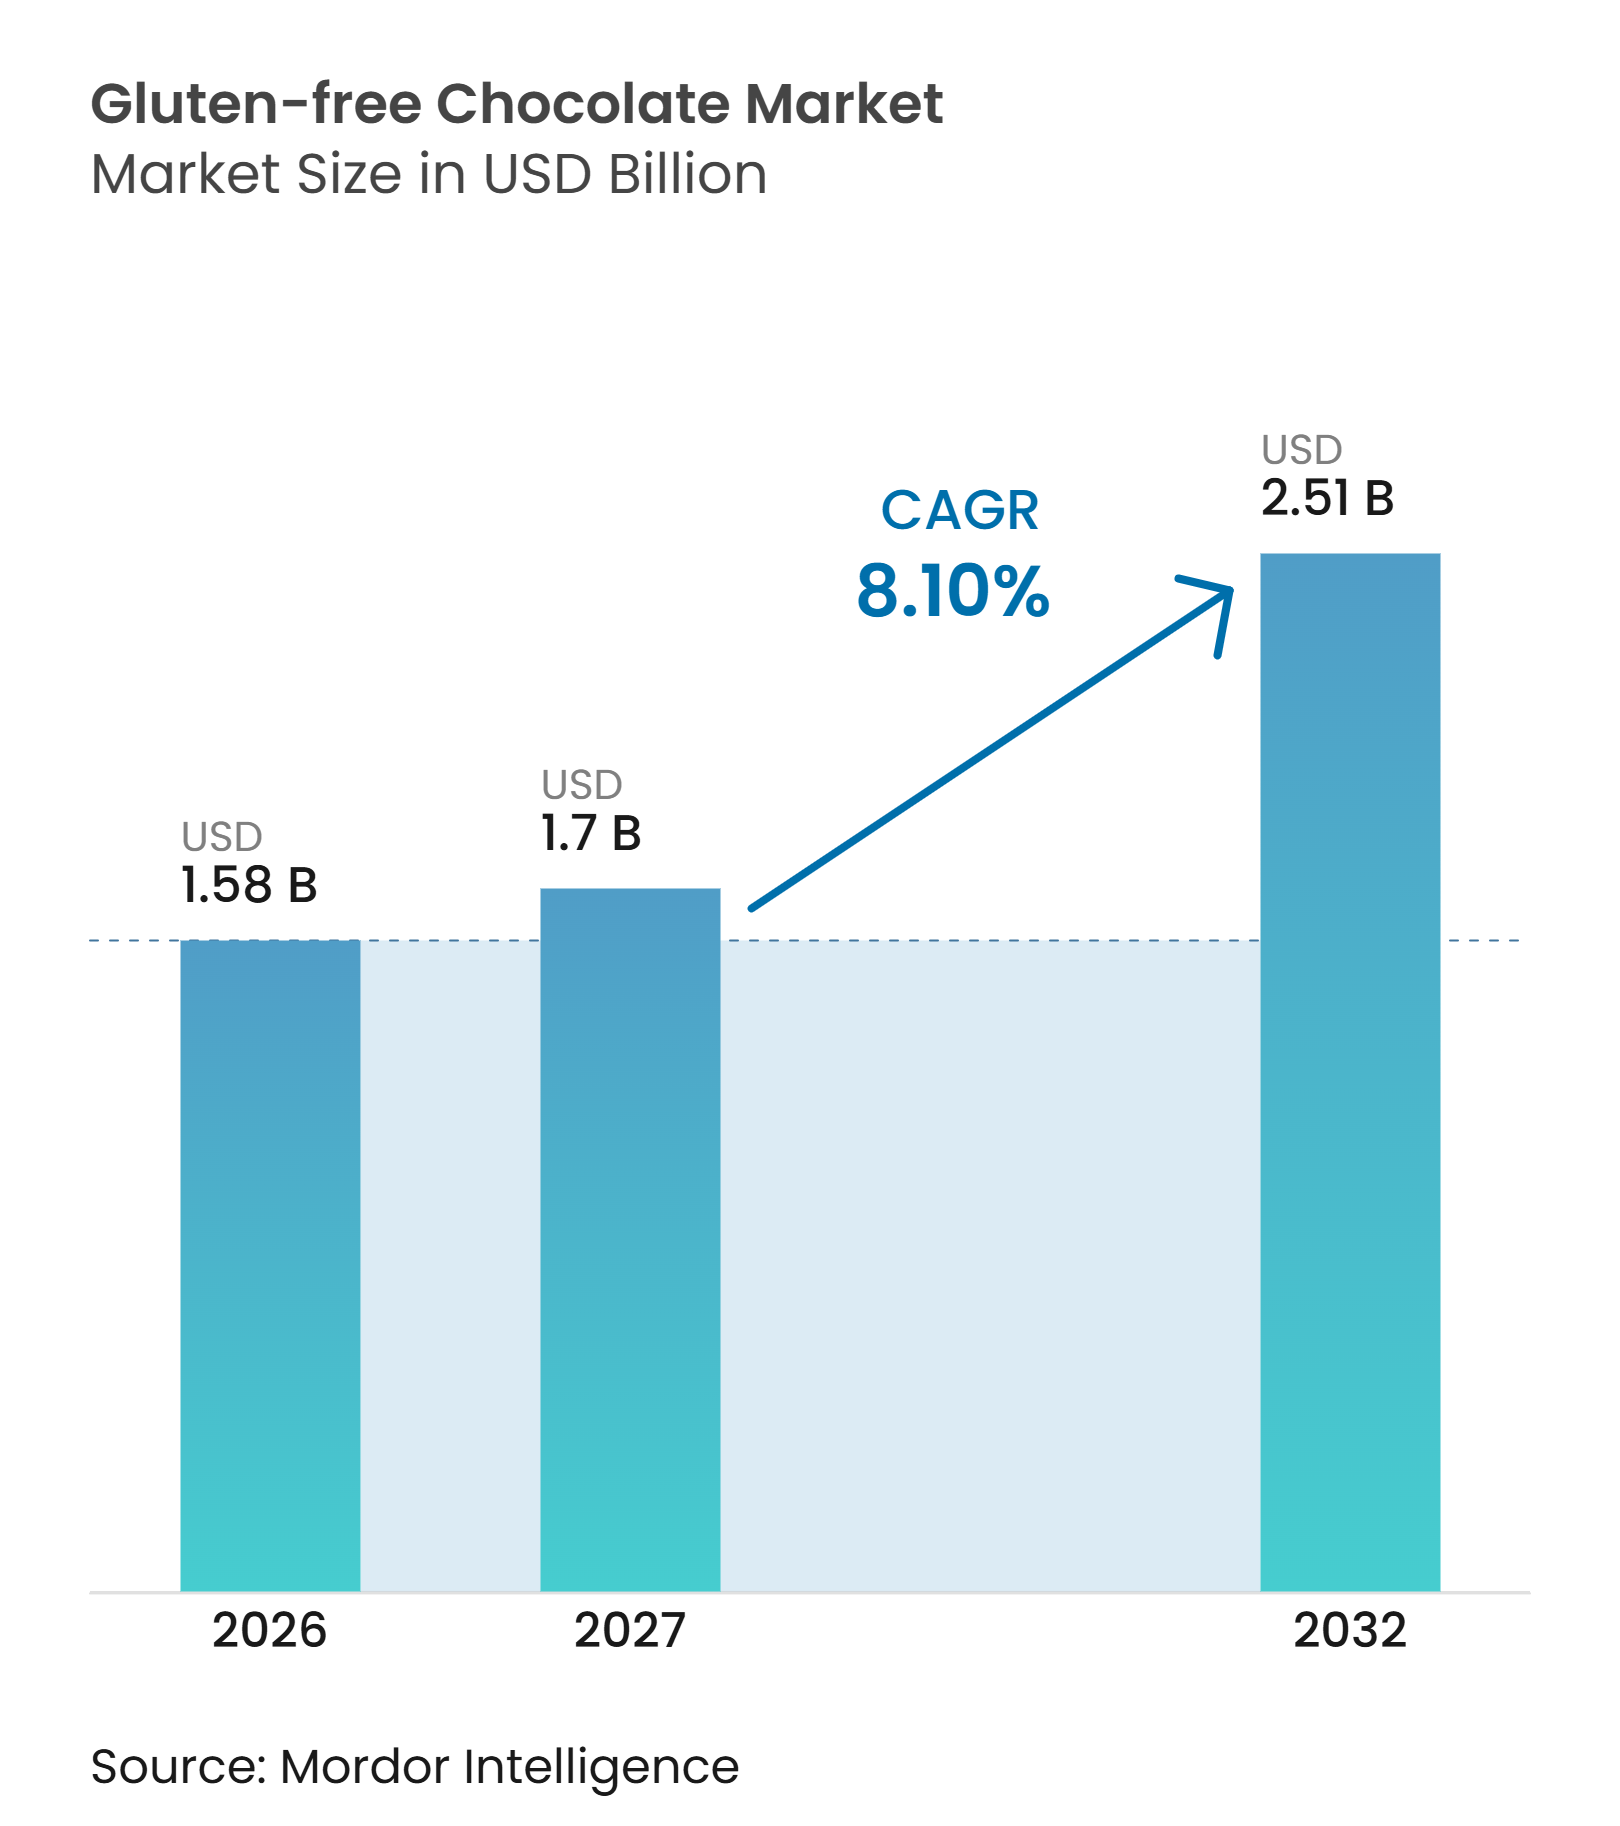
| Tamaño del Mercado (2027) | 1.7 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.10 % |
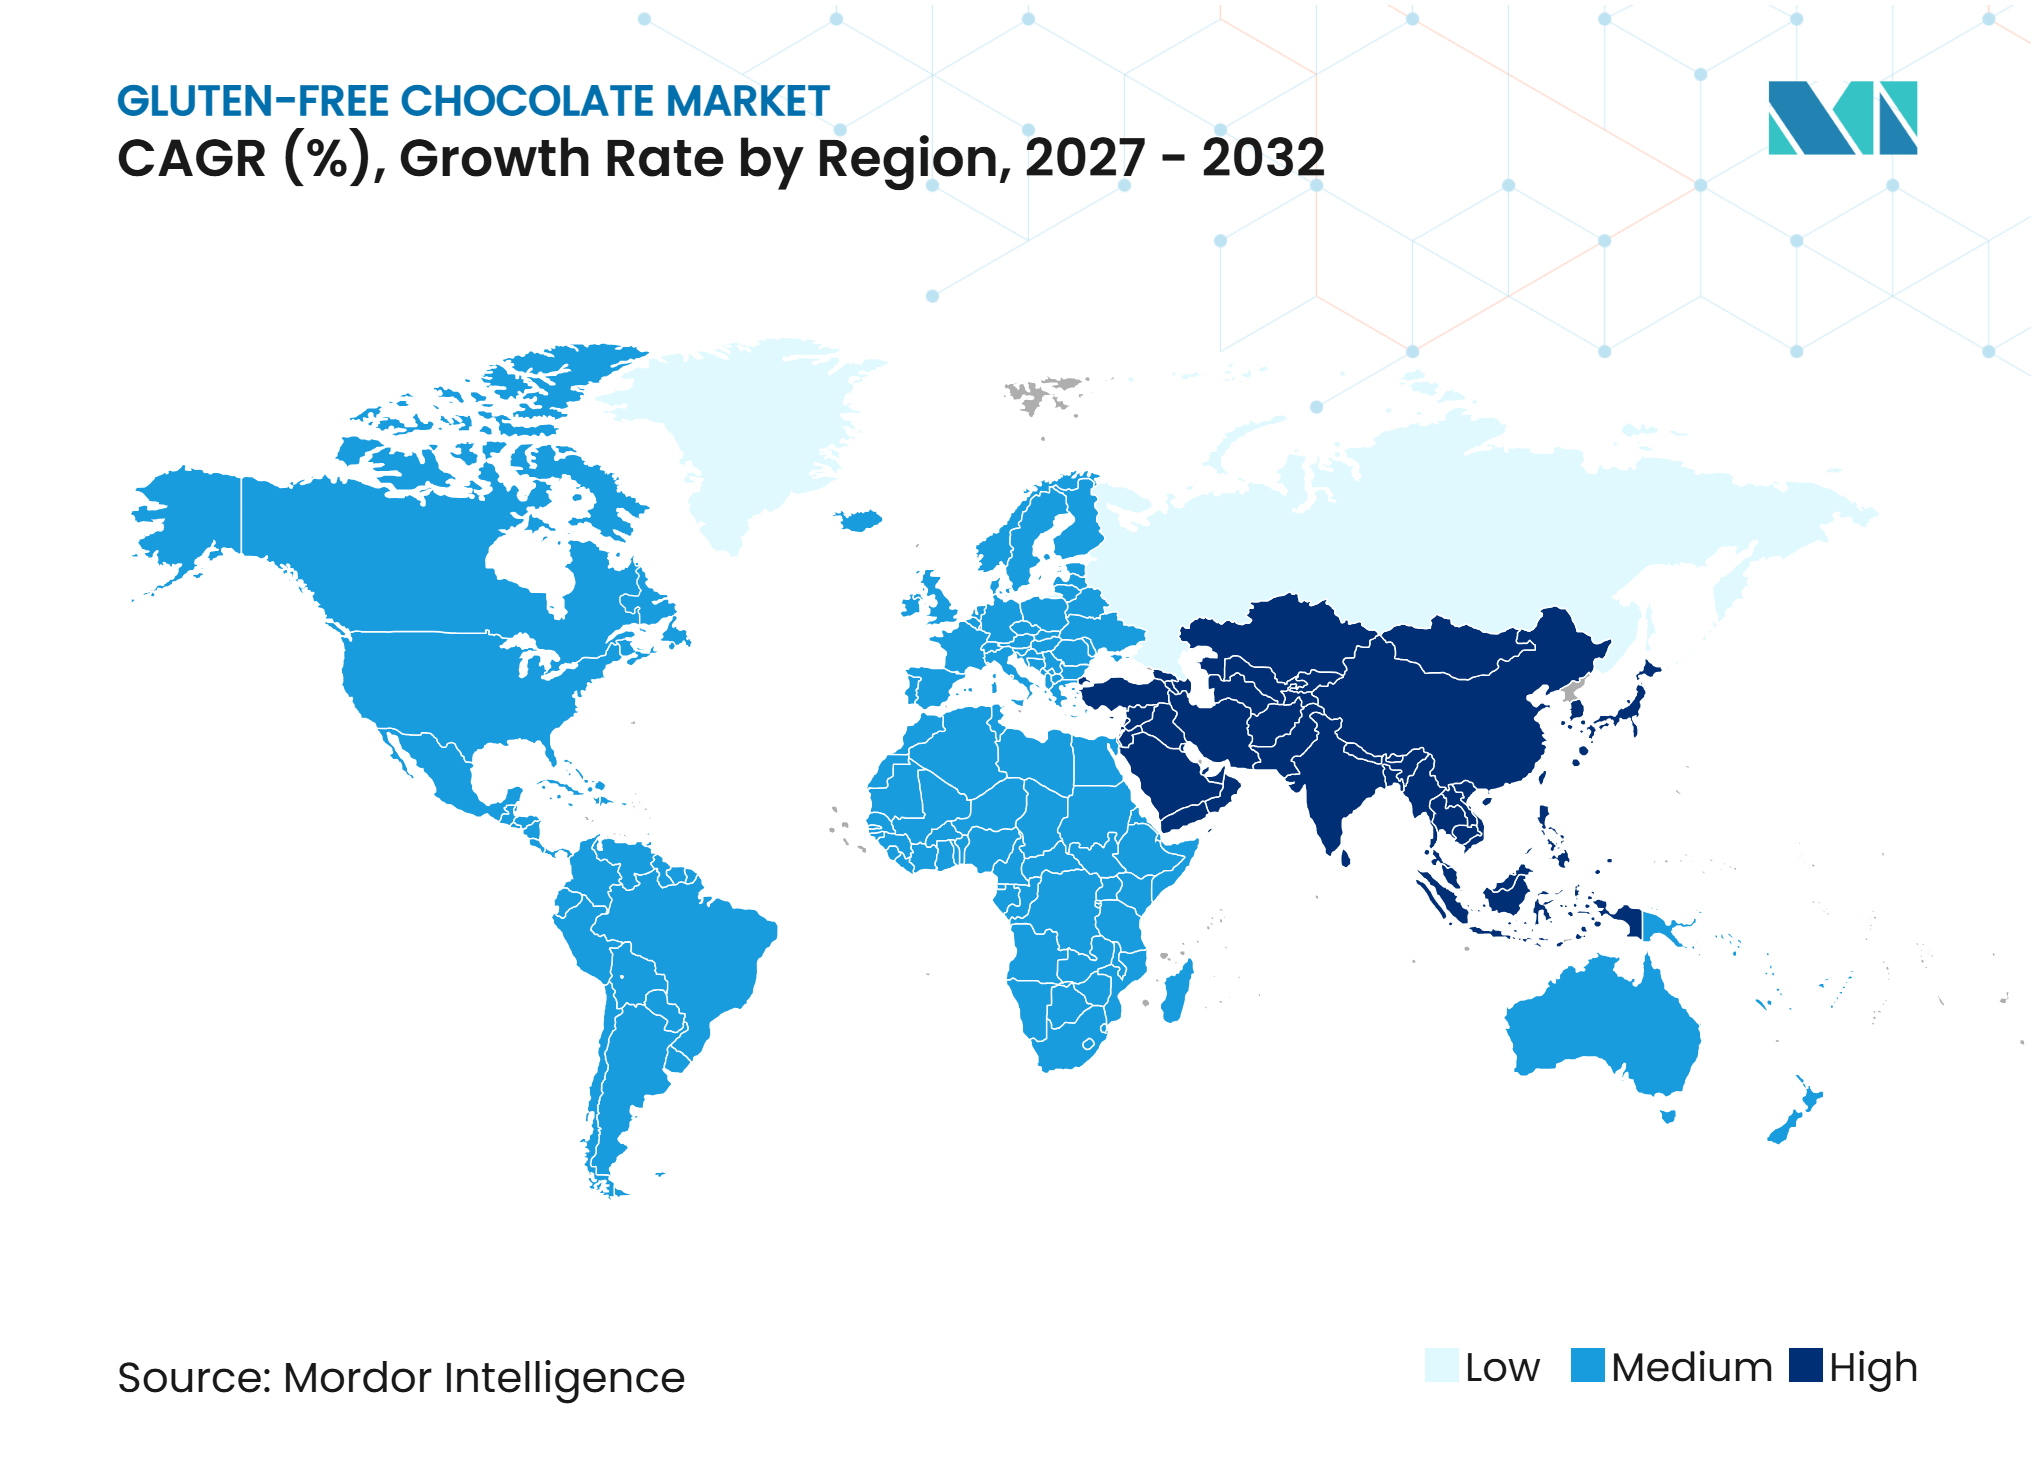
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chocolate sin Gluten por Mordor Intelligence
Se espera que el tamaño del mercado de chocolate sin gluten crezca de 1,58 mil millones de USD en 2026 a 1,70 mil millones de USD en 2027 y se prevé que alcance los 2,51 mil millones de USD para 2032 a un CAGR del 8,10% durante 2027-2032. El mercado de chocolate sin gluten se beneficia de los requisitos dietéticos médicos y del creciente interés de los consumidores en opciones alimentarias orientadas al bienestar. La creciente conciencia sobre las afecciones relacionadas con el gluten respalda la demanda de productos que se adaptan a necesidades dietéticas específicas. Los fabricantes están ampliando el atractivo del mercado combinando las credenciales sin gluten con atributos veganos, orgánicos, sin azúcar y funcionales, atrayendo a consumidores con diversas preferencias. El abastecimiento certificado, los procesos de fabricación dedicados y el etiquetado transparente fortalecen la confianza del consumidor y respaldan los requisitos de los minoristas. Las relaciones establecidas con proveedores, los sistemas eficaces de control de calidad y las sólidas capacidades de certificación también brindan oportunidades para que las marcas construyan credibilidad de producto, mantengan una calidad consistente y fortalezcan su posicionamiento competitivo.
Conclusiones Clave del Informe
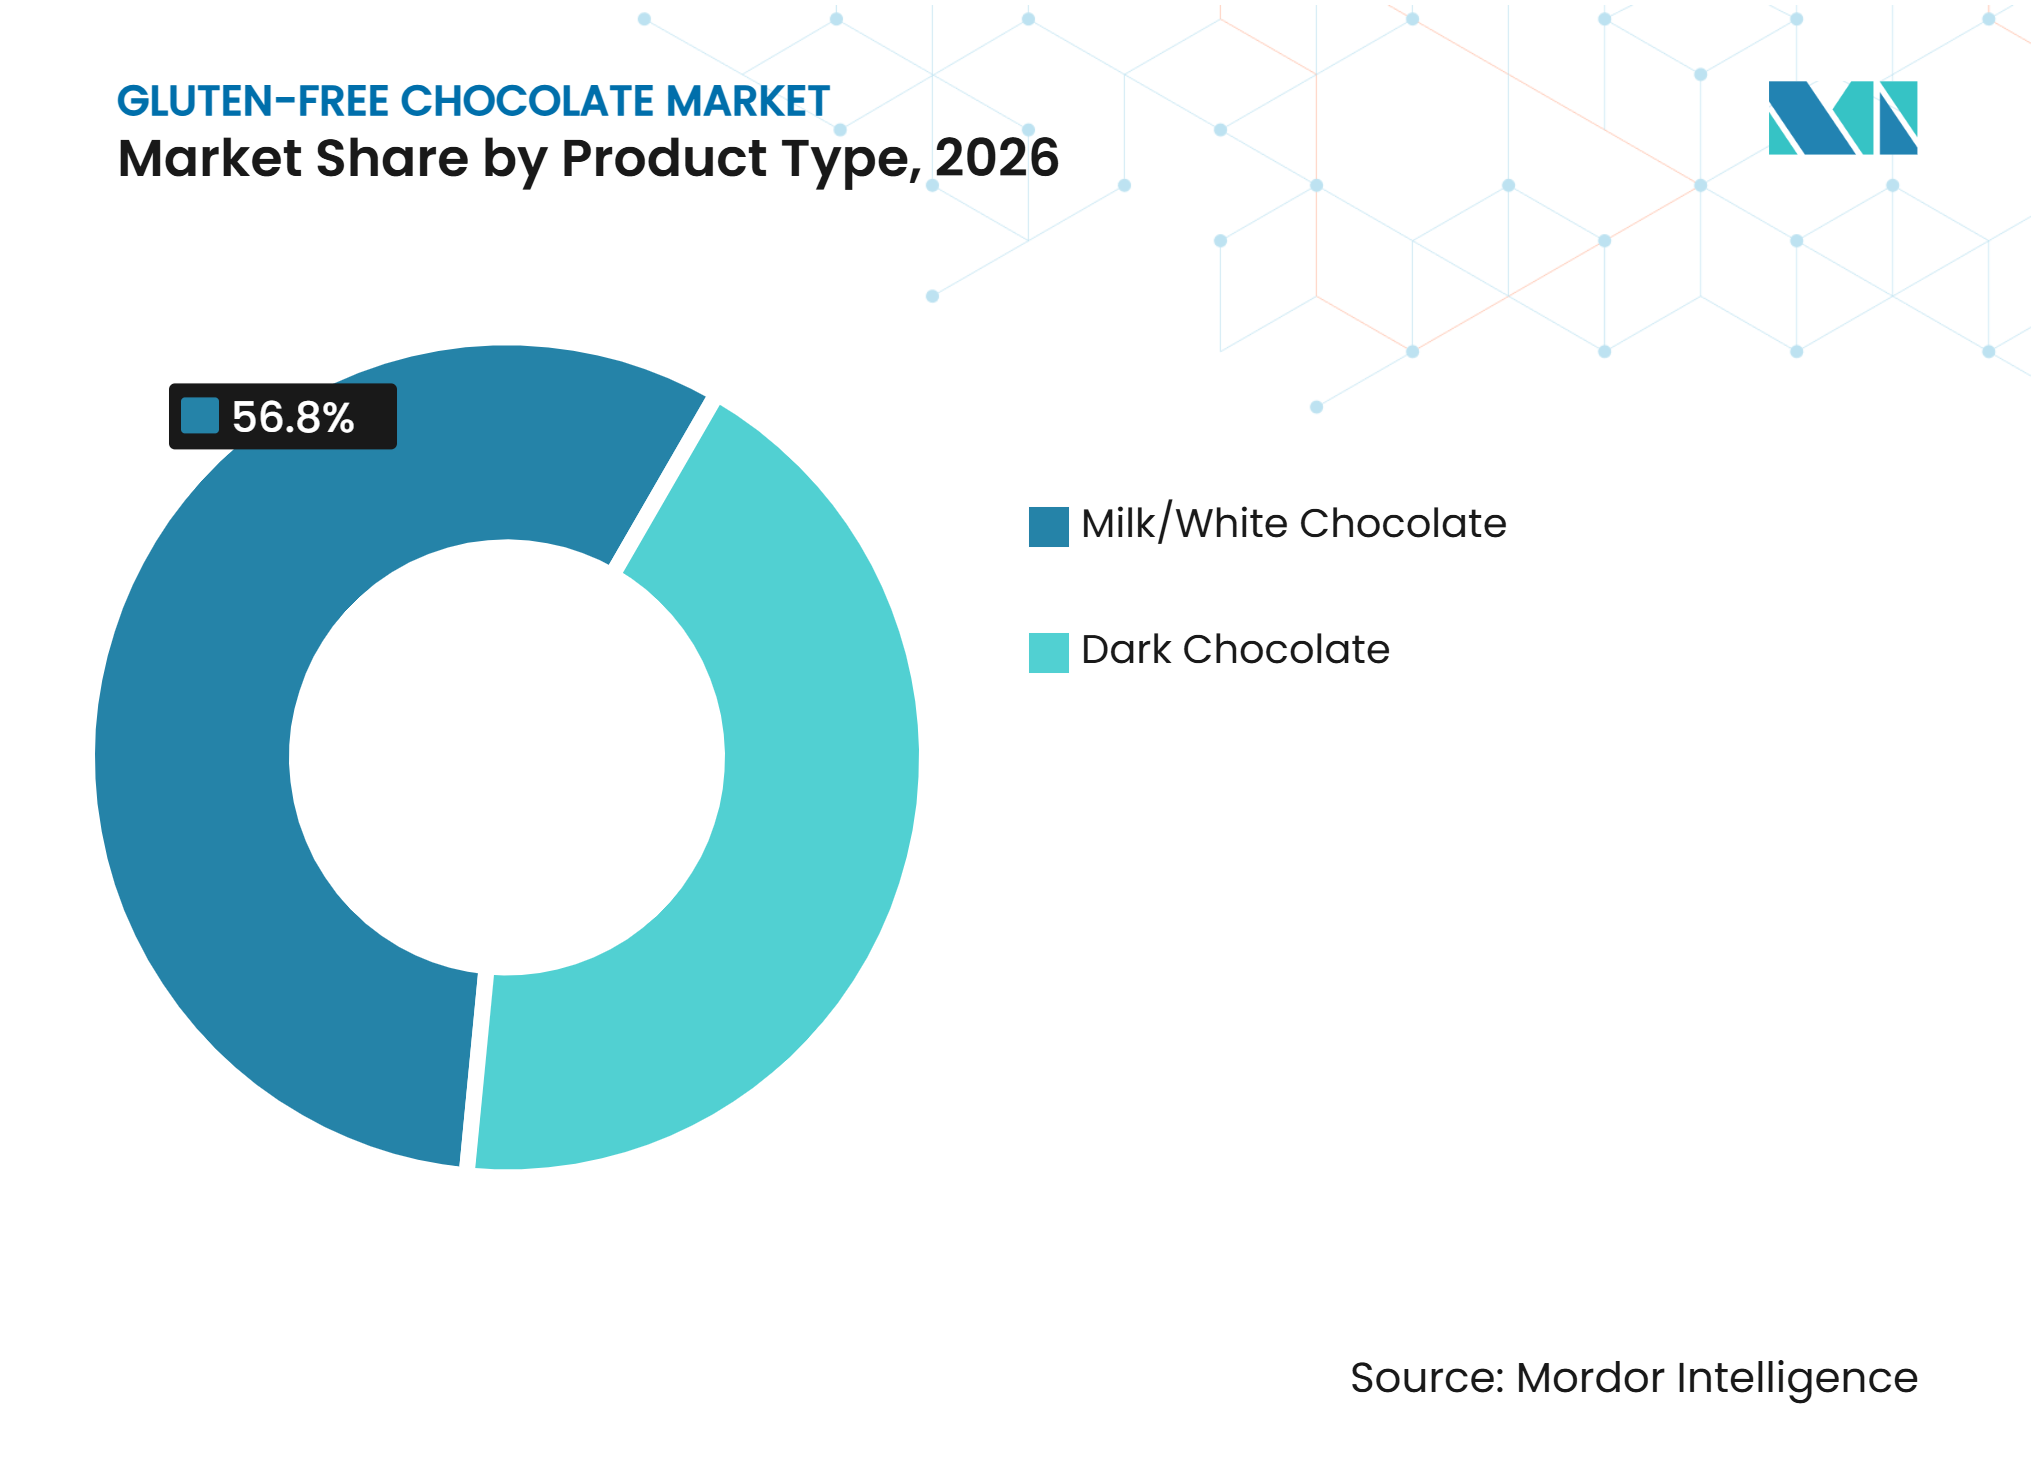
• Por tipo de producto, el chocolate negro representó el 43,20% de la participación del mercado de chocolate sin gluten en 2026, mientras que se prevé que el chocolate con leche/blanco se expanda a un CAGR del 8,65% hasta 2032.
• Por forma, las barras de chocolate representaron el 46,80% de la participación del mercado de chocolate sin gluten en 2026, mientras que se prevé que los chips de chocolate se expandan a un CAGR del 9,75% hasta 2032.
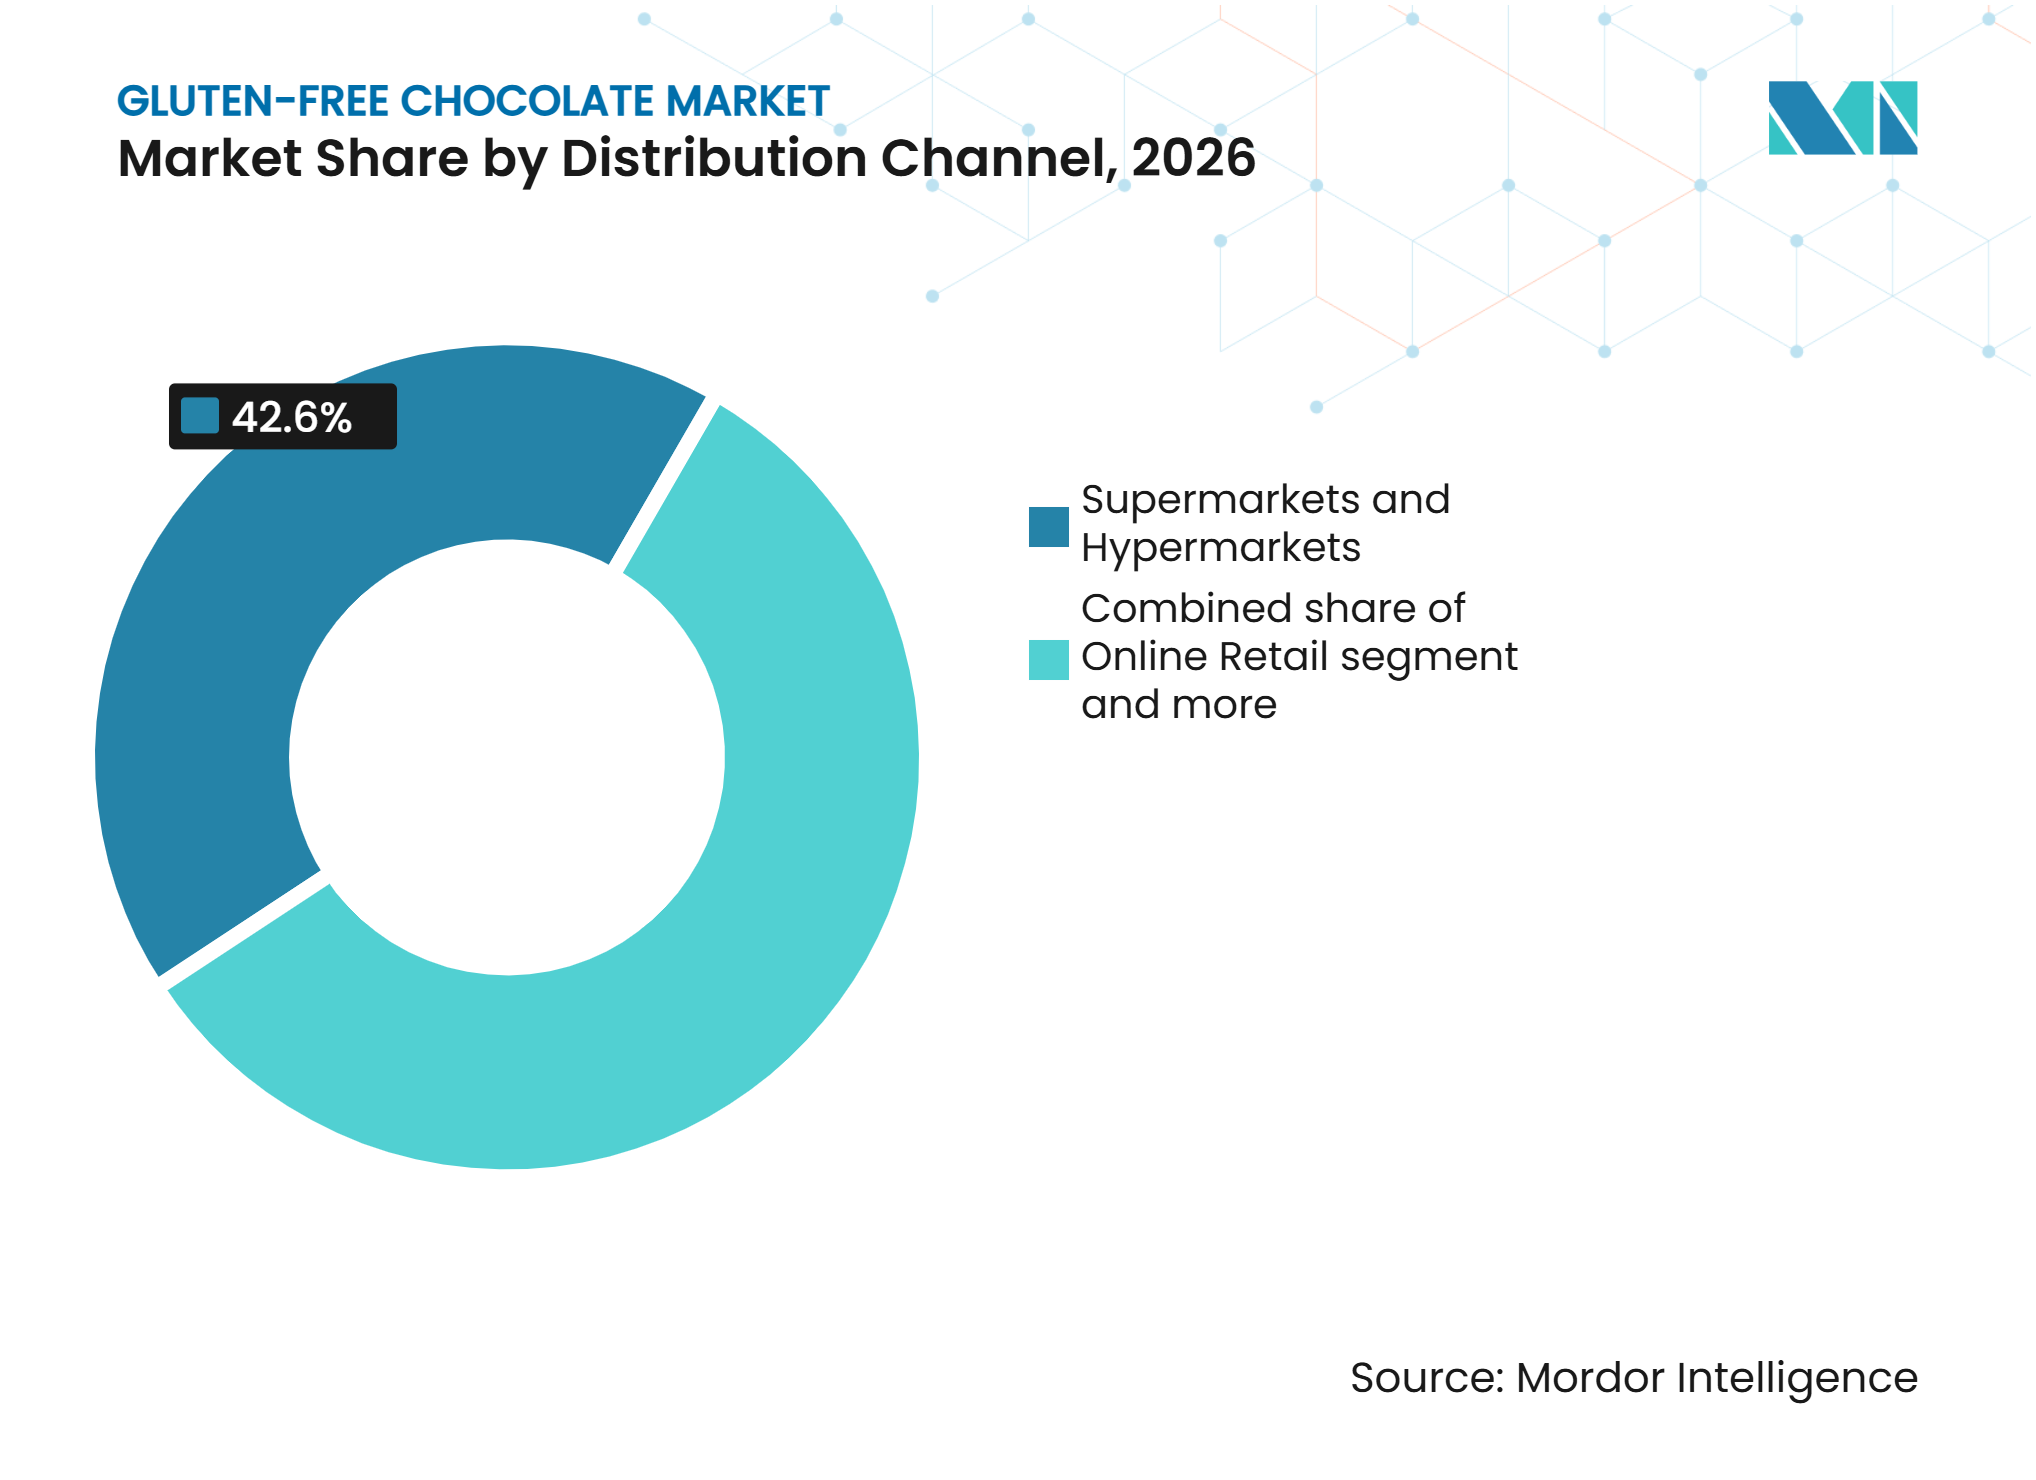
• Por canal de distribución, los supermercados e hipermercados representaron el 42,60% de la participación del mercado de chocolate sin gluten en 2026, mientras que se prevé que la venta minorista en línea se expanda a un CAGR del 10,41% hasta 2032.
• Por geografía, América del Norte representó el 36,80% de la participación del mercado de chocolate sin gluten en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 9,60% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Chocolate sin Gluten*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia y el diagnóstico de la enfermedad celíaca y los trastornos relacionados con el gluten | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor conciencia del consumidor sobre los requisitos de salud y dietéticos relacionados con el gluten | +1.4% | Global | Corto plazo (≤ 2 años) |
| Premiumización de los productos de chocolate sin gluten | +1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de formatos de chocolate sin gluten convenientes y con porciones controladas | +0.9% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Diversificación de productos mediante ofertas de chocolate vegano, orgánico, sin azúcar y funcional | +0.8% | Global | Mediano plazo (2-4 años) |
| Expansión de portafolios de productos de chocolate sin gluten dedicados | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia y el Diagnóstico de la Enfermedad Celíaca y los Trastornos Relacionados con el Gluten
La prevalencia de la enfermedad celíaca y la continua identificación de casos no diagnosticados están respaldando la demanda a largo plazo de productos alimenticios sin gluten. Por ejemplo, en febrero de 2026, según la Fundación para la Enfermedad Celíaca, la enfermedad celíaca afecta aproximadamente a 1 de cada 100 personas en América del Norte, mientras que millones de personas afectadas permanecen sin diagnosticar. El tiempo promedio hasta el diagnóstico es de 6 a 10 años, lo que pone de relieve las oportunidades para la continua identificación de la enfermedad y una mayor conciencia sobre los requisitos sin gluten [1]. Esta necesidad médica está alentando a los fabricantes a ampliar las ofertas de productos adecuados y mejorar la disponibilidad de alternativas sin gluten confiables. Por ejemplo, en mayo de 2025, Mondelēz International amplió su portafolio de Hu Chocolate con Bocados de Chocolate Negro que son sin gluten, veganos y orgánicos, demostrando innovación de producto que atiende estas preferencias dietéticas.
Mayor Conciencia del Consumidor sobre los Requisitos de Salud y Dietéticos Relacionados con el Gluten
La creciente atención de los consumidores al consumo de gluten y a los requisitos dietéticos está ampliando el interés en los productos alimenticios sin gluten más allá de las personas con afecciones diagnosticadas médicamente. Por ejemplo, en junio de 2025, según el Consejo de Granos Integrales Oldways, el 26% de los consumidores de Estados Unidos informaron haber reducido su ingesta de gluten, mientras que el 7% evitaba activamente el gluten por completo. Entre los consumidores que siempre evitaban el gluten, el 81% no tenía diagnóstico médico, lo que pone de relieve el papel de las preferencias dietéticas personales en el impulso de la demanda de productos sin gluten [2]. Este interés más amplio está alentando a los fabricantes de chocolate a ampliar sus ofertas de productos con un posicionamiento claro sin gluten y atributos dietéticos complementarios. Por ejemplo, en octubre de 2026, Wild West Chocolate introdujo sus Barras Goldstruck de Mantequilla de Frutos Secos, con atributos sin gluten, orgánicos, veganos y kosher en cuatro variedades de chocolate y mantequilla de frutos secos.
Premiumización de los Productos de Chocolate sin Gluten
La premiumización de los productos de chocolate sin gluten está impulsada por la demanda de ingredientes de alta calidad, formulaciones mejoradas y experiencias de chocolate distintivas. Los fabricantes se centran en combinar la idoneidad sin gluten con sabores ricos, texturas deseables, cacao premium e ingredientes cuidadosamente seleccionados para mejorar el atractivo del producto. El abastecimiento orgánico, las certificaciones éticas, el etiquetado transparente y los controles de fabricación dedicados fortalecen aún más la diferenciación del producto y la confianza del consumidor. Estos atributos crean oportunidades para que las marcas posicionen el chocolate sin gluten como una oferta de confitería premium en lugar de únicamente como una alternativa dietética. Mantener un sabor consistente, la calidad del producto y estándares sin gluten confiables sigue siendo importante para construir la lealtad del consumidor y respaldar el posicionamiento premium en el mercado.
Demanda de Formatos de Chocolate sin Gluten Convenientes y con Porciones Controladas
La demanda de formatos convenientes y con porciones controladas está alentando a los fabricantes a ampliar sus ofertas de chocolate sin gluten para diferentes ocasiones de consumo. Los consumidores prefieren cada vez más envases que faciliten el transporte, el almacenamiento y el control de porciones, especialmente al consumir chocolate fuera del hogar. Por ejemplo, en septiembre de 2025, según Flexible Packaging Europe, 6.000 consumidores de seis países europeos destacaron la importancia del tamaño de la porción, la resellabilidad, la facilidad de apertura y el envase conveniente en sus decisiones de compra de chocolate [3]. En respuesta a estas preferencias, Enjoy Life Foods introdujo Paquetes de Bocadillos de Chocolate para Hornear en porciones individuales, ofreciendo Mini Chips Semidulces y Trozos de Chocolate Negro certificados sin gluten. Estos desarrollos crean oportunidades para que los fabricantes combinen la garantía dietética con envases convenientes y formatos de chocolate accesibles.
Análisis del Impacto de las Restricciones del Mercado de Chocolate sin Gluten*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de abastecimiento y certificación sin gluten | -0.9% | Global | Mediano plazo (2-4 años) |
| Riesgo de contaminación cruzada durante la fabricación | -0.6% | Global | Corto plazo (≤ 2 años) |
| Instalaciones de producción dedicadas sin gluten limitadas | -0.5% | Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Precios premium que limitan la adopción masiva | -0.7% | América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Abastecimiento y Certificación sin Gluten
Los altos costos de abastecimiento y certificación sin gluten pueden aumentar los gastos generales de producción para los fabricantes de chocolate. La adquisición de ingredientes que cumplan con los estrictos requisitos sin gluten requiere una cuidadosa selección de proveedores, verificación de las especificaciones de las materias primas y un seguimiento constante de la calidad de los ingredientes. Los fabricantes también deben invertir en procedimientos de manipulación dedicados, medidas de prevención de la contaminación, pruebas y procesos de certificación para mantener la seguridad del producto y el cumplimiento normativo. Estos requisitos pueden aumentar la complejidad de la fabricación, los gastos de garantía de calidad y los costos operativos en toda la cadena de suministro. Los costos más altos pueden presionar los márgenes de beneficio y llevar a precios minoristas más elevados, lo que podría limitar la asequibilidad para los consumidores sensibles al precio.
Riesgo de Contaminación Cruzada Durante la Fabricación
El riesgo de contaminación cruzada durante la fabricación sigue siendo un desafío significativo para el mercado de chocolate sin gluten. Las instalaciones de producción de chocolate pueden procesar múltiples ingredientes y variedades de productos, lo que aumenta la posibilidad de exposición involuntaria al gluten a través de equipos compartidos, líneas de producción, áreas de almacenamiento y procedimientos de manipulación. Prevenir la contaminación requiere que los fabricantes implementen prácticas estrictas de segregación, controles de producción dedicados, limpieza exhaustiva de equipos y pruebas regulares de materias primas y productos terminados. Mantener estándares sin gluten consistentes durante la fabricación y el envasado puede aumentar la complejidad operativa y los requisitos de garantía de calidad. Cualquier fallo en la prevención de la contaminación cruzada puede comprometer la integridad del producto, afectar la confianza del consumidor y exponer a los fabricantes a riesgos regulatorios y de reputación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Chocolate Negro Lidera Mientras las Variantes con Leche y Blanco Amplían la ElecciónEl chocolate negro representó el 43,20% de la participación del mercado de chocolate sin gluten en 2026. El chocolate negro mantiene una posición sólida en el mercado de chocolate sin gluten porque su perfil centrado en el cacao se alinea con la demanda de confitería indulgente con atributos conscientes de la salud y premium. Su sabor familiar y su amplia aceptación entre los consumidores lo convierten en una opción accesible para las personas que buscan alternativas sin gluten sin cambiar sus preferencias habituales de chocolate. Las formulaciones de chocolate negro también pueden ofrecer mayor flexibilidad en la selección de ingredientes, lo que permite a los fabricantes desarrollar productos con composiciones de ingredientes más simples y reducir la dependencia de ciertos ingredientes que contienen gluten. El creciente interés de los consumidores en la calidad del cacao, el abastecimiento transparente y la producción responsable respalda aún más el atractivo de este segmento.
Se proyecta que el chocolate con leche y el chocolate blanco se expandan a un CAGR del 8,65% hasta 2032. Los productos de chocolate con leche y chocolate blanco están ganando relevancia en el mercado de chocolate sin gluten a medida que los consumidores buscan mayor variedad en sabor, textura e indulgencia. Estos productos ayudan a expandir la categoría más allá de las ofertas tradicionales centradas en el cacao y atraen a consumidores que prefieren perfiles de chocolate más cremosos y dulces. El desarrollo de formulaciones sin lácteos y sin gluten requiere una cuidadosa selección de ingredientes y controles de procesamiento para mantener el sabor, la textura y la consistencia del producto deseables. Los fabricantes están ampliando sus portafolios libres de alérgenos con formatos de chocolate más diversos para atender estas preferencias y acomodar hogares con diferentes requisitos dietéticos.


Por Forma:
Las Barras Mantienen la Escala Mientras los Chips Apoyan la Repostería en el HogarLas barras de chocolate representaron el 46,80% del mercado de chocolate sin gluten en 2026. Las barras de chocolate siguen siendo un formato líder en el mercado de chocolate sin gluten porque ofrecen conveniencia, familiaridad y facilidad de consumo en diferentes canales minoristas. Sus porciones definidas las hacen adecuadas para el consumo individual, mientras que su envase proporciona espacio suficiente para declaraciones sin gluten, marcas de certificación, información sobre alérgenos y detalles de ingredientes. La información clara del producto ayuda a los consumidores a evaluar la idoneidad dietética y tomar decisiones de compra con mayor confianza. La popularidad establecida de las barras de chocolate también las hace accesibles tanto para los consumidores habituales de chocolate como para las personas que buscan alternativas sin gluten. Los fabricantes pueden diferenciar aún más estos productos mediante ingredientes orgánicos, formulaciones veganas, abastecimiento ético de cacao y perfiles de sabor variados, manteniendo al mismo tiempo un formato de consumo familiar.
Se prevé que los chips de chocolate crezcan a un CAGR del 9,75% hasta 2032, la tasa más rápida entre las formas. Este crecimiento indica que la gestión dietética afecta tanto a las compras de ingredientes como a la demanda de confitería lista para consumir. Los consumidores que eligen chips certificados para la repostería en el hogar pueden gestionar las recetas con mayor precisión y evitar la incertidumbre de los mostradores de panadería o los entornos de producción mixtos. La industria del chocolate sin gluten establece una relación más estable con estos compradores porque la repostería crea ocasiones de compra repetida en torno a festividades, rutinas del hogar y eventos familiares. Los bocados también satisfacen las necesidades de consumo portátil, mientras que las confecciones recubiertas y las mezclas para hornear sirven para ocasiones más específicas. En conjunto, estos formatos otorgan al mercado de chocolate sin gluten un papel más amplio tanto en la preparación en el hogar como en el consumo inmediato.
Por Canal de Distribución:
Los Supermercados Mantienen el Alcance Mientras la Venta Minorista en Línea Gana VelocidadLos supermercados e hipermercados representaron el 42,60% del mercado de chocolate sin gluten en 2026. Los supermercados e hipermercados desempeñan un papel importante en el mercado de chocolate sin gluten al hacer que los productos certificados sean accesibles a través de las compras habituales de comestibles. Sus amplias gamas de productos permiten a los consumidores comparar el chocolate sin gluten con la confitería convencional y elegir productos según sus requisitos dietéticos, preferencias de sabor y precio. Una mayor disponibilidad también ayuda a posicionar el chocolate sin gluten como parte del consumo cotidiano de confitería en lugar de limitarlo a necesidades dietéticas especializadas. Estos puntos de venta minorista proporcionan a los fabricantes mayor visibilidad del producto, oportunidades promocionales y acceso a una amplia base de consumidores. También apoyan la introducción de nuevos sabores, formatos de envase y variedades de productos en diferentes grupos de consumidores.
Se proyecta que la venta minorista en línea se expanda a un CAGR del 10,41% hasta 2032. La venta minorista en línea está emergiendo como un canal de distribución en rápida expansión en el mercado de chocolate sin gluten al mejorar el acceso a productos especializados y marcas de nicho. Las plataformas digitales permiten a los fabricantes proporcionar información detallada sobre ingredientes, certificaciones sin gluten, controles de alérgenos y atributos del producto, ayudando a los consumidores a tomar decisiones de compra informadas. La disponibilidad en línea también permite a los compradores comparar marcas, sabores y formatos de productos según sus requisitos y preferencias dietéticas. Las ventas directas al consumidor y los servicios de suscripción respaldan aún más la compra conveniente y la reposición regular de productos. Este canal es particularmente valioso en mercados donde los minoristas físicos ofrecen una selección limitada de confitería sin gluten.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 36,80% de la participación del mercado de chocolate sin gluten en 2026. América del Norte ocupa una posición de liderazgo en el mercado de chocolate sin gluten, respaldada por una conciencia establecida del consumidor, una fuerte demanda de productos alimenticios especializados y una red de distribución minorista bien desarrollada. Estados Unidos proporciona una base comercial sustancial a través de sus extensos canales de supermercados, tiendas de alimentos especializados y venta minorista en línea. Canadá también contribuye a la demanda regional a través del creciente reconocimiento y diagnóstico de la enfermedad celíaca y los trastornos relacionados con el gluten. Los requisitos claros de etiquetado sin gluten y las prácticas de certificación establecidas ayudan a fortalecer la confianza del consumidor y respaldar la accesibilidad del producto. Los fabricantes pueden atender tanto a los consumidores diagnosticados como a los compradores que siguen preferencias dietéticas más amplias mediante información transparente de ingredientes, estándares de producto confiables y diversas ofertas de chocolate.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,60% hasta 2032. Asia-Pacífico está emergiendo como el mercado regional de más rápido crecimiento para el chocolate sin gluten, respaldado por la creciente urbanización, el aumento de la conciencia sobre la salud y la expansión del comercio minorista organizado y en línea. El creciente acceso a productos alimenticios especializados está introduciendo el chocolate sin gluten a una base de consumidores más amplia más allá de los puntos de venta minorista premium y especializados. Las mejoras en el etiquetado de alimentos y la comunicación sobre alérgenos también están creando oportunidades para que los fabricantes proporcionen información de producto más clara y fortalezcan la confianza del consumidor. Mercados como China, Japón, India, Australia, Corea del Sur y Singapur ofrecen oportunidades a través de sus preferencias de consumo en evolución, redes minoristas en expansión e interés en productos alimenticios premium. La creciente demanda de confitería conveniente, de alta calidad y específica para dietas está alentando a los fabricantes a diversificar sus ofertas de productos regionales.
Europa y los Mercados Frontera Convergen
Europa sigue siendo un mercado importante para el chocolate sin gluten, respaldado por una sólida concienciación sobre la enfermedad celíaca y la amplia disponibilidad de productos sin gluten. Países como Italia y Alemania contribuyen a la demanda regional a través de mercados de alimentos libres de alérgenos consolidados y la creciente disponibilidad de productos en supermercados y tiendas especializadas. América del Sur se está expandiendo gradualmente, en particular en Brasil y Argentina, a medida que los fabricantes introducen versiones sin gluten de productos de chocolate y confitería conocidos. Estas ofertas están contribuyendo a aumentar la variedad de productos y la concienciación de los consumidores. Oriente Medio y África también presentan oportunidades emergentes, respaldadas por una creciente concienciación sobre los requisitos dietéticos y una mejora en el acceso a productos alimenticios especializados. Países como Sudáfrica, Arabia Saudita y los Emiratos Árabes Unidos ofrecen oportunidades para que los fabricantes amplíen su presencia a través de supermercados, venta minorista en línea y tiendas de alimentos especializados.
Panorama Competitivo
Concentración del Mercado
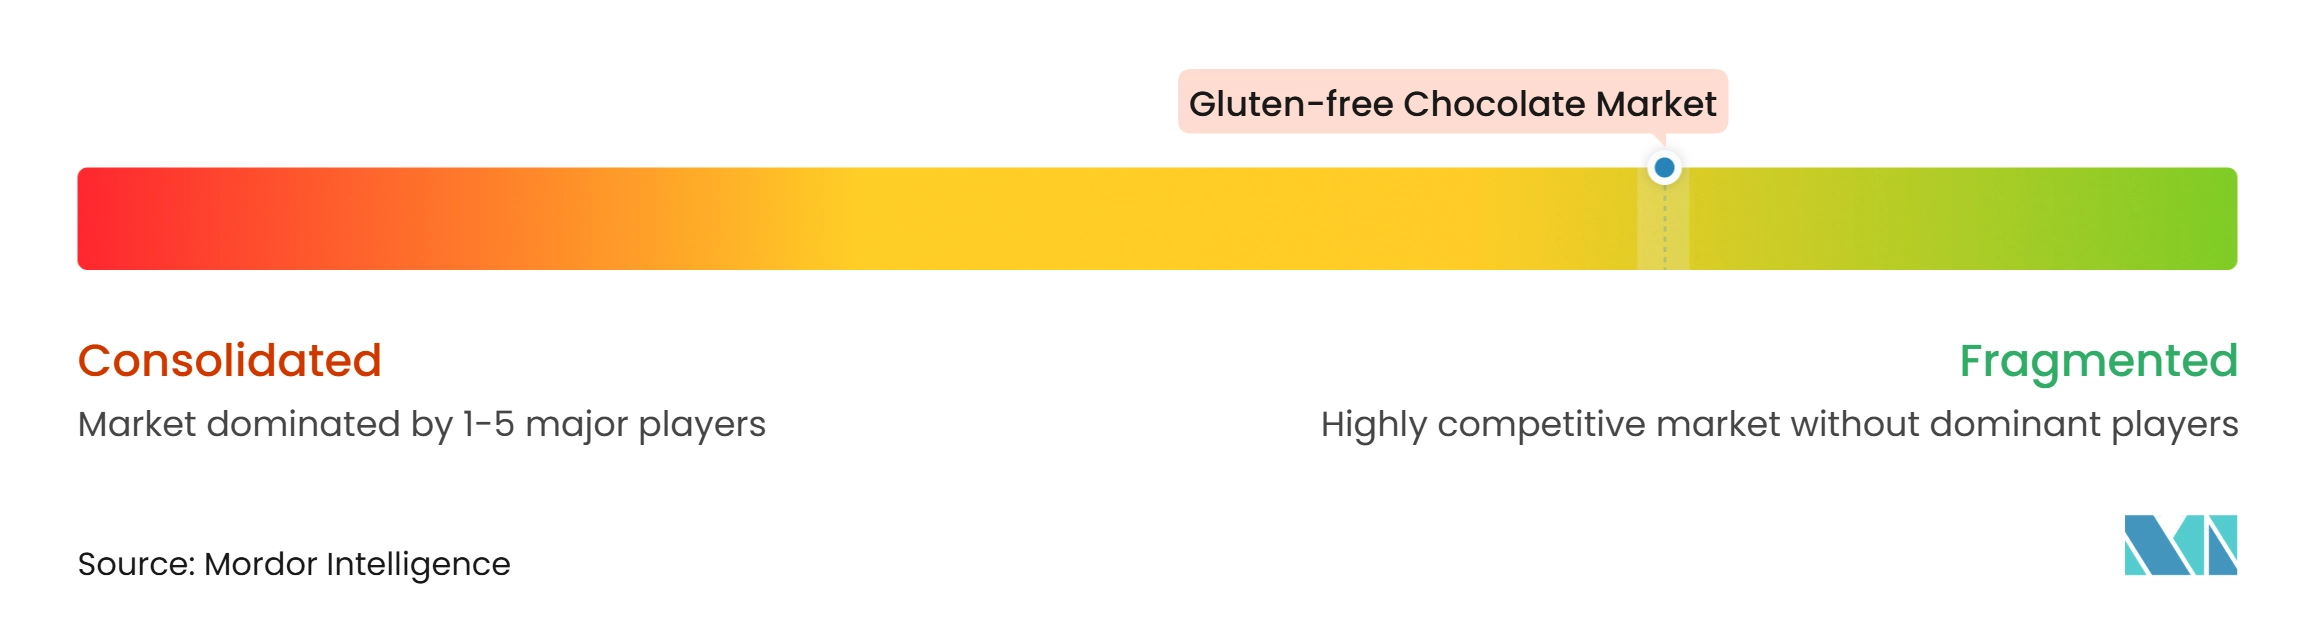
El mercado de chocolate sin gluten está fragmentado, con grandes empresas alimentarias multinacionales y fabricantes especialistas independientes que compiten a través de la calidad del producto, la credibilidad de la certificación, la transparencia de los ingredientes y la diferenciación de marca. Las empresas más grandes se benefician de capacidades de fabricación establecidas, extensas redes de distribución y un fuerte reconocimiento de marca, mientras que los fabricantes especialistas se centran en instalaciones de producción dedicadas, formulaciones libres de alérgenos y portafolios de productos específicos. La presencia de fabricantes con diversas capacidades y enfoques de mercado fomenta un entorno más competitivo y ofrece a los consumidores una selección más amplia de productos de chocolate sin gluten.
La expansión del portafolio sigue siendo una estrategia competitiva importante, con fabricantes que amplían sus ofertas a través de diferentes variedades de chocolate, formatos de producto y combinaciones de atributos dietéticos. La confitería de temporada, los productos orientados a la familia y el envase conveniente permiten a las marcas atender una gama más amplia de ocasiones de consumo. Los canales de venta minorista digital y directa al consumidor permiten además a los fabricantes especialistas fortalecer la visibilidad de la marca, construir relaciones con los consumidores y fomentar las compras repetidas. Las certificaciones de seguridad alimentaria y los sistemas eficaces de gestión de calidad también ayudan a los fabricantes a establecer credibilidad y fortalecer las asociaciones con minoristas.
El panorama competitivo fragmentado crea oportunidades tanto para las marcas especialistas como para las empresas multinacionales para fortalecer su presencia en el mercado a través de la innovación de productos, la diversificación del portafolio y la expansión de la distribución. Los fabricantes son cada vez más capaces de diferenciar sus ofertas mediante la idoneidad sin gluten junto con atributos veganos, orgánicos, sin azúcar y funcionales. Las marcas más pequeñas se benefician del desarrollo de productos enfocado y la flexibilidad, mientras que las empresas más grandes aprovechan las capacidades de producción, las marcas establecidas y las redes minoristas más amplias.
Líderes de la Industria del Chocolate sin Gluten
-
The Hershey Company (Lily's Sweets)
-
Mondelēz International, Inc. (Enjoy Life Foods)
-
Trek One Capital (Alter Eco)
-
Taza Chocolate, Inc.
-
UNREAL Brands, Inc. (UNREAL)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chocolate sin Gluten Empresas cubiertas en este informe
- The Hershey Company (Lily's Sweets)
- Mondelēz International, Inc. (Enjoy Life Foods)
- Trek One Capital (Alter Eco)
- Taza Chocolate, Inc.
- UNREAL Brands, Inc. (UNREAL)
- Raaka Chocolate, LLC
- No Whey Foods, LLC
- Moo Free Ltd
- Zertus Group (Kinnerton Confectionery Ltd – NOMO)
- Mood Foods Limited (Ombar)
- Theo Chocolate, Inc.
- Nirvana Chocolates
- Chocxo Corporation
- Firetree Chocolate Limited
- Bennetto Natural Foods
- Wild West Chocolate
- JOJO's Chocolate LLC
- La Perla di Torino
- Dammenberg
- Loon Chocolate LLC
Desarrollos recientes de la industria en Mercado de Chocolate sin Gluten
- Septiembre de 2026: ZoRaw amplió su cartera de chocolate funcional con barras de chocolate sin gluten que contienen proteínas y fibra, con variedades seleccionadas que ofrecen hasta 12 g de proteína por barra y sin azúcar añadido. La gama incluye variedades de chocolate con leche, negro, leche de almendras y coco.
- Mayo de 2025: Hu lanzó Bocados de Chocolate Negro envueltos individualmente en sabores de Mantequilla de Avellana, Mantequilla de Anacardo + Vainilla Pura en Grano y Coco Cremoso. La gama sin gluten incluía seis piezas de chocolate relleno por bolsa y también es vegana, orgánica certificada por el USDA, de comercio justo y sin OGM.
- Mayo de 2025: Ombar lanzó su Barra de Chocolate Rubio de 70 g en Tesco Extra, ampliando su gama de chocolate sin lácteos y sin gluten. Elaborado con manteca de cacao orgánica, coco deshidratado, vainilla de Madagascar, raíz de achicoria y azúcar caramelizado, el producto ofrece una textura cremosa con sabores a caramelo y vainilla.
Alcance del Informe Global del Mercado de Chocolate sin Gluten
El mercado de chocolate sin gluten incluye productos de chocolate elaborados sin ingredientes que contienen gluten y procesados en condiciones controladas para prevenir la contaminación por gluten. Estos productos están destinados a consumidores con enfermedad celíaca, sensibilidad al gluten y aquellos que siguen dietas sin gluten. El mercado está segmentado por Tipo de Producto (Chocolate Negro y Chocolate con Leche/Blanco), Forma (Barras de Chocolate, Chips de Chocolate, Bocados de Chocolate y Otras Formas), Canal de Distribución (Supermercados e Hipermercados, Tiendas Especializadas y Gourmet, Venta Minorista en Línea y Otros Canales de Distribución) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Chocolate Negro |
| Chocolate con Leche/Blanco |
| Barras de Chocolate |
| Chips de Chocolate |
| Bocados de Chocolate |
| Otras Formas |
| Supermercados e Hipermercados |
| Tiendas Especializadas y Gourmet |
| Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Chocolate Negro | |
| Chocolate con Leche/Blanco | ||
| Por Forma | Barras de Chocolate | |
| Chips de Chocolate | ||
| Bocados de Chocolate | ||
| Otras Formas | ||
| Por Canal de Distribución | Supermercados e Hipermercados | |
| Tiendas Especializadas y Gourmet | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de chocolate sin gluten?
Se estima que el mercado de chocolate sin gluten alcanzará los 1,58 mil millones de USD en 2026 y aumentará a 1,70 mil millones de USD en 2027. Para 2032, se proyecta que el mercado alcance los 2,51 mil millones de USD, registrando un CAGR del 8,10% durante 2027–2032.
¿Cuál es el tipo de producto de chocolate sin gluten más grande?
El chocolate negro lideró con una participación del 43,20% en 2026, respaldado por su perfil de sabor familiar, su posicionamiento orientado a la salud y su capacidad para transmitir afirmaciones transparentes sobre el cacao y la certificación.
¿Qué forma se proyecta que crezca más rápido?
Se prevé que los chips de chocolate crezcan a un CAGR del 9,75% hasta 2032, ya que los ingredientes certificados respaldan la repostería en el hogar, el control de recetas y las compras repetidas en ocasiones domésticas.
¿Por qué son importantes los controles de seguridad alimentaria para el chocolate sin gluten?
Las declaraciones sin gluten requieren prácticas controladas de abastecimiento y producción para gestionar el contacto cruzado, proteger la confianza del consumidor y cumplir con los requisitos de etiquetado de alimentos mediante procedimientos de instalación confiables y documentados y sólidas evidencias de cumplimiento.