
Marktgröße und Marktanteil für glutenfreie Schokolade
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.7 Milliarden US-Dollar |
| Marktgröße (2032) | 2.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.10 % |
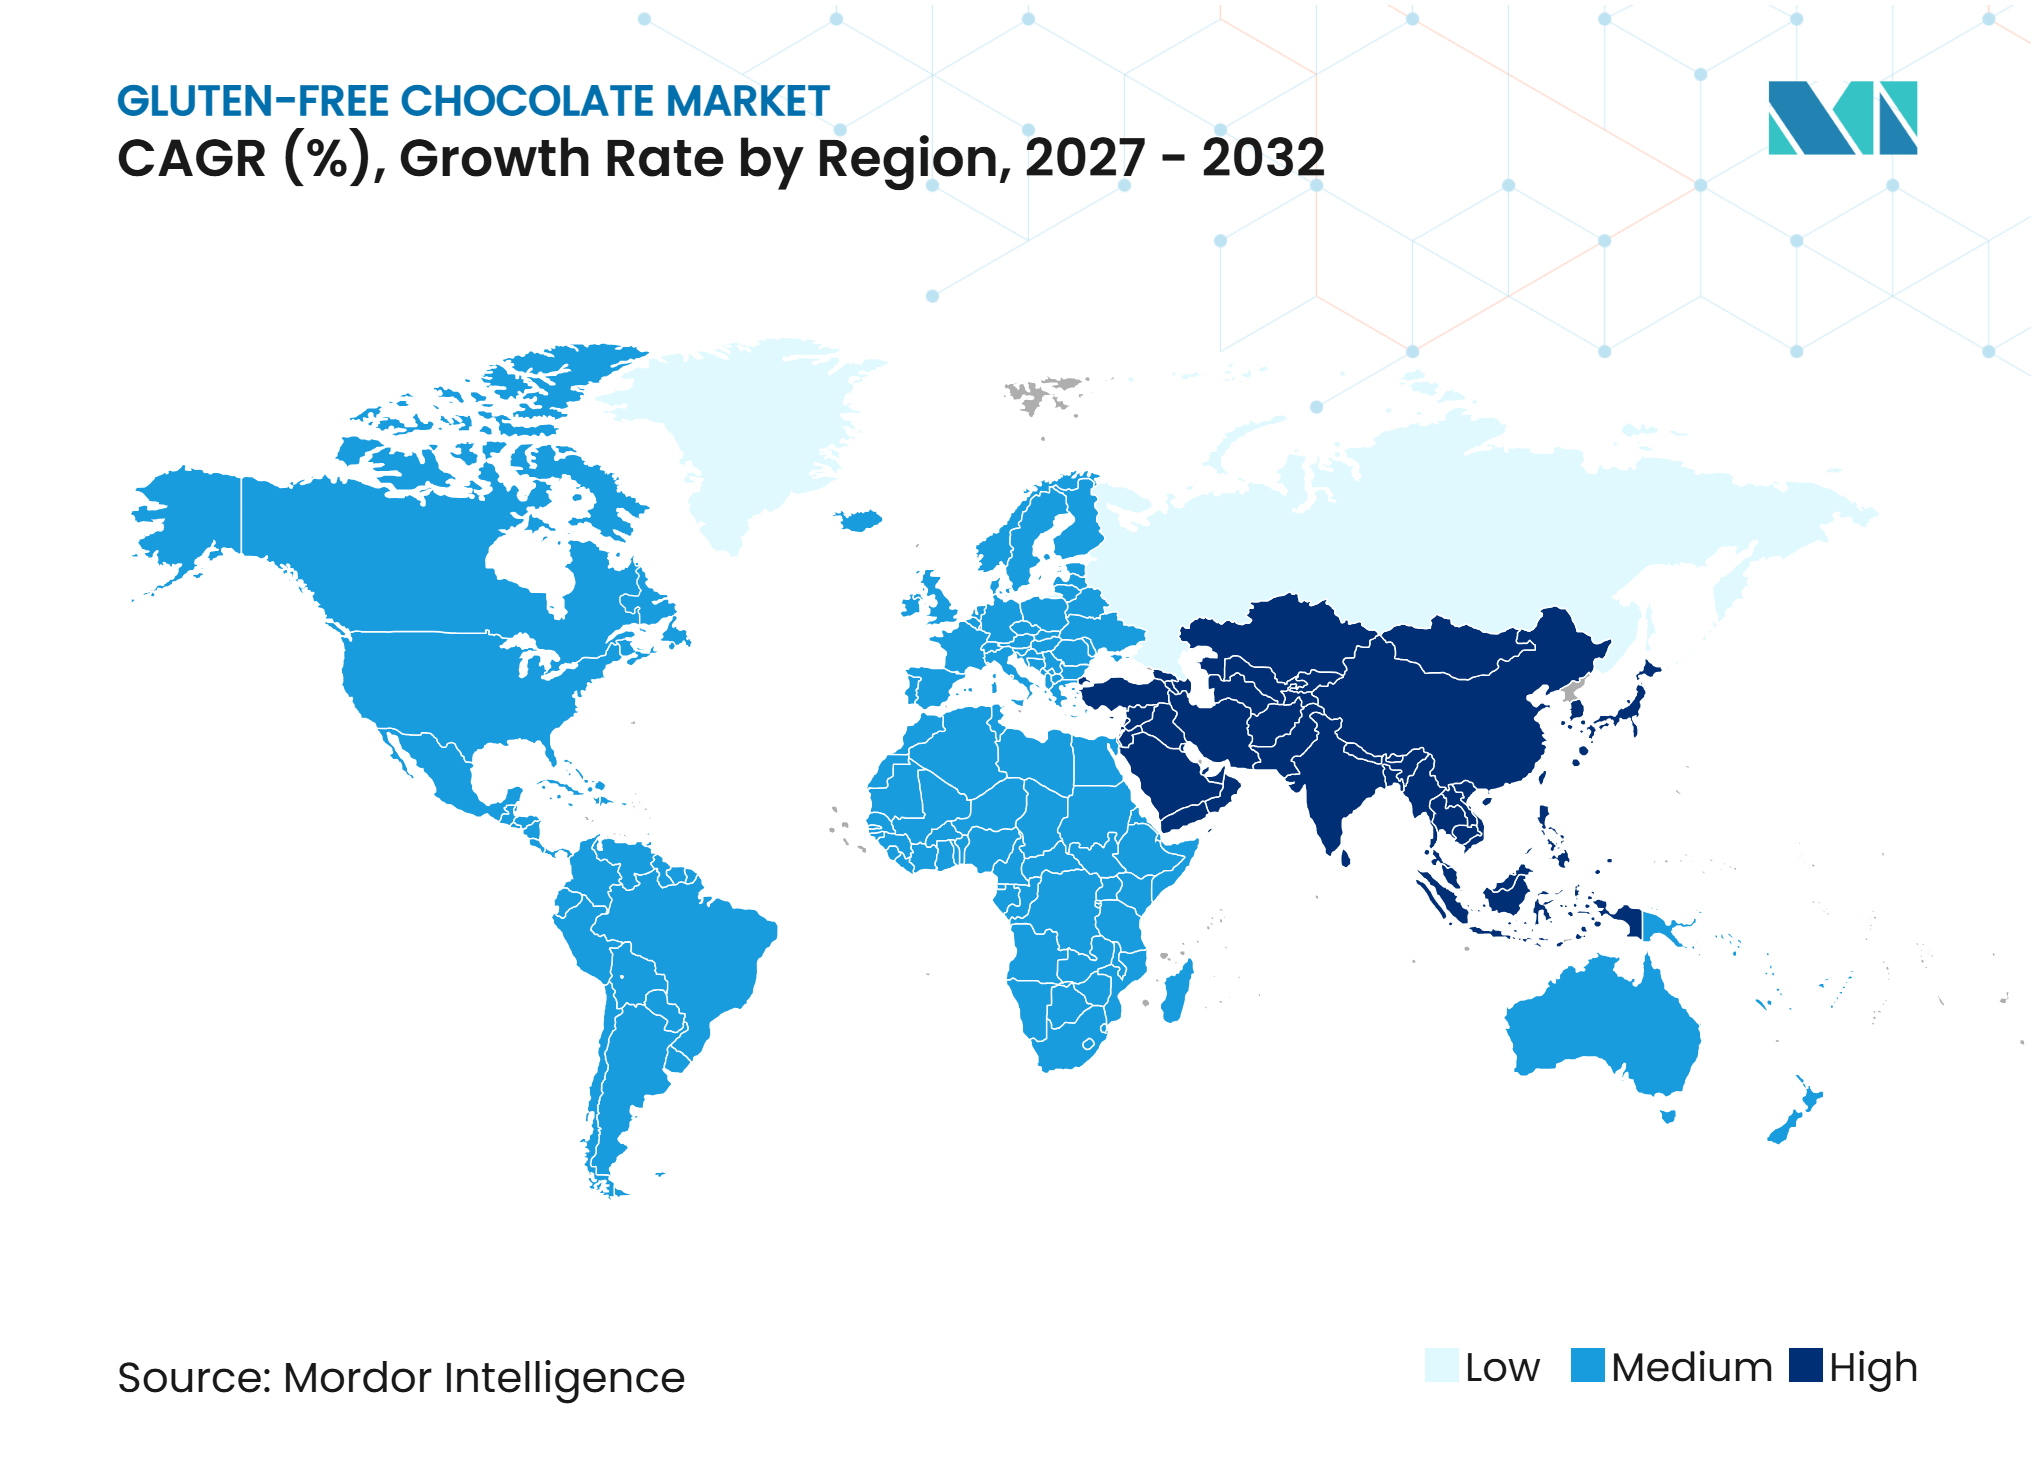
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreie Schokolade von Mordor Intelligence
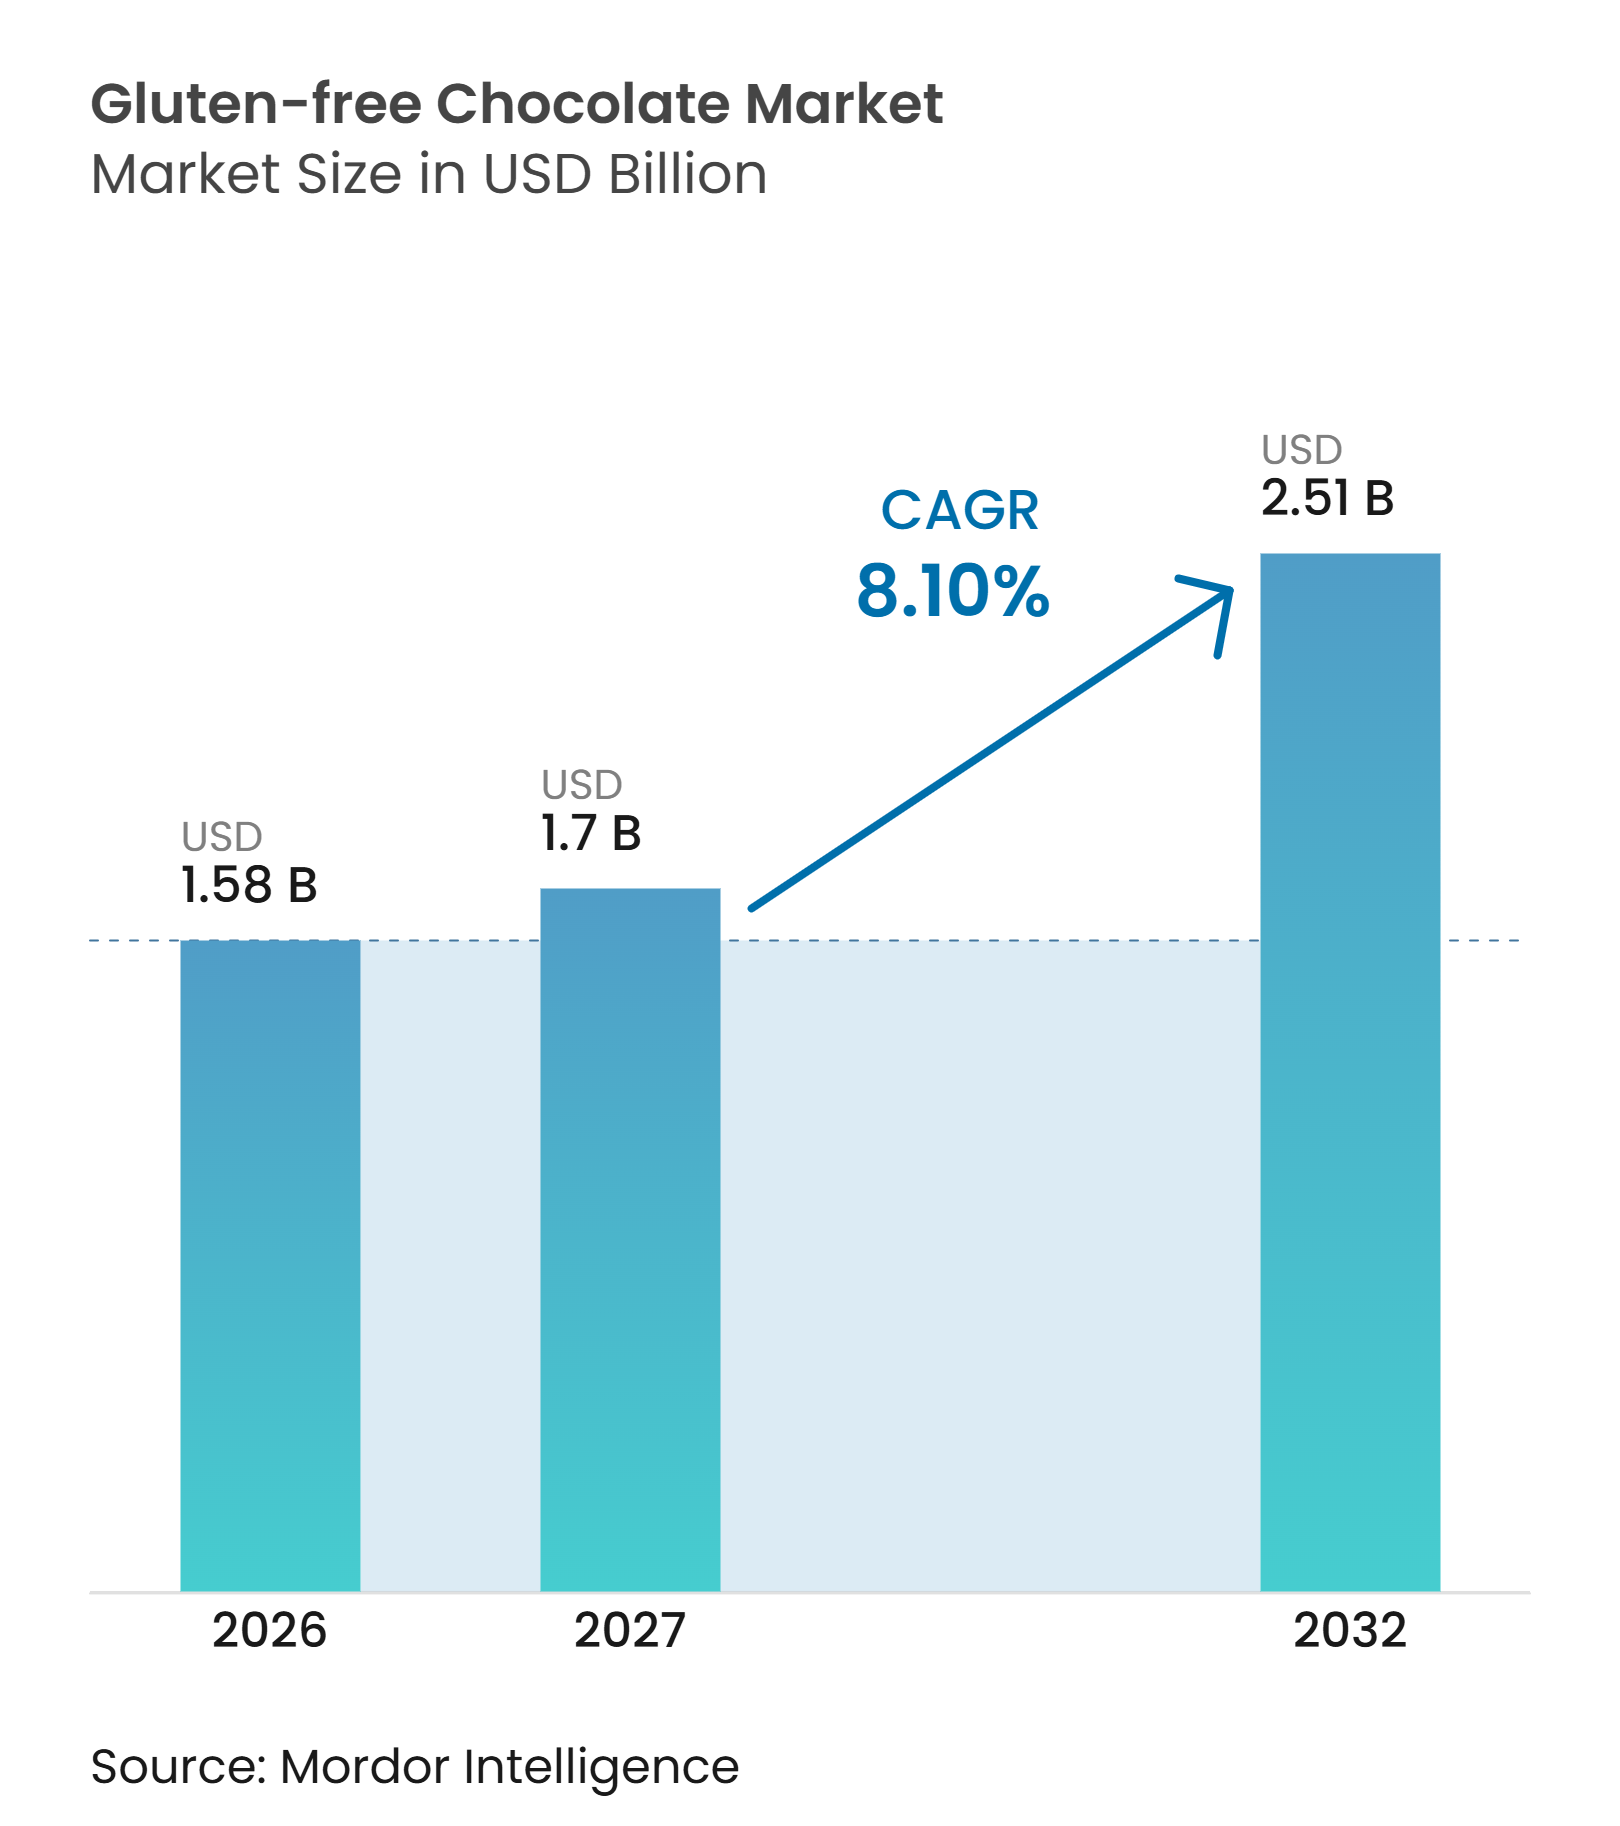
Es wird erwartet, dass die Marktgröße für glutenfreie Schokolade von 1,58 Milliarden USD im Jahr 2026 auf 1,70 Milliarden USD im Jahr 2027 wächst und bis 2032 einen Wert von 2,51 Milliarden USD erreicht, bei einem CAGR von 8,10 % über den Zeitraum 2027–2032. Der Markt für glutenfreie Schokolade profitiert von medizinischen Ernährungsanforderungen und dem wachsenden Verbraucherinteresse an gesundheitsbewussten Lebensmittelentscheidungen. Das zunehmende Bewusstsein für glutenbedingte Erkrankungen stützt die Nachfrage nach Produkten, die spezifische Ernährungsbedürfnisse erfüllen. Hersteller erweitern die Marktattraktivität, indem sie glutenfreie Eigenschaften mit veganen, biologischen, zuckerfreien und funktionellen Attributen kombinieren und damit Verbraucher mit unterschiedlichen Präferenzen ansprechen. Zertifizierte Beschaffung, dedizierte Herstellungsprozesse und transparente Kennzeichnung stärken das Verbrauchervertrauen und unterstützen die Anforderungen des Einzelhandels. Etablierte Lieferantenbeziehungen, effektive Qualitätskontrollsysteme und starke Zertifizierungskompetenzen bieten Marken zudem Möglichkeiten, die Produktglaubwürdigkeit aufzubauen, eine gleichbleibende Qualität zu gewährleisten und ihre Wettbewerbsposition zu stärken.
Wichtigste Erkenntnisse des Berichts
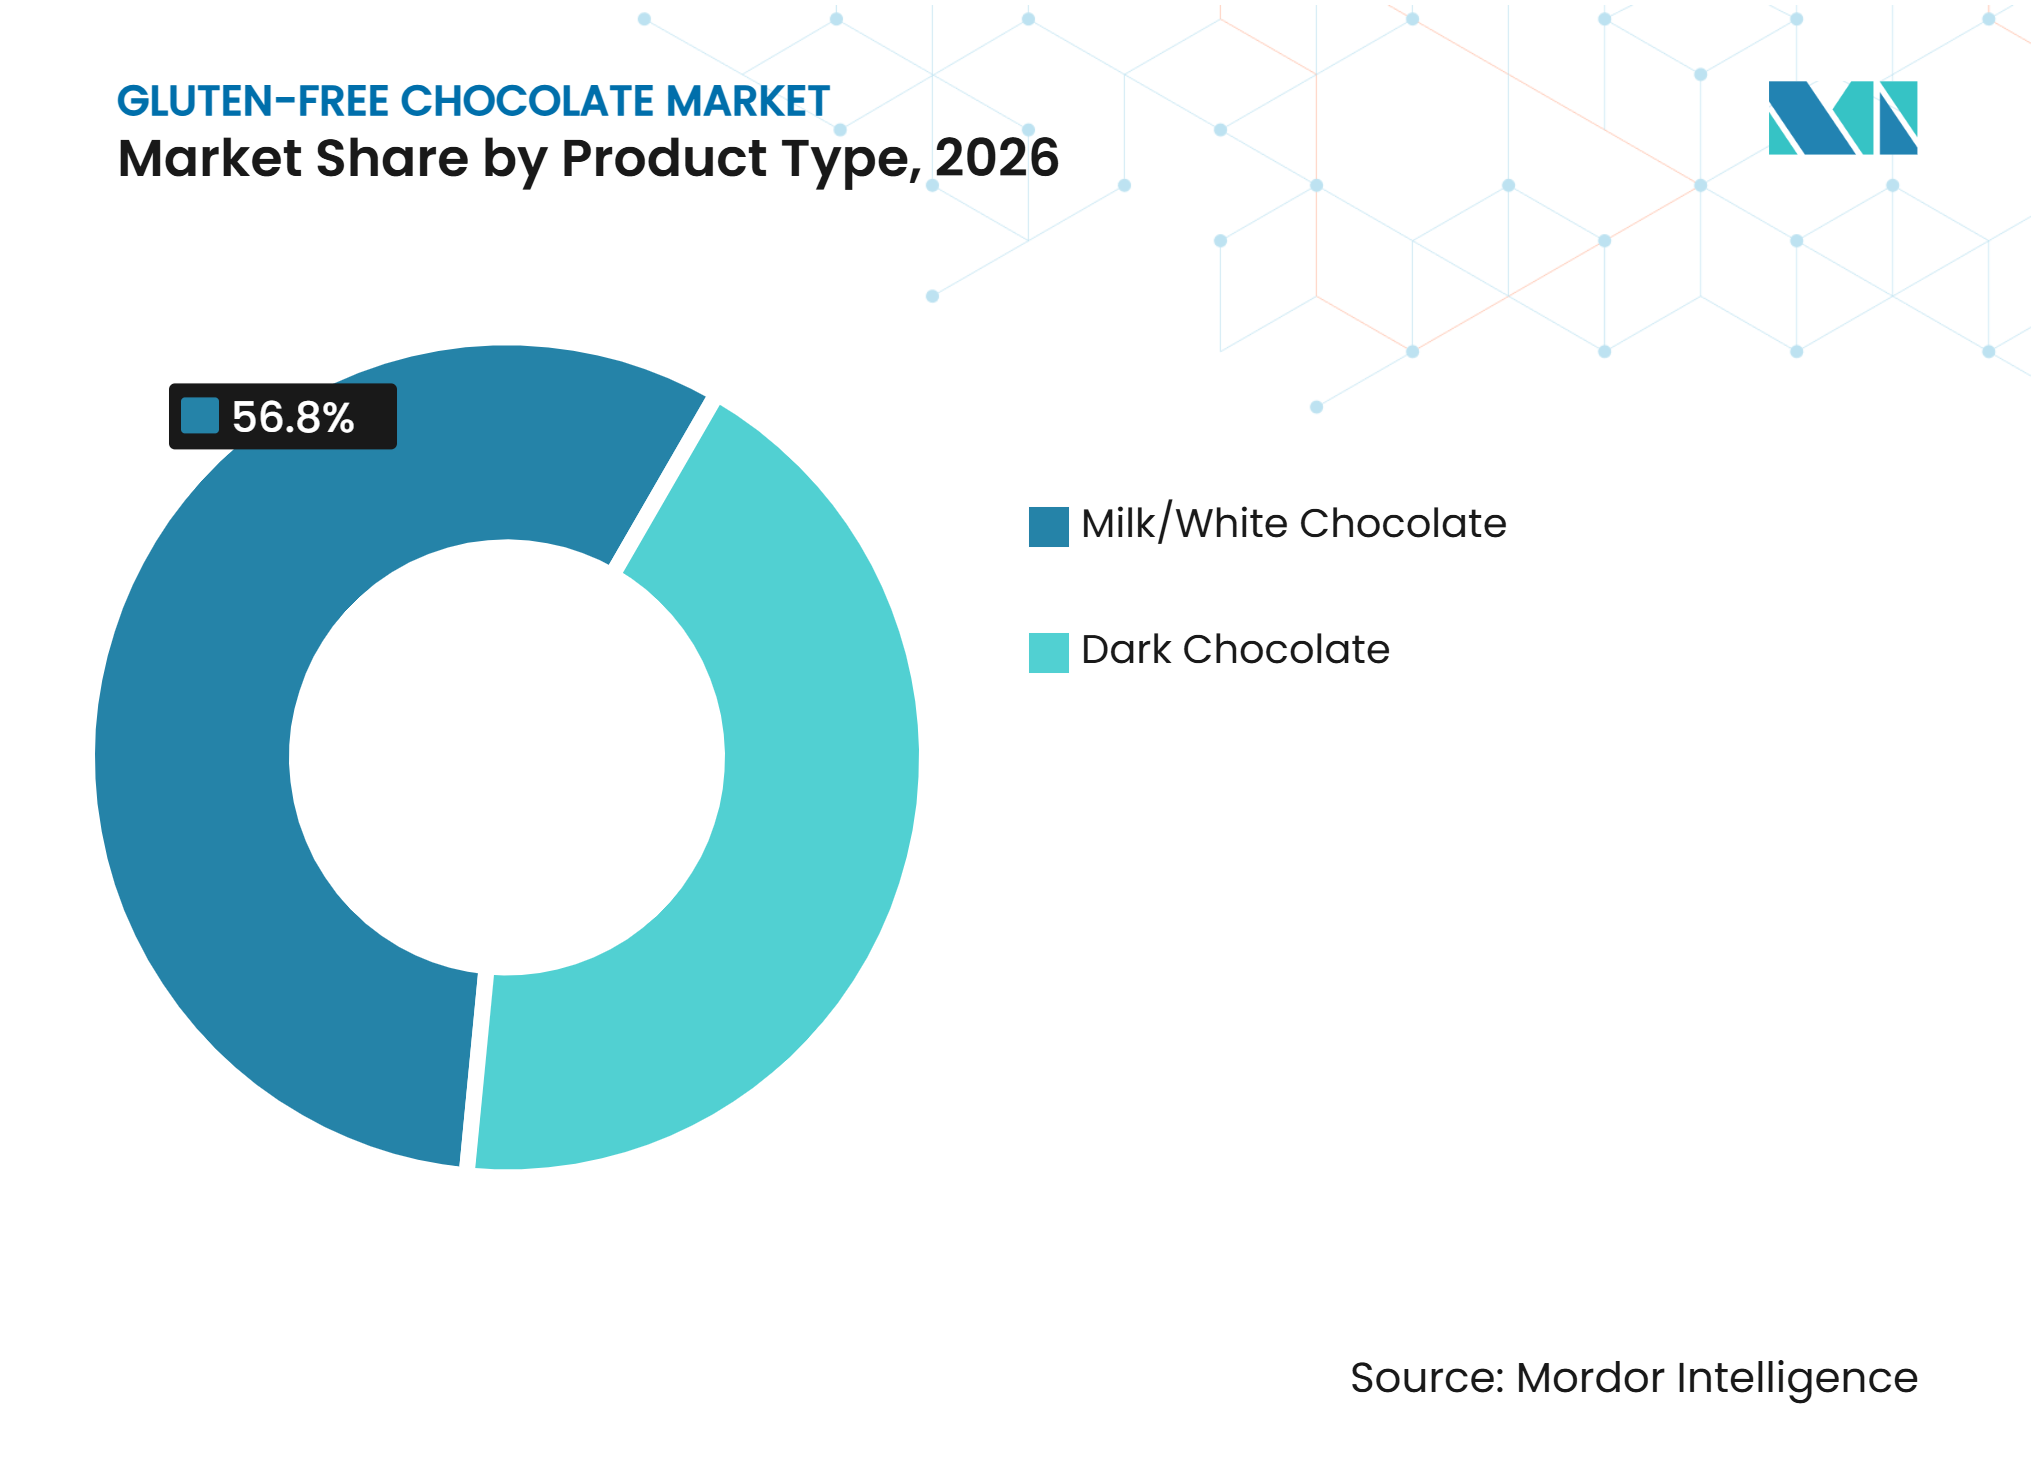
• Nach Produkttyp hielt Zartbitterschokolade im Jahr 2026 einen Marktanteil von 43,20 % am Markt für glutenfreie Schokolade, während Milch-/Weißschokolade bis 2032 voraussichtlich mit einem CAGR von 8,65 % wachsen wird.
• Nach Form hielten Schokoladenriegel im Jahr 2026 einen Marktanteil von 46,80 % am Markt für glutenfreie Schokolade, während Schokoladenstückchen bis 2032 voraussichtlich mit einem CAGR von 9,75 % wachsen werden.
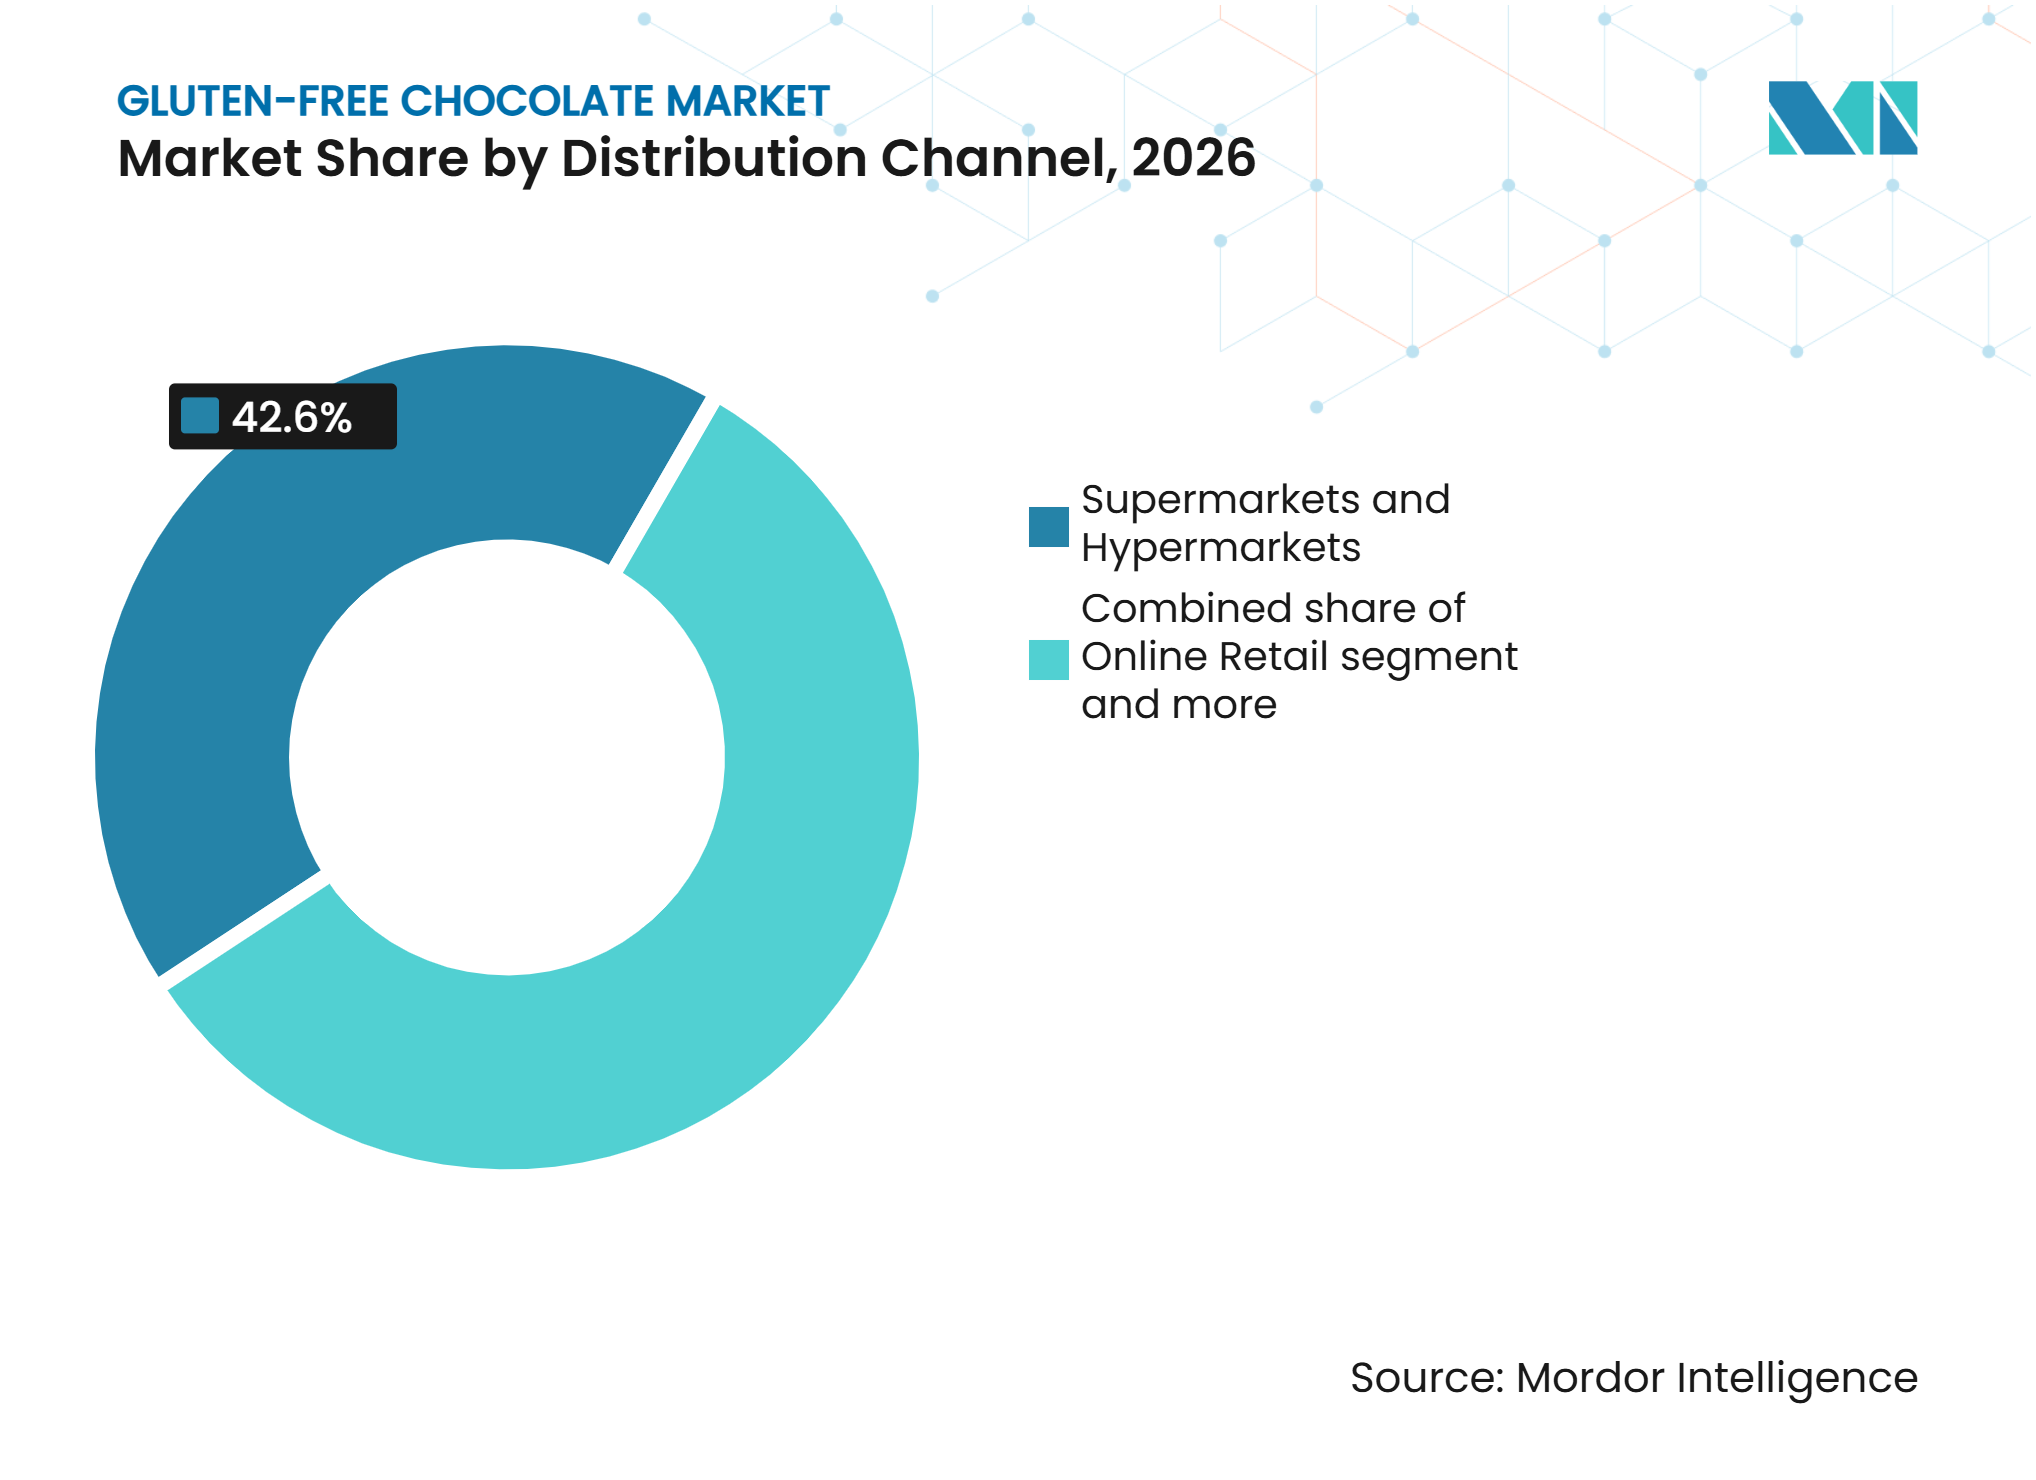
• Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Marktanteil von 42,60 % am Markt für glutenfreie Schokolade, während der Online-Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 10,41 % wachsen wird.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,80 % am Markt für glutenfreie Schokolade, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,60 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für glutenfreie Schokolade*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung und Diagnose von Zöliakie und glutenbedingten Erkrankungen | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für glutenbedingte Gesundheits- und Ernährungsanforderungen | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Produkten aus glutenfreier Schokolade | +1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen und portionskontrollierten Formaten für glutenfreie Schokolade | +0.9% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Produktdiversifizierung durch vegane, biologische, zuckerfreie und funktionelle Schokoladenangebote | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Erweiterung dedizierter Produktportfolios für glutenfreie Schokolade | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung und Diagnose von Zöliakie und glutenbedingten Erkrankungen
Die Prävalenz von Zöliakie und die fortlaufende Identifizierung nicht diagnostizierter Fälle stützen die langfristige Nachfrage nach glutenfreien Lebensmittelprodukten. So gab beispielsweise im Februar 2026 die Celiac Disease Foundation an, dass Zöliakie in Nordamerika etwa 1 von 100 Personen betrifft, während Millionen betroffener Personen weiterhin undiagnostiziert bleiben. Die durchschnittliche Zeit bis zur Diagnose beträgt 6–10 Jahre, was auf Möglichkeiten zur weiteren Krankheitserkennung und zur Steigerung des Bewusstseins für glutenfreie Anforderungen hinweist [1]. Dieser medizinische Bedarf veranlasst Hersteller, geeignete Produktangebote zu erweitern und die Verfügbarkeit zuverlässiger glutenfreier Alternativen zu verbessern. So erweiterte beispielsweise im Mai 2025 Mondelēz International sein Hu Chocolate-Portfolio um Zartbitterschokoladenbissen, die glutenfrei, vegan und biologisch sind, und demonstrierte damit Produktinnovationen, die diesen Ernährungspräferenzen gerecht werden.
Wachsendes Verbraucherbewusstsein für glutenbedingte Gesundheits- und Ernährungsanforderungen
Das wachsende Verbraucherbewusstsein für Glutenkonsum und Ernährungsanforderungen erweitert das Interesse an glutenfreien Lebensmittelprodukten über Personen mit medizinisch diagnostizierten Erkrankungen hinaus. So berichtete beispielsweise im Juni 2025 laut dem Oldways Whole Grains Council, dass 26 % der Verbraucher in den Vereinigten Staaten angaben, ihren Glutenkonsum zu reduzieren, während 7 % Gluten vollständig mieden. Unter den Verbrauchern, die Gluten grundsätzlich mieden, hatten 81 % keine medizinische Diagnose, was die Rolle persönlicher Ernährungspräferenzen bei der Nachfrage nach glutenfreien Produkten unterstreicht [2]. Dieses breitere Interesse veranlasst Schokoladenhersteller, ihr Produktangebot mit klarer glutenfreier Positionierung und ergänzenden Ernährungsattributen zu erweitern. So führte beispielsweise im Oktober 2026 Wild West Chocolate seine Goldstruck Nut Butter Bars ein, die glutenfreie, biologische, vegane und koschere Eigenschaften in vier Schokoladen-Nussbutter-Varianten vereinen.
Premiumisierung glutenfreier Schokoladenprodukte
Die Premiumisierung von Produkten aus glutenfreier Schokolade wird durch die Nachfrage nach hochwertigen Zutaten, verbesserten Rezepturen und besonderen Schokoladenerlebnissen angetrieben. Hersteller konzentrieren sich darauf, glutenfreie Eignung mit intensiven Aromen, ansprechenden Texturen, hochwertigem Kakao und sorgfältig ausgewählten Zutaten zu kombinieren, um die Produktattraktivität zu steigern. Biologische Beschaffung, ethische Zertifizierungen, transparente Kennzeichnung und dedizierte Herstellungskontrollen stärken die Produktdifferenzierung und das Verbrauchervertrauen zusätzlich. Diese Attribute schaffen Möglichkeiten für Marken, glutenfreie Schokolade als Premium-Süßwarenprodukt zu positionieren und nicht nur als Ernährungsalternative. Die Aufrechterhaltung eines gleichbleibenden Geschmacks, einer hohen Produktqualität und zuverlässiger glutenfreier Standards bleibt wichtig für den Aufbau von Verbraucherloyalität und die Unterstützung einer Premium-Marktpositionierung.
Nachfrage nach praktischen und portionskontrollierten Formaten für glutenfreie Schokolade
Die Nachfrage nach praktischen, portionskontrollierten Formaten veranlasst Hersteller, ihr Angebot an glutenfreier Schokolade für verschiedene Verzehranlässe zu erweitern. Verbraucher bevorzugen zunehmend Verpackungen, die einfaches Tragen, Lagern und Portionieren ermöglichen, insbesondere beim Verzehr von Schokolade außer Haus. So hoben beispielsweise im September 2025 laut Flexible Packaging Europe 6.000 Verbraucher aus sechs europäischen Ländern die Bedeutung von Portionsgröße, Wiederverschließbarkeit, einfachem Öffnen und praktischer Verpackung bei ihren Schokoladenkaufentscheidungen hervor [3]. Als Reaktion auf diese Präferenzen führte Enjoy Life Foods Baking Chocolate Snack Packs in einzeln portionierten Verpackungen ein und bietet zertifizierte glutenfreie halbsüße Mini-Chips und Zartbitterschokoladenstückchen an. Diese Entwicklungen schaffen Möglichkeiten für Hersteller, Ernährungssicherheit mit praktischer Verpackung und zugänglichen Schokoladeformaten zu verbinden.
Analyse der Hemmnisse im Markt für glutenfreie Schokolade*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Beschaffungs- und Zertifizierungskosten für glutenfreie Produkte | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Risiko der Kreuzkontamination während der Herstellung | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte dedizierte Produktionsanlagen für glutenfreie Produkte | -0.5% | Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Premiumpreise, die die Verbreitung im Massenmarkt einschränken | -0.7% | Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungs- und Zertifizierungskosten für glutenfreie Produkte
Hohe Kosten für die glutenfreie Beschaffung und Zertifizierung können die Gesamtproduktionskosten für Schokoladenhersteller erhöhen. Die Beschaffung von Zutaten, die strenge glutenfreie Anforderungen erfüllen, erfordert eine sorgfältige Lieferantenauswahl, die Überprüfung von Rohstoffspezifikationen und eine konsequente Überwachung der Zutatenqualität. Hersteller müssen außerdem in dedizierte Handhabungsverfahren, Maßnahmen zur Kontaminationsprävention, Tests und Zertifizierungsprozesse investieren, um die Produktsicherheit und die Einhaltung gesetzlicher Vorschriften zu gewährleisten. Diese Anforderungen können die Herstellungskomplexität, die Qualitätssicherungskosten und die Betriebskosten in der gesamten Lieferkette erhöhen. Höhere Kosten können den Gewinnmargen Druck bereiten und zu höheren Einzelhandelspreisen führen, was die Erschwinglichkeit für preissensible Verbraucher potenziell einschränkt.
Risiko der Kreuzkontamination während der Herstellung
Das Risiko der Kreuzkontamination während der Herstellung bleibt eine erhebliche Herausforderung für den Markt für glutenfreie Schokolade. Schokoladenproduktionsanlagen können mehrere Zutaten und Produktvarianten verarbeiten, was die Möglichkeit einer unbeabsichtigten Glutenexposition durch gemeinsam genutzte Geräte, Produktionslinien, Lagerbereiche und Handhabungsverfahren erhöht. Die Verhinderung von Kontaminationen erfordert von den Herstellern die Umsetzung strenger Trennungsmaßnahmen, dedizierter Produktionskontrollen, gründlicher Gerätereinigung sowie regelmäßiger Tests von Rohstoffen und Fertigprodukten. Die Aufrechterhaltung gleichbleibender glutenfreier Standards während der gesamten Herstellung und Verpackung kann die betriebliche Komplexität und die Qualitätssicherungsanforderungen erhöhen. Jedes Versagen bei der Verhinderung von Kreuzkontaminationen kann die Produktintegrität gefährden, das Verbrauchervertrauen beeinträchtigen und Hersteller regulatorischen und reputationsbezogenen Risiken aussetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zartbitterschokolade führt, während Milch- und Weißvarianten die Auswahl erweiternZartbitterschokolade hielt im Jahr 2026 einen Marktanteil von 43,20 % am Markt für glutenfreie Schokolade. Zartbitterschokolade behauptet eine starke Position im Markt für glutenfreie Schokolade, da ihr kakaofokussiertes Profil der Nachfrage nach genussreichen Süßwaren mit gesundheitsbewussten und Premium-Attributen entspricht. Ihr vertrauter Geschmack und die breite Verbraucherakzeptanz machen sie zu einer zugänglichen Option für Personen, die glutenfreie Alternativen suchen, ohne ihre gewohnten Schokoladenpräferenzen zu ändern. Zartbitterschokoladenrezepturen können auch eine größere Flexibilität bei der Zutatenauswahl bieten, sodass Hersteller Produkte mit einfacheren Zutatenkomponenten entwickeln und die Abhängigkeit von bestimmten glutenhaltigen Bestandteilen reduzieren können. Das wachsende Verbraucherinteresse an Kakaoqualität, transparenter Beschaffung und verantwortungsvoller Produktion stützt die Attraktivität dieses Segments zusätzlich.
Milch- und Weißschokolade wird voraussichtlich bis 2032 mit einem CAGR von 8,65 % wachsen. Milch- und Weißschokoladeprodukte gewinnen im Markt für glutenfreie Schokolade an Relevanz, da Verbraucher eine größere Vielfalt an Geschmack, Textur und Genuss suchen. Diese Produkte helfen, die Kategorie über traditionelle kakaobetonte Angebote hinaus zu erweitern und sprechen Verbraucher an, die cremigere und süßere Schokoladeprofile bevorzugen. Die Entwicklung von Milchalternativ- und glutenfreien Rezepturen erfordert eine sorgfältige Zutatenauswahl und Verarbeitungskontrollen, um einen ansprechenden Geschmack, eine ansprechende Textur und eine gleichbleibende Produktkonsistenz zu gewährleisten. Hersteller erweitern ihre Free-from-Portfolios mit vielfältigeren Schokoladeformaten, um diesen Präferenzen gerecht zu werden und Haushalte mit unterschiedlichen Ernährungsanforderungen zu bedienen.


Nach Form:
Riegel behalten ihre Bedeutung, während Stückchen das Heimbacken unterstützenSchokoladenriegel hielten im Jahr 2026 einen Marktanteil von 46,80 % am Markt für glutenfreie Schokolade. Schokoladenriegel bleiben ein führendes Format im Markt für glutenfreie Schokolade, da sie Praktikabilität, Vertrautheit und einfachen Verzehr über verschiedene Einzelhandelskanäle hinweg bieten. Ihre definierten Portionen machen sie für den Einzelverzehr geeignet, während ihre Verpackung ausreichend Platz für glutenfreie Deklarationen, Zertifizierungszeichen, Allergeninformationen und Zutatendetails bietet. Klare Produktinformationen helfen Verbrauchern, die Ernährungseignung zu beurteilen und Kaufentscheidungen mit größerer Sicherheit zu treffen. Die etablierte Beliebtheit von Schokoladenriegeln macht sie sowohl für reguläre Schokoladenkonsumenten als auch für Personen, die glutenfreie Alternativen suchen, zugänglich. Hersteller können diese Produkte durch biologische Zutaten, vegane Rezepturen, ethische Kakaobeschaffung und vielfältige Geschmacksprofile weiter differenzieren und dabei ein vertrautes Verzehrformat beibehalten.
Schokoladenstückchen werden voraussichtlich bis 2032 mit einem CAGR von 9,75 % wachsen, dem schnellsten Wachstum unter allen Formen. Dieses Wachstum zeigt, dass das Ernährungsmanagement sowohl den Kauf von Zutaten als auch die Nachfrage nach verzehrfertigen Süßwaren beeinflusst. Verbraucher, die zertifizierte Stückchen für das Heimbacken wählen, können Rezepte genauer kontrollieren und Unsicherheiten durch Bäckertheken oder gemischte Produktionsumgebungen vermeiden. Die Branche für glutenfreie Schokolade gewinnt eine stabilere Beziehung zu diesen Käufern, da das Backen wiederkehrende Kaufanlässe rund um Feiertage, Haushaltsroutinen und Familienereignisse schafft. Bissen erfüllen auch portable Snackbedürfnisse, während überzogene Süßwaren und Backmischungen engere Anlässe bedienen. Zusammen geben diese Formate dem Markt für glutenfreie Schokolade eine breitere Rolle sowohl bei der Zubereitung zu Hause als auch beim sofortigen Verzehr.
Nach Vertriebskanal:
Supermärkte behalten ihre Reichweite, während der Online-Einzelhandel an Dynamik gewinntSupermärkte und Hypermärkte machten im Jahr 2026 42,60 % des Marktes für glutenfreie Schokolade aus. Supermärkte und Hypermärkte spielen eine wichtige Rolle im Markt für glutenfreie Schokolade, indem sie zertifizierte Produkte über den regulären Lebensmitteleinkauf zugänglich machen. Ihr breites Produktsortiment ermöglicht es Verbrauchern, glutenfreie Schokolade mit herkömmlichen Süßwaren zu vergleichen und Produkte nach Ernährungsanforderungen, Geschmackspräferenzen und Preis auszuwählen. Eine breitere Verfügbarkeit trägt auch dazu bei, glutenfreie Schokolade als Teil des alltäglichen Süßwarenkonsums zu positionieren, anstatt sie auf spezielle Ernährungsbedürfnisse zu beschränken. Diese Einzelhandelsgeschäfte bieten Herstellern eine größere Produktsichtbarkeit, Werbemöglichkeiten und Zugang zu einer breiten Verbraucherbasis. Sie unterstützen auch die Einführung neuer Geschmacksrichtungen, Verpackungsformate und Produktvarianten für verschiedene Verbrauchergruppen.
Der Online-Einzelhandel wird voraussichtlich bis 2032 mit einem CAGR von 10,41 % wachsen. Der Online-Einzelhandel entwickelt sich zu einem schnell wachsenden Vertriebskanal im Markt für glutenfreie Schokolade, indem er den Zugang zu Spezialprodukten und Nischenmarken verbessert. Digitale Plattformen ermöglichen es Herstellern, detaillierte Informationen über Zutaten, glutenfreie Zertifizierungen, Allergenkontrollen und Produktattribute bereitzustellen und Verbrauchern so fundierte Kaufentscheidungen zu ermöglichen. Die Online-Verfügbarkeit ermöglicht es Käufern auch, Marken, Geschmacksrichtungen und Produktformate basierend auf ihren Ernährungsanforderungen und Präferenzen zu vergleichen. Direktvertrieb an Verbraucher und Abonnementdienste unterstützen zudem einen bequemen Einkauf und eine regelmäßige Produktauffüllung. Dieser Kanal ist besonders wertvoll in Märkten, in denen der stationäre Einzelhandel eine begrenzte Auswahl an glutenfreien Süßwaren anbietet.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 36,80 % des Marktanteils für glutenfreie Schokolade aus. Nordamerika nimmt eine führende Position im Markt für glutenfreie Schokolade ein, gestützt durch ein etabliertes Verbraucherbewusstsein, eine starke Nachfrage nach spezialisierten Lebensmittelprodukten und ein gut entwickeltes Einzelhandelsvertriebsnetz. Die Vereinigten Staaten bieten eine substanzielle kommerzielle Basis durch ihre umfangreichen Supermarkt-, Speziallebensmittel- und Online-Einzelhandelskanäle. Kanada trägt ebenfalls zur regionalen Nachfrage bei, durch wachsende Anerkennung und Diagnose von Zöliakie und glutenbedingten Erkrankungen. Klare Kennzeichnungsanforderungen für glutenfreie Produkte und etablierte Zertifizierungspraktiken helfen, das Verbrauchervertrauen zu stärken und die Produktzugänglichkeit zu unterstützen. Hersteller können sowohl diagnostizierte Verbraucher als auch Käufer mit breiteren Ernährungspräferenzen durch transparente Zutatinformationen, zuverlässige Produktstandards und vielfältige Schokoladenangebote bedienen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 9,60 % wachsen. Asien-Pazifik entwickelt sich zum am schnellsten wachsenden regionalen Markt für glutenfreie Schokolade, gestützt durch zunehmende Urbanisierung, wachsendes Gesundheitsbewusstsein und die Expansion des organisierten und Online-Einzelhandels. Der wachsende Zugang zu spezialisierten Lebensmittelprodukten führt glutenfreie Schokolade einer breiteren Verbraucherbasis jenseits von Premium- und Spezialeinzelhandelsgeschäften ein. Verbesserungen bei der Lebensmittelkennzeichnung und der Allergenkommunikation schaffen auch Möglichkeiten für Hersteller, klarere Produktinformationen bereitzustellen und das Verbrauchervertrauen zu stärken. Märkte wie China, Japan, Indien, Australien, Südkorea und Singapur bieten Möglichkeiten durch ihre sich entwickelnden Verbraucherpräferenzen, expandierenden Einzelhandelsnetze und das Interesse an Premium-Lebensmittelprodukten. Die steigende Nachfrage nach praktischen, hochwertigen und ernährungsspezifischen Süßwaren veranlasst Hersteller, ihr regionales Produktangebot zu diversifizieren.
Europa und Grenzmärkte konvergieren
Europa bleibt ein wichtiger Markt für glutenfreie Schokolade, gestützt durch ein ausgeprägtes Bewusstsein für Zöliakie und die breite Verfügbarkeit glutenfreier Produkte. Länder wie Italien und Deutschland tragen zur regionalen Nachfrage bei, durch etablierte Free-from-Lebensmittelmärkte und die wachsende Verfügbarkeit von Produkten in Supermärkten und Spezialgeschäften. Südamerika expandiert schrittweise, insbesondere in Brasilien und Argentinien, da Hersteller glutenfreie Versionen bekannter Schokoladen- und Süßwarenprodukte einführen. Diese Angebote tragen dazu bei, die Produktvielfalt und das Verbraucherbewusstsein zu steigern. Der Nahe Osten und Afrika bieten ebenfalls aufkommende Chancen, unterstützt durch ein wachsendes Bewusstsein für Ernährungsanforderungen und einen verbesserten Zugang zu Speziallebensmitteln. Länder wie Südafrika, Saudi-Arabien und die Vereinigten Arabischen Emirate bieten Herstellern Möglichkeiten, ihre Präsenz über Supermärkte, Online-Einzelhandel und Speziallebensmittelgeschäfte auszubauen.
Wettbewerbslandschaft
Marktkonzentration
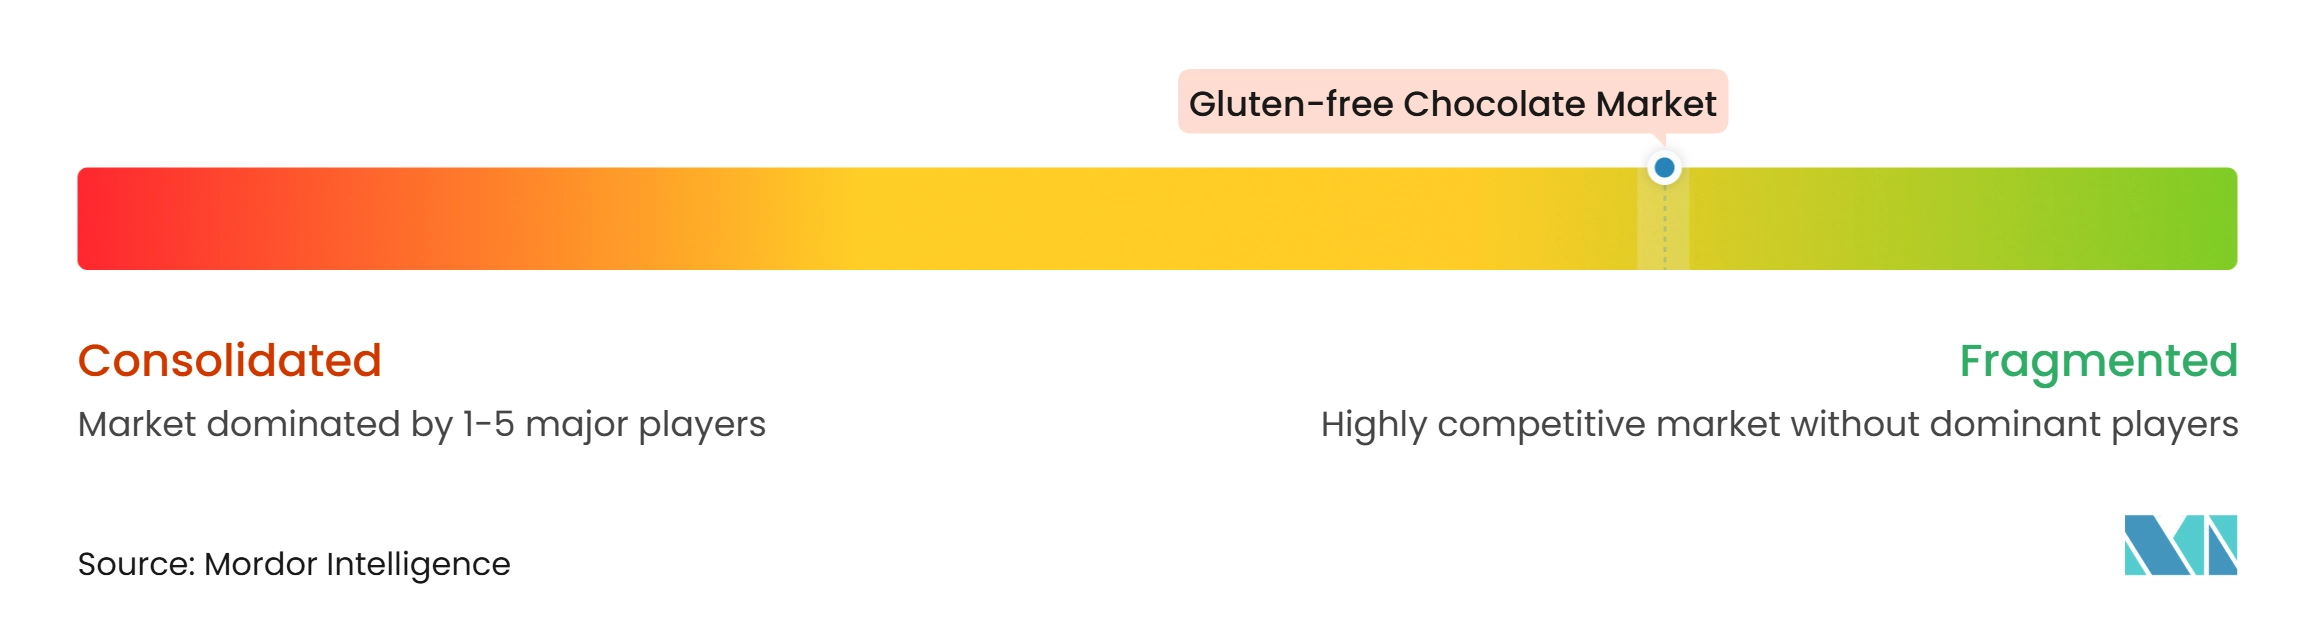
Der Markt für glutenfreie Schokolade ist fragmentiert, wobei etablierte multinationale Lebensmittelunternehmen und unabhängige Spezialisten durch Produktqualität, Zertifizierungsglaubwürdigkeit, Zutattransparenz und Markendifferenzierung konkurrieren. Größere Unternehmen profitieren von etablierten Herstellungskapazitäten, umfangreichen Vertriebsnetzen und starker Markenbekanntheit, während Spezialisten sich auf dedizierte Produktionsanlagen, Free-from-Rezepturen und zielgerichtete Produktportfolios konzentrieren. Das Vorhandensein von Herstellern mit unterschiedlichen Fähigkeiten und Marktansätzen fördert ein wettbewerbsintensiveres Umfeld und bietet Verbrauchern eine breitere Auswahl an Produkten aus glutenfreier Schokolade.
Die Portfolioerweiterung bleibt eine wichtige Wettbewerbsstrategie, wobei Hersteller ihr Angebot durch verschiedene Schokoladenvarianten, Produktformate und Kombinationen von Ernährungsattributen erweitern. Saisonale Süßwaren, familienorientierte Produkte und praktische Verpackungen ermöglichen es Marken, eine breitere Palette von Verzehranlässen zu bedienen. Digitaler Einzelhandel und Direktvertriebskanäle ermöglichen es Spezialherstellern zudem, die Markensichtbarkeit zu stärken, Verbraucherbeziehungen aufzubauen und Wiederholungskäufe zu fördern. Lebensmittelsicherheitszertifizierungen und effektive Qualitätsmanagementsysteme helfen Herstellern auch dabei, Glaubwürdigkeit aufzubauen und Einzelhandelspartnerschaften zu stärken.
Die fragmentierte Wettbewerbslandschaft schafft Möglichkeiten für sowohl Spezialmarken als auch multinationale Unternehmen, ihre Marktpräsenz durch Produktinnovation, Portfoliodiversifizierung und Vertriebserweiterung zu stärken. Hersteller sind zunehmend in der Lage, ihr Angebot durch glutenfreie Eignung neben veganen, biologischen, zuckerfreien und funktionellen Attributen zu differenzieren. Kleinere Marken profitieren von fokussierter Produktentwicklung und Flexibilität, während größere Unternehmen Produktionskapazitäten, etablierte Marken und breitere Einzelhandelsnetze nutzen.
Marktführer in der Branche für glutenfreie Schokolade
-
The Hershey Company (Lily's Sweets)
-
Mondelēz International, Inc. (Enjoy Life Foods)
-
Trek One Capital (Alter Eco)
-
Taza Chocolate, Inc.
-
UNREAL Brands, Inc. (UNREAL)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glutenfreier Schokoladenmarkt Unternehmen in diesem Bericht
- The Hershey Company (Lily's Sweets)
- Mondelēz International, Inc. (Enjoy Life Foods)
- Trek One Capital (Alter Eco)
- Taza Chocolate, Inc.
- UNREAL Brands, Inc. (UNREAL)
- Raaka Chocolate, LLC
- No Whey Foods, LLC
- Moo Free Ltd
- Zertus Group (Kinnerton Confectionery Ltd – NOMO)
- Mood Foods Limited (Ombar)
- Theo Chocolate, Inc.
- Nirvana Chocolates
- Chocxo Corporation
- Firetree Chocolate Limited
- Bennetto Natural Foods
- Wild West Chocolate
- JOJO's Chocolate LLC
- La Perla di Torino
- Dammenberg
- Loon Chocolate LLC
Neueste Industrielle Entwicklungen in Glutenfreier Schokoladenmarkt
- September 2026: ZoRaw erweiterte sein funktionales Schokoladenportfolio um glutenfreie Schokoladenriegel mit Protein und Ballaststoffen; ausgewählte Sorten bieten bis zu 12 g Protein pro Riegel und enthalten keinen zugesetzten Zucker. Das Sortiment umfasst Milchschokoladen-, Zartbitterschokoladen-, Mandelmilch- und Kokosnussschokoladenvarianten.
- Mai 2025: Hu brachte einzeln verpackte Zartbitterschokoladen-Bissen in den Geschmacksrichtungen Haselnussbutter, Cashewbutter mit reiner Vanilleschote sowie cremige Kokosnuss auf den Markt. Das glutenfreie Sortiment enthielt sechs gefüllte Schokoladenstücke pro Beutel und ist zudem vegan, USDA-Bio-zertifiziert, Fairtrade-zertifiziert und ohne gentechnisch veränderte Organismen.
- Mai 2025: Mood Foods Limited (Ombar) brachte seinen 70-g-Blonde-Schokoladenriegel bei Tesco Extra auf den Markt und erweiterte damit sein milchfreies und glutenfreies Schokoladensortiment. Das Produkt wird aus Bio-Kakaobutter, getrocknetem Kokos, madagassischer Vanille, Zichorienwurzel und karamellisiertem Zucker hergestellt und bietet eine cremige Textur mit Karamell- und Vanillearomen.
Umfang des globalen Berichts über den Markt für glutenfreie Schokolade
Der glutenfreie Schokoladenmarkt umfasst Schokoladenprodukte, die ohne glutenhaltige Zutaten hergestellt und unter kontrollierten Bedingungen verarbeitet werden, um eine Glutenkontamination zu verhindern. Diese Produkte sind für Verbraucher mit Zöliakie, Glutensensitivität sowie für Personen bestimmt, die sich glutenfrei ernähren. Der Markt ist segmentiert nach Produkttyp (Zartbitterschokolade und Milch-/Weißschokolade), Form (Schokoladenriegel, Schokoladenstückchen, Schokoladenbissen und andere Formen), Vertriebskanal (Supermärkte und Verbrauchermärkte, Spezial- und Feinkostgeschäfte, Online-Einzelhandel und andere Vertriebskanäle) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zartbitterschokolade |
| Milch-/Weißschokolade |
| Schokoladenriegel |
| Schokoladenstückchen |
| Schokoladenbissen |
| Andere Formen |
| Supermärkte und Hypermärkte |
| Spezial- und Feinkostgeschäfte |
| Online-Einzelhandel |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Zartbitterschokolade | |
| Milch-/Weißschokolade | ||
| Nach Form | Schokoladenriegel | |
| Schokoladenstückchen | ||
| Schokoladenbissen | ||
| Andere Formen | ||
| Nach Vertriebskanal | Supermärkte und Hypermärkte | |
| Spezial- und Feinkostgeschäfte | ||
| Online-Einzelhandel | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für glutenfreie Schokolade?
Der Markt für glutenfreie Schokolade wird voraussichtlich im Jahr 2026 einen Wert von 1,58 Milliarden USD erreichen und auf 1,70 Milliarden USD im Jahr 2027 steigen. Bis 2032 wird der Markt voraussichtlich einen Wert von 2,51 Milliarden USD erreichen und dabei im Zeitraum 2027–2032 einen CAGR von 8,10 % verzeichnen.
Welcher Produkttyp für glutenfreie Schokolade ist der größte?
Zartbitterschokolade führte im Jahr 2026 mit einem Anteil von 43,20 %, gestützt durch ihr vertrautes Geschmacksprofil, ihre gesundheitsorientierte Positionierung und ihre Fähigkeit, transparente Kakao- und Zertifizierungsaussagen zu tragen.
Welche Form wird voraussichtlich am schnellsten wachsen?
Schokoladenstückchen werden voraussichtlich bis 2032 mit einem CAGR von 9,75 % wachsen, da zertifizierte Zutaten das Heimbacken, die Rezeptkontrolle und Wiederholungskäufe bei Haushaltsanlässen unterstützen.
Warum sind Lebensmittelsicherheitskontrollen für glutenfreie Schokolade wichtig?
Glutenfreie Angaben erfordern kontrollierte Beschaffungs- und Produktionspraktiken, um Kreuzkontakt zu managen, das Verbrauchervertrauen zu schützen und die Anforderungen der Lebensmittelkennzeichnung durch zuverlässige, dokumentierte Anlagenverfahren und starke Compliance-Nachweise zu erfüllen.