
グルテンフリーチョコレート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.7 十億米ドル |
| 市場規模 (2032) | 2.51 十億米ドル |
| 成長率 (2027 - 2032) | 8.10 % |
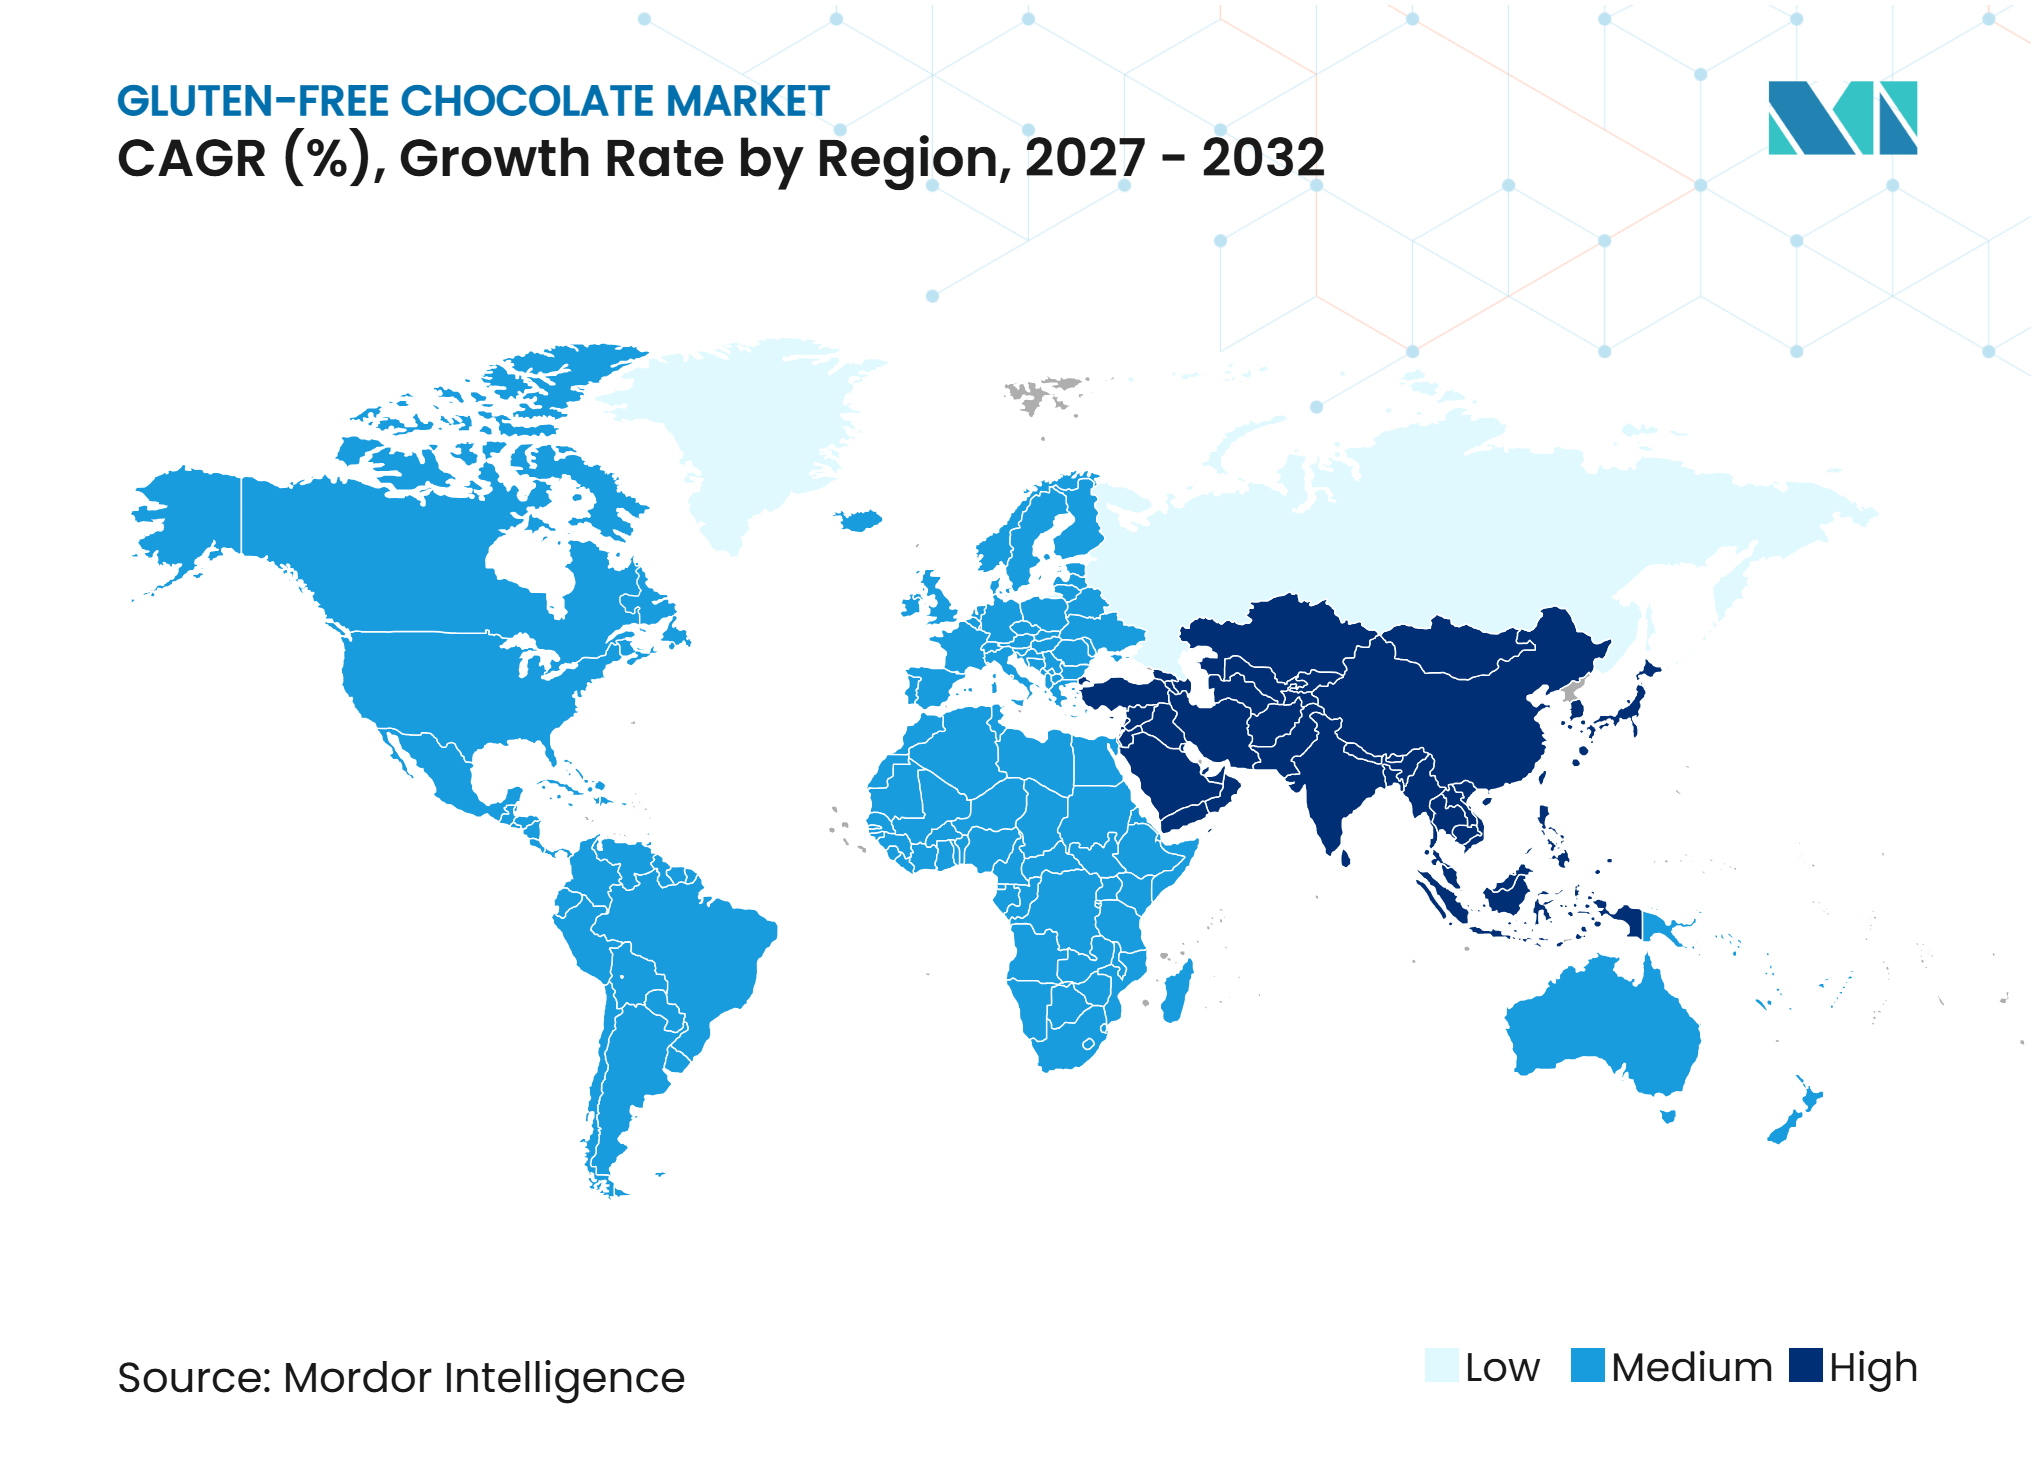
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテンフリーチョコレート市場分析
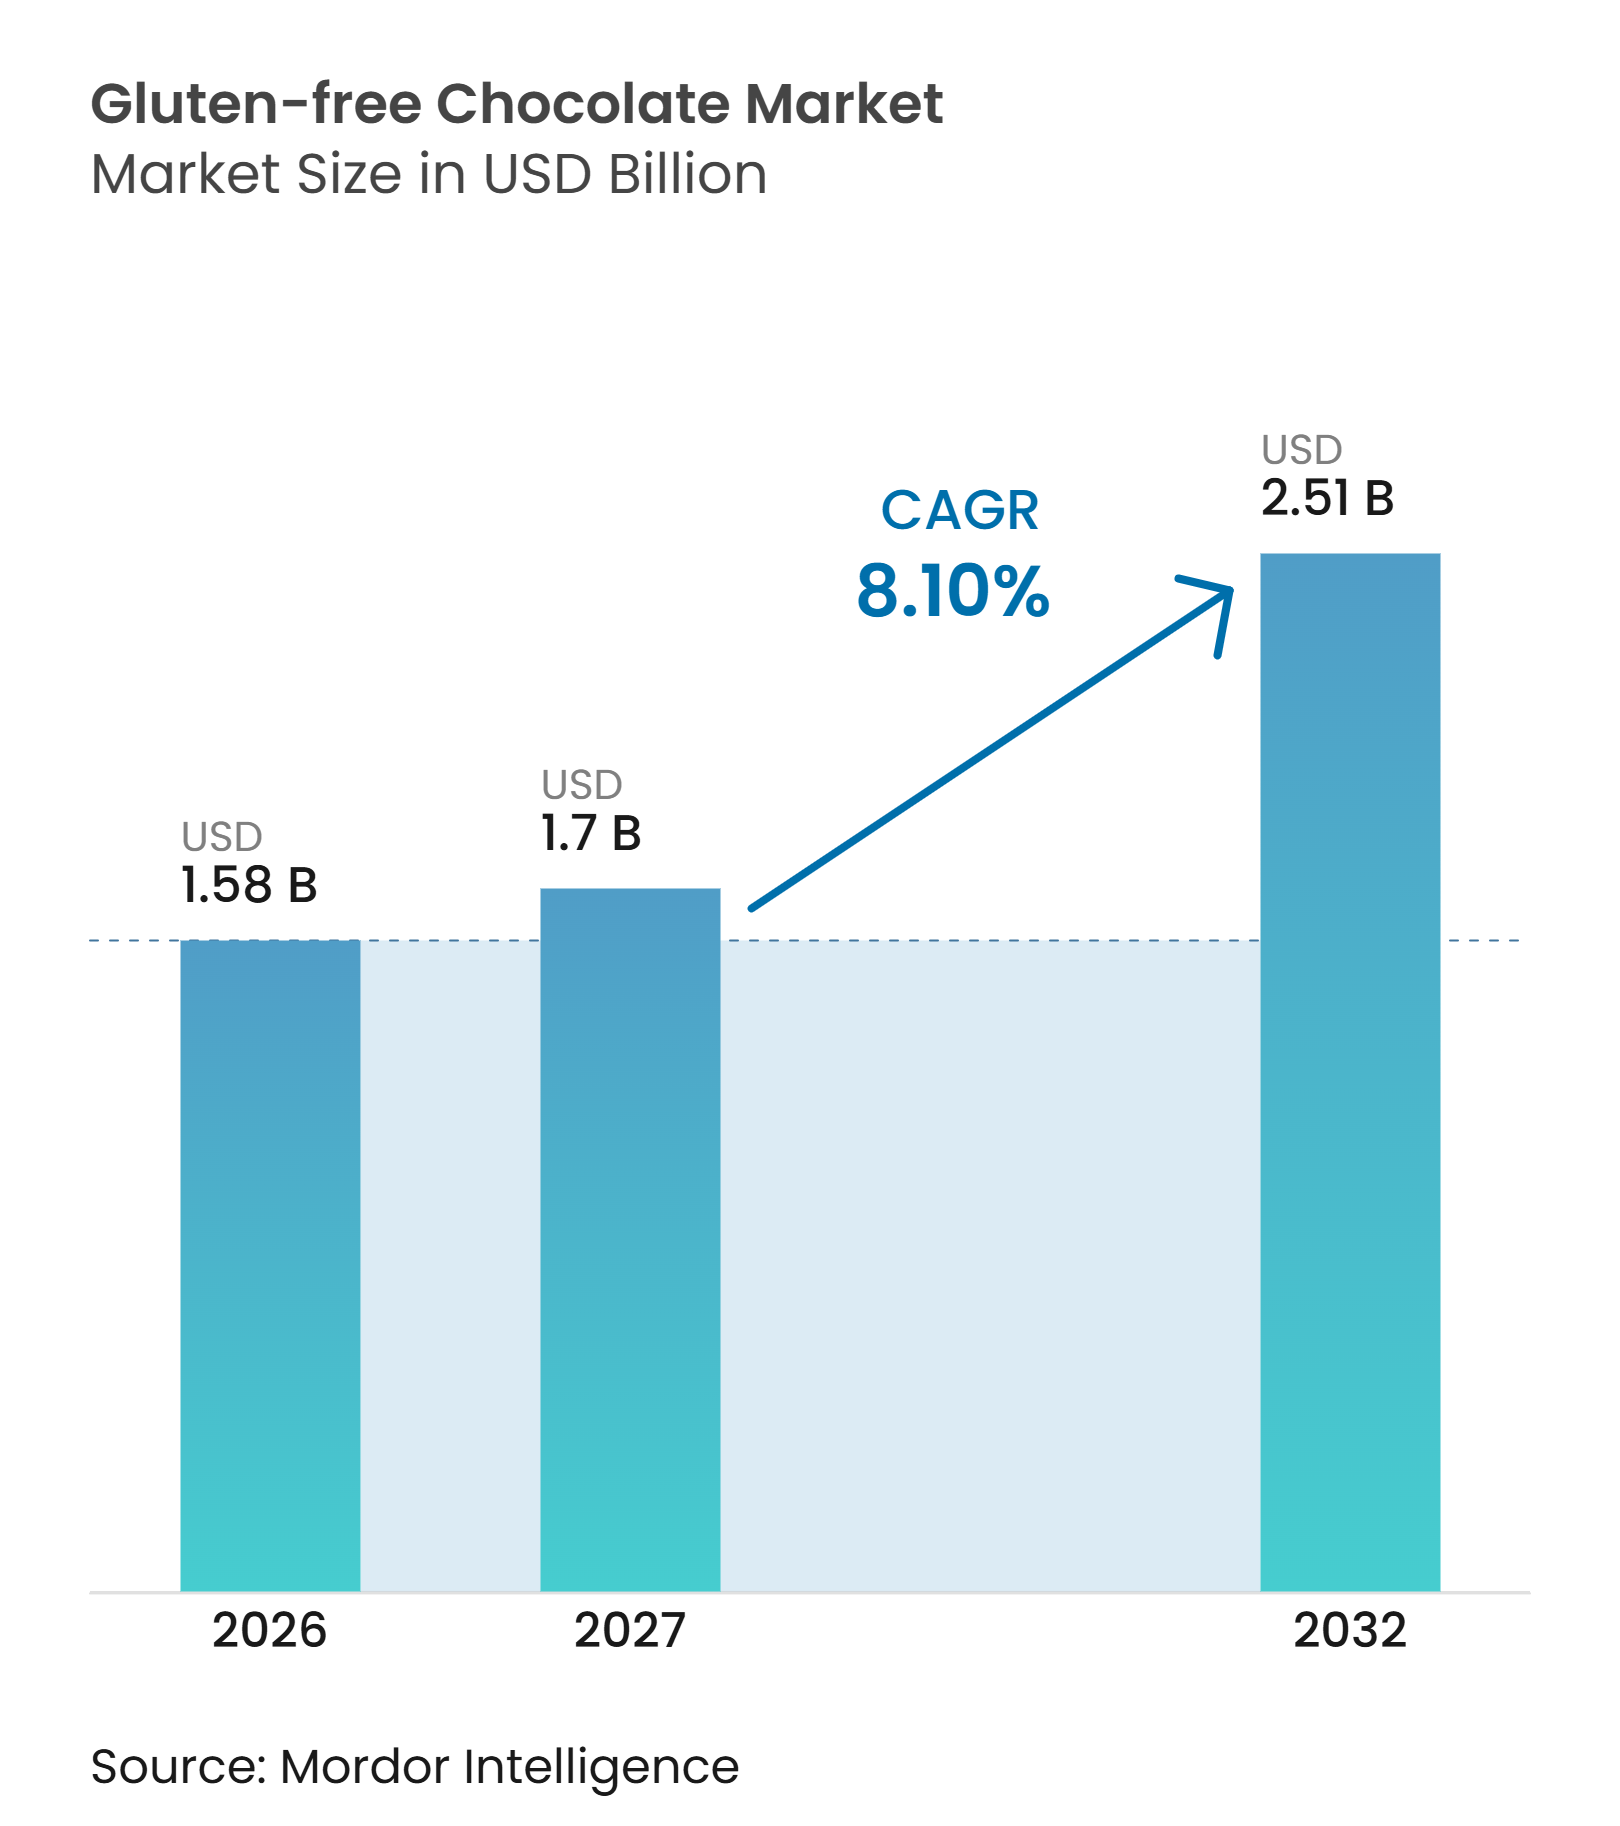
グルテンフリーチョコレート市場規模は、2026年の1.58 ビリオン 米ドルから2027年には1.70 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 8.10%で2032年までに2.51 ビリオン 米ドルに達すると予測されています。グルテンフリーチョコレート市場は、医療上の食事要件およびウェネス志向の食品選択に対する消費者の関心の高まりから恩恵を受けています。グルテン関連疾患に対する認識の向上が、特定の食事ニーズに対応した製品への需要を支えています。メーカーは、グルテンフリーの特性をビーガン、オーガニック、シュガーフリー、機能性といった属性と組み合わせることで市場の訴求力を拡大し、多様な嗜好を持つ消費者を引き付けています。認証された調達、専用の製造プロセス、透明性の高いラベル表示が消費者の信頼を強化し、小売業者の要件を支援しています。確立されたサプライヤーとの関係、効果的な品質管理システム、および強固な認証能力も、ブランドが製品の信頼性を構築し、一貫した品質を維持し、競争上のポジショニングを強化する機会を提供しています。
レポートの主要ポイント
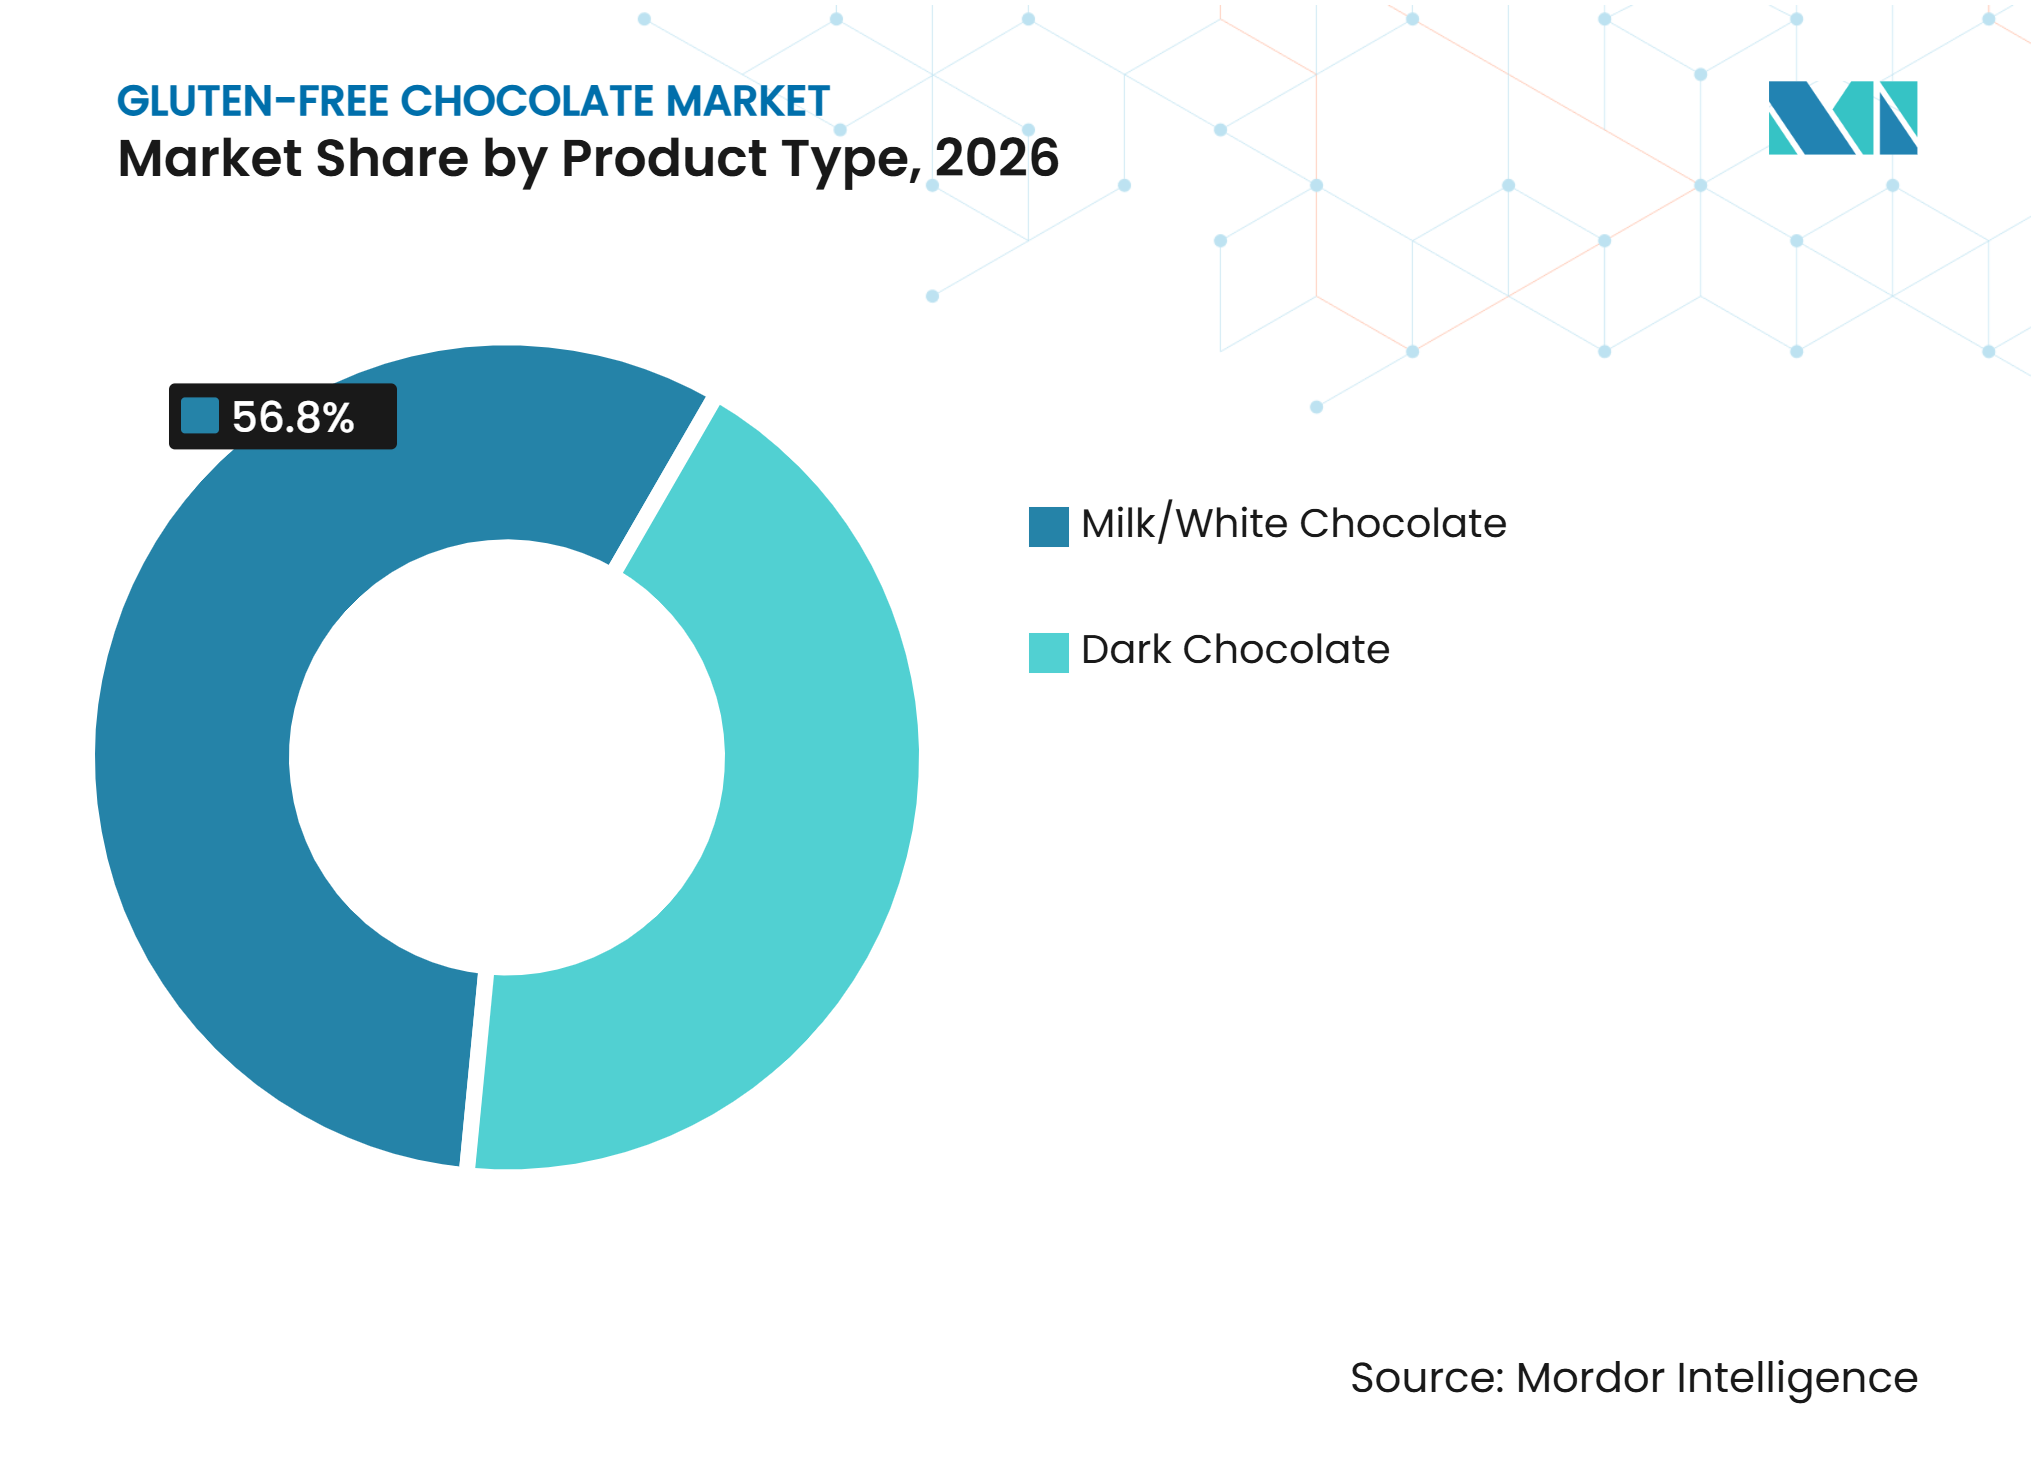
• 製品タイプ別では、ダークチョコレートが2026年のグルテンフリーチョコレート市場シェアの43.20%を占め、ミルク/ホワイトチョコレートは2032年にかけてCAGR 8.65%で拡大すると予測されています。
• 形態別では、チョコレートバーが2026年のグルテンフリーチョコレート市場シェアの46.80%を占め、チョコレートチップは2032年にかけてCAGR 9.75%で拡大すると予測されています。
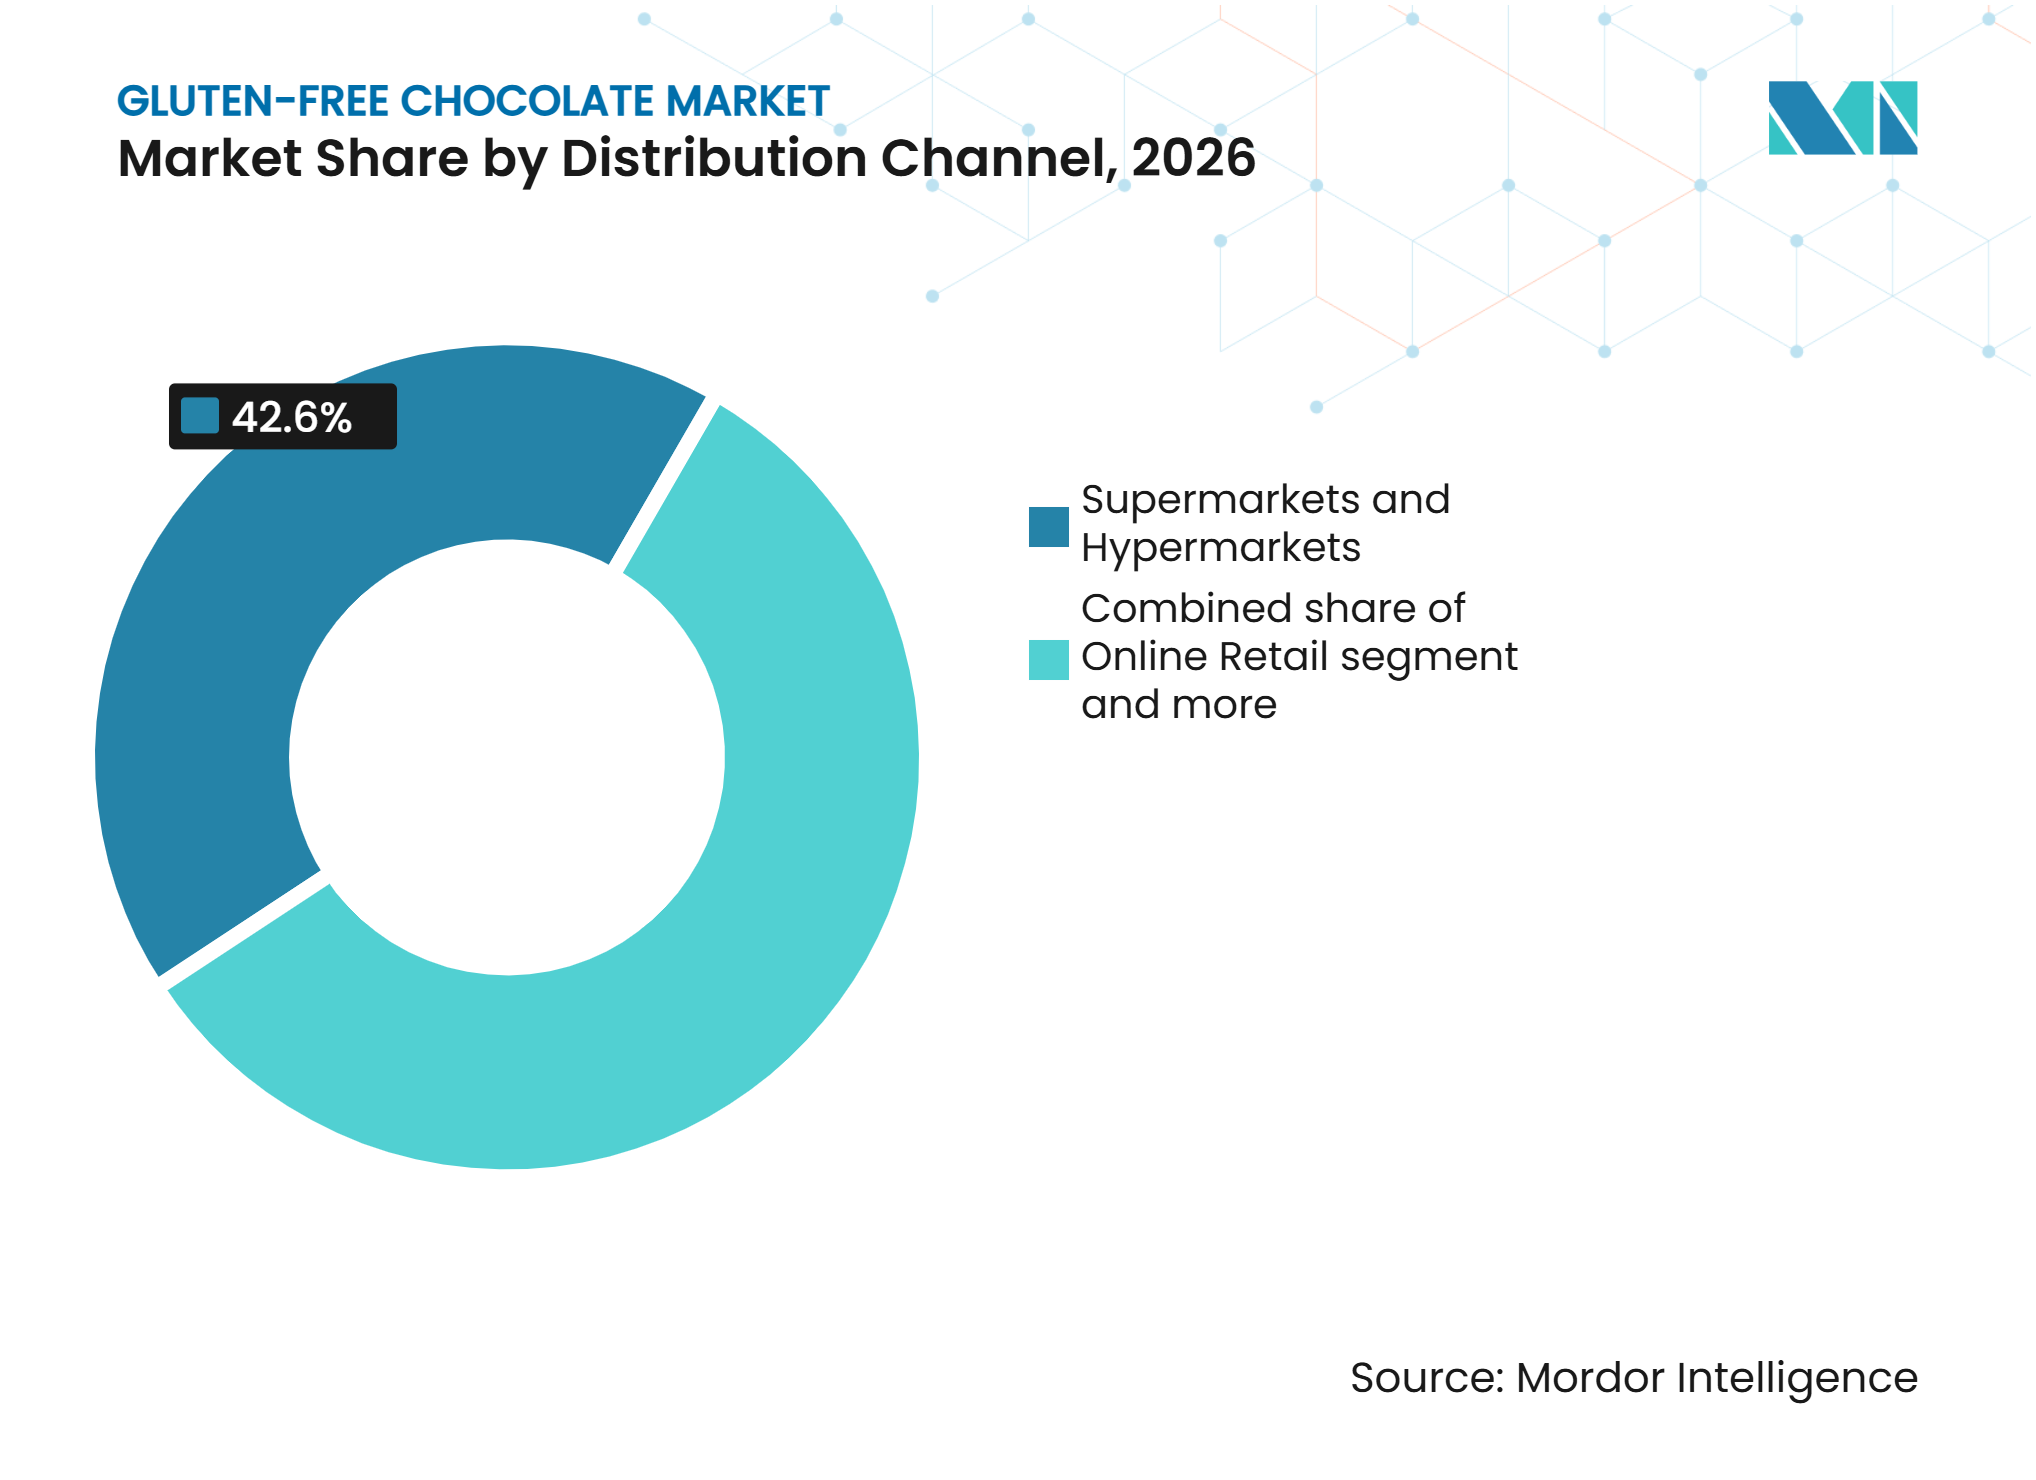
• 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年のグルテンフリーチョコレートシェアの42.60%を占め、オンライン小売は2032年にかけてCAGR 10.41%で拡大すると予測されています。
• 地域別では、北米が2026年のグルテンフリーチョコレート市場シェアの36.80%を占め、アジア太平洋は2032年にかけてCAGR 9.60%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
グルテンフリーチョコレート市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| セリアック病およびグルテン関連疾患の有病率と診断数の増加 | +1.8% | 北米および欧州 | 中期(2~4年) |
| グルテン関連の健康および事要件に対する消費者意識の向上 | +1.4% | グローバル | 短期(2年以内) |
| グルテンフリーチョコレート製品のプレミアム化 | +1.1% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| 便利でポーションコントロールされたグルテンフリーチョコレートフォーマットへの需要 | +0.9% | 北米およびアジア太平洋 | 短期(2年以内) |
| ビーガン、オーガニック、シュガーフリー、機能性チョコレート製品を通じた製品多様化 | +0.8% | グローバル | 中期(2~4年) |
| 専用グルテンフリーチョコレート製品ポートフォリオの拡大 | +0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セリアック病およびグルテン関連疾患の有病率と診断数の増加
セリアック病の有病率と未診断症例の継続的な特定が、グルテンフリー食品への長期的な需要を支えています。例えば、2026年2月、セリアック病財団によると、セリアック病は北米において約100人に1人に影響を与えており、数百万人の罹患者が未診断のままとなっています。診断までの平均期間は6~10年であり、継続的な疾患特定とグルテンフリー要件に対する認識向上の機会を示しています [1]。この医療上のニーズが、メーカーに適切な製品ラインナップの拡大と信頼性の高いグルテンフリー代替品の入手可能性向上を促しています。例えば、2025年5月、Mondelēz International はHu Chocolateポートフォリオをグルテンフリー、ビーガン、オーガニックのダークチョコレートバイトで拡充し、これらの食事嗜好に対応した製品革新を示しました。
グルテン関連の健康および食事要件に対する消費者意識の向上
グルテン摂取と食事要件に対する消費者の関心の高まりが、医療的に診断された疾患を持つ個人を超えてグルテンフリー食品への関心を広げています。例えば、2025年6月、オールドウェイズ全粒穀物評議会によると、米国の消費者の26%がグルテン摂取を減らしていると回答し、7%が完全にグルテンを避けていると回答しました。常にグルテンを避けている消費者のうち81%は医療診断を受けておらず、グルテンフリー製品への需要を促進する個人的な食事嗜好の役割が浮き彫りになっています [2]。この幅広い関心が、チョコレートメーカーに明確なグルテンフリーポジショニングと補完的な食事属性を持つ製品ラインナップの拡大を促しています。例えば、2026年10月、Wild West Chocolateはゴールドストラックナッツバターバーを発売し、4種類のチョコレートとナッツバターのバリエーションにわたってグルテンフリー、オーガニック、ビーガン、コーシャーの属性を備えています。
グルテンフリーチョコレート製品のプレミアム化
グルテンフリーチョコレート製品のプレミアム化は、高品質な原材料、改良されたフォーミュレーション、および独自のチョコレート体験への需要によって推進されています。メーカーは、グルテンフリーの適合性を豊かな風味、望ましい食感、プレアムカカオ、および厳選された原材料と組み合わせることで製品の訴求力を高めることに注力しています。オーガニック調達、倫理的認証、透明性の高いラベル表示、および専用の製造管理が製品の差別化と消費者の信頼をさらに強化しています。これらの属性により、ブランドはグルテンフリーチョコレートを単なる食事代替品としてではなく、プレミアムコンフェクショナリー製品として位置付ける機会が生まれます。一貫した味、製品品質、および信頼性の高いグルテンフリー基準を維持することは、消費者ロイヤルティの構築とプレミアム市場ポジショニングの支援において引き続き重要です。
便利でポーションコントロールされたグルテンフリーチョコレートフォーマットへの需要
便利でポーションコントロールされたフォーマットへの需要が、メーカーに異なる消費シーンに向けたグルテンフリーチョコレート製品ラインナップの拡大を促しています。消費者は、特に家庭外でチョコレートを消費する際に、持ち運び、保管、ポーション管理を容易にするパッケージをますます好むようになっています。例えば、2025年9月、フレキシブルパッケージングヨーロッパによると、6カ国の6,000人の消費者がチョコレートの購買決定においてポーションサイズ、再封可能性、開封のしやすさ、便利なパッケージの重要性を強調しました [3]。これらの嗜好に応えて、Enjoy Life Foodsは個別にポーション分けされたパッケージのベーキングチョコレートスナックパックを発売し、認証済みグルテンフリーのセミスイートミニチップとダークチョコレートモーセルを提供しています。これらの展開により、メーカーは食事上の安心感と便利なパッケージおよびアクセスしやすいチョコレートフォーマットを組み合わせる機会が生まれます。
グルテンフリーチョコレート市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グルテンフリー調達および認証コストの高さ | -0.9% | グローバル | 中期(2~4年) |
| 製造中の交差汚染リスク | -0.6% | グローバル | 短期(2年以内) |
| 専用グルテンフリー製造施設の不足 | -0.5% | アジア太平洋および南米 | 長期(4年以上) |
| プレミアム価格設定による主流普及の制限 | -0.7% | 南米、中東、およびアフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グルテンフリー調達および認証コストの高さ
グルテンフリー調達および認証の高コストは、チョコレートメーカーの全体的な製造費用を増加させる可能性があります。厳格なグルテンフリー要件を満たす原材料の調達には、慎重なサプライヤー選定、原材料仕様の検証、および原材料品質の継続的な監視が必要です。メーカーはまた、製品の安全性と規制遵守を維持するために、専用の取り扱い手順、汚染防止措置、検査、および認証プロセスに投資する必要があります。これらの要件は、サプライチェーン全体にわたって製造の複雑さ、品質保証費用、および運営コストを増加させる可能性あります。コストの上昇は利益率に圧力をかけ、小売価格の上昇につながり、価格に敏感な消費者にとっての手頃さを制限する可能性があります。
製造中の交差汚染リスク
製造中の交差汚染リスクは、グルテンフリーチョコレート市場にとって依然として重大な課題です。チョコレート製造施設では複数の原材料や製品バリエーションを処理する場合があり、共有設備、製造ライン、保管エリア、および取り扱い手順を通じて意図しないグルテン暴露の可能性が高まります。汚染を防ぐためには、メーカーが厳格な分離慣行、専用の製造管理、徹底した設備洗浄、および原材料と完成品の定期的な検査を実施する必要があります。製造およびパッケージング全体にわたって一貫したグルテンフリー基準を維持することは、運営の複雑さと品質保証要件を増加させる可能性があります。交差汚染を防ぐことに失敗した場合、製品の完全性を損ない、消費者の信頼に影響を与え、メーカーを規制上および評判上のリスクにさらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ダークチョコレートがリードし、ミルクおよびホワイトバリアントが選択肢を拡大ダークチョコレートは2026年のグルテンフリーチョコレート市場シェアの43.20%を占めました。ダークチョコレートは、そのカカオ中心のプロファイルが健康意識の高いプレミアム属性を持つ贅沢なコンフェクショナリーへの需要と一致しているため、グルテンフリーチョコレート市場において強固なポジションを維持しています。その親しみやすい味と幅広い消費者受容性により、通常のチョコレートの嗜好を変えることなくグルテンフリー代替品を求める個人にとってアクセスしやすい選択肢となっています。ダークチョコレートのフォーミュレーションはまた、原材料選択においてより大きな柔軟性を提供し、メーカーがよりシンプルな原材料構成の製品を開発し、特定のグルテン含有添加物への依存を減らすことを可能にします。カカオ品質、透明性のある調達、および責任ある生産に対する消費者の関心の高まりが、このセグメントの訴求力をさらに支えています。
ミルクおよびホワイトチョコレートは2032年にかけてCAGR 8.65%で拡大すると予測されています。消費者が風味、食感、および贅沢さにおいてより多様性を求めるにつれて、ミルクおよびホワイトチョコレート製品はグルテンフリーチョコレート市場での関連性を高めています。これらの製品は、従来のカカオ中心の製品を超えてカテゴリーを拡大し、よりクリーミーで甘いチョコレートプロファイルを好む消費者に訴求します。乳製品代替品とグルテンフリーのフォーミュレーションを開発するには、望ましい味、食感、および製品の一貫性を維持するための慎重な原材料選択と加工管理が必要です。メーカーは、これらの嗜好に対応し、異なる食事要件を持つ家庭に対応するために、より多様なチョコレートフォーマットでフリーフロムポートフォリオを拡大しています。


形態別:
バーが規模を維持し、チップが家庭でのベーキングを支援チョコレートバーは2026年のグルテンフリーチョコレート市場の46.80%を占めました。チョコレートバーは、異なる小売チャネルにわたって利便性、親しみやすさ、および消費のしやすさを提供するため、グルテンフリーチョコレート市場における主要なフォーマットであり続けています。その定められたポーションは個人消費に適しており、パッケージはグルテンフリー表示、認証マーク、アレルゲン情報、および原材料詳細のための十分なスペースを提供します。明確な製品情報は、消費者が食事の適合性を評価し、より自信を持って購買決定を行うのに役立ちます。チョコレートバーの確立された人気は、通常のチョコレート消費者とグルテンフリー代替品を求める個人の両方にとってアクセスしやすいものにしています。メーカーは、親しみやすい消費フォーマットを維持しながら、オーガニック原材料、ビーガンフォーミュレーション、倫理的なカカオ調達、および多様なフレーバープロファイルを通じてこれらの製品をさらに差別化することができます。
チョコレートチップは2032年にかけてCAGR 9.75%で成長すると予測されており、形態の中で最も速い成長率です。この成長は、食事管理が原材料購入と即食コンフェクショナリー需要の両方に影響を与えることを示しています。家庭でのベーキングに認証済みチップを選ぶ消費者は、レシピをより細かく管理し、ベーカリーカウンターや混合製造環境からの不確実性を避けることができます。ベーキングは休日、家庭のルーティン、家族のイベントを中心に繰り返しの購買機会を生み出すため、グルテンフリーチョコレート産業はこれらの購買者とより安定した関係を築きます。バイトはまた携帯可能なスナッキングニーズに対応し、コーティングされたコンフェクションとベーキングミックスはより限定的なシーンに対応します。これらのフォーマットが合わさることで、グルテンフリーチョコレート市場は家庭での調理と即時消費の両方にわたってより広い役割を担います。
流通チャネル別:
スーパーマーケットがリーチを維持し、オンライン小売が勢いを増すスーパーマーケットおよびハイパーマーケットは2026年のグルテンフリーチョコレート市場の42.60%を占めました。スーパーマーケットおよびハイパーマーケットは、通常の食料品購入を通じて認証済み製品をアクセスしやすくすることで、グルテンフリーチョコレート市場において重要な役割を果たしています。幅広い製品ラインナップにより、消費者はグルテンフリーチョコレートと従来のコンフェクショナリーを比較し、食事要件、フレーバーの嗜好、および価格に基づいて製品を選択することができます。より広い入手可能性はまた、グルテンフリーチョコレートを専門的な食事ニーズに限定するのではなく、日常のコンフェクショナリー消費の一部として位置付けるのに役立ちます。これらの小売店は、メーカーに製品の視認性向上、プロモーション機会、および幅広い消費者基盤へのアクセスを提供します。また、異なる消費者グループにわたって新しいフレーバー、パッケージフォーマット、および製品バリエーションの導入を支援します。
オンライン小売は2032年にかけてCAGR 10.41%で拡大すると予測されています。オンライン小売は、専門製品やニチブランドへのアクセスを改善することで、グルテンフリーチョコレート市場において急速に拡大する流通チャネルとして台頭しています。デジタルプラットフォームにより、メーカーは原材料、グルテンフリー認証、アレルゲン管理、および製品属性に関する詳細な情報を提供し、消費者が十分な情報に基づいた購買決定を行うのを支援します。オンラインでの入手可能性はまた、買い物客が食事要件と嗜好に基づいてブランド、フレーバー、および製品フォーマットを比較することを可能にします。直接消費者向け販売とサブスクリプションサービスが便利な購入と定期的な製品補充をさらに支援します。このチャネルは、実店舗の小売業者がグルテンフリーコンフェクショナリーの限られた品揃えしか提供していない市場において特に価値があります。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米
北米は2026年のグルテンフリーチョコレート市場シェアの36.80%を占めました。北米は、確立された消費者意識、専門食品への強い需要、および発達した小売流通ネットワークに支えられ、グルテンフリーチョコレート市場において主導的なポジションを占めています。米国は、広範なスーパーマーケット、専門食品、およびオンライン小売チャネルを通じて実質的な商業基盤を提供しています。カナダもまた、セリアック病およびグルテン関連疾患の認識と診断の向上を通じて地域需要に貢献しています。明確なグルテンフリーラベル表示要件と確立された認証慣行が消費者の信頼を強化し、製品のアクセシビリティを支援しています。メーカーは、透明性の高い原材料情報、信頼性の高い製品基準、および多様なチョコレート製品を通じて、診断済みの消費者とより広い食事嗜好に従う買い物客の両方に対応することができます。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 9.60%で拡大すると予測されています。アジア太平洋は、都市化の進展、健康意識の向上、および組織化された小売とオンライン小売の拡大に支えられ、グルテンフリーチョコレートの最も急成長している地域市場として台頭しています。専門食品へのアクセスの向上が、プレミアムおよび専門小売店を超えてより広い消費者基盤にグルテンフリーチョコレートを紹介しています。食品ラベル表示とアレルゲン情報の改善もまた、メーカーがより明確な製品情報を提供し消費者の信頼を強化する機会を生み出しています。中国、日本、インド、オーストラリア、韓国、シンガポールなどの市場は、進化する消費者嗜好、拡大する小売ネットワーク、およびプレミアム食品への関心を通じて機会を提供しています。便利で高品質かつ食事特化型コンフェクショナリーへの需要の増加が、メーカーに地域製品ラインナップの多様化を促しています。
欧州とフロンティア市場の収
欧州はグルテンフリーチョコレートにとって引き続き重要な市場であり、セリアック病に対する高い認知度とグルテンフリー製品の幅広い入手可能性によって支えられています。イタリアやドイツなどの国々は、確立されたフリーフロム食品市場と、スーパーマーケットや専門店における製品の入手可能性の向上を通じて、地域需要に貢献しています。南米では、特にブラジルとアルゼンチンにおいて、メーカーが馴染みのあるチョコレートや菓子製品のグルテンフリーバージョンを投入するにつれ、市場が徐々に拡大しています。これらの製品は、製品の多様性と消費の認知度向上に寄与しています。中東およびアフリカでも、食事制限に関する認知度の高まりと特別食品へのアクセス改善に支えられ、新興の機会が生まれています。南アフリカ、サウジアラビア、アラブ首長国連邦などの国々では、スーパーマーケット、オンライン小売、専門食品店を通じてメーカーがプレゼンスを拡大する機会が存在しています。
競合環境
市場集中度
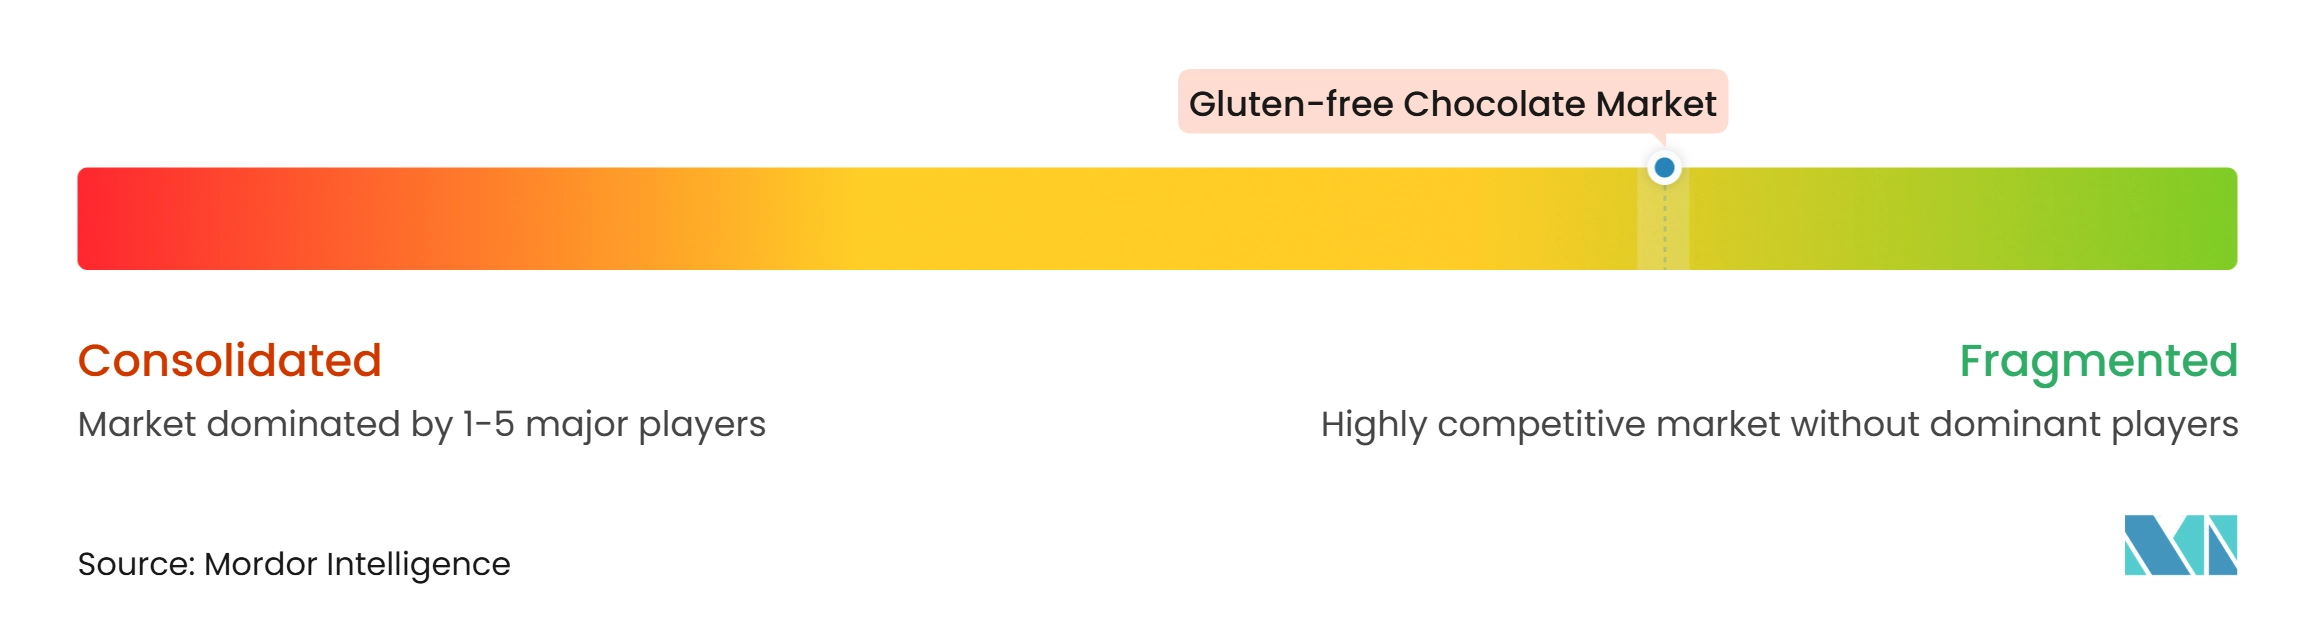
グルテンフリーチョコレート市場は断片化しており、確立された多国籍食品企業と独立した専門メーカーが製品品質、認証の信頼性、原材料の透明性、およびブランド差別化を通じて競争しています。大企業は確立された製造能力、広範な流通ネットワーク、および強いブランド認知度から恩恵を受け、専門メーカーは専用製造施設、フリーフロムフォーミュレーション、および特化した製品ポートフォリオに注力しています。多様な能力と市場アプローチを持つメーカーの存在が、より競争的な環境を育み、消費者により幅広いグルテンフリーチョコレート製品の選択肢を提供しています。
ポートフォリオ拡大は重要な競争戦略であり続けており、メーカーは異なるチョコレートバリエーション、製品フォーマット、および食事属性の組み合わせを通じて製品ラインナップを拡充しています。季節のコンフェクショナリー、家族向け製品、および便利なパッケージにより、ブランドはより幅広い消費シーンに対応することができます。デジタル小売と直接消費者向けチャネルが、専門メーカーのブランド認知度強化、消費者との関係構築、および繰り返し購入の促進をさらに可能にしています。食品安全認証と効果的な品質管理システムもまた、メーカーが信頼性を確立し小売パートナーシップを強化するのに役立っています。
断片化した競合環境は、専門ブランドと多国籍企業の両方が製品革新、ポートフォリオ多様化、および流通拡大を通じて市場プレゼンスを強化する機会を生み出しています。メーカーは、グルテンフリーの適合性とビーガン、オーガニック、シュガーフリー、機能性属性を組み合わせることで製品ラインナップをますます差別化できるようになっています。小規模ブランドは集中した製品開発と柔軟性から恩恵を受け、大企業は製造能力、確立されたブランド、および広範な小売ネットワークを活用しています。
グルテンフリーチョコレート産業リーダー
-
The Hershey Company (Lily's Sweets)
-
Mondelēz International, Inc. (Enjoy Life Foods)
-
Trek One Capital (Alter Eco)
-
Taza Chocolate, Inc.
-
UNREAL Brands, Inc. (UNREAL)
- 注:主要企業の掲載順は順位を示すものではありません。
グルテンフリーチョコレート市場 このレポートでカバーされる企業
- The Hershey Company (Lily's Sweets)
- Mondelēz International, Inc. (Enjoy Life Foods)
- Trek One Capital (Alter Eco)
- Taza Chocolate, Inc.
- UNREAL Brands, Inc. (UNREAL)
- Raaka Chocolate, LLC
- No Whey Foods, LLC
- Moo Free Ltd
- Zertus Group (Kinnerton Confectionery Ltd – NOMO)
- Mood Foods Limited (Ombar)
- Theo Chocolate, Inc.
- Nirvana Chocolates
- Chocxo Corporation
- Firetree Chocolate Limited
- Bennetto Natural Foods
- Wild West Chocolate
- JOJO's Chocolate LLC
- La Perla di Torino
- Dammenberg
- Loon Chocolate LLC
最近の産業開発事情 グルテンフリーチョコレート市場
- 2026年9月:ZoRawは、プロテインと食物繊維を含むグルテンフリーチョコレートバーを機能性チョコレートポートフォリオに追加しました。一部のバリエーションでは1本あたり最大12gのプロテインを含み、砂糖不使用となっています。ラインナップには、ミルク、ダーク、アーモンドミルク、ココナッツチョコレートの各バリエーションが含まれます。
- 2025年5月:Huは、ヘーゼルナッツバター、カシューバター+ピュアバニラビーン、クリーミーココナッツフレーバーの個包装ダークチョコレートバイトを発売しました。このグルテンフリーラインは、1ポーチあたり6個のフィルドチョコレートピースを含み、ヴィーガン、USDA認定オーガニック、フェアトレード、非遺伝子組み換えにも対応しています。
- 2025年5月:Ombarは、70gのブロンドチョコレートバーをTesco Extraで発売し、乳製品不使用およびグルテンフリーのチョコレートラインを拡充しました。オーガニックカカバター、乾燥ココナッツ、マダガスカル産バニラ、チコリルート、カラメル化砂糖を使用したこの製品は、キャラメルとバニラのフレーバーを持つクリーミーな食感を提供します。
グローバルグルテンフリーチョコレート市場レポートの範囲
グルテンフリーチョコレート市場には、グルテンを含む原材料を使用せず、グルテン汚染を防ぐための管理された条件下で製造されたチョコレート製品が含まれます。これらの製品は、セリアック病や非セリアックグルテン過敏症を持つ消費者、およびグルテンフリーの食事を実践する消費者を対象としています。市場は、製品タイプ(ダークチョコレートおよびミルク/ホワイトチョコレート)、形態(チョコレートバー、チョコレートチップ、チョコレートバイト、その他の形態)、流通チャネル(スーパーマーケットおよびハイパーマーケット、専門店およびグルメストア、オンライン小売、その他の流通チャネル)、地域(北米、欧州、アジア太平洋、南米、中東およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ダークチョコレート |
| ミルク/ホワイトチョコレート |
| チョコレートバー |
| チョコレートチップ |
| チョコレートバイト |
| その他の形態 |
| スーパーマーケットおよびハイパーマーケット |
| 専門店・グルメストア |
| オンライン小売 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | ダークチョコレート | |
| ミルク/ホワイトチョコレート | ||
| 形態別 | チョコレートバー | |
| チョコレートチップ | ||
| チョコレートバイト | ||
| その他の形態 | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| 専門店・グルメストア | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
グルテンフリーチョコレートの市場規模はどのくらいですか?
グルテンフリーチョコレート市場は2026年に1.58 ビリオン 米ドルに達し、2027年には1.70 ビリオン 米ドルに増加すると推定されています。2032年までに市場は2.51 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.10%を記録すると予測されています。
最大のグルテンフリーチョコレート製品タイプはどれですか?
ダークチョコレートは2026年に43.20%のシェアでリードし、親しみやすいフレーバープロファイル、健康志向のポジショニング、および透明性のあるカカオと認証クレームを伝える能力に支えられています。
最も速く成長すると予測される形態はどれですか?
チョコレートチップは、認証済み原材料が家庭でのベーキング、レシピ管理、および家庭の機会にわたる繰り返し購入を支援するため、2032年にかけてCAGR 9.75%で成長すると予測されています。
食品安全管理がグルテンフリーチョコレートにとって重要な理由は何ですか?
グルテンフリーの表示には、交差接触を管理し、消費者の信頼を保護し、信頼性の高い文書化された施設手順と強固なコンプライアンス証拠を通じて食品ラベル表示要件を満たすための管理された調達と製造慣行が必要です。