
Taille et part du marché du chocolat sans gluten
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.7 Milliards de dollars |
| Taille du Marché (2032) | 2.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.10 % |
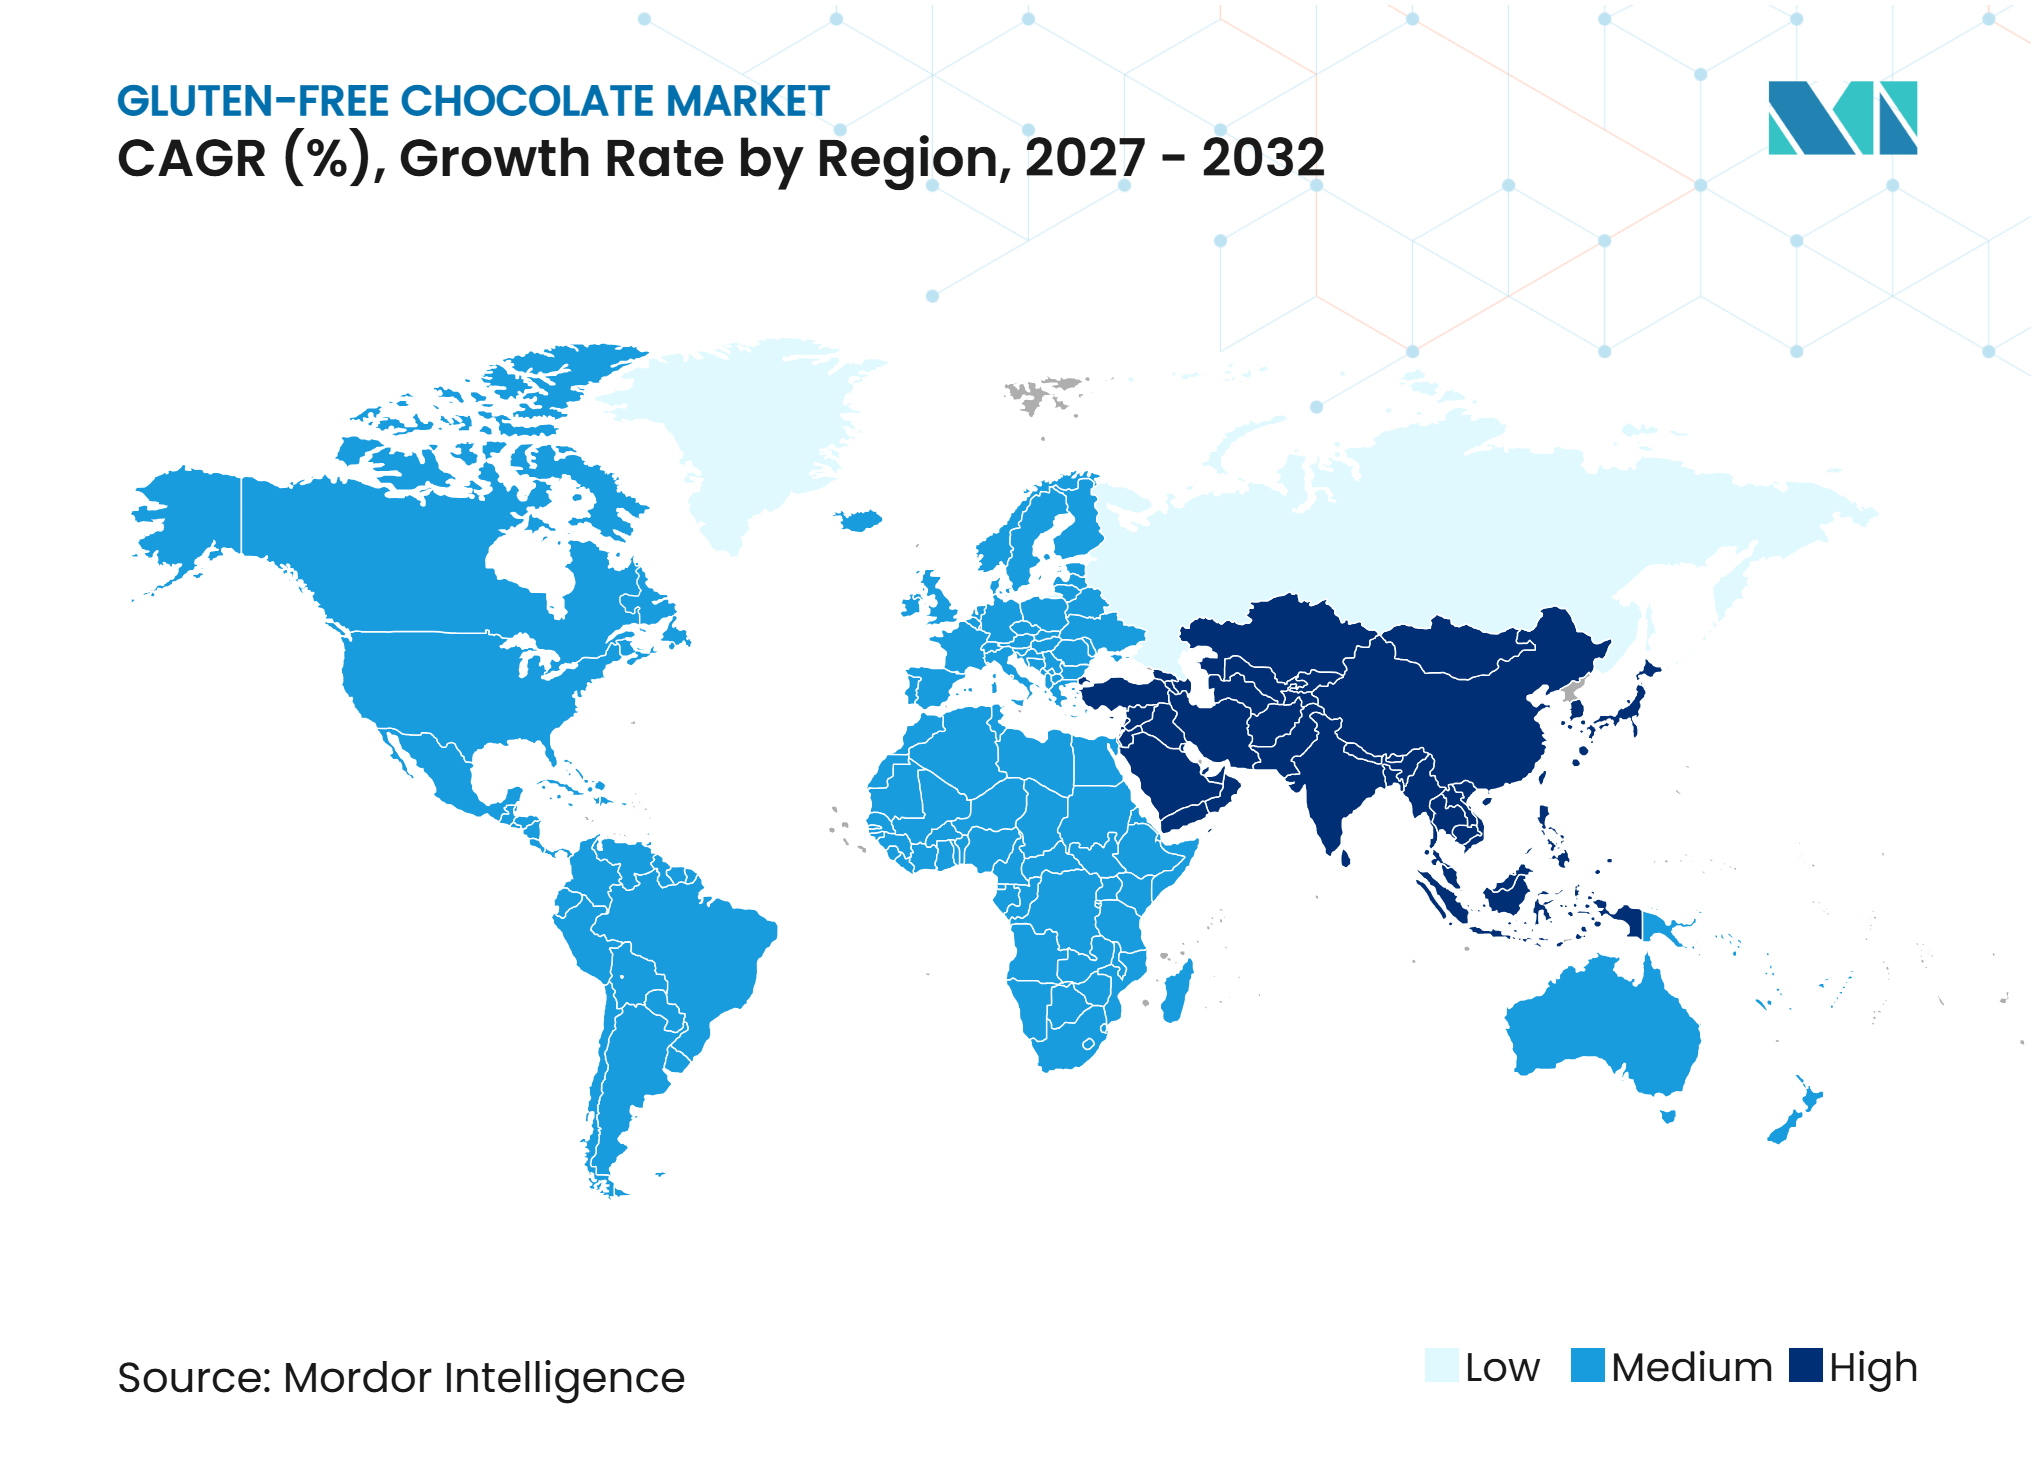
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat sans gluten par Mordor Intelligence
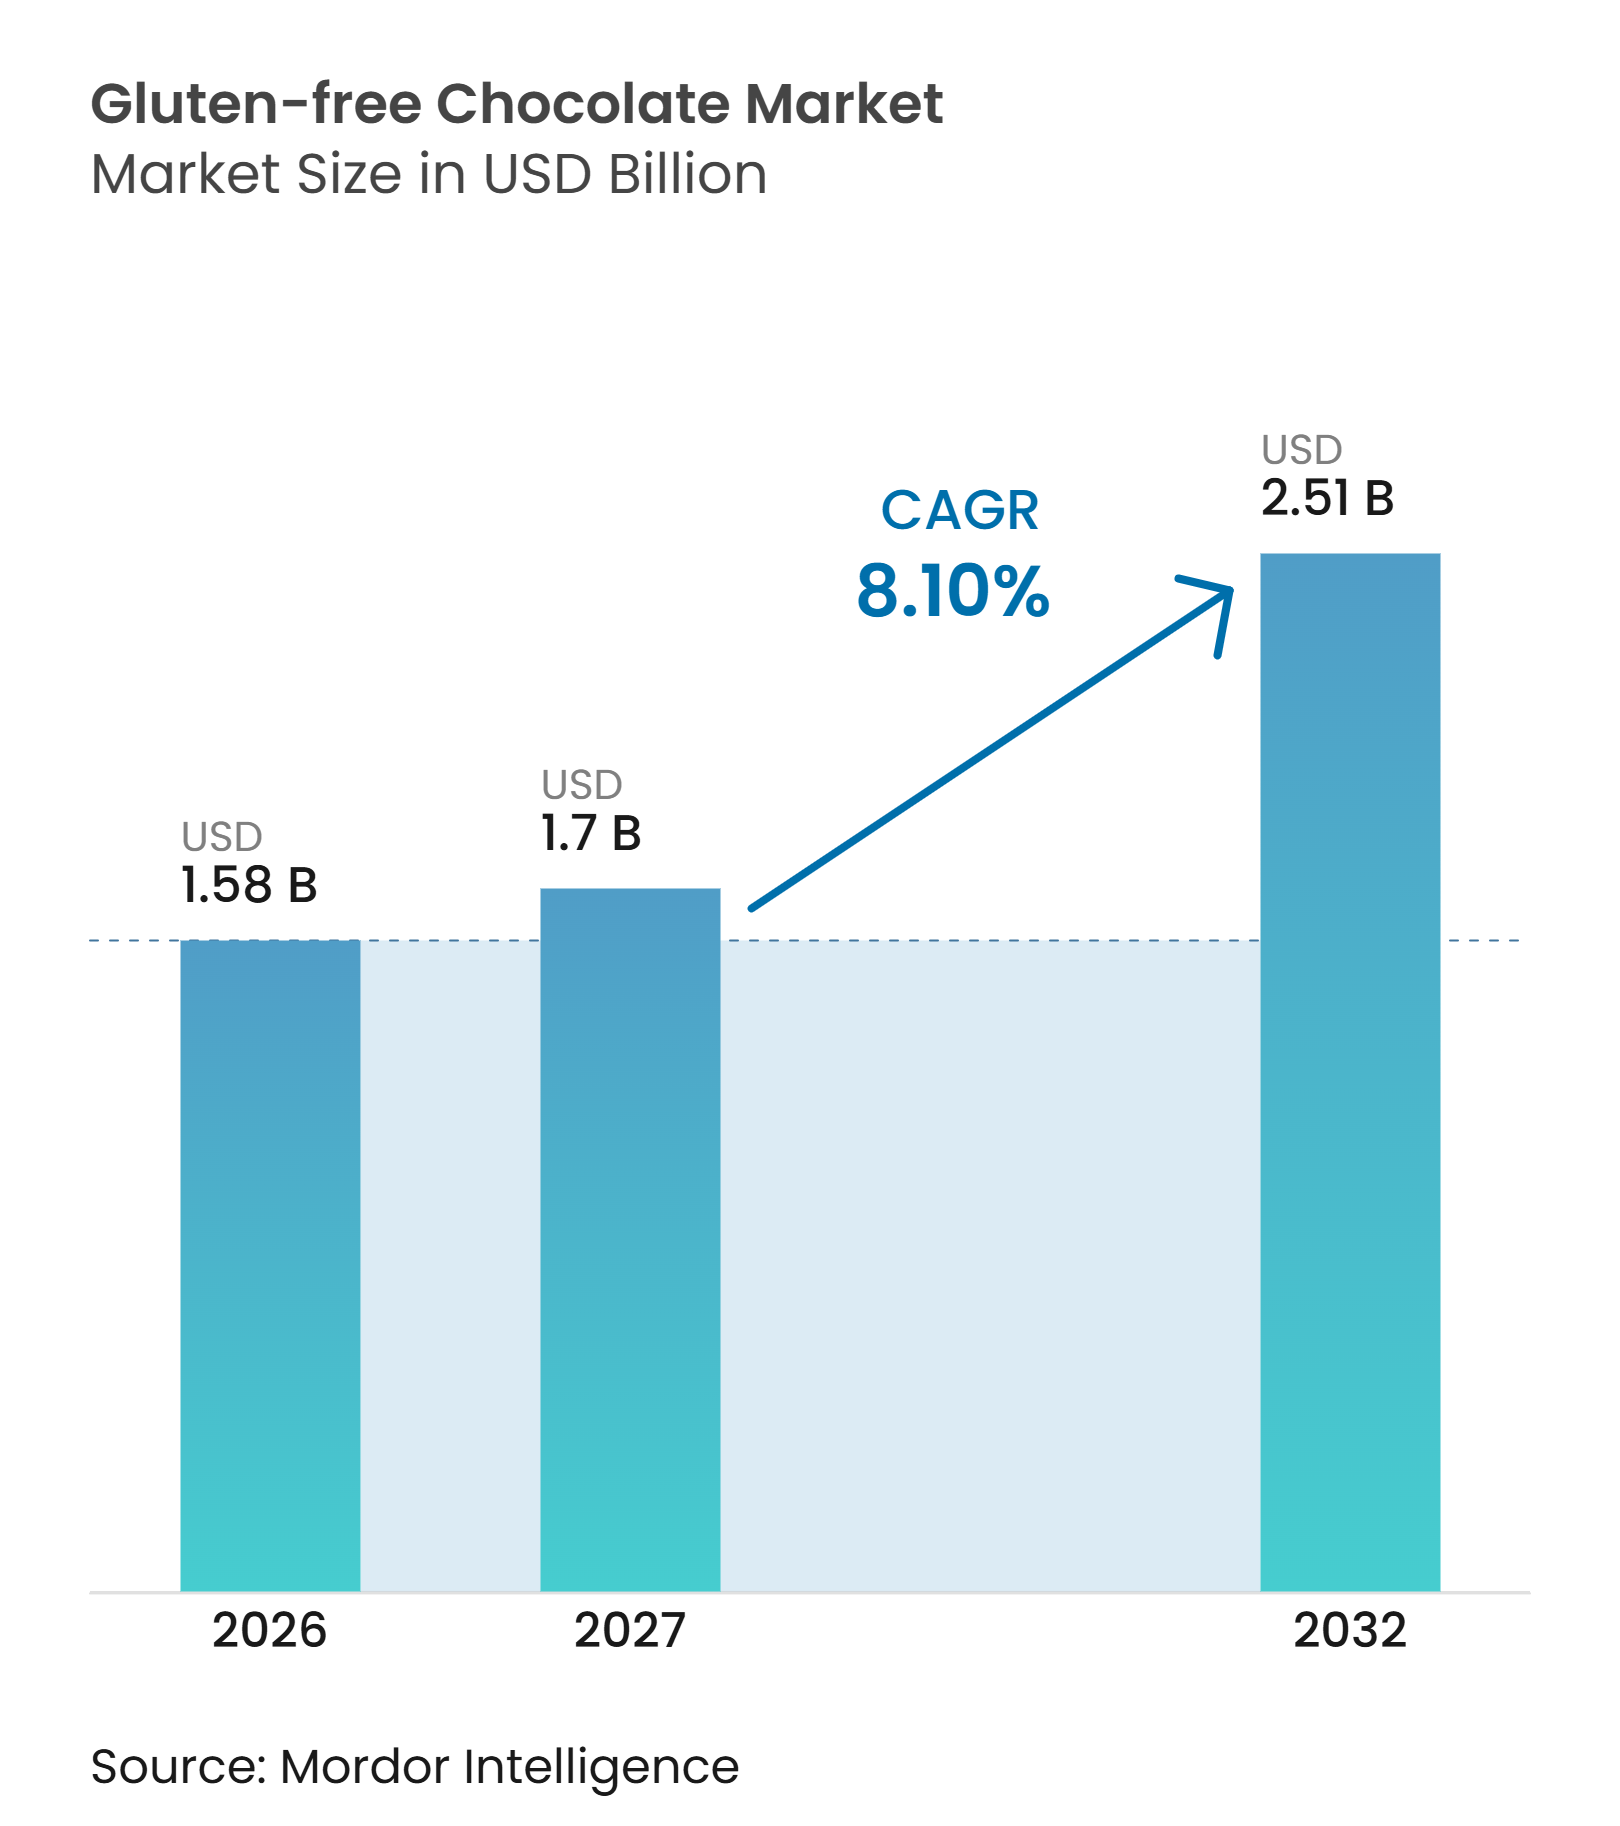
La taille du marché du chocolat sans gluten devrait croître de 1,58 milliard USD en 2026 à 1,70 milliard USD en 2027 et devrait atteindre 2,51 milliards USD d'ici 2032, à un CAGR de 8,10 % sur la période 2027-2032. Le marché du chocolat sans gluten bénéficie des exigences alimentaires médicales et de l'intérêt croissant des consommateurs pour des choix alimentaires axés sur le bien-être. La sensibilisation croissante aux affections liées au gluten soutient la demande de produits adaptés à des besoins alimentaires spécifiques. Les fabricants élargissent l'attrait du marché en combinant les atouts sans gluten avec des attributs végétaliens, biologiques, sans sucre et fonctionnels, attirant ainsi des consommateurs aux préférences diverses. La certification des approvisionnements, les procédés de fabrication dédiés et l'étiquetage transparent renforcent la confiance des consommateurs et répondent aux exigences des distributeurs. Des relations établies avec les fournisseurs, des systèmes de contrôle qualité efficaces et de solides capacités de certification offrent également aux marques des opportunités pour renforcer la crédibilité de leurs produits, maintenir une qualité constante et consolider leur positionnement concurrentiel.
Principaux enseignements du rapport
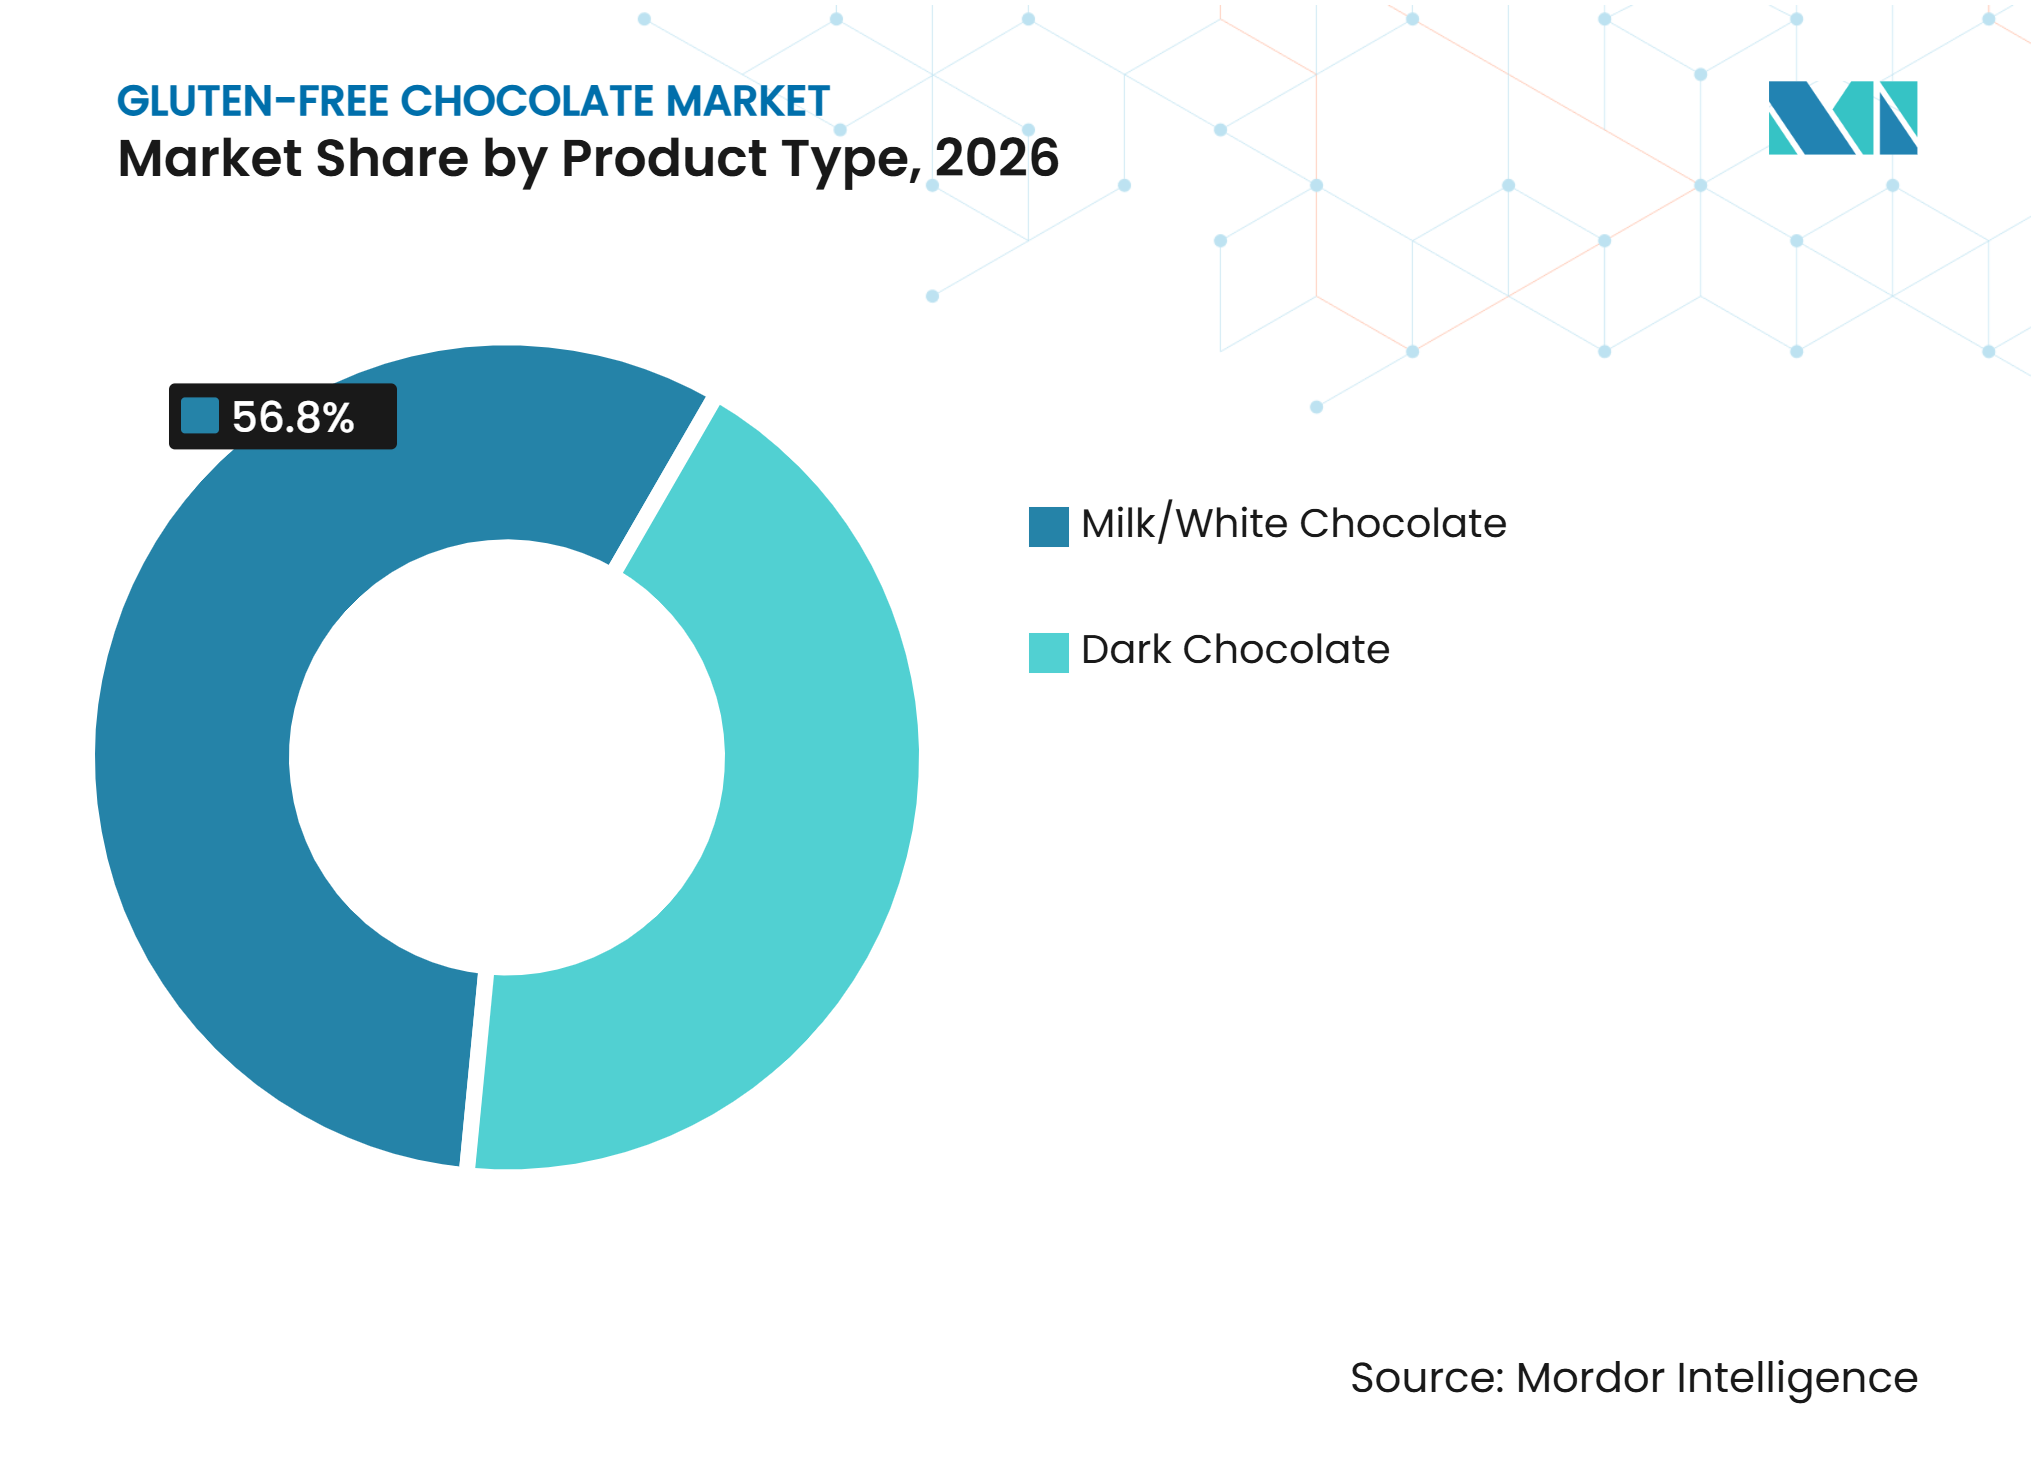
• Par type de produit, le chocolat noir détenait 43,20 % de la part du marché du chocolat sans gluten en 2026, tandis que le chocolat au lait/blanc devrait se développer à un CAGR de 8,65 % jusqu'en 2032.
• Par forme, les tablettes de chocolat détenaient 46,80 % de la part du marché du chocolat sans gluten en 2026, tandis que les pépites de chocolat devraient se développer à un CAGR de 9,75 % jusqu'en 2032.
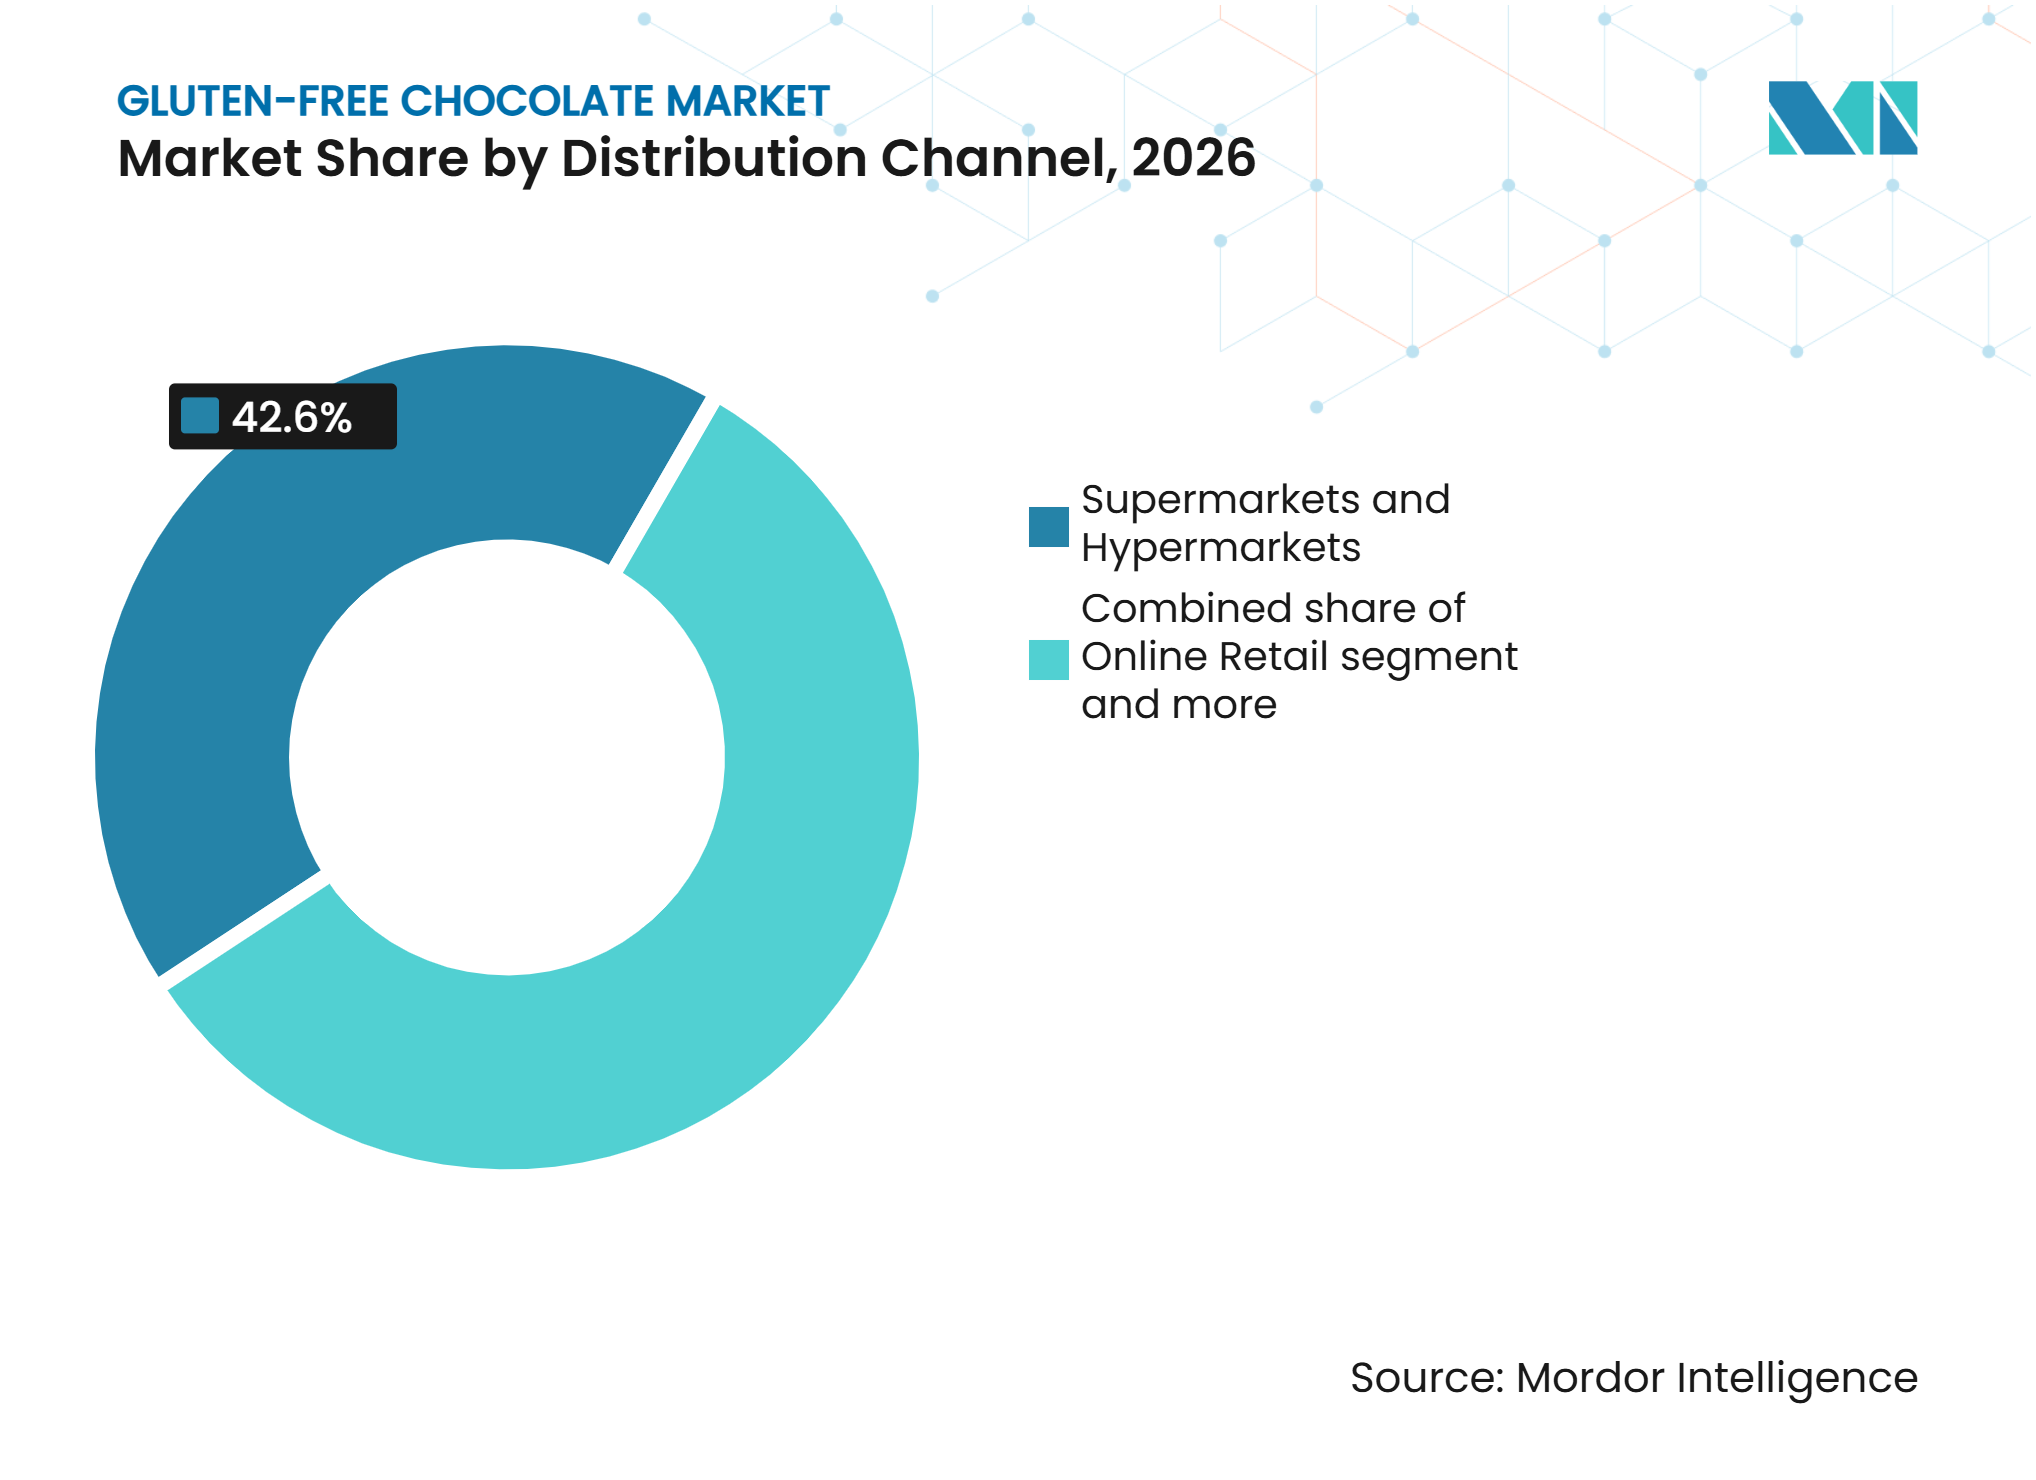
• Par canal de distribution, les supermarchés et hypermarchés détenaient 42,60 % de la part du marché du chocolat sans gluten en 2026, tandis que le commerce en ligne devrait se développer à un CAGR de 10,41 % jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 36,80 % de la part du marché du chocolat sans gluten en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du chocolat sans gluten*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence et diagnostic croissants de la maladie cœliaque et des troubles liés au gluten | +1.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Sensibilisation accrue des consommateurs aux exigences sanitaires et alimentaires liées au gluten | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Premiumisation des produits de chocolat sans gluten | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de formats de chocolat sans gluten pratiques et à portions contrôlées | +0.9% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Diversification des produits grâce à des offres de chocolat végétalien, biologique, sans sucre et fonctionnel | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion des gammes de produits de chocolat sans gluten dédiées | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence et diagnostic croissants de la maladie cœliaque et des troubles liés au gluten
La prévalence de la maladie cœliaque et l'identification continue de cas non diagnostiqués soutiennent la demande à long terme de produits alimentaires sans gluten. Par exemple, en février 2026, selon la Fondation pour la maladie cœliaque, la maladie cœliaque touche environ 1 personne sur 100 en Amérique du Nord, tandis que des millions de personnes atteintes restent non diagnostiquées. Le délai moyen de diagnostic est de 6 à 10 ans, ce qui met en évidence les opportunités d'identification continue de la maladie et d'une plus grande sensibilisation aux exigences sans gluten [1]. Ce besoin médical encourage les fabricants à élargir leurs offres de produits adaptés et à améliorer la disponibilité d'alternatives sans gluten fiables. Par exemple, en mai 2025, Mondelēz International a élargi sa gamme Hu Chocolate avec des bouchées de chocolat noir sans gluten, végétaliennes et biologiques, démontrant une innovation produit qui répond à ces préférences alimentaires.
Sensibilisation accrue des consommateurs aux exigences sanitaires et alimentaires liées au gluten
L'attention croissante des consommateurs à la consommation de gluten et aux exigences alimentaires élargit l'intérêt pour les produits alimentaires sans gluten au-delà des personnes souffrant de conditions médicalement diagnostiquées. Par exemple, en juin 2025, selon l'Oldways Whole Grains Council, 26 % des consommateurs des États-Unis ont déclaré réduire leur consommation de gluten, tandis que 7 % évitaient activement le gluten. Parmi les consommateurs qui évitaient toujours le gluten, 81 % n'avaient aucun diagnostic médical, soulignant le rôle des préférences alimentaires personnelles dans la stimulation de la demande de produits sans gluten [2]. Cet intérêt plus large encourage les fabricants de chocolat à élargir leurs offres de produits avec un positionnement sans gluten clair et des attributs alimentaires complémentaires. Par exemple, en octobre 2026, Wild West Chocolate a lancé ses barres Goldstruck Nut Butter, proposant des attributs sans gluten, biologiques, végétaliens et casher dans quatre variétés de chocolat et de beurre de noix.
Premiumisation des Produits de Chocolat sans Gluten
La premiumisation des produits de chocolat sans gluten est portée par la demande d'ingrédients de haute qualité, de formulations améliorées et d'expériences chocolatées distinctives. Les fabricants s'attachent à combiner l'aptitude sans gluten avec des saveurs riches, des textures désirables, du cacao premium et des ingrédients soigneusement sélectionnés pour renforcer l'attrait des produits. L'approvisionnement biologique, les certifications éthiques, l'étiquetage transparent et les contrôles de fabrication dédiés renforcent davantage la différenciation des produits et la confiance des consommateurs. Ces attributs créent des opportunités pour les marques de positionner le chocolat sans gluten comme une offre de confiserie haut de gamme plutôt que comme une simple alternative alimentaire. Le maintien d'un goût constant, d'une qualité de produit et de normes sans gluten fiables reste important pour fidéliser les consommateurs et soutenir un positionnement premium sur le marché.
Demande de formats de chocolat sans gluten pratiques et à portions contrôlées
La demande de formats pratiques et à portions contrôlées encourage les fabricants à élargir leurs offres de chocolat sans gluten pour différentes occasions de consommation. Les consommateurs préfèrent de plus en plus des emballages facilitant le transport, le stockage et la gestion des portions, notamment lors de la consommation de chocolat hors domicile. Par exemple, en septembre 2025, selon Flexible Packaging Europe, 6 000 consommateurs dans six pays européens ont souligné l'importance de la taille des portions, de la refermeabilité, de la facilité d'ouverture et des emballages pratiques dans leurs décisions d'achat de chocolat [3]. En réponse à ces préférences, Enjoy Life Foods a lancé des sachets de pépites de chocolat pour la pâtisserie en portions individuelles, proposant des mini pépites mi-sucrées et des morceaux de chocolat noir certifiés sans gluten. Ces développements créent des opportunités pour les fabricants de combiner la garantie alimentaire avec des emballages pratiques et des formats de chocolat accessibles.
Analyse de l'impact des freins du marché du chocolat sans gluten*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'approvisionnement et de certification sans gluten | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Risque de contamination croisée lors de la fabrication | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Installations de production dédiées sans gluten limitées | -0.5% | Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Prix premium limitant l'adoption grand public | -0.7% | Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'approvisionnement et de certification sans gluten
Les coûts élevés d'approvisionnement et de certification sans gluten peuvent augmenter les dépenses de production globales des fabricants de chocolat. L'approvisionnement en ingrédients répondant à des exigences strictes sans gluten nécessite une sélection rigoureuse des fournisseurs, une vérification des spécifications des matières premières et un suivi constant de la qualité des ingrédients. Les fabricants doivent également investir dans des procédures de manutention dédiées, des mesures de prévention de la contamination, des tests et des processus de certification pour maintenir la sécurité des produits et la conformité réglementaire. Ces exigences peuvent accroître la complexité de la fabrication, les dépenses d'assurance qualité et les coûts opérationnels tout au long de la chaîne d'approvisionnement. Des coûts plus élevés peuvent exercer une pression sur les marges bénéficiaires et entraîner des prix de détail plus élevés, limitant potentiellement l'accessibilité pour les consommateurs sensibles aux prix.
Risque de contamination croisée lors de la fabrication
Le risque de contamination croisée lors de la fabrication demeure un défi important pour le marché du chocolat sans gluten. Les installations de production de chocolat peuvent traiter plusieurs ingrédients et variétés de produits, augmentant la possibilité d'une exposition involontaire au gluten par le biais d'équipements partagés, de lignes de production, de zones de stockage et de procédures de manutention. La prévention de la contamination exige des fabricants qu'ils mettent en œuvre des pratiques strictes de ségrégation, des contrôles de production dédiés, un nettoyage approfondi des équipements et des tests réguliers des matières premières et des produits finis. Le maintien de normes sans gluten constantes tout au long de la fabrication et de l'emballage peut accroître la complexité opérationnelle et les exigences d'assurance qualité. Tout manquement à la prévention de la contamination croisée peut compromettre l'intégrité des produits, affecter la confiance des consommateurs et exposer les fabricants à des risques réglementaires et de réputation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le chocolat noir en tête tandis que les variantes au lait et blanc élargissent le choixLe chocolat noir détenait 43,20 % de la part du marché du chocolat sans gluten en 2026. Le chocolat noir maintient une position solide sur le marché du chocolat sans gluten car son profil axé sur le cacao s'aligne sur la demande de confiseries gourmandes aux attributs soucieux de la santé et premium. Son goût familier et sa large acceptation par les consommateurs en font une option accessible pour les personnes recherchant des alternatives sans gluten sans modifier leurs préférences habituelles en matière de chocolat. Les formulations de chocolat noir peuvent également offrir une plus grande flexibilité dans la sélection des ingrédients, permettant aux fabricants de développer des produits avec des compositions d'ingrédients plus simples et de réduire la dépendance à certaines inclusions contenant du gluten. L'intérêt croissant des consommateurs pour la qualité du cacao, la transparence de l'approvisionnement et la production responsable soutient davantage l'attrait de ce segment.
Le chocolat au lait et le chocolat blanc devraient se développer à un CAGR de 8,65 % jusqu'en 2032. Les produits de chocolat au lait et blanc gagnent en pertinence sur le marché du chocolat sans gluten, les consommateurs recherchant une plus grande variété de saveurs, de textures et de plaisirs gourmands. Ces produits contribuent à élargir la catégorie au-delà des offres traditionnelles axées sur le cacao et séduisent les consommateurs qui préfèrent des profils de chocolat plus crémeux et plus sucrés. Le développement de formulations sans produits laitiers et sans gluten nécessite une sélection rigoureuse des ingrédients et des contrôles de traitement pour maintenir un goût, une texture et une cohérence de produit désirables. Les fabricants élargissent leurs gammes sans allergènes avec des formats de chocolat plus diversifiés pour répondre à ces préférences et s'adapter aux foyers ayant des exigences alimentaires différentes.


Par forme :
les tablettes maintiennent leur envergure tandis que les pépites soutiennent la pâtisserie à domicileLes tablettes de chocolat détenaient 46,80 % du marché du chocolat sans gluten en 2026. Les tablettes de chocolat restent un format de premier plan sur le marché du chocolat sans gluten car elles offrent praticité, familiarité et facilité de consommation dans différents canaux de distribution. Leurs portions définies les rendent adaptées à la consommation individuelle, tandis que leur emballage offre suffisamment d'espace pour les déclarations sans gluten, les marques de certification, les informations sur les allergènes et les détails des ingrédients. Des informations claires sur les produits aident les consommateurs à évaluer l'adéquation alimentaire et à prendre des décisions d'achat avec plus de confiance. La popularité établie des tablettes de chocolat les rend également accessibles aux consommateurs habituels de chocolat et aux personnes recherchant des alternatives sans gluten. Les fabricants peuvent différencier davantage ces produits grâce à des ingrédients biologiques, des formulations végétaliennes, un approvisionnement éthique en cacao et des profils de saveurs variés tout en conservant un format de consommation familier.
Les pépites de chocolat devraient croître à un CAGR de 9,75 % jusqu'en 2032, le taux le plus rapide parmi les formes. Cette croissance indique que la gestion alimentaire affecte à la fois les achats d'ingrédients et la demande de confiseries prêtes à consommer. Les consommateurs qui choisissent des pépites certifiées pour la pâtisserie à domicile peuvent gérer les recettes plus étroitement et éviter l'incertitude liée aux comptoirs de boulangerie ou aux environnements de production mixtes. Le secteur du chocolat sans gluten établit une relation plus stable avec ces acheteurs car la pâtisserie crée des occasions d'achat répétées autour des fêtes, des routines domestiques et des événements familiaux. Les bouchées répondent également aux besoins de collation portable, tandis que les confiseries enrobées et les mélanges à pâtisserie servent des occasions plus restreintes. Ensemble, ces formats donnent au marché du chocolat sans gluten un rôle plus large à la fois dans la préparation à domicile et la consommation immédiate.
Par canal de distribution :
les supermarchés maintiennent leur portée tandis que le commerce en ligne gagne en vitesseLes supermarchés et hypermarchés représentaient 42,60 % du marché du chocolat sans gluten en 2026. Les supermarchés et hypermarchés jouent un rôle important sur le marché du chocolat sans gluten en rendant les produits certifiés accessibles dans le cadre des courses alimentaires habituelles. Leurs larges gammes de produits permettent aux consommateurs de comparer le chocolat sans gluten avec la confiserie conventionnelle et de choisir des produits en fonction de leurs exigences alimentaires, de leurs prférences de saveurs et de leur prix. Une plus grande disponibilité contribue également à positionner le chocolat sans gluten comme faisant partie de la consommation quotidienne de confiseries plutôt que de le limiter à des besoins alimentaires spécialisés. Ces points de vente offrent aux fabricants une plus grande visibilité des produits, des opportunités promotionnelles et un accès à une large base de consommateurs. Ils soutiennent également l'introduction de nouvelles saveurs, de formats d'emballage et de variétés de produits auprès de différents groupes de consommateurs.
Le commerce en ligne devrait se développer à un CAGR de 10,41 % jusqu'en 2032. Le commerce en ligne s'impose comme un canal de distribution en expansion rapide sur le marché du chocolat sans gluten en améliorant l'accès aux produits spécialisés et aux marques de niche. Les plateformes numériques permettent aux fabricants de fournir des informations détaillées sur les ingrédients, les certifications sans gluten, les contrôles des allergènes et les attributs des produits, aidant les consommateurs à prendre des décisions d'achat éclairées. La disponibilité en ligne permet également aux acheteurs de comparer les marques, les saveurs et les formats de produits en fonction de leurs exigences et préférences alimentaires. Les ventes directes aux consommateurs et les services d'abonnement facilitent davantage les achats pratiques et le réapprovisionnement régulier en produits. Ce canal est particulièrement précieux sur les marchés où les détaillants physiques offrent une sélection limitée de confiseries sans gluten.


Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 36,80 % de la part du marché du chocolat sans gluten en 2026. L'Amérique du Nord occupe une position de premier plan sur le marché du chocolat sans gluten, soutenue par une sensibilisation établie des consommateurs, une forte demande de produits alimentaires spécialisés et un réseau de distribution au détail bien développé. Les États-Unis constituent une base commerciale substantielle grâce à leurs vastes canaux de supermarchés, d'épiceries fines et de commerce en ligne. Le Canada contribue également à la demande régionale grâce à une reconnaissance et un diagnostic croissants de la maladie cœliaque et des troubles liés au gluten. Des exigences claires en matière d'étiquetage sans gluten et des pratiques de certification établies contribuent à renforcer la confiance des consommateurs et à soutenir l'accessibilité des produits. Les fabricants peuvent servir à la fois les consommateurs diagnostiqués et les acheteurs suivant des préférences alimentaires plus larges grâce à des informations transparentes sur les ingrédients, des normes de produits fiables et des offres de chocolat diversifiées.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,60 % jusqu'en 2032. L'Asie-Pacifique s'impose comme le marché régional à la croissance la plus rapide pour le chocolat sans gluten, soutenu par une urbanisation croissante, une sensibilisation accrue à la santé et l'expansion du commerce organisé et en ligne. L'accès croissant aux produits alimentaires spécialisés introduit le chocolat sans gluten auprès d'une base de consommateurs plus large, au-delà des points de vente premium et spécialisés. Les améliorations de l'tiquetage alimentaire et de la communication sur les allergènes créent également des opportunités pour les fabricants de fournir des informations produits plus claires et de renforcer la confiance des consommateurs. Des marchés tels que la Chine, le Japon, l'Inde, l'Australie, la Corée du Sud et Singapour offrent des opportunités grâce à l'évolution des préférences des consommateurs, à l'expansion des réseaux de distribution et à l'intérêt pour les produits alimentaires premium. La demande croissante de confiseries pratiques, de haute qualité et spécifiques à un régime alimentaire encourage les fabricants à diversifier leurs offres de produits régionaux.
L'Europe et les marchés émergents convergent
L'Europe reste un marché important pour le chocolat sans gluten, soutenu par une forte sensibilisation à la maladie cœliaque et la large disponibilité des produits sans gluten. Des pays tels que l'Italie et l'Allemagne contribuent à la demande régionale grâce à des marchés alimentaires sans allergènes bien établis et à la disponibilité croissante de produits dans les supermarchés et les magasins spécialisés. L'Amérique du Sud se développe progressivement, notamment au Brésil et en Argentine, à mesure que les fabricants introduisent des versions sans gluten de produits chocolatés et de confiseries familiers. Ces offres contribuent à accroître la variété des produits et la sensibilisation des consommateurs. Le Moyen-Orient et l'Afrique présentent également des opportunités émergentes, soutenues par une prise de conscience croissante des exigences alimentaires et un meilleur accès aux produits alimentaires spécialisés. Des pays tels que l'Afrique du Sud, l'Arabie Saoudite et les Émirats Arabes Unis offrent des opportunités aux fabricants d'étendre leur présence via les supermarchés, le commerce en ligne et les magasins d'alimentation spécialisés.
Paysage concurrentiel
Concentration du Marché
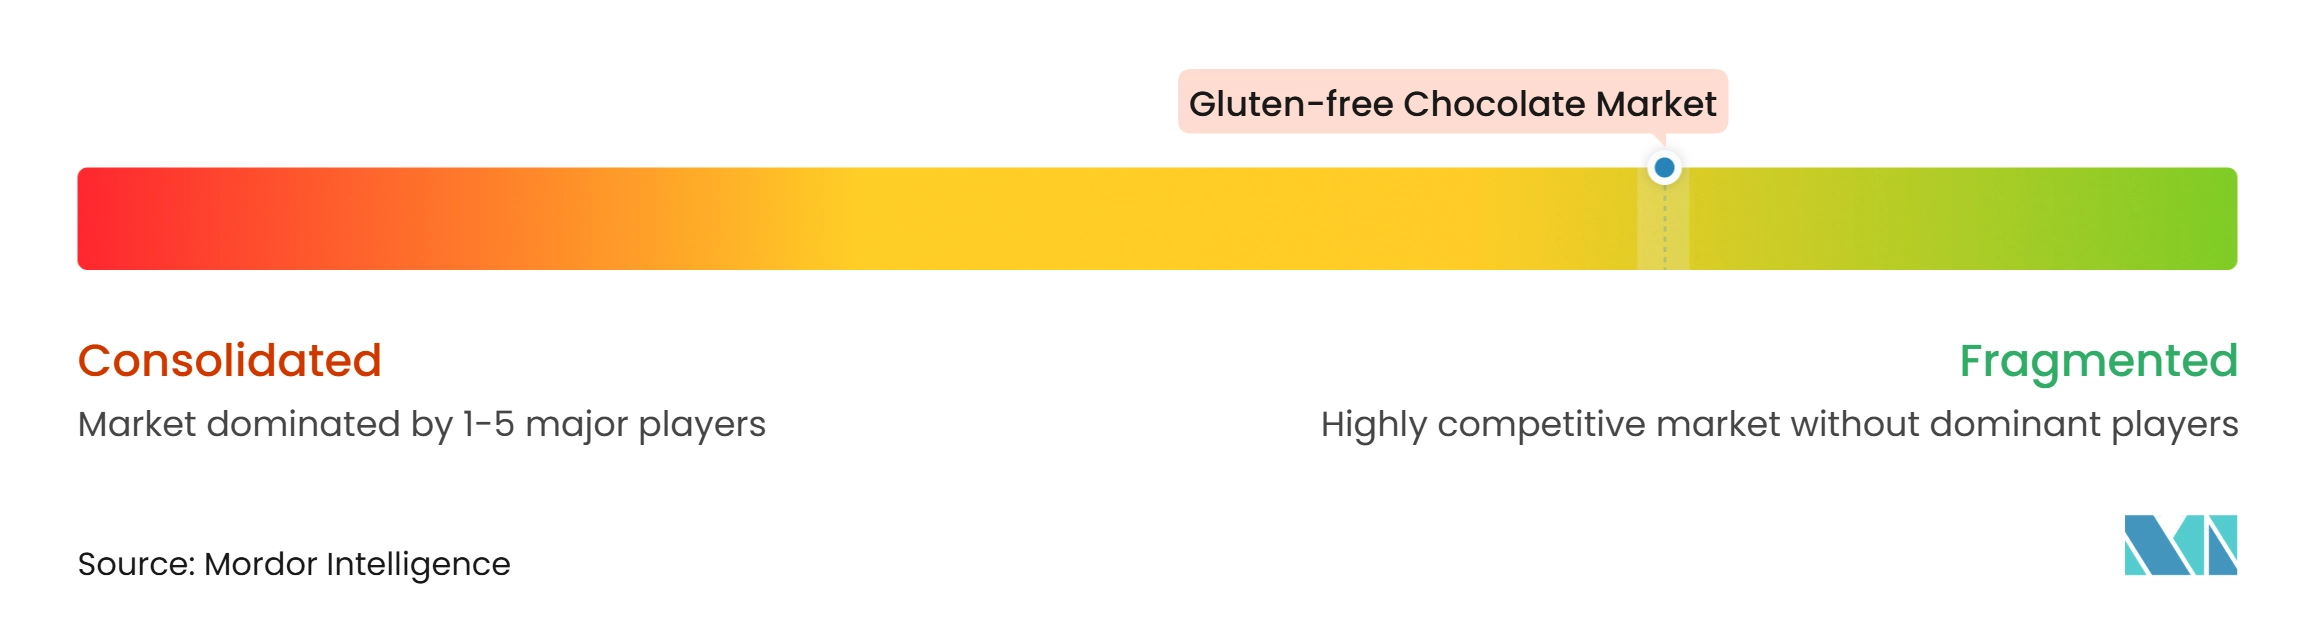
Le marché du chocolat sans gluten est fragmenté, avec des multinationales alimentaires établies et des fabricants spécialisés indépendants en concurrence sur la qualité des produits, la crédibilité des certifications, la transparence des ingrédients et la différenciation des marques. Les grandes entreprises bénéficient de capacités de fabrication établies, de vastes réseaux de distribution et d'une forte notoriété de marque, tandis que les fabricants spécialisés se concentrent sur des installations de production dédiées, des formulations sans allergènes et des gammes de produits ciblées. La présence de fabricants aux capacités et aux approches de marché diverses favorise un environnement plus concurrentiel et offre aux consommateurs une sélection plus large de produits de chocolat sans gluten.
L'expansion des gammes reste une stratégie concurrentielle importante, les fabricants élargissant leurs offres à travers différentes variétés de chocolat, formats de produits et combinaisons d'attributs alimentaires. Les confiseries saisonnières, les produits orientés famille et les emballages pratiques permettent aux marques de servir un plus large éventail d'occasions de consommation. Les canaux de distribution numérique et de vente directe aux consommateurs permettent en outre aux fabricants spécialisés de renforcer la visibilité de leur marque, de nouer des relations avec les consommateurs et d'encourager les achats répétés. Les certifications de sécurité alimentaire et les systèmes efficaces de gestion de la qualité aident également les fabricants à établir leur crédibilité et à renforcer leurs partenariats avec les distributeurs.
Le paysage concurrentiel fragmenté crée des opportunités tant pour les marques spécialisées que pour les multinationales de renforcer leur présence sur le marché grâce à l'innovation produit, la diversification des gammes et l'expansion de la distribution. Les fabricants sont de plus en plus en mesure de différencier leurs offres grâce à l'aptitude sans gluten associée à des attributs végétaliens, biologiques, sans sucre et fonctionnels. Les marques plus petites bénéficient d'un développement de produits ciblé et d'une flexibilité, tandis que les grandes entreprises s'appuient sur leurs capacités de production, leurs marques établies et leurs réseaux de distribution plus larges.
Leaders du secteur du chocolat sans gluten
-
The Hershey Company (Lily's Sweets)
-
Mondelēz International, Inc. (Enjoy Life Foods)
-
Trek One Capital (Alter Eco)
-
Taza Chocolate, Inc.
-
UNREAL Brands, Inc. (UNREAL)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat sans Gluten Entreprises couvertes dans ce rapport
- The Hershey Company (Lily's Sweets)
- Mondelēz International, Inc. (Enjoy Life Foods)
- Trek One Capital (Alter Eco)
- Taza Chocolate, Inc.
- UNREAL Brands, Inc. (UNREAL)
- Raaka Chocolate, LLC
- No Whey Foods, LLC
- Moo Free Ltd
- Zertus Group (Kinnerton Confectionery Ltd – NOMO)
- Mood Foods Limited (Ombar)
- Theo Chocolate, Inc.
- Nirvana Chocolates
- Chocxo Corporation
- Firetree Chocolate Limited
- Bennetto Natural Foods
- Wild West Chocolate
- JOJO's Chocolate LLC
- La Perla di Torino
- Dammenberg
- Loon Chocolate LLC
Développements industriels récents dans Marché du Chocolat sans Gluten
- Septembre 2026 : ZoRaw a élargi son portefeuille de chocolats fonctionnels avec des tablettes de chocolat sans gluten contenant des protéines et des fibres, certaines variétés offrant jusqu'à 12 g de protéines par tablette et sans sucre ajouté. La gamme comprend des variétés de chocolat au lait, noir, au lait d'amande et à la noix de coco.
- Mai 2025 : Hu a lancé des Bouchées de Chocolat Noir enveloppées individuellement aux saveurs Beurre de Noisette, Beurre de Cajou + Gousse de Vanille Pure et Noix de Coco Crémeuse. La gamme sans gluten comprend six bouchées de chocolat fourrées par sachet et est également végane, certifiée USDA Organic, Fairtrade et non-OGM.
- Mai 2025 : Ombar a lancé sa Tablette de Chocolat Blond de 70 g chez Tesco Extra, élargissant ainsi sa gamme de chocolats sans produits laitiers et sans gluten. Fabriqué à base de beurre de cacao biologique, de noix de coco desséchée, de vanille de Madagascar, de racine de chicorée et de sucre caramélisé, le produit offre une texture crémeuse aux saveurs de caramel et de vanille.
Portée du rapport mondial sur le marché du chocolat sans gluten
Le marché du chocolat sans gluten comprend des produits chocolatés fabriqués sans ingrédients contenant du gluten et traités dans des conditions contrôlées pour prévenir la contamination par le gluten. Ces produits sont destinés aux consommateurs atteints de la maladie cœliaque, d'une sensibilité au gluten, ainsi qu'à ceux qui suivent des régimes sans gluten. Le marché est segmenté par Type de Produit (Chocolat Noir et Chocolat au Lait/Blanc), Forme (Tablettes de Chocolat, Pépites de Chocolat, Bouchées de Chocolat et Autres Formes), Canal de Distribution (Supermarchés et Hypermarchés, Magasins Spécialisés et Gastronomiques, Commerce en Ligne et Autres Canaux de Distribution) et Géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Chocolat noir |
| Chocolat au lait/blanc |
| Tablettes de chocolat |
| Pépites de chocolat |
| Bouchées de chocolat |
| Autres formes |
| Supermarchés et hypermarchés |
| Épiceries fines et gastronomiques |
| Commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chocolat noir | |
| Chocolat au lait/blanc | ||
| Par forme | Tablettes de chocolat | |
| Pépites de chocolat | ||
| Bouchées de chocolat | ||
| Autres formes | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Épiceries fines et gastronomiques | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du chocolat sans gluten ?
Le marché du chocolat sans gluten devrait atteindre 1,58 milliard USD en 2026 et augmenter à 1,70 milliard USD en 2027. D'ici 2032, le marché devrait atteindre 2,51 milliards USD, enregistrant un CAGR de 8,10 % durant la période 2027–2032.
Quel type de produit de chocolat sans gluten est le plus important ?
Le chocolat noir était en tête avec une part de 43,20 % en 2026, soutenu par son profil de saveur familier, son positionnement axé sur la santé et sa capacité à porter des allégations transparentes sur le cacao et les certifications.
Quelle forme devrait connaître la croissance la plus rapide ?
Les pépites de chocolat devraient croître à un CAGR de 9,75 % jusqu'en 2032, les ingrédients certifiés soutenant la pâtisserie à domicile, le contrôle des recettes et les achats répétés lors des occasions domestiques.
Pourquoi les contrôles de sécurité alimentaire sont-ils importants pour le chocolat sans gluten ?
Les allégations sans gluten nécessitent des pratiques d'approvisionnement et de production contrôlées pour gérer les contacts croisés, protéger la confiance des consommateurs et satisfaire aux exigences d'étiquetage alimentaire grâce à des procédures d'installation fiables et documentées et à des preuves solides de conformité.