
Tamanho e Participação do Mercado de Pão Sem Glúten
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.90 % |
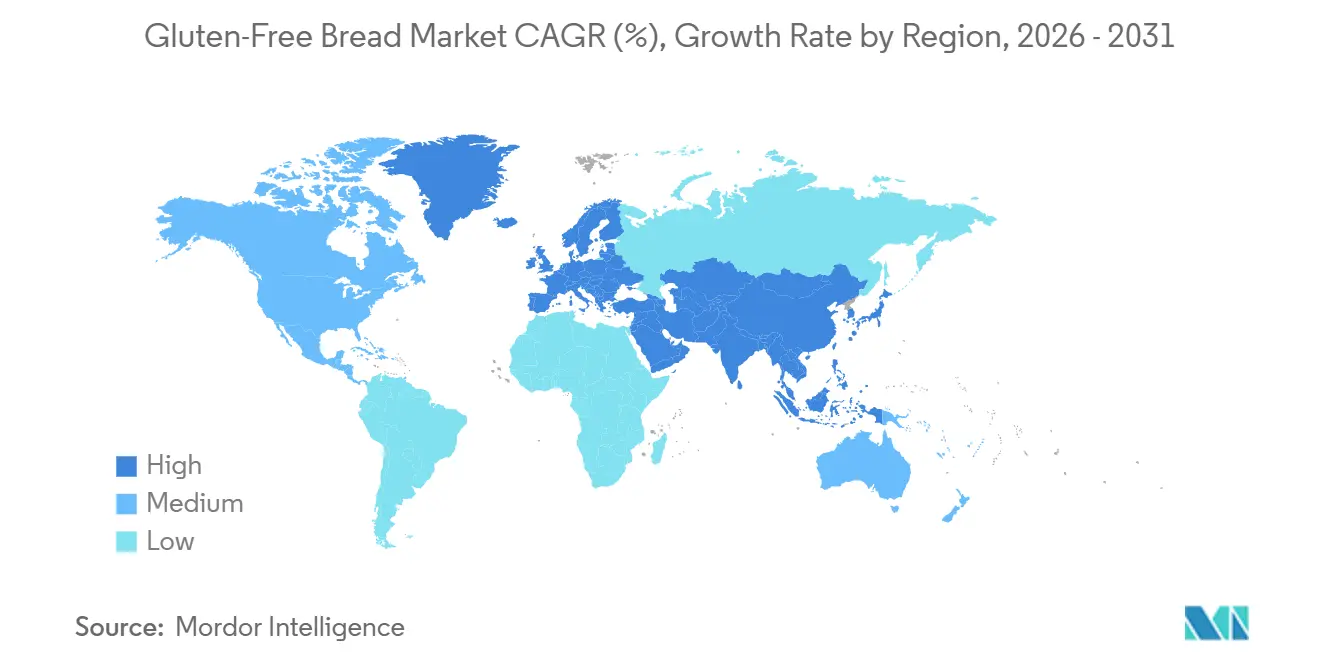
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
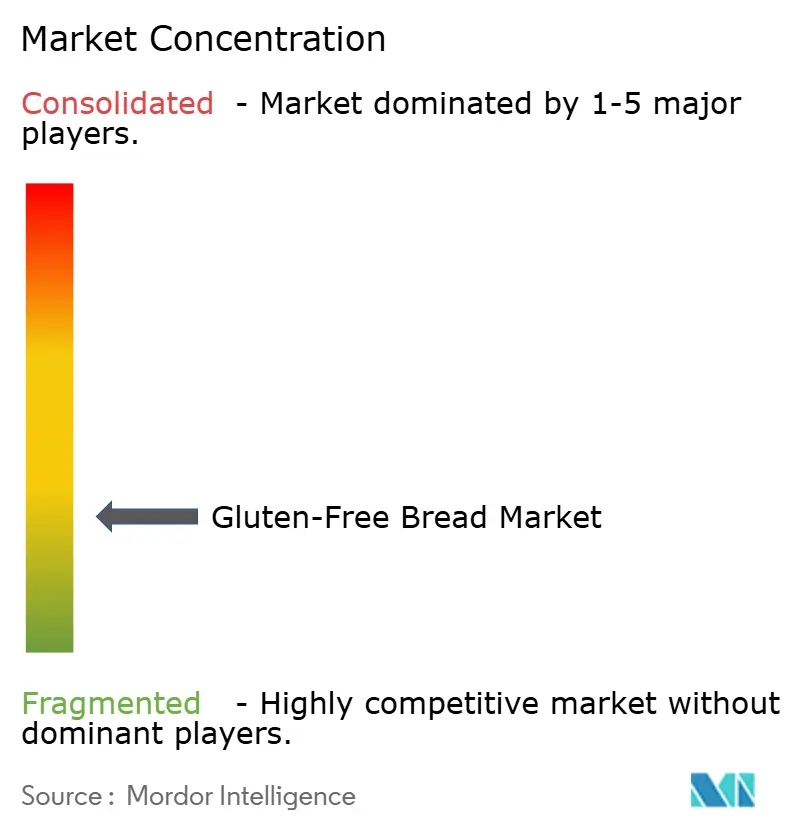
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pão Sem Glúten por Mordor Intelligence
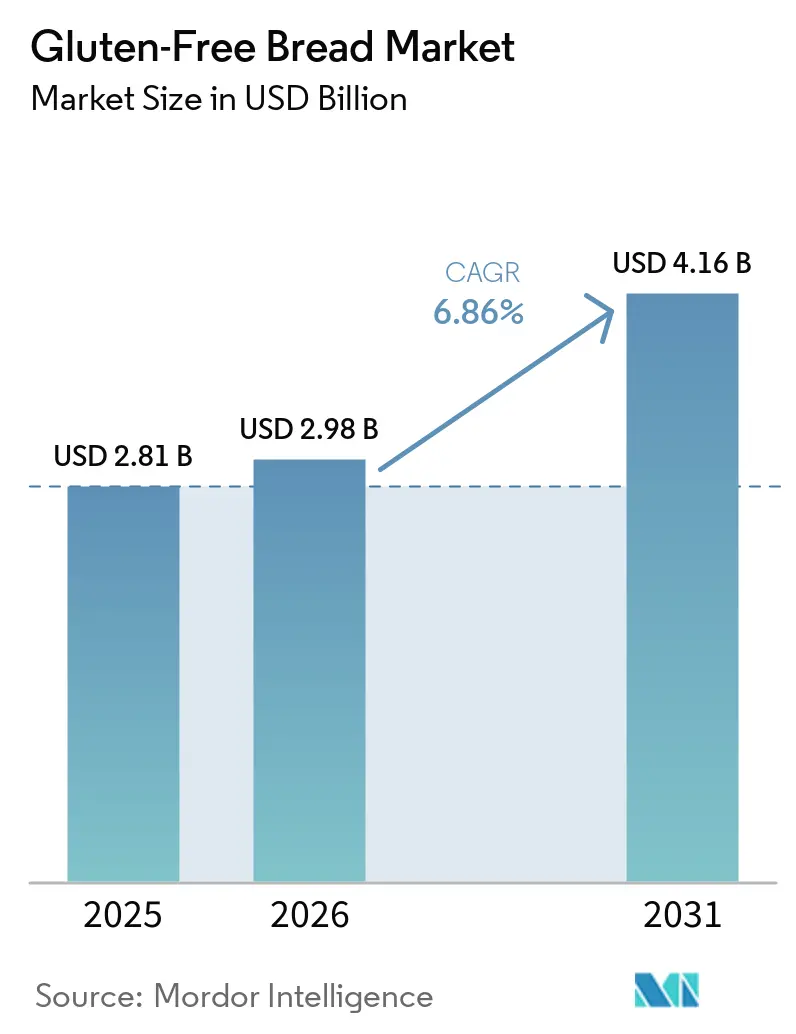
O tamanho do mercado de pão sem glúten foi avaliado em 2,81 bilhões de USD em 2025, chegando a 2,98 bilhões de USD em 2026, e prevê-se que alcance 4,16 bilhões de USD até 2031, a um CAGR de 6,90% no período de 2026 a 2031. A doença celíaca cria uma necessidade contínua por pão seguro, enquanto o acesso mais amplo a exames pode transformar consumidores anteriormente não diagnosticados em compradores regulares. O mercado de pão sem glúten também se beneficia à medida que os produtos melhoram em sabor, textura, nutrição e prazo de validade, uma vez que esses fatores influenciam as compras recorrentes além das dietas medicamente necessárias. Os fabricantes estão investindo em capacidade de produção dedicada, formulações mais limpas e formatos de produtos mais amplos, o que pode fortalecer a confiabilidade das certificações e a diferenciação dos produtos. O preço continua sendo a principal barreira para uma adoção mais ampla, embora a redução do tratamento na Espanha demonstre como as políticas públicas podem reduzir a diferença de custo para o consumidor. A Europa possui a base estabelecida mais sólida, enquanto a Ásia-Pacífico oferece a expansão geográfica mais rápida à medida que as taxas de diagnóstico, o varejo especializado e o acesso online melhoram.
Principais Conclusões do Relatório
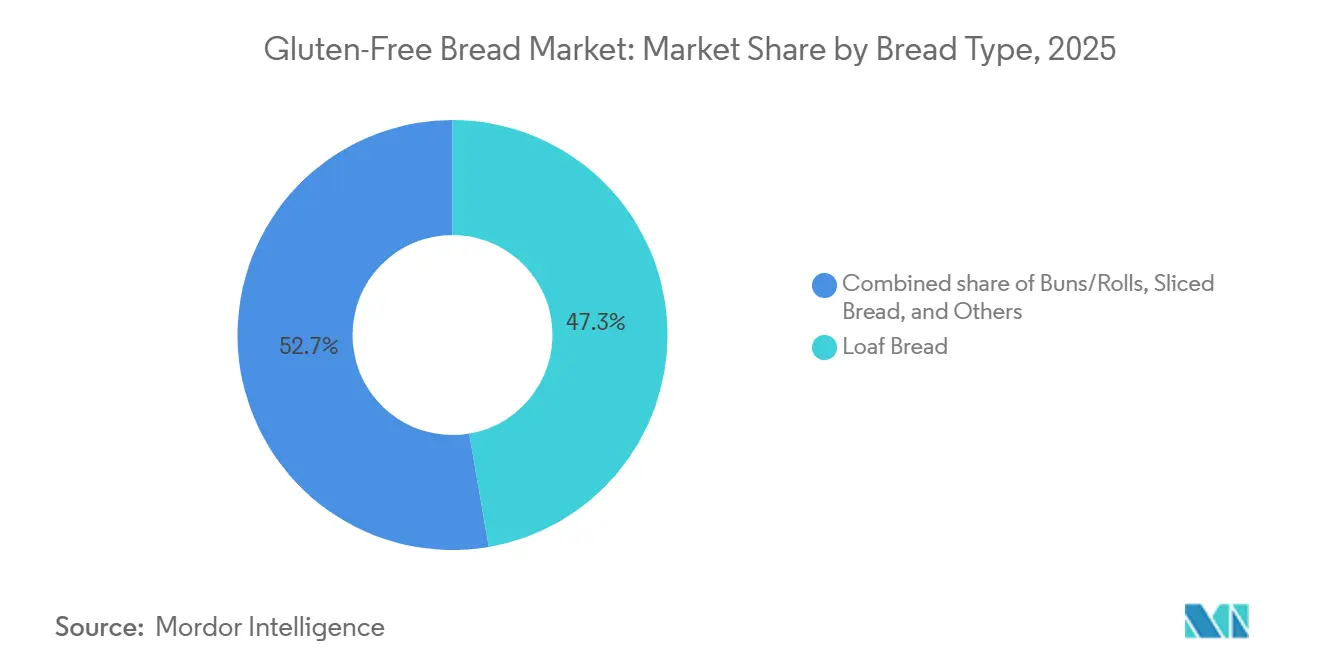
- Por tipo de pão, o pão de forma liderou o mercado de pão sem glúten com uma participação de 47,31% em 2025, enquanto pães de hambúrguer/pãezinhos devem registrar o CAGR mais rápido, de 7,87%, durante 2026-2031.
- Por base de ingredientes, a farinha de arroz manteve uma participação de 31,78% em 2025, enquanto as misturas multifarinhas devem se expandir a um CAGR de 7,45% até 2031.
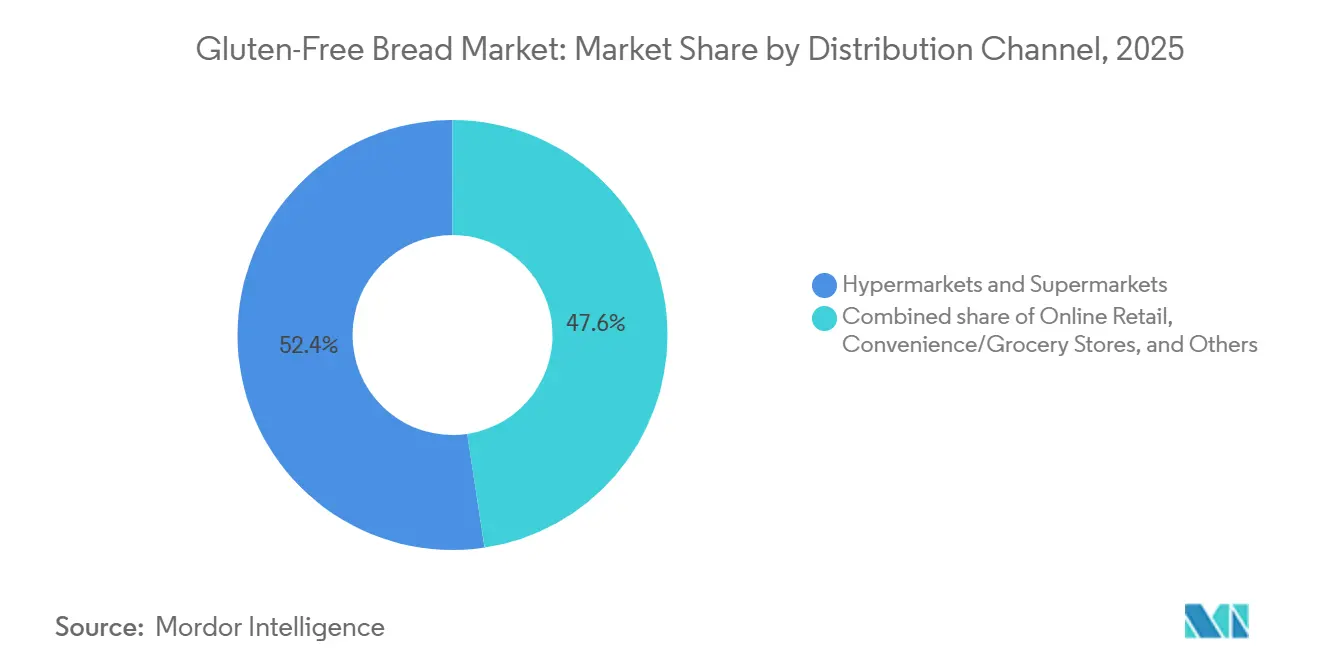
- Por canal de distribuição, hipermercados e supermercados lideraram o mercado com uma participação de 52,37% em 2025, enquanto o varejo online deve registrar o CAGR mais rápido, de 7,73%, durante 2026-2031.
- Por geografia, a Europa liderou o mercado de pão sem glúten em 2025 com uma participação de 34,12%, enquanto a Ásia-Pacífico deve avançar a um CAGR de 7,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doença celíaca e distúrbios relacionados ao glúten | +1.4% | Global, agudo na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Inovação contínua de produtos aprimorando a qualidade e o prazo de validade do pão | +1.1% | América do Norte e Europa, com ganhos iniciais em centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente preferência do consumidor por ingredientes naturais e de rótulo limpo | +0.9% | América do Norte e Europa, com um segmento premium na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Investimentos crescentes de fabricantes de panificação em portfólios sem glúten | +0.8% | Global, com foco principal na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ampliação da gama de produtos em diversos formatos de pão sem glúten | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida expansão do comércio eletrônico e dos canais de distribuição de alimentos especializados | +0.8% | Global, com a Ásia-Pacífico no centro e expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doença Celíaca e Distúrbios Relacionados ao Glúten
A doença celíaca apresentou uma prevalência global confirmada por biópsia de 0,7% e uma prevalência sorológica de 1,4%, afetando entre 60 milhões e 80 milhões de pessoas em todo o mundo, de acordo com um artigo publicado pela Gastroenterology em 2024Saúde do Paciente e da Comunidade Global, gastrojournal.org">[1]. O diagnóstico permanece desigual, particularmente em contextos de baixa e média renda, onde a melhoria dos testes pode tornar a demanda mais visível ao longo do tempo. Em 2024, a Associação das Sociedades Europeias de Doença Celíaca continuou a apoiar a inclusão do glúten nas orientações do Codex sobre rotulagem preventiva de alérgenos. Expectativas mais rigorosas de rotulagem podem beneficiar os produtores que já mantêm controles robustos de alérgenos e certificação confiável. Espera-se que esses desenvolvimentos fortaleçam a confiança dos consumidores em produtos de pão sem glúten certificados e sustentem a demanda de longo prazo nos mercados varejistas regulamentados.
Inovação Contínua de Produtos Aprimorando a Qualidade e o Prazo de Validade do Pão
A textura e a palatabilidade historicamente limitaram as compras repetidas de pão sem glúten, particularmente entre os consumidores que o comparam diretamente com o pão de trigo. Um estudo de 2025 conduzido pela Biblioteca Nacional de Medicina constatou que a combinação de hidroxipropil metilcelulose e goma xantana melhorou as propriedades da massa e produziu pão com menor dureza e maior coesividade do que as formulações que utilizam hidrocoloides individuaisCiência e Nutrição de Alimentos, pmc.ncbi.nlm.nih.gov">[2]. Esses avanços abordam preocupações práticas relacionadas à frescura, ao manuseio e à qualidade sensorial no mercado de pão sem glúten. À medida que a qualidade do produto se aproxima da do pão convencional nos formatos do dia a dia, o melhor desempenho técnico pode tornar a precificação premium mais difícil de sustentar. A capacidade de proporcionar uma experiência sensorial mais próxima à do pão convencional está fortalecendo o apelo comercial dos produtos sem glúten tanto entre os grupos de consumidores com necessidade médica quanto entre os motivados por estilo de vida.
Crescente Preferência do Consumidor por Ingredientes Naturais e de Rótulo Limpo
As preferências por rótulo limpo estão moldando as decisões de formulação, pois os produtos sem glúten devem substituir a funcionalidade do glúten sem criar longas listas de aditivos. O mercado de pão sem glúten está respondendo com fibras prebióticas, farinhas de grãos antigos e processos de fermentação natural que apoiam a função do produto enquanto permitem declarações de ingredientes mais simples. Os ingredientes naturais podem ajudar as marcas a atrair consumidores de estilo de vida que não necessitam de uma dieta terapêutica, mas ainda avaliam a qualidade dos ingredientes. No entanto, a remoção de conservantes ou emulsificantes pode enfraquecer o prazo de validade e a textura se o trabalho de formulação não compensar seu papel funcional. Produtos que oferecem maciez e estabilidade aceitáveis com ingredientes reconhecíveis podem construir comportamento de compra repetida e fortalecer a fidelidade à marca.
Investimentos Crescentes de Fabricantes de Panificação em Portfólios Sem Glúten
Os investimentos em produção dedicada indicam que grandes empresas de panificação consideram cada vez mais o pão sem glúten como uma categoria duradoura, e não como uma extensão limitada de produto. A Dr. Schär reportou resultados recordes para 2024, incluindo a aquisição do negócio nórdico sem glúten da Hero AG e a expansão de sua unidade de Alagón na Espanha. Esses investimentos apoiam o mercado de pão sem glúten ao melhorar a segurança do fornecimento, fortalecer a consistência da fabricação e permitir que as empresas atendam a um portfólio de produtos mais amplo. As instalações dedicadas com controle de alérgenos também reduzem o risco prático de contato cruzado, que pode ocorrer quando produtos sem glúten compartilham operações com pão convencional. Embora o requisito de capital crie uma barreira para entrantes menores, também pode aumentar a confiança entre varejistas e consumidores que dependem da segurança verificada do produto.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços elevados no varejo limitando a adoção pelo consumidor convencional | -0.9% | Global, agudo na América do Sul, Oriente Médio e África e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada em mercados emergentes e sensíveis ao preço | -0.7% | América do Sul, Oriente Médio e África e Ásia-Pacífico rural | Médio prazo (2-4 anos) |
| Dependência de matérias-primas especializadas sem glúten de alto custo | -0.8% | Global | Médio prazo (2-4 anos) |
| Ceticismo do consumidor em relação aos benefícios dietéticos do sem glúten não médico | -0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços Elevados no Varejo Limitando a Adoção pelo Consumidor Convencional
A diferença de custo entre o pão sem glúten e o pão convencional decorre do fornecimento de ingredientes, da fabricação dedicada, dos testes e da certificação, e não de uma interrupção temporária no fornecimento. Em julho de 2024, a Coeliac UK constatou que os pães sem glúten custam 4,5 vezes mais por grama do que os pães convencionais, enquanto pessoas com doença celíaca pagavam até 35% a mais em uma cesta de compras semanalPessoas com doença celíaca, retailtimes.co.uk">[3]. As farinhas especiais podem custar mais do que a farinha de trigo, e os produtores precisam gerenciar custos contínuos relacionados aos controles de alérgenos e à certificação por terceiros. Essa pressão de custos desafia especialmente os produtores menores, que não dispõem de escala de compra para ingredientes e embalagens. Sem medidas comparáveis de controle de custos ou custos de insumos especiais mais baixos, é provável que a precificação continue sendo um obstáculo à adoção doméstica mais ampla no mercado de pão sem glúten.
Disponibilidade Limitada em Mercados Emergentes e Sensíveis ao Preço
O mercado de pão sem glúten permanece concentrado em formatos de varejo premium em economias desenvolvidas, limitando o acesso em muitos mercados emergentes. A América do Sul, o Oriente Médio e África e as áreas rurais da Ásia-Pacífico têm cobertura limitada de varejo especializado e distribuição menos confiável para produtos alimentícios de nicho ou sensíveis à temperatura. O varejo online melhora o alcance, mas não pode substituir totalmente a disponibilidade local em áreas com logística e acesso à internet desiguais. Os fabricantes podem atrasar investimentos em controles dedicados quando a demanda local, a certificação reconhecida e o acesso às prateleiras permanecem incertos. Isso cria uma lacuna de oferta, pois consumidores recém-diagnosticados podem precisar de opções sem glúten, mas não conseguem encontrar consistentemente pão certificado por meio de canais locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pão:
O Pão de Forma Permanece como Padrão, Pães e Rolinhos AceleramO pão de forma representa 47,31% do segmento de tipo de pão em 2025, tornando-o o formato mais consolidado no mercado de pão sem glúten. Ele serve como alimento básico do dia a dia para consumidores diagnosticados e como produto de entrada familiar para pessoas que reduzem o glúten por outros motivos. Os varejistas geralmente alocam o maior espaço de prateleira sem glúten para pães de forma, pois o formato favorece compras domésticas regulares. As linhas de produção de pão de forma mais maduras também ajudam os fornecedores a manter a disponibilidade e as especificações consistentes do produto. Os formatos de pão de forma são adequados para o café da manhã, sanduíches e refeições embaladas, conferindo-lhes uso mais amplo do que os formatos especiais ocasionais. Esse uso rotineiro confere ao formato uma posição estável, mesmo quando os fabricantes introduzem mais opções de produtos.
Pães de hambúrguer e pãezinhos devem registrar um CAGR de 7,87% até 2031, tornando-os o tipo de pão de crescimento mais rápido. No mercado de pão sem glúten, seu crescimento reflete a demanda crescente por pães de hambúrguer, pãezinhos de jantar e formatos de sanduíche que suportem recheios, molhos e manuseio. Esses casos de uso eram anteriormente desafiadores porque a massa sem glúten carecia de elasticidade e estrutura. O pão fatiado apoia os almoços escolares e as refeições no trabalho, onde o porcionamento e a praticidade influenciam as decisões de compra. A categoria outros inclui pães planos, pitas, wraps e formatos artesanais que ampliam o uso além da ocasião padrão de sanduíche.

Por Base de Ingredientes:
A Dominância da Farinha de Arroz Encontra o Desafio das Misturas MultifarinhasA farinha de arroz detém 31,78% do segmento de base de ingredientes em 2025, sustentada por seu sabor neutro, ampla disponibilidade e uso consolidado na fabricação de produtos de panificação. Essa posição torna a farinha de arroz uma base familiar nas cadeias de suprimentos da América do Norte, Europa e Ásia. No entanto, quando os fabricantes utilizam farinha de arroz isoladamente, ela pode produzir uma textura densa, fatias quebradiças e retenção limitada de umidade. Essas limitações estão levando os fabricantes a combinar a farinha de arroz com outras farinhas e ingredientes funcionais. A farinha de arroz continua sendo comercialmente útil porque os fabricantes podem obtê-la com facilidade e ela não acrescenta um perfil de sabor intenso. Seu uso generalizado também ajuda os fabricantes a desenvolver fórmulas com desempenho previsível em escala.
As misturas multifarinhas devem crescer a um CAGR de 7,45% até 2031, sustentadas pelo uso de quinoa, amaranto, sorgo, milheto e trigo-sarraceno. No mercado de pão sem glúten, esses ingredientes podem melhorar os perfis de proteína e fibra, ao mesmo tempo que ajudam a resolver as limitações de textura das formulações com farinha única. A farinha de milho mantém um papel relevante na América do Norte e do Sul, onde sistemas de processamento consolidados e familiaridade dietética sustentam seu uso. A farinha de amêndoa permanece uma opção premium porque seu teor de gordura pode adicionar umidade e riqueza, mas seu custo limita a adoção no mercado de massa. A categoria outros inclui farinhas de mandioca, grão-de-bico, lentilha e teff, que oferecem diferentes propriedades sensoriais e nutricionais.
Por Canal de Distribuição:
Supermercados Lideram Enquanto o Online Redefine a Geometria de AcessoHipermercados e supermercados respondem por 52,37% da receita do canal de distribuição em 2025, tornando-os a principal rota de acesso aos consumidores. Essa posição reflete o caráter planejado das compras de alimentos sem glúten, já que os consumidores frequentemente analisam ingredientes e certificações antes de comprar. Corredores dedicados a produtos sem alérgenos no Reino Unido, na Alemanha e nos Estados Unidos oferecem aos compradores mais opções do que os formatos de lojas menores. Essas lojas também oferecem uma combinação mais ampla de pães de forma, pãezinhos, wraps e produtos especiais. A visibilidade nas prateleiras continua sendo importante, pois pessoas recém-diagnosticadas com doença celíaca frequentemente iniciam sua busca nos pontos de venda de supermercados convencionais.
O varejo online deve crescer a um CAGR de 7,73% até 2031, oferecendo acesso a marcas que podem não estar disponíveis localmente. Os canais digitais permitem que os compradores comparem certificações e ingredientes antes de realizar um pedido. Os modelos de assinatura também favorecem a entrega consistente para consumidores que precisam manter uma alimentação sem glúten. O mercado de pão sem glúten pode usar esse canal para reduzir as barreiras de entrada para marcas menores com formulações sólidas, mas com capacidade limitada de garantir espaço nas prateleiras de supermercados. Plataformas online voltadas para a saúde e vendedores diretos ao consumidor podem proporcionar a esses produtores alcance nacional sem exigir escala física imediata nas prateleiras. Varejistas especializados e lojas de alimentos naturais continuam relevantes para consumidores que buscam orientação, formatos incomuns ou uma seleção mais ampla de produtos.
Análise Geográfica
A Europa responde por 34,12% da receita de 2025, conferindo à região a posição de liderança no mercado de pão sem glúten. Essa liderança reflete vias de diagnóstico consolidadas, forte infraestrutura varejista e um ambiente regulatório consistente. Regulamentações comuns ajudam os fabricantes a aplicar um único padrão a uma grande base de consumidores regionais. Os sistemas varejistas da Europa também suportam espaço dedicado em prateleiras para produtos sem alérgenos e uma ampla variedade de marcas e formatos. A Dr. Schär expandiu sua unidade de Alagón, na Espanha, e anunciou um programa de capacidade mais amplo para 2026 na Itália, Espanha e Alemanha. O investimento da empresa destaca como a demanda europeia consolidada pode sustentar ativos de produção dedicados. O trabalho contínuo do Codex sobre rotulagem preventiva de alérgenos pode aumentar ainda mais o valor de sistemas de qualidade rigorosos para produtores certificados.
A América do Norte serve como o principal polo para a competição de marcas em grande escala e lançamentos frequentes de novos formatos de produtos. Os Estados Unidos combinam ampla distribuição nacional em supermercados com marcas especializadas, grandes empresas alimentícias e regulamentações de rotulagem sem glúten bem estabelecidas. O Canadá e o México estão expandindo o acesso varejista, embora as lojas especializadas em alimentos naturais continuem sendo mais influentes do que nos Estados Unidos. O tamanho do mercado de pão sem glúten na América do Norte também é moldado pela ampla gama de oportunidades em serviços de alimentação e vendas diretas ao consumidor. A inovação de produtos é particularmente ativa onde as marcas podem aproveitar as redes de distribuição nacionais para transformar melhorias técnicas em ofertas para o mercado de massa.
A Ásia-Pacífico deve crescer a um CAGR de 7,97% até 2031, tornando-a a região de crescimento mais rápido. A Austrália apresenta uma taxa de diagnóstico comparativamente alta, enquanto seus padrões alimentares exigem que os produtos rotulados como sem glúten não contenham glúten detectável. As grandes cidades da China estão experimentando maior conscientização sobre saúde, maior acesso ao comércio eletrônico e aumento das importações de produtos certificados, embora a certificação doméstica ainda seja menos desenvolvida. O Japão oferece demanda estável, sustentada por uma população envelhecida e pelo interesse dos consumidores em formulações alimentares mais limpas. O mercado de pão sem glúten pode, portanto, se expandir de forma mais eficaz nessas regiões quando a certificação reconhecida, a cobertura de distribuição e a acessibilidade de preços melhorarem simultaneamente.
Cenário Competitivo
O mercado de pão sem glúten permanece fragmentado, sem que nenhum produtor ocupe uma posição definidora de categoria. A concorrência inclui empresas multinacionais de panificação com amplas redes de distribuição e marcas especializadas com expertise em formulações sem glúten. As empresas competem em sabor, textura, controles de alérgenos, preço, disponibilidade e credibilidade de certificação. Linhas de produção dedicadas desempenham um papel importante, pois reduzem o risco de contato cruzado e melhoram a consistência para os consumidores que dependem de produtos seguros. A categoria também recompensa marcas que equilibram a simplicidade dos ingredientes com os requisitos funcionais do pão. Empresas maiores podem apoiar a distribuição nacional e investimentos em capacidade, enquanto as especialistas podem responder rapidamente às necessidades específicas dos consumidores com doença celíaca.
A Flowers Foods, por meio da Canyon Bakehouse, lançou um pão de fermentação natural sem glúten com disponibilidade nacional nos Estados Unidos em 2025. Esse movimento expandiu um formato que anteriormente era mais difícil de encontrar fora do varejo especializado. O pão sírio lançado pela Dr. Schär em 2026 adicionou mais uma ocasião de consumo cotidiano por meio de um produto sem conservantes. Esses movimentos mostram como o mercado de pão sem glúten pode expandir uma marca além do pão de forma tradicional sem alterar sua proposta central de segurança. O trabalho científico sobre farinhas compostas também apoia a diferenciação competitiva quando melhora a nutrição e a textura ao mesmo tempo.
A expansão do canal de varejo online está criando oportunidades de crescimento para as marcas de pão sem glúten, melhorando o acesso a produtos especializados além dos supermercados tradicionais e lojas especializadas. As plataformas de comércio eletrônico permitem que os fabricantes alcancem consumidores em mercados mal atendidos, ao mesmo tempo em que oferecem uma gama mais ampla de produtos, informações detalhadas sobre ingredientes e entrega domiciliar conveniente. Os modelos diretos ao consumidor também permitem que as marcas construam relacionamentos mais sólidos com grupos de consumidores de nicho e comuniquem certificações, controles de alérgenos e atributos dos produtos de forma mais eficaz. Os fabricantes que garantem disponibilidade online confiável, fornecem informações transparentes sobre os produtos e mantêm qualidade consistente podem fortalecer a confiança do consumidor e impulsionar compras recorrentes.
Líderes do Setor de Pão Sem Glúten
-
Dr. Schär AG
-
Bimbo Bakeries USA
-
Warburtons Ltd.
-
BFree Foods
-
Conagra Brands
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pão Sem Glúten Empresas cobertas neste relatório
- Dr. Schär AG
- Bimbo Bakeries USA
- Warburtons Ltd.
- Katz Gluten Free
- Promise Gluten Free
- Little Northern Bakehouse
- Genius Foods Ltd.
- Fria
- Three Bakers
- Outside the Breadbox
- BFree Foods
- BreadsRLY
- Glutino
- GluteNull Bakery
- Rudi’s Organic Bakery, Inc.
- Franz Gluten Free
- Conagra Brands
- Ener-G
- Essential Baking Company
- Happy Campers Gluten Free
Desenvolvimentos industriais recentes em Mercado de Pão Sem Glúten
- Abril de 2026: Warburtons investiu 100 milhões de libras esterlinas para expandir a capacidade e apoiar o crescimento de longo prazo. A empresa adquiriu a antiga padaria Rathbones em Wakefield, garantindo o terreno, os edifícios e as máquinas para estabelecer o que se tornará sua 13ª padaria. Essa expansão ocorre em um momento em que a demanda continua crescendo por produtos de panificação de marca, incluindo crumpets, panquecas e linhas sem glúten.
- Junho de 2025: A Juvela lançou a Oaf, uma nova marca de panificação sem glúten voltada para o segmento varejista, juntamente com um investimento de 1,5 milhão de libras esterlinas em uma nova instalação de produção sem alérgenos no País de Gales do Sul. A linha Oaf foi lançada inicialmente na Tesco com quatro produtos: White Softie, White Sour D'oh, Seedie Sour D'oh e Pizza Base Slices.
- Abril de 2025: A Canyon Bakehouse, pertencente à Flowers Foods, lançou o primeiro pão de fermentação natural sem glúten disponível nacionalmente nos Estados Unidos. O pão integral é isento de laticínios, soja, gergelim e nozes.
Escopo do Relatório do Mercado Global de Pão Sem Glúten
O pão sem glúten é formulado sem grãos que contêm glúten, como trigo, cevada e centeio. Os fabricantes utilizam farinhas alternativas, incluindo arroz, milho, sorgo e trigo-sarraceno. Este pão serve principalmente indivíduos com doença celíaca, intolerância ao glúten ou aqueles que seguem uma dieta sem glúten.
O mercado de pão sem glúten é segmentado por tipo de pão, base de ingredientes, canal de distribuição e geografia. Por tipo de pão, o mercado é segmentado em pão de forma, pães/rolinhos, pão fatiado e outros. Por base de ingredientes, o mercado é segmentado em farinha de arroz, farinha de milho (milho), farinha de amêndoa, misturas de múltiplas farinhas e outros. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência/mercearias, varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Pão de Forma |
| Pães/Rolinhos |
| Pão Fatiado |
| Outros |
| Farinha de Arroz |
| Farinha de Milho (Milho) |
| Farinha de Amêndoa |
| Misturas Multifarinhas |
| Outros |
| Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Pão | Pão de Forma | |
| Pães/Rolinhos | ||
| Pão Fatiado | ||
| Outros | ||
| Por Base de Ingredientes | Farinha de Arroz | |
| Farinha de Milho (Milho) | ||
| Farinha de Amêndoa | ||
| Misturas Multifarinhas | ||
| Outros | ||
| Por Canal de Distribuição | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de pão sem glúten?
O mercado de pão sem glúten foi avaliado em 2,81 bilhões de USD em 2025, estima-se que alcance 2,98 bilhões de USD em 2026, e projeta-se que cresça para 4,16 bilhões de USD até 2031, registrando um CAGR de 6,90% durante o período de 2026 a 2031.
Qual tipo de pão representou a maior participação de mercado em 2025?
O pão de forma dominou o mercado com uma participação de 47,31% em 2025, impulsionado pelo seu uso generalizado como alimento básico diário e pela ampla disponibilidade no varejo
Qual base de ingredientes liderou o mercado de pão sem glúten em 2025?
A farinha de arroz foi a principal base de ingredientes, respondendo por 31,78% do mercado em 2025, devido ao seu sabor neutro, funcionalidade e uso generalizado em formulações sem glúten.
Qual canal de distribuição deteve a maior participação do mercado em 2025?
Hipermercados e supermercados responderam pela maior participação, representando 52,37% do mercado em 2025.
Qual região dominou o mercado de pão sem glúten em 2025?
A Europa deteve a maior participaão regional, representando 34,12% do mercado em 2025.