
Marktgröße und Marktanteil für glutenfreies Brot
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.98 Milliarden US-Dollar |
| Marktgröße (2031) | 4.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreies Brot von Mordor Intelligence
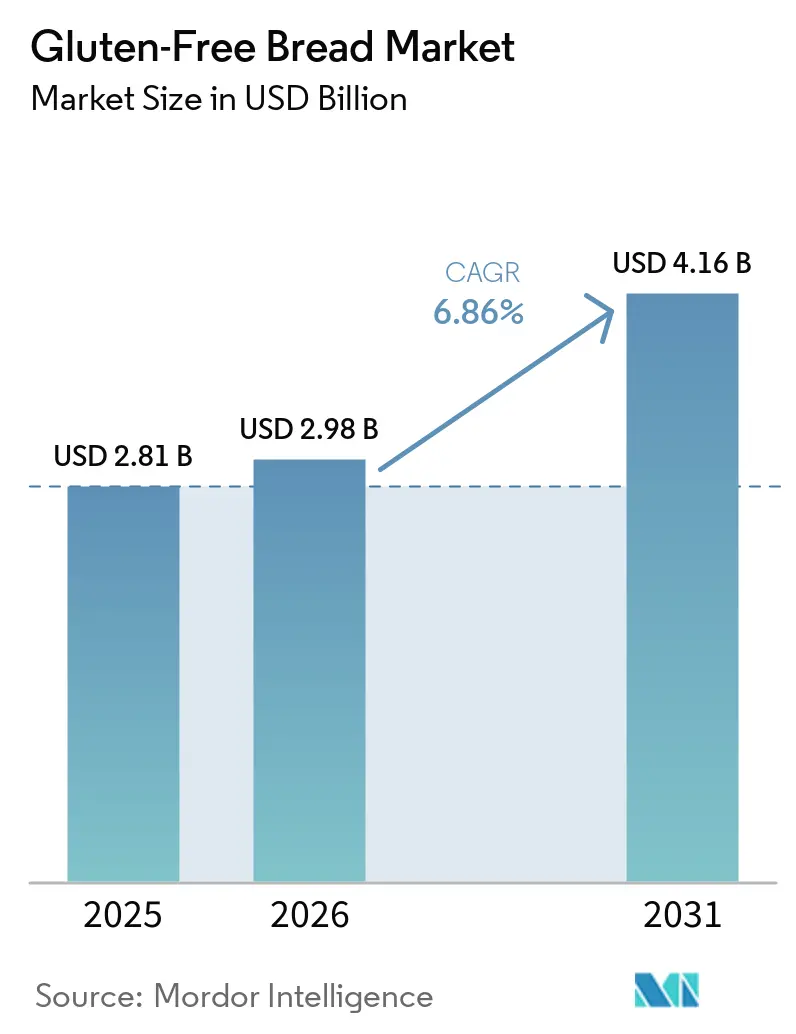
Die Größe des Marktes für glutenfreies Brot wurde im Jahr 2025 auf 2,81 Milliarden USD und im Jahr 2026 auf 2,98 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,90 % über den Zeitraum 2026–2031 einen Wert von 4,16 Milliarden USD erreichen. Zöliakie erzeugt einen anhaltenden Bedarf an sicherem Brot, während ein breiterer Zugang zu Diagnosemöglichkeiten bisher nicht diagnostizierte Verbraucher in regelmäßige Käufer verwandeln kann. Der Markt für glutenfreies Brot profitiert zudem davon, dass sich Produkte in Geschmack, Textur, Nährwert und Haltbarkeit verbessern, da diese Faktoren Wiederholungskäufe über medizinisch notwendige Diäten hinaus beeinflussen. Hersteller investieren in dedizierte Produktionskapazitäten, sauberere Rezepturen und breitere Produktformate, was die Zertifizierungszuverlässigkeit und Produktdifferenzierung stärken kann. Der Preis bleibt das primäre Hindernis für eine breitere Akzeptanz, obwohl reduzierte Behandlungskosten in Spanien zeigen, wie öffentliche Politik die Kostenlücke für Verbraucher verringern kann. Europa verfügt über die stärkste etablierte Basis, während Asien-Pazifik die schnellste geografische Expansion bietet, da Diagnoseraten, spezialisierter Einzelhandel und Online-Zugang sich verbessern.
Wichtigste Erkenntnisse des Berichts
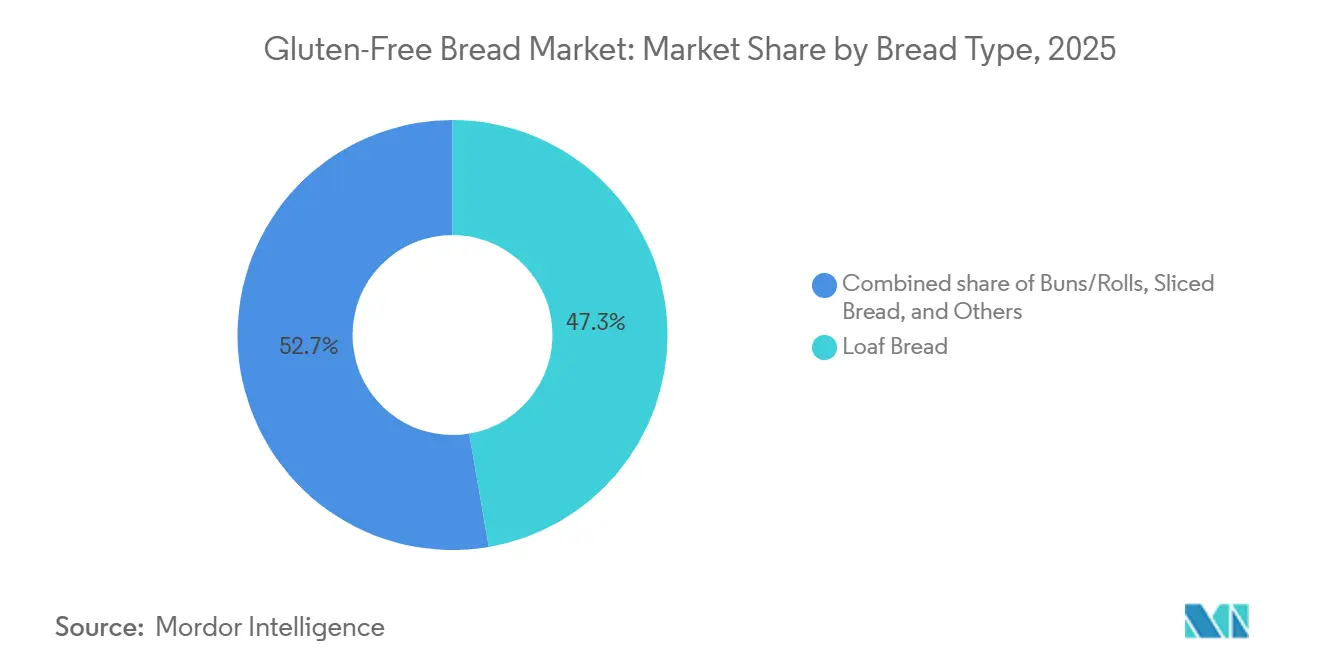
- Nach Brottyp führte Laibbrot den Markt für glutenfreies Brot mit einem Anteil von 47,31 % im Jahr 2025 an, während Brötchen/Semmel voraussichtlich die höchste CAGR von 7,87 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Zutatengrundlage hielt Reismehl im Jahr 2025 einen Anteil von 31,78 %, während Mehrkornmischungen bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
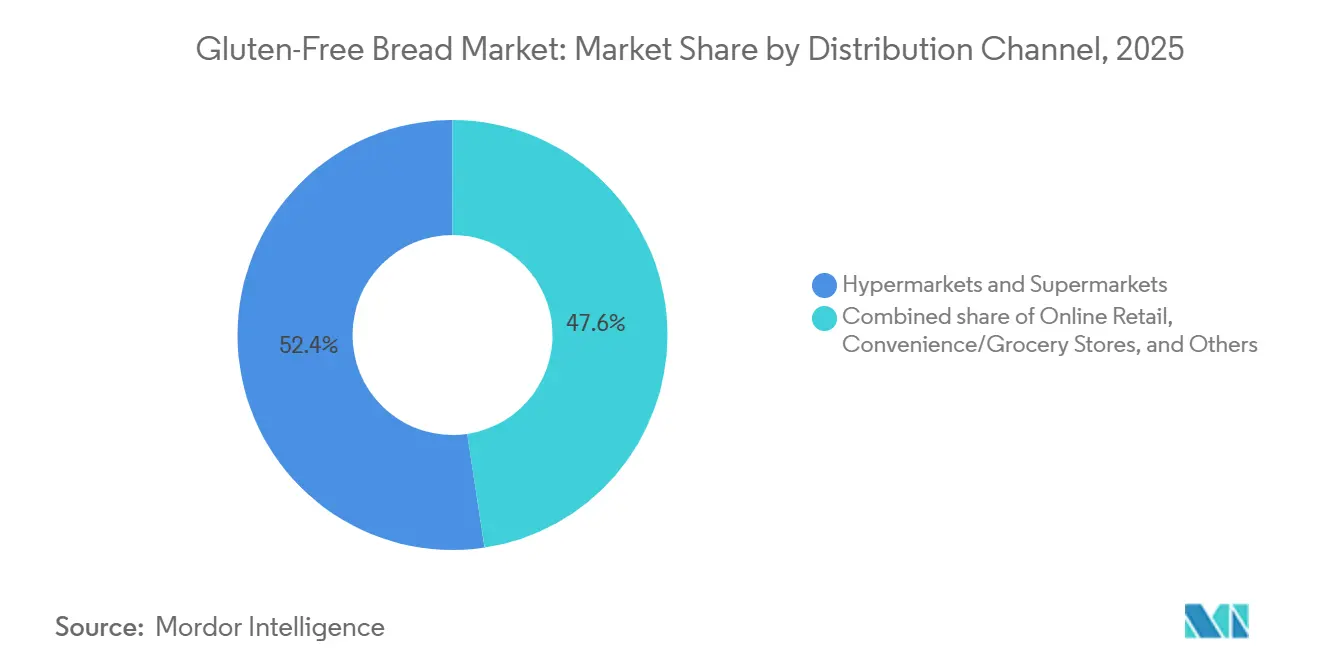
- Nach Vertriebskanal führten Hypermärkte und Supermärkte den Markt mit einem Anteil von 52,37 % im Jahr 2025 an, während der Online-Einzelhandel im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 7,73 % verzeichnen wird.
- Nach Geografie führte Europa den Markt für glutenfreies Brot im Jahr 2025 mit einem Anteil von 34,12 % an, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,97 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Zöliakie und glutenbedingten Erkrankungen | +1.4% | Global, besonders ausgeprägt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Produktinnovation zur Verbesserung von Brotqualität und Haltbarkeit | +1.1% | Nordamerika und Europa, mit frühen Gewinnen in städtischen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für Clean-Label- und natürliche Zutaten | +0.9% | Nordamerika und Europa, mit einem Premium-Segment in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Investitionen von Bäckereiherstellern in glutenfreie Portfolios | +0.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erweiterung des Produktsortiments über verschiedene glutenfreie Brotformate hinaus | +0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von E-Commerce- und Speziallebensmittel-Vertriebskanälen | +0.8% | Global, mit Asien-Pazifik als Kern und Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Zöliakie und glutenbedingten Erkrankungen
Zöliakie wies laut einem 2024 in Gastroenterology veröffentlichten Artikel eine biopsiebestätigte globale Prävalenz von 0,7 % und eine serologische Prävalenz von 1,4 % auf und betrifft schätzungsweise 60 bis 80 Millionen Menschen weltweitPatient and Community Health Global, gastrojournal.org">[1]. Die Diagnosestellung bleibt uneinheitlich, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, wo verbesserte Testverfahren die Nachfrage langfristig sichtbarer machen können. Im Jahr 2024 unterstützte die Vereinigung Europäischer Zöliakie-Gesellschaften weiterhin die Aufnahme von Gluten in die Codex-Leitlinien zur vorbeugenden Allergenkennzeichnung. Strengere Kennzeichnungsanforderungen können Herstellern zugutekommen, die bereits über robuste Allergenkontrollen und eine glaubwürdige Zertifizierung verfügen. Diese Entwicklungen dürften das Verbrauchervertrauen in zertifizierte glutenfreie Brotprodukte stärken und die langfristige Nachfrage in regulierten Einzelhandelsmärkten unterstützen.
Kontinuierliche Produktinnovation zur Verbesserung von Brotqualität und Haltbarkeit
Textur und Gaumenfreundlichkeit haben den Wiederholungskauf von glutenfreiem Brot historisch eingeschränkt, insbesondere bei Verbrauchern, die es direkt mit Weizenbrot vergleichen. Eine 2025 von der National Library of Medicine durchgeführte Studie ergab, dass die Kombination von Hydroxypropylmethylcellulose und Xanthangummi die Teigqualität verbesserte und Brot mit geringerer Härte und höherer Kohäsivität erzeugte als Formulierungen mit einzelnen HydrokolloidenFood Science and Nutrition, pmc.ncbi.nlm.nih.gov">[2]. Diese Fortschritte adressieren praktische Bedenken hinsichtlich Frische, Handhabung und Essqualität im Markt für glutenfreies Brot. Da sich die Produktqualität in alltäglichen Formaten immer mehr der von konventionellem Brot annähert, könnte die verbesserte technische Leistung eine Premiumpreisgestaltung schwerer aufrechtzuerhalten machen. Die Fähigkeit, ein sensorisches Erlebnis zu bieten, das näher an konventionellem Brot liegt, stärkt die kommerzielle Attraktivität glutenfreier Produkte sowohl bei medizinisch bedingten als auch bei lebensstilorientierten Verbrauchergruppen.
Wachsende Verbraucherpräferenz für Clean-Label- und natürliche Zutaten
Clean-Label-Präferenzen prägen Rezepturentscheidungen, da glutenfreie Produkte die Glutenfunktionalität ersetzen müssen, ohne lange Zusatzstofflisten zu erzeugen. Der Markt für glutenfreies Brot reagiert mit präbiotischen Ballaststoffen, Urgetreide-Mehlen und Sauerteigprozessen, die die Produktfunktion unterstützen und gleichzeitig einfachere Zutatenlisten ermöglichen. Natürliche Zutaten können Marken dabei helfen, Lifestyle-Verbraucher anzusprechen, die keine therapeutische Diät benötigen, aber dennoch die Zutatenqualität bewerten. Das Entfernen von Konservierungsstoffen oder Emulgatoren kann jedoch die Haltbarkeit und Textur schwächen, wenn die Rezepturarbeit ihre funktionale Rolle nicht kompensiert. Produkte, die akzeptable Weichheit und Stabilität mit erkennbaren Zutaten liefern, können Wiederholungskaufverhalten aufbauen und die Markentreue stärken.
Steigende Investitionen von Bäckereiherstellern in glutenfreie Portfolios
Dedizierte Produktionsinvestitionen zeigen, dass große Bäckereikonzerne glutenfreies Brot zunehmend als dauerhafte Kategorie und nicht als begrenzte Produkterweiterung betrachten. Dr. Schär meldete Rekordergebnisse für 2024, einschließlich der Übernahme des glutenfreien nordischen Geschäfts von Hero AG und der Erweiterung seiner Anlage in Alagón in Spanien. Diese Investitionen unterstützen den Markt für glutenfreies Brot, indem sie die Versorgungssicherheit verbessern, die Fertigungskonsistenz stärken und Unternehmen in die Lage versetzen, ein breiteres Produktportfolio zu bedienen. Dedizierte allergengesteuerte Anlagen reduzieren auch das praktische Risiko von Kreuzkontakt, der auftreten kann, wenn glutenfreie Produkte Betriebe mit konventionellem Brot teilen. Während die Kapitalanforderung eine Eintrittsbarriere für kleinere Marktteilnehmer darstellt, kann sie auch das Vertrauen bei Einzelhändlern und Verbrauchern stärken, die auf verifizierte Produktsicherheit angewiesen sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Einzelhandelspreise, die die Akzeptanz bei Mainstream-Verbrauchern einschränken | -0.9% | Global, besonders ausgeprägt in Südamerika, Naher Osten und Afrika sowie ländlichem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit in aufstrebenden und preissensiblen Märkten | -0.7% | Südamerika, Naher Osten und Afrika sowie ländliches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von kostspieligen glutenfreien Spezialrohstoffen | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verbraucherskepsis gegenüber nicht-medizinischen Vorteilen einer glutenfreien Ernährung | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Einzelhandelspreise, die die Akzeptanz bei Mainstream-Verbrauchern einschränken
Der Kostenunterschied zwischen glutenfreiem und konventionellem Brot resultiert aus der Beschaffung von Zutaten, der dedizierten Fertigung, dem Testen und der Zertifizierung – und nicht aus vorübergehenden Lieferunterbrechungen. Im Juli 2024 stellte Coeliac UK fest, dass glutenfreie Laibe pro Gramm 4,5-mal mehr kosten als konventionelle Laibe, während Menschen mit Zöliakie bis zu 35 % mehr für einen wöchentlichen Lebensmitteleinkauf zahltenPeople with coeliac disease, retailtimes.co.uk">[3]. Spezialmehle können teurer sein als Weizenmehl, und Hersteller müssen laufende Kosten im Zusammenhang mit Allergenkontrollen und Drittanbieter-Zertifizierungen bewältigen. Dieser Kostendruck stellt insbesondere kleinere Hersteller vor Herausforderungen, denen die Einkaufsgröße für Zutaten und Verpackungen fehlt. Ohne vergleichbare Kostenkontrollmaßnahmen oder niedrigere Spezialrohstoffkosten wird die Preisgestaltung wahrscheinlich eine Einschränkung für eine breitere Haushaltsadoption im Markt für glutenfreies Brot bleiben.
Begrenzte Verfügbarkeit in aufstrebenden und preissensiblen Märkten
Der Markt für glutenfreies Brot bleibt in Premium-Einzelhandelsformaten in entwickelten Volkswirtschaften konzentriert, was den Zugang in vielen aufstrebenden Märkten einschränkt. Südamerika, der Nahe Osten und Afrika sowie ländliche Teile Asien-Pazifiks verfügen über eine begrenzte Abdeckung durch Spezialeinzelhändler und eine weniger zuverlässige Distribution für temperaturempfindliche oder Nischenlebensmittelprodukte. Der Online-Einzelhandel verbessert die Reichweite, kann aber die lokale Verfügbarkeit in Gebieten mit ungleichmäßiger Logistik und Internetzugang nicht vollständig ersetzen. Hersteller können Investitionen in dedizierte Kontrollen verzögern, wenn lokale Nachfrage, anerkannte Zertifizierung und Regalzugang unsicher bleiben. Dies schafft eine Versorgungslücke, da neu diagnostizierte Verbraucher möglicherweise glutenfreie Optionen benötigen, aber zertifiziertes Brot nicht konsistent über lokale Kanäle finden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brottyp:
Laibbrot bleibt der Standard, Brötchen und Semmel beschleunigen sichLaibbrot macht im Jahr 2025 47,31 % des Brottyp-Segments aus und ist damit das etablierteste Format im Markt für glutenfreies Brot. Es dient als alltägliches Grundnahrungsmittel für diagnostizierte Verbraucher und als vertrautes Einstiegsprodukt für Menschen, die Gluten aus anderen Gründen reduzieren. Einzelhändler weisen Laibbroten in der Regel den größten glutenfreien Regalplatz zu, da das Format regelmäßige Haushaltskäufe unterstützt. Ausgefeiltere Produktionslinien für Laibbrote helfen Lieferanten zudem, Verfügbarkeit und konsistente Produktspezifikationen aufrechtzuerhalten. Laibformate eignen sich für Frühstück, Sandwiches und Lunchpakete und haben damit eine breitere Verwendung als gelegentliche Spezialformate. Diese routinemäßige Nutzung verleiht dem Format eine stabile Position, auch wenn Hersteller mehr Produktoptionen einführen.
Brötchen und Semmel werden bis 2031 voraussichtlich eine CAGR von 7,87 % verzeichnen und sind damit der am schnellsten wachsende Brottyp. Im Markt für glutenfreies Brot spiegelt ihr Wachstum die steigende Nachfrage nach Burgerbrötchen, Abendbrotsemmel und Sandwichformaten wider, die Füllungen, Saucen und Handhabung standhalten können. Diese Anwendungsfälle waren bisher schwierig, da glutenfreier Teig an Elastizität und Struktur mangelte. Geschnittenes Brot unterstützt Schulmahlzeiten und Mahlzeiten am Arbeitsplatz, wo Portionierung und Bequemlichkeit die Kaufentscheidungen beeinflussen. Die Kategorie „Sonstige” umfasst Fladenbrote, Pittas, Wraps und handwerkliche Formate, die die Verwendung über den Standard-Sandwichanlass hinaus erweitern.

Nach Zutatengrundlage:
Die Dominanz von Reismehl trifft auf die Mehrkornmischungs-HerausforderungReismehl hält im Jahr 2025 31,78 % des Zutatengrundlagen-Segments, unterstützt durch seinen neutralen Geschmack, seine breite Verfügbarkeit und seinen etablierten Einsatz in der Backwarenherstellung. Diese Position macht Reismehl zu einer vertrauten Basis in nordamerikanischen, europäischen und asiatischen Lieferketten. Wenn Hersteller Reismehl jedoch allein verwenden, kann es eine dichte Textur, krümelige Scheiben und eine begrenzte Feuchtigkeitsretention erzeugen. Diese Einschränkungen veranlassen Hersteller, Reismehl mit anderen Mehlen und funktionellen Zutaten zu kombinieren. Reismehl bleibt kommerziell nützlich, da Hersteller es leicht beschaffen können und es kein starkes Geschmacksprofil hinzufügt. Seine weit verbreitete Verwendung hilft Herstellern auch dabei, Formeln zu entwickeln, die im großen Maßstab vorhersehbar funktionieren.
Mehrkornmischungen werden bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen, unterstützt durch den Einsatz von Quinoa, Amaranth, Sorghum, Hirse und Buchweizen. Im Markt für glutenfreies Brot können diese Zutaten Protein- und Ballaststoffprofile verbessern und gleichzeitig dazu beitragen, die Texturbeschränkungen von Einmehlformulierungen zu beheben. Maismehl behält eine bedeutende Rolle in Nord- und Südamerika, wo etablierte Verarbeitungssysteme und diätetische Vertrautheit seinen Einsatz unterstützen. Mandelmehl bleibt eine Premiumoption, da sein Fettgehalt Feuchtigkeit und Reichhaltigkeit hinzufügen kann, aber seine Kosten begrenzen die Massenadoption. Die Kategorie „Sonstige” umfasst Maniok-, Kichererbsen-, Linsen- und Teffmehle, die unterschiedliche sensorische und ernährungsphysiologische Eigenschaften bieten.
Nach Vertriebskanal:
Supermärkte führen, während der Online-Handel die Zugänglichkeit neu definiertHypermärkte und Supermärkte machen im Jahr 2025 52,37 % des Vertriebskanalumsatzes aus und sind damit der führende Weg zu den Verbrauchern. Diese Position spiegelt den geplanten Charakter des glutenfreien Lebensmitteleinkaufs wider, da Verbraucher häufig Zutaten und Zertifizierungen vor dem Kauf prüfen. Dedizierte Free-from-Gänge im Vereinigten Königreich, in Deutschland und in den Vereinigten Staaten bieten Käufern mehr Optionen als kleinere Ladenformate. Diese Geschäfte führen auch eine breitere Mischung aus Laibbroten, Brötchen, Wraps und Spezialprodukten. Die Sichtbarkeit im Regal bleibt wichtig, da Menschen, die neu mit Zöliakie diagnostiziert wurden, ihre Suche häufig in regulären Lebensmittelgeschäften beginnen.
Der Online-Einzelhandel wird bis 2031 voraussichtlich mit einer CAGR von 7,73 % wachsen und bietet Zugang zu Marken, die möglicherweise nicht lokal verfügbar sind. Digitale Kanäle ermöglichen es Käufern, Zertifizierungen und Zutaten vor der Bestellung zu vergleichen. Abonnementmodelle unterstützen auch eine konsistente Lieferung für Verbraucher, die eine glutenfreie Ernährung einhalten müssen. Der Markt für glutenfreies Brot kann diesen Kanal nutzen, um Eintrittsbarrieren für kleinere Marken mit starken Formulierungen, aber begrenzter Fähigkeit zur Sicherung von Supermarktlistungen zu senken. Gesundheitsorientierte Online-Plattformen und Direktverkäufer können diesen Herstellern nationale Reichweite verschaffen, ohne sofortige physische Regalkapazitäten zu erfordern. Spezialeinzelhändler und Reformhäuser bleiben für Verbraucher relevant, die Beratung, ungewöhnliche Formate oder eine tiefere Produktauswahl suchen.
Geografische Analyse
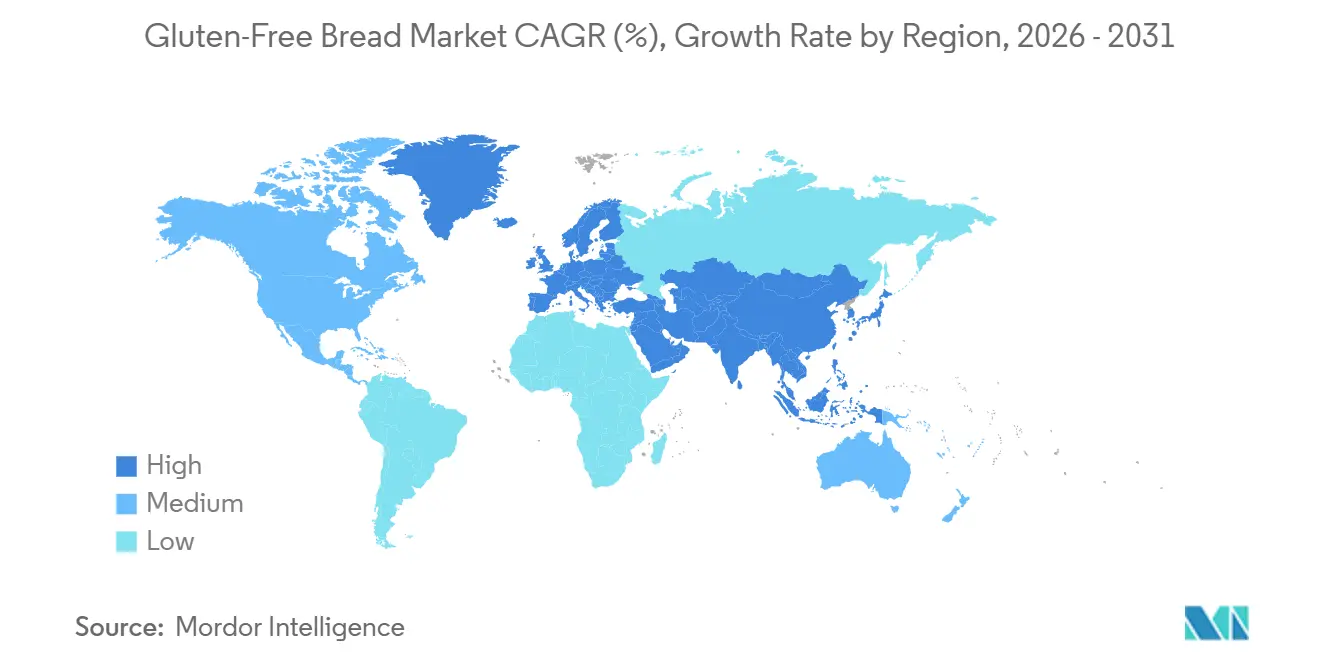
Europa macht 34,12 % des Umsatzes im Jahr 2025 aus und gibt der Region die führende Position im Markt für glutenfreies Brot. Diese Führungsposition spiegelt etablierte Diagnosewege, eine starke Einzelhandelsinfrastruktur und ein konsistentes regulatorisches Umfeld wider. Gemeinsame Vorschriften helfen Herstellern, einen einzigen Standard für eine große regionale Verbraucherbasis anzuwenden. Europas Einzelhandelssysteme unterstützen auch dedizierte Free-from-Regalflächen und eine breite Mischung aus Marken und Formaten. Dr. Schär erweiterte seinen Standort in Alagón in Spanien und berichtete von einem umfassenderen Kapazitätsprogramm für 2026 in Italien, Spanien und Deutschland. Die Investitionen des Unternehmens verdeutlichen, wie die etablierte europäische Nachfrage dedizierte Produktionsanlagen unterstützen kann. Laufende Codex-Arbeiten zur vorbeugenden Allergenkennzeichnung könnten den Wert rigoroser Qualitätssysteme für zertifizierte Hersteller weiter steigern.
Nordamerika dient als primäres Zentrum für groß angelegten Markenwettbewerb und häufige Produktformateinführungen. Die Vereinigten Staaten kombinieren eine breite nationale Lebensmittelverteilung mit Spezialmarken, großen Lebensmittelunternehmen und gut etablierten Vorschriften zur glutenfreien Kennzeichnung. Kanada und Mexiko erweitern den Einzelhandelszugang, obwohl Spezialreformhäuser einflussreicher bleiben als in den Vereinigten Staaten. Die Größe des nordamerikanischen Marktes für glutenfreies Brot wird auch durch die breite Palette an Gastronomie- und Direktvertriebsmöglichkeiten geprägt. Produktinnovationen sind besonders aktiv, wo Marken nationale Vertriebsnetze nutzen können, um technische Verbesserungen in Mainstream-Angebote umzuwandeln.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,97 % wachsen und ist damit die am schnellsten wachsende Region. Australien hat eine vergleichsweise hohe Diagnoserate, während seine Lebensmittelstandards verlangen, dass als glutenfrei gekennzeichnete Produkte kein nachweisbares Gluten enthalten. In Chinas größeren Städten nehmen das Gesundheitsbewusstsein, der E-Commerce-Zugang und die Importe zertifizierter Produkte zu, obwohl die inländische Zertifizierung weniger entwickelt bleibt. Japan bietet eine stabile Nachfrage, unterstützt durch eine alternde Bevölkerung und das Verbraucherinteresse an saubereren Lebensmittelformulierungen. Der Markt für glutenfreies Brot kann sich daher in diesen Regionen am effektivsten ausweiten, wenn anerkannte Zertifizierung, Vertriebsabdeckung und Preiszugänglichkeit gleichzeitig verbessert werden.
Wettbewerbslandschaft
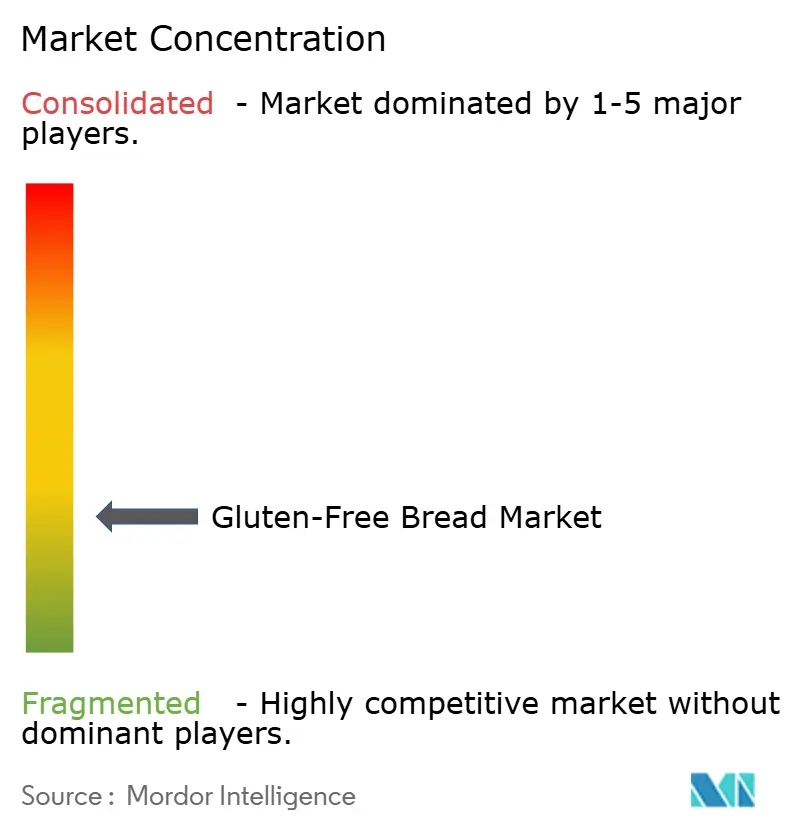
Der glutenfreie Brotmarkt ist fragmentiert, wobei kein einzelner Hersteller eine kategorienbestimmende Position innehat. Der Wettbewerb umfasst multinationale Bäckereiunternehmen mit breiten Vertriebsnetzen sowie Spezialmarken mit Expertise in glutenfreien Rezepturen. Unternehmen konkurrieren in den Bereichen Geschmack, Textur, Allergenkontrolle, Preis, Verfügbarkeit und Zertifizierungsglaubwürdigkeit. Dedizierte Produktionslinien spielen eine wichtige Rolle, da sie das Kreuzkontaktrisiko reduzieren und die Konsistenz für Verbraucher verbessern, die auf sichere Produkte angewiesen sind. Die Kategorie belohnt auch Marken, die Zutatenklarheit mit den funktionalen Anforderungen an Brot in Einklang bringen. Größere Unternehmen können nationale Vertriebsstrukturen und Kapazitätsinvestitionen unterstützen, während Spezialisten schnell auf die spezifischen Bedürfnisse von Verbrauchern mit Zöliakie reagieren können.
Flowers Foods hat über Canyon Bakehouse im Jahr 2025 ein national verfügbares glutenfreies Sauerteigbrot in den Vereinigten Staaten eingeführt. Dieser Schritt erweiterte ein Format, das zuvor außerhalb des Fachhandels schwerer zu finden war. Das 2026 eingeführte Fladenbrot von Dr. Schär ergänzte durch ein konservierungsmittelfreies Produkt einen weiteren alltäglichen Verzehranlass. Diese Schritte zeigen, wie der glutenfreie Brotmarkt eine Marke über das Kernprodukt Laibgebäck hinaus ausweiten kann, ohne das zentrale Sicherheitsversprechen zu verändern. Wissenschaftliche Arbeiten zu Mehlen aus Mischungen verschiedener Rohstoffe unterstützen ebenfalls die Wettbewerbsdifferenzierung, wenn sie gleichzeitig Ernährungswert und Textur verbessern.
Der wachsende Online-Einzelhandelskanal schafft Wachstumschancen für glutenfreie Brotmarken, indem er den Zugang zu spezialisierten Produkten über traditionelle Supermärkte und Fachgeschäfte hinaus verbessert. E-Commerce-Plattformen ermöglichen es Herstellern, Verbraucher in unterversorgten Märkten zu erreichen und dabei ein breiteres Produktsortiment, detaillierte Zutateninformationen sowie einen bequemen Hauslieferservice anzubieten. Direktvertriebsmodelle ermöglichen es Marken zudem, stärkere Beziehungen zu Nischenverbrauchergruppen aufzubauen und Zertifizierungen, Allergenkontrollen sowie Produkteigenschaften effektiver zu kommunizieren. Hersteller, die eine zuverlässige Online-Verfügbarkeit sicherstellen, transparente Produktinformationen bereitstellen und eine gleichbleibende Qualität aufrechterhalten, können das Verbrauchervertrauen stärken und Wiederkäufe fördern.
Marktführer im Bereich glutenfreies Brot
-
Dr. Schär AG
-
Bimbo Bakeries USA
-
Warburtons Ltd.
-
BFree Foods
-
Conagra Brands
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glutenfreier-Brot-Markt Unternehmen in diesem Bericht
- Dr. Schär AG
- Bimbo Bakeries USA
- Warburtons Ltd.
- Katz Gluten Free
- Promise Gluten Free
- Little Northern Bakehouse
- Genius Foods Ltd.
- Fria
- Three Bakers
- Outside the Breadbox
- BFree Foods
- BreadsRLY
- Glutino
- GluteNull Bakery
- Rudi’s Organic Bakery, Inc.
- Franz Gluten Free
- Conagra Brands
- Ener-G
- Essential Baking Company
- Happy Campers Gluten Free
Neueste Industrielle Entwicklungen in Glutenfreier-Brot-Markt
- April 2026: Warburtons investierte 100 Millionen GBP, um die Kapazität zu erweitern und langfristiges Wachstum zu unterstützen. Das Unternehmen erwarb die ehemalige Rathbones-Bäckerei in Wakefield und sicherte sich damit Grundstück, Gebäude und Maschinen, um seine 13. Bäckerei zu errichten. Diese Expansion erfolgt angesichts der weiter steigenden Nachfrage nach Markenbackwaren, darunter Crumpets, Pfannkuchen und glutenfreie Produktlinien.
- Juni 2025: Juvela führte Oaf ein, eine neue glutenfreie Backwarenmarke für das Einzelhandelssegment, begleitet von einer Investition von 1,5 Millionen GBP in eine neue allergenfreie Produktionsanlage in Südwales. Die Oaf-Produktlinie wurde zunächst bei Tesco mit vier Produkten eingeführt: White Softie, White Sour D'oh, Seedie Sour D'oh und Pizza Base Slices.
- April 2025: Canyon Bakehouse, im Besitz von Flowers Foods, führte das erste national verfügbare glutenfreie Sauerteigbrot in den Vereinigten Staaten ein. Das Vollkornbrot ist frei von Milchprodukten, Soja, Sesam und Nüssen.
Berichtsumfang des globalen Marktes für glutenfreies Brot
Glutenfreies Brot wird ohne glutenhaltige Getreidesorten wie Weizen, Gerste und Roggen hergestellt. Hersteller verwenden alternative Mehle, darunter Reis-, Mais-, Sorghum- und Buchweizenmehl. Dieses Brot dient in erster Linie Personen mit Zöliakie, Glutenunverträglichkeit oder solchen, die eine glutenfreie Ernährung befolgen.
Der glutenfreie Brotmarkt ist nach Brottyp, Zutatengrundlage, Vertriebskanal und Geografie segmentiert. Nach Brottyp ist der Markt in Laibgebäck, Brötchen/Semmel, Schnittbrot und sonstige Produkte unterteilt. Nach Zutatengrundlage ist der Markt in Reismehl, Maismehl, Mandelmehl, Mehrkornmischungen und sonstige Produkte unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte/Verbrauchermärkte, Convenience-Läden/Lebensmittelgeschäfte, Online-Einzelhandel und sonstige Vertriebskanäle unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Laibbrot |
| Brötchen/Semmel |
| Geschnittenes Brot |
| Sonstige |
| Reismehl |
| Mais(mehl) |
| Mandelmehl |
| Mehrkornmischungen |
| Sonstige |
| Hypermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Brottyp | Laibbrot | |
| Brötchen/Semmel | ||
| Geschnittenes Brot | ||
| Sonstige | ||
| Nach Zutatengrundlage | Reismehl | |
| Mais(mehl) | ||
| Mandelmehl | ||
| Mehrkornmischungen | ||
| Sonstige | ||
| Nach Vertriebskanal | Hypermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für glutenfreies Brot aktuell und in der Prognose?
Der Markt für glutenfreies Brot wurde im Jahr 2025 auf 2,81 Milliarden USD geschätzt, soll im Jahr 2026 2,98 Milliarden USD erreichen und wird voraussichtlich bis 2031 auf 4,16 Milliarden USD anwachsen, was einer CAGR von 6,90 % im Zeitraum 2026–2031 entspricht.
Welcher Brottyp hatte 2025 den größten Marktanteil?
Laibbrote dominierten den Markt mit einem Anteil von 47,31 % im Jahr 2025, angetrieben durch ihre weit verbreitete Nutzung als tägliches Grundnahrungsmittel und breite Einzelhandelsverfügbarkeit
Welche Zutatengrundlage führte den Markt für glutenfreies Brot im Jahr 2025 an?
Reismehl war die führende Zutatengrundlage und machte im Jahr 2025 31,78 % des Marktes aus, aufgrund seines neutralen Geschmacks, seiner Funktionalität und seiner weit verbreiteten Verwendung in glutenfreien Formulierungen.
Welcher Vertriebskanal hatte 2025 den größten Marktanteil?
Hypermärkte und Supermärkte hatten den größten Anteil und repräsentierten im Jahr 2025 52,37 % des Marktes.
Welche Region dominierte den Markt für glutenfreies Brot im Jahr 2025?
Europa hatte den größten regionalen Anteil und machte 2025 34,12 % des Marktes aus.