
グルテンフリーパン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.98 十億米ドル |
| 市場規模 (2031) | 4.16 十億米ドル |
| 成長率 (2026 - 2031) | 6.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテンフリーパン市場分析
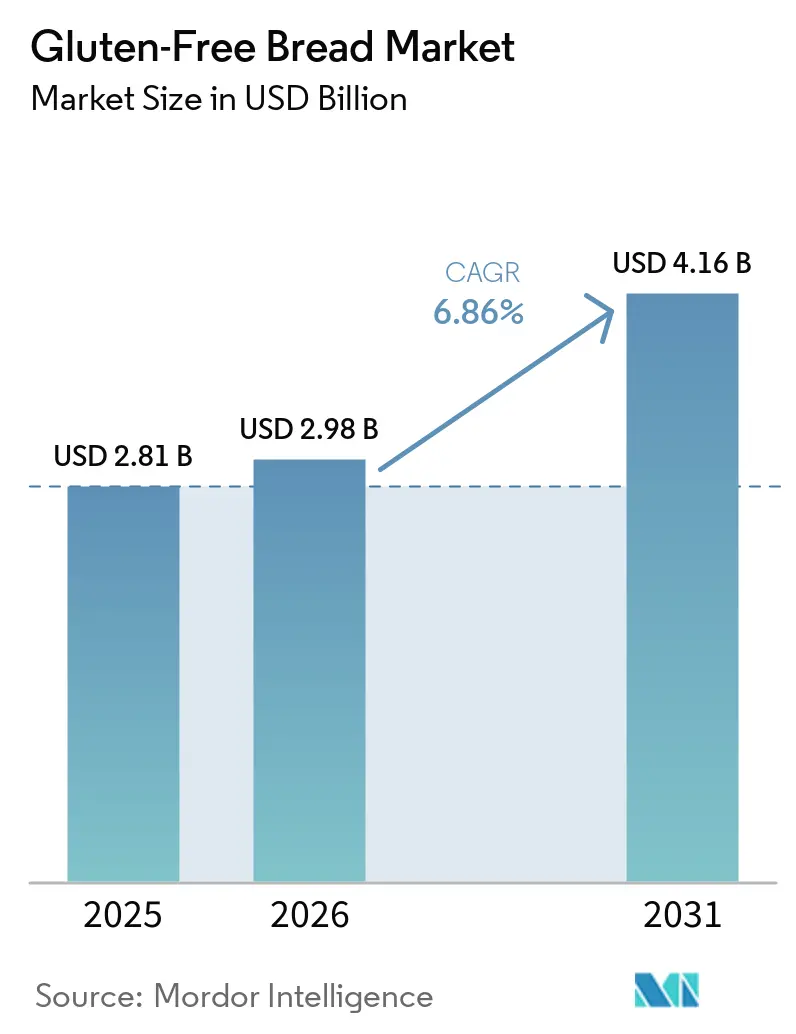
グルテンフリーパン市場の規模は、2025年に28.1 ビリオン 米ドル、2026年に29.8 ビリオン 米ドルと評価され、2026年から2031年にかけての年平均成長率(CAGR)6.90%で、2031年までに41.6 ビリオン 米ドルに達すると予測されています。セリアック病は安全なパンへの持続的な需要を生み出しており、検査へのアクセス拡大により、これまで未診断だった消費者が定期的な購買者へと転換する可能性があります。グルテンフリーパン市場はまた、製品の味・食感・栄養価・賞味期限の改善によっても恩恵を受けており、これらの要素は医療上必要な食事制限を超えたリピート購入に影響を与えます。メーカーは専用の生産設備、よりクリーンな処方、および幅広い製品フォーマットへの投を進めており、認証の信頼性と製品の差別化を強化することができます。価格は依然として普及拡大の主要な障壁ですが、スペインにおける費用負担軽減策は、公共政策が消費者のコスト格差を縮小できることを示しています。欧州は最も確立された基盤を有する一方、アジア太平洋地域は診断率・専門小売・オンラインアクセスの改善に伴い、最も急速な地理的拡大を提供しています。
レポートの主要ポイント
- パンの種類別では、ローフブレッドが2025年のグルテンフリーパン市場において47.31%のシェアでトップとなり、バンズ/ロールズは2026年から2031年にかけて7.87%の最も速いCAGRを記録すると予測されています。
- 原材料ベース別では、米粉が2025年に31.78%のシェアを維持し、マルチフラワーブレンドは2031年まで7.45%のCAGRで拡大すると予測されています。
- 流通チャネル別では、ハイパーマーケットおよびスーパーマーケットが2025年に52.37%のシェアで市場をリードし、オンライン小売は2026年から2031年にかけて7.73%の最も速いCAGRを記録すると予測されています。
- 地域別では、ヨーロッパが2025年のグルテンフリーパン市場において34.12%のシェアでトップとなり、アジア太平洋地域は2031年まで7.97%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セリアック病およびグルテン関連疾患の有病率の上昇 | +1.4% | グローバル、欧州および北米で顕著 | 長期(4年以上) |
| パンの品質と賞味期限を向上させる継続的な製品革新 | +1.1% | 北米および欧州、アジア太平洋の都市部での早期成果 | 中期(2〜4年) |
| クリーンラベルおよび天然原材料に対する消費者の嗜好の高まり | +0.9% | 北米および欧州、プレミアムアジア太平洋セグメント | 中期(2〜4年) |
| 製パンメーカーによるグルテンフリーポートフォリオへの投資増加 | +0.8% | グローバル、北米および欧州を主要フォーカスとして | 短期(2年以内) |
| 多様なグルテンフリーパンフォーマットにわたる製品ラインナップの拡大 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| Eコマースおよび専門食品流通チャネルの急速な拡大 | +0.8% | グローバル、アジア太平洋を中心に中東・アフリカおよび南米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セリアック病およびグルテン関連疾患の有病率の上昇
2024年にGastroenterologyが発表した論文によると、セリアック病の生検確認による世界的な有病率は0.7%、血清学的有病率は1.4%であり、世界中で推定6,000万人から8,000万人が罹患しています[1]。診断は依然として不均一であり、特に低・中所得の環境では、検査の改善により需要が時間をかけてより可視化される可能性があります。2024年には、欧州セリアック病協会連合が、予防的アレルゲン表示に関するコーデックスガイダンスへのグルテンの組み込みを引き続き支持しました。より厳格な表示への期待は、すでに強固なアレルゲン管理と信頼性の高い認証を維持している生産者に利益をもたらす可能性があります。これらの動向は、認証済みグルテンフリーパン製品に対する消費者の信頼を強化し、規制された小売市場全体での長期的な需要を支えると期待されています。
パンの品質と賞味期限を向上させる継続的な製品革新
テクスチャーと口当たりは、グルテンフリーパンのリピート購入を歴史的に制限してきました。特に、小麦パンと直接比較する消費者においてその傾向が顕著です。2025年に国立医学図書館が実施した研究では、ヒドロキシプロピルメチルセルロースとキサンタンガムを組み合わせることで生地の特性が改善され、単一のハイドロコロイドを使用した配合よりも硬度が低く凝集性が高いパンが製造されることが明らかになりました[2]。これらの進歩は、グルテンフリーパン市場における鮮度、取り扱い、および食感に関する実際的な懸念に対処するものです。製品品質が日常的なフォーマット全体で従来のパンに近づくにつれ、技術的なパフォーマンスの向上によりプレミアム価格の維持が難しくなる可能性があります。従来のパンに近い官能体験を提供する能力は、医療上の必要性からグルテンフリーを選ぶ消費者グループとライフスタイル志向の消費者グループの両方において、グルテンフリー製品の商業的魅力を高めています。
クリーンラベルおよび天然原材料に対する消費者の嗜好の高まり
クリーンラベルの嗜好が処方の意思決定を形成しており、グルテンフリー製品は長い添加物リストを作成せずにグルテンの機能を代替しなければなりません。グルテンフリーパン市場は、製品機能をサポートしながらよりシンプルな原材料表示を可能にするプレバイオティクス繊維、古代穀物粉、サワードウプロセスで対応しています。天然原材料は、治療食を必要としないが原材料の品質を評価するライフスタイル消費者をブランドが引き付けるのに役立ちます。ただし、防腐剤や乳化剤を除去すると、処方作業がその機能的役割を補わない場合、賞味期限と食感が低下する可能性があります。認識可能な原材料で許容できる柔らかさと安性を提供する製品は、リピート購入行動を構築し、ブランドロイヤルティを強化することができます。
製パンメーカーによるグルテンフリーポートフォリオへの投資増加
専用生産への投資は、大手製パン会社がグルテンフリーパンを限定的な製品拡張ではなく、持続的なカテゴリーとして捉えていることを示しています。Dr. Schärは2024年の過去最高の業績を報告し、Hero AGのグルテンフリー北欧事業の買収とスペインのアラゴン施設の拡張を含みます。これらの投資は、供給の安定性を改善し、製造の一貫性を強化し、より幅広い製品ポートフォリオを提供できるようにすることで、グルテンフリーパン市場を支援します。専用のアレルゲン管理施設はまた、グルテンフリー製品が従来のパンと製造工程を共有する場合に発生し得る交差汚染の実際のリスクを低減します。資本要件は小規模参入者にとって障壁となりますが、製品の安全性の検証に依存する小売業者や消費者の信頼を高めることもできます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主流消費者の採用を制限する高い小売価格 | -0.9% | グローバル、南米、中東・アフリカ、農村部のアジア太平洋で顕著 | 長期(4年以上) |
| 新興市場および価格感応度の高い市場での限られた入手可能性 | -0.7% | 南米、中東・アフリカ、農村部のアジア太平洋 | 中期(2〜4年) |
| 高コストの専門グルテンフリー原材料への依存 | -0.8% | グローバル | 中期(2〜4年) |
| 非医療的グルテンフリー食事効果に対する消費者の懐疑心 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主流消費者の採用を制限する高い小売価格
グルテンフリーパンと従来のパンのコスト差は、一時的な供給不足ではなく、原材料の調達、専用製造、検査、および認証に起因しています。2024年7月、Coeliac UKは、グルテンフリーのローフが従来のローフよりも1グラムあたり4.5倍のコストがかかり、セリアック病の患者は週間の食料品バスケットに最大35%多く支払っいることを明らかにしました[3]。特殊粉は小麦粉よりもコストが高くなる場合があり、生産者はアレルゲン管理とサードパーティ認証に関連する継続的なコストを管理しなければなりません。このコスト圧力は、原材料や包装の購買規模が不足している小規模生産者に特に大きな課題をもたらします。同等のコスト管理措置や特殊原材料コストの低減がなければ、グルテンフリーパン市場における家庭への普及拡大において、価格は引き続き制約要因となる可能性が高いです。
新興市場および価格感応度の高い市場での限られた入手可能性
グルテンフリーパン市場は先進国のプレミアム小売フォーマットに集中しており、多くの新興市場でのアクセスを制限しています。南米、中東・アフリカ、アジア太平洋の農村部では、専門小売のカバレッジが限られており、温度管理が必要なニッチ食品の流通も信頼性が低い状況です。オンライン小売はリーチを改善しますが、物流とインターネットアクセスが不均一な地域では地元での入手可能性を完全に代替することはできません。地元の需要、認知された認証、棚へのアクセスが不確実なままである場合、メーカーは専用管理への投資を遅らせる可能性がありす。これにより供給ギャップが生じ、新たに診断された消費者がグルテンフリーの選択肢を必要としていても、地元のチャネルを通じて認証済みパンを一貫して見つけることができない場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パンの種類別:
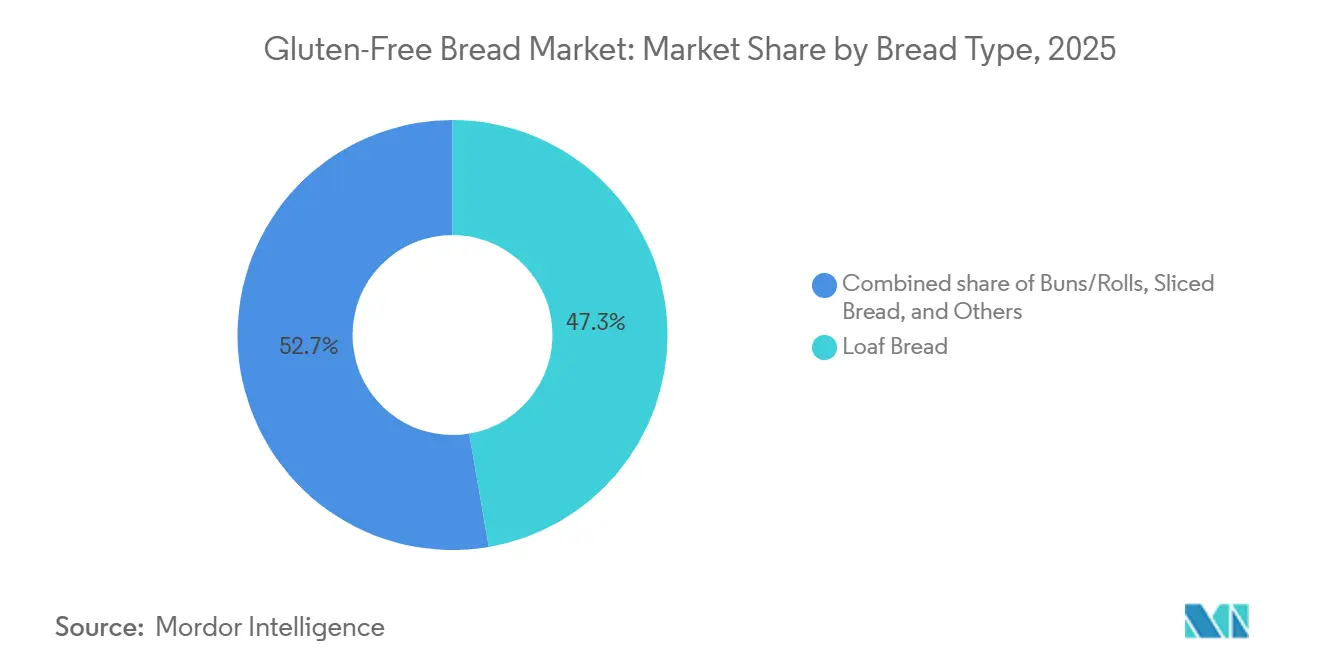
食パンが標準を維持し、バンズとロールパンが加速ローフブレッドは2025年のパンの種類セグメントの47.31%を占め、グルテンフリーパン市場において最も確立されたフォーマットとなっています。診断を受けた消費者にとっての日常的な主食として、またグルテンを他の理由で減らしている人々にとっての馴染みやすい入門製品として機能しています。小売業者は一的に、このフォーマットが定期的な家庭内購入を支えるため、グルテンフリーの棚スペースの大部分をローフに割り当てています。より成熟したローフブレッドの生産ラインも、サプライヤーが安定した供給と一貫した製品仕様を維持するのに役立っています。ローフフォーマットは朝食、サンドイッチ、持ち運び可能な食事をサポートし、時折の特殊フォーマットよりも幅広い用途を持っています。この日常的な使用により、メーカーがより多くの製品選択肢を導入する中でも、このフォーマットは安定した地位を維持しています。
バンズおよびロールズは2031年まで7.87%のCAGRを記録すると予測されており、最も成長の速いパンの種類となっています。グルテンフリーパン市場において、その成長はバーガーバンズ、ディナーロールズ、および具材、ソース、取り扱いに耐えられるサンドイッチフォーマットへの需要の高まりを反映しています。グルテンフリーの生地は弾力性と構造が不足していたため、これらの用途はかつて困難でした。スライスブレッドは、分量と利便性が購買決定に影響するスクーランチや職場での食事をサポートします。その他のカテゴリーには、標準的なサンドイッチの機会を超えた用途を広げるフラットブレッド、ピタ、ラップ、およびアルチザンフォーマットが含まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原材料ベース別:
米粉の優位性がマルチフラワーの挑戦に直面米粉は2025年の原材料ベースセグメントの31.78%を占めており、その中立的な風味、幅広い入手可能性、および製パン製造における確立された使用実績に支えられています。この地位により、米粉は北米、ヨーロッパ、およびアジアのサプライチェーン全体で馴染みのあるベースとなっています。しかし、メーカーが米粉のみを使用する場合、密度の高いテクスチャー、崩れやすいスライス、および限られた水分保持が生じる可能性があります。これらの制限が、メーカーを米粉と他の粉類および機能性原材料との組み合わせへと駆り立てています。米粉は容易に調達でき、強い風味プロファイルを加えないため、商業的に有用であり続けています。その広範な使用は、メーカーが大規模で予測可能なパフォーマンスを発揮する配合を発するのにも役立っています。
マルチフラワーブレンドは、キノア、アマランス、ソルガム、ミレット、およびソバの使用に支えられ、2031年まで7.45%のCAGRで成長すると予測されています。グルテンフリーパン市場において、これらの原材料はタンパク質と食物繊維のプロファイルを改善しながら、単一粉配合のテクスチャーの制限に対処するのに役立ちます。コーン粉は、確立された加工システムと食事への親しみやすさが使用を支える北米および南米において、引き続き重要な役割を果たしています。アーモンド粉は、その脂肪含有量が水分と豊かさを加えられるためプレミアムオプションとして残っていますが、そのコストが主流への普及を制限しています。その他のカテゴリーには、異なる官能的および栄養的特性を提供するキャッサバ、ひよこ豆、レンズ豆、およびテフの粉が含まれます。
流通チャネル別:
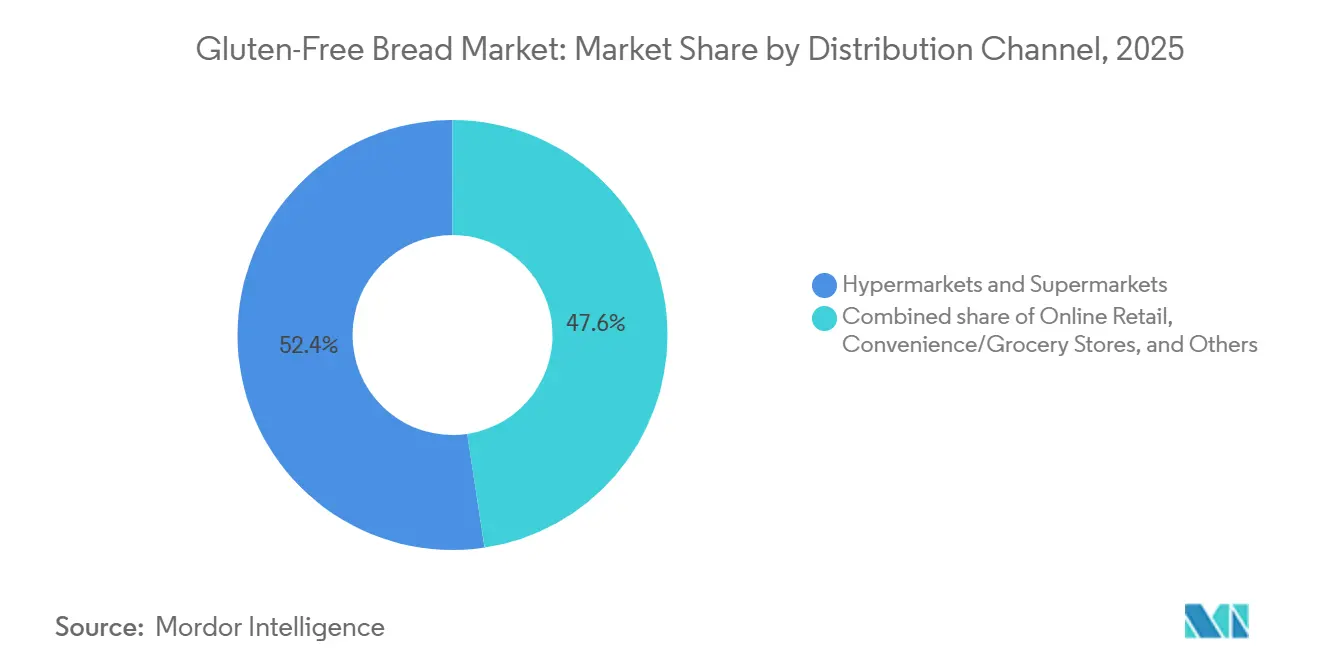
スーパーマーケットがリードしながらオンラインがアクセスの形を再定義ハイパーマーケットおよびスーパーマーケットは2025年の流通チャネル収益の52.37%を占め、消費者への主要な流通経路となっています。この地位は、グルテンフリーの食料品購入の計画的な性質を反映しており、消費者は購入前に原材料と認証を確認することが多いです。イギリス、ドイツ、およびアメリカ合衆国の専用フリーフロームアイルは、小規模な店舗フォーマットよりも多くの選択肢を買い物客に提供しています。これらの店舗はまた、ローフブレッド、バンズ、ラップ、および特殊製品のより幅広い品揃えを取り扱っています。棚での視認性は依然として重要であり、セリアック病と新たに診断された人々はしばしば主流の食料品店で探し始めます。
オンライン小売は2031年まで7.73%のCAGRで成長すると予測されており、地元では入手できないブランドへのアクセスを提供しています。デジタルチャネルにより、買い物客は注文前に認証と原材料を比較することができます。サブスクリプションモデルも、グルテンフリーの食事を維持しなければならない消費者への安定した配送をサポートしています。グルテンフリーパン市場は、このチャネルを活用して、優れた配合を持ちながらスーパーマーケットへの掲載を確保する能力が限られている小規模ブランドの参入障壁を下げることがでます。健康志向のオンラインプラットフォームと直接消費者向け販売者は、これらの生産者に即座の物理的な棚規模を必要とせずに全国的なリーチを提供できます。専門小売業者と健康食品店は、ガイダンス、珍しいフォーマット、またはより深い製品選択を求める消費者にとって引き続き重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
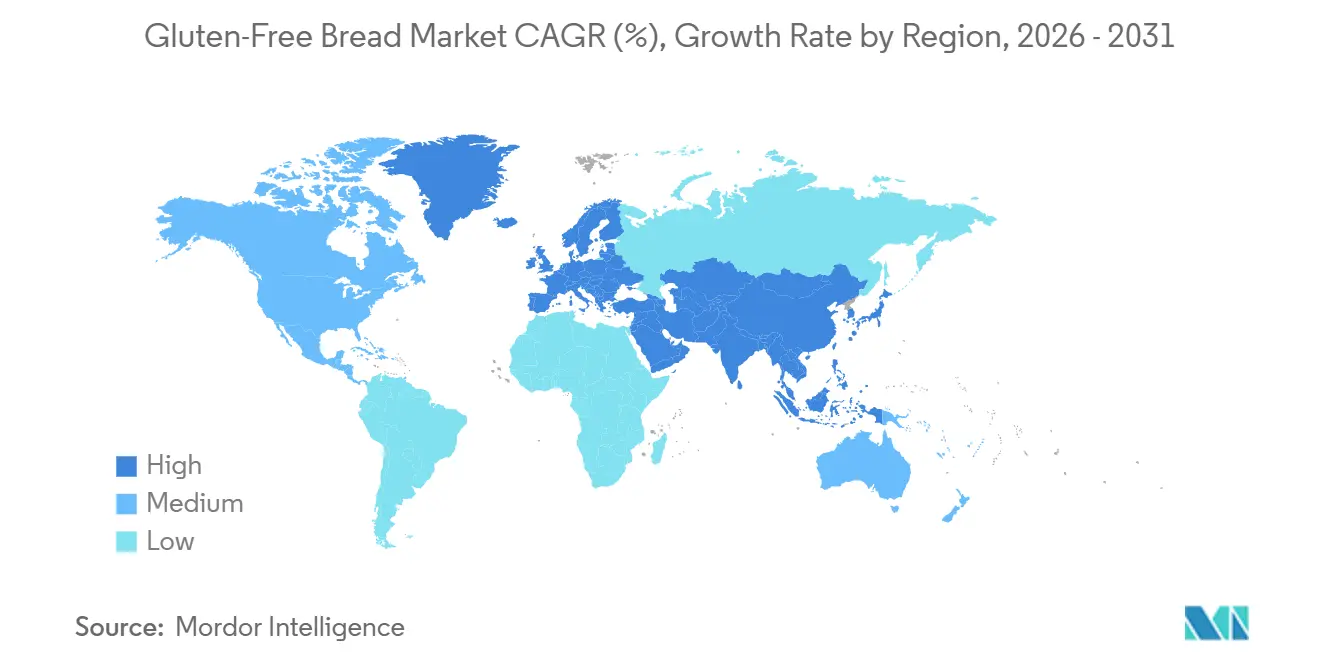
ヨーロッパは2025年の収益の34.12%を占め、グルテンフリーパン市場においてトップの地位を占めています。このリーダーシップは、確立された診断経路、強固な小売インフラ、および一貫した規制環境を反映しています。共通の規制により、メーカーは大規模な地域消費者ベース全体に単一の基準を適用できます。ヨーロッパの小売システムも、専用のフリーフロームの棚スペースと幅広いブランドおよびフォーマットの品揃えをサポートしています。Dr. SchärはスペインのAlagónサイトを拡張し、イタリア、スペイン、ドイツにわたる2026年の広範な生産能力プログラムを報告しました。同社の投資は、確立されたヨーロッパの需要が専用の生産資産をどのように支えられるかを示しています。予防的アレルゲン表示に関する継続的なコーデックスの取り組みは、認証生産者にとって厳格な品質システムの価値をさらに高める可能性があります。
北米は、大規模なブランド競争と頻繁な製品フォーマット発売の主要なハブとして機能しています。アメリカ合衆国は、幅広い全国食料品流通と専門ブランド、大手食品会社、および確立されたグルテンフリー表示規制を組み合わせています。カナダとメキシコは小売アクセスを拡大していますが、専門健康食品店はアメリカ合衆国よりも依然として影響力があります。北米のグルテンフリーパン市場の規模は、フードサービスと直接消費者向けの機会の幅広い範囲によっても形成されています。製品イノベーションは、ブランドが全国流通ネットワークを活用して技術的改善を主流の製品に転換できる分野で特に活発です。
アジア太平洋地域は2031年まで7.97%のCAGRで成長すると予測されており、最も成長の速い地域となっています。オーストラリアは比較的高い診断率を持ち、その食品基準グルテンフリーと表示された製品に検出可能なグルテンを含まないことを要求しています。中国の大都市では、健康意識の高まり、電子商取引へのアクセスの増加、および認証製品の輸入増加が見られますが、国内認証は依然として発展途上です。日本は、高齢化する人口と清潔な食品配合への消費者の関心に支えられた安定した需要を提供しています。したがって、グルテンフリーパン市場は、認知された認証、流通カバレッジ、および価格アクセシビリティが同時に改善されるときに、これらの地域全体で最も効果的に拡大できます。
競合環境
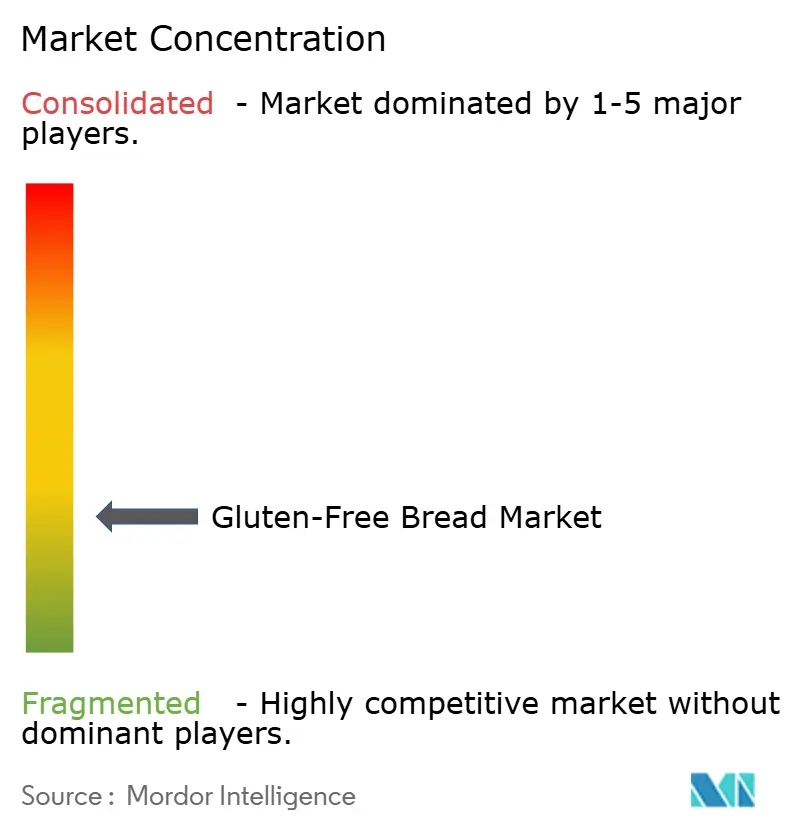
グルテンフリーパン市場は依然として断片化されており、カテゴリーを定義するポジションを占める単一の生産者は存在しない。競合には、広範な流通ネットワークを持つ多国籍製パン企業と、グルテンフリー製法に特化した専門ブランドが含まれる。各社は味、食感、アレルゲン管理、価格、入手可能性、および認証の信頼性において競争している。専用製造ラインは、交差接触リスクを低減し、安全な製品を必要とする消費者への一貫性を向上させるという重要な役割を果たしている。このカテゴリーはまた、パンの機能的要件と原材料のシンプルさを両立させるブランドを評価する。大手企業は全国流通と設備投資を支援できる一方、専門企業はセリアック病を持つ消費者の特定のニーズに迅速に対応できる。
Flowers Foodsは、Canyon Bakeouseを通じて、2025年に米国で全国販売のグルテンフリーサワードウローフを発売した。この動きにより、これまで専門小売店以外では入手が困難だったフォーマットが拡大された。Dr. Schärが2026年に発売したフラットブレッドは、保存料不使用の製品を通じて、日常的な食事の機会をさらに追加した。これらの動きは、グルテンフリーパン市場が中核的な安全性の提案を変えることなく、コアとなるローフパンを超えてブランドを拡張できることを示している。複合粉に関する科学的研究も、栄養と食感を同時に改善する場合に競争上の差別化を支援する。
拡大するオンライン小売チャネルは、従来のスーパーマーケットや専門店を超えて特化した製品へのアクセスを改善することで、グルテンフリーパンブランドに成長機会をもたらしている。Eコマースプラットフォームにより、メーカーは十分なサービスを受けていない市場の消費者にリーチしながら、より幅広い製品ラインナップ、詳細な原材料情報、および便利な自宅配送を提供できる。ダイレクト・トゥ・コンシューマーモデルはまた、ブランドがニッチな消費者グループとより強固な関係を構築し、認証、アレルゲン管理、および製品属性をより効果的に伝達することを可能にする。信頼性の高いオンライン在庫を確保し、透明性のある製品情報を提供し、一貫した品質を維持するメーカーは、消費者の信頼を強化し、リピート購入を促進できる。
グルテンフリーパン業界リーダー
-
Dr. Schär AG
-
Bimbo Bakeries USA
-
Warburtons Ltd.
-
BFree Foods
-
Conagra Brands
- 注:主要企業の掲載順は順位を示すものではありません。
グルテンフリーパン市場 このレポートでカバーされる企業
- Dr. Schär AG
- Bimbo Bakeries USA
- Warburtons Ltd.
- Katz Gluten Free
- Promise Gluten Free
- Little Northern Bakehouse
- Genius Foods Ltd.
- Fria
- Three Bakers
- Outside the Breadbox
- BFree Foods
- BreadsRLY
- Glutino
- GluteNull Bakery
- Rudi’s Organic Bakery, Inc.
- Franz Gluten Free
- Conagra Brands
- Ener-G
- Essential Baking Company
- Happy Campers Gluten Free
最近の産業開発事情 グルテンフリーパン市場
- 2026年4月:Warbuртonsは生産能力の拡大と長期的な成長を支援するために1億ポンドを投資しました。同社はウェイクフィールドにある旧Rathbonesベーカリーを取得し、第13のベーカリーとなる施設を設立するための土地、建物、および機械を確保しました。この拡張は、クランペット、パンケーキ、グルテンフリーラインを含むブランドベーカリー製品への需要が引き続き増加する中で行われました。
- 2025年6月:Juvelaは、南ウェールズの新しいアレルゲンフリー生産施設への150万ポンドの投資とともに、小売セグメントをターゲットとした新しいグルテンフリーベーカリーブランドOafを発売しました。Oafレンジは当初、ホワイトソフティー、ホワイトサワードウ、シーディーサワードウ、ピザベーススライスの4製品でテスコにて発売されました。
- 2025年4月:Flowers Foodsが所有するCanyon Bakehouseは、アメリカ合衆国で全国的に入手可能な初のグルテンフリーサワードウブレッドを発売しました。この全粒粉ローフは乳製品、大豆、ゴマ、ナッツを含みません。
グローバルグルテンフリーパン市場レポートの範囲
グルテンフリーパンは、小麦、大麦、ライ麦などのグルテン含有穀物を使用せずに製造される。メーカーは、米粉、コーン、ソルガム、そば粉などの代替粉を使用する。このパンは主に、セリアック病、グルテン不耐症を持つ個人、またはグルテンフリー食を実践している人々を対象としている。
グルテンフリーパン市場は、パンの種類、原材料ベース、流通チャネル、および地域によってセグメント化されている。パンの種類別では、市場はローフパン、バンズ/ロールパン、スライスパン、およびその他にセグメント化されている。原材料ベース別では、市場は米粉、コーン(トウモロコシ)粉、アーモンド粉、マルチフラワーブレンド、およびその他にセグメント化されている。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売、およびその他の流通チャネルにセグメント化されている。地域別では、市場は北米、欧州、南米、アジア太平洋、ならびに中東およびアフリカに分類されている。市場予測は金額(米ドル)ベースで提供されている。
セグメンテーション概要
| 食パン |
| バンズ/ロールパン |
| スライスパン |
| その他 |
| 米粉 |
| トウモロコシ(メイズ)粉 |
| アーモンド粉 |
| マルチフラワーブレンド |
| その他 |
| ハイパーマーケット・スーパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| パンの種類別 | 食パン | |
| バンズ/ロールパン | ||
| スライスパン | ||
| その他 | ||
| 原材料ベース別 | 米粉 | |
| トウモロコシ(メイズ)粉 | ||
| アーモンド粉 | ||
| マルチフラワーブレンド | ||
| その他 | ||
| 流通チャネル別 | ハイパーマーケット・スーパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答された主要な質問
グルテンフリーパン市場の現在および予測規模はどのくらいですか?
グルテンフリーパン市場は2025年に2.81 ビリオン 米ドルと評価され、2026年には2.98 ビリオン 米ドルに達すると推定され、2026年から2031年にかけての年平均成長率(CAGR)6.90%で、2031年までに4.16 ビリオン 米ドルに成長すると予測されています。
2025年に最大の市場シェアを占めたパンの種類はどれですか?
ローフブレッドは2025年に47.31%のシェアで市場を支配し、日常的な主食としての広範な使用と幅広い小売での入手可能性に牽引されました
2025年にグルテンフリーパン市場をリードした原材料ベースはどれですか?
米粉は主要な原材料ベースであり、2025年の市場の31.78%を占め、その中立的な味、機能性、およびグルテンフリー配合における広範な使用に起因しています。
2025年に最大の市場シェアを保有した流通チャネルはどれですか?
ハイパーマーケットおよびスーパーマーケットが最大のシェアを占め、2025年の市場の52.37%を占めました。
2025年にグルテンフリーパン市場を支配した地域はどこですか?
欧州が最大の地域シェアを保有し、2025年の市場の34.12%を占めました。