
Taille et part du marché du pain sans gluten
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
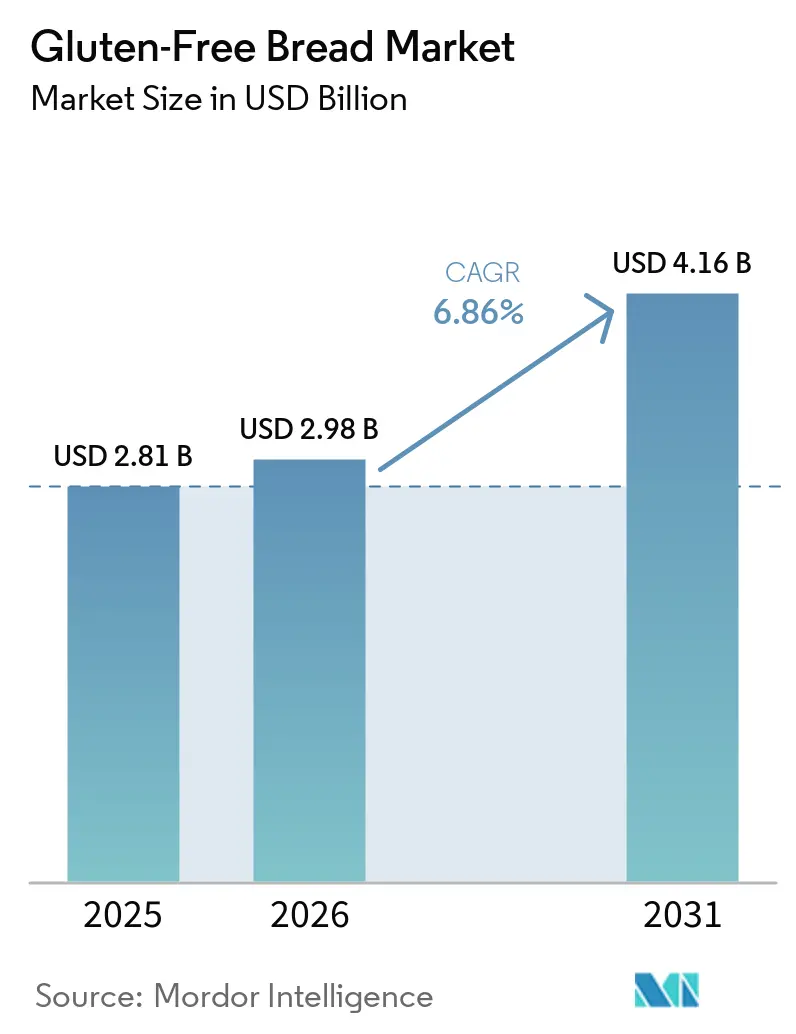
| Taille du Marché (2026) | 2.98 Milliards de dollars |
| Taille du Marché (2031) | 4.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du pain sans gluten par Mordor Intelligence
La taille du marché du pain sans gluten était évaluée à 2,81 milliards USD en 2025, à 2,98 milliards USD en 2026, et devrait atteindre 4,16 milliards USD d'ici 2031, avec un TCAC de 6,90 % sur la période 2026-2031. La maladie cœliaque génère un besoin soutenu de pain sécurisé, tandis qu'un accès plus large aux tests de diagnostic peut transformer des consommateurs jusqu'alors non diagnostiqués en acheteurs réguliers. Le marché du pain sans gluten bénéficie également de l'amélioration des produits en termes de goût, de texture, de valeur nutritionnelle et de durée de conservation, ces facteurs influençant les achats répétés au-delà des régimes médicalement nécessaires. Les fabricants investissent dans des capacités de production dédiées, des formulations plus saines et des formats de produits plus variés, ce qui peut renforcer la fiabilité des certifications et la différenciation des produits. Le prix demeure le principal obstacle à une adoption plus large, bien que la réduction des traitements en Espagne démontre comment les politiques publiques peuvent réduire l'écart de coût pour les consommateurs. L'Europe dispose de la base établie la plus solide, tandis que la région Asie-Pacifique offre l'expansion géographique la plus rapide, à mesure que les taux de diagnostic, la distribution spécialisée et l'accès en ligne s'améliorent.
Points clés du rapport
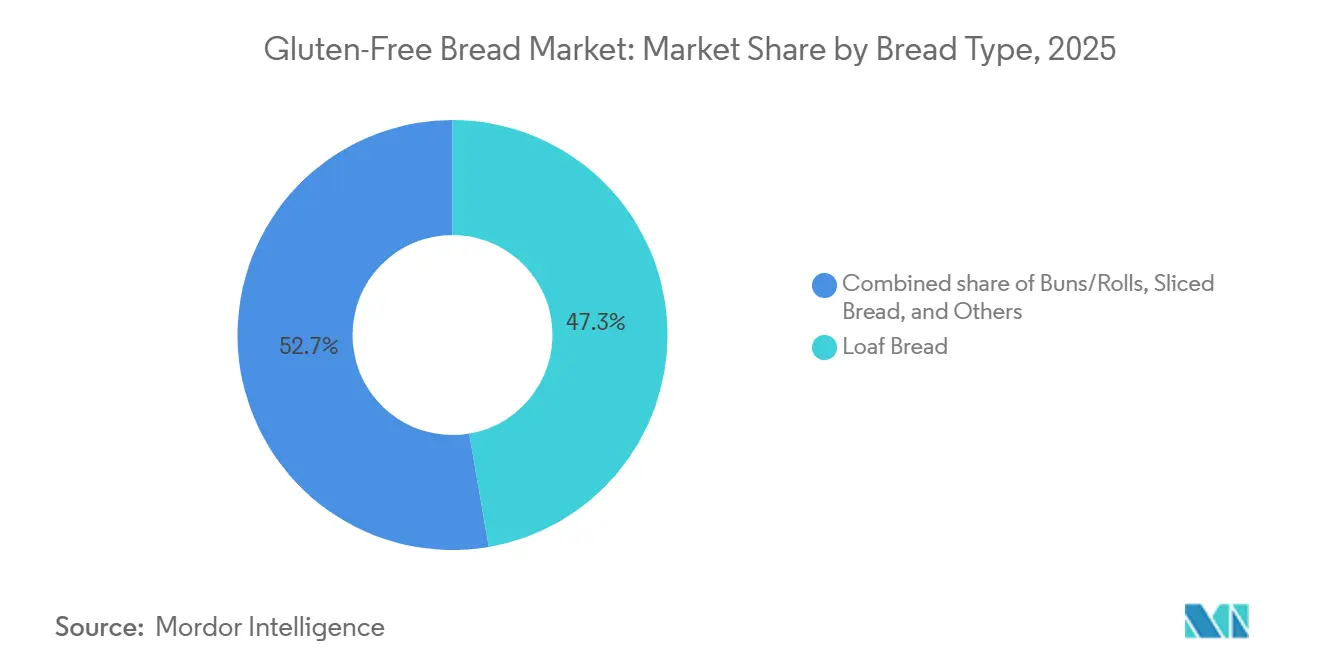
- Par type de pain, le pain en miche a dominé le marché du pain sans gluten avec une part de 47,31 % en 2025, tandis que les pains à hamburger/petits pains sont anticipés pour enregistrer le CAGR le plus rapide de 7,87 % durant 2026-2031.
- Par base d'ingrédients, la farine de riz a conservé une part de 31,78 % en 2025, tandis que les mélanges multi-farines sont prévus pour se développer à un CAGR de 7,45 % jusqu'en 2031.
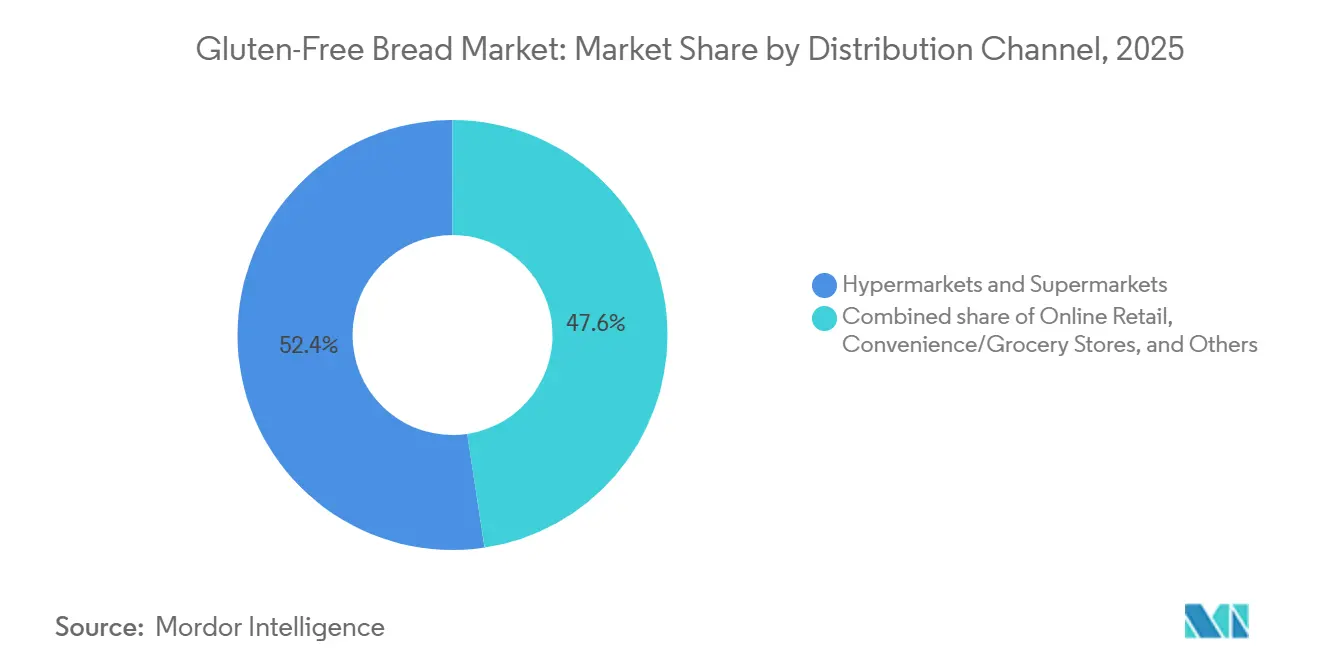
- Par canal de distribution, les hypermarchés et supermarchés ont dominé le marché avec une part de 52,37 % en 2025, tandis que la vente au détail en ligne est anticipée pour enregistrer le CAGR le plus rapide de 7,73 % durant 2026-2031.
- Par géographie, l'Europe a dominé le marché du pain sans gluten en 2025 avec une part de 34,12 %, tandis que l'Asie-Pacifique est projetée pour progresser à un CAGR de 7,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la maladie cœliaque et des troubles liés au gluten | +1.4% | Mondial, particulièrement aigu en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Innovation continue des produits améliorant la qualité du pain et sa durée de conservation | +1.1% | Amérique du Nord et Europe, avec des gains précoces dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour les ingrédients naturels et à étiquette propre | +0.9% | Amérique du Nord et Europe, avec un segment premium en Asie-Pacifique | Moyen terme (2-4 ans) |
| Investissements croissants des fabricants de produits de boulangerie dans les portefeuilles sans gluten | +0.8% | Mondial, avec un accent principal sur l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Élargissement de la gamme de produits à travers divers formats de pain sans gluten | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion rapide du commerce électronique et des canaux de distribution de produits alimentaires spécialisés | +0.8% | Mondial, avec l'Asie-Pacifique au cœur et des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la maladie cœliaque et des troubles liés au gluten
La maladie cœliaque présentait une prévalence mondiale confirmée par biopsie de 0,7 % et une prévalence sérologique de 1,4 %, affectant entre 60 millions et 80 millions de personnes dans le monde, selon un article publié par Gastroenterology en 2024Patient and Community Health Global, gastrojournal.org">[1]. Le diagnostic reste inégal, en particulier dans les contextes à revenus faibles et intermédiaires, où l'amélioration des tests peut rendre la demande plus visible au fil du temps. En 2024, l'Association des Sociétés Européennes de la Maladie Cœliaque a continué à soutenir l'inclusion du gluten dans les orientations du Codex sur l'étiquetage préventif des allergènes. Des exigences d'étiquetage plus strictes peuvent bénéficier aux producteurs qui maintiennent déjà des contrôles rigoureux des allergènes et une certification crédible. Ces développements devraient renforcer la confiance des consommateurs dans les produits de pain sans gluten certifiés et soutenir la demande à long terme sur les marchés de détail réglementés.
Innovation continue des produits améliorant la qualité du pain et sa durée de conservation
La texture et la palatabilité ont historiquement limité les achats répétés de pain sans gluten, en particulier chez les consommateurs qui le comparent directement au pain de blé. Une étude de 2025 menée par la Bibliothèque Nationale de Médecine a révélé que la combinaison d'hydroxypropylméthylcellulose et de gomme xanthane améliorait les propriétés de la pâte et produisait un pain avec une dureté plus faible et une cohésivité plus élevée que les formulations utilisant des hydrocolloïdes uniquesFood Science and Nutrition, pmc.ncbi.nlm.nih.gov">[2]. Ces avancées répondent aux préoccupations pratiques liées à la fraîcheur, à la manipulation et à la qualité gustative dans le marché du pain sans gluten. À mesure que la qualité des produits se rapproche de celle du pain conventionnel dans les formats du quotidien, l'amélioration des performances techniques pourrait rendre la tarification premium plus difficile à maintenir. La capacité à offrir une expérience sensorielle plus proche du pain conventionnel renforce l'attrait commercial des produits sans gluten auprès des groupes de consommateurs médicalement contraints et de ceux motivés par un mode de vie.
Préférence croissante des consommateurs pour les ingrédients naturels et à étiquette propre
Les préférences pour les étiquettes propres façonnent les décisions de formulation, car les produits sans gluten doivent remplacer la fonctionnalité du gluten sans créer de longues listes d'additifs. Le marché du pain sans gluten répond à cette tendance avec des fibres prébiotiques, des farines de céréales anciennes et des procédés au levain qui soutiennent la fonction du produit tout en permettant des déclarations d'ingrédients plus simples. Les ingrédients naturels peuvent aider les marques à attirer les consommateurs soucieux de leur mode de vie qui ne nécessitent pas de régime thérapeutique mais évaluent néanmoins la qualité des ingrédients. Cependant, la suppression des conservateurs ou des émulsifiants peut affaiblir la durée de conservation et la texture si le travail de formulation ne compense pas leur rôle fonctionnel. Les produits qui offrent une souplesse et une stabilité acceptables avec des ingrédients reconnaissables peuvent développer un comportement d'achat répété et renforcer la fidélité à la marque.
Investissements croissants des fabricants de produits de boulangerie dans les portefeuilles sans gluten
Les investissements dans des capacités de production dédiées indiquent que les grandes entreprises de boulangerie considèrent de plus en plus le pain sans gluten comme une catégorie durable plutôt que comme une extension de produit limitée. Dr. Schär a annoncé des résultats records pour 2024, incluant l'acquisition de l'activité nordique sans gluten de Hero AG et l'expansion de son site d'Alagón en Espagne. Ces investissements soutiennent le marché du pain sans gluten en améliorant la sécurité de l'approvisionnement, en renforçant la cohérence de la fabrication et en permettant aux entreprises de servir un portefeuille de produits plus large. Les installations dédiées au contrôle des allergènes réduisent également le risque pratique de contamination croisée, qui peut survenir lorsque des produits sans gluten partagent des opérations avec du pain conventionnel. Bien que les exigences en capital constituent une barrière pour les petits entrants, elles peuvent également renforcer la confiance des détaillants et des consommateurs qui s'appuient sur la sécurité vérifiée des produits.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix de détail élevés limitant l'adoption par les consommateurs grand public | -0.9% | Mondial, particulièrement aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les zones rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Disponibilité limitée sur les marchés émergents et sensibles aux prix | -0.7% | Amérique du Sud, Moyen-Orient et Afrique, et zones rurales d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Dépendance à des matières premières sans gluten spécialisées et coûteuses | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Scepticisme des consommateurs quant aux bénéfices diététiques non médicaux du régime sans gluten | -0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prix de détail élevés limitant l'adoption par les consommateurs grand public
La différence de coût entre le pain sans gluten et le pain conventionnel découle de l'approvisionnement en ingrédients, de la fabrication dédiée, des tests et de la certification, plutôt que d'une perturbation temporaire de l'approvisionnement. En juillet 2024, Coeliac UK a constaté que les miches sans gluten coûtaient 4,5 fois plus cher par gramme que les miches conventionnelles, tandis que les personnes atteintes de la maladie cœliaque payaient jusqu'à 35 % de plus pour un panier d'épicerie hebdomadairePeople with coeliac disease, retailtimes.co.uk">[3]. Les farines spécialisées peuvent coûter plus cher que la farine de blé, et les producteurs doivent gérer les coûts permanents liés aux contrôles des allergènes et à la certification par des tiers. Cette pression sur les coûts met particulièrement en difficulté les petits producteurs qui ne disposent pas d'un pouvoir d'achat suffisant pour les ingrédients et les emballages. Sans mesures comparables de maîtrise des coûts ou des coûts d'intrants spécialisés plus bas, la tarification restera probablement un frein à l'adoption plus large par les ménages dans le marché du pain sans gluten.
Disponibilité limitée sur les marchés émergents et sensibles aux prix
Le marché du pain sans gluten reste concentré dans les formats de vente au détail premium dans les économies développées, ce qui limite l'accès dans de nombreux marchés émergents. L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que les zones rurales d'Asie-Pacifique, disposent d'une couverture limitée en commerces spécialisés et d'une distribution moins fiable pour les produits alimentaires de niche ou sensibles à la température. La vente au détail en ligne améliore la portée mais ne peut pas remplacer entièrement la disponibilité locale dans les zones où la logistique et l'accès à Internet sont inégaux. Les fabricants peuvent retarder les investissements dans des contrôles dédiés lorsque la demande locale, la certification reconnue et l'accès aux rayons restent incertains. Cela crée un déficit d'offre, car les consommateurs nouvellement diagnostiqués peuvent avoir besoin d'options sans gluten mais ne trouvent pas systématiquement de pain certifié dans les circuits locaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pain :
la miche reste la référence, les petits pains et rolls s'accélèrentLe pain en miche représente 47,31 % du segment par type de pain en 2025, ce qui en fait le format le plus établi dans le marché du pain sans gluten. Il constitue un aliment de base quotidien pour les consommateurs diagnostiqués et un produit d'entrée familier pour les personnes réduisant leur consommation de gluten pour d'autres raisons. Les détaillants allouent généralement le plus grand espace de rayon sans gluten aux miches, car ce format soutient les achats réguliers des ménages. Des lignes de production de pain en miche plus matures aident également les fournisseurs à maintenir la disponibilité et des spécifications de produits cohérentes. Les formats en miche conviennent au petit-déjeuner, aux sandwichs et aux repas à emporter, ce qui leur confère une utilisation plus large que les formats spéciaux occasionnels. Cet usage routinier confère au format une position stable, même lorsque les fabricants introduisent davantage de choix de produits.
Les pains à hamburger et petits pains sont prévus pour enregistrer un CAGR de 7,87 % jusqu'en 2031, ce qui en fait le type de pain à la croissance la plus rapide. Dans le marché du pain sans gluten, leur croissance reflète une demande croissante pour les pains à hamburger, les petits pains de dîner et les formats sandwich capables de résister aux garnitures, sauces et manipulations. Ces cas d'usage étaient auparavant difficiles car la pâte sans gluten manquait d'élasticité et de structure. Le pain tranché soutient les déjeuners scolaires et les repas au travail, où le portionnement et la commodité influencent les décisions d'achat. La catégorie autres comprend les pains plats, les pitas, les wraps et les formats artisanaux qui étendent l'usage au-delà de l'occasion sandwich standard.

Par base d'ingrédients :
la domination de la farine de riz face au défi des mélanges multi-farinesLa farine de riz détient 31,78 % du segment par base d'ingrédients en 2025, soutenue par sa saveur neutre, sa large disponibilité et son utilisation établie dans la fabrication boulangère. Cette position fait de la farine de riz une base familière dans les chaînes d'approvisionnement d'Amérique du Nord, d'Europe et d'Asie. Cependant, lorsque les fabricants utilisent la farine de riz seule, elle peut produire une texture dense, des tranches friables et une rétention d'humidité limitée. Ces limitations poussent les fabricants à combiner la farine de riz avec d'autres farines et ingrédients fonctionnels. La farine de riz reste commercialement utile car les fabricants peuvent s'en approvisionner facilement et elle n'ajoute pas un profil de saveur prononcé. Son utilisation répandue aide également les fabricants à développer des formules qui fonctionnent de manière prévisible à grande échelle.
Les mélanges multi-farines sont prévus pour croître à un CAGR de 7,45 % jusqu'en 2031, soutenus par l'utilisation du quinoa, de l'amarante, du sorgho, du millet et du sarrasin. Dans le marché du pain sans gluten, ces ingrédients peuvent améliorer les profils en protéines et en fibres tout en contribuant à résoudre les limitations de texture des formulations à farine unique. La farine de maïs conserve un rôle significatif en Amérique du Nord et du Sud, où les systèmes de transformation établis et la familiarité alimentaire soutiennent son utilisation. La farine d'amande reste une option premium car sa teneur en matières grasses peut ajouter de l'humidité et de la richesse, mais son coût limite son adoption grand public. La catégorie autres comprend les farines de manioc, de pois chiche, de lentille et de teff, qui offrent des propriétés sensorielles et nutritionnelles différentes.
Par canal de distribution :
les supermarchés en tête tandis que la vente en ligne redéfinit la géométrie de l'accèsLes hypermarchés et supermarchés représentent 52,37 % des revenus du canal de distribution en 2025, ce qui en fait la principale voie d'accès aux consommateurs. Cette position reflète la nature planifiée des achats d'épicerie sans gluten, les consommateurs examinant souvent les ingrédients et les certifications avant l'achat. Les allées dédiées aux produits sans allergènes au Royaume-Uni, en Allemagne et aux États-Unis offrent aux acheteurs plus d'options que les formats de magasins plus petits. Ces magasins proposent également un mélange plus large de pains en miche, pains à hamburger, wraps et produits spéciaux. La visibilité en rayon reste importante, car les personnes nouvellement diagnostiquées avec la maladie cœliaque commencent souvent leur recherche dans les grandes surfaces alimentaires.
La vente au détail en ligne est prévue pour croître à un CAGR de 7,73 % jusqu'en 2031, offrant un accès à des marques qui peuvent ne pas être disponibles localement. Les canaux numériques permettent aux acheteurs de comparer les certifications et les ingrédients avant de passer une commande. Les modèles d'abonnement soutiennent également une livraison régulière pour les consommateurs qui doivent maintenir un régime sans gluten. Le marché du pain sans gluten peut utiliser ce canal pour abaisser les barrières à l'entrée pour les petites marques disposant de formulations solides mais d'une capacité limitée à obtenir des référencements en supermarché. Les plateformes en ligne axées sur la santé et les vendeurs en vente directe aux consommateurs peuvent offrir à ces producteurs une portée nationale sans nécessiter une présence physique immédiate en rayon. Les détaillants spécialisés et les magasins d'alimentation naturelle restent pertinents pour les consommateurs recherchant des conseils, des formats peu courants ou une sélection de produits plus approfondie.
Analyse géographique
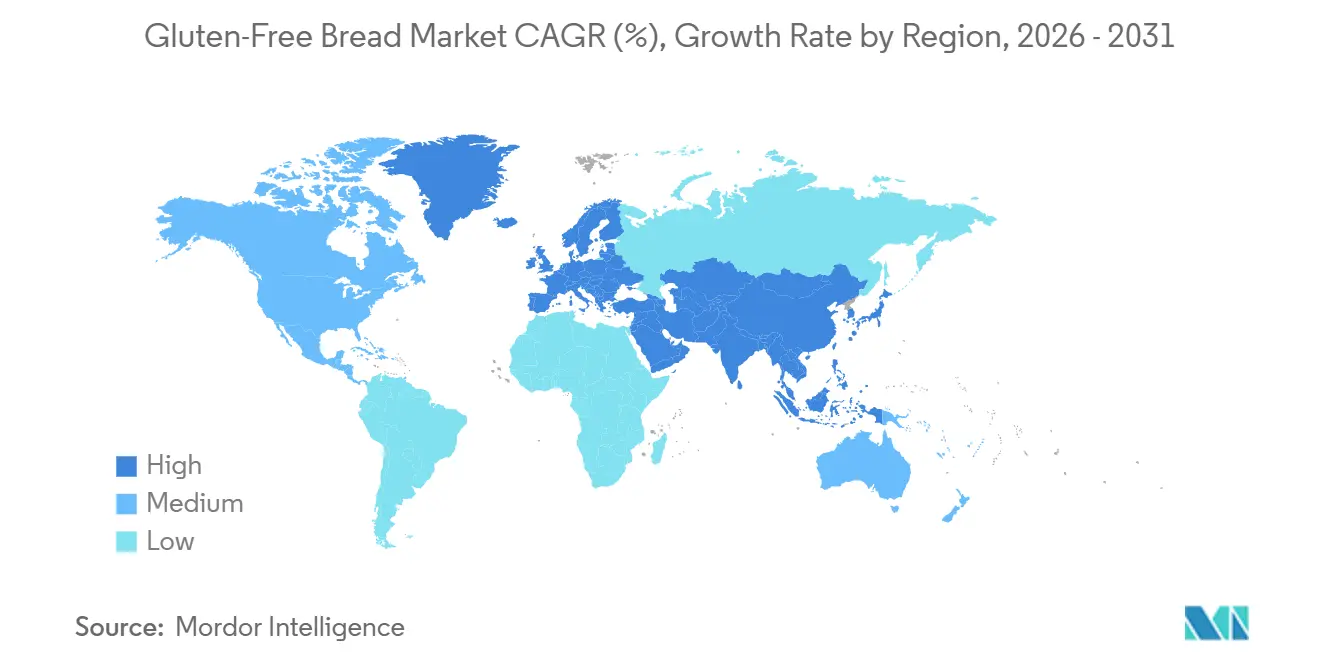
L'Europe représente 34,12 % des revenus de 2025, conférant à la région la position dominante dans le marché du pain sans gluten. Ce leadership reflète des parcours de diagnostic établis, une infrastructure de vente au détail solide et un environnement réglementaire cohérent. Des réglementations communes aident les fabricants à appliquer une norme unique à une large base de consommateurs régionaux. Les systèmes de vente au détail européens soutiennent également des espaces de rayon dédiés aux produits sans allergènes et un large éventail de marques et de formats. Dr. Schär a étendu son site d'Alagón en Espagne et a annoncé un programme de capacité plus large pour 2026 en Italie, en Espagne et en Allemagne. L'investissement de l'entreprise illustre comment la demande européenne établie peut soutenir des actifs de production dédiés. Les travaux en cours du Codex sur l'étiquetage préventif des allergènes pourraient encore accroître la valeur de systèmes de qualité rigoureux pour les producteurs certifiés.
L'Amérique du Nord constitue le principal pôle de concurrence entre grandes marques et de lancement fréquent de nouveaux formats de produits. Les États-Unis combinent une large distribution nationale en épicerie avec des marques spécialisées, de grandes entreprises alimentaires et des réglementations d'étiquetage sans gluten bien établies. Le Canada et le Mexique développent l'accès à la vente au détail, bien que les magasins d'alimentation naturelle spécialisés restent plus influents qu'aux États-Unis. La taille du marché du pain sans gluten en Amérique du Nord est également façonnée par la large gamme d'opportunités en restauration et en vente directe aux consommateurs. L'innovation produit est particulièrement active là où les marques peuvent s'appuyer sur des réseaux de distribution nationaux pour transformer les améliorations techniques en offres grand public.
L'Asie-Pacifique est prévue pour croître à un CAGR de 7,97 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. L'Australie présente un taux de diagnostic comparativement élevé, tandis que ses normes alimentaires exigent que les produits étiquetés sans gluten ne contiennent aucun gluten détectable. Les grandes villes de Chine connaissent une sensibilisation croissante à la santé, un meilleur accès au commerce électronique et une augmentation des importations de produits certifiés, bien que la certification nationale reste moins développée. Le Japon offre une demande stable, soutenue par une population vieillissante et l'intérêt des consommateurs pour des formulations alimentaires plus saines. Le marché du pain sans gluten peut donc se développer le plus efficacement dans ces régions lorsque la certification reconnue, la couverture de distribution et l'accessibilité des prix s'améliorent simultanément.
Paysage concurrentiel
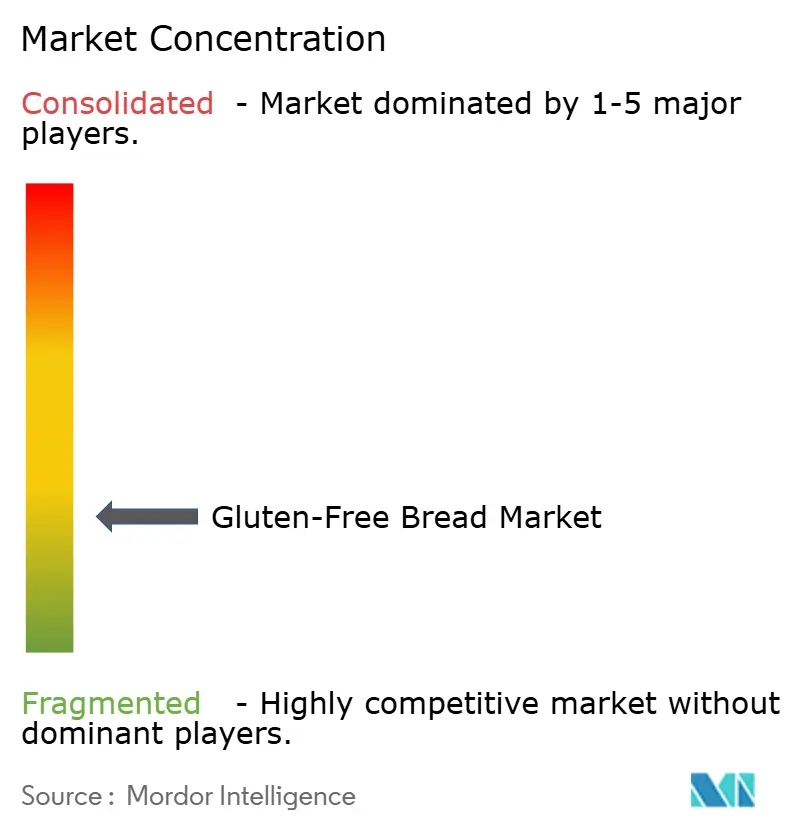
Le marché du pain sans gluten reste fragmenté, aucun producteur ne détenant une position définissant la catégorie. La concurrence comprend des entreprises de boulangerie multinationales disposant de vastes réseaux de distribution et des marques spécialisées possédant une expertise dans les formulations sans gluten. Les entreprises se font concurrence sur le goût, la texture, le contrôle des allergènes, le prix, la disponibilité et la crédibilité des certifications. Les lignes de production dédiées jouent un rôle important car elles réduisent le risque de contamination croisée et améliorent la cohérence pour les consommateurs qui dépendent de produits sûrs. La catégorie récompense également les marques qui équilibrent la simplicité des ingrédients avec les exigences fonctionnelles du pain. Les grandes entreprises peuvent soutenir la distribution nationale et les investissements en capacité, tandis que les spécialistes peuvent répondre rapidement aux besoins spécifiques des consommateurs atteints de la maladie cœliaque.
Flowers Foods, par l'intermédiaire de Canyon Bakehouse, a lancé en 2025 aux États-Unis un pain au levain sans gluten disponible à l'échelle nationale. Cette initiative a élargi un format qui était auparavant plus difficile à trouver en dehors de la distribution spécialisée. Le pain plat lancé par Dr. Schär en 2026 a ajouté une autre occasion de consommation quotidienne grâce à un produit sans conservateurs. Ces initiatives montrent comment le marché du pain sans gluten peut étendre une marque au-delà du pain de mie classique sans modifier sa proposition centrale de sécurité. Les travaux scientifiques sur les farines composites soutiennent également la différenciation concurrentielle lorsqu'ils améliorent simultanément la nutrition et la texture.
L'expansion du canal de vente en ligne crée des opportunités de croissance pour les marques de pain sans gluten en améliorant l'accès aux produits spécialisés au-delà des supermarchés traditionnels et des magasins spécialisés. Les plateformes de commerce électronique permettent aux fabricants d'atteindre les consommateurs sur des marchés insuffisamment desservis tout en offrant une gamme de produits plus large, des informations détaillées sur les ingrédients et une livraison à domicile pratique. Les modèles de vente directe aux consommateurs permettent également aux marques de nouer des relations plus solides avec des groupes de consommateurs de niche et de communiquer plus efficacement les certifications, les contrôles des allergènes et les attributs des produits. Les fabricants qui garantissent une disponibilité en ligne fiable, fournissent des informations transparentes sur les produits et maintiennent une qualité constante peuvent renforcer la confiance des consommateurs et favoriser les achats répétés.
Leaders du secteur du pain sans gluten
-
Dr. Schär AG
-
Bimbo Bakeries USA
-
Warburtons Ltd.
-
BFree Foods
-
Conagra Brands
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Pain Sans Gluten Entreprises couvertes dans ce rapport
- Dr. Schär AG
- Bimbo Bakeries USA
- Warburtons Ltd.
- Katz Gluten Free
- Promise Gluten Free
- Little Northern Bakehouse
- Genius Foods Ltd.
- Fria
- Three Bakers
- Outside the Breadbox
- BFree Foods
- BreadsRLY
- Glutino
- GluteNull Bakery
- Rudi’s Organic Bakery, Inc.
- Franz Gluten Free
- Conagra Brands
- Ener-G
- Essential Baking Company
- Happy Campers Gluten Free
Développements industriels récents dans Marché du Pain Sans Gluten
- Avril 2026 : Warburtons a investi 100 millions GBP pour développer sa capacité et soutenir la croissance à long terme. L'entreprise a acquis l'ancienne boulangerie Rathbones à Wakefield, sécurisant le terrain, les bâtiments et les machines pour établir ce qui deviendra sa 13e boulangerie. Cette expansion intervient alors que la demande continue d'augmenter pour les produits de boulangerie de marque, notamment les crumpets, les pancakes et les gammes sans gluten.
- Juin 2025 : Juvela a lancé Oaf, une nouvelle marque de boulangerie sans gluten ciblant le segment de la vente au détail, accompagnée d'un investissement de 1,5 million GBP dans une nouvelle installation de production sans allergènes au Pays de Galles du Sud. La gamme Oaf a été lancée initialement chez Tesco avec quatre produits : White Softie, White Sour D'oh, Seedie Sour D'oh et Pizza Base Slices.
- Avril 2025 : Canyon Bakehouse, détenu par Flowers Foods, a lancé le premier pain au levain sans gluten disponible à l'échelle nationale aux États-Unis. La miche aux céréales complètes est exempte de produits laitiers, de soja, de sésame et de noix.
Périmètre du rapport mondial sur le marché du pain sans gluten
Le pain sans gluten est formulé sans céréales contenant du gluten, telles que le blé, l'orge et le seigle. Les fabricants utilisent des farines alternatives, notamment le riz, le maïs, le sorgho et le sarrasin. Ce pain est principalement destiné aux personnes atteintes de la maladie cœliaque, d'une intolérance au gluten, ou à celles qui suivent un régime sans gluten.
Le marché du pain sans gluten est segmenté par type de pain, base d'ingrédients, canal de distribution et géographie. Par type de pain, le marché est segmenté en pain de mie, petits pains/rolls, pain tranché et autres. Par base d'ingrédients, le marché est segmenté en farine de riz, farine de maïs, farine d'amande, mélanges multi-farines et autres. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries/commerces de proximité, vente en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pain en miche |
| Petits pains/Rolls |
| Pain tranché |
| Autres |
| Farine de riz |
| Farine de maïs |
| Farine d'amande |
| Mélanges multi-farines |
| Autres |
| Hypermarchés et supermarchés |
| Épiceries/Supérettes |
| Canaux de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pain | Pain en miche | |
| Petits pains/Rolls | ||
| Pain tranché | ||
| Autres | ||
| Par base d'ingrédients | Farine de riz | |
| Farine de maïs | ||
| Farine d'amande | ||
| Mélanges multi-farines | ||
| Autres | ||
| Par canal de distribution | Hypermarchés et supermarchés | |
| Épiceries/Supérettes | ||
| Canaux de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et projetée du marché du pain sans gluten ?
Le marché du pain sans gluten était évalué à 2,81 milliards USD en 2025, est estimé à 2,98 milliards USD en 2026, et devrait croître jusqu'à 4,16 milliards USD d'ici 2031, enregistrant un TCAC de 6,90 % durant la période 2026-2031.
Quel type de pain représentait la plus grande part de marché en 2025 ?
Le pain en miche a dominé le marché avec une part de 47,31 % en 2025, porté par son utilisation répandue comme aliment de base quotidien et sa large disponibilité en vente au détail
Quelle base d'ingrédients a dominé le marché du pain sans gluten en 2025 ?
La farine de riz était la principale base d'ingrédients, représentant 31,78 % du marché en 2025, en raison de son goût neutre, de sa fonctionnalité et de son utilisation répandue dans les formulations sans gluten.
Quel canal de distribution détenait la plus grande part du marché en 2025 ?
Les hypermarchés et supermarchés représentaient la plus grande part, soit 52,37 % du marché en 2025.
Quelle région dominait le marché du pain sans gluten en 2025 ?
L'Europe détenait la plus grande part régionale, représentant 34,12 % du marché en 2025.