
Tamaño y Participación del Mercado de Pan Sin Gluten
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
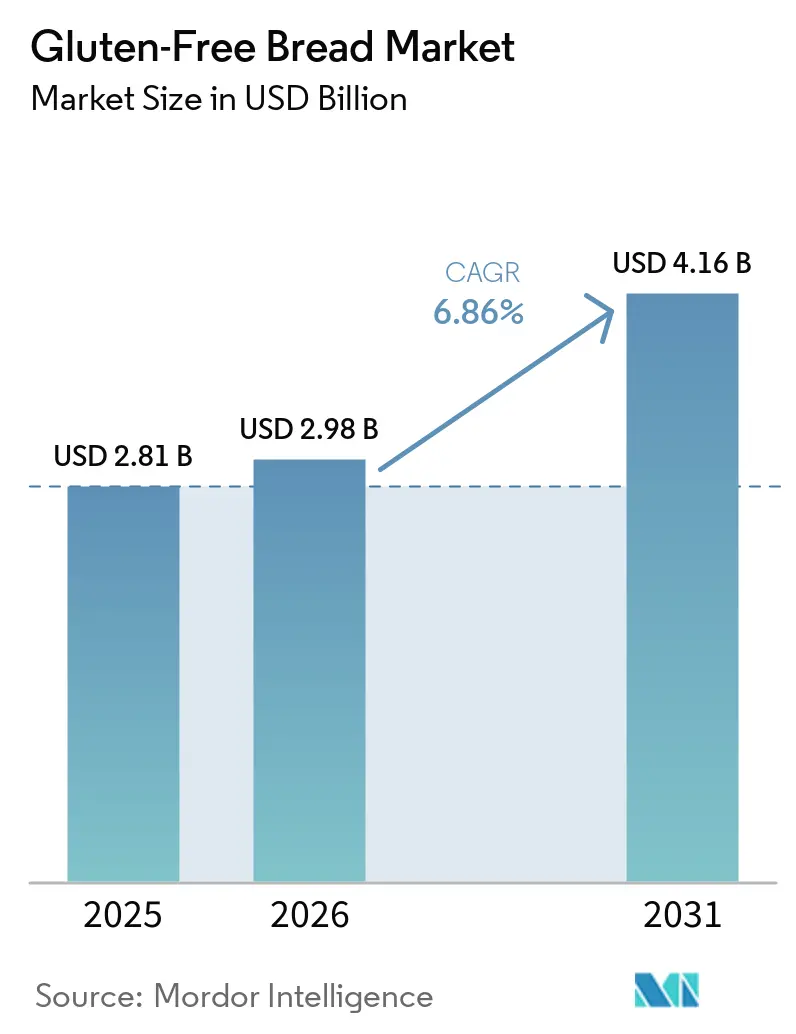
| Tamaño del Mercado (2026) | 2.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pan Sin Gluten por Mordor Intelligence
El tamaño del mercado de pan sin gluten fue valorado en 2,81 mil millones de USD en 2025, alcanzando los 2,98 mil millones de USD en 2026, y se prevé que llegue a los 4,16 mil millones de USD en 2031, con una CAGR del 6,90% durante el período 2026-2031. La enfermedad celíaca genera una necesidad sostenida de pan seguro, mientras que un mayor acceso a las pruebas diagnósticas puede convertir a consumidores previamente no diagnosticados en compradores habituales. El mercado de pan sin gluten también se beneficia de la mejora de los productos en cuanto a sabor, textura, nutrición y vida útil, ya que estos factores influyen en las compras recurrentes más allá de las dietas médicamente necesarias. Los fabricantes están invirtiendo en capacidad de producción dedicada, formulaciones más limpias y formatos de producto más amplios, lo que puede reforzar la fiabilidad de las certificaciones y la diferenciación de los productos. El precio sigue siendo la principal barrera para una adopción más amplia, aunque la reducción del tratamiento en España demuestra cómo la política pública puede reducir la brecha de costes para el consumidor. Europa cuenta con la base establecida más sólida, mientras que Asia-Pacífico ofrece la expansión geográfica más rápida a medida que mejoran las tasas de diagnóstico, el comercio minorista especializado y el acceso en línea.
Conclusiones Clave del Informe
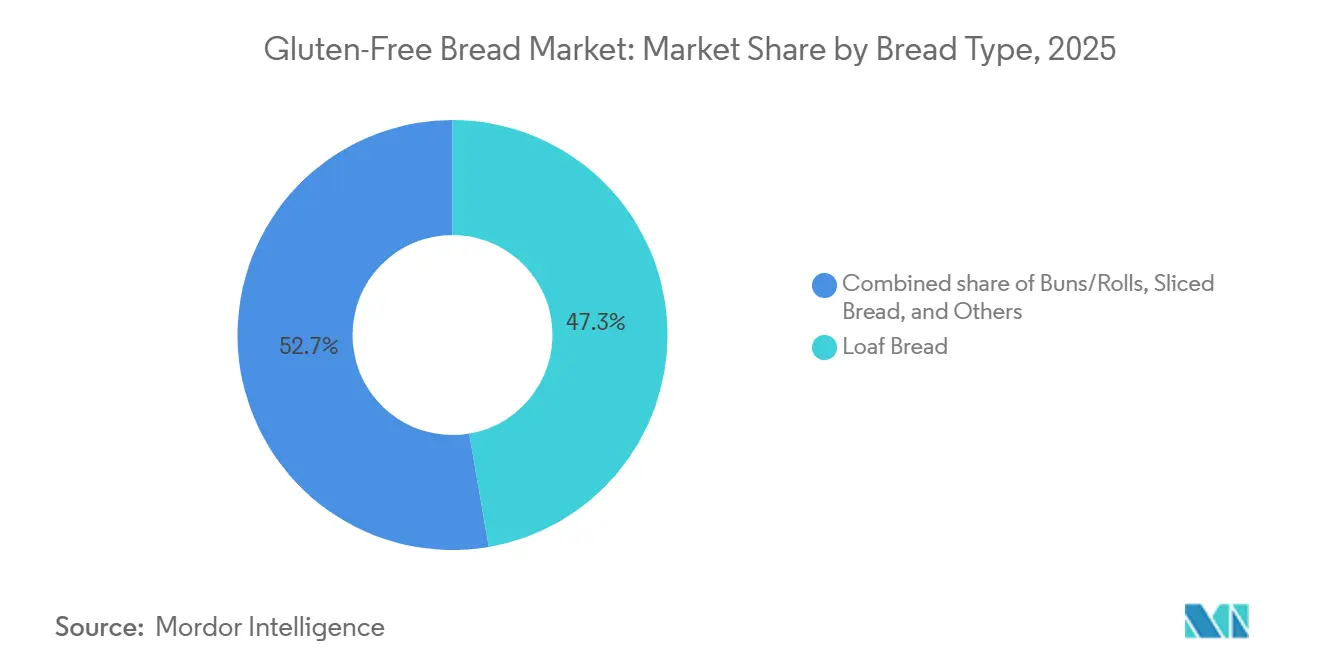
- Por tipo de pan, el pan de molde lideró el mercado de pan sin gluten con una participación del 47,31% en 2025, mientras que los bollos/panecillos se prevé que registren el CAGR más rápido del 7,87% durante 2026-2031.
- Por base de ingredientes, la harina de arroz mantuvo una participación del 31,78% en 2025, mientras que las mezclas de múltiples harinas se pronostican que se expandirán a un CAGR del 7,45% hasta 2031.
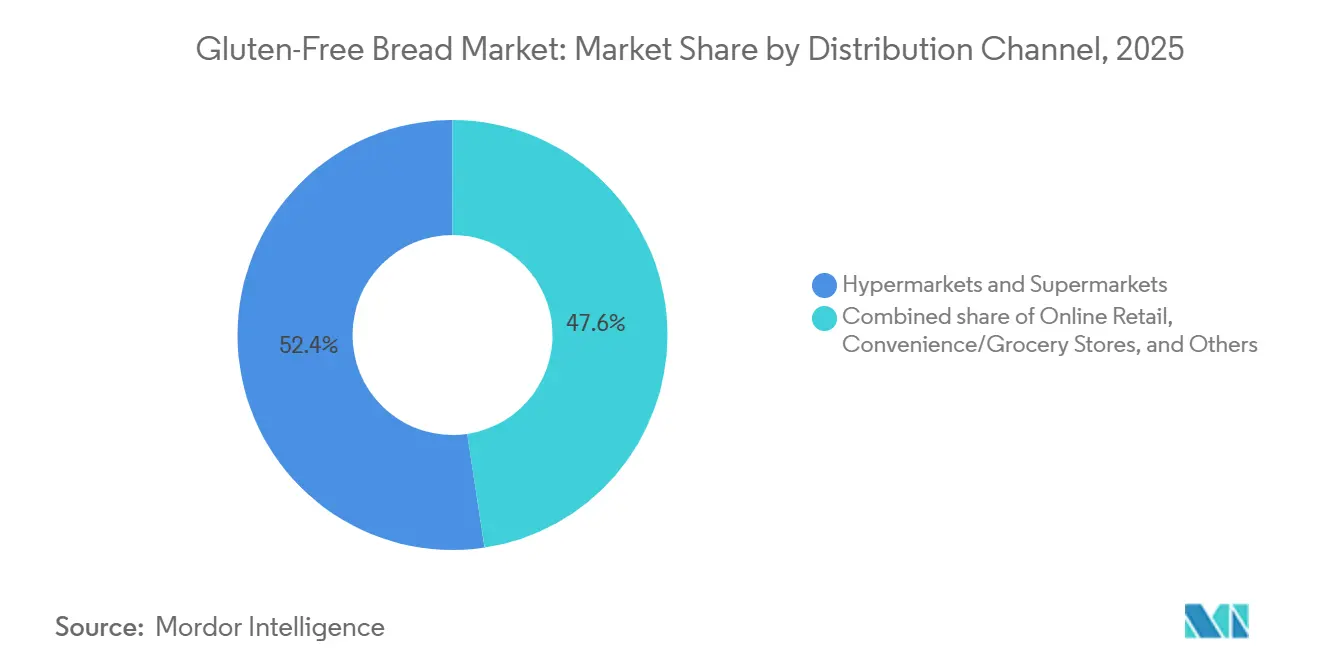
- Por canal de distribución, los hipermercados y supermercados lideraron el mercado con una participación del 52,37% en 2025, mientras que el comercio minorista en línea se prevé que registre el CAGR más rápido del 7,73% durante 2026-2031.
- Por geografía, Europa lideró el mercado de pan sin gluten en 2025 con una participación del 34,12%, mientras que Asia-Pacífico se proyecta que avance a un CAGR del 7,97% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de la enfermedad celíaca y trastornos relacionados con el gluten | +1.4% | Global, agudo en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Innovación continua de productos que mejora la calidad y la vida útil del pan | +1.1% | América del Norte y Europa, con ganancias tempranas en centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia del consumidor por ingredientes naturales y de etiqueta limpia | +0.9% | América del Norte y Europa, con un segmento premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversiones crecientes de los fabricantes de panadería en carteras sin gluten | +0.8% | Global, con enfoque principal en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ampliación de la gama de productos en diversos formatos de pan sin gluten | +0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión del comercio electrónico y los canales de distribución de alimentos especializados | +0.8% | Global, con Asia-Pacífico como núcleo y expansión hacia Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de la Enfermedad Celíaca y Trastornos Relacionados con el Gluten
La enfermedad celíaca tuvo una prevalencia global confirmada por biopsia del 0,7% y una prevalencia serológica del 1,4%, afectando a un estimado de 60 millones a 80 millones de personas en todo el mundo, según un artículo publicado por Gastroenterology en 2024Salud del Paciente y la Comunidad a Nivel Global, gastrojournal.org">[1]. El diagnóstico sigue siendo desigual, particularmente en entornos de ingresos bajos y medios, donde la mejora de las pruebas puede hacer que la demanda sea más visible con el tiempo. En 2024, la Asociación de Sociedades Europeas de Celíacos continuó apoyando la inclusión del gluten en la orientación del Codex sobre el etiquetado preventivo de alérgenos. Unas expectativas de etiquetado más estrictas pueden beneficiar a los productores que ya mantienen controles de alérgenos sólidos y una certificación creíble. Se espera que estos desarrollos fortalezcan la confianza de los consumidores en los productos de pan sin gluten certificados y respalden la demanda a largo plazo en los mercados minoristas regulados.
Innovación Continua de Productos que Mejora la Calidad y la Vida Útil del Pan
La textura y la palatabilidad han limitado históricamente las compras repetidas de pan sin gluten, particularmente entre los consumidores que lo comparan directamente con el pan de trigo. Un estudio de 2025 realizado por la Biblioteca Nacional de Medicina encontró que la combinación de hidroxipropilmetilcelulosa y goma xantana mejoró las propiedades de la masa y produjo pan con menor dureza y mayor cohesividad que las formulaciones que utilizan hidrocoloides individualesCiencia y Nutrición de los Alimentos, pmc.ncbi.nlm.nih.gov">[2]. Estos avances abordan preocupaciones prácticas relacionadas con la frescura, el manejo y la calidad de consumo en el mercado de pan sin gluten. A medida que la calidad del producto se acerca a la del pan convencional en formatos cotidianos, el mejor rendimiento técnico puede dificultar el sostenimiento de precios premium. La capacidad de ofrecer una experiencia sensorial más cercana al pan convencional está fortaleciendo el atractivo comercial de los productos sin gluten tanto en los grupos de consumidores que lo requieren médicamente como en los impulsados por el estilo de vida.
Creciente Preferencia del Consumidor por Ingredientes Naturales y de Etiqueta Limpia
Las preferencias por etiquetas limpias están dando forma a las decisiones de formulación, ya que los productos sin gluten deben reemplazar la funcionalidad del gluten sin crear largas listas de aditivos. El mercado de pan sin gluten está respondiendo con fibras prebióticas, harinas de granos ancestrales y procesos de masa madre que apoyan la función del producto al tiempo que permiten declaraciones de ingredientes más simples. Los ingredientes naturales pueden ayudar a las marcas a atraer a consumidores de estilo de vida que no requieren una dieta terapéutica pero que aún evalúan la calidad de los ingredientes. Sin embargo, eliminar conservantes o emulsionantes puede debilitar la vida útil y la textura si el trabajo de formulación no compensa su función. Los productos que ofrecen una suavidad y estabilidad aceptables con ingredientes reconocibles pueden generar un comportamiento de compra repetida y fortalecer la lealtad a la marca.
Inversiones Crecientes de los Fabricantes de Panadería en Carteras Sin Gluten
Las inversiones en producción dedicada indican que las grandes empresas de panadería consideran cada vez más el pan sin gluten como una categoría duradera en lugar de una extensión de producto limitada. Dr. Schär reportó resultados récord para 2024, incluyendo la adquisición del negocio nórdico sin gluten de Hero AG y la expansión de su instalación de Alagón en España. Estas inversiones apoyan el mercado de pan sin gluten al mejorar la seguridad del suministro, fortalecer la consistencia de fabricación y permitir a las empresas atender una cartera de productos más amplia. Las instalaciones dedicadas con control de alérgenos también reducen el riesgo práctico de contaminación cruzada, que puede ocurrir cuando los productos sin gluten comparten operaciones con el pan convencional. Si bien el requisito de capital crea una barrera para los participantes más pequeños, también puede aumentar la confianza entre los minoristas y los consumidores que dependen de la seguridad verificada del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios minoristas elevados que limitan la adopción por parte del consumidor general | -0.9% | Global, agudo en América del Sur, Oriente Medio y África, y Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Disponibilidad limitada en mercados emergentes y sensibles al precio | -0.7% | América del Sur, Oriente Medio y África, y Asia-Pacífico rural | Mediano plazo (2-4 años) |
| Dependencia de costosas materias primas especializadas sin gluten | -0.8% | Global | Mediano plazo (2-4 años) |
| Escepticismo del consumidor hacia los beneficios dietéticos del gluten sin uso médico | -0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Minoristas Elevados que Limitan la Adopción por Parte del Consumidor General
La diferencia de costo entre el pan sin gluten y el pan convencional se debe al abastecimiento de ingredientes, la fabricación dedicada, las pruebas y la certificación, en lugar de una interrupción temporal del suministro. En julio de 2024, Coeliac UK encontró que los panes sin gluten cuestan 4,5 veces más por gramo que los panes convencionales, mientras que las personas con enfermedad celíaca pagaban hasta un 35% más por una cesta de compras semanalPersonas con enfermedad celíaca, retailtimes.co.uk">[3]. Las harinas especiales pueden costar más que la harina de trigo, y los productores deben gestionar los costos continuos relacionados con los controles de alérgenos y la certificación de terceros. Esta presión de costos desafía particularmente a los productores más pequeños que carecen de escala de compra para ingredientes y envases. Sin medidas comparables de control de costos o costos de insumos especiales más bajos, es probable que los precios sigan siendo una limitación para una adopción doméstica más amplia en el mercado de pan sin gluten.
Disponibilidad Limitada en Mercados Emergentes y Sensibles al Precio
El mercado de pan sin gluten sigue concentrado en formatos minoristas premium en economías desarrolladas, lo que limita el acceso en muchos mercados emergentes. América del Sur, Oriente Medio y África, y las zonas rurales de Asia-Pacífico tienen una cobertura minorista especializada limitada y una distribución menos fiable para productos alimentarios de nicho o sensibles a la temperatura. El comercio minorista en línea mejora el alcance, pero no puede reemplazar completamente la disponibilidad local en áreas con logística e internet desiguales. Los fabricantes pueden retrasar las inversiones en controles dedicados cuando la demanda local, la certificación reconocida y el acceso a las estanterías siguen siendo inciertos. Esto crea una brecha de oferta, ya que los consumidores recién diagnosticados pueden necesitar opciones sin gluten pero no pueden encontrar de manera consistente pan certificado a través de los canales locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pan:
El Pan de Molde Sigue Siendo el Estándar, los Bollos y Panecillos se AceleranEl pan de molde representa el 47,31% del segmento de tipo de pan en 2025, lo que lo convierte en el formato más consolidado en el mercado de pan sin gluten. Sirve como alimento básico cotidiano para los consumidores diagnosticados y como producto de entrada familiar para las personas que reducen el gluten por otras razones. Los minoristas generalmente asignan el mayor espacio en estantería sin gluten a los panes de molde porque el formato favorece las compras domésticas regulares. Las líneas de producción de pan de molde más maduras también ayudan a los proveedores a mantener la disponibilidad y las especificaciones de producto consistentes. Los formatos de pan de molde son útiles para el desayuno, los sándwiches y las comidas preparadas, lo que les otorga un uso más amplio que los formatos especiales ocasionales. Este uso rutinario le otorga al formato una posición estable incluso cuando los fabricantes introducen más opciones de productos.
Se prevé que los bollos y panecillos registren un CAGR del 7,87% hasta 2031, convirtiéndolos en el tipo de pan de más rápido crecimiento. En el mercado de pan sin gluten, su crecimiento refleja la creciente demanda de bollos para hamburguesas, panecillos para cena y formatos de sándwich que puedan soportar rellenos, salsas y manipulación. Estos casos de uso eran anteriormente difíciles porque la masa sin gluten carecía de elasticidad y estructura. El pan en rebanadas es útil para los almuerzos escolares y las comidas en el lugar de trabajo, donde el porcionado y la comodidad influyen en las decisiones de compra. La categoría de otros incluye panes planos, pitas, wraps y formatos artesanales que amplían el uso más allá de la ocasión estándar del sándwich.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Base de Ingredientes:
El Dominio de la Harina de Arroz se Enfrenta al Desafío de las Mezclas de Múltiples HarinasLa harina de arroz tiene el 31,78% del segmento de base de ingredientes en 2025, respaldada por su sabor neutro, su amplia disponibilidad y su uso establecido en la fabricación de productos de panadería. Esta posición convierte a la harina de arroz en una base familiar en las cadenas de suministro de América del Norte, Europa y Asia. Sin embargo, cuando los fabricantes usan harina de arroz sola, puede producir una textura densa, rebanadas desmenuzables y una retención de humedad limitada. Estas limitaciones están impulsando a los fabricantes a combinar la harina de arroz con otras harinas e ingredientes funcionales. La harina de arroz sigue siendo comercialmente útil porque los fabricantes pueden obtenerla fácilmente y no añade un perfil de sabor intenso. Su uso generalizado también ayuda a los fabricantes a desarrollar fórmulas que funcionen de manera predecible a escala.
Se prevé que las mezclas de múltiples harinas crezcan a un CAGR del 7,45% hasta 2031, respaldadas por el uso de quinoa, amaranto, sorgo, mijo y trigo sarraceno. En el mercado de pan sin gluten, estos ingredientes pueden mejorar los perfiles de proteínas y fibra al tiempo que ayudan a abordar las limitaciones de textura de las formulaciones de harina única. La harina de maíz mantiene un papel significativo en América del Norte y del Sur, donde los sistemas de procesamiento establecidos y la familiaridad dietética respaldan su uso. La harina de almendra sigue siendo una opción premium porque su contenido de grasa puede añadir humedad y riqueza, pero su costo limita la adopción generalizada. La categoría de otros incluye harinas de yuca, garbanzo, lenteja y teff, que ofrecen diferentes propiedades sensoriales y nutricionales.
Por Canal de Distribución:
Los Supermercados Lideran Mientras que el Comercio en Línea Redefine la Geometría del AccesoLos hipermercados y supermercados representan el 52,37% de los ingresos del canal de distribución en 2025, convirtiéndolos en la principal vía de acceso a los consumidores. Esta posición refleja la naturaleza planificada de las compras de comestibles sin gluten, ya que los consumidores a menudo revisan los ingredientes y las certificaciones antes de comprar. Los pasillos dedicados a productos sin alérgenos en el Reino Unido, Alemania y los Estados Unidos ofrecen a los compradores más opciones que los formatos de tiendas más pequeñas. Estas tiendas también ofrecen una mezcla más amplia de panes de molde, bollos, wraps y productos especiales. La visibilidad en estantería sigue siendo importante, ya que las personas recién diagnosticadas con enfermedad celíaca a menudo comienzan su búsqueda en los principales establecimientos de comestibles.
Se prevé que el comercio minorista en línea crezca a un CAGR del 7,73% hasta 2031, ofreciendo acceso a marcas que pueden no estar disponibles localmente. Los canales digitales permiten a los compradores comparar certificaciones e ingredientes antes de realizar un pedido. Los modelos de suscripción también apoyan la entrega consistente para los consumidores que deben mantener una dieta sin gluten. El mercado de pan sin gluten puede utilizar este canal para reducir las barreras de entrada para las marcas más pequeñas con formulaciones sólidas pero con capacidad limitada para asegurar listados en supermercados. Las plataformas en línea centradas en la salud y los vendedores directos al consumidor pueden proporcionar a estos productores alcance nacional sin requerir una escala física inmediata en estantería. Los minoristas especializados y las tiendas de alimentos saludables siguen siendo relevantes para los consumidores que buscan orientación, formatos poco comunes o una selección de productos más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
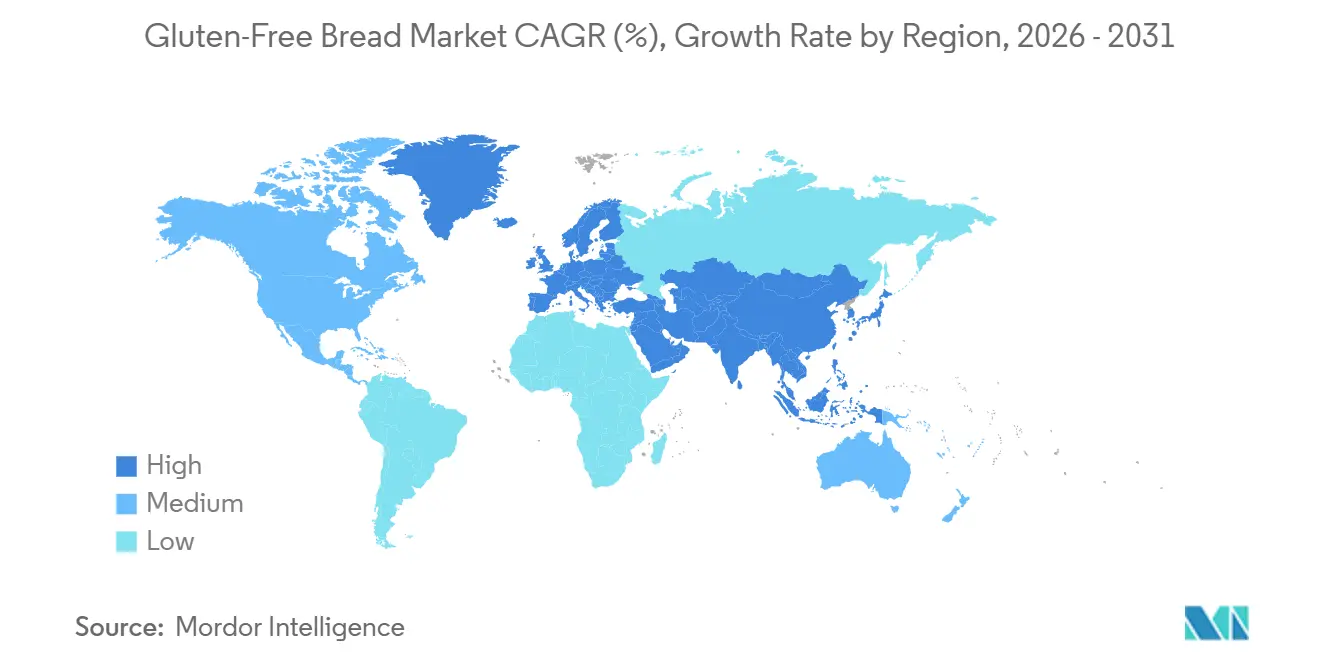
Europa representa el 34,12% de los ingresos de 2025, otorgando a la región la posición de liderazgo en el mercado de pan sin gluten. Este liderazgo refleja vías de diagnóstico establecidas, una sólida infraestructura minorista y un entorno regulatorio consistente. Las regulaciones comunes ayudan a los fabricantes a aplicar un único estándar en una amplia base de consumidores regionales. Los sistemas minoristas de Europa también apoyan el espacio dedicado en estantería para productos sin alérgenos y una amplia variedad de marcas y formatos. Dr. Schär amplió su planta de Alagón en España y anunció un programa de capacidad más amplio para 2026 en Italia, España y Alemania. La inversión de la empresa destaca cómo la demanda europea consolidada puede respaldar activos de producción dedicados. El trabajo en curso del Codex sobre el etiquetado preventivo de alérgenos podría aumentar aún más el valor de los sistemas de calidad rigurosos para los productores certificados.
América del Norte sirve como el principal centro de competencia de marcas a gran escala y lanzamientos frecuentes de formatos de productos. Los Estados Unidos combinan una amplia distribución nacional de comestibles con marcas especializadas, grandes empresas alimentarias y regulaciones de etiquetado sin gluten bien establecidas. Canadá y México están ampliando el acceso minorista, aunque las tiendas especializadas de alimentos saludables siguen siendo más influyentes que en los Estados Unidos. El tamaño del mercado de pan sin gluten en América del Norte también está determinado por la amplia gama de oportunidades en el sector de servicios de alimentación y de venta directa al consumidor. La innovación de productos es particularmente activa donde las marcas pueden aprovechar las redes de distribución nacionales para transformar las mejoras técnicas en ofertas para el mercado masivo.
Se prevé que Asia-Pacífico crezca a un CAGR del 7,97% hasta 2031, convirtiéndola en la región de más rápido crecimiento. Australia tiene una tasa de diagnóstico comparativamente alta, mientras que sus normas alimentarias exigen que los productos etiquetados como sin gluten no contengan gluten detectable. Las ciudades más grandes de China están experimentando una mayor conciencia sobre la salud, un mayor acceso al comercio electrónico y un aumento de las importaciones de productos certificados, aunque la certificación nacional sigue siendo menos desarrollada. Japón ofrece una demanda estable, respaldada por una población envejecida y el interés de los consumidores en formulaciones alimentarias más limpias. El mercado de pan sin gluten puede, por tanto, expandirse de manera más efectiva en estas regiones cuando la certificación reconocida, la cobertura de distribución y la accesibilidad de precios mejoren simultáneamente.
Panorama Competitivo
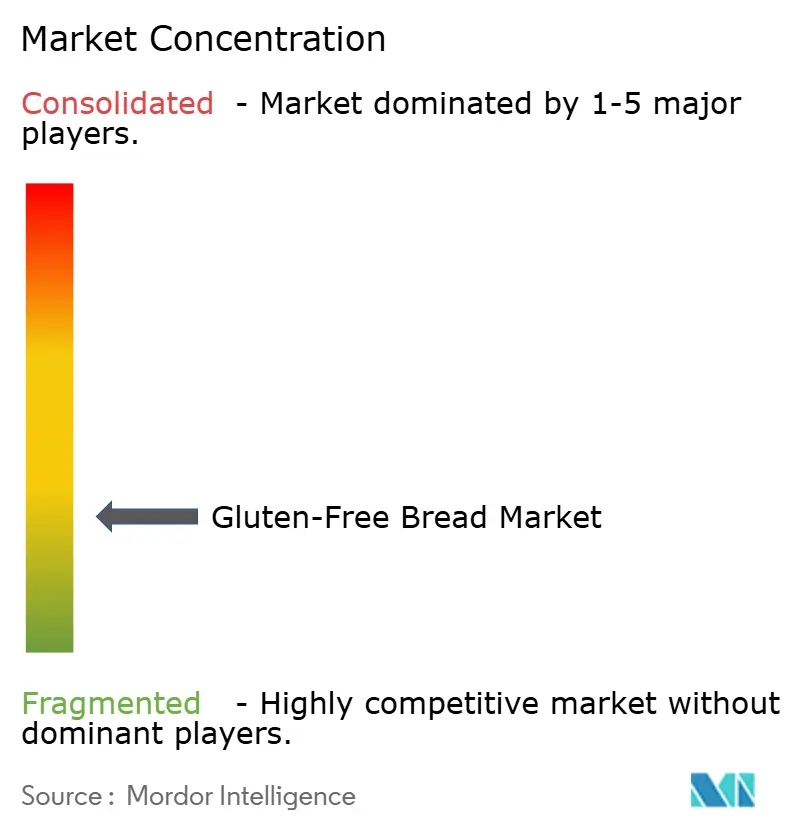
El mercado de pan sin gluten sigue siendo fragmentado, sin que ningún productor ocupe una posición que defina la categoría. La competencia incluye empresas multinacionales de panadería con amplias redes de distribución y marcas especializadas con experiencia en formulaciones sin gluten. Las empresas compiten en sabor, textura, controles de alérgenos, precio, disponibilidad y credibilidad de las certificaciones. Las líneas de producción dedicadas desempeñan un papel importante, ya que reducen el riesgo de contacto cruzado y mejoran la consistencia para los consumidores que dependen de productos seguros. La categoría también recompensa a las marcas que equilibran la simplicidad de los ingredientes con los requisitos funcionales del pan. Las empresas más grandes pueden respaldar la distribución nacional y las inversiones en capacidad, mientras que las especialistas pueden responder rápidamente a las necesidades específicas de los consumidores con enfermedad celíaca.
Flowers Foods, a través de Canyon Bakehouse, lanzó en 2025 en Estados Unidos un pan de masa madre sin gluten disponible a nivel nacional. Este movimiento amplió un formato que anteriormente había sido más difícil de encontrar fuera del comercio minorista especializado. El pan plano lanzado por Dr. Schär en 2026 añadió otra ocasión de consumo cotidiano a través de un producto libre de conservantes. Estos movimientos muestran cómo el mercado de pan sin gluten puede extender una marca más allá del pan de molde principal sin cambiar su propuesta central de seguridad. El trabajo científico sobre harinas compuestas también respalda la diferenciación competitiva cuando mejora la nutrición y la textura al mismo tiempo.
La expansión del canal de venta minorista en línea está creando oportunidades de crecimiento para las marcas de pan sin gluten al mejorar el acceso a productos especializados más allá de los supermercados tradicionales y las tiendas especializadas. Las plataformas de comercio electrónico permiten a los fabricantes llegar a consumidores en mercados desatendidos, al tiempo que ofrecen una gama de productos más amplia, información detallada sobre los ingredientes y entrega a domicilio conveniente. Los modelos de venta directa al consumidor también permiten a las marcas construir relaciones más sólidas con grupos de consumidores de nicho y comunicar certificaciones, controles de alérgenos y atributos del producto de manera más eficaz. Los fabricantes que garantizan una disponibilidad en línea confiable, proporcionan información transparente sobre los productos y mantienen una calidad consistente pueden fortalecer la confianza del consumidor e impulsar las compras recurrentes.
Líderes de la Industria del Pan Sin Gluten
-
Dr. Schär AG
-
Bimbo Bakeries USA
-
Warburtons Ltd.
-
BFree Foods
-
Conagra Brands
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pan Sin Gluten Empresas cubiertas en este informe
- Dr. Schär AG
- Bimbo Bakeries USA
- Warburtons Ltd.
- Katz Gluten Free
- Promise Gluten Free
- Little Northern Bakehouse
- Genius Foods Ltd.
- Fria
- Three Bakers
- Outside the Breadbox
- BFree Foods
- BreadsRLY
- Glutino
- GluteNull Bakery
- Rudi’s Organic Bakery, Inc.
- Franz Gluten Free
- Conagra Brands
- Ener-G
- Essential Baking Company
- Happy Campers Gluten Free
Desarrollos recientes de la industria en Mercado de Pan Sin Gluten
- Abril de 2026: Warburtons invirtió 100 millones de GBP para ampliar la capacidad y apoyar el crecimiento a largo plazo. La empresa adquirió la antigua panadería Rathbones en Wakefield, asegurando el terreno, los edificios y la maquinaria para establecer lo que se convertirá en su 13.ª panadería. Esta expansión se produce en un momento en que la demanda continúa aumentando para los productos de panadería de marca, incluidos los crumpets, los panqueques y las líneas sin gluten.
- Junio de 2025: Juvela lanzó Oaf, una nueva marca de panadería sin gluten dirigida al segmento minorista, junto con una inversión de 1,5 millones de GBP en una nueva instalación de producción libre de alérgenos en Gales del Sur. La gama Oaf se lanzó inicialmente en Tesco con cuatro productos: White Softie, White Sour D'oh, Seedie Sour D'oh y Pizza Base Slices.
- Abril de 2025: Canyon Bakehouse, propiedad de Flowers Foods, lanzó el primer pan de masa madre sin gluten disponible a nivel nacional en los Estados Unidos. El pan integral está libre de lácteos, soja, sésamo y frutos secos.
Alcance del Informe Global del Mercado de Pan Sin Gluten
El pan sin gluten se formula sin cereales que contienen gluten, como el trigo, la cebada y el centeno. Los fabricantes utilizan harinas alternativas, entre ellas las de arroz, maíz, sorgo y trigo sarraceno. Este pan sirve principalmente a personas con enfermedad celíaca, intolerancia al gluten o aquellas que siguen una dieta sin gluten.
El mercado de pan sin gluten está segmentado por tipo de pan, base de ingredientes, canal de distribución y geografía. Por tipo de pan, el mercado se segmenta en pan de molde, bollos/panecillos, pan en rebanadas y otros. Por base de ingredientes, el mercado se segmenta en harina de arroz, harina de maíz, harina de almendra, mezclas de múltiples harinas y otros. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia/abarrotes, venta minorista en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico, y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Pan de Molde |
| Bollos/Panecillos |
| Pan en Rebanadas |
| Otros |
| Harina de Arroz |
| Harina de Maíz |
| Harina de Almendra |
| Mezclas de Múltiples Harinas |
| Otros |
| Hipermercados y Supermercados |
| Tiendas de Conveniencia/Abarrotes |
| Canales de Comercio Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Pan | Pan de Molde | |
| Bollos/Panecillos | ||
| Pan en Rebanadas | ||
| Otros | ||
| Por Base de Ingredientes | Harina de Arroz | |
| Harina de Maíz | ||
| Harina de Almendra | ||
| Mezclas de Múltiples Harinas | ||
| Otros | ||
| Por Canal de Distribución | Hipermercados y Supermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Canales de Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de pan sin gluten?
El mercado de pan sin gluten fue valorado en 2,81 mil millones de USD en 2025, se estima que alcanzará los 2,98 mil millones de USD en 2026, y se proyecta que crecerá hasta los 4,16 mil millones de USD en 2031, registrando una CAGR del 6,90% durante el período 2026-2031.
¿Qué tipo de pan representó la mayor participación de mercado en 2025?
El pan de molde dominó el mercado con una participación del 47,31% en 2025, impulsado por su uso generalizado como alimento básico diario y su amplia disponibilidad en el comercio minorista
¿Qué base de ingredientes lideró el mercado de pan sin gluten en 2025?
La harina de arroz fue la base de ingredientes líder, representando el 31,78% del mercado en 2025, debido a su sabor neutro, funcionalidad y uso generalizado en formulaciones sin gluten.
¿Qué canal de distribución tuvo la mayor participación del mercado en 2025?
Los hipermercados y supermercados representaron la mayor participación, con el 52,37% del mercado en 2025.
¿Qué región dominó el mercado de pan sin gluten en 2025?
Europa tuvo la mayor participación regional, representando el 34,12% del mercado en 2025.