
Tamanho e Participação do Mercado de Combustíveis Marinhos Sustentáveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.20 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustíveis Marinhos Sustentáveis por Mordor Intelligence
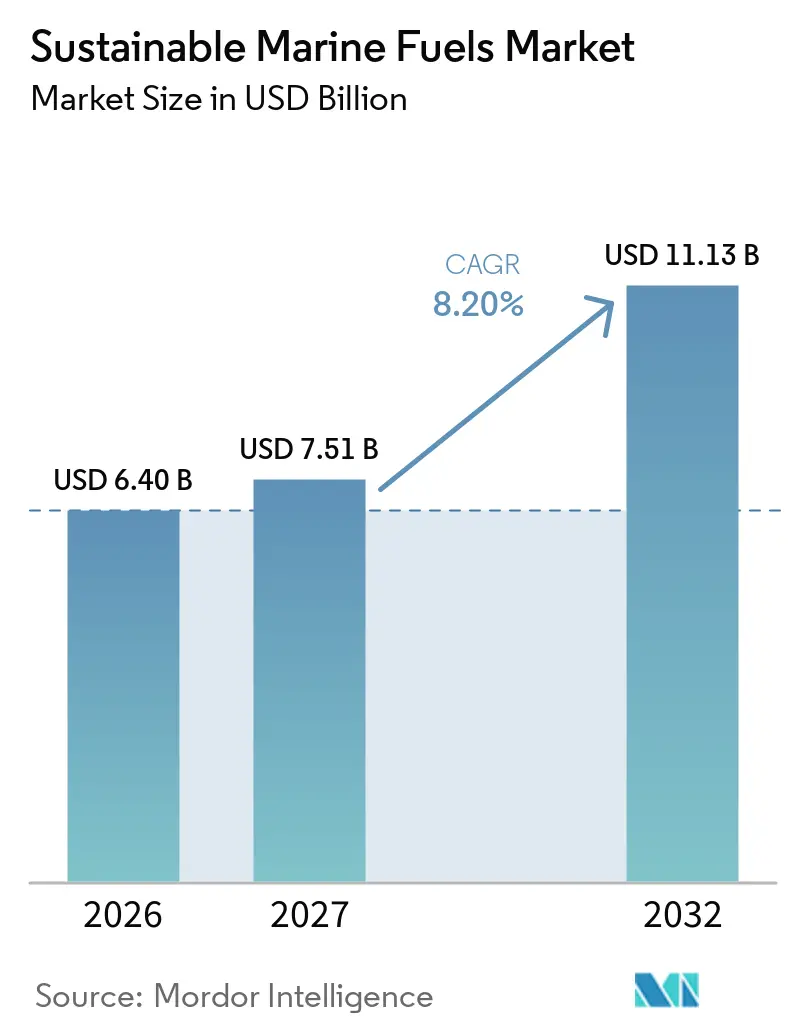
O tamanho do mercado global de combustíveis marinhos sustentáveis está projetado em 6,40 bilhões de USD em 2026, 7,51 bilhões de USD em 2027, e deve atingir 11,13 bilhões de USD até 2032, a um CAGR de 8,20% de 2027 a 2032. Os requisitos de conformidade transferiram as decisões sobre combustíveis de programas voluntários para os planos operacionais das frotas, moldando o mercado de combustíveis marinhos sustentáveis. O quadro de intensidade de carbono da Organização Marítima Internacional (OMI) e o FuelEU Maritime aumentaram o custo de continuar com escolhas de combustíveis convencionais em rotas regulamentadas.[1] O FuelEU Maritime utiliza a contabilização do ciclo de vida completo (do poço à esteira), o que coloca maior escrutínio sobre o escorregamento de metano do gás natural liquefeito (GNL) de origem fóssil e reconhece as reduções do ciclo de vida provenientes de biocombustíveis qualificados e metanol renovável. Isso direciona as aquisições para combustíveis com credenciais de ciclo de vida verificadas, especialmente para embarcações que operam com a Europa. O mercado de combustíveis marinhos sustentáveis também enfrenta restrições de oferta de matérias-primas certificadas e eletricidade renovável, enquanto o cronograma incerto para o Quadro de Emissões Líquidas Zero da OMI atrasou algumas decisões de investimento. Corredores de navegação verde ativos, nova capacidade de motores de duplo combustível e projetos de combustível em portos estão criando um caminho mais claro entre os pedidos de embarcações e a demanda por combustível.
Principais Conclusões do Relatório
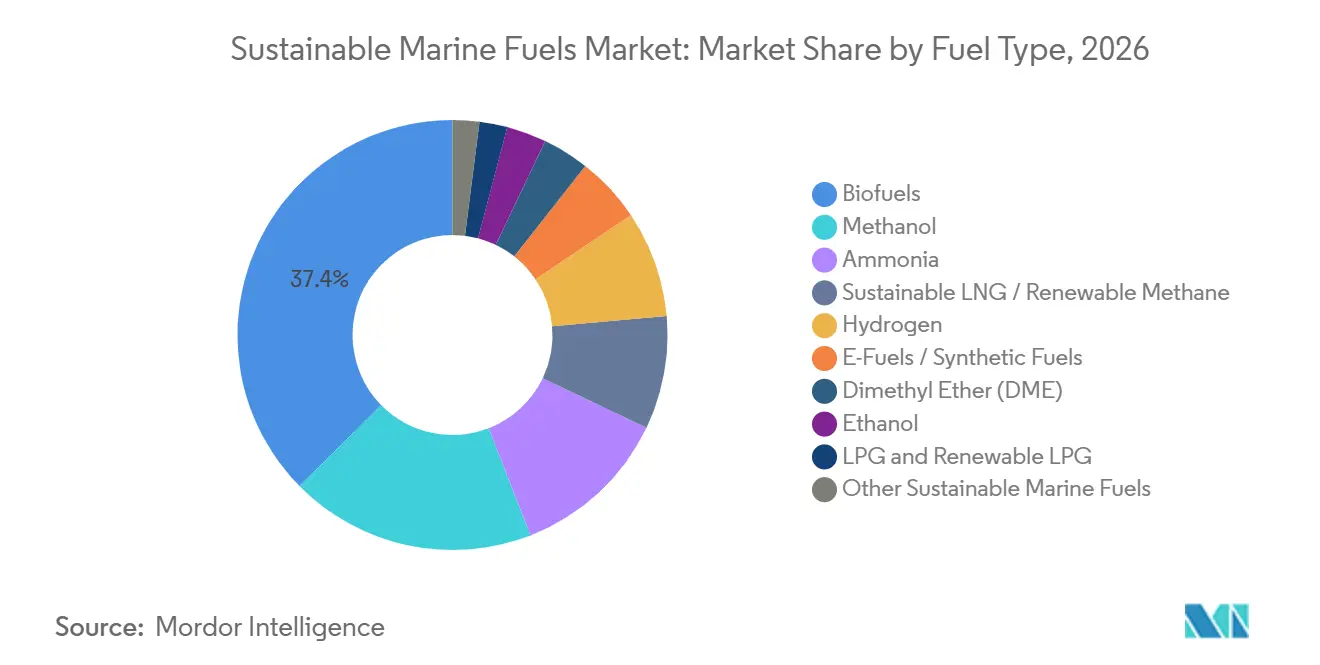
- Por tipo de combustível, os biocombustíveis lideraram com 37,4% da participação do mercado de combustíveis marinhos sustentáveis em 2026, enquanto a amônia tem previsão de expansão a um CAGR de 8,9% até 2032.
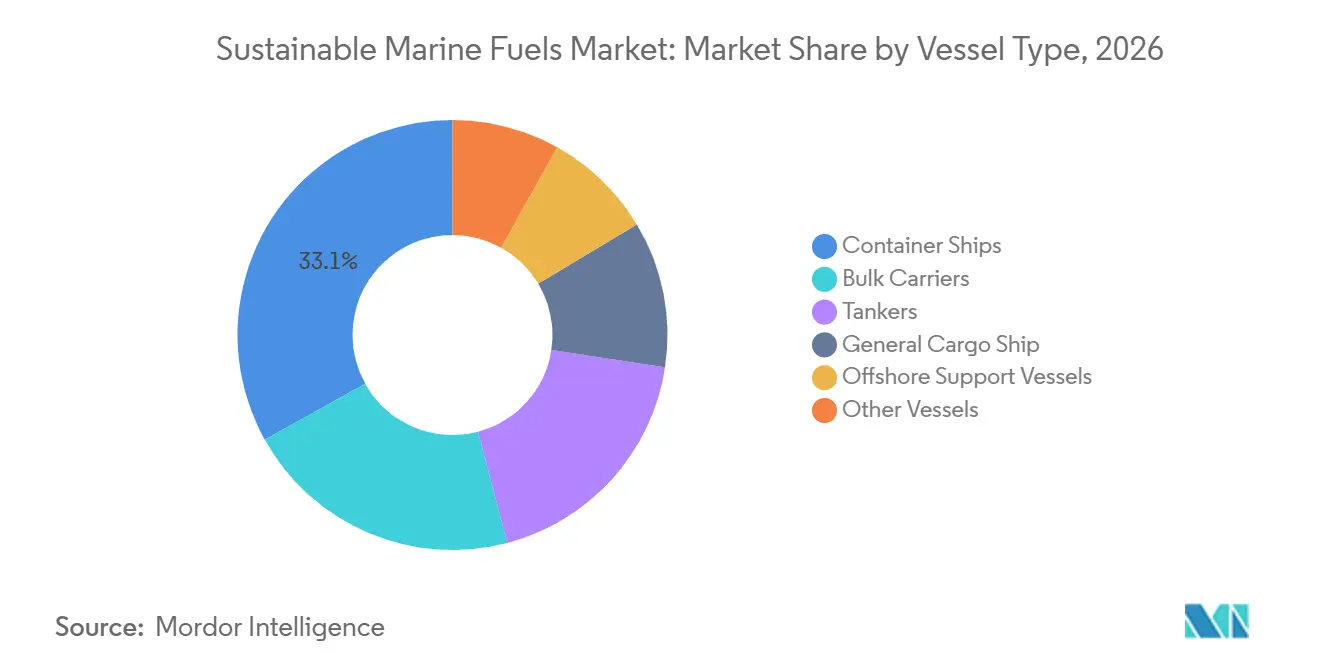
- Por tipo de embarcação, os navios porta-contêineres detinham 33,1% da participação do mercado de combustíveis marinhos sustentáveis em 2026, enquanto as embarcações de apoio offshore registraram o maior CAGR projetado, de 9,4%, até 2032.
- Por geografia, a Ásia-Pacífico respondeu por 45,7% do tamanho do mercado de combustíveis marinhos sustentáveis em 2026, enquanto a Europa tem projeção de crescimento a um CAGR de 9,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade da OMI e Regional com a Intensidade de Carbono | +1.5% | Global, com aplicação concentrada na UE/EEE e portos monitorados pelo Indicador de Intensidade de Carbono | Curto prazo (≤ 2 anos) |
| Corredores de Navegação Verde e Aquisição por Proprietários de Carga | +0.9% | Global, mais forte nas rotas comerciais Ásia-Europa e Transpacífico | Médio prazo (2-4 anos) |
| Compatibilidade de Biocombustíveis Substitutos com as Frotas Existentes | +1.2% | Global, maior adoção nos centros de abastecimento da Ásia-Pacífico e na região ARA | Curto prazo (≤ 2 anos) |
| Pedidos de Embarcações Preparadas para Metanol e Amônia | +0.7% | Global, concentrado nos centros de construção naval do Leste Asiático | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura de Abastecimento Portuário e Combustíveis Renováveis | +0.5% | América do Norte e Europa, com expansão para Singapura, Coreia do Sul e Índia | Médio prazo (2-4 anos) |
| Demanda Certificada de Descarbonização de Escopo 3 por Parte dos Armadores | +0.4% | Europa, Reino Unido e América do Norte, com ganhos iniciais entre exportadores voltados ao consumidor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Conformidade da OMI e Regional com a Intensidade de Carbono Remodela a Economia das Frotas
O mercado de combustíveis marinhos sustentáveis está respondendo a um fator de redução anual de 2,625% do Indicador de Intensidade de Carbono (IIC) até 2030, no âmbito das emendas consideradas no Comitê de Proteção do Meio Ambiente Marinho (MEPC) 83. Os armadores podem reduzir a velocidade, modernizar as embarcações ou trocar de combustível para evitar classificações ruins, e essas escolhas integram a conformidade de combustível à gestão rotineira da frota. O FuelEU Maritime, que entrou em pleno vigor em janeiro de 2025, criou obrigações de intensidade de gases de efeito estufa do ciclo de vida completo (do poço à esteira) para embarcações que servem à União Europeia.[2] Seu primeiro ciclo de verificação está em andamento em 2026, e a exposição financeira aumenta à medida que o regulamento se torna mais rigoroso. O agrupamento permite que frotas com saldos de conformidade mais fortes compensem as de desempenho mais fraco, o que pode tornar as misturas de biocombustíveis verificadas mais práticas para operadores que gerenciam a conformidade em toda a sua frota. O quadro da Organização Marítima Internacional (OMI) aprovado em princípio em abril de 2025 adicionaria um padrão global de intensidade de gases de efeito estufa para combustíveis após a adoção, fortalecendo o sinal de demanda de longo prazo por combustíveis marinhos de menor teor de carbono.
Corredores de Navegação Verde e Aquisição por Proprietários de Carga Criam Âncoras Comerciais
O mercado de combustíveis marinhos sustentáveis se beneficia quando rotas comerciais nomeadas combinam oferta de combustível, implantação de embarcações, prontidão portuária e demanda de carga. Em novembro de 2025, foram identificadas 84 iniciativas ativas de corredores de navegação verde, incluindo 25 lançadas durante aquele ano. Esses corredores podem fornecer os compromissos de compra de longo prazo necessários para apoiar a produção de combustível e o investimento em abastecimento. Proprietários de carga com metas de Escopo 3 demonstraram maior disposição para pagar por frete de menor teor de carbono do que empresas sem tais compromissos. Essa disposição enfraqueceu durante 2025, à medida que os custos e a regulamentação tornaram-se mais importantes para as decisões de aquisição, o que significa que os projetos de corredor requerem contratos comerciais firmes em vez de compromissos baseados em marca. Uma avaliação do corredor Coreia-Europa indicou que os compromissos de compra de combustível poderiam apoiar reduções de emissões acima de 70% nas rotas automotivas de Pyeongtaek para a Europa.
A Compatibilidade de Biocombustíveis Substitutos Apoia as Frotas Existentes
Os biocombustíveis detinham 37,4% do mercado de combustíveis marinhos sustentáveis em 2025 porque podem ser misturados e entregues por meio de sistemas de abastecimento já estabelecidos. Em níveis de mistura mais baixos, evitam modificações imediatas nos motores e reduzem a necessidade de novas qualificações para a tripulação. Em maio de 2025, a OMI emitiu orientações provisórias aumentando o teto permitido de mistura de biocombustíveis em petroleiros convencionais de abastecimento de combustível de 25% para 30%. Isso possibilitou uma gama mais ampla de arranjos de fornecimento e apoiou o agrupamento de conformidade no âmbito do FuelEU Maritime. As misturas de biocombustíveis também podem servir como ponte para embarcações preparadas para metanol e amônia enquanto os sistemas dedicados de abastecimento amadurecem. O aumento dos custos de bioenergia vinculado à volatilidade das matérias-primas reduz a vantagem de preço, mas a infraestrutura existente continua sendo um benefício prático importante.
Pedidos de Embarcações Preparadas para Metanol e Amônia Constroem a Demanda Futura por Combustível
O mercado de combustíveis marinhos sustentáveis possui um crescente pipeline de compromissos de embarcações que exigirão diferentes arranjos de fornecimento de combustível após a entrega. O Lloyd's Register reportou 590 pedidos de embarcações capazes de operar com combustíveis alternativos em 2025, representando 45,5 milhões de GT, incluindo 134 pedidos de metanol e 6 de amônia (NH3). O livro de pedidos acumulado contava com 385 navios capazes de operar com metanol e 45 navios capazes de operar com NH3. Muitas embarcações de duplo combustível a metanol ainda operam com metanol de origem fóssil, de modo que as regras de ciclo de vida aumentam a pressão para garantir o fornecimento renovável. A Ocean Network Express encomendou 12 navios porta-contêineres de 13.000 TEU de duplo combustível a metanol para entrega em 2027, enquanto a COSCO Shipping Development encomendou 15 graneleiros Newcastlemax preparados para metanol e NH3 por aproximadamente 1,17 bilhões de USD. A WinGD concluiu os testes de aceitação em fábrica de seu motor X72DF-A a NH3 em junho de 2026, confirmando que a propulsão a NH3 em grande escala está comercialmente disponível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Matérias-Primas Sustentáveis e Energia Elétrica Renovável | -0.9% | Global, mais aguda na Europa e no Sudeste Asiático, onde a oferta de óleo de cozinha usado de base residual é mais restrita | Curto prazo (≤ 2 anos) |
| Prêmio Verde e Incerteza no Repasse do Preço do Combustível | -0.7% | Global, com a disposição dos proprietários de carga para pagar caindo mais acentuadamente fora do perímetro regulatório da União Europeia | Médio prazo (2-4 anos) |
| Segurança e Complexidade de Abastecimento para Amônia e Hidrogênio | -0.5% | Global, concentrado onde a certificação portuária e o treinamento de tripulação ficam aquém dos cronogramas de entrega das embarcações | Médio prazo (2-4 anos) |
| Certificação de Ciclo de Vida Fragmentada e Regras de Contabilização de Combustível | -0.4% | Global, com atrito entre regiões que operam sob estruturas incompatíveis de RCLE, IIC e FuelEU | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Matérias-Primas Sustentáveis e Energia Elétrica Renovável Restringem a Oferta
O mercado de combustíveis marinhos sustentáveis depende de matérias-primas que atendam aos requisitos de ciclo de vida e certificação, e não apenas do volume de combustível. O óleo de cozinha usado, as gorduras animais e os resíduos agrícolas têm oferta limitada, e a indústria da aviação compete pelas mesmas matérias-primas qualificadas. Essa concorrência é significativa porque a aviação pode oferecer retornos mais elevados para moléculas certificadas individuais. O Det Norske Veritas alertou que os mandatos da aviação poderiam restringir o fornecimento de biodiesel marinho ao direcionar o óleo de cozinha usado e o sebo para o refino voltado à aviação.[3] A amônia verde e os e-combustíveis enfrentam uma restrição separada no acesso à eletricidade renovável a preços acessíveis. A amônia verde estava precificada em 1.897 USD por tonelada métrica equivalente de combustível marinho de baixíssimo teor de enxofre (VLSFOe) em Singapura, em comparação com 484 USD por tonelada métrica para o combustível marinho convencional de baixíssimo teor de enxofre (VLSFO). A aprovação de segurança, a capacidade de abastecimento e a certificação de ciclo de vida compatível apresentam desafios adicionais para a amônia (NH3), o hidrogênio (H2) e os combustíveis sintéticos.
Prêmio Verde e Incerteza no Repasse do Preço do Combustível Limitam a Adoção
O mercado de combustíveis marinhos sustentáveis enfrenta um desafio de compartilhamento de custos, pois os armadores investem em ativos de duplo combustível e em combustível de custo mais elevado antes que os clientes de frete concordem em cobrir a diferença de preço. Essa dinâmica está sob pressão quando os proprietários de carga reduzem sua disposição para pagar por frete de menor teor de carbono. A disposição média para pagar situou-se em 3% em 2025, com o custo identificado como a principal barreira por 40% dos respondentes. A incerteza prolongada em torno do quadro da Organização Marítima Internacional (OMI) também torna mais difícil finalizar acordos de longo prazo de compra de combustível e contratos de frete verde. Os combustíveis à base de petróleo representaram 97% da mistura global de combustível para bunker em 2024, ilustrando a lacuna entre os objetivos de política e os padrões de compra atuais. As regras fragmentadas de contabilização de combustível entre o Sistema de Comércio de Emissões (RCLE), o Indicador de Intensidade de Carbono (IIC) e os quadros do FuelEU adicionam complexidade administrativa, especialmente para operadores que atuam em múltiplas regiões regulatórias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
Biocombustíveis Lideram a Demanda Atual Enquanto a Amônia Constrói o Crescimento FuturoOs biocombustíveis responderam por 37,4% do mercado de combustíveis marinhos sustentáveis em 2026, apoiados pelo uso substituto, cadeias de fornecimento certificadas à base de resíduos e logística de abastecimento estabelecida. O mercado de combustíveis marinhos sustentáveis inclui biocombustíveis, metanol, amônia, hidrogênio, GNL sustentável e metano renovável, e-combustíveis e combustíveis sintéticos, éter dimetílico (DME), etanol, GLP e GLP renovável, e outros combustíveis marinhos sustentáveis. O metanol representa um segundo nível de atividade, apoiado por um livro de pedidos de 385 embarcações. No entanto, sua base operacional atual ainda depende fortemente do metanol de origem fóssil, o que cria um requisito de transição à medida que a contabilização do ciclo de vida é aplicada de forma mais completa. O hidrogênio permanece em estágio inicial e é mais adequado para aplicações de navegação costeira e de balsas. O GNL sustentável e o metano renovável fornecem uma opção de transição em rotas que já possuem capacidade de abastecimento de GNL.
A amônia tem previsão de expansão a um CAGR de 8,9% até 2032, a taxa mais rápida entre os tipos de combustível no mercado de combustíveis marinhos sustentáveis. Isso reflete seu potencial de combustão sem carbono, as aprovações comerciais de motores e o investimento em amônia verde vinculado à meta da OMI de combustíveis de emissões zero ou próximas de zero. A EXMAR entregou o MGC ANTWERPEN em junho de 2026 como a primeira embarcação oceânica capaz de propulsão a amônia. As diretrizes provisórias da OMI fornecem um caminho para segurança e certificação, embora requisitos prescritivos vinculantes não sejam esperados antes de 2032. Os e-combustíveis permanecem a opção de maior custo, mas o FuelEU Maritime contém uma disposição sobre Combustíveis Renováveis de Origem Não Biológica (RFNBO) que poderia acionar uma cota de 2% a partir de 2034 se um limite de 1% não for atingido até 2031. Em julho de 2026, a Maersk forneceu 2.800 toneladas de bioetanol para o Antonia Mærsk em Barcelona, enquanto a CMA CGM abasteceu o CMA CGM IRON com bioetanol de cana-de-açúcar brasileira em Santos, ampliando as opções de combustível disponíveis para embarcações compatíveis com álcool.[4]

Por Tipo de Embarcação:
Navios Porta-Contêineres Carregam a Exposição à Conformidade Enquanto as Embarcações Offshore Crescem Mais RapidamenteOs navios porta-contêineres detinham 33,1% do mercado de combustíveis marinhos sustentáveis em 2026, refletindo sua exposição direta às regulamentações de emissões e às obrigações portuárias. O FuelEU Maritime exige que os navios porta-contêineres se conectem à energia elétrica em terra nos berços da União Europeia a partir de 2030, criando requisitos tanto operacionais quanto de intensidade de combustível. Os graneleiros e os petroleiros continuam sendo áreas substanciais de demanda por combustíveis de menor teor de carbono. Os petroleiros são importantes para a distribuição de biocombustíveis, pois as orientações atualizadas da OMI permitem o transporte de biocombustíveis em misturas de até 30% em petroleiros convencionais de combustível. Os navios de carga geral enfrentam menor pressão imediata, embora as reduções anuais do Indicador de Intensidade de Carbono (IIC) tornem as estratégias de biocombustível de mistura mais elevada mais relevantes ao longo do período de previsão. Este segmento, portanto, combina demanda de conformidade de curto prazo no transporte de linha regular com uma necessidade crescente de capacidade de distribuição.
As embarcações de apoio offshore têm projeção de crescimento a um CAGR de 9,4% até 2032, tornando-as a categoria de embarcação de crescimento mais rápido no mercado de combustíveis marinhos sustentáveis. Os requisitos de operação offshore de baixas emissões da Noruega a partir de 2025 e as expectativas de novas construções de emissões zero a partir de 2029 criam uma base de demanda doméstica inicial para amônia (NH3). A Eidesvik Offshore está convertendo o Viking Energy para propulsão a amônia (NH3) para a Equinor, com apoio de 5 milhões de EUR em financiamento do Horizonte Europa da UE, com conclusão prevista para o outono de 2026. O projeto gerará evidências operacionais a partir de um ambiente de serviço offshore comercial. A CMB.TECH e a Fortescue também concordaram em junho de 2026 em desenvolver até 12 graneleiros capazes de operar com amônia (NH3), incluindo 3 embarcações de duplo combustível para entrega até o final de 2026 e 9 embarcações preparadas para amônia. Esses pedidos indicam que os proprietários de embarcações industriais estão se preparando para o fornecimento de combustível de menor teor de carbono juntamente com os operadores de contêineres.
Análise Geográfica
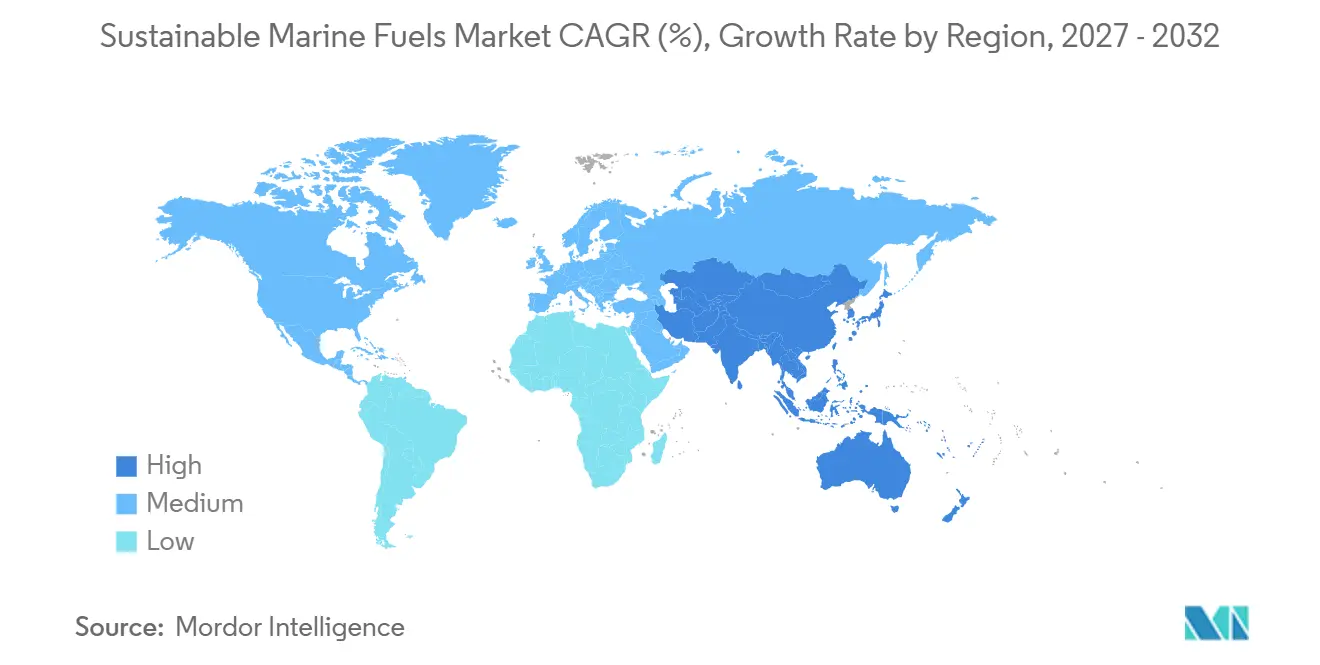
A Ásia-Pacífico respondeu por 45,7% do mercado de combustíveis marinhos sustentáveis em 2026, apoiada pelo papel de Singapura como o maior porto de abastecimento e pelos programas de biocombustíveis na China, Coreia do Sul e Índia. As vendas de biocombustível para bunker em Singapura atingiram 1,36 milhão de toneladas métricas em 2025, um aumento de 54,4% em relação ao ano anterior, à medida que embarcações que operam com a Europa adquiriram combustível compatível antes das viagens para o oeste. A China concluiu sua primeira mistura de biocombustível marinho no âmbito do projeto piloto de Zhoushan em março de 2026, após aprovação para mistura em regime de entreposto aduaneiro e exportação. Relatórios indicam 120.000 toneladas métricas de volumes de abastecimento de biocombustível chinês em 2025, em comparação com menos de 100 toneladas métricas em 2024. A S-OIL Corporation da Coreia do Sul iniciou operações de mistura B30 de combustível marinho de baixíssimo teor de enxofre (VLSFO) em Ulsan. Singapura introduziu uma referência técnica de abastecimento de amônia em 2026 e abriu inscrições para novas licenças de fornecimento de GNL.
A Europa tem previsão de crescimento a um CAGR de 9,2% até 2032, a maior taxa regional no mercado de combustíveis marinhos sustentáveis. As obrigações do FuelEU Maritime e a cobertura do Sistema de Comércio de Emissões da UE (RCLE-UE) de 50% das emissões de viagens internacionais reduzem o prêmio efetivo para operadores que comercializam com a Europa. O Terminal de Serviços de Roterdã lançou seu projeto GreenSTR em junho de 2026, adicionando 100.000 m³ de armazenamento para biodiesel, metanol e etanol. A Moeve e a Exolum garantiram 105 milhões de EUR (112 milhões de USD) para o hub Muelle Sur no Porto de Huelva em julho de 2026, conectando a produção de biocombustível de segunda geração com a distribuição marítima. Hamburgo concluiu os protocolos de segurança de abastecimento de amônia em 2026, antes de um terminal de importação planejado com previsão de operação a partir de 2029.
A América do Norte tem menor demanda de biocombustível para bunker porque as embarcações oceânicas não se qualificam para os créditos federais de Número de Identificação Renovável, deixando os portos dos Estados Unidos em desvantagem de preço. O Brasil atualizou as regras de combustível marinho para permitir o uso de biocombustível até B100, oferecendo uma trajetória de demanda diferente para a América do Sul. A CMA CGM concluiu o primeiro abastecimento de bioetanol em um navio porta-contêineres de alto mar no Porto de Santos em julho de 2026. O Oriente Médio e a África permanecem oportunidades de longo prazo no mercado de combustíveis marinhos sustentáveis. A Indian Oil Corporation iniciou uma expansão de abastecimento de 25 milhões de USD no Porto Louis, Maurício, em agosto de 2026, adicionando 27.500 toneladas de capacidade de armazenamento para apoiar um hub de abastecimento no Oceano Índico, refletindo a importância da localização nas rotas comerciais para o desenvolvimento de nova infraestrutura de combustível.
Cenário Competitivo
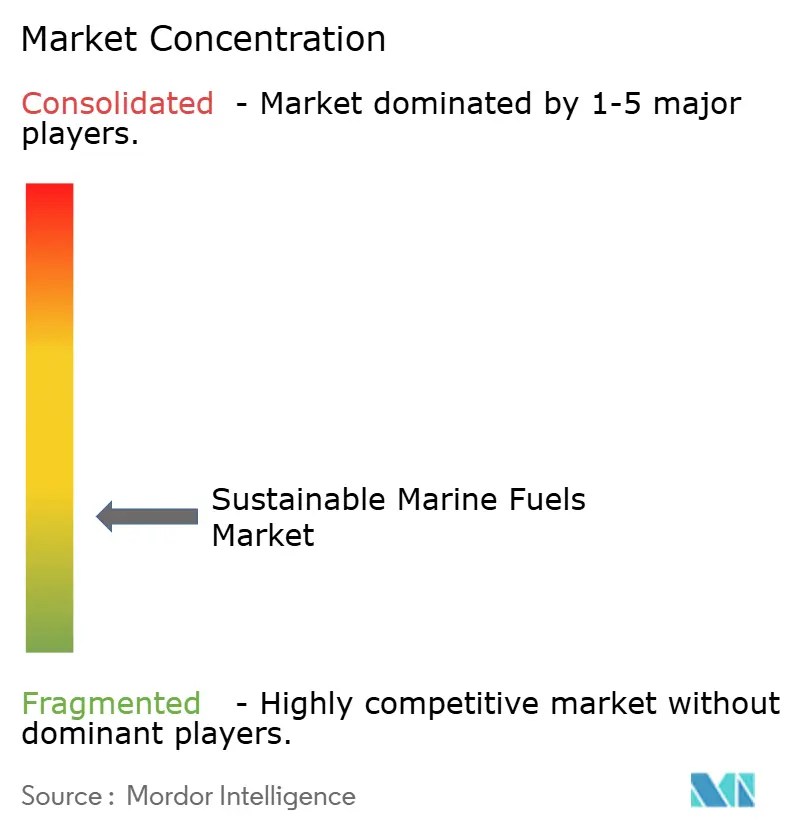
O mercado de combustíveis marinhos sustentáveis é moderadamente fragmentado, pois nenhuma empresa isolada oferece capacidade global em produção de combustível, certificação de ciclo de vida, logística de abastecimento e infraestrutura portuária. Empresas de energia integradas, incluindo Shell, TotalEnergies, BP, ExxonMobil e Chevron, utilizam ativos de refino e redes globais de abastecimento. Especialistas em combustíveis certificados, como Neste, FincoEnergies, GoodFuels e Argent Energy, competem por meio de credenciais de matérias-primas à base de resíduos e cadeias de fornecimento rastreáveis. Desenvolvedores de propulsão, incluindo Wärtsilä, MAN Energy Solutions e WinGD, influenciam a demanda porque as especificações dos motores podem definir as escolhas de combustível de uma embarcação por 20 a 25 anos. Essa estrutura incentiva joint ventures e acordos de fornecimento de longo prazo em vez de um único modelo operacional integrado, criando espaço para fornecedores regionais que podem fornecer combustível compatível e documentação em portos secundários.
As principais empresas de energia estão construindo posições de fornecimento em bio-GNL e bio-metanol por meio de contratos de longo prazo. Os fornecedores especializados concentram-se em sistemas de certificação, registros de cadeia de custódia e documentação digital de entrega de bunker que apoia a conformidade com o FuelEU e o Indicador de Intensidade de Carbono (IIC). A Wärtsilä aumentou a potência de saída de seu motor 25 a Amônia em abril de 2026 para 315/345 kW por cilindro, igualando seu equivalente a GNL e possibilitando a conversão direta de GNL para amônia (NH₃), o que reduz o risco técnico para proprietários que consideram especificações preparadas para amônia. Em janeiro de 2026, a Wärtsilä recebeu sua primeira aplicação de nova construção para o motor da Skarv Shipping Solutions.
A Yara Clean Ammonia e a NYK Line concluíram um acordo de afretamento a tempo para um transportador de gás médio movido a amônia em novembro de 2025. Em abril de 2026, a NYK Line, a Golden Island e a Yara Clean Ammonia lançaram uma parceria em Singapura para vendas e marketing de combustível de amônia (NH₃). A Equinor assinou um acordo de fornecimento de bio-metanol por dois anos com a Wallenius Wilhelmsen em março de 2026. Esses arranjos indicam que a certeza de fornecimento está se tornando tão importante quanto o acesso a motores e embarcações. Os operadores regionais de abastecimento com documentação confiável permanecem relevantes onde os grandes fornecedores globais têm cobertura física limitada. Uma pontuação de concentração de mercado não pode ser atribuída a partir do material disponível, pois ele não fornece nenhuma figura combinada de participação de mercado para as principais empresas.
Líderes do Setor de Combustíveis Marinhos Sustentáveis
-
Neste Oyj
-
Shell plc
-
TotalEnergies SE
-
BP p.l.c.
-
FincoEnergies B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Combustíveis Marinhos Sustentáveis Empresas cobertas neste relatório
- A.P. Moller - Maersk A/S
- Argent Energy
- BP p.l.c.
- Cargill, Incorporated
- Chevron Corporation
- CMA CGM S.A.
- CMB.TECH NV
- Eni S.p.A.
- Exxon Mobil Corporation
- FincoEnergies B.V.
- Gevo, Inc.
- GoodFuels
- Kvasir Technologies ApS
- MAN Energy Solutions SE
- Methanex Corporation
- Mitsui O.S.K. Lines, Ltd.
- Neste Oyj
- OCI Global
- Repsol, S.A.
- Shell plc
- Steeper Energy ApS
- TotalEnergies SE
- Wärtsilä Corporation
- Yara International ASA
Desenvolvimentos industriais recentes em Mercado de Combustíveis Marinhos Sustentáveis
- Julho de 2026: O Grupo CMA CGM concluiu a primeira operação mundial de abastecimento de bioetanol em um navio porta-contêineres de alto mar no Porto de Santos, Brasil, fornecendo ao seu navio tri-combustível CMA CGM IRON bioetanol certificado à base de cana-de-açúcar proveniente da Copersucar. Esta operação posiciona o Brasil como um hub emergente de combustível marinho de baixo teor de carbono e demonstra a adoção de bioetanol em escala comercial no transporte marítimo oceânico.
- Julho de 2026: A A.P. Møller-Maersk concluiu o primeiro abastecimento em grande escala de 100% de bioetanol no navio porta-contêineres de 16.200 TEU Antonia Mærsk em Barcelona. Aproximadamente 2.800 toneladas de bioetanol foram fornecidas, marcando a expansão das operações com combustível alcoólico de navios alimentadores para serviços de contêineres intercontinentais.
- Junho de 2026: A EXMAR entregou o MGC ANTWERPEN, a primeira embarcação oceânica do mundo capaz de usar amônia como combustível de propulsão. Desenvolvida com a HD Hyundai Heavy Industries, WinGD e Lloyd's Register, espera-se que a embarcação alcance até 90% de redução de gases de efeito estufa quando operar com amônia de baixo teor de carbono.
- Junho de 2026: A WinGD concluiu com sucesso os testes de aceitação em fábrica de seu motor de dois tempos movido a amônia X72DF-A, instalado em um graneleiro de 210.000 DWT encomendado pela CMB.TECH. Isso confirmou a prontidão comercial da tecnologia de propulsão a amônia de grande porte para o transporte marítimo de granéis de alto mar.
Escopo do Relatório Global do Mercado de Combustíveis Marinhos Sustentáveis
Os combustíveis marinhos sustentáveis (CMS) são alternativas de baixo teor de carbono aos combustíveis de bunker tradicionais à base de petróleo, como o óleo combustível pesado (HFO), projetados para reduzir as emissões de gases de efeito estufa do transporte marítimo. Esses combustíveis são produzidos a partir de recursos renováveis e não fósseis, incluindo resíduos biológicos, carbono reciclado ou moléculas sintéticas geradas por meio de hidrogênio verde e emissões de carbono capturadas. Eles oferecem reduções significativas de gases de efeito estufa ao longo do ciclo de vida e menores emissões de óxidos de enxofre (SOx), óxidos de nitrogênio (NOx) e material particulado durante a combustão.
O mercado global de combustíveis marinhos sustentáveis é segmentado por tipo de combustível em biocombustíveis, metanol, amônia, hidrogênio, GNL sustentável/metano renovável, e-combustíveis/combustíveis sintéticos, éter dimetílico (DME), etanol, GLP e GLP renovável, e outros combustíveis marinhos sustentáveis. Por tipo de embarcação, o mercado é segmentado em navios porta-contêineres, graneleiros, petroleiros, navios de carga geral, embarcações de apoio offshore e outras embarcações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de combustíveis marinhos sustentáveis em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Biocombustíveis |
| Metanol |
| Amônia |
| Hidrogênio |
| GNL Sustentável / Metano Renovável |
| E-Combustíveis / Combustíveis Sintéticos |
| Éter Dimetílico (DME) |
| Etanol |
| GLP e GLP Renovável |
| Outros Combustíveis Marinhos Sustentáveis |
| Navios Porta-Contêineres |
| Graneleiros |
| Petroleiros |
| Navio de Carga Geral |
| Embarcações de Apoio Offshore |
| Outras Embarcações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Noruega | |
| Dinamarca | |
| Países Baixos | |
| Suécia | |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Singapura | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Omã | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Biocombustíveis | |
| Metanol | ||
| Amônia | ||
| Hidrogênio | ||
| GNL Sustentável / Metano Renovável | ||
| E-Combustíveis / Combustíveis Sintéticos | ||
| Éter Dimetílico (DME) | ||
| Etanol | ||
| GLP e GLP Renovável | ||
| Outros Combustíveis Marinhos Sustentáveis | ||
| Por Tipo de Embarcação | Navios Porta-Contêineres | |
| Graneleiros | ||
| Petroleiros | ||
| Navio de Carga Geral | ||
| Embarcações de Apoio Offshore | ||
| Outras Embarcações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Noruega | ||
| Dinamarca | ||
| Países Baixos | ||
| Suécia | ||
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Singapura | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Omã | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de combustíveis marinhos sustentáveis até 2032?
O mercado de combustíveis marinhos sustentáveis tem previsão de atingir 11,13 bilhões de USD até 2032, crescendo a partir de 7,51 bilhões de USD em 2027 a um CAGR de 8,20%.
Qual combustível lidera a demanda por transporte marítimo de menor teor de carbono?
Os biocombustíveis detinham uma participação de 37,4% em 2026, impulsionados pela compatibilidade com a infraestrutura de abastecimento existente e com os motores das embarcações em níveis de mistura adequados.
Qual combustível marinho está crescendo mais rapidamente até 2032?
A amônia tem previsão de crescimento a um CAGR de 8,9% até 2032, apoiada pela disponibilidade comercial de motores e por novos pedidos de embarcações.
Por que os armadores estão adotando combustíveis marinhos sustentáveis?
As regulamentações de intensidade de carbono da OMI e os requisitos do FuelEU Maritime tornam as emissões do ciclo de vida e as credenciais de combustível verificadas considerações operacionais importantes para viagens regulamentadas.
Qual região responde pela maior participação no abastecimento de combustível marinho?
A Ásia-Pacífico detinha 45,7% da demanda em 2026, com Singapura apoiando a atividade de biocombustíveis e planejando o fornecimento de amônia e GNL.
O que está desacelerando a transição para combustíveis marinhos de menor teor de carbono?
A limitação de matérias-primas certificadas, os altos custos de eletricidade renovável, a incerteza no repasse de preços e os requisitos inconsistentes de contabilização de combustível continuam a restringir a adoção.