
Marktgröße und Marktanteile für nachhaltige Schiffskraftstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.51 Milliarden US-Dollar |
| Marktgröße (2032) | 11.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.20 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Schiffskraftstoffe von Mordor Intelligence
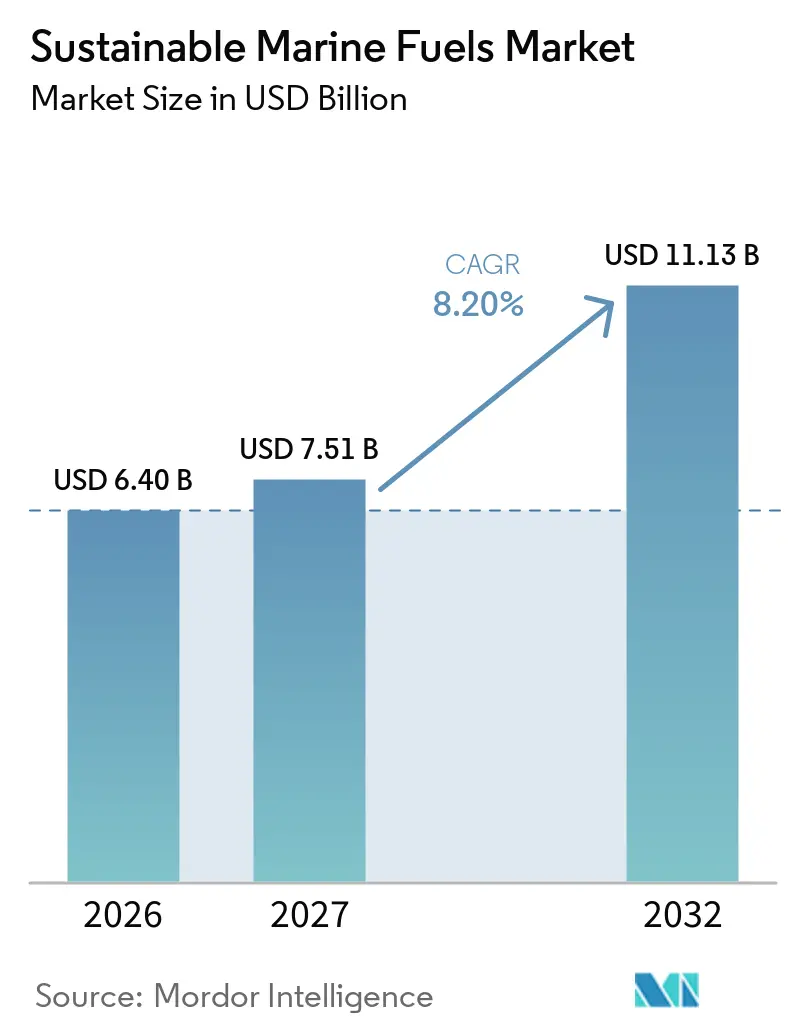
Die globale Marktgröße für nachhaltige Schiffskraftstoffe wird für 2026 auf 6,40 Milliarden USD, für 2027 auf 7,51 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 11,13 Milliarden USD erreichen, bei einem CAGR von 8,20 % von 2027 bis 2032. Compliance-Anforderungen haben Kraftstoffentscheidungen von freiwilligen Programmen in operative Flottenplanungen überführt und prägen damit den Markt für nachhaltige Schiffskraftstoffe. Der Rahmen der Internationalen Seeschifffahrtsorganisation (IMO) zur Kohlenstoffintensität sowie FuelEU Maritime haben die Kosten für die Beibehaltung konventioneller Kraftstoffoptionen auf regulierten Routen erhöht.[1] FuelEU Maritime verwendet eine Well-to-Wake-Bilanzierung, die den Methanschlupf aus fossilem verflüssigtem Erdgas (LNG) stärker unter die Lupe nimmt und Lebenszyklus-Reduktionen aus qualifizierenden Biokraftstoffen und erneuerbarem Methanol anerkennt. Dies verlagert die Beschaffung hin zu Kraftstoffen mit verifizierten Lebenszyklus-Nachweisen, insbesondere für Schiffe im Handel mit Europa. Der Markt für nachhaltige Schiffskraftstoffe sieht sich zudem mit Versorgungsengpässen bei zertifizierten Rohstoffen und erneuerbarem Strom konfrontiert, während die ungewisse Zeitplanung für den IMO-Netto-Null-Rahmen einige Investitionsentscheidungen verzögert hat. Aktive Grüne Schifffahrtskorridore, neue Dual-Fuel-Motorkapazitäten und Hafenkraftstoffprojekte schaffen einen klareren Weg von Schiffsbestellungen zur Kraftstoffnachfrage.
Wichtigste Erkenntnisse des Berichts
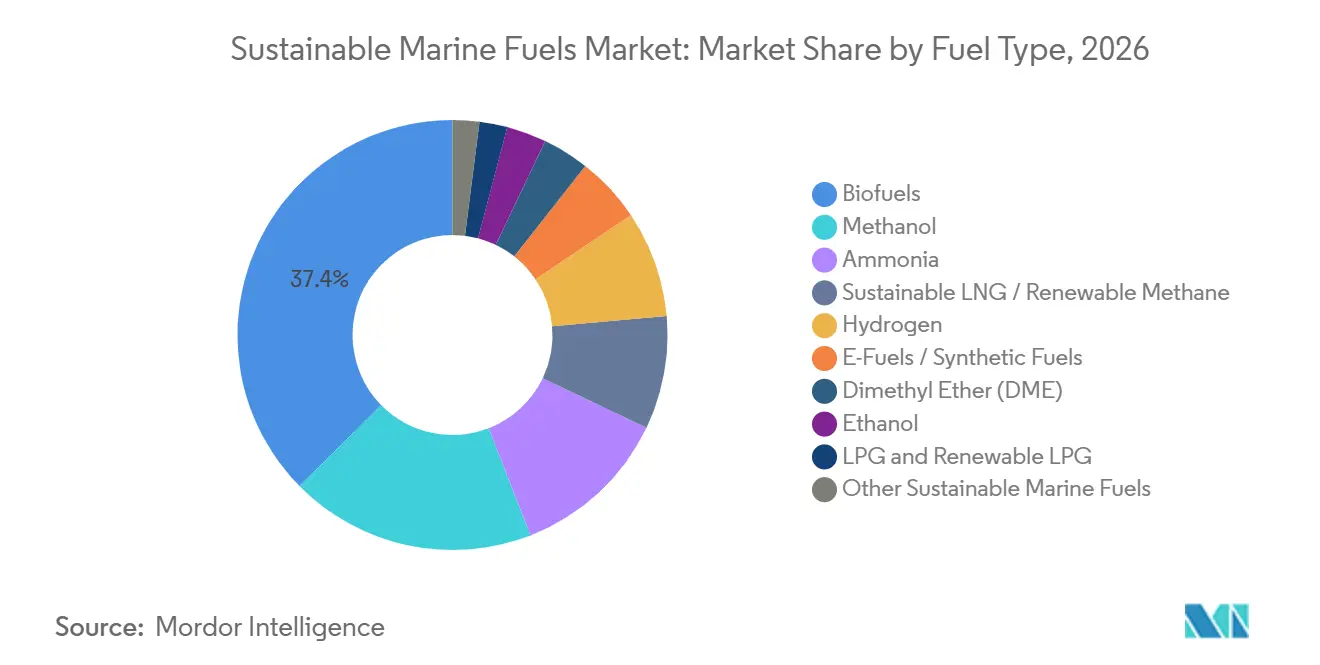
- Nach Kraftstofftyp führten Biokraftstoffe mit einem Anteil von 37,4 % am Markt für nachhaltige Schiffskraftstoffe im Jahr 2026, während Ammoniak bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen wird.
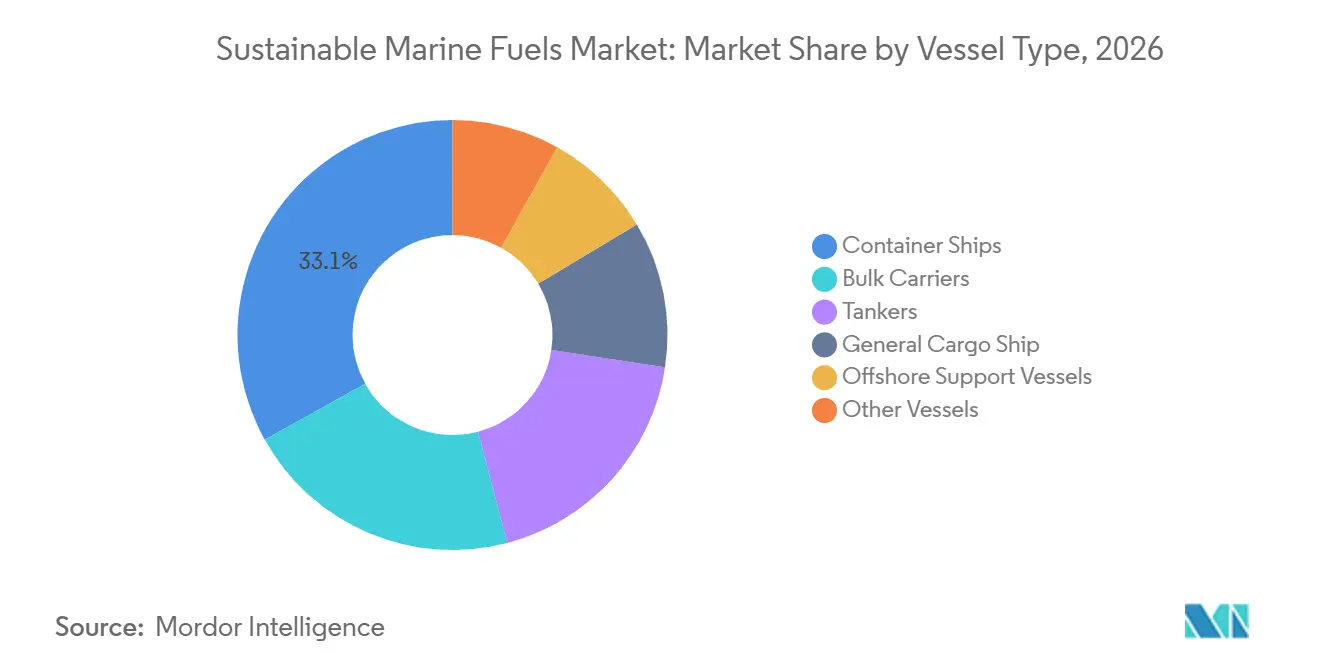
- Nach Schiffstyp hielten Containerschiffe im Jahr 2026 einen Anteil von 33,1 % am Markt für nachhaltige Schiffskraftstoffe, während Offshore-Versorgungsschiffe mit einem prognostizierten CAGR von 9,4 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2026 ein Anteil von 45,7 % der Marktgröße für nachhaltige Schiffskraftstoffe, während Europa bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IMO- und regionale Compliance zur Kohlenstoffintensität | +1.5% | Global, konzentrierte Durchsetzung in der EU/EWR und an CII-überwachten Häfen | Kurzfristig (≤ 2 Jahre) |
| Grüne Schifffahrtskorridore und Beschaffung durch Frachtauftraggeber | +0.9% | Global, am stärksten auf den Handelsrouten Asien–Europa und Transpazifik | Mittelfristig (2–4 Jahre) |
| Drop-in-Kompatibilität von Biokraftstoffen mit bestehenden Flotten | +1.2% | Global, höchste Akzeptanz in Bunker-Hubs im Asien-Pazifik-Raum und der ARA-Region | Kurzfristig (≤ 2 Jahre) |
| Methanol- und ammoniak-fähige Schiffsbestellungen | +0.7% | Global, konzentriert in ostasiatischen Schiffbaustandorten | Mittelfristig (2–4 Jahre) |
| Investitionen in Hafenbunkerung und Infrastruktur für erneuerbare Kraftstoffe | +0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Singapur, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Zertifizierte Scope-3-Dekarbonisierungsnachfrage von Verladern | +0.4% | Europa, das Vereinigte Königreich und Nordamerika, mit frühen Gewinnen bei verbraucherorientierten Exporteuren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IMO- und regionale Compliance zur Kohlenstoffintensität gestaltet die Flottenökonomie neu
Der Markt für nachhaltige Schiffskraftstoffe reagiert auf einen jährlichen Reduktionsfaktor des Kohlenstoffintensitätsindikators (CII) von 2,625 % bis 2030 im Rahmen von Änderungen, die beim Ausschuss für den Schutz der Meeresumwelt (MEPC) 83 geprüft wurden. Reeder können die Geschwindigkeit reduzieren, Schiffe nachrüsten oder Kraftstoffe wechseln, um schlechte Bewertungen zu vermeiden, und diese Entscheidungen integrieren die Kraftstoff-Compliance in das routinemäßige Flottenmanagement. FuelEU Maritime, das im Januar 2025 vollständig in Kraft trat, schuf Well-to-Wake-Treibhausgasintensitätsverpflichtungen für Schiffe, die der Europäischen Union dienen.[2] Der erste Verifizierungszyklus läuft im Jahr 2026, und das finanzielle Risiko steigt, je strenger die Verordnung wird. Pooling ermöglicht es Flotten mit stärkeren Compliance-Bilanzen, schwächere Akteure auszugleichen, was verifizierte Biokraftstoffmischungen für Betreiber, die die Compliance über ihre gesamte Flotte hinweg verwalten, praktikabler machen kann. Der im April 2025 grundsätzlich genehmigte Rahmen der Internationalen Seeschifffahrtsorganisation (IMO) würde nach seiner Verabschiedung einen globalen Standard für die Treibhausgasintensität von Kraftstoffen einführen und damit das langfristige Nachfragesignal für kohlenstoffärmere Schiffskraftstoffe stärken.
Grüne Schifffahrtskorridore und Beschaffung durch Frachtauftraggeber schaffen kommerzielle Ankerpunkte
Der Markt für nachhaltige Schiffskraftstoffe profitiert, wenn benannte Handelsrouten Kraftstoffversorgung, Schiffseinsatz, Hafenbereitschaft und Frachtbedarf kombinieren. Stand November 2025 wurden 84 aktive Initiativen für Grüne Schifffahrtskorridore identifiziert, darunter 25, die in jenem Jahr gestartet wurden. Diese Korridore können die längerfristigen Abnahmeverpflichtungen liefern, die zur Unterstützung von Kraftstoffproduktion und Bunkerinvestitionen erforderlich sind. Frachtauftraggeber mit Scope-3-Zielen haben eine größere Zahlungsbereitschaft für kohlenstoffärmere Fracht gezeigt als Unternehmen ohne solche Verpflichtungen. Diese Zahlungsbereitschaft schwächte sich im Jahr 2025 ab, da Kosten und Regulierung für Beschaffungsentscheidungen wichtiger wurden, was bedeutet, dass Korridor-Projekte feste kommerzielle Verträge statt markengetriebener Verpflichtungen erfordern. Eine Bewertung eines Korea-Europa-Korridors ergab, dass Kraftstoffabnahmeverpflichtungen Emissionsreduzierungen von über 70 % auf Automobilrouten von Pyeongtaek nach Europa unterstützen könnten.
Drop-in-Kompatibilität von Biokraftstoffen unterstützt bestehende Flotten
Biokraftstoffe hielten im Jahr 2025 einen Anteil von 37,4 % am Markt für nachhaltige Schiffskraftstoffe, da sie über bestehende Bunkersysteme gemischt und geliefert werden können. Bei niedrigeren Mischungsanteilen vermeiden sie unmittelbare Motormodifikationen und reduzieren den Bedarf an neuen Besatzungsqualifikationen. Im Mai 2025 erließ die IMO vorläufige Leitlinien, die die zulässige Biokraftstoff-Mischungsgrenze in konventionellen Kraftstofftankern von 25 % auf 30 % anheben. Dies ermöglichte ein breiteres Spektrum an Versorgungsvereinbarungen und unterstützte das Compliance-Pooling unter FuelEU Maritime. Biokraftstoffmischungen können auch als Brücke für methanol- und ammoniak-fähige Schiffe dienen, während dedizierte Bunkersysteme reifen. Steigende Bioenergie-Kosten infolge von Rohstoffvolatilität verringern den Preisvorteil, aber die bestehende Infrastruktur bleibt ein wichtiger praktischer Vorteil.
Methanol- und ammoniak-fähige Schiffsbestellungen schaffen künftige Kraftstoffnachfrage
Der Markt für nachhaltige Schiffskraftstoffe verfügt über eine wachsende Pipeline von Schiffsverpflichtungen, die nach der Lieferung unterschiedliche Kraftstoffversorgungsarrangements erfordern werden. Lloyd's Register meldete im Jahr 2025 590 Bestellungen für alternativkraftstoff-fähige Schiffe mit 45,5 Millionen BRZ, darunter 134 Methanol- und 6 Ammoniak (NH3)-Bestellungen. Der kumulative Auftragsbestand umfasste 385 methanol-fähige Schiffe und 45 NH3-fähige Schiffe. Viele Dual-Fuel-Methanolschiffe betreiben noch immer fossil gewonnenes Methanol, sodass Lebenszyklusregeln den Druck erhöhen, erneuerbare Versorgung zu sichern. Ocean Network Express bestellte 12 methanol-Dual-Fuel-Containerschiffe mit 13.000 TEU zur Lieferung 2027, während COSCO Shipping Development 15 methanol- und NH3-fähige Newcastlemax-Massengutfrachter für rund 1,17 Milliarden USD bestellte. WinGD schloss im Juni 2026 die Werksabnahmeprüfung für seinen X72DF-A NH3-Motor ab und bestätigte damit, dass großmaßstäblicher NH3-Antrieb kommerziell verfügbar ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit an nachhaltigen Rohstoffen und erneuerbarem Strom | -0.9% | Global, am akutesten in Europa und Südostasien, wo das Angebot an abfallbasiertem Altspeiseöl am engsten ist | Kurzfristig (≤ 2 Jahre) |
| Grüner Aufpreis und unsichere Weitergabe von Kraftstoffpreisen | -0.7% | Global, mit am stärksten sinkender Zahlungsbereitschaft der Frachtauftraggeber außerhalb des regulatorischen Perimeters der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Bunkerkomplexität für Ammoniak und Wasserstoff | -0.5% | Global, konzentriert dort, wo Hafenzertifizierung und Besatzungsausbildung hinter den Schiffslieferplänen zurückbleiben | Mittelfristig (2–4 Jahre) |
| Fragmentierte Lebenszykluszertifizierung und Kraftstoffabrechnungsregeln | -0.4% | Global, mit Reibungsverlusten in Regionen, die unter inkompatiblen ETS-, CII- und FuelEU-Rahmen operieren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an nachhaltigen Rohstoffen und erneuerbarem Strom schränkt das Angebot ein
Der Markt für nachhaltige Schiffskraftstoffe ist auf Rohstoffe angewiesen, die Lebenszyklus- und Zertifizierungsanforderungen erfüllen, und nicht allein auf das Kraftstoffvolumen. Altspeiseöl, tierische Fette und landwirtschaftliche Rückstände sind in der Versorgung begrenzt, und die Luftfahrtindustrie konkurriert um dieselben qualifizierenden Materialien. Dieser Wettbewerb ist bedeutsam, da die Luftfahrt für einzelne zertifizierte Moleküle höhere Erträge bieten kann. Det Norske Veritas hat gewarnt, dass Luftfahrtmandate die Versorgung mit marinem Biodiesel einschränken könnten, indem Altspeiseöl und Talg in Richtung Luftfahrtraffination gelenkt werden.[3] Grünes Ammoniak und E-Kraftstoffe sehen sich einem separaten Engpass beim Zugang zu erschwinglichem erneuerbarem Strom gegenüber. Grünes Ammoniak wurde in Singapur mit 1.897 USD pro Tonne Very Low Sulfur Fuel Oil-Äquivalent (VLSFOe) bewertet, verglichen mit 484 USD pro Tonne für konventionelles Very Low Sulfur Fuel Oil (VLSFO). Sicherheitsgenehmigung, Bunkerkapazität und kompatible Lebenszykluszertifizierung stellen zusätzliche Herausforderungen für Ammoniak (NH3), Wasserstoff (H2) und synthetische Kraftstoffe dar.
Grüner Aufpreis und unsichere Weitergabe von Kraftstoffpreisen begrenzen die Akzeptanz
Der Markt für nachhaltige Schiffskraftstoffe steht vor einer Kostenteilungsherausforderung, da Reeder in Dual-Fuel-Anlagen und teurere Kraftstoffe investieren, bevor Frachtauftraggeber zustimmen, den Preisunterschied zu tragen. Diese Dynamik steht unter Druck, wenn Frachtauftraggeber ihre Zahlungsbereitschaft für kohlenstoffärmere Fracht reduzieren. Die durchschnittliche Zahlungsbereitschaft lag im Jahr 2025 bei 3 %, wobei 40 % der Befragten die Kosten als Haupthindernis identifizierten. Verzögerte Gewissheit über den Rahmen der Internationalen Seeschifffahrtsorganisation (IMO) erschwert auch längerfristige Kraftstoffabnahmevereinbarungen und grüne Frachtverträge. Ölbasierte Kraftstoffe machten im Jahr 2024 97 % des globalen Bunkermix aus, was die Lücke zwischen politischen Zielen und aktuellen Kaufmustern verdeutlicht. Fragmentierte Kraftstoffabrechnungsregeln über das Emissionshandelssystem (ETS), den Kohlenstoffintensitätsindikator (CII) und FuelEU-Rahmen hinweg erhöhen die administrative Komplexität, insbesondere für Betreiber, die in mehreren regulatorischen Regionen tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Biokraftstoffe führen die aktuelle Nachfrage an, während Ammoniak künftiges Wachstum aufbautBiokraftstoffe machten im Jahr 2026 37,4 % des Marktes für nachhaltige Schiffskraftstoffe aus, unterstützt durch Drop-in-Nutzung, zertifizierte abfallbasierte Lieferketten und etablierte Bunkerlogistik. Der Markt für nachhaltige Schiffskraftstoffe umfasst Biokraftstoffe, Methanol, Ammoniak, Wasserstoff, nachhaltiges LNG und erneuerbares Methan, E-Kraftstoffe und synthetische Kraftstoffe, Dimethylether (DME), Ethanol, LPG und erneuerbares LPG sowie sonstige nachhaltige Kraftstoffe. Methanol stellt eine zweite Aktivitätsebene dar, unterstützt durch einen Auftragsbestand von 385 Schiffen. Allerdings stützt sich die aktuelle Betriebsbasis noch stark auf fossil gewonnenes Methanol, was einen Übergangsbedarf schafft, da die Lebenszyklus-Bilanzierung vollständiger angewendet wird. Wasserstoff befindet sich noch in einem frühen Stadium und eignet sich hauptsächlich für Kurzstrecken- und Fähranwendungen. Nachhaltiges LNG und erneuerbares Methan bieten eine Brückenoption auf Routen, die bereits über LNG-Bunkerkapazität verfügen.
Ammoniak wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen, der schnellsten Rate unter den Kraftstofftypen im Markt für nachhaltige Schiffskraftstoffe. Dies spiegelt sein Nullkohlenstoff-Verbrennungspotenzial, kommerzielle Motorgenehmigungen und Investitionen in grünes Ammoniak im Zusammenhang mit dem IMO-Ziel für null- oder nahezu null-emittierende Kraftstoffe wider. EXMAR lieferte MGC ANTWERPEN im Juni 2026 als erstes hochseetaugliches Schiff, das Ammoniak als Antriebskraftstoff nutzen kann. IMO-Zwischenleitlinien bieten einen Weg für Sicherheit und Zertifizierung, obwohl verbindliche Vorschriften vor 2032 nicht erwartet werden. E-Kraftstoffe bleiben die teuerste Option, aber FuelEU Maritime enthält eine Bestimmung zu erneuerbaren Kraftstoffen nicht-biologischen Ursprungs (RFNBO), die ab 2034 eine 2-%-Quote auslösen könnte, wenn ein 1-%-Schwellenwert bis 2031 nicht erreicht wird. Im Juli 2026 lieferte Maersk 2.800 Tonnen Bioethanol an Antonia Mærsk in Barcelona, während CMA CGM CMA CGM IRON mit brasilianischem Zuckerrohr-Ethanol in Santos bebunkerte und damit die verfügbaren Kraftstoffoptionen für alkohol-fähige Schiffe erweiterte.[4]

Nach Schiffstyp:
Containerschiffe tragen die Compliance-Belastung, während Offshore-Schiffe am schnellsten wachsenContainerschiffe hielten im Jahr 2026 einen Anteil von 33,1 % am Markt für nachhaltige Schiffskraftstoffe, was ihre direkte Exposition gegenüber Emissionsvorschriften und Hafenverpflichtungen widerspiegelt. FuelEU Maritime verpflichtet Containerschiffe ab 2030 zum Anschluss an Landstrom an Liegeplätzen in der Europäischen Union, was sowohl betriebliche als auch kraftstoffintensitätsbezogene Anforderungen schafft. Massengutfrachter und Tanker bleiben wesentliche Nachfragebereiche für kohlenstoffärmere Kraftstoffe. Tanker sind für die Biokraftstoffverteilung wichtig, da aktualisierte IMO-Leitlinien den Biokraftstofftransport bei Mischungsanteilen bis zu 30 % in konventionellen Kraftstofftankern erlauben. Stückgutfrachter stehen unter geringerem unmittelbarem Druck, obwohl jährliche Reduzierungen des Kohlenstoffintensitätsindikators (CII) Biokraftstoffstrategien mit höheren Mischungsanteilen im Prognosezeitraum relevanter machen werden. Dieses Segment kombiniert daher kurzfristige Compliance-Nachfrage im Linienschifffahrt mit einem wachsenden Bedarf an Verteilungskapazität.
Offshore-Versorgungsschiffe werden bis 2032 voraussichtlich mit einem CAGR von 9,4 % wachsen und sind damit die am schnellsten wachsende Schiffskategorie im Markt für nachhaltige Schiffskraftstoffe. Norwegens Anforderungen für emissionsarmen Offshore-Betrieb ab 2025 und Erwartungen an emissionsfreie Neubauten ab 2029 schaffen eine frühe inländische Nachfragebasis für Ammoniak (NH3). Eidesvik Offshore rüstet Viking Energy für Equinor auf Ammoniak (NH3)-Antrieb um, unterstützt durch 5 Millionen EUR aus dem EU-Programm Horizont Europa, mit einem Fertigstellungsziel im Herbst 2026. Das Projekt wird Betriebsnachweise aus einem kommerziellen Offshore-Serviceumfeld liefern. CMB.TECH und Fortescue vereinbarten im Juni 2026 außerdem die Entwicklung von bis zu 12 ammoniak (NH3)-fähigen Massengutfrachtern, darunter 3 Dual-Fuel-Schiffe zur Lieferung bis Ende 2026 und 9 ammoniak-fähige Schiffe. Diese Bestellungen zeigen, dass industrielle Schiffseigner sich neben Containerreedereien auf die Versorgung mit kohlenstoffärmeren Kraftstoffen vorbereiten.
Geografische Analyse
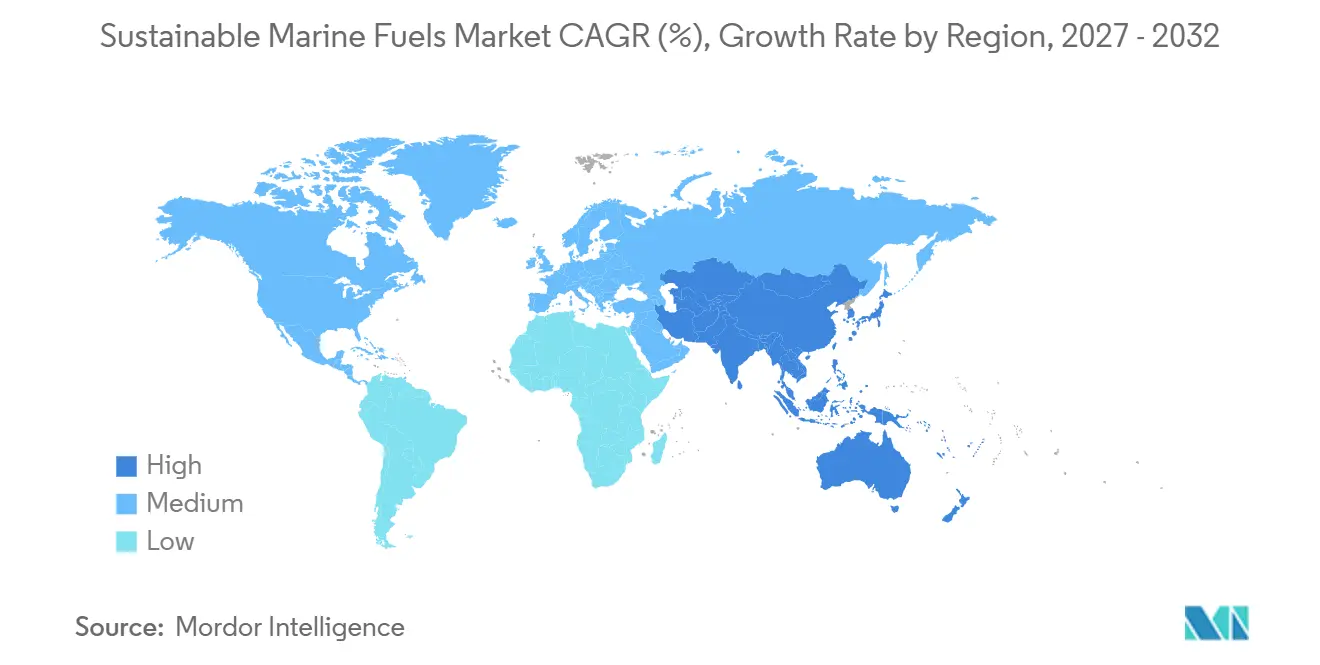
Der Asien-Pazifik-Raum entfiel im Jahr 2026 auf 45,7 % des Marktes für nachhaltige Schiffskraftstoffe, unterstützt durch Singapurs Rolle als größter Bunkerhafen sowie Biokraftstoffprogramme in China, Südkorea und Indien. Singapurs Biobunker-Verkäufe erreichten im Jahr 2025 1,36 Millionen Tonnen, ein Anstieg von 54,4 % gegenüber dem Vorjahr, da Schiffe im Europahandel vor westwärts gerichteten Reisen konformen Kraftstoff kauften. China schloss im März 2026 seine erste marine Biokraftstoffmischung im Rahmen des Zhoushan-Pilotprojekts ab, nachdem die Genehmigung für gebundenes Mischen und Export erteilt worden war. Berichten zufolge beliefen sich die chinesischen Biokraftstoff-Bunkervolumina im Jahr 2025 auf 120.000 Tonnen, verglichen mit weniger als 100 Tonnen im Jahr 2024. S-OIL Corporation aus Südkorea begann mit B30-Very-Low-Sulfur-Fuel-Oil (VLSFO)-Mischbetrieb in Ulsan. Singapur führte 2026 eine technische Referenz für Ammoniak-Bunkerung ein und öffnete Anträge für neue LNG-Versorgungslizenzen.
Europa wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, der höchsten regionalen Rate im Markt für nachhaltige Schiffskraftstoffe. FuelEU Maritime-Verpflichtungen und die Abdeckung von 50 % der internationalen Reiseemissionen durch das EU-Emissionshandelssystem (EU-ETS) reduzieren den effektiven Aufpreis für Betreiber im Europahandel. Service Terminal Rotterdam startete im Juni 2026 sein GreenSTR-Projekt und fügte 100.000 m³ Lagerkapazität für Biodiesel, Methanol und Ethanol hinzu. Moeve und Exolum sicherten sich im Juli 2026 105 Millionen EUR (112 Millionen USD) für den Muelle-Sur-Hub im Hafen von Huelva, der die Produktion von Biokraftstoffen der zweiten Generation mit der maritimen Verteilung verbindet. Hamburg schloss 2026 Sicherheitsprotokolle für die Ammoniak-Bunkerung ab, im Vorfeld eines geplanten Importterminals, das voraussichtlich ab 2029 in Betrieb gehen soll.
Nordamerika verzeichnet eine geringere Nachfrage nach Bio-Bunker, da hochseetaugliche Schiffe nicht für bundesstaatliche Renewable-Identification-Number-Gutschriften qualifizieren, was US-amerikanische Häfen preislich benachteiligt. Brasilien aktualisierte die Schiffskraftstoffregeln, um die Verwendung von bis zu B100-Biokraftstoff zu erlauben, und bietet damit eine andere Nachfrageentwicklung für Südamerika. CMA CGM schloss im Juli 2026 die erste Bioethanol-Bunkerung eines Hochsee-Containerschiffs im Hafen von Santos ab. Naher Osten und Afrika bleiben längerfristige Chancen im Markt für nachhaltige Schiffskraftstoffe. Indian Oil Corporation begann im August 2026 mit einer Bunkerausbaumaßnahme im Wert von 25 Millionen USD in Port Louis, Mauritius, und fügte 27.500 Tonnen Lagerkapazität hinzu, um einen Bunker-Hub im Indischen Ozean zu unterstützen, was die Bedeutung des Handelsroutenstandorts bei der Entwicklung neuer Kraftstoffinfrastruktur widerspiegelt.
Wettbewerbslandschaft
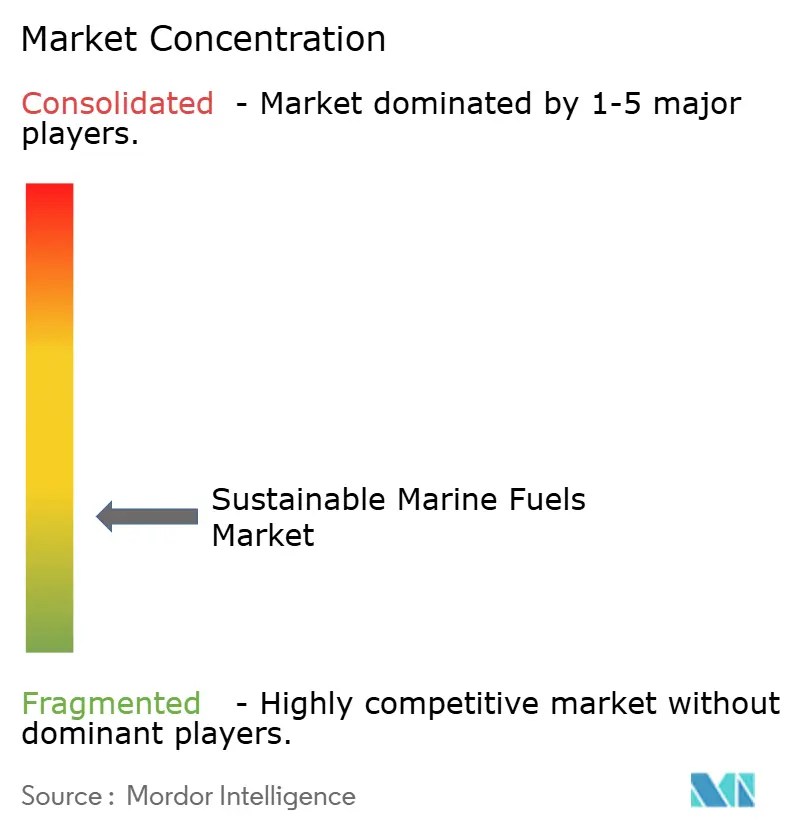
Der Markt für nachhaltige Schiffskraftstoffe ist mäßig fragmentiert, da kein einzelnes Unternehmen globale Kapazitäten in den Bereichen Kraftstoffproduktion, Lebenszykluszertifizierung, Bunkerlogistik und Hafeninfrastruktur bietet. Integrierte Energieunternehmen, darunter Shell, TotalEnergies, BP, ExxonMobil und Chevron, nutzen Raffineriekapazitäten und globale Bunkernetzwerke. Zertifizierte Kraftstoffspezialisten wie Neste, FincoEnergies, GoodFuels und Argent Energy konkurrieren durch abfallbasierte Rohstoffnachweise und rückverfolgbare Lieferketten. Antriebsentwickler, darunter Wärtsilä, MAN Energy Solutions und WinGD, beeinflussen die Nachfrage, da Motorspezifikationen die Kraftstoffoptionen eines Schiffes für 20 bis 25 Jahre definieren können. Diese Struktur begünstigt Joint Ventures und langfristige Liefervereinbarungen statt eines einzigen integrierten Betriebsmodells und schafft Raum für regionale Anbieter, die konformen Kraftstoff und Dokumentation in Sekundärhäfen bereitstellen können.
Große Energieunternehmen bauen Versorgungspositionen in Bio-LNG und Bio-Methanol durch längerfristige Verträge auf. Spezialisierte Anbieter konzentrieren sich auf Zertifizierungssysteme, Rückverfolgbarkeitsnachweise und digitale Bunkerlieferdokumentation, die die Compliance mit FuelEU und dem Kohlenstoffintensitätsindikator (CII) unterstützt. Wärtsilä erhöhte im April 2026 die Leistungsabgabe seines 25-Ammoniak-Motors auf 315/345 kW pro Zylinder, was seinem LNG-betriebenen Äquivalent entspricht und eine direkte LNG-zu-Ammoniak (NH₃)-Umrüstung ermöglicht, was das technische Risiko für Eigner reduziert, die ammoniak-fähige Spezifikationen in Betracht ziehen. Im Januar 2026 erhielt Wärtsilä die erste Neubauanwendung für den Motor von Skarv Shipping Solutions.
Yara Clean Ammonia und NYK Line schlossen im November 2025 eine Zeitchartervereinbarung für einen ammoniak-betriebenen mittleren Gasträger ab. Im April 2026 starteten NYK Line, Golden Island und Yara Clean Ammonia eine Singapur-Partnerschaft für den Verkauf und das Marketing von Ammoniak (NH₃) als Kraftstoff. Equinor unterzeichnete im März 2026 eine zweijährige Bio-Methanol-Liefervereinbarung mit Wallenius Wilhelmsen. Diese Vereinbarungen zeigen, dass Versorgungssicherheit ebenso wichtig wird wie der Zugang zu Motoren und Schiffen. Regionale Bunkeroperatoren mit glaubwürdiger Dokumentation bleiben relevant, wo große globale Anbieter nur begrenzte physische Präsenz haben. Ein Marktkonzentrationsindex kann aus dem verfügbaren Material nicht ermittelt werden, da es keine kombinierte Marktanteilszahl für die führenden Unternehmen enthält.
Marktführer für nachhaltige Schiffskraftstoffe
-
Neste Oyj
-
Shell plc
-
TotalEnergies SE
-
BP p.l.c.
-
FincoEnergies B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Schiffskraftstoffe Unternehmen in diesem Bericht
- A.P. Moller - Maersk A/S
- Argent Energy
- BP p.l.c.
- Cargill, Incorporated
- Chevron Corporation
- CMA CGM S.A.
- CMB.TECH NV
- Eni S.p.A.
- Exxon Mobil Corporation
- FincoEnergies B.V.
- Gevo, Inc.
- GoodFuels
- Kvasir Technologies ApS
- MAN Energy Solutions SE
- Methanex Corporation
- Mitsui O.S.K. Lines, Ltd.
- Neste Oyj
- OCI Global
- Repsol, S.A.
- Shell plc
- Steeper Energy ApS
- TotalEnergies SE
- Wärtsilä Corporation
- Yara International ASA
Neueste Industrielle Entwicklungen in Markt für nachhaltige Schiffskraftstoffe
- Juli 2026: CMA CGM Group schloss die weltweit erste Bioethanol-Bunkerung eines Hochsee-Containerschiffs im Hafen von Santos, Brasilien, ab und versorgte sein Tri-Fuel-Schiff CMA CGM IRON mit zertifiziertem Bioethanol auf Zuckerrohrbasis von Copersucar. Diese Operation positioniert Brasilien als aufstrebenden Hub für kohlenstoffarme Schiffskraftstoffe und demonstriert die kommerzielle Nutzung von Bioethanol im Hochseeverkehr.
- Juli 2026: A.P. Møller-Maersk schloss die erste großmaßstäbliche Bunkerung von 100 % Bioethanol auf das 16.200-TEU-Containerschiff Antonia Mærsk in Barcelona ab. Rund 2.800 Tonnen Bioethanol wurden geliefert, was die Ausweitung des Alkohol-Kraftstoffbetriebs von Feederschiffen auf interkontinentale Containerdienste markiert.
- Juni 2026: EXMAR lieferte MGC ANTWERPEN, das weltweit erste hochseetaugliche Schiff, das Ammoniak als Antriebskraftstoff nutzen kann. Entwickelt mit HD Hyundai Heavy Industries, WinGD und Lloyd's Register, wird das Schiff voraussichtlich bis zu 90 % Treibhausgasreduzierungen erzielen, wenn es mit kohlenstoffarmem Ammoniak betrieben wird.
- Juni 2026: WinGD schloss erfolgreich die Werksabnahmeprüfung für seinen X72DF-A ammoniak-betriebenen Zweitaktmotor ab, der auf einem 210.000-DWT-Massengutfrachter installiert ist, der von CMB.TECH bestellt wurde. Dies bestätigte die kommerzielle Einsatzbereitschaft der Großbohrungsantriebstechnologie mit Ammoniak für den Hochsee-Massengutverkehr.
Berichtsumfang des globalen Marktes für nachhaltige Schiffskraftstoffe
Nachhaltige Schiffskraftstoffe (SMF) sind kohlenstoffarme Alternativen zu herkömmlichen erdölbasierten Bunkerkraftstoffen wie Schweröl (HFO), die darauf ausgelegt sind, Treibhausgasemissionen aus dem Seeverkehr zu reduzieren. Diese Kraftstoffe werden aus erneuerbaren, nicht-fossilen Ressourcen hergestellt, darunter biologische Abfälle, recycelter Kohlenstoff oder synthetische Moleküle, die durch grünen Wasserstoff und abgeschiedene Kohlenstoffemissionen erzeugt werden. Sie bieten erhebliche Lebenszyklus-Treibhausgasreduzierungen sowie geringere Emissionen von Schwefeloxiden (SOx), Stickoxiden (NOx) und Feinstaub bei der Verbrennung.
Der globale Markt für nachhaltige Schiffskraftstoffe ist nach Kraftstofftyp segmentiert in Biokraftstoffe, Methanol, Ammoniak, Wasserstoff, nachhaltiges LNG/erneuerbares Methan, E-Kraftstoffe/synthetische Kraftstoffe, Dimethylether (DME), Ethanol, LPG und erneuerbares LPG sowie sonstige nachhaltige Schiffskraftstoffe. Nach Schiffstyp ist der Markt segmentiert in Containerschiffe, Massengutfrachter, Tanker, Stückgutfrachter, Offshore-Versorgungsschiffe und sonstige Schiffe. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für nachhaltige Schiffskraftstoffe in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Biokraftstoffe |
| Methanol |
| Ammoniak |
| Wasserstoff |
| Nachhaltiges LNG / Erneuerbares Methan |
| E-Kraftstoffe / Synthetische Kraftstoffe |
| Dimethylether (DME) |
| Ethanol |
| LPG und erneuerbares LPG |
| Sonstige nachhaltige Schiffskraftstoffe |
| Containerschiffe |
| Massengutfrachter |
| Tanker |
| Stückgutfrachter |
| Offshore-Versorgungsschiffe |
| Sonstige Schiffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Norwegen | |
| Dänemark | |
| Niederlande | |
| Schweden | |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Singapur | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Biokraftstoffe | |
| Methanol | ||
| Ammoniak | ||
| Wasserstoff | ||
| Nachhaltiges LNG / Erneuerbares Methan | ||
| E-Kraftstoffe / Synthetische Kraftstoffe | ||
| Dimethylether (DME) | ||
| Ethanol | ||
| LPG und erneuerbares LPG | ||
| Sonstige nachhaltige Schiffskraftstoffe | ||
| Nach Schiffstyp | Containerschiffe | |
| Massengutfrachter | ||
| Tanker | ||
| Stückgutfrachter | ||
| Offshore-Versorgungsschiffe | ||
| Sonstige Schiffe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Norwegen | ||
| Dänemark | ||
| Niederlande | ||
| Schweden | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Singapur | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für nachhaltige Schiffskraftstoffe bis 2032?
Der Markt für nachhaltige Schiffskraftstoffe wird bis 2032 voraussichtlich 11,13 Milliarden USD erreichen, ausgehend von 7,51 Milliarden USD im Jahr 2027 bei einem CAGR von 8,20 %.
Welcher Kraftstoff führt die Nachfrage nach kohlenstoffärmerem Seeverkehr an?
Biokraftstoffe hielten im Jahr 2026 einen Anteil von 37,4 %, getrieben durch die Kompatibilität mit bestehender Bunkerinfrastruktur und Schiffsmotoren bei geeigneten Mischungsanteilen.
Welcher Schiffskraftstoff wächst bis 2032 am schnellsten?
Ammoniak wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen, unterstützt durch die Verfügbarkeit kommerzieller Motoren und neue Schiffsbestellungen.
Warum setzen Reeder auf nachhaltige Schiffskraftstoffe?
IMO-Vorschriften zur Kohlenstoffintensität und FuelEU Maritime-Anforderungen machen Lebenszyklus-Emissionen und verifizierte Kraftstoffnachweise zu wichtigen betrieblichen Überlegungen für regulierte Reisen.
Welche Region hat den größten Anteil an der Schiffskraftstoff-Bunkerung?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Nachfrageanteil von 45,7 %, wobei Singapur Biokraftstoffaktivitäten unterstützt und die Versorgung mit Ammoniak und LNG plant.
Was verlangsamt den Übergang zu kohlenstoffärmeren Schiffskraftstoffen?
Begrenzte zertifizierte Rohstoffe, hohe Kosten für erneuerbaren Strom, unsichere Preisweitergabe und inkonsistente Kraftstoffabrechnungsanforderungen schränken die Akzeptanz weiterhin ein.