
Tamaño y Participación del Mercado de Combustibles Marinos Sostenibles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.20 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustibles Marinos Sostenibles por Mordor Intelligence
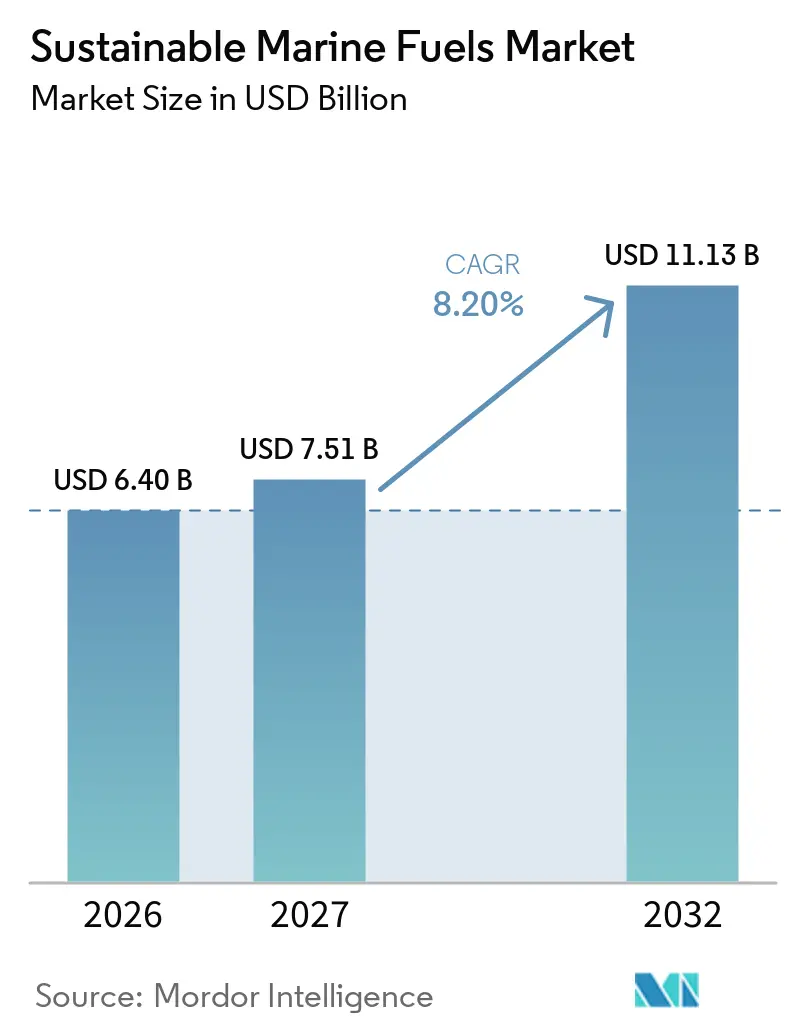
Se proyecta que el tamaño del mercado global de combustibles marinos sostenibles sea de 6,40 mil millones de USD en 2026, 7,51 mil millones de USD en 2027, y alcance los 11,13 mil millones de USD para 2032, a una CAGR del 8,20% de 2027 a 2032. Los requisitos de cumplimiento han trasladado las decisiones sobre combustibles de los programas voluntarios a los planes operativos de las flotas, dando forma al mercado de combustibles marinos sostenibles. El marco de intensidad de carbono de la Organización Marítima Internacional (OMI) y FuelEU Maritime han incrementado el costo de continuar con las opciones de combustibles convencionales en rutas reguladas.[1] FuelEU Maritime utiliza la contabilidad de pozo a estela, que somete a mayor escrutinio el escape de metano del gas natural licuado (GNL) fósil y reconoce las reducciones del ciclo de vida de los biocombustibles y el metanol renovable calificados. Esto orienta la adquisición hacia combustibles con credenciales de ciclo de vida verificadas, especialmente para embarcaciones que comercian con Europa. El mercado de combustibles marinos sostenibles también enfrenta restricciones de suministro de materias primas certificadas y electricidad renovable, mientras que la incertidumbre en el calendario del Marco de Cero Emisiones Netas de la OMI ha retrasado algunas decisiones de inversión. Los corredores de transporte marítimo verde activos, la nueva capacidad de motores de doble combustible y los proyectos de combustible en puertos están creando una ruta más clara desde los pedidos de embarcaciones hasta la demanda de combustible.
Conclusiones Clave del Informe
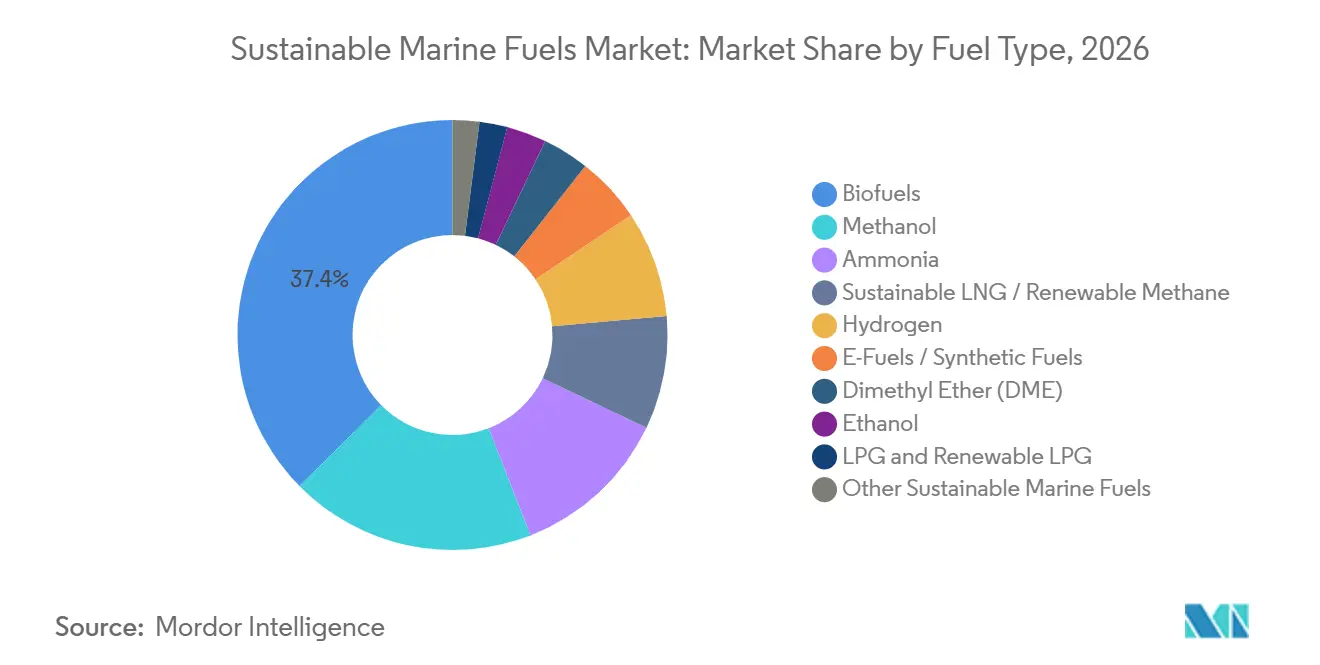
- Por tipo de combustible, los biocombustibles lideraron con el 37,4% de la participación del mercado de combustibles marinos sostenibles en 2026, mientras que se prevé que el amoníaco se expanda a una CAGR del 8,9% hasta 2032.
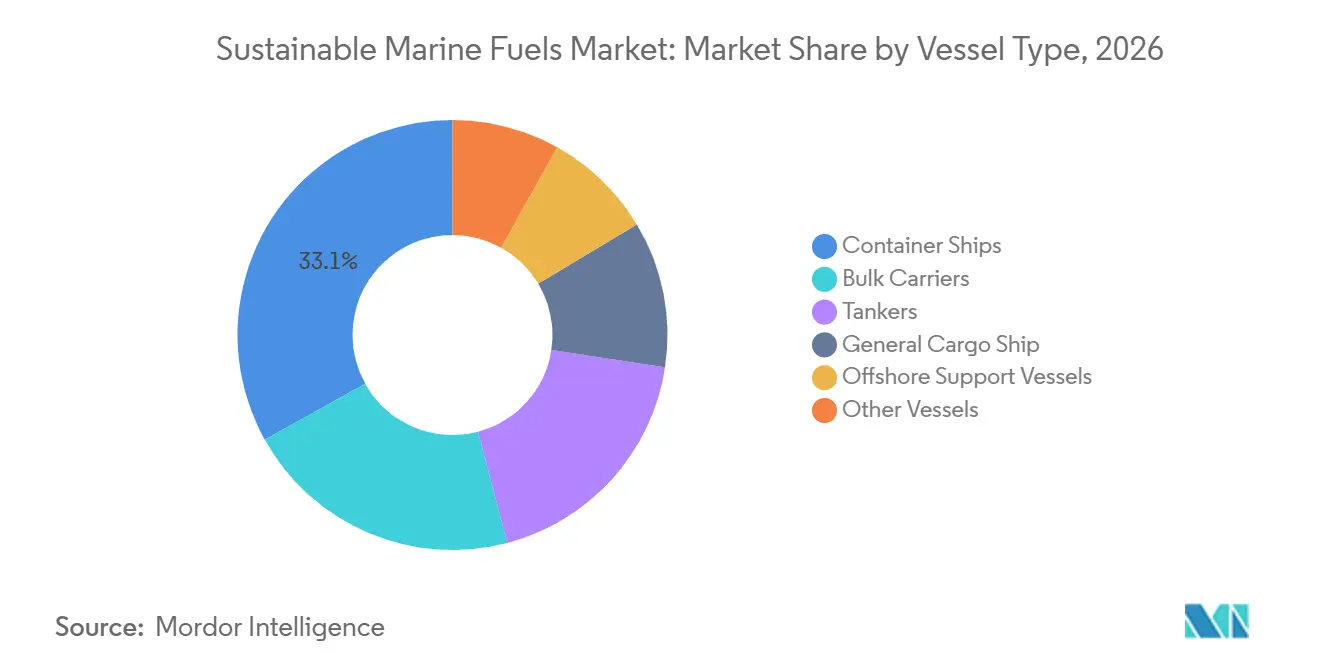
- Por tipo de embarcación, los portacontenedores mantuvieron el 33,1% de la participación del mercado de combustibles marinos sostenibles en 2026, mientras que las embarcaciones de apoyo offshore registraron la CAGR proyectada más alta del 9,4% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,7% del tamaño del mercado de combustibles marinos sostenibles en 2026, mientras que se proyecta que Europa crezca a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la Intensidad de Carbono de la OMI y Regional | +1.5% | Global, con aplicación concentrada en la UE/EEE y puertos monitoreados por el Indicador de Intensidad de Carbono | Corto plazo (≤ 2 años) |
| Corredores de Transporte Marítimo Verde y Adquisición por Parte de los Propietarios de Carga | +0.9% | Global, más fuerte en las rutas comerciales Asia-Europa y Transpacífico | Mediano plazo (2-4 años) |
| Compatibilidad de Biocombustibles de Uso Directo con las Flotas Existentes | +1.2% | Global, mayor adopción en los centros de abastecimiento de combustible de Asia-Pacífico y la región ARA | Corto plazo (≤ 2 años) |
| Pedidos de Embarcaciones Preparadas para Metanol y Amoníaco | +0.7% | Global, concentrado en los centros de construcción naval del Este de Asia | Mediano plazo (2-4 años) |
| Inversión en Infraestructura de Abastecimiento de Combustible en Puertos y Combustibles Renovables | +0.5% | América del Norte y Europa, con efectos secundarios en Singapur, Corea del Sur e India | Mediano plazo (2-4 años) |
| Demanda Certificada de Descarbonización de Alcance 3 por Parte de los Transportistas | +0.4% | Europa, el Reino Unido y América del Norte, con ganancias tempranas entre los exportadores orientados al consumidor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Cumplimiento de la Intensidad de Carbono de la OMI y Regional Remodela la Economía de las Flotas
El mercado de combustibles marinos sostenibles est respondiendo a un factor de reducción anual del 2,625% del Indicador de Intensidad de Carbono (CII) hasta 2030 bajo las enmiendas consideradas en el Comité de Protección del Medio Marino (MEPC) 83. Los armadores pueden reducir la velocidad, modernizar las embarcaciones o cambiar de combustible para evitar calificaciones deficientes, y estas decisiones integran el cumplimiento de combustibles en la gestión rutinaria de la flota. FuelEU Maritime, que entró en plena vigencia en enero de 2025, creó obligaciones de intensidad de gases de efecto invernadero de pozo a estela para las embarcaciones que prestan servicio a la Unión Europea.[2] Su primer ciclo de verificación está en curso en 2026, y la exposición financiera aumenta a medida que la regulación se vuelve más estricta. La agrupación permite que las flotas con mejores balances de cumplimiento compensen a las de menor rendimiento, lo que puede hacer que las mezclas de biocombustibles verificadas sean más prácticas para los operadores que gestionan el cumplimiento en toda su flota. El marco de la Organización Marítima Internacional (OMI) aprobado en principio en abril de 2025 añadiría un estándar global de intensidad de combustible de gases de efecto invernadero tras su adopción, fortaleciendo la señal de demanda a largo plazo de combustibles marinos con menor contenido de carbono.
Los Corredores de Transporte Marítimo Verde y la Adquisición por Parte de los Propietarios de Carga Crean Anclas Comerciales
El mercado de combustibles marinos sostenibles se beneficia cuando las rutas comerciales designadas combinan suministro de combustible, despliegue de embarcaciones, preparación de puertos y demanda de carga. A noviembre de 2025, se habían identificado 84 iniciativas activas de corredores de transporte marítimo verde, incluidas 25 lanzadas durante ese año. Estos corredores pueden proporcionar los compromisos de compra a largo plazo necesarios para respaldar la producción de combustible y la inversión en abastecimiento. Los propietarios de carga con objetivos de Alcance 3 han mostrado mayor disposición a pagar por el flete con menor contenido de carbono que las empresas sin dichos compromisos. Esa disposición se debilitó durante 2025 a medida que los costos y la regulación se volvieron más importantes para las decisiones de adquisición, lo que significa que los proyectos de corredor requieren contratos comerciales firmes en lugar de compromisos impulsados por la marca. Una evaluación del corredor Corea-Europa indicó que los compromisos de compra de combustible podrían respaldar reducciones de emisiones superiores al 70% en las rutas automotrices de Pyeongtaek a Europa.
La Compatibilidad de los Biocombustibles de Uso Directo Respalda las Flotas Existentes
Los biocombustibles representaron el 37,4% del mercado de combustibles marinos sostenibles en 2025 porque pueden mezclarse y distribuirse a través de los sistemas de abastecimiento de combustible establecidos. En niveles de mezcla más bajos, evitan modificaciones inmediatas del motor y reducen la necesidad de nuevas calificaciones para la tripulación. En mayo de 2025, la OMI emitió orientación provisional que aumenta el límite máximo permitido de mezcla de biocombustibles en los buques tanque de suministro de combustible convencional del 25% al 30%. Esto permitió una gama más amplia de acuerdos de suministro y respaldó la agrupación de cumplimiento bajo FuelEU Maritime. Las mezclas de biocombustibles también pueden servir como puente para las embarcaciones preparadas para metanol y amoníaco mientras maduran los sistemas de abastecimiento dedicados. El aumento de los costos de bioenergía vinculado a la volatilidad de las materias primas reduce la ventaja de precio, pero la infraestructura existente sigue siendo un beneficio práctico importante.
Los Pedidos de Embarcaciones Preparadas para Metanol y Amoníaco Construyen la Demanda Futura de Combustible
El mercado de combustibles marinos sostenibles cuenta con una creciente cartera de compromisos de embarcaciones que requerirán diferentes acuerdos de suministro de combustible tras su entrega. Lloyd's Register reportó 590 pedidos de embarcaciones con capacidad para combustibles alternativos en 2025, que representan 45,5 millones de GT, incluidos 134 pedidos de metanol y 6 de amoníaco (NH3). La cartera de pedidos acumulada ascendía a 385 buques con capacidad para metanol y 45 buques con capacidad para NH3. Muchas embarcaciones de doble combustible de metanol aún operan con metanol de origen fósil, por lo que las reglas del ciclo de vida aumentan la presión para asegurar el suministro renovable. Ocean Network Express ordenó 12 portacontenedores de doble combustible de metanol de 13.000 TEU para entrega en 2027, mientras que COSCO Shipping Development ordenó 15 graneleros Newcastlemax preparados para metanol y NH3 por aproximadamente 1,17 mil millones de USD. WinGD completó las pruebas de aceptación en fábrica de su motor X72DF-A de NH3 en junio de 2026, confirmando que la propulsión a gran escala con NH3 está disponible comercialmente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Materias Primas Sostenibles y Energía Renovable | -0.9% | Global, más aguda en Europa y el Sudeste Asiático donde el suministro de aceite de cocina usado de base residual es más limitado | Corto plazo (≤ 2 años) |
| Prima Verde e Incertidumbre en la Transferencia del Precio del Combustible | -0.7% | Global, con la disposición a pagar de los propietarios de carga cayendo más abruptamente fuera del perímetro regulatorio de la Unión Europea | Mediano plazo (2-4 años) |
| Seguridad y Complejidad del Abastecimiento de Amoníaco e Hidrógeno | -0.5% | Global, concentrado donde la certificación portuaria y la capacitación de la tripulación se retrasan respecto a los calendarios de entrega de embarcaciones | Mediano plazo (2-4 años) |
| Certificación Fragmentada del Ciclo de Vida y Reglas de Contabilidad de Combustibles | -0.4% | Global, con fricciones entre regiones que operan bajo marcos incompatibles de ETS, CII y FuelEU | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Materias Primas Sostenibles y Energía Renovable Limita el Suministro
El mercado de combustibles marinos sostenibles depende de materias primas que cumplan con los requisitos de ciclo de vida y certificación, más que del volumen de combustible por sí solo. El aceite de cocina usado, las grasas animales y los residuos agrícolas tienen un suministro limitado, y la industria de la aviación compite por los mismos materiales calificados. Esta competencia es significativa porque la aviación puede ofrecer mayores rendimientos para las moléculas certificadas individuales. Det Norske Veritas ha advertido que los mandatos de aviación podrían restringir el suministro de biodiésel marino al atraer el aceite de cocina usado y el sebo hacia el refinado para aviación.[3] El amoníaco verde y los e-combustibles enfrentan una restricción separada en el acceso a electricidad renovable asequible. El amoníaco verde tenía un precio de 1.897 USD por tonelada métrica equivalente de Fuelóleo de Muy Bajo Contenido en Azufre (VLSFOe) en Singapur, en comparación con 484 USD por tonelada métrica para el Fuelóleo convencional de Muy Bajo Contenido en Azufre (VLSFO). La aprobación de seguridad, la capacidad de abastecimiento y la certificación compatible del ciclo de vida presentan desafíos adicionales para el amoníaco (NH3), el hidrógeno (H2) y los combustibles sintéticos.
La Prima Verde y la Incertidumbre en la Transferencia del Precio del Combustible Limitan la Adopción
El mercado de combustibles marinos sostenibles enfrenta un desafío de distribución de costos, ya que los armadores invierten en activos de doble combustible y combustibles de mayor costo antes de que los clientes de flete acuerden cubrir la diferencia de precio. Esta dinámica está bajo presión cuando los propietarios de carga reducen su disposición a pagar por el flete con menor contenido de carbono. La disposición media a pagar se situó en el 3% en 2025, con el costo identificado como la principal barrera por el 40% de los encuestados. La incertidumbre retrasada en torno al marco de la Organización Marítima Internacional (OMI) también dificulta la finalización de acuerdos de compra de combustible a largo plazo y contratos de flete verde. Los combustibles a base de petróleo representaron el 97% de la mezcla global de combustible para buques en 2024, lo que ilustra la brecha entre los objetivos de política y los patrones de compra actuales. Las reglas fragmentadas de contabilidad de combustibles en los marcos del Sistema de Comercio de Emisiones (ETS), el Indicador de Intensidad de Carbono (CII) y FuelEU añaden complejidad administrativa, especialmente para los operadores que trabajan en múltiples regiones regulatorias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
Los Biocombustibles Lideran la Demanda Actual Mientras el Amoníaco Construye el Crecimiento FuturoLos biocombustibles representaron el 37,4% del mercado de combustibles marinos sostenibles en 2026, respaldados por el uso directo, las cadenas de suministro certificadas a base de residuos y la logística de abastecimiento establecida. El mercado de combustibles marinos sostenibles incluye biocombustibles, metanol, amoníaco, hidrógeno, GNL sostenible y metano renovable, e-combustibles y combustibles sintéticos, éter dimetílico (DME), etanol, GLP y GLP renovable, y otros combustibles marinos sostenibles. El metanol representa un segundo nivel de actividad, respaldado por una cartera de pedidos de 385 embarcaciones. Sin embargo, su base operativa actual todavía depende en gran medida del metanol de origen fósil, lo que crea un requisito de transición a medida que la contabilidad del ciclo de vida se aplica más plenamente. El hidrógeno se encuentra en una etapa temprana y es principalmente adecuado para aplicaciones de navegación de corta distancia y transbordadores. El GNL sostenible y el metano renovable proporcionan una opción puente en rutas que ya cuentan con capacidad de abastecimiento de GNL.
Se prevé que el amoníaco se expanda a una CAGR del 8,9% hasta 2032, la tasa más rápida entre los tipos de combustible en el mercado de combustibles marinos sostenibles. Esto refleja su potencial de combustión sin carbono, las aprobaciones comerciales de motores y la inversión en amoníaco verde vinculada al objetivo de la OMI de combustibles de cero o casi cero emisiones. EXMAR entregó el MGC ANTWERPEN en junio de 2026 como la primera embarcación oceánica capaz de propulsión con amoníaco. Las directrices provisionales de la OMI proporcionan una vía para la seguridad y la certificación, aunque no se esperan requisitos prescriptivos vinculantes antes de 2032. Los e-combustibles siguen siendo la opción de mayor costo, pero FuelEU Maritime contiene una disposición de Combustibles Renovables de Origen No Biológico (RFNBO) que podría activar una cuota del 2% a partir de 2034 si no se alcanza un umbral del 1% para 2031. En julio de 2026, Maersk suministró 2.800 toneladas de bioetanol al Antonia Mærsk en Barcelona, mientras que CMA CGM abastecía al CMA CGM IRON con bioetanol de caña de azúcar brasileña en Santos, ampliando las opciones de combustible disponibles para las embarcaciones con capacidad para alcohol.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Embarcación:
Los Portacontenedores Soportan la Mayor Exposición al Cumplimiento Mientras las Embarcaciones Offshore Crecen Más RápidoLos portacontenedores mantuvieron el 33,1% del mercado de combustibles marinos sostenibles en 2026, lo que refleja su exposición directa a las regulaciones de emisiones y las obligaciones portuarias. FuelEU Maritime exige que los portacontenedores se conecten a la energía eléctrica en tierra en los muelles de la Unión Europea a partir de 2030, creando tanto requisitos operativos como de intensidad de combustible. Los graneleros y los buques tanque siguen siendo áreas de demanda sustancial de combustibles con menor contenido de carbono. Los buques tanque son importantes para la distribución de biocombustibles, ya que la orientación actualizada de la OMI permite el transporte de biocombustibles en mezclas de hasta el 30% en buques tanque de combustible convencional. Los cargueros generales enfrentan una presión inmediata menor, aunque las reducciones anuales del Indicador de Intensidad de Carbono (CII) harán que las estrategias de biocombustibles de mayor mezcla sean más relevantes durante el período de pronóstico. Este segmento combina, por tanto, la demanda de cumplimiento a corto plazo en el transporte marítimo de línea con una necesidad creciente de capacidad de distribución.
Se proyecta que las embarcaciones de apoyo offshore crezcan a una CAGR del 9,4% hasta 2032, convirtiéndolas en la categoría de embarcaciones de más rápido crecimiento en el mercado de combustibles marinos sostenibles. Los requisitos de operación offshore de bajas emisiones de Noruega a partir de 2025 y las expectativas de nuevas construcciones de cero emisiones a partir de 2029 crean una base de demanda doméstica temprana para el amoníaco (NH3). Eidesvik Offshore está convirtiendo el Viking Energy a propulsión de amoníaco (NH3) para Equinor, con el respaldo de 5 millones de EUR en financiamiento del programa Horizonte Europa de la UE, con finalización prevista para el otoño de 2026. El proyecto generará evidencia operativa desde un entorno de servicio offshore comercial. CMB.TECH y Fortescue también acordaron en junio de 2026 desarrollar hasta 12 graneleros con capacidad para amoníaco (NH3), incluidos 3 buques de doble combustible para entrega a finales de 2026 y 9 buques preparados para amoníaco. Estos pedidos indican que los propietarios de embarcaciones industriales se están preparando para el suministro de combustibles con menor contenido de carbono junto con los operadores de portacontenedores.
Análisis Geográfico
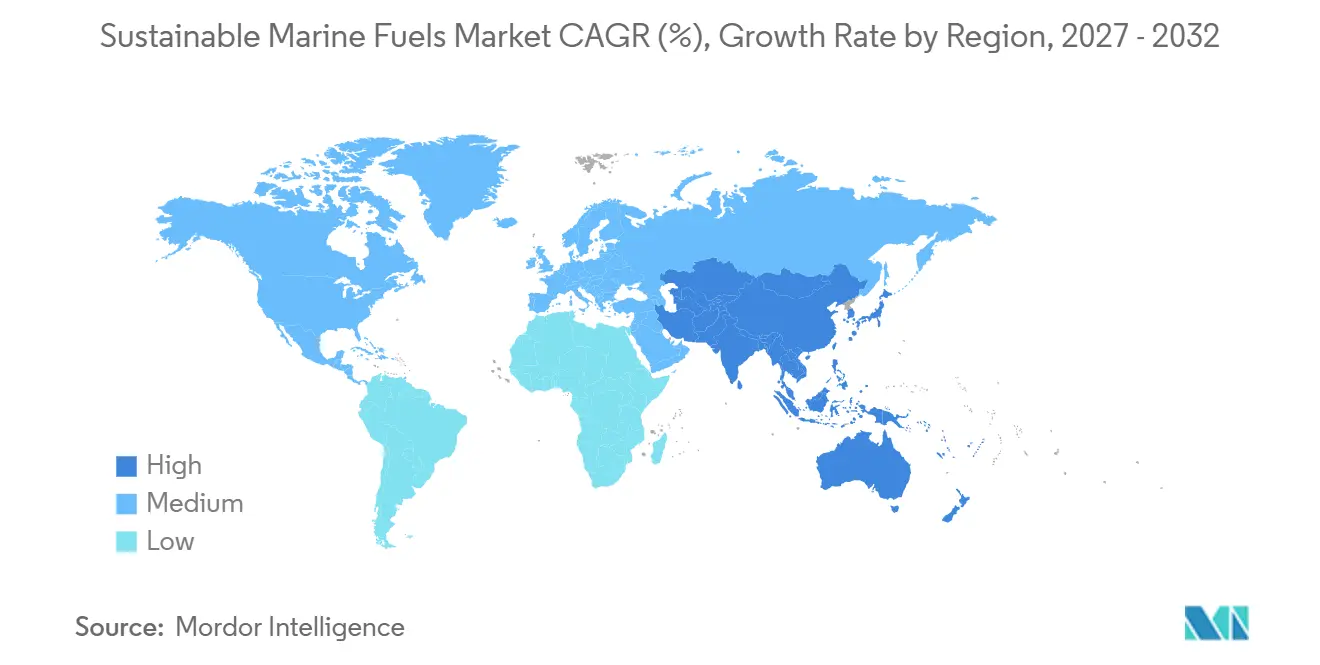
Asia-Pacífico representó el 45,7% del mercado de combustibles marinos sostenibles en 2026, respaldado por el papel de Singapur como el mayor puerto de abastecimiento de combustible y los programas de biocombustibles en China, Corea del Sur e India. Las ventas de biocombustibles para buques en Singapur alcanzaron 1,36 millones de toneladas métricas en 2025, un aumento del 54,4% respecto al año anterior, ya que las embarcaciones que comercian con Europa compraron combustible conforme antes de los viajes hacia el oeste. China completó su primera mezcla de biocombustibles marinos bajo el proyecto piloto de Zhoushan en marzo de 2026, tras la aprobación para la mezcla en zona franca y la exportación. Los informes indican 120.000 toneladas métricas de volúmenes de abastecimiento de biocombustibles chinos en 2025, en comparación con menos de 100 toneladas métricas en 2024. S-OIL Corporation de Corea del Sur inició operaciones de mezcla de Fuelóleo de Muy Bajo Contenido en Azufre (VLSFO) B30 en Ulsan. Singapur introdujo una referencia técnica de abastecimiento de amoníaco en 2026 y abrió solicitudes para nuevas licencias de suministro de GNL.
Se prevé que Europa crezca a una CAGR del 9,2% hasta 2032, la tasa regional más alta en el mercado de combustibles marinos sostenibles. Las obligaciones de FuelEU Maritime y la cobertura del Sistema de Comercio de Emisiones de la UE (EU ETS) del 50% de las emisiones de los viajes internacionales reducen la prima efectiva para los operadores que comercian con Europa. Service Terminal Rotterdam lanzó su proyecto GreenSTR en junio de 2026, añadiendo 100.000 m³ de almacenamiento para biodiésel, metanol y etanol. Moeve y Exolum aseguraron 105 millones de EUR (112 millones de USD) para el centro Muelle Sur en el Puerto de Huelva en julio de 2026, vinculando la producción de biocombustibles de segunda generación con la distribución marítima. Hamburgo completó los protocolos de seguridad para el abastecimiento de amoníaco en 2026 antes de una terminal de importación planificada que se espera opere a partir de 2029.
América del Norte tiene una menor demanda de biocombustibles para buques porque las embarcaciones oceánicas no califican para los créditos federales de Número de Identificación Renovable, lo que deja a los puertos de los Estados Unidos en desventaja de precio. Brasil actualizó las normas de combustible marino para permitir el uso de biocombustibles hasta B100, ofreciendo una trayectoria de demanda diferente para América del Sur. CMA CGM completó el primer abastecimiento de bioetanol para un buque portacontenedores de alta mar en el Puerto de Santos en julio de 2026. Oriente Medio y África siguen siendo oportunidades a largo plazo en el mercado de combustibles marinos sostenibles. Indian Oil Corporation inició una expansión de abastecimiento de combustible de 25 millones de USD en Port Louis, Mauricio, en agosto de 2026, añadiendo 27.500 toneladas de capacidad de almacenamiento para apoyar un centro de abastecimiento en el Océano Índico, lo que refleja la importancia de la ubicación en las rutas comerciales para el desarrollo de nueva infraestructura de combustible.
Panorama Competitivo
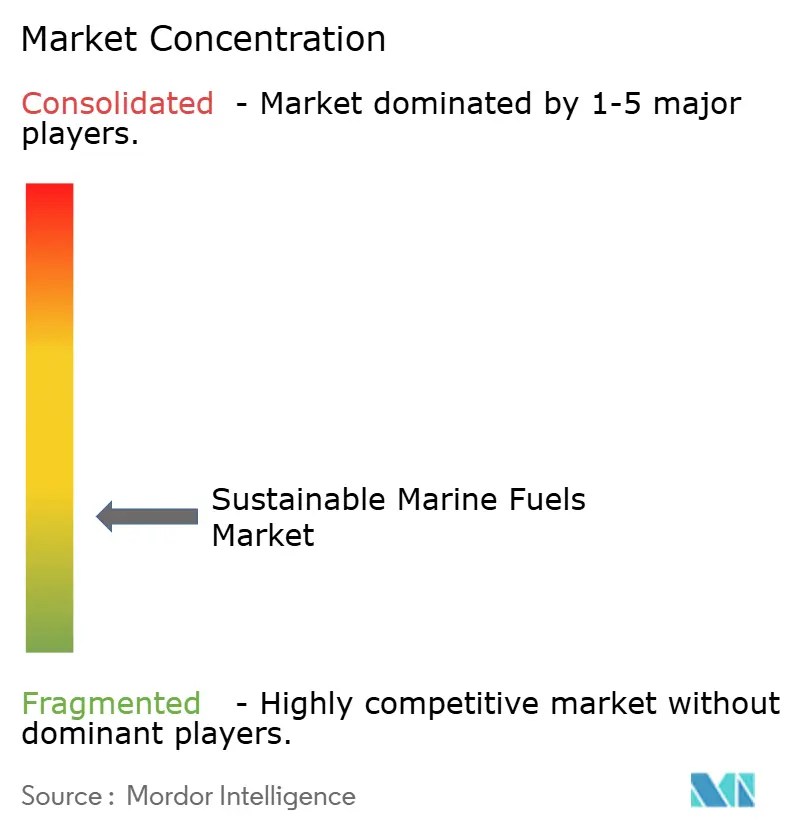
El mercado de combustibles marinos sostenibles está moderadamente fragmentado, ya que ninguna empresa ofrece capacidad global en producción de combustible, certificación del ciclo de vida, logística de abastecimiento e infraestructura portuaria. Las empresas energéticas integradas, incluidas Shell, TotalEnergies, BP, ExxonMobil y Chevron, utilizan activos de refinación y redes globales de abastecimiento de combustible. Los especialistas en combustibles certificados, como Neste, FincoEnergies, GoodFuels y Argent Energy, compiten a través de credenciales de materias primas a base de residuos y cadenas de suministro trazables. Los desarrolladores de propulsión, incluidos Wärtsilä, MAN Energy Solutions y WinGD, influyen en la demanda porque las especificaciones del motor pueden definir las opciones de combustible de una embarcación durante 20 a 25 años. Esta estructura fomenta las empresas conjuntas y los acuerdos de suministro a largo plazo en lugar de un modelo operativo integrado único, creando espacio para los proveedores regionales que pueden proporcionar combustible conforme y documentación en puertos secundarios.
Las grandes empresas energéticas están construyendo posiciones de suministro en bio-GNL y bio-metanol a través de contratos a largo plazo. Los proveedores especializados se centran en sistemas de certificación, registros de cadena de custodia y documentación digital de entrega de combustible para buques que respalda el cumplimiento de FuelEU y el Indicador de Intensidad de Carbono (CII). Wärtsilä aumentó la potencia de salida de su motor 25 de Amoníaco en abril de 2026 a 315/345 kW por cilindro, igualando su equivalente alimentado con GNL y permitiendo la conversión directa de GNL a amoníaco (NH₃), lo que reduce el riesgo técnico para los propietarios que consideran especificaciones preparadas para amoníaco. En enero de 2026, Wärtsilä recibió su primera aplicación de nueva construcción para el motor de Skarv Shipping Solutions.
Yara Clean Ammonia y NYK Line concluyeron un acuerdo de fletamento a tiempo para un transportador de gas mediano alimentado con amoníaco en noviembre de 2025. En abril de 2026, NYK Line, Golden Island y Yara Clean Ammonia lanzaron una asociación en Singapur para la venta y comercialización de combustible de amoníaco (NH₃). Equinor firmó un acuerdo de suministro de bio-metanol de dos años con Wallenius Wilhelmsen en marzo de 2026. Estos acuerdos indican que la certeza del suministro se está volviendo tan importante como el acceso a motores y embarcaciones. Los operadores regionales de abastecimiento de combustible con documentación creíble siguen siendo relevantes donde los grandes proveedores globales tienen cobertura física limitada. No se puede asignar una puntuación de concentración del mercado a partir del material disponible, ya que no proporciona una cifra combinada de participación de mercado para las empresas líderes.
Líderes de la Industria de Combustibles Marinos Sostenibles
-
Neste Oyj
-
Shell plc
-
TotalEnergies SE
-
BP p.l.c.
-
FincoEnergies B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustibles Marinos Sostenibles Empresas cubiertas en este informe
- A.P. Moller - Maersk A/S
- Argent Energy
- BP p.l.c.
- Cargill, Incorporated
- Chevron Corporation
- CMA CGM S.A.
- CMB.TECH NV
- Eni S.p.A.
- Exxon Mobil Corporation
- FincoEnergies B.V.
- Gevo, Inc.
- GoodFuels
- Kvasir Technologies ApS
- MAN Energy Solutions SE
- Methanex Corporation
- Mitsui O.S.K. Lines, Ltd.
- Neste Oyj
- OCI Global
- Repsol, S.A.
- Shell plc
- Steeper Energy ApS
- TotalEnergies SE
- Wärtsilä Corporation
- Yara International ASA
Desarrollos recientes de la industria en Mercado de Combustibles Marinos Sostenibles
- Julio de 2026: CMA CGM Group completó la primera operación de abastecimiento de bioetanol para un buque portacontenedores de alta mar del mundo en el Puerto de Santos, Brasil, suministrando a su embarcación de triple combustible CMA CGM IRON con bioetanol certificado a base de caña de azúcar procedente de Copersucar. Esta operación posiciona a Brasil como un emergente centro de combustibles marinos bajos en carbono y demuestra la adopción de bioetanol a escala comercial en el transporte marítimo oceánico.
- Julio de 2026: A.P. Møller-Maersk completó el primer abastecimiento a gran escala de bioetanol al 100% en el buque portacontenedores de 16.200 TEU Antonia Mærsk en Barcelona. Se suministraron aproximadamente 2.800 toneladas de bioetanol, marcando la expansión de las operaciones con combustibles de alcohol desde los buques alimentadores hasta los servicios de contenedores intercontinentales.
- Junio de 2026: EXMAR entregó el MGC ANTWERPEN, la primera embarcación oceánica del mundo capaz de utilizar amoníaco como combustible de propulsión. Desarrollada con HD Hyundai Heavy Industries, WinGD y Lloyd's Register, se espera que la embarcación logre reducciones de gases de efecto invernadero de hasta el 90% cuando opere con amoníaco bajo en carbono.
- Junio de 2026: WinGD completó con éxito las pruebas de aceptación en fábrica de su motor de dos tiempos alimentado con amoníaco X72DF-A, instalado en un granelero de 210.000 TPM ordenado por CMB.TECH. Esto confirmó la disponibilidad comercial de la tecnología de propulsión con amoníaco de gran calibre para el transporte marítimo de graneles de alta mar.
Alcance del Informe del Mercado Global de Combustibles Marinos Sostenibles
Los combustibles marinos sostenibles (CMS) son alternativas bajas en carbono a los combustibles de bunker tradicionales a base de petróleo, como el fuelóleo pesado (HFO), diseñados para reducir las emisiones de gases de efecto invernadero del transporte marítimo. Estos combustibles se producen a partir de recursos renovables y no fósiles, incluidos residuos biológicos, carbono reciclado o moléculas sintéticas generadas a través de hidrógeno verde y emisiones de carbono capturadas. Ofrecen reducciones significativas de gases de efecto invernadero a lo largo del ciclo de vida y menores emisiones de óxidos de azufre (SOx), óxidos de nitrógeno (NOx) y material particulado durante la combustión.
El mercado global de combustibles marinos sostenibles está segmentado por tipo de combustible en biocombustibles, metanol, amoníaco, hidrógeno, GNL sostenible/metano renovable, e-combustibles/combustibles sintéticos, éter dimetílico (DME), etanol, GLP y GLP renovable, y otros combustibles marinos sostenibles. Por tipo de embarcación, el mercado está segmentado en portacontenedores, graneleros, buques tanque, cargueros generales, embarcaciones de apoyo offshore y otras embarcaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de combustibles marinos sostenibles en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Biocombustibles |
| Metanol |
| Amoníaco |
| Hidrógeno |
| GNL Sostenible / Metano Renovable |
| E-Combustibles / Combustibles Sintéticos |
| Éter Dimetílico (DME) |
| Etanol |
| GLP y GLP Renovable |
| Otros Combustibles Marinos Sostenibles |
| Portacontenedores |
| Graneleros |
| Buques Tanque |
| Carguero General |
| Embarcaciones de Apoyo Offshore |
| Otras Embarcaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Noruega | |
| Dinamarca | |
| Países Bajos | |
| Suecia | |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Singapur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Omán | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Biocombustibles | |
| Metanol | ||
| Amoníaco | ||
| Hidrógeno | ||
| GNL Sostenible / Metano Renovable | ||
| E-Combustibles / Combustibles Sintéticos | ||
| Éter Dimetílico (DME) | ||
| Etanol | ||
| GLP y GLP Renovable | ||
| Otros Combustibles Marinos Sostenibles | ||
| Por Tipo de Embarcación | Portacontenedores | |
| Graneleros | ||
| Buques Tanque | ||
| Carguero General | ||
| Embarcaciones de Apoyo Offshore | ||
| Otras Embarcaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Noruega | ||
| Dinamarca | ||
| Países Bajos | ||
| Suecia | ||
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Singapur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de combustibles marinos sostenibles para 2032?
Se prevé que el mercado de combustibles marinos sostenibles alcance los 11,13 mil millones de USD para 2032, creciendo desde los 7,51 mil millones de USD en 2027 a una CAGR del 8,20%.
¿Qué combustible lidera la demanda de transporte marítimo con menor contenido de carbono?
Los biocombustibles mantuvieron una participación del 37,4% en 2026, impulsados por la compatibilidad con la infraestructura de abastecimiento existente y los motores de las embarcaciones en niveles de mezcla adecuados.
¿Qué combustible marino crece más rápido hasta 2032?
Se prevé que el amoníaco crezca a una CAGR del 8,9% hasta 2032, respaldado por la disponibilidad comercial de motores y los nuevos pedidos de embarcaciones.
¿Por qué los armadores están adoptando combustibles marinos sostenibles?
Las regulaciones de intensidad de carbono de la OMI y los requisitos de FuelEU Maritime hacen que las emisiones del ciclo de vida y las credenciales de combustible verificadas sean consideraciones operativas importantes para los viajes regulados.
¿Qué región representa la mayor participación en el abastecimiento de combustible marino?
Asia-Pacífico mantuvo el 45,7% de la demanda en 2026, con Singapur apoyando la actividad de biocombustibles y planificando el suministro de amoníaco y GNL.
¿Qué está frenando el cambio hacia combustibles marinos con menor contenido de carbono?
Las materias primas certificadas limitadas, los altos costos de electricidad renovable, la incertidumbre en la transferencia de precios y los requisitos inconsistentes de contabilidad de combustibles continúan limitando la adopción.