
Taille et part du marché des carburants marins durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.51 Milliards de dollars |
| Taille du Marché (2032) | 11.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.20 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
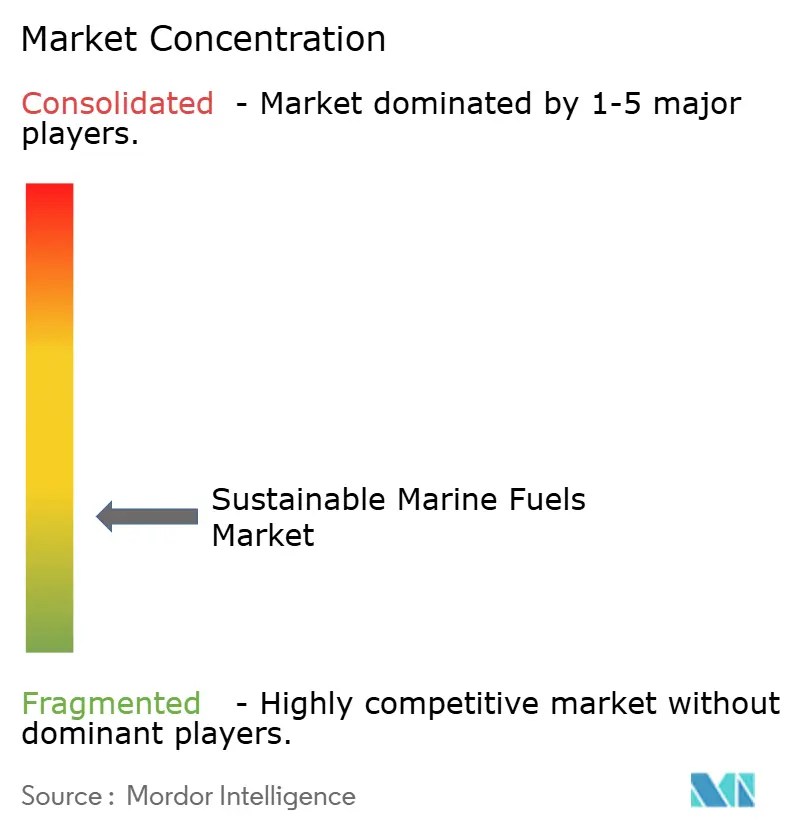
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des carburants marins durables par Mordor Intelligence
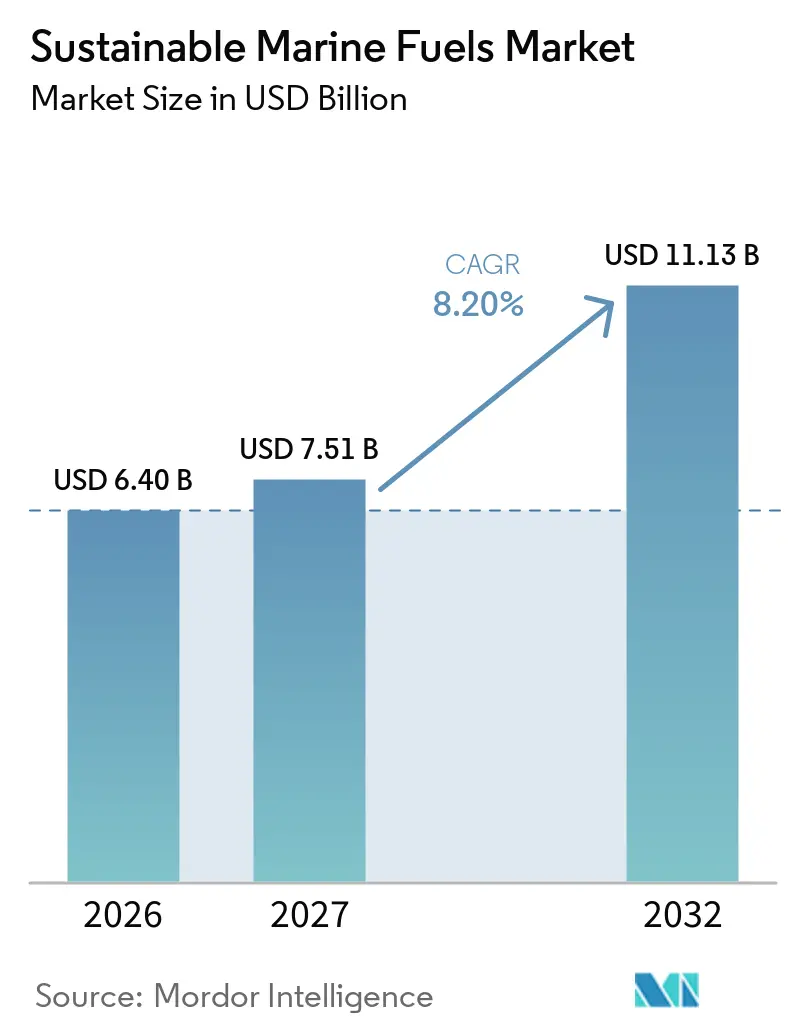
La taille du marché mondial des carburants marins durables est projetée à 6,40 milliards USD en 2026, 7,51 milliards USD en 2027, et devrait atteindre 11,13 milliards USD d'ici 2032, à un CAGR de 8,20 % de 2027 à 2032. Les exigences de conformité ont fait passer les décisions en matière de carburant des programmes volontaires aux plans d'exploitation des flottes, façonnant ainsi le marché des carburants marins durables. Le cadre d'intensité carbone de l'Organisation Maritime Internationale (OMI) et FuelEU Maritime ont augmenté le coût du maintien des choix de carburants conventionnels sur les routes réglementées.[1] FuelEU Maritime utilise une comptabilité du puits à la roue, qui soumet à un examen plus rigoureux les fuites de méthane provenant du gaz naturel liquéfié (GNL) fossile et reconnaît les réductions du cycle de vie des biocarburants qualifiants et du méthanol renouvelable. Cela oriente les achats vers des carburants dotés de références de cycle de vie vérifiées, en particulier pour les navires commerçant avec l'Europe. Le marché des carburants marins durables est également confronté à des contraintes d'approvisionnement en matières premières certifiées et en électricité renouvelable, tandis que le calendrier incertain du cadre zéro émission nette de l'OMI a retardé certaines décisions d'investissement. Les corridors de transport maritime vert actifs, les nouvelles capacités de moteurs bi-carburant et les projets de carburant portuaire créent une voie plus claire entre les commandes de navires et la demande de carburant.
Principaux enseignements du rapport
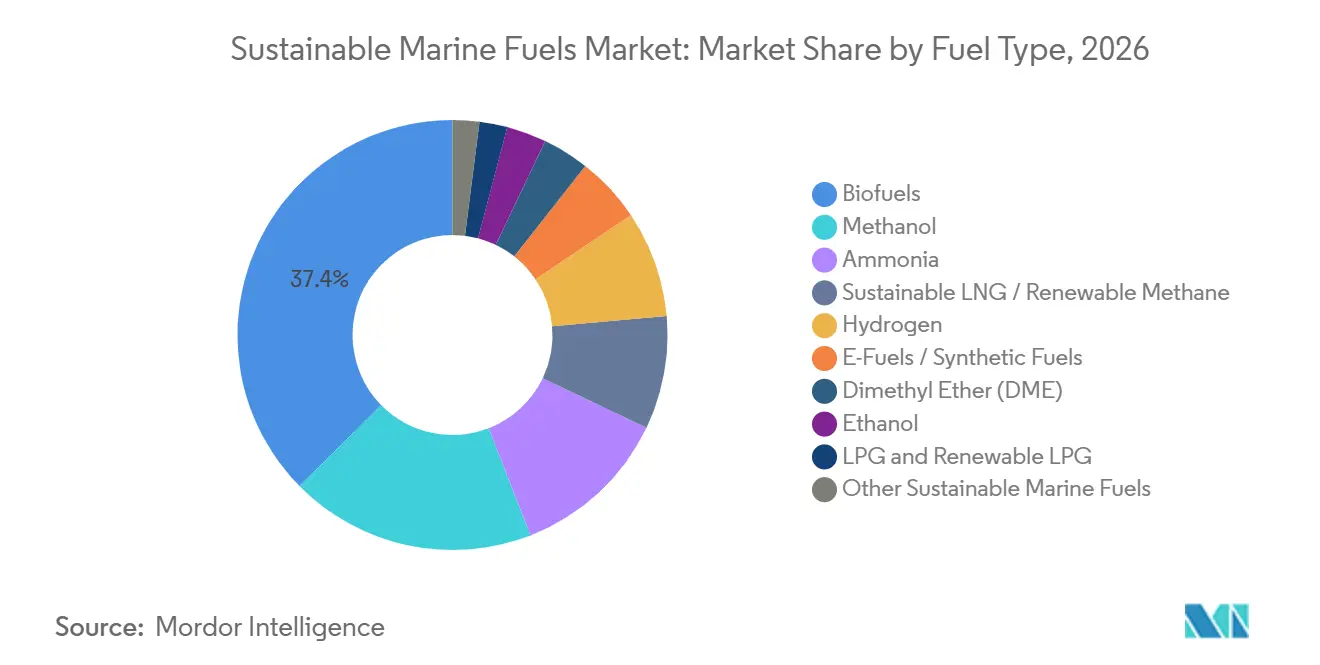
- Par type de carburant, les biocarburants ont dominé avec 37,4 % de la part du marché des carburants marins durables en 2026, tandis que l'ammoniac devrait se développer à un CAGR de 8,9 % jusqu'en 2032.
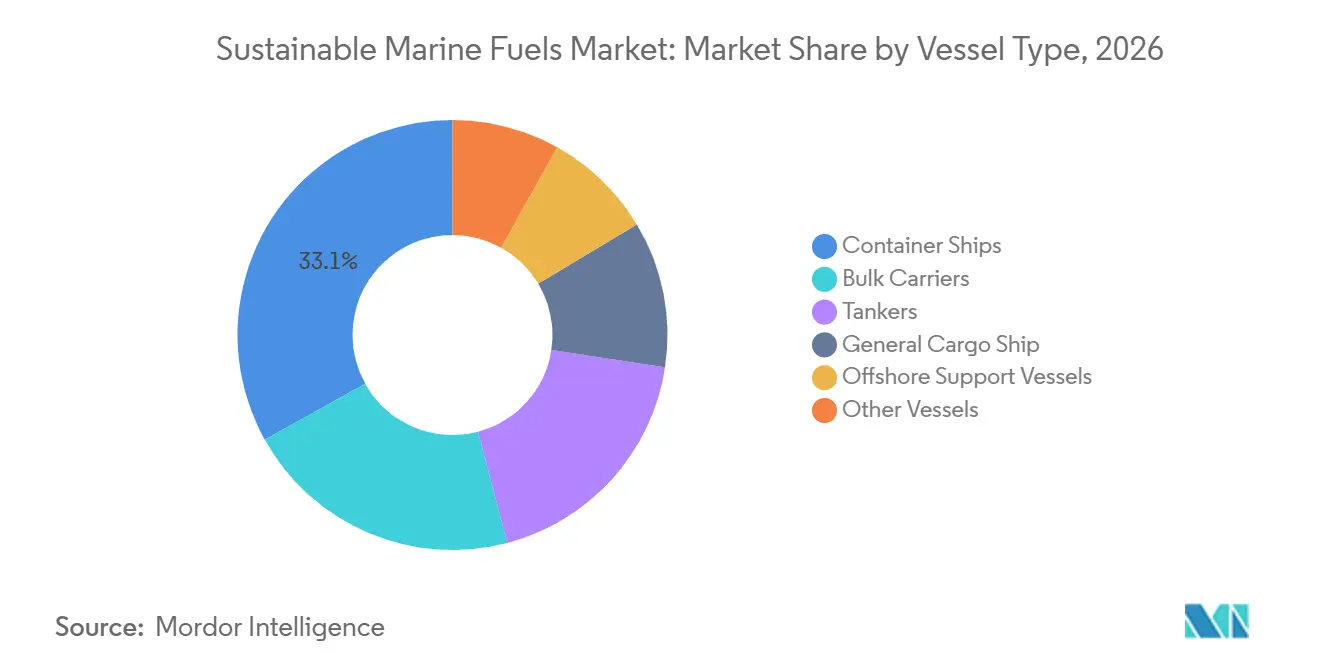
- Par type de navire, les porte-conteneurs ont détenu 33,1 % de la part du marché des carburants marins durables en 2026, tandis que les navires de soutien offshore ont enregistré le CAGR projeté le plus élevé à 9,4 % jusqu'en 2032.
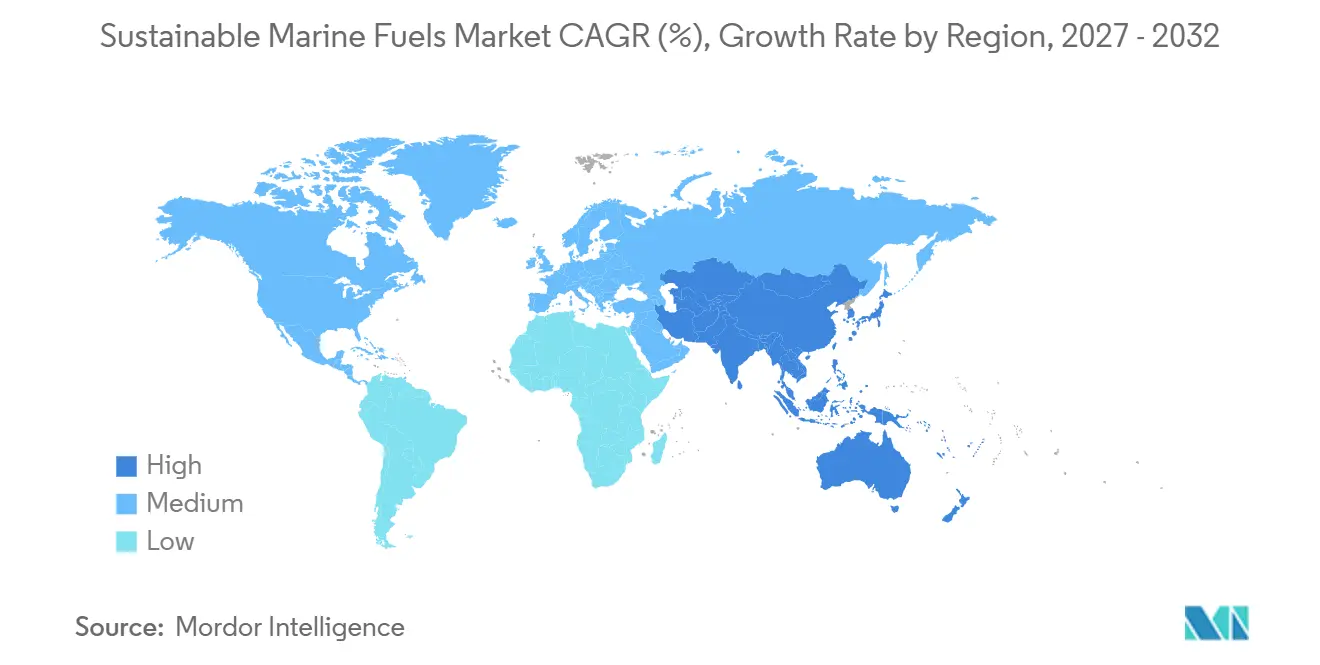
- Par géographie, l'Asie-Pacifique a représenté 45,7 % de la taille du marché des carburants marins durables en 2026, tandis que l'Europe devrait croître à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Conformité de l'OMI et régionale en matière d'intensité carbone | +1.5% | Mondial, application concentrée dans l'UE/EEE et les ports surveillés par l'indicateur d'intensité carbone | Court terme (≤ 2 ans) |
| Corridors de transport maritime vert et achats des propriétaires de cargaisons | +0.9% | Mondial, plus fort sur les routes commerciales Asie-Europe et transpacifiques | Moyen terme (2-4 ans) |
| Compatibilité des biocarburants de substitution avec les flottes existantes | +1.2% | Mondial, adoption la plus élevée dans les centres de soutage d'Asie-Pacifique et la région ARA | Court terme (≤ 2 ans) |
| Commandes de navires prêts pour le méthanol et l'ammoniac | +0.7% | Mondial, concentré dans les centres de construction navale d'Asie de l'Est | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures de soutage portuaire et de carburants renouvelables | +0.5% | Amérique du Nord et Europe, avec des retombées vers Singapour, la Corée du Sud et l'Inde | Moyen terme (2-4 ans) |
| Demande de décarbonation certifiée de portée 3 émanant des chargeurs | +0.4% | Europe, Royaume-Uni et Amérique du Nord, avec des gains précoces parmi les exportateurs orientés vers les consommateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La conformité de l'OMI et régionale en matière d'intensité carbone remodèle l'économie des flottes
Le marché des carburants marins durables répond à un facteur de réduction annuel de 2,625 % de l'indicateur d'intensité carbone (CII) jusqu'en 2030, dans le cadre des amendements examinés lors du Comité de protection du milieu marin (MEPC) 83. Les armateurs peuvent réduire la vitesse, rénover les navires ou changer de carburant pour éviter de mauvaises notations, et ces choix intègrent la conformité en matière de carburant dans la gestion courante des flottes. FuelEU Maritime, entré pleinement en vigueur en janvier 2025, a créé des obligations d'intensité des gaz à effet de serre du puits à la roue pour les navires desservant l'Union européenne.[2] Son premier cycle de vérification est en cours en 2026, et l'exposition financière augmente à mesure que la réglementation devient plus stricte. Le regroupement permet aux flottes disposant de soldes de conformité plus solides de compenser les moins performantes, ce qui peut rendre les mélanges de biocarburants vérifiés plus pratiques pour les opérateurs gérant la conformité de leur flotte. Le cadre de l'Organisation Maritime Internationale (OMI) approuvé en principe en avril 2025 ajouterait une norme mondiale d'intensité en carburant des gaz à effet de serre lors de son adoption, renforçant le signal de demande à long terme pour les carburants marins à faible teneur en carbone.
Les corridors de transport maritime vert et les achats des propriétaires de cargaisons créent des points d'ancrage commerciaux
Le marché des carburants marins durables bénéficie lorsque des routes commerciales désignées combinent l'approvisionnement en carburant, le déploiement des navires, la disponibilité des ports et la demande de fret. En novembre 2025, 84 initiatives actives de corridors de transport maritime vert avaient été identifiées, dont 25 lancées au cours de cette année. Ces corridors peuvent fournir les engagements d'achat à plus long terme nécessaires pour soutenir la production de carburant et l'investissement dans le soutage. Les propriétaires de cargaisons ayant des objectifs de portée 3 ont montré une plus grande disposition à payer pour le fret à faible teneur en carbone que les entreprises sans de tels engagements. Cette disposition s'est affaiblie en 2025, les coûts et la réglementation étant devenus plus importants dans les décisions d'achat, ce qui signifie que les projets de corridors nécessitent des contrats commerciaux fermes plutôt que des engagements axés sur la marque. Une évaluation du corridor Corée-Europe a indiqué que les engagements d'achat de carburant pourraient soutenir des réductions d'émissions supérieures à 70 % sur les routes automobiles de Pyeongtaek vers l'Europe.
La compatibilité des biocarburants de substitution soutient les flottes existantes
Les biocarburants ont représenté 37,4 % du marché des carburants marins durables en 2025, car ils peuvent être mélangés et livrés via des systèmes de soutage établis. À des niveaux de mélange inférieurs, ils évitent les modifications immédiates des moteurs et réduisent le besoin de nouvelles qualifications pour les équipages. En mai 2025, l'OMI a publié des orientations provisoires augmentant le plafond de mélange de biocarburants autorisé dans les pétroliers d'approvisionnement en carburant conventionnel de 25 % à 30 %. Cela a permis une gamme plus large d'arrangements d'approvisionnement et a soutenu le regroupement de conformité dans le cadre de FuelEU Maritime. Les mélanges de biocarburants peuvent également servir de pont pour les navires prêts pour le méthanol et l'ammoniac pendant que les systèmes de soutage dédiés arrivent à maturité. La hausse des coûts de la bioénergie liée à la volatilité des matières premières réduit l'avantage de prix, mais l'infrastructure existante reste un avantage pratique important.
Les commandes de navires prêts pour le méthanol et l'ammoniac construisent la demande future de carburant
Le marché des carburants marins durables dispose d'un portefeuille croissant d'engagements de navires qui nécessiteront des arrangements d'approvisionnement en carburant différents après la livraison. Lloyd's Register a signalé 590 commandes de navires capables de fonctionner avec des carburants alternatifs en 2025, représentant 45,5 millions de GT, dont 134 commandes de méthanol et 6 commandes d'ammoniac (NH3). Le carnet de commandes cumulé s'élevait à 385 navires capables de fonctionner au méthanol et 45 navires capables de fonctionner au NH3. De nombreux navires bi-carburant au méthanol fonctionnent encore avec du méthanol d'origine fossile, de sorte que les règles de cycle de vie augmentent la pression pour sécuriser l'approvisionnement renouvelable. Ocean Network Express a commandé 12 porte-conteneurs bi-carburant au méthanol de 13 000 EVP pour livraison en 2027, tandis que COSCO Shipping Development a commandé 15 vraquiers Newcastlemax prêts pour le méthanol et le NH3 pour environ 1,17 milliard USD. WinGD a achevé les tests d'acceptation en usine de son moteur NH3 X72DF-A en juin 2026, confirmant que la propulsion NH3 à grande échelle est disponible commercialement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rareté des matières premières durables et de l'énergie renouvelable | -0.9% | Mondial, plus aiguë en Europe et en Asie du Sud-Est où l'approvisionnement en huile de cuisson usagée à base de déchets est le plus tendu | Court terme (≤ 2 ans) |
| Prime verte et répercussion incertaine des prix du carburant | -0.7% | Mondial, avec une disposition des propriétaires de cargaisons à payer qui diminue le plus fortement en dehors du périmètre réglementaire de l'Union européenne | Moyen terme (2-4 ans) |
| Complexité de la sécurité et du soutage pour l'ammoniac et l'hydrogène | -0.5% | Mondial, concentré là où la certification des ports et la formation des équipages sont en retard sur les calendriers de livraison des navires | Moyen terme (2-4 ans) |
| Certification fragmentée du cycle de vie et règles de comptabilisation du carburant | -0.4% | Mondial, avec des frictions entre les régions opérant sous des cadres ETS, CII et FuelEU incompatibles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La rareté des matières premières durables et de l'énergie renouvelable contraint l'approvisionnement
Le marché des carburants marins durables dépend de matières premières qui répondent aux exigences de cycle de vie et de certification, plutôt que du seul volume de carburant. L'huile de cuisson usagée, les graisses animales et les résidus agricoles sont disponibles en quantités limitées, et le secteur de l'aviation est en concurrence pour les mêmes matériaux qualifiants. Cette concurrence est significative car l'aviation peut offrir des rendements plus élevés pour les molécules certifiées individuelles. Det Norske Veritas a averti que les mandats de l'aviation pourraient contraindre l'approvisionnement en biodiesel marin en orientant l'huile de cuisson usagée et le suif vers le raffinage aéronautique.[3] L'ammoniac vert et les e-carburants font face à une contrainte distincte en matière d'accès à une électricité renouvelable abordable. L'ammoniac vert était au prix de 1 897 USD par tonne métrique d'équivalent fioul à très faible teneur en soufre (VLSFOe) à Singapour, contre 484 USD par tonne métrique pour le fioul conventionnel à très faible teneur en soufre (VLSFO). L'approbation de sécurité, la capacité de soutage et la certification de cycle de vie compatible présentent des défis supplémentaires pour l'ammoniac (NH3), l'hydrogène (H2) et les carburants synthétiques.
La prime verte et la répercussion incertaine des prix du carburant limitent l'adoption
Le marché des carburants marins durables est confronté à un défi de partage des coûts, car les armateurs investissent dans des actifs bi-carburant et des carburants plus coûteux avant que les clients fret n'acceptent de couvrir la différence de prix. Cette dynamique est sous pression lorsque les propriétaires de cargaisons réduisent leur disposition à payer pour le fret à faible teneur en carbone. La disposition moyenne à payer s'élevait à 3 % en 2025, le coût étant identifié comme le principal obstacle par 40 % des répondants. Le retard de certitude autour du cadre de l'Organisation Maritime Internationale (OMI) rend également les accords d'achat de carburant à plus long terme et les contrats de fret vert plus difficiles à finaliser. Les carburants à base de pétrole représentaient 97 % du mix mondial de soutes en 2024, illustrant l'écart entre les objectifs politiques et les habitudes d'achat actuelles. Les règles fragmentées de comptabilisation du carburant dans les cadres du Système d'échange de quotas d'émission (SEQE), de l'indicateur d'intensité carbone (CII) et de FuelEU ajoutent une complexité administrative, en particulier pour les opérateurs travaillant dans plusieurs régions réglementaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant :
les biocarburants dominent la demande actuelle tandis que l'ammoniac construit la croissance futureLes biocarburants ont représenté 37,4 % du marché des carburants marins durables en 2026, soutenus par leur utilisation en substitution, des chaînes d'approvisionnement certifiées à base de déchets et une logistique de soutage établie. Le marché des carburants marins durables comprend les biocarburants, le méthanol, l'ammoniac, l'hydrogène, le GNL durable et le méthane renouvelable, les e-carburants et les carburants synthétiques, l'éther diméthylique (DME), l'éthanol, le GPL et le GPL renouvelable, et d'autres carburants marins durables. Le méthanol représente un deuxième niveau d'activité, soutenu par un carnet de commandes de 385 navires. Cependant, sa base d'exploitation actuelle repose encore largement sur le méthanol d'origine fossile, ce qui crée une exigence de transition à mesure que la comptabilité du cycle de vie est plus pleinement appliquée. L'hydrogène en est encore à un stade précoce et convient principalement aux applications de navigation côtière et de ferry. Le GNL durable et le méthane renouvelable offrent une option de transition sur les routes qui disposent déjà d'une capacité de soutage en GNL.
L'ammoniac devrait se développer à un CAGR de 8,9 % jusqu'en 2032, le taux le plus rapide parmi les types de carburant du marché des carburants marins durables. Cela reflète son potentiel de combustion zéro carbone, les approbations de moteurs commerciaux et les investissements dans l'ammoniac vert liés à l'objectif de l'OMI pour les carburants zéro ou quasi zéro émission. EXMAR a livré MGC ANTWERPEN en juin 2026 comme premier navire océanique capable de propulsion à l'ammoniac. Les lignes directrices provisoires de l'OMI fournissent une voie pour la sécurité et la certification, bien que des exigences prescriptives contraignantes ne soient pas attendues avant 2032. Les e-carburants restent l'option la plus coûteuse, mais FuelEU Maritime contient une disposition sur les carburants renouvelables d'origine non biologique (RFNBO) qui pourrait déclencher un quota de 2 % à partir de 2034 si un seuil de 1 % n'est pas atteint d'ici 2031. En juillet 2026, Maersk a fourni 2 800 tonnes de bioéthanol à Antonia Mærsk à Barcelone, tandis que CMA CGM a souté CMA CGM IRON avec du bioéthanol de canne à sucre brésilienne à Santos, élargissant les options de carburant disponibles pour les navires compatibles avec l'alcool.[4]

Par type de navire :
les porte-conteneurs supportent l'exposition à la conformité tandis que les navires offshore connaissent la croissance la plus rapideLes porte-conteneurs ont détenu 33,1 % du marché des carburants marins durables en 2026, reflétant leur exposition directe aux réglementations sur les émissions et aux obligations portuaires. FuelEU Maritime exige que les porte-conteneurs se connectent à l'alimentation électrique à quai dans les ports de l'Union européenne à partir de 2030, créant à la fois des exigences opérationnelles et d'intensité en carburant. Les vraquiers et les pétroliers restent des domaines de demande substantiels pour les carburants à faible teneur en carbone. Les pétroliers sont importants pour la distribution des biocarburants, car les orientations actualisées de l'OMI permettent le transport de biocarburants à des mélanges allant jusqu'à 30 % dans les pétroliers de carburant conventionnel. Les cargos généraux font face à une pression immédiate moindre, bien que les réductions annuelles de l'indicateur d'intensité carbone (CII) rendront les stratégies de biocarburants à mélange plus élevé plus pertinentes tout au long de la période de prévision. Ce segment combine donc une demande de conformité à court terme dans le transport maritime de ligne avec un besoin croissant de capacité de distribution.
Les navires de soutien offshore devraient croître à un CAGR de 9,4 % jusqu'en 2032, ce qui en fait la catégorie de navires à la croissance la plus rapide du marché des carburants marins durables. Les exigences d'exploitation offshore à faibles émissions de la Norvège à partir de 2025 et les attentes de nouvelles constructions zéro émission à partir de 2029 créent une base de demande domestique précoce pour l'ammoniac (NH3). Eidesvik Offshore convertit Viking Energy à la propulsion à l'ammoniac (NH3) pour Equinor, soutenu par 5 millions EUR de financement EU Horizon Europe, avec une achèvement ciblé pour l'automne 2026. Le projet générera des preuves opérationnelles dans un environnement de service offshore commercial. CMB.TECH et Fortescue ont également convenu en juin 2026 de développer jusqu'à 12 vraquiers capables de fonctionner à l'ammoniac (NH3), dont 3 navires bi-carburant pour livraison d'ici fin 2026 et 9 navires prêts pour l'ammoniac. Ces commandes indiquent que les propriétaires de navires industriels se préparent à un approvisionnement en carburant à faible teneur en carbone aux côtés des opérateurs de porte-conteneurs.
Analyse géographique
L'Asie-Pacifique a représenté 45,7 % du marché des carburants marins durables en 2026, soutenue par le rôle de Singapour en tant que plus grand port de soutage et les programmes de biocarburants en Chine, en Corée du Sud et en Inde. Les ventes de bio-soutes de Singapour ont atteint 1,36 million de tonnes métriques en 2025, une augmentation de 54,4 % par rapport à l'année précédente, alors que les navires commerçant avec l'Europe achetaient du carburant conforme avant les voyages vers l'ouest. La Chine a réalisé son premier mélange de biocarburants marins dans le cadre du projet pilote de Zhoushan en mars 2026, après approbation pour le mélange sous douane et l'exportation. Des rapports indiquent 120 000 tonnes métriques de volumes de soutage de biocarburants chinois en 2025, contre moins de 100 tonnes métriques en 2024. La société S-OIL Corporation de Corée du Sud a commencé les opérations de mélange B30 de fioul à très faible teneur en soufre (VLSFO) à Ulsan. Singapour a introduit une référence technique de soutage à l'ammoniac en 2026 et a ouvert les candidatures pour de nouvelles licences d'approvisionnement en GNL.
L'Europe devrait croître à un CAGR de 9,2 % jusqu'en 2032, le taux régional le plus élevé du marché des carburants marins durables. Les obligations FuelEU Maritime et la couverture du Système d'échange de quotas d'émission de l'UE (SEQE-UE) de 50 % des émissions des voyages internationaux réduisent la prime effective pour les opérateurs commerçant avec l'Europe. Service Terminal Rotterdam a lancé son projet GreenSTR en juin 2026, ajoutant 100 000 m³ de stockage pour le biodiesel, le méthanol et l'éthanol. Moeve et Exolum ont obtenu 105 millions EUR (112 millions USD) pour le hub Muelle Sur au port de Huelva en juillet 2026, reliant la production de biocarburants de deuxième génération à la distribution maritime. Hambourg a achevé les protocoles de sécurité de soutage à l'ammoniac en 2026 en prévision d'un terminal d'importation prévu pour fonctionner à partir de 2029.
L'Amérique du Nord affiche une demande de bio-soutes plus faible car les navires de haute mer ne sont pas éligibles aux crédits fédéraux de numéro d'identification renouvelable, laissant les ports des États-Unis à un désavantage de prix. Le Brésil a mis à jour les règles relatives aux carburants marins pour permettre l'utilisation de biocarburants jusqu'à B100, offrant une trajectoire de demande différente pour l'Amérique du Sud. CMA CGM a réalisé le premier soutage de bioéthanol d'un porte-conteneurs hauturier au port de Santos en juillet 2026. Le Moyen-Orient et l'Afrique restent des opportunités à plus long terme sur le marché des carburants marins durables. Indian Oil Corporation a commencé une expansion de soutage de 25 millions USD au port Louis, à Maurice, en août 2026, ajoutant 27 500 tonnes de capacité de stockage pour soutenir un hub de soutage dans l'océan Indien, reflétant l'importance de l'emplacement sur les routes commerciales dans le développement de nouvelles infrastructures de carburant.
Paysage concurrentiel
Le marché des carburants marins durables est modérément fragmenté, car aucune entreprise n'offre une capacité mondiale couvrant la production de carburant, la certification du cycle de vie, la logistique de soutage et l'infrastructure portuaire. Les compagnies énergétiques intégrées, notamment Shell, TotalEnergies, BP, ExxonMobil et Chevron, utilisent des actifs de raffinage et des réseaux mondiaux de soutage. Les spécialistes des carburants certifiés tels que Neste, FincoEnergies, GoodFuels et Argent Energy se distinguent par leurs références en matière de matières premières à base de déchets et leurs chaînes d'approvisionnement traçables. Les développeurs de propulsion, notamment Wärtsilä, MAN Energy Solutions et WinGD, influencent la demande car les spécifications des moteurs peuvent définir les choix de carburant d'un navire pour 20 à 25 ans. Cette structure encourage les coentreprises et les accords d'approvisionnement à long terme plutôt qu'un modèle opérationnel intégré unique, créant un espace pour les fournisseurs régionaux capables de fournir du carburant conforme et de la documentation dans les ports secondaires.
Les grandes compagnies énergétiques construisent des positions d'approvisionnement en bio-GNL et bio-méthanol via des contrats à plus long terme. Les fournisseurs spécialisés se concentrent sur les systèmes de certification, les registres de chaîne de garde et la documentation numérique de livraison de soutes qui soutient la conformité FuelEU et l'indicateur d'intensité carbone (CII). Wärtsilä a augmenté la puissance de son moteur 25 Ammoniac en avril 2026 à 315/345 kW par cylindre, égalant son équivalent alimenté au GNL et permettant une conversion directe GNL vers ammoniac (NH₃), ce qui réduit le risque technique pour les propriétaires envisageant des spécifications prêtes pour l'ammoniac. En janvier 2026, Wärtsilä a reçu sa première application de nouvelle construction pour le moteur de Skarv Shipping Solutions.
Yara Clean Ammonia et NYK Line ont conclu un accord d'affrètement à temps pour un transporteur de gaz moyen alimenté à l'ammoniac en novembre 2025. En avril 2026, NYK Line, Golden Island et Yara Clean Ammonia ont lancé un partenariat à Singapour pour la vente et la commercialisation de carburant ammoniac (NH₃). Equinor a signé un accord d'approvisionnement en bio-méthanol de deux ans avec Wallenius Wilhelmsen en mars 2026. Ces arrangements indiquent que la certitude d'approvisionnement devient aussi importante que l'accès aux moteurs et aux navires. Les opérateurs de soutage régionaux disposant d'une documentation crédible restent pertinents là où les grands fournisseurs mondiaux ont une couverture physique limitée. Un score de concentration du marché ne peut pas être attribué à partir des informations disponibles, car elles ne fournissent aucun chiffre de part de marché combinée pour les principales entreprises.
Leaders du secteur des carburants marins durables
-
Neste Oyj
-
Shell plc
-
TotalEnergies SE
-
BP p.l.c.
-
FincoEnergies B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des carburants marins durables Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk A/S
- Argent Energy
- BP p.l.c.
- Cargill, Incorporated
- Chevron Corporation
- CMA CGM S.A.
- CMB.TECH NV
- Eni S.p.A.
- Exxon Mobil Corporation
- FincoEnergies B.V.
- Gevo, Inc.
- GoodFuels
- Kvasir Technologies ApS
- MAN Energy Solutions SE
- Methanex Corporation
- Mitsui O.S.K. Lines, Ltd.
- Neste Oyj
- OCI Global
- Repsol, S.A.
- Shell plc
- Steeper Energy ApS
- TotalEnergies SE
- Wärtsilä Corporation
- Yara International ASA
Développements industriels récents dans Marché des carburants marins durables
- Juillet 2026 : CMA CGM Group a réalisé la première opération mondiale de soutage de bioéthanol d'un porte-conteneurs hauturier au port de Santos, au Brésil, approvisionnant son navire tri-carburant CMA CGM IRON avec du bioéthanol certifié à base de canne à sucre provenant de Copersucar. Cette opération positionne le Brésil comme un hub émergent de carburants marins à faible teneur en carbone et démontre l'adoption à l'échelle commerciale du bioéthanol dans le transport maritime océanique.
- Juillet 2026 : A.P. Møller-Maersk a réalisé le premier soutage à grande échelle de 100 % de bioéthanol sur le porte-conteneurs de 16 200 EVP Antonia Mærsk à Barcelone. Environ 2 800 tonnes de bioéthanol ont été fournies, marquant l'expansion des opérations de carburant à base d'alcool des navires feeders aux services de conteneurs intercontinentaux.
- Juin 2026 : EXMAR a livré MGC ANTWERPEN, le premier navire océanique au monde capable d'utiliser l'ammoniac comme carburant de propulsion. Développé avec HD Hyundai Heavy Industries, WinGD et Lloyd's Register, le navire devrait atteindre jusqu'à 90 % de réductions des gaz à effet de serre lorsqu'il fonctionne avec de l'ammoniac à faible teneur en carbone.
- Juin 2026 : WinGD a réussi les tests d'acceptation en usine de son moteur bi-carburant à deux temps alimenté à l'ammoniac X72DF-A, installé sur un vraquier de 210 000 TPL commandé par CMB.TECH. Cela a confirmé la disponibilité commerciale de la technologie de propulsion à l'ammoniac à grand alésage pour le transport maritime hauturier en vrac.
Périmètre du rapport mondial sur le marché des carburants marins durables
Les carburants marins durables (CMS) sont des alternatives à faible teneur en carbone aux carburants de soute traditionnels à base de pétrole, tels que le fioul lourd (HFO), conçus pour réduire les émissions de gaz à effet de serre du transport maritime. Ces carburants sont produits à partir de ressources renouvelables et non fossiles, notamment des déchets biologiques, du carbone recyclé ou des molécules synthétiques générées par l'hydrogène vert et les émissions de carbone captées. Ils offrent des réductions significatives des gaz à effet de serre sur l'ensemble du cycle de vie et des émissions plus faibles d'oxydes de soufre (SOx), d'oxydes d'azote (NOx) et de particules lors de la combustion.
Le marché mondial des carburants marins durables est segmenté par type de carburant en biocarburants, méthanol, ammoniac, hydrogène, GNL durable/méthane renouvelable, e-carburants/carburants synthétiques, éther diméthylique (DME), éthanol, GPL et GPL renouvelable, et autres carburants marins durables. Par type de navire, le marché est segmenté en porte-conteneurs, vraquiers, pétroliers, cargos généraux, navires de soutien offshore et autres navires. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des carburants marins durables dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Biocarburants |
| Méthanol |
| Ammoniac |
| Hydrogène |
| GNL durable / Méthane renouvelable |
| E-carburants / Carburants synthétiques |
| Éther diméthylique (DME) |
| Éthanol |
| GPL et GPL renouvelable |
| Autres carburants marins durables |
| Porte-conteneurs |
| Vraquiers |
| Pétroliers |
| Cargo général |
| Navires de soutien offshore |
| Autres navires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Norvège | |
| Danemark | |
| Pays-Bas | |
| Suède | |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Singapour | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carburant | Biocarburants | |
| Méthanol | ||
| Ammoniac | ||
| Hydrogène | ||
| GNL durable / Méthane renouvelable | ||
| E-carburants / Carburants synthétiques | ||
| Éther diméthylique (DME) | ||
| Éthanol | ||
| GPL et GPL renouvelable | ||
| Autres carburants marins durables | ||
| Par type de navire | Porte-conteneurs | |
| Vraquiers | ||
| Pétroliers | ||
| Cargo général | ||
| Navires de soutien offshore | ||
| Autres navires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Norvège | ||
| Danemark | ||
| Pays-Bas | ||
| Suède | ||
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Singapour | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des carburants marins durables d'ici 2032 ?
Le marché des carburants marins durables devrait atteindre 11,13 milliards USD d'ici 2032, en croissance à partir de 7,51 milliards USD en 2027 à un CAGR de 8,20 %.
Quel carburant domine la demande pour un transport maritime à faible teneur en carbone ?
Les biocarburants ont détenu une part de 37,4 % en 2026, portés par leur compatibilité avec les infrastructures de soutage existantes et les moteurs des navires à des niveaux de mélange appropriés.
Quel carburant marin connaît la croissance la plus rapide jusqu'en 2032 ?
L'ammoniac devrait croître à un CAGR de 8,9 % jusqu'en 2032, soutenu par la disponibilité de moteurs commerciaux et de nouvelles commandes de navires.
Pourquoi les armateurs adoptent-ils des carburants marins durables ?
Les réglementations de l'OMI sur l'intensité carbone et les exigences de FuelEU Maritime font des émissions du cycle de vie et des références de carburant vérifiées des considérations opérationnelles importantes pour les voyages réglementés.
Quelle région représente la plus grande part du soutage de carburant marin ?
L'Asie-Pacifique a détenu 45,7 % de la demande en 2026, Singapour soutenant l'activité des biocarburants et planifiant l'approvisionnement en ammoniac et en GNL.
Qu'est-ce qui ralentit la transition vers des carburants marins à faible teneur en carbone ?
Les matières premières certifiées limitées, les coûts élevés de l'électricité renouvelable, la répercussion incertaine des prix et les exigences incohérentes de comptabilisation du carburant continuent de contraindre l'adoption.