
持続可能な海洋燃料市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.51 十億米ドル |
| 市場規模 (2032) | 11.13 十億米ドル |
| 成長率 (2027 - 2032) | 8.20 % |
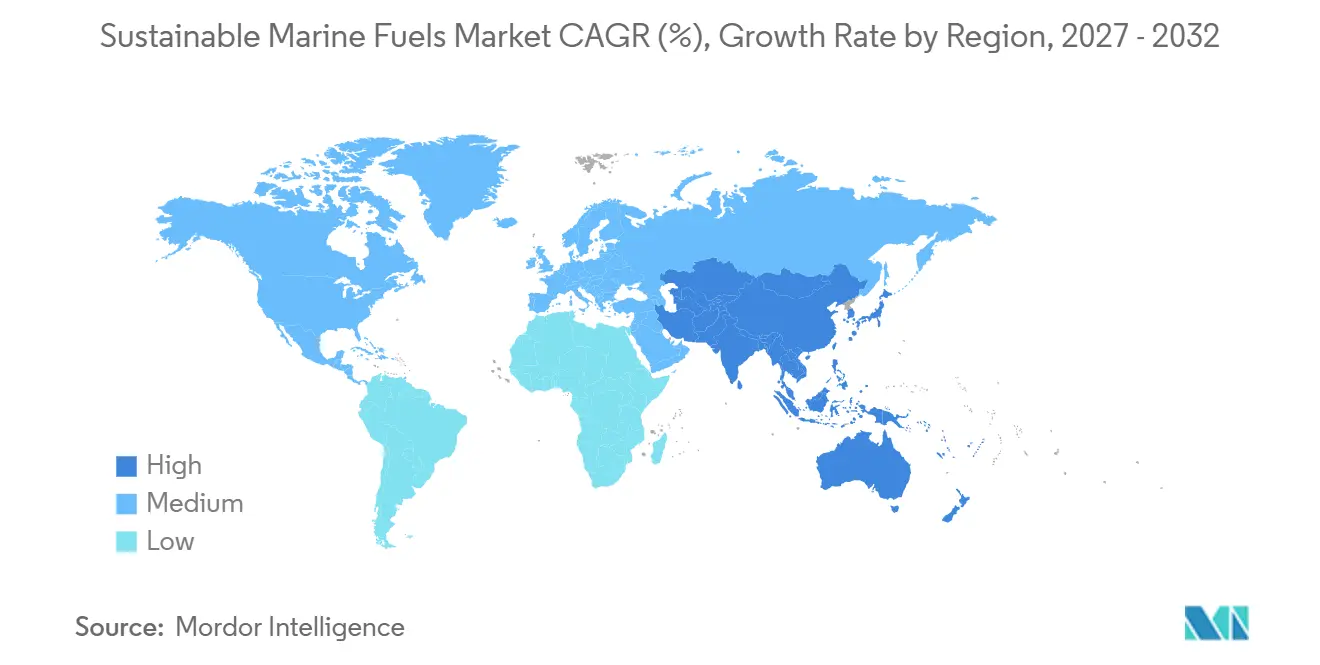
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
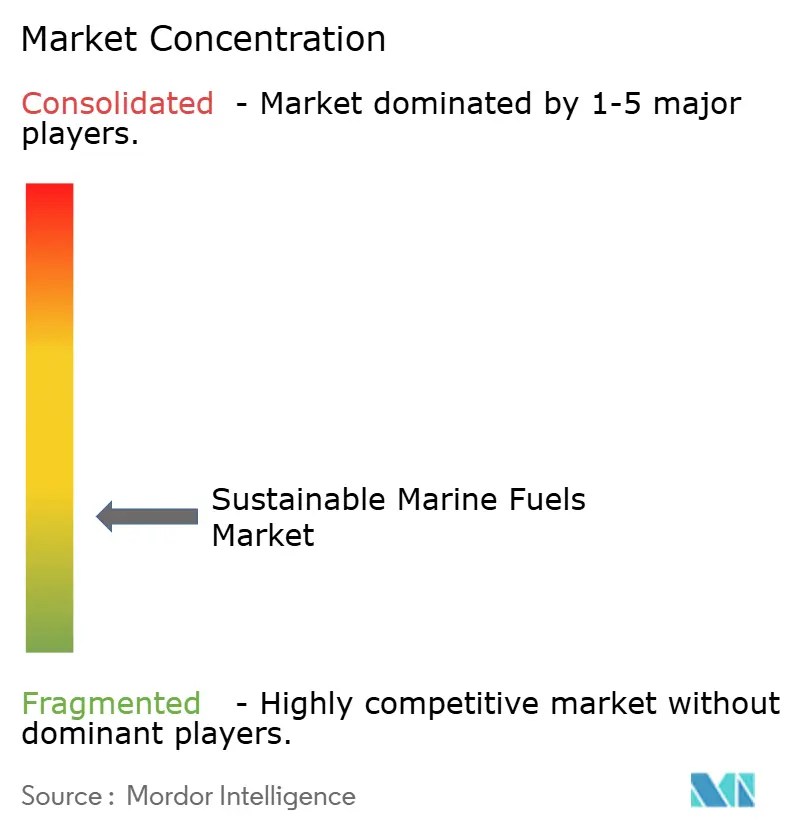
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによ持続可能な海洋燃料市場分析
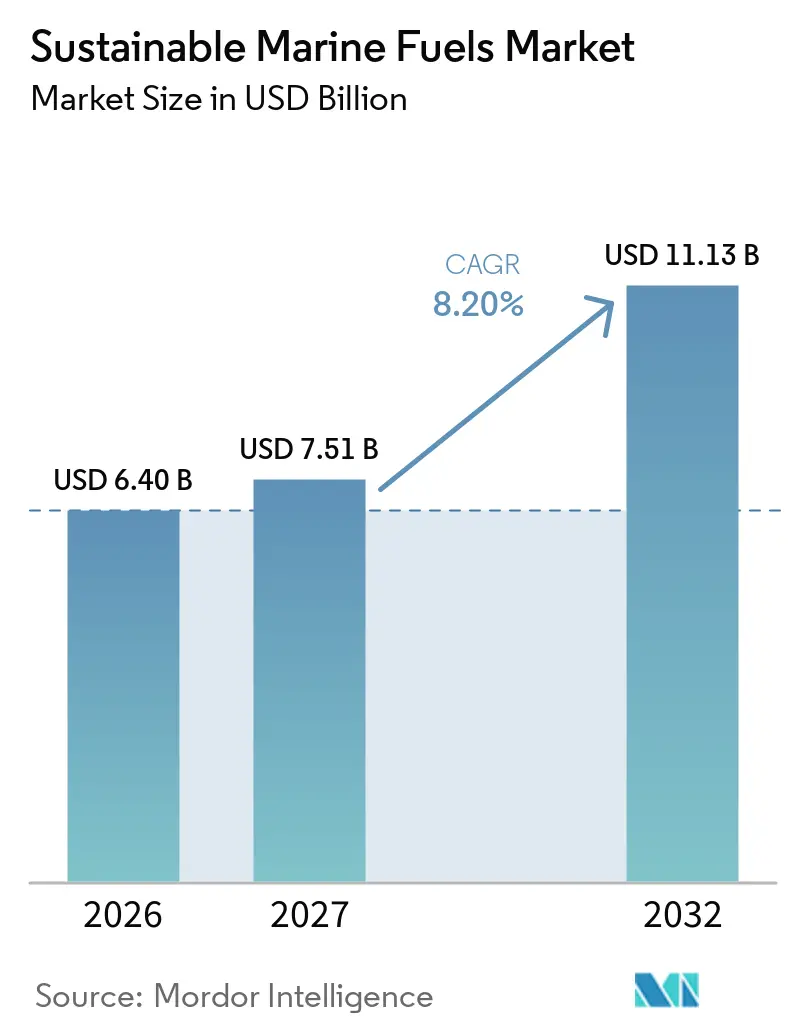
世界の持続可能な海洋燃料市場規模は、2026年に64.0億米ドル、2027年に75.1億米ドルと予測され、2027年から2032年にかけてCAGR 8.20%で成長し、2032年までに111.3億米ドルに達する見込みです。コンプライアンス要件により、燃料に関する意思決定が任意プログラムから船隊運航計画へと移行し、持続可能な海洋燃料市場を形成しています。国際海事機関(IMO)の炭素集約度フレームワークおよびFuelEU Maritimeは、規制対象航路における従来型燃料の継続使用コストを引き上げています。[1] FuelEU Maritimeはウェル・トゥ・ウェイク会計を採用しており、化石液化天然ガス(LNG)からのメタンスリップに対する精査が強化されるとともに、適格バイオ燃料および再生可能メタノールによるライフサイクル削減が認められています。これによ、特に欧州と取引する船舶において、検証済みライフサイクル認証を持つ燃料への調達シフトが進んでいます。持続可能な海洋燃料市場は、認証済み原料および再生可能電力の供給制約にも直面しており、IMOネットゼロフレームワークのタイミングの不確実性が一部の投資判断を遅らせています。活発なグリーン海運回廊、新たなデュアルフューエルエンジン能力、および港湾燃料プロジェクトが、船舶発注から燃料需要への明確な経路を生み出しています。
主要レポートのポイント
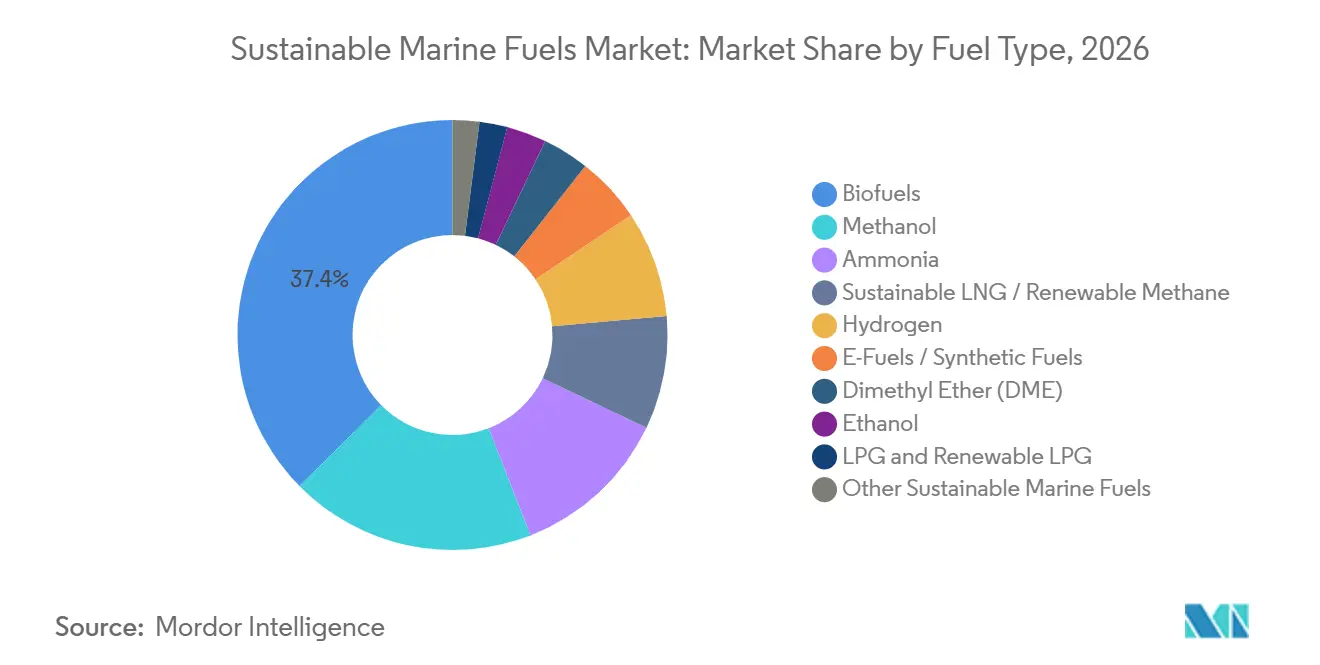
- 燃料タイプ別では、バイオ燃料が2026年の持続可能な海洋燃料市場シェアの37.4%をリードし、アンモニアは2032年にかけてCAGR 8.9%で拡大すると予測されています。
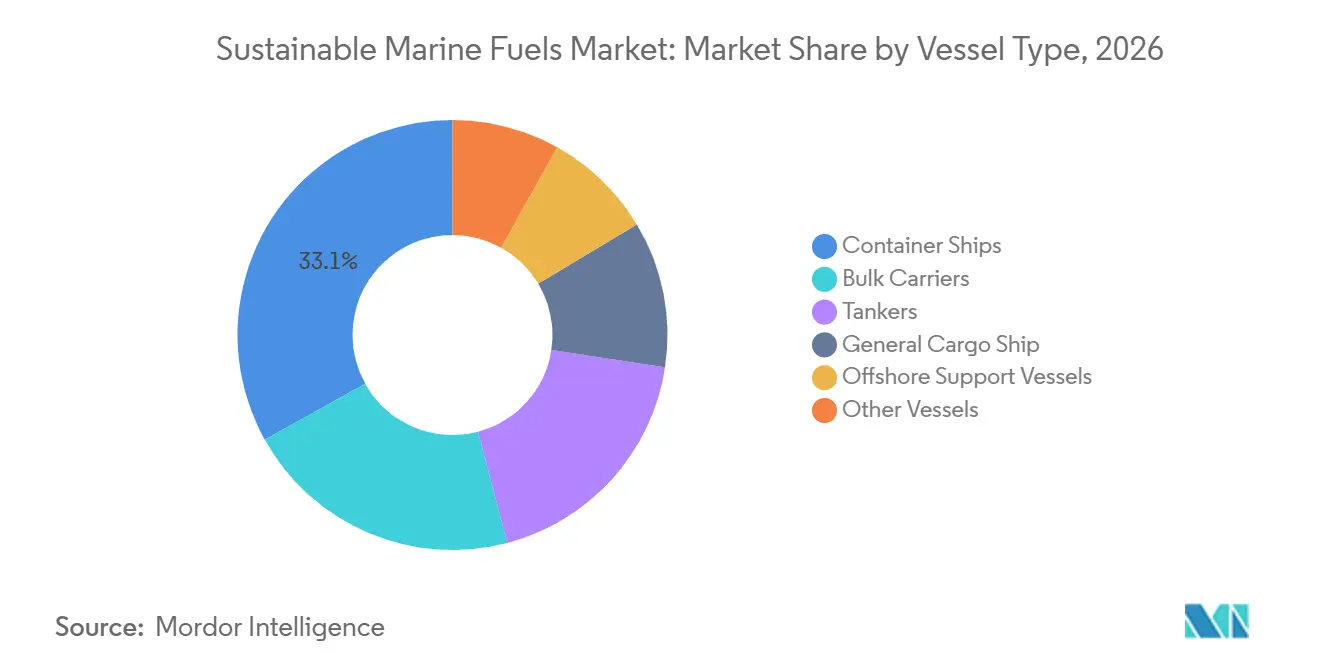
- 船舶タイプ別では、コンテナ船が2026年の持続可能な海洋燃料市場シェアの33.1%を占め、オフショア支援船が2032年にかけてCAGR 9.4%と最高の予測成長率を記録しています。
- 地域別では、アジア太平洋が2026年の持続可能な海洋燃料市場規模の45.7%を占め、欧州は2032年にかけてCAGR 9.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IMOおよび地域の炭素集約度コンプライアンス | +1.5% | EU/EEAおよびCII監視港に集中した世界規模の執行 | 短期(2年以内) |
| グリーン海運回廊と貨物オーナーの調達 | +0.9% | アジア欧州航路および太平洋横断航路で最も強い世界規模 | 中期(2〜4年) |
| 既存船隊とのドロップイン型バイオ燃料の互換性 | +1.2% | アジア太平洋のバンカリングハブおよびARA地域で最も高い普及率を示す世界規模 | 短期(2年以内) |
| メタノール・アンモニア対応船舶の発注 | +0.7% | 東アジアの造船センターに集中した世界規模 | 中期(2〜4年) |
| 港湾バンカリングおよび再生可能燃料インフラへの投資 | +0.5% | 北米および欧州、シンガポール・韓国・インドへの波及効果あり | 中期(2〜4年) |
| 荷主からの認証済みスコープ3脱炭素化需要 | +0.4% | 欧州、英国、北米、消費者向け輸出業者における早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IMOおよび地域の炭素集約度コンプライアンスが船隊経済を再編
持続可能な海洋燃料市場は、海洋環境保護委員会(MEPC)83で検討された改正案のもと、2030年までに年率2.625%の炭素集約度指標(CII)削減係数に対応しています。船主は低評価を回避するために速度低下、船舶改修、または燃料転換を選択でき、これらの選択が燃料コンプライアンスを日常的な船隊管理に組み込んでいます。2025年1月に完全施行されたFuelEU Maritimeは、欧州連合に就航する船舶に対してウェル・トゥ・ウェイクの温室効果ガス集約度義務を創設しました。[2] 最初の検証サイクルは2026年に進行中であり、規制が厳格化するにつれて財務的エクスポージャーが増大します。プーリングにより、コンプライアンス残高が強い船隊が弱いパフォーマーを相殺できるため、船隊全体のコンプライアンス管理を行うオペレーターにとって、検証済みバイオ燃料ブレンドがより実用的になり得ます。2025年4月に原則承認された国際海機関(IMO)フレームワークは、採択時に世界的な温室効果ガス燃料集約度基準を追加し、低炭素海洋燃料に対する長期的な需要シグナルを強化するものです。
グリーン海運回廊と貨物オーナーの調達が商業的な基盤を創出
持続可能な海洋燃料市場は、特定の貿易航路が燃料供給、船舶配備、港湾準備、および貨物需要を組み合わせることで恩恵を受けます。2025年11月時点で、84の活発なグリーン海運回廊イニシアチブが確認されており、そのうち25はその年に立ち上げられました。これらの回廊は、燃料生産とバンカリング投資を支援するために必要な長期的な引き取りコミットメントを提供できます。スコープ3目標を持つ貨物オーナーは、そのようなコミットメントを持たない企業よりも低炭素フレートに対して高い支払い意欲を示しています。その意欲は、コストと規制が調達決定においてより重要になった2025年に弱まり、回廊プロジェクトにはブランド主導のコミットメントではなく確固たる商業契約が必要であることを意味しています。韓国・欧州回廊の評価では、燃料引き取りコミットメンが平沢から欧州向け自動車航路において70%以上の排出削減を支援できることが示されました。
ドロップイン型バイオ燃料の互換性が既存船隊を支援
バイオ燃料は、既存のバンカリングシステムを通じてブレンドおよび供給できるため、2025年の持続可能な海洋燃料市場の37.4%を占めました。低いブレンド比率では、即時のエンジン改修を回避し、新たな乗組員資格の必要性を低減します。2025年5月、IMOは従来型燃料供給タンカーにおける許容バイオ燃料ブレンド上限を25%から30%に引き上げる暫定ガイダンスを発行しました。これにより、より幅広い供給手配が可能となり、FuelEU Maritimeのもとでのコンプライアンスプーリングが支援されました。バイオ燃料ブレンドは、専用バンカリングシステムが成熟する間、メタノールおよびアンモニア対応船舶の橋渡し役としても機能します。原料の変動に連動したバイオエネルギーコストの上昇は価格優位性を低下させますが、既存インフラは依然として重要な実用的利点です。
メタノール・アンモニア対応船舶の発注が将来の燃料需要を構築
持続可な海洋燃料市場には、引き渡し後に異なる燃料供給手配を必要とする船舶コミットメントの拡大するパイプラインがあります。ロイズ・レジスターは2025年に590隻の代替燃料対応船舶発注を報告し、4,550万GTを代表し、そのうちメタノール134隻、アンモニア(NH3)6隻が含まれます。累積受注残はメタノール対応船385隻、NH3対応船45隻となっています。多くのデュアルフューエルメタノール船は依然として化石由来メタノールで運航しているため、ライフサイクル規則が再生可能供給の確保への圧力を高めています。オーシャン・ネットワーク・エクスプレスは2027年引き渡し予定の13,000TEUメタノールデュアルフューエルコンテナ船12隻を発注し、COSCOシッピング・デベロップメントは約11.7億米ドルでメタノール・NH3対応ニューキャッスルマックスバルクキャリア15隻を発注しました。WinGDは2026年6月にX72DF-A NH3エンジンの工場受入試験を完了し、大規模NH3推進が商業的に利用可能であることを確認しました。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可な原料および再生可能電力の不足 | -0.9% | 廃棄物由来の廃食用油供給が最も逼迫している欧州および東南アジアで最も深刻な世界規模 | 短期(2年以内) |
| グリーンプレミアムと不確実な燃料価格転嫁 | -0.7% | 欧州連合の規制境界外で貨物オーナーの支払い意欲が最も急激に低下している世界規模 | 中期(2〜4年) |
| アンモニアおよび水素のバンカリングの安全性と複雑性 | -0.5% | 港湾認証と乗組員訓練が船舶引き渡しスケジュールに遅れている地域に集中した世界規模 | 中期(2〜4年) |
| 断片化したライフサイクル認証と燃料会計規則 | -0.4% | 互換性のないETS、CII、FuelEUフレームワークのもとで運営される地域間で摩擦が生じている世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能な原料と再生可能電力の不足が供給を制約
持続可能な海洋燃料市場は、燃料量だけでなく、ライフサイクルおよび認証要件を満たす原料に依存しています。廃食用油、動物性油脂、農業残渣は供給が限られており、航空産業が同じ適格材料を競合しています。この競争は重要であり、航空は個々の認証済み分子に対してより高いリターンを提供できす。デット・ノルスケ・ベリタスは、航空義務が廃食用油とタローを航空精製に引き付けることで海洋バイオディーゼル供給を制約する可能性があると警告しています。[3] グリーンアンモニアとeフューエルは、手頃な再生可能電力へのアクセスという別の制約に直面しています。グリーンアンモニアはシンガポールで超低硫黄燃料油換算(VLSFOe)1メトリックトンあたり1,897米ドルで価格設定されており、従来型超低硫黄燃料油(VLSFO)の1メトリックトンあたり484米ドルと比較されます。安全承認、バンカリング能力、および互換性のあるライフサイクル認証は、アンモニア(NH3)、水素(H2)、および合成燃料に対して追加的な課題をもたらしています。
グリーンプレミアムと不確実な燃料価格転嫁が普及を制限
持続可能な海洋燃料市場は船主がデュアルフューエル資産と高コスト燃料に投資する一方で、フレート顧客が価格差を負担することに同意する前にコスト分担の課題に直面しています。このダイナミクスは、貨物オーナーが低炭素フレートに対する支払い意欲を低下させると圧力を受けます。平均支払い意欲は2025年に3%であり、回答者の40%がコストを主な障壁として挙げています。国際海事機関(IMO)フレームワークをめぐる確実性の遅延も、長期的な燃料引き取り契約とグリーンフレート契約の最終化を困難にしています。石油系燃料は2024年の世界バンカー混合の97%を占めており、政策目標と現在の購買パターンとのギャップを示しています。排出量取引制度(ETS)、炭素集約度指標(CII)、FuelEUフレームワーク間の断片化した燃料会計規則は、特に複数の規制地域にまたがって運営するオペレーターにとって管理上の複雑さを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
バイオ燃料が現在の需要をリードし、アンモニアが将来の成長を構築バイオ燃料は、ドロップイン使用、認証済み廃棄物由来サプライチェーン、および確立されたバンカリングロジスティクスに支えられ、2026年の持続可能な海洋燃料市場の37.4%を占めました。持続可能な海洋燃料市場には、バイオ燃料、メタノール、アンモニア、水素、持続可能なLNG・再生可能メタン、eフューエル・合成燃料、ジメチルエーテル(DME)、エタノール、LPGおよび再生可能LPG、その他の持続可能な燃料が含まれます。メタノールは385隻の受注残に支えられた第二層の活動を代表しています。ただし、現在の運航基盤は依然として化石由来メタノールに大きく依存しており、ライフサイクル会計がより完全に適用されるにつれて移行要件が生じます。水素は初期段階にとどまり、主に短距離海運およびフェリー用途に適しています。持続可能なLNGおよび再生可能メタンは、すでにLNGバンカリング能力を持つ航路において橋渡しオプションを提供します。
アンモニアは2032年にかけてCAGR 8.9%で拡大すると予測されており、持続可能な海洋燃料市場における燃料タイプの中で最も速い成長率です。これは、ゼロカーボン燃焼の可能性、商業エンジン承認、およびゼロまたはほぼゼロ出燃料に向けたIMO目標に連動したグリーンアンモニア投資を反映しています。EXMARは2026年6月にMGC ANTWERPENをアンモニア推進が可能な世界初の外航船として引き渡しました。IMOの暫定ガイドラインは安全性と認証への経路を提供していますが、拘束力のある規定要件は2032年以前には予定されていません。eフューエルは依然として最高コストのオプションですが、FuelEU Maritimeには非生物起源再生可能燃料(RFNBO)条項が含まれており、2031年までに1%の閾値が達成されない場合、2034年から2%のクォータが発動される可能性があります。2026年7月、MaerskはバルセロナでAntonia Mærskに2,800トンのバイオエタノールを供給し、CMA CGMはサントスでCMA CGM IRONにブラジルのサトウキビエタノールをバンカリングし、アルコール対応船舶が利用できる燃料オプションを拡大しました。[4]
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
船舶タイプ別:
コンテナ船がコンプライアンスエクスポージャーを担い、オフショア船舶が最速成長コンテナ船は、排出規制および港湾義務への直接的なエクスポージャーを反映し、2026年の持続可能な海洋燃料市場の33.1%を占めました。FuelEU Maritimeは、2030年から欧州連合の係留地でコンテナ船が陸上電力に接続することを義務付け、運航上および燃料集約度の要件を両方生み出しています。バルクキャリアとタンカーは低炭素燃料の実質的な需要領域であり続けています。タンカーはバイオ燃料流通において重要であり、更新されたIMOガイダンスにより従来型燃料タンカーでのバイオ燃料輸送が最大30%ブレンドまで許可されています。一般貨物船は即時の圧力が低いものの、年間炭素集約度指標(CII)の削減により、予測期間を通じて高ブレンドバイオ燃料戦略がより関連性を持つようになります。このセグメントは、定期船海運における短期的なコンプライアンス需要と、流通能力の拡大する必要性を組み合わせています。
オフショア支援船は2032年にかけてCAGR 9.4%で成長すると予測されており、持続可能な海洋燃料市場において最も成長の速い船舶カテゴリーとなっています。ノルウェーの2025年からの低排出オフショア操業要件と2029年からのゼロエミッション新造船への期待が、アンモニア(NH3)に対する早期の国内需要基盤を生み出していま。アイデスビック・オフショアは、EU Horizon Europe資金500万ユーロの支援を受け、エクイノールのためにバイキング・エナジーをアンモニア(NH3)推進に改修しており、2026年秋の完成を目標としています。このプロジェクトは商業的なオフショアサービス環境から運航上の証拠を生み出します。CMB.TECHとフォーテスキューも2026年6月に最大12隻のアンモニア(NH3)対応バルクキャリアの開発に合意し、2026年末までに引き渡す3隻のデュアルフューエル船と9隻のアンモニア対応船が含まれます。これらの発注は、産業用船舶オーナーがコンテナオペレーターと並んで低炭素燃料供給に備えていことを示しています。
地域分析
アジア太平洋は、シンガポールが最大のバンカリング港としての役割を果たし、中国、韓国、インドのバイオ燃料プログラムに支えられ、2026年の持続可能な海洋燃料市場の45.7%を占めました。シンガポールのバイオバンカー販売量は2025年に136万メトリックトンに達し、前年比54.4%増となり、欧州向け航路の船舶が西行き航海前にコンプライアンス燃料を購入しました。中国は2026年3月に舟山パイロットのもとで初の海洋バイオ燃料ブレンドを完了し、保税ブレンドおよび輸出の承認を受けました。報告によると、2025年の中国のバイオ燃料バンカリング量は12万メトリックトンであり、2024年の100メトリックトン未満と比較れます。韓国のS-OIL社は蔚山でB30超低硫黄燃料油(VLSFO)ブレンド操業を開始しました。シンガポールは2026年にアンモニアバンカリング技術参照を導入し、新たなLNG供給ライセンスの申請を開始しました。
欧州は2032年にかけてCAGR 9.2%で成長すると予測されており、持続可能な海洋燃料市場において最高の地域成長率です。FuelEU Maritime義務とEU排出量取引制度(EU ETS)による国際航海排出量の50%カバレッジが、欧州と取引するオペレーターにとって実質的なプレミアムを低減します。サービス・ターミナル・ロッテルダムは2026年6月にGreenSTRプロジェクトを立ち上げ、バイオディーゼル、メタノール、エタノール向けに10万m³の貯蔵を追加しました。MoeveとExolumは2026年7月にウエルバ港のムエレ・スル・ハブに1億500万ユーロ(1億1,200万米ドル)を確保し、第二世代バイオ燃料生産と海洋流通を結びつけました。ハンブルクは2026年に2029年から稼働予定の輸入ターミナルに先立ち、アンモニアバンカリング安全プロトコルを完了しました。
北米は、外航船が連邦再生可能識別番号クレジットの対象とならないめ、バイオバンカー需要が低く、米国の港湾が価格面で不利な立場に置かれています。ブラジルは海洋燃料規則を更新し、最大B100バイオ燃料使用を許可し、南米に異なる需要軌道を提供しています。CMA CGMは2026年7月にサントス港で初の深海コンテナ船バイオエタノールバンカリングを完了しました。中東・アフリカは持続可能な海洋燃料市場において長期的な機会として残っています。インディアン・オイル・コーポレーションは2026年8月にモーリシャスのポートルイスで2,500万米ドルのバンカリング拡張を開始し、インド洋バンカリングハブを支援するために27,500トンの貯蔵能力を追加し、新たな燃料インフラ開発における貿易航路の立地の重要性を反映しています。
競合ランドスケープ
持続可能な海洋燃料市場は中程度に断片化しており、燃料生産、ライフサイクル認証、バンカリングロジスティクス、港湾インフラにわたるグローバルな能力を単独で提供できる企業はありません。Shell、TotalEnergies、BP、ExxonMobil、Chevronを含む統合エネルギー企業は、精製資産とグローバルバンカリングネットワークを活用しています。Neste、FincoEnergies、GoodFuels、Argent Energyなどの認証燃料専門業者は、廃棄物由来原料の認証とトレーサブルなサプライチェーンで競合しています。Wärtsilä、MAN Energy Solutions、WinGDを含む推進システム開発者は、エンジン仕様が船舶の燃料選択を20〜25年間定義できるため、需要に影響を与えます。この構造は、単一の統合運営モデルよりも合弁事業と長期供給契約を促進し、二次港湾でコンプライアンス燃料と文書を提供できる地域サプライヤーに空間を生み出しています。
主要エネルギー企業は、長期契約を通じてバイオLNGおよびバイオメタノールの供給ポジションを構築しています。専門サプライヤーは、FuelEUおよび炭素集約度指標(CII)コンプライアンスを支援する認証システム、保管記録、およびデジタルバンカー引き渡し文書に注力しています。Wärtsiläは2026年4月に25アンモニアエンジンの出力をシリンダーあたり315/345kWに増加させ、LNG燃料の同等品と一致させ、アンモニア対応仕様を検討するオーナーの技術的リスクを低減するLNGからアンモニア(NH₃)への直接転換を可能にしました。2026年1月、WärtsiläはSkarv Shipping Solutionsからエンジンの最初の新造船向け受注を受けました。
ヤラ・クリーン・アンモニアとNYKラインは2025年11月にアンモニア燃料中型ガスキャリアの定期用船契約を締結しました。2026年4月、NYKライン、ゴールデン・アイランド、ヤラ・クリーン・アンモニアはシンガポールでアンモニア(NH₃)燃料の販売・マーケティングのためのパートナーシップを立ち上げました。エクイノールは2026年3月にワレニウス・ウィルヘルムセンとバイオメタノール2年間供給契約を締結しました。これらの取り決めは、供給の確実性がエンジンと船舶へのアクセスと同様に重要になっていることを示しています。信頼できる文書を持地域バンカリングオペレーターは、大手グローバルサプライヤーの物理的カバレッジが限られている場所で引き続き関連性を持ちます。利用可能な資料からは市場集中スコアを割り当てることができず、主要企業の合算市場シェア数値が提供されていません。
持続可能な海洋燃料産業のリーダー
-
Neste Oyj
-
Shell plc
-
TotalEnergies SE
-
BP p.l.c.
-
FincoEnergies B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能な海洋燃料市場 このレポートでカバーされる企業
- A.P. Moller - Maersk A/S
- Argent Energy
- BP p.l.c.
- Cargill, Incorporated
- Chevron Corporation
- CMA CGM S.A.
- CMB.TECH NV
- Eni S.p.A.
- Exxon Mobil Corporation
- FincoEnergies B.V.
- Gevo, Inc.
- GoodFuels
- Kvasir Technologies ApS
- MAN Energy Solutions SE
- Methanex Corporation
- Mitsui O.S.K. Lines, Ltd.
- Neste Oyj
- OCI Global
- Repsol, S.A.
- Shell plc
- Steeper Energy ApS
- TotalEnergies SE
- Wärtsilä Corporation
- Yara International ASA
最近の産業開発事情 持続可能な海洋燃料市場
- 2026年7月:CMA CGMグループは、ブラジルのサントス港で世界初の深海コンテナ船バイオエタノールバンカリング操業を完了し、コペルスカールから調達した認証済みサトウキビ由来バイオエタノールをトライフューエル船CMA CGM IRONに供給しました。この操業はブラジルを新興の低炭素海洋燃料ハブとして位置づけ、外航海運における商業規模のバイオエタノール採用を実証しています。
- 2026年7月:A.P. Møller-Maerskはバルセロナで16,200TEUコンテナ船Antonia Mærskへの100%バイオエタノールの初の大規模バンカリングを完了しました。約2,800トンのバイオエタノールが供給され、アルコール燃料操業がフィーダー船から大陸間コンテナサービスへと拡大したことを示しています。
- 2026年6月:EXMARはMGC ANTWERPENを引き渡しました。これはアンモニアを推進燃料として使用できる世界初の外航船です。HDヒュンダイ重工業、WinGD、ロイズ・レジスターと共同開発されたこの船舶は、低炭素アンモニアで運航した場合に最大90%の温室効果ガス削減を達成することが期待されています。
- 2026年6月:WinGDはCMB.TECHが発注した210,000DWTバルクキャリアに搭載されたX72DF-Aアンモニア燃料2ストロークエンジンの工場受入試験を正常に完了しました。これにより、深海バルク海運向けの大口径アンモニア推進技術の商業的準備が確認されました。
世界の持続可能な海洋燃料市場レポートの範囲
持続可能な海洋燃料(SMF)は、海上輸送からの温室効果ガス排出を削減するために設計された、重油(HFO)などの従来型石油系バンカー燃料に代わる低炭素代替燃料です。これらの燃料は、生物廃棄物、再利用炭素、またはグリーン水素と回収炭素排出から生成された合成分子を含む再生可能な非化石資源から生産されます。燃焼時に大幅なライフサイクル温室効果ガス削減と、硫黄酸化物(SOx)、窒素酸化物(NOx)、粒子状物質の排出低減をもたらします。
世界の持続可能な海洋燃料市場は、燃料タイプ別にバイオ燃料、メタノール、アンモニア、水素、持続可能なLNG・再生可能メタン、eフューエル・合成燃料、ジメチルエーテル(DME)、エタノール、LPGおよび再生可能LPG、その他の持続可能な海洋燃料に区分されています。船舶タイプ別では、市場はコンテナ船、バルクキャリア、タンカー、一般貨物船、オフショア支援船、その他の船舶に区分されています。レポートはまた、主要地域の26カ国における世界の持続可能な海洋燃料市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| バイオ燃料 |
| メタノール |
| アンモニア |
| 水素 |
| 持続可能なLNG・再生可能メタン |
| eフューエル・合成燃料 |
| ジメチルエーテル(DME) |
| エタノール |
| LPGおよび再生可能LPG |
| その他の持続可能な海洋燃料 |
| コンテナ船 |
| バルクキャリア |
| タンカー |
| 一般貨物船 |
| オフショア支援船 |
| その他の船舶 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| ノルウェー | |
| デンマーク | |
| オランダ | |
| スウェーデン | |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| シンガポール | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| オマーン | |
| その他の中東・アフリカ |
| 燃料タイプ別 | バイオ燃料 | |
| メタノール | ||
| アンモニア | ||
| 水素 | ||
| 持続可能なLNG・再生可能メタン | ||
| eフューエル・合成燃料 | ||
| ジメチルエーテル(DME) | ||
| エタノール | ||
| LPGおよび再生可能LPG | ||
| その他の持続可能な海洋燃料 | ||
| 船舶タイプ別 | コンテナ船 | |
| バルクキャリア | ||
| タンカー | ||
| 一般貨物船 | ||
| オフショア支援船 | ||
| その他の船舶 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| ノルウェー | ||
| デンマーク | ||
| オランダ | ||
| スウェーデン | ||
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの持続可能な海洋燃料市場の予測規模は?
持続可能な海洋燃料市場は、2027年の75.1億米ドルからCAGR 8.20%で成長し、2032年までに111.3億米ドルに達すると予測されています。
低炭素海運の需要をリードする燃料は何ですか?
バイオ燃料は2026年に37.4%のシェアを占め、既存のバンカリングインフラおよび適切なブレンド比率での船舶エンジンとの互換性に牽引されています。
2032年にかけて最も速く成長する海洋燃料は何ですか?
アンモニアは商業エンジンの利用可能性と新規船舶発注に支えられ、2032年にかけてCAGR 8.9%で成長すると予測されています。
なぜ船主は持続可能な海洋燃料を採用しているのですか?
IMOの炭素集約度規制とFuelEU Maritime要件により、ライフサイクル排出量と検証済み燃料証が規制対象航路における重要な運航上の考慮事項となっています。
海洋燃料バンカリングの最大シェアを占める地域はどこですか?
アジア太平洋は2026年に需要の45.7%を占め、シンガポールがバイオ燃料活動を支援し、アンモニアおよびLNG供給の計画を進めています。
低炭素海洋燃料へのシフトを遅らせているものは何ですか?
認証済み原料の不足、高い再生可能電力コスト、不確実な価格転嫁、および一貫性のない燃料会計要件が引き続き普及を制約しています。